
Taille et part du marché des pompes
Analyse du marché des pompes par Mordor Intelligence
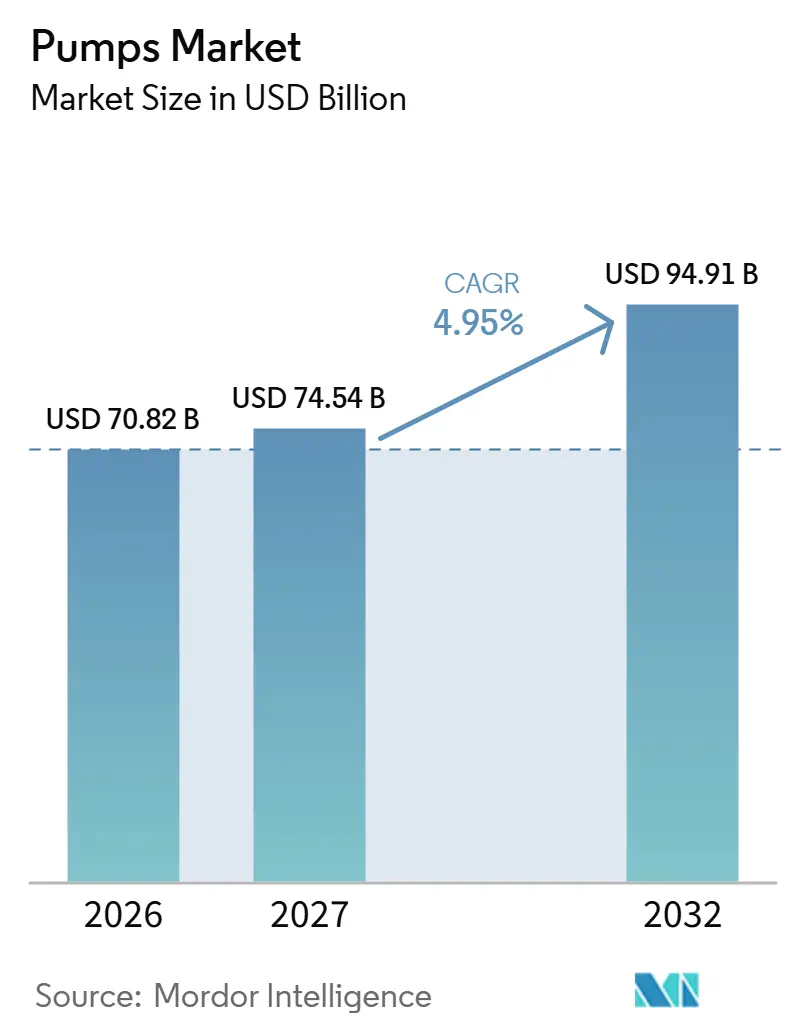
La taille du marché des pompes devrait s'étendre de 70,82 milliards USD en 2026 et 74,54 milliards USD en 2027 à 94,91 milliards USD d'ici 2032, enregistrant un CAGR de 4,95 % entre 2027 et 2032.
La construction d'installations de dessalement en Inde lie la capacité de traitement aux besoins de transmission, soutenant la demande sur l'ensemble du réseau de distribution d'eau. Les règles de réutilisation et l'expansion des réseaux d'énergie de quartier ajoutent des fonctions techniques, tandis que l'irrigation solaire crée des opportunités de conversion des installations existantes. Les fournisseurs peuvent se différencier par l'intégration hydraulique, la technologie de confinement et le service local plutôt que par l'équipement seul. Les coûts des alliages et la concurrence par les prix contraignent la capture de valeur, favorisant les offres spécifiques aux applications qui résolvent un problème opérationnel défini pour les acheteurs des secteurs des services publics et industriels.
Points clés du rapport
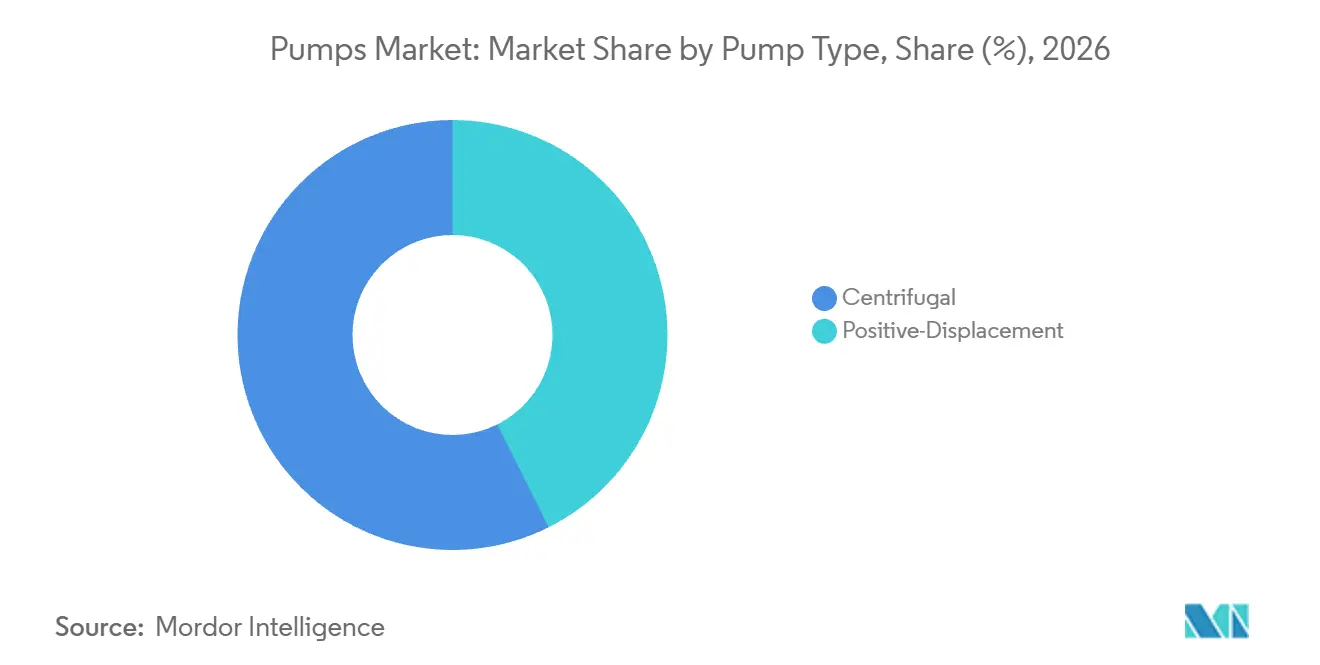
- Par type de pompe, les pompes centrifuges ont dominé avec une part de marché des pompes de 57,38 % en 2026 et sont prévues comme le segment à la croissance la plus rapide avec un CAGR de 5,75 % entre 2027 et 2032.
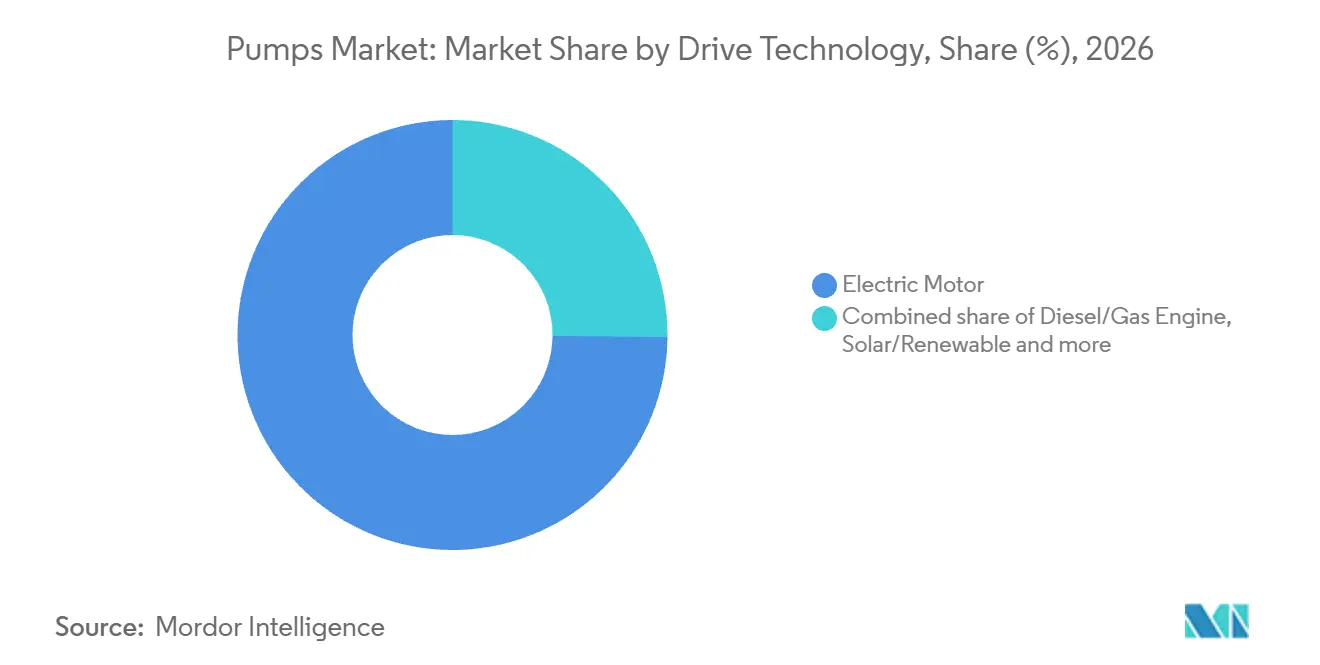
- Les entraînements par moteur électrique ont dominé la technologie d'entraînement avec une part de 74,84 % de la taille du marché des pompes en 2026, tandis que les pompes solaires/renouvelables sont prévues pour croître le plus rapidement avec un CAGR de 9 % entre 2027 et 2032.
- Parmi les positions d'installation, les pompes de surface ont dominé avec 57,14 % du chiffre d'affaires en 2026, tandis que les pompes submersibles sont prévues comme le segment à la croissance la plus rapide avec un CAGR de 8 % entre 2027 et 2032.
- L'application eau et eaux usées a dominé avec 52,39 % du chiffre d'affaires en 2026 et est prévue comme le segment à la croissance la plus rapide avec un CAGR de 5,55 % entre 2027 et 2032.
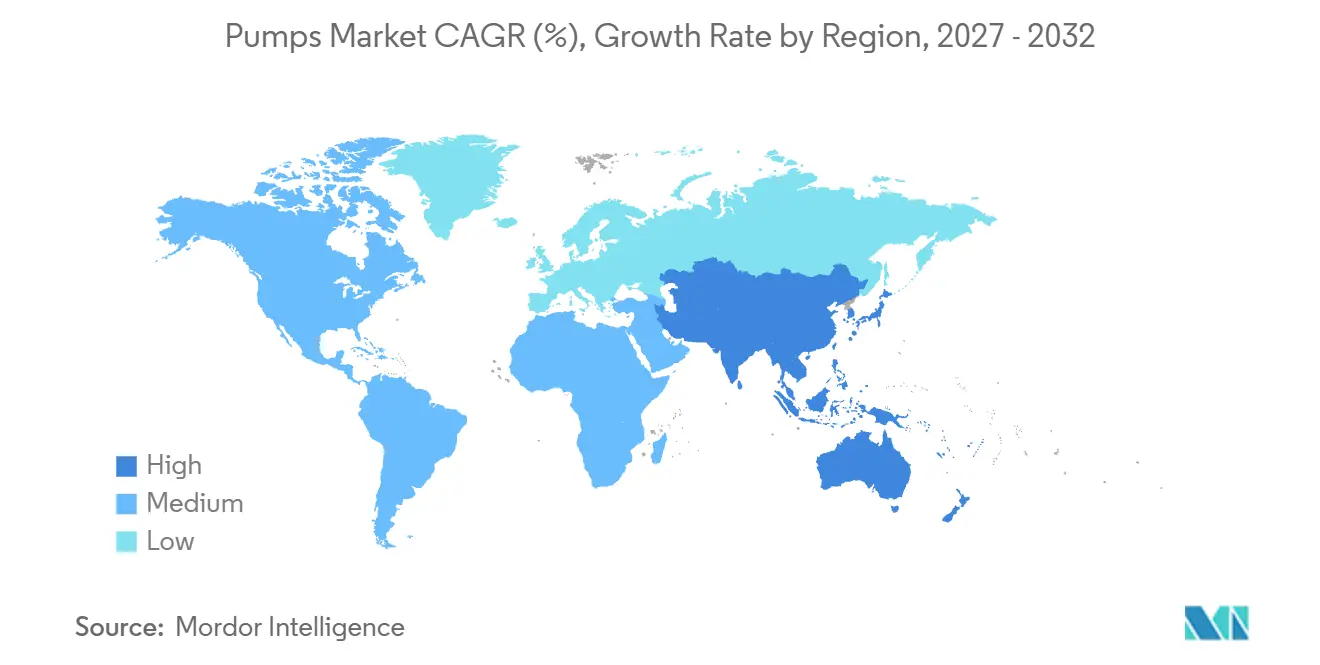
- Par zone géographique, l'Asie-Pacifique a dominé avec 53,49 % du chiffre d'affaires en 2026 et est prévue pour croître le plus rapidement avec un CAGR de 5,4 % entre 2027 et 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Escalade des Dépenses d'Investissement (CAPEX) dans les Projets de Dessalement à travers la région MENA et l'Asie-Pacifique | +2.2% | Arabie Saoudite et Inde | Moyen terme (2 à 4 ans) |
| Réglementations Strictes sur la Réutilisation des Eaux Usées en Europe et en Amérique du Nord | +1.8% | Union Européenne et Colorado | Moyen terme (2 à 4 ans) |
| Expansion Rapide des Projets Pétroliers et Gaziers de Schiste et en Eaux Profondes dans le Golfe américain et au Brésil | +1.3% | Golfe américain, Bassin Permien et Brésil | Court terme (≤ 2 ans) |
| Essor des Installations de Refroidissement et de Chauffage Urbains dans les Pays Nordiques et au Moyen-Orient | +1% | Suède et Émirats Arabes Unis | Moyen terme (2 à 4 ans) |
| Électrification de l'Irrigation Agricole (Pompes Solaires) en Inde et en Afrique | +0.6% | Régions agricoles de l'Inde | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Escalade du CAPEX dans les projets de dessalement dans la région MENA et en Asie-Pacifique
L'investissement dans le dessalement crée une demande liée pour les équipements de traitement et l'infrastructure qui achemine l'eau résultante vers les utilisateurs. En mars 2025, la Banque Asiatique d'Infrastructure et d'Investissement (BAII) a approuvé 300 millions USD de financement non souverain pour contribuer au financement de la reconstruction des installations Jubail 1 et Khobar 2 en Arabie Saoudite.[1] La construction des 2 usines saoudiennes et des installations associées est achevée, faisant des reconstructions la preuve d'un capital déjà engagé. L'accord de prêt de mars 2025 de l'Agence Japonaise de Coopération Internationale pour Chennai couvrait une nouvelle usine de dessalement et les stations de pompage associées, un réservoir et des conduites de transmission. En septembre 2026, l'usine de Perur près de Nemmeli était en construction, avec une mise en service prévue en octobre 2027. Le projet signé de Chennai étend l'opportunité d'équipement à la transmission d'eau, tandis que le calendrier de construction de Perur offre un horizon d'investissement plus long dans le dessalement.
Réglementations Strictes sur la Réutilisation des Eaux Usées en Europe et en Amérique du Nord
La réglementation sur la réutilisation fait de la sélection des pompes une partie d'une configuration de traitement et de distribution autorisée. Depuis le 26 juin 2023, les règles de l'UE ont soumis la production et la fourniture d'eau recyclée pour l'irrigation agricole à un permis. Les exploitants d'installations de récupération doivent s'assurer que l'eau recyclée destinée à l'irrigation agricole répond aux exigences minimales de qualité au point de conformité.[2] La règle de réutilisation potable directe du Colorado, entrée en vigueur le 14 janvier 2023, exigeait que les fournisseurs d'eau obtiennent l'approbation écrite préalable du Département avant de démarrer le processus. Son processus d'approbation nécessitait une demande, une évaluation de la capacité, ainsi que des plans et spécifications de construction, liant les propositions d'équipements à une configuration de réutilisation définie. Pour les projets de réutilisation qui avancent, l'approbation des spécifications de construction offre aux fournisseurs une opportunité précoce d'établir les exigences de pompage pour la filière de traitement autorisée.
Expansion rapide des projets pétroliers et gaziers de schiste et en eaux profondes dans le golfe américain et au Brésil
La croissance de la production offshore et les démarrages de nouvelles plateformes élargissent la base opérationnelle pertinente pour les fournisseurs de pompes industrielles. La production de pétrole brut dans le Golfe d'Amérique fédéral a augmenté de 10 % au premier semestre 2026 par rapport au premier semestre 2025. Petrobras a mis en service les plateformes Almirante Tamandaré et Alexandre de Gusmão dans le pré-sel du Bassin de Santos au Brésil en 2025. La production pétrolière pré-sel du Brésil a atteint en moyenne 3 millions de barils par jour en 2025, soit environ 80 % de la production nationale de pétrole, selon l'ANP. Les nouvelles plateformes brésiliennes entrent donc dans une région pré-sel qui domine déjà la production nationale de pétrole, concentrant l'opportunité offshore dans une base de production établie.
Essor des installations de refroidissement et de chauffage urbains dans les pays nordiques et au Moyen-Orient
La demande en énergie de quartier offre aux fournisseurs de pompes 2 voies commerciales : desservir les bâtiments connectés et préparer les équipements pour une expansion contractuelle. Stockholm Exergi a déclaré 70,1 GWh de nouvelles ventes de chauffage urbain et 7,6 GWh de nouvelles ventes de refroidissement urbain à Stockholm en 2025. Empower a signé 186 nouveaux contrats de refroidissement urbain à Dubaï en 2025. Ses services de refroidissement urbain ont atteint 1 747 bâtiments cette année-là, soit 7 % de plus qu'en 2024. Ces données indiquent à la fois des fonctions de réseau en exploitation et un pipeline contractuel, qui peuvent nécessiter des calendriers de livraison d'équipements différents. La capacité contractée d'Empower a augmenté de 11 % de 2024 à environ 2 millions de tonnes de réfrigération (RT) en 2025, mais il s'agissait d'une capacité contractée et non connectée, de sorte que la demande d'installation de pompes suit au fur et à mesure que ces charges sont connectées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité des Prix du Nickel et de l'Acier Inoxydable Faisant Augmenter les Coûts des Nomenclatures | -0.8% | Europe et Amériques | Court terme (≤ 2 ans) |
| Prolifération des Fabricants Chinois à Bas Coût Comprimant les Marges | -0.6% | Régions industrielles de Chine | Moyen terme (2 à 4 ans) |
| Déclin du Pipeline de Centrales Thermiques au Charbon dans les Pays de l'OCDE Réduisant la Demande de Pompes de Circulation | -0.3% | Turquie et Australie | Long terme (≥ 4 ans) |
| Longs Cycles de Remplacement Municipaux Limitant les Ventes Annuelles | -0.2% | Zones de service municipal des États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du nickel et de l'acier inoxydable gonflant le coût des matières premières
Les variations des prix des alliages exposent les fabricants de pompes aux fluctuations du coût des intrants en acier inoxydable de qualité spécifique. Le producteur d'acier voestalpine AG a signalé des prix du nickel stables au cours des 3 premiers trimestres de l'exercice 2025/26, suivis d'une hausse d'environ 20 % fin 2025 après que l'Indonésie a annoncé des réductions de production planifiées. Le cours de référence du nickel était redescendu en dessous de ce pic en mars 2026. Outokumpu utilise des suppléments d'alliage spécifiques aux produits pour répercuter les variations de coûts dans la tarification de l'acier inoxydable, avec des périodes de calcul pouvant différer selon la nuance. Gorman-Rupp identifie les matières premières et l'énergie comme des facteurs de coût de fabrication de pompes substantiels et souvent imprévisibles. Les augmentations des coûts des alliages peuvent atteindre les fabricants de pompes en acier inoxydable par le biais de suppléments généralement mensuels, laissant les commandes à forte teneur en alliages avec soit des devis plus élevés, soit des marges plus étroites.
Prolifération de fabricants chinois à bas coût comprimant les marges
La concurrence par les prix contraint le chiffre d'affaires que les fournisseurs peuvent tirer de pompes techniquement similaires. Nanfang Pump Industry a décrit de nombreuses entreprises chinoises comme axées sur des produits de milieu et bas de gamme avec une différenciation de performance limitée dans son rapport 2025. Elle a associé une concurrence intense par les prix dans un contexte de ralentissement de la demande sur les marchés traditionnels à une rentabilité généralement faible dans le secteur chinois des pompes. La contrainte pèse sur le prix de vente et sur les dépenses d'ingénierie et de service que ce prix peut financer. Lorsque les clients perçoivent peu de différence de performance, la pression sur les prix rend plus difficile la récupération du coût supplémentaire d'une offre plus performante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par Type de Pompe :
Les Réseaux d'Eau Soutiennent la Demande de Pompes CentrifugesLes pompes centrifuges constituaient le segment le plus important et à la croissance la plus rapide, représentant 57,38 % du chiffre d'affaires en 2026 et prévues pour croître à un CAGR de 5,75 % entre 2027 et 2032. LEO Pump Industry a remporté un contrat, annoncé en décembre 2025, pour 25 ensembles de pompes centrifuges monoétagées à double aspiration GS dans le Guangdong, en Chine. Le contrat couvrait 4 stations de pompage sur la branche Zhanjiang d'un projet hydraulique. La fourniture de plusieurs stations dans le cadre d'un seul contrat fait de la performance hydraulique cohérente à travers le réseau un élément pertinent de l'offre du fournisseur.
Les pompes à déplacement positif comprennent des conceptions de dosage à volume contrôlé qui servent un objectif commercial différent de celui de l'alimentation de plusieurs stations de transfert d'eau. La norme 2023 de l'Hydraulic Institute décrit ce sous-type comme des pompes alternatives utilisées pour l'injection d'additifs chimiques, le mélange proportionnel ou le transfert dosé d'un seul liquide. Ces applications nécessitent un débit précis, reproductible et réglable, plaçant le contrôle du dosage au cœur de la contribution de l'équipement.

Par Technologie d'Entraînement :
L'Échelle Électrique Rencontre la Conversion SolaireLes pompes à moteur électrique représentaient une part de 74,84 % de la taille du marché des pompes en 2026. L'exposition municipale du segment le plus important comprend le projet West Point du comté de King, prévu pour augmenter la capacité de pompage ferme de 330 à 440 millions de gallons par jour en remplaçant les pompes à moteur à biogaz par des pompes à moteur électrique. Le comté a déclaré 74,2 millions USD de dépenses d'investissement pour le projet en 2025, incluant des mises à niveau parasismiques, des travaux de conformité aux normes NFPA 820 et le remplacement de chaudières. L'achèvement substantiel est prévu en décembre 2029. Étant donné que les nouvelles unités remplaceraient des pompes à moteur à biogaz, le projet illustre comment les entraînements électriques peuvent prendre le relais d'une base installée précédemment desservie par des moteurs.
Les pompes solaires/renouvelables sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 9 % entre 2027 et 2032. Le programme PM-KUSUM de l'Inde a enregistré 1,39 million de pompes agricoles installées ou solarisées au cours de l'exercice 2025-26. Le programme soutient les pompes agricoles solaires autonomes et la solarisation des pompes agricoles existantes connectées au réseau, de sorte que le nombre déclaré combine les nouvelles installations et les conversions de pompes existantes.
Par Position :
Reprise des Ventes de Pompes de Surface et Achats Municipaux de Pompes SubmersiblesLes pompes de surface représentaient une part de marché des pompes de 57,14 % en 2026. Les ventes de « tous autres équipements de pompage de surface » de Franklin Electric aux États-Unis et au Canada ont augmenté de 17 % au premier trimestre 2026 par rapport au premier trimestre 2025. Franklin Electric a également indiqué que son activité de pompage de surface avait rebondi au premier trimestre 2026 après un retrait précédemment évoqué des stocks de distribution.
Les pompes submersibles sont prévues comme le segment à la croissance la plus rapide, avec un CAGR de 8 % entre 2027 et 2032. Le Conseil municipal de Houston a attribué à Hahn Equipment Co., Inc. un contrat de 634 255 USD pour des pompes submersibles à puits sec Flygt et des services d'installation le 4 février 2026. Houston Public Works était le bénéficiaire municipal, liant l'attribution de l'équipement à l'exigence combinée d'équipement et de service d'un département.
Par Application :
La Capacité de Traitement des Eaux Usées et la Résilience Renforcent la DemandeL'eau et les eaux usées constituaient le segment le plus important et à la croissance la plus rapide, représentant 52,39 % du chiffre d'affaires en 2026 et prévus pour s'étendre à un CAGR de 5,55 % entre 2027 et 2032. La station Tysons du comté de Fairfax était en construction en août 2026, avec une capacité planifiée allant jusqu'à 17 millions de gallons par jour pour le nord du comté de Fairfax. Le comté développait l'installation plus grande pour accueillir la croissance planifiée et maintenir un service continu. La capacité de transport des eaux usées devient ainsi une condition habilitante pour l'empreinte de service planifiée, faisant de ces projets de pompage une partie de l'infrastructure de développement plutôt que de simples remplacements d'équipements de services publics.
L'investissement dans la résilience ajoute un déclencheur d'achat différent au sein de la même application, combinant la protection contre les perturbations avec la modernisation de la capacité. Miami-Dade Water and Sewer a lancé les travaux de mise à niveau de la Station de Pompage 848 en novembre 2025, incluant l'imperméabilisation aux inondations et la modernisation électrique et mécanique. Le service public a déclaré que les travaux augmenteraient la capacité du système pour desservir sa population croissante et le développement futur. Étant donné que la même mise à niveau ajoute de la capacité ainsi qu'une protection contre les inondations, la modernisation mécanique et électrique de la station répond à une exigence de débit plus importante que la station existante.
Analyse géographique
Marché des Pompes en Asie-Pacifique
L'Asie-Pacifique représentait 53,49 % de la taille du marché des pompes en 2026 et devrait s'étendre à un CAGR de 5,4 % entre 2027 et 2032, ce qui en fait la zone géographique la plus grande et à la croissance la plus rapide. En Chine, les pompes et 5 autres catégories clés de machines générales ont enregistré une croissance de la production d'une année sur l'autre en 2025, bien que la croissance ait ralenti trimestre après trimestre. Une lettre de la WAPDA du 5 août 2025 décrivait 2 stations de pompage d'eau en vrac K-IV Phase I en construction dans le district de Thatta au Pakistan. Le Programme de Bénéfices Accélérés de l'Irrigation de l'Inde a créé 409 000 hectares de potentiel d'irrigation de 2023-24 à 2025-26, et la stratégie de modernisation des zones de commandement de l'Inde pour 2025-26 prévoyait la distribution de l'eau d'irrigation par des réseaux de canalisations sous pression. Combinés à la poursuite de la croissance de la production en Chine en 2025, ces programmes de construction et d'irrigation confèrent à l'Asie-Pacifique à la fois un pipeline de projets et une base de fabrication.
En Amérique du Nord, le service public de Caroline du Sud ReWa a lancé son projet de station de pompage Conestee et de conduite de refoulement en mars 2026 pour soutenir la gestion de la capacité et la réponse aux forts débits. En Europe, Aqualia achevait une station à Dénia, en Espagne, en mai 2025, avec de la place pour 2 pompes et des raccordements d'égouts prévus pour environ 120 logements. Le projet de chauffage urbain Żerań en Pologne, prévu pour 2026 à 2029, comprend 2 pompes à chaleur puisant la chaleur des eaux usées brutes à la station de pompage Białołęka de MPWiK à Varsovie. La station Conestee de ReWa et la station de Dénia représentent des investissements en capacité de transfert des eaux usées, tandis que les pompes à chaleur planifiées de Żerań récupéreraient la chaleur de l'infrastructure d'assainissement existante et se situent en dehors de la demande d'équipements de pompage.
La logistique de l'eau minière lie les exigences en équipements à la source d'eau choisie et à la configuration de traitement en Amérique du Sud et au Moyen-Orient et en Afrique. Au Chili, les mines Centinela et Antucoya d'Antofagasta utilisaient de l'eau de mer brute pompée avec de l'électricité renouvelable en 2025. L'usine de dessalement Los Pelambres d'Antofagasta fonctionnait à sa capacité de conception de 400 litres par seconde cette année-là. Au Maroc, le site Benguerir d'OCP a commencé à utiliser des eaux usées traitées acheminées depuis Marrakech par une conduite de 80 kilomètres le 15 juin 2025. Pour les fournisseurs d'équipements, la distinction réside dans la fonction de transfert d'eau au sein de la stratégie de source choisie par chaque site, plutôt que dans une spécification uniforme de pompe minière.
Cadre Réglementaire et Perspectives
Cette comparaison évalue des juridictions sélectionnées du point de vue d'un fabricant vendant des pompes à eau propre, centrifuges et électriques couvertes. Elle compare les exigences d'efficacité des pompes avec les voies de conformité utilisées pour ces produits. Les essais, les informations sur les produits et la certification créent différents types de travaux de préparation, de sorte que l'attractivité commerciale dépend de la voie requise pour l'équipement proposé.
Tableau Réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Département de l'Énergie | Autorités allemandes de surveillance du marché | Administration d'État pour la Réglementation du Marché et Administration de la Normalisation de Chine | Inmetro | Organisation Saoudienne des Normes, de la Métrologie et de la Qualité |
| Instruments clés ou orientation | 10 CFR 431.465 et procédures d'essai de conformité spécifiées | Règlement (UE) n° 547/2012 pour les pompes rotodynamiques à eau propre couvertes | GB 19762-2025 pour les classes d'efficacité des pompes centrifuges | Enregistrement de moto-pompe centrifuge Portaria 319/2021 | Documentation de certification IECEE pour les pompes à eau électriques |
| Effet commercial | Démontrer l'efficacité du modèle couvert par des essais prescrits | Satisfaire aux exigences d'efficacité, d'information et de conformité des pompes hydrauliques | Concevoir les pompes centrifuges couvertes selon la norme d'efficacité en vigueur | Enregistrement de conformité par famille de produits, illustré par Dancor | Fournir la licence d'importateur, les déclarations du fabricant/importateur et le rapport d'essai requis pour la certification |
| Attractivité commerciale actuelle | Élevée | Moyenne | Moyenne | Moyenne | Faible |
| Orientation future de l'attractivité commerciale | Sans changement | Sans changement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les États-Unis obtiennent une note Élevée pour leur voie d'essai DOE définie, avec une continuité basée sur la norme d'indice énergétique en vigueur et les essais prescrits pour les pompes couvertes. La note Moyenne de l'Allemagne équilibre les obligations d'efficacité, d'information et de conformité par rapport aux voies d'évaluation établies, tandis que la note Moyenne de la Chine reflète la conformité aux classes de pompes centrifuges déjà effective depuis le 1er mars 2026, faisant de la continuité le scénario de base dans les deux cas. L'Arabie Saoudite obtient une note Faible pour la documentation de l'importateur et du fabricant ainsi que les preuves d'essais par des tiers, avec une continuité liée à la voie de reconnaissance IECEE pour les pompes électriques d'une puissance de 5 CV ou moins. La note Moyenne du Brésil reflète une voie d'enregistrement par famille de produits en fonctionnement illustrée par Dancor, et la continuité reflète l'agenda 2026-2027 d'Inmetro prévoyant une évaluation de la Portaria 319/2021 en 2027 plutôt qu'un ajustement adopté.
Étapes de la Chaîne de Valeur
La chaîne de valeur compare la fabrication, la distribution, l'installation et le service après-vente selon les capacités que chaque étape vend et les contraintes qu'elle doit résoudre. KSB a déclaré un réseau mondial de 37 sites de production en 2025, ce qui, selon lui, permettait des délais de livraison courts. Cette empreinte illustre comment la capacité de livraison peut soutenir les ventes d'équipements, tandis que les spécialistes en aval capturent de la valeur en plaçant, mettant en service et maintenant l'équipement tout au long de sa vie opérationnelle.
Tableau d'Analyse de la Chaîne de Valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication d'équipements | Fabricants de pompes tels que Xylem Inc. et KSB SE & Co. KGaA | Ventes d'équipements | Retards potentiels de pièces et de matières premières dans l'activité élargie de Xylem | Qualifier des composants alternatifs avant la production |
| Distribution | Distributeurs de pompes et de pièces de rechange tels que AxFlow A/S au Danemark | Revente de pompes et de pièces de rechange | Lacunes dans l'accès local aux produits et aux pièces | Établir une couverture de distribution locale |
| Installation et mise en service | Spécialistes de l'installation de pompes tels que PumpsPro du Wilo Group aux Émirats Arabes Unis | Frais d'installation, de démarrage et de mise en service | Transferts entre l'installation et les tests de réception | Regrouper l'installation avec les tests et la mise en service |
| Service opérationnel et pièces | Prestataires de services de pompes tels que KSB SupremeServ et PumpsPro du Wilo Group | Services de maintenance et ventes de pièces de rechange | Adéquation du service et des pièces à l'équipement installé | Combiner la maintenance, la surveillance et les pièces de rechange d'origine |
| Source: Mordor Intelligence | ||||
KSB identifie les équipementiers (OEM) intégrateurs de systèmes et les distributeurs de produits standard comme des canaux distincts, rendant la voie vers l'utilisateur dépendante des exigences d'intégration de la pompe. La nomination d'AxFlow pour les pompes Lowara et les pièces de rechange au Danemark a pris effet le 1er décembre 2025, illustrant un canal qui couvre à la fois l'équipement initial et la demande ultérieure de pièces. Les ventes récurrentes de pièces et de maintenance confèrent une valeur commerciale à la couverture de service locale, même lorsque la pompe d'origine a été produite ailleurs.
Paysage concurrentiel
La concurrence combine de grands producteurs internationaux avec des spécialistes des applications, permettant une rivalité autour des capacités des équipements et du soutien nécessaire à leur exploitation. Les principaux acteurs comprennent Flowserve Corporation, Grundfos Holding A/S, KSB SE & Co. KGaA, Sulzer Ltd. et Xylem Inc., couvrant la production de pompes et les activités connexes de gestion des fluides. Grundfos a lancé les travaux d'un nouveau site de production à Brookshire, au Texas, le 24 juin 2026, une expansion destinée à augmenter sa capacité de production. Les activités de pompes et de vannes de KSB et l'activité de transport et de traitement de l'eau de Xylem illustrent l'étendue du portefeuille, tandis que l'investissement de Grundfos dans la fabrication aux États-Unis ajoute une dimension d'approvisionnement local à la concurrence avec les spécialistes des applications.
Les accords clients peuvent renforcer la position d'un fournisseur en connectant son portefeuille d'équipements à un acheteur ayant plusieurs besoins en gestion des fluides. L'accord-cadre 2025 de Sulzer avec Veolia couvrait les pompes, les mélangeurs et les turbocompresseurs, établissant Sulzer comme fournisseur partenaire dans ces catégories. Pour un acheteur combinant ces technologies, cette relation peut simplifier la coordination entre la fonction de pompage et le processus de traitement environnant. L'accord-cadre mondial de 5 ans permet également aux filiales de Veolia et aux entreprises ayant un intérêt Veolia d'en bénéficier, étendant la relation fournisseur de Sulzer au-delà d'une seule entité d'achat. Les spécialistes conservent une ouverture lorsqu'une fonction hydraulique particulière offre suffisamment de différenciation pour justifier une relation fournisseur distincte au sein d'un projet plus large.
La technologie de confinement ajoute une base différente de rivalité dans le traitement chimique, où la conséquence d'une fuite de fluide confère une importance commerciale aux détails de conception. En mars 2025, Flowserve a lancé le INNOMAG TB-MAG Dual Drive, le décrivant comme la seule pompe à entraînement magnétique avec double étanchéité hermétique et confinement secondaire indépendant. Cette distinction définie donne aux opérateurs sensibles au confinement une capacité spécifique à comparer avec les conceptions concurrentes. L'avantage concurrentiel dans ces fonctions peut donc provenir de la résolution d'une exigence précise de confinement des défaillances, laissant les challengers égaler la conception ou établir un avantage différent spécifique à l'application.
Leaders du secteur des pompes
-
Flowserve Corporation
-
Grundfos Holding A/S
-
KSB SE & Co. KGaA
-
Sulzer Ltd.
-
Xylem Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Pompes Entreprises couvertes dans ce rapport
- Flowserve Corporation
- Grundfos Holding A/S
- KSB SE & Co. KGaA
- ITT Inc.
- Sulzer Ltd.
- Ebara Corporation
- Weir Group plc
- Xylem Inc.
- Wilo SE
- Pentair plc
- Tsurumi Manufacturing Co. Ltd.
- Torishima Pump Mfg. Co. Ltd.
- Baker Hughes Company
- SLB Limited
- Celeros Flow Technology LLC
- Atlas Copco AB
- Kirloskar Brothers Ltd.
- Ruhrpumpen Group
- Desmi A/S
- Zoeller Pump Co.
Opportunités Clés pour les Acteurs du Marché
Les opportunités comparent l'expansion de la capacité municipale, les projets d'assainissement financés et la construction d'installations de dessalement selon la manière dont chacun peut se traduire par un contrat d'équipement de pompage. High Point a publié son appel d'offres pour la mise à niveau de la Station de Pompage Riverdale le 20 octobre 2026, couvrant de nouvelles pompes et des travaux électriques, d'instrumentation et de SCADA, avec des propositions attendues le 2 décembre 2026.[3] L'augmentation proposée de 30 à 45 millions de gallons par jour fait de Riverdale une opportunité d'expansion de capacité avec une exigence de débit plus élevé définie.
Tableau des Opportunités de Marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Mises à niveau intégrées de stations d'eaux usées | L'appel d'offres ouvert de Riverdale comprend de nouvelles pompes et des travaux électriques connexes | Services publics municipaux d'eaux usées | Proposer un ensemble coordonné de pompes et de systèmes de contrôle | Coordination des périmètres mécaniques, électriques et d'instrumentation | Fournisseurs de pompes pour eaux usées et intégrateurs de stations |
| Ensembles de pompes pour projets d'égouts financés | La sélection de projets d'assainissement au Brésil en 2026 offre un financement de projet remboursable | Promoteurs publics d'assainissement urbain | Développer les fonctions de pompage dans des projets de collecte et de traitement finançables | Contractualisation des prêts et frais de financement | Fournisseurs de pompes d'égout et entrepreneurs en assainissement |
| Équipements de construction d'installations de dessalement | Le deuxième cycle de financement de la construction aux États-Unis se clôture le 27 août 2027 | Candidats aux projets de dessalement | Préparer les spécifications de pompage parallèlement aux demandes de financement de construction | Conversion des demandes de financement en dossiers prêts à la construction | Fournisseurs de pompes pour dessalement et entrepreneurs en construction |
| Source: Mordor Intelligence | |||||
Les promoteurs sélectionnés au Brésil doivent contracter des prêts auprès d'un agent financier choisi, en utilisant un financement d'assainissement remboursable qui comporte des frais de financement. Cette condition fait de la capacité de financement une partie de la voie vers la demande d'équipements, car la sélection seule ne produit pas un contrat de construction. L'opportunité centrale est la mise à niveau de Riverdale, où un appel d'offres ouvert spécifie déjà de nouvelles pompes dans le cadre d'une expansion de station définie.
Développements industriels récents dans Marché des Pompes
- Oct 2026 : ITT Goulds Pumps a annoncé des plans pour investir 31 millions USD et créer 57 emplois dans un centre de fabrication et de distribution à Memphis, son premier site dans le Tennessee.
- Sep 2026 : Franklin Electric a finalisé l'acquisition de Cat Pumps Corporation le 4 septembre pour 350 millions USD en espèces, plus un complément de prix potentiel basé sur la performance allant jusqu'à 50 millions USD en actions Franklin Electric. Cat Pumps fabrique des pompes à plongeur et à piston haute pression pour des applications commerciales et industrielles.
- Août 2026 : Xylem a accepté d'acquérir les activités Cornell Pump et Roper Pump d'Indicor pour 1,46 milliard USD. L'accord du 11 août était soumis aux approbations réglementaires requises et aux conditions de clôture habituelles, la clôture étant alors prévue au quatrième trimestre 2026.
Marché des Pompes Portée du rapport et méthodologie de recherche
Définition du Marché et Périmètre
Le marché des pompes mesure le chiffre d'affaires annuel de première vente des unités de pompes complètes vendues pour le déplacement de liquides sur le marché mondial. Il couvre les équipements de pompage selon les conceptions acceptées, les technologies d'entraînement, les positions, les applications et les régions.
Exclusions du périmètre : Les pièces de rechange du marché secondaire, les locations de pompes, les pompes médicales de perfusion et microfluidiques, les circulateurs CVC de faible puissance, ainsi que les vannes, moteurs et pompes à chaleur autonomes sont exclus.
Aperçu de la Segmentation
- Par type de pompe
- Centrifuge
- À déplacement positif
- Par technologie d'entraînement
- Moteur électrique
- Moteur diesel/gaz
- Solaire/renouvelable
- À entraînement magnétique/sans joint
- Par position
- Surface
- Submersible
- Vertical en ligne
- Par application
- Eau et eaux usées
- Chimique et pétrochimique
- Climatisation et services aux bâtiments
- Pétrole et gaz (amont, intermédiaire, aval)
- Alimentation et boissons
- Mines et métaux
- Production d'énergie (thermique, nucléaire, renouvelables)
- Pharmaceutique et biotechnologie
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Pays nordiques
- Russie
- Turquie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique du Sud
- Égypte
- Nigeria
- Qatar
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire s'appuie sur des sources publiques et officielles telles que la page sur les pompes du Département de l'Énergie des États-Unis, qui fournit une définition réglementaire et les exigences d'essai actuelles, et les calendriers d'expédition de pompes du Bureau du Recensement des États-Unis, qui indiquent les classifications de produits et distinguent les quantités expédiées de la valeur des expéditions. La base de données de Participation Privée dans les Infrastructures de la Banque Mondiale fournit des indicateurs au niveau des projets pour les investissements dans l'eau et l'assainissement, et le règlement de l'Union Européenne sur la réutilisation de l'eau aide à identifier les exigences de traitement et de distribution susceptibles d'orienter les achats de pompes.
Les dépôts d'entreprises, les rapports annuels, les présentations aux investisseurs, les avis d'appels d'offres et la presse spécialisée réputée peuvent apporter des données spécifiques aux pompes sur les ventes, les commandes, la composition des produits, la capacité et le calendrier des projets, en veillant à séparer les ventes de pompes complètes des revenus de service, de pièces et d'équipements adjacents. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens Primaires et Enquêtes
Des entretiens structurés et de courtes enquêtes auprès de fabricants de pompes, de distributeurs, d'intégrateurs de systèmes et d'acheteurs dans les secteurs de l'eau, des services aux bâtiments et de l'industrie permettraient de tester les données secondaires sur la composition des produits, les valeurs des transactions, les délais de remplacement et la demande des utilisateurs finaux. Les répondants occupant des fonctions de direction, fonctionnelles et opérationnelles examineraient les hypothèses sous-jacentes aux prévisions régionales et par segment, expliqueraient les écarts entre les signaux d'expédition, de projet et de chiffre d'affaires déclaré, et aideraient à réconcilier ces différences par des questions de suivi et des vérifications de sources indépendantes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 20 % | Asie-Pacifique : 45 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 30 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le modèle commence par une estimation descendante du chiffre d'affaires annuel des fabricants pour les unités de pompes à liquide complètes, puis prévoit le total mondial et le répartit entre les types de pompes acceptés, les technologies d'entraînement, les positions, les applications et les régions. Un modèle de scénario combinerait cinq indicateurs observables : l'investissement dans les projets d'eau et d'eaux usées, la production industrielle et les dépenses d'investissement dans les industries de process, l'activité des projets pétroliers et gaziers, l'investissement dans les services aux bâtiments et l'énergie de quartier, ainsi que les volumes d'expédition de pompes et les prix de vente déclarés. Ensemble, ces indicateurs montrent comment la demande d'infrastructure, les cycles industriels et la composition des produits affectent le chiffre d'affaires annuel des pompes. Les analystes dériveraient les parts de segment à partir des informations sur les produits des fabricants de pompes, des exigences des projets et des données de demande par utilisation finale et par région, puis vérifieraient les totaux sélectionnés avec les récapitulatifs de chiffre d'affaires des fournisseurs, les vérifications des distributeurs ou le prix de vente moyen échantillonné multiplié par les estimations d'unités. Les observations manquantes seraient comblées avec la série d'expéditions, d'entreprises ou de projets cohérente la plus proche et testées sous des hypothèses de croissance alternatives, tandis que les entretiens examineraient les hypothèses de prévision au niveau des variables et expliqueraient les différences matérielles avant la révision des données d'entrée du modèle.
Cycle de Validation des Données et de Mise à Jour
Les analystes triangulent les informations des entreprises, les indicateurs d'expédition et de projet, et les données d'entretiens, puis examinent les valeurs aberrantes, les ruptures d'une année sur l'autre, les décalages de devises ou d'unités, et les différences matérielles entre les sources avant la validation. Un second examen vérifie les définitions, les parts de segment, les données d'entrée des prévisions et l'arithmétique, avec un recontact déclenché lorsqu'une source ne peut pas expliquer une incohérence matérielle ou lorsqu'une hypothèse de prévision change. Le modèle est actualisé annuellement, révisé entre les cycles après des événements réglementaires, d'infrastructure ou sectoriels importants, et fait l'objet d'une nouvelle vérification des données et des calculs avant chaque livraison.
Taille du Marché des Pompes de Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché des pompes mesure le chiffre d'affaires annuel de première vente des unités de pompes complètes vendues pour le déplacement de liquides sur le marché mondial.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Un modèle de scénario combinerait cinq indicateurs observables : l'investissement dans les projets d'eau et d'eaux usées, la production industrielle et les dépenses d'investissement dans les industries de process, l'activité des projets pétroliers et gaziers, l'investissement dans les services aux bâtiments et l'énergie de quartier, ainsi que les volumes d'expédition de pompes et les prix de vente déclarés.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 74,54 milliards USD (2027) | |
| Éditeur mondial A de recherche de marché | 65 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 12,8 % à la valeur 2027 de ce rapport de 74,54 milliards USD, 2 ans plus tard. Sa base publiée et sa trajectoire de prévision impliquent une valeur inférieure à l'année de mesure du rapport. |
| Éditeur mondial B de recherche de marché | 61,9 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 17,0 % à la valeur 2027 de ce rapport de 74,54 milliards USD, 2 ans plus tard. Son estimation 2026 déclarée et sa trajectoire de prévision plus longue restent inférieures à la valeur du rapport à l'année comparable. |
Les analystes de Mordor Intelligence triangulent les informations des entreprises, les indicateurs d'expédition et de projet, et les données d'entretiens, puis examinent les valeurs aberrantes, les ruptures d'une année sur l'autre, les décalages de devises ou d'unités, et les différences matérielles entre les sources avant la validation.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des pompes et les prévisions de croissance ?
La taille devrait passer de 74,54 milliards USD en 2027 à 94,91 milliards USD d'ici 2032, à un CAGR de 4,95 % entre 2027 et 2032.
Quelles forces soutiennent la demande de pompes ?
L'investissement dans le dessalement, les règles de réutilisation et l'expansion des réseaux d'énergie de quartier soutiennent la demande. L'usine de Perur près de Nemmeli à Chennai était en construction en septembre 2026, avec une mise en service prévue en octobre 2027.
Quel type de pompe détient la plus grande part de chiffre d'affaires ?
Les pompes centrifuges représentaient 57,38 % du chiffre d'affaires en 2026 et sont prévues pour croître à un CAGR de 5,75 % entre 2027 et 2032.
Quelles entreprises sont les principaux fournisseurs de pompes ?
Les principaux fournisseurs comprennent Flowserve Corporation, Grundfos Holding A/S, KSB SE & Co. KGaA, Sulzer Ltd. et Xylem Inc. L'accord-cadre 2025 de Sulzer avec Veolia couvrait les pompes, les mélangeurs et les turbocompresseurs.
Quel est le principal défi pour les fabricants de pompes ?
La concurrence par les prix contraint la capture de valeur. Nanfang Pump Industry a associé une concurrence intense entre les fabricants chinois de produits similaires de milieu et bas de gamme dans un contexte de ralentissement de la demande traditionnelle à une rentabilité généralement faible du secteur en 2025.
Quelle région détient la plus grande part de chiffre d'affaires dans le secteur des pompes ?
L'Asie-Pacifique détenait 53,49 % du chiffre d'affaires en 2026 et devrait croître à un CAGR de 5,4 % entre 2027 et 2032, le rythme régional le plus rapide.