
Taille et Part du Marché des Larmes Artificielles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
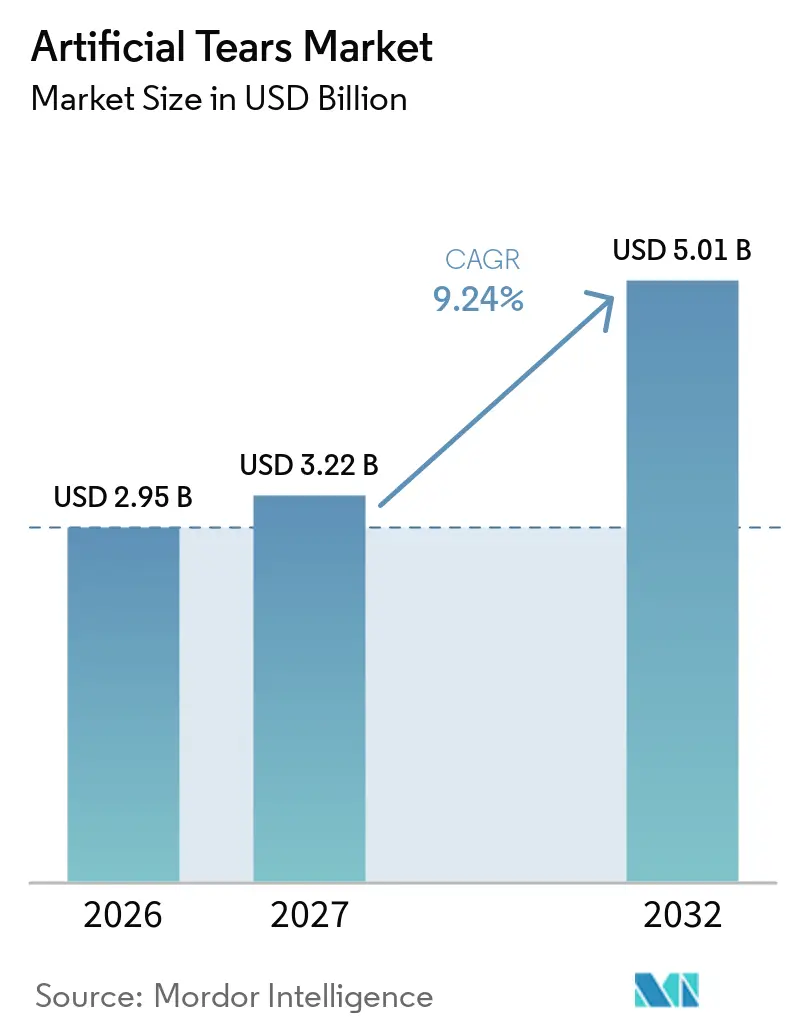
| Taille du Marché (2027) | 3.22 Milliards de dollars |
| Taille du Marché (2032) | 5.01 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 9.24 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Larmes Artificielles par Mordor Intelligence
La taille du marché des larmes artificielles était évaluée à 2,95 milliards USD en 2026 et devrait croître de 3,22 milliards USD en 2027 pour atteindre 5,01 milliards USD d'ici 2032, à un CAGR de 9,24 % durant la période de prévision (2027-2032).
La croissance est portée par une population plus âgée, un nombre d'heures plus élevé passées devant les écrans numériques et une couverture d'assurance plus large pour les soins ophtalmiques. Les gammes sans conservateur dominent désormais les ventes en volume, car elles soulagent l'œil sec chronique sans l'irritation liée au chlorure de benzalkonium. Le commerce en ligne se développe plus rapidement que les circuits en magasin, les pharmacies en ligne associant des prix bas à des programmes de renouvellement par abonnement. L'intensité concurrentielle s'accroît à mesure que les leaders de marque défendent leurs primes de prix face aux concurrents à marque de distributeur et investissent dans la modernisation de leurs unités de fabrication stérile en réponse aux récentes lettres d'avertissement de la FDA. Les compte-gouttes intelligents et les formulations biomimétiques du film lacrymal représentent la prochaine vague de différenciation, les entreprises ciblant une meilleure observance et des performances physiologiques plus proches du naturel.
Points Clés du Rapport
- Par formulation, les produits sans conservateur détenaient 54,7 % de la part du marché des larmes artificielles en 2026, avec un CAGR de 10,4 % jusqu'en 2032.
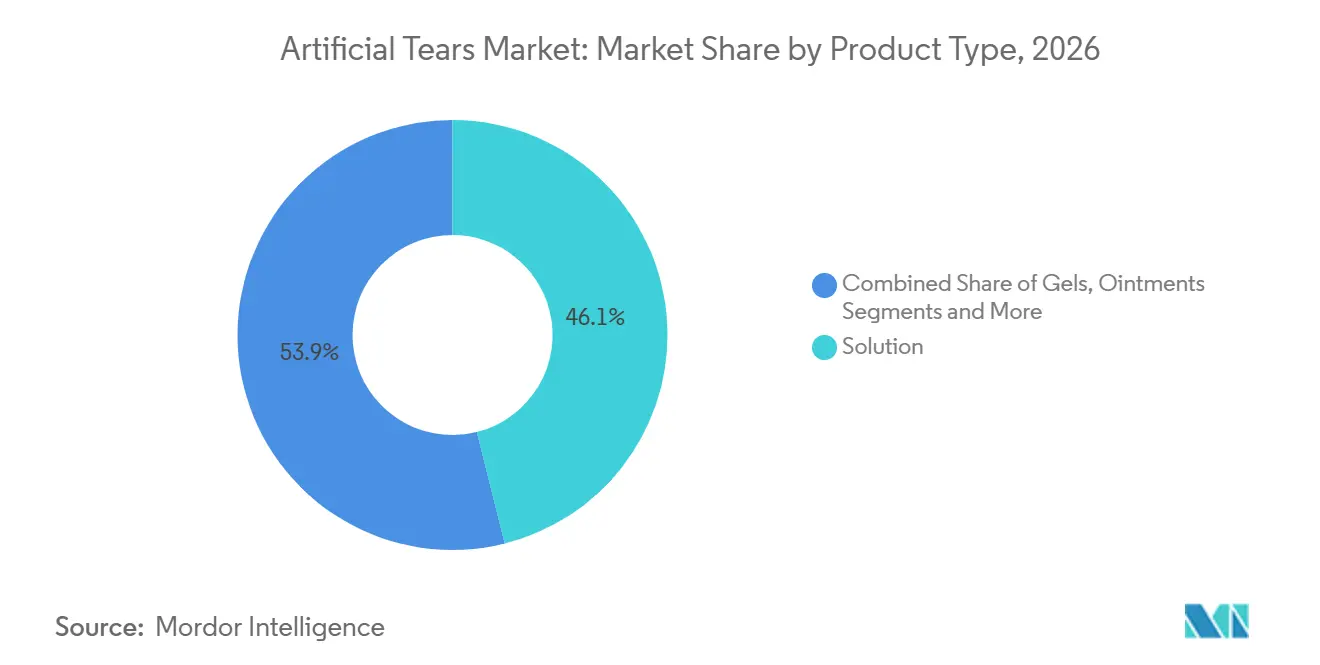
- Par type de produit, les solutions représentaient 46,1 % de la part du marché des larmes artificielles en 2026, tandis que les gels sont en passe d'atteindre un CAGR de 10,7 % d'ici 2032.
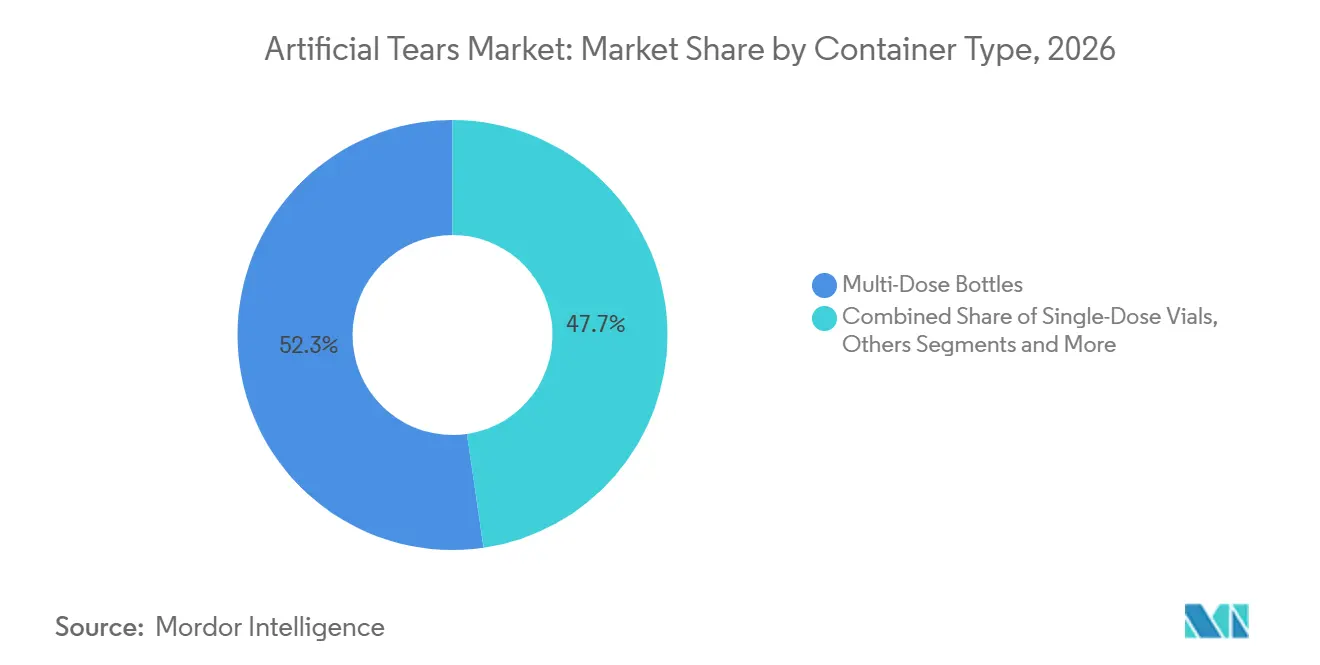
- Par type de contenant, les flacons multidoses étaient en tête avec une part de 52,3 % en 2026 ; les unidoses sont prévues pour s'étendre à un CAGR de 11,1 % d'ici 2032.
- Par application, le syndrome de l'œil sec représentait 62,9 % de la taille du marché des larmes artificielles en 2026, tandis que l'utilisation pour l'hydratation des lentilles de contact progresse à un CAGR de 12,1 %.
- Par canal de distribution, les pharmacies de détail détenaient une part de 43,7 % en 2026, tandis que les pharmacies en ligne devraient afficher un CAGR de 12,3 %.
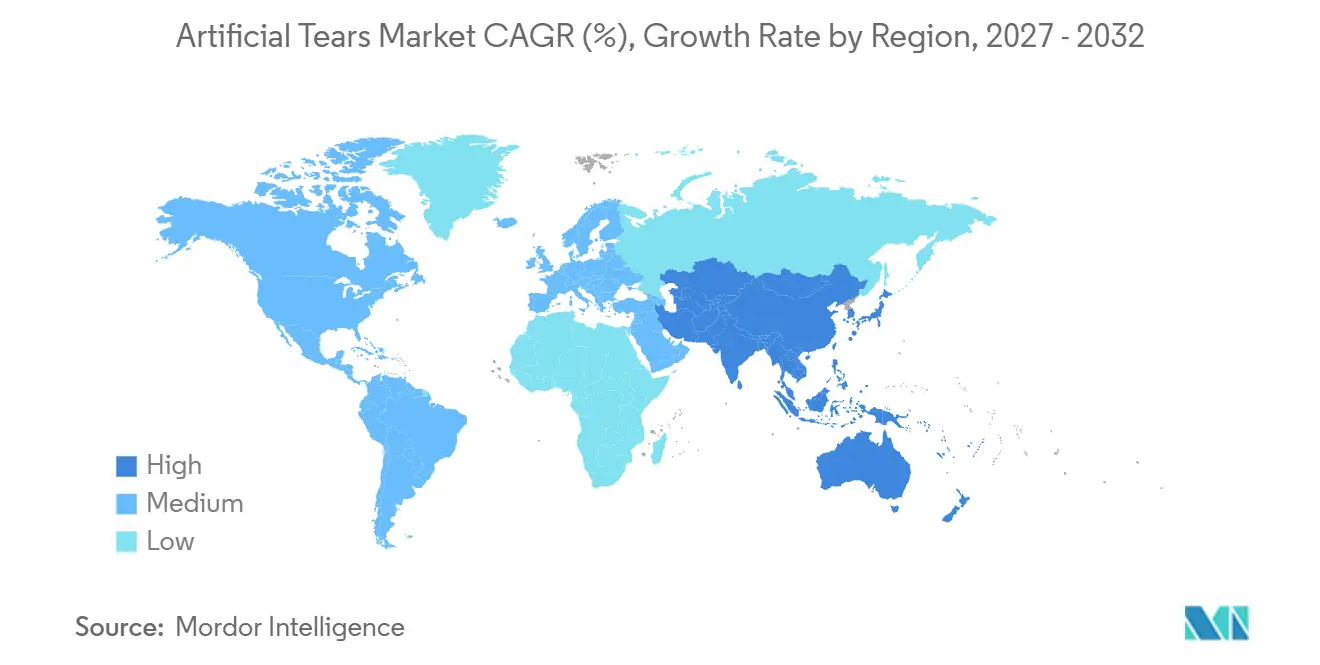
- Par zone géographique, l'Amérique du Nord a contribué à hauteur de 35,9 % du chiffre d'affaires 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 10,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Vieillissement de la Population et Augmentation du Temps d'Écran | +2.10% | Mondial, avec concentration en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Adoption Clinique Plus Élevée des Formulations Sans Conservateurs | +1.80% | Mondial, porté par l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Approbations Rapides de Passage en Vente Libre sur les Marchés Clés | +1.40% | Amérique du Nord et Europe principalement | Court terme (≤ 2 ans) |
| Émergence des Remboursements pour la Prise en Charge de l'Œil Sec | +1.20% | Amérique du Nord, en expansion vers l'Europe | Moyen terme (2-4 ans) |
| Intégration de la Technologie d'Observance par Compte-Gouttes Intelligent | +0.90% | Marchés développés dans un premier temps | Long terme (≥ 4 ans) |
| Avancées en R&D sur les Formulations Biomimétiques du Film Lacrymal | +0.70% | Mondial, régions à forte intensité de recherche | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la Population et Augmentation du Temps d'Écran
La demande augmente parce que les adultes de plus de 50 ans représentent une part croissante de la population mondiale et passent plus de temps sur des appareils numériques qui déstabilisent le film lacrymal.[1] Le télétravail, désormais ancré dans les politiques d'entreprise, expose régulièrement les yeux à de faibles taux de clignement et au stress de la lumière bleue. Les examens prioritaires de la FDA pour les gouttes contre la presbytie témoignent de la prise de conscience des régulateurs face aux tensions oculaires liées à l'âge. Les données d'incidence montrent que l'œil sec chronique évolue d'un caractère épisodique vers un caractère persistant, ce qui augmente les achats répétés de lubrifiants. Ces fondamentaux confèrent au marché des larmes artificielles des moteurs de volume durables, indépendants des cycles économiques.
Adoption Clinique Plus Élevée des Formulations Sans Conservateurs
Les ophtalmologistes prescrivent plus fréquemment des produits sans conservateurs, car la toxicité du chlorure de benzalkonium aggrave l'inflammation de la surface oculaire. Les régulateurs européens soutiennent ce changement, et des innovateurs en matière d'emballage tels qu'Aptar ont vendu plus de 25 millions de distributeurs stériles à pression qui maintiennent les flacons multi-doses exempts de microbes. Des études en conditions réelles montrent moins d'abandons de traitement lorsque les sensations de picotement et de brûlure sont minimisées. La parité de coût avec les alternatives avec conservateurs a été atteinte grâce à de meilleurs systèmes de filtration et de valve. Ces facteurs contribuent collectivement à augmenter les volumes de vente et les prix de vente moyens au sein du marché des larmes artificielles.
Approbations Rapides de Passage en Vente Libre sur les Marchés Clés
Les régulateurs raccourcissent les délais d'examen pour les passages en vente libre, car les principes actifs bénéficient d'un long historique de sécurité. L'accord provisoire de la FDA pour un générique de la brimonidine illustre cette tendance. Le statut de vente libre élargit l'espace en rayon dans la grande distribution et ouvre la publicité directe aux consommateurs, ce qui renforce la notoriété des marques. Les volumes augmentent même si les prix unitaires baissent. L'initiation plus précoce du traitement améliore également les résultats cliniques en prévenant les lésions cornéennes, renforçant ainsi le soutien des payeurs en faveur d'un accès facilité. Dans l'ensemble, des passages en vente libre plus rapides accélèrent l'adoption des produits et renforcent la trajectoire de croissance du marché des larmes artificielles.
Émergence des Remboursements pour la Prise en Charge de l'Œil Sec
Les grands assureurs américains couvrent désormais les thérapies de l'œil sec sur ordonnance, notamment la varénicline intranasale et les sprays à la ciclosporine. La prise en charge réduit les dépenses à la charge des patients et oriente la demande vers des formulations à haute valeur ajoutée. Les payeurs invoquent des preuves de rapport coût-efficacité montrant qu'un contrôle précoce de l'œil sec permet d'éviter des interventions chirurgicales coûteuses. La clarté du remboursement incite les fabricants à lancer des dispositifs premium tels que des compte-gouttes intelligents qui surveillent la fréquence des doses. Les tendances d'adoption laissent entrevoir un potentiel durable à la hausse pour le marché des larmes artificielles, à mesure que la couverture s'étend à travers l'Europe.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Rappels Récurrents dus à une Contamination Microbienne | -1.30% | Mondial, avec focus sur la fabrication aux États-Unis | Court terme (≤ 2 ans) |
| Pression sur les Marges due aux Marques de Distributeur Génériques | -0.90% | Mondial, plus aigu sur les marchés sensibles aux prix | Moyen terme (2-4 ans) |
| Durcissement Réglementaire sur les Conservateurs | -0.70% | Europe et Amérique du Nord principalement | Long terme (≥ 4 ans) |
| Dépendance Excessive des Patients Masquant une Sécheresse Oculaire Sévère | -0.50% | Marchés développés avec fort accès à la vente libre | Moyen terme (2-4 ans) |
| Analyse de la Chaîne d'Approvisionnement | -0.40% | Mondial, avec variations régionales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Rappels Récurrents dus à une Contamination Microbienne
Alcon, AvKare et d'autres ont rappelé des millions de flacons après des défaillances de stérilité présentant un risque d'infection. Les lettres d'avertissement de la FDA soulignent l'insuffisance des contrôles aseptiques, et les actions correctives engendrent des coûts en capital imprévus.[2] La confiance des consommateurs diminue après chaque rappel et ralentit la croissance de la catégorie jusqu'à ce que les signaux de qualité se stabilisent. Les détaillants réagissent en retirant les marques concernées des rayons, cédant la place à leurs concurrents. Ces épisodes pèsent sur le marché des larmes artificielles jusqu'à ce que les améliorations de fabrication restaurent pleinement la confiance.
Pression sur les Marges due aux Marques de Distributeur Génériques
Les enseignes à marque de distributeur ont réduit les prix médians des génériques de 20 % tandis que les gammes de marque ont augmenté leurs tarifs de 44 % pour compenser l'inflation des intrants.[3] Les écarts de prix se sont élargis au-delà de la disposition à payer des clients fidèles, transférant des parts de marché vers les marques de distributeur. Les innovateurs se tournent désormais vers les multi-doses sans conservateurs et les emballages innovants, où les imitateurs se heurtent à des barrières à l'entrée plus élevées. Pourtant, la pression sur les prix réduit la marge brute et limite les investissements dans le pipeline, freinant la vitesse d'innovation sur le marché des larmes artificielles pour les formulations de base.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Solutions Maintiennent leur Dominance Malgré l'Innovation des GelsLes solutions détiennent 46,1 % de la part du marché des larmes artificielles et restent l'option de première intention pour la lubrification quotidienne. Leur familiarité, leur faible viscosité et leur large compatibilité avec les dispositifs de dosage maintiennent un taux d'adoption élevé. Les gels progressent à un CAGR de 10,7 % car ils persistent plus longtemps sur la cornée et procurent un soulagement nocturne. Les fabricants explorent des matrices de gel thermoréactives qui se liquéfient lors de l'instillation, puis se solidifient à mesure que la chaleur corporelle augmente. Les pommades répondent aux besoins de soins nocturnes, tandis que les émulsions reconstituent la couche lipidique, typiquement altérée dans les cas de dysfonctionnement des glandes de Meibomius. Les liposomes de curcumine et les hydrogels à super-lubrification à l'étude pourraient produire des solutions de nouvelle génération imitant l'osmolarité naturelle des larmes.
La catégorie voit également émerger une R&D de formulations intelligentes conçues pour libérer l'humidité de manière prolongée et réduire la fréquence des doses. Les fabricants intègrent des composés bloquant les UV et des antioxydants pour lutter contre le stress oxydatif lié à la lumière bleue. Des campagnes éducatives aident les consommateurs à adapter la viscosité à la sévérité des symptômes, favorisant la montée en gamme des gouttes standard vers les gels premium. En conséquence, le mix produit évolue vers des conditionnements à plus haute valeur ajoutée, augmentant le chiffre d'affaires par patient et améliorant les perspectives de taille du marché des larmes artificielles pour ce segment.

Par Formulation :
La Dominance des Produits Sans Conservateurs s'AccélèreLes gammes sans conservateur ont capté 54,7 % de la part du marché des larmes artificielles en 2026 sur la base des préférences cliniques et progresseront à un CAGR de 10,4 % jusqu'en 2032. Les flacons multidoses stériles se heurtaient autrefois à des obstacles de coût et de complexité, mais de nouvelles membranes filtrantes permettent désormais jusqu'à 60 jours d'utilisation sans ingress microbien. Les régulateurs européens positionnent activement les produits non conservés comme la norme de soins, et les recommandations américaines reflètent de plus en plus cette position. Les variantes conservées persistent dans les sachets à usage unique et les marchés axés sur le prix, mais plafonnent à mesure que la sensibilisation aux dommages causés par le chlorure de benzalkonium se répand.
L'emballage évolue également. Le flacon Dimple de Santen utilise du plastique issu de la biomasse pour réduire l'empreinte carbone, tandis qu'une valve maintient le liquide stérile. Les marques testent du polypropylène recyclé et des plateaux en papier compostable qui respectent les réglementations environnementales sans compromettre les propriétés barrières. Le résultat net est une proposition de valeur plus nette : réduction de l'irritation, moindre risque d'infection et contenants plus écologiques, des facteurs qui renforcent ensemble l'expansion du marché des larmes artificielles portée par la technologie sans conservateur.
Par Type de Contenant :
Les Unidoses en Forte Progression Malgré la Commodité des Multi-DosesLes formats multidoses conserveront une part de 52,3 % en 2026, car ils minimisent le coût par dose et s'adaptent aux habitudes de dosage actuelles. Les unidoses, en revanche, enregistreront un CAGR de 11,1 % jusqu'en 2032, car elles éliminent la contamination croisée et simplifient la mesure des doses après une intervention chirurgicale. Les cliniciens les recommandent pour les patients immunodéprimés et les enfants. Les préoccupations liées aux déchets stimulent des programmes de recyclage en Amérique du Nord et des initiatives industrielles qui collectent les flacons en polypropylène vides. Des flacons en acide polylactique biodégradable sont en cours d'essais pilotes et pourraient réduire les déchets mis en décharge de 40 % dans les cinq prochaines années.
L'emballage connecté émerge. Des bouchons équipés de capteurs enregistrent chaque pression et envoient des rappels aux applications mobiles, augmentant les taux d'observance jusqu'à 30 % dans des cohortes pilotes. Les utilisateurs plus âgés bénéficient de larges zones de pression et de bouchons à code couleur distinguant les produits de jour et de nuit. L'innovation en matière de contenant répond ainsi à la fois aux enjeux de sécurité et d'expérience utilisateur, améliorant la fidélisation des patients et la valeur à vie au sein du marché des larmes artificielles.
Par Application :
La Dominance du Syndrome de l'Œil Sec Face au Défi des Lentilles de ContactLe syndrome de l'œil sec représente 62,9 % de la taille du marché des larmes artificielles, une part portée par la forte prévalence de la maladie et le dosage chronique. Les gouttes d'hydratation pour lentilles de contact affichent une dynamique plus forte avec un CAGR de 12,1 %, le nombre de porteurs de lentilles dans le monde dépassant 150 millions. Les formulations intègrent désormais des agents qui préviennent le dépôt de protéines sur les surfaces en hydrogel de silicone, réduisant les épisodes de vision floue. La lubrification post-opératoire se maintient avec le volume des interventions et bénéficie de l'adoption des unidoses qui soutiennent les protocoles de stérilité dans les centres chirurgicaux ambulatoires.
La recherche sur les protéoformes de lacritine laisse entrevoir que de futures gouttes pourraient restaurer des protéines lacrymales spécifiques plutôt que d'apporter une hydratation générique. Les applications vétérinaires et pédiatriques gagnent en attention ; les régulateurs ont signalé des rappels affectant à la fois les gammes humaines et animales, soulignant les liens de la chaîne d'approvisionnement inter-espèces. La diversification des applications répartit donc les risques et maintient la dynamique d'innovation sur l'ensemble du marché des larmes artificielles.
Par Canal de Distribution :
Les Pharmacies en Ligne Perturbent le Commerce de Détail TraditionnelLes pharmacies de détail assurent encore 43,7 % des ventes de 2026, car les conseils des pharmaciens aident les nouveaux acheteurs à s'orienter parmi les viscosités, les conservateurs et les techniques d'application. Les pharmacies en ligne affichent un CAGR de 12,3 %, portées par la livraison à domicile, le renouvellement automatique et les consultations de télé-ophtalmologie. Les boîtes d'abonnement réduisent les taux d'abandon chez les patients souffrant d'œil sec chronique en expédiant des approvisionnements de deux mois deux semaines avant épuisement. Les grandes chaînes répondent par le click-and-collect, alliant la commodité numérique au conseil en magasin.
La réglementation s'adapte : plusieurs États américains autorisent désormais les pharmacies en ligne à associer des larmes artificielles en vente libre à des consultations vidéo avec des optométristes agréés. La transparence des prix érode les marges des points de vente physiques, les poussant à sélectionner des marques de niche premium. L'exécution omnicanale devient donc essentielle pour défendre les parts et maintenir la croissance du marché des larmes artificielles sur l'ensemble des circuits.
Analyse Géographique
Marché des Larmes Artificielles en Amérique du Nord
L'Amérique du Nord détenait une part de chiffre d'affaires de 35,9 % en 2026, grâce à un revenu disponible plus élevé, une large couverture d'assurance et des approbations rapides de la FDA qui placent les nouveaux dispositifs en rayon en premier. Les États-Unis représentent l'essentiel de la demande, tandis que le Canada et le Mexique sont en retrait mais progressent modestement grâce à un meilleur accès aux soins oculaires. La FDA harmonisera les règles de qualité des dispositifs avec la norme ISO 13485 en février 2026, augmentant les coûts de conformité pour les technologies de compte-gouttes et facilitant les dépôts réglementaires mondiaux.
Marché des Larmes Artificielles en Asie-Pacifique
L'Asie-Pacifique connaît la croissance la plus rapide avec un CAGR de 10,9 % jusqu'en 2032, l'urbanisation augmentant l'exposition aux écrans et les campagnes de sensibilisation mettant en avant la santé oculaire. La Chine connaît une forte adoption du commerce en ligne, et les producteurs locaux s'alignent sur les règles actualisées de la National Medical Products Administration qui accélèrent les procédures d'autorisation. La société vieillissante du Japon valorise les gouttes sans conservateur haut de gamme ; la réallocation des capitaux de Santen vers les actifs asiatiques illustre l'attrait de la demande régionale. L'Inde accroît ses volumes grâce aux génériques à bas coût, bien que l'adoption des produits premium s'accélère dans les hôpitaux urbains. La Corée du Sud et l'Australie reproduisent les schémas américains avec une forte assurance privée et une adoption précoce des technologies.
Marché des Larmes Artificielles en Europe
L'Europe présente une croissance stable à un chiffre moyen dans un contexte de politique environnementale stricte qui favorise les emballages recyclables et interdit certains conservateurs. L'Allemagne et le Royaume-Uni sont en tête des partenariats avec la recherche clinique, tandis que les marchés du sud adoptent les nouveaux génériques plus lentement en raison des contrôles des prix. Les services de pharmacie en ligne transfrontaliers gagnent du terrain dans le cadre de la loi européenne sur les services numériques, élargissant la portée des marques de niche. Ces tendances régionales se combinent pour diversifier les sources de revenus et protéger le marché des larmes artificielles contre les chocs géographiques singuliers.
Paysage Concurrentiel
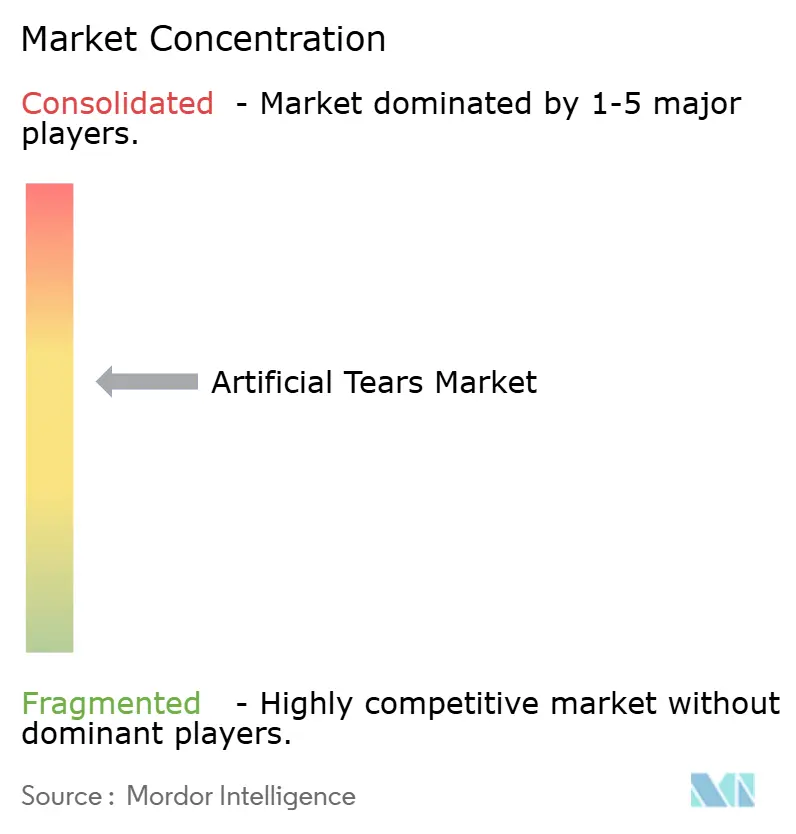
Le marché des larmes artificielles présente une fragmentation modérée : les cinq premières entreprises contrôlent une part significative des ventes, laissant de la place aux génériques et aux entrants spécialisés. AbbVie, Alcon et Bausch + Lomb s'appuient sur la notoriété de leur marque, des forces de vente mondiales et une fabrication à grande échelle. En 2024, Bausch + Lomb a acquis les gouttes oculaires Blink auprès de Johnson & Johnson pour 106,5 millions USD, ajoutant un nom reconnu à sa gamme dédiée à l'œil sec. Alcon a élargi ses capacités de chirurgie de la cataracte au laser avec son acquisition de LENSAR pour 356 millions USD, créant un portefeuille péri-opératoire plus large qui favorise la vente croisée de lubrifiants.
L'innovation se concentre sur la technologie sans conservateur, les outils innovants d'observance et les ingrédients biomimétiques. Des entreprises de biotechnologie plus petites poursuivent des inserts oculaires à libération prolongée qui pourraient réduire le dosage quotidien à des intervalles hebdomadaires. Des collaborateurs en santé numérique proposent des chatbots d'intelligence artificielle pour le triage des symptômes et le réapprovisionnement automatisé, améliorant la fidélité des patients à moindre coût. L'investissement dans la gestion de la qualité s'intensifie après les rappels ; les entreprises modernisent les isolateurs, les lignes de remplissage stérile et les systèmes de test microbiologique rapide pour satisfaire le contrôle de la FDA.
La stratégie concurrentielle cible également la durabilité. Les fabricants testent des flacons en polyéthylène haute densité recyclable et compensent les émissions de transport pour séduire les acheteurs soucieux de l'environnement. Les distributeurs à marque de distributeur se développent rapidement en exploitant de solides réseaux de fournisseurs et un positionnement agressif en rayon, comprimant les marges des marques. À mesure que la consolidation se poursuit, les avantages d'échelle en matière d'approvisionnement et de conformité favorisent les acteurs de grande taille, tandis que les innovateurs de niche survivent en répondant à des besoins non satisfaits tels que les gouttes de confort pédiatriques. Cet équilibre des forces maintient le marché des larmes artificielles dynamique et axé sur l'innovation.
Leaders du Secteur des Larmes Artificielles
-
AbbVie
-
Alcon
-
Bausch & Lomb
-
Johnson & Johnson Vision
-
Santen Pharmaceutical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Larmes Artificielles
- Abbvie
- Alcon
- Bausch Health
- Johnson & Johnson
- Santen Pharmaceutical
- Sun Pharma (Alchem Labs)
- Rohto Pharmaceutical
- Similasan AG
- URSAPHARM Arzneimittel GmbH
- Akorn
- Altaire Pharmaceuticals
- Ocusoft
- I-MED Pharma
- Scope Ophthalmics
- Reckitt Benckiser (Optrex)
- Oyster Point Pharma
- Novartis
- Bayer
- Thea Pharma
- Novaliq
Recent Industry Developments in Marché des Larmes Artificielles
- Juin 2025 : Johnson & Johnson a lancé le cristallin intraoculaire TECNIS Odyssey en Europe, au Moyen-Orient et au Canada, atteignant 93 % d'indépendance aux lunettes parmi les bénéficiaires.
- Mars 2025 : La FDA a retiré 12 approbations de produits ophtalmiques génériques après que les fabricants ont cessé leur commercialisation, dont les gouttes de prednisolone de Bausch & Lomb.
- Février 2025 : Merck a acquis EyeBio pour 1,3 milliard USD afin d'élargir la recherche sur les maladies rétiniennes.
- Novembre 2025 : Bausch + Lomb a finalisé l'acquisition de Blink et a racheté InflammX Therapeutics pour 106,5 millions USD.
Périmètre du Rapport Mondial sur le Marché des Larmes Artificielles
Aperçu de la segmentation
| Solutions |
| Gels |
| Pommades |
| Émulsions |
| Autres Types |
| Avec Conservateurs |
| Sans Conservateurs |
| Flacons Multi-Doses |
| Unidoses |
| Autres |
| Syndrome de l'Œil Sec |
| Allergies |
| Lubrification Post-Opératoire |
| Hydratation pour Lentilles de Contact |
| Autres |
| Pharmacies Hospitalières |
| Pharmacies de Détail et Parapharmacies |
| Pharmacies en Ligne |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | Arabie Saoudite | |
| Par Type de Produit | Solutions | ||
| Gels | |||
| Pommades | |||
| Émulsions | |||
| Autres Types | |||
| Par Formulation | Avec Conservateurs | ||
| Sans Conservateurs | |||
| Par Type de Contenant | Flacons Multi-Doses | ||
| Unidoses | |||
| Autres | |||
| Par Application | Syndrome de l'Œil Sec | ||
| Allergies | |||
| Lubrification Post-Opératoire | |||
| Hydratation pour Lentilles de Contact | |||
| Autres | |||
| Par Canal de Distribution | Pharmacies Hospitalières | ||
| Pharmacies de Détail et Parapharmacies | |||
| Pharmacies en Ligne | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | CCG | ||
| Afrique du Sud | |||
| Reste du Moyen-Orient et de l'Afrique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | Arabie Saoudite | ||
Questions Clés Traitées dans le Rapport
Quelle est la taille actuelle du marché des larmes artificielles ?
La taille du marché des larmes artificielles a atteint 3,22 milliards USD en 2027 et devrait progresser jusqu'à 5,01 milliards USD d'ici 2032.
Quelle formulation domine le marché des larmes artificielles ?
Les formulations sans conservateur détenaient une part de marché de 54,7 % en 2026 et continuent de croître le plus rapidement en raison d'une moindre irritation oculaire.
Pourquoi les unidoses gagnent-elles en popularité ?
Elles éliminent le risque de contamination, répondent aux normes de stérilité post-chirurgicale et se développent à un CAGR de 11,1 % jusqu'en 2032.
Quelle région présente le plus fort potentiel de croissance ?
L'Asie-Pacifique est en tête de la croissance avec un CAGR de 10,9 %, l'augmentation du temps passé devant les écrans et l'amélioration de l'accès aux soins de santé stimulant la demande.
Quelles tendances technologiques façonneront les produits futurs ?
Les compte-gouttes intelligents qui suivent le dosage et les formulations biomimétiques du film lacrymal qui imitent les larmes naturelles sont prêts à différencier les offres de nouvelle génération.
Quelles tendances technologiques façonneront les produits futurs ?
Les compte-gouttes intelligents qui suivent le dosage et les formulations biomimétiques du film lacrymal qui imitent les larmes naturelles sont prêts à différencier les offres de nouvelle génération.