
Taille et part du marché de l'amidon de maïs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 30.12 Milliards de dollars |
| Taille du Marché (2031) | 40.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.97 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'amidon de maïs par Mordor Intelligence
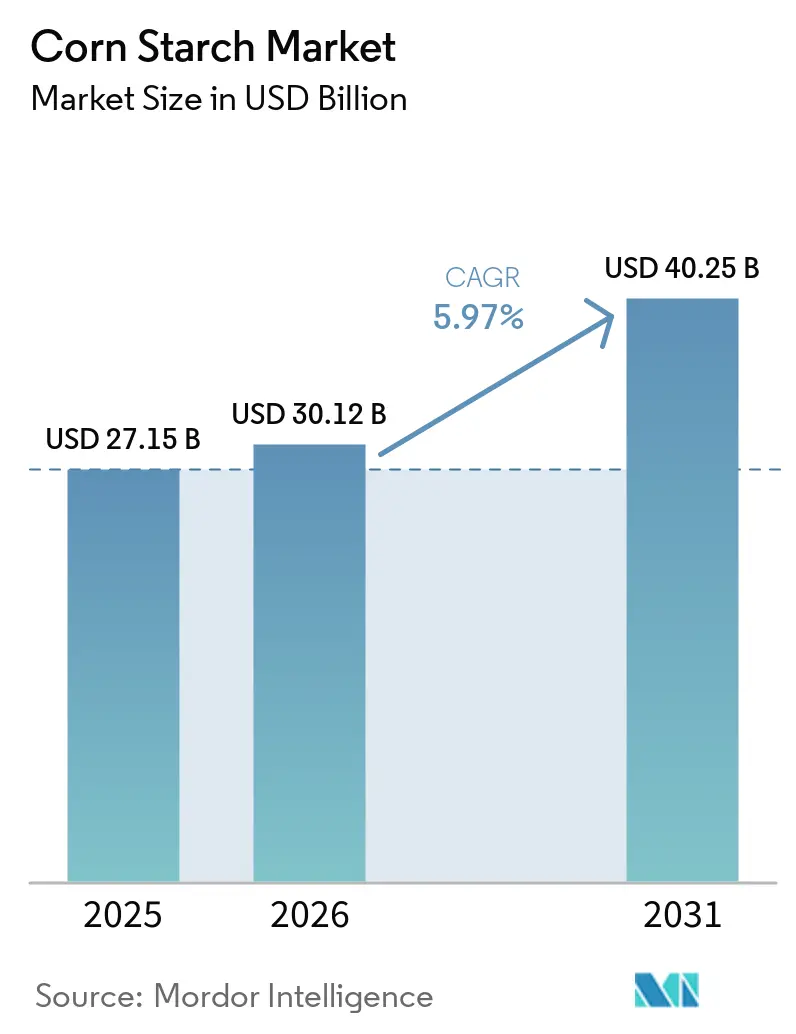
La taille du marché de l'amidon de maïs est évaluée à 30,12 milliards USD en 2026, en progression par rapport à la valeur de 2025 de 27,15 milliards USD, et devrait atteindre 40,25 milliards USD d'ici 2031, progressant à un CAGR de 5,97 %. La montée en puissance des exigences d'étiquetage propre, une préférence croissante pour les matières premières industrielles biosourcées et le soutien réglementaire aux excipients naturels reconfigurent les décisions d'approvisionnement dans les chaînes de valeur de l'alimentation, de la pharmacie et du papier. La consommation nord-américaine reste ancrée par des actifs de broyage humide matures, mais l'Asie-Pacifique accroît ses capacités pour capter la demande des producteurs d'aliments emballés et de médicaments génériques. L'activité en matière de brevets liée à la modification enzymatique de l'amidon, en hausse de 22 % d'une année sur l'autre en 2025, signale un pivot de la production de tonnage de commodité vers la spécialisation fonctionnelle. Par ailleurs, les règles d'approvisionnement fédérales qui favorisent les ingrédients à teneur en carbone renouvelable consolident la position de l'amidon de maïs en tant qu'intrant par défaut dans les adhésifs, les revêtements et les films biodégradables. Les opportunités d'expansion des marges se concentrent sur les grades non-OGM et doublement certifiés, où les clients continuent d'absorber des primes de 15 à 25 % pour la garantie de la chaîne d'approvisionnement et le positionnement en étiquetage propre.
Principaux enseignements du rapport
- Par type, l'amidon natif a capté 57,21 % de la valeur en 2025, tandis que les grades modifiés devraient se développer à un CAGR de 7,48 % jusqu'en 2031.
- Par forme, la poudre représentait 83,28 % du volume en 2025 ; l'amidon liquide progresse à un CAGR de 6,89 % jusqu'en 2031.
- Par application, l'alimentation et les boissons étaient en tête avec 51,28 % du chiffre d'affaires en 2025, tandis que les produits pharmaceutiques devraient croître à un CAGR de 7,45 % durant 2026-2031.
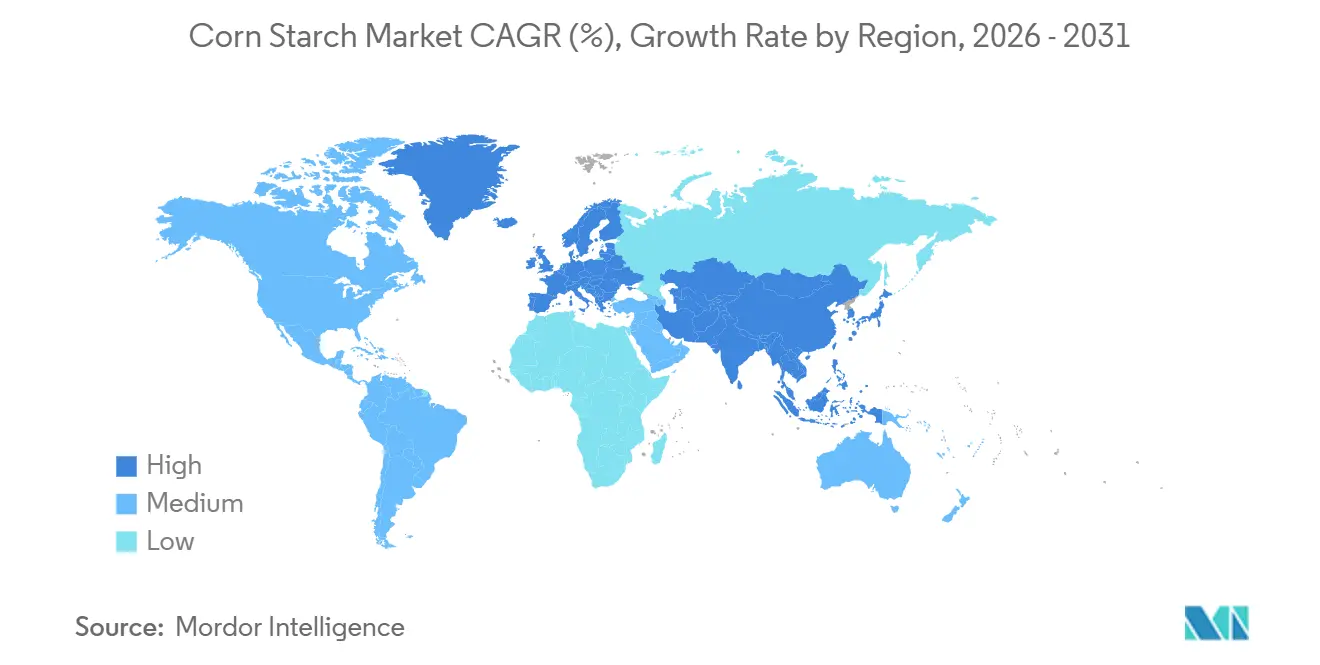
- Par zone géographique, l'Amérique du Nord représentait 35,46 % du chiffre d'affaires 2025, tandis que l'Asie-Pacifique devrait enregistrer un CAGR de 7,89 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La demande croissante de produits à étiquetage propre stimule la demande d'amidon de maïs natif | +1.2% | Mondial, porté par l'Amérique du Nord et l'Europe occidentale | Moyen terme (2 à 4 ans) |
| Forte demande de liants sans gluten et sans allergènes dans les aliments transformés | +0.9% | Amérique du Nord, Europe, Australie | Court terme (≤ 2 ans) |
| Le virage du secteur pharmaceutique vers les excipients naturels stimule l'adoption de l'amidon de maïs | +1.5% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| L'utilisation de l'amidon de maïs modifié comme substitut de matière grasse gagne en popularité dans les produits à faible teneur calorique | +0.8% | Amérique du Nord, Europe occidentale | Moyen terme (2 à 4 ans) |
| L'impulsion gouvernementale en faveur des matières premières industrielles d'origine biologique encourage l'utilisation de l'amidon de maïs | +1.1% | Mondial, plus fort aux États-Unis, dans l'Union européenne et en Chine | Long terme (≥ 4 ans) |
| La collation axée sur la santé stimule l'adoption de l'amidon de maïs comme ingrédient | +0.7% | Mondial, centres urbains en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La demande croissante de produits à étiquetage propre stimule l'adoption de l'amidon de maïs natif
Les marques exploitent de plus en plus l'amidon de maïs natif comme atout stratégique en raison de la préférence croissante des consommateurs pour des listes d'ingrédients reconnaissables. Une enquête de 2025 menée par le Conseil international d'information sur les aliments a révélé que 68 % des acheteurs américains évitent activement les produits contenant des additifs aux sonorités chimiques, contre 54 % en 2022. L'amidon de maïs natif, simplement étiqueté amidon de maïs
, répond à cette demande sans compromettre la texture dans les sauces, les soupes et les produits laitiers. De plus, les orientations publiées début 2024 par l'Autorité européenne de sécurité des aliments (EFSA) ont réaffirmé que les amidons natifs ne nécessitent pas de désignation par un numéro E[1]. Cela offre aux formulateurs un avantage en matière de conformité sur les marchés où l'absence de numéros E influence les décisions d'achat, comme le souligne le Journal de l'EFSA. Cependant, l'amidon natif se comporte mal dans des conditions de cisaillement élevé ou de congélation-décongélation. Par conséquent, les marques lançant des produits stables à température ambiante ou surgelés continuent de s'appuyer sur des grades modifiés. Cela a créé un schéma de demande bifurqué qui profite aux fournisseurs disposant de capacités de production doubles. L'appel aux résultats du troisième trimestre 2025 d'Ingredion a souligné cette tendance, faisant état d'une croissance de 11 % d'une année sur l'autre des volumes d'amidon natif à étiquetage propre en Amérique du Nord, contre une augmentation de 4 % des volumes d'amidon modifié, mettant en évidence le changement porté par les consommateurs.
Le virage du secteur pharmaceutique vers les excipients naturels accélère l'adoption de l'amidon de maïs
Les changements réglementaires poussent les fabricants de médicaments génériques à remplacer les liants synthétiques par de l'amidon de maïs de grade pharmacopéial. En juin 2024, la FDA américaine a mis à jour sa base de données sur les ingrédients inactifs, identifiant 23 désintégrants synthétiques pour un suivi post-commercialisation renforcé. Pendant ce temps, l'amidon de maïs, un composant de confiance dans les formes pharmaceutiques solides orales depuis plus de 70 ans, reste non affecté par les nouvelles restrictions. En mars 2025, l'Organisation centrale de contrôle des normes pharmaceutiques de l'Inde a introduit un projet de directive exigeant que les fabricants nationaux de comprimés s'approvisionnent en au moins 30 % d'excipients d'origine végétale ou minérale d'ici 2028, favorisant les fournisseurs d'amidon de maïs certifiés ISO 9001 et Bonnes pratiques de fabrication. De même, en août 2025, l'Administration nationale des produits médicaux de Chine a imposé que les nouvelles demandes de génériques justifient l'utilisation d'excipients synthétiques par rapport aux alternatives naturelles. Ce changement réglementaire a créé une augmentation structurelle de la demande : la division amidon pharmaceutique de Roquette a enregistré une croissance de 19 % de son chiffre d'affaires au cours de l'exercice 2025, portée par les fabricants de génériques asiatiques qui passent de la polyvinylpyrrolidone à l'amidon de maïs prégélatinisé.
L'utilisation de l'amidon de maïs modifié comme substitut de matière grasse gagne du terrain dans les formulations à faible teneur calorique
Les gouvernements s'attaquent à la hausse des coûts de santé liés à l'obésité en encourageant la reformulation des produits alimentaires. Les amidons modifiés qui reproduisent la texture des matières grasses gagnent du terrain dans les produits laitiers, les produits de boulangerie et les vinaigrettes à teneur réduite en calories. Les directives diététiques 2024-2030 du Département américain de la santé et des services sociaux recommandent de limiter les graisses saturées à 10 % de l'apport calorique journalier. En réponse, les fabricants alimentaires substituent 20 à 40 % du beurre ou de la crème par de l'amidon de maïs cireux modifié par voie enzymatique, qui offre une texture crémeuse avec seulement un neuvième de la densité calorique. Tate & Lyle a lancé son substitut de matière grasse à étiquetage propre, CLARIA, fin 2023. En 2025, CLARIA a généré 47 millions USD de ventes, les applications yaourt et crème glacée représentant 62 % de son volume, selon le rapport annuel de la société. En mai 2025, la Commission européenne a mis à jour sa stratégie De la ferme à la table, visant une réduction de 15 % de la consommation moyenne par habitant de graisses saturées d'ici 2030. Cette mise à jour souligne la demande réglementaire croissante d'ingrédients mimétiques des matières grasses dans les 27 États membres de l'UE. De plus, les substituts de matières grasses offrent l'avantage de prolonger la durée de conservation en réduisant l'oxydation des lipides. Cela permet aux marques de réduire l'utilisation de conservateurs tout en renforçant leur positionnement en étiquetage propre. Ces avantages combinés soutiennent une prime de prix de 20 à 30 % par rapport aux amidons modifiés conventionnels.
L'impulsion gouvernementale en faveur des matières premières industrielles d'origine biologique renforce la demande d'amidon de maïs
Les cadres politiques aux États-Unis, dans l'Union européenne et en Chine intègrent de plus en plus des mandats de contenu biosourcé dans les marchés publics et les subventions industrielles. Cette évolution positionne l'amidon de maïs comme matière première privilégiée pour des produits tels que les adhésifs, les revêtements et les plastiques biodégradables. Le programme BioPreferred du Département américain de l'agriculture, réautorisé dans le Farm Bill de 2024 avec une augmentation budgétaire de 40 %, exige désormais que les agences fédérales donnent la priorité à l'achat de produits contenant au moins 25 % de carbone biosourcé. L'amidon de maïs, étant dérivé à 100 % de plantes, est automatiquement éligible à ce mandat. De même, le Plan d'action pour l'économie circulaire de l'Union européenne, révisé en février 2025, a introduit une exigence contraignante pour les États membres de s'approvisionner en 20 % de polymères et liants industriels à partir de matières premières renouvelables d'ici 2030, avec des pénalités financières en cas de non-conformité. En Chine, le Ministère de l'industrie et des technologies de l'information, en juillet 2025, a classé les adhésifs d'ondulation à base d'amidon de maïs comme matériau vert prioritaire
, permettant aux papeteries qui passent des résines synthétiques d'accéder à des prêts à faible taux d'intérêt et à des remises fiscales. Reflétant cette tendance, le rapport de durabilité 2025 de Cargill a révélé une augmentation de 27 % d'une année sur l'autre des ventes d'amidon bio-industriel. Les adhésifs d'ondulation et les résines pour films biodégradables ont contribué à parts égales à cette croissance, et Cargill s'attend à ce que la demande portée par les politiques soutienne une croissance à deux chiffres jusqu'en 2028.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La fluctuation des prix du maïs impacte la dynamique du marché | -0.6% | Mondial, aigu en Amérique du Nord et en Amérique du Sud | Court terme (≤ 2 ans) |
| Défis liés au stockage et à la fonctionnalité de l'amidon natif | -0.3% | Régions tropicales et subtropicales (Asie-Pacifique, Moyen-Orient et Afrique) | Moyen terme (2 à 4 ans) |
| Restrictions réglementaires sur les ingrédients à base de maïs OGM | -0.5% | UE, Chine, parties de l'Amérique latine | Long terme (≥ 4 ans) |
| Le traitement complexe de l'amidon modifié augmente les coûts de fabrication | -0.4% | Mondial, plus aigu dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La fluctuation des prix du maïs injecte une volatilité des marges tout au long de la chaîne de valeur
Au cours des neuf premiers mois de 2025, les contrats à terme sur le maïs au Chicago Mercantile Exchange ont oscillé entre 4,12 USD et 4,70 USD le boisseau. Cette volatilité des prix a été alimentée par des perturbations météorologiques dans la ceinture maïsicole des États-Unis et par une demande d'exportation fluctuante de la Chine. La variation de prix de 14 % a comprimé les marges des producteurs d'amidon, dont les contrats clients fixent généralement les prix de vente pour six à douze mois. Le rapport des estimations mondiales de l'offre et de la demande agricoles d'octobre 2025 du Département américain de l'agriculture a projeté une baisse de 3,2 % des stocks mondiaux de maïs en fin de campagne pour l'année commerciale 2025-2026[2]. Cette baisse a été attribuée à des rendements inférieurs à la tendance en Argentine et au Brésil, qui représentent ensemble 22 % du commerce mondial du maïs. Les petits producteurs d'amidon sans programmes de couverture ni contrats céréaliers à long terme sont soumis à une pression significative. Selon les modèles de coûts industriels, une augmentation de 10 % des coûts du maïs entraîne une réduction de 6 à 7 % des marges brutes. Cela s'explique par le fait que la transformation de l'amidon apporte une valeur ajoutée limitée et que les coûts énergétiques sont largement fixes. Les grandes entreprises comme Archer Daniels Midland et Cargill atténuent ces risques grâce à l'intégration verticale. Par exemple, le rapport annuel 2025 d'ADM indique que 68 % du maïs qu'elle transforme pour l'amidon provient d'élévateurs appartenant à la société ou de contrats pluriannuels avec des agriculteurs, la protégeant des pics de prix sur le marché au comptant. Une autre stratégie qui gagne en popularité est la co-implantation d'usines d'amidon avec des installations d'éthanol. Cette configuration permet aux producteurs de vendre l'huile de maïs et les drêches de distillerie comme coproduits, réduisant ainsi le coût net de production de l'amidon de 8 à 12 %.
Les restrictions réglementaires sur le maïs OGM resserrent les chaînes d'approvisionnement et augmentent les coûts
Dans le cadre du régime strict d'étiquetage des OGM de l'Union européenne, défini dans le Règlement (CE) n° 1829/2003 et appliqué par des contrôles aléatoires aux ports d'entrée, les importateurs d'amidon sont tenus de certifier que tout produit contenant plus de 0,9 % de matière OGM est étiqueté. Cependant, la plupart des marques alimentaires européennes rejettent les ingrédients étiquetés, poussant les fournisseurs à s'approvisionner en maïs non-OGM avec une prime de 15 à 25 %. La norme révisée GB 2763 de la Chine, qui entrera en vigueur en janvier 2025, abaisse significativement les seuils de résidus de maïs OGM autorisés dans l'amidon de qualité alimentaire, de 5 % à 0,5 %. Cette réglementation plus stricte oblige les importateurs chinois à sécuriser des expéditions à identité préservée avec certification tierce, augmentant les coûts à l'arrivée de 18 à 22 USD par tonne métrique. En avril 2025, l'Autorité indienne de sécurité et de normes alimentaires a proposé une divulgation obligatoire des OGM pour tous les amidons utilisés dans les aliments emballés via un document de consultation. Malgré cette croissance, le maïs non-OGM ne représente encore que 2,3 % des plantations totales de maïs aux États-Unis, créant un déséquilibre persistant entre l'offre et la demande qui maintient les primes non-OGM à un niveau élevé. Les producteurs qui investissent dans une manutention dédiée non-OGM - tels que des silos séparés, des protocoles de nettoyage rigoureux et une documentation détaillée de la chaîne de traçabilité - peuvent capter ces primes. Cependant, l'investissement en capital requis, allant de 3 à 5 millions USD pour un moulin humide de taille moyenne, décourage les opérateurs plus petits et consolide la capacité non-OGM parmi les acteurs de premier plan.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
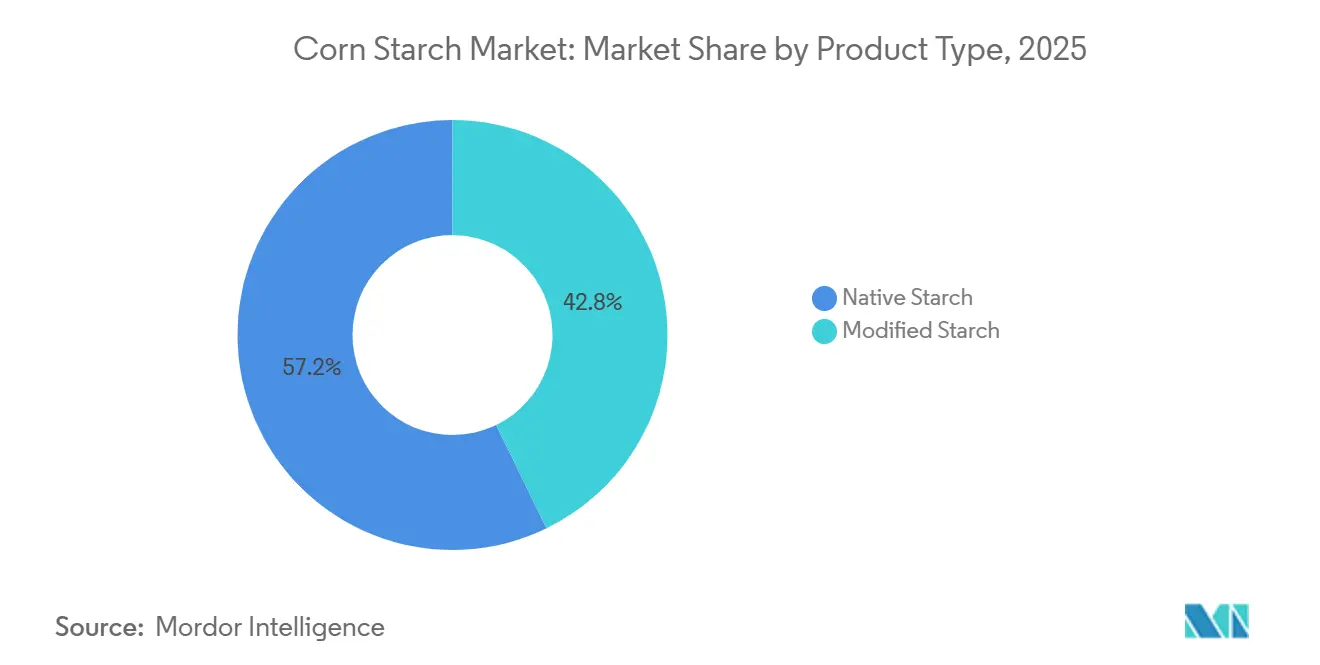
l'amidon modifié gagne du terrain grâce à sa polyvalence fonctionnelleEn 2025, l'amidon natif représentait 57,21 % de la valeur du marché. Cependant, les grades modifiés devraient croître à un solide TCAC de 7,48 %, indiquant un changement de tendance du marché d'ici 2031. Cette croissance met en évidence une demande croissante de stabilité améliorée, qu'elle soit thermique, au cisaillement ou à la congélation-décongélation, dans les plats surgelés et les desserts prêts à consommer. Le marché de l'amidon de maïs modifié devrait se développer davantage, porté par les acheteurs pharmaceutiques qui privilégient les options prégélatinisées pouvant réduire le temps de compression jusqu'à 20 %. Les producteurs compensent les coûts de conversion plus élevés par des primes de prix allant de 20 % à 35 %. Ils tirent également parti des autorisations Codex élargies, qui, en 2024, ont ajouté 18 nouvelles catégories alimentaires.
Alors que les régions sensibles aux prix continuent de s'appuyer sur l'amidon natif pour les snacks ambiants et les garnitures de boulangerie, un changement significatif est évident. En 2025, le commerce de détail organisé en Inde a atteint une pénétration de 14 %, stimulant les circuits de produits surgelés et réfrigérés et créant des opportunités pour les offres modifiées. En Chine, les moulins par voie humide ont augmenté leur capacité acétylée de 22 % entre 2023 et 2025 pour répondre à la demande croissante des lignes de raviolis surgelés, qui ont connu une croissance de 16 % cette année-là. En conséquence, le marché de l'amidon de maïs devrait suivre une double trajectoire : l'amidon natif conservera son échelle, tandis que les grades modifiés stimuleront la croissance du chiffre d'affaires et des marges.
Par forme :
la poudre domine, mais l'amidon liquide progresse dans les modèles d'approvisionnement en flux tenduEn 2025, la poudre représentait 83,28 % des expéditions en raison de sa faible teneur en humidité, qui assure la stabilité en rayon et la compatibilité avec les mélanges secs, notamment dans les secteurs pharmaceutique et de la production de snacks. L'amidon liquide, fourni sous forme de suspension à 35–40 % de matières sèches, connaît un CAGR de 6,89 %. Cette croissance est attribuée aux papeteries et aux usines de boissons qui mettent en œuvre des systèmes d'alimentation en continu, lesquels non seulement éliminent l'exposition aux poussières, mais réduisent également le temps de préparation des lots de 30 à 40 minutes. Si la poudre maintiendra sa domination sur le marché de l'amidon de maïs, la demande croissante d'amidon liquide reflète les avancées en ingénierie des procédés pour les opérations à grande échelle.
Les contraintes d'infrastructure maintiennent la prédominance de la poudre sur les marchés fragmentés qui ne disposent pas d'installations de citernes en vrac. Par ailleurs, les restrictions relatives au nombre de micro-organismes prévues par le Règlement UE 2073/2005 imposent des solutions coûteuses de stockage à froid ou de conservation pour les formats liquides dans les aliments prêts à consommer, freinant l'adoption par les petits transformateurs. En Europe occidentale, les boulangeries adoptent de plus en plus des modèles d'approvisionnement hybrides, s'approvisionnant en poudre pour la pâte et en liquide pour les garnitures. Cette tendance met en évidence les décisions spécifiques aux applications qui permettent aux deux formes de coexister au sein du marché de l'amidon de maïs.
Par application :
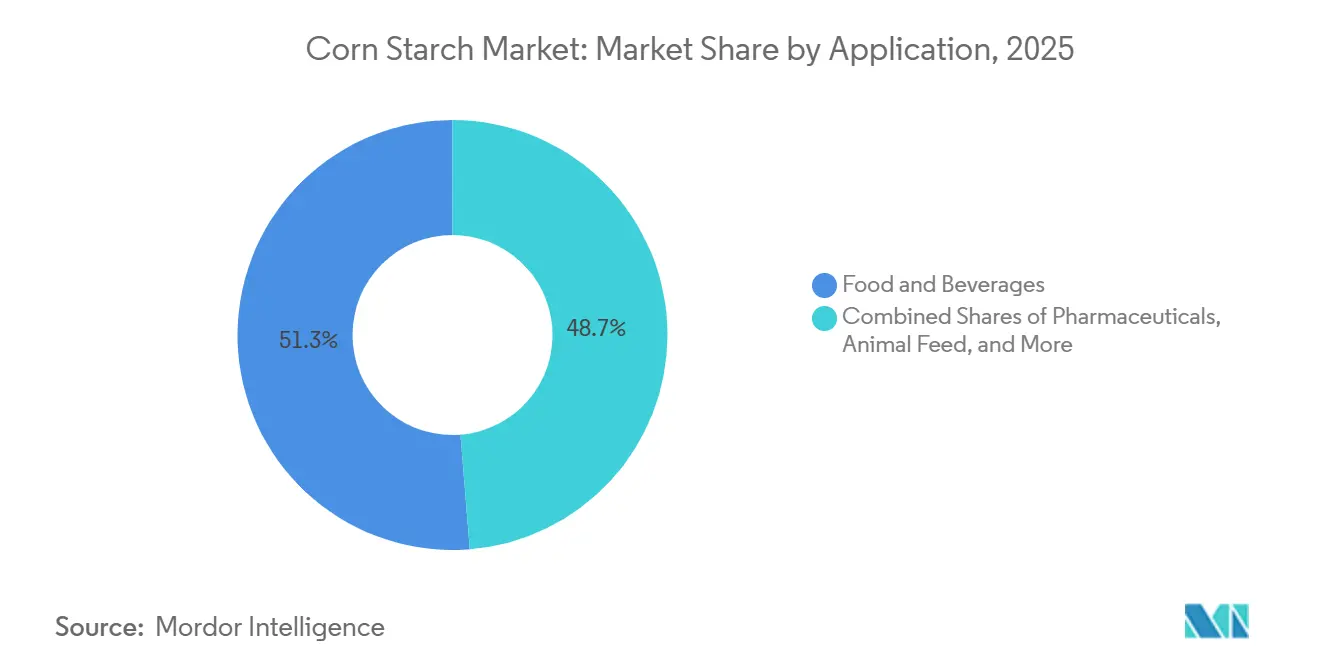
l'alimentation et les boissons en tête, les produits pharmaceutiques en forte hausse grâce à l'expansion des médicaments génériquesEn 2025, l'alimentation et les boissons représentaient 51,28 % de la demande, portées par des catégories telles que la boulangerie, les produits laitiers, la confiserie et les sauces qui dépendent de l'amidon de maïs pour l'épaississement, la gélification et la stabilisation. Le segment pharmaceutique du marché de l'amidon de maïs connaît la croissance la plus rapide, avec un CAGR de 7,45 %. Cette croissance est alimentée par le soutien réglementaire aux excipients naturels et par l'augmentation des capacités de production de comprimés en Inde, en Chine et au Brésil. Dans les soins personnels, la transition hors du talc a contribué à une hausse de 7,2 % de l'utilisation de l'amidon de maïs dans les shampoings secs et les poudres de fond de teint en 2025.
Le papier et le carton ondulé, qui représentent actuellement 12 % du volume, bénéficient de la croissance de l'emballage pour le commerce électronique et des dispositions relatives à la teneur en bio-matériaux de la norme ISO 15361, qui améliorent l'adhérence de l'amidon par rapport aux résines synthétiques. Cependant, les essais d'alimentation animale connaissent une croissance limitée car ils sont perçus comme une alternative glucidique à moindre coût, bien que les granulés pour l'aquaculture aient établi une niche stable. Les usines exploitent l'amidon doublement certifié conforme aux normes alimentaires et pharmaceutiques, leur permettant de gérer plus efficacement les fluctuations des commandes. ADM a indiqué que 23 % de la production de son usine de Clinton est désormais éligible aux marchés pharmaceutiques.
Note: Les parts de chaque segment individuel sont disponibles à l'achat du rapport
Analyse géographique
Marché de l'amidon de maïs en Amérique du Nord
En 2025, l'Amérique du Nord a contribué à hauteur de 35,46 % du chiffre d'affaires mondial de l'amidon de maïs, portée par son industrie de transformation alimentaire bien établie, ses solides chaînes d'approvisionnement en excipients pharmaceutiques et sa proximité avec le Midwest américain, la plus grande région productrice de maïs au monde. Selon le Service de recherche économique du Département américain de l'Agriculture en septembre 2025, la consommation intérieure d'amidon de maïs n'a augmenté que de 2,1 % d'une année sur l'autre, tandis que les exportations d'amidons modifiés de spécialité ont progressé de 9 %, soulignant une évolution vers des offres à plus haute valeur ajoutée. Le secteur canadien de la transformation alimentaire, soutenu par des accords commerciaux avec l'UE et l'Asie, stimule la demande d'amidon de qualité pharmaceutique. Pour répondre à cette demande, Ingredion a étendu son usine de Cardinal en Ontario, au Canada, à la mi-2025 avec un investissement de 28 millions CAD, ciblant à la fois les fabricants nationaux de comprimés et les marchés d'exportation. Par ailleurs, le marché mexicain de l'amidon de maïs croît à 6,7 %, porté par la délocalisation de proximité de la production alimentaire pour les États-Unis et par l'augmentation de la consommation intérieure de snacks. Les ventes au détail organisées au Mexique ont progressé de 11 % en 2025, selon l'Association mexicaine des chaînes de distribution (ANTAD Mexico).
Marché de l'amidon de maïs en Asie-Pacifique
Le fort CAGR de 7,89 % de l'Asie-Pacifique est principalement attribué à l'industrialisation rapide de la transformation alimentaire en Chine et en Inde, au soutien gouvernemental à la production locale d'excipients et à la demande croissante des classes moyennes pour les aliments de commodité. L'Association chinoise de l'industrie de l'amidon a indiqué que la production chinoise d'amidon de maïs a atteint 14,2 millions de tonnes métriques en 2025, soit une augmentation de 7 % par rapport à 2024, portée par des extensions de capacité dans les provinces du Shandong et du Jilin. En Inde, des acteurs nationaux comme HL Agro Products et Gujarat Ambuja Exports ont augmenté leur production, soutenus par le programme d'incitation lié à la production du gouvernement, qui prévoit une subvention en capital de 10 % pour les investissements dans des usines d'amidon dépassant 500 millions INR. Cela a entraîné une baisse de 16 % des importations d'amidon au cours de l'exercice 2025. Si le Japon et l'Australie sont des marchés plus modestes, ils progressent respectivement à 5,1 % et 6,3 %, avec des amidons à étiquetage propre et biologiques affichant des primes de 30 à 50 % par rapport aux grades conventionnels. L'Asie du Sud-Est, notamment l'Indonésie, la Thaïlande et le Vietnam, émerge comme un axe de croissance clé. La demande d'amidon dans la région a augmenté de 9,8 % en 2025, portée par l'augmentation de la production de nouilles instantanées, de snacks et de boissons prêtes à consommer, selon l'Association des transformateurs alimentaires de l'ASEAN[3].
Marché de l'amidon de maïs en EMEA et en Amérique du Sud
Le marché européen de l'amidon de maïs croît à un taux annuel de 6,1 %, influencé par des réglementations strictes sur les OGM, des objectifs de durabilité ambitieux et une industrie alimentaire mature qui privilégie l'innovation fonctionnelle à la croissance en volume. Le bilan annuel 2025 de l'Association européenne de l'industrie de l'amidon a révélé que la production d'amidon de l'UE a atteint 11,3 millions de tonnes métriques, l'amidon de maïs représentant 62 % du total. La part de l'amidon de maïs non-OGM est passée à 41 % en 2025, contre 34 % en 2023. L'Allemagne, la France et les Pays-Bas dominent la production, accueillant des installations de grands acteurs tels qu'AGRANA, Tereos et Avebe. Par ailleurs, des pays d'Europe de l'Est comme la Pologne, la Hongrie et la Roumanie attirent des investissements greenfield en raison de coûts de main-d'œuvre plus faibles et de leur proximité avec des champs de maïs non-OGM. En Amérique du Sud, un CAGR de 7,3 % est porté par le Brésil et l'Argentine. Ces pays, en tant que grands producteurs de maïs, développent leur capacité nationale de transformation de l'amidon afin de capter des marges à valeur ajoutée plutôt que d'exporter des céréales brutes. La production d'amidon au Brésil a progressé de 12 % en 2025, selon l'Association brésilienne de l'amidon. Enfin, si le Moyen-Orient et l'Afrique représentent la plus petite région avec un CAGR de 4,9 %, la croissance est perceptible dans des pays comme l'Égypte, l'Afrique du Sud et l'Arabie saoudite, où des initiatives de sécurité alimentaire menées par les gouvernements stimulent la production locale d'ingrédients.
Paysage réglementaire
La réglementation de l'amidon de maïs distingue généralement les qualités natives, traitées comme des ingrédients alimentaires conventionnels, des qualités modifiées, traitées comme des additifs alimentaires réglementés dans de nombreuses juridictions. Aux États-Unis, l'amidon de maïs non modifié est généralement reconnu comme sûr pour un usage alimentaire, tandis que l'amidon alimentaire modifié doit être conforme aux exigences de la FDA énoncées dans le 21 CFR 172.892, qui définit les traitements chimiques et enzymatiques autorisés ainsi que les conditions d'utilisation associées. La FDA fournit également des orientations sur les conventions de dénomination courante ou usuelle des amidons utilisés dans les aliments. Pour les expéditions transfrontalières, l'amidon de maïs est généralement classé sous le code SH 1108.12, et aux États-Unis, le code HTS 1108.12.00 est soumis à un taux de droit spécifique (des taux préférentiels étant disponibles dans le cadre de certains programmes commerciaux), ce qui fait de la classification tarifaire correcte et de la documentation une exigence opérationnelle pour les importateurs et distributeurs.
La Chine a introduit une mise à jour notable en matière de sécurité alimentaire avec la norme GB 31637-2025 (norme nationale de sécurité alimentaire pour l'amidon comestible), entrée en vigueur le 16 mars 2026, remplaçant la GB 31637-2016 et ajoutant une limite d'acide cyanhydrique (10 mg/kg). Sur le plan international, les programmes de conformité font souvent référence aux spécifications du Food Chemicals Codex (FCC) en matière de pureté et de qualité, ainsi qu'aux cadres du Codex Alimentarius, afin d'harmoniser les spécifications entre les marchés d'exportation et de réduire les reprises pour les clients multinationaux de l'agroalimentaire et de la pharmacie.
Analyse de la chaîne de valeur
La chaîne de valeur de l'amidon de maïs commence par la culture et l'agrégation du maïs (agriculteurs, silos et coopératives), puis se poursuit par la mouture humide, au cours de laquelle le maïs est trempé et fractionné en amidon et en co-produits tels que l'huile de maïs, les fibres et les protéines. La mouture humide est intensive en capital et en énergie, et le trempage constitue une étape majeure en termes de temps et d'énergie, de sorte que l'échelle, le taux d'utilisation des usines et l'accès à des services publics à faible coût déterminent l'économie de la transformation. Les grands transformateurs intégrés, notamment Cargill, Archer Daniels Midland (ADM), Ingredion, Tate & Lyle, Roquette et AGRANA, exploitent généralement des réseaux multi-usines pour gérer la disponibilité régionale du maïs, répondre aux exigences non-OGM ou à identité préservée, et servir la demande alimentaire, pharmaceutique et industrielle avec des spécifications constantes.
En aval, l'amidon est vendu à l'état natif ou davantage transformé en qualités fonctionnelles (modification physique, enzymatique ou chimique) et en dérivés adaptés à des applications spécifiques, notamment l'épaississement et la texture alimentaire, le liant et le désintégrant pour comprimés, les adhésifs pour papier et carton ondulé, et les liants industriels. La distribution comprend généralement l'approvisionnement direct des grands utilisateurs (papeteries, fabricants d'aliments emballés et acheteurs d'excipients pharmaceutiques) et des distributeurs d'ingrédients pour les comptes plus petits, où la documentation telle que les spécifications, la traçabilité, les déclarations d'allergènes et les dossiers de certification (y compris les systèmes de qualité non-OGM et pharmaceutiques) est souvent aussi déterminante que le prix. La création de valeur se concentre de plus en plus sur les qualités spécialisées et certifiées, tandis que la volatilité des prix du maïs et la nécessité d'une manutention dédiée, comme des silos séparés, des protocoles de nettoyage et des systèmes de chaîne de traçabilité, restent des goulots d'étranglement clés pour les petits producteurs.
Paysage concurrentiel
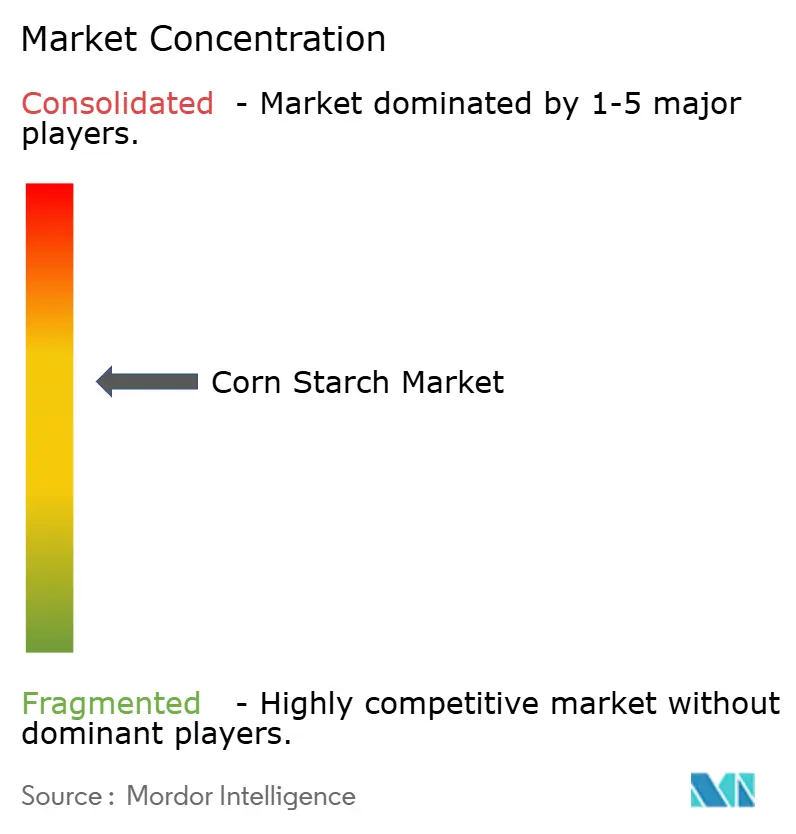
Les grandes multinationales établies et les acteurs régionaux dans des segments d'application spécialisés se partagent le marché mondial de l'amidon de maïs, qui présente une concentration modérée. Le marché est caractérisé par la présence d'entreprises bien établies avec une forte empreinte mondiale, aux côtés de petits acteurs régionaux répondant à des applications de niche. Les principaux acteurs du marché comprennent Cargill Incorporated, Archer Daniels Midland Company, Ingredion Incorporated, Tate & Lyle PLC et Roquette Frères.
Les entreprises se font concurrence par l'innovation dans les amidons de spécialité, en développant des produits à valeur ajoutée avec des fonctionnalités améliorées pour des applications spécifiques. Le segment à étiquetage propre est devenu un domaine de concentration, où les fabricants investissent dans des techniques de modification physique pour améliorer les performances tout en maintenant le statut d'ingrédient naturel. Les entreprises se différencient également par des initiatives de durabilité, en mettant en œuvre des pratiques d'approvisionnement responsable et des méthodes de production respectueuses de l'environnement pour répondre aux exigences réglementaires et aux préférences des consommateurs.
Les fabricants régionaux renforcent leurs positions en utilisant la connaissance du marché local et la flexibilité opérationnelle pour servir des marchés de niche, notamment dans les économies émergentes où la proximité des centres de demande offre des avantages logistiques. Les entreprises mettent en œuvre des stratégies d'intégration en amont pour contrôler la culture du maïs, garantissant la qualité et la stabilité de l'approvisionnement dans des marchés agricoles volatils. L'optimisation des processus et les technologies de contrôle de la qualité sont devenues essentielles pour maintenir la compétitivité des coûts dans ce marché sensible aux prix avec des marges bénéficiaires étroites.
Leaders de l'industrie de l'amidon de maïs
-
Cargill Incorporated
-
Archer Daniels Midland Company
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Freres
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'amidon de maïs Entreprises couvertes dans ce rapport
- Cargill Incorporated
- Archer Daniels Midland Company
- Ingredion Incorporated
- Tate & Lyle PLC
- Roquette Frères SA
- AGRANA Beteiligungs AG
- Südzucker AG
- Associated British Foods PLC
- Grain Processing Corporation
- Tereos Group
- Avebe UA
- Zhucheng Xingmao
- Global Bio-Chem Technology Group
- HL Agro Products Pvt. Ltd
- Gujarat Ambuja Exports Ltd
- Longlive Bio-Technology
- DFE Pharma
- Egyptian Corn Starch Company
- Angel Starch and Food Pvt. Ltd
- Emsland-Stärke GmbH
Opportunités de marché et perspectives d'avenir
Les ajouts de capacité et les transferts d'actifs créent de la place pour un approvisionnement en amidon de maïs axé sur les spécifications, en particulier là où la transformation alimentaire locale et la demande d'excipients augmentent plus rapidement que les capacités de mouture existantes. En Inde, de nouveaux investissements en mouture humide, ainsi que des extensions, soutiennent l'approvisionnement domestique et régional : Sanstar a mis en service une capacité étendue à son site de Dhule en mai 2026, et Regaal Resources a mis en service une installation étendue de transformation du maïs à Kishanganj, dans le Bihar, en mai 2026, ajoutant une capacité de broyage plus élevée et des productions dérivées, notamment du sirop de glucose liquide et de la maltodextrine. Ensemble, ces projets élargissent l'éventail des amidons et dérivés produits localement pouvant être qualifiés par les clients multinationaux de l'agroalimentaire et de la pharmacie, réduisant les délais et la dépendance aux importations pour les qualités standardisées.
La traction bio-industrielle constitue un autre axe d'opportunité, la demande d'amidon étant liée à l'approvisionnement en carbone renouvelable et à la fabrication de matériaux biosourcés. Qore, une coentreprise entre Cargill et HELM, a débuté sa production en juillet 2025 sur son site d'Eddyville, dans l'Iowa, produisant du 1,4-butanediol biosourcé à partir de maïs denté, renforçant une filière allant de la transformation du maïs vers des intermédiaires chimiques à plus forte valeur ajoutée utilisés dans les matériaux de performance. Parallèlement, les programmes de réduction de l'intensité carbone deviennent un levier de qualification pour les grands acheteurs et les marchés publics, et des projets tels que la séquestration du CO2 approuvée par l'EPA chez PureField Ingredients en avril 2026 indiquent des voies opérationnelles (usines dotées de CSC) susceptibles de soutenir un approvisionnement en amidon et dérivés à plus faible teneur en carbone pour les clients ayant des exigences de durabilité auditées.
Développements industriels récents dans Marché de l'amidon de maïs
- Mai 2026 : Archer Daniels Midland (ADM) a annoncé un investissement de plusieurs millions de dollars pour moderniser son usine de transformation du maïs de Clinton, dans l'Iowa, en ajoutant deux fosses de réception à haute vitesse (25 000 boisseaux par heure chacune) et en augmentant la capacité de stockage des céréales. Ces mises à niveau visent une réception plus rapide des céréales et une réduction du temps d'attente des camions, favorisant une meilleure utilisation et un flux d'approvisionnement plus fiable pour les opérations de transformation du maïs liées à la production d'amidon et de dérivés.
- Mars 2025 : Cargill a inauguré une nouvelle usine de mouture de maïs à Gwalior, dans le Madhya Pradesh, exploitée dans le cadre d'un accord avec Saatvik Agro Processors, avec une capacité initiale citée à 500 tonnes par jour. Le site étend la couverture régionale de mouture liée à Cargill pour l'amidon et les ingrédients connexes vers le centre de l'Inde, rapprochant l'approvisionnement des pôles de fabrication de confiserie, de nutrition infantile et de produits laitiers.
- Septembre 2024 : Ingredion s'est associé à AGRANA pour augmenter la production d'amidon en Roumanie, renforçant sa présence industrielle en Europe de l'Est. Cette initiative soutient l'approvisionnement régional en amidons spécialisés et améliore les niveaux de service pour les clients alimentaires et industriels soumis à des exigences plus strictes en matière d'OGM et de documentation dans toute l'Europe.
Marché de l'amidon de maïs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'amidon de maïs couvre la valeur commerciale de l'amidon dérivé du maïs vendu pour une utilisation en aval, englobant les formes natives et modifiées utilisées dans l'alimentation, l'alimentation animale, la transformation industrielle et les applications liées à la pharmacie.
Exclusions du périmètre : nous excluons les volumes d'éthanol carburant et tout chiffre d'affaires qui se situe entièrement dans les marges de distribution au détail ou de logistique plutôt que dans la vente du produit amidon.
Aperçu de la segmentation
- Type
- Amidon natif
- Amidon modifié
- Forme
- Poudre
- Liquide
- Application
- Alimentation et boissons
- Produits pharmaceutiques
- Soins personnels et cosmétiques
- Alimentation animale
- Papier et ondulation
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par l'établissement du contexte de l'offre et de la demande pour le broyage humide du maïs et la production d'amidon, afin que les hypothèses ultérieures ne reposent pas sur des suppositions. Des séries publiques agricoles et industrielles sont utilisées pour ancrer les volumes et les flux transfrontaliers, notamment les séries de production et de commerce de l'USDA, les bilans des cultures de la FAOSTAT, les statistiques douanières d'UN Comtrade et les catégories de fabrication d'Eurostat/PRODCOM.
Pour traduire l'activité en valeur, des éléments de contexte sur les prix et la conversion sont ajoutés à partir de revues scientifiques alimentaires évaluées par des pairs, de mises à jour des régulateurs nationaux de la sécurité alimentaire et de l'étiquetage, et de publications d'associations professionnelles traitant des utilisations et des tendances de spécification de l'amidon. Les rapports annuels des entreprises, les présentations aux investisseurs et la couverture médiatique sont ensuite examinés pour suivre les ajouts de capacité, les arrêts et les changements de mix produit, puis ces éléments sont recoupés à l'aide d'abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que des enregistrements d'importation et d'exportation au niveau des expéditions lorsque cela est utile. Les sources répertoriées ici sont illustratives, et des documents publics et des ensembles de données supplémentaires ont également été utilisés lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour tester les hypothèses documentaires sur la part de la production de broyage humide commercialisée en tant qu'amidon, sur l'évolution du mix amidon modifié par rapport à l'amidon natif, et sur le comportement typique des prix par cas d'utilisation. Nous avons échangé avec des producteurs, des distributeurs et de grands utilisateurs finaux en Asie-Pacifique, en Europe, Moyen-Orient et Afrique, et dans les Amériques, afin de pouvoir comparer les taux d'utilisation régionaux, les dynamiques de substitution commerciale et les structures contractuelles avant de finaliser le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux : 17 % | Asie-Pacifique : 44 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 26 % | Europe, Moyen-Orient et Afrique : 29 % |
| Acteurs plus modestes : 21 % | Responsables : 57 % | Amériques : 27 % |
Dimensionnement et prévisions du marché
Le dimensionnement est d'abord construit par une reconstruction descendante qui relie l'activité de broyage humide du maïs à la production d'amidon, puis convertit cette production en valeur commercialisée en appliquant des fourchettes de prix ajustées à l'utilisation. Le modèle est ensuite corroboré par des vérifications ascendantes sélectives, telles que des informations sur les revenus de fournisseurs échantillonnés, des échanges avec les canaux de distribution sur les prix contractuels typiques, et de simples calculs de volume multiplié par le prix de vente moyen pour quelques grandes régions consommatrices, ce qui aide à identifier les éventuels doubles comptages.
Les principaux intrants qui déterminent les totaux comprennent la disponibilité du maïs et les volumes de broyage, les facteurs de rendement en amidon issus du broyage humide, la répartition entre amidon natif et amidon modifié, les signaux de demande des utilisateurs finaux provenant des aliments emballés et de la transformation industrielle, et l'intensité des échanges commerciaux là où les importations se substituent à l'offre intérieure. Pour les prévisions, une analyse de scénarios est utilisée autour de l'évolution des prix du maïs, du taux d'utilisation des capacités et de la vigueur de la demande dans les principales utilisations finales, et ces scénarios sont alignés sur les attentes des personnes interrogées concernant la répercussion des prix et les changements d'utilisation. Lorsqu'une série de données au niveau national est insuffisante, des références proches et des indicateurs de flux commerciaux sont utilisés, et l'ajustement est maintenu transparent afin de pouvoir être réexaminé à mesure que de nouvelles données arrivent.
Validation des données et cycle de mise à jour
La validation est effectuée en triangulant les résultats finaux par rapport à des signaux indépendants, notamment les totaux de production et de commerce, les mouvements de capacité déclarés et l'évolution observée des prix, puis en vérifiant si les valeurs implicites par tonne semblent réalistes. Tout écart important est retraité en réexaminant les hypothèses de conversion, le mix régional et le calendrier des devises, suivi d'une deuxième revue analytique avant validation finale.
L'ensemble de données est actualisé selon un cycle annuel, et des vérifications intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels qu'une extension majeure d'usine, une forte variation des prix du maïs ou des changements de politique qui modifient l'étiquetage alimentaire et la substitution de l'amidon. Avant la livraison, nous effectuons une mise à jour sur les dernières publications publiques afin que les chiffres partagés reflètent la vision la plus actuelle.
Taille du marché de l'amidon de maïs selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'amidon de maïs peuvent sembler très éloignées les unes des autres, car différentes études utilisent le label de marché différemment et ne s'alignent pas toujours sur la même base de prix et le même stade de canal. L'année sélectionnée, les dollars constants par rapport aux dollars courants, et le fait que l'amidon modifié et les catégories d'édulcorants adjacentes soient regroupés ensemble peuvent tous faire varier le chiffre principal.
Dans nos travaux, les principaux facteurs d'écart sont généralement le périmètre et ce qui est comptabilisé comme valeur de vente initiale, car certaines sources valorisent plus près des équivalents de détail tandis que d'autres s'arrêtent aux revenus des producteurs, ce qui crée un point de départ différent avant les prévisions. Un autre facteur est la manière dont les volumes sont inférés, où les vues basées uniquement sur les échanges commerciaux peuvent sous-estimer la consommation intérieure dans les grands pays producteurs, et le chemin du prix de vente moyen est alors influencé par une hypothèse différente de répercussion des prix du maïs. C'est pourquoi l'écart présenté ci-dessous se produit pour le marché de l'amidon de maïs lorsque la définition est maintenue aux valeurs de première vente en dollars constants de 2024, telle qu'appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 30,12 milliards USD (2026) | |
| Éditeur de statistiques industrielles A | 16,70 milliards USD (2024) | Utilise une construction de revenus de producteurs et d'importateurs qui exclut les marges logistiques et de détail et est liée à un code de fabrication spécifique, ce qui peut omettre la valeur ajoutée issue de la conversion de l'amidon modifié et des étapes de distribution spécialisée. |
| Éditeur mondial B | 24,00 milliards USD (2024) | Ancre la série sur une année de base différente et regroupe souvent une liste de types plus large (incluant des catégories liées aux édulcorants) et une tarification mixte des utilisations finales, ce qui peut modifier le chemin implicite du prix de vente moyen par rapport à un traitement de première vente portant uniquement sur l'amidon. |
Prises ensemble, les différences s'expliquent principalement par le point de revenus mesuré et par le fait que les ingrédients adjacents dérivés du maïs sont regroupés dans le même ensemble. En maintenant les étapes liées à la production observable de broyage humide, à la substitution commerciale et à des fourchettes de prix réalistes, le chiffre final reste traçable et plus facile à revérifier lorsque les hypothèses changent.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'amidon de maïs en 2026 ?
La taille du marché de l'amidon de maïs a atteint 30,12 milliards USD en 2026 et devrait approcher 40,25 milliards USD d'ici 2031.
Quelle région ajoutera la plus grande demande incrémentale d'amidon de maïs d'ici 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 7,89 %, le plus rapide de toutes les régions, portée par les ajouts de capacité dans les aliments emballés et les médicaments génériques.
Quels facteurs stimulent l'adoption de l'amidon de maïs modifié ?
La demande de stabilité thermique, au cisaillement et à la congélation-décongélation dans les plats surgelés et les formulations à faible teneur calorique propulse les grades modifiés à un TCAC de 7,48 %.
Quel segment d'application connaît la croissance la plus rapide ?
Les produits pharmaceutiques, utilisés principalement comme liants et désintégrants pour comprimés, devraient croître à un CAGR de 7,45 % jusqu'en 2031.