
Taille et parts du marché de l'amidon et des dérivés d'amidon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 84.38 Milliards de dollars |
| Taille du Marché (2031) | 105.25 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'amidon et des dérivés d'amidon par Mordor Intelligence
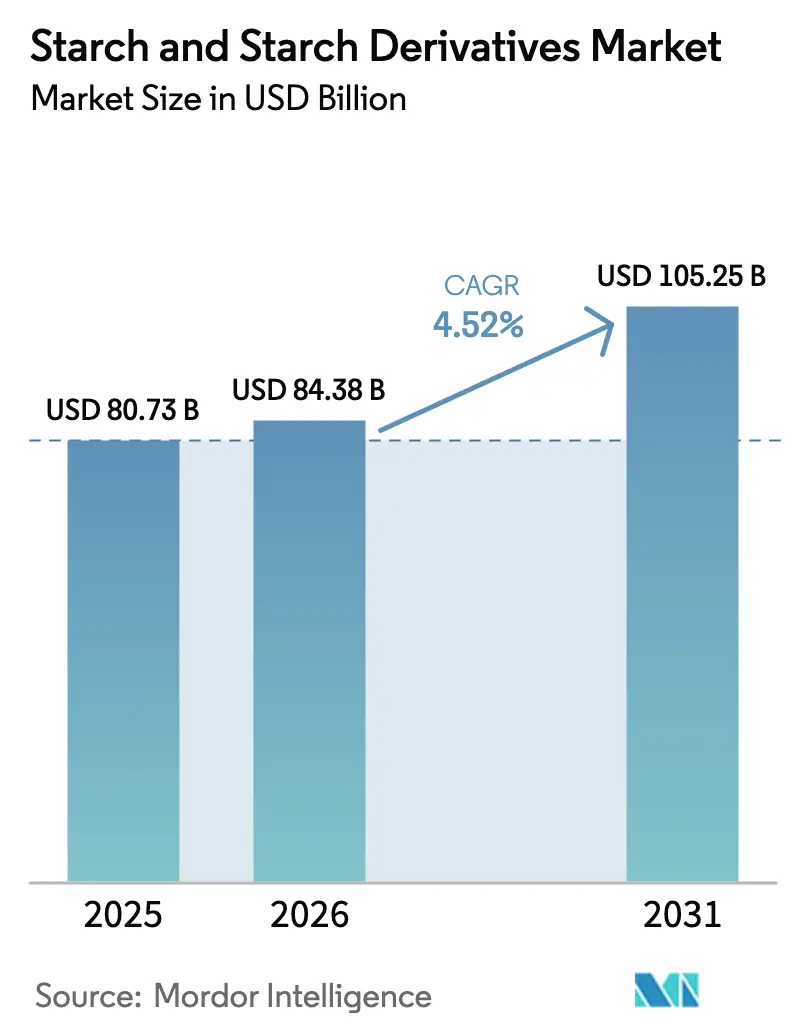
La taille du marché de l'amidon et des dérivés d'amidon était évaluée à 80,73 milliards USD en 2025 et devrait croître de 84,38 milliards USD en 2026 pour atteindre 105,25 milliards USD d'ici 2031, à un CAGR de 4,52 % au cours de la période de prévision (2026-2031). La demande se déplace des poudres de qualité courante vers des ingrédients de précision, car la modification enzymatique, les allégations d'étiquetage propre et les certifications sans OGM supplantent progressivement les achats purement axés sur le prix. Les multinationales accélèrent leurs investissements dans les plateformes à base de pullulanase et d'alpha-amylase qui offrent une stabilité au remplissage à froid et une viscosité de cisaillement réduite, tandis que les minoteries régionales captent des niches halal et casher grâce à un approvisionnement localisé en maïs et en manioc. La sécurité de la chaîne d'approvisionnement reste une priorité au niveau de la direction, car les fluctuations des prix du maïs, du blé et de la pomme de terre faussent les marges contractuelles plus rapidement que les formulateurs en aval ne peuvent répercuter les hausses sur les produits finis. Enfin, l'adoption rapide d'amidons prégélatinisés de qualité pharmaceutique protège les fabricants des volumes lents dans la nutrition et la boulangerie, diversifiant l'exposition aux marchés finaux au-delà de l'alimentation et des boissons.
Principaux enseignements du rapport
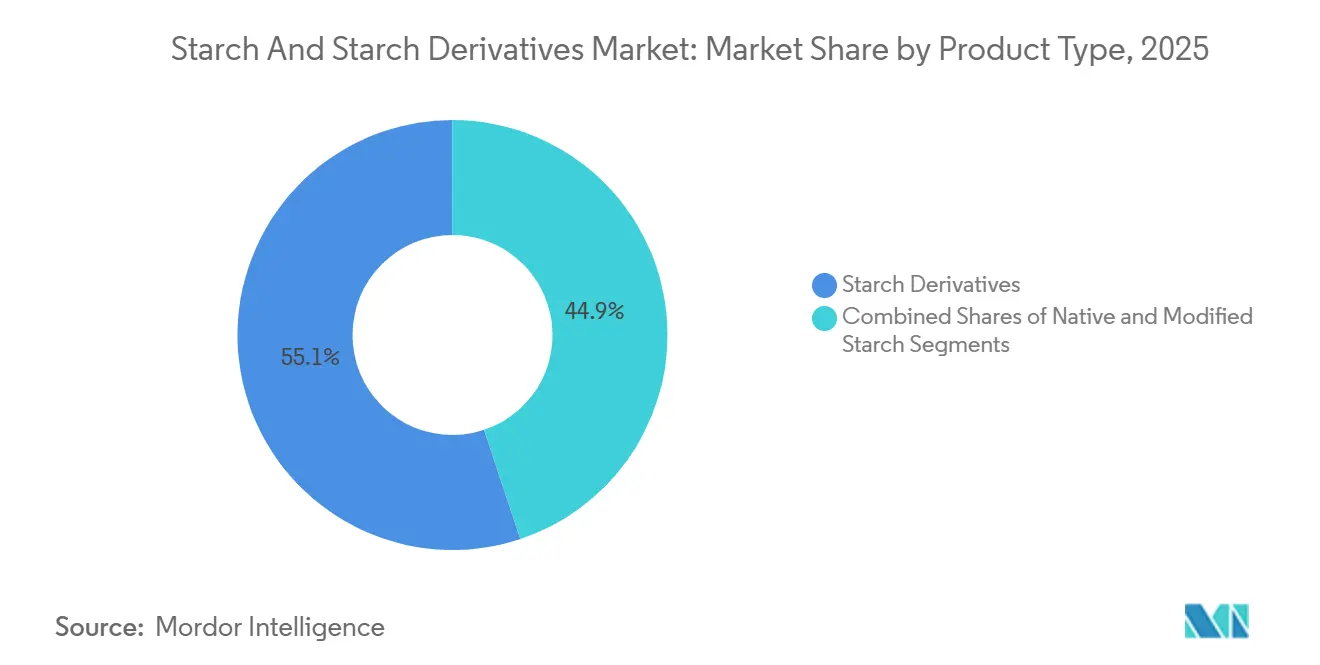
- Par type, les dérivés d'amidon représentaient 55,12 % des parts du marché de l'amidon et des dérivés d'amidon en 2025, tandis que l'amidon modifié devrait afficher la croissance la plus rapide avec un CAGR de 5,86 % jusqu'en 2031.
- Par source, le maïs détenait 67,32 % de la taille du marché de l'amidon et des dérivés d'amidon en 2025 ; l'amidon de pomme de terre devrait se développer à un CAGR de 6,02 % sur la période 2026-2031.
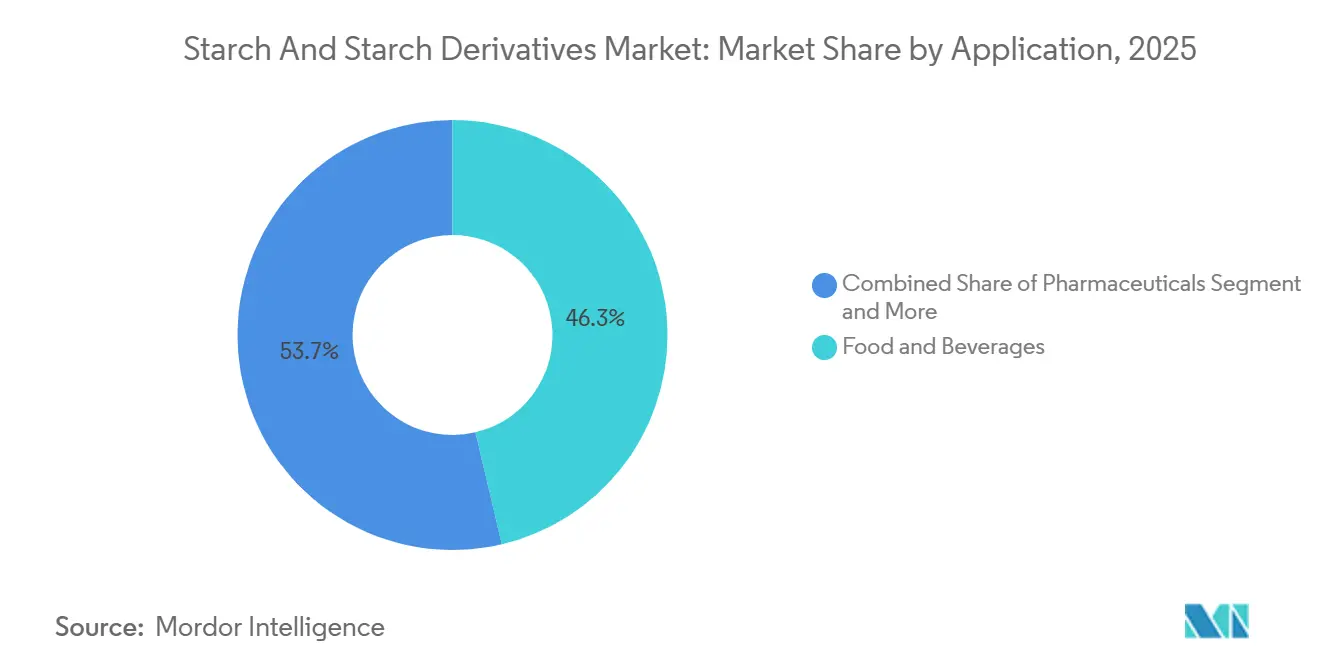
- Par application, l'alimentation et les boissons ont capté 60,21 % des revenus en 2025, tandis que le secteur pharmaceutique a enregistré le CAGR prévisionnel le plus élevé à 5,82 % entre 2026 et 2031.
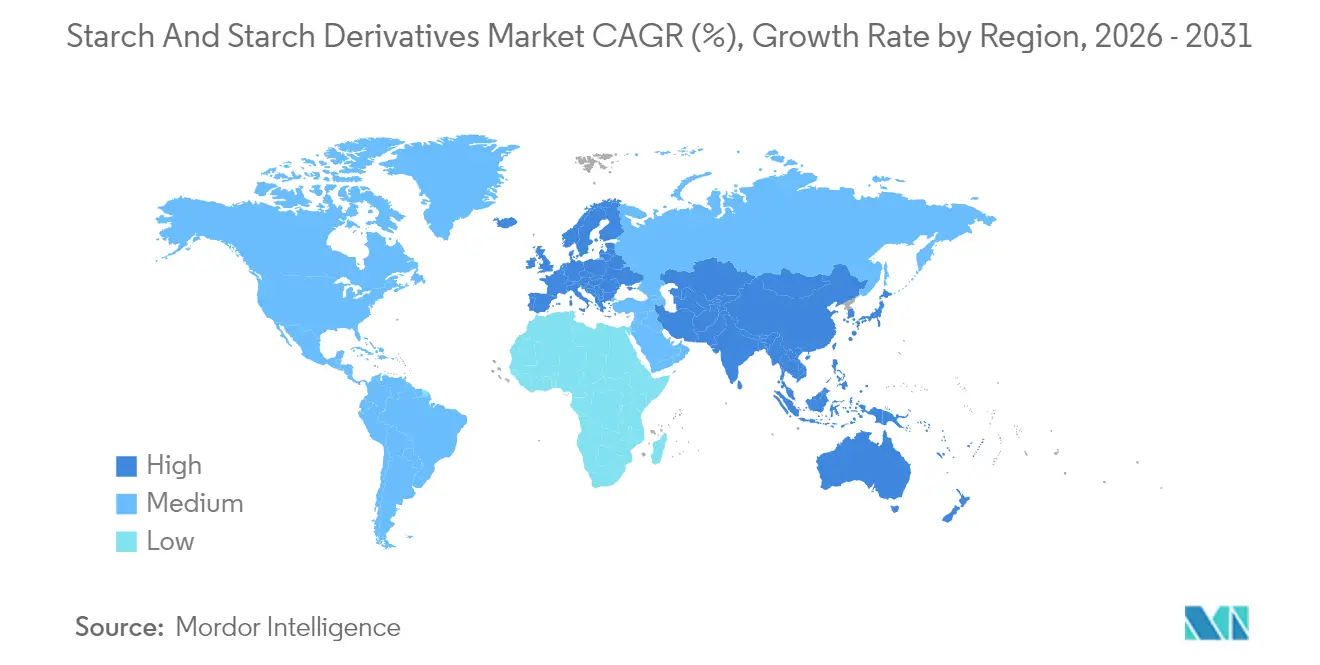
- Par géographie, l'Amérique du Nord était en tête avec une part de 35,48 % en 2025, et l'Asie-Pacifique devrait croître à un CAGR de 5,58 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Expansion rapide de l'industrie mondiale des aliments transformés et de commodité | +1.2% | Mondial, avec une concentration en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Évolution des tendances de consommation vers les ingrédients d'origine végétale et fonctionnels | +0.9% | Amérique du Nord, Europe, Australie, centres urbains en Chine et en Inde | Moyen terme (2-4 ans) |
| Rapport coût-efficacité de l'amidon par rapport aux autres hydrocolloïdes | +0.7% | Mondial, en particulier les marchés sensibles aux prix en Amérique du Sud, en Asie du Sud-Est, au Moyen-Orient | Court terme (≤ 2 ans) |
| Utilisation généralisée de l'amidon comme substitut de matière grasse dans les applications alimentaires et de boissons | +0.6% | Amérique du Nord, Europe, Japon, émergent en Amérique latine | Moyen terme (2-4 ans) |
| Avancées dans les techniques de modification enzymatique et physique | +0.8% | Mondial, porté par les pôles d'innovation aux Pays-Bas, aux États-Unis, en Allemagne, au Japon | Long terme (≥ 4 ans) |
| Adoption des dérivés d'amidon dans les applications industrielles au-delà de l'alimentation | +0.5% | Mondial, avec une forte adoption dans la fabrication pharmaceutique (Inde, Chine), les textiles (Bangladesh, Vietnam), le papier (Scandinavie, Amérique du Nord) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion rapide de l'industrie mondiale des aliments transformés et de commodité
Les ventes d'aliments transformés et de commodité ont atteint 2 800 milliards USD à l'échelle mondiale en 2025, en hausse de 6,2 % d'une année sur l'autre, l'urbanisation et les ménages à double revenu ayant réduit les temps de préparation des repas, selon l'Organisation des Nations Unies pour l'alimentation et l'agriculture[1]Source : Organisation des Nations Unies pour l'alimentation et l'agriculture, "Ressources de la FAO sur la sécurité alimentaire," FAO.org. Cette progression stimule directement la demande d'amidon, car les amidons jouent le rôle d'épaississants, de stabilisants et de modificateurs de texture dans les plats prêts à consommer, les sauces et les produits de boulangerie. L'industrie de l'amidon modifié en bénéficie de manière disproportionnée, les fabricants ayant besoin de variantes résistantes à la chaleur et aux cycles de congélation-décongélation que les amidons natifs ne peuvent pas fournir. Les marchés émergents d'Asie du Sud-Est et d'Afrique subsaharienne reproduisent les courbes d'adoption des aliments de commodité occidentaux, avec une consommation de nouilles instantanées en Indonésie en hausse de 11 % en 2024 et des importations d'aliments surgelés au Nigeria en progression de 14 % en 2025, deux tendances qui intègrent les dérivés d'amidon dans des chaînes d'approvisionnement qui reposaient auparavant sur des ingrédients frais. Ce changement structurel suggère que même une croissance modeste du PIB dans les économies en développement se traduira par une adoption supérieure à la moyenne des dérivés d'amidon, les transformateurs privilégiant les formulations à longue durée de conservation par rapport à la logistique de la chaîne du froid.
Évolution des tendances de consommation vers les ingrédients d'origine végétale et fonctionnels
Les ventes d'aliments d'origine végétale en Amérique du Nord et en Europe ont dépassé 29 milliards USD en 2025, en hausse de 9,4 % d'une année sur l'autre, les amidons jouant le rôle de liants et d'émulsifiants essentiels dans les analogues de viande et les produits sans produits laitiers. Les burgers à base de protéines de pois, les yaourts à l'avoine et les fromages à base de noix de cajou reposent tous sur des amidons modifiés pour reproduire le toucher en bouche et les propriétés de fusion des graisses et protéines d'origine animale. Les amidons de tapioca et de pomme de terre sont privilégiés dans ces applications car ils bénéficient de certifications sans OGM et sans gluten qui s'alignent sur le positionnement d'étiquetage propre. Les marques de boissons fonctionnelles intègrent des amidons résistants, notamment l'amidon de maïs à haute teneur en amylose, comme fibres prébiotiques, des essais cliniques publiés en 2024 ayant démontré une amélioration de la diversité du microbiome intestinal après 8 semaines de consommation quotidienne. Les ventes d'amidon résistant pour les aliments fonctionnels ont progressé de 13 % en 2025, dépassant les amidons modifiés conventionnels, les marques tirant parti des allégations relatives à la teneur en fibres pour pratiquer des prix premium, selon la Food and Drug Administration[2]Source : Département de l'agriculture des États-Unis. "Données agricoles de l'USDA." usda.gov. Cette convergence des tendances végétales et fonctionnelles fragmente les portefeuilles d'amidons, récompensant les fournisseurs capables de proposer des variantes certifiées biologiques, sans OGM et sans allergènes tout en maintenant leur compétitivité en termes de coûts face aux alternatives synthétiques.
Rapport coût-efficacité de l'amidon par rapport aux autres hydrocolloïdes
Les dérivés d'amidon dans les formulations alimentaires offrent un avantage de coût de 30 à 50 % par rapport à la gomme de guar, à la gomme xanthane et à la carraghénane. Cet avantage en termes de coût est particulièrement significatif pour les segments sensibles aux prix, tels que les sauces à marque de distributeur et les produits de boulangerie économiques. En 2025, la gomme de guar s'élevait en moyenne à 3 200 USD par tonne métrique, tandis que l'amidon de maïs modifié était tarifé à 950 USD par tonne métrique. Cette différence de prix a permis aux formulateurs d'obtenir des profils de viscosité comparables pour seulement un tiers du coût des matières premières. En 2024, des typhons aux Philippines ont perturbé les fermes d'algues, provoquant des problèmes d'approvisionnement en carraghénane. Cette perturbation a entraîné une hausse des prix de 19 %, incitant plusieurs marques laitières européennes à reformuler leurs gammes de yaourts et de desserts en utilisant des mélanges d'amidon de pomme de terre, comme l'a rapporté la Commission européenne. L'avantage de coût des dérivés d'amidon est encore plus prononcé dans les marchés émergents, où les minoteries locales peuvent proposer des prix inférieurs de 40 à 60 % à ceux des hydrocolloïdes importés. Cette dynamique de prix stimule l'adoption des amidons par les marques régionales, notamment celles qui ne peuvent pas bénéficier de remises sur volume pour les gommes spécialisées.
Utilisation généralisée de l'amidon comme substitut de matière grasse dans les applications alimentaires et de boissons
Les fabricants sont désormais en mesure de réduire la teneur en matières grasses de 25 à 50 % tout en maintenant les attributs sensoriels, grâce à l'utilisation d'amidons modifiés. Ces amidons imitent le toucher crémeux en bouche des triglycérides en formant des réseaux microcristallins qui retiennent l'eau. Les substituts de matière grasse à base de tapioca sont particulièrement efficaces dans les applications laitières, car ils reproduisent l'opacité et la viscosité de la matière grasse du lait sans déclencher de préoccupations en matière d'étiquetage des allergènes de la part de l'Autorité européenne de sécurité des aliments. En 2025, les marques de yaourts nord-américaines ont reformulé leurs produits, réduisant leur teneur en matières grasses de 35 % en moyenne. Elles ont remplacé le beurre par de l'amidon de tapioca modifié par voie enzymatique, en préservant la même texture à la cuillère. Début 2025, le Ministère de la santé, du travail et des affaires sociales du Japon a approuvé un nouveau dérivé d'amidon de maïs cireux pour les glaces allégées en matières grasses, permettant aux fabricants d'obtenir une texture à la cuillère à -18 °C sans utiliser d'émulsifiants ajoutés[3]Source : Ministère de la santé, du travail et des affaires sociales, Japon, "Ressources en anglais du MHLW." mhlw.go.jp. Ces approbations réglementaires pour de nouveaux amidons substituts de matière grasse élargissent le marché au-delà des catégories traditionnelles à teneur réduite en matières grasses. Ils pénètrent désormais les segments premium « meilleur pour la santé », où les consommateurs sont prêts à payer une prime de 15 à 20 % pour des ingrédients à étiquetage propre.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix des matières premières agricoles impactant les marges bénéficiaires | -0.9% | Mondial, particulièrement aigu dans les régions dépendantes des matières premières importées (Moyen-Orient, Afrique du Nord, certaines parties de l'Asie du Sud-Est) | Court terme (≤ 2 ans) |
| Stabilité fonctionnelle et durée de conservation limitées des amidons natifs | -0.4% | Mondial, affectant particulièrement les transformateurs à petite échelle en Asie du Sud, en Afrique subsaharienne, en Amérique latine | Moyen terme (2-4 ans) |
| Problèmes de qualité dus à l'adultération par des ingrédients génétiquement modifiés | -0.5% | Europe, Japon, Australie, centres urbains en Inde et en Chine | Moyen terme (2-4 ans) |
| Complexité réglementaire dans l'étiquetage des amidons modifiés ou fonctionnels | -0.6% | Mondial, plus prononcé dans les marchés aux cadres divergents (UE vs États-Unis vs Inde vs Chine) | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières agricoles impactant les marges bénéficiaires
En 2024, les producteurs d'amidon de pomme de terre en Allemagne et aux Pays-Bas ont subi une augmentation de 22 % de leurs coûts d'intrants en raison de la baisse des rendements en tubercules causée par la sécheresse. Cette situation a contraint plusieurs minoteries à suspendre leurs activités jusqu'aux plantations de 2025, conformément aux directives de la Commission européenne. En Thaïlande, les prix des racines de tapioca ont augmenté de 16 % en 2024, sous l'effet des pénuries de main-d'œuvre et de la demande accrue des usines de bioéthanol. Cette hausse des prix a comprimé les marges des exportateurs d'amidon de manioc approvisionnant les fabricants alimentaires au Japon et en Corée du Sud. Les transformateurs sans mécanismes de couverture solides ou liés à des contrats agricoles à long terme ont subi des compressions de marges dépassant 300 points de base lors des pics de prix. Cela a encouragé l'intégration verticale, bien que cela ait également créé des barrières capitalistiques plus élevées pour les acteurs régionaux de plus petite taille. Par ailleurs, la volatilité du marché a perturbé les stratégies d'approvisionnement, certains fabricants constituant des stocks de matières premières lors des baisses de prix. Bien que cette stratégie puisse être avantageuse, elle immobilise du fonds de roulement et de l'espace d'entreposage qui pourraient autrement soutenir la R&D ou l'expansion des capacités.
Stabilité fonctionnelle et durée de conservation limitées des amidons natifs
Les amidons natifs présentent une rétrogradation — recristallisation des chaînes d'amylose — qui provoque une synérèse et une dégradation de la texture dans les aliments réfrigérés et surgelés, limitant leur utilisation dans les catégories de commodité qui dominent la distribution moderne. L'amidon de maïs non modifié perd 40 à 60 % de sa viscosité après trois cycles de congélation-décongélation, le rendant impropre aux sauces surgelées et aux plats préparés sans modification chimique ou enzymatique. L'amidon de pomme de terre, bien qu'offrant une clarté supérieure, gélifie de manière irréversible au refroidissement, une caractéristique qui restreint son application dans les desserts laitiers réfrigérés et les vinaigrettes. Les contraintes de durée de conservation deviennent aiguës dans les climats tropicaux, où l'humidité élevée accélère la détérioration microbienne et l'hydrolyse de l'amidon, obligeant les fabricants à surinvestir dans les conservateurs ou la logistique de la chaîne du froid. Les transformateurs à petite échelle en Asie du Sud et en Afrique subsaharienne n'ont souvent pas accès aux technologies de modification, les reléguant à des segments de produits de base à faible marge où les amidons natifs suffisent mais où la concurrence par les prix est féroce. Cet écart fonctionnel perpétue une structure de marché à deux niveaux, les marques multinationales pratiquant des prix premium grâce à des portefeuilles d'amidons modifiés tandis que les acteurs régionaux se concurrencent uniquement sur les coûts, incapables de capter de la valeur grâce à la différenciation par les performances.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les dérivés dominent, les variantes modifiées s'accélèrentEn 2025, les dérivés d'amidon détenaient une part de marché de 55,12 %, portés par l'utilisation extensive des sirops de glucose, du sirop de maïs à haute teneur en fructose et de la maltodextrine dans les applications alimentaires, de boissons et pharmaceutiques. L'amidon modifié devrait croître à un CAGR de 5,86 % de 2026 à 2031, dépassant les dérivés à mesure que les exigences d'étiquetage propre poussent les formulateurs vers des variantes modifiées par voie enzymatique qui reproduisent les performances des amidons chimiques sans déclarations de numéros E. L'amidon natif reste essentiel pour les usages sensibles aux coûts tels que les adhésifs pour carton ondulé et l'encollage textile, mais fait face à des défis liés à la volatilité des matières premières et à une fonctionnalité limitée dans les conditions de congélation-décongélation ou de cisaillement élevé. Les sirops de glucose représentaient 22 % des ventes de dérivés en 2025, servant principalement les secteurs de la confiserie et de la boulangerie où la douceur et la rétention d'humidité sont essentielles. La consommation de sirop de maïs à haute teneur en fructose (HFCS) en Amérique du Nord a diminué de 3 % en 2025, les marques de boissons se tournant vers des mélanges de sucre de canne et de stévia. Cependant, les exportations de HFCS vers le Mexique et l'Asie du Sud-Est ont augmenté de 7 %, compensant les baisses nationales, selon le Département de l'agriculture des États-Unis.
Les ventes de maltodextrine ont progressé de 8,4 % en 2025, portées par les applications dans la nutrition sportive et les excipients pharmaceutiques nécessitant une vidange gastrique rapide et un goût neutre, comme l'a noté la Food and Drug Administration des États-Unis. Les dextrines, principalement utilisées dans les adhésifs et l'encollage textile, ont progressé de 4,1 % en 2025, soutenues par la croissance des emballages pour le commerce électronique et la reprise des exportations de vêtements au Bangladesh et au Vietnam. Le marché des amidons modifiés se divise en sous-segments enzymatiques et chimiques. Les variantes enzymatiques, avec une prime de prix de 15 à 20 %, ont capté 42 % du volume d'amidons modifiés en 2025, les marques privilégiant la simplicité des étiquettes. Les amidons physiquement modifiés — traités par extrusion, homogénéisation à haute pression ou ultrasons — restent une niche, représentant moins de 5 % des ventes d'amidons modifiés. Cependant, ils attirent des investissements en R&D de la part de fournisseurs cherchant des allégations d'étiquetage « non modifié » tout en garantissant la stabilité aux cycles de congélation-décongélation. Cette segmentation reflète une évolution du marché où la performance et la transparence des étiquettes orientent de plus en plus l'innovation au détriment de l'échelle des produits de base.


Par source :
la domination du maïs face à la dynamique de la pomme de terreEn 2025, le maïs détenait une part de marché de 67,32 %, porté par son évolutivité, son infrastructure de mouture par voie humide établie et son efficacité en termes de coûts dans la production de sirops de glucose et de HFCS. L'amidon de pomme de terre devrait croître à un CAGR de 6,02 % de 2026 à 2031, soutenu par la tendance à l'étiquetage propre en Europe, les certifications sans OGM et la demande croissante d'excipients de qualité pharmaceutique en Asie. L'amidon de blé, concentré en Europe et en Australie, sert des marchés de niche pour l'extraction du gluten et les applications alimentaires spécialisées. L'amidon de tapioca, principalement issu de Thaïlande, du Vietnam et d'Indonésie, a progressé de 5,2 % en 2025, porté par la tolérance à la sécheresse du manioc et son attrait dans les produits sans gluten et sans allergènes.
L'économie de l'amidon de maïs dépend des rendements du Midwest américain et des politiques d'importation chinoises ; une variation de 10 % de la production de maïs aux États-Unis peut faire évoluer les prix mondiaux de l'amidon de 6 à 8 %, nécessitant une couverture par les grands transformateurs. En Europe, l'amidon de pomme de terre bénéficie de chaînes d'approvisionnement plus courtes, les minoteries allemandes et néerlandaises s'approvisionnant en tubercules dans un rayon de 100 kilomètres, réduisant les émissions et soutenant les allégations marketing « local » qui séduisent les distributeurs axés sur la durabilité. L'amidon de blé fait face à des défis car les tendances sans gluten réduisent la demande de coproduits, incitant certaines minoteries australiennes à se tourner vers le bioéthanol ou les marchés de l'alimentation animale à marges plus faibles. La croissance du tapioca repose sur les politiques d'utilisation des terres en Asie du Sud-Est ; le plan de la Thaïlande en 2024 de convertir 120 000 hectares de rizières en champs de manioc signale un soutien gouvernemental, pouvant potentiellement augmenter les exportations d'amidon de tapioca de 15 à 18 % d'ici 2028.
Par application :
l'alimentation domine, le secteur pharmaceutique s'accélèreEn 2025, les applications alimentaires et de boissons détenaient une part de marché de 60,21 %, couvrant la boulangerie, la confiserie, les produits laitiers, les sauces et les boissons. Les amidons étaient essentiels pour la texture, la stabilité et le toucher en bouche. Le secteur pharmaceutique devrait croître à un CAGR de 5,82 % de 2026 à 2031, porté par les exportations de médicaments génériques de l'Inde, l'expansion des biosimilaires en Chine et les approbations réglementaires d'excipients améliorant la désintégration des comprimés et la biodisponibilité des principes actifs. Les soins personnels et les cosmétiques ont utilisé 23 000 tonnes métriques d'amidon en 2025, principalement des amidons de riz et de tapioca pour l'absorption des huiles dans les shampoings secs et comme agents de charge dans les cosmétiques minéraux. L'alimentation animale a consommé 89 000 tonnes métriques en 2025, utilisant les amidons comme liants dans les aliments en granulés et comme sources d'énergie dans les régimes aquacoles, avec une croissance de 3,6 % soutenue par l'élevage de crevettes et de tilapia en Asie du Sud-Est. L'encollage textile représentait 112 000 tonnes métriques en 2025, le Bangladesh et le Vietnam contribuant à hauteur de 44 % du volume à mesure que les exportations de vêtements reprenaient. Les industries du papier et de l'ondulé ont utilisé 340 000 tonnes métriques d'amidons cationiques en 2025, améliorant la liaison des fibres et réduisant l'utilisation de résines synthétiques dans les minoteries scandinaves et nord-américaines.
La croissance de l'alimentation et des boissons ralentit par rapport aux tendances historiques, les marchés matures en Amérique du Nord et en Europe se concentrant sur la reformulation plutôt que sur l'expansion des volumes, déplaçant la demande d'amidon vers des variantes modifiées à plus haute valeur ajoutée. Le secteur pharmaceutique se divise en sous-segments à libération immédiate et à libération contrôlée, ce dernier commandant des primes de prix de 40 % pour les amidons permettant une délivrance prolongée des principes actifs sur 8 à 12 heures. Les marques de soins personnels explorent les amidons résistants pour le contrôle du sébum dans les soins de la peau sans rinçage, une application naissante qui pourrait augmenter la demande d'amidon cosmétique de 12 à 15 % si des études cliniques valident les allégations de contrôle du sébum. L'alimentation animale fait face à une pression sur les marges due aux alternatives à base de farine de soja et de gluten de maïs, mais la croissance annuelle de 6,8 % de l'aquaculture jusqu'en 2030 soutient les propriétés de liaison indispensables de l'amidon. Les applications textiles et papetières restent stables mais sont vulnérables à la substitution par des polymères synthétiques si les prix pétrochimiques chutent fortement. La segmentation met en évidence un marché où la domination de l'alimentation décline relativement, même si les volumes absolus augmentent, tandis que les usages industriels et pharmaceutiques stimulent la croissance incrémentale grâce à la différenciation par les performances.
Analyse géographique
Marché de l'Amidon et des Dérivés d'Amidon en Amérique du Nord
En 2025, l'Amérique du Nord représentait 35,48 % du marché, portée par l'infrastructure de sirop de maïs à haute teneur en fructose des États-Unis, les exportations d'amidon de blé du Canada et la fabrication d'aliments transformés au Mexique. Le secteur de la transformation alimentaire de la région a réorienté ses priorités vers la reformulation, augmentant la demande d'amidons modifiés par voie enzymatique répondant aux normes d'étiquetage propre tout en maintenant la stabilité au cycle gel-dégel et la durée de conservation. La production d'amidon de maïs aux États-Unis a atteint 14,2 millions de tonnes métriques, Archer Daniels Midland, Cargill et Ingredion contrôlant 68 % de la capacité de mouture par voie humide grâce à des chaînes d'approvisionnement verticalement intégrées. La consommation d'amidon au Mexique a augmenté de 4,9 %, soutenue par la délocalisation à proximité des opérations de transformation alimentaire américaines et par la demande croissante d'aliments de commodité liée à l'urbanisation. Les cadres réglementaires, notamment les directives d'étiquetage propre de la FDA et la certification biologique de l'USDA, favorisent les modifications enzymatiques, créant une prime de prix de 15 à 20 % pour les amidons conformes.
Marché de l'Amidon et des Dérivés d'Amidon en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 5,58 % de 2026 à 2031, portée par la demande d'amidon de qualité pharmaceutique en Chine, les exportations de médicaments génériques de l'Inde, la capacité d'amidon de manioc de l'Indonésie et l'échelle de transformation du tapioca en Thaïlande. En 2025, la Chine a consommé 6,8 millions de tonnes métriques d'amidon, dont 22 % utilisés comme excipients pharmaceutiques à mesure que la production de biosimilaires s'est développée. Le marché de l'amidon en Inde a progressé de 7,3 %, porté par la demande d'amidon de maïs pour l'emballage en carton ondulé et les amidons modifiés dans les aliments transformés, les préférences de la classe moyenne s'orientant vers la commodité. L'Indonésie et la Thaïlande ont exporté 1,4 million de tonnes métriques d'amidon de tapioca, bénéficiant de la tolérance à la sécheresse du manioc et de subventions gouvernementales ayant réduit les coûts des matières premières de 8 à 12 %. La consommation d'amidon au Japon a reculé de 1,2 %, mais les applications pharmaceutiques et de soins personnels ont progressé de 6,1 %, compensant les difficultés du secteur alimentaire. Les producteurs australiens d'amidon de blé ont subi des pressions sur leurs marges en 2025 en raison du recul de la demande de co-produits sans gluten, les incitant à se repositionner vers les marchés du bioéthanol et de l'alimentation animale. La fragmentation réglementaire en Asie-Pacifique, sous l'impulsion de la SAMR en Chine, de la FSSAI en Inde et du MHLW au Japon, a alourdi les coûts de conformité pour les fournisseurs multinationaux.
Marché de l'Amidon et des Dérivés d'Amidon en EMEA et en Amérique du Sud
L'Allemagne a produit 680 000 tonnes métriques d'amidon de pomme de terre en 2025, dont 58 % exportés vers des fabricants pharmaceutiques et alimentaires en France, en Italie et au Royaume-Uni. Les Pays-Bas, par l'intermédiaire du réseau coopératif d'amidon de pomme de terre d'Avebe, ont produit 420 000 tonnes métriques, en mettant l'accent sur les certifications non-OGM et biologiques qui commandent des primes de 18 à 22 % sur les marchés de détail scandinaves et britanniques. La production d'amidon de maïs en Pologne a atteint 340 000 tonnes métriques, au service des applications d'emballage en carton ondulé et d'encollage textile en Europe centrale et orientale. La France et le Royaume-Uni, en tant qu'importateurs nets, ont absorbé 290 000 tonnes métriques d'amidons modifiés en 2025, principalement des variantes enzymatiques alignées sur les tendances d'étiquetage propre. Le marché de l'amidon en Amérique du Sud a progressé de 4,7 %, porté par la production d'amidon de manioc au Brésil et les exportations d'amidon de maïs d'Argentine, soutenues par des coûts de matières premières compétitifs et une demande croissante d'aliments transformés. Le Moyen-Orient et l'Afrique ont consommé 780 000 tonnes métriques d'amidon en 2025, sous l'impulsion de l'Égypte, de l'Arabie saoudite et de l'Afrique du Sud, avec une demande concentrée sur les applications boulangères et pharmaceutiques. Toutefois, la dépendance aux importations et la volatilité des devises ont freiné la croissance par rapport aux autres régions.

Paysage réglementaire
La réglementation des amidons et dérivés d'amidon est façonnée par les spécifications relatives aux additifs alimentaires, les règles d'étiquetage et les normes nationales de sécurité alimentaire, qui diffèrent selon les principaux marchés. Dans l'Union européenne, le règlement (UE) 2026/196 de la Commission (publié en janvier 2026) modifie les spécifications au titre du règlement (CE) n° 1333/2008 pour certains épaississants, y compris l'octénylsuccinate d'amidon sodique (E 1450). Cette mise à jour introduit une terminologie révisée et des spécifications plus strictes, notamment des critères microbiologiques, avec des calendriers de mise en conformité échelonnés d'août 2026 à février 2028.
En Chine, la norme nationale de sécurité alimentaire relative à l'amidon comestible (GB 31637-2025) est entrée en vigueur le 16 mars 2026. Elle met à jour les exigences relatives aux indicateurs physiques et chimiques de l'amidon comestible, ce qui affecte l'assurance qualité et les protocoles d'essai pour les producteurs nationaux comme pour les importateurs. À travers les régions, les entreprises s'alignent également sur des cadres plus larges d'étiquetage et d'allégations, tels que les règles d'étiquetage des allergènes et des produits biologiques dans l'UE, ainsi que sur les attentes en matière de gestion de la sécurité alimentaire (par exemple, l'adoption de la norme ISO 22000 dans les circuits premium). Par conséquent, la documentation et la traçabilité prennent plus de poids pour les portefeuilles d'amidons modifiés et spécialisés.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la culture et la collecte des matières premières (maïs, blé, pomme de terre et tapioca/manioc), puis passe à la transformation primaire via la mouture humide ou d'autres procédés de séparation qui produisent l'amidon ainsi que des coproduits (protéines, fibres et autres fractions). L'amidon est ensuite converti en ingrédients fonctionnels par modification physique, enzymatique ou chimique, donnant naissance à des amidons modifiés et à des dérivés tels que les sirops de glucose, la maltodextrine, les dextrines et le sirop de maïs à haute teneur en fructose (HFCS). Ces ingrédients sont ensuite mélangés, conditionnés et distribués aux utilisateurs finaux dans les secteurs de l'alimentation et des boissons, de la pharmacie (excipients), du papier et de l'ondulé, du textile, des soins personnels et de l'alimentation animale.
La structure du secteur et les organismes de normalisation influencent l'organisation de la chaîne, en particulier en Europe, où Starch Europe représente 28 entreprises productrices dans 19 États membres de l'UE. L'association indique que ses membres transforment environ 22 à 25 millions de tonnes de matières premières agricoles par an. Un thème récurrent est la maximisation de la valorisation complète de la culture et la gestion de la volatilité des prix en amont grâce à la contractualisation et à un approvisionnement intégré. La différenciation en aval dépend davantage du support applicatif, des certifications (notamment non-OGM, halal, casher et biologique) et de la conformité aux spécifications d'additifs et aux normes alimentaires nationales en constante évolution.
Paysage concurrentiel
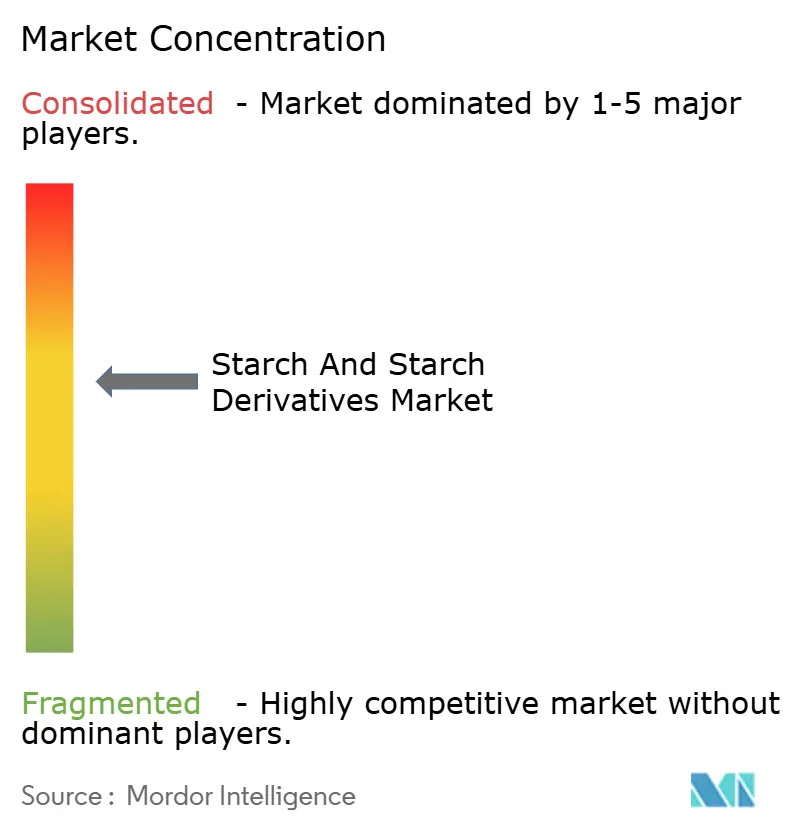
Le marché de l'amidon et des dérivés d'amidon présente une consolidation modérée, Archer Daniels Midland, Cargill, Ingredion, Tate & Lyle et Roquette contrôlant environ 52 % de la capacité mondiale grâce à des opérations de mouture par voie humide verticalement intégrées et à des modifications enzymatiques brevetées. Ces entreprises sécurisent des contrats à long terme sur le maïs et le blé pour atténuer la volatilité du marché au comptant. Les acteurs régionaux comme Avebe en Europe, Gulshan Polyols en Inde et Manildra Group en Australie se concentrent sur des segments de niche grâce à un approvisionnement localisé, des certifications halal ou casher et des offres de qualité spécialisée. Les leaders mondiaux investissent dans la R&D en modification enzymatique et dans les capacités de qualité pharmaceutique pour cibler les marchés de l'étiquetage propre et des excipients, tandis que les transformateurs plus petits privilégient l'efficacité des coûts en se co-localisant avec les sources de matières premières et en servant les fabricants régionaux sensibles aux prix.
Les opportunités de croissance comprennent les formulations d'amidons résistants pour les aliments fonctionnels, les amidons physiquement modifiés éligibles à l'étiquetage « non modifié » et la production d'amidon de manioc en Afrique subsaharienne, où des conditions agronomiques favorables contrastent avec une infrastructure de transformation sous-développée. Des perturbateurs comme Novozymes et DSM concèdent des licences de technologies enzymatiques, permettant aux transformateurs plus petits de produire des amidons modifiés sans lignes de modification chimique coûteuses, réduisant l'écart avec les multinationales. La fermentation de précision progresse, des startups développant des microbes pour produire de l'amylose et de l'amylopectine directement à partir de substrats de glucose, contournant les chaînes d'approvisionnement agricoles. Bien que la production à l'échelle commerciale soit à 3 à 5 ans, des installations pilotes aux Pays-Bas et à Singapour ont atteint la parité des coûts avec l'amidon de pomme de terre fin 2025, signalant une perturbation potentielle en attente d'approbations réglementaires.
Les dépôts de brevets pour les plastiques biodégradables à base d'amidon ont augmenté de 34 % entre 2024 et 2025. Ingredion et BASF co-développent des composés d'amidon thermoplastique répondant aux normes de compostage en Europe et en Amérique du Nord. Si les interdictions de plastiques à usage unique s'étendent, cela pourrait représenter 8 à 12 % de la production mondiale d'amidon d'ici 2030. La conformité aux normes de sécurité alimentaire ISO 22000 et aux certifications sans OGM, telles que celles du Non-GMO Project, est devenue essentielle pour les circuits de distribution premium, créant des défis pour les transformateurs des marchés émergents qui manquent d'infrastructure de traçabilité.
Leaders de l'industrie de l'amidon et des dérivés d'amidon
Archer Daniels Midland Company
Cargill, Incorporated
Ingredion Inc.
Tate & Lyle PLC
Roquette Freres S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'Amidon et des Dérivés d'Amidon
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Inc.
- Tate & Lyle PLC
- Roquette Freres S.A.
- Sudzucker Group
- Avebe U.A.
- AGRANA Beteiligungs-AG
- Tereos S.A.
- Grain Processing Corporation
- Manildra Group
- Japan Corn Starch Co. Ltd
- Angel Starch & Food Pvt Ltd
- Gulshan Polyols Ltd
- Universal Starch-Chem Allied Ltd
- SPAC Starch Products (India) Private Ltd.
- Everest Starch India Pvt. Ltd.
- Sage Oil LLC
- Medikonda Nutrients
- Meelunie B.V.
Lire l’analyse des entreprises de amidon et dérivés d'amidon

Opportunités de marché et perspectives d'avenir
La montée en gamme des portefeuilles continue d'ouvrir des espaces vierges dans les systèmes d'amidons spécialisés utilisés pour la texturation à étiquette propre, la réduction du sucre et les excipients pharmaceutiques, soutenue par des mouvements actifs de capacité et de portefeuille parmi les principaux fournisseurs. En juin 2026, Ingredion a annoncé une offre publique d'achat en numéraire recommandée pour acquérir Tate & Lyle PLC (environ 3,7 milliards USD). Ce signal transactionnel souligne la priorité accordée au renforcement des capacités en ingrédients spécialisés et au support technique applicatif, qui se situent au-dessus de l'économie de l'amidon de base.
Les applications industrielles et liées à la bioéconomie constituent un second ensemble d'opportunités, les bioraffineries d'amidon positionnant les intrants à base d'amidon comme alternatives d'origine végétale aux matériaux d'origine fossile. Du côté de l'offre, les investissements en capacité ciblant la production spécialisée, plutôt que la production purement de base, indiquent où se concentre l'effort de commercialisation à court terme. Par exemple, l'investissement de 35 millions EUR dans la coentreprise d'amidon Agrana-Ingredion en Roumanie vise à accroître la capacité de production pour répondre à la demande régionale en Europe. Ces évolutions renforcent l'importance du service technique, de la préparation à la conformité réglementaire et de l'approvisionnement sécurisé en matières premières pour les fournisseurs desservant les chaînes de valeur alimentaires et non alimentaires.
Recent Industry Developments in Marché de l'Amidon et des Dérivés d'Amidon
- Mai 2026 : Cargill Incorporated a finalisé la cession de son usine de mouture humide de maïs à Davangere, dans le Karnataka, à Riddhi Siddhi Gluco Biols Ltd. Cette cession modifie la dynamique régionale de capacité et de chaîne d'approvisionnement dans le secteur de la mouture humide du maïs en Inde. La rationalisation du portefeuille d'actifs se concentre sur les portefeuilles d'amidons spécialisés à marge plus élevée et à étiquette propre ; cela pourrait modifier l'équilibre régional des prix et des capacités.
- Mars 2025 : Cargill Incorporated a inauguré une nouvelle usine de mouture de maïs à Gwalior, dans le Madhya Pradesh, en partenariat avec Saatvik Agro Processors. Cette nouvelle capacité de mouture ajoute une offre régionale d'ingrédients à base d'amidon en Inde. Cela renforce l'implantation de Cargill sur le marché indien, permettant un alignement plus étroit des matières premières et une production co-implantée avec les clients.
- Février 2025 : Ingredion Incorporated a investi dans son site de Cedar Rapids, Iowa, pour développer la capacité d'amidon industriel spécialisé (50 millions USD). Cette expansion cible les capacités d'amidon spécialisé pour les secteurs de l'emballage et de la papeterie. Elle améliore la position d'Ingredion dans l'amidon spécialisé à forte marge et soutient les applications industrielles à étiquette propre.


Marché de l'Amidon et des Dérivés d'Amidon Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché comprend les revenus générés par la vente d'amidon et d'ingrédients dérivés de l'amidon utilisés dans les usages alimentaires, industriels et spécialisés, comptabilisés au point de vente de l'ingrédient et exprimés en USD pour les zones géographiques couvertes.
Exclusions de périmètre : Nous excluons les produits finis en aval où l'amidon n'est qu'un ingrédient d'entrée, ainsi que la production à la ferme non vendue via des circuits commerciaux.
Aperçu de la segmentation
- Par type
- Amidon natif
- Amidon modifié
- Dérivés d'amidon
- Sirops de glucose
- Sirop de maïs à haute teneur en fructose (HFCS)
- Maltodextrine
- Dextrines
- Autres
- Par source
- Maïs
- Blé
- Pomme de terre
- Tapioca
- Autres
- Par application
- Alimentation et boissons
- Pharmaceutique
- Soins personnels et cosmétiques
- Alimentation animale
- Textile
- Papier et ondulé
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Royaume-Uni
- Allemagne
- Espagne
- France
- Italie
- Suède
- Pologne
- Pays-Bas
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Thaïlande
- Vietnam
- Malaisie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Pérou
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Émirats arabes unis
- Égypte
- Maroc
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie de la chaîne de valeur de l'amidon, depuis les cultures de matières premières jusqu'à la production d'ingrédients, puis vers les principaux secteurs d'utilisation finale, afin que le périmètre reste ancré sur les revenus liés aux ingrédients. Des statistiques publiques ont été utilisées pour comprendre la disponibilité de l'offre et les flux commerciaux des principaux intrants et extrants, ce qui a permis de fixer des limites réalistes sur les mouvements de volume et le mix régional.
Nous avons consulté des sources sans paywall telles que la FAOSTAT pour la production agricole, UN Comtrade pour les schémas commerciaux, l'USDA et d'autres statistiques agricoles nationales pour les indicateurs relatifs au maïs, au blé, à la pomme de terre et au manioc, ainsi que des sources telles qu'Eurostat pour le contexte manufacturier et lié aux prix. Les lectures complémentaires comprenaient des références réglementaires et normatives (par exemple, des notes sur les additifs alimentaires et les excipients pharmaceutiques), des articles évalués par des pairs sur les fonctions des amidons modifiés, ainsi que des dépôts d'entreprises et des présentations aux investisseurs pour comprendre les ajouts de capacité et le mix produit. Lorsque cela était utile, des abonnements payants pour les données financières et l'intelligence d'entreprise, les bases de données de brevets et les vues au niveau des expéditions à l'import/export ont été utilisés pour recouper les calendriers et les volumes directionnels. Les sources listées ici ne sont pas exhaustives, et de nombreux autres documents et jeux de données publics ont été examinés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de la logique de prix, des schémas d'utilisation et des évolutions de la demande d'utilisation finale qui ne sont pas entièrement visibles dans les jeux de données publics. Nous avons échangé avec un ensemble de producteurs d'ingrédients, de distributeurs et de grands acheteurs dans les cas d'usage liés à l'alimentation, au papier, au textile, à l'alimentation animale et à la pharmacie, puis nous avons réconcilié les écarts par région afin que le modèle reflète le comportement commercial réel dans ces zones géographiques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Dirigeants (CXO) : 14 % | APAC : 53 % |
| Rang intermédiaire : 44 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 29 % |
| Acteurs plus petits : 22 % | Managers : 53 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été établi selon une logique descendante, où les bassins de demande régionaux ont été reconstitués à partir de la disponibilité des cultures, de la capacité de transformation de l'amidon et des mouvements import-export, puis convertis en valeur de marché à l'aide de fourchettes de prix validées par type de produit. Une fois ces totaux formés, nous avons utilisé des approximations ascendantes sélectives comme vérification, telles que la triangulation du mix de revenus des fournisseurs, la capacité échantillonnée par région, et des vérifications indicatives prix de vente moyen × volume pour les principaux groupes de dérivés.
Les principales données d'entrée du modèle comprenaient les indicateurs de matières premières (tendances de production du maïs, du blé, de la pomme de terre et du manioc), les hypothèses de conversion et de rendement de l'amidon par source, les ajouts de capacité et les taux d'utilisation, les évolutions du mix de dérivés induites par les besoins de texture et de stabilité alimentaire, et les signaux de demande au niveau applicatif issus de la production d'aliments transformés et de l'activité papier et ondulé. Pour éviter le surajustement, les écarts dans les vérifications ascendantes ont été traités en utilisant des fourchettes issues des entretiens et en les alignant avec la directionnalité commerciale avant leur application au pont de valeur.
Les prévisions ont utilisé une analyse de scénarios soutenue par des vues au niveau des variables issues des répondants primaires, car les prix des matières premières et l'utilisation ont tendance à fluctuer et peuvent faire évoluer la valeur plus rapidement que le volume. Les scénarios ont été liés à l'orientation des prix des matières premières, à l'utilisation des capacités de transformation et à la croissance des applications alimentaires et industrielles, suivis d'une normalisation annuelle pour que la série chronologique reste cohérente en interne.
Validation des données et cycle de mise à jour
La validation s'est appuyée sur la triangulation des totaux de valeur finaux avec des signaux indépendants tels que les balances commerciales régionales pour les produits liés à l'amidon, les annonces de capacité et les fourchettes de prix observées pour les ingrédients natifs et modifiés. Si la production d'un pays ou d'une application semblait anormalement élevée ou faible, nous avons revérifié les facteurs sous-jacents, et recontacté les répondants lorsque l'écart ne pouvait pas s'expliquer par la saisonnalité, le mix ou les effets de change.
Avant validation finale, le modèle et les hypothèses passent par un examen interne en plusieurs étapes afin de garantir la cohérence de la logique de calcul, des unités et des évolutions année après année. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, tels que des changements importants de capacité, des chocs majeurs sur les matières premières ou des évolutions politiques. Juste avant la livraison, nous effectuons une dernière passe afin que les clients reçoivent la vue la plus actuelle disponible.
Comparaison de l'estimation de Mordor Intelligence du marché de l'amidon et des dérivés d'amidon avec d'autres estimations publiées
Les tailles de marché publiées pour l'amidon et les dérivés d'amidon peuvent varier même lorsqu'elles décrivent des usages finaux similaires, car les éditeurs utilisent souvent des périmètres de produits, des bases de prix et des définitions d'année différents. Des différences apparaissent également lorsque certaines estimations intègrent des édulcorants adjacents ou des produits formulés en aval, ce qui modifie ce qui est comptabilisé.
Le tableau indique un écart qui provient généralement du périmètre et de la mécanique des prix, plutôt que de simples erreurs de calcul. Certains éditeurs appliquent des paniers plus larges qui incluent des sirops et d'autres ingrédients glucidiques, ou utilisent une courbe de prix unique combinée à travers les régions sans distinguer le comportement de prix des produits natifs, modifiés et dérivés, ce qui peut augmenter la valeur lors des années de prix élevés.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 84,38 milliards USD (2026) | |
| Association sectorielle A | 90,60 milliards USD (2026) | Utilise un périmètre d'ingrédients glucidiques plus large qui semble inclure davantage de dérivés de type édulcorant et d'intrants industriels plus larges, et applique une tarification régionale plus uniforme plutôt que des fourchettes de prix spécifiques par type. |
| Cabinet de conseil mondial B | 76,20 milliards USD (2026) | Applique des hypothèses d'utilisation et de demande plus conservatrices pour les applications industrielles, et semble utiliser un ensemble d'applications plus restreint tout en maintenant une progression du prix de vente moyen plus plate sur la période de prévision. |
Le tableau montre que le chiffre le plus élevé est principalement lié à des paniers d'ingrédients plus larges, tandis que le chiffre le plus bas est principalement lié à une couverture applicative plus restreinte et à une utilisation plus prudente. Dans le modèle de Mordor Intelligence, la valeur est construite en distinguant l'amidon natif, l'amidon modifié et les dérivés, puis en appliquant des fourchettes de prix tenant compte de l'application et de la région, vérifiées par des entretiens ainsi que des signaux commerciaux et de capacité, ce qui rend le total plus facile à retracer et à reproduire année après année.


Questions clés auxquelles le rapport répond
Quel est le CAGR prévisionnel pour le marché de l'amidon et des dérivés d'amidon durant la période 2026-2031 ?
La valeur devrait progresser à un CAGR de 4,52 %, passant de 84,38 milliards USD en 2026 à 105,25 milliards USD d'ici 2031.
Quel type de produit affiche la dynamique de croissance la plus forte jusqu'en 2031 ?
L'amidon modifié est en tête avec un CAGR prévisionnel de 5,86 %, les marques privilégiant les variantes enzymatiques pour satisfaire les exigences d'étiquetage propre sans déclarations de numéros E.
Pourquoi l'amidon de pomme de terre gagne-t-il des parts face au maïs ?
Les primes sans OGM en Europe et la demande pharmaceutique croissante en Asie propulsent l'amidon de pomme de terre à un CAGR prévisionnel de 6,02 % sur la période 2026-2031, malgré la domination actuelle du maïs.
Comment les préférences pour l'étiquetage propre influencent-elles la formulation de nouveaux produits ?
Les fabricants d'aliments et de boissons remplacent de plus en plus les hydrocolloïdes traités chimiquement par des amidons modifiés par voie enzymatique ou traités physiquement, permettant des listes d'ingrédients plus simples tout en maintenant les performances texturales.
Dernière mise à jour de la page le:



