
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 16.52 Milliards de dollars |
| Taille du Marché (2026) | 17.19 Milliards de dollars |
| Taille du Marché (2031) | 21.66 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.74 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dérivés d'amidon en Amérique du Nord par Mordor Intelligence
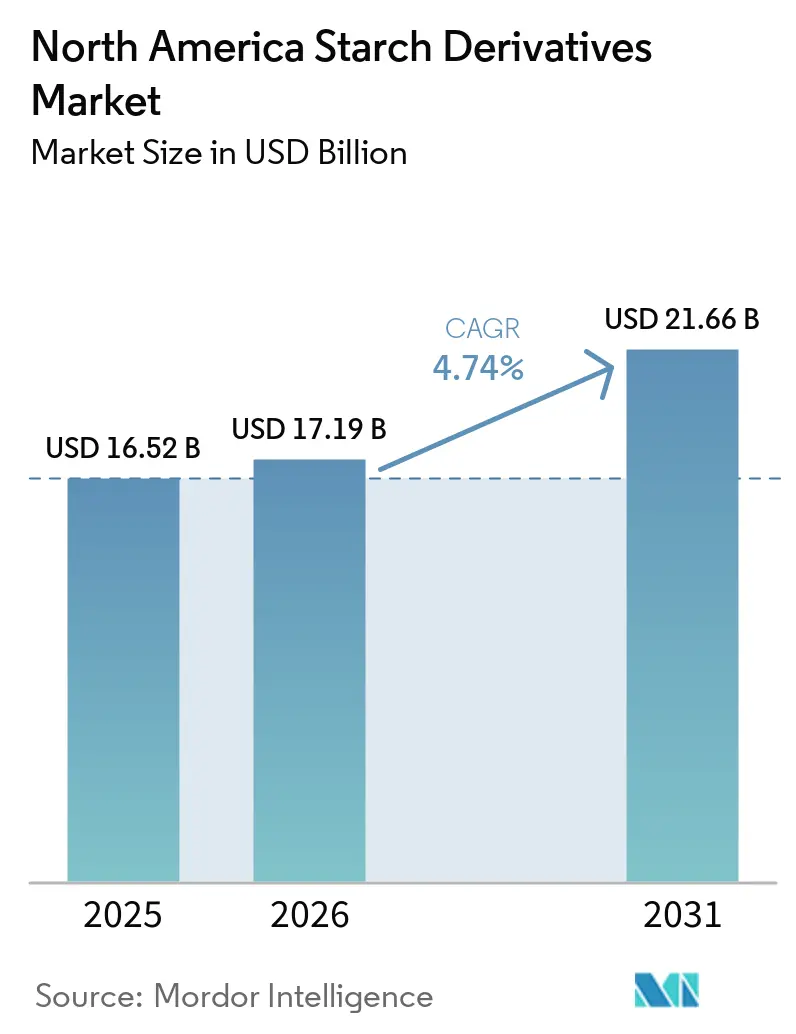
Le marché des dérivés d'amidon en Amérique du Nord s'élevait à 16,52 milliards USD en 2025 et devrait atteindre 17,19 milliards USD d'ici 2026 et 21,66 milliards USD d'ici 2031, à un CAGR de 4,74 % entre 2026 et 2031. Le marché des dérivés d'amidon en Amérique du Nord est mature, avec une demande soutenue dans la transformation des aliments et boissons, les produits pharmaceutiques, les soins personnels et la nutrition animale. La croissance s'oriente vers les dérivés de spécialité, car les fabricants de produits alimentaires reformulent leurs produits, les acheteurs recherchent des ingrédients plus fonctionnels et les produits de base conventionnels offrent peu de marges d'amélioration. La demande d'amidon de base s'est affaiblie fin 2025 en raison d'une surcapacité structurelle qui a exercé une pression sur cette partie du portefeuille, ce qui a accru l'importance des produits de spécialité pour les marges. Les stratégies concurrentielles s'articulent donc autour de produits spécifiques aux applications, d'une meilleure capacité de traitement, d'un accès fiable aux matières premières agricoles et de la capacité à servir des clients ayant des exigences de formulation strictement définies dans les domaines de l'alimentation, des produits pharmaceutiques, des soins personnels et de la nutrition animale, où la cohérence, la conformité et le soutien à la formulation peuvent influencer la sélection des fournisseurs et les relations commerciales à long terme dans toute la région et les chaînes d'approvisionnement adjacentes. La faible disponibilité des céréales peut augmenter les coûts des intrants, ce qui rend la couverture des risques, la résilience de l'approvisionnement, les achats prudents et l'intégration verticale importants pour les transformateurs [1].
Principaux enseignements du rapport
- Par type, les sirops de glucose détenaient une part de 34,51 % en 2025, tandis que la cyclodextrine devrait se développer à un CAGR de 6,81 % jusqu'en 2031.
- Par source, le maïs détenait une part de 78,24 % en 2025, tandis que le tapioca devrait se développer à un CAGR de 6,27 % jusqu'en 2031.
- Par forme, la poudre détenait une part de 69,38 % en 2025, tandis que le liquide devrait se développer à un CAGR de 5,54 % jusqu'en 2031.
- Par application, l'alimentation et les boissons détenaient une part de 67,17 % en 2025, tandis que les produits pharmaceutiques devraient se développer à un CAGR de 6,59 % jusqu'en 2031.
- Par géographie, les États-Unis détenaient une part de 84,75 % en 2025, tandis que le Mexique devrait se développer à un CAGR de 6,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Utilisation croissante des cyclodextrines dans la protection des arômes | +0.5% | Demande principale aux États-Unis, avec extension au Canada et au Mexique | Moyen terme (2 à 4 ans) |
| Expansion des applications dans les systèmes de délivrance de médicaments pharmaceutiques | +0.6% | États-Unis dominants, Canada émergent | Long terme (≥ 4 ans) |
| Demande croissante d'ingrédients alimentaires stables à la congélation-décongélation | +0.5% | États-Unis et Canada (pôles d'aliments surgelés) ; Mexique en croissance | Moyen terme (2 à 4 ans) |
| Utilisation croissante des dextrines dans les formulations cosmétiques | +0.4% | Mondial, avec l'Amérique du Nord comme pôle d'innovation premium | Moyen terme (2 à 4 ans) |
| Avancées technologiques dans la conversion enzymatique de l'amidon | +0.5% | Échelle industrielle aux États-Unis, adoption progressive au Canada et au Mexique | Long terme (≥ 4 ans) |
| Adoption croissante des dérivés de spécialité à base de tapioca | +0.4% | Demande portée par l'étiquetage propre aux États-Unis ; Mexique dépendant des importations | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Utilisation croissante des cyclodextrines dans la protection des arômes
Les cyclodextrines sont des oligosaccharides cycliques produits à partir de l'amidon par conversion enzymatique. Leur cavité hydrophobe et leur extérieur hydrophile leur permettent d'encapsuler des composés aromatiques volatils. Cela peut contribuer à protéger les arômes de la chaleur, de la lumière et de l'oxydation, tout en prolongeant la durée de conservation et en maintenant un profil sensoriel plus cohérent pendant le stockage. L'hydroxypropyl bêta-cyclodextrine est largement utilisée pour les applications d'arômes et de fragrances alimentaires, et la libération contrôlée est un avantage de performance clé. Les cadres organométalliques à base de cyclodextrine sont comestibles et biodégradables, et peuvent améliorer les propriétés mécaniques et de libération active des films d'emballage alimentaire. Alors que les producteurs alimentaires réduisent les niveaux de sel et de sucre, les complexes de cyclodextrine peuvent soutenir l'intensité des arômes sans nécessiter une charge aromatique plus élevée dans les aliments et boissons reformulés.
Expansion des applications dans les systèmes de délivrance de médicaments pharmaceutiques
L'amidon natif, le glycolate d'amidon sodique et l'amidon prégélatinisé sont approuvés pour une utilisation comme désintégrants, liants et charges dans les applications alimentaires réglementées en vertu du 21 CFR 172.892 [2]. Les systèmes d'amidon modifié vont également au-delà des excipients conventionnels pour comprimés vers des applications de libération contrôlée et de délivrance ciblée qui nécessitent des performances de libération plus précises. Une revue de 2025 décrit les nanoparticules d'amidon comme des vecteurs d'insuline biocompatibles et biodégradables capables de protéger les médicaments de la dégradation gastro-intestinale et de soutenir une délivrance sensible au pH et au glucose. Les dérivés de qualité pharmaceutique peuvent commander des marges plus élevées que leurs équivalents de qualité alimentaire, encourageant les broyeurs humides à améliorer leurs capacités de traitement, leurs systèmes de qualité et leur soutien aux applications. L'acétylation enzymatique, la réticulation et la carboxyméthylation peuvent conférer aux amidons des profils de libération spécifiques au côlon qui élargissent leur rôle dans la délivrance de médicaments. La conformité aux exigences de la FDA et aux monographies de la Pharmacopée américaine reste essentielle pour les fournisseurs au service des clients pharmaceutiques.
Demande croissante d'ingrédients alimentaires stables à la congélation-décongélation
Les plats préparés, les produits de boulangerie surgelés et les aliments de commodité nécessitent des dérivés d'amidon qui maintiennent leur texture lors de cycles répétés de congélation et de décongélation. La croissance des cristaux de glace lors de la congélation et le réarrangement de l'amidon lors de la décongélation peuvent provoquer une synérèse et des dommages structurels. La modification chimique peut introduire des groupes phosphate ou des réseaux spatiaux qui améliorent la stabilité. La modification enzymatique peut créer des structures en grappes courtes hautement ramifiées qui offrent des avantages similaires. Les enzymes de ramification peuvent produire de l'amidon de maïs modifié avec une rétrogradation plus faible, une structure de gel plus solide et une meilleure capacité de rétention d'eau. Cela soutient l'utilisation d'amidons modifiés dérivés du maïs dans les aliments surgelés tout en réduisant le besoin d'agents de réticulation chimique et en aidant les fabricants à répondre aux exigences d'étiquetage propre.
Avancées technologiques dans la conversion enzymatique de l'amidon
Le traitement conventionnel de l'amidon nécessite une liquéfaction et une saccharification à des températures élevées. Les enzymes dégradant l'amidon brut peuvent hydrolyser les granules d'amidon à des températures plus basses sans gélatinisation préalable. Des recherches récentes se sont concentrées sur l'ingénierie des protéines et la modification génétique pour améliorer l'efficacité des enzymes, la thermostabilité et le rendement des produits [3]. La conversion à basse température peut réduire les besoins en énergie et permettre le traitement de substrats thermosensibles. Elle peut également soutenir les dérivés de spécialité issus de variétés d'amidon à haute teneur en amylose et d'amidon cireux pour des utilisations pharmaceutiques et alimentaires fonctionnelles, où la sensibilité à la chaleur peut autrement limiter les choix de traitement.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix du maïs et du blé | -0.6% | États-Unis et Canada (transformateurs de la ceinture de maïs) ; Mexique dépendant des importations | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de sécurité alimentaire et d'étiquetage | -0.4% | États-Unis et Canada dominants ; Mexique réglementé par la COFEPRIS | Moyen terme (2 à 4 ans) |
| Concurrence des ingrédients édulcorants naturels alternatifs | -0.5% | États-Unis (érosion du sirop de maïs à haute teneur en fructose et des sirops de glucose dans les boissons) | Court à moyen terme |
| Investissement en capital élevé dans les infrastructures de traitement | -0.3% | États-Unis dominants ; barrières à l'entrée dans toute la région | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du maïs et du blé
Le maïs et le blé constituent la base d'un volume significatif de l'approvisionnement régional en dérivés d'amidon. Cela fait des variations des prix des céréales un facteur direct dans les marges des transformateurs. Le ratio stocks/utilisation du maïs a atteint 22 % en 2025, son niveau le plus bas depuis 2013-2014, ce qui a réduit la marge de sécurité disponible. La faiblesse des stocks finaux de blé et l'exposition aux perturbations commerciales peuvent également intensifier les mouvements de prix. Les broyeries humides de maïs sont des installations spécialisées avec des cycles d'investissement de 20 à 30 ans, ce qui limite la capacité à changer rapidement de matières premières. La volatilité des prix affecte les marges et rend les discussions sur les prix à long terme plus difficiles pour les clients pharmaceutiques et alimentaires de spécialité qui dépendent de coûts de formulation prévisibles et de livraisons stables.
Réglementations strictes en matière de sécurité alimentaire et d'étiquetage
Les règles nord-américaines relatives aux dérivés d'amidon sont devenues plus spécifiques, notamment pour les amidons alimentaires modifiés. En vertu du 21 CFR 172.892, l'amidon alimentaire modifié est un additif alimentaire réglementé et nécessite un étiquetage approprié. L'amidon de blé nécessite une déclaration d'allergène en vertu du Food Allergen Labeling and Consumer Protection Act, incluant les mentions amidon de blé modifié ou Contient du blé. La FDA a fixé au 1er janvier 2028 la date de conformité uniforme pour les réglementations d'étiquetage alimentaire publiées entre 2025 et 2026. Les fabricants d'ingrédients à étiquetage propre doivent satisfaire aux exigences applicables aux produits alimentaires de consommation et aux produits de qualité pharmaceutique, ce qui peut nécessiter une documentation, des tests et une révision des étiquettes distincts. Au Mexique, l'évolution des normes relatives à la teneur nutritionnelle et à la publicité accroît les exigences de conformité pour les transformateurs alimentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
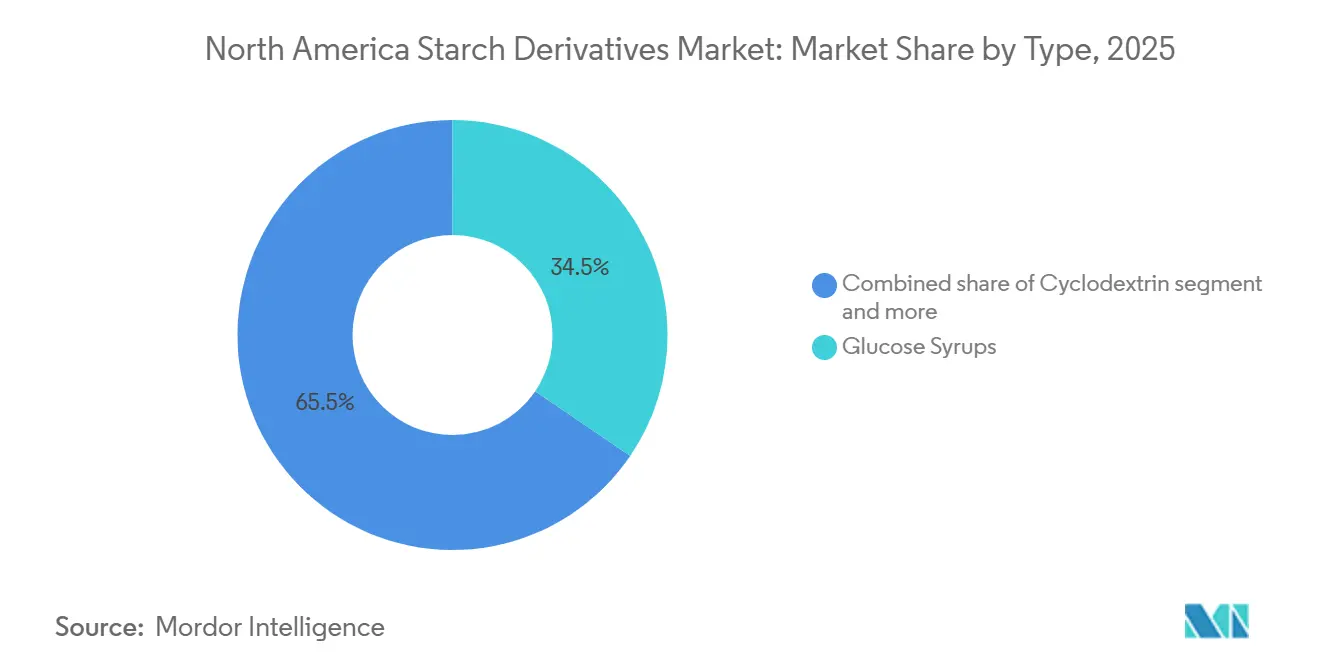
les dérivés de spécialité dépassent la base d'édulcorants traditionnelsLes sirops de glucose représentaient 34,51 % de la part du marché des dérivés d'amidon en Amérique du Nord en 2025, tandis que la cyclodextrine devrait croître à un CAGR de 6,81 % jusqu'en 2031. Les sirops de glucose restent importants dans la confiserie, la boulangerie et la fermentation industrielle car ils combinent viscosité et fermentabilité à des niveaux de coûts établis. La cyclodextrine bénéficie de la demande en stabilisation des arômes, en excipients pharmaceutiques et en emballages actifs, permettant aux fournisseurs de répondre à plusieurs chaînes d'utilisation finale avec des capacités techniques connexes. Le sirop de maïs à haute teneur en fructose fait face à une pression de la demande dans les applications de boissons, les fabricants privilégiant des options d'édulcorants moins transformés. Ce changement a réduit l'attrait des édulcorants de l'ancienne génération au sein du secteur des dérivés d'amidon en Amérique du Nord.
La maltodextrine reste pertinente en tant que texturant, support et agent de charge dans la nutrition sportive, les alternatives laitières et la granulation pharmaceutique, où la cohérence de la formulation et les propriétés de manipulation sont importantes. Les dextrines sont utilisées dans les adhésifs industriels, la formation de films cosmétiques et la liaison pharmaceutique. Les formulateurs de soins personnels envisagent de plus en plus des matériaux d'origine végétale en remplacement des polymères synthétiques. La baisse de la demande en sirop de maïs à haute teneur en fructose peut libérer de la capacité de traitement pour la conversion enzymatique en dérivés à plus haute valeur ajoutée. Cela fait de l'allocation du portefeuille une décision centrale pour les principaux transformateurs du marché des dérivés d'amidon en Amérique du Nord. Les fournisseurs proposant des produits spécifiques aux applications sont mieux placés pour servir les clients pharmaceutiques, d'emballage et d'alimentation fonctionnelle.



Par source :
la domination du maïs masque un glissement structurel vers le tapiocaLe maïs représentait 78,24 % de la taille du marché des dérivés d'amidon en Amérique du Nord en 2025, tandis que le tapioca devrait se développer à un CAGR de 6,27 % jusqu'en 2031. Le maïs bénéficie de décennies d'investissements dans les infrastructures de broyage humide du maïs aux États-Unis. Sa large disponibilité soutient la production en grande quantité de sirops de glucose, de maltodextrine, de sirop de maïs à haute teneur en fructose et d'amidons modifiés. Le tapioca gagne en utilisation car il offre une stabilité à la congélation-décongélation, un profil de saveur neutre et une aptitude à l'étiquetage propre. Il soutient également les déclarations sans allergènes qui sont de plus en plus importantes dans les produits de boulangerie et les alternatives laitières.
L'amidon de blé reste utile dans les applications de boulangerie et pharmaceutiques où son comportement à la gélatinisation et l'économie de la co-extraction des protéines offrent des avantages. Sa désignation comme allergène crée des défis d'étiquetage pour les produits à étiquetage propre. L'amidon de pomme de terre est utilisé dans les sauces, les soupes et les aliments surgelés où des propriétés de viscosité et de gel transparent sont nécessaires. La culture domestique limitée restreint son échelle en Amérique du Nord. Le tapioca reste dépendant des importations car la culture du manioc aux États-Unis est négligeable. Cette dépendance conduit les acheteurs à recourir à un double approvisionnement et à des stocks tampons dans le secteur des dérivés d'amidon en Amérique du Nord, notamment lorsque les spécifications d'étiquetage propre restreignent les choix de matériaux alternatifs.
Par forme :
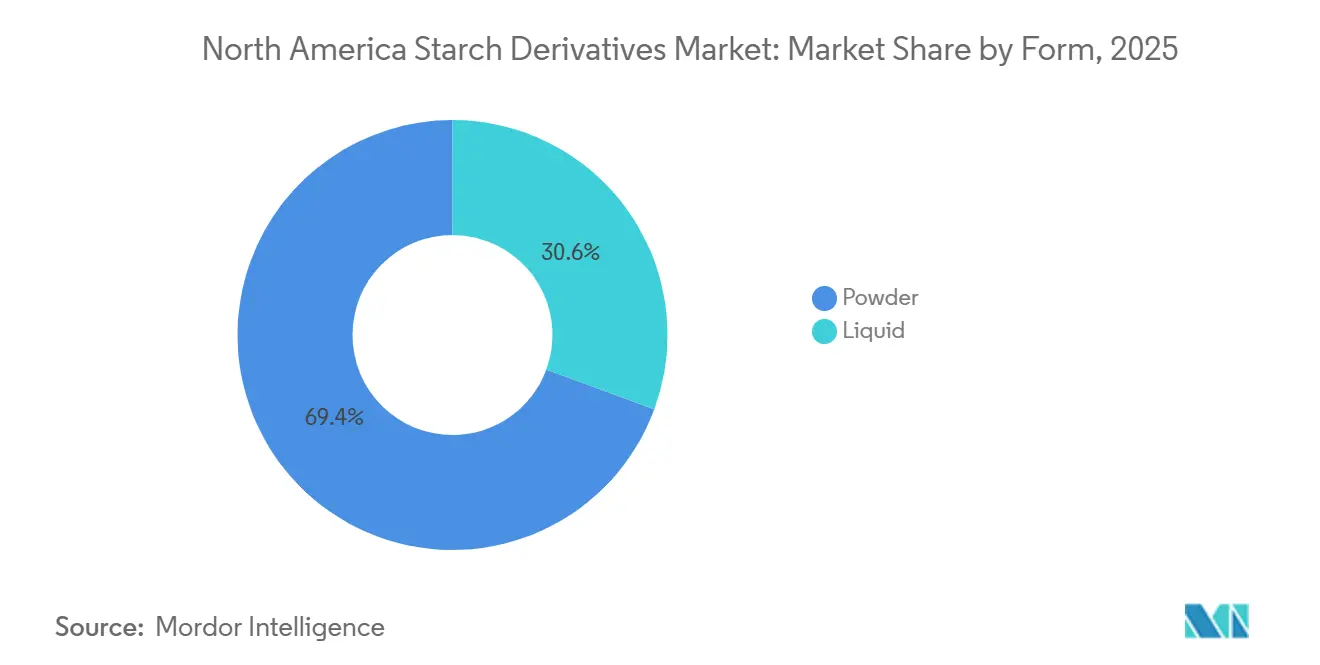
l'avantage de traitement de la poudre cède du terrain à la commodité du liquideLa poudre représentait 69,38 % de la valeur du segment en 2025, tandis que les dérivés d'amidon liquides devraient croître à un CAGR de 5,54 % jusqu'en 2031. Les formats en poudre ne nécessitent pas de réfrigération et peuvent avoir des durées de conservation plus longues. Ils sont également bien adaptés aux opérations de mélange à sec et de dosage dans la fabrication alimentaire et pharmaceutique, où la flexibilité de stockage et le dosage précis soutiennent les routines d'usine établies. Les formats liquides réduisent les étapes de manipulation et le temps de dissolution dans la fabrication de boissons, la fermentation industrielle et la transformation alimentaire en continu. Le marché des dérivés d'amidon en Amérique du Nord constate donc une hausse de la demande de liquides dans les environnements pouvant soutenir une infrastructure de processus continu.
Le mouvement vers les formats liquides est particulièrement pertinent pour les utilisations de sirops de glucose et de maltodextrine dans les usines de boissons et de produits laitiers à grand volume. Les grandes usines peuvent répartir les coûts de manipulation des ingrédients liquides sur des volumes de production substantiels. La poudre de cyclodextrine séchée par atomisation gagne en utilisation comme support pour les composés médicamenteux insolubles dans l'eau dans les applications pharmaceutiques. Cette niche peut commander des prix plus élevés que la poudre de base. La poudre à base de tapioca reste préférée pour la boulangerie sans gluten et les produits laitiers d'origine végétale car elle offre viscosité, stabilité et performance à la congélation-décongélation. La poudre restera importante là où les exigences de stockage, de transport, de traitement à sec et les longues chaînes d'approvisionnement façonnent les choix d'ingrédients pour les fabricants et les distributeurs.

Par application :
la demande pharmaceutique élève le plafond de valeurL'alimentation et les boissons représentaient 67,17 % de la valeur des applications en 2025, tandis que les dérivés d'amidon pharmaceutiques devraient croître à un CAGR de 6,59 % jusqu'en 2031. La demande en alimentation et boissons comprend la boulangerie, la confiserie et les boissons. Les amidons améliorent la texture, la rétention d'humidité, la durée de conservation, la liaison, la gélification, le contrôle de la cristallisation, la stabilisation et la sensation en bouche dans des produits aux conditions de fabrication et aux attentes des consommateurs différentes. L'utilisation pharmaceutique est en croissance à mesure que les producteurs adoptent des systèmes avancés de nanoparticules et de libération contrôlée. Le marché des dérivés d'amidon en Amérique du Nord offre des opportunités à plus haute valeur ajoutée aux fournisseurs disposant de certifications de fabrication pharmaceutique.
Les excipients à base de maïs, de pomme de terre, de riz et de blé offrent des fonctions pharmaceutiques distinctes, et les méthodes de modification peuvent étendre leur rôle dans la délivrance spécifique au côlon et à libération prolongée. Les soins personnels et la cosmétique restent des applications plus petites mais à marges plus élevées. L'amidon peut fonctionner comme absorbant, formateur de film et alternative d'origine végétale aux polymères synthétiques dans les soins de la peau, les soins capillaires et le maquillage. L'alimentation animale fournit une demande stable en utilisant les flux de sous-produits du traitement de l'amidon. Cette demande de base contribue à soutenir l'économie du broyage humide à grande échelle en fournissant un débouché pour les flux de sous-produits du traitement primaire de l'amidon. La composition des applications évolue vers des produits nécessitant un soutien technique, une capacité de conformité et des performances fonctionnelles adaptées.
Analyse géographique
Marché des Dérivés d'Amidon aux États-Unis
Les États-Unis détenaient 84,75 % de la part de marché des dérivés d'amidon en Amérique du Nord en 2025. Leur position est soutenue par l'approvisionnement en matières premières de la Corn Belt, la densité des industries agroalimentaires et des boissons, la production pharmaceutique, le développement d'ingrédients à étiquette propre et de vastes réseaux de clientèle établis. Les grands réseaux de mouture par voie humide exploités par ADM, Cargill, Ingredion et Primient ont été construits au fil de décennies d'investissements en capital. Ces réseaux créent des barrières élevées à la réplication et soutiennent la production régionale de sirops de glucose, de maltodextrine, de sirop de mas à haute teneur en fructose et de grades spéciaux de cyclodextrine destinés aux clients nationaux et régionaux. Le marché des dérivés d'amidon en Amérique du Nord s'appuie sur les États-Unis en tant que centre de fixation des prix et d'innovation produit.
Marché des Dérivés d'Amidon au Canada
Le Canada est la deuxième zone géographique de la région et affiche une demande stable pour les dérivés d'amidon spéciaux. La boulangerie, les snacks conditionnés et les compléments nutritionnels soutiennent cette demande. Les fabricants accroissent l'utilisation de l'amidon de tapioca dans la reformulation à étiquette propre, les détaillants recherchant des déclarations d'ingrédients sans allergènes et les producteurs alimentaires s'efforçant de simplifier les listes d'ingrédients. L'Ontario et le Québec soutiennent la demande de la fabrication pharmaceutique en excipients d'amidon. La Loi sur les aliments et drogues et la Direction des aliments de Santé Canada définissent le cadre applicable aux dérivés d'amidon alimentaires et pharmaceutiques autorisés. La base de consommateurs axée sur le premium au Canada soutient la croissance en valeur dans les catégories spécialisées et fonctionnelles, où la différenciation produit peut primer sur la croissance en volume de produits de base.
Marché des Dérivés d'Amidon au Mexique
Le Mexique devrait mener la croissance régionale avec un CAGR de 6,52 % jusqu'en 2031. L'urbanisation, la demande en aliments de commodité et le rôle du Mexique en tant que plaque tournante de la transformation alimentaire et de l'exportation soutiennent ces perspectives, notamment dans les réseaux de production liés aux États-Unis et au Canada. Le Mexique comptait une population supérieure à 131 millions d'habitants en 2025. Les importations de dérivés d'amidon spécialisés s'élevaient à 6,9 millions USD en novembre 2025, contre 1,3 million USD à l'exportation, ce qui indique une dépendance vis-à-vis des fournisseurs extérieurs pour les amidons modifiés spéciaux et les cyclodextrines, selon le Gouvernement du Mexique. Les amidons et les enzymes sont identifiés comme des solutions pour les transformateurs poursuivant des objectifs de production alimentaire liés au développement durable, selon l'USDA. Le reste de l'Amérique du Nord demeure un contributeur plus modeste et stable, avec une demande émanant des transformateurs alimentaires spécialisés et des applications d'alimentation agricole.
Paysage concurrentiel
Concentration du Marché
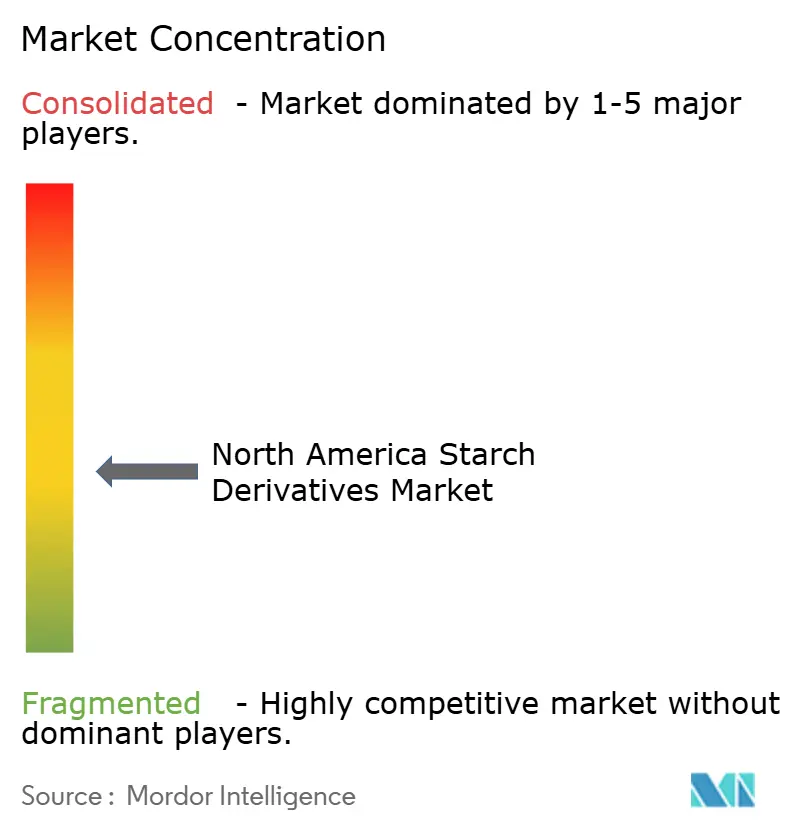
Le marché des dérivés d'amidon en Amérique du Nord présente une structure modérément fragmentée. Archer Daniels Midland Company, Cargill, Incorporated et Ingredion Incorporated forment le groupe de tête grâce à leur échelle de broyage humide du maïs, leurs chaînes d'approvisionnement intégrées et leur capacité à répondre aux exigences des clients tant pour les produits de base que pour les produits spécialisés. Leurs opérations relient l'origine des matières premières, la conversion de l'amidon et la production d'ingrédients de spécialité. Primient, Grain Processing Corporation, Roquette Frères et Tate and Lyle PLC sont en concurrence dans les catégories fonctionnelles et de spécialité. Les entreprises répondent à la faiblesse de la demande en produits de base en renforçant leur attention sur l'efficacité opérationnelle, l'innovation, les formulations personnalisées et les produits à spécifications techniques plus élevées.
Les excipients pharmaceutiques et les ingrédients alimentaires à étiquetage propre sont des domaines d'opportunité importants car la demande croît plus vite que la capacité d'approvisionnement dans certains groupes de produits, notamment là où des certifications et des procédés spécialisés sont requis. Ingredion a annoncé un investissement de 50 millions USD dans son usine de Cedar Rapids, Iowa, en février 2025, pour développer la capacité d'amidon industriel destiné aux applications d'emballage et de fabrication de papier. Le projet comprend 3 bâtiments industriels et un sécheur flash d'amidon, et devrait augmenter la capacité de traitement du maïs jusqu'à 50 %. Ces investissements renforcent l'accès aux produits d'amidon différenciés et consolident la valeur d'une capacité d'approvisionnement fiable.
La technologie devient une base de compétition de plus en plus importante dans les produits de spécialité, car les clients recherchent des performances fiables, un risque de processus réduit et des ingrédients adaptés à des applications spécifiques. Les enzymes propriétaires, le séchage par atomisation de précision et le contrôle numérique des processus peuvent aider les entreprises à développer des formulations différenciées. La conformité aux exigences de la FDA et aux monographies de la Pharmacopée américaine limite l'entrée dans les applications de qualité pharmaceutique. ADM a investi plus de 16 millions USD dans son usine du comté de Boone, Kentucky, en juillet 2026, pour développer la capacité de production de colorants d'origine naturelle, en ajoutant 14 000 pieds carrés d'espace de fabrication. Ce projet s'appuie sur un investissement antérieur de 26 millions USD sur le site adjacent d'Erlanger et soutient les travaux de reformulation dans l'alimentation et les boissons. Les transformateurs établis conservent des avantages car ils combinent l'échelle des usines, les ressources techniques, les capacités de conformité, les réseaux d'approvisionnement établis et l'expérience dans le soutien aux formulations complexes des clients.
Leaders du secteur des dérivés d'amidon en Amérique du Nord
-
Archer Daniels Midland Company
-
Cargill, Incorporated
-
Ingredion Incorporated
-
Tate & Lyle PLC
-
Roquette Frères S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Dérivés d'Amidon en Amérique du Nord Entreprises couvertes dans ce rapport
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Incorporated
- Primient
- Grain Processing Corporation
- Roquette Frères S.A.
- Tate & Lyle PLC
- Matsutani Chemical Industry Co., Ltd.
- Wacker Chemie AG
- Emsland Group
- AGRANA Beteiligungs-AG
- Südzucker AG
- Tereos S.A.
- Royal Avebe
- KMC
- MEGGLE GmbH & Co. KG
- Crespel & Deiters GmbH & Co. KG
- Sunar Group
- Baolingbao Biology Co., Ltd.
- Gujarat Ambuja Exports Limited
Lire l’analyse des entreprises de marché des dérivés d'amidon en amérique du nord
Développements industriels récents dans Marché des Dérivés d'Amidon en Amérique du Nord
- Juillet 2026 : ADM a investi plus de 16 millions USD dans son usine du comté de Boone, Kentucky, pour développer la capacité de production de colorants d'origine naturelle, en ajoutant 14 000 pieds carrés d'espace de fabrication. Le projet s'appuie sur un investissement antérieur de 26 millions USD sur le site adjacent d'Erlanger et crée un pôle d'innovation croissant dans le nord du Kentucky axé sur la reformulation des aliments et boissons, directement pertinent pour la demande en supports dérivés de l'amidon et en co-ingrédients.
- Mars 2026 : Roquette a ouvert un centre pilote d'amidon et de polyols dans son usine de Lianyungang, en Chine, couvrant plus de 1 000 mètres carrés. L'installation intègre l'analyse physicochimique, la recherche à l'échelle laboratoire et la transformation industrielle à l'échelle pilote pour répondre aux exigences de pureté, aux défis de coûts et à la stabilité des procédés dans la production d'amidon de spécialité.
- Janvier 2026 : ADM a annoncé un investissement de 26 millions USD dans son campus d'Erlanger, Kentucky, pour renforcer les capacités répondant à la demande de reformulation des aliments et boissons, incluant une extension de 3 600 pieds carrés et des mises à niveau de la numérisation. L'investissement fait suite à un déploiement de 15 millions USD sur le même site en 2025 et positionne Erlanger comme le principal centre d'innovation d'ADM pour la co-création de goût, d'arôme et de couleur avec les clients du secteur alimentaire et des boissons.
Périmètre du rapport sur le marché des dérivés d'amidon en Amérique du Nord
Le marché des dérivés d'amidon en Amérique du Nord est segmenté par type (sirops de glucose, sirop de maïs à haute teneur en fructose (HFCS), maltodextrine, cyclodextrine, dextrines et autres types), par source (maïs, blé, pomme de terre, tapioca et autres sources), par forme (poudre et liquide), par application (alimentation et boissons, alimentation animale, pharmaceutique, soins personnels et cosmétiques et autres applications) et par géographie (États-Unis, Canada, Mexique et reste de l'Amérique du Nord). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
Par type
| Sirops de glucose |
| Sirop de maïs à haute teneur en fructose (HFCS) |
| Maltodextrine |
| Cyclodextrine |
| Dextrines |
| Autres types |
Par source
| Maïs |
| Blé |
| Pomme de terre |
| Tapioca |
| Autres sources |
Par forme
| Poudre |
| Liquide |
Par application
| Alimentation et boissons | Boulangerie |
| Confiserie | |
| Boissons | |
| Autres alimentation et boissons | |
| Pharmaceutique | |
| Soins personnels et cosmétiques | |
| Alimentation animale | |
| Autres applications |
Par géographie
| États-Unis |
| Canada |
| Mexique |
| Reste de l'Amérique du Nord |
| Par type | Sirops de glucose | |
| Sirop de maïs à haute teneur en fructose (HFCS) | ||
| Maltodextrine | ||
| Cyclodextrine | ||
| Dextrines | ||
| Autres types | ||
| Par source | Maïs | |
| Blé | ||
| Pomme de terre | ||
| Tapioca | ||
| Autres sources | ||
| Par forme | Poudre | |
| Liquide | ||
| Par application | Alimentation et boissons | Boulangerie |
| Confiserie | ||
| Boissons | ||
| Autres alimentation et boissons | ||
| Pharmaceutique | ||
| Soins personnels et cosmétiques | ||
| Alimentation animale | ||
| Autres applications | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les dérivés d'amidon en Amérique du Nord ?
Le secteur devrait croître à un CAGR de 4,74 % de 2026 à 2031, passant de 16,52 milliards USD en 2025 à 21,66 milliards USD d'ici 2031.
Quel type de produit connaît la croissance la plus rapide en Amérique du Nord ?
La cyclodextrine est le type à la croissance la plus rapide, avec un CAGR prévu de 6,81 % jusqu'en 2031, soutenu par des utilisations dans la protection des arômes, la délivrance de médicaments et l'emballage.
Pourquoi les dérivés d'amidon à base de tapioca gagnent-ils en demande ?
Le tapioca devrait croître à un CAGR de 6,27 % jusqu'en 2031 car il soutient des formulations sans allergènes, non-OGM, à étiquetage propre et stables à la congélation-décongélation.
Quel pays mène la demande régionale ?
Les États-Unis sont en tête avec une part de 84,75 % en 2025 grâce à leur grande capacité de broyage humide du maïs, leur fabrication alimentaire et leur production pharmaceutique.