
Taille et part de marché des services de conservation du sang de cordon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 35.81 Milliards de dollars |
| Taille du Marché (2031) | 49.85 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.84 % |
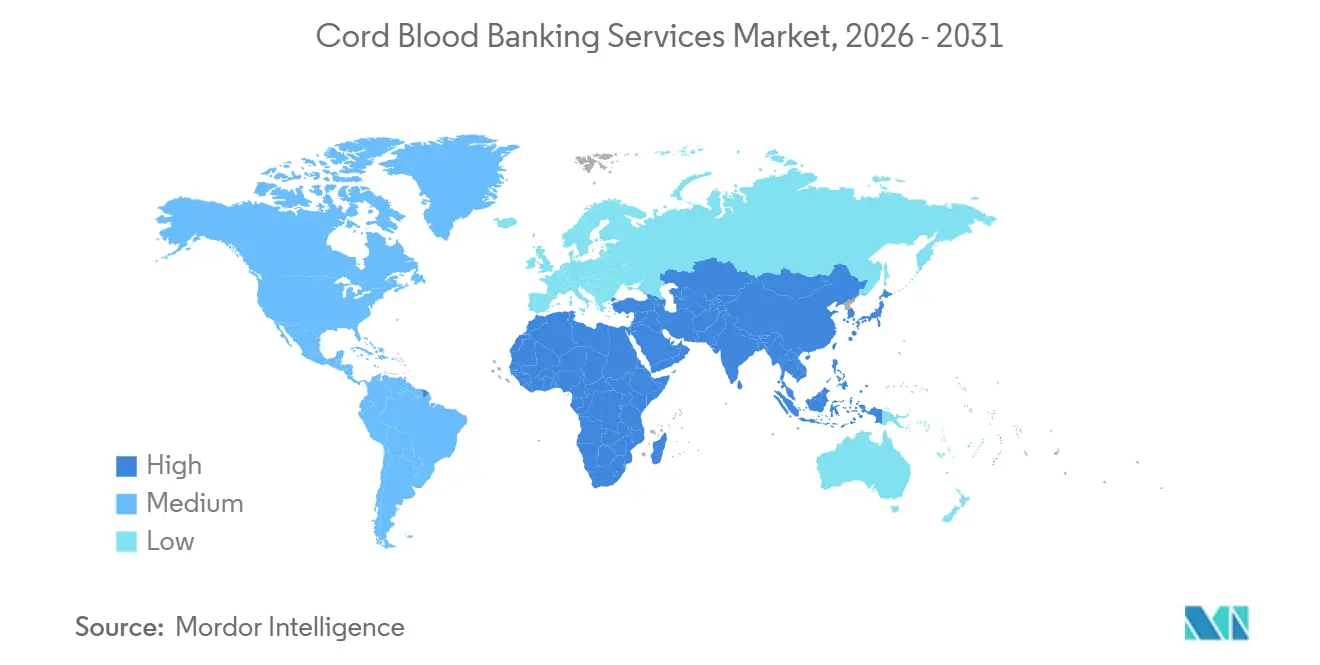
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
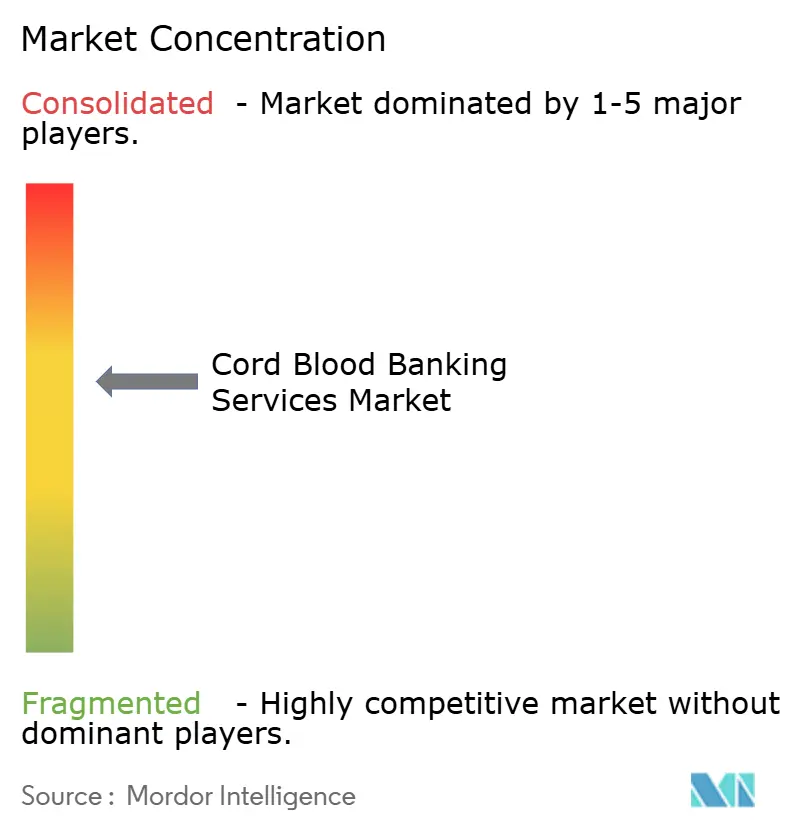
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services de conservation du sang de cordon par Mordor Intelligence
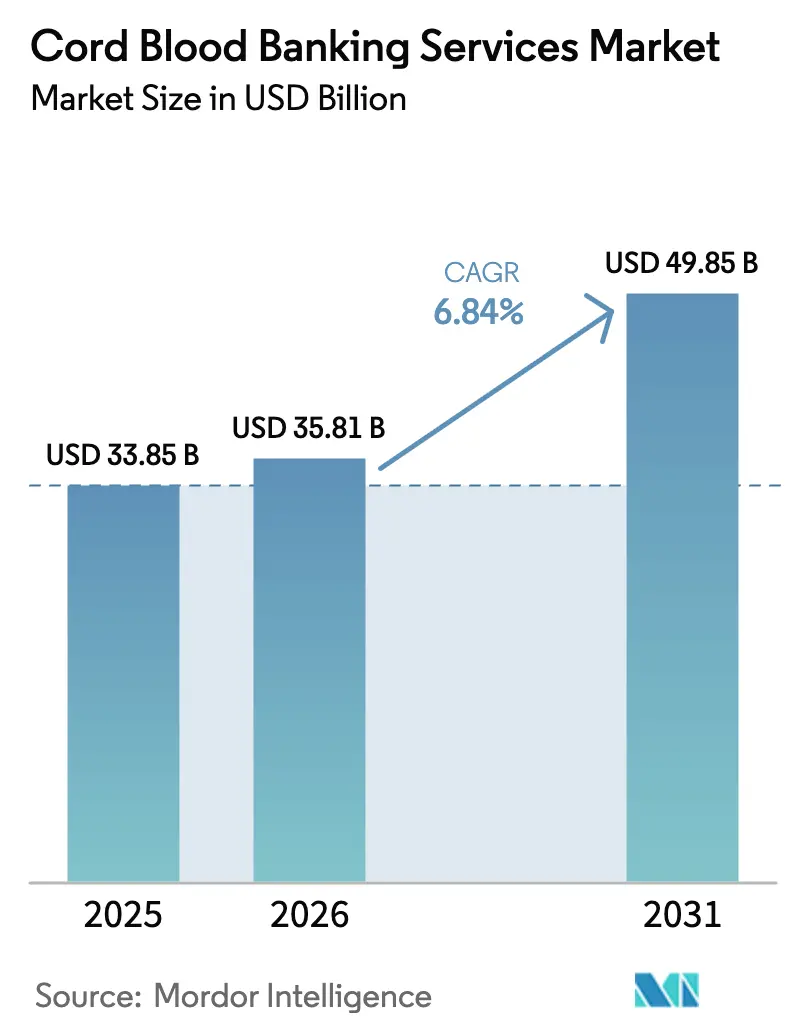
La taille du marché des services de conservation du sang de cordon devrait passer de 33,85 milliards USD en 2025 à 35,81 milliards USD en 2026 et atteindre 49,85 milliards USD d'ici 2031, à un TCAC de 6,84 % sur la période 2026-2031.
La validation clinique, telle que l'approbation par la FDA en décembre 2025 du produit développé ex vivo Omisirge pour l'anémie aplasique sévère, lève des contraintes de dosage de longue date et renforce la confiance des médecins dans les greffes à base de sang de cordon.[1]U.S. Food and Drug Administration, « La FDA approuve le premier produit de sang de cordon développé ex vivo pour l'anémie aplasique sévère », FDA.gov Les parents prennent de plus en plus conscience que la conservation privée peut servir d'assurance biologique contre les maladies traitables par greffe, une tendance renforcée par l'approbation des obstétriciens et des campagnes numériques ciblées. Parallèlement, les banques publiques bénéficient de nouveaux financements gouvernementaux qui subventionnent les coûts de collecte et élargissent la diversité génétique, rendant les unités données publiquement plus accessibles aux centres de greffe.[2]Health Resources and Services Administration, « Contrats d'inventaire national de sang de cordon », hrsa.gov Les mises à niveau technologiques — traitement automatisé en système fermé, surveillance cryogénique en temps réel et pistes d'audit par chaîne de blocs — réduisent le risque de contamination et alignent les opérations sur les normes AABB et FACT-NetCord. Ces forces combinées orientent le marché des services de conservation du sang de cordon vers une expansion annuelle régulière à un chiffre moyen, tout en encourageant de nouveaux modèles de services hybrides qui allient l'altruisme public à l'optionnalité privée.
Points clés du rapport
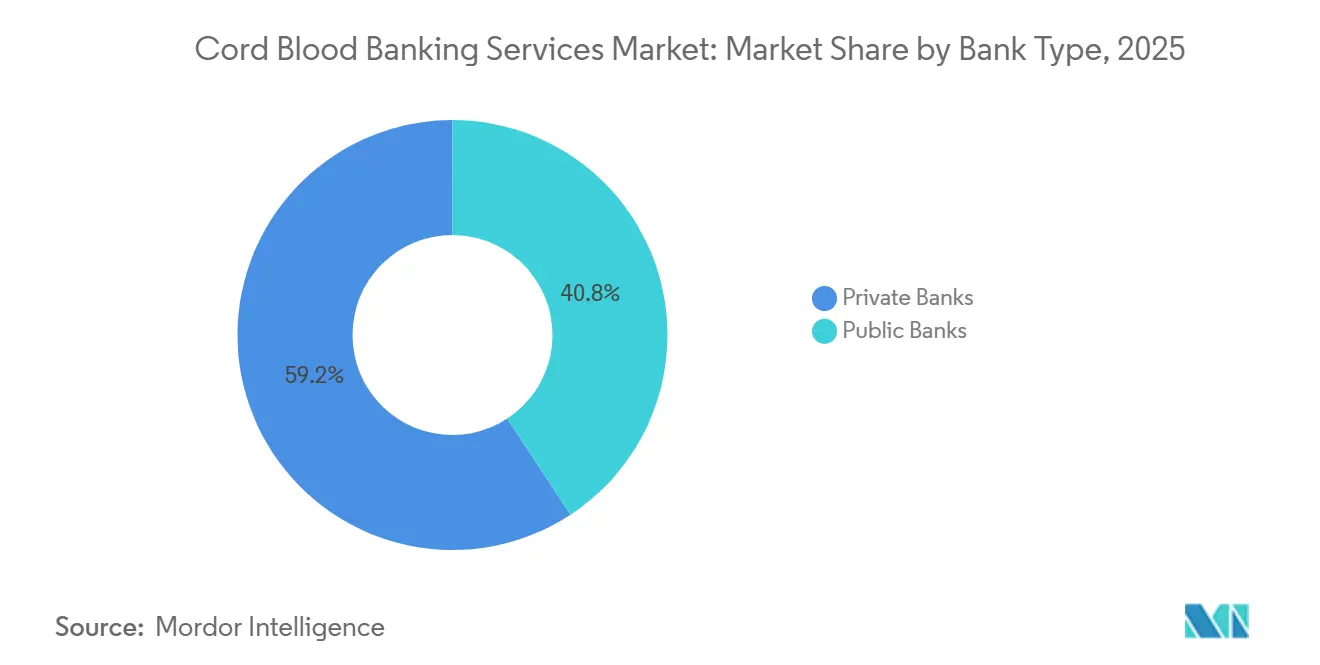
- Par type de banque, les opérateurs privés détenaient 59,24 % de la part de marché des services de conservation du sang de cordon en 2025, tandis que les banques publiques devraient afficher la croissance la plus élevée avec un TCAC de 9,14 % jusqu'en 2031.
- Par service de stockage, le traitement et le stockage combinés représentaient 47,25 % de la taille du marché des services de conservation du sang de cordon en 2025, tandis que les contrats de traitement uniquement devraient se développer à un TCAC de 9,53 % sur la période 2026-2031.
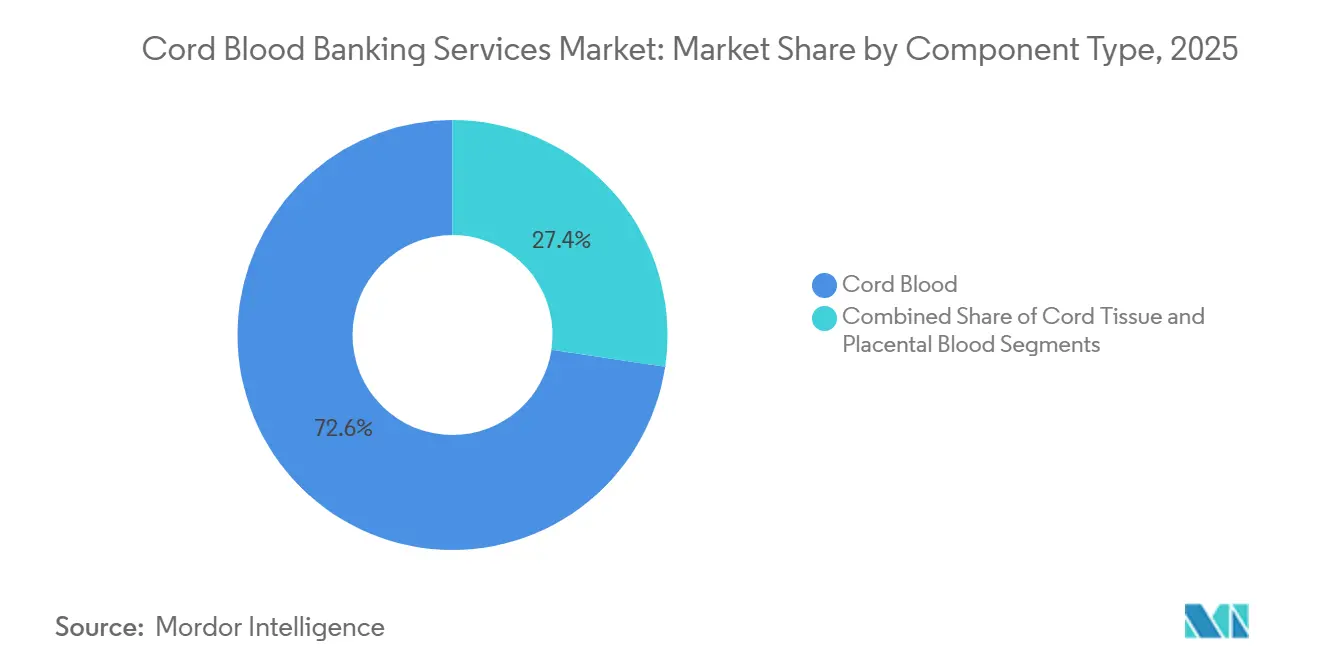
- Par composant, le sang de cordon était en tête avec 72,64 % de la part de marché des services de conservation du sang de cordon en 2025 ; le tissu de cordon devrait progresser le plus rapidement, à un TCAC de 10,43 % jusqu'en 2031.
- Par application, les cancers représentaient 37,67 % de la taille du marché des services de conservation du sang de cordon en 2025, tandis que les troubles métaboliques sont en passe d'enregistrer la croissance la plus rapide avec un TCAC de 10,32 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et cliniques détenaient 43,74 % de la part de marché des services de conservation du sang de cordon en 2025, les instituts de recherche devant croître au TCAC le plus élevé de 9,54 % durant la période 2026-2031.
- Par géographie, l'Amérique du Nord était en tête avec 39,54 % de la part de marché des services de conservation du sang de cordon en 2025, tandis que l'Asie-Pacifique devrait enregistrer l'expansion régionale la plus forte avec un TCAC de 8,24 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Incidence croissante des maladies traitables par greffe | +1.2% | Amérique du Nord, Europe | Long terme (≥ 4 ans) |
| Sensibilisation croissante des parents et adoption des banques privées | +1.5% | Amérique du Nord urbaine, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Financement public des banques publiques | +0.9% | Amérique du Nord, Europe, certains pays d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées en matière de cryoconservation et de technologies de traitement | +1.1% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Plateformes d'expansion ex vivo de cellules souches | +1.3% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Modèles hybrides de partage des coûts public-privé | +0.8% | Asie-Pacifique, Moyen-Orient, Amérique latine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Incidence croissante des maladies traitables par greffe
Les leucémies et les anémies héréditaires continuent de stimuler la demande de greffes, et le sang de cordon comble des lacunes critiques lorsque des donneurs adultes compatibles ne sont pas disponibles. La leucémie lymphoblastique aiguë et la leucémie myéloïde aiguë représentent environ 60 % des greffes pédiatriques de sang de cordon, tandis que la drépanocytose et la bêta-thalassémie progressent le plus rapidement dans les zones géographiques à forte prévalence de porteurs.[3]SOCIÉTÉ AMÉRICAINE D'HÉMATOLOGIE, « Greffe de sang de cordon pour les hémopathies malignes », Société américaine d'hématologie, hematology.org L'élargissement du dépistage néonatal pousse également les greffes pour troubles métaboliques à être réalisées plus tôt, lorsque les résultats sont les meilleurs, la survie à cinq ans dépassant 80 % pour le syndrome de Hurler traité avant neuf mois. Les payeurs dans plusieurs États européens remboursent désormais la conservation privée pour les familles présentant un risque génétique avéré, renforçant ainsi la proposition de valeur médicale.
Sensibilisation croissante des parents et adoption des banques privées
Les parents dans les grandes villes reconnaissent de plus en plus que les unités conservées offrent un filet de sécurité à faible probabilité mais à haute valeur. Les frais initiaux de 1 400 à 2 300 USD plus le stockage annuel de 125 à 300 USD restent acceptables pour les ménages aisés, et des partenariats tels que le forfait de séquençage de l'exome entier de Cord Blood Registry permettent aux familles d'associer la conservation à des informations génétiques. Les taux d'utilisation autologue restent inférieurs à 1 %, mais la perception négative de ne pas conserver reste un puissant facteur de motivation, maintenant la demande privée résiliente.
Financement public des banques publiques
Les inventaires publics dépendent de subventions gouvernementales qui subventionnent la collecte et maintiennent des types de tissus diversifiés. En 2024, la Health Resources and Services Administration des États-Unis a attribué 16,5 millions USD à cinq banques, sécurisant un inventaire de 150 000 unités pour les besoins de greffes non apparentées. Des programmes comparables dans l'Union européenne et au Japon lient le financement à l'activité de greffe, garantissant une qualité stable tout en exposant les budgets aux changements de politique.
Avancées en matière de cryoconservation et de technologies de traitement
Les systèmes fermés automatisés récupèrent désormais davantage de cellules et réduisent le risque de contamination par rapport aux méthodes manuelles. Les nouvelles installations disposent d'une alimentation redondante en azote liquide et d'un suivi par chaîne de blocs au niveau de l'unité, comme en témoigne le site de 56 000 pieds carrés de Cryo-Cell International à Durham, ouvert en 2024. La vitrification gagne également du terrain pour le tissu de cordon, où les cellules mésenchymateuses répondent mal aux méthodes de congélation lente.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coûts élevés des banques privées | –0.7% | Asie-Pacifique émergente, Amérique latine | Court terme (≤ 2 ans) |
| Applications cliniques approuvées limitées | –0.5% | Mondial | Moyen terme (2-4 ans) |
| Lacunes en matière d'accréditation réglementaire | –0.4% | Asie-Pacifique (hors Japon), Moyen- Orient, Amérique latine | Long terme (≥ 4 ans) |
| Concurrence des sources de cellules souches pluripotentes induites | –0.6% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des banques privées
Les prix excluent de nombreux ménages dont le revenu annuel est inférieur à 10 000 USD, en particulier dans les marchés émergents confrontés à des fluctuations monétaires qui font encore grimper les frais. Seule une poignée d'assureurs prend en charge le stockage, limitant la pénétration en dehors des tranches de revenus supérieurs.
Applications cliniques approuvées limitées
Bien qu'environ 80 troubles soient éligibles au traitement par sang de cordon, la plupart des communications marketing des banques privées mettent l'accent sur des utilisations régénératives potentielles, telles que la paralysie cérébrale, qui ne disposent pas de preuves issues d'essais de phase III. Les organismes de protection des consommateurs en Australie et au Canada ont mis en garde contre les déclarations excessives, contraignant certaines entreprises à modérer leur publicité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de banque :
le financement public stimule une croissance plus rapideLes institutions publiques détenaient 40,76 % du marché des services de conservation du sang de cordon en 2025 et devraient croître de 9,14 % par an jusqu'en 2031, les gouvernements subventionnant la diversité des inventaires. Les acteurs privés conservent leur leadership grâce à des marques bien établies et à un marketing direct aux consommateurs, mais un taux d'utilisation autologue inférieur à 1 % continue d'attirer l'attention et favorise de nouvelles tarifications hybrides qui préservent le choix des consommateurs tout en enrichissant les stocks publics.
Les opérateurs privés superposent désormais le dépistage génétique, les compléments de tissu et l'accès futur à l'expansion ex vivo pour justifier des prix premium, visant à limiter la cannibalisation par les offres hybrides. Les banques publiques répliquent avec une couverture HLA plus large et des taux de succès de greffe croissants, positionnant le don altruiste comme à la fois socialement responsable et médicalement efficace.


Par service de stockage :
les contrats de traitement uniquement s'accélèrentLes hôpitaux choisissent de plus en plus des contrats de traitement uniquement pour éviter la charge en capital liée à la maintenance de grandes chambres cryogéniques, ce qui confère à ce créneau un TCAC projeté de 9,53 %. Le traitement et le stockage combinés représentent toujours 47,25 % du chiffre d'affaires 2025 et demeurent la formule de référence pour les banques privées à service complet qui promeuvent la continuité de la garde et une chaîne d'identité plus stricte.
Les banques investissant dans des méga-installations bénéficient de coûts unitaires plus faibles, mais doivent également gérer les délais de transport, car la viabilité cellulaire diminue lorsque plus de 48 heures s'écoulent entre la collecte et la congélation. Les accords de stockage uniquement, bien que mineurs, attirent les parents souhaitant transférer des unités précédemment conservées vers des chambres mieux accréditées, souvent après une relocalisation internationale.
Par type de composant :
le tissu de cordon gagne en dynamismeLe sang de cordon continue d'ancrer 72,64 % de la taille du marché des services de conservation du sang de cordon, soutenu par des décennies de données sur les greffes et de nouvelles approbations d'expansion qui éliminent les problèmes de dosage pour les adultes. Le tissu de cordon, riche en cellules mésenchymateuses, devrait croître de 10,43 % par an grâce à des essais prometteurs dans la maladie du greffon contre l'hôte et la réparation orthopédique. Les banques privées associent le tissu au sang pour augmenter le revenu moyen par inscription et couvrir l'incertitude thérapeutique.
Le sang placentaire offre des doses cellulaires plus importantes mais ajoute une complexité de collecte et un risque de contamination, maintenant son adoption à un niveau modéré. À mesure que les protocoles de vitrification s'améliorent, les coûts de conservation du tissu diminuent, réduisant l'écart de prix avec le stockage standard du sang de cordon.

Par application :
les troubles métaboliques progressent le plus rapidementLes cancers représentaient 37,67 % du chiffre d'affaires 2025, portés par les greffes pour leucémie et lymphome, mais les troubles métaboliques progressent rapidement avec un TCAC projeté de 10,32 %. Le traitement précoce du syndrome de Hurler et de la maladie de Krabbe montre un bénéfice neurologique clair, incitant à un dépistage néonatal plus large et à une orientation plus rapide vers la greffe.
La drépanocytose et la bêta-thalassémie progressent également solidement, aidées par des programmes d'édition génique qui s'appuient sur des cellules souches conservées. Les utilisations neurologiques expérimentales restent dans un flou clinique après des résultats d'essais mitigés, tempérant la croissance de la catégorie « Autres ».
Par utilisateur final :
les instituts de recherche élargissent leurs besoins en inventaireLes hôpitaux et cliniques réalisent la plupart des greffes et détenaient 43,74 % de part en 2025, mais les instituts de recherche croîtront de 9,54 % par an à mesure qu'ils testent l'expansion ex vivo, l'édition génique et les comparateurs de cellules souches pluripotentes induites. Chaque étude de phase II peut consommer des centaines d'unités, offrant aux banques publiques un nouveau flux de revenus tout en aiguisant la demande de matériel de qualité protocolaire.
Les centres de greffe spécialisés maintiennent une croissance à un chiffre moyen en adoptant des approches haplo-identiques qui reposent sur la déplétion des lymphocytes T. Le stockage à domicile reste marginal car les régulateurs mettent en garde contre les conteneurs cryogéniques domestiques dépourvus de surveillance de température validée.
Analyse géographique
Marché des Services de Banque de Sang de Cordon Ombilical en Amérique du Nord
L'Amérique du Nord a dominé avec une part de 39,54 % en 2025, grâce à la maturité du secteur bancaire privé, aux contrôles de qualité imposés par la FDA et au financement du National Cord Blood Inventory à hauteur de 16,5 millions USD, qui a permis de préserver 150 000 unités diversifiées. Le Canada met l'accent sur les unités provenant des populations autochtones afin de combler les lacunes en matière d'HLA, tandis que les parents mexicains choisissent souvent de stocker leurs unités aux États-Unis pour bénéficier de la supervision américaine. La concurrence entre Cord Blood Registry, ViaCord et Cryo-Cell comprime les marges et encourage le regroupement de services.
Marché des Services de Banque de Sang de Cordon Ombilical en Asie-Pacifique
L'Asie-Pacifique devrait afficher le CAGR régional le plus élevé, à 8,24 %. Le plafond de sept licences en Chine crée des quasi-monopoles qui favorisent une tarification premium et le tourisme médical, China Cord Blood Corporation ayant déclaré un chiffre d'affaires de 180 millions USD en 2024. LifeCell et StemCyte en Inde progressent de 15 % par an, portées par la sensibilisation croissante de la classe moyenne et les recommandations obstétricales. Le Japon maintient une qualité rigoureuse grâce à son réseau centralisé, tandis que l'Australie limite les opérateurs à trois via les licences délivrées par la Therapeutic Goods Administration.
Marché des Services de Banque de Sang de Cordon Ombilical en Europe, au Moyen-Orient et en Amérique Latine
L'Europe a représenté environ un quart du chiffre d'affaires en 2025. Les solides réseaux publics du Royaume-Uni et de l'Allemagne s'appuient sur un financement basé sur la performance pour se concentrer sur le succès des greffes, tandis que le secteur bancaire privé reste en dessous de 5 % de pénétration en raison d'une préférence culturelle pour le don public. L'approbation conditionnelle de Zemcelpro par l'EMA place la région à l'avant-garde des thérapies élargies à base de sang de cordon ombilical. Au Moyen-Orient, le coffre-fort de 100 000 unités de l'Abu Dhabi Biobank positionne les Émirats arabes unis comme une plateforme de stockage transfrontalier, tandis que l'Amérique latine est confrontée à une accréditation inégale ; l'ANVISA au Brésil impose une rigueur BPF, mais les pays voisins sont à la traîne, ce qui incite les familles à stocker à l'étranger pour une meilleure assurance.

Paysage réglementaire
La banque de sang de cordon est régie par un ensemble hétérogène de cadres réglementaires relatifs aux produits biologiques, aux tissus et aux services de santé, qui diffèrent selon l'usage prévu et le marché de destination. Aux États-Unis, le sang de cordon destiné à un usage allogénique non apparenté est réglementé par la FDA en tant que produit biologique, et sa distribution nécessite un IND ou une approbation via une Biologics License Application (les établissements devant également respecter les exigences du 21 CFR Part 1271 en matière de dépistage et de tests du donneur, ainsi que les bonnes pratiques tissulaires en vigueur). Les attentes en matière de qualité sont couramment mesurées à l'aune des normes AABB et FACT-NetCord pour la collecte, le traitement, le stockage, l'étiquetage ou la traçabilité, et la libération.
En Europe, la directive 2004/23/CE (et les directives techniques d'application telles que 2006/17/CE) fixe les exigences de qualité et de sécurité pour les tissus et cellules, tandis que les autorités nationales compétentes supervisent l'autorisation et l'inspection des établissements de tissus. En Asie, les régimes de licence ajoutent des exigences de résilience opérationnelle : Singapour réglemente la banque de sang de cordon en vertu du Healthcare Services Act 2020 et des Healthcare Services (Cord Blood Banking Service) Regulations 2021, incluant des plans de contingence obligatoires pour protéger la sécurité, la qualité, la viabilité et la puissance. L'Inde s'appuie sur les directives du Indian Council of Medical Research (ICMR) associées au Drugs and Cosmetics Act and Rules, ce qui façonne la manière dont les banques valident leurs processus, gèrent les limites publicitaires et documentent la traçabilité pour un usage national et transfrontalier.
Analyse de la chaîne de valeur
La chaîne de valeur de la banque de sang de cordon commence dans les maternités et les réseaux obstétriques qui pilotent l'inscription, le consentement et l'exécution au point de collecte, suivis de kits de collecte validés et de systèmes d'étiquetage ou de traçabilité soutenant la chaîne d'identité. Une logistique contrôlée en temps et en température déplace les unités de la salle d'accouchement au laboratoire de traitement, où les banques effectuent l'inspection à réception, les tests de maladies infectieuses et l'examen d'éligibilité du donneur, la réduction de volume et la récupération cellulaire (de plus en plus via des plateformes de traitement fermées et automatisées), et la congélation à taux contrôlé avant un stockage cryogénique à long terme avec surveillance continue et dispositions de reprise après sinistre.
En aval, la gestion de la distribution et de la libération relie les stocks aux centres de transplantation, aux hôpitaux et aux instituts de recherche via une documentation stricte, une qualification du transport et des audits d'accréditation (AABB et FACT-NetCord dans de nombreux parcours de référencement). Les goulots d'étranglement se concentrent sur la dépendance à un fournisseur unique pour les consommables et dispositifs de traitement, ainsi que sur les changements imposés par la réglementation dans les composants de collecte, qui peuvent nécessiter une revalidation et perturber la continuité pour les réseaux multi-sites. Les points d'insertion technologique, comme l'introduction par Cryoviva Life Sciences de PrepaCyte-CB en Inde via un partenariat exclusif (juillet 2026), montrent comment les banques adoptent des outils de traitement à récupération plus élevée pour améliorer l'utilité des unités et réduire le coût par unité tout en maintenant conformité et interopérabilité pour la demande clinique et de recherche.
Paysage concurrentiel
Les plus grandes entreprises du marché comprennent Cord Blood Registry, China Cord Blood Corporation, ViaCord, Cryo-Cell International et Cordlife, indiquant une concentration modérée. China Cord Blood tire parti de licences limitées pour maintenir sa domination régionale, tandis que Cryo-Cell poursuit des économies d'échelle grâce à son installation automatisée de Durham pouvant accueillir 500 000 unités. Cord Blood Registry se différencie par des services génétiques supplémentaires et des liens de recherche qui intègrent son inventaire dans des pipelines de médecine de précision.
Les entrants régionaux se concentrent sur l'Asie du Sud-Est, le Moyen-Orient et l'Amérique latine, où les voies réglementaires restent fragmentées mais la demande est en hausse. La tarification hybride public-privé, les partenariats d'expansion ex vivo et les offres groupées de tissu sont les principaux leviers pour les nouveaux entrants. Les coûts de changement sont faibles une fois les unités conservées, mais la confiance en matière de réputation et le statut d'accréditation érigent des barrières significatives.
Leaders du secteur des services de conservation du sang de cordon
Cord Blood Registry (CBR) |
China Cord Blood Corporation
Cryo-Cell International
FamiCord Group
Revvity
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services de Banque de Sang de Cordon Ombilical
- AlphaCord
- Americord Registry
- Be The Match BioTherapies
- Biovault
- Boyalife Group
- Canadian Blood Services – CBB
- China Cord Blood Corp.
- Cord Blood Registry (CBR)
- Cordlife Group Ltd
- Cryo-Cell International
- FamiCord Group
- LifeCell International
- New York Blood Center (NCBP)
- NHS Cord Blood Bank
- Revvity Inc.
- Smart Cells International
- Stem Cell Technologies
- StemCyte
- Vita34 AG
Lire l’analyse des entreprises de services de banque de sang de cordon ombilical

Opportunités de marché et perspectives d'avenir
Une opportunité majeure se situe à l'intersection de la validation clinique et de la monétisation des stocks au-delà des transplantations traditionnelles à unité unique. L'approbation par la FDA d'Omisirge en décembre 2025 a renforcé la confiance dans les approches d'expansion ex vivo qui répondent aux contraintes historiques de dose, et de nouveaux résultats cliniques continuent de soutenir le sang de cordon comme matière de départ accessible pour des stratégies de greffe avancées. Par exemple, le Fred Hutchinson Cancer Center a rapporté en avril 2026 les résultats de phase 2 pour un produit de cellules souches de sang de cordon poolé (dilanubicel) utilisé conjointement au sang de cordon ombilical chez des patients atteints de leucémie et de syndrome myélodysplasique, ce qui soutient des voies d'adoption plus larges augmentant la demande d'unités de meilleure qualité, bien caractérisées, et une préparation à la libération plus fiable.
Un espace opérationnel demeure dans la modernisation des systèmes qualité et leur mise à l'échelle pour répondre à des attentes standardisées selon les zones géographiques et les types de clients (y compris les contrats de traitement uniquement pour transplantation et hôpitaux, et la consommation de recherche). Le statut d'accréditation FACT et AABB, ainsi qu'une documentation alignée sur les régulateurs pour l'éligibilité des donneurs, la traçabilité et une planification de contingence cryogénique validée, sont utilisés comme différenciateurs commerciaux dans les modèles privés comme publics, y compris les approches hybrides liées à des programmes publics de diversité des stocks tels que le contrat National Cord Blood Inventory soutenu par la HRSA aux États-Unis. Les banques peuvent également étendre la valeur de leurs services en regroupant le dépistage génétique, des options tissulaires complémentaires et des outils numériques de chaîne de garde, tandis que les travaux plus récents sur des solutions de cryoconservation optimisées pour les HSPC amplifiés offrent une autre voie pour les banques visant à soutenir les flux de travail d'expansion ex vivo et de recherche translationnelle avec une récupération post-dégel plus élevée et une performance produit plus constante.
Recent Industry Developments in Marché des Services de Banque de Sang de Cordon Ombilical
- Avril 2026 : Cryo-Cell International a obtenu le renouvellement de son accréditation FACT pour la collecte, la banque et la libération pour administration du sang de cordon, prolongeant sa validité jusqu'au 3 avril 2029. Ce renouvellement renforce l'assurance qualité par tiers sur un marché où hôpitaux et centres de transplantation évaluent les banques selon des processus validés et une chaîne d'identité auditable.
- Février 2026 : Cordlife Group a annoncé un accord visant à acquérir une participation de 10 % dans China Cord Blood Corporation en échange de la vente d'une participation indirecte dans China Stem Cells (South) Co. Cette transaction signale un positionnement transfrontalier continu autour des capacités chinoises agréées en sang de cordon, où des permis limités peuvent façonner la dynamique concurrentielle régionale. Cette démarche s'aligne sur une stratégie plus large de consolidation de l'accès à des capacités réglementées et de soutien aux réseaux de traitement multi-sites en Asie.
- Novembre 2025 : Un juge du comté de Maricopa a rejeté la motion de rejet de Cord Blood Registry (CBR) Systems dans une action en justice pour fraude à la consommation déposée par le procureur général de l'Arizona. Cette décision a maintenu la pression judiciaire sur les pratiques de marketing et de vente des banques privées, renforçant l'importance de revendications d'usage clinique étayées et d'un examen de conformité plus strict des communications destinées aux clients.


Marché des Services de Banque de Sang de Cordon Ombilical Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les services payants utilisés pour collecter, traiter, tester et stocker cryogéniquement les cellules souches prélevées à la naissance à partir du sang de cordon ombilical et des tissus de naissance associés, afin que l'échantillon puisse être utilisé ultérieurement pour des besoins médicaux ou de recherche.
Exclusions du périmètre : Nous excluons les tests prénataux généraux, les frais d'accouchement hospitaliers courants, et les coûts des traitements de thérapie cellulaire en aval qui surviennent après la libération d'une unité stockée pour utilisation.
Aperçu de la segmentation
- Par type de banque
- Publique
- Privée
- Par service de stockage
- Traitement uniquement
- Stockage uniquement
- Traitement et stockage combinés
- Par type de composant
- Sang de cordon
- Tissu de cordon
- Sang placentaire
- Par application
- Cancers
- Troubles sanguins
- Troubles métaboliques
- Autres
- Par utilisateur final
- Hôpitaux et cliniques
- Centres de greffe spécialisés
- Instituts de recherche
- Utilisateurs de stockage à domicile
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites de ce qui constitue un service de banque, et pour établir des points de départ fiables pour les hypothèses de volume et de tarification. Nous avons examiné des références publiques, non soumises à paywall, provenant de sources telles que le CDC américain (statistiques de naissance), la FDA américaine (directives relatives aux HCT/P et au sang de cordon), les ressources de la HRSA sur la banque publique de sang de cordon, et les statistiques sanitaires de l'OMS pour cadrer les naissances adressables et la capacité du système de santé.
Nous avons également consulté des revues à comité de lecture et des registres d'essais cliniques pour comprendre la fréquence d'utilisation des unités de sang de cordon et les indications les plus citées, ce qui a permis de vérifier la cohérence de la demande de stockage à long terme. D'autres sources secondaires incluaient les dépôts d'entreprises et présentations aux investisseurs, une couverture presse fiable, des bases de données de brevets pour les techniques de cryoconservation et de traitement, ainsi qu'une base de données d'actualités et financières pour le suivi des événements. Les sources listées ici sont uniquement illustratives, et de nombreuses références supplémentaires ont été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Des entretiens primaires et des enquêtes structurées ont été utilisés pour confirmer les offres de services groupées, le comportement de renouvellement, et la manière dont la tarification varie selon le type de traitement, la durée de stockage et les tests complémentaires. Nous avons échangé avec des opérateurs, des partenaires de distribution et des parties prenantes cliniques dans les Amériques, la région EMEA et la région APAC afin de combler les lacunes de la recherche documentaire et de tester les hypothèses par rapport aux comportements d'achat et d'exploitation observés.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Direction générale (CXO) : 16 % | APAC : 44 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 36 % | EMEA : 34 % |
| Acteurs plus petits : 18 % | Managers : 48 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Notre dimensionnement débute par un pool de demande descendant construit à partir des naissances vivantes par région, ensuite filtré selon la pénétration de la banque de sang de cordon et la répartition entre stockage privé et public. Une fois le volume adressable établi, les revenus sont reconstitués à partir des frais de traitement et de collecte ponctuels typiques, plus les frais de stockage annuels récurrents, avec une logique distincte pour les offres combinées lorsqu'elles sont couramment vendues.
Pour ancrer le modèle, nous avons utilisé des approximations ascendantes sélectives comme contrôles croisés, telles que des fourchettes de revenus des prestataires, des listes de prix échantillonnées, et des vérifications de canaux sur la fréquence de renouvellement du stockage par les familles au-delà de la période initiale. Les principaux paramètres ayant influencé le modèle incluaient les tendances de naissance, les taux de don public, l'adoption du stockage privé, la durée moyenne du contrat de stockage, les taux annuels de renouvellement du stockage, et les fourchettes de prix typiques pour le traitement et le stockage à long terme (y compris la tarification des tissus de cordon ou des composants placentaires lorsqu'ils sont regroupés).
Pour les prévisions, une analyse de scénarios a été utilisée, appuyée par des avis d'experts sur la manière dont la réglementation, la sensibilisation et l'utilisation clinique pourraient faire évoluer l'adoption au fil du temps. Lorsque les données étaient limitées pour les pays plus petits, des hypothèses par proxy ont été appliquées à partir de dépenses de santé comparables, de volumes de naissance et d'adoption observée sur des marchés similaires, puis ajustées après retour de la recherche primaire.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs passages afin que les totaux restent cohérents avec les signaux du monde réel. Les analystes comparent les résultats à des indicateurs indépendants tels que les statistiques de naissance, les indices de capacité des banques déclarés et l'échelle opérationnelle rapportée, puis nous revérifions tout écart important qui ne correspond pas au comportement observé en matière de tarification et de renouvellement. Lorsque des incohérences apparaissent, des appels de suivi sont déclenchés et les hypothèses sont corrigées avant validation finale.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs affectent la tarification, la demande ou la disponibilité des services. Avant la livraison finale, un dernier passage de révision est effectué afin que la vision du marché reflète les données les plus récentes disponibles et un calendrier de devises cohérent entre les régions.
Taille du marché des services de banque de sang de cordon de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les services de banque de sang de cordon peuvent sembler très éloignées les unes des autres, même lorsqu'elles semblent traiter du même sujet. Les écarts proviennent généralement de la manière dont chaque étude traite les offres de services groupées, des composants de tissus de naissance comptabilisés, et de la manière dont la tarification est convertie et mise à jour entre les pays.
Une différence liée à l'actualisation apparaît rapidement sur ce marché, car les frais combinent des frais de traitement initiaux et des renouvellements de stockage récurrents, qui évoluent tous deux à des rythmes différents selon la région. Lorsque le calendrier des taux de change, les taux de renouvellement et les prix de vente moyens au niveau des offres sont mis à jour ensemble, le total s'aligne mieux sur le comportement d'achat actuel, ce qui correspond à l'approche appliquée dans le modèle de Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 35,81 milliards USD (2026) | |
| Cabinet de conseil mondial A | 26,99 milliards USD (2024) | Utilise une année de référence antérieure, et la construction tarifaire semble davantage ancrée sur les niveaux de frais historiques, ce qui peut sous-estimer les revenus lorsque les renouvellements de stockage et les options groupées se développent plus rapidement que les naissances. |
| Éditeur sectoriel B | 3,27 milliards USD (2025) | Applique probablement un périmètre de revenus plus étroit (souvent plus proche des seuls services de stockage ou de types de banques limités) et peut exclure certaines parties de la chaîne de services telles que le traitement et les tests, ce qui réduit le bassin de revenus comptabilisé. |
Dans l'ensemble du tableau, l'écart s'explique principalement par le choix de l'année de référence, les services comptabilisés comme revenus facturables de la banque, et la manière dont les frais de stockage récurrents sont reportés dans les prévisions. En maintenant le périmètre lié à la collecte, au traitement, aux tests et au stockage cryogénique, puis en testant la robustesse des hypothèses de prix de vente moyen et de renouvellement, la valeur finale du marché reste traçable à des données claires et des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quel TCAC est attendu pour le marché des services de conservation du sang de cordon jusqu'en 2031 ?
Le marché devrait croître à un taux annuel de 6,84 % de 2026 à 2031.
Pourquoi les banques publiques de sang de cordon se développent-elles plus rapidement que les banques privées ?
Les subventions gouvernementales qui couvrent les frais de collecte et constituent des inventaires génétiquement diversifiés stimulent un TCAC de 9,14 % pour les banques publiques.
Quel type de composant connaît la croissance la plus rapide ?
Le tissu de cordon devrait se développer à 10,43 % par an en raison de l'intérêt croissant pour les thérapies à base de cellules souches mésenchymateuses.
Comment Omisirge affecte-t-il la transplantation chez l'adulte ?
L'expansion ex vivo d'Omisirge surmonte les limites historiques de dose cellulaire, réduisant d'environ moitié le délai d'engraftment des neutrophiles.
Quels facteurs limitent l'adoption plus large des banques privées ?
Des frais initiaux et de stockage annuel élevés, ainsi qu'un ensemble limité d'utilisations approuvées par la FDA, freinent l'adoption parmi les familles à revenus moyens.
Dernière mise à jour de la page le:



