
Taille et part du marché des distributeurs automatiques connectés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
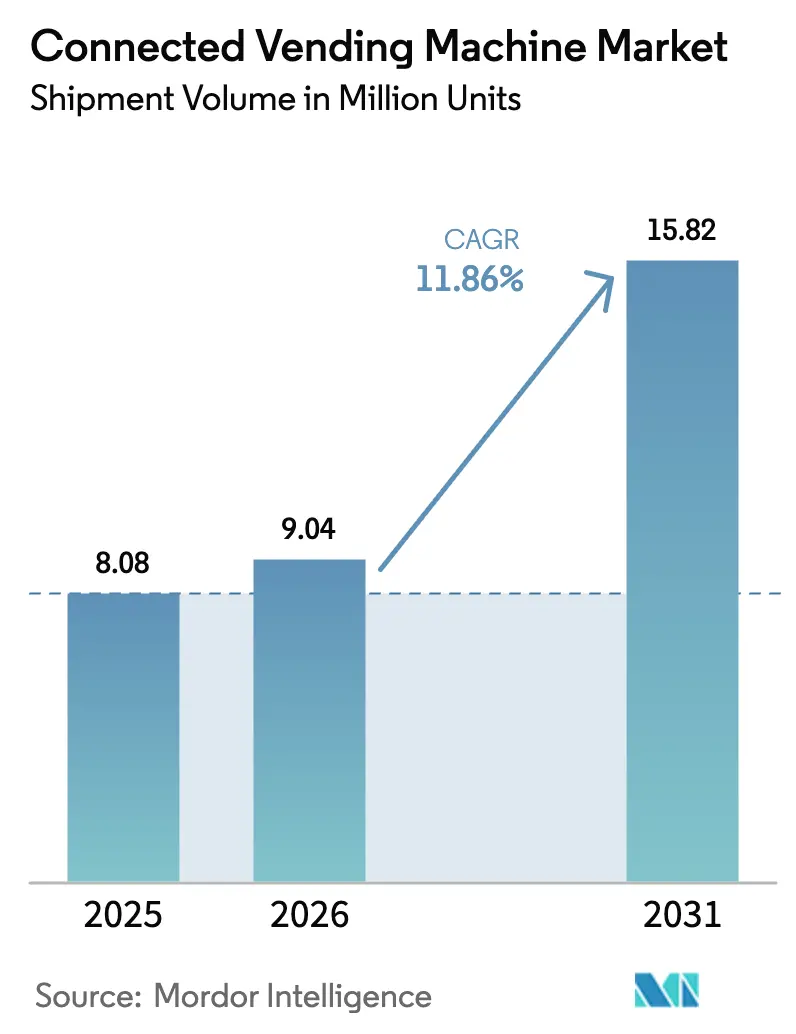
| Volume du Marché (2026) | 9.04 Millions d'unités |
| Volume du Marché (2031) | 15.82 Millions d'unités |
| Growth Rate (2026 - 2031) | 11.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
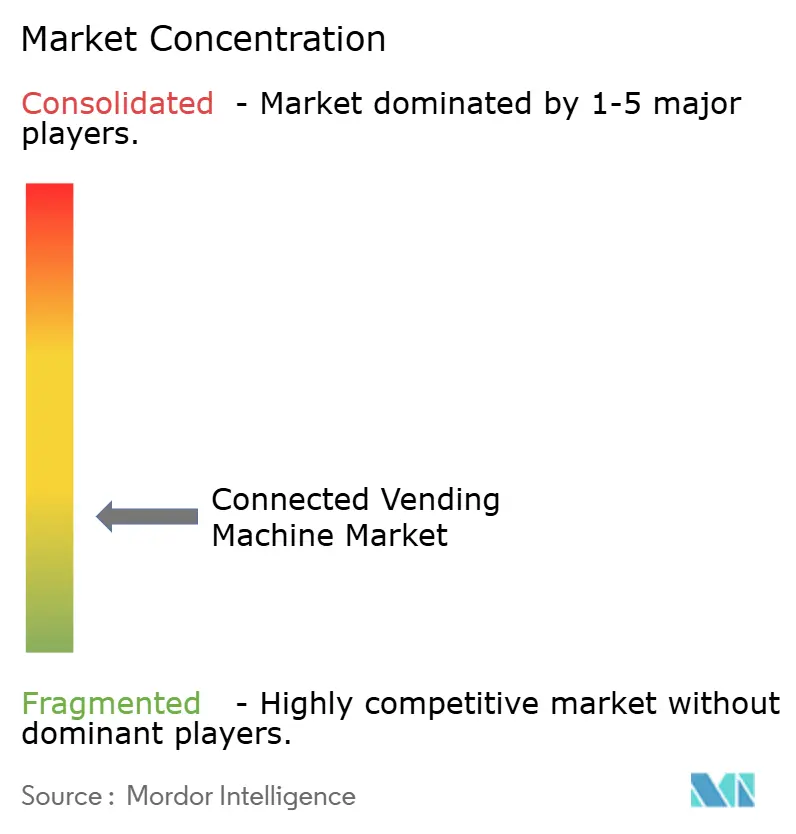
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des distributeurs automatiques connectés par Mordor Intelligence
La taille du marché des distributeurs automatiques connectés devrait passer de 8,08 millions d'unités en 2025 à 9,04 millions d'unités en 2026 et devrait atteindre 15,82 millions d'unités d'ici 2031, soit un TCAC de 11,86 % sur la période 2026-2031. La pénétration des paiements sans espèces, l'expansion des réseaux de transport en commun et la demande croissante de repas plus sains à emporter accélèrent le déploiement des machines, tandis que les capteurs IoT et les tableaux de bord en nuage permettent un réapprovisionnement prédictif qui améliore la disponibilité et les ventes. Les armoires autoportantes dominent encore les installations car elles proposent un large assortiment, mais les unités murales permettant d'économiser l'espace connaissent la croissance la plus rapide, les propriétaires d'entreprise cherchant à préserver leur surface locative. Les produits alimentaires frais et surgelés dépassent les boissons traditionnelles, les employés en quête de repas à proximité de leur poste de travail. Sur le plan régional, l'Amérique du Nord tire parti d'une infrastructure sans contact mature pour conserver son leadership, mais les consommateurs d'Asie-Pacifique, qui privilégient le mobile, et le développement rapide des transports urbains lui confèrent la courbe de croissance la plus prononcée. La rivalité concurrentielle reste modérée, les équipementiers mondiaux tels qu'Azkoyen et Fuji Electric faisant face à des fabricants locaux agiles ; les spécialistes des paiements, notamment Nayax, élargissent leur parc installé en regroupant des modules de télémétrie et de paiement sans espèces indépendants du matériel.
Principaux enseignements du rapport
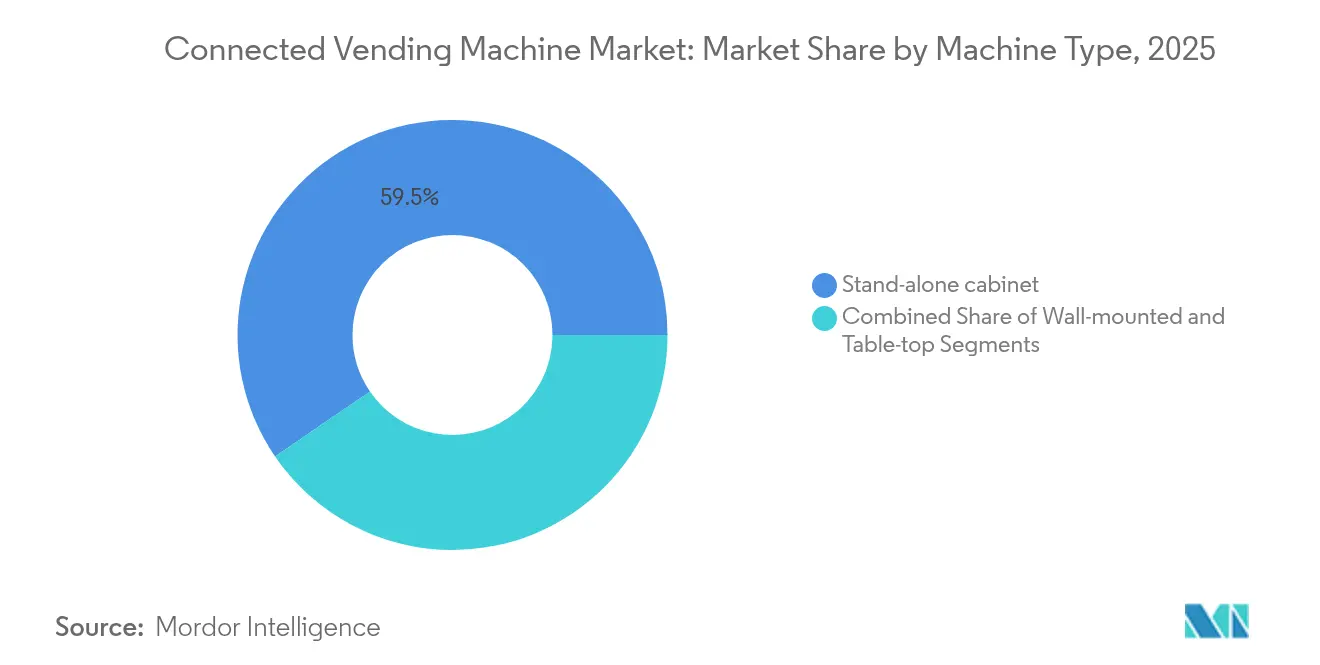
- Par type de machine, les armoires autoportantes représentaient 59,55 % de la part de marché des distributeurs automatiques connectés en 2025 ; les unités murales devraient afficher un TCAC de 13,55 % jusqu'en 2031.
- Par catégorie de produit, les boissons représentaient 37,65 % de la taille du marché des distributeurs automatiques connectés en 2025, tandis que les produits alimentaires frais et surgelés progressent à un TCAC de 13,74 % jusqu'en 2031.
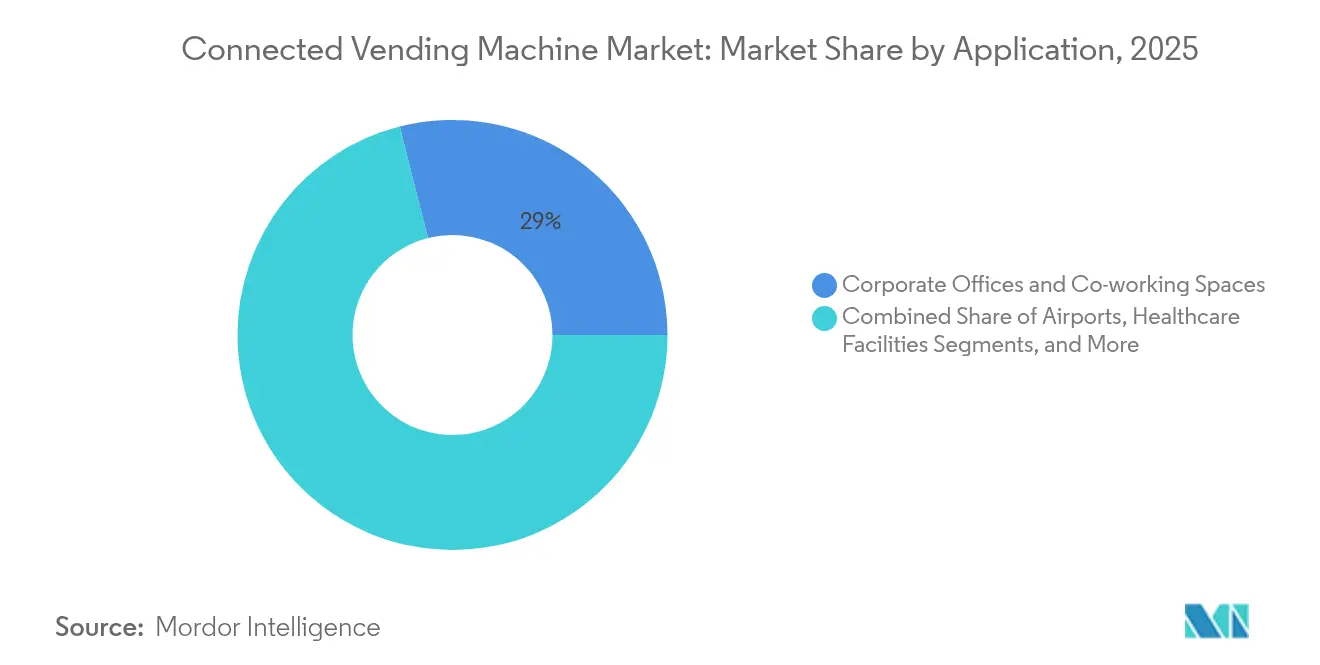
- Par application, les bureaux d'entreprise et les espaces de co-working étaient en tête avec une part de 28,95 % en 2025 ; les gares ferroviaires et de métro affichent le TCAC projeté le plus élevé, à 13,32 %, jusqu'en 2031.
- Par connectivité, les systèmes à télémétrie activée détenaient une part de 35,10 % en 2025, tandis que les machines alimentées par l'IA devraient croître à un TCAC de 14,18 % jusqu'en 2031.
- Par technologie de paiement, les mécanismes d'espèces et de pièces représentaient 38,85 % de la part de marché des distributeurs automatiques connectés en 2025, tandis que les solutions de paiement biométrique par reconnaissance faciale devraient progresser à un TCAC de 14,07 % d'ici 2031.
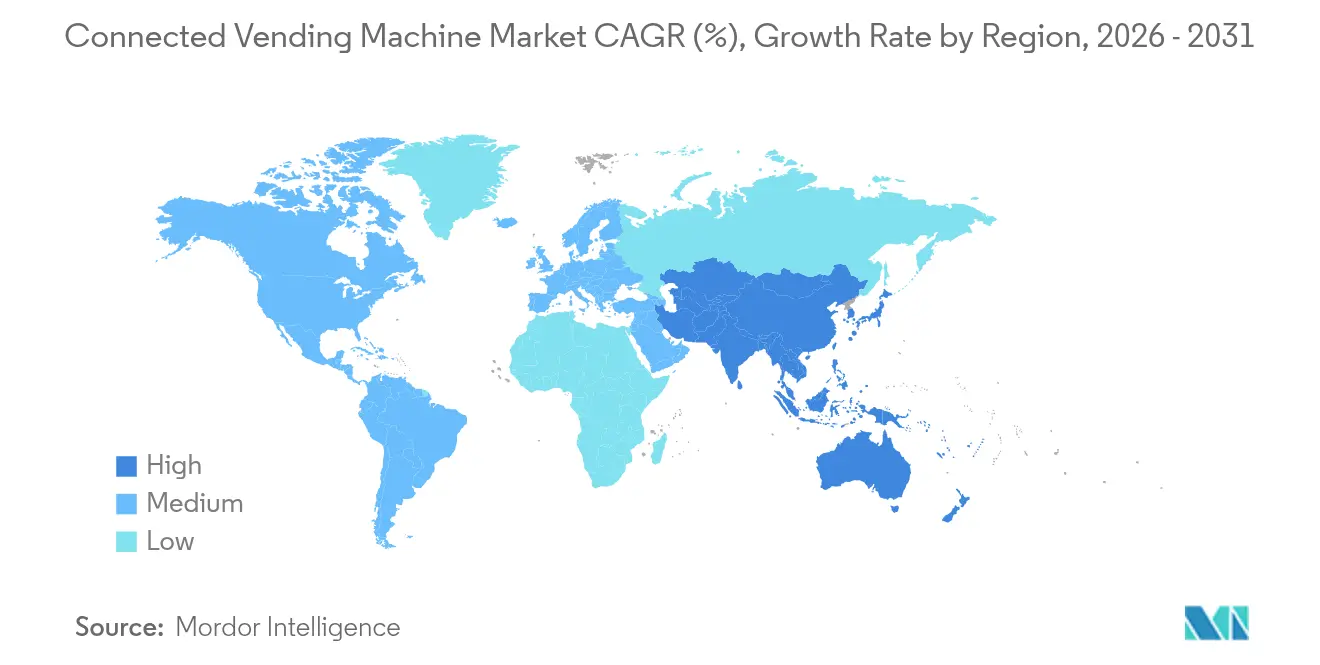
- Par géographie, l'Amérique du Nord représentait 37,25 % du chiffre d'affaires en 2025, tandis que l'Asie-Pacifique est positionnée pour le TCAC le plus rapide, à 14,22 %, entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption croissante des paiements sans espèces et mobiles | +2.8% | Mondial, avec la plus forte pénétration en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Demande de commerce de détail sans contact et hygiénique | +2.1% | Mondial, accéléré en Asie-Pacifique après la pandémie | Court terme (≤ 2 ans) |
| Automatisation du commerce de détail pour compenser les coûts de main-d'œuvre | +1.9% | Amérique du Nord et UE en cœur de cible, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion rapide des pôles de transit (aéroports/rail) | +1.7% | Asie-Pacifique en cœur de cible, extension vers le Moyen-Orient et l'Afrique et l'Amérique latine | Moyen terme (2-4 ans) |
| Intégration avec la collecte de consignes par retour de dépôt | +1.3% | UE en tête, Amérique du Nord en suiveur | Long terme (≥ 4 ans) |
| Flux de revenus publicitaires programmatiques DOOH | +0.9% | Amérique du Nord et UE, adoption précoce en Asie-Pacifique urbaine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption croissante des paiements sans espèces et mobiles
La numérisation mondiale des paiements oriente le marché des distributeurs automatiques connectés vers des transactions sans carte qui représentent déjà jusqu'à 50 % des ventes pour les actifs bien positionnés. [1]Solution de paiement sans espèces CA, « Solution de paiement sans espèces Nayax », nayax.com L'association des smartphones NFC, des cartes sans contact et des portefeuilles mobiles élimine les frictions, augmente les montants des transactions et ouvre la voie à des programmes de fidélité alimentés par des données de point de vente en temps réel. Le lecteur Engage Pulse de Cantaloupe a augmenté les revenus des jeux de grue de 85 % grâce à une tarification progressive facturant une fois pour plusieurs parties. Les opérateurs bénéficient d'analyses d'acheteurs plus riches pour affiner les planogrammes, tandis que les portefeuilles biométriques annoncent une prochaine vague de règlement sans friction, DyDo pilotant des unités de paiement par reconnaissance faciale avec NEC au Japon.
Demande de commerce de détail sans contact et hygiénique
La prise de conscience post-pandémique des risques pousse les entreprises à adopter la distribution sans contact, ce qui rassure les clients et satisfait les protocoles de santé internes. Les machines équipées de détection de mouvement, d'invites vocales et d'applications à code QR remplacent les claviers physiques, et les cycles de désinfection par ultraviolets ou lumière bleue assainissent les zones de contact entre les achats, comme en témoignent les bornes libre-service de HMSHost à l'aéroport international Charlotte Douglas. [2]Bornes libre-service alimentées par l'IA, « Bornes libre-service alimentées par l'IA », hmshost.com Les tableaux de bord à distance vérifient les journaux de nettoyage, permettant aux opérateurs de démontrer leur conformité aux responsables des installations. Les sites de santé, d'entreprise et d'éducation privilégient donc les flottes intelligentes qui minimisent les préoccupations liées aux surfaces partagées tout en offrant une plus grande variété d'unités de gestion des stocks.
Automatisation du commerce de détail pour compenser les coûts de main-d'œuvre
La rareté de la main-d'œuvre et la hausse des salaires encouragent les opérateurs à développer le micro-commerce de détail sans personnel. Les alertes de maintenance prédictive et l'optimisation des tournées réduisent les déplacements de service sans risquer de ruptures de stock. Les unités industrielles de Fastenal atteignent une fiabilité de 99,99 % en limitant l'accès des employés via des codes d'attribution et en intégrant les données d'utilisation dans les flux de travail ERP. Les propriétaires multi-sites supervisent des centaines de points de terminaison depuis des tableaux de bord uniques, réduisant les effectifs sur le terrain tout en utilisant les analyses de consommation pour affiner la tarification et l'assortiment par site.
Expansion rapide des pôles de transit (aéroports/rail)
Les gouvernements canalisent des capitaux vers des corridors ferroviaires, des lignes de métro et la modernisation des aéroports, générant des emplacements à fort trafic idéaux pour les déploiements du marché des distributeurs automatiques connectés. Le robot vendeur de collations de l'aéroport de Munich illustre un service 24h/24 et 7j/7 là où le commerce de détail avec personnel est impraticable. Des parcours d'achat intégrés au billet émergent à mesure que les cartes de métro servent également de jetons de paiement, comme avec les lecteurs OMNY de New York désormais intégrés aux points de vente de distributeurs automatiques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement initial élevé en capital et coûts d'installation | -1.8% | Mondial, avec un impact particulier sur les petits opérateurs | Court terme (≤ 2 ans) |
| Vandalisme et sécurité des actifs sans surveillance | -1.2% | Zones urbaines mondiales, impact plus élevé dans les marchés en développement | Moyen terme (2-4 ans) |
| Normes de connectivité/protocoles fragmentées | -0.8% | Mondial, avec un impact plus élevé dans les régions manquant de normalisation | Moyen terme (2-4 ans) |
| Réglementations nutritionnelles scolaires limitant les unités de gestion des stocks | -0.6% | Principalement en Amérique du Nord et dans l'UE, en expansion vers d'autres marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Investissement initial élevé en capital et coûts d'installation
Les machines avancées coûtent de 4 299 USD pour les modèles d'IA d'entrée de gamme à plus de 15 000 USD pour les bornes multi-températures, ce qui met à rude épreuve la trésorerie des petits opérateurs de tournées. Des coûts supplémentaires découlent des mises à niveau d'alimentation électrique, des abonnements de connectivité et des frais de passerelle de paiement. Les flottes mixtes persistent souvent car les opérateurs procèdent à des modernisations sélectives, retardant les effets de réseau d'une numérisation complète et ralentissant la pénétration du marché des distributeurs automatiques connectés dans les zones sensibles aux coûts.
Vandalisme et sécurité des actifs sans surveillance
Les écrans tactiles, les caméras et les boîtiers à espèces attirent aussi bien les actes de sabotage physique que les cyberattaques. Les armoires renforcées, les communications chiffrées et les paiements tokenisés constituent désormais des exigences minimales, faisant augmenter les primes d'assurance. Les contestations liées à la vie privée peuvent également freiner les déploiements ; l'Université de Waterloo a retiré des unités intelligentes lorsque des fonctions de reconnaissance faciale ont suscité des inquiétudes. Les opérateurs doivent donc trouver un équilibre entre ouverture et cadres de sécurité robustes lors de la sélection des sites.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de machine :
les unités murales favorisent l'optimisation de l'espaceLes armoires autoportantes représentaient 59,55 % des installations de 2025, ancrant le marché des distributeurs automatiques connectés grâce à une large capacité d'unités de gestion des stocks adaptée aux halls de transport et aux campus. Les modèles muraux progressent désormais à un rythme de 13,55 % car les propriétaires cherchent à intégrer des services supplémentaires dans les couloirs et les salles de pause. La taille du marché des distributeurs automatiques connectés pour les unités autoportantes reste importante, mais les équipements compacts attirent les opérateurs cherchant des revenus supplémentaires sans compromis sur la surface au sol.
La miniaturisation technologique permet aux unités murales d'égaler leurs grandes cousines en termes d'options de paiement, de télémétrie à distance et de stockage multi-température. Les écrans tactiles, l'éclairage LED et le suivi des unités de gestion des stocks en nuage sont désormais standard, tandis que les cadres plus légers réduisent les coûts d'installation. Ces caractéristiques favorisent l'adoption dans les hôpitaux, les écoles et les espaces de co-working de niche où les codes de sécurité restreignent l'obstruction au sol.


Par type de produit :
l'innovation en matière d'alimentation fraîche remodèle l'offreLes boissons représentaient 37,65 % du chiffre d'affaires 2025 en raison d'une logistique de chaîne du froid bien établie, mais les produits alimentaires frais et surgelés progressent à un rythme de 13,74 % à mesure que les consommateurs adoptent des repas plus sains à emporter. Les opérateurs s'appuient sur les journaux de température IoT pour satisfaire aux normes HACCP et sur les remises de prix basées sur l'IA pour limiter les pertes, renforçant l'attrait du marché des distributeurs automatiques connectés comme substitut à la restauration d'entreprise.
Des bornes à salades dynamiques à Tokyo, qui ajustent les prix en fonction de l'heure de la journée pour réduire le gaspillage, prouvent la viabilité du modèle. De nouveaux emballages maintiennent la fraîcheur des aliments pendant 48 heures, tandis que des itinéraires de réapprovisionnement prédictifs alignent l'offre sur les pics de consommation. Ces innovations renforcent la confiance des consommateurs dans le commerce de détail automatisé de produits périssables.
Par application :
les pôles de transit accélèrent les déploiementsLes bureaux d'entreprise représentaient 28,95 % des machines en 2025, les équipes de gestion des installations ayant modernisé les services de restauration, mais les sites ferroviaires et de métro affichent un TCAC de 13,32 % jusqu'en 2031, dépassant tous les autres canaux. Les longues concessions et le trafic piétonnier 24 heures sur 24 augmentent le taux d'utilisation des machines, rendant le marché des distributeurs automatiques connectés attractif pour les concessionnaires et les autorités de transport à la recherche de revenus hors tarification.
Les exploitants de réseaux de transport apprécient les analyses accompagnant les bornes en réseau ; les tableaux de bord cartographient les flux de passagers, guidant la refonte des terminaux et le placement des médias. Les liens API avec les systèmes de cartes intelligentes de transport créent des expériences de paiement fluides aux portiques, renforçant les distributeurs automatiques comme extension de l'infrastructure de mobilité.
Par connectivité/technologie :
les systèmes alimentés par l'IA mènent l'innovationLes flottes uniquement dotées de télémétrie représentent encore 35,10 % du parc installé, fournissant aux opérateurs des alertes à distance et des comptages de stocks de base. Cependant, les unités de vision activées par l'IA se développent à 14,18 % et redéfinissent le marché des distributeurs automatiques connectés en automatisant la reconnaissance des articles, la prévention des pertes et la promotion personnalisée.
Les bornes à vision par ordinateur enregistrent une précision de sélection de 99,5 %, permettant aux acheteurs d'ouvrir des casiers intelligents, de choisir des articles et de fermer les portes pendant que les processeurs en périphérie facturent en quelques secondes. Les modules de maintenance prédictive programment le remplacement des pièces avant toute défaillance, réduisant les temps d'arrêt et les coûts de service. Cette capacité autonome soutient une disponibilité accrue et des revenus supplémentaires qui justifient une tarification premium du matériel.
Par technologie de paiement :
l'authentification biométrique gagne du terrainLes espèces et les pièces ont encore traité 38,85 % des achats de 2025, mais les portefeuilles biométriques progressent rapidement à un TCAC de 14,07 % à mesure que les clients échangent l'anonymat contre la rapidité et des trajets sans ticket. Les pilotes de paiement par reconnaissance faciale de DyDo réduisent le temps de validation à 2 secondes et renforcent la conformité des ventes soumises à contrôle d'âge.
La taille du marché des distributeurs automatiques connectés pour les modules de paiement avancés va augmenter à mesure que les opérateurs réduiront les frais d'interchange par carte et collecteront des données de profil plus riches pour les programmes de fidélité. Si la conformité aux règles similaires au RGPD est obligatoire, le traitement local des données et les algorithmes anti-usurpation atténuent les risques pour la vie privée et encouragent l'adoption dans les gammes de produits réglementées.
Analyse géographique
Marché des Distributeurs Automatiques Connectés en Amérique du Nord
L'Amérique du Nord a généré 37,25 % des revenus mondiaux en 2025, reflétant des infrastructures de paiement sophistiquées, une adoption précoce de l'IoT en entreprise et des lois sur la protection des données favorables qui simplifient les déploiements dans les campus d'entreprise et les sites de transport. L'acceptation sans espèces dépasse 80 % dans les zones métropolitaines, de sorte que les opérateurs considèrent les mises à niveau par intelligence artificielle comme le prochain levier pour augmenter les ventes par machine.
Marché des Distributeurs Automatiques Connectés en Asie-Pacifique
L'Asie-Pacifique est sur une trajectoire de CAGR de 14,22 %, soutenue par l'échelle de fabrication de la Chine et l'omniprésence des portefeuilles mobiles. Des fabricants nationaux tels qu'AFEN produisent 120 000 unités par an, expédiées vers plus de 100 pays, tandis que la flotte Tao Bin en Thaïlande écoule 200 000 boissons par jour via des interfaces QR et de paiement par reconnaissance faciale. Les extensions du réseau ferroviaire urbain, de Jakarta à Hô Chi Minh-Ville, placent les kiosques modernes au cœur de la commodité des navetteurs.
Marché des Distributeurs Automatiques Connectés en EMEA et en Amérique du Sud
L'Europe enregistre une croissance stable mais portée par les politiques publiques, stimulée par les réglementations sur les plastiques à usage unique et les obligations de consigne qui favorisent les points de collecte inversée connectés. Le taux de retour de bouteilles de 98 % de TOMRA en Scandinavie illustre ce modèle, tandis que le RGPD de l'UE pousse les opérateurs vers le traitement en périphérie afin de conserver les données personnelles sur l'appareil. Les corridors émergents au Moyen-Orient, en Afrique et en Amérique du Sud affichent une adoption en phase initiale ; à mesure que les opérateurs télécoms déploient la 4G/5G, les entreprises de distribution automatique s'associent à des organismes de santé publique — à l'image des kiosques de naloxone gratuite du comté de Los Angeles — pour asseoir leur notoriété.

Paysage réglementaire
Les distributeurs automatiques connectés fonctionnent selon un ensemble de règles relatives à l'hygiène alimentaire, à la sécurité électrique, à l'acceptation des paiements et à la confidentialité des données, qui varient selon les zones géographiques. Aux États-Unis, le Federal Register a documenté le 20 janvier 2026 le retrait d'un projet de réglementation relatif aux définitions du programme de distribution automatique Randolph-Sheppard, indiquant des ajustements réglementaires continus pour la distribution automatique sur sites publics. La norme NSF/ANSI 25-2025 pour les distributeurs automatiques de produits alimentaires et de boissons a été publiée le 30 mars 2026, créant un point de référence actualisé pour la conception des machines, la facilité de nettoyage et les pratiques des opérateurs, à mesure que l'assortiment de produits frais et surgelés s'élargit.
La conformité matérielle reste ancrée dans les normes UL 751 (États-Unis/Canada), le marquage CE (EEE) et la norme IEC 60335-2-75 (international). Les exigences en matière d'efficacité énergétique en Californie, à Washington et à New York limitent également la réfrigération, la consommation en veille et les configurations d'affichage des cabines connectées. Du côté des paiements, des propositions politiques telles que le Payment Choice Act of 2025 exigeraient l'acceptation des espèces pour les ventes sur site, alors même que les portefeuilles mobiles, l'EMV et les options biométriques se multiplient sur les terminaux connectés.
Analyse de la chaîne de valeur
La chaîne de valeur des distributeurs automatiques connectés commence par les fournisseurs de composants, notamment les systèmes de réfrigération, les capteurs, les caméras, les contrôleurs et les périphériques de paiement sécurisés. Elle se poursuit ensuite avec les fabricants d'équipement d'origine (OEM) et les intégrateurs qui assemblent les cabines et les kits de rétrofit, suivis des fournisseurs de connectivité (SIM/eSIM, modules 4G/5G) et des couches logicielles pour la télémétrie, la gestion de contenu et l'analyse de flotte. Les fournisseurs de technologies de paiement occupent une position charnière essentielle en permettant l'acceptation sans espèces et la gestion des appareils sur des flottes mixtes ; par exemple, Nayax s'est développé en regroupant des modules de paiement sans espèces et de télémétrie indépendants du matériel, ce qui réduit les frictions d'intégration pour les opérateurs gérant des actifs multi-marques.
En aval, les opérateurs et les entreprises de service de tournées gèrent le placement, les planogrammes, le réapprovisionnement et les journaux de conformité, tandis que les propriétaires de sites contrôlent l'accès, la sécurité, ainsi que les autorisations d'alimentation électrique et de réseau. Les efforts de normalisation deviennent plus influents à mesure que les flottes se diversifient. SmartLink, soutenu par des initiatives impliquant l'European Vending Association et des approches basées sur l'OPC Foundation, est utilisé pour améliorer l'interopérabilité entre les machines, les périphériques et les logiciels de back-office. Les mouvements organisationnels témoignent également d'une convergence sectorielle, notamment la création par Azkoyen d'Azkoyen Vending & Payment Solutions, S.L., et le changement de marque de Crane Payment Innovations en Crane Convenience en janvier 2026, avec une importance accrue accordée aux services de proximité intégrés.
Paysage concurrentiel
Le marché des distributeurs automatiques connectés est modérément fragmenté ; aucune marque unique ne dépasse 10 % de part d'expéditions et les cinq premières en détiennent environ 35 %. Les équipementiers mondiaux — Azkoyen, Fuji Electric et Crane Payment Innovations — approvisionnent les multinationales, tandis que des spécialistes locaux adaptent les unités de gestion des stocks aux réglementations régionales. Les fournisseurs de technologie de paiement tels que Nayax ont atteint 1,33 million d'appareils connectés en regroupant une télémétrie et des modules sans espèces indépendants du matériel, aidant les opérateurs à unifier des flottes mixtes.
Les alliances stratégiques se multiplient. L'alliance de DyDo en 2025 avec Asahi Soft Drinks fusionne la logistique de tournées et les pilotes de paiement par IA, élargissant la couverture du service. Aux États-Unis, 365 Retail Markets s'est associé à Bright Light Solutions pour intégrer la vision de caisse dans les micro-marchés, tandis que la prise de contrôle de SB Software par Cantaloupe a ajouté une profondeur ERP à sa proposition européenne.
Les dépôts de brevets révèlent une dynamique concurrentielle vers la sécurisation de technologies clés. « Cooler Lock » permet le contrôle à distance de l'accès réfrigéré, et la « distribution multimodale » relie les bornes à des véhicules autonomes pour la livraison du dernier kilomètre. Ces positions en matière de propriété intellectuelle constituent des fossés défensifs à mesure que l'IA et la biométrie convergent avec le matériel des distributeurs automatiques.
Leaders du secteur des distributeurs automatiques connectés
Azkoyen Group
Fuji Electric Co. Ltd.
Crane Payment Innovations (CPI)
Evoca Group
SandenVendo America
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Distributeurs Automatiques Connectés
- Azkoyen Group
- Fuji Electric Co. Ltd.
- Crane Payment Innovations (CPI)
- Evoca Group
- SandenVendo America
- FAS International S.p.A.
- Bianchi Vending Group S.p.A.
- Rhea Vendors Group
- Seaga Manufacturing Inc.
- Westomatic Vending Services Ltd.
- Jofemar Corporation
- Sielaff GmbH
- Fastcorp Vending LLC
- Automated Merchandising Systems Inc.
- U-Select-It (USI)
- TCN Vending Machine Co. Ltd.
- Haloo Automation Equipment Co. Ltd.
- Futura Vending Pte Ltd.
- Yo-Kai Express Inc.
- Vendekin Technologies Pvt Ltd.
- Nayax Ltd.
- TOMRA Systems ASA
- Vendex International Ltd.
- Royal Vendors Inc.
- Fastenal (Industrial Vending)
Lire l’analyse des entreprises de distributeur automatique connecté

Opportunités de marché et perspectives d'avenir
L'interopérabilité et la normalisation des protocoles créent des opportunités de modernisation des flottes multi-fournisseurs. Le protocole SmartLink, lancé lors du Venditalia 2026, introduit une norme de communication pour la distribution automatique connectée basée sur la technologie OPC UA afin de standardiser les échanges de données entre flottes multi-fournisseurs. À mesure que les normes mûrissent, les fournisseurs de solutions peuvent proposer des parcours de rétrofit plus rapides, des paiements indépendants des appareils et des rapports de conformité centralisés pour les journaux de température et les registres d'inventaire, ce qui peut améliorer l'économie de l'adoption pour les petits opérateurs confrontés à des coûts initiaux plus élevés.
Les refroidisseurs intelligents et les formats de micro-commerce assistés par vision élargissent également les modèles de placement et de merchandising, brouillant la frontière entre la distribution automatique et le commerce de détail sans surveillance. Les rapports sectoriels indiquent que les refroidisseurs intelligents représentent 33,5 % des équipements déployés. L'optimisation de l'assortiment pilotée par l'IA et les paiements par portefeuille mobile sont associés à des services logiciels plus larges tels que le diagnostic à distance et l'optimisation des tournées, aidant les opérateurs à étendre la valeur au-delà des ventes principales, alors que les systèmes de transport et les sites d'entreprise privilégient les expériences sans contact et la disponibilité.
Recent Industry Developments in Marché des Distributeurs Automatiques Connectés
- Juin 2026 : JumpStart (Indonésie) a obtenu un financement de série C auprès de Cool Japan Fund pour accélérer les déploiements de distribution automatique pilotés par l'IA et sans espèces. L'investissement vise à étendre le réseau de JumpStart à travers l'APAC et à renforcer ses capacités en Retail Tech.
- Avril 2026 : WeVend & SandStar ont lancé un refroidisseur intelligent piloté par l'IA avec paiements par QR code et technologie Batch Shopping Cart. Les appareils utilisent la vision par ordinateur pour reconnaître les produits et permettre un passage en caisse multi-articles.
- Février 2026 : Wise Equity a acquis une participation majoritaire dans FAS International afin d'étendre les solutions de distribution automatique connectée en Europe. L'acquisition élargit les capacités de la plateforme Retail Tech de Wise Equity et renforce sa présence européenne.


Marché des Distributeurs Automatiques Connectés Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les distributeurs automatiques connectés à un réseau et capables de partager des données pour la surveillance à distance, la visibilité des stocks, les paiements sans espèces et les alertes sur l'état des machines. Nous dimensionnons le marché en unités afin de refléter les expéditions et l'adoption installée, et non uniquement les dépenses.
Exclusions du périmètre : Nous excluons les distributeurs automatiques hors ligne traditionnels dépourvus de matériel de connectivité ou de service de télémétrie actif.
Aperçu de la segmentation
- Par type de machine
- Mural
- De table
- Armoire autoportante
- Par type de produit
- Boissons
- Collations
- Produits alimentaires frais et surgelés
- Confiseries
- Autres
- Par application
- Aéroports
- Gares ferroviaires et de métro
- Bureaux d'entreprise et espaces de co-working
- Établissements d'enseignement
- Établissements de santé
- Commerce de détail et centres commerciaux
- Par connectivité/technologie
- À télémétrie activée (semi-connecté)
- Entièrement connecté via IoT (système de gestion de contenu en nuage)
- Machines intelligentes alimentées par l'IA
- Collecte de consignes par retour de dépôt
- Par technologie de paiement
- Espèces et pièces
- Lecteur de carte (EMV)
- Portefeuille mobile/NFC
- Biométrique/paiement par reconnaissance faciale
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Chili
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Singapour
- Malaisie
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites du marché et construire une première vue des signaux de demande qui pourront être vérifiés ultérieurement lors des entretiens. Nous nous appuyons sur des sources publiques telles que l'US Census Bureau, le Bureau of Labor Statistics, Eurostat, les publications sur l'économie numérique de l'OCDE et les références de l'UIT pour comprendre l'activité de vente au détail macroéconomique, les modes d'organisation du travail et le niveau de préparation à la connectivité par région.
Nous examinons également les documents d'entreprise, les résultats financiers, les présentations aux investisseurs et les articles de presse fiables afin de suivre des thèmes tels que l'adoption des paiements sans espèces, l'utilisation de la télémétrie et les cycles de mise à niveau. Certains abonnements payants à des bases de données sont utilisés lorsque nécessaire, principalement pour l'intelligence financière des entreprises, les bases de données de brevets et les vérifications au niveau des expéditions à l'import et à l'export, permettant de confirmer une évolution directionnellement cohérente des machines et des principaux sous-ensembles. Les sources énumérées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter les données, les valider et clarifier les hypothèses.
Entretiens et enquêtes primaires
Le travail primaire convertit les hypothèses documentaires en données exploitables pour le modèle, en particulier lorsque les données publiques ne sont pas spécifiques à la distribution automatique connectée. Nous validons les cycles de remplacement, le comportement d'activation de la connectivité et l'adoption selon le type de site grâce à des entretiens et des enquêtes structurées avec des opérateurs, des équipes OEM de machines, des acteurs de l'écosystème du paiement et de la télémétrie, ainsi que des prestataires de services dans les principales régions.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Cadres dirigeants (CXO) : 14 % | APAC : 43 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 34 % |
| Petits acteurs : 15 % | Managers : 53 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement est réalisé à l'aide d'une reconstruction descendante du marché, où les expéditions de distributeurs automatiques et la part connectée sont estimées par région, puis traduites en unités connectées dans le temps. Pour garantir des résultats réalistes, nous corroborons les totaux par des approximations ascendantes sélectives, telles que des agrégations d'expéditions échantillonnées par région fournisseuse, des vérifications de canal sur la répartition rétrofit/nouvelle construction, et des recoupements comparant l'évolution implicite des unités avec les tendances d'activation des services.
Quelques repères pratiques sont utilisés comme données d'entrée car ils reviennent régulièrement dans les discussions de terrain et les signaux publics. Ceux-ci incluent la base installée de distributeurs et les cycles de renouvellement, la pénétration des paiements sans espèces dans le commerce de détail sans surveillance, les taux d'adoption de la télémétrie ou de la gestion à distance, la répartition des déploiements par type de site (bureaux, transports, lieux publics) et le niveau de préparation à la connectivité cellulaire ou IoT à faible consommation. Les prévisions sont élaborées à l'aide d'une analyse de scénarios portant sur la vitesse d'adoption et le calendrier de remplacement, puis le scénario de base est aligné sur le consensus des experts afin que la croissance ne repose pas sur des changements brusques irréalistes. Lorsque les données sont limitées pour les petits pays, les lacunes sont comblées à l'aide d'indicateurs indirects tels que la densité de la main-d'œuvre urbaine et les niveaux d'utilisation des paiements sans espèces, puis normalisées par rapport aux totaux régionaux afin de garantir la cohérence de l'agrégation.
Validation des données et cycle de mise à jour
La validation est effectuée au moyen de multiples vérifications visant à détecter les incohérences avant que les chiffres ne soient finalisés. Les résultats sont comparés à des signaux indépendants tels que les références de la base installée connectée, la direction des expéditions et les modèles d'adoption impliqués par l'utilisation des paiements sans espèces et de la télémétrie, puis les écarts importants sont examinés par géographie et par type de site. Si une hypothèse entraîne des variations inhabituelles, elle est retestée et les experts sont recontactés afin que le modèle reflète ce qui se passe sur le terrain.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsqu'un événement significatif affecte l'adoption, la tarification ou les conditions opérationnelles. Avant la livraison, un analyste effectue une nouvelle relecture pour confirmer que le calendrier des devises, les anticipations d'inflation et les évolutions majeures des canaux ont bien été pris en compte, afin que les clients reçoivent la vue la plus récente actualisée.
Taille du marché des distributeurs automatiques connectés selon Mordor Intelligence par rapport aux autres estimations publiées
Les estimations de marché pour les distributeurs automatiques connectés varient souvent car différentes études ne mesurent pas le même périmètre sous-jacent, et elles ne mettent pas non plus à jour leurs hypothèses au même rythme. Certains chiffres reposent sur des comptages de la base installée, tandis que d'autres reflètent les expéditions, ce qui peut créer des divergences lorsque les cycles de remplacement et l'activité de rétrofit évoluent.
Les plus grands écarts proviennent généralement de la cadence d'actualisation, du calendrier des devises utilisé lors de la conversion des séries en unités vers des séries en valeur, et de la manière dont le prix de vente moyen (ASP) est modélisé à mesure que les machines ajoutent des écrans, du matériel d'acceptation sans espèces et des fonctionnalités de gestion à distance. Lorsque des connexions inactives sont toujours comptabilisées comme connectées, ou lorsque la distribution automatique traditionnelle est intégrée dans les totaux, la taille du marché peut évoluer sans lien clair avec la réalité opérationnelle.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,04 millions USD (2026) | |
| Revue professionnelle A | 8,10 millions USD (2025) | Construit à partir de comptages de la base installée pour 2025, ce qui peut accuser un retard par rapport aux ajouts pilotés par les expéditions durant les années où les opérateurs accélèrent les mises à niveau ou les rétrofits. |
| Éditeur sectoriel B | 11,70 millions USD (2030) | Rapporte un total de base installée pour une année future et applique une trajectoire de croissance lissée, ce qui peut masquer les effets des vagues de remplacement et les évolutions de la composition technologique par région. |
L'écart entre les valeurs publiées s'explique principalement par l'année sélectionnée et par le fait que la mesure porte sur les expéditions ou sur la base installée, suivi des différences dans la manière dont les hypothèses de tarification et de conversion sont mises à jour. Grâce à une actualisation annuelle et à des vérifications intermédiaires lorsque l'adoption des paiements et de la télémétrie évolue, les hypothèses relatives à l'ASP et aux devises sont revalidées au regard des retours de terrain, ce qui maintient à jour la conversion des unités en valeur pour Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des distributeurs automatiques connectés ?
La taille du marché des distributeurs automatiques connectés s'élevait à 9,04 millions d'unités en 2026 et est en bonne voie pour atteindre 15,82 millions d'unités d'ici 2031.
Quel segment se développe le plus rapidement au sein du marché des distributeurs automatiques connectés ?
Les machines alimentées par l'IA mènent la croissance avec un TCAC de 14,18 % car leurs analyses prédictives et leur caisse à vision améliorent les ventes et réduisent les coûts de service.
Pourquoi les machines murales gagnent-elles en popularité ?
Les entreprises préfèrent les unités murales pour libérer de l'espace au sol tout en offrant de larges gammes de produits, entraînant un TCAC de 13,55 % pour ce format.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique affiche la dynamique la plus forte avec un TCAC de 14,22 %, portée par l'omniprésence des paiements mobiles et la construction rapide de pôles de transit.
Comment les paiements sans espèces affectent-ils les opérations de distribution automatique ?
Les cartes sans contact, les téléphones NFC et les portefeuilles biométriques représentent déjà près de la moitié des transactions dans les marchés leaders, augmentant les ventes en réduisant les obstacles liés à la manipulation des espèces et en permettant des programmes de fidélité.
Quel risque majeur pourrait ralentir le secteur des distributeurs automatiques connectés ?
Des coûts matériels initiaux élevés et des modernisations de sites peuvent allonger les délais de retour sur investissement, décourageant les petits opérateurs d'effectuer des mises à niveau complètes de la flotte à court terme.
Dernière mise à jour de la page le:



