
Taille et part de marché des distributeurs automatiques en Amérique du Nord et en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
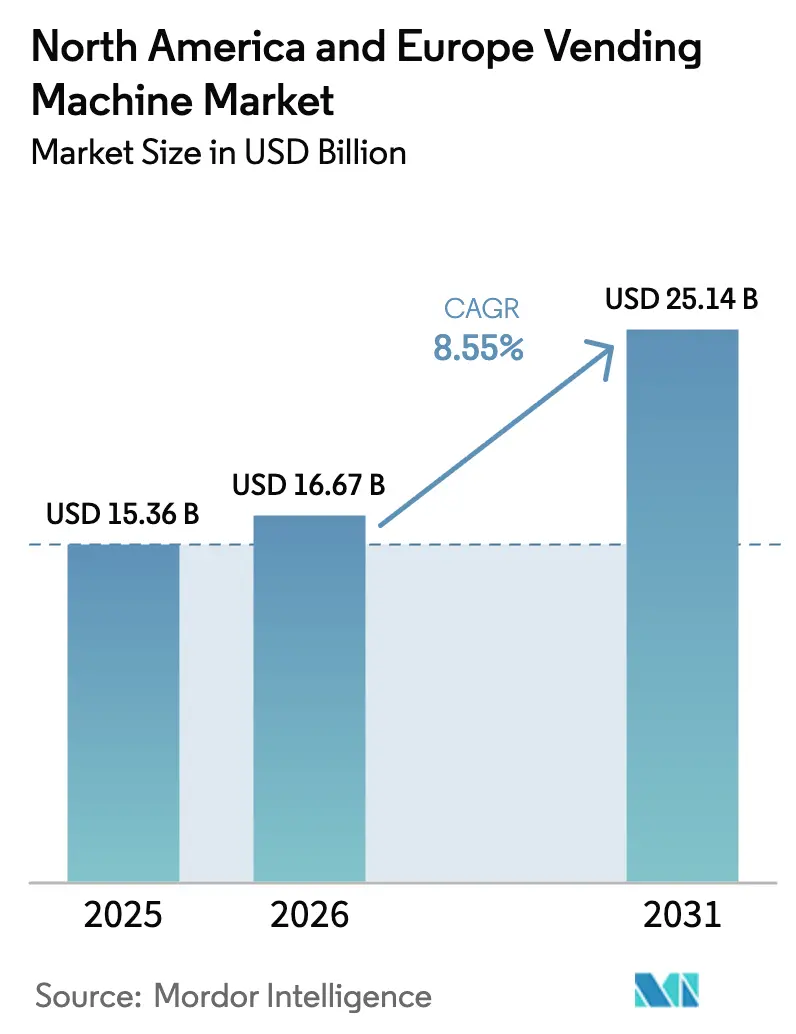
| Taille du marché de l'année de base (2025) | 15.36 Milliards de dollars |
| Taille du Marché (2026) | 16.67 Milliards de dollars |
| Taille du Marché (2031) | 25.14 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.55 % |
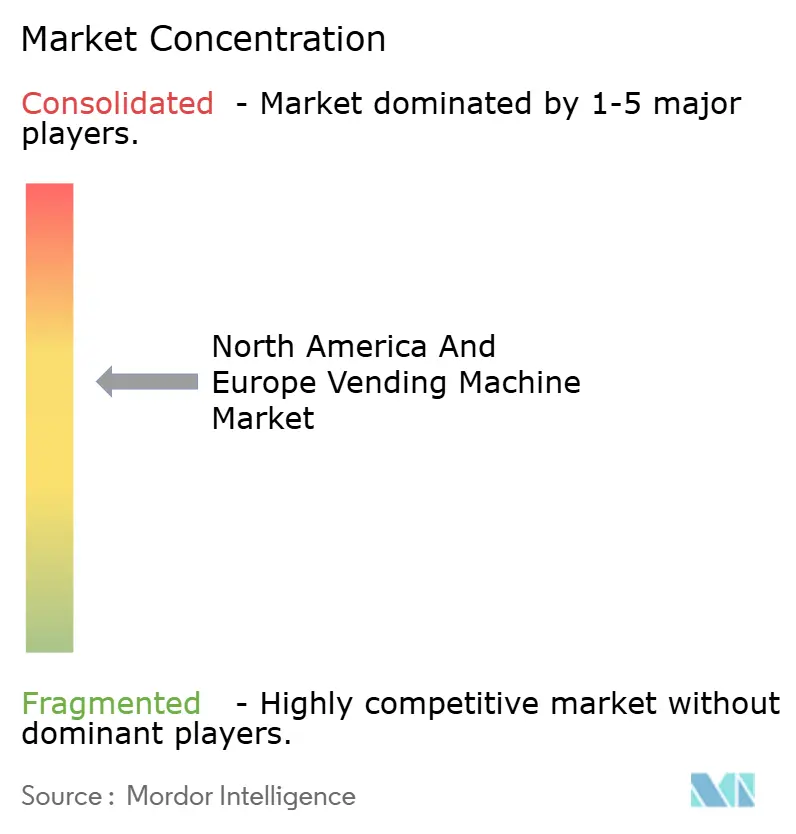
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des distributeurs automatiques en Amérique du Nord et en Europe par Mordor Intelligence
La taille du marché des distributeurs automatiques en Amérique du Nord et en Europe devrait croître de 15,36 milliards USD en 2025 à 16,67 milliards USD en 2026 et devrait atteindre 25,14 milliards USD d'ici 2031 à un CAGR de 8,55 % sur la période 2026-2031. L'adoption accélérée des paiements sans espèces, la croissance de la commercialisation d'aliments frais et la télémétrie en temps réel remodèlent l'écosystème des distributeurs automatiques en un canal de vente au détail riche en données. Les distributeurs de boissons ont conservé leur leadership en termes de revenus avec une part de 46,12 % en 2024, mais les unités alimentaires et de collations se développent plus rapidement, soutenues par des améliorations de la chaîne du froid et des planogrammes guidés par l'intelligence artificielle. Les bureaux restent la grappe d'installation la plus dense, mais les pôles de transit prennent de l'importance à mesure que les aéroports et les métros recherchent un commerce de détail sans contact qui sert rapidement les navetteurs. L'utilisation des espèces est en recul, tombant à 58,32 % des transactions en 2024, tandis que les portefeuilles mobiles et les codes QR progressent dans le sillage de la diminution de la circulation des espèces en Allemagne et de la pression de la politique de l'Union européenne en faveur des micro-paiements numériques. Les opérateurs continuent de peser les coûts de modernisation par rapport aux gains de télémétrie ; néanmoins, les machines intelligentes devraient dépasser l'ensemble du marché des distributeurs automatiques en Amérique du Nord et en Europe d'ici 2030.
Principaux enseignements du rapport
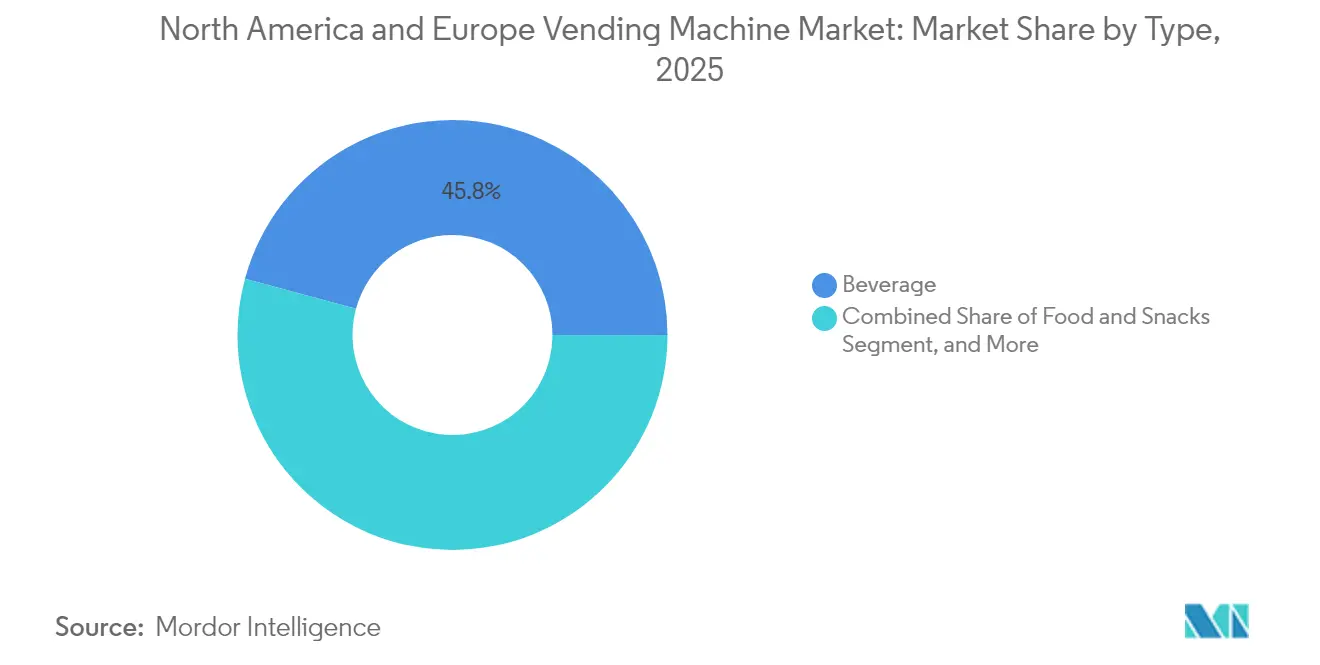
- Par type de produit, les distributeurs de boissons ont dominé avec une part de revenus de 45,78 % en 2025 ; les nourriture et collations devraient afficher un CAGR de 9,02 % jusqu'en 2031.
- Par emplacement, les immeubles de bureaux et commerciaux représentaient 36,72 % des installations en 2025, tandis que les installations de transport sont en passe de se développer à un CAGR de 8,31 % jusqu'en 2031.
- Par mode de paiement, les espèces représentaient encore 57,89 % en 2025, mais les transactions par portefeuille mobile et par code QR progresseront à un CAGR de 12,78 % jusqu'en 2031.
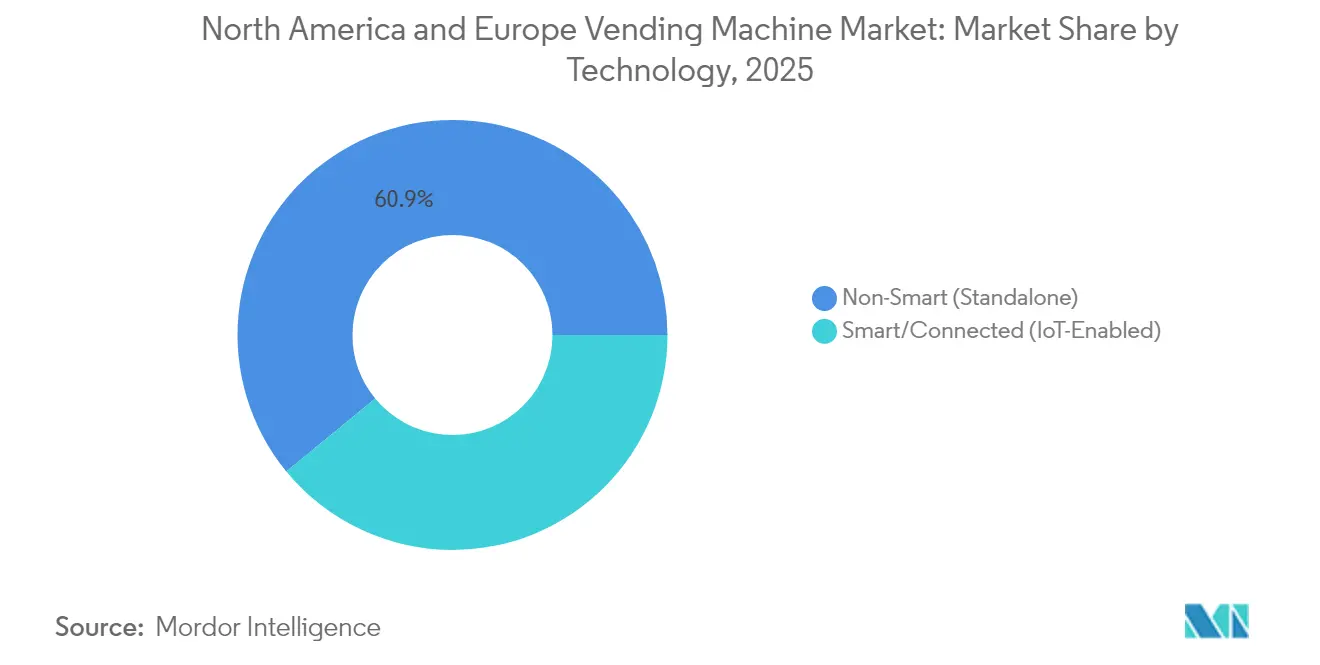
- Par technologie, les unités non intelligentes représentaient 60,94 % du parc installé en 2025, tandis que les machines intelligentes ou connectées via l'IoT progresseront à un CAGR de 15,26 %.
- Par secteur d'utilisation final, les espaces de travail d'entreprise détenaient une part de revenus de 30,12 % en 2025 ; la santé est appelée à croître à un CAGR de 10,57 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des distributeurs automatiques en Amérique du Nord et en Europe
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intégration des micro-paiements sans espèces accélérant l'économie unitaire | +1.8% | Allemagne, Royaume-Uni, pays nordiques | Court terme (≤ 2 ans) |
| Demande croissante d'expériences d'achat sans contact | +1.5% | Pôles de transit en Amérique du Nord et dans l'Union européenne | Moyen terme (2-4 ans) |
| Expansion de la distribution automatique d'aliments frais dans les pôles de transport | +1.3% | Aéroports des États-Unis, terminaux ferroviaires de l'Union européenne | Moyen terme (2-4 ans) |
| Optimisation des planogrammes par intelligence artificielle et tarification dynamique | +1.2% | Campus d'entreprises en Amérique du Nord, villes intelligentes de l'Union européenne | Long terme (≥ 4 ans) |
| Initiatives de bien-être au travail favorisant l'offre de collations saines | +0.9% | Amérique du Nord et Europe occidentale | Moyen terme (2-4 ans) |
| Incitations gouvernementales en faveur de la réfrigération économe en énergie | +0.7% | Union européenne et États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration des micro-paiements sans espèces accélérant l'économie unitaire
Les opérateurs de distributeurs automatiques ayant équipé leurs appareils de lecteurs sans contact et d'une compatibilité avec les portefeuilles mobiles ont atteint une part de 77 % de transactions sans espèces en 2024, réduisant les coûts de gestion des pièces de monnaie et permettant une tarification dynamique qui a fait progresser la valeur moyenne des tickets de vente jusqu'à 18 %. L'Allemagne illustre bien cette économie : SECO et BDTA ont commencé à moderniser 200 000 distributeurs de tabac avec des terminaux girocard, éliminant ainsi les tournées de collecte des espèces qui absorbaient auparavant 25 % des coûts d'exploitation.
Demande croissante d'expériences d'achat sans contact
Les interfaces sans contact introduites pendant la pandémie sont désormais standard dans les lieux très fréquentés. La commande par code QR et les modules à commande vocale réduisent les plaintes liées au contact avec les surfaces et s'alignent sur les protocoles d'hygiène dans les établissements de santé et de restauration.
Expansion de la distribution automatique d'aliments frais dans les pôles de transport
Farmer's Fridge a dépassé 1 000 emplacements dans les aéroports et les transports en commun à la mi-2024, démontrant que des salades préparées par des chefs, proposées à un prix de 8 à 12 USD, peuvent tripler le chiffre d'affaires annuel par machine par rapport aux distributeurs de collations traditionnels. La conformité à la chaîne du froid et le contrôle des pertes restent les principales contraintes.
Optimisation des planogrammes par intelligence artificielle et tarification dynamique
Le projet pilote de Selecta en 2024 dans des bureaux suisses a utilisé l'apprentissage automatique pour faire tourner les références et a augmenté les ventes par machine de 19 %. La tarification dynamique fait l'objet d'un examen réglementaire en France, mais gagne en acceptation là où l'élasticité de la demande la soutient.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Menaces croissantes en matière de cybersécurité et de protection des données | -1.1% | Union européenne (RGPD, loi sur la cyber-résilience), Amérique du Nord (lois étatiques sur les violations de données) | Court terme (≤ 2 ans) |
| Coût en capital élevé de la modernisation pour la connectivité | -0.9% | Amérique du Nord et Europe, en particulier les parcs vétustes dans les zones rurales | Moyen terme (2-4 ans) |
| Réglementations strictes de l'Union européenne sur la réduction des déchets concernant les emballages à usage unique | -0.6% | États membres de l'Union européenne, avec application pilote en France et en Allemagne | Long terme (≥ 4 ans) |
| Risques persistants de vandalisme et de vol physique | -0.5% | Centres urbains aux États-Unis, Europe méridionale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Menaces croissantes en matière de cybersécurité et de protection des données
La loi sur la cyber-résilience de l'Union européenne oblige les opérateurs de distributeurs automatiques à corriger les vulnérabilités dans les 14 jours, sous peine d'amendes pouvant atteindre 2,5 % du chiffre d'affaires mondial, ce qui entraîne une hausse des dépenses de conformité de 800 à 1 200 USD par unité vétuste.[1]Union européenne, "Règlement (UE) 2024/573 relatif aux gaz fluorés," eur-lex.europa.eu
Coût en capital élevé de la modernisation pour la connectivité
La conversion d'une machine mécanique en nœud IoT coûte généralement entre 1 500 et 2 500 USD, ce qui porte les mises à niveau à l'échelle du parc pour les opérateurs de taille moyenne à des montants compris entre 7 et 12 millions USD, retardant ainsi les déploiements complets de télémétrie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : Les repas frais défient la domination des boissons
Les ventes de distributeurs de boissons ancrent toujours le marché des distributeurs automatiques en Amérique du Nord et en Europe, avec une part de revenus de 45,78 % en 2025. Cependant, les distributeurs de nourriture et de collations devraient croître de 9,02 % par an, reflétant les marges brutes supérieures des repas préparés par des chefs. Une seule unité Farmer's Fridge à l'aéroport O'Hare de Chicago a généré 120 000 USD en 2024, soit le triple du chiffre d'affaires d'un distributeur de collations standard. Les investissements dans la chaîne du froid sont donc en hausse, stimulés par les mandats de journalisation des températures de la FDA et les règles européennes sur les réfrigérants qui favorisent les systèmes au propane économes en énergie.
Les compresseurs à réfrigérants naturels ajoutent 30 à 40 % au coût de l'équipement, mais réduisent la consommation d'électricité de 20 %, permettant des primes de prix sur les références périssables. La distribution automatique de boissons continue de bénéficier de placements financés par les fournisseurs et de plages de température tolérantes, permettant aux acteurs en place de défendre leurs parts grâce aux droits de fourniture exclusifs et à la tarification promotionnelle. La commercialisation de produits de soins personnels reste inférieure à 5 %, mais gagne du terrain dans les hôpitaux et les résidences universitaires, où l'accès permanent aux articles d'hygiène compense les déplacements d'urgence pour s'approvisionner.


Par emplacement : Les pôles de transit progressent tandis que les bureaux plafonnent
Les bureaux représentaient 36,72 % des installations en 2025, mais le travail hybride a réduit la fréquentation en semaine et a exercé une pression sur le chiffre d'affaires par machine. En revanche, les aéroports et les stations de métro devraient croître à un taux annuel de 8,31 %, aidés par les efforts municipaux pour diversifier les recettes non tarifaires. Le contrat de 7,7 millions EUR du Metro de Madrid pour 145 unités combinées de billets et de collations souligne le potentiel commercial : chaque machine n'occupe que 0,37 mètre carré et devrait rapporter 35 000 USD par an, partagés à égalité avec l'autorité de transport.
Les établissements institutionnels tels que les écoles et les hôpitaux offrent une demande stable, mais imposent des restrictions nutritionnelles ou hygiéniques qui allongent les cycles d'assortiment. Les lieux de loisirs affichent des revenus élevés par événement mais un débit volatile, obligeant les opérateurs à équilibrer la densité des machines avec l'efficacité des tournées. Les systèmes de campus fermés simplifient le règlement, mais lient les opérateurs à des contrats exclusifs, limitant ainsi l'expérimentation en matière de références.
Par mode de paiement : Les portefeuilles mobiles érodent la suprématie des espèces
Les espèces représentaient encore 57,89 % des transactions en 2025, mais leur part est en baisse à mesure que les portefeuilles sur smartphone gagnent la faveur des consommateurs. L'adoption d'Apple Pay et de Google Pay a dépassé 50 % parmi les utilisateurs de smartphones aux États-Unis et au Royaume-Uni à la mi-2024, propulsant un CAGR de 12,78 % pour les portefeuilles mobiles jusqu'en 2031. Les micro-marchés de Cantaloupe ont atteint une pénétration sans espèces de 96 % en 2024, illustrant comment les environnements numériquement avancés peuvent se passer entièrement des billets et des pièces. L'euro numérique à venir pourrait accélérer ce changement en offrant un règlement instantané avec des frais d'interchange négligeables.
Les systèmes à valeur stockée en boucle fermée ont capté 8,00 % du volume en 2025, mais restent confinés aux campus et aux grands employeurs. Les propositions PSD3 visant à plafonner l'interchange sur les transactions inférieures à 5 EUR réduiront davantage les marges des processeurs et encourageront les systèmes basés sur les codes QR qui contournent les réseaux de cartes.
Par technologie : L'économie de la modernisation IoT ralentit l'adoption des machines intelligentes
Les machines intelligentes devraient croître à un taux de 15,26 % par an, le plus rapide de tous les segments ; pourtant, les unités non intelligentes dominent encore, représentant 60,94 % des installations en 2025. Les opérateurs pèsent les coûts de modernisation de 1 500 à 2 500 USD contre les avantages de la télémétrie, car les machines connectées réduisent les ruptures de stock de 40 % et diminuent les déplacements de camions de 25 %. Cependant, les frais de connectivité et la conformité en matière de cybersécurité réduisent les rendements dans les zones à faible trafic. La norme PCI DSS 4.0 exige désormais une authentification multi-facteurs pour l'accès à distance aux appareils, ajoutant entre 50 000 et 100 000 USD de dépenses annuelles pour les parcs de taille moyenne.
Les opérateurs expérimentent des kits de mise à niveau modulaires qui fixent des modems cellulaires, des capteurs optiques et des lecteurs sans espèces sur des armoires vétustes, réduisant les coûts de modernisation à 1 000-1 200 USD tout en débloquant la télémétrie qui réduit les déplacements de camions de 20 à 30 % et diminue les temps d'arrêt imprévus de 25 %. Des lacunes en matière de fiabilité persistent toutefois dans les couloirs de sous-sol et les stations-service rurales où l'authentification SIM échoue ou où les boîtiers métalliques affaiblissent les signaux, obligeant certains parcs à revenir aux transferts de données en mode différé lors des visites de maintenance programmées.
Par secteur d'utilisation final : La distribution automatique dans le secteur de la santé bénéficie de la demande en équipements de protection individuelle
Les campus d'entreprises ont dominé les revenus en 2025 avec 30,12 %, mais le secteur de la santé devrait progresser de 10,57 % par an à mesure que les hôpitaux automatisent la distribution des équipements de protection individuelle et des médicaments en vente libre. La distribution automatique médicale a atteint 428 millions USD en 2025, l'Amérique du Nord fournissant environ 40 % des installations. Les hôpitaux apprécient la traçabilité et la disponibilité 24 heures sur 24, tandis que les distributeurs d'équipements de protection individuelle réduisent la congestion à l'accueil et améliorent la conformité au contrôle des infections.
Le secteur de l'éducation adhère aux normes Smart Snacks de l'USDA, limitant la variété des références et ralentissant la croissance. Les sites de voyage et d'hôtellerie pratiquent des prix premium, mais versent des commissions sur le chiffre d'affaires allant jusqu'à 20 %. Les usines de fabrication tirent parti de la distribution automatique et des micro-marchés pour fidéliser les travailleurs postés, bien que les règles de placement de l'OSHA nécessitent une sélection minutieuse des sites.
Analyse géographique
Les États-Unis ont capté 53,85 % des revenus en 2025, soutenus par 7 millions de machines installées et un taux de transactions sans espèces de 77 %. L'adoption de la réfrigération économe en énergie s'accélère dans le cadre du programme SNAP, réduisant les coûts d'exploitation de 20 % malgré des dépenses initiales de 3 000 à 5 000 USD par unité. Le Canada bénéficie de l'adoption du débit universel et de l'étiquetage bilingue, ce qui décourage les importations transfrontalières, tandis que la distribution automatique d'aliments frais poursuit son expansion progressive dans les centres urbains à fort trafic.
L'Allemagne est le marché majeur à la croissance la plus rapide avec un CAGR de 8,74 % jusqu'en 2031, portée par l'omniprésence du girocard et le plan SECO-BDTA visant à moderniser 200 000 distributeurs de tabac avec des modules sans espèces. Les transactions en espèces sont passées de 82,5 % en 2008 à 51 % en 2023, accélérant le passage aux paiements numériques. Le Royaume-Uni, la France et l'Italie représentent chacun entre 8 et 12 % des ventes européennes, mais font face à des coûts de conformité croissants en matière de déchets d'emballage, notamment en vertu de la loi AGEC française, qui impose 50 % de contenants réutilisables ou compostables d'ici 2027. L'Espagne tire parti du tourisme ; les machines dans les aéroports et les gares ferroviaires peuvent rapporter entre 40 000 et 60 000 USD par an, soit le double de la moyenne des bureaux. La Russie reste limitée par les restrictions à l'importation du matériel de télémétrie occidental, maintenant la pénétration des machines intelligentes en dessous de 10 %. Dans toute l'Union européenne, la mise en œuvre de la loi sur la cyber-résilience et de la directive sur les emballages créera des avantages d'échelle pour les grands opérateurs capables de répartir les coûts de conformité sur des parcs étendus.
Paysage réglementaire
Aux États-Unis, les opérateurs de distributeurs automatiques sont soumis à des obligations fédérales de divulgation nutritionnelle en vertu des règles de la FDA sur l'étiquetage des distributeurs automatiques, y compris les exigences du 21 CFR 101.8 applicables aux entreprises possédant ou exploitant 20 distributeurs automatiques ou plus. Ils opèrent également dans un cadre fragmenté de permis de santé publique étatiques et locaux et d'exigences sanitaires relatives à la manipulation des aliments, au contrôle de la température et au stockage, l'examen des plans et l'octroi de licences étant gérés par les autorités sanitaires étatiques et locales telles que l'Oregon. Des règles au niveau des États s'appliquent également dans des juridictions telles que le Dakota du Nord et le Kentucky, où les exigences sont publiées et appliquées au niveau de l'État. Ces exigences sont particulièrement importantes pour les emplacements de produits alimentaires frais et de soins de santé, où le suivi de la température, la visibilité des allergènes et les contrôles d'hygiène peuvent être vérifiés lors d'inspections de routine.
En Europe, la distribution automatique de produits alimentaires est régie par le cadre européen d'hygiène alimentaire, notamment le règlement (CE) n° 852/2004. Celui-ci établit des exigences générales d'hygiène et des procédures fondées sur la méthode HACCP pour les exploitants du secteur alimentaire, s'étendant aux formats de vente au détail automatisés. Pour les machines connectées, la conformité en matière de traitement des données et de sécurité des produits ajoute une couche supplémentaire : le règlement européen sur la cyber-résilience, entré en vigueur en mars 2024, renforce les obligations de correction et de gestion des vulnérabilités pour les distributeurs automatiques connectés fonctionnant comme des produits comportant des éléments numériques, ce qui accroît les exigences de conformité pour les flottes équipées de télémétrie et leurs fournisseurs de logiciels.
Analyse de la chaîne de valeur
La chaîne de valeur des distributeurs automatiques en Amérique du Nord et en Europe commence par les intrants composants, notamment la tôle et les plastiques, les systèmes de réfrigération, les lecteurs de paiement sécurisés, les modules de télémétrie et les contrôleurs embarqués. Ensuite, la conception et l'assemblage par les fabricants d'équipement d'origine conduisent à la personnalisation locale, à la distribution et à l'installation. Le service et les opérations se situent au cœur de la chaîne, déterminants pour la rentabilité, portés par l'acquisition et la contractualisation de sites (souvent avec partage de revenus), le merchandising et l'entreposage, la logistique des tournées, la collecte des espèces le cas échéant, et la maintenance sur le terrain. À mesure que la répartition des paiements s'éloigne des espèces et que les parcs intelligents ou connectés s'étendent, la couche logicielle, comprenant la gestion des appareils, les planogrammes, la tarification et l'analyse télémétrique, ainsi que les partenariats de traitement des paiements, influence de plus en plus le coût total de possession et la différenciation entre opérateurs.
En aval, les opérateurs et les prestataires de services de proximité gèrent le réapprovisionnement et la conformité dans des lieux tels que les bureaux, les établissements de santé et les installations de transport, où les conditions contractuelles et les spécifications techniques diffèrent. La chaîne est sensible à l'économie de la rénovation car de nombreux parcs restent non intelligents. Les mises à niveau nécessitent un approvisionnement coordonné en lecteurs, modems et capteurs, ainsi que des contrôles de certification et de cybersécurité pour l'accès à distance, en plus des frais de connectivité continus. L'activité du secteur a également mis l'accent sur l'interopérabilité et l'intégration, notamment l'Association européenne de la distribution automatique et des services de café (EVA) présentant son architecture d'interopérabilité SmartLink lors de Venditalia 2026 afin de standardiser la communication entre le matériel de vente au détail sans personnel, les paiements et les écosystèmes logiciels.
Paysage concurrentiel
Le marché des distributeurs automatiques en Amérique du Nord et en Europe reste modérément concentré ; la taille conférée aux principaux acteurs leur assure une densité de tournées supérieure, des contrats de sites exclusifs et un pouvoir de négociation avec les processeurs de paiement. Les points de terminaison connectés de Cantaloupe ont augmenté de 12 % d'une année sur l'autre pour atteindre 2,1 millions au cours de l'exercice fiscal 2024, réduisant les appels de service de 22 % et augmentant la valeur moyenne des transactions de 9 %.
Des perturbateurs tels que Farmer's Fridge affichent des marges brutes de 60 % sur les repas frais en tirant parti de la logistique de la chaîne du froid et d'une image de marque axée sur les repas préparés par des chefs. Les kiosques de micro-marchés contournent entièrement les mécanismes à pièces et ont atteint une pénétration sans espèces de 96 % en 2024, incitant les distributeurs automatiques traditionnels à améliorer leurs interfaces. La conformité à la norme ETSI TS 103 701 limite le sur-profilage, mais permet encore l'analyse agrégée de la demande, essentielle à l'optimisation des références. La consolidation est probable, car les opérateurs de niveau intermédiaire qui manquent d'envergure en matière de télémétrie peinent à satisfaire aux mandats de cybersécurité et d'emballage.
Leaders du secteur des distributeurs automatiques en Amérique du Nord et en Europe
American Vending Machines Inc.
Fuji Electric Co., Ltd.
Azkoyen Vending Systems, S.A.
Aramark Corporation
Jofemar Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un espace blanc à court terme réside dans la mise à niveau des parcs existants vers des configurations connectées privilégiant le paiement sans espèces, adaptées aux lieux à forte fréquentation tels que les aéroports, les métros et les gares ferroviaires, tout en soutenant le merchandising de produits alimentaires frais. Le marché fournit déjà des preuves concrètes dans les emplacements liés au transport et aux voyages, notamment Farmer's Fridge dépassant 1 000 emplacements aéroportuaires et de transit d'ici la mi-2024, et dans les autorités de transport utilisant la distribution automatique comme vente au détail hors billettique, illustré par le contrat de Metro de Madrid pour 145 unités de billets et de collations. Pour les opérateurs, ces emplacements renforcent l'argument commercial en faveur des investissements dans la chaîne du froid, la surveillance à distance et des cycles de renouvellement de planogramme plus fréquents par rapport à la distribution automatique traditionnelle de collations et de boissons.
Une autre opportunité consiste à réduire les frictions d'intégration et d'exploitation grâce à la standardisation et à des architectures hybrides d'IA qui réduisent la complexité de déploiement par site à travers des types d'équipements mixtes, notamment la distribution automatique traditionnelle, les refroidisseurs intelligents et les micro-marchés. En Europe, l'initiative SmartLink d'EVA de mai 2026, et en Amérique du Nord, le NAMA Show 2026 mettant en avant les approches d'IA en périphérie et dans le cloud, témoignent d'un travail continu sur l'interopérabilité, la vente au détail par vision par ordinateur et les flux de conformité automatisés. Ces efforts s'alignent sur les contraintes actuelles telles que les exigences de cybersécurité et de confidentialité pour les machines connectées, soutenant la demande de matériel sécurisé dès la conception, une gestion plus rapide des correctifs, et des plateformes de paiement et de télémétrie pouvant être déployées à travers des parcs multi-pays sans intégration sur mesure pour chaque site.
Développements récents du secteur
- Juin 2026 : Azkoyen Group a annoncé un chiffre d'affaires net record de plus de 211 millions d'EUR pour 2025 et a approuvé un versement de dividende prévu pour le 24 juillet 2026. Les résultats et le retour aux actionnaires ont renforcé sa capacité à financer le développement de produits et l'expansion commerciale à travers son portefeuille de systèmes de distribution automatique et de technologies de paiement.
- Octobre 2025 : Azkoyen a formellement créé Azkoyen Vending & Payment Solutions, S.L. (VPS) pour concentrer ses activités industrielles et commerciales de Systèmes de café et de distribution automatique ainsi que de Technologies de paiement. Cette consolidation renforce la focalisation sur l'exécution dans la vente au détail sans personnel en alignant les capacités matérielles et de paiement au sein d'une structure opérationnelle dédiée.
- Septembre 2024 : Cantaloupe a acquis SB Software pour étendre son empreinte de télémétrie en Europe et ajouter des algorithmes d'optimisation visant à réduire les ruptures de stock et la consommation de carburant des tournées. Cette opération a renforcé le lien entre les points de terminaison connectés et l'intelligence des tournées, augmentant la pression concurrentielle sur les opérateurs et les fabricants d'équipement d'origine qui dépendent de machines autonomes sans surveillance avancée.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Dans ce rapport, le marché correspond aux revenus générés par les distributeurs automatiques déployés en Amérique du Nord et en Europe qui distribuent automatiquement des produits de consommation dans des environnements sans personnel. Il comprend à la fois les machines traditionnelles et les unités intelligentes connectées, quel que soit le mode de paiement.
Exclusions du périmètre : Nous excluons les comptoirs de vente au détail avec personnel et les kiosques manuels qui ne distribuent pas de produits via un mécanisme de distribution automatique.
Aperçu de la segmentation
- Par type
- Boissons
- Nourriture et collations
- Soins personnels et hygiène
- Autres types
- Par emplacement
- Immeubles de bureaux et commerciaux
- Établissements institutionnels
- Installations de transport
- Lieux de loisirs et de divertissement
- Par mode de paiement
- Espèces
- Sans espèces - Carte
- Sans espèces - Portefeuille mobile / Code QR
- Systèmes en boucle fermée (campus/valeur stockée)
- Par technologie
- Intelligent/connecté (compatible IoT)
- Non intelligent (autonome)
- Par secteur d'utilisation finale
- Espaces de travail d'entreprise
- Éducation
- Santé
- Voyage et hôtellerie
- Centres de fabrication et de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Royaume-Uni
- Allemagne
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour définir les limites du marché, cartographier l'environnement opérationnel et constituer un ensemble de données de départ propre avant la modélisation des chiffres. Nous avons examiné des sources publiques telles que le Bureau of Labor Statistics des États-Unis, Eurostat et les offices statistiques nationaux pour des indicateurs liés aux empreintes géographiques et aux habitudes de dépenses des consommateurs qui influencent la demande de distribution automatique.
Nous nous sommes également appuyés sur des documents d'organismes du secteur tels que l'Association européenne de la distribution automatique et des services de café, ainsi que sur des groupes régionaux comparables, pour comprendre les déploiements de machines, les évolutions de la composition des produits et les tendances d'adoption des paiements. Parallèlement, nous avons utilisé des documents d'entreprise, des présentations aux investisseurs et une couverture de presse fiable pour vérifier les plans d'expansion et les commentaires sur les prix. Le cas échéant, nos analystes se sont référés à des abonnements payants pour les données financières et de veille des entreprises, l'actualité et les finances, ainsi qu'aux bases de données de brevets pour confirmer l'orientation technologique et réduire les lacunes dans les informations publiquement disponibles. Ces exemples ne sont pas exhaustifs, et nous avons également utilisé d'autres sources publiques pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour éprouver les hypothèses documentaires et combler les lacunes concernant le parc installé, les cycles de remplacement et les prix typiques par type de machine et d'emplacement. Nous avons échangé avec des opérateurs de machines, des fournisseurs d'équipement, des propriétaires d'emplacements et des acteurs de l'écosystème des paiements et de la télémétrie en Amérique du Nord et en Europe, puis nous avons concilié les différences de points de vue avant de finaliser le modèle.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 30 % | Cadres dirigeants : 16 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 29 % |
| Petits acteurs : 16 % | Managers : 55 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une approche descendante et ascendante, où les bassins de demande liés aux emplacements ont d'abord été reconstitués, puis testés par des vérifications de cohérence auprès des fournisseurs et des opérateurs. Du côté descendant, nous avons utilisé des signaux spécifiques au marché tels que le nombre d'emplacements en milieu professionnel et institutionnel, la croissance des lieux à forte fréquentation, la pénétration des paiements sans espèces et l'orientation des dépenses des consommateurs en collations et boissons. Ces intrants ont ensuite été traduits en placements et débits de distribution automatique attendus.
Pour garder les totaux réalistes, des approximations ascendantes sélectives ont été utilisées comme points de contrôle, notamment des échantillons de nombre de machines par type d'emplacement principal, la fréquence typique de distribution, et les fourchettes de prix de vente moyens par composition de produits (collations, boissons et catégories à plus forte valeur). Lorsqu'une donnée manquait pour un groupe de pays plus petit, nous avons utilisé des ratios de substitution issus des marchés comparables les plus proches, puis ajusté les hypothèses après les retours des opérateurs. Les prévisions ont été projetées à l'aide d'une analyse de scénarios étayée par des attentes au niveau des variables exprimées par les personnes interrogées, en particulier concernant l'adoption des machines intelligentes, le déploiement de la télémétrie et les évolutions de la répartition des paiements qui peuvent modifier les ventes par machine au fil du temps.
Validation des données et cycle de mise à jour
La validation a été effectuée à travers plusieurs vérifications afin que le chiffre final reste aligné avec le comportement observé du marché. Nous avons comparé les résultats à des signaux indépendants tels que les commentaires sur les expéditions d'équipements, les indices d'expansion des emplacements et les changements dans l'utilisation des paiements sans espèces, puis avons examiné les valeurs aberrantes avant de verrouiller les totaux.
Une deuxième revue par un analyste a été utilisée pour revérifier les calculs, la cohérence des unités et le traitement des devises, suivie d'un nouveau contact ciblé lorsqu'une hypothèse clé présentait une forte sensibilité. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient les tendances de tarification, de réglementation ou de déploiement. Avant la livraison, le modèle est réexécuté avec les dernières données disponibles afin que les clients reçoivent une vision actualisée.
Taille du marché des distributeurs automatiques en Amérique du Nord et en Europe selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les distributeurs automatiques en Amérique du Nord et en Europe peuvent différer car les études publiées ne comptabilisent pas toujours le même périmètre de machines, les mêmes flux de revenus, ou le même calendrier annuel pour la devise et l'inflation. Des différences apparaissent également lorsqu'une estimation s'appuie sur l'activité d'expédition tandis qu'une autre s'appuie sur les revenus des opérateurs, ce qui peut évoluer dans des directions différentes au cours d'une même année.
Les principaux facteurs d'écart se situent généralement dans ce qui est inclus dans les revenus de la distribution automatique, par exemple si les frais de service et de logiciel sont comptabilisés avec l'économie des machines. Des différences apparaissent également dans la manière dont les machines intelligentes sont traitées par rapport aux unités traditionnelles, et dans le fait que les catégories d'aliments frais et spécialisées soient étendues au-delà des hypothèses de base sur les collations et boissons. En suivant la répartition des modes de paiement, les cycles de remplacement du parc installé et les ventes moyennes par machine selon le type d'emplacement, Mordor Intelligence maintient le total 2026 lié à des signaux observables de déploiement et de consommation plutôt qu'à des indicateurs génériques de dépenses de détail.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,67 milliards d'USD (2026) | |
| Association sectorielle A | 15,20 milliards d'USD (2026) | Utilise une définition plus restreinte qui met l'accent sur la distribution automatique traditionnelle de collations et de boissons, et tend à exclure les logiciels des machines intelligentes, la télémétrie et certains formats de produits haut de gamme, ce qui réduit le total des revenus. |
| Cabinet de conseil mondial B | 18,40 milliards d'USD (2026) | Applique des hypothèses plus larges d'automatisation du commerce de détail qui peuvent fusionner des formats de libre-service adjacents avec la distribution automatique, et s'appuie souvent sur un débit plus élevé et une escalade plus rapide du prix de vente moyen sans vérifications croisées cohérentes au niveau des opérateurs. |
L'écart dans le tableau s'explique principalement par les limites de périmètre et la manière dont les ventes par machine sont construites pour les emplacements à fort trafic et les déploiements intelligents. Notre approche reste traçable car la valeur finale est reliée aux placements, à la répartition des paiements et à une économie réaliste de la distribution, puis confirmée par des vérifications basées sur des entretiens avant l'extension des prévisions.


Questions clés auxquelles répond le rapport
Quelle sera l'ampleur des paiements sans espèces dans la distribution automatique en Amérique du Nord et en Europe d'ici 2031 ?
Les transactions par portefeuille mobile et par code QR devraient progresser à un CAGR de 12,78 %, ramenant la part des espèces bien en dessous d'un tiers de l'ensemble des achats d'ici 2031.
Quelle catégorie de produits se développe le plus rapidement dans la distribution automatique régionale ?
Les distributeurs de nourriture et de collations devraient croître de 9,02 % par an, devançant les boissons en raison de marges plus élevées sur les repas frais.
Pourquoi les pôles de transit sont-ils attractifs pour l'installation de nouvelles machines ?
Les aéroports et les réseaux de métro ciblent les recettes non tarifaires, et les machines dans ces lieux peuvent rapporter entre 35 000 et 60 000 USD par an tout en répondant aux attentes en matière d'achats sans contact.
Qu'est-ce qui stimule l'adoption des machines intelligentes malgré les coûts de modernisation ?
Les unités connectées réduisent les ruptures de stock de 40 % et diminuent les déplacements de camions d'environ 25 %, offrant des efficiences de tournées qui compensent les frais mensuels de connectivité.
Comment les réglementations de l'Union européenne influenceront-elles les opérations de distribution automatique ?
La loi sur la cyber-résilience et la directive actualisée sur les emballages imposent de nouvelles obligations en matière de correctifs de sécurité et de recyclage, favorisant les opérateurs bien capitalisés capables de répartir les coûts de conformité.
Dernière mise à jour de la page le:



