
Taille et part du marché de l'eau de coco
Analyse du marché de l'eau de coco par Mordor Intelligence
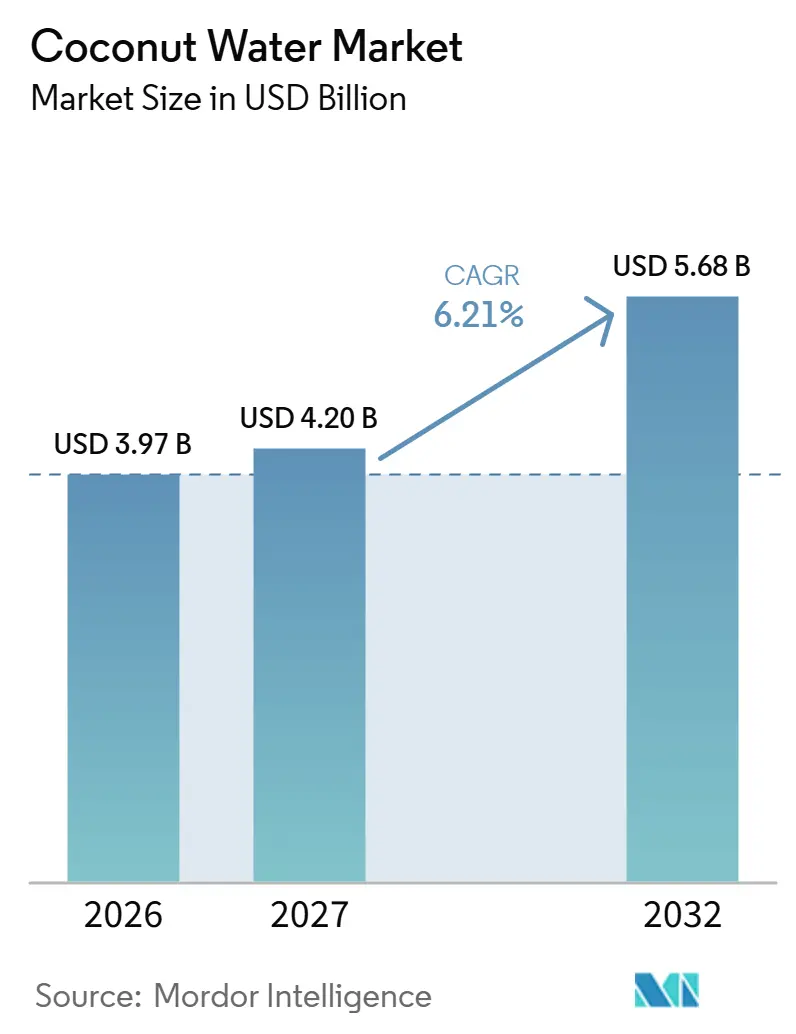
La taille du marché de l'eau de coco est estimée à 3,97 milliards USD en 2026 et devrait atteindre 4,2 milliards USD en 2027, pour s'établir à 5,68 milliards USD d'ici 2032, avec un CAGR de 6,21 % de 2027 à 2032.
Les choix de boissons axés sur la santé ouvrent des perspectives pour l'eau de coco conditionnée, mais les fournisseurs doivent transformer une proposition nutritionnelle crédible en occasions de consommation régulières. Aux États-Unis, la présence en grande distribution et un positionnement reconnu sur l'hydratation peuvent aider les briques et bouteilles à concurrencer les choix de boissons du quotidien. En avril 2026, le conflit en Iran a perturbé les approvisionnements mondiaux en résines plastiques et déclenché une crise de l'emballage en Malaisie. Les fournisseurs peuvent élargir leur portée grâce à des produits différenciés tout en soutenant les allégations d'authenticité par des contrôles de production. La concurrence pour l'exposition en rayon, les contraintes d'emballage et l'évolution des exigences d'étiquetage favorisent les fournisseurs qui combinent une pureté vérifiable de l'eau de coco avec un approvisionnement fiable en grande distribution.
Principaux enseignements du rapport
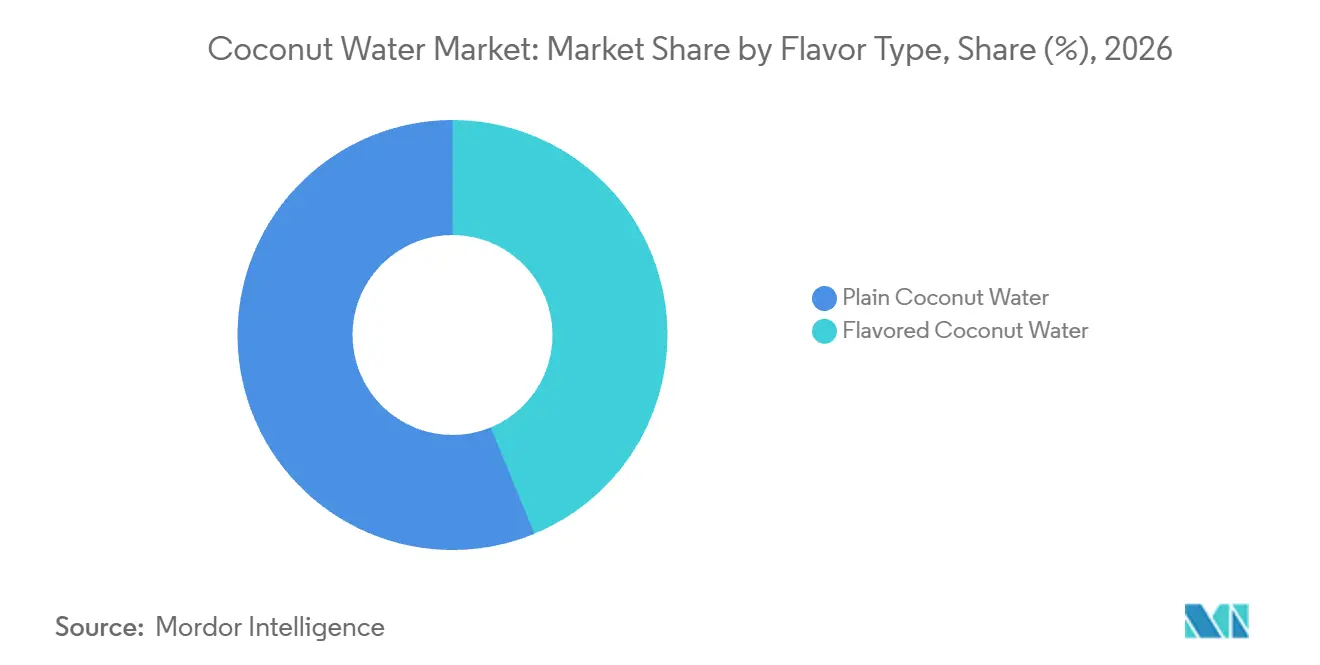
- L'eau de coco nature a dominé la catégorie des saveurs avec une part de marché de l'eau de coco de 56,22 % en 2026, tandis que l'eau de coco aromatisée devrait être le segment à la croissance la plus rapide, avec un CAGR de 6,45 % de 2027 à 2032.
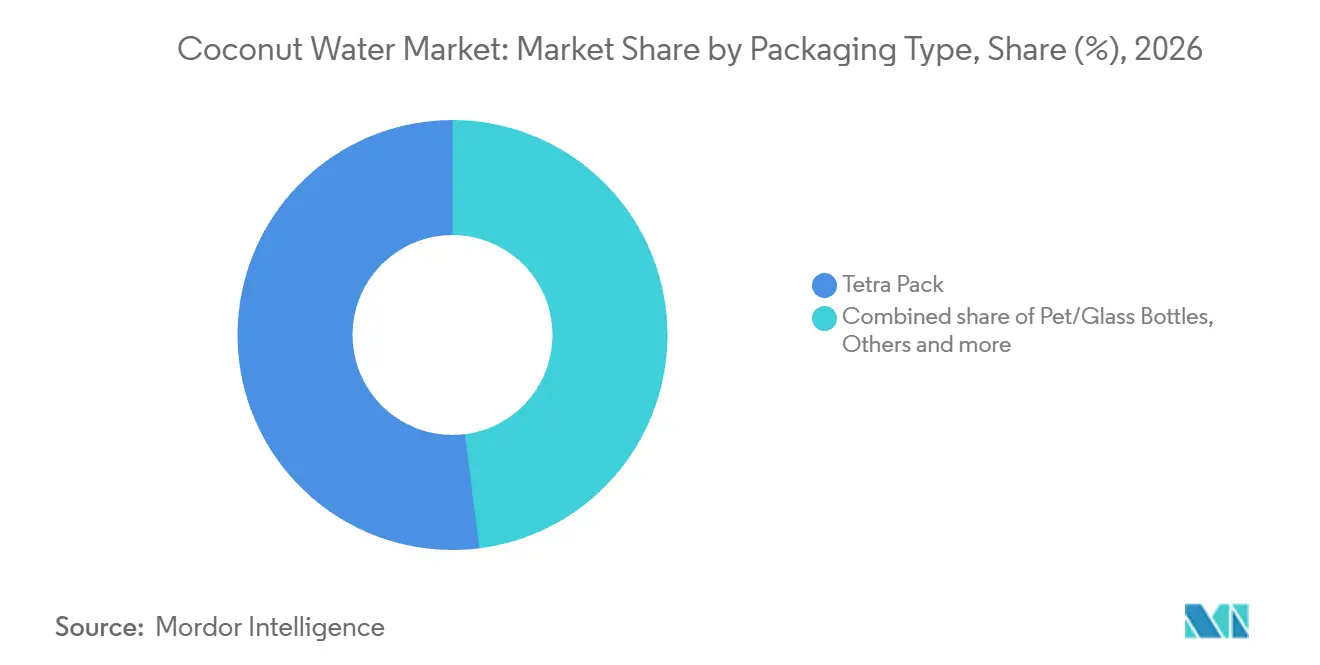
- En matière d'emballage, le Tetra Pack détenait une part de 52 % de la taille du marché de l'eau de coco en 2026, et les bouteilles PET/verre devraient connaître la croissance la plus rapide, avec un CAGR de 6,75 % de 2027 à 2032.
- Les produits conventionnels ont dominé la catégorie des ingrédients avec 67,69 % des ventes en 2026, tandis que les produits naturels et biologiques devraient connaître la croissance la plus rapide, avec un CAGR de 7,15 % de 2027 à 2032.
- Par canal de distribution, les supermarchés/hypermarchés ont dominé avec 56,83 % des ventes en 2026, tandis que les magasins de vente au détail en ligne devraient connaître la croissance la plus rapide, avec un CAGR de 7,6 % de 2027 à 2032.
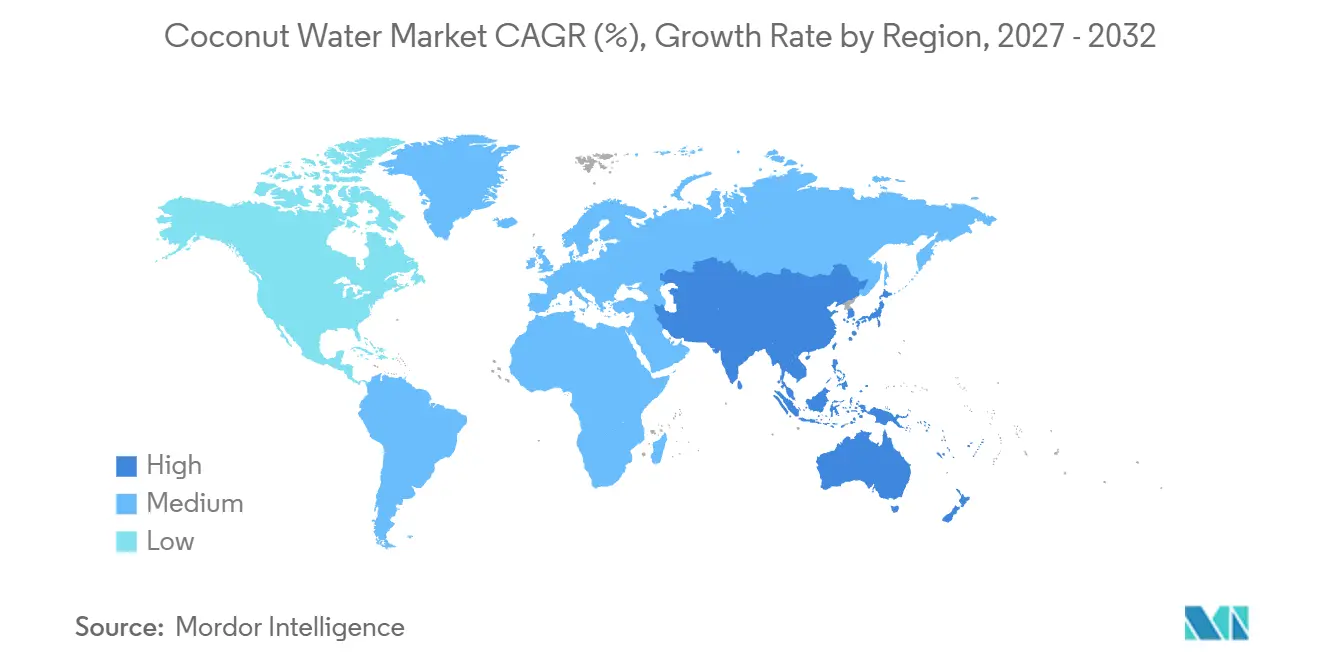
- L'Amérique du Nord était la plus grande zone géographique avec 37,09 % des ventes mondiales en 2026, tandis que l'Asie-Pacifique devrait connaître la croissance la plus rapide, avec un CAGR de 7,7 % de 2027 à 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préférence croissante des consommateurs pour les boissons naturelles et saines | +2.4% | Les États-Unis | Moyen terme (2-4 ans) |
| Tendances croissantes en matière de remise en forme et de bien-être chez les consommateurs | +1.8% | Les États-Unis | Moyen terme (2-4 ans) |
| Marketing agressif et recommandations de célébrités | +1.5% | Les États-Unis | Court terme (≤ 2 ans) |
| Innovation produit en termes de saveur | +1.2% | Les États-Unis | Moyen terme (2-4 ans) |
| Tendances en matière de durabilité et de produits d'origine végétale | +0.7% | Zones de culture du cocotier aux Philippines | Long terme (≥ 4 ans) |
| Bénéfices pour la santé associés à la consommation d'eau de coco | +0.6% | Les États-Unis et le Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante des consommateurs pour les boissons naturelles et saines
Les choix de boissons axés sur la santé offrent aux producteurs d'eau de coco la possibilité de se démarquer par leur formulation plutôt que par le seul aspect rafraîchissant. Dans l'enquête d'EY menée en novembre et décembre 2025, 52 % des consommateurs américains ont exprimé leur volonté de payer davantage pour des boissons soutenant leurs objectifs de santé et de bien-être.[1] La même enquête a révélé que 66 % choisissaient des boissons moins sucrées et moins caloriques. Dans une enquête américaine de février 2026, 16 % des répondants de la génération Z et des millennials et 11 % des répondants de la génération X et plus âgés ont déclaré que les ingrédients et l'étiquette propre comptaient le plus dans le choix d'une boisson. La volonté majoritaire de payer pour un soutien à la santé donne aux producteurs un signal de positionnement large, tandis que les résultats sur les ingrédients identifient une priorité de sélection plus spécifique. Associer l'eau de coco à un besoin de consommation orienté santé clairement défini peut donc encourager la considération au-delà des acheteurs qui accordent la priorité aux ingrédients et à l'étiquette propre.
Tendances croissantes en matière de remise en forme et de bien-être chez les consommateurs
La réhydratation post-exercice offre aux fournisseurs d'eau de coco une occasion d'utilisation spécifique dans le cadre de la consommation orientée fitness. Dans une étude publiée en ligne en décembre 2025, 8 athlètes amateurs ont consommé de l'eau de coco naturelle après une déshydratation induite par l'exercice. L'état d'hydratation post-réhydratation ne différait pas significativement entre les 3 boissons testées, l'eau de coco s'avérant aussi efficace qu'une boisson sportive commerciale à base de glucides et d'électrolytes. Par ailleurs, dans l'enquête de Numerator de mars 2025 auprès de 2 019 acheteurs américains de boissons vérifiés par ticket de caisse, 23 % prévoyaient de consommer davantage d'eau de coco dans les mois à venir. Une offre axée sur le fitness peut donc se positionner comme une alternative naturelle post-exercice sans promettre un avantage de réhydratation par rapport aux boissons sportives établies.
Marketing agressif et partenariats avec des célébrités
Les partenariats avec des célébrités peuvent rendre une marque d'eau de coco reconnaissable avant même que les consommateurs n'évaluent ses ingrédients ou son prix. The Vita Coco Company, Inc. a déclaré une augmentation de 5,7 millions USD de son investissement marketing consolidé pour le semestre clos le 30 juin 2026, par rapport à la période de l'année précédente. Son programme Major League Hydration de septembre 2025 a intégré des athlètes dans la promotion de l'eau de coco Vita Coco. Ce programme positionne l'eau de coco autour de l'hydratation sportive, donnant à l'approbation un contexte d'utilisation du produit. L'augmentation des dépenses signale un investissement promotionnel plus large, tandis que cette campagne offre à un fournisseur un moyen de rechercher la considération lorsque les consommateurs choisissent une boisson pour l'exercice.
Innovation produit en termes de saveur
Le développement de saveurs peut élargir l'attrait de l'eau de coco en offrant aux acheteurs davantage de façons de choisir la boisson pour une occasion de consommation particulière. Aux États-Unis, Coaqua a lancé 6 saveurs d'eau de coco en canettes de 12 onces en 2025. La gamme comprenait Espresso'd, associant l'espresso à l'eau de coco, et Chocolate'y, associant le chocolat à l'eau de coco. Pour les acheteurs qui ne préfèrent pas l'eau de coco nature, des saveurs reconnaissables de café ou de chocolat peuvent rendre la boisson digne d'être considérée. Ces variantes partageant un format de 12 onces, la marque peut élargir le choix de goûts sans demander aux détaillants d'introduire un format de service différent pour chaque saveur.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Inclination des consommateurs vers l'eau de coco fraîche | -0.8% | Amérique du Nord et Asie-Pacifique | Court terme (≤ 2 ans) |
| Concurrence des produits d'hydratation alternatifs | -0.6% | Amérique du Nord, Royaume-Uni et Allemagne | Moyen terme (2-4 ans) |
| Prix élevé par rapport aux autres boissons | -0.4% | Les États-Unis | Court terme (≤ 2 ans) |
| Fluctuation du prix des matières premières | -0.2% | Provinces de Dong Thap et Vinh Long au Viêt Nam | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Inclination des consommateurs vers l'eau de coco fraîche
L'eau de coco servie fraîche crée un défi de conversion pour les fournisseurs de boissons conditionnées lorsque l'acheteur valorise le service directement depuis le fruit. Cet acheteur choisit à la fois le liquide et une expérience de service, de sorte qu'une alternative en bouteille ou en brique doit justifier le changement d'occasion. Les formats portables et les portions contrôlées peuvent aider un produit conditionné à concurrencer, mais ces attributs ne reproduisent pas automatiquement l'attrait du service frais. L'intérêt pour l'eau de coco peut donc soutenir un achat non conditionné sans contribuer à la demande pour un emballage prêt à boire. La charge restante pour le propriétaire de la marque est d'obtenir l'acceptation du format conditionné, la distribution supplémentaire seule ne pouvant résoudre une préférence pour l'expérience de service.
Concurrence des produits d'hydratation alternatifs
Les produits d'hydratation alternatifs peuvent contraindre la demande d'eau de coco en concurrençant pour l'exposition en grande distribution nécessaire pour transformer l'intérêt en achats. Dans son rapport annuel 2025, The Vita Coco Company, Inc. a identifié les boissons sportives, les boissons énergisantes, les eaux enrichies et autres boissons fonctionnelles comme des concurrents. Elle a averti que des concurrents plus importants pourraient utiliser leurs relations avec les détaillants pour réduire la visibilité et l'espace en rayon de ses produits d'eau de coco. Pour un fournisseur d'eau de coco, ce risque fait de l'accès à la grande distribution une contrainte concurrentielle même lorsque les consommateurs apprécient les attributs de la boisson. Des remises ou une publicité supplémentaire pourraient aider à défendre sa position, mais la société a averti que ces réponses pourraient affaiblir les marges. L'exposition qui en résulte est un choix entre protéger la visibilité et préserver les bénéfices sur chaque vente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de saveur :
les produits nature ancrent les ventes tandis que les saveurs élargissent les occasionsL'eau de coco nature représentait une part de 56,22 % de la taille du marché de l'eau de coco en 2026. Le total des ventes intérieures de Royal Plus Public Company Limited en Thaïlande a augmenté de 6,3 % d'une année sur l'autre au deuxième trimestre 2026, soutenu en partie par sa marque d'eau de coco 100 % COCO ROYAL. Les ventes intérieures représentaient environ 1 % du chiffre d'affaires de la société. Royal Plus exporte principalement vers les Amériques, l'Asie, le Moyen-Orient et l'Europe, plaçant la contribution thaïlandaise de COCO ROYAL dans une activité de boissons à prédominance internationale.
L'eau de coco aromatisée devrait être le segment à la croissance la plus rapide, avec un CAGR de 6,45 % de 2027 à 2032. En août 2025, Raw C avait ajouté une bouteille d'un litre de son eau de coco pure infusée au chocolat après une forte demande signalée, le produit étant disponible chez Woolworths dans toute l'Australie. Pour les fournisseurs de produits aromatisés, cela offre une voie pour développer une recette établie grâce au format et à la distribution nationale en épicerie, plutôt que de dépendre entièrement du développement de nouvelles saveurs.

Par type d'emballage :
les briques dominent tandis que les fournisseurs de bouteilles développent des circuits commerciauxLe Tetra Pack représentait une part de marché de l'eau de coco de 52 % en 2026. Tetra Pak décrit les briques laminées comme prédominantes pour les produits liquides à base de coco dans la plupart des pays, la plupart de ces produits en brique étant conditionnés de manière aseptique. Il identifie également la distribution réfrigérée pour les liquides de coco non conditionnés de manière aseptique. Ces différents circuits lient la décision relative au contenant au système de traitement et de distribution plutôt qu'à la seule apparence de l'emballage. Une stratégie basée sur les briques dépend donc d'un circuit de fabrication coordonné capable de prendre en charge à la fois le format de vente au détail prévu et les conditions de distribution de la boisson finie.
Les bouteilles PET/verre devraient être le segment à la croissance la plus rapide, avec un CAGR de 6,75 % de 2027 à 2032. Royal Plus a signalé une croissance de l'eau de coco 100 % en bouteilles PET au troisième trimestre 2025, parallèlement à l'expansion de ses marchés sous marque propre et à l'augmentation du nombre de clients en fabrication à la conception originale. Cela donne à l'eau de coco en bouteille 2 circuits commerciaux à travers l'activité de marque propre d'un fabricant exportateur et son activité de production orientée client. La combinaison peut élargir la demande pour une opération d'embouteillage sans exiger que chaque nouveau client achète la marque propre du producteur.
Par ingrédient :
l'échelle conventionnelle répond à l'expansion biologique portée par les détaillantsL'eau de coco conventionnelle était le plus grand segment d'ingrédients, avec une part de 67,69 % en 2026. Pour l'eau de coco conventionnelle, la proposition commerciale peut se concentrer sur la saveur de la boisson, le format et la disponibilité sans nécessiter un positionnement biologique. L'accès aux acheteurs sans exigence biologique ne dépend pas d'une certification biologique, de sorte qu'un fournisseur conventionnel peut donner la priorité à la recette d'eau de coco et au format de service lors de la différenciation de son offre.
Les produits naturels et biologiques devraient être le segment à la croissance la plus rapide, avec un CAGR de 7,15 % de 2027 à 2032. En février 2025, Natural Grocers by Vitamin Cottage, Inc. a lancé de l'eau de coco certifiée biologique dans ses magasins américains, en canettes de 17,5 onces vendues à l'unité et en packs de 12. La vente du produit sous sa propre marque fait du détaillant spécialisé un fournisseur concurrent d'eau de coco biologique, ainsi qu'un circuit d'accès aux clients pour les marques de boissons.
Par canal de distribution :
les gammes des grandes surfaces s'approfondissent tandis que l'accès en ligne se développeLes supermarchés/hypermarchés étaient le plus grand segment de distribution, représentant 56,83 % des ventes en 2026. À la mi-novembre et fin novembre 2025, Walmart a alloué un espace significatif à l'eau de coco dans de nouveaux rayons. Vita Coco a déclaré 27 000 points de distribution supplémentaires et une augmentation de 150 % d'une année sur l'autre pour la période de comparaison du 13 novembre 2025 au 10 février 2026. Les points supplémentaires provenant des nouveaux rayons d'un seul détaillant, l'opportunité pour les fournisseurs se concentre sur la conquête d'espace lors des réorganisations de catégories.
Les magasins de vente au détail en ligne devraient être le segment à la croissance la plus rapide, avec un CAGR de 7,6 % de 2027 à 2032. FMI a rapporté que les ventes alimentaires en ligne aux États-Unis ont augmenté de près de 19 % en 2025, même si les achats alimentaires restaient principalement en magasin. Les épiceries/supérettes de proximité jouent un rôle dans la combinaison globale, illustré par la vente par Vita Coco de boissons et d'autres produits via des points de vente de proximité. Les autres canaux de distribution comprennent les lieux de consommation sur place, où la société distribue son portefeuille de produits plus large via des bureaux, des clubs de fitness, des aéroports et des établissements d'enseignement. L'expansion en ligne peut accroître la portée des fournisseurs d'eau de coco sans rendre la distribution physique établie redondante.
Analyse géographique
Marché de l'eau de coco en Amérique du Nord
L'Amérique du Nord représentait une part de 37,09 % de la taille du marché de l'eau de coco en 2026. Les ventes nettes de Vita Coco Coconut Water dans le segment Amériques de la société, principalement les États-Unis et le Canada, ont atteint 256 millions USD au premier semestre 2026. Cela se compare à 206,6 millions USD au premier semestre 2025. Le dépôt annuel FY2025 de la société décrivait Vita Coco comme surreprésenté auprès des jeunes ménages et des acheteurs multiculturels aux États-Unis, donnant au positionnement de la marque un public américain spécifique.
Marché de l'eau de coco en Asie-Pacifique
L'Asie-Pacifique devrait être la zone géographique à la croissance la plus rapide, avec un CAGR de 7,7 % de 2027 à 2032. Le marché de l'eau de coco en Chine a dépassé 10,06 milliards CNY (1,41 milliard USD) en 2025. IFBH Limited a étendu son eau de coco grillée Roasted Coconut à la Chine continentale et à Hong Kong au premier semestre 2026, après son lancement sur des marchés sélectionnés au second semestre 2025. Les ventes du produit ont augmenté de 100 % d'une année sur l'autre au 30 juin 2026. Pour les fournisseurs, l'extension d'une variante d'eau de coco existante vers les principaux marchés de destination offre une voie de croissance grâce à des gammes de produits plus larges parallèlement à la portée géographique.
En Europe, les Pays-Bas jouent le rôle de plaque tournante pour l'importation et la réexportation d'eau de coco, les entreprises néerlandaises fournissant des services de traitement, d'embouteillage et de mélange. Ce rôle d'intermédiaire offre aux fournisseurs une voie d'entrée utilisant les services commerciaux et de traitement parallèlement au développement direct d'une marque grand public. En Amérique du Sud, Zanlorenzi Bebidas du Brésil a déclaré en septembre 2025 que l'eau de coco Campo Largo était passée de son cinquième au deuxième produit le plus vendu depuis le début de la production en 2021. Le Moyen-Orient et l'Afrique étaient des destinations de vente pour l'eau de coco Vita Coco via ses équipes internationales en 2025. Les fournisseurs extérieurs au Brésil font face à un concurrent intérieur établi en Campo Largo, classé troisième par NielsenIQ pour les ventes d'eau de coco dans les magasins en libre-service qualifiés et les atacarejo de janvier à décembre 2025.
Cadre réglementaire et perspectives
Cette comparaison examine certaines juridictions du point de vue d'un producteur plaçant de l'eau de coco conditionnée prête à boire dans les circuits de vente au détail. Les différences commerciales concernent la manière dont l'identité des aliments, les contrôles de sécurité, le contenu des étiquettes et les obligations d'emballage entrent dans les exigences opérationnelles du producteur. Pour la même boisson de détail, une obligation d'emballage peut nécessiter une réponse différente d'une règle d'identité du produit ou de contenu d'étiquette.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie Saoudite |
|---|---|---|---|---|---|
| Autorité principale | Food and Drug Administration (FDA) | Zentrale Stelle Verpackungsregister (ZSVR), sous la supervision de l'Agence fédérale allemande de l'environnement | Administration d'État pour la réglementation des marchés et autorités locales de supervision des marchés | Ministère de l'Agriculture et de l'Élevage (MAPA) ; Anvisa | Autorité saoudienne de l'alimentation et du médicament (SFDA) |
| Instruments clés ou orientation | Contrôles des risques liés aux jus 21 CFR Partie 120 ; étiquetage des aliments Partie 101 | Règlement (UE) 2025/40 et VerpackDG, applicable à partir du 12 août 2026 | GB 7718-2011 ; GB 7718-2025 en vigueur le 16 mars 2027 après une période de transition de 2 ans | Identité et qualité IN MAPA 9/2020 ; enregistrement Décret 12.709/2025 ; règles d'étiquetage Anvisa | Étiquetage des aliments préemballés GSO 9 |
| Effet commercial | Plan écrit de contrôle des risques si l'analyse des risques identifie un danger alimentaire raisonnablement probable ; étiquettes d'aliments conditionnés conformes | Travaux de conception d'emballages et de conformité des matériaux | Conformité des étiquettes et planification de la transition pour la production à partir du 16 mars 2027 | Enregistrement des établissements et des boissons ; conformité de l'identité du produit et des étiquettes | Étiquetage en arabe des emballages destinés aux consommateurs |
| Attractivité actuelle de la politique | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité de la politique | Durcissement | Durcissement | Durcissement | Durcissement | Pas de changement |
| Source: Mordor Intelligence | |||||
Les producteurs américains font face à des obligations établies de contrôle des risques liés aux jus et d'étiquetage, tandis qu'une règle proposée sur l'étiquetage nutritionnel en face avant pour la plupart des aliments conditionnés a pour objectif une règle finale en décembre 2026. Les obligations d'emballage en Allemagne et les quotas plus élevés du système de recyclage à partir de 2028 indiquent davantage de travaux de conformité, tandis que la transition du 16 mars 2027 en Chine fixe une échéance d'étiquetage pour la nouvelle production. Les obligations d'enregistrement et d'identité au Brésil s'accompagnent d'une proposition en attente sur la déclaration des ingrédients suite à la clôture d'une consultation le 19 octobre 2026, ajoutant des travaux potentiels sur les étiquettes pour les formulations concernées. Le cadre opérationnel d'étiquetage au détail en Arabie Saoudite est centré sur les étiquettes en arabe destinées aux consommateurs, faisant de la conformité linguistique continue la base d'une perspective stable.
Étapes de la chaîne de valeur
La chaîne de valeur compare les points où les fournisseurs captent des revenus depuis le traitement proche de l'origine jusqu'à la distribution finale au détail. Le dépôt FY2025 de Vita Coco indiquait que l'eau de coco devait être placée dans un emballage aseptique ou transformée en concentré dans les heures suivant la coupe d'une noix de coco de l'arbre. Au 30 juin 2026, la société s'approvisionnait pour son portefeuille de produits plus large auprès d'environ 20 usines et co-fabricants, soutenus par des producteurs de noix de coco dans le monde entier. Pour l'eau de coco, cette fenêtre de quelques heures rend la capacité d'emballage aseptique ou de concentration à proximité des zones de récolte centrale pour un approvisionnement fiable.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement et traitement à l'origine | Producteurs d'eau de coco tels que Copra Inc., une filiale de Vita Coco | Ventes d'eau de coco sous marque propre et sous marque | Traitement dans les heures suivant la récolte | Coordonner la réception de la récolte avec la capacité de traitement à proximité |
| Approvisionnement en emballages | Fournisseurs de matériaux d'emballage tels que Tetra Pak | Ventes de matériaux d'emballage | Dépendance de Vita Coco FY2025 envers un seul fournisseur pour la plupart des emballages de produits | Préqualifier des matériaux alternatifs et un approvisionnement de contingence |
| Approvisionnement sous marque propre et OEM | Fabricants sous marque propre et OEM tels que Thai Coconut Public Company Limited | Ventes de boissons finies et OEM | Coordination des engagements de production sous marque propre et OEM | Allouer la production en fonction des engagements fermes par canal |
| Distribution et vente au détail | Responsables de canaux de marque tels que The Vita Coco Company, Inc. ; détaillants tels que Walmart | Ventes de boissons en gros et ventes au détail | Traduire l'accès aux canaux en disponibilité au niveau du magasin | Aligner les gammes de produits avec la livraison au niveau du magasin |
| Source: Mordor Intelligence | ||||
Vita Coco a déclaré dans son dépôt FY2025 que la plupart de ses produits étaient conditionnés avec des matériaux de Tetra Pak, achetés directement ou via des fabricants sous contrat.[3] Le réseau d'usines répartit l'approvisionnement sur plusieurs sites, tandis que la relation d'emballage concentre l'exposition aux matériaux. Une interruption de l'approvisionnement en Tetra Pak pourrait donc affecter la majeure partie du portefeuille de Vita Coco plutôt que d'être limitée à un seul site de production.
Paysage concurrentiel
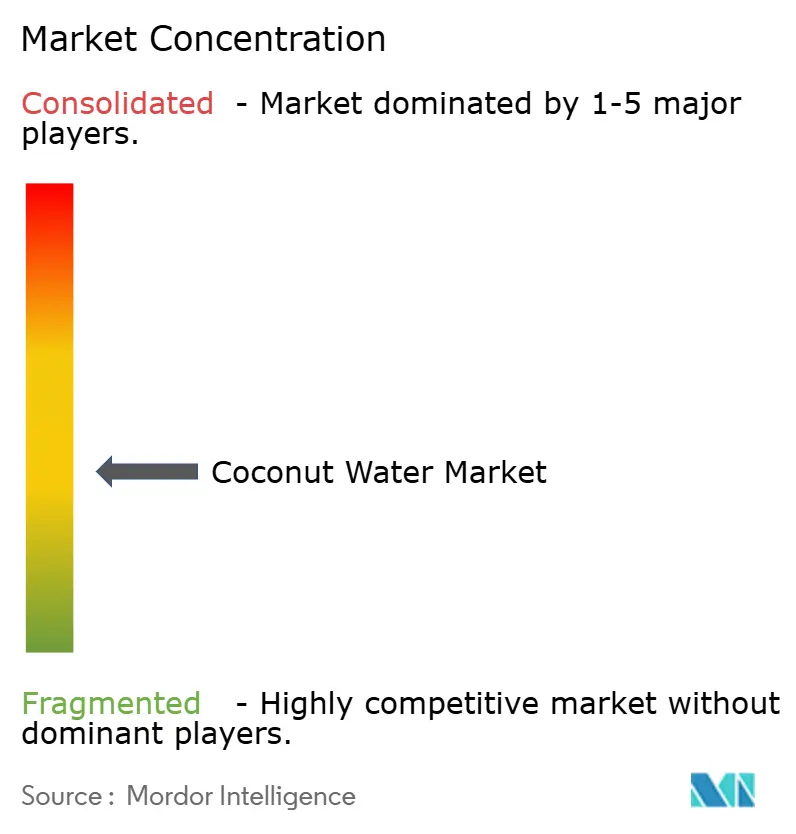
La concurrence est modérément fragmentée, avec des spécialistes de marque offrant différents positionnements en matière d'emballage et d'ingrédients. The Vita Coco Company, Inc. a déclaré que les ventes nettes de Vita Coco Coconut Water ont augmenté de 29 % au cours du semestre clos le 30 juin 2026, par rapport à la période de l'année précédente.[2] ZICO Rising, Inc. propose de l'eau de coco 100 % pure, et Iberia Foods, LLC propose de l'eau de coco en packs de 10,5 et 16,9 onces liquides. Harmless Harvest Inc. propose de l'eau de coco stable à température ambiante ne nécessitant pas de réfrigération, tandis que C2O Coconut Water vend des canettes et des briques en variétés nature, biologique, avec pulpe et aromatisée. Le traitement stable à température ambiante, les formats canette et brique, et les formats de conditionnement donnent à ces fournisseurs différentes façons de concurrencer pour le même choix de boisson.
Vita Coco a finalisé l'acquisition de Copra, Inc., un producteur d'eau de coco thaïlandaise Nam Hom super-premium, le 22 juillet 2026. L'activité de Copra comprenait des produits sous marque propre et sous marque Copra ainsi qu'une usine en Thaïlande, avec des ventes principalement dans les Amériques. La possession de Copra donne à Vita Coco le contrôle direct d'un actif de production thaïlandais existant avec accès aux noix de coco Nam Hom. La transaction place un fournisseur sous marque propre sous le même propriétaire qu'un concurrent de marque, liant l'approvisionnement premium des clients à une société qui concurrence également pour les ventes au détail.
L'orientation concurrentielle dépend également de la manière dont un fournisseur justifie l'identité de la boisson qu'il vend. En 2026, IF, une marque exploitée par IFBH Limited, a mis en œuvre des tests basés sur les isotopes à la réception des matières premières pour détecter le sucre ou l'eau ajoutés avant la production d'eau de coco. Le contrôle des matières entrantes peut faire de la proposition de pureté une partie du contrôle de l'approvisionnement, plutôt que de la laisser uniquement au stade du produit fini. La loi thaïlandaise sur les aliments interdit de produire, d'importer pour la vente ou de distribuer des aliments substitués ou imités vendus comme authentiques et des aliments étiquetés de manière à tromper les acheteurs sur la qualité. Pour IF, le contrôle précoce relie la différenciation de la marque à un risque d'adultération défini, rendant le contrôle qualité pertinent à la fois pour le positionnement du produit et les obligations légales en matière alimentaire.
Leaders du secteur de l'eau de coco
-
The Vita Coco Company, Inc.
-
ZICO Rising, Inc.
-
Iberia Foods, LLC
-
Harmless Harvest Inc.
-
C2O Coconut Water
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'eau de coco Entreprises couvertes dans ce rapport
- The Vita Coco Company, Inc.
- ZICO Rising, Inc.
- Iberia Foods, LLC
- Harmless Harvest Inc.
- C2O Coconut Water
- Amy and Brian Naturals
- EQUATOR Beverage Company
- GraceKennedy Group
- Nam Viet Foods & Beverage JSC
- Taste Nirvana International Inc.
- Thai Agri Foods Public Company Limited
- Kalbe International
- Blue Monkey Beverage LLC
- Raw C
- CoAqua
- Goya Foods Inc.
- Edward and Sons Trading Co.
- Celebes Coconut Corp.
- RITA Food and Drink Co.
- Pulau Sambu Singapore Pte Ltd.
Principales opportunités pour les acteurs du marché
Les opportunités ci-dessous comparent 3 voies pour étendre la distribution d'eau de coco premium dans les points de vente au détail chinois. En 2025, IFBH Limited a élargi son réseau de distributeurs en Chine de 3 à 7 partenaires. Dans son annonce de résultats de février 2026, la société a identifié des millions de supérettes, supermarchés et points de vente spécialisés comme largement non pénétrés par les marques d'eau de coco premium. Les différents types de points de vente font des assortiments spécifiques à chaque canal une prochaine étape plus concrète qu'un déploiement national uniforme.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Pénétration des supérettes en Chine | Une couverture plus large des partenaires peut atteindre les supérettes sous-pénétrées | Acheteurs de supérettes en Chine | Tester des packs individuels via des distributeurs locaux regroupés | Convertir la portée des partenaires en placements dans des magasins individuels | IFBH Limited et ses partenaires de distribution |
| Développement de la vente au détail spécialisée premium | Les points de vente spécialisés font partie de l'opportunité premium non exploitée identifiée | Acheteurs de points de vente spécialisés en Chine | Proposer des propositions distinctes en termes d'ingrédients et de saveurs via des partenaires spécialisés | Établir une proposition premium claire au niveau du point de vente | IFBH Limited et sa marque Innococo |
| Extension de gamme en supermarché | La distribution élargie offre un accès aux supermarchés sous-pénétrés | Acheteurs de supermarchés en Chine | Tester des gammes multi-unités avec réapprovisionnement au niveau de la chaîne | Sécuriser un espace durable dans la gamme de chaque détaillant | IFBH Limited et ses partenaires de coopération tels que COFCO |
| Source: Mordor Intelligence | |||||
Le chiffre d'affaires du groupe IFBH Limited a chuté de 46,7 % à 50,4 millions USD au premier semestre 2026 par rapport au premier semestre 2025, principalement en raison de la baisse des volumes de ventes d'eau de coco. À partir d'avril 2026, les tensions géopolitiques ont perturbé les chaînes d'approvisionnement mondiales, provoquant des pénuries d'eau de coco et d'emballages ainsi que des coûts d'approvisionnement plus élevés qui ont contraint l'approvisionnement en produits d'IFBH à ses distributeurs. Les essais spécifiques à chaque canal doivent donc établir la fiabilité de la demande et du réapprovisionnement avant qu'IFBH ne développe ses placements. L'ouverture centrale est une pénétration sélective des magasins pouvant être approvisionnée de manière cohérente, plutôt que la seule couverture des distributeurs.
Développements industriels récents dans Marché de l'eau de coco
- Juillet 2026 : Le 29 juillet, Coco5 a annoncé son déploiement dans les magasins Costco du Midwest américain avec un pack variété de 18 unités de sa boisson électrolytique à base d'eau de coco, fabriquée avec 26 % de vraie eau de coco.
- Juillet 2026 : The Vita Coco Company, Inc. a finalisé l'acquisition de Copra, Inc., un producteur d'eau de coco thaïlandaise Nam Hom avec une usine en Thaïlande et des ventes principalement dans les Amériques, le 22 juillet.
- Avril 2026 : IF, une marque d'eau de coco exploitée par IFBH Limited, a annoncé la mise en œuvre de tests par rapport isotopique à la réception des matières premières pour détecter le sucre ou l'eau ajoutés avant la production.
Marché de l'eau de coco Portée du rapport et méthodologie de recherche
Définition du marché et périmètre
Le marché mondial de l'eau de coco couvre les boissons à base d'eau de coco conditionnées et prêtes à boire vendues via les circuits de vente au détail, de restauration hors domicile et autres canaux de distribution dans le monde entier. Il mesure la valeur annuelle des ventes aux consommateurs pour les variantes de boissons, les formulations et les formats d'emballage.
Exclusions du périmètre : l'eau de coco fraîche vendue à partir de noix de coco ouvertes ou servie non conditionnée, le lait de coco, la crème de coco, l'huile de coco, les smoothies à base de coco et les boissons mélangées à base de coco, les poudres d'eau de coco et les mélanges pour boissons, ainsi que l'eau de coco en vrac vendue comme ingrédient sont exclus.
Aperçu de la segmentation
- Par type de saveur
- Eau de coco nature
- Eau de coco aromatisée
- Par type d'emballage
- Bouteilles PET/verre
- Tetra Pack
- Autres
- Par ingrédient
- Conventionnel
- Naturel et biologique
- Par canal de distribution
- Supermarchés/hypermarchés
- Commerces de proximité/épiceries
- Boutiques de vente au détail en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie Saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les sources publiques telles que l'étude du potentiel du marché européen de l'eau de coco du CBI, les statistiques commerciales d'Eurostat, la directive européenne sur les jus de fruits et les recherches de l'Association vietnamienne de la noix de coco aident les analystes à distinguer la demande de boissons conditionnées de l'utilisation comme ingrédient, à évaluer le commerce et la consommation régionaux, à interpréter les catégories de produits et à comprendre les conditions d'approvisionnement dans les pays producteurs. Ces sources placent les signaux régionaux de vente au détail et de restauration hors domicile dans le périmètre du marché mondial et aident à séparer l'eau de coco des autres produits à base de coco.
Les dépôts d'entreprises, les présentations aux investisseurs et les rapports commerciaux et d'affaires réputés fournissent le contexte produit, canal, capacité, prix et stratégique, les informations des émetteurs étant vérifiées par rapport aux résultats opérationnels déclarés et à la couverture indépendante disponible. Les sources nommées sont illustratives et non exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et enquêtes structurées incluraient des dirigeants de sociétés de boissons, des responsables de catégories et de canaux, des spécialistes de l'emballage et des achats, des distributeurs, et des acheteurs de vente au détail ou de restauration hors domicile sur le marché mondial. Ces discussions permettraient de tester les données secondaires sur les limites des produits, le mix prix et conditionnement, la couverture des canaux et la demande régionale, tandis que des suivis ciblés résoudraient les données contradictoires ou manquantes. Les données issues des entretiens seraient triangulées avec les informations des entreprises, les données commerciales et les prix de détail observés avant d'alimenter les hypothèses du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 20 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 27 % |
| Acteurs plus petits : 20 % | Responsables : 45 % | Amériques : 35 % |
Dimensionnement du marché et prévisions
Le modèle estime la valeur annuelle mondiale des ventes aux consommateurs de manière descendante, en utilisant le périmètre des boissons prêtes à boire conditionnées défini dans la définition du marché, puis en vérifiant certains totaux par rapport aux données des fournisseurs et des canaux. Les principaux intrants comprennent les ventes et les tendances de consommation de la catégorie eau de coco, la portée régionale de la vente au détail et de la restauration hors domicile, les prix de vente moyens par conditionnement et marché, les flux commerciaux pour le concentré et le produit fini, et les informations sur les revenus ou les volumes des entreprises. Ensemble, ces indicateurs montrent l'échelle du marché, le mix régional et les évolutions des prix et du mix produit. Les parts de segment sont construites à partir de données sur les ventes par saveur, emballage, formulation, canal et géographie, les lacunes étant comblées en comparant plusieurs sources et en utilisant les indicateurs de catégorie ou de marché les plus proches disponibles.
Une régression multivariée peut relier la valeur historique du marché à ces indicateurs de demande, de distribution et de prix, tandis que l'analyse de scénarios teste des trajectoires alternatives d'adoption et de prix lorsque les séries temporelles sont courtes ou incohérentes. Des vérifications ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par le volume observé ou déclaré et les agrégations des fournisseurs, testent le résultat descendant. Les données non étayées sont encadrées à l'aide de marchés comparables et d'hypothèses explicites. Des experts primaires peuvent examiner si la direction des prévisions et la plage commerciale de chaque variable correspondent aux conditions observées des canaux, des produits et des régions avant que ces hypothèses ne soient retenues.
Cycle de validation et de mise à jour des données
Les analystes triangulent les totaux du marché et les tendances des segments à travers les informations des entreprises, les signaux commerciaux et de production, les données des consommateurs et des canaux, et les estimations publiées indépendantes, puis examinent les écarts importants en termes d'unités, de calendrier, de prix et de couverture des produits. Un second examen vérifie les calculs, les dates des sources, la cohérence des périmètres, et les totaux régionaux et par segment, les anomalies étant résolues ou les données concernées recontactées avant validation. L'ensemble de données est actualisé annuellement, mis à jour entre les cycles lorsque des événements importants du marché modifient les hypothèses, et fait l'objet d'un nouvel examen avant livraison.
Estimation du marché de l'eau de coco par Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché mondial de l'eau de coco couvre les boissons à base d'eau de coco conditionnées et prêtes à boire vendues via les circuits de vente au détail, de restauration hors domicile et autres canaux de distribution dans le monde entier.
Les principaux facteurs d'écart comprennent le périmètre défini de l'étude et les choix de modélisation spécifiques au marché. Les parts de segment sont construites à partir de données sur les ventes par saveur, emballage, formulation, canal et géographie, les lacunes étant comblées en comparant plusieurs sources et en utilisant les indicateurs de catégorie ou de marché les plus proches disponibles.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,2 milliards USD (2027) | |
| Consultance mondiale A | 5,1 milliards USD (2025) | À sa base de 2025, cette estimation est supérieure de 21,4 % à la valeur de ce rapport pour 2027 de 4,2 milliards USD, 2 ans plus tard. Sa trajectoire de prévision plus rapide peut contribuer au niveau déclaré plus élevé. |
| Éditeur mondial de recherche de marché B | 3 à 5 milliards USD (2025) | Sa trajectoire de prévision plus rapide peut contribuer à l'extrémité supérieure de la fourchette. |
Les analystes de Mordor Intelligence triangulent les totaux du marché et les tendances des segments à travers les informations des entreprises, les signaux commerciaux et de production, les données des consommateurs et des canaux, et les estimations publiées indépendantes, puis examinent les écarts importants en termes d'unités, de calendrier, de prix et de couverture des produits.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'eau de coco et ses perspectives de croissance ?
La taille est projetée à 4,2 milliards USD en 2027 et à 5,68 milliards USD d'ici 2032, avec un CAGR de 6,21 % de 2027 à 2032.
Qu'est-ce qui soutient la demande d'eau de coco conditionnée ?
Les choix de boissons axés sur la santé soutiennent l'opportunité. Dans l'enquête EY de 2025, 52 % des consommateurs américains étaient prêts à payer davantage pour des boissons soutenant leurs objectifs de santé et de bien-être.
Quelle catégorie de saveur d'eau de coco détient la plus grande part ?
L'eau de coco nature a dominé avec 56,22 % des ventes en 2026. L'eau de coco aromatisée devrait croître à un CAGR de 6,45 % de 2027 à 2032.
Quelles entreprises sont en concurrence sur le marché de l'eau de coco conditionnée ?
Les principaux concurrents comprennent The Vita Coco Company, Inc., ZICO Rising, Inc., Iberia Foods, LLC, Harmless Harvest Inc. et C2O Coconut Water.
Quel défi pourrait limiter les marges des fournisseurs d'eau de coco ?
Vita Coco a identifié la concurrence des boissons sportives, des boissons énergisantes et des eaux enrichies. Elle a averti que la défense de l'espace en rayon par des remises ou un marketing supplémentaire pourrait affaiblir les marges.
Quelle région présente les perspectives de croissance les plus rapides pour l'eau de coco ?
L'Asie-Pacifique devrait connaître la croissance la plus rapide, avec un CAGR de 7,7 % de 2027 à 2032. L'Amérique du Nord détenait la plus grande part, avec 37,09 % des ventes mondiales en 2026.