
Analyse du marché de l'eau en bouteille en Indonésie par Mordor Intelligence
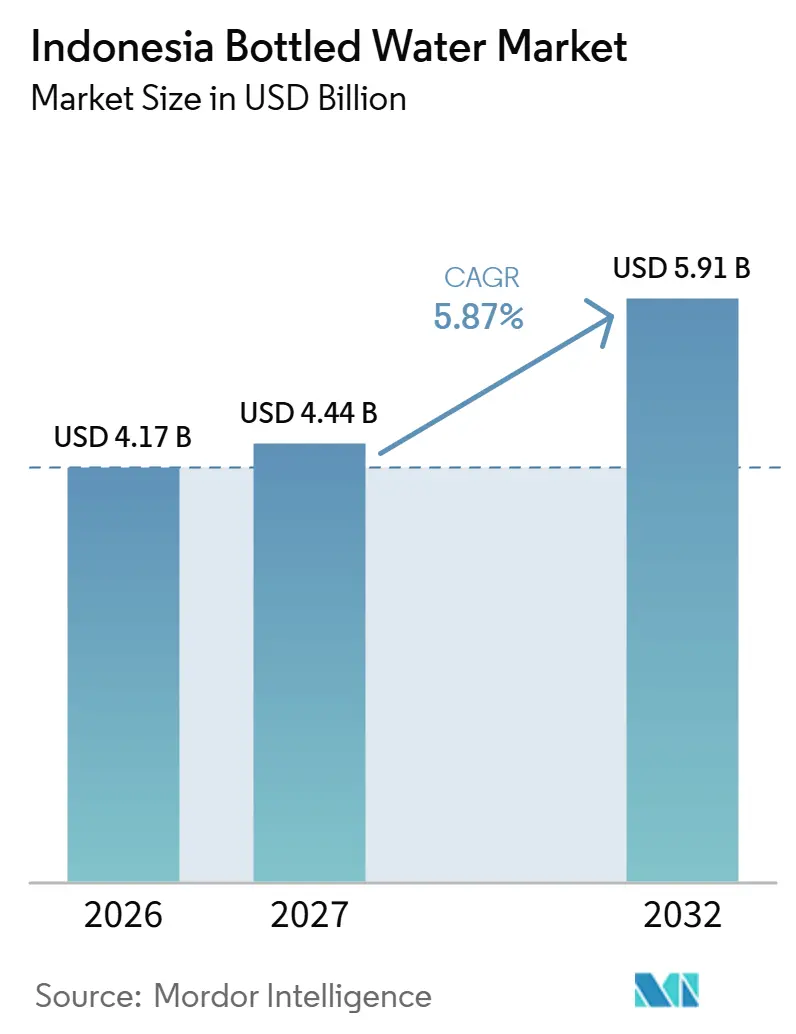
La taille du marché de l'eau en bouteille en Indonésie devrait augmenter de 4,17 milliards USD en 2026 à 4,44 milliards USD en 2027 et atteindre 5,91 milliards USD d'ici 2032, avec un CAGR de 5,87 % sur 2027-2032.
La mobilité urbaine et l'hydratation différenciée soutiennent l'expansion de l'Indonésie, les bouteilles portables s'adaptant aux occasions de déplacement des navetteurs et les bidons réutilisables assurant l'approvisionnement des ménages. Ces opportunités l'emportent sur le frein lié aux préoccupations de qualité liées aux particules et à la restriction locale d'emballages plastiques à Bali. Les producteurs élargissent les formats de service et nouent des partenariats avec le secteur de l'hôtellerie pour atteindre ces acheteurs distincts. Cette réponse ouvre une voie d'expansion à travers des occasions de consommation supplémentaires au sein des besoins établis des ménages et hors domicile. Les embouteilleurs de Bali ne peuvent participer à ces occasions qu'avec une offre d'eau pouvant être produite dans le respect de la réglementation provinciale sur les emballages.
Principaux enseignements du rapport
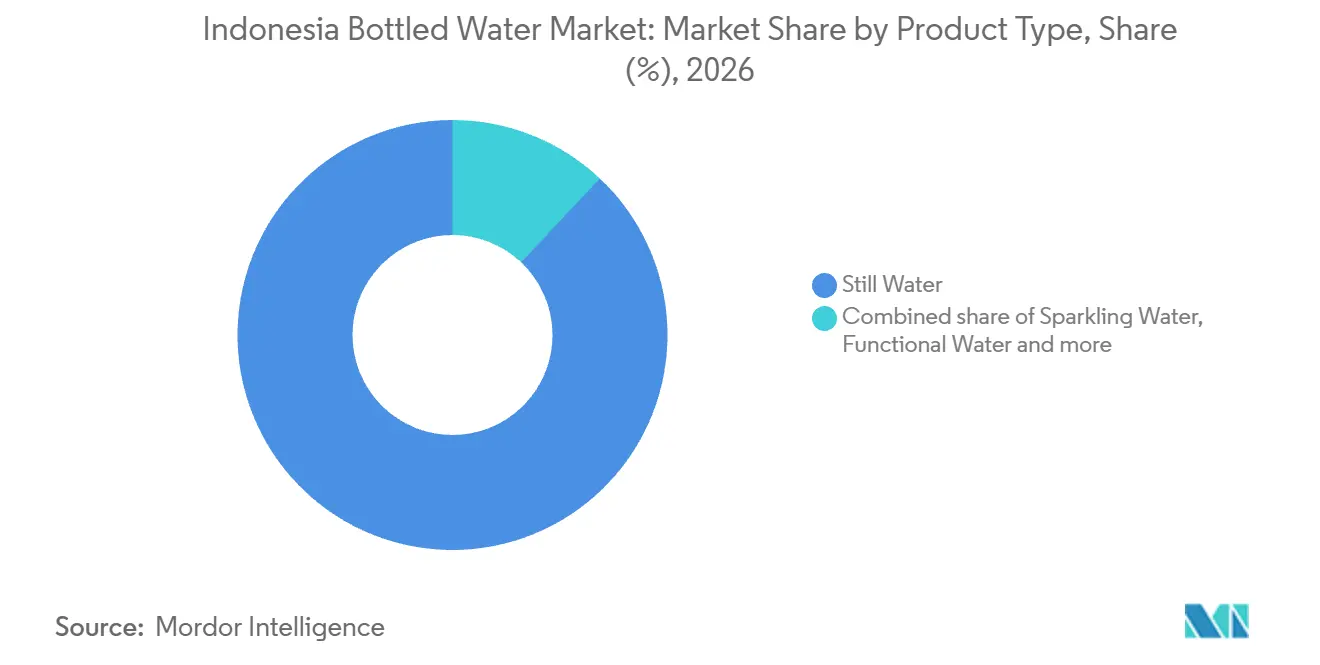
- Par type de produit, l'eau plate détenait une part de marché de 87,98 % sur le marché de l'eau en bouteille en Indonésie en 2026, et l'eau fonctionnelle est le segment à la croissance la plus rapide avec un CAGR prévu de 8 % sur 2027-2032.
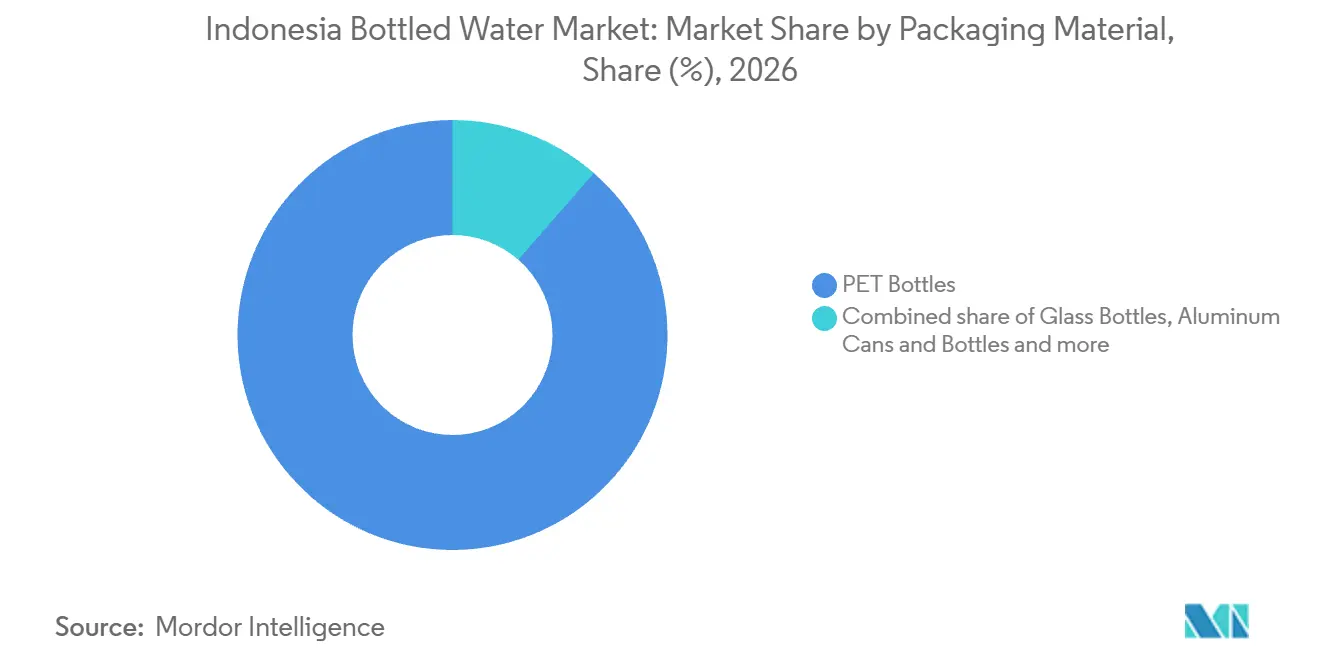
- En ce qui concerne les matériaux d'emballage, les bouteilles PET étaient en tête avec une part de 88,57 % de la taille du marché de l'eau en bouteille en Indonésie en 2026, tandis que les bouteilles en verre devraient connaître la croissance la plus rapide avec un CAGR de 7,55 % sur 2027-2032.
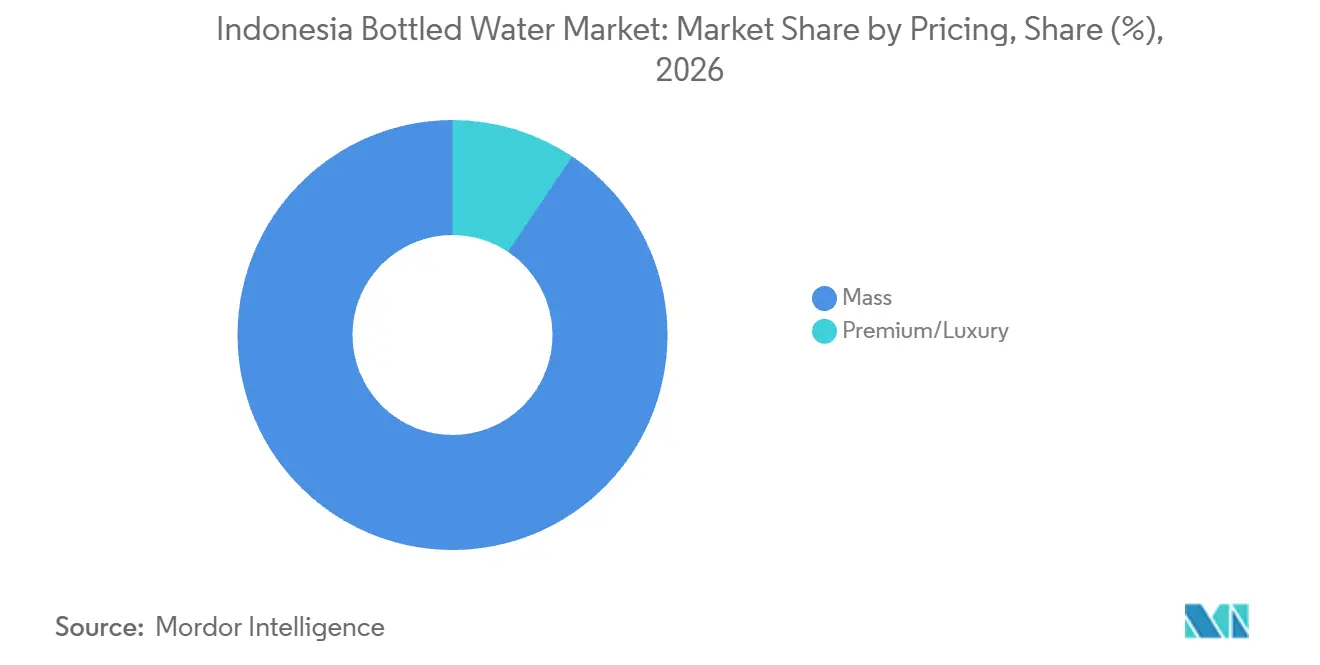
- En matière de tarification, les produits grande consommation représentaient 90,61 % du marché en 2026, l'eau premium/luxe devant connaître la croissance la plus rapide avec un CAGR de 7,3 % sur 2027-2032.
- Par canal de distribution, le hors domicile représentait 77,72 % du marché en 2026, tandis que la consommation sur place est le segment à la croissance la plus rapide avec un CAGR prévu de 6,95 % sur 2027-2032.
- Géographiquement, Java détenait 61,79 % du marché en 2026, et Kalimantan devrait connaître la croissance la plus rapide avec un CAGR de 6,6 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des produits d'eau en bouteille premium et fonctionnelle | +1.6% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Solutions d'emballage innovantes pour la commodité et l'impact environnemental | +1.4% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| L'urbanisation rapide stimule les besoins en hydratation nomade | +1.3% | Ceinture urbaine de navetteurs du Grand Jabodetabek | Long terme (≥ 4 ans) |
| Adoption de technologies avancées de purification et d'embouteillage | +1.2% | Klaten en Java central | Moyen terme (2-4 ans) |
| La prise de conscience croissante en matière de santé avec un glissement vers des boissons moins sucrées | +0.8% | À l'échelle nationale | Moyen terme (2-4 ans) |
| Expansion du secteur du tourisme et de l'hôtellerie | +0.9% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Croissance des produits d'eau en bouteille premium et fonctionnelle
Nihon Trim, l'émetteur déclarant pour PT Super Wahana Tehno, identifie PT Super Wahana Tehno comme une entreprise leader dans le domaine de l'eau alcaline en bouteille en Indonésie. Il a rapporté que l'activité d'eau en bouteille de l'opérateur dans son ensemble a enregistré une croissance des ventes nettes de 39,2 % en glissement annuel au cours d'avril-juin 2026. L'émetteur a attribué cette croissance à un renforcement de la publicité télévisée et sur les réseaux sociaux ainsi qu'à des mesures promotionnelles visant à accroître la part de marché. Ce résultat associe une activité d'eau différenciée à un investissement dans la communication auprès des consommateurs, offrant au positionnement fonctionnel une voie vers une reconnaissance plus large. Nihon Trim a également décrit une prise de conscience croissante en matière de santé soutenue par la hausse des revenus indonésiens. La sensibilisation accrue à la santé et la hausse des revenus laissent aux fournisseurs d'eau alcaline une marge pour vendre une proposition axée sur la santé grâce à une communication plus large auprès des consommateurs.
Solutions d'emballage innovantes pour la commodité et l'impact environnemental
En juillet 2026, AQUA a indiqué que tous ses produits d'eau en bouteille de 19 litres utilisaient des bouteilles réutilisables. Son système de distribution collectait les contenants vides auprès des clients et les renvoyait aux usines pour nettoyage, désinfection et remplissage. Cette boucle opérationnelle relie la récupération des emballages au cycle de remplissage suivant et confère à la réutilisation un rôle spécifique dans l'approvisionnement en eau des ménages. Dans le même profil, AQUA a indiqué que l'emballage AQUA LIFE était entièrement fabriqué à partir de plastique recyclé transformé en matériau de qualité alimentaire grâce à une technologie de recyclage avancée. Ces 2 approches permettent à AQUA de proposer des recharges pour les ménages et des bouteilles à contenu recyclé via différents systèmes d'emballage, élargissant ainsi les formats dans lesquels elle peut servir les acheteurs d'eau.
L'urbanisation rapide stimule les besoins en hydratation nomade
La mobilité urbaine confère à l'eau portable un rôle potentiel dans des occasions de consommation courtes et répétées en dehors du domicile. La série de la Banque mondiale issue des Nations Unies indiquait que les résidents urbains représentaient 59,4 % de la population totale de l'Indonésie en 2025, selon les définitions nationales. PT Kereta Api Indonesia (KAI) a rapporté 210,5 millions de clients desservis par le service Jabodetabek de KAI Commuter en janvier-juillet 2026. Ce volume identifie un contexte de mobilité substantiel où une bouteille prête à boire peut répondre à un besoin d'hydratation immédiat. Pour un fournisseur ciblant ces occasions, l'accès à une portion individuelle peut avoir plus de poids que la taille d'une commande d'eau pour un ménage. À Jabodetabek, cela favorise une proposition de distribution construite autour d'une eau qu'un navetteur peut obtenir et consommer pendant un trajet.
Adoption de technologies avancées de purification et d'embouteillage
Lors d'une visite le 7 juillet 2026 à l'usine AQUA de Klaten, la filtration par cartouche et la désinfection à l'ozone et à l'argent ont été documentées en fonctionnement. La filtration éliminait les particules avant que l'eau ne passe à l'étape de désinfection. L'étape à l'ozone et à l'argent visait à maintenir l'eau propre sans modifier ses caractéristiques naturelles. Un réservoir de produit alimentait ensuite les lignes de remplissage des bidons et des bouteilles à usage unique. AQUA peut servir les acheteurs d'eau pour les ménages et les usages portables grâce à une seule proposition de qualité, permettant au format d'emballage de refléter l'occasion de consommation plutôt qu'un processus de purification différent.
Analyse de l'impact des freins*
| Frein | Impact (%) sur le CAGR prévu | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Préoccupations sanitaires liées aux microplastiques et nanoplastiques | -0.5% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Problèmes de pénurie d'eau et de durabilité | -0.4% | Province de Bali | Court terme (≤ 2 ans) |
| Sensibilité aux prix et concurrence intense | -0.3% | À l'échelle nationale | Court terme (≤ 2 ans) |
| Conformité réglementaire stricte et coûts associés | -0.2% | À l'échelle nationale | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations sanitaires liées aux microplastiques et nanoplastiques
La détection de microplastiques crée un défi de qualité produit pour l'eau en bouteille vendue sur la base d'une proposition de pureté. En 2025, des tests en laboratoire à la Faculté de santé publique de l'Universitas Muslim Indonesia, à Makassar, ont détecté des microplastiques dans les 4 échantillons d'eau en bouteille locale testés, avec une moyenne de 0,028 particule/mL. Ce résultat fait de la teneur en particules une préoccupation spécifique pour ces produits échantillonnés. Un producteur cherchant à étayer une allégation de pureté liée aux particules a besoin de preuves concernant sa propre eau finie. Lors d'une audition de contrôle de l'eau en bouteille en juin 2026, le régulateur indonésien des aliments et des médicaments, le BPOM, a indiqué qu'il développerait des normes et des méthodes de test des microplastiques. Répondre à ce besoin ajoute des travaux de test pour le producteur avant que l'allégation puisse accompagner une vente.
Problèmes de pénurie d'eau et de durabilité
La circulaire de Bali n° 9 de 2025 interdit la production locale d'eau potable conditionnée en plastique à usage unique de moins de 1 litre dans le cadre de sa politique de réduction des déchets. Un recours judiciaire contre la circulaire a été rejeté en première instance et en appel, et aucun pourvoi en cassation n'a été déposé avant la date limite du 29 juillet 2026. Pour un embouteilleur de Bali configuré autour de ces petits contenants en plastique, la restriction limite les produits d'eau finie que l'usine peut fabriquer. Déplacer l'eau vers un autre canal de vente ne modifie pas l'interdiction de production locale. Un embouteilleur concerné doit modifier son dispositif d'emballage, ce qui entraîne des coûts de conversion et des délais avant qu'une alternative produite localement puisse être proposée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'eau plate à grande échelle répond aux critères de l'eau fonctionnelleL'eau plate était le segment le plus important, représentant 87,98 % du marché en 2026. Une enquête de juin 2026 sur les perceptions des points de vente dans 10 localités indonésiennes a révélé que 589 des 1 033 répondants ont désigné AQUA comme leur marque d'eau minérale la plus vendue. Cela fournit un contexte de demande orienté vers le commerce de détail pour l'eau minérale ordinaire, la performance perçue de la marque étant ancrée dans l'activité existante en magasin. AQUA étant désignée comme la plus vendue par la majorité des points de vente interrogés, une marque d'eau plate concurrente doit conquérir de l'espace là où une marque d'eau minérale établie ancre déjà les ventes en magasin.
L'eau fonctionnelle est le segment à la croissance la plus rapide, avec un CAGR prévu de 8 % sur 2027-2032. Nihon Trim a rapporté que l'activité d'eau en bouteille indonésienne de PT Super Wahana Tehno dans son ensemble a enregistré une croissance des ventes nettes de 29,2 % en glissement annuel au cours de l'exercice fiscal du 1er avril 2025 au 31 mars 2026. Un opérateur d'eau alcaline en expansion fournit un exemple de croissance pour l'hydratation différenciée. Depuis le 21 avril 2025, le BPOM exige un certificat de norme nationale indonésienne (SNI) pour l'enregistrement d'eau conditionnée à pH élevé et a classé cet enregistrement comme présentant un risque moyen à élevé. Cette qualification couvre l'eau à pH élevé avec ou sans oxygène ajouté, tandis que le positionnement alcalin offre aux fournisseurs une caractéristique de l'eau autour de laquelle ils peuvent développer une demande supplémentaire en eau potable.



Par matériau d'emballage :
portée du PET et occasions de service du verreLes bouteilles PET étaient le segment le plus important, avec 88,57 % du marché en 2026. En janvier 2025, des agents AQUA à Denpasar, Bali, ont décrit les ventes de bidons d'eau PET réutilisables comme prometteuses et l'intérêt des consommateurs comme élevé. Ils ont suggéré qu'un aspect propre et transparent pourrait attirer les acheteurs et ont décrit les contenants comme moins facilement cassables. Ce témoignage confère à la visibilité de l'emballage un rôle orienté client au sein de la proposition d'eau, aux côtés de la fonction physique du contenant. Les agents AQUA peuvent démontrer ces attributs du bidon PET lors d'une vente, faisant de l'emballage lui-même un argument en faveur du choix de leur eau.
Les bouteilles en verre sont le segment à la croissance la plus rapide, avec un CAGR prévu de 7,55 % sur 2027-2032. Lors du Festival des arts de Bali 2025 à Denpasar, les vendeurs ont été invités à vendre de l'eau conditionnée non plastique. Un vendeur de produits alimentaires a rapporté avoir vendu 2 caisses par jour, soit 48 bouteilles en verre de 350 millilitres d'eau minérale. La règle du lieu faisait du verre un format de service qualifiant et donnait aux vendeurs une raison spécifique de le stocker. Les commandes des vendeurs pour des événements exigeant un emballage d'eau non plastique constituent la voie d'accès à cette demande.

Par tarification :
accessibilité grande consommation et propositions de service premiumLes produits grande consommation représentaient une part de 90,61 % de la taille du marché de l'eau en bouteille en Indonésie en 2026. La gamme indonésienne d'AQUA comprend une bouteille de 19 litres pour l'hydratation familiale à domicile et des bouteilles portables plus petites. Le format 19 litres regroupe les occasions de consommation d'eau du ménage dans un seul contenant, tandis que les bouteilles portables répondent à un besoin de transport. Cette distinction fait de l'accessibilité une proposition différente pour l'approvisionnement en eau des ménages par rapport à une bouteille individuelle transportée lors d'un déplacement.
L'eau premium/luxe est le segment à la croissance la plus rapide, avec un CAGR prévu de 7,3 % sur 2027-2032. PT Sariguna Primatirta Tbk a lancé Cleo Platine Water Glass et Cleo Platine Sparkling Water Glass, chacune en bouteilles de 750 millilitres, le 30 mai 2026. Les produits ciblaient les restaurants premium, les hôtels et autres points de vente spéciaux en Indonésie. Ce choix de canal fait du format de service de l'eau une partie de la proposition premium, le point de vente fournissant un cadre spécifique pour le produit. Proposer de l'eau plate et gazeuse dans le même format de bouteille de 750 millilitres permet à un point de vente premium de développer 2 choix d'eau au sein d'un seul format de service.
Par canal de distribution :
portée des dépôts et partenariats hôteliersLe hors domicile représentait une part de marché de 77,72 % sur le marché de l'eau en bouteille en Indonésie en 2026. Dans son enquête de 2025, le Comité national de sécurité des transports d'Indonésie (KNKT) a rapporté que PT Tirta Varia Inti Pratama, un distributeur Danone-AQUA, exploitait plus de 1 000 véhicules et 16 dépôts. Le réseau déclaré couvrait Jakarta, Tangerang, Depok, Balaraja et Serang. Les livraisons du producteur aux dépôts dans ce réseau illustrent la couche de distribution intermédiaire soutenant la disponibilité de l'eau au-delà de la sortie d'usine. Un distributeur de cette envergure doit coordonner les enlèvements en usine avec la disponibilité des dépôts, faisant de l'exécution au niveau du dépôt le lien entre une marque d'eau et les points de vente locaux qu'elle dessert.
La consommation sur place est le segment à la croissance la plus rapide, avec un CAGR prévu de 6,95 % sur 2027-2032. Le 21 octobre 2025, J99 Corp. a annoncé un partenariat Jiwater-Azana Hospitality et a présenté Jiwater comme eau potable officielle lors de la conférence du groupe hôtelier. L'utilisation sur l'ensemble du réseau a été décrite comme une ambition de la direction. Le partenariat montre comment une marque d'eau individuelle peut approcher un canal de gestion hôtelière, la relation envisagée s'étendant au-delà d'un seul point de vente indépendant. L'adoption au niveau de l'hôtel est l'étape critique entre la présentation lors de la conférence et l'ambition de la direction d'approvisionner l'ensemble du réseau Azana.
Analyse géographique
Marché de l'eau en bouteille à Java
Java représentait une part de 61,79 % de la taille du marché de l'eau en bouteille en Indonésie en 2026. Le registre civil indonésien a rapporté que Java détenait 55,81 % de la population résidente du pays à fin 2025. Suite à la visite du gouverneur de Java occidental le 20 octobre 2025, Pojoksatu a rapporté que l'opération de Subang de PT Tirta Investama remplissait 150 000 contenants au format bidon AQUA par jour pour la vente. Ces exemples de demande et d'offre relient une large base de résidents à une empreinte concrète de production d'eau conditionnée sur l'île. Le volume déclaré à Subang fait du mouvement des bidons remplis une tâche d'exécution substantielle, en parallèle de l'atteinte de la large base de résidents de Java.
Marché de l'eau en bouteille à Kalimantan
Kalimantan est la région à la croissance la plus rapide, avec un CAGR prévu de 6,6 % sur 2027-2032. PT Sariguna Primatirta Tbk prévoyait de commencer à exploiter une nouvelle usine d'eau en bouteille à Pontianak au T4 2026, selon un rapport du 17 septembre 2026. Un nouveau site de production donnerait à l'entreprise un point supplémentaire à partir duquel développer une offre d'eau régionale. Pontianak, dans le Kalimantan occidental, ajouterait une capacité de remplissage Sariguna au sein de la région à la croissance la plus rapide d'Indonésie si l'usine démarre comme prévu au T4 2026.
À Sumatra, PT Sariguna Primatirta Tbk avait prévu que son usine d'eau en bouteille de Pekanbaru entre en service au T4 2026. À Sulawesi, un rapport du 16 septembre 2026 indiquait que l'usine d'eau potable de Palu de l'entreprise avait commencé à fonctionner au T3 2026. Dans le reste de l'Indonésie, le bureau de Statistiques Indonésie à Bali (BPS Bali) a enregistré 6,95 millions d'arrivées directes de touristes étrangers en 2025. Les projets d'usines concernent la production locale, tandis que les arrivées à Bali créent des occasions de consommation potentielles dans les canaux orientés vers les visiteurs. La règle de production locale de Bali détermine les formats que les embouteilleurs peuvent fabriquer pour les canaux orientés vers les visiteurs, tandis que l'expansion de Sariguna à Sumatra dépend du respect du calendrier T4 2026 par l'usine de Pekanbaru.
Cadre réglementaire et perspectives
Les juridictions sélectionnées sont comparées du point de vue d'un producteur d'eau en bouteille certifié en vertu du règlement du ministère de l'Industrie 62/2024 (Permenperin 62/2024) et cherchant à fournir des emballages à usage unique en Indonésie. La qualification nationale des produits et la restriction d'emballage de Bali affectent différentes parties de la voie de vente de ce producteur. Permenperin 62/2024 exige que les producteurs, importateurs et distributeurs concernés satisfassent aux exigences SNI obligatoires par le biais d'une certification de type 5, incluant des audits de processus et des tests de produits, tandis que l'enregistrement BPOM exige le certificat et les résultats des tests de conformité. Cela fait de l'accès une décision de produit et de format, les limites provinciales étant évaluées parallèlement aux exigences d'enregistrement national.
Tableau réglementaire
| Facteur de décision | Indonésie | Bali |
|---|---|---|
| Autorité principale | Ministère de l'Industrie ; BPOM | Satpol PP provincial et de district/ville avec les agences régionales compétentes |
| Instruments ou orientations clés | SNI obligatoire Permenperin 62/2024 ; exigences d'enregistrement BPOM 23/2023 | Restriction du format de production par la circulaire du gouverneur 9/2025 |
| Effet commercial | Audits de processus et tests de produits ; documents d'enregistrement pour l'eau à pH élevé | Réduit les formats d'eau conditionnée que les entreprises locales peuvent produire |
| Attractivité actuelle de la politique | Moyenne | Faible |
| Orientation future de l'attractivité de la politique | Sans changement | Sans changement |
| Source: Mordor Intelligence | ||
La note Moyenne de l'Indonésie reflète sa voie de certification définie, les certificats hérités nécessitant un ajustement avant le 18 octobre 2026. Le 6 octobre 2026, le ministère de l'Environnement a tenu une consultation publique sur un projet de règle ministérielle de réduction des déchets des producteurs couvrant la responsabilité élargie des producteurs.[1] Pour les producteurs satisfaisant déjà aux nouvelles dispositions, Sans changement reflète la continuité après la transition des certificats hérités, tandis que le projet de règle sur les déchets ajoute une exposition en attente sur les emballages sans obligations de remplacement adoptées. La restriction de format supplémentaire de Bali soutient la faible attractivité, tandis que la restriction opérationnelle après la période de transition déclarée des producteurs soutient Sans changement pour la contrainte provinciale existante.
Étapes de la chaîne de valeur
La chaîne de valeur compare la fabrication d'emballages, la production d'eau et la distribution comme sources distinctes de revenus pour les fournisseurs. PT Hanja Prima Loka et PT Tri Sukses Packaging fabriquent des emballages pour l'eau potable, notamment des bouteilles PET, des préformes et des bouchons. AQUA de Danone produit de l'eau en bouteille en Indonésie et s'approvisionne en eau auprès de sources à travers le pays. Ces rôles placent la capture de valeur au niveau des commandes d'emballages, des ventes d'eau finie et du mouvement de l'eau conditionnée vers la distribution.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Fabrication d'emballages | Fabricants d'emballages pour l'eau potable tels que PT Hanja Prima Loka et PT Tri Sukses Packaging | Ventes de bouteilles, préformes et bouchons | Adéquation du contenant et du bouchon au format de remplissage | Qualifier des fournisseurs d'emballages alternatifs selon les mêmes exigences de format |
| Traitement de l'eau à la source et embouteillage | Producteurs d'eau en bouteille tels que AQUA de Danone | Ventes d'eau en bouteille finie | Dépendance à la disponibilité de l'eau à la source | Aligner les engagements d'embouteillage avec la disponibilité vérifiée de l'eau |
| Distribution régionale | Distributeurs d'eau en bouteille tels que PT Tirta Utama Abadi en Java occidental | Revenus de distribution sur les commandes d'eau conditionnée | Exposition aux livraisons spécifiques aux itinéraires | Intégrer des contrôles des risques liés aux itinéraires dans les dispositifs de livraison du producteur au dépôt |
| Source: Mordor Intelligence | ||||
Le 4 février 2025, un camion transportant 1 152 bidons d'eau minérale de 19 litres depuis l'usine de Caringin de PT Tirta Investama a été impliqué dans une collision impliquant plusieurs véhicules au péage de Ciawi 2.[2] La livraison était destinée au dépôt de Pluit du distributeur PT Tirta Varia Inti Pratama. La collision s'est produite sur le tronçon usine-dépôt, après que les bidons avaient été remplis et chargés, ce qui montre où le produit fini est exposé entre le producteur et le stock du distributeur.
Paysage concurrentiel
Concentration du Marché
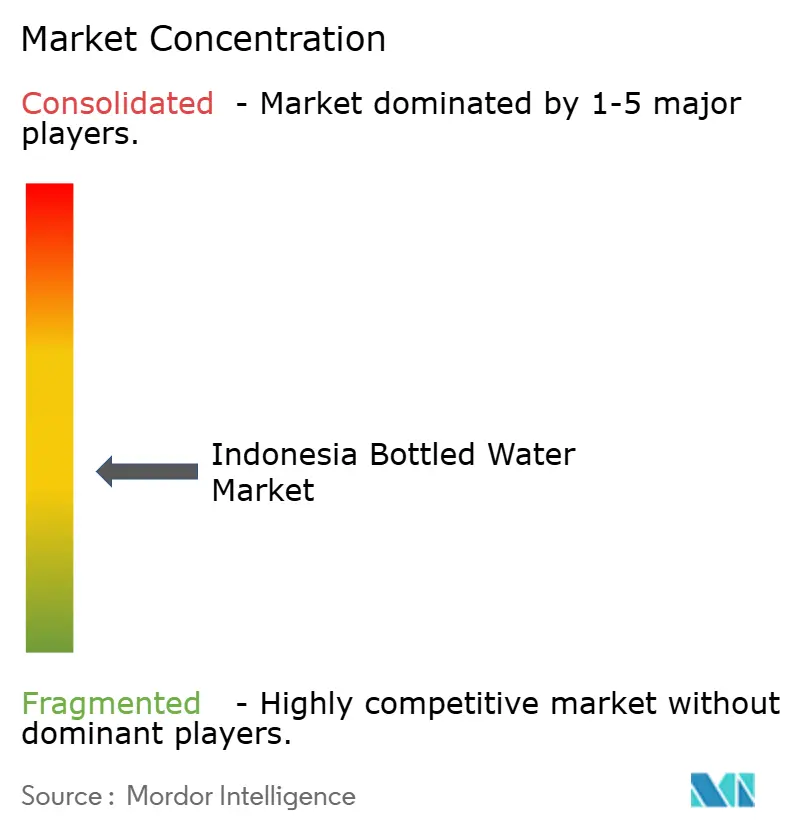
La concurrence associe des marques d'eau multinationales à de vastes réseaux de production et de distribution domestiques. AdeS de The Coca-Cola Company est fabriqué localement par Coca-Cola Europacific Partners Indonesia, tandis que Nestlé Indonesia participe via Nestlé Pure Life et Danone (PT Tirta Investama, AQUA) via le partenariat de production d'eau en bouteille d'AQUA. La partie liée de PT Mayora Indah Tbk, PT Tirta Fresindo Jaya, produit Le Minerale. En juin 2026, PT Sariguna Primatirta Tbk a déclaré 430 réseaux de distribution et 11 000 partenaires de distribution à travers l'Indonésie, et au T3 2026, elle disposait de 33 usines. Cette empreinte d'usines et de distribution donne à Sariguna une portée sur les routes d'approvisionnement domestiques, faisant de l'échelle de livraison physique une ressource concurrentielle aux côtés de la présence de marques d'eau des autres acteurs.
PT Sariguna Primatirta Tbk a déclaré des ventes nettes consolidées plus élevées en 2025. L'eau en bouteille était sa plus grande catégorie de ventes déclarée. En 2025, elle a lancé Cleo 1 Litre Bottled On-the-go et le Cleo Lite de 500 millilitres, qu'elle a décrit comme ayant un design de bouteille plus respectueux de l'environnement. Ces deux lancements s'inscrivent dans la catégorie qui a fourni les plus grandes ventes déclarées de Sariguna, l'entreprise étendant ainsi une ligne principale.
Le positionnement réglementaire peut rediriger la concurrence en modifiant les formats d'eau conditionnée qu'un producteur peut fabriquer localement. En juin 2025, PT Danone Indonesia, le producteur d'AQUA, a accepté de cesser de produire de l'eau en bouteille plastique à usage unique de moins de 1 litre à Bali et a obtenu une prolongation jusqu'en juin 2026. La transition déclarée nécessitait une conversion technologique et une adaptation de la main-d'œuvre. Cet engagement montre pourquoi ces capacités peuvent façonner le positionnement concurrentiel lorsque les règles provinciales exigent une offre de production locale différente. Un format éligible livré de manière fiable peut remporter les occasions de consommation d'eau que la règle affecte, ce qui fait de l'adaptation opérationnelle un élément du maintien des relations d'achat d'eau.
Leaders du secteur de l'eau en bouteille en Indonésie
-
The Coca-Cola Company
-
Nestlé Indonesia
-
Danone (PT Tirta Investama – AQUA)
-
PT Mayora Indah Tbk
-
PT Sariguna Primatirta Tbk
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'eau en bouteille en Indonésie Entreprises couvertes dans ce rapport
- Danone (PT Tirta Investama – AQUA)
- PT Mayora Indah Tbk
- PT Sariguna Primatirta Tbk
- Nestlé Indonesia
- The Coca-Cola Company
- PT Indofood CBP Sukses Makmur Tbk
- Fraser & Neave Ltd
- PT Pristine Prima Indonesia
- PT Tirta Fresindo Jaya
- Asahi Group – Vittoria Sparkling
- PT Super Wahana Tehno
- PT ABC President Indonesia
- PT Nojorono Pratama
- PT Wings Food
- PT Tempo Scan Pacific
- PT Akasha Wira International
- PT Aetra Air Jakarta (Private-label)
- PT Langgeng Sukmasejati
- PT Namasindo Plas
- PT Sutindo Chemical Indonesia
Opportunités clés pour les acteurs du marché
Ces opportunités comparent 3 façons de vendre de l'eau en bouteille aux acheteurs de Bali dans le cadre de la restriction de taille d'emballage de la province. Les stratégies proposées distinguent les achats individuels au détail, le service hôtelier et la consommation partagée. Pour un producteur, cela transforme la substitution d'emballage en un choix de modèle de service, la vente d'eau étant maintenue à travers différents contenants et occasions de consommation.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Stratégie recommandée | Principal obstacle | Bénéficiaires probables |
|---|---|---|---|---|---|
| Eau en bouteille en grand format pour la vente au détail | Le seuil de taille d'emballage de Bali modifie l'offre autorisée | Acheteurs hors domicile à Bali | Fournir des contenants d'au moins 1 litre avec des informations claires sur les portions et le transport | Acceptation d'un achat individuel en plus grand format | Producteurs d'eau en bouteille en grand format |
| Eau en bouteille de verre produite localement | La substitution d'emballage soutient un récipient de service alternatif | Acheteurs potentiels dans les hôtels et restaurants de Bali | Développer un approvisionnement régulier autour de l'eau en bouteille de verre produite localement | Transformer un lancement doux en commandes récurrentes | Producteurs d'eau en verre tels que PT ITS Badung Hebat |
| Fourniture d'eau conditionnée partagée | Le seuil favorise la reconsidération des tailles de portions individuelles | Bureaux et groupes organisés à Bali | Proposer des contenants d'au moins 1 litre pour les occasions de consommation partagée | Adapter la taille de l'emballage au dispositif de service du groupe | Embouteilleurs desservant des commandes institutionnelles en grand format |
| Source: Mordor Intelligence | |||||
La régence de Badung et l'Institut Teknologi Sepuluh Nopember (ITS) ont lancé en douceur Baliss, de l'eau en bouteille de verre produite par PT ITS Badung Hebat, le 18 septembre 2026.[3] Cette production locale donne à une proposition d'eau en verre un fournisseur identifié, tandis que des commandes récurrentes transformeraient le lancement en une activité d'eau conditionnée pérenne. L'ouverture centrale est de préserver les ventes liées aux occasions de consommation affectées en fournissant un contenant en dehors du format plastique restreint de Bali.
Développements industriels récents dans Marché de l'eau en bouteille en Indonésie
- Oct 2026 : Le ministère de l'Environnement d'Indonésie a tenu une consultation publique le 6 octobre sur un projet de règle ministérielle pour la réduction des déchets des producteurs, incluant la responsabilité élargie des producteurs.
- Sep 2026 : La régence de Badung et l'Institut Teknologi Sepuluh Nopember (ITS) ont lancé en douceur Baliss, de l'eau potable conditionnée en bouteille de verre produite par PT ITS Badung Hebat, le 18 septembre.
- Sep 2026 : PT Sariguna Primatirta Tbk a annoncé le 16 septembre que de nouvelles installations d'eau potable conditionnée à Pontianak et Pekanbaru étaient prévues pour entrer en service au T4 2026.
Marché de l'eau en bouteille en Indonésie Portée du rapport et méthodologie de recherche
Définition du marché et périmètre de couverture
Le marché de l'eau en bouteille en Indonésie mesure les dépenses annuelles des utilisateurs finaux en eau plate, gazeuse, fonctionnelle et aromatisée conditionnée vendue en Indonésie. Il couvre les achats au détail et sur place à travers les matériaux d'emballage, les niveaux de prix, et Java, Sumatra, Kalimantan, Sulawesi et le reste de l'Indonésie.
Exclusions du périmètre : L'eau potable non conditionnée ou distribuée par canalisation, les équipements de filtration d'eau domestique, l'eau en citerne en vrac fournie directement sans emballage de marque, les machines de traitement et d'embouteillage de l'eau vendues séparément, et les autres boissons incluant les boissons gazeuses et les jus sont exclus.
Aperçu de la segmentation
- Par type de produit
- Eau plate
- Eau pétillante
- Eau fonctionnelle
- Eau aromatisée
- Par matériau d'emballage
- Bouteilles PET
- Bouteilles en verre
- Canettes et bouteilles en aluminium
- Autres
- Par tarification
- Grande consommation
- Premium/Luxe
- Par canal de distribution
- Circuit domicile
- Circuit hors domicile
- Supermarchés/Hypermarchés
- Supérettes/Épiceries
- Usage résidentiel et professionnel
- Vente au détail en ligne
- Autres canaux hors domicile
- Par région
- Java
- Sumatra
- Kalimantan
- Sulawesi
- Reste de l'Indonésie
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche secondaire utilise des sources telles que le cadre de norme nationale indonésienne obligatoire du ministère de l'Industrie, les exigences d'enregistrement de l'eau conditionnée de l'Agence nationale de contrôle des médicaments et des aliments, les orientations du ministère du Commerce distinguant les dépôts de recharge de l'eau industrielle conditionnée, et les reportages d'ANTARA sur le calendrier de mise en œuvre pour définir le contexte produit et réglementaire. Le rapport annuel 2024 d'Akasha Wira International relaie la vision de l'Association des entreprises indonésiennes d'eau potable en bouteille sur les ventes du secteur et les conditions de la demande.
Les dépôts de sociétés, les documents destinés aux investisseurs et la presse réputée permettent ensuite de recouper les signaux opérationnels, de canal et de prix. Les analystes utilisent ces sources pour distinguer les ventes d'eau conditionnée aux consommateurs de l'activité de recharge, comprendre la qualification des produits et interpréter les signaux des producteurs et des canaux aux côtés des estimations de marché déclarées. Les sources nommées sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Des entretiens structurés et des enquêtes incluraient des producteurs d'eau en bouteille indonésiens, des spécialistes de l'emballage et de la distribution, des détaillants, et des acheteurs de la restauration ou de l'hôtellerie, avec des rôles de répondants couvrant les fonctions commerciales, opérationnelles et financières. Ces discussions permettraient de tester les preuves secondaires sur les formats d'emballage, les prix réalisés, la demande par canal et par île, et les effets réglementaires, puis de clarifier les lacunes par des suivis de sources et des recoupements entre les perspectives des producteurs, des vendeurs et des acheteurs. Lorsque les preuves restent insuffisantes, les analystes documenteraient la limitation et triangulariseraient les indicateurs disponibles des entreprises, des canaux et des données publiques avant d'utiliser une hypothèse.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | |
| Acteurs plus petits : 25 % | Managers : 45 % |
Dimensionnement du marché et prévisions
Les analystes estiment les dépenses annuelles des consommateurs indonésiens en eau potable conditionnée de manière descendante, en utilisant les preuves de demande et de ventes d'eau conditionnée, les schémas de demande des ménages et des navetteurs, le mix produit et emballage, le prix réalisé par format, le mix hors domicile et sur place, et les différences de distribution entre les principaux groupes d'îles. Une régression multivariée relie la valeur historique du marché à ces indicateurs de demande, de prix et de canal, tandis que l'analyse de scénarios ajuste les perspectives en fonction des changements de pouvoir d'achat, du mix produit, des règles d'emballage et de l'expansion des itinéraires, les totaux du marché étant alloués aux parts de produit, d'emballage, de prix, de canal et géographiques à l'aide de répartitions publiées et de preuves d'entreprises, de détaillants et du secteur. Des vérifications ascendantes sélectives comparent les prix de vente échantillonnés multipliés par les volumes ou les agrégations de fournisseurs et de canaux avec l'estimation descendante, en excluant les transactions entre producteurs et grossistes lorsqu'elles dupliquent la vente finale au consommateur. Lorsque les unités, la couverture locale ou les détails de prix sont manquants, les analystes utilisent des fourchettes documentées et les rapprochent des indicateurs nationaux. Bien que les preuves au niveau des îles et des emballages puissent différer en détail, les parts et prévisions déclarées sont vérifiées par rapport au même pool de dépenses à l'échelle de l'Indonésie. Des experts primaires examineraient le rôle et la direction de chaque variable et signaleraient les trajectoires de segments ou de régions implausibles pour une réévaluation par les analystes.
Cycle de validation et de mise à jour des données
Des vérifications indépendantes triangulent l'estimation du marché par rapport aux signaux des producteurs, des détaillants, de la distribution, du secteur, de la réglementation et de la demande des consommateurs, tandis que les analystes testent les totaux, les parts, les évolutions historiques et les écarts de prévisions pour détecter les anomalies. Un réviseur retrace les différences significatives jusqu'à la couverture des sources, l'année de mesure, les preuves de prix ou de volume, ou la classification, et les analystes résolvent le problème ou demandent des éclaircissements à la source d'origine ou au répondant concerné avant la validation finale. Le modèle est actualisé annuellement, rouvert entre les cycles lorsqu'un événement réglementaire, d'approvisionnement ou de demande significatif modifie les perspectives, et soumis à une nouvelle révision des sources et des calculs avant la livraison.
Taille du marché de l'eau en bouteille en Indonésie selon Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les données utilisées pour modéliser la demande. Le marché de l'eau en bouteille en Indonésie mesure les dépenses annuelles des utilisateurs finaux en eau plate, gazeuse, fonctionnelle et aromatisée conditionnée vendue en Indonésie.
Les principaux facteurs d'écart comprennent le périmètre de couverture défini de l'étude et les choix de modélisation spécifiques au marché. Une régression multivariée relie la valeur historique du marché à ces indicateurs de demande, de prix et de canal, tandis que l'analyse de scénarios ajuste les perspectives en fonction des changements de pouvoir d'achat, du mix produit, des règles d'emballage et de l'expansion des itinéraires, les totaux du marché étant alloués aux parts de produit, d'emballage, de prix, de canal et géographiques à l'aide de répartitions publiées et de preuves d'entreprises, de détaillants et du secteur.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,44 milliards USD (2027) | |
| Consultance mondiale A | 3,5 milliards USD (2025) | À sa base de 2025, cette estimation est inférieure de 21,2 % à la valeur 2027 de ce rapport de 4,44 milliards USD, 2 ans plus tard. L'observation de base publiée pour 2025 est antérieure à l'année du rapport, couvrant donc un point antérieur dans la trajectoire de croissance du marché. |
| Consultance régionale B | 3,8 milliards USD (2024) | À sa base de 2024, cette estimation est inférieure de 14,4 % à la valeur 2027 de ce rapport de 4,44 milliards USD, 3 ans plus tard. La valeur publiée pour 2024 est une observation d'une année antérieure et inclut des formats allant des bouteilles individuelles aux grands bidons. |
Pour Mordor Intelligence, des vérifications indépendantes triangulent l'estimation du marché par rapport aux signaux des producteurs, des détaillants, de la distribution, du secteur, de la réglementation et de la demande des consommateurs, tandis que les analystes testent les totaux, les parts, les évolutions historiques et les écarts de prévisions pour détecter les anomalies.
Questions clés auxquelles répond le rapport
Quelle est la taille du marché de l'eau en bouteille en Indonésie et ses perspectives de croissance ?
Le marché devrait croître de 4,44 milliards USD en 2027 à 5,91 milliards USD d'ici 2032, avec un CAGR de 5,87 % sur 2027-2032.
Qu'est-ce qui stimule la demande d'eau en bouteille en Indonésie ?
La mobilité urbaine, les emballages ménagers réutilisables et les propositions d'eau différenciées créent des opportunités de demande. AQUA a rapporté que tous ses produits d'eau en bouteille de 19 litres utilisaient des bouteilles réutilisables en juillet 2026.
Quel type de produit d'eau en bouteille est en tête des ventes ?
L'eau plate était en tête avec 87,98 % du marché en 2026, tandis que l'eau fonctionnelle devrait connaître la croissance la plus rapide avec un CAGR de 8 % sur 2027-2032.
Quelles entreprises participent au secteur de l'eau en bouteille en Indonésie ?
The Coca-Cola Company, Nestlé Indonesia, Danone, PT Mayora Indah Tbk et PT Sariguna Primatirta Tbk participent via des relations de marque ou de producteur. Le producteur de Le Minerale, PT Tirta Fresindo Jaya, est une partie liée de Mayora Indah.
Quelle restriction d'emballage affecte les producteurs d'eau en bouteille à Bali ?
À Bali, la production d'eau conditionnée en plastique à usage unique de moins de 1 litre est restreinte, créant un défi de conversion de format pour les embouteilleurs locaux.
Quelles régions indonésiennes sont en tête de la demande et de la croissance de l'eau en bouteille ?
Java était en tête avec 61,79 % du marché en 2026. Kalimantan devrait connaître la croissance la plus rapide avec un CAGR de 6,6 % sur 2027-2032.