
Taille et part du marché de l'imagerie en essais cliniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.42 Milliards de dollars |
| Taille du Marché (2031) | 2.04 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.47 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'imagerie en essais cliniques par Mordor Intelligence
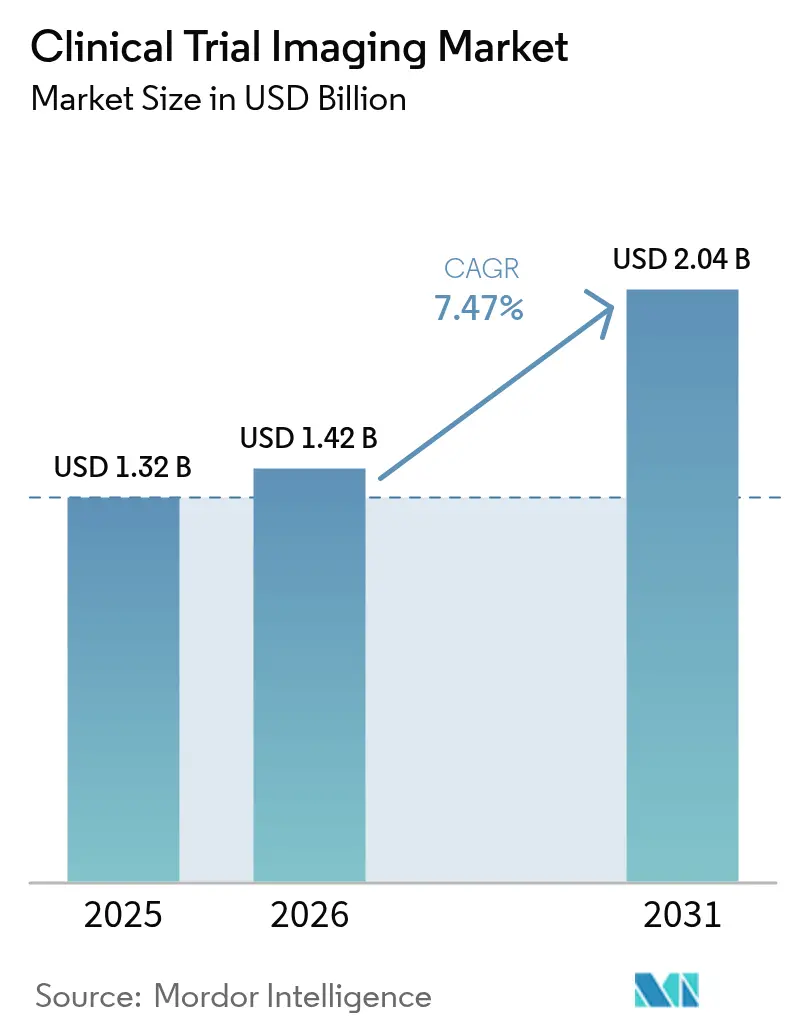
La taille du marché de l'imagerie en essais cliniques devrait passer de 1,32 milliard USD en 2025 à 1,42 milliard USD en 2026 et devrait atteindre 2,04 milliards USD d'ici 2031, à un CAGR de 7,47 % sur la période 2026-2031. Cette expansion reflète la montée en puissance des budgets mondiaux de R&D pharmaceutique, le recours croissant aux biomarqueurs d'imagerie dans les études complexes et la migration progressive vers l'analyse de données assistée par l'IA. Les essais en oncologie et en neurologie dominent la demande car ils s'appuient sur des critères d'évaluation visuels pour démontrer la valeur thérapeutique, tandis que les modèles d'essais décentralisés et hybrides élargissent l'accès aux cohortes de patients et accélèrent les délais d'inclusion. L'adoption de l'IA accélère l'interprétation des images, réduit la variabilité entre lecteurs et améliore la conformité aux protocoles dans les programmes multi-sites. La consolidation entre les laboratoires centraux d'imagerie et les fournisseurs de modalités s'intensifie, les entreprises regroupant matériel, logiciels et analyses pour offrir des services de bout en bout. Les évolutions réglementaires — notamment le règlement de l'Union européenne sur les essais cliniques (EU CTR) — harmonisent les processus transfrontaliers et encouragent la standardisation des flux de travail en imagerie.
Principaux enseignements du rapport
- Par produit et service, les logiciels d'imagerie représentaient 31,85 % de la taille du marché de l'imagerie en essais cliniques en 2025, tandis que les services de développement de biomarqueurs d'imagerie devraient progresser à un CAGR de 9,21 % jusqu'en 2031.
- Par modalité, la tomodensitométrie représentait 24,70 % de la taille du marché de l'imagerie en essais cliniques en 2025 ; la tomographie par émission de positons progresse à un CAGR de 9,29 % entre 2026 et 2031.
- Par utilisateur final, les entreprises pharmaceutiques et biotechnologiques ont capté 48,10 % de la part du marché de l'imagerie en essais cliniques en 2025, tandis que les organisations de recherche sous contrat devraient croître à un CAGR de 10,78 % jusqu'en 2031.
- Par domaine thérapeutique, l'oncologie a généré 32,05 % de la taille du marché de l'imagerie en essais cliniques en 2025, mais les maladies rares devraient afficher un CAGR de 9,93 % jusqu'en 2031.
- Par phase d'essai, les études de phase III représentaient 40,95 % de la taille du marché de l'imagerie en essais cliniques en 2025, tandis que les études de phase I sont en voie d'atteindre un CAGR de 10,12 % durant la période 2026-2031.
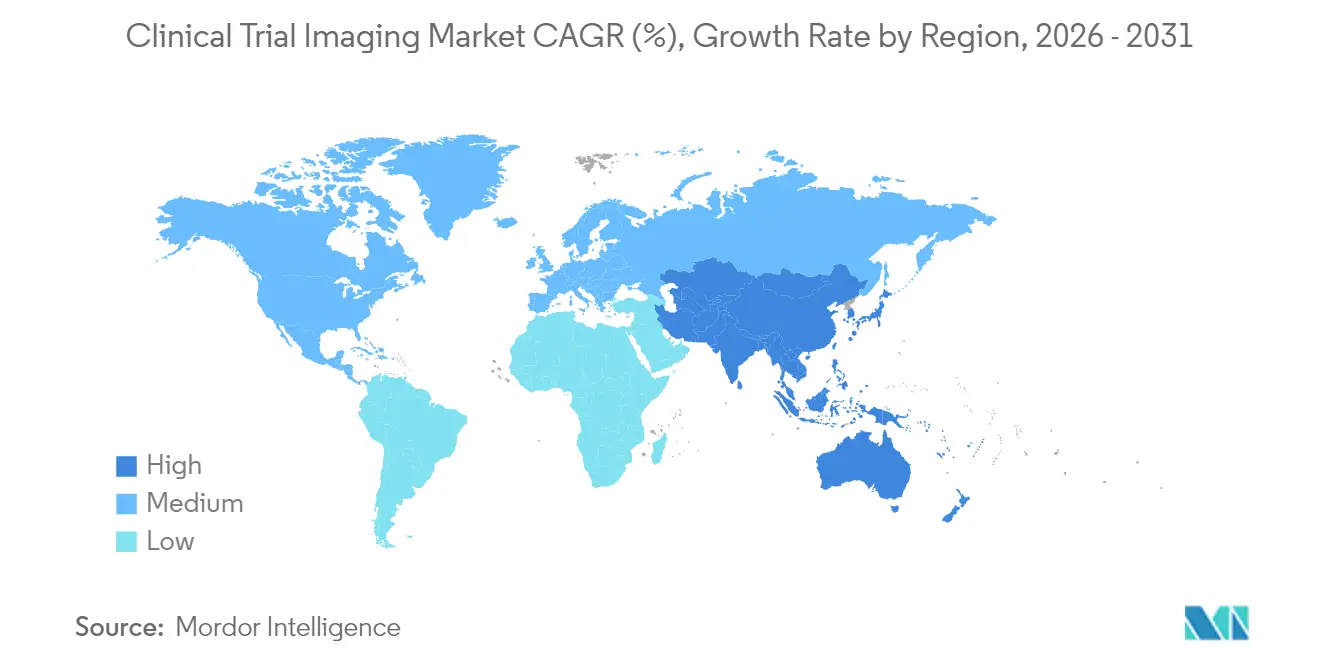
- Par géographie, l'Amérique du Nord était en tête avec 38,10 % de la part du marché de l'imagerie en essais cliniques en 2025, mais l'Asie-Pacifique devrait se développer à un CAGR de 8,55 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs du marché de l'imagerie pour les essais cliniques*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Augmentation des dépenses de R&D pharmaceutiques et biotechnologiques | +2.1% | Mondial, porté par l'Amérique du Nord et l'Europe | Long terme (≥ 4 ans) |
| Externalisation croissante des services d'imagerie vers les organisations de recherche sous contrat | +1.8% | Mondial ; fort en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Avancées technologiques dans les modalités d'imagerie médicale | +1.5% | Mondial ; pôles d'innovation en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Adoption croissante de l'intelligence artificielle dans l'imagerie en essais cliniques | +1.3% | Mondial ; adoption précoce en Amérique du Nord | Court terme (≤ 2 ans) |
| Croissance des essais cliniques en oncologie et en neurologie | +0.9% | Mondial ; forte activité en Asie-Pacifique et en Europe | Moyen terme (2-4 ans) |
| Expansion des modèles d'essais cliniques décentralisés et hybrides | +0.7% | Mondial ; accélérée en Asie-Pacifique après la pandémie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation des dépenses de R&D pharmaceutiques et biotechnologiques
Les budgets de R&D ont augmenté de 9,7 % en 2024 chez les grands fabricants de médicaments, et les pipelines dépassent désormais 8 000 actifs en développement, approfondissant la demande de critères d'évaluation par imagerie qui permettent de suivre objectivement l'impact thérapeutique. Les produits biologiques et les thérapies géniques — qui devraient représenter plus de 60 % des nouvelles approbations d'ici 2030 — nécessitent souvent une visualisation au niveau moléculaire, poussant les promoteurs à s'assurer le soutien de laboratoires centraux d'imagerie sophistiqués. Des entreprises leaders telles qu'Eli Lilly ont étendu leurs investissements dans les programmes GLP-1, et chaque protocole intègre des composantes spécialisées d'IRM ou de TEP pour surveiller les paramètres métaboliques et cardiovasculaires. À mesure que l'externalisation progresse, les fournisseurs capables de déployer des services d'imagerie à l'échelle continentale se distinguent, plus de 80 % des dirigeants de R&D prévoyant des augmentations à deux chiffres de leurs dépenses auprès de partenaires externes. Cette dynamique de financement constitue un vent porteur à long terme pour le marché de l'imagerie en essais cliniques.
Externalisation croissante des services d'imagerie vers les organisations de recherche sous contrat
Les revenus des organisations de recherche sous contrat ont atteint 52,19 milliards USD en 2023, reflétant un pivot stratégique des développeurs de médicaments vers une expertise externe en imagerie afin de réduire les coûts fixes et d'accélérer l'exécution des essais[1]ICON plc, "Rapport annuel 2024," iconplc.com. ICON seul a déclaré 9,974 milliards USD de nouvelles affaires remportées en 2024, soulignant l'appétit des promoteurs pour des réseaux d'imagerie intégrés capables d'harmonisation des protocoles, de contrôle qualité en temps réel et d'analyses automatisées par IA. L'externalisation peut réduire les délais des études jusqu'à 30 % en centralisant les données d'imagerie et en appliquant des algorithmes de lecture prédéfinis, des avantages amplifiés dans les modèles hybrides et décentralisés qui collectent des images auprès de sites communautaires et du domicile des patients. Les organisations de recherche sous contrat répondent à la demande par des acquisitions ciblées en téléradiologie, en imagerie ophtalmique et en plateformes de biomarqueurs quantitatifs afin d'élargir leur offre de services dans les différents domaines thérapeutiques.
Avancées technologiques dans les modalités d'imagerie médicale
Les scanners de tomodensitométrie à comptage de photons réduisent la dose de rayonnement tout en améliorant la résolution spatiale, une avancée majeure pour les essais pédiatriques longitudinaux où l'exposition cumulée est une préoccupation. Les systèmes hybrides TEP-IRM fournissent simultanément des données fonctionnelles et anatomiques, simplifiant les visites des patients et améliorant la corrélation des critères d'évaluation dans les programmes de neuro-oncologie. Les appareils d'IRM portables et les unités de tomodensitométrie légères étendent la portée des essais aux régions rurales, élargissant le recrutement et soutenant les conceptions décentralisées. De nouveaux radiotraceurs, notamment les agents PSMA pour le cancer de la prostate et les composés FAPI pour la cartographie de la fibrose, enrichissent les boîtes à outils de biomarqueurs et permettent des lectures précoces de la réponse au traitement[2]Journal of Nuclear Medicine, "TEP corps entier et radiotraceurs émergents," jnm.snmjournals.org. Ces innovations ouvrent de nouveaux critères d'évaluation et améliorent la précision des données, renforçant l'attrait positif de la technologie sur le marché de l'imagerie en essais cliniques.
Adoption croissante de l'intelligence artificielle dans l'imagerie en essais cliniques
Plus de la moitié des organisations de santé déploient désormais l'IA dans au moins un flux de travail d'imagerie, contre 17 % en 2018. Dans les essais, l'IA automatise le contrôle qualité, signale les déviations de protocole et extrait des biomarqueurs quantitatifs en quelques secondes, réduisant les goulots d'étranglement analytiques et diminuant la variabilité entre lecteurs. La suite IA d'ICON gère le routage des documents, prévoit les besoins en personnel et fournit des analyses de lecture à la demande, tandis que l'acquisition de MIM Software par GE HealthCare intègre des outils de segmentation par apprentissage profond et de dosimétrie sous un même toit. La confiance réglementaire progresse : la FDA recense plus de 300 dispositifs d'imagerie IA homologués, et l'Europe a publié des orientations sur l'utilisation de l'IA dans le cycle de vie des produits[3]Agence européenne des médicaments, "Règlement sur les essais cliniques," ema.europa.eu. Bien que la plupart des promoteurs restent en phase pilote, la confiance croissante dans les cadres de validation annonce une montée en puissance rapide de l'IA au cours des deux prochaines années.
Analyse de l'impact des freins du marché de l'imagerie pour les essais cliniques*
| Analyse de l'impact des freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement en capital élevé et coûts opérationnels des équipements d'imagerie | -1.4% | Mondial ; plus difficile pour les petites organisations de recherche sous contrat et les centres académiques | Long terme (≥ 4 ans) |
| Pénurie de professionnels qualifiés en imagerie | -0.8% | Mondial ; plus aiguë en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Exigences réglementaires strictes et en matière de confidentialité des données | -0.6% | Mondial ; renforcées dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Absence de protocoles d'imagerie standardisés entre les sites d'essai | -0.5% | Mondial ; études multicentriques dans le monde entier | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Investissement en capital élevé et coûts opérationnels des équipements d'imagerie
Les systèmes TEP-IRM de pointe peuvent coûter entre 4 et 6 millions USD, et les plateformes de tomodensitométrie à comptage de photons ajoutent une charge supplémentaire de 2 à 3 millions USD avant même de prendre en compte l'installation, le blindage et la maintenance. Les programmes de médecine nucléaire nécessitent des installations radiopharmaceutiques sur site répondant à des normes strictes de bonnes pratiques de fabrication, portant les dépenses de démarrage totales bien au-delà des capacités de nombreuses organisations de recherche sous contrat régionales ou de laboratoires centraux académiques. Les cycles rapides de renouvellement du matériel compliquent davantage les calculs de retour sur investissement, poussant les parties prenantes vers des fusions ou des alliances stratégiques, comme en témoigne l'acquisition par Affinity Equity Partners de Lumus Imaging pour 658 millions USD dans le but de réaliser des économies d'échelle.
Pénurie de professionnels qualifiés en imagerie
Les protocoles d'essais complexes dépendent de technologues, de physiciens et d'analystes d'images maîtrisant les bonnes pratiques cliniques, l'acquisition multimodale et les normes de soumission réglementaire. Malgré les initiatives de croissance, l'offre mondiale est inférieure à la demande, les postes vacants étant les plus nombreux en médecine nucléaire et dans les spécialités avancées d'IRM. ICON emploie plus de 450 experts en imagerie, mais signale des difficultés persistantes de recrutement en Amérique du Nord et en Europe occidentale. Les plateformes de supervision à distance des acquisitions et les flux de travail d'acquisition guidés par l'IA atténuent les pénuries de personnel, mais leur déploiement nécessite des approbations réglementaires et des voies de données sécurisées, ce qui constitue un obstacle supplémentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments du marché de l'imagerie pour les essais cliniques
Par produit et service :
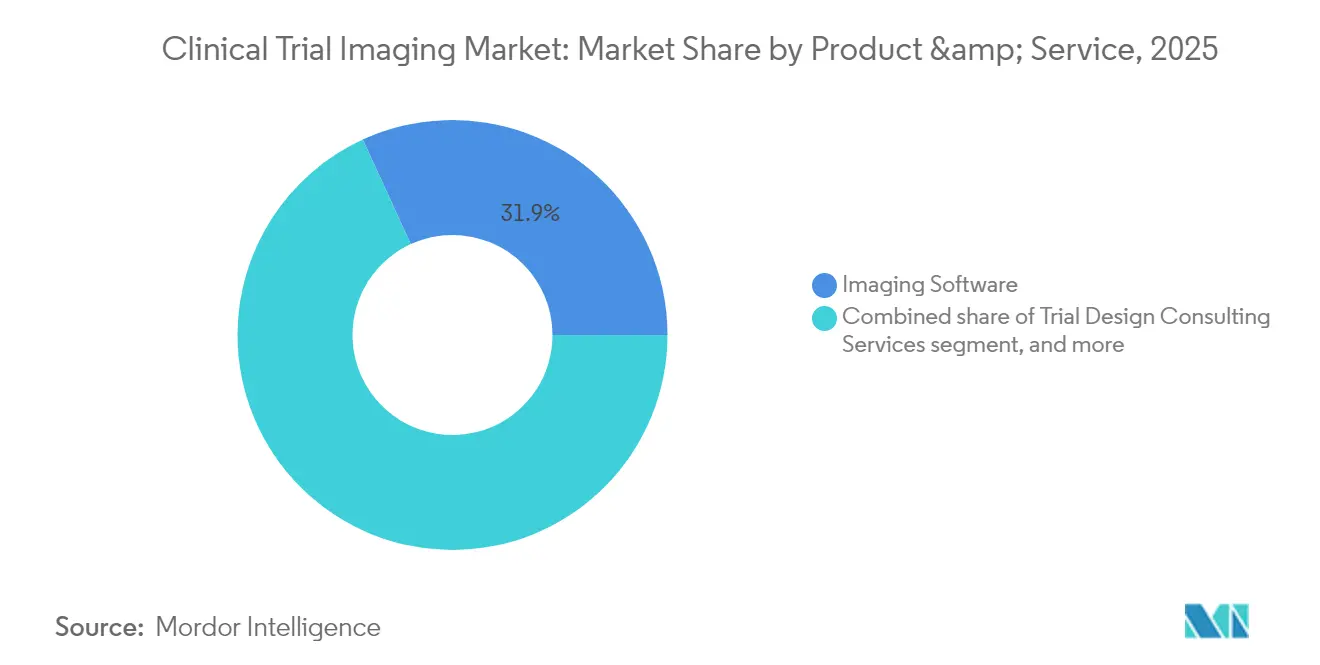
la domination des logiciels stimule l'innovationLes logiciels d'imagerie représentaient 31,85 % du marché de l'imagerie en essais cliniques en 2025, consolidant leur statut d'épine dorsale du flux de données sur les sites mondiaux. Ces plateformes automatisent le contrôle qualité, anonymisent les ensembles de données et s'intègrent parfaitement aux systèmes de saisie électronique des données, réduisant les taux d'erreur et garantissant la cohérence. En termes de revenus, le segment constituait la plus grande part de la taille du marché de l'imagerie en essais cliniques, et son influence s'accroîtra à mesure que les modules d'IA passeront du pilote à la production. L'essor des modèles de déploiement en mode SaaS fait évoluer les budgets des dépenses d'investissement vers les dépenses d'exploitation, séduisant les promoteurs de petite et moyenne taille qui recherchent une évolutivité sans lourdes infrastructures.
Les services de développement de biomarqueurs d'imagerie, quant à eux, devraient se développer à un CAGR de 9,21 %, reflétant une demande croissante de critères d'évaluation validés et quantitatifs capables de convaincre les régulateurs et les payeurs. Cette progression est soutenue par les initiatives de la FDA qui soulignent la valeur des biomarqueurs d'imagerie dans les approbations accélérées, et par le mouvement vers les thérapies personnalisées qui nécessitent des mesures sensibles de la réponse au traitement. Les fournisseurs qui combinent logiciels, science des biomarqueurs et conseil réglementaire captent des projets à plus forte marge, intensifiant la concurrence dans ce segment de croissance du marché de l'imagerie en essais cliniques.


Par modalité :
le leadership de la tomodensitométrie face au défi de l'innovation en tomographie par émission de positonsLa tomodensitométrie représentait 24,70 % du marché de l'imagerie en essais cliniques en 2025 grâce à son omniprésence, à ses temps d'acquisition rapides et à son rôle validé dans les essais sur les tumeurs solides. Sa domination découle également du soutien au remboursement et de la large familiarité des lecteurs, des facteurs essentiels pour les grandes études de phase III. Néanmoins, la part de cette modalité s'érode lentement à mesure que les promoteurs se tournent vers des systèmes à comptage de photons à dose réduite et vers l'imagerie hybride qui résout mieux les modifications des tissus mous.
La tomographie par émission de positons devrait afficher un CAGR de 9,29 % jusqu'en 2031, le plus rapide parmi les modalités. La croissance repose sur un pipeline de nouveaux radiotraceurs qui vont au-delà du métabolisme du glucose pour cibler les récepteurs de surface cellulaire, les marqueurs d'hypoxie et les agrégats amyloïdes. La sensibilité de la TEP à détecter les modifications moléculaires avant les modifications anatomiques la rend indispensable pour les études précoces de réponse à la dose et les conceptions d'essais adaptatifs. La diffusion des scanners TEP corps entier, qui réduisent la dose et améliorent le débit, renforce encore son attrait et élargit son rôle au sein du marché de l'imagerie en essais cliniques.
Par utilisateur final :
la domination de l'industrie pharmaceutique face à l'accélération des organisations de recherche sous contratLes promoteurs pharmaceutiques et biotechnologiques ont généré 48,10 % des revenus du marché de l'imagerie en essais cliniques en 2025 en finançant directement les contrats de laboratoires centraux, les licences technologiques et les contrats de location d'équipements liés à leurs portefeuilles de R&D. Leurs groupes d'imagerie internes supervisent le développement des protocoles et la gestion des fournisseurs, mais s'associent de plus en plus à des fournisseurs de technologie pour intégrer l'IA et la livraison en nuage. L'expansion des pipelines GLP-1 et d'anticorps monoclonaux maintient des budgets d'imagerie robustes, notamment pour les programmes métaboliques, cardiovasculaires et oncologiques.
Les organisations de recherche sous contrat constituent le segment à la croissance la plus rapide, avec un CAGR projeté de 10,78 % jusqu'en 2031. Elles absorbent les responsabilités d'imagerie pour les biotechs de petite et moyenne taille qui manquent d'expertise interne, et offrent des réseaux de sites mondiaux, des procédures opérationnelles standardisées et des centres de données consolidés. Les acquisitions stratégiques — telles que l'achat de NeuroRx par Clario — élargissent la spécialisation thérapeutique et renforcent les capacités en neurologie, permettant aux organisations de recherche sous contrat de saisir les opportunités émergentes dans les maladies rares qui sont appelées à remodeler le marché de l'imagerie en essais cliniques.
Par domaine thérapeutique :
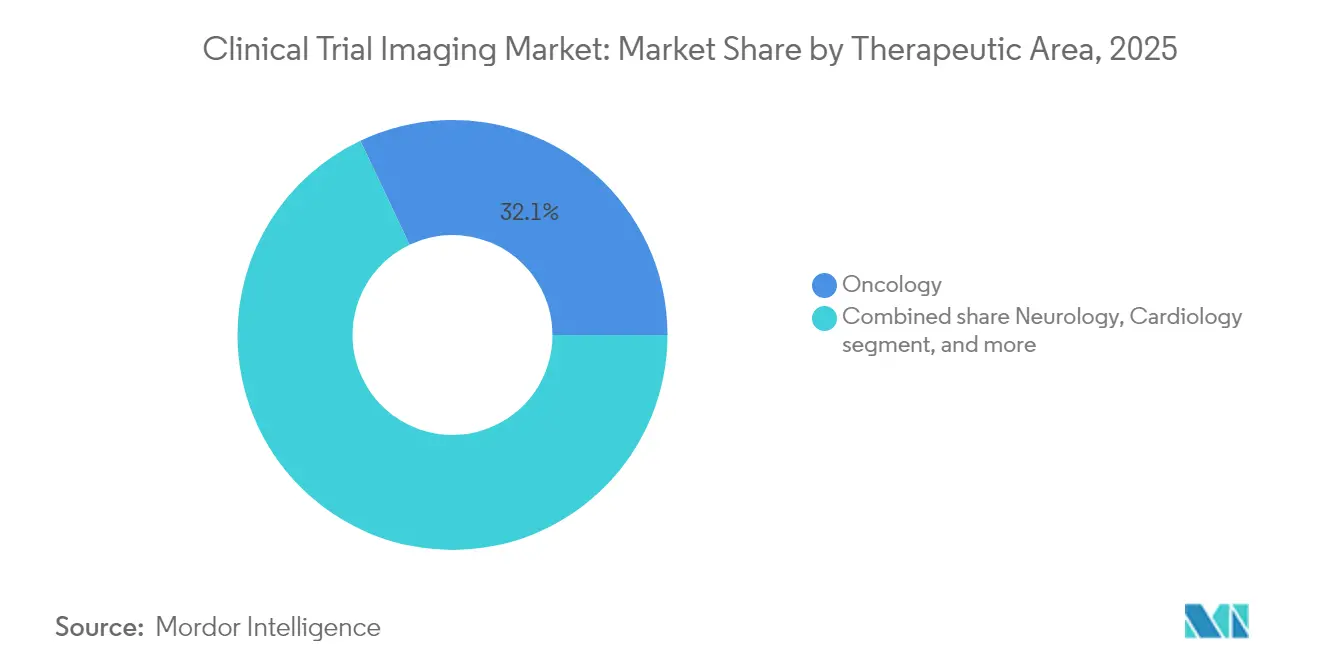
l'oncologie en tête tandis que les maladies rares progressentL'oncologie a contribué à hauteur de 32,05 % aux revenus du marché de l'imagerie en essais cliniques en 2025, consolidant sa primauté en raison de la nature intensive en modalités des évaluations des tumeurs solides. Les critères RECIST, la détection des lésions osseuses et les radiopharmaceutiques théranostiques rendent l'imagerie indispensable tout au long du cycle de vie des médicaments oncologiques. Les combinaisons d'immuno-oncologie et les indications agnostiques au tissu continuent de stimuler la demande d'imagerie, la TEP corps entier et la tomodensitométrie assistée par IA permettant des lectures précoces de la réponse qui éclairent les ajustements de dose en cours d'étude.
Les maladies rares, cependant, surpasseront tous les autres segments avec un CAGR de 9,93 %, car les incitations réglementaires et les cohortes de patients plus restreintes amplifient l'utilité des biomarqueurs d'imagerie sensibles. Les programmes de financement des NIH encouragent la validation des biomarqueurs pour des affections telles que l'ataxie de Friedreich et la maladie de Huntington, incitant des institutions comme Biospective à développer des protocoles d'IRM sub-millimétriques adaptés à ces populations. Les critères d'évaluation de précision dérivés de la neuroimagerie haute résolution réduisent la taille des essais et atténuent les effets placebo, positionnant ce créneau pour une influence disproportionnée sur le marché de l'imagerie en essais cliniques.
Par phase d'essai clinique :
la domination de la phase III face à l'innovation de la phase ILes programmes de phase III ont représenté 40,95 % des dépenses du marché de l'imagerie en essais cliniques en 2025, car les études pivots nécessitent une harmonisation mondiale des sites, une revue centrale indépendante en aveugle et un archivage rigoureux pour satisfaire les régulateurs. Ces budgets de stade avancé intègrent plusieurs modalités, des acquisitions répétées et des verrouillages de données synchronisés avec les analyses intermédiaires, ce qui gonfle les dépenses d'imagerie. Les promoteurs commandent également des comités d'adjudication des critères d'évaluation et des lectures en double pour renforcer l'intégrité des données avant les soumissions d'autorisation de mise sur le marché.
Les études de phase I devraient enregistrer un CAGR de 10,12 % jusqu'en 2031, à mesure que les biomarqueurs d'imagerie se déplacent en amont pour guider la sélection des doses et la stratification des patients. L'IRM de perfusion d'organe entier, la tomodensitométrie à rehaussement de contraste dynamique et la TEP moléculaire permettent une quantification non invasive des signaux pharmacodynamiques précoces, réduisant la dépendance aux biopsies invasives. L'analyse d'images pilotée par l'IA accélère le délai de rendu des lectures, permettant des décisions d'escalade de dose en temps réel dans les conceptions d'études adaptatives. Ensemble, ces développements élargiront la proportion des ressources de phase précoce consacrées à l'imagerie et stimuleront l'innovation sur l'ensemble du marché de l'imagerie en essais cliniques.
Analyse géographique
Marché de l'imagerie pour les essais cliniques en Amérique du Nord
L'Amérique du Nord a conservé 38,10 % des revenus mondiaux en 2025, grâce à la maturité de ses systèmes de remboursement, à un dense réseau de partenariats académico-industriels et à des orientations claires de la FDA régissant les critères d'évaluation par imagerie. Les États-Unis accueillent également de nombreux sponsors pharmaceutiques figurant dans le top 20 mondial, ce qui amplifie la demande intérieure en laboratoires centraux à haut débit capables de s'adapter à plusieurs franchises thérapeutiques. Les investissements de capital-investissement et les acquisitions — RadNet ayant dépensé 54 millions USD sur des cibles en 2024 — consolident les capacités d'imagerie et intègrent des plateformes d'IA, renforçant ainsi l'avantage concurrentiel de la région.
Marché de l'imagerie pour les essais cliniques en Asie-Pacifique
L'Asie-Pacifique devrait afficher le CAGR régional le plus élevé, à 8,55 % jusqu'en 2031, portée par la simplification des approbations éthiques et des structures de coûts attractives. Les agences réglementaires du Japon, de la Corée du Sud et de Singapour finalisent régulièrement les demandes d'essais cliniques en moins de six mois, réduisant ainsi les délais de démarrage des études par rapport aux marchés historiques. Des ORC locales telles que Wuxi AppTec ont développé des unités d'imagerie au service des sponsors nationaux et occidentaux, en s'appuyant sur de vastes réseaux de sites et des incitations gouvernementales pour accueillir des programmes multinationaux. La popularité croissante des essais décentralisés, de la téléradiologie et des applications d'imagerie sur appareils personnels renforce le rôle de l'Asie-Pacifique dans le marché de l'imagerie pour les essais cliniques.
Marché de l'imagerie pour les essais cliniques en Europe
L'Europe se situe entre ces deux pôles alors qu'elle opère sa transition vers le règlement européen sur les essais cliniques (EU CTR), qui impose le recours intégral au Système d'information sur les essais cliniques d'ici janvier 2025. Le portail unifié promet des examens de demandes cohérents dans 30 pays et devrait alléger la charge administrative liée aux protocoles d'imagerie transfrontaliers. Toutefois, des règles divergentes en matière de manipulation des radiopharmaceutiques et de confidentialité des données demeurent des obstacles, notamment en Allemagne et en France. Les efforts de l'EMA pour publier un document de réflexion sur l'IA et clarifier les exigences de validation indiquent que l'Europe entend conserver une position de leadership en matière de gouvernance, même si l'exécution opérationnelle évolue.

Paysage réglementaire
Les opérations d'imagerie des essais cliniques se situent à l'intersection des bonnes pratiques cliniques (BPC), des exigences d'intégrité des données et des normes techniques propres à l'imagerie. Aux États-Unis, les directives de la FDA sur les technologies numériques de santé pour l'acquisition de données à distance dans les essais cliniques (2024) relèvent le niveau d'exigence en matière de validation adaptée à l'usage prévu. Elles insistent sur le fait que les critères d'évaluation collectés numériquement et les flux de travail associés doivent permettre l'interprétabilité en vue de l'évaluation du produit, ce qui a des répercussions sur la capture d'imagerie décentralisée, le contrôle qualité et la préparation aux audits.
En Europe, le règlement européen sur les essais cliniques (EU CTR) continue d'harmoniser l'autorisation et la supervision des essais via le système d'information sur les essais cliniques (CTIS). Parallèlement, l'EMA maintient des voies de qualification pour les méthodologies fondées sur les technologies numériques utilisées dans la génération de preuves. Les attentes en matière d'interopérabilité de l'imagerie et de documentation sont également renforcées par l'activité normative, notamment la norme ISO 12052:2026 (DICOM) publiée en février 2026 pour l'échange d'images et la gestion de l'information, ainsi que la norme ISO 14155:2026 publiée en mars 2026, qui met à jour les exigences de BPC pour les investigations cliniques des dispositifs médicaux. Par ailleurs, l'ONC américain a publié début 2026 une demande d'information (RFI) sur les normes techniques d'imagerie diagnostique, signalant une attention politique continue à l'échange d'imagerie interopérable et à la manière dont les données d'imagerie issues des essais peuvent alimenter des écosystèmes de santé numérique certifiés plus larges.
Paysage concurrentiel
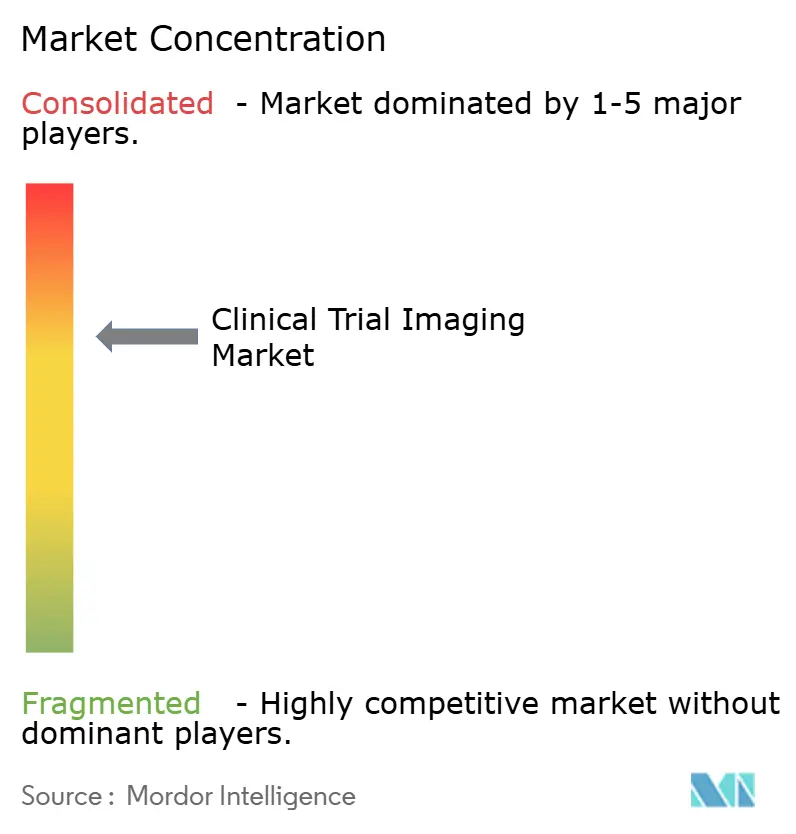
Le marché de l'imagerie en essais cliniques présente une fragmentation modérée, les cinq premiers fournisseurs contrôlant environ 45 à 50 % des revenus mondiaux. L'intensité concurrentielle s'accroît à mesure que les fabricants d'équipements remontent la chaîne de valeur vers les logiciels et les analyses, tandis que les organisations de recherche sous contrat descendent vers la propriété des modalités pour sécuriser les marges et fidéliser les clients. Clario, ICON Medical Imaging et IXICO sont des références mondiales grâce à leur étendue thérapeutique, leurs plateformes propriétaires et leur portée géographique. Leur différenciation repose sur des algorithmes d'IA intégrés qui normalisent les données provenant de scanners disparates et automatisent les lectures volumétriques dans les domaines de l'oncologie, de la neurologie et de la cardiologie.
Les fusions-acquisitions stratégiques reconfigurent le secteur. L'acquisition de MIM Software par GE HealthCare ajoute des outils de segmentation 3D et de dosimétrie alimentés par l'IA à sa plateforme, permettant des flux de travail transparents du scanner à l'analyse. L'opération iCAD de RadNet pour 103 millions USD approfondit les capacités d'IA en imagerie mammaire et illustre un schéma plus large de spécialistes de modalités acquérant des développeurs d'algorithmes pour protéger leurs flux de revenus futurs. L'achat de NeuroRx par Clario renforce son orientation vers la recherche sur les maladies neurodégénératives en absorbant une infrastructure avancée d'IRM fonctionnelle et de TEP, tandis que la prise de contrôle de Direct Radiology par ONRAD crée le plus grand réseau indépendant de téléradiologie aux États-Unis, un atout pour la supervision à distance des essais.
Les opportunités inexploitées résident dans les référentiels d'images sécurisés par la chaîne de blocs, qui promettent des pistes d'audit infalsifiables adaptées aux audits réglementaires, et dans les kits d'imagerie décentralisée de bout en bout qui associent des scanners portables à des lecteurs d'IA natifs du nuage. Les fournisseurs capables d'intégrer ces capacités dans des offres de services flexibles et conformes aux réglementations régionales sont en mesure de remporter des contrats premium à mesure que les promoteurs exigent des solutions clés en main sur l'ensemble du marché de l'imagerie en essais cliniques.
Leaders du secteur de l'imagerie en essais cliniques
Clario
Icon plc
Parexel International Corp.
Medpace Holdings, Inc.
Siemens Healthineers AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises couvertes dans ce rapport sur le marché de l'imagerie pour les essais cliniques
- Clario
- Icon plc
- IXICO
- Parexel International Corp.
- Medpace Holdings, Inc.
- Navitas Clinical Research
- WorldCare Clinical LLC
- Radiant Sage
- Resonance Health
- WCG (WIRB-Copernicus Group)
- Siemens Healthineers
- GE HealthCare Technologies Inc.
- Calyx
- Signant Health
- Imaging Endpoints
- Perspectum Diagnostics
- BioClinica Inc.
- Collective Minds Research (CMRAD)
Lire l’analyse des entreprises de imagerie pour les essais cliniques

Opportunités de marché et perspectives d'avenir
L'espace opérationnel s'élargit autour de la nécessité de rendre les données d'imagerie aussi traçables et prêtes pour l'inspection que les autres flux de données cliniques, conformément aux attentes modernes en matière de BPC, y compris les interprétations de l'ICH E6(R3) qui insistent sur les pistes d'audit et la supervision contemporaine. Ce cadre accroît la demande de plateformes qui unifient les métadonnées d'acquisition d'images, la chaîne de traçabilité, l'anonymisation et les résultats de lecture avec les systèmes d'essais cliniques, plutôt que de traiter l'imagerie comme un flux de travail parallèle. Les fournisseurs capables d'associer des contrôles d'acquisition à distance validés (alignés sur les directives DHT 2024 de la FDA) à une gestion des données standardisée basée sur le DICOM (ISO 12052:2026) disposent d'une voie plus claire vers des déploiements à l'échelle de l'entreprise pour des essais hybrides et décentralisés.
L'évaluation de la réponse assistée par IA et le contrôle qualité automatisé constituent également des opportunités concrètes émergentes, dont les gains de productivité sont déjà suivis dans la littérature et les feuilles de route des produits commerciaux. En mai 2026, Medidata a annoncé une capacité d'imagerie améliorée alimentée par l'IA au sein de sa Medidata Data Experience pour automatiser l'analyse d'images et mieux intégrer les résultats d'imagerie dans les flux de données des essais, renforçant un schéma d'achat centré sur la plateforme parmi les promoteurs et les CRO. Des travaux académiques menés en 2026 mettent également en évidence des gains de performance grâce à des pipelines de deep learning en CT entièrement automatisés pour une détection plus précoce des signaux d'efficacité dans des contextes simulés d'essais en oncologie, ce qui soutient un investissement continu dans une automatisation standardisée et validée pour les cadres de réponse RECIST et de neuro-oncologie. Parallèlement, les exigences transjuridictionnelles en matière de gouvernance des logiciels d'IA et de confidentialité des données poussent les fournisseurs vers des architectures d'apprentissage fédéré et préservant la confidentialité, capables de faire évoluer le développement de modèles sans enfreindre les contraintes de résidence des données.
Développements récents du secteur sur le marché de l'imagerie pour les essais cliniques
- Mars 2026 : Thermo Fisher Scientific a finalisé l'acquisition de Clario Holdings, Inc. pour 8,875 milliards USD en numéraire, avec des paiements d'earn-out potentiels liés aux performances de 2026 et 2027. Cette acquisition apporte un laboratoire central d'imagerie à grande échelle et des capacités en matière de critères d'évaluation à l'empreinte plus large de Thermo Fisher dans les services de recherche clinique, ce qui favorise des offres groupées de bout en bout pour les promoteurs et les CRO.
- Mars 2026 : ICON plc s'est associé à Advarra pour introduire un modèle de réseau de sites connectés, prêt pour la recherche, reliant les capacités d'exécution d'essais d'ICON aux technologies de site d'Advarra telles que le CTMS, l'eISF et l'eSource. La connexion des promoteurs, des opérations CRO et des sites via une couche technologique standardisée favorise la cohérence des flux de travail liés à l'imagerie, qui reposent sur une documentation propre, une mise en route rapide et le respect du protocole dans les programmes multisites.
- Mars 2025 : Clario a acquis NeuroRx pour élargir ses capacités en neuro-imagerie soutenant les programmes de recherche sur la maladie d'Alzheimer et la maladie de Parkinson. Cette acquisition a approfondi la spécialisation thérapeutique et renforce la consolidation parmi les laboratoires centraux d'imagerie, alors que les promoteurs recherchent des opérations d'imagerie intégrées, une analytique avancée et une expertise des modalités auprès d'un nombre réduit de fournisseurs.


Marché de l'imagerie pour les essais cliniques Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les services et logiciels externalisés utilisés pour planifier, acquérir, gérer et interpréter des images médicales dans le cadre d'essais cliniques sur des médicaments et dispositifs destinés à l'homme, où l'imagerie est utilisée pour générer des critères d'évaluation et des données d'essai au niveau du patient.
Exclusions de périmètre : sont exclus l'imagerie diagnostique de routine fournie dans le cadre des soins cliniques standards, les achats d'immobilisations liés aux scanners d'imagerie, et les travaux d'imagerie animale préclinique.
Aperçu de la segmentation
- Par produit et service
- Services de conseil en conception d'essais
- Services d'analyse de lecture
- Services d'imagerie opérationnelle
- Logiciels d'imagerie
- Services de gestion des données d'imagerie
- Services de développement de biomarqueurs d'imagerie
- Par modalité
- Imagerie par résonance magnétique
- Tomodensitométrie
- Tomographie par émission de positons
- Échographie
- Échocardiographie
- Autres modalités
- Par utilisateur final
- Entreprises pharmaceutiques et biotechnologiques
- Organisations de recherche sous contrat
- Fabricants de dispositifs médicaux
- Instituts de recherche académiques et gouvernementaux
- Par domaine thérapeutique
- Oncologie
- Neurologie
- Cardiologie
- Endocrinologie et troubles métaboliques
- Maladies rares
- Autres domaines thérapeutiques
- Par phase d'essai clinique
- Phase I
- Phase II
- Phase III
- Phase IV
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par clarifier la manière dont l'imagerie apparaît dans les budgets des essais, et où se situe la dépense entre les promoteurs, les flux de travail des CRO et les activités des laboratoires centraux d'imagerie. Nous avons référencé des sources publiques telles que ClinicalTrials.gov pour les volumes d'essais et les types d'études, la FDA américaine pour les points de contact relatifs aux directives sur les essais et l'imagerie, le National Institutes of Health pour le contexte de l'activité de recherche, et les statistiques de santé de l'OCDE pour maintenir la cohérence des bases de référence en matière de santé et de R&D.
Pour ancrer les tendances d'adoption, nous avons également consulté des documents provenant de sociétés de radiologie et d'imagerie telles que la RSNA, ainsi que des revues à comité de lecture qui rapportent les critères d'évaluation, les modalités et les pratiques de lecture d'imagerie dans les essais. Les documents déposés par les entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre le mix de services et les modèles opérationnels, et nous avons complété cela par des abonnements payants qui compilent les données financières des entreprises et les opérations d'entreprise, ainsi qu'une base de données de brevets pour repérer où les investissements se concentrent en matière d'analytique d'imagerie et de biomarqueurs. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte, la vérification croisée et la clarification.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour confirmer ce qui est effectivement acheté pour un essai (lectures centralisées, soutien aux sites, travail sur la charte d'imagerie, gestion des données et analytique) et la manière dont les prix évoluent généralement selon la modalité et la complexité de l'essai. Nous nous sommes entretenus avec des parties prenantes des opérations d'étude côté promoteur, des équipes de livraison de CRO, des responsables des opérations d'imagerie, ainsi que des médecins et lecteurs en imagerie dans les Amériques, en EMEA et en APAC, afin que les différences de pratiques régionales et le calendrier de montée en puissance soient reflétés dans le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Cadres dirigeants (CXO) : 16 % | APAC : 38 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 28 % | EMEA : 37 % |
| Acteurs plus petits : 21 % | Managers : 56 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est établi selon une approche descendante, dans laquelle l'activité des essais et l'intensité de l'imagerie sont reconstituées en un pool de dépenses adressables avant d'être converties en chiffre d'affaires pour les services et logiciels d'imagerie. En pratique, nous partons de l'univers des essais cliniques actifs, appliquons le taux d'utilisation de l'imagerie par type d'essai, puis nous le mettons en correspondance avec les coûts typiques du flux de travail d'imagerie par essai (de l'établissement de la charte jusqu'aux lectures et au traitement des données).
Les principaux paramètres qui déterminent les totaux comprennent le nombre d'essais à forte intensité d'imagerie, le mix de modalités utilisées dans les critères d'évaluation (par exemple IRM, CT, PET et échographie), le nombre moyen de lectures par patient et par point temporel, la complexité du protocole qui détermine les besoins de soutien aux sites, et la part des lectures centralisées par rapport aux lectures locales. Pour maintenir des chiffres réalistes, des approximations ascendantes sélectives sont utilisées comme contrôles, telles que l'échantillonnage des fourchettes de prix pour les lectures centralisées et la gestion de projet, puis leur validation par rapport aux divulgations de chiffre d'affaires des fournisseurs et aux retours du canal. Lorsqu'il existe des lacunes de couverture dans les régions plus petites ou les modalités de niche, les hypothèses sont complétées à partir des programmes d'essais comparables les plus proches, puis ajustées grâce aux retours d'entretiens.
Pour les prévisions, une analyse de scénarios est utilisée car la croissance dépend de quelques moteurs concrets qui peuvent évoluer à la hausse ou à la baisse, tels que le volume des essais en oncologie, l'exécution d'essais décentralisés et hybrides, et la fréquence d'utilisation de l'imagerie comme critère d'évaluation primaire ou secondaire. Ces scénarios sont alignés sur les attentes des experts en matière d'utilisation et de tarification, et la prévision finale est présentée comme une trajectoire équilibrée plutôt que comme un scénario ambitieux extrême.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que le nombre d'essais cliniques, les évolutions du mix thérapeutique et l'intensité observée des critères d'évaluation en imagerie, puis les alertes d'écart sont examinées avant la finalisation des résultats. Lorsqu'un chiffre semble anormal, le facteur sous-jacent est réexaminé, suivi d'une seconde passe utilisant d'autres choix de paramètres afin de pouvoir expliquer la direction du changement.
Un examen en plusieurs étapes est réalisé en interne, et nous recontactons certaines sources primaires sélectionnées lorsqu'un paramètre clé change ou lorsque les indicateurs documentaires évoluent fortement. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, après quoi un examen final avant publication est réalisé afin que les clients disposent d'une vision actualisée.
Comparaison du dimensionnement du marché de l'imagerie des essais cliniques par Mordor Intelligence avec d'autres estimations publiées
Les estimations publiées pour l'imagerie des essais cliniques ne concordent souvent pas, car la limite du marché n'est pas toujours traitée de la même manière, et les paramètres de tarification et d'activité des essais peuvent être issus de différentes périodes. Des différences apparaissent également lorsqu'une étude ne comptabilise que le chiffre d'affaires des laboratoires centraux d'imagerie externalisés, tandis qu'une autre y ajoute des services de recherche clinique plus larges.
En suivant les volumes d'essais, l'intensité d'imagerie au niveau des modalités et les mises à jour de tarification des flux de lecture, Mordor Intelligence maintient la valeur de 2026 liée au travail d'imagerie directement acheté pour les essais cliniques sur l'homme, laquelle est ensuite testée par rapport aux signaux de chiffre d'affaires des fournisseurs et à des vérifications d'utilisation issues d'entretiens.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,42 milliard USD (2026) | |
| Cabinet de conseil mondial A | 1,23 milliard USD (2024) | Utilise une année de référence antérieure et peut appliquer une structure de segments plus large mêlant chiffre d'affaires des services et des logiciels sans normaliser totalement le calendrier du pipeline d'essais, ce qui peut modifier la trajectoire de croissance implicite par rapport à un modèle ancré sur 2026. |
| Groupe de recherche sectoriel B | 1,53 milliard USD (2025) | Semble étendre le périmètre à des activités de soutien à la recherche clinique adjacentes et utilise une fenêtre de prévision plus longue, où de petites différences dans les hypothèses d'utilisation et de progression des prix peuvent gonfler la taille du marché à court terme. |
L'écart observé dans le tableau s'explique principalement par le choix de l'année de référence et par ce qui est comptabilisé comme imagerie par rapport à un soutien plus large aux opérations d'essais. Lorsque le périmètre est resserré sur l'établissement de la charte d'imagerie, le soutien à l'acquisition, le traitement des données et les lectures centralisées, et lorsque les paramètres d'activité et de tarification sont actualisés sur le même calendrier, le total du marché devient plus facile à retracer et à reproduire à partir des mêmes étapes.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'imagerie en essais cliniques ?
Le marché de l'imagerie en essais cliniques est évalué à 1,42 milliard USD en 2026 et devrait croître jusqu'à 2,04 milliards USD d'ici 2031 à un CAGR de 7,47 %.
Quel segment de produit est en tête du marché ?
Les logiciels d'imagerie détiennent la plus grande part à 31,85 % car ils constituent le socle de la collecte standardisée des données, du contrôle qualité et des analyses par IA sur les sites mondiaux.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
La simplification des procédures d'approbation éthique, la réduction des coûts des études et le fort soutien gouvernemental stimulent un CAGR de 8,55 % en Asie-Pacifique jusqu'en 2031.
Comment l'IA influence-t-elle l'imagerie en essais cliniques ?
L'Asie-Pacifique devrait afficher le CAGR le plus élevé sur la période de prévision (2026-2031).
Quelle modalité se développe le plus rapidement ?
La tomographie par émission de positons devrait croître à un CAGR de 9,29 % grâce aux nouveaux radiotraceurs et à l'adoption des scanners corps entier qui améliorent la sensibilité et réduisent la dose de rayonnement.
Quel est le principal frein auquel le marché est confronté ?
Les coûts d'investissement et d'exploitation élevés des équipements d'imagerie avancés, notamment les systèmes TEP-IRM et les plateformes de tomodensitométrie à comptage de photons, limitent l'accès pour les centres de plus petite taille et augmentent les dépenses globales des essais.
Dernière mise à jour de la page le:



