
Taille et part de marché des disjoncteurs et fusibles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
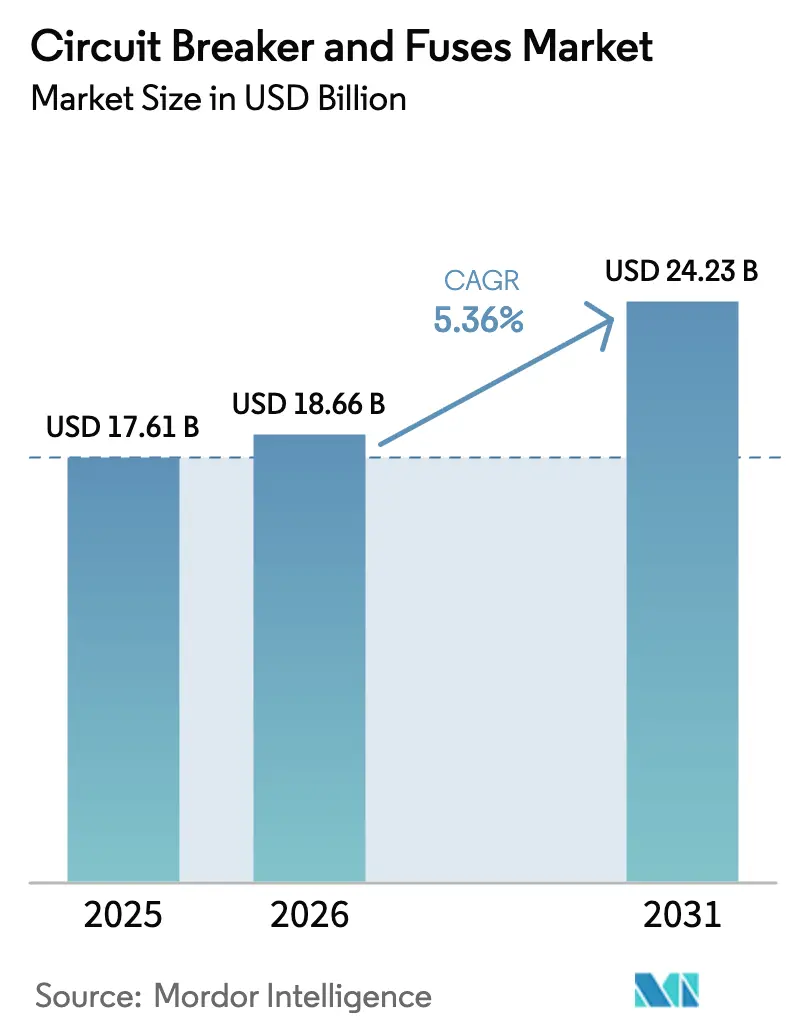
| Taille du Marché (2026) | 18.66 Milliards de dollars |
| Taille du Marché (2031) | 24.23 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.36 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient |
| Plus Grand Marché | Asie-Pacifique |
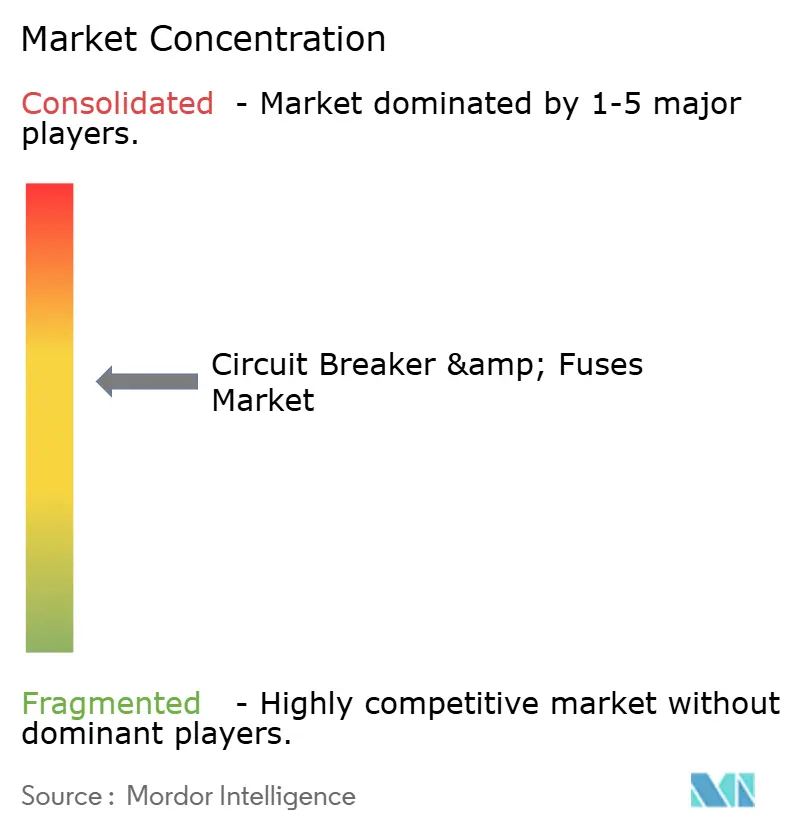
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des disjoncteurs et fusibles par Mordor Intelligence
La taille du marché des disjoncteurs et fusibles devrait passer de 17,61 milliards USD en 2025 à 18,66 milliards USD en 2026 et devrait atteindre 24,23 milliards USD d'ici 2031, à un CAGR de 5,36 % sur la période 2026-2031. Les mandats d'électrification robustes dans les économies émergentes, l'accélération du déploiement des énergies renouvelables et l'expansion des centres de données hyperscale convergent pour maintenir la demande de dispositifs fiables de protection contre les surintensités et d'interruption de défauts sur une trajectoire ascendante régulière. Les services publics continuent de privilégier les appareillages de commutation moyenne tension compatibles avec les réseaux de distribution 11 kV à 36 kV, tandis que les opérateurs de centres de données pilotent des architectures à courant continu 380 V nécessitant des disjoncteurs hybrides ultra-rapides. Parallèlement, les simulations de jumeaux numériques et les capteurs de surveillance de l'état intégrés déplacent la concurrence des marges purement matérielles vers les services logiciels sur le cycle de vie. Les spécialistes régionaux en Chine et en Corée du Sud élargissent l'écart de prix en livrant des interrupteurs à vide 20 % à 30 % en dessous des équivalents occidentaux, intensifiant la concurrence dans les appels d'offres sensibles aux coûts.
Principaux enseignements du rapport
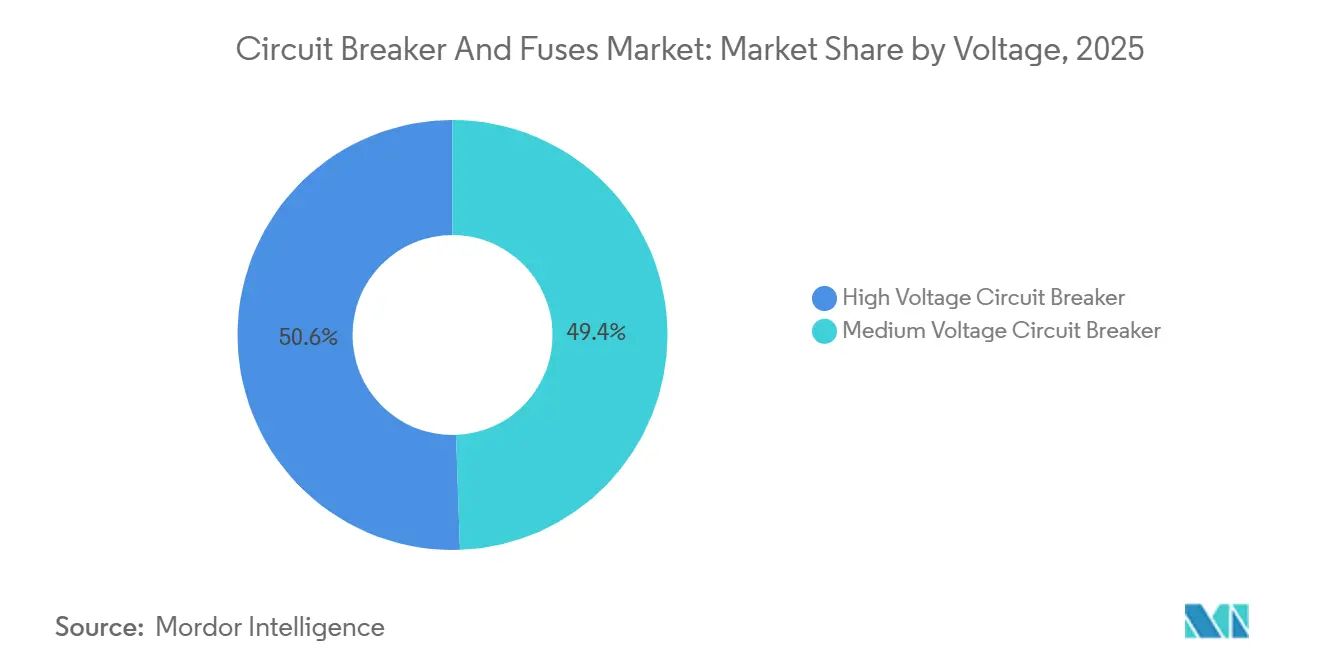
- Par tension, le segment moyenne tension représentait une part de revenus de 49,44 % en 2025, tandis que les dispositifs haute tension devraient afficher un CAGR de 5,77 % jusqu'en 2031.
- Par milieu d'extinction d'arc, la technologie à vide a capturé 38,73 % de la part de marché des disjoncteurs et fusibles en 2025, tandis que les disjoncteurs gaz-SF6 devraient se développer à un CAGR de 6,13 %.
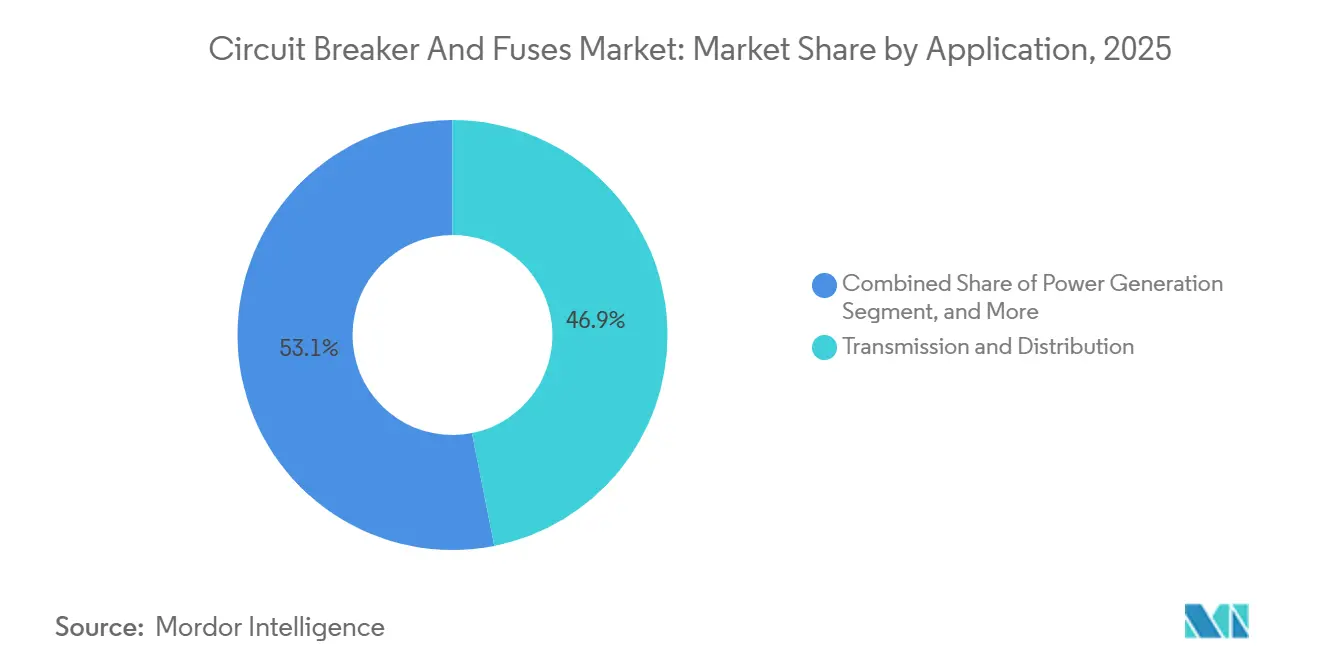
- Par application, le transport et la distribution ont dominé avec 46,89 % des revenus de 2025, tandis que la production d'énergie devrait progresser à un CAGR de 6,57 %.
- Par environnement d'installation, les unités extérieures représentaient 63,38 % des ventes en 2025 et devraient croître de 5,81 % par an jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 42,36 % de la demande mondiale en 2025, tandis que le Moyen-Orient est positionné pour le CAGR le plus rapide à 6,39 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Accès croissant à l'électricité dans les pays en développement | +1.2% | Afrique subsaharienne, Asie du Sud, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Forte croissance des activités de construction et de développement | +1.0% | Cœur Asie-Pacifique, Moyen-Orient, Amérique du Nord | Moyen terme (2-4 ans) |
| Investissements croissants dans les énergies renouvelables et le stockage d'énergie | +1.3% | Mondial, avec concentration dans l'UE, la Chine, les États-Unis | Moyen terme (2-4 ans) |
| Modernisation des infrastructures vieillissantes de transport et de distribution | +0.9% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Essor de la construction de centres de données nécessitant une protection DC haute vitesse | +0.8% | Amérique du Nord, Europe, pôles hyperscale Asie-Pacifique | Court terme (≤ 2 ans) |
| Électrification des engins hors route stimulant la demande de disjoncteurs DC haute tension | +0.5% | Mondial, adoption précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Accès croissant à l'électricité dans les pays en développement
Les programmes d'électrification en Asie du Sud et en Afrique subsaharienne stimulent une demande soutenue de dispositifs de protection modulaires à faible coût tolérant les fluctuations de tension et les températures ambiantes élevées. Entre 2019 et 2024, 685 millions de personnes ont obtenu une connexion électrique, dont 42 % via des mini-réseaux ou des systèmes solaires domestiques, une évolution qui favorise les combinaisons fusible-interrupteur d'une capacité inférieure à 400 A.[1]Agence internationale de l'énergie, "Progrès de l'accès à l'électricité," iea.org Le programme Saubhagya de l'Inde a électrifié 28 millions de foyers, mais des pertes techniques supérieures à 20 % dans certains États incitent les services publics à équiper les alimentateurs de réenclencheurs intelligents réduisant les coûts d'intervention sur le terrain. Les extensions de réseau financées par des donateurs au Nigeria et au Kenya spécifient de plus en plus la conformité à la norme IEC 62271, orientant les appels d'offres vers les fabricants disposant de portefeuilles d'essais accrédités. À mesure que les réseaux ruraux arrivent à maturité, les dispositifs provisoires seront remplacés par des unités à plus grande capacité d'interruption, ancrant un cycle de remplacement sur plusieurs décennies. Pour les fournisseurs, le regroupement de la formation et des diagnostics après-vente devient une stratégie efficace pour fidéliser les revenus récurrents.
Forte croissance des activités de construction et de développement
Les booms de la construction en Asie-Pacifique et au Moyen-Orient continuent d'amplifier les ventes de disjoncteurs intégrant désormais des fonctions de détection d'arc et de défaut à la terre comme protections imposées par les codes. Le taux d'urbanisation de la Chine a atteint 66,2 % en 2025, ajoutant 12 millions de résidents urbains chaque année, chacun nécessitant environ 1,5 kW de capacité de charge résidentielle.[2]Bureau national des statistiques de Chine, "Données d'urbanisation 2025," stats.gov.cn La vague de construction de tours qui en résulte a stimulé l'adoption de tableaux préfabriqués intégrant des disjoncteurs miniatures, des dispositifs à courant différentiel résiduel et des protecteurs contre les surtensions, réduisant la main-d'œuvre sur site d'environ 30 %. La plateforme NEOM de 500 milliards USD d'Arabie Saoudite et le district Lusail du Qatar ancrent ensemble un pipeline de projets régionaux de 2 800 milliards USD qui spécifie de plus en plus des unités de réseau en anneau pour les ensembles à usage mixte. En Amérique du Nord, la loi sur l'investissement dans les infrastructures et l'emploi a alloué 73 milliards USD à des liaisons de réseau résilientes, orientant les commandes vers des disjoncteurs extérieurs certifiés pour les zones sismiques et les incendies de forêt. Les nouveaux codes de sécurité, notamment la NFPA 70E 2025, imposent des appareillages de commutation résistants aux arcs dans les bâtiments commerciaux, augmentant les prix de vente moyens de 15 % à 20 %.
Investissements croissants dans les énergies renouvelables et le stockage d'énergie
Les ajouts mondiaux d'énergies renouvelables ont atteint 507 GW en 2025, le photovoltaïque solaire représentant 60 % du total, et chaque mégawatt nécessitant jusqu'à 12 disjoncteurs DC au niveau des chaînes.[3]Agence internationale pour les énergies renouvelables, "Ajouts mondiaux d'énergies renouvelables 2025," irena.org Les développeurs d'éoliennes offshore spécifient des systèmes de collecte sous-marins 66 kV équipés d'appareillages de commutation isolés au gaz résistants à la corrosion pour éviter des interventions coûteuses par navire. Les projets de batteries à l'échelle des services publics ont totalisé 65 GWh de nouvelle capacité en 2025 et nécessitent des disjoncteurs DC bidirectionnels capables d'interrompre 20 kA en 5 ms, une performance que seuls les modules à vide ou à carbure de silicium émergents peuvent assurer de manière fiable. Des marques chinoises telles que Chint et Delixi ont capturé 38 % des ventes basse tension en Asie-Pacifique en 2025 en co-localisant leurs usines de disjoncteurs près des usines de batteries, resserrant les liens de la chaîne d'approvisionnement. À l'avenir, les opérateurs de réseau se procureront des schémas de protection avancés permettant une plus grande pénétration des énergies renouvelables sans compromis sur la stabilité, bien que la divergence réglementaire façonnera la vitesse d'adoption.
Essor de la construction de centres de données nécessitant une protection DC haute vitesse
Les installations hyperscale ont consommé 460 TWh en 2025, et les charges de travail d'intelligence artificielle ont quadruplé les densités de baies à 50 kW, rendant la détection rapide des défauts critique. Les opérateurs pilotent des bus DC à 380 V qui suppriment plusieurs étapes de conversion mais créent des profils de défaut à courant continu dépourvus de passages par zéro. Des disjoncteurs hybrides mécaniques-semiconducteurs atteignant une interruption inférieure à 2 ms sont donc co-développés par des fournisseurs et des hyperscalers ; le partenariat d'Eaton avec Microsoft et le projet d'ABB avec Google en sont des exemples phares. Les premiers déploiements montrent des gains d'efficacité de 8 % à 12 % et des économies d'espace au sol allant jusqu'à 25 % par rapport aux conceptions traditionnelles centrées sur le courant alternatif. L'essor à court terme est le plus fort en Amérique du Nord et en Europe, mais les fournisseurs de services cloud chinois s'étendent régionalement à mesure que Singapour assouplit son moratoire sur les nouveaux sites, ouvrant des pôles de demande secondaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Réglementations environnementales et de sécurité strictes affectant les appareillages SF6 | -0.7% | Union européenne, Californie, Japon | Moyen terme (2-4 ans) |
| Investissements croissants dans la vision du réseau intelligent | -0.3% | Amérique du Nord, Europe, Australie | Long terme (≥ 4 ans) |
| Volatilité des prix des matières premières | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Préférence croissante pour la protection à semi-conducteurs dans les réseaux de recharge rapide pour véhicules électriques | -0.4% | Europe, Chine, Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Réglementations environnementales et de sécurité strictes affectant les appareillages SF6
Le règlement F-Gas révisé de l'Union européenne interdit les nouvelles installations SF6 au-dessus de 24 kV dans les zones urbaines à partir de 2026 et vise une réduction de 55 % des émissions d'ici 2030. La Californie a suivi avec un plafond de fuite de 1 % et une surveillance obligatoire par capteurs qui ajoute 8 000 à 15 000 USD à chaque ligne d'appareillage. Les services publics font désormais face à des factures de rénovation comprises entre 500 000 EUR et 2 millions EUR par travée, grevant des budgets d'investissement déjà sollicités par les raccordements aux énergies renouvelables. Les alternatives sans SF6, telles que les mélanges fluoronitrile ou air sec, nécessitent des dégagements 10 % à 15 % plus importants, augmentant la taille des enveloppes et le coût des matériaux. Le programme volontaire du Japon vise une réduction de 30 % d'ici 2030, mais l'absence de sanctions retarde les progrès. La divergence réglementaire fragmente les chaînes d'approvisionnement mondiales et complique la gestion des stocks pour les fournisseurs multinationaux.
Volatilité des prix des matières premières
Les prix du cuivre ont fluctué de 20 % en 2025, oscillant entre 8 200 USD et 10 400 USD par tonne métrique après des perturbations minières au Chili et des pics de demande liés aux véhicules électriques. Le prix de la bobine d'acier laminé à chaud a bondi de 720 USD à 890 USD par tonne, l'Inde ayant imposé des droits à l'exportation pour préserver l'approvisionnement intérieur. L'aluminium a subi des contraintes d'approvisionnement lorsque les fonderies chinoises ont réduit leur production, envoyant les prix 14 % au-dessus des moyennes de 2024 et forçant les fabricants européens à s'approvisionner en métal moyen-oriental plus coûteux. Parallèlement, les quotas d'exportation chinois pour le néodyme et le dysprosium maintiennent les prix des terres rares volatils, exposant les fabricants d'interrupteurs à vide. Les entrepreneurs opérant sur des projets de transport à prix fixe pluriannuels ressentent la pression en premier, certains fournisseurs indiens et brésiliens de taille intermédiaire signalant des marges opérationnelles négatives fin 2025.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par tension :
la moyenne tension reste l'ancre des dépenses des services publicsLes dispositifs moyenne tension ont représenté 49,44 % du marché des disjoncteurs et fusibles en 2025 et restent l'épine dorsale de la distribution des services publics, des sous-stations industrielles et des campus commerciaux où les calibres 11 kV-36 kV dominent. Les services publics préfèrent les interrupteurs à vide qui réduisent les visites de maintenance et diminuent l'empreinte des sous-stations jusqu'à 40 %. À l'inverse, les disjoncteurs haute tension au-dessus de 145 kV devraient croître de 5,77 % par an, la Chine, l'Inde et le Moyen-Orient poursuivant des corridors UHVDC reliant les zones d'énergies renouvelables éloignées aux centres de charge. Les fusibles basse tension continuent de dominer les tableaux résidentiels en raison de leur simplicité et de leurs coûts unitaires de 2 à 8 USD, tandis que les fusibles haute tension protègent les transformateurs de mesure et les bancs de condensateurs liés aux nouvelles extensions de réseau en Asie du Sud-Est.
Les unités gaz-SF6 maintiennent leur domination dans les liaisons ultra-haute tension, compte tenu d'une rigidité diélectrique 2,5 fois supérieure à celle de l'air, bien que les mélanges fluoronitrile gagnent du terrain en Europe. Le segment est ainsi à double vitesse : les services publics des économies matures testent des équipements sans SF6, tandis que les marchés sensibles aux prix installent encore des unités à gaz traditionnelles. Les disjoncteurs à huile sont progressivement abandonnés dans les nouvelles constructions, sauf dans certaines parties de l'Afrique, tandis que les modèles à boîtier moulé remplacent les disjoncteurs à air par des déclencheurs électroniques réduisant les déclenchements intempestifs de 25 %.


Par milieu d'extinction d'arc :
le vide en tête, le SF6 croît le plus viteLa technologie à vide détenait une part de marché de 38,73 % sur le marché des disjoncteurs et fusibles en 2025, soutenue par une durée de vie des contacts de 30 000 opérations et des intervalles de maintenance de 15 ans qui réduisent le coût total de possession de 40 % par rapport aux conceptions à huile. State Grid China a acheté 1,2 million d'interrupteurs à vide en 2025 pour l'électrification rurale, soulignant l'élan en volume. Les disjoncteurs gaz-SF6, bien que soumis à un examen réglementaire, affichent toujours le CAGR le plus rapide à 6,13 %, car les milieux alternatifs n'ont pas encore égalé les performances du SF6 au-dessus de 145 kV, notamment dans les systèmes éoliens offshore qui privilégient la compacité.
Les unités à huile subsistent principalement dans les réseaux africains et sud-asiatiques hérités, où les opérateurs privilégient la compatibilité au risque environnemental. Les disjoncteurs à air continuent de servir les centres de commande de moteurs basse tension, mais les boîtiers moulés compatibles Ethernet commencent à grignoter des parts en offrant des diagnostics en temps réel. Les disjoncteurs à semi-conducteurs, exploitant des MOSFET en carbure de silicium, restent confinés aux centres de données à mission critique et aux pôles de recharge rapide pour véhicules électriques en raison de leur prime de prix par ampère 3 à 5 fois supérieure.
Par application :
le transport et la distribution dominent, la production d'énergie progresseLe transport et la distribution représentaient 46,89 % de la part des revenus de 2025 du marché des disjoncteurs et fusibles, les services publics remplaçant les parcs vieillissants et intégrant une protection bidirectionnelle pour la production distribuée. Cependant, les déploiements dans la production d'énergie progressent à un CAGR de 6,57 % grâce aux parcs solaires à l'échelle du gigawatt en Inde, aux réacteurs modulaires de nouvelle génération aux États-Unis et à l'éolien offshore européen, où les appareillages doivent résister aux embruns salins et à des charges vibratoires de 5 g.
Les complexes industriels adoptent des disjoncteurs prêts pour la maintenance prédictive connectés à Eaton's Power Xpert et ABB Ability, réduisant les temps d'arrêt imprévus de 10 % à 15 %. Les chantiers de construction privilégient les tableaux portables avec des dispositifs de protection contre les défauts à la terre, une niche qui a progressé de 8 % en 2025 avec l'entrée en vigueur de règles plus strictes dans l'Union européenne et en Australie. L'électrification des transports et du secteur maritime ajoute une demande incrémentale de disjoncteurs DC 1 000 V dans le matériel roulant et les systèmes de propulsion hybride. L'électronique grand public reste une niche petite mais croissante, avec des unités thermomagnétiques miniatures désormais intégrées dans les câbles de recharge pour véhicules électriques et les onduleurs solaires résidentiels.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par environnement d'installation :
les équipements extérieurs conservent la majorité des partsLes unités extérieures représentaient 63,38 % des revenus du marché des disjoncteurs et fusibles en 2025 et devraient croître de 5,81 % par an, les services publics privilégiant des enveloppes compactes et résistantes aux intempéries qui réduisent l'emprise foncière et évitent les coûts de climatisation. Les conceptions extérieures isolées au gaz dominent les régions à climat difficile, atteignant des durées de vie de 40 ans avec une intervention de service minimale. Au Moyen-Orient, les boîtiers en aluminium avec revêtements réfléchissants solaires sont standard pour résister à des températures ambiantes de 50 °C. Les systèmes intérieurs prévalent dans les centres de données et les sous-stations souterraines, où les niveaux sonores sont maintenus en dessous de 65 dB et les contraintes d'espace imposent des disjoncteurs à vide ou à air.
La qualification sismique est désormais un facteur de différenciation à l'achat ; les services publics californiens exigent la conformité à la norme IEEE 693 jusqu'à 1,5 g. L'éolien offshore impose des exigences hybrides : les unités sous-marines nécessitent des indices de protection IP68, tandis que les plateformes en surface exigent des enveloppes en acier inoxydable résistant aux embruns salins. Les conceptions de travées modulaires sont adoptées pour les installations intérieures et extérieures, permettant une expansion progressive et réduisant le capital initial de 20 % à 30 %. Les appareillages résistants aux arcs conformes à la norme IEC 62271-200 Annexe A, bien qu'ajoutant 30 000 à 60 000 USD par ligne, sont de plus en plus imposés par les assureurs en Amérique du Nord et en Europe.
Analyse géographique
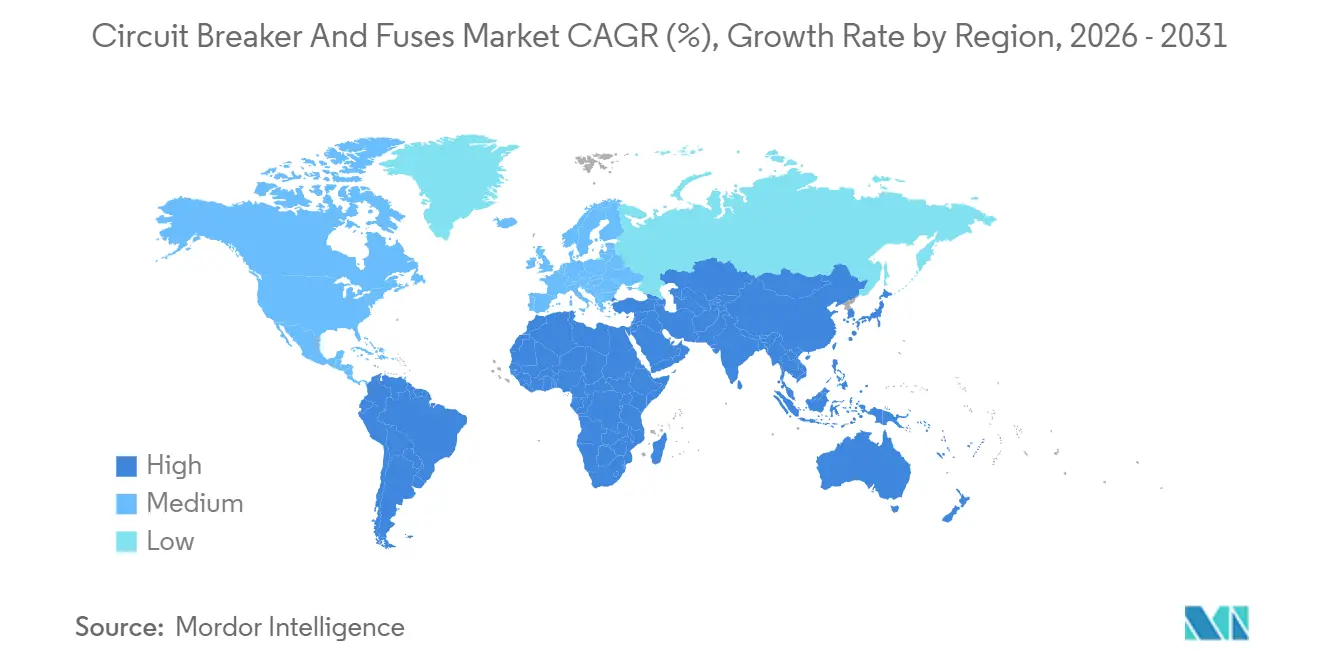
Marché des Disjoncteurs et Fusibles en Asie-Pacifique
L'Asie-Pacifique détenait une part de 42,36 % du marché des disjoncteurs et fusibles en 2025, portée par l'investissement de transmission de 520 milliards CNY (72,8 milliards USD) de la Chine, le budget de modernisation de 3,03 billions INR (37 milliards USD) de l'Inde, et l'objectif d'électrification à 95 % de l'Asie du Sud-Est d'ici 2030. Les fabricants chinois tels que Chint, Delixi et Tengen ont fourni 62 % de la demande domestique en basse tension en proposant des interrupteurs à vide à des prix inférieurs de 25 % à 35 % aux offres des multinationales. Le déploiement des énergies renouvelables en Inde a dépassé 175 GW en 2025, stimulant les achats de disjoncteurs à courant continu pour les parcs solaires et les corridors de stockage par batteries, Siemens India et Larsen & Toubro ayant décroché des contrats totalisant plus de 800 millions USD.
Marché des Disjoncteurs et Fusibles au Moyen-Orient et en Afrique
Le Moyen-Orient, affichant un CAGR de 6,39 % en tête du marché, bénéficie de la vision NEOM à 500 milliards USD de l'Arabie Saoudite, de l'expansion nucléaire de Barakah aux Émirats Arabes Unis et de l'agrandissement des terminaux GNL du Qatar, qui nécessitent tous des appareillages de commutation antidéflagrants ou résistants à la corrosion. Les mises à niveau des complexes de dessalement vers des variateurs de fréquence spécifient désormais des disjoncteurs à filtrage harmonique, un créneau en expansion de 9 % par an. Le taux moyen d'électrification en Afrique a atteint 57 % en 2025, mais les pays d'Afrique subsaharienne hors Afrique du Sud se situent à 48 %, soulignant la nécessité de solutions de mini-réseaux et de systèmes hybrides solaire-diesel. Eskom en Afrique du Sud a attribué en 2025 des marchés de 12 milliards ZAR (650 millions USD) pour la rénovation de sous-stations nécessitant des équipements sans SF6 et des relais numériques.
Marché des Disjoncteurs et Fusibles en Europe et dans les Amériques
L'Amérique du Nord et l'Europe restent portées par le remplacement, bien que les volumes liés aux politiques publiques aient augmenté. La loi sur les infrastructures des États-Unis a alloué 73 milliards USD à des disjoncteurs de classe transmission résilients, dont beaucoup sont résistants aux arcs électriques et compatibles IoT. L'Energiewende allemande a nécessité 8 900 km de nouvelles lignes d'ici 2025, déployant souvent des postes blindés à isolation gazeuse dans les zones denses où les coûts fonciers dépassent 1 million EUR (1,13 million USD) par hectare. La croissance en Amérique du Sud dépend des rénovations hydroélectriques du Brésil et des raccordements au gaz de schiste de Vaca Muerta en Argentine, qui nécessitent des disjoncteurs haute altitude testés au-dessus de 3 000 m.

Paysage réglementaire
La conformité s'articule autour des normes CEI et de leurs dérivés adoptés au niveau régional, qui régissent les performances, les essais et la sécurité des disjoncteurs et des fusibles basse tension. La norme CEI 60269-1 (5e édition) a été publiée en août 2024 pour les fusibles basse tension, couvrant les circuits CA jusqu'à 1 000 V et les circuits CC jusqu'à 1 500 V, et la norme CEI 60269-2 (édition 5.2) a été publiée en juin 2024 pour les fusibles industriels utilisés par des personnes autorisées, renforçant les exigences en matière de pouvoir de coupure et d'application spécifique qui touchent la conception des panneaux photovoltaïques, de stockage et industriels.
Pour les disjoncteurs, l'édition 2025 de la norme EN CEI 60947-2 (publiée en février 2025, remplaçant la cinquième édition de 2016) a introduit des révisions techniques qui relèvent les exigences en matière d'essais CEM et diélectriques. Cela pousse les fabricants vers des cycles de qualification et de documentation actualisés, en particulier pour les applications surveillées numériquement et proches du CC. En Amérique du Nord, l'UL continue de rafraîchir les cadres de sécurité pour les fusibles, avec la norme ANSI/UL 248-14 (3e édition) publiée en mars 2026 pour les fusibles supplémentaires (60 A ou moins), soutenant les besoins continus d'harmonisation et de nouveaux essais pour les fournisseurs mondiaux vendant dans des environnements multi-normes.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les métaux amont et les matériaux spéciaux (cuivre, aluminium, acier, intrants de terres rares pour les composants liés aux dispositifs de coupure) et une seconde couche d'électronique critique (capteurs, modules de communication, isolateurs numériques et circuits intégrés de gestion de l'énergie) qui alimentent les unités de déclenchement intelligentes et la surveillance de l'état. La fabrication comprend l'assemblage des dispositifs de coupure (à vide ou à isolation gazeuse), la fabrication des contacts et des chambres d'extinction d'arc, les boîtiers moulés, le calibrage et les essais de certification selon les exigences CEI/EN CEI/UL, suivis de l'intégration en appareillage de commutation pour les gammes moyenne et haute tension et de l'intégration en panneaux/OEM pour les applications basse tension.
La distribution s'effectue par appels d'offres directs auprès des services publics et des EPC pour les projets de transport et de distribution, ainsi que par les distributeurs électriques et les canaux OEM pour la demande du secteur du bâtiment et de l'industrie. Les services après-vente (pièces détachées, kits de rénovation, logiciels de diagnostic) captent une part croissante de la valeur livrée. Les tensions récentes sur la chaîne d'approvisionnement ont été les plus visibles sur les intrants liés à l'électronique, avec des pics de délais de livraison pour les dispositifs de protection de circuits et les semi-conducteurs signalés jusqu'en mars 2026 (bornes supérieures autour de 40 semaines). Les hausses de prix des fournisseurs pèsent également sur la pression exercée sur la liste des matériaux des disjoncteurs intelligents et de l'appareillage connecté, notamment les augmentations de prix catalogue de TE Connectivity mises en œuvre le 5 janvier 2026 (5 % à 12 %) et les augmentations de Texas Instruments effectives le 1er février 2026 (15 % à 85 % sur certains isolateurs numériques et circuits intégrés de gestion de l'énergie). Les perturbations ponctuelles restent également pertinentes, notamment la déclaration de force majeure de Littelfuse le 28 juillet 2025 après un incendie sur le site d'Indium Corporation à Suzhou, qui a affecté l'approvisionnement de certains produits de suppression de surtension utilisés dans les circuits de protection et d'interface.
Paysage concurrentiel
Le marché des disjoncteurs et fusibles est modérément concentré : les cinq premiers acteurs - ABB, Siemens, Schneider Electric, Eaton et Mitsubishi Electric - ont représenté environ 48 % des revenus mondiaux en 2025. La différenciation concurrentielle s'est déplacée vers la maintenance assistée par logiciel, la modélisation par jumeaux numériques et les plateformes modulaires plutôt que vers les capacités d'interruption brutes. ABB a déployé plus de 200 travées sans SF6 dans des sous-stations européennes, intégrant des suites de capteurs alimentant sa pile analytique Ability. EcoStruxure de Schneider Electric couple la télémétrie des disjoncteurs avec les systèmes de gestion des bâtiments, sécurisant des contrats de service multi-sites qui réduisent les coûts énergétiques totaux des clients de 10 %.
Le partenariat de Siemens avec Microsoft sur les sous-stations numériques montre comment l'analytique cloud devient intégrale aux équipements de protection. Hitachi Energy et Google pilotent des appareillages adaptés aux clusters GPU et TPU, soulignant le pivot vers les centres de données. Les challengers chinois Chint et Delixi détiennent déjà 38 % de la demande basse tension en Asie-Pacifique en co-localisant leurs usines près des pôles de composants batteries et solaires, réduisant les marges occidentales dans les segments à volume.
En 2025, l'activité de brevets a connu une hausse significative, reflétant une innovation croissante dans les disjoncteurs DC hybrides. Mitsubishi Electric et Toshiba ont chacun déposé plus de 40 demandes auprès de l'Office des brevets du Japon pour des disjoncteurs DC hybrides, démontrant leur engagement à faire progresser cette technologie. Les travaux de normalisation en cours de l'IEC TC 17 sur les disjoncteurs DC dépassant 1 500 V sont susceptibles de stimuler une adoption plus large dans les industries, notamment une fois que des protocoles d'essai harmonisés seront établis. Ces développements devraient jouer un rôle crucial pour répondre à la demande croissante de systèmes d'alimentation DC efficaces et fiables.
Leaders du secteur des disjoncteurs et fusibles
ABB Ltd
Siemens AG
Schneider Electric SE
Eaton Corporation Inc
Mitsubishi Electric Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Disjoncteurs et Fusibles
- ABB Ltd.
- Siemens AG
- Schneider Electric SE
- Eaton Corporation Inc
- Mitsubishi Electric Corporation
- General Electric Company
- Toshiba Corporation
- Hitachi Energy Ltd.
- Legrand SA
- Littelfuse Inc
- Fuji Electric Co. Ltd.
- Chint Group Co. Ltd.
- Hyundai Electric & Energy Systems Co. Ltd.
- Larsen & Toubro Limited
- TE Connectivity Ltd.
- G&W Electric Company
- Powell Industries Inc
- Pennsylvania Breaker LLC
- Alstom SA
- Maxwell Technologies Ltd.

Opportunités de marché et perspectives d'avenir
Une nouvelle demande émerge autour de la protection contre les défauts CC à haute vitesse et de la coordination de protection dans les centres de données, le stockage sur batteries et les nouvelles architectures de distribution CC, où les caractéristiques de coupure électromécanique classiques ne correspondent pas aux profils de défaut à courant continu. Siemens a introduit le disjoncteur à semi-conducteurs SENTRON 3QD2 dans le cadre d'un portefeuille en courant continu en avril 2026, et Siemens et Infineon se sont ensuite associés pour intégrer des modules MOSFET CoolSiC 1 200 V dans la plateforme SENTRON 3QD2 en juin 2026. Ensemble, ces étapes relient les feuilles de route des disjoncteurs aux écosystèmes de semi-conducteurs de puissance et soutiennent une industrialisation visant une coupure de l'ordre de la microseconde pour les centres de données IA et les réseaux CC.
Un second domaine d'opportunité concerne les services de cycle de vie pilotés par logiciel et la maintenance prédictive pour les parcs de disjoncteurs boîtiers moulés et moyenne tension. Cela s'appuie sur une validation technique publiée des méthodes de fusion de capteurs et d'apprentissage automatique pour l'évaluation des contacts et de l'état en mai 2026, ainsi que sur des travaux publiés sur le diagnostic intelligent des défauts de disjoncteurs utilisant des communications embarquées et l'apprentissage profond en décembre 2025. Par ailleurs, la pression réglementaire sur l'utilisation du SF6, notamment la directive européenne sur les gaz fluorés affectant les nouvelles installations au-dessus de 24 kV en zones urbaines à partir de 2026, élargit la demande adressable pour les alternatives sans SF6 et les programmes de rénovation. Cela crée des opportunités pour les fournisseurs disposant de portefeuilles éprouvés à vide, au fluoronitrile ou à air sec et de capacités d'essai accréditées, afin de remporter des appels d'offres associant équipement, mise en service, surveillance et analyse.
Recent Industry Developments in Marché des Disjoncteurs et Fusibles
- Juin 2026 : Siemens et Infineon Technologies ont annoncé l'intégration de modules de puissance MOSFET CoolSiC 1 200 V d'Infineon dans la plateforme de disjoncteur à semi-conducteurs SENTRON 3QD2 de Siemens. Cette intégration améliore l'enveloppe de performance pour la protection ultrarapide exigée par les centres de données IA et la distribution CC, resserrant le lien entre les plateformes de disjoncteurs et les écosystèmes d'approvisionnement en semi-conducteurs de puissance.
- Juillet 2025 : ABB a introduit un nouveau disjoncteur positionné pour une résilience accrue dans les centres de données IA et les environnements de fabrication avancée. L'orientation produit illustre comment les fournisseurs utilisent la protection rapide, le diagnostic et l'intégration système pour défendre leurs parts de marché face à la hausse de la densité des racks et des exigences de qualité de l'énergie dans les infrastructures numériques.
- Avril 2024 : Schneider Electric a dévoilé l'offre de rénovation Resi9 Energy Center pour les foyers prosommateurs. Cette offre reflète un développement produit continu axé sur l'électrification résidentielle et les mises à niveau de l'énergie distribuée, où les rénovations de tableaux et la coordination de protection soutiennent une demande incrémentale de dispositifs de protection basse tension.


Marché des Disjoncteurs et Fusibles Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme les revenus générés par les disjoncteurs et fusibles électriques utilisés pour protéger les circuits électriques dans les environnements résidentiels, commerciaux, industriels et de services publics. Le dimensionnement reflète les ventes de ces dispositifs à travers les classes de tension courantes et les environnements d'installation.
Exclusions du périmètre : nous excluons la main-d'œuvre d'installation, les services d'essai et les ensembles d'appareillage plus larges lorsqu'ils sont tarifés et vendus en tant que systèmes complets packagés.
Aperçu de la segmentation
- Par tension
- Disjoncteurs haute tension
- Disjoncteurs moyenne tension
- Par type de milieu d'extinction d'arc
- Disjoncteurs à vide
- Disjoncteurs à huile
- Disjoncteurs à air
- Disjoncteurs gaz-SF6
- Par application
- Transport et distribution
- Construction
- Industrie
- Production d'énergie
- Électronique grand public
- Autres applications
- Par environnement d'installation
- Intérieur
- Extérieur
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie Saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du bassin de demande pour les équipements de protection électrique, puis par sa vérification par rapport aux signaux du côté de l'offre pouvant être confirmés dans les registres publics. Nous nous sommes appuyés sur des sources officielles et à accès libre telles que l'Agence internationale de l'énergie pour les tendances du réseau et de l'énergie, la Banque mondiale pour les indicateurs de la construction et de la production industrielle, UN Comtrade pour les flux commerciaux des appareils électriques concernés, et les régulateurs nationaux de l'énergie pour les plans de développement du transport et de la distribution.
Pour traduire ces signaux en modèle de marché, nous avons également examiné les normes produits et les recommandations de sécurité d'organismes tels que la CEI et la NFPA, ainsi que des articles évalués par des pairs traitant des tendances des milieux d'extinction d'arc et des efforts de réduction du SF6. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse réputée ont été utilisés pour comprendre la composition des portefeuilles et l'exposition régionale, et des abonnements payants ont été consultés de manière sélective pour les données financières des entreprises, les bases de données de brevets et les vues au niveau des expéditions import-export, afin de recouper les tendances directionnelles. Les sources mentionnées ci-dessus sont illustratives et non exhaustives, et de nombreuses autres références ont été consultées pour la collecte, la validation et la clarification des données au cours de l'étude.
Entretiens et enquêtes primaires
Les travaux primaires ont porté sur la validation de la logique de dimensionnement autour des classes de tension, des environnements d'installation et de la répartition par application (services publics, construction, charges industrielles et usages liés à l'électronique). Nous nous sommes entretenus avec un mélange de fabricants, distributeurs, acteurs EPC et parties prenantes de services publics ou d'installations dans les principales régions, puis avons utilisé leurs apports pour confirmer les hypothèses sur l'évolution des prix, les cycles de remplacement et le rythme des évolutions technologiques telles que l'adoption du vide et les transitions liées au SF6.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 34 % | Dirigeants (CXO) : 14 % | APAC : 45 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 34 % |
| Petits acteurs : 15 % | Managers : 55 % | Amériques : 21 % |
Dimensionnement et prévision du marché
Le dimensionnement de base est construit à l'aide d'une combinaison descendante et ascendante, où l'expansion du réseau électrique, l'activité d'électrification et les ajouts de charge liés à la construction sont convertis en un bassin de demande réaliste pour les dispositifs de protection par classe de tension et par usage final. Les résultats sont ensuite vérifiés par des approximations ascendantes sélectives, telles que des échantillons de fourchettes prix x unités issus d'entretiens avec les canaux, les répartitions de revenus des fournisseurs issues des dépôts publics, et la direction des flux commerciaux, puis les totaux sont ajustés lorsque les vérifications montrent des écarts nets.
Quelques empreintes de marché sont utilisées comme entrées de modèle cohérentes, notamment l'orientation des dépenses d'investissement en transport et distribution, les ajouts d'énergies renouvelables et l'activité de raccordement au réseau, les constructions de centres de données qui influencent les besoins de protection basse tension et à action rapide, les cycles de remplacement et de maintenance dans les installations industrielles, et le changement de mix des milieux d'extinction d'arc (vide contre gaz SF6) qui affecte les prix de vente moyens. Lorsque des données manquent pour les pays plus petits, nous comblons les lacunes en utilisant des indicateurs proxy tels que la croissance de la consommation d'électricité, la production de construction urbaine et les schémas de dépendance aux importations, puis confirmons la plausibilité grâce aux retours d'entretiens.
Pour les prévisions, une analyse de scénarios est appliquée autour du calendrier des investissements dans les réseaux et de l'activité industrielle, et elle est soutenue par un lissage des tendances sur le rythme historique des principaux intrants. La trajectoire finale de prévision est alignée sur ce que les experts attendent concernant l'évolution des prix, la pression réglementaire sur des technologies spécifiques et le rythme à court terme des appels d'offres et des attributions de projets des services publics.
Validation des données et cycle de mise à jour
Pour valider les résultats, nous comparons les totaux modélisés à des signaux indépendants tels que les mouvements commerciaux, l'orientation des revenus régionaux des entreprises publiques et les annonces de projets liés au transport, à la distribution et à la construction de grande envergure. Les valeurs aberrantes sont examinées région par région, et si un écart ne peut être expliqué par le prix, le mix ou le calendrier, les hypothèses sont révisées et les répondants sont recontactés pour résoudre l'incohérence.
Avant validation finale, le modèle passe par plusieurs vérifications d'analystes portant sur la cohérence des unités, les variations d'une année sur l'autre et les mouvements de parts qui ne correspondent pas aux événements de marché connus. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements réglementaires affectant l'utilisation du SF6 ou des variations marquées des dépenses des services publics. Juste avant la livraison, un dernier passage est effectué afin que les clients reçoivent la vue la plus actuelle disponible.
Comparaison du dimensionnement du marché des disjoncteurs et fusibles de Mordor Intelligence avec d'autres estimations publiées
Les valeurs de marché publiées pour les disjoncteurs et fusibles peuvent sembler très éloignées les unes des autres, même lorsqu'elles concernent le même type général d'équipement. Les différences proviennent généralement de ce qui est compté comme revenu produit, de l'année choisie pour le dimensionnement et de la manière dont les prix sont traités selon les classes de tension et les régions.
L'écart principal provient de l'inclusion ou non des postes d'appareillage packagé et de la valeur des projets à forte composante d'installation, et dans la modélisation de Mordor Intelligence, seuls les disjoncteurs et fusibles au niveau du dispositif sont comptés, avec un suivi des prix par tension et mix d'extinction d'arc plutôt que par totaux de contrats EPC.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,61 milliards USD (2025) | |
| Éditeur industriel A | 18,43 milliards USD (2025) | L'estimation semble utiliser un panier plus large qui peut combiner la valeur des équipements avec un contexte de projet et d'installation plus large, et elle ne sépare pas clairement les revenus liés uniquement au dispositif de l'appareillage packagé et de la livraison clé en main. |
| Organisme de recherche B | 17,33 milliards USD (2025) | Le chiffre est directionnellement proche, mais la fenêtre de prévision plus longue et les hypothèses de croissance différentes peuvent tirer la valeur de l'année en cours vers le bas, notamment si l'évolution des prix et les changements de mix de tension sont traités de manière plus conservatrice. |
Sur les trois chiffres, la majeure partie de l'écart s'explique par le traitement du périmètre et par la manière dont les prix sont projetés selon les applications basse, moyenne et haute tension. En gardant le marché lié aux revenus des dispositifs et en vérifiant les totaux par rapport aux signaux de demande pratiques, la valeur finale reste traçable à des intrants reproductibles plutôt qu'à des chiffres de projets regroupés.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des disjoncteurs et fusibles d'ici 2031 ?
Le marché devrait atteindre 24,23 milliards USD d'ici 2031, reflétant un CAGR de 5,36 % sur la période 2026-2031.
Quelle catégorie de tension détient actuellement la plus grande part de la demande ?
Les disjoncteurs moyenne tension détenaient la plus grande part individuelle des revenus à 49,44 % en 2025, ancrée par leur omniprésence dans les réseaux de distribution des services publics.
Comment les règles environnementales affectent-elles les appareillages remplis de SF6 ?
L'Union européenne et la Californie ont imposé des plafonds d'émissions stricts et des interdictions d'installation qui accélèrent la transition vers des alternatives à base de fluoronitrile et à vide.
Pourquoi les centres de données hyperscale adoptent-ils des disjoncteurs DC hybrides ?
Les charges de travail intensives en intelligence artificielle poussent les densités de puissance des baies jusqu'à 50 kW, nécessitant une détection de défaut en moins de 2 ms que les conceptions hybrides mécaniques-semiconducteurs peuvent assurer tout en réduisant les pertes de conversion.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le Moyen-Orient devrait enregistrer le CAGR le plus élevé à 6,39 %, porté par des méga-projets tels que NEOM en Arabie Saoudite et l'expansion nucléaire de Barakah aux Émirats arabes unis.
Quel avantage concurrentiel les principaux fournisseurs poursuivent-ils ?
Les leaders du marché intègrent des modèles de jumeaux numériques et des analyses prédictives dans les disjoncteurs, déplaçant les revenus vers les services sur le cycle de vie et s'éloignant des ventes de matériel ponctuelles.
Dernière mise à jour de la page le:



