
Taille et part du marché des fusibles automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.27 Milliards de dollars |
| Taille du Marché (2031) | 3.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.04 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fusibles automobiles par Mordor Intelligence
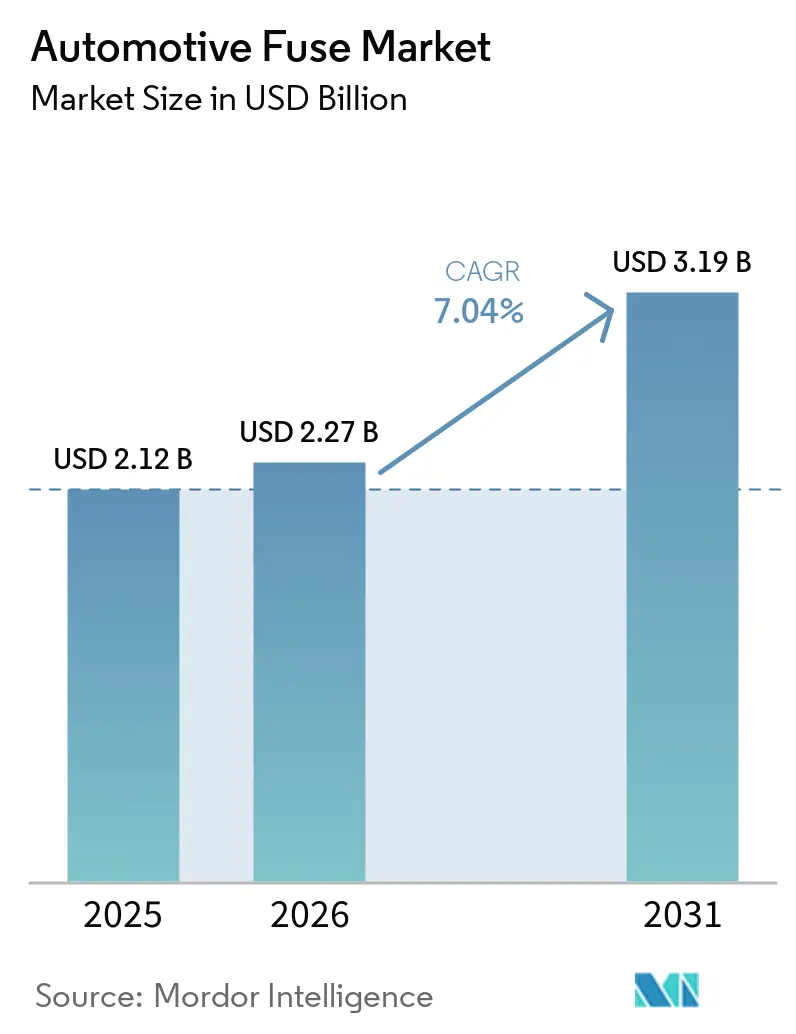
La taille du marché des fusibles automobiles était évaluée à 2,12 milliards USD en 2025 et devrait croître de 2,27 milliards USD en 2026 pour atteindre 3,19 milliards USD d'ici 2031, à un CAGR de 7,04 % durant la période de prévision (2026-2031). L'électrification rapide des véhicules, la croissance des architectures 48 V et l'augmentation du contenu électronique par véhicule incitent collectivement les équipementiers à spécifier une protection avancée contre les surintensités, allant au-delà des conceptions à lame traditionnelles. Les batteries haute tension, dont la puissance peut atteindre 1 000 V, dominent désormais les nouvelles plateformes de véhicules électriques, ce qui pousse les fabricants de fusibles à adapter les matériaux, les éléments fusibles et la gestion thermique pour une interruption DC sécurisée. La préférence des équipementiers pour des unités intelligentes et auto-réarmables accélère la transition vers les fusibles électroniques, tandis que les régulateurs renforcent les règles favorisant les composants qualifiés et traçables. L'effet conjugué de normes de sécurité plus strictes et de l'expansion de l'informatique embarquée génère une demande constante dans les programmes de véhicules particuliers, commerciaux et spéciaux.
Points clés du rapport
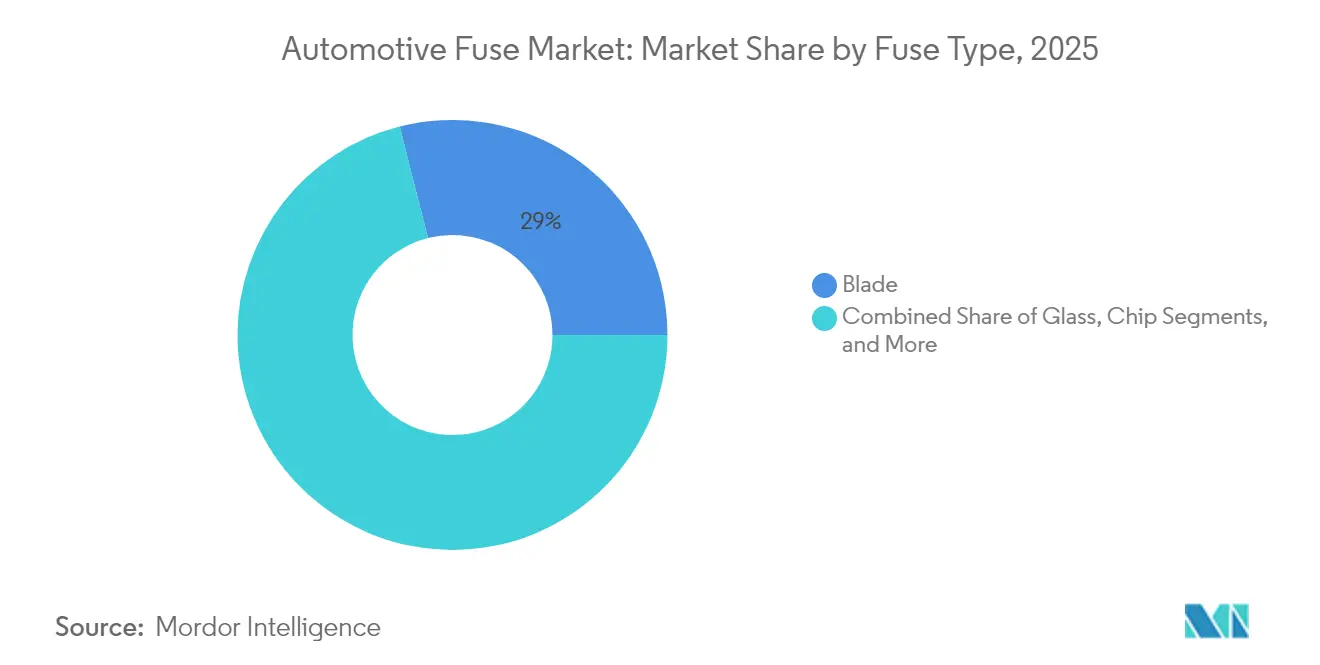
- Par type de fusible, les fusibles à lame ont dominé avec 28,95 % de la part du marché des fusibles automobiles en 2025, tandis que les fusibles haute tension devraient croître à un CAGR de 8,59 % jusqu'en 2031.
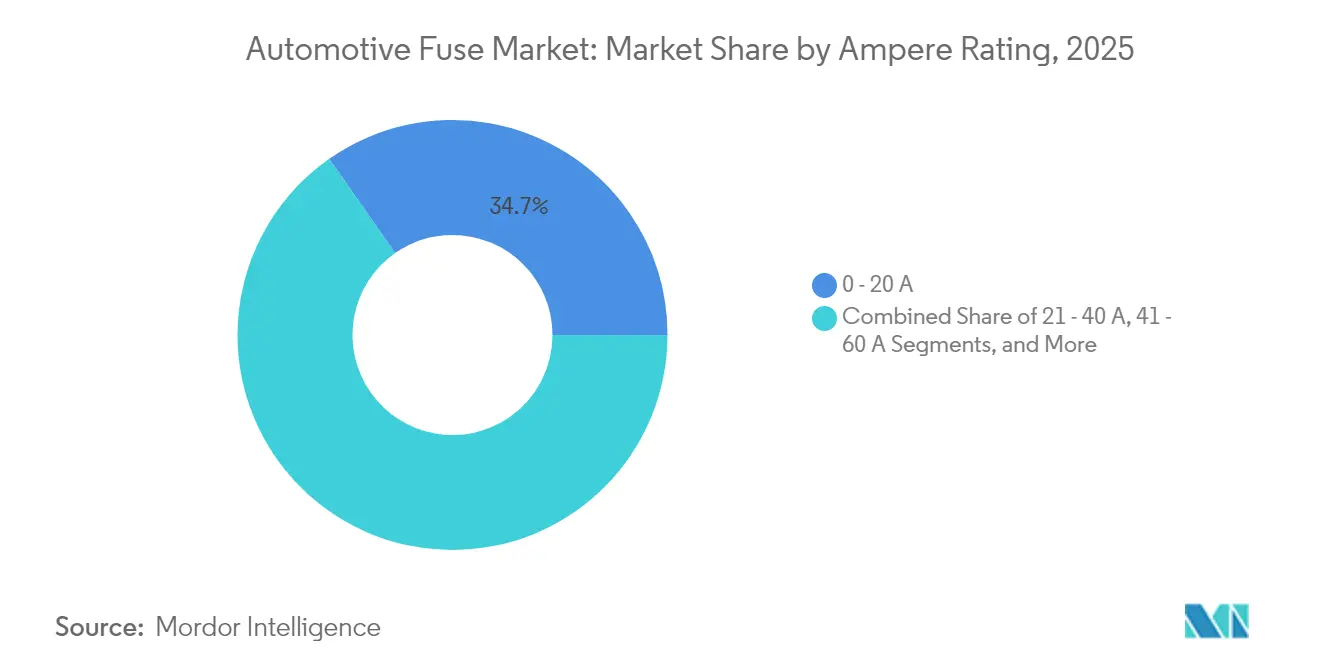
- Par calibre en ampères, la classe 0–20 A a capté 34,72 % de la taille du marché des fusibles automobiles en 2025, et la classe > 60 A progresse à un CAGR de 8,76 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières ont détenu 60,65 % de la part des revenus en 2025 ; les véhicules électriques à batterie se développeront à un CAGR de 8,95 % durant la période de prévision.
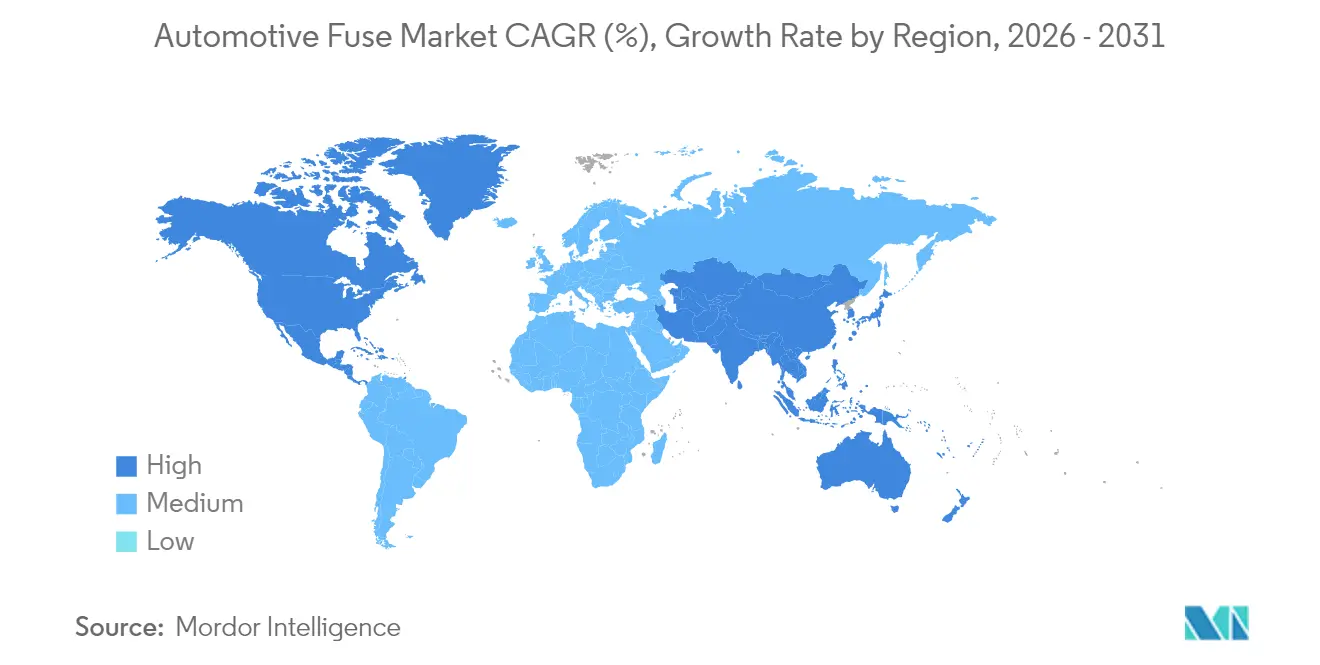
- Par géographie, l'Asie-Pacifique a commandé une part de 62,70 % en 2025 et devrait afficher un CAGR de 9,05 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Hausse du volume de production de véhicules électriques | +2.1% | Chine, Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Contenu électronique plus élevé par véhicule (ADAS, infodivertissement) | +1.8% | Segments premium à l'échelle mondiale | Long terme (≥ 4 ans) |
| Normes de sécurité strictes imposant des dispositifs de protection des circuits | +1.3% | Europe, Amérique du Nord, et extension vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance de la télématique pour véhicules commerciaux connectés | +0.9% | Amérique du Nord, Europe, adoption en Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption des architectures micro-hybrides 48 V | +0.7% | Europe, Chine, expansion mondiale | Moyen terme (2-4 ans) |
| Transition des équipementiers vers des modules de fusibles intelligents auto-réarmables | +0.4% | Segments premium à l'échelle mondiale, adoption précoce en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La hausse du volume de production de véhicules électriques stimule la demande de protection spécialisée
L'essor des véhicules électriques remodèle chaque couche du marché des fusibles automobiles. Les batteries fonctionnent désormais à 400 V, 800 V, voire 1 000 V, obligeant les fabricants à fournir des fusibles avec des capacités d'interruption DC allant jusqu'à 30 kA et des valeurs I²t robustes qui restent stables sur de larges plages de température. Les événements de charge à haute énergie créent des contraintes thermiques importantes ; c'est pourquoi la soudure en phase vapeur, les corps en céramique et les éléments en argent sont utilisés pour maintenir une faible résistance sous charge continue. Le segment stimule également la demande de fusibles pyrotechniques de déconnexion de batterie qui s'ouvrent en 2 millisecondes lors de collisions, une capacité désormais commercialisée par Eaton.[1] Ensemble, ces exigences font évoluer le marché des fusibles automobiles vers des prix unitaires plus élevés et des cycles de qualification fournisseurs plus approfondis.
Un contenu électronique plus élevé par véhicule amplifie les exigences de protection
Les systèmes modernes d'aide à la conduite combinent des caméras, des radars et des capteurs lidar qui absorbent des courants de pointe variables lors de l'acquisition de données. Une seule plateforme de niveau 2+ peut héberger plus de 100 unités de contrôle nécessitant chacune des dispositifs de protection contre les surintensités primaires et secondaires. Analog Devices souligne la nécessité de fusibles à faible encombrement capables de résister aux appels de courant au démarrage à froid sans déclenchements intempestifs, tout en coupant les courts-circuits en quelques millisecondes.[2]La transition vers les véhicules à définition logicielle maintient plusieurs domaines d'alimentation actifs en permanence, conduisant à des fusibles miniaturisés à montage en surface homologués jusqu'à 1 000 V DC dans des empreintes de 5 × 20 mm. La connectivité permanente renforce les attentes en matière d'architectures électriques à disponibilité continue, ce qui stimule à son tour la demande de modules de fusibles intelligents transmettant des données de courant en temps réel aux passerelles centrales.[3]
Des normes de sécurité strictes imposent une protection avancée des circuits
Le Règlement technique mondial n° 20 et la norme ISO 8820-8 fixent des seuils de performance minimaux couvrant la capacité d'interruption, l'élévation de température et la durabilité aux vibrations pour les fusibles haute tension.[4] La conformité exige une protection multicouche : au niveau du pack, du module et de l'entrée du chargeur. Des tests approfondis par des tiers élèvent les barrières à l'entrée pour les fournisseurs non qualifiés, orientant les achats des équipementiers vers des acteurs établis disposant d'un historique AEC-Q200. L'interdiction de mise hors service de la National Highway Traffic Safety Administration favorise en outre le remplacement par des pièces d'origine tout au long du cycle de vie du véhicule. Ensemble, ces mandats sécurisent des flux de revenus récurrents pour les fournisseurs de fusibles certifiés et stabilisent les références qualité sur l'ensemble du marché des fusibles automobiles.
L'adoption des architectures micro-hybrides 48 V crée des opportunités à tension intermédiaire
L'adoption des architectures 48 V, portée par l'Europe, comble le fossé entre les systèmes 12 V traditionnels et les systèmes haute tension à 400 V. TE Connectivity indique que les demandes de courant au niveau de la carte dans les domaines 48 V peuvent dépasser 200 A lors des événements de démarrage-arrêt et d'e-booster. Des fusibles mini-lame et à boulons spécialisés, homologués 60–125 V DC, assurent un flux d'énergie sécurisé tout en s'adaptant aux boîtiers de fusibles existants. Ces architectures permettent le freinage régénératif et l'assistance au couple dans les modèles grand public, multipliant les points de fixation des fusibles sur les compresseurs auxiliaires, les turbocompresseurs électriques et les modules de direction assistée. La zone de tension intermédiaire ajoute ainsi de la profondeur au marché des fusibles automobiles sans cannibaliser les exigences traditionnelles en 12 V.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Préférence croissante pour les unités de distribution d'énergie à semi-conducteurs | -1.4% | Segments premium dans les marchés développés | Long terme (≥ 4 ans) |
| Réduction du parc de véhicules à moteur thermique sur les marchés matures | -1.1% | Amérique du Nord, Europe, Japon | Moyen terme (2-4 ans) |
| Standardisation limitée des formats micro-lame haute intensité | -0.6% | Mondial, avec fragmentation entre les régions | Moyen terme (2-4 ans) |
| Concentration de la chaîne d'approvisionnement en substrats céramiques | -0.3% | Dépendance mondiale envers les fournisseurs d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
La préférence croissante pour les unités de distribution d'énergie à semi-conducteurs remet en question les fusibles traditionnels
Les e-fusibles à base de semi-conducteurs interrompent les défauts en quelques microsecondes et se réarment sur commande, éliminant les cycles de remplacement physique. Ils intègrent la détection de courant, la coupure thermique et les diagnostics qui s'alignent sur les architectures zonales privilégiées par les fabricants de véhicules électriques haut de gamme. Le surcoût et la complexité du refroidissement limitent aujourd'hui leur utilisation aux niveaux de finition supérieurs, mais la baisse des prix des semi-conducteurs annonce une diffusion progressive vers les modèles milieu de gamme. Les fournisseurs de fusibles conventionnels réagissent en intégrant des résistances de détection et des interfaces numériques dans des boîtiers familiers pour ralentir l'érosion de leurs parts. Cette concurrence technologique tempérera la croissance en volume des formats de fusibles passifs, même si les dépenses totales de protection augmentent.
La réduction de la production de véhicules à moteur thermique sur les marchés matures freine la demande de fusibles traditionnels
La croissance du parc de voitures particulières aux États-Unis et en Europe occidentale s'est aplatie, avec des âges de véhicules atteignant 12 ans ou plus. Alors que les équipementiers accélèrent le lancement de véhicules électriques, les lignes de production pour les modèles à combustion font face à une consolidation, réduisant la demande annuelle de fusibles à lame et à cartouche basse tension. L'Association of Equipment Manufacturers note que les fournisseurs de composants se tournent désormais vers les canaux de l'après-marché, où les cycles de remplacement s'étendent au-delà de la demande en équipement d'origine. Si les plateformes électrifiées génèrent des opportunités de fusibles à haute valeur ajoutée, la baisse nette du volume unitaire liée au recul des moteurs thermiques supprime une couche structurelle de croissance de base du marché des fusibles automobiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fusible :
les variantes haute tension gagnent en dynamismeLa hiérarchie des types de fusibles continue d'évoluer. Les conceptions à lame sont restées dominantes avec une part de marché des fusibles automobiles de 28,95 % en 2025 en raison de leur faible coût et de leur distribution bien établie, renforçant leur importance au sein du marché des fusibles électriques plus large. Néanmoins, les cylindres haute tension, les fusibles à boulons spécifiques aux véhicules électriques et les liaisons pyrotechniques affichent ensemble un CAGR de 8,59 %, dépassant toutes les autres catégories. La taille du marché des fusibles automobiles pour les dispositifs haute tension bénéficie de l'adoption croissante des batteries à 400 V et 800 V. Les ingénieurs des équipementiers privilégient les bornes plaquées argent et les corps remplis de sable pour une extinction stable de l'arc sur de larges plages ambiantes. En réponse, Littelfuse a lancé le fusible CMS 823A homologué à 1 000 V DC, combinant miniaturisation et capacité de courant continu de 63 A.
L'innovation se manifeste également dans les fusibles micro-lame intelligents équipés de capteurs de courant intégrés. Ces unités permettent des analyses de maintenance prédictive au sein des passerelles zonales et font l'objet d'une adoption pilote dans les marques premium européennes. Les fusibles à tube en verre conservent de petites niches dans les accessoires de l'après-marché, tandis que les formats temporisés protègent les soufflantes de climatisation et les moteurs de réglage de siège où les pics d'appel de courant au démarrage sont importants. Les fusibles à puce surfent sur la vague d'adoption des modules de contrôle compacts, notamment dans les unités de contrôle électronique de radar et de caméra qui exigent une faible inductance et une haute capacité de surtension.



Par calibre en ampères :
la classe > 60 A enregistre la croissance la plus rapideLes fusibles basse intensité de 0 à 20 A représentaient 34,72 % des expéditions totales en 2025, couvrant l'éclairage intérieur, l'infodivertissement et les domaines ADAS de niveau intermédiaire. À mesure que les architectures de véhicules électriques arrivent à maturité, les onduleurs de groupe motopropulseur et les chargeurs embarqués créent une nouvelle demande aux niveaux 400–600 A. Cette tendance propulse la tranche > 60 A à un CAGR de 8,76 % et augmente la taille du marché des fusibles automobiles pour les dispositifs à haute intensité. Les barreaux céramiques remplis de sable avec des éléments en alliage d'argent dominent ici car ils maintiennent l'élévation de température en dessous de 90 °C à pleine charge. Les révisions du comité ISO 8820 recommandent désormais une isolation supplémentaire par ligne de fuite pour les dispositifs dépassant 500 A à 1 000 V.
Les segments intermédiaires de 21 à 60 A alimentent encore les pompes de direction, les modules de porte et les alimentations e-turbo 48 V. Avec la prolifération des micro-hybrides, les démarreurs-alternateurs à courroie 48 V absorbent 180 A en pointe, ce qui incite à des modules empilant deux liaisons de 125 A en parallèle. Les fournisseurs de fusibles exploitent cette diversité en proposant des supports modulaires acceptant différents calibres sans recâblage des faisceaux. La densification continue de l'électronique maintient la pertinence de chaque plage d'ampères, assurant des flux de revenus équilibrés sur l'ensemble du marché des fusibles automobiles.

Par type de véhicule :
les plateformes électrifiées façonnent les profils de protectionLes voitures particulières ont capté 60,65 % des revenus mondiaux en 2025, soutenues par de forts volumes en Chine et en Amérique du Nord. Les voitures, fourgonnettes et SUV électriques à batterie enregistrent un CAGR de 8,95 % jusqu'en 2031, augmentant la taille du marché des fusibles automobiles pour les composants haute tension. La protection du pack utilise des liaisons fusibles à boulons aux niveaux du module et de la chaîne. Les camions commerciaux évoluent en parallèle, ajoutant des sous-systèmes 48 V et 800 V pour les entraînements e-axle nécessitant plusieurs familles de fusibles.
Les modèles hybrides et hybrides rechargeables servent de pont, hébergeant à la fois des fusibles à lame 12 V et des fusibles cylindriques 400 V dans un même véhicule. Les prototypes à pile à combustible introduisent une couche supplémentaire exigeant la protection des capteurs d'hydrogène et une endurance haute tension à basse température. Chaque voie de groupe motopropulseur augmente le nombre total de points de fixation par véhicule, compensant toute perte unitaire liée à la réduction des cohortes purement thermiques. Le résultat soutient une croissance globale sur l'ensemble du marché des fusibles automobiles.
Analyse géographique
Marché des fusibles automobiles en Asie-Pacifique
L'Asie-Pacifique a maintenu une part de 62,70 % en 2025 et devrait afficher un CAGR de 9,05 % jusqu'en 2031. Le soutien continu aux politiques en faveur des véhicules électriques en Chine et la présence locale de fournisseurs d'électronique de premier rang raccourcissent les cycles de développement, permettant aux nouveaux formats de fusibles d'atteindre rapidement la production de masse. Le Japon fait progresser les matériaux semi-conducteurs qui sous-tendent les fusibles compacts à montage en surface, tandis que la Corée du Sud tire parti de sa domination dans les batteries lithium-ion pour co-développer des dispositifs de protection de pack avec des équipementiers mondiaux.
Marché des fusibles automobiles en Amérique du Nord
L'Amérique du Nord présente une dynamique stable mais riche en opportunités. Les constructeurs automobiles américains investissent dans de grandes lignes de pick-up et de fourgonnettes de livraison électriques, chacune équipée de fusibles pyrotechniques à double étage. Les crédits de la loi récemment approuvée sur la réduction de l'inflation pour les véhicules électriques produits localement accélèrent l'adoption, renforçant la demande régionale de modules de protection à haute valeur ajoutée. Les équipementiers de rang 2 canadiens intensifient la production de faisceaux de câbles en aluminium, créant des exigences supplémentaires pour le placage de bornes compatible sur les sorties de fusibles.
Marché des fusibles automobiles en Europe
L'Europe maintient une position de leadership en matière de réglementation de la sécurité et d'exportation de véhicules premium. Euro NCAP intègre la disponibilité des ADAS dans sa notation en étoiles, favorisant la redondance électronique et les multiples couches de fusibles. Les fournisseurs allemands poussent des unités de distribution d'énergie intelligentes qui combinent des commutateurs à semi-conducteurs et des liaisons amovibles, reflétant la migration précoce de la région vers les architectures zonales.
Marché des fusibles automobiles au Moyen-Orient et en Afrique
Les clusters d'assemblage émergents au Moyen-Orient et en Afrique restent modestes aujourd'hui, mais attirent des investissements pour des kits de véhicules électriques en semi-assemblage qui nécessiteront un approvisionnement local en fusibles. Dans l'ensemble, la répartition géographique préserve le potentiel de croissance sur le marché mondial des fusibles automobiles.
Environnement réglementaire
Les fusibles automobiles sont principalement régis par des normes internationales sur les coupe-circuits pour véhicules routiers, telles que la série ISO 8820, qui définit la terminologie, les méthodes d'essai et les exigences de performance pour les constructions de fusibles courantes utilisées dans les systèmes électriques des véhicules. À mesure que les architectures de véhicules électriques évoluent vers des tensions système plus élevées (couramment 800 V et jusqu'à des plateformes de 1 000 V dans le cadre du rapport), les travaux de normalisation référencés dans le contexte du rapport, tels que les efforts de normalisation des coupe-circuits haute tension (pour des systèmes jusqu'à 1 000 V AC/1 500 V DC en développement), renforcent l'accent mis sur la qualification traçable et la validation par des tiers pour les achats des équipementiers.
Pour l'accès au marché dans les pays parties contractantes de la CEENU, les exigences d'homologation du Règlement n° 10 de la CEENU (ECE R10) sur la compatibilité électromagnétique s'appliquent aux véhicules et aux sous-ensembles électroniques. Cela devient plus pertinent à mesure que les fournisseurs intègrent la détection et la communication dans les modules de fusibles intelligents. Parallèlement, les exigences relatives aux coupe-circuits orientés vers la protection des batteries dans la norme IEC 60269-7:2025 (publiée en tant qu'adoption européenne dans certains pays) renforcent la coordination entre la capacité d'interruption des fusibles et les conditions de fonctionnement des systèmes de batteries, resserrant les exigences de documentation et d'essai pour les fournisseurs desservant les plateformes de véhicules électrifiés.
Paysage concurrentiel
Concentration du Marché
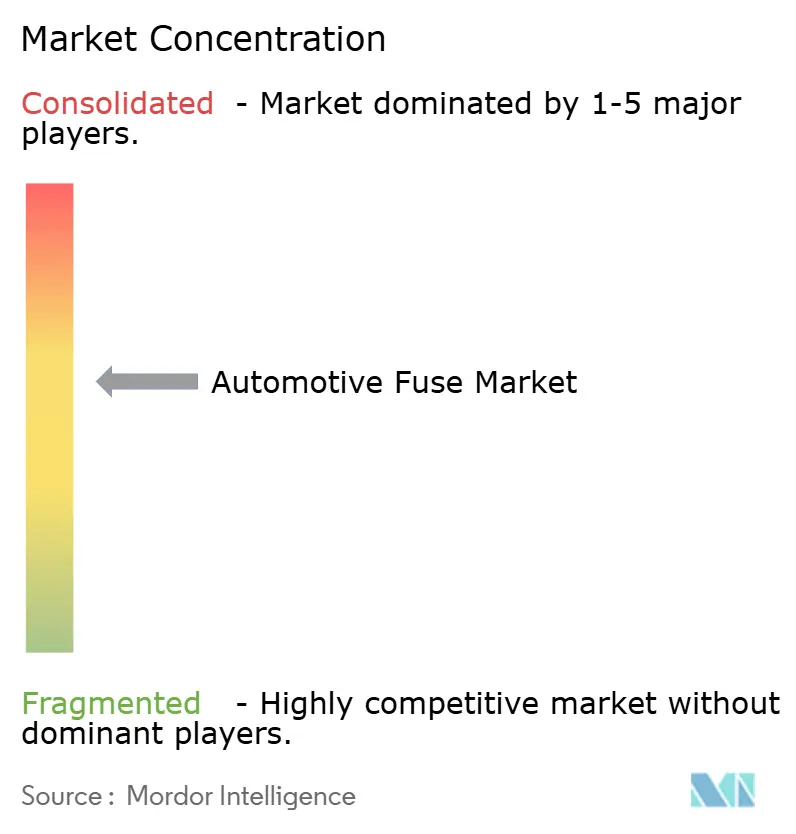
Le marché des fusibles automobiles présente une fragmentation modérée. Littelfuse, Eaton et Mersen conservent de larges portefeuilles couvrant les lames basse tension jusqu'aux cylindres VE à 1 000 V, leur conférant des économies d'échelle en outillage et en tests. Le lancement de la série CMS 823A de Littelfuse souligne un pivot vers des formats compacts haute tension qui soutiennent les systèmes de gestion de batterie. Eaton, en revanche, s'appuie sur la technologie des fusibles pyrotechniques qui interrompent des courants de court-circuit de 20 kA en 2 millisecondes, répondant aux besoins d'isolation en cas de collision.
Des fabricants de semi-conducteurs, tels qu'onsemi, injectent de la concurrence via des e-fusibles entièrement électroniques intégrant la détection de courant et la logique de réarmement. Ces solutions séduisent les équipementiers qui cherchent à réduire le nombre de câbles via des conceptions zonales. TE Connectivity et Aptiv accélèrent le développement de supports de fusibles adaptables et de boîtiers de jonction intelligents qui simplifient la mise à niveau des unités mécaniques vers les unités à semi-conducteurs. Pendant ce temps, Gentex élargit son portefeuille par des acquisitions qui ajoutent des modules audio et biométriques, signalant une convergence entre protection, détection et infodivertissement.
Les partenariats stratégiques se concentrent sur l'innovation des matériaux. Des spécialistes des substrats céramiques tels que Shandong Sinocera collaborent avec les fabricants de fusibles pour fournir des corps à faible résistance thermique nécessaires aux sessions de charge à 350 kW. Les comités ISO et IEC maintiennent des barrières techniques qui protègent les acteurs établis en imposant des programmes d'essai rigoureux. Dans l'ensemble, les acteurs qui associent diagnostics, tolérance haute tension et certification mondiale conservent un avantage concurrentiel sur le marché croissant des fusibles automobiles.
Leaders du secteur des fusibles automobiles
-
Littelfuse, Inc.
-
Eaton Corporation plc (Bussmann)
-
Mersen S.A.
-
AEM Components, Inc.
-
Pacific Engineering Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des fusibles automobiles Entreprises couvertes dans ce rapport
- Littelfuse, Inc.
- Eaton Corporation plc (Bussmann Division)
- Mersen S.A.
- AEM Components, Inc.
- Pacific Engineering Corporation
- ON Semiconductor Corporation
- Bel Fuse Inc.
- SCHURTER Holding AG
- OptiFuse
- TE Connectivity Ltd.
- Hirose Electric Co., Ltd.
- Furukawa Electric Co., Ltd.
- Yazaki Corporation
- Sumitomo Electric Industries, Ltd.
- Dongguan Tianrui Electronics Co., Ltd.
- Zhejiang Zhongan Fuse Co., Ltd.
- Blue Sea Systems, Inc.
- Conquer Electronics Co., Ltd.
- Daesung Electric Co., Ltd.
- Reomax Electronics Co., Ltd.
- Tianchen Electric Co., Ltd.
- GLOSO Tech Ltd.
- Leecraft Inc.
- Sensata Technologies, Inc.
- Würth Elektronik GmbH & Co. KG
Opportunités de marché et perspectives d'avenir
La principale opportunité consiste à passer d'une protection purement passive à une protection coordonnée associant une isolation rapide (déconnecteurs pyrotechniques) à des diagnostics (fusibles intelligents et électroniques) dans les systèmes de distribution d'énergie des véhicules électriques et les systèmes de gestion de batterie. Eaton a commercialisé des fusibles pyrotechniques VE à double déclenchement qui déconnectent les packs haute tension en quelques millisecondes lors d'événements de collision, ce qui répond à la demande des équipementiers pour des couches de déconnexion déterministes aux côtés des coupe-circuits conventionnels dans le domaine des batteries à haute énergie.
Il existe également des possibilités pour des outils d'ingénierie et des méthodologies de conception qui aident les équipementiers et les équipementiers de rang 1 à augmenter les courants de charge sans surdimensionner le matériel de protection. Par exemple, des travaux évalués par des pairs publiés en 2025 sur la modélisation thermique RC basée sur la physique pour les fusibles à fusion haute tension sous des profils de charge rapide indiquent une utilisation accrue de la sélection de fusibles pilotée par modèle et de la coordination thermique avec les câbles, les contacteurs et les relais. Les fournisseurs qui combinent des portefeuilles de fusibles haute tension (jusqu'à la classe 1 000 V) avec des guides d'application et un support de conception numérique peuvent répondre aux programmes liés aux domaines 48 V, aux systèmes de batteries 800 V et aux architectures zonales, où la protection, la détection et la distribution d'énergie sont spécifiées ensemble plutôt que comme des éléments de boîtier de fusibles autonomes.
Développements industriels récents dans Marché des fusibles automobiles
- Juillet 2026 : Littelfuse a lancé les diodes TVS FlatSuppressX TP5.0SMD-FL et TP1KSMB-FL destinées à protéger les circuits électroniques automobiles 48 V. Ce lancement soutient une robustesse transitoire accrue dans les domaines 48 V modernes qui coexistent avec la distribution d'énergie à fusibles, renforçant le positionnement des fournisseurs alors que les équipementiers renforcent les sous-systèmes électrifiés contre les surtensions électriques.
- Février 2025 : Eaton a lancé des fusibles pyrotechniques VE à double déclenchement conçus pour déconnecter les packs de batteries haute tension en 2 millisecondes lors d'événements de collision. L'ajout d'une architecture à double déclenchement renforce les stratégies d'isolation au niveau du pack et élève le niveau d'exigence pour les fournisseurs en compétition pour le contenu de sécurité haute tension sur les plateformes de véhicules électriques.
- Mai 2024 : Eaton a annoncé des fusibles de plus haute puissance pour les véhicules commerciaux électrifiés, avec des dispositifs gérant jusqu'à 1 400 ampères et 900 volts. L'élargissement du portefeuille répond aux besoins de protection à haute intensité dans les camions et bus électriques, où des courants de fonctionnement élevés augmentent la valeur des solutions de fusibles à haute capacité d'interruption validées.
Marché des fusibles automobiles Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des fusibles automobiles couvre les revenus provenant des fusibles utilisés à l'intérieur des véhicules pour protéger les circuits contre les surintensités, sur les plateformes particulières et commerciales, et sur les architectures thermiques, hybrides et électriques vendues dans le monde entier.
Exclusions du périmètre : Nous excluons les fusibles non automobiles utilisés dans la distribution d'énergie industrielle, le câblage des bâtiments et l'électronique grand public.
Aperçu de la segmentation
- Par type de fusible
- Lame
- Verre
- Temporisé
- Haute tension
- Puce
- Autres types de fusibles
- Par calibre en ampères
- 0 – 20 A
- 21 – 40 A
- 41 – 60 A
- > 60 A
- Par type de véhicule
- Voitures particulières
- Véhicules commerciaux
- Véhicules électriques à batterie
- Véhicules hybrides et hybrides rechargeables
- Véhicules à pile à combustible et autres véhicules à nouvelle énergie
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Asie du Sud-Est
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la cartographie des moteurs de la demande par rapport au contenu électrique des véhicules, puis leur vérification par rapport aux signaux publics de production et de commerce. Nous avons consulté des sources telles que les statistiques de production de véhicules de l'OICA, les flux commerciaux UN Comtrade pour les composants de protection électrique, et les mises à jour de l'Agence internationale de l'énergie sur l'adoption des véhicules électriques, étant donné que les exigences en matière de fusibles évoluent avec le niveau de tension et l'architecture électrique.
Pour maintenir le modèle réaliste, nous avons également examiné des normes et des références techniques (notamment la documentation SAE et ISO) et des bases de données de brevets ouvertes pour comprendre où les conceptions de fusibles passent des applications basse tension aux applications haute tension. Les rapports annuels des entreprises, les catalogues de produits et les présentations aux investisseurs ont été utilisés pour confirmer la composition des produits, les empreintes régionales et les domaines d'application typiques à l'intérieur des véhicules. Si nécessaire, nos analystes ont utilisé des bases de données payantes pour les données financières des entreprises et les contrôles d'importation et d'exportation au niveau des expéditions afin de valider les flux unitaires. Les sources répertoriées ici sont illustratives, et de nombreux autres documents publics ont également été examinés pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Des entretiens primaires ont été menés avec un ensemble de fabricants de fusibles, de distributeurs de composants et de parties prenantes en ingénierie électrique automobile, suivis d'enquêtes ciblées pour confirmer la logique de tarification et l'adoption par type de véhicule. Comme il s'agit d'un marché mondial, nous avons équilibré les contributions entre l'Asie-Pacifique, la zone EMEA et les Amériques afin que la vitesse d'électrification et les pratiques d'approvisionnement local puissent être reflétées dans les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 37 % | Directeurs généraux : 15 % | Asie-Pacifique : 52 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 30 % |
| Acteurs plus petits : 17 % | Responsables : 52 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Notre dimensionnement commence par une construction descendante qui reconstitue la demande de fusibles à partir de la production de véhicules, du mix d'électrification et de l'intensité de l'architecture électrique, puis convertit ce pool de demande en valeur en utilisant les fourchettes de prix observées par famille de fusibles. Les totaux sont vérifiés à l'aide d'approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par le nombre estimé de fusibles par véhicule, ainsi que des contrôles de canal sur la disponibilité régionale et la demande de remplacement.
Les données les plus importantes comprenaient la production mondiale de véhicules par région, la pénétration des véhicules électriques et hybrides, le nombre moyen de fusibles par véhicule selon la complexité de la plateforme, la répartition entre les besoins de protection basse tension et haute tension (par exemple, les sous-systèmes 48 V et la protection liée aux batteries de traction), et le rythme des ajouts électroniques dans les systèmes de sécurité et de confort. Nous avons également suivi les signaux qui font généralement évoluer les prix, tels que les changements de matériaux dans les éléments fusibles, les tendances d'emballage et l'approvisionnement localisé qui affecte les prix à l'arrivée. Lorsque les données ascendantes manquaient pour les pays plus petits, nous avons utilisé des ratios proxy liés à la production de véhicules et au mix de parc, puis les avons corrigés après les retours d'experts.
Pour les prévisions, une analyse de scénarios a été utilisée afin de faire varier de manière contrôlée la vitesse d'électrification, les changements de production régionaux et la progression des prix. Les hypothèses ont été alignées sur ce que les personnes interrogées ont déclaré planifier pour les prochains cycles de modèles, et la courbe finale a été examinée pour éviter des changements brusques irréalistes d'une année à l'autre.
Validation des données et cycle de mise à jour
La validation a été effectuée par des recoupements répétés entre les résultats du modèle et des indicateurs indépendants, notamment les tendances de production de véhicules, l'évolution des ventes de véhicules électriques et les schémas de mouvement commercial pour les pièces de protection électrique connexes. Les valeurs aberrantes ont été signalées, retestées pour des problèmes d'unité, de devise ou de calendrier, puis réexaminées avant la validation interne.
Si un écart restait élevé pour une région ou une catégorie de fusibles, nous avons recontacté les participants du secteur pour confirmer si l'écart provenait de la tarification, de changements de mix ou de conventions de reporting. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements importants modifient les schémas de demande, notamment des ralentissements de production importants ou une électrification plus rapide que prévu. Avant la livraison, un dernier passage d'analyste est effectué afin que les clients reçoivent la vue mise à jour la plus récente plutôt qu'un instantané plus ancien.
Taille du marché mondial des fusibles automobiles selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les fusibles automobiles semblent souvent différents car la construction sous-jacente n'est pas la même, même lorsque le titre principal est identique. Les plus grandes différences proviennent généralement de ce qui est comptabilisé comme fusible automobile, de l'année traitée comme ancre et de la façon dont les prix sont convertis entre les régions.
Certains chiffres publiés intègrent des dispositifs de protection électrique adjacents ou regroupent des revenus de protection de circuit plus larges sur des applications véhicules et non-véhicules, ce qui gonfle le total. Mordor Intelligence ne comptabilise que les fusibles à usage automobile et maintient la valeur liée aux signaux de demande des véhicules (production, mix d'électrification et montage typique de fusibles), puis la vérifie par des entretiens afin que la tarification et le mix ne s'éloignent pas de la réalité.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,27 milliards USD (2026) | |
| Société de recherche sectorielle A | 3,40 milliards USD (2025) | Utilise une année d'ancrage différente et une courbe de croissance plus rapide, et semble appliquer une valeur de fusible par véhicule supposée plus élevée qui peut ne pas séparer les fusibles basse tension de la protection haute tension de manière cohérente. |
| Portail de rapports en ligne B | 0,61 milliard USD (2025) | Reflète probablement un périmètre comptabilisé plus étroit, ce qui peut se produire lorsque seul un sous-ensemble de types de fusibles ou uniquement les volumes installés en première monte sont inclus, et lorsque la tarification est maintenue conservatrice sans recoupement avec le mix régional. |
L'écart dans le tableau s'explique principalement par les choix de périmètre et d'ancrage, suivis de la façon dont le prix de vente moyen et le mix de véhicules sont traités entre les régions. En maintenant le pool de demande traçable à la production de véhicules et aux signaux d'électrification, puis en validant les fourchettes de prix lors d'appels de suivi, l'estimation finale reste reproductible et plus facile à auditer d'une année à l'autre.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des fusibles automobiles en 2026 ?
La taille du marché des fusibles automobiles est de 2,27 milliards USD en 2026 et devrait atteindre 3,19 milliards USD d'ici 2031.
Quel est le taux de croissance attendu pour les fusibles automobiles ?
Le marché est en voie d'atteindre un CAGR de 7,04 % durant 2026-2031, porté par l'électrification des véhicules et un contenu électronique plus élevé.
Quel type de fusible connaît la croissance la plus rapide ?
Les fusibles haute tension, utilisés dans les batteries de véhicules électriques à 400 V et 800 V, progressent à un CAGR de 8,59 %.
Quelle région domine la demande de fusibles automobiles ?
L'Asie-Pacifique détient une part de 62,70 % en 2025 et devrait afficher le CAGR régional le plus rapide à 9,05 %.