
Taille et part de marché des fruits en conserve
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.51 Milliards de dollars |
| Taille du Marché (2031) | 18.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.95 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
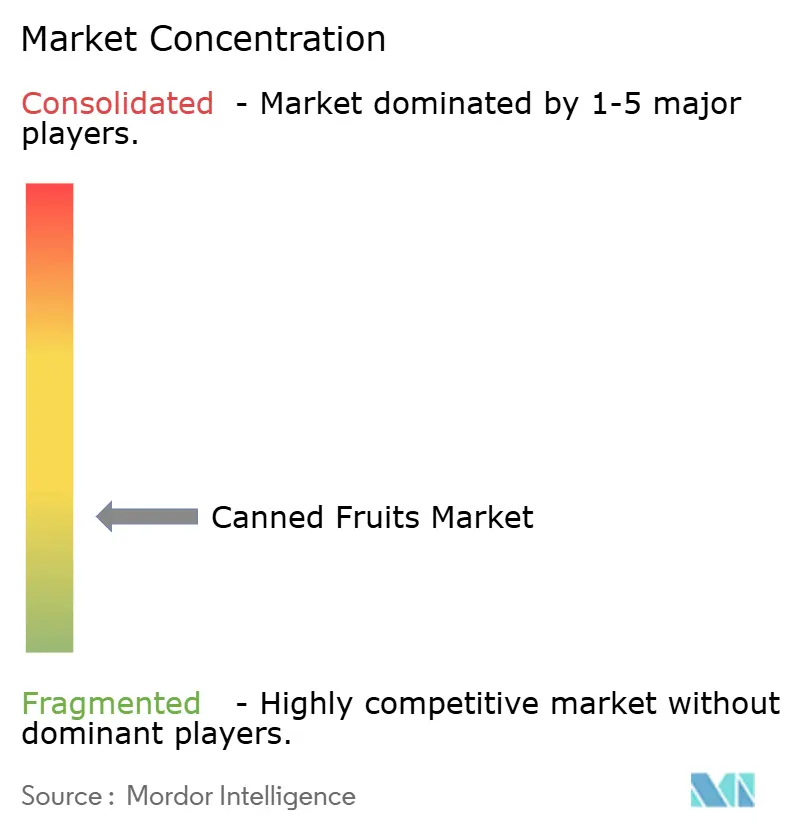
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des fruits en conserve par Mordor Intelligence
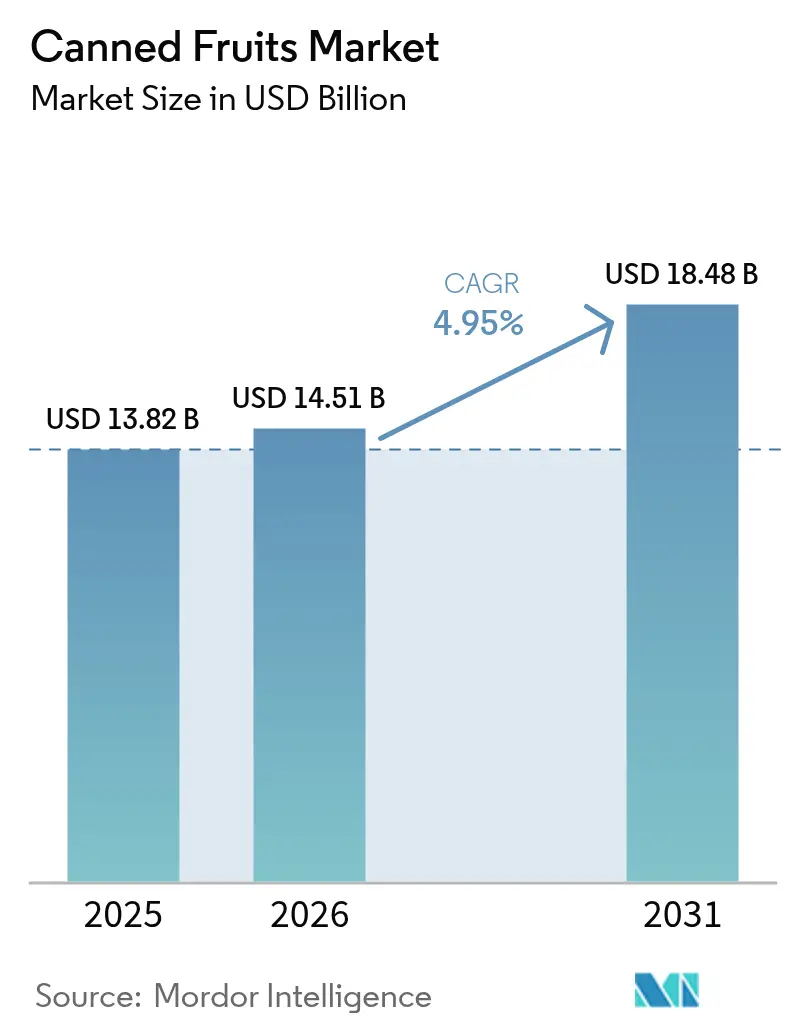
La taille du marché des fruits en conserve était évaluée à 13,82 milliards USD en 2025, a atteint 14,51 milliards USD en 2026, et devrait croître jusqu'à 18,48 milliards USD d'ici 2031, enregistrant un taux de croissance annuel composé (TCAC) de 4,95 % durant la période 2026–2031. Cette croissance est principalement portée par la demande croissante d'options de fruits pratiques, stables à température ambiante et prêts à consommer, répondant aux modes de vie urbains effrénés et à une conscience sanitaire en hausse. Les fruits en conserve offrent une disponibilité tout au long de l'année, une durée de conservation prolongée et une préparation minimale, constituant une alternative pratique aux produits frais pour les consommateurs souhaitant intégrer des fruits à leur alimentation quotidienne. Par ailleurs, l'intérêt croissant pour la nutrition à base de fruits, les habitudes alimentaires axées sur les végétaux et les régimes équilibrés renforce la pertinence des fruits en conserve auprès de diverses tranches d'âge.
Principaux enseignements du rapport
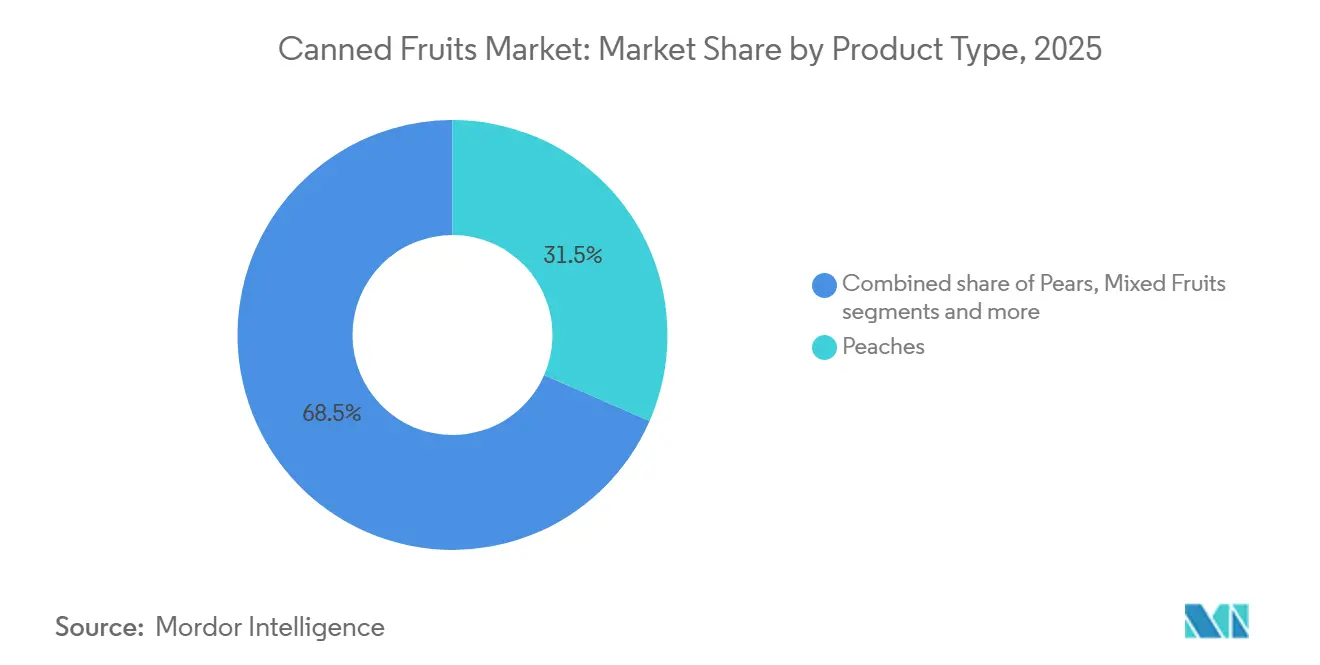
- Par type de produit, les pêches ont dominé avec 31,54 % du chiffre d'affaires 2025, tandis que les mandarines devraient progresser au TCAC le plus rapide de 6,21 % d'ici 2031, surpassant toutes les autres catégories de fruits.
- Par forme, les fruits entiers ont représenté 46,65 % des ventes 2025, tandis que les formats de fruits découpés devraient croître à un TCAC de 5,49 % jusqu'en 2031, portés par la demande de la restauration collective pour des intrants en portions contrôlées.
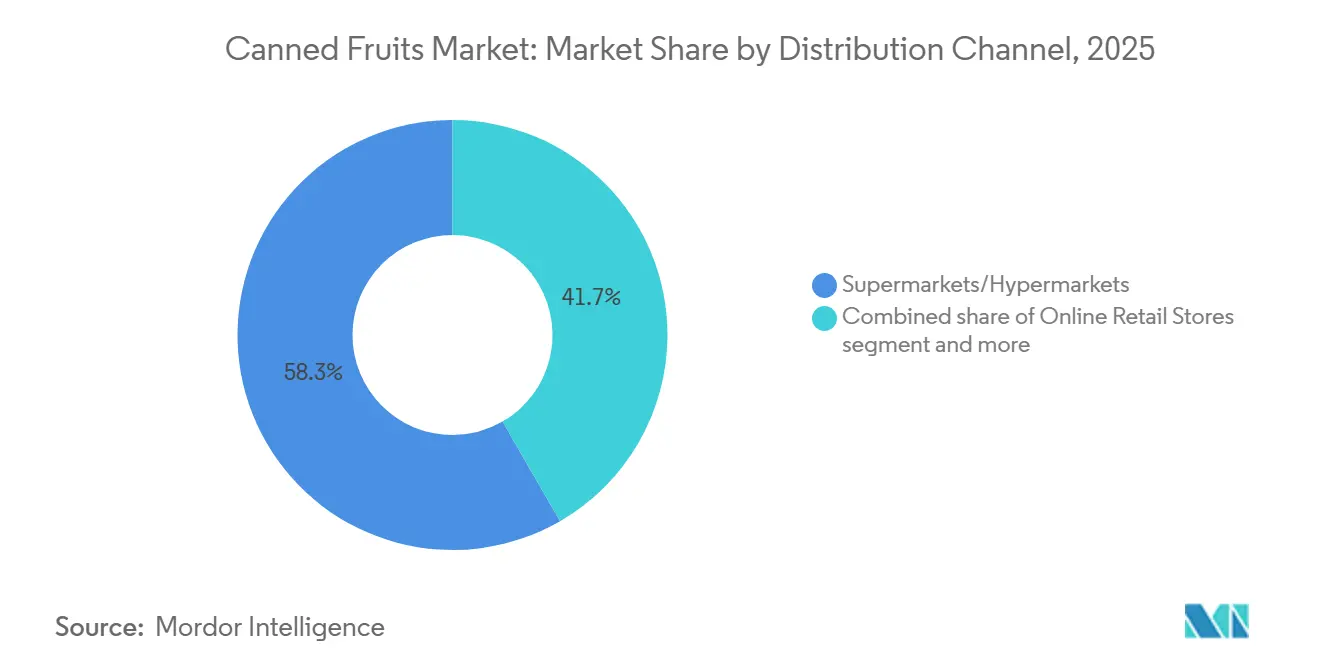
- Par canal de distribution, les supermarchés et hypermarchés ont capté 58,34 % des ventes 2025, mais le commerce en ligne devrait progresser à un TCAC de 6,67 % à mesure que les modèles de constitution de stocks et d'abonnement se développent.
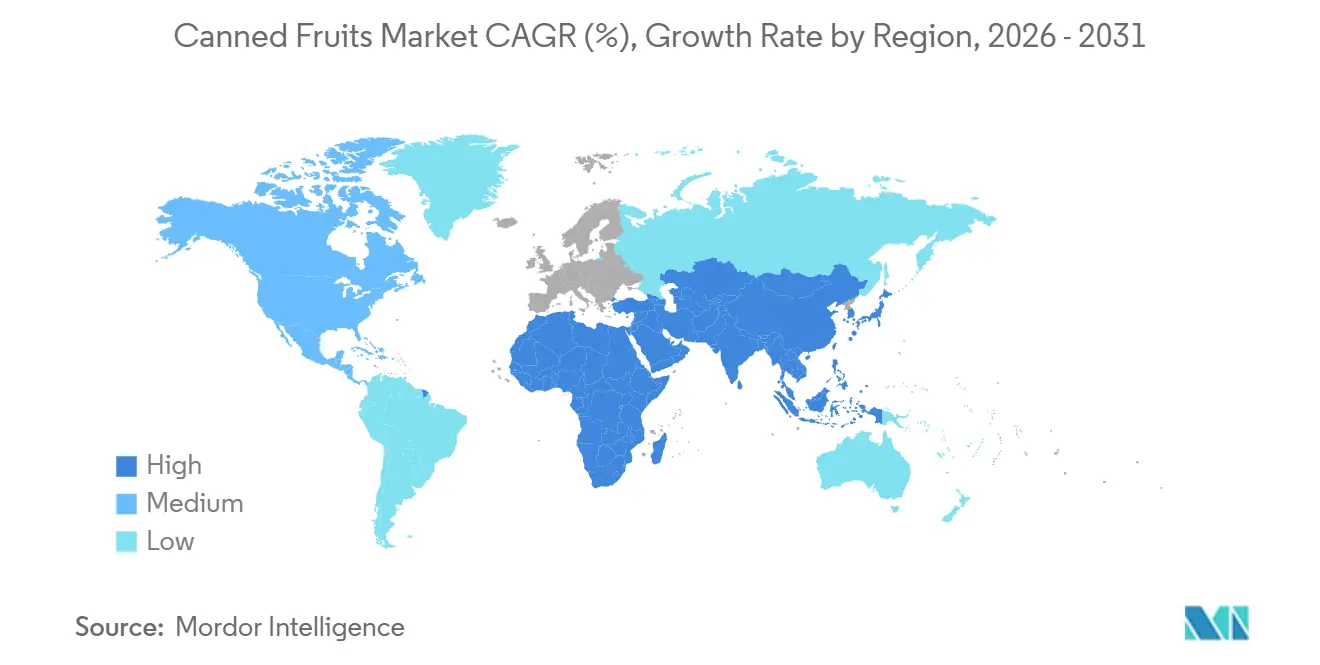
- Par géographie, l'Amérique du Nord a représenté 32,43 % de la demande 2025, mais la région Moyen-Orient et Afrique devrait afficher la croissance la plus rapide avec un TCAC de 5,56 % jusqu'en 2031, portée par les initiatives de modernisation du commerce de détail.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| L'accent croissant mis sur les régimes alimentaires à base de fruits pour la nutrition stimule la consommation | +0.8% | Mondial, avec une adoption prononcée en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Les modes de vie urbains chargés stimulent le besoin de fruits prêts à consommer | +1.2% | Centres urbains d'Asie-Pacifique, zones métropolitaines d'Amérique du Nord | Court terme (≤ 2 ans) |
| Préférence croissante pour les options biologiques et sans conservateurs | +0.9% | Amérique du Nord, Europe occidentale, Australie | Moyen terme (2-4 ans) |
| Culture du fitness en plein essor chez les jeunes générations | +0.7% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Positionnement axé sur la durabilité et la réduction des déchets | +0.6% | Europe, Amérique du Nord, avec des retombées vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption croissante dans les formats de petit-déjeuner | +0.5% | Amérique du Nord, Europe, émergence en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'accent croissant mis sur les régimes alimentaires à base de fruits pour la nutrition stimule la consommation
L'intérêt mondial croissant pour les régimes alimentaires à base de fruits dans le cadre d'une nutrition équilibrée et préventive stimule la croissance du marché des fruits en conserve. La sensibilisation accrue aux bienfaits des fruits pour la santé, notamment leurs fibres naturelles, antioxydants, vitamines et propriétés hydratantes, a encouragé les consommateurs à intégrer plus régulièrement des fruits à leur alimentation quotidienne. Alors que les recommandations nutritionnelles et les tendances bien-être préconisent une consommation accrue de fruits pour soutenir la santé digestive, l'immunité et le bien-être général, les fruits en conserve offrent une alternative pratique et disponible toute l'année aux produits frais. Leur durée de conservation prolongée, leur format prêt à consommer et leur disponibilité en versions au jus ou sans sucre ajouté en font un choix pratique pour les consommateurs souhaitant atteindre les niveaux recommandés de consommation de fruits. Par ailleurs, la popularité croissante des régimes axés sur les végétaux et les préférences pour les étiquettes claires continuent de stimuler la demande de produits fruitiers stables à température ambiante.
Les modes de vie urbains chargés stimulent le besoin de fruits prêts à consommer
L'urbanisation rapide et des modes de vie de plus en plus chargés stimulent la demande d'options de fruits pratiques et prêts à consommer. Alors que les professionnels actifs, les ménages à double revenu et les étudiants font face à des emplois du temps de plus en plus serrés, le besoin de solutions alimentaires permettant de gagner du temps s'est accru. Les fruits en conserve répondent à cette demande en éliminant la nécessité de laver, éplucher et couper, tout en réduisant les préoccupations liées à la détérioration. Ils offrent la commodité d'une consommation immédiate sans compromettre la valeur nutritionnelle. Cette tendance est particulièrement marquée dans les régions fortement urbanisées. Par exemple, la Commission économique et sociale des Nations Unies pour l'Asie et le Pacifique indique que la région Asie-Pacifique abrite plus de 2,2 milliards de résidents urbains, ce qui en fait la zone urbaine la plus peuplée au monde. De plus, la population urbaine de la région devrait croître de 50 % d'ici 2050 [1]Source : Commission économique et sociale des Nations Unies pour l'Asie et le Pacifique, "Urban-transformation-asia-and-pacific-growth-resilience", unescap.org. Cette urbanisation rapide influence les habitudes de consommation alimentaire, renforçant la préférence pour les produits stables à température ambiante, faciles à stocker et prêts à consommer.
Préférence croissante pour les options biologiques et sans conservateurs
La préférence croissante des consommateurs pour les produits alimentaires biologiques et sans conservateurs stimule une croissance significative du marché. La sensibilisation accrue aux ingrédients à étiquette claire, aux pratiques agricoles sans produits chimiques et aux options alimentaires peu transformées a conduit les consommateurs à opter pour des produits de fruits en conserve biologiques qui s'alignent sur des modes de vie soucieux de la santé et respectueux de l'environnement. En réponse, les fabricants élargissent leurs gammes de produits biologiques certifiés, suppriment les conservateurs artificiels et privilégient des pratiques d'approvisionnement transparentes. Cette tendance est particulièrement visible sur les marchés développés. Selon l'Association du commerce biologique, les ventes d'aliments biologiques aux États-Unis ont atteint 71,6 milliards USD en 2024, témoignant de l'engagement continu des consommateurs envers les produits biologiques [2]Source : Association du commerce biologique, "Croissance du marché biologique américain accélérée en 2024", ota.com. À mesure que la demande de produits alimentaires naturels et traçables augmente, les offres de fruits en conserve biologiques et sans conservateurs devraient gagner davantage d'espace en rayon et un positionnement premium, contribuant à la croissance globale de la valeur du marché.
Culture du fitness en plein essor chez les jeunes générations
La culture du fitness en plein essor chez les jeunes générations stimule la demande, les consommateurs soucieux de leur santé mettant l'accent sur une nutrition équilibrée et des sources d'énergie naturelles. Les millennials et la génération Z adoptent de plus en plus des modes de vie actifs, incluant des abonnements à des salles de sport, des entraînements à domicile et la pratique sportive, ce qui a accru l'intérêt pour les options alimentaires riches en nutriments et à base de végétaux. Les fruits sont largement appréciés pour leurs sucres naturels qui fournissent une énergie rapide, leurs fibres alimentaires qui facilitent la digestion et leurs vitamines essentielles qui soutiennent la récupération et le bien-être général. Les fruits en conserve, notamment ceux sans sucre ajouté, offrent une option pratique et stable à température ambiante, adaptée aux collations pré-entraînement, aux smoothies post-entraînement, aux bols de yaourt et aux plans alimentaires contrôlés en calories. De plus, les emballages en portions contrôlées soutiennent les objectifs de remise en forme tels que le suivi des calories et le contrôle des macronutriments. À mesure que les jeunes consommateurs continuent de combiner la conscience nutritionnelle et les modes de vie actifs, la culture du fitness devrait stimuler une croissance régulière du marché des fruits en conserve.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préoccupations sanitaires liées à la teneur élevée en sucre et en sirop | -0.9% | Mondial, plus aigu en Amérique du Nord et en Europe occidentale | Court terme (≤ 2 ans) |
| Préférence croissante pour les aliments peu transformés | -0.7% | Amérique du Nord, Europe, Australie | Moyen terme (2-4 ans) |
| Concurrence des formats de fruits surgelés et aseptiques | -0.6% | Amérique du Nord, Europe, avec des retombées vers les centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Inefficacité logistique liée au poids et à l'encombrement | -0.4% | Mondial, affectant particulièrement le commerce électronique et les opérations de livraison du dernier kilomètre | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Préoccupations sanitaires liées à la teneur élevée en sucre et en sirop
Les préoccupations sanitaires liées à une consommation élevée de sucre constituent un frein important pour le marché mondial des fruits en conserve, en particulier pour les produits conditionnés dans un sirop léger ou lourd. De nombreux produits de fruits en conserve traditionnels contiennent des sucres ajoutés pour améliorer la saveur et la conservation, ce qui entre en conflit avec la préférence croissante des consommateurs pour des aliments pauvres en sucre et à étiquette claire. La sensibilisation accrue aux risques d'obésité, de diabète et de problèmes de santé métabolique a conduit les consommateurs à être plus prudents vis-à-vis des produits riches en sucres libres. Par exemple, l'Organisation mondiale de la santé recommande de limiter la consommation de sucres libres à moins de 10 % de l'apport énergétique quotidien total, soutenant les efforts de santé publique mondiale pour réduire la consommation de sucre. Par conséquent, les consommateurs optent de plus en plus pour des fruits conditionnés dans du jus naturel, des formulations sans sucre ajouté ou des alternatives fraîches. Cette attention portée à la teneur en sucre pousse les fabricants à reformuler leurs produits et peut limiter le potentiel de croissance des fruits en conserve traditionnels à base de sirop, freinant ainsi la croissance globale du marché.
Préférence croissante pour les aliments peu transformés
La préférence croissante des consommateurs pour les options alimentaires peu transformées et proches du frais représente un défi important pour le marché des fruits en conserve. Les tendances alimentaires contemporaines privilégient la texture naturelle, la préservation des nutriments et un traitement thermique limité, conduisant à la perception que les fruits en conserve sont plus transformés que les alternatives fraîches ou surgelées. La sensibilisation accrue à la transparence des ingrédients, aux techniques de transformation et aux allégations d'étiquette claire a encore amplifié le scepticisme envers les produits traités thermiquement et stables à température ambiante. À mesure que les régimes alimentaires à base de végétaux et d'aliments complets continuent de gagner en popularité, les consommateurs favorisent de plus en plus les produits subissant un traitement minimal. Cette perception peut réduire l'attrait des fruits en conserve, notamment auprès des consommateurs plus jeunes et soucieux de leur santé qui associent un traitement minimal à une plus grande valeur nutritionnelle et à l'authenticité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les mandarines dépassent les leaders traditionnelsLes pêches, représentant 31,54 % du chiffre d'affaires du marché mondial des fruits en conserve en 2025, jouent un rôle significatif dans la stimulation de la croissance du marché grâce à leur forte demande multicanal, leurs applications polyvalentes et leur large acceptation par les consommateurs de tous âges. Les pêches en conserve offrent un équilibre optimal entre douceur, maintien de la texture après traitement thermique et attrait visuel, ce qui en fait l'un des fruits les plus viables commercialement pour la mise en conserve par rapport aux alternatives plus molles ou très saisonnières. De plus, les pêches s'alignent bien avec les tendances d'innovation produit telles que les formulations sans sucre ajouté, les variantes conditionnées dans du jus, les formats pratiques en dés et en tranches, et les portions individuelles. Ces innovations permettent aux fabricants de répondre aux consommateurs soucieux de leur santé sans compromettre le goût. La compatibilité du fruit avec le positionnement premium, notamment les offres biologiques et les emballages à étiquette claire, soutient davantage la croissance de la valeur au sein de ce segment.
Les mandarines, dont la croissance est projetée à un TCAC de 6,21 % jusqu'en 2031, émergent comme l'un des segments à la croissance la plus rapide au sein du marché mondial des fruits en conserve, contribuant de manière significative à la croissance incrémentale des revenus et à la diversification de la catégorie. Leur saveur naturellement sucrée, leur couleur vive, leur commodité sans pépins et leurs segments faciles à séparer les rendent très attrayantes pour les segments de consommation des enfants, des familles et des institutions. Les mandarines maintiennent une intégrité structurelle et un attrait visuel solides après la mise en conserve, ce qui les rend idéales pour des applications telles que les salades de fruits, les coupes de desserts, les garnitures de yaourt, les produits de boulangerie et les packs de collations prêts à consommer. De plus, les mandarines sont largement cultivées et bien adaptées à la transformation à grande échelle, soutenant les pôles de production orientés vers l'exportation et l'expansion des marques de distributeur.


Par forme :
les fruits découpés dominent la commodité prête à consommerLes fruits entiers devraient représenter 46,65 % du chiffre d'affaires du marché mondial des fruits en conserve en 2025, maintenant une position dominante grâce à leur forte association avec la qualité, le naturel et l'attrait premium. Les consommateurs perçoivent souvent les fruits entiers en conserve comme peu transformés, offrant une meilleure conservation de la texture que les alternatives tranchées ou en dés, renforçant ainsi la confiance à l'achat. Ces produits sont généralement disponibles en versions au jus ou au sirop léger, s'alignant sur la demande croissante d'étiquettes plus claires et d'options à teneur réduite en sucre. De plus, leur capacité à résister au traitement thermique sans dégradation significative de la forme améliore la présentation en rayon et la valeur perçue, soutenant les stratégies de tarification premium et intermédiaire. La combinaison de ces facteurs positionne les fruits entiers comme un pilier du marché des fruits en conserve, séduisant à la fois les consommateurs soucieux de leur santé et les amateurs de produits premium.
Les fruits découpés devraient croître à un TCAC de 5,49 % jusqu'en 2031, s'imposant comme un moteur de croissance clé sur le marché mondial des fruits en conserve. Cette croissance est principalement attribuée à leur commodité, leur contrôle des portions et leur polyvalence dans diverses applications. Les formats pré-tranchés, en dés, en morceaux ou en segments éliminent le temps de préparation, les rendant très attrayants pour les ménages actifs, les restaurants à service rapide, les boulangeries et les cuisines institutionnelles. Leur nature prête à l'emploi répond à la demande croissante pour les bols de petit-déjeuner, les desserts, les smoothies, les salades de fruits et les inclusions laitières, où une taille uniforme et une texture constante sont essentielles pour la présentation et l'efficacité opérationnelle. L'adaptabilité des fruits découpés à diverses utilisations culinaires et leur alignement avec les modes de vie modernes des consommateurs consolident davantage leur rôle en tant que contributeur significatif à l'expansion du marché.
Par canal de distribution :
le commerce électronique perturbe le commerce de détail traditionnelLes supermarchés et hypermarchés, dont la part devrait représenter 58,34 % des ventes du marché des fruits en conserve en 2025, constituent un moteur de croissance clé pour la catégorie. Ces grandes surfaces offrent un large assortiment de produits, une forte présence de marques de distributeur et attirent un fort trafic de consommateurs. Leur vaste espace en rayon permet aux marques de présenter divers types de fruits, milieux de conditionnement, formats d'emballage et niveaux de prix en un seul endroit, améliorant la visibilité intercatégories et encourageant les achats impulsifs. Les opérations de merchandising structurées, les campagnes promotionnelles et les offres groupées stimulent considérablement les ventes en volume, notamment pendant les saisons festives et les périodes de forte demande. De plus, les supermarchés et hypermarchés soutiennent la premiumisation en proposant des sections dédiées aux produits biologiques, à étiquette claire et sans sucre ajouté, permettant aux fabricants d'introduire des variantes à valeur ajoutée avec un meilleur positionnement en rayon.
Les canaux de vente en ligne, dont la croissance devrait atteindre un TCAC de 6,67 % jusqu'en 2031, émergent comme l'une des plateformes de distribution à la croissance la plus rapide sur le marché des fruits en conserve. Cette croissance est portée par l'adoption croissante des achats alimentaires numériques et l'évolution des comportements d'achat des consommateurs. La possibilité de comparer les étiquettes nutritionnelles, la teneur en sucre, le positionnement des marques et les prix en temps réel améliore la transparence et soutient une prise de décision éclairée, notamment chez les consommateurs soucieux de leur santé. Les modèles d'abonnement et les options d'achat en gros favorisent davantage les achats répétés de produits de base comme les fruits en conserve. De plus, les remises promotionnelles, les recommandations personnalisées et les offres groupées contribuent à des paniers plus importants et à une augmentation des ventes intercatégories.
Analyse géographique
Marché des Fruits en Conserve en Amérique du Nord
L'Amérique du Nord a représenté 32,43 % du chiffre d'affaires du marché des fruits en conserve en 2025, soutenue par l'infrastructure de distribution au détail hautement développée et mature des États-Unis, une forte pénétration des marques de distributeur et des habitudes de consommation domestique bien établies. La région bénéficie d'une solide capacité de production fruitière nationale et de transformation, notamment pour les pêches et les poires. Par exemple, selon le Département de l'Agriculture des États-Unis, la production totale de pêches aux États-Unis a atteint 709 200 tonnes en 2024, représentant une augmentation de 20 % par rapport à l'année précédente, garantissant ainsi une disponibilité stable des matières premières pour les opérations de mise en conserve [3]Source : Département de l'Agriculture des États-Unis (USDA), "Volume de production de pêches aux États-Unis", usda.gov. La présence de technologies avancées de transformation alimentaire, de solides réseaux de distribution et une grande familiarité des consommateurs avec les produits fruitiers à longue conservation ancrent davantage la dominance de la région.
Marché des Fruits en Conserve EMEA
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 5,56 % jusqu'en 2031, portés par l'expansion de l'infrastructure de distribution au détail urbaine, l'adoption croissante de produits alimentaires conditionnés et à longue conservation, ainsi que la disponibilité accrue des produits via les circuits d'importation. La sensibilisation croissante à la sécurité alimentaire, à la durée de conservation prolongée et à l'accès aux fruits tout au long de l'année améliore progressivement la pénétration du marché dans les zones métropolitaines de cette région. L'Europe représente un autre contributeur régional majeur, soutenu par des traditions bien établies de transformation fruitière et des réseaux de distribution structurés en Allemagne, au Royaume-Uni, en Italie, en France et en Espagne. La demande de la région est renforcée par une forte préférence pour les variantes de fruits en conserve à étiquette propre, biologiques et à teneur réduite en sucre, ainsi que par une consommation soutenue dans les circuits domestiques et de distribution au détail.
Marché des Fruits en Conserve Asie-Pacifique
L'Asie-Pacifique devrait enregistrer une croissance régulière, soutenue par l'urbanisation croissante, la modernisation de la distribution alimentaire au détail et l'évolution des habitudes alimentaires. Les marchés clés tels que la Chine, l'Inde, le Japon et l'Australie stimulent la demande en raison de la consommation croissante de produits de boulangerie, de desserts laitiers et de composants de repas prêts à consommer intégrant des fruits en conserve. Les améliorations de la capacité nationale de transformation fruitière, combinées au fort potentiel d'exportation des pôles de production régionaux, devraient accélérer davantage la croissance. À mesure que la pénétration de la distribution moderne s'étend et que les consommateurs recherchent des options fruitières pratiques et durables, l'Asie-Pacifique demeure un contributeur significatif à la croissance incrémentale des revenus mondiaux sur le marché des fruits en conserve.

Paysage réglementaire
La réglementation relative aux fruits en conserve porte sur les contrôles de sécurité alimentaire, les limites de contaminants et les exigences d'étiquetage qui régissent les ventes nationales et le commerce transfrontalier. Le Codex Alimentarius fournit des normes de référence largement utilisées pour l'identité et la qualité des produits, notamment la norme CXS 319-2015 pour certains fruits en conserve et la norme CXS 361-2020 pour les mélanges de fruits en conserve, qui aident les transformateurs à aligner leurs spécifications lorsqu'ils approvisionnent plusieurs marchés d'exportation.
Les principales régions importatrices appliquent des contrôles réglementaires supplémentaires, notamment en ce qui concerne les résidus de pesticides et les contaminants. Dans l'Union européenne, la conformité aux limites maximales de résidus au titre du règlement (CE) n° 396/2005 et aux teneurs maximales en contaminants tels que les métaux lourds au titre du règlement (UE) 2023/915 façonne les programmes d'approvisionnement et de contrôle pour les chaînes d'approvisionnement de fruits en conserve. En Chine, la norme nationale de sécurité alimentaire pour les aliments en conserve (GB 7098-2025) est entrée en vigueur le 16 mars 2026, renforçant les exigences en matière de stérilité commerciale et de sécurité des aliments en conserve, et accentuant la nécessité de systèmes de traitement thermique validés et de gestion de la qualité pour les marques et les fournisseurs de marques de distributeur desservant le marché.
Paysage concurrentiel
Le marché des fruits en conserve présente une concentration modérée, caractérisée par une concurrence entre des multinationales et de solides transformateurs régionaux à différents niveaux de prix et formats de produits. Des acteurs de premier plan tels que Dole plc, The Kraft Heinz Company, Del Monte Foods, Inc., Rhodes Food Group et Seneca Foods Corporation maintiennent une présence mondiale et régionale significative. Cela est réalisé grâce à un approvisionnement intégré verticalement, des capacités de transformation à grande échelle et des réseaux de distribution diversifiés. Ces entreprises capitalisent sur la notoriété de leur marque, les relations établies avec les détaillants et les collaborations de marques de distributeur pour maintenir leur position sur le marché. Les stratégies concurrentielles se concentrent principalement sur la diversification du portefeuille, les reformulations de réduction du sucre, les offres de produits biologiques et l'expansion vers les marchés émergents pour répondre à la demande croissante.
Les opportunités d'espaces blancs influencent de plus en plus les décisions stratégiques au sein du marché. Les segments émergents tels que les mélanges de fruits enrichis en protéines, les variantes enrichies et les produits fonctionnels créent de nouvelles opportunités à valeur ajoutée au-delà des formats traditionnels conditionnés dans du sirop. De plus, les sachets individuels et les emballages en portions contrôlées conçus pour la consommation nomade offrent un potentiel de croissance significatif, notamment auprès des consommateurs plus jeunes et urbains en quête de commodité. Les efforts de premiumisation, incluant les allégations d'étiquette claire, les combinaisons de fruits exotiques et les certifications d'approvisionnement durable, permettent aux marques de se différencier dans une catégorie souvent perçue comme banalisée. Ces stratégies axées sur l'innovation devraient intensifier la concurrence tout en élargissant l'attrait du marché.
L'adoption technologique progresse rapidement dans les opérations de transformation et d'emballage, améliorant l'efficacité et la durabilité. Les investissements dans les lignes de sachets rétortables et les technologies avancées de traitement thermique prennent de l'ampleur, car ces formats réduisent le poids des emballages, améliorent l'efficacité logistique et minimisent l'utilisation de matériaux par rapport aux boîtes métalliques traditionnelles. L'automatisation des processus de calibrage, de découpe et d'inspection qualité optimise davantage les rendements et garantit la cohérence. De plus, les avancées dans les revêtements sans BPA et les matériaux d'emballage recyclables répondent aux exigences réglementaires et aux préoccupations de sécurité des consommateurs, renforçant l'engagement de l'industrie envers la durabilité et l'innovation.
Leaders du secteur des fruits en conserve
Dole PLC
The Kraft Heinz Company
Del Monte Foods Inc.
Rhodes Food Group
Seneca Foods Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Fruits en Conserve
- Dole PLC
- The Kraft Heinz Company
- Del Monte Foods Inc.
- Rhodes Food Group
- Seneca Foods Corporation
- Roland Foods LLC
- Xiamen Gulong Group Co., Ltd.
- Kangfa Foods Co., Ltd.
- CHB Group
- Delicia Foods India Pvt. Ltd.
- Bonduelle S.A.
- La Doria S.p.A.
- Princes Group
- Conagra Brands, Inc.
- General Mills, Inc.
- Kronos S.A.
- Shandong Wanlilai Foodstuff Co., Ltd.
- SunOpta Inc.
- Goya Foods, Inc.
- Tropical Food Manufacturing (Thailand) Co., Ltd.

Opportunités de marché et perspectives d'avenir
Un espace blanc en matière de produits et de formats s'ouvre autour du positionnement à faible teneur en sucre, des déclarations d'ingrédients « clean-label » et des emballages axés sur la commodité adaptés au réapprovisionnement en vente en ligne et aux usages en portions contrôlées. L'activité des marques en 2025, notamment les variétés de fruits en conserve aromatisées de Del Monte proposées avec un sirop « extra light », témoigne d'une marge de progression continue pour la premiumisation dans les fruits en conserve grand public, tandis que les préoccupations des consommateurs concernant le sirop favorisent des assortiments plus larges d'options conditionnées au jus et sans sucre ajouté.
Les améliorations en matière d'emballage et de fabrication constituent une deuxième piste d'opportunité, en particulier là où la durabilité et l'efficacité logistique rejoignent l'emballage métallique. Lors d'Interpack 2026, Sonoco a dévoilé CapOnCan, un concept de boîte métallique mono-matériau refermable positionné comme une alternative légère au verre, et Soudronic a présenté le concept de boîte trois pièces GreenPeel qui supprime une soudure, deux initiatives illustrant une innovation active visant la recyclabilité et la réduction de l'empreinte environnementale. Du côté de l'offre, des investissements en capacité sont visibles en Asie du Sud-Est : en décembre 2025, Halong Canning Joint Stock Company a annoncé un investissement de 166 milliards de VND pour un nouveau site à Hai Phong doté d'un atelier de mise en conserve de fruits et légumes conçu pour 10 millions d'unités par an, indiquant une marge de manœuvre pour une production supplémentaire orientée vers l'exportation et des programmes d'approvisionnement en marques de distributeur.
Recent Industry Developments in Marché des Fruits en Conserve
- Juillet 2026 : Dole plc a finalisé la vente de son port et de ses opérations portuaires à Guayaquil, en Équateur, à TIL Switzerland Sarl pour environ 75 millions USD en numéraire. Cette cession rationalise l'empreinte d'infrastructure de Dole et soutient la réallocation de capital vers les opérations principales de produits frais et emballés ainsi que vers l'efficacité du réseau.
- Mars 2026 : Fresh Del Monte Produce Inc. a finalisé l'acquisition d'actifs sélectionnés de Del Monte Foods Corporation II Inc. pour environ 285 millions USD, incluant la propriété mondiale de la marque Del Monte et divers actifs liés à l'activité des aliments emballés. Cette transaction redéfinit la propriété des fruits emballés de marque et peut influencer les décisions d'approvisionnement, de licence et de mise sur le marché dans les catégories de fruits à conservation longue durée.
- Janvier 2024 : Dole Food Company a lancé un nouveau service d'expédition conçu pour améliorer les options de transport pour les mangues, ananas et autres fruits frais tropicaux importés d'Amérique centrale vers les États-Unis. L'amélioration de la logistique pour les intrants fruitiers clés soutient une disponibilité d'approvisionnement plus stable et peut améliorer la planification des matières premières pour la transformation en aval et les lignes de produits fruitiers complémentaires.


Marché des Fruits en Conserve Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Dans le cadre de ce rapport, le marché couvre les ventes au détail et en restauration de fruits conditionnés dans des récipients scellés et rendus stables à température ambiante par la mise en conserve ou un traitement thermique similaire, puis vendus sous forme de fruits entiers ou coupés dans du sirop, du jus ou un milieu de conditionnement comparable.
Exclusions du périmètre : les fruits frais, congelés et séchés, ainsi que les pâtes à tartiner de fruits, purées, concentrés et boissons qui ne sont pas vendus en tant que produits de fruits en conserve, sont exclus.
Aperçu de la segmentation
- Par type de produit
- Pêches
- Ananas
- Mandarines
- Fruits mélangés
- Poires
- Autres types de fruits
- Par forme
- Fruits entiers
- Fruits découpés
- Par canal de distribution
- Supermarchés/Hypermarchés
- Épiceries de proximité
- Magasins de vente en ligne
- Autres canaux de distribution
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Pologne
- Belgique
- Suède
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Indonésie
- Corée du Sud
- Thaïlande
- Singapour
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Chili
- Pérou
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Nigéria
- Égypte
- Maroc
- Turquie
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour déterminer le bassin de demande, les flux commerciaux et la logique de tarification des fruits en conserve dans les principales régions productrices et consommatrices. Nous nous sommes appuyés sur des sources publiques telles que les signaux de bilan de l'offre et des matières premières de FAOSTAT, les statistiques commerciales d'UN Comtrade pour les catégories de fruits conservés, et les séries d'indices des prix à la consommation publiées par les agences nationales de statistiques pour comprendre l'évolution des prix de détail.
Afin d'éviter une dépendance excessive à un seul ensemble de données, des publications d'associations professionnelles et des références du secteur de la transformation alimentaire ont été utilisées pour recouper les volumes de transformation, les formats de conditionnement et les schémas de saisonnalité, comme les pics de production liés aux récoltes. Nous avons également examiné les documents d'entreprise, les présentations aux investisseurs et les couvertures médiatiques fiables pour valider les changements de capacité, l'orientation des portefeuilles et l'expansion des canaux. Le cas échéant, des abonnements payants pour les données financières d'entreprise et les vues détaillées des importations ou exportations par expédition ont été utilisés pour vérifier la cohérence des mouvements importants des fournisseurs et des répartitions par pays. Les exemples cités ici ne sont pas exhaustifs, et de nombreuses autres sources ont également été consultées pour collecter les données, les valider et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Les travaux primaires ont permis de confirmer ce qui est réellement comptabilisé comme chiffre d'affaires des fruits en conserve dans différentes régions et comment le mix de canaux affecte la tarification réalisée. Nous avons échangé avec des transformateurs, des propriétaires de marques, des distributeurs et des acheteurs de la vente au détail ou de la restauration dans les principales géographies afin d'ajuster les hypothèses sur les types de conditionnement, la part des marques de distributeur et la pénétration en ligne, puis de les recouper avec les données de la recherche documentaire.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 31 % | Dirigeants (CXO) : 16 % | APAC : 49 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 29 % |
| Acteurs plus petits : 19 % | Managers : 53 % | Amériques : 22 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté avec une approche descendante où les signaux de production, de commerce et de consommation apparente ont été reconstitués pour les catégories de fruits conservés, puis convertis en valeur à l'aide d'échelles de prix adaptées à chaque région. Pour maintenir des totaux réalistes, des vérifications ascendantes sélectives ont été utilisées, comme l'agrégation d'un échantillon de revenus de fournisseurs, et la validation des répartitions entre vente au détail et restauration via des contrôles de canaux et des fourchettes de prix par kilogramme typiques.
Les principales données utilisées dans le modèle comprenaient les volumes d'importation et d'exportation pour les codes de fruits conservés pertinents, l'orientation de la capacité de transformation et de mise en conserve, l'évolution moyenne des prix de détail issue des séries officielles d'IPC, le déplacement de part entre supermarchés, commerces de proximité et vente au détail en ligne, ainsi que les changements dans le comportement de consommation des ménages liés à la commodité et à la durée de conservation. Pour les prévisions, une analyse de scénarios a été appliquée autour de trois facteurs constamment soulignés par les personnes interrogées : la disponibilité des fruits bruts, la pression des coûts de l'énergie et de l'emballage, et le rythme de la premiumisation vers des formats à faible teneur en sucre et conditionnés au jus. Lorsque des points de référence ascendants manquaient pour les pays plus petits, l'écart a été traité à l'aide de proxys de demande par habitant et d'un étalonnage avec des pairs régionaux, suivi d'une vérification finale par rapport aux signaux commerciaux et de vente au détail afin que la courbe ne présente pas de saut anormal.
Validation des données et cycle de mise à jour
La validation a été effectuée par triangulation entre les indicateurs d'offre, de commerce et de prix afin que le modèle ne repose pas sur un seul type de signal. Nous recherchons des anomalies telles que des variations soudaines de parts par région, des hausses de prix non étayées par l'IPC ou les intrants de matières premières, et des schémas de volume en contradiction avec les balances commerciales, et ces éléments sont alors renvoyés pour examen.
Avant validation finale, les estimations passent par des vérifications d'analystes en plusieurs étapes, avec des reprises de contact ciblées déclenchées lorsqu'une hypothèse évolue de manière significative ou qu'une nouvelle publication de données modifie la tendance. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des ajouts majeurs de capacité, des changements de politique commerciale ou des chocs de coûts brusques. Juste avant la livraison, une nouvelle passe est effectuée afin que les clients reçoivent une vue actualisée alignée sur les derniers signaux publics disponibles.
Taille du marché des fruits en conserve selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les fruits en conserve peuvent différer même lorsque le sujet semble identique, car chaque éditeur définit ses propres limites de produits, sa couverture des canaux et ses hypothèses de tarification spécifiques à l'année. Certaines études utilisent également un calendrier de devises différent et ne mettent pas à jour les mêmes variables à la même cadence, ce qui peut modifier la valeur rapportée pour la même année exacte.
Un écart courant vient du fait que certaines estimations incluent des produits fruitiers stables adjacents et un ensemble plus large de formats de conditionnement, ce qui augmente le total même si les volumes restent inchangés. Chez Mordor Intelligence, le périmètre est limité aux fruits vendus en tant que produits de fruits en conserve sous formes entières et coupées, et il est valorisé à l'aide d'un mix au niveau régional qui est recoupé avec les volumes commerciaux, l'évolution de l'IPC et les retours des canaux afin que le prix et le volume ne dérivent pas l'un de l'autre.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,82 milliards USD (2025) | |
| Cabinet de conseil mondial A | 12,67 milliards USD (2025) | Utilise une vision de commercialisation plus étroite dans certaines régions en s'appuyant davantage sur le suivi de la vente au détail de marque et une définition de canal plus courte, ce qui peut sous-estimer la restauration et les formats plus petits qui répondent pourtant aux critères des fruits en conserve. |
| Éditeur sectoriel B | 13,60 milliards USD (2025) | Inclut un univers plus large de fruits à conservation longue durée avec des formats de conditionnement supplémentaires et des articles de fruits transformés adjacents, ce qui tend à augmenter les totaux de valeur même lorsque le bassin de demande de base pour les fruits en conserve est similaire. |
L'écart observé dans le tableau provient principalement de ce qui est inclus au-delà des fruits en conserve et de la manière dont la tarification est construite selon les canaux et les régions. En maintenant le bassin de demande lié à des signaux observables de commerce et de consommation, puis en testant les prix par des entretiens et des séries officielles, le chiffre final reste traçable à des étapes simples pouvant être répétées chaque année.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché mondial des fruits en conserve en 2026 ?
La taille du marché des fruits en conserve est évaluée à 14,51 milliards USD en 2026 et devrait atteindre 18,48 milliards USD d'ici 2031 à un TCAC de 4,95 %.
Quel type de produit connaît la croissance la plus rapide ?
Les mandarines devraient progresser à un TCAC de 6,21 % jusqu'en 2031, surpassant tous les autres segments de fruits.
Pourquoi les canaux en ligne sont-ils essentiels pour la croissance future ?
Les commandes du commerce électronique génèrent des taux de rachat 30 % plus élevés que les produits frais et devraient se développer à un TCAC de 6,67 %, faisant des rayons numériques un levier essentiel pour la pénétration des fruits en conserve.
Comment l'interdiction du BPA par l'UE affectera-t-elle les fournisseurs ?
Les fabricants devront adopter des revêtements à base de végétaux ou d'oléorésine d'ici janvier 2028, augmentant les coûts de 8 à 12 %, mais ouvrant la voie à un positionnement premium en rayon et à l'éligibilité à l'exportation.
Dernière mise à jour de la page le:



