
Tamaño y Participación del Mercado de Frutas en Conserva
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.48 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.95 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Frutas en Conserva por Mordor Intelligence
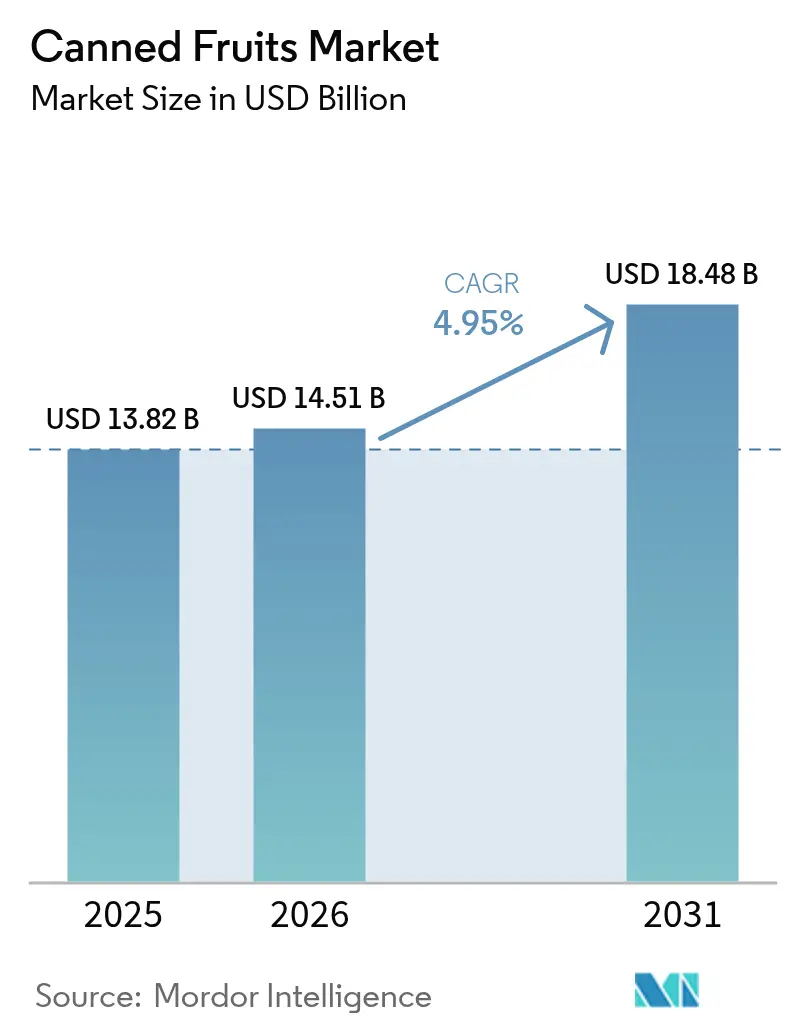
El tamaño del mercado de frutas en conserva fue valorado en 13,82 mil millones de USD en 2025, alcanzó 14,51 mil millones de USD en 2026, y se proyecta que crecerá hasta 18,48 mil millones de USD en 2031, registrando una tasa de crecimiento anual compuesta (CAGR) del 4,95% durante 2026–2031. Este crecimiento está impulsado principalmente por la creciente demanda de opciones de frutas convenientes, estables en almacén y listas para consumir, que se adaptan a los estilos de vida urbanos acelerados y a la creciente conciencia sobre la salud. Las frutas en conserva ofrecen disponibilidad durante todo el año, vida útil prolongada y preparación mínima, proporcionando una alternativa práctica a los productos frescos para los consumidores que buscan incorporar frutas en su dieta diaria. Además, el creciente enfoque en la nutrición basada en frutas, los hábitos alimenticios orientados a las plantas y las dietas equilibradas mejoran la relevancia de las frutas en conserva en diversos grupos de edad.
Conclusiones Clave del Informe
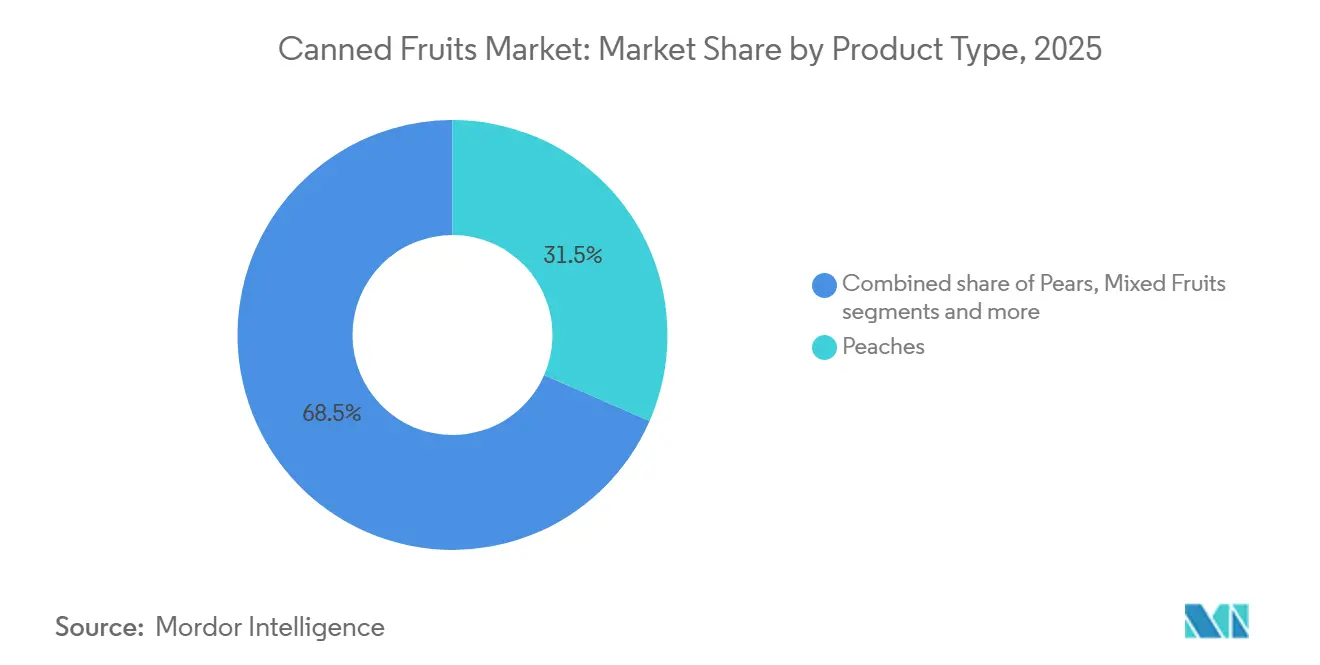
- Por tipo de producto, los duraznos lideraron con el 31,54% de los ingresos de 2025, mientras que se proyecta que las mandarinas se expandirán a una CAGR del 6,21% hasta 2031, la más rápida en todas las categorías de frutas.
- Por forma, las frutas enteras representaron el 46,65% de las ventas de 2025, mientras que se prevé que los formatos de frutas cortadas crezcan a una CAGR del 5,49% hasta 2031, impulsados por la demanda del sector de servicios de alimentación de insumos con porciones controladas.
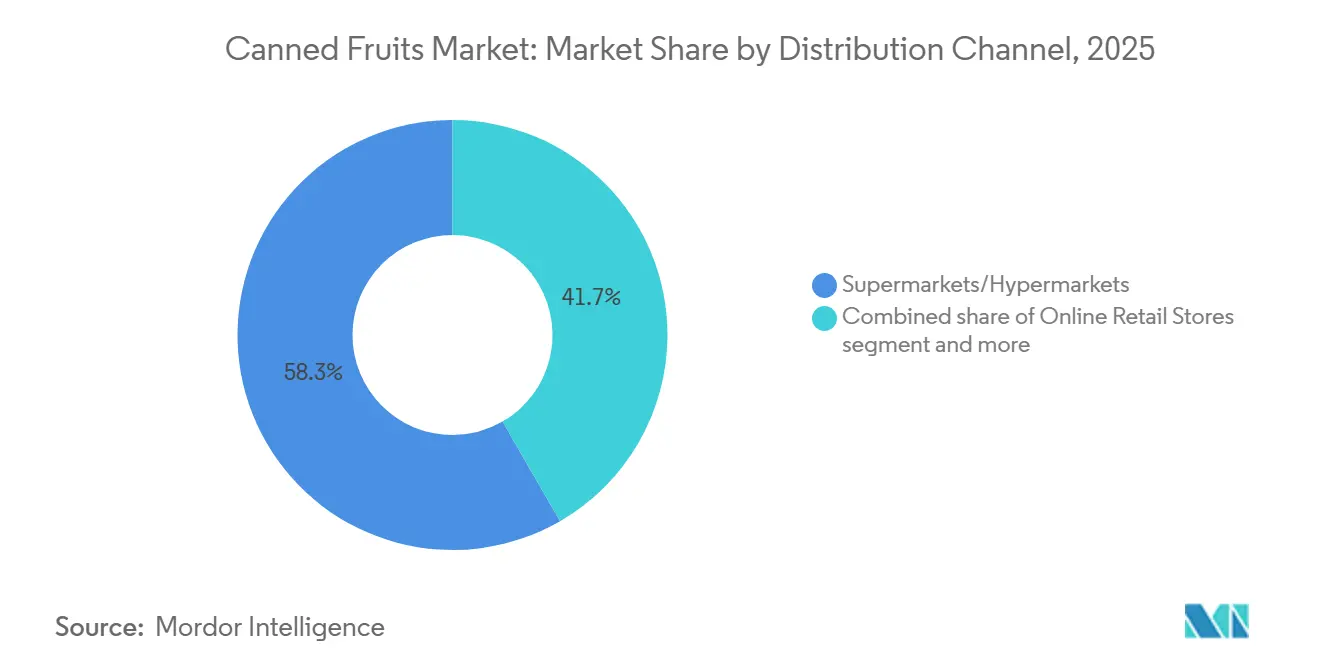
- Por canal de distribución, los supermercados e hipermercados captaron el 58,34% de las ventas de 2025, aunque se prevé que el comercio minorista en línea aumente a una CAGR del 6,67% a medida que se consolidan los modelos de carga de despensa y suscripción.
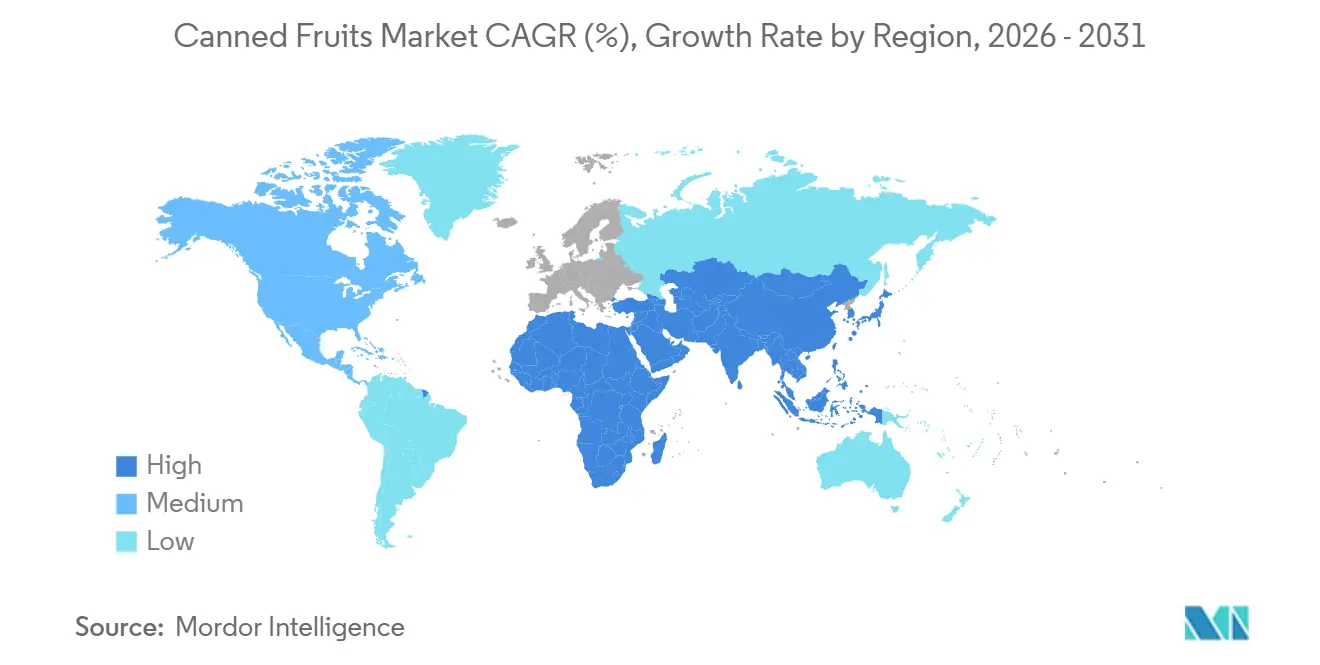
- Por geografía, América del Norte representó el 32,43% de la demanda de 2025, pero se espera que la región de Oriente Medio y África registre el crecimiento más rápido con una CAGR del 5,56% hasta 2031, impulsada por iniciativas de modernización del comercio minorista.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El creciente enfoque en dietas basadas en frutas para la nutrición impulsa el consumo | +0.8% | Global, con una adopción pronunciada en América del Norte y Europa | Mediano plazo (2-4 años) |
| Los estilos de vida urbanos ocupados impulsan la necesidad de frutas listas para consumir | +1.2% | Centros urbanos de Asia-Pacífico, áreas metropolitanas de América del Norte | Corto plazo (≤ 2 años) |
| Creciente preferencia por opciones orgánicas y sin conservantes | +0.9% | América del Norte, Europa Occidental, Australia | Mediano plazo (2-4 años) |
| Creciente cultura del fitness entre los jóvenes | +0.7% | Global, liderado por América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Posicionamiento en sostenibilidad y reducción de residuos | +0.6% | Europa, América del Norte, con expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Adopción creciente en formatos de desayuno | +0.5% | América del Norte, Europa, emergente en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El creciente enfoque en dietas basadas en frutas para la nutrición impulsa el consumo
El creciente enfoque global en las dietas basadas en frutas como parte de una nutrición equilibrada y preventiva está impulsando el crecimiento del mercado de frutas en conserva. La mayor conciencia sobre los beneficios para la salud de las frutas, incluida su fibra natural, antioxidantes, vitaminas y propiedades de hidratación, ha alentado a los consumidores a incorporar frutas con mayor regularidad en su dieta diaria. A medida que las guías dietéticas y las tendencias de bienestar abogan por un mayor consumo de frutas para apoyar la salud digestiva, la inmunidad y el bienestar general, las frutas en conserva ofrecen una alternativa conveniente y disponible durante todo el año a los productos frescos. Su vida útil prolongada, formato listo para consumir y disponibilidad en opciones de jugo o sin azúcar añadida las convierten en una opción práctica para los consumidores que buscan alcanzar los niveles recomendados de ingesta de frutas. Además, la creciente popularidad de las dietas orientadas a las plantas y las preferencias por etiquetas limpias continúa impulsando la demanda de productos de frutas estables en almacén.
Los estilos de vida urbanos ocupados impulsan la necesidad de frutas listas para consumir
La rápida urbanización y los estilos de vida cada vez más ocupados están impulsando la demanda de opciones de frutas convenientes y listas para consumir. A medida que los profesionales en activo, los hogares con doble ingreso y los estudiantes enfrentan agendas más apretadas, ha crecido la necesidad de soluciones alimentarias que ahorren tiempo. Las frutas en conserva responden a esta demanda al eliminar la necesidad de lavar, pelar y cortar, al tiempo que reducen las preocupaciones por el deterioro. Ofrecen la comodidad del consumo inmediato sin comprometer el valor nutricional. Esta tendencia es particularmente prominente en las regiones altamente urbanizadas. Por ejemplo, la Comisión Económica y Social de las Naciones Unidas para Asia y el Pacífico informa que la región de Asia-Pacífico alberga a más de 2.200 millones de residentes urbanos, lo que la convierte en el área urbana más poblada del mundo. Además, se proyecta que la población urbana de la región crecerá un 50% para 2050 [1]Fuente: Comisión Económica y Social de las Naciones Unidas para Asia y el Pacífico, "Urban-transformation-asia-and-pacific-growth-resilience", unescap.org. Esta rápida urbanización está influyendo en los patrones de consumo de alimentos, aumentando la preferencia por productos estables en almacén, fáciles de almacenar y listos para consumir.
Creciente preferencia por opciones orgánicas y sin conservantes
La creciente preferencia de los consumidores por productos alimenticios orgánicos y sin conservantes está impulsando un crecimiento significativo del mercado. La mayor conciencia sobre los ingredientes de etiqueta limpia, las prácticas agrícolas libres de químicos y las opciones de alimentos mínimamente procesados ha llevado a los consumidores a optar por productos de frutas en conserva orgánicas que se alinean con estilos de vida saludables y ambientalmente sostenibles. En respuesta, los fabricantes están ampliando sus carteras de productos orgánicos certificados, eliminando conservantes artificiales y priorizando prácticas de abastecimiento transparentes. Esta tendencia es particularmente evidente en los mercados desarrollados. Según la Asociación de Comercio Orgánico, las ventas de alimentos orgánicos en los Estados Unidos alcanzaron 71.600 millones de USD en 2024, lo que demuestra el compromiso continuo de los consumidores con los productos orgánicos [2]Fuente: Asociación de Comercio Orgánico, "Growth of U.S. Organic Marketplace Accelerated in 2024", ota.com. A medida que crece la demanda de productos alimenticios naturales y trazables, se espera que las ofertas de frutas en conserva orgánicas y sin conservantes ganen más espacio en los estantes y un posicionamiento premium, contribuyendo al crecimiento general del valor del mercado.
Creciente cultura del fitness entre los jóvenes
La creciente cultura del fitness entre los jóvenes está impulsando la demanda, ya que los consumidores preocupados por la salud enfatizan la nutrición equilibrada y las fuentes de energía natural. Los millennials y la Generación Z están adoptando cada vez más estilos de vida activos, que incluyen membresías en gimnasios, entrenamientos en casa y participación en deportes, lo que ha aumentado el interés en opciones de alimentos ricos en nutrientes y de base vegetal. Las frutas son ampliamente valoradas por sus azúcares naturales que proporcionan energía rápida, la fibra dietética que ayuda a la digestión y las vitaminas esenciales que apoyan la recuperación y el bienestar general. Las frutas en conserva, especialmente las que no tienen azúcar añadida, ofrecen una opción conveniente y estable en almacén adecuada para aperitivos previos al entrenamiento, batidos posteriores al entrenamiento, tazones de yogur y planes de comidas con control de calorías. Además, el envasado con porciones controladas apoya los objetivos de fitness, como el monitoreo de calorías y el seguimiento de macronutrientes. A medida que los consumidores más jóvenes continúan combinando la conciencia nutricional con estilos de vida activos, se anticipa que la cultura del fitness impulsará un crecimiento constante en el mercado de frutas en conserva.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones de salud relacionadas con el alto contenido de azúcar y almíbar | -0.9% | Global, más agudo en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Creciente preferencia por alimentos mínimamente procesados | -0.7% | América del Norte, Europa, Australia | Mediano plazo (2-4 años) |
| Competencia de formatos de frutas congeladas y asépticas | -0.6% | América del Norte, Europa, con expansión hacia centros urbanos de Asia-Pacífico | Mediano plazo (2-4 años) |
| Ineficiencia logística por peso y espacio | -0.4% | Global, que afecta particularmente a las operaciones de comercio electrónico y entrega de última milla | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones de salud relacionadas con el alto contenido de azúcar y almíbar
Las preocupaciones de salud relacionadas con el alto consumo de azúcar son una restricción significativa en el mercado global de frutas en conserva, particularmente para los productos envasados en almíbar pesado o ligero. Muchos productos tradicionales de frutas en conserva incluyen azúcares añadidos para mejorar el sabor y la conservación, lo que entra en conflicto con la creciente preferencia de los consumidores por alimentos bajos en azúcar y de etiqueta limpia. La mayor conciencia sobre la obesidad, la diabetes y los riesgos para la salud metabólica ha llevado a los consumidores a ser más cautelosos con los productos con alto contenido de azúcares libres. Por ejemplo, la Organización Mundial de la Salud recomienda limitar el consumo de azúcares libres a menos del 10% de la ingesta energética diaria total, apoyando los esfuerzos de salud pública global para reducir el consumo de azúcar. En consecuencia, los consumidores optan cada vez más por frutas envasadas en jugo natural, formulaciones sin azúcar añadida o alternativas frescas. Este enfoque en el contenido de azúcar presiona a los fabricantes a reformular los productos y puede limitar el potencial de crecimiento de las frutas en conserva tradicionales en almíbar, restringiendo así el crecimiento general del mercado.
Creciente preferencia por alimentos mínimamente procesados
La creciente preferencia de los consumidores por opciones de alimentos mínimamente procesados y similares a los frescos representa un desafío significativo para el mercado de frutas en conserva. Las tendencias dietéticas contemporáneas priorizan la textura natural, la retención de nutrientes y el procesamiento térmico limitado, lo que lleva a la percepción de que las frutas en conserva están más procesadas en comparación con las alternativas frescas o congeladas. La mayor conciencia sobre la transparencia de los ingredientes, las técnicas de procesamiento y las declaraciones de etiqueta limpia ha amplificado aún más el escepticismo hacia los productos tratados térmicamente y estables en almacén. A medida que los patrones dietéticos basados en plantas y alimentos integrales continúan ganando popularidad, los consumidores favorecen cada vez más los productos que se someten a un procesamiento mínimo. Este problema de percepción puede reducir el atractivo de las frutas en conserva, particularmente entre los consumidores más jóvenes y conscientes de la salud que asocian el procesamiento mínimo con un mayor valor nutricional y autenticidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Mandarinas Superan a los Líderes TradicionalesLos duraznos, que representan el 31,54% de los ingresos del Mercado Global de Frutas en Conserva en 2025, desempeñan un papel significativo en el impulso del crecimiento del mercado debido a su fuerte demanda multicanal, aplicaciones versátiles y amplia aceptación entre los consumidores de todos los grupos de edad. Los duraznos en conserva proporcionan un equilibrio óptimo de dulzura, retención de textura tras el procesamiento térmico y atractivo visual, lo que los convierte en una de las frutas comercialmente más viables para el enlatado en comparación con alternativas más blandas o altamente estacionales. Además, los duraznos se alinean bien con las tendencias de innovación de productos, como las formulaciones sin azúcar añadida, las variantes envasadas en jugo, los formatos de conveniencia en cubos y rodajas, y las tazas con porciones controladas. Estas innovaciones permiten a los fabricantes atender a los consumidores preocupados por la salud sin comprometer el sabor. La compatibilidad de la fruta con el posicionamiento premium, incluidas las ofertas orgánicas y el envasado de etiqueta limpia, apoya aún más el crecimiento del valor dentro de este segmento.
Las mandarinas, proyectadas para crecer a una CAGR del 6,21% hasta 2031, están emergiendo como uno de los segmentos de más rápido crecimiento dentro del Mercado Global de Frutas en Conserva, contribuyendo significativamente al crecimiento incremental de los ingresos y a la diversificación de la categoría. Su sabor naturalmente dulce, su color brillante, la comodidad de no tener semillas y sus gajos fáciles de separar las hacen muy atractivas en los segmentos de consumo infantil, familiar e institucional. Las mandarinas mantienen una fuerte integridad estructural y atractivo visual después del enlatado, lo que las hace ideales para aplicaciones como ensaladas de frutas, tazas de postre, coberturas de yogur, productos de panadería y paquetes de aperitivos listos para consumir. Además, las mandarinas se cultivan ampliamente y son muy adecuadas para el procesamiento a gran escala, lo que apoya los centros de producción orientados a la exportación y la expansión de marcas propias.


Por Forma:
Las Frutas Cortadas Dominan la Conveniencia Lista para ConsumirSe espera que las frutas enteras representen el 46,65% de los ingresos del Mercado Global de Frutas en Conserva en 2025, manteniendo una posición dominante debido a su fuerte asociación con la calidad, la naturalidad y el atractivo premium. Los consumidores a menudo perciben las frutas enteras en conserva como mínimamente procesadas, ofreciendo una mejor retención de textura que las alternativas en rodajas o cubos, lo que mejora la confianza en la compra. Estos productos están comúnmente disponibles en variantes de jugo o almíbar ligero, alineándose con la creciente demanda de etiquetas más limpias y opciones reducidas en azúcar. Además, su capacidad para soportar el procesamiento térmico sin una degradación significativa de la forma mejora la presentación en estante y el valor percibido, apoyando estrategias de precios premium y de nivel medio. La combinación de estos factores posiciona a las frutas enteras como un pilar del mercado de frutas en conserva, atrayendo tanto a consumidores preocupados por la salud como a quienes buscan productos premium.
Se proyecta que las frutas cortadas crezcan a una CAGR del 5,49% hasta 2031, emergiendo como un impulsor clave del crecimiento en el Mercado Global de Frutas en Conserva. Este crecimiento se atribuye principalmente a su conveniencia, control de porciones y versatilidad en diversas aplicaciones. Los formatos pre-rebanados, en cubos, en trozos o en gajos eliminan el tiempo de preparación, lo que los hace muy atractivos para los hogares ocupados, los restaurantes de servicio rápido, las panaderías y las cocinas institucionales. Su naturaleza lista para usar satisface la creciente demanda de tazones de desayuno, postres, batidos, ensaladas de frutas e inclusiones lácteas, donde el tamaño uniforme y la textura consistente son esenciales para la presentación y la eficiencia operativa. La adaptabilidad de las frutas cortadas a diversos usos culinarios y su alineación con los estilos de vida modernos de los consumidores consolidan aún más su papel como contribuyente significativo a la expansión del mercado.
Por Canal de Distribución:
El Comercio Electrónico Interrumpe el Comercio Minorista TradicionalLos supermercados e hipermercados, proyectados para representar el 58,34% de las ventas del mercado de frutas en conserva en 2025, sirven como un impulsor clave del crecimiento para la categoría. Estos establecimientos minoristas de gran formato ofrecen una amplia variedad de productos, una fuerte presencia de marcas propias y atraen un alto flujo de consumidores. Su amplio espacio en estantes permite a las marcas exhibir varios tipos de frutas, medios de envasado, tamaños de envase y niveles de precio en un solo lugar, mejorando la visibilidad entre categorías y fomentando las compras por impulso. La comercialización estructurada, las campañas promocionales y las ofertas en paquete impulsan significativamente las ventas por volumen, particularmente durante las temporadas festivas y los períodos de mayor demanda. Además, los supermercados e hipermercados apoyan la premiumización al contar con secciones dedicadas a productos orgánicos, de etiqueta limpia y sin azúcar añadida, lo que permite a los fabricantes introducir variantes de valor añadido con un mejor posicionamiento en estante.
Los canales de venta minorista en línea, que se espera crezcan a una CAGR del 6,67% hasta 2031, están emergiendo como una de las plataformas de distribución de más rápido crecimiento en el mercado de frutas en conserva. Este crecimiento está impulsado por la creciente adopción de las compras de comestibles digitales y la evolución de los comportamientos de compra de los consumidores. La capacidad de comparar etiquetas nutricionales, contenido de azúcar, posicionamiento de marca y precios en tiempo real mejora la transparencia y apoya la toma de decisiones informadas, particularmente entre los consumidores preocupados por la salud. Los modelos de suscripción y las opciones de compra al por mayor promueven aún más las compras repetidas de productos básicos de despensa como las frutas en conserva. Además, los descuentos promocionales, las recomendaciones personalizadas y las ofertas en paquete contribuyen a cestas de compra más grandes y a un mayor volumen de ventas entre categorías.
Análisis Geográfico
Mercado de Frutas en Conserva de América del Norte
América del Norte representó el 32,43% de los ingresos del mercado de frutas en conserva en 2025, respaldada por la infraestructura minorista altamente desarrollada y madura de los Estados Unidos, una fuerte penetración de marcas propias y patrones de consumo doméstico consolidados. La región se beneficia de una sólida producción doméstica de frutas y capacidades de procesamiento, particularmente en melocotones y peras. Por ejemplo, según el Departamento de Agricultura de los Estados Unidos, la producción total de melocotón en los Estados Unidos alcanzó 709.200 toneladas en 2024, lo que representa un aumento del 20% en comparación con el año anterior, garantizando una disponibilidad estable de materias primas para las operaciones de enlatado [3]Fuente: Departamento de Agricultura de los Estados Unidos (USDA), "Volumen de producción de melocotón en los Estados Unidos", usda.gov. La presencia de tecnologías avanzadas de procesamiento de alimentos, sólidas redes de distribución y una alta familiaridad del consumidor con los productos de frutas estables en anaquel refuerza aún más el dominio de la región.
Mercado de Frutas en Conserva de EMEA
Se prevé que Oriente Medio y África crezcan a una CAGR del 5,56% hasta 2031, impulsados por la expansión de la infraestructura minorista urbana, la creciente adopción de productos alimenticios envasados y estables en anaquel, y la mayor disponibilidad de productos a través de canales de importación. La creciente conciencia sobre la seguridad alimentaria, la mayor vida útil y el acceso a frutas durante todo el año está mejorando gradualmente la penetración del mercado en las áreas metropolitanas de esta región. Europa representa otro importante contribuyente regional, respaldado por tradiciones consolidadas de procesamiento de frutas y redes minoristas estructuradas en Alemania, el Reino Unido, Italia, Francia y España. La demanda de la región se ve reforzada por una fuerte preferencia por las variedades de frutas en conserva con etiqueta limpia, orgánicas y con azúcar reducida, junto con un consumo estable en los canales domésticos y minoristas.
Mercado de Frutas en Conserva de Asia-Pacífico
Se proyecta que Asia-Pacífico registre un crecimiento sostenido, respaldado por la creciente urbanización, la modernización del comercio minorista de comestibles y la evolución de los patrones dietéticos. Mercados clave como China, India, Japón y Australia están impulsando la demanda debido al aumento del consumo de productos de panadería, postres lácteos y componentes de comidas listas para consumir que incorporan frutas en conserva. Se espera que las mejoras en la capacidad de procesamiento doméstico de frutas, combinadas con el fuerte potencial exportador de los centros de producción regionales, aceleren aún más el crecimiento. A medida que la penetración del comercio minorista moderno se expande y los consumidores buscan opciones de frutas convenientes y duraderas, Asia-Pacífico sigue siendo un contribuyente significativo al crecimiento incremental de los ingresos globales en el mercado de frutas en conserva.

Panorama regulatorio
La regulación de las frutas en conserva se centra en los controles de seguridad alimentaria, los límites de contaminantes y los requisitos de etiquetado que rigen las ventas nacionales y el comercio transfronterizo. El Codex Alimentarius proporciona normas de referencia ampliamente utilizadas para la identidad y calidad del producto, incluyendo la CXS 319-2015 para ciertas frutas en conserva y la CXS 361-2020 para mezclas de frutas en conserva, que ayudan a los procesadores a alinear especificaciones al abastecer múltiples mercados de exportación.
Las principales regiones importadoras aplican controles estatutarios adicionales, especialmente en torno a residuos de plaguicidas y contaminantes. En la Unión Europea, el cumplimiento de los límites máximos de residuos conforme al Reglamento (CE) n.º 396/2005 y los niveles máximos de contaminantes, como metales pesados, conforme al Reglamento (UE) 2023/915, condiciona los programas de abastecimiento y pruebas de las cadenas de suministro de frutas en conserva. En China, la Norma Nacional de Seguridad Alimentaria para Alimentos Enlatados (GB 7098-2025) entró en vigor el 16 de marzo de 2026, endureciendo los requisitos en torno a la esterilidad comercial y la seguridad de los alimentos enlatados, y reforzando la necesidad de sistemas validados de procesamiento térmico y gestión de calidad para marcas y proveedores de marca privada que atienden el mercado.
Panorama Competitivo
El mercado de frutas en conserva demuestra una concentración moderada, caracterizada por la competencia entre corporaciones multinacionales y sólidos procesadores regionales en diversos niveles de precio y formatos de producto. Actores prominentes como Dole PLC, The Kraft Heinz Company, Del Monte Foods, Inc., Rhodes Food Group y Seneca Foods Corporation mantienen una presencia global y regional significativa. Esto se logra a través de un abastecimiento verticalmente integrado, capacidades de procesamiento a gran escala y redes de distribución diversificadas. Estas empresas capitalizan el reconocimiento de marca, las relaciones establecidas con los minoristas y las colaboraciones de marcas propias para mantener su posición en el mercado. Las estrategias competitivas se centran principalmente en la diversificación de la cartera, las reformulaciones de reducción de azúcar, las ofertas de productos orgánicos y la expansión hacia mercados emergentes para satisfacer la creciente demanda.
Las oportunidades de espacios en blanco influyen cada vez más en las decisiones estratégicas dentro del mercado. Los segmentos emergentes, como las mezclas de frutas enriquecidas con proteínas, las variantes fortificadas y los productos funcionales, están creando nuevas oportunidades de valor añadido más allá de los formatos tradicionales envasados en almíbar. Además, las bolsas de una sola porción y el envasado con porciones controladas diseñado para el consumo en movimiento ofrecen un potencial de crecimiento significativo, particularmente entre los consumidores más jóvenes y urbanos que buscan conveniencia. Los esfuerzos de premiumización, incluidas las declaraciones de etiqueta limpia, las combinaciones de frutas exóticas y las certificaciones de abastecimiento sostenible, permiten a las marcas diferenciarse en una categoría que a menudo se percibe como un producto básico. Se espera que estas estrategias impulsadas por la innovación intensifiquen la competencia al tiempo que amplían el atractivo del mercado.
La adopción de tecnología avanza rápidamente en las operaciones de procesamiento y envasado, mejorando la eficiencia y la sostenibilidad. Las inversiones en líneas de bolsas retort y tecnologías avanzadas de procesamiento térmico están ganando impulso, ya que estos formatos reducen el peso del envasado, mejoran la eficiencia logística y minimizan el uso de materiales en comparación con las latas de metal tradicionales. La automatización en los procesos de clasificación, corte e inspección de calidad está optimizando aún más los rendimientos y garantizando la consistencia. Además, los avances en revestimientos libres de BPA y materiales de envasado reciclables están abordando los requisitos regulatorios y las preocupaciones de seguridad de los consumidores, reforzando el compromiso de la industria con la sostenibilidad y la innovación.
Líderes de la Industria de Frutas en Conserva
Dole PLC
The Kraft Heinz Company
Del Monte Foods Inc.
Rhodes Food Group
Seneca Foods Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Frutas en Conserva
- Dole PLC
- The Kraft Heinz Company
- Del Monte Foods Inc.
- Rhodes Food Group
- Seneca Foods Corporation
- Roland Foods LLC
- Xiamen Gulong Group Co., Ltd.
- Kangfa Foods Co., Ltd.
- CHB Group
- Delicia Foods India Pvt. Ltd.
- Bonduelle S.A.
- La Doria S.p.A.
- Princes Group
- Conagra Brands, Inc.
- General Mills, Inc.
- Kronos S.A.
- Shandong Wanlilai Foodstuff Co., Ltd.
- SunOpta Inc.
- Goya Foods, Inc.
- Tropical Food Manufacturing (Thailand) Co., Ltd.

Oportunidades de mercado y perspectivas futuras
Los espacios en blanco de producto y formato se están abriendo en torno al posicionamiento bajo en azúcar, las declaraciones de ingredientes de etiqueta limpia y el envasado orientado a la conveniencia que se adapta a la reposición del comercio minorista en línea y a los casos de uso de porciones controladas. La actividad de marcas en 2025, incluidas las variedades de frutas en conserva con sabor de Del Monte ofrecidas con almíbar "extra ligero", apunta a un margen continuo para la premiumización en la fruta estable en anaquel de consumo masivo, mientras que las preocupaciones de salud de los consumidores en torno al almíbar respaldan surtidos más amplios de opciones envasadas en jugo y sin azúcar añadida.
Las mejoras en envasado y fabricación son una segunda vía de oportunidad, particularmente donde la sostenibilidad y la eficiencia logística se cruzan con el envasado metálico. En Interpack 2026, Sonoco presentó CapOnCan, un concepto de lata metálica monomaterial resellable posicionado como alternativa ligera al vidrio, y Soudronic introdujo el concepto de lata de tres piezas GreenPeel que elimina una costura de soldadura, ambos destacando la innovación activa orientada a la reciclabilidad y la reducción de la huella. En el lado de la oferta, la inversión en capacidad es visible en el sudeste asiático: en diciembre de 2025, Halong Canning Joint Stock Company anunció una inversión de 166.000 millones de VND para una nueva planta en Hai Phong con un taller de enlatado de frutas y verduras diseñado para 10 millones de unidades al año, lo que indica margen para programas adicionales de producción orientada a la exportación y suministro de marca privada.
Recent Industry Developments in Mercado de Frutas en Conserva
- Julio de 2026: Dole plc completó la venta de su puerto y operaciones portuarias en Guayaquil, Ecuador, a TIL Switzerland Sarl por aproximadamente 75 millones de USD en efectivo. La desinversión racionaliza la huella de infraestructura de Dole y respalda la reasignación de capital hacia las operaciones principales de productos frescos y envasados y la eficiencia de la red.
- Marzo de 2026: Fresh Del Monte Produce Inc. completó la adquisición de activos seleccionados de Del Monte Foods Corporation II Inc. por aproximadamente 285 millones de USD, incluida la propiedad global de la marca Del Monte y varios activos del negocio de alimentos envasados. La transacción reconfigura la propiedad de la fruta envasada de marca y puede influir en las decisiones de abastecimiento, licencias y rutas al mercado en categorías de fruta estable en anaquel.
- Enero de 2024: Dole Food Company introdujo un nuevo servicio de transporte diseñado para mejorar las opciones de transporte de mangos, piñas y otras frutas frescas tropicales importadas desde Centroamérica a Estados Unidos. La logística mejorada para insumos de fruta clave respalda una disponibilidad de suministro más estable y puede mejorar la planificación de materias primas para el procesamiento posterior y las líneas de productos de fruta complementarias.


Mercado de Frutas en Conserva Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este informe, el mercado abarca las ventas minoristas y de servicios de alimentación de fruta envasada en contenedores sellados y estabilizada mediante enlatado o procesamiento térmico similar, vendida luego como fruta entera o cortada en almíbar, jugo o medio de envasado comparable.
Exclusiones del alcance: se excluyen las frutas frescas, congeladas y deshidratadas, así como las mermeladas, purés, concentrados y bebidas de frutas que no se vendan como productos de fruta en conserva.
Descripción general de la segmentación
- Por Tipo de Producto
- Duraznos
- Piña
- Mandarinas
- Frutas Mixtas
- Peras
- Otros Tipos de Frutas
- Por Forma
- Frutas Enteras
- Frutas Cortadas
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para precisar el conjunto de demanda, los flujos comerciales y la lógica de precios de las frutas en conserva en las principales regiones productoras y consumidoras. Nos basamos en fuentes públicas como las señales de oferta y balance de productos de FAOSTAT, las estadísticas comerciales de UN Comtrade para categorías de frutas conservadas, y las series de índices de precios al consumidor publicadas por agencias estadísticas nacionales para comprender la evolución de los precios minoristas.
Para evitar depender demasiado de un solo conjunto de datos, se utilizaron publicaciones de asociaciones comerciales y referencias de la industria de procesamiento de alimentos para verificar los volúmenes de procesamiento, los formatos de envasado y los patrones de estacionalidad, como los picos de producción vinculados a la cosecha. También revisamos presentaciones a inversores, informes corporativos y cobertura de noticias de prensa reputada para validar cambios de capacidad, enfoque de portafolio y expansión de canales. Cuando fue necesario, se utilizaron suscripciones pagas de datos financieros corporativos y vistas de importación o exportación a nivel de envío para verificar movimientos importantes de proveedores y desagregaciones a nivel de país. Los ejemplos aquí enumerados no son exhaustivos, y se consultaron muchas otras fuentes para recopilar datos, validarlos y aclarar dudas pendientes.
Entrevistas y encuestas primarias
El trabajo primario ayudó a confirmar qué se cuenta realmente como ingresos por frutas en conserva en las distintas regiones y cómo la combinación de canales afecta el precio realizado. Hablamos con procesadores, propietarios de marcas, distribuidores y compradores minoristas o de servicios de alimentación en las principales geografías, de modo que los supuestos sobre tipos de envase, participación de marca privada y penetración en línea pudieran ajustarse y luego contrastarse con los insumos documentales.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Altos ejecutivos: 16% | APAC: 49% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 31% | EMEA: 29% |
| Actores más pequeños: 19% | Gerentes: 53% | América: 22% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comenzó con un enfoque descendente en el que se reconstruyeron señales de producción, comercio y consumo aparente para categorías de frutas conservadas, y luego se tradujeron en valor utilizando escalas de precios apropiadas por región. Para mantener totales realistas, se utilizaron verificaciones ascendentes selectivas, como la consolidación de una muestra de ingresos de proveedores y la validación de las divisiones minorista y de servicios de alimentación mediante controles de canal y rangos típicos de precio por kilogramo.
Los insumos clave utilizados en el modelo incluyeron volúmenes de importación y exportación para los códigos relevantes de frutas conservadas, la dirección de la capacidad de procesamiento y enlatado, el movimiento promedio de precios minoristas a partir de series oficiales de IPC, el cambio de participación entre supermercados, tiendas de conveniencia y comercio minorista en línea, y los cambios en el comportamiento de consumo de los hogares vinculados a la conveniencia y la vida útil. Para la previsión, se aplicó un análisis de escenarios en torno a tres factores que los entrevistados destacaron de manera constante: la disponibilidad de fruta fresca, la presión de costos de energía y envasado, y el ritmo de premiumización hacia formatos bajos en azúcar y envasados en jugo. Cuando faltaban puntos de referencia ascendentes para países más pequeños, la brecha se resolvió mediante indicadores de demanda per cápita y análisis comparativo con países pares de la región, seguido de una verificación final frente a señales comerciales y minoristas para que la curva no saltara de manera antinatural.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación entre indicadores de oferta, comercio y precios, de modo que el modelo no dependa de un solo tipo de señal. Buscamos anomalías, como cambios súbitos de participación por región, saltos de precios no respaldados por el IPC o insumos de materias primas, y patrones de volumen que entran en conflicto con los balances comerciales, y esos elementos se envían de vuelta para revisión.
Antes de la aprobación final, las estimaciones pasan por verificaciones de analistas en múltiples etapas, con recontactos específicos activados cuando un supuesto cambia de manera significativa o una nueva publicación de datos modifica la tendencia. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos significativos, como grandes incorporaciones de capacidad, cambios de política comercial o fuertes shocks de costos. Justo antes de la entrega, se completa una pasada final para que los clientes reciban una visión actualizada alineada con las señales públicas más recientes disponibles.
Tamaño del mercado de frutas en conserva de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las frutas en conserva pueden diferir incluso cuando el tema parece el mismo, porque cada editor elige su propio límite de producto, cobertura de canales y supuestos de precios específicos por año. Algunos estudios también utilizan una temporalidad de divisas diferente y no actualizan las mismas variables con la misma frecuencia, lo que puede modificar el valor reportado para exactamente el mismo año.
Una brecha común es que algunas estimaciones incorporan productos de fruta estable en anaquel adyacentes y un conjunto más amplio de formatos de envasado, lo que eleva el total incluso si los volúmenes no cambian. En Mordor Intelligence, el conteo se limita a la fruta vendida como productos de fruta en conserva en formas entera y cortada, y se valora utilizando una combinación a nivel regional que se verifica cruzadamente con volúmenes comerciales, el movimiento del IPC y la retroalimentación de canales, de modo que el precio y el volumen no se distancien.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 13,82 mil millones de USD (2025) | |
| Consultora Global A | 12,67 mil millones de USD (2025) | Utiliza una visión de comercialización más estrecha en algunas regiones al apoyarse más en el seguimiento minorista de marca y una definición de canal más breve, lo que puede subestimar el servicio de alimentación y los formatos más pequeños que aún cumplen los criterios de fruta en conserva. |
| Editorial Sectorial B | 13,60 mil millones de USD (2025) | Incluye un universo más amplio de fruta estable en anaquel con formatos de envasado adicionales y artículos de fruta procesada adyacentes, lo que tiende a aumentar los totales de valor incluso cuando el conjunto de demanda de fruta en conserva es similar. |
La dispersión en la tabla proviene principalmente de lo que se incluye más allá de la fruta en conserva y de cómo se construyen los precios entre canales y regiones. Al mantener el conjunto de demanda vinculado a señales observables de comercio y consumo, y luego poner los precios a prueba mediante entrevistas y series oficiales, el número final sigue siendo trazable a pasos simples que pueden repetirse cada año.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado global de frutas en conserva en 2026?
El tamaño del mercado de frutas en conserva se valora en 14,51 mil millones de USD en 2026 y se proyecta que alcanzará 18,48 mil millones de USD en 2031 a una CAGR del 4,95%.
¿Qué tipo de producto está creciendo más rápido?
Se prevé que las mandarinas aumenten a una CAGR del 6,21% hasta 2031, superando a todos los demás segmentos de frutas.
¿Por qué los canales en línea son críticos para el crecimiento futuro?
Los pedidos de comercio electrónico ofrecen tasas de compra repetida un 30% más altas que los productos frescos y están previstos para expandirse a una CAGR del 6,67%, lo que hace que los estantes digitales sean fundamentales para la penetración de las frutas en conserva.
¿Cómo afectará la prohibición de BPA de la UE a los proveedores?
Los fabricantes deben adoptar revestimientos de base vegetal o de oleorresina antes de enero de 2028, lo que elevará los costos entre un 8 y un 12%, pero desbloqueará una colocación premium en estantes y la elegibilidad para la exportación.
Última actualización de la página el:



