
カナダのデータセンターラック市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
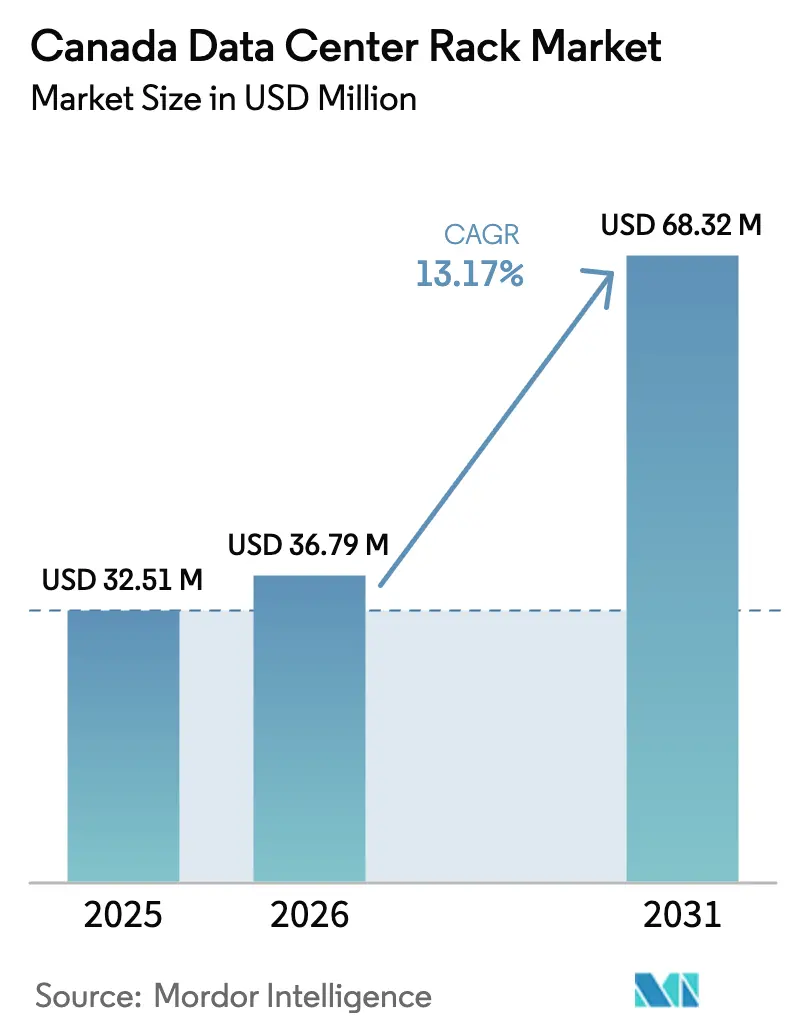
| 基準年の市場規模 (2025) | 32.51 百万米ドル |
| 市場規模 (2026) | 36.79 百万米ドル |
| 市場規模 (2031) | 68.32 百万米ドル |
| Growth Rate (2026 - 2031) | 13.17 % |
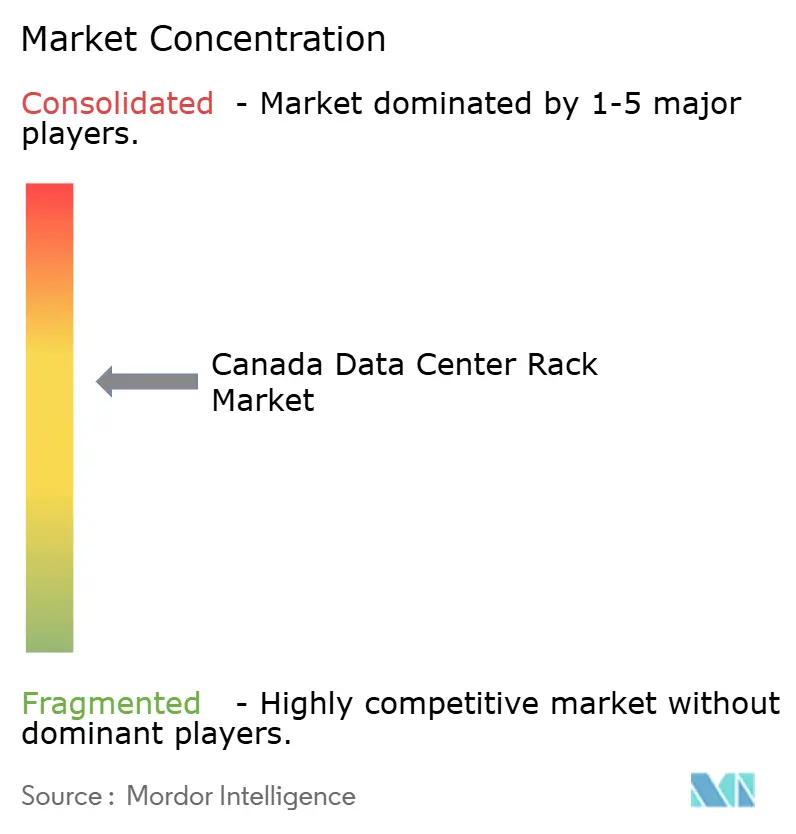
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダのデータセンターラック市場分析
カナダのデータセンターラック市場規模は2026年にUSD 3,679万と推定され、2025年のUSD 3,251万から成長し、2031年にはUSD 6,832万に達すると予測されており、2026年から2031年にかけて13.17%のCAGRで成長しています。ラック1台あたり60kWを超えるハイパワー密度展開、規制上のデータ主権の義務付け、ハイパースケール拡大が相まって二桁成長を持続させています。カナダのコロケーション事業者は再生可能エネルギーに関する州の優遇措置と、ワークロードを国内に留める厳格なプライバシー法を活用しており、AIトレーニングクラスターが統合液冷ラックへの新たな需要を生み出しています。中国製鉄鋼およびアルミニウムへの関税上昇により、購入者は北米のサプライチェーンへとシフトしており、高密度コミッショニング向けの労働力不足が現場作業を最小化するターンキーラックソリューションの需要を後押ししています。これらのダイナミクスが総合的に、トロント、モントリオール、カルガリー、バンクーバーのハイパースケールおよびコロケーションサイトにファクトリー統合型・AI対応キャビネットを提供できるベンダーに有利に働いています。
主要レポートの要点
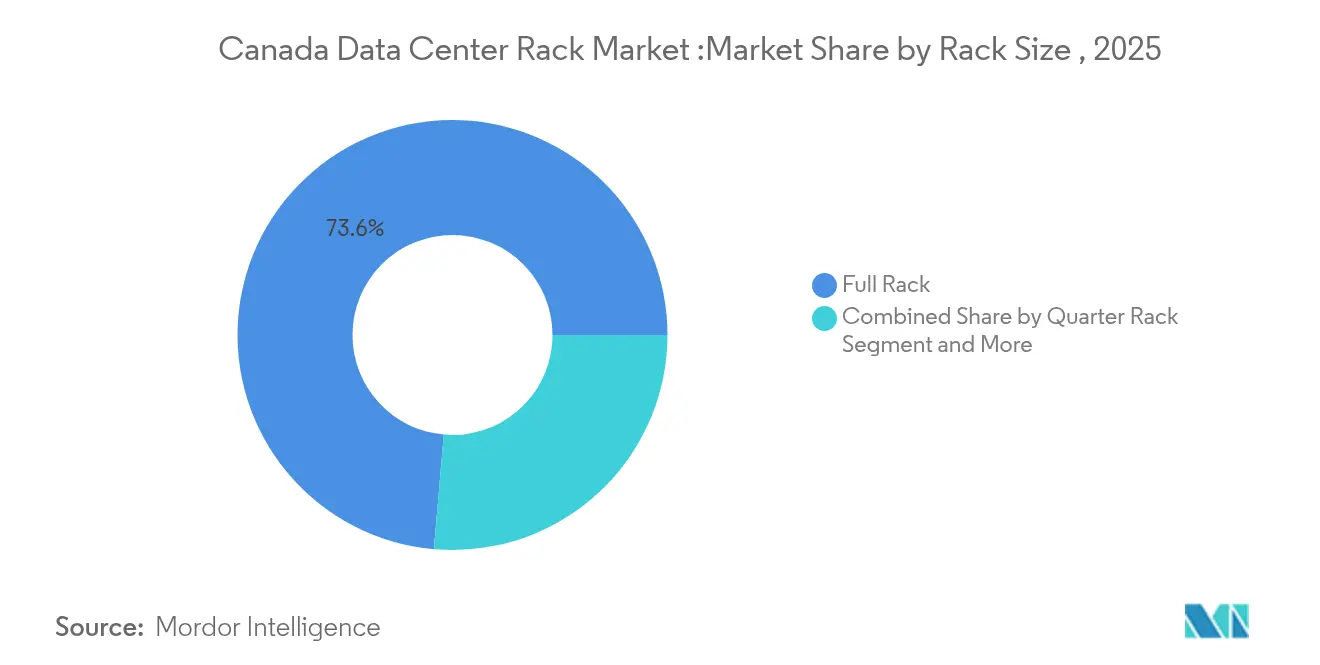
- ラック構成別では、フルラック設計が2025年のカナダのデータセンターラック市場シェアの73.62%を占め、同セグメントは2031年まで14.02%のCAGRで成長しています。
- ラック高さ別では、48Uカテゴリーが14.92%のCAGRで最も急速に拡大しており、一方で42Uユニットが2025年のカナダのデータセンターラック市場規模の55.98%のシェアを維持しています。
- ラックタイプ別では、キャビネット(クローズド)モデルが2025年の収益の71.05%を占め、2031年に向けて15.88%のCAGRで成長する見込みです。
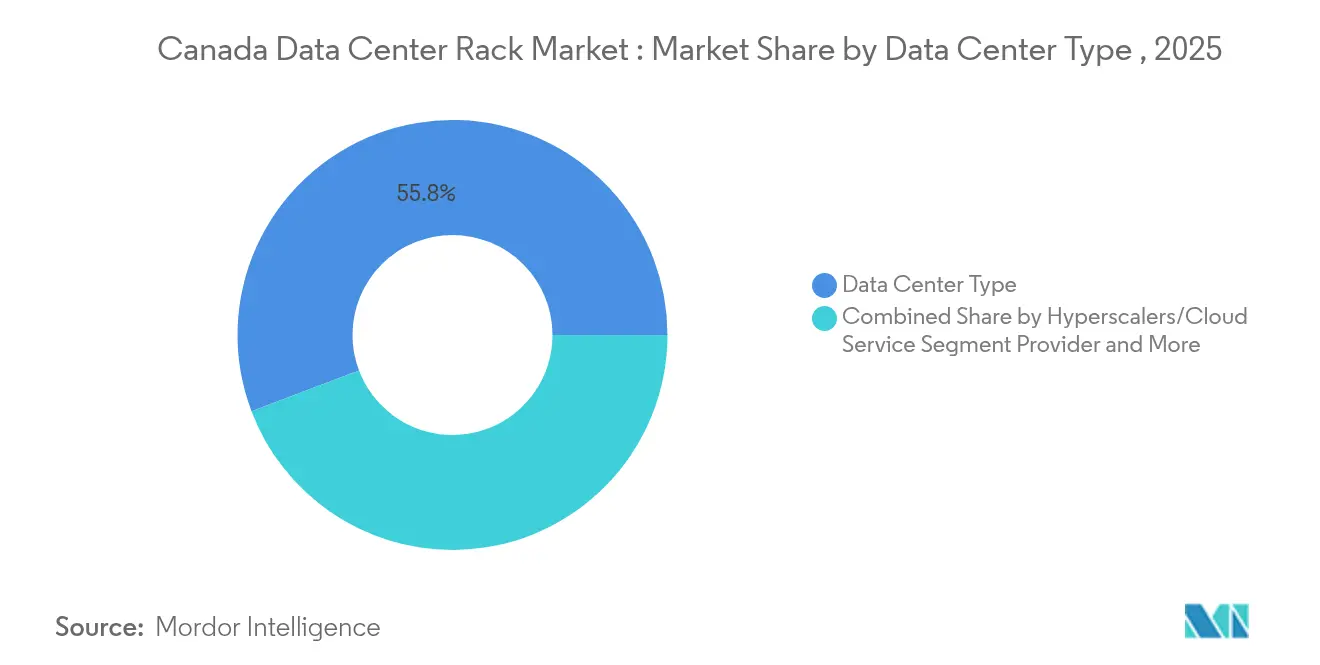
- データセンタータイプ別では、ハイパースケール・クラウドサービスプロバイダーの展開が16.84%のCAGRで前進しており、コロケーション施設が2025年のカナダのデータセンターラック市場規模の55.77%を占めています。
- 素材別では、スチールラックが2025年に77.66%のシェアで圧倒的地位を占めていますが、アルミニウムソリューションは液冷レトロフィットを背景に13.98%のCAGRで拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダのデータセンターラック市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| クラウドファーストの企業およびSMB IT戦略 | +2.8% | 全国(トロント、モントリオール、バンクーバー) | 中期(2〜4年) |
| ハイパースケールおよびAIラック密度の飛躍(ラックあたり60kW以上) | +3.2% | アルバータ州、オンタリオ州、ケベック州 | 短期(2年以内) |
| 州のデータ主権義務付け(PIPEDA、法案C-27) | +2.1% | 全国(ケベック州、オンタリオ州に重点) | 長期(4年以上) |
| 2027年までのコロケーション容量コミットメントの急増 | +2.4% | トロント、モントリオール、カルガリー、バンクーバー | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドファーストの企業およびSMB IT戦略
カナダ企業はオンプレミスラックとハイパースケールノードへの直接リンクを組み合わせたハイブリッドクラウドアーキテクチャを採用しており、エッジとコアの両方に適した均一な42U〜48Uキャビネットの需要を促進しています。連邦政府のCAD 7億のAIコンピューティングチャレンジが、カルガリーやエドモントンなどの二次都市における遅延低減のためにユーザーの近くに設置する必要があるGPU高密度クラスターの採用を加速しています。SMBはキャピタル支出を運用支出に移行し、コロケーションラックをリースすることで、事業者が迅速なスケールアップのために高さと電力配分を標準化するよう求めています。主要クラウドプロバイダーのメトロエッジプログラムは現在、最小限の電気工事でリージョナル施設に導入できる事前認定ラックを指定しています。この収束がカナダのデータセンターラック市場全体でフレキシブルなクラウド接続型エンクロージャーへの安定した需要を支えています。
ハイパースケールおよびAIラック密度の飛躍(ラックあたり60kW以上)
人工知能ワークロードにより、ハイパースケーラーはラックあたり100kW、パイロットプログラムでは250kWを超えることを余儀なくされており、これは従来の10〜15kWの基準からの大幅な変化です。カルガリー大学のCCITホールは、すでに統合リアドア熱交換器を備えた20台のキャビネットで合計600kWを運用しています。ハイパースケーラーは、液体分配ユニット、バスバー電力幹線、構造補強を単一の部品表に統合したカスタムフレームを発注しており、ペタフロップあたりのフロアスペースを削減しています。マニホールドとクイックディスコネクトラインをファクトリーインストールできるベンダーが、現場コミッショニングを短縮するために契約を獲得しています。AI密度が上昇するにつれて、キャビネットの強度と消火システムも進化する必要があり、カナダの既存ホールにおける耐震性・高負荷フレームのレトロフィット機会が生まれています。
州のデータ主権義務付け(PIPEDA、法案C-27)
法案C-27および提案された人工知能・データ法は個人データの厳格な居住要件を課し、銀行や病院が国内ホスティングを優先するよう促しています。[2]カナダ政府、「法案C-27:デジタル憲章実施法」、canada.ca ケベック州の法律25は、フィンテックやライフサイエンスなどの分野での国境を越えた転送を制限する州レベルの制約を追加しています。これらの要件がワークロードを準拠施設に誘導し、カナダ国内のラックに対する独占市場を創出しています。公共機関は調達において居住条件を盛り込み、改ざん防止キャビネットと監査対応モニタリングを備えたリージョナルコロケーションスイートへの長期的な需要を固定化しています。規制当局が施行枠組みを確定するにつれて、事業者はカナダのデータセンターラック市場全体でAI対応・コンプライアンス認定ラック注文の複数年にわたる増加を見込んでいます。
2027年までのコロケーション容量コミットメントの急増
トロントとモントリオールで4%を下回る空室率が建設ブームを引き起こしており、eStruxtureによる8サイトのAptum買収によりフットプリントが100MWを超え、カルガリーAIキャンパスはラックあたり130kW形式でCAD 7億5,000万の予算が組まれています。Grain ManagementのブランプトンにおけるMW2.5から20MWへの拡張は、トロント都市圏のサイトがどのように桁違いにスケールしているかを示しています。デベロッパーは複数拠点の展開に対してモジュール単位で出荷できる標準化されたキャビネット、PDU、コンテインメントを求めています。ラック・電力・冷却のバンドルキットを提供するサプライヤーがカナダのデータセンターラック市場における安定した経常収益を確保する複数年のフレーム契約を獲得しています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| トロントコア部における10〜20MWの電力区画の不足 | -1.9% | グレータートロント地域 | 短期(2年以内) |
| 水ベース冷却ループに対する州の許認可の長期化 | -1.2% | オンタリオ州、ケベック州、アルバータ州 | 中期(2〜4年) |
| 高密度ラックコミッショニング向けの熟練労働力の不足 | -0.8% | 全国(カルガリー、バンクーバー) | 長期(4年以上) |
| スチール・アルミニウム輸入関税によるラックの設備投資変動 | -1.1% | 全国(オンタリオ州での製造) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
トロントコア部における10〜20MWの電力区画の不足
独立電力系統運営者(Independent Electricity System Operator)は、トロントダウンタウンでの変電所アクセス確保に現在複数年のキュー待ちが必要であると警告しています。ハイパースケーラーはミシサガやハミルトン全体に負荷を分散させ、大規模な単一施設ではなく小規模なホールの数を増やしています。各サイトでは、短納期でどこにでも展開できる事前設計済みキャビネットを提供するベンダーに有利なように、ロジスティクスを簡素化するための同一ラックが必要です。電力不足はまた、既存の小売および事務所のフットプリント内に収まるエッジマイクロデータセンターを推進し、カナダのデータセンターラック市場においてコンパクトな密閉ラックへの注文を再び押し上げています。
スチール・アルミニウム輸入関税によるラックの設備投資変動
カナダの中国産金属に対する25%の追加関税が、ラックの部品表に予測不能なコスト変動をもたらしています。[3]カナダ財務省、「スチールおよびアルミニウム製品の輸入に対する対抗措置」、canada.ca OEMはUSMCA工場からパネルをデュアルソーシングしていますが、代替合金への転換ラインは再ツーリングが必要であり、リードタイムが延びています。アルミニウムキャビネットは、軽量で熱伝導性が高く、輸送費と冷却費を相殺することで関税の逆風を部分的に緩和していますが、コロケーション契約における価格指数化は上昇しています。国内の板金加工工場を持つサプライヤーがボリュームを確保しており、購入者は先行購入在庫でヘッジすることで、カナダのデータセンターラック市場全体の運転資本に影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ラックサイズ別:AIワークロードに牽引されたフルラックの優位性
フルラックユニットは2025年の収益の73.62%を占め、AIクラスターが統合マニホールドを備えたフルハイトフレームを必要とするため、年率14.02%で成長します。ハイパースケーラーが一貫した気流と電力アンカーを実現する48Uフルキャビネットを標準化する際には、この優位性がカナダのデータセンターラック市場規模の議論の中心にフルラック形式を位置付けます。クォーターラックとハーフラックはエッジクローゼット向けに引き続き関連性を持ちますが、AI高密度コアと比較すると収益への貢献は限定的です。
ハイパースケールの提案依頼書の大部分は現在、ラック、リアドア熱交換器、バスバー分配を単一のSKUとしてバンドルしています。コロケーション事業者は、未知の将来テナントに対応するためにこの設計を踏襲しています。フルサイズフレームを中心に規模の経済を達成したサプライヤーは、原材料価格が変動する中でも利益率を改善し、カナダのデータセンターラック市場における競争上の優位性を強化しています。
注記: 個別セグメントのシェアはレポート購入時にすべて入手可能


ラック高さ別:48UがAI最適化標準として台頭
42Uキャビネットが2025年の収益の55.98%を占めていますが、48Uユニットは14.92%のCAGRで加速しており、2031年までにカナダのデータセンターラック市場規模の相当なシェアを獲得すると予測されています。追加の6ラックユニットにより、サーバー台数を犠牲にすることなく、インロー型ポンプスキッドとオーバーヘッドバスウェイを収容できます。
NVIDIA H100および次世代B100アクセラレータを展開する事業者は、コンピュートノードと冷却剤分配の両方を1つのエンクロージャーに収容するために48Uを選択することが多いです。液体ループが増加するにつれて、48Uの割り当てはコンテインメント設計を複雑にするカスタム高さ拡張を回避しながらフロアスペースを将来にわたって保証します。38Uおよび52Uの特殊品は通信や耐震ゾーンのサポートを継続していますが、大量需要は2つの主流高さを中心に集まっており、インテグレーターが部品番号とロジスティクスを合理化するのに役立っています。
ラックタイプ別:キャビネットソリューションが冷却統合をリード
キャビネット(クローズド)フレームが2025年の支出の71.05%を占め、15.88%のCAGRでカナダのデータセンターラック市場全体を上回るペースで成長します。密閉された側面により、ダイレクトトゥチップ回路とリアドア熱交換器が安全に動作し、通路での結露を防止します。
大規模なコロケーション事業者は密閉キャビネットに生体認証ドアと分岐回路モニタリングを組み込み、プレミアム「AIスイート」として販売しています。オープンフレームラックはセキュリティが比較的緩やかで気流が重視されるネットワーク回廊で引き続き使用されていますが、より多くのワークロードが電力集約型になるにつれてシェアは低下しています。ウォールマウントエンクロージャーは5Gエッジシェルターと産業用IoTノードに対応していますが、密閉キャビネットと比較してニッチな用途にとどまっています。
データセンタータイプ別:ハイパースケールの成長が従来セグメントを上回る
コロケーションホールが2025年のカナダのデータセンターラック市場規模の55.77%を占めて収益をリードしていますが、ハイパースケール・クラウド展開は16.84%のCAGRで急速に前進しています。ハイパースケーラーはロボット支援ローディングベイに直接導入できる統合液冷対応フレームを求めています。
コロケーション施設は専用AIホールを提供することで対抗しており、同様の特殊キャビネットが必要となっています。ヘルスケアなど規制の厳しい垂直市場では依然としてエンタープライズのオンプレミスが重要ですが、支出はプライベートGPUとクラウドリンクルーターの両方をホストするハイブリッドラックに傾いています。小売店や携帯電話塔の敷地内のエッジマイクロサイトでは、エレベーター輸送に対応した軽量・事前配線済みラックが優先されます。
注記: 個別セグメントのシェアはレポート購入時にすべて入手可能
素材別:高密度アプリケーションでアルミニウムが存在感を増す
スチールが依然として77.66%のシェアで優位を保っていますが、フロアが130kWキャビネットを支持する必要がある場合に事業者が軽量性を重視するため、アルミニウムは13.98%のCAGRで上昇しています。カナダのデータセンターラック市場シェアのアルミニウムへのシフトは液冷への移行と一致しており、熱伝導性が熱交換器の効率を向上させます。
アルミニウム溶接ラインに投資するベンダーは、金属が冷間圧延スチールよりも機械加工が速いためリードタイムを短縮しています。電磁波感度の高いラボ向けのコンポジットラックは小規模ながら収益性が高く、AI推論がヘルスケアイメージングスイートや自動運転車テストリグに拡大すれば将来の多様化の可能性を示しています。
地理的分析
オンタリオ州はトロントの金融・テクノロジー需要により依然として最大の州規模の購買力を維持していますが、電力グリッドの混雑により相互接続の待ち行列が長くなり、電力コストが上昇し、ハミルトンやキッチナーへの容量のシフトが促されています。ケベック州の水力発電余剰と再生可能エネルギーポートフォリオはESG認証を求めるハイパースケーラーを惹きつけており、ハイドロ・ケベック(Hydro-Québec)の追加産業料金の開放がモントリオール近郊での数百メガワット規模のキャンパスを促進しています。
アルバータ州はカナダのデータセンターラック市場で最も急成長しているノードであり、規制緩和された電力と豊富な天然ガスを活用して2030年までにCAD 750億〜1,000億のデータセンター投資計画を呼び込んでいます。eStruxtureのカルガリーキャンパスは、リアドア熱交換器で冷却された130kWラックを典型的に示しており、地域のエネルギー専門知識がどのようにデータセンターエンジニアリングに転換されるかを示しています。エドモントンの新興AIヘルスリサーチコリドーもリージョナルラック注文を促進しています。
ブリティッシュコロンビア州は水力資産と太平洋光ファイバーネットワークを活用し、低遅延CDNハブとして売り込んでいます。この地域のラックは温帯環境に適した耐震補強と液体ループを統合することが多いです。大西洋沿岸の各州は沖合風力プロジェクトに関連するエッジワークロードを誘致しており、塩気のある大気に耐えるコンパクトエンクロージャーが必要とされています。全国的に、カナダのデータセンターラック市場は水ループ許可証とクリーンエネルギー税額控除に関する州ごとの政策の違いにより、サプライヤーが州別にキャビネット付属品をカスタマイズすることを余儀なくされています。
規制環境
カナダのデータセンターラック導入は、PIPEDAに基づく個人情報保護とデータ保管地に関する義務によって形作られており、ケベック州の第25号法などの追加的な州規制が、規制対象ワークロードのホスト先、そしてラック容量の調達先に影響を与えている。外国投資の面では、カナダ投資法がAIやデジタルインフラを含む機微な技術分野に対してより積極的に適用されるようになり、大規模かつ外資系のデータセンター拡張や、それに伴うラック・電力・冷却の供給パッケージに関する審査・申請上の検討事項が増えている。
電力アクセスと環境許認可は、高密度ホールを電化・稼働できるサイトを制約するため、ラック設計の意思決定に対する影響が増している。2026年初頭、ブリティッシュコロンビア州はデータセンター施設および水素製造施設電力供給規則(B.C. Reg. 8/2026)を導入し、従来型データセンターに利用可能な新規電力容量を2年間で合計100MWに制限した。この上限は、事業者をより高効率な構築とキャビネットあたりの電力割当の厳格化へと促す。特にブリティッシュコロンビア州における産業用電気料金、水冷冷却ループの承認、先住民との協議に関する各州の並行的な取り組みは、サイト承認条件に沿った、法令遵守かつ監査可能なラックシステム(計測、セキュリティ、監視)の必要性を一層強めている。
バリューチェーン分析
カナダのデータセンターラックのバリューチェーンは、原材料と加工(鋼板・アルミ板、構造部材、締結具、コーティング)から始まり、その後、高荷重フレーム、ドア、コンテインメント、および付属品エコシステム(レール、ケーブル管理、ブランキング、セキュリティ)向けのキャビネットOEMエンジニアリングが続く。AI向けラック密度がラックあたり60kWを超えて上昇するにつれ、バスウェイやバスバーによる配電、インテリジェントPDU、液体分配ユニット、リアドア熱交換器、漏水検知、キャビネット内センシングといった隣接コンポーネントサプライヤーが、ラックの部品構成表に不可欠な存在となっている。システムインテグレーターはこれらの入力要素を、ハイパースケールおよびコロケーション顧客向けの再現性ある導入キットへとパッケージ化する。
下流では、エンジニアリング会社、施工業者、コミッショニング専門家が、ラック仕様をフロアレイアウト、構造固定、電力・冷却配管接続へと変換し、その後、継続的な運用とコンプライアンス報告のためにコロケーション事業者やエンタープライズ利用者へ引き渡す。調達と受入試験は、CSAグループのデータセンターインフラ基準(例えばCSA C510:21)やカナダ天然資源省のカナダのデータセンター向けベストプラクティスガイダンスなどの規格・ガイダンスによって形作られる。これらの枠組みは、エネルギー性能、計測、保守性に関する要件を全体として定めている。供給リスクは、サーバーやネットワーク構成を左右する半導体や光学部品など、AIホールに必要な特殊な入力要素にも集中しており、これが購買者に対し、複数サプライヤーからの調達を確保でき、ラック・電力・冷却アセンブリを事前統合してサイト作業のボトルネックを減らせるベンダーを優先させる動機となっている。
競争環境
グローバルOEMが上位層を支配していますが、地域の金属加工工場がリージョナルアカウントを保護しているため、市場は適度に分散したままです。Schneider Electricの2024年の売上高EUR 380億のうち24%がデータセンター購入者からのものであり、Motivair買収により液冷の深度が確固たるものとなっています。.[1]Schneider Electric、「2025年第1四半期売上高」、se.com Vertivは2024年にUSD 80億の売上を計上し、AIプラットフォームアライアンスを締結した後、USD 79億のバックログを抱えて2025年に入っています。EatonによるUSD 14億のFibrebond買収は、電力機器からエンクロージャーへと拡大し、ハイパースケール入札向けのクレードルトゥグレーブサプライを実現しています。
競合上の差別化は現在、ターンキー納品—ファクトリー配線済みラック、冷却剤ループ、スマートPDU、DCIMセンサーを1つの梱包として出荷—に懸かっています。国内板金工場を持つプレーヤーは関税リスクを回避し、3週間以内に300台のキャビネット導入を求めるコロケーション展開で勝利を収め、リードタイムを短縮しています。冷却のノウハウを欠くリージョナル加工業者は、受注生産型注文への格下げリスクに直面しています。
ベンダーのロードマップはハイパースケール大手を誘致するためのオープン・コンピュート・プロジェクト(Open Compute Project)互換フレームに収束しており、リーク検出、マイクロチャンネルプレート、構造化ケーブリングを統合したAI対応キャビネットも含まれています。法案C-27の記録保管とESGスコアリングのためのコンプライアンスモジュールがさらなる粘着性を提供しています。アルミニウム加工設備が限定的な中規模プレーヤーを中心に、合併・買収(M&A)が引き続き有力視されています。
カナダのデータセンターラック業界リーダー
Rittal GMBH & Co.KG
Schneider Electric SE
Vertiv Group Corp.
Eaton Corporation plc
Dell Technologies Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
高密度AI構築とレトロフィットは、現場作業を減らし稼働開始までの期間を短縮する、工場で統合済みの液冷対応ラックプラットフォームに新たな余地を生み出しており、特に熟練労働力の不足が高密度導入を遅らせている場合にその意義は大きい。カナダ特有の動きとしては、カルガリー大学のCCITホールが、リアドア熱交換器を統合した20台のキャビネット(総計600kW)を運用していることや、ラックあたり130kW形態を目標とするコロケーション拡張設計が挙げられる。実証済みの配電(バスウェイまたはバスバー、インテリジェントPDU)と冷却対応機能(マニホールド、クイックディスコネクト、漏水検知)をキャビネットにバンドルできるベンダーは、事業者が再現可能なAIスイートを標準化する中で、複数拠点向けフレーム契約を獲得する上で優位に立つ。
電力割当と政策上の制約もまた、制約された電力(メガワット)あたりの計算能力を最大化するラック設計や、コンプライアンス対応の監視を可能にするラック設計への機会を後押ししている。ブリティッシュコロンビア州のB.C. Reg. 8/2026は、2026年初頭から2年間、従来型データセンター向けの新規電力容量を100MWに制限しており、これは効率重視の構築や、キャビネット内でのより細やかな計測・制御を有利にする。需要側では、市場推進要因で言及された7億カナダドルのAI Compute Challengeを含む、国内AIコンピュートの拡大を目指す連邦プログラムが、データ保管地要件に適合するカナダ国内ホスト型の高密度インフラの優先度を高めている。全体として、これらの要因は、関税による金属コストの変動を管理できる北米サプライチェーン、そしてカナダの規格に適合し、オンタリオ州、ケベック州、アルバータ州、ブリティッシュコロンビア州全域でモジュール式かつ監査可能な導入を提供できるラックサプライヤーにとっての機会を示している。
最近の業界動向
- 2026年5月:シュナイダーエレクトリックは、NetShelterラックとMotivairの液冷を含む2億9,000万米ドル超のAIインフラソリューションを、Terawulf社のLake Marinerキャンパスへ段階的に供給していると報告した。この取り組みはAIデータセンターラックインフラの直接的な需要を浮き立たせ、AI導入向けの高密度ラックと統合冷却における同社の主導的地位を強化している。
- 2026年3月:シーメンスとリタルは、100kWを超えるラック密度を目標とするデータセンター向けの標準化された配電システムを開発するための戦略的提携を結んだ。この協業は、高密度AI対応アーキテクチャの標準化を加速させ、カナダ市場のサプライヤー構造を変化させる可能性がある。
- 2025年3月:eStruxtureは、55H Bramptonの拡張を2.5MWから20MWへと開始し、130kWのAI負荷向けにラックを設計している。これはカナダ特有のデータセンター容量を拡大し、カナダにおける工場統合済みのAI対応ラックへの需要の高まりを示している。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査において、市場はカナダ国内のデータセンター内で使用されるデータセンターラックの販売から生じる収益を対象とし、ITエ機器を収容し安全な設置を支援するために使用されるラックキャビネットおよびオープンフレーム設計を含む。
対象範囲の除外事項:サーバー、ネットワーキング機器、電力・冷却機器、および施設建設費は、それらが同一の構築サイクル内で調達された場合であっても除外する。
セグメンテーション概要
- ラックサイズ別
- クォーターラック
- ハーフラック
- フルラック
- ラック高さ別
- 42U
- 45U
- 48U
- その他の高さ(52U以上およびカスタム)
- ラックタイプ別
- キャビネット(クローズド)ラック
- オープンフレームラック
- ウォールマウントラック
- データセンタータイプ別
- コロケーション施設
- ハイパースケールおよびクラウドサービスプロバイダーデータセンター
- エンタープライズおよびエッジ
- 素材別
- スチール
- アルミニウム
- その他の合金およびコンポジット
データソース、市場規模算定、および検証
デスクトップリサーチ
当社のデスクリサーチは、まずカナダのデータセンター構築活動と稼働拠点の状況をマッピングし、それをラック需要の指標へと変換することから始めた。カナダ統計局、カナダ国境サービス庁の貿易統計、カナダ国立研究会議、およびデータセンターの効率性と密度の傾向を議論する査読済みのエネルギー・冷却研究などの公開データセットや公式刊行物を参照した。
供給側の裏付けとして、企業の開示資料、投資家向け説明資料、製品カタログ、およびカナダの拡張・レトロフィットプロジェクトに関連する信頼できる報道を確認した。一部では、企業財務、特許、出荷レベルの輸入データを追跡する有料サブスクリプションを用いて、価格帯や貿易フローの妥当性を検証した。これらの例はあくまで例示であり、データ収集、検証、および調査内容の明確化には他の情報源も活用した。
一次インタビューおよび調査
一次インタビューおよび調査は、カナダで実際にどのようなラックタイプが購買されているか、密度がどのように変化しているか、そして購買者が予算の中でアクセサリーや統合サービスをどのように扱っているかを確認するために用いた。カナダの主要なデータセンター集積地域にわたって、製造業者、ディストリビューター、システムインテグレーター、コロケーション事業者、エンタープライズの施設担当チームなど多様な関係者と対話し、モデルの最終確定前に仮説の検証とデータの空白の解消を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:37% | CXO:13% |
| 中堅層:48% | 機能・部門責任者:32% |
| 小規模事業者:15% | マネージャー:55% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両方の確認を組み合わせて構築され、公開データが限られている場合でも再現可能な手順が維持された。トップダウン側では、カナダのデータセンター拡張の兆候を、IT負荷あたりの標準的なラック台数、新規ホール追加、更新・入替サイクルを用いてラック需要へ変換した。その需要は、標準ラックおよびカスタムラック全体で観測された価格帯を用いて金額化した。
モデルを形作る主要な入力要素には、ラックユニットの高さ(42U、45U、48U、カスタムなど)、密閉型キャビネットとオープンフレームの比率の変化、ラックの部品構成表に影響を与える鋼材価格の変動、より頑丈なフレームや通気機能への需要を後押しする高電力密度の採用、そしてコロケーション容量追加のペースが含まれる。妥当性を確認するため、チャネルを通じたサンプリングされたASP×ボリュームの確認、混合比変化に関するディストリビューターからのフィードバック、開示が許す範囲でのサプライヤー収益の状況など、選択的なボトムアップの近似値も用いた。詳細なボリュームデータが得られない場合には、範囲を設定した推定値でギャップを補い、インタビューによる検証後にその範囲を絞り込んだ。
予測は、単純な多変量関係に支えられたシナリオ分析に基づいて行われ、データセンターのパイプラインのタイミング、密度傾向の方向性、価格上昇といった変数についてストレステストを行った。最終的な成長経路は、一次回答者が需要の推進要因が調達サイクルで実際に見られているものと一致することを確認した後にのみ調整した。
データ検証と更新サイクル
出力結果は、独立した複数の指標間での三角測量によって検証され、その後、年次やラック区分ごとに、モデル上の問題を示唆しうる異常な急変がないか確認される。ばらつきが見つかった場合は、前提条件を再検証し、関連する回答者グループへの追跡調査を実施して、何が変化したのかを確認する。
承認前に、モデルと結論は複数段階のアナリストレビューを経る。これには、単位、通貨のタイミング、そして除外事項が全表にわたって一貫して適用されているかを確認する別途のチェックが含まれる。レポートは年次で更新され、大規模施設の発表、金属価格の急激な変動、ラック密度の想定の突発的な変化などの重要な出来事があった場合には、中間更新が行われる。納品直前には最新のレビューが完了し、クライアントには最新の見解が提供される。
Mordor Intelligenceによるカナダのデータセンターラック市場規模と他の公開推計との比較
カナダのデータセンターラックの公開市場規模は、情報源が必ずしも同じ品目を計上していないこと、異なる基準年を選んでいること、そして異なる価格・更新に関する前提を適用していることから、食い違いが生じ得る。一部の推計は、より広範なデータセンターインフラ支出から始まり、その一部をラックに割り当てるため、ラック製品自体の収益に結びつかない価値が含まれることがある。
第二の要因は、価格設定と製品構成の扱い方であり、一部の情報源はアクセサリー、統合作業、またはホワイトスペースの内装要素をラックの数字に含め、出荷やチャネルの指標と照合されないエスカレーションを適用している。他の情報源は逆に、カナダ特有のコロケーション構築のタイミングやキャビネットの比率を反映しないグローバルから国別への配分に依存している。一部の推計は、設置費用やラック周辺の内装費用を組み込んでいる。Mordor Intelligenceは、カナダにおけるラックハードウェア販売のみを計上し、ラックタイプの構成比と密度に連動した構成変化を主要な規模算定の基準としている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法の相違点 |
|---|---|---|
| Mordor Intelligence | USD 32.51 M (2025) | |
| 地域コンサルティング会社A | USD 178.41 M (2025) | より広範なラック関連システムやプロジェクト付帯要素を含む、幅広いラック支出の概念を用いているため、導入あたりで計上される価値が増加している。 |
| 業界誌B | USD 98.45 M (2025) | グローバルなラック合計値から標準化された国別配分を適用し、想定されるキャビネット比率も低めであるため、カナダ特有のコロケーション構築のタイミングや価格差を見落とす可能性がある。 |
この3つの数値の間の主な差異は、カナダでラックが成長しているという点についての見解の不一致からではなく、ラックの価値の行に何が含まれているか、そして導入あたりでどの程度を想定しているかから生じている。対象範囲をラック製品に限定し、入力要素をラックの高さ、密閉型キャビネットとオープンフレームの比率、現実的な更新タイミングに結び付けた場合、その結果は再現可能な方法で追跡・再検証できる。


レポートで回答する主要な質問
カナダのデータセンターラック市場の現在の規模はどのくらいですか?
市場は2026年にUSD 3,679万と評価されており、2031年までにUSD 6,832万に達する軌道にあります。
カナダの需要をリードするラック構成はどれですか?
フルラックユニットが2025年の市場シェアの73.62%を占めており、これはAIワークロードがフルハイト・高密度キャビネットを必要とするためです
なぜ48Uラックの人気が高まっているのですか?
液冷マニホールドと電力機器のための追加の垂直スペースを提供し、ラックあたり60kWを超える密度をサポートしながら、新築建物を将来にわたって保証します。
データ主権法はラック購入にどのような影響を与えますか?
法案C-27と州のプライバシー法により、機密データセットがカナダ国内に留まることが義務付けられ、国内コロケーション支出が促進され、準拠ラックへの需要が高まっています。
最終更新日:
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター建設市場 ティア、施設規模、施設タイプ別に分類した全地域の建設市場。
- カナダ データセンター冷却市場 カナダの冷却市場(施設タイプ、ティア、冷却技術別)。
- カナダ データセンター建設市場 ティア別に分けたカナダの建設市場。
- カナダデータセンター物理セキュリティ市場 カナダの物理セキュリティ(ソリューションタイプ、サービスタイプ別)。
- フランス データセンター水消費量市場 フランスの水使用量を、冷却技術、施設タイプ、水源別に分類。
- カナダデータセンターGPU市場 カナダにおけるGPU需要(導入形態、GPUタイプ、インターコネクト別)
- 南アフリカ データセンターサーバー市場 南アフリカのサーバー市場(データセンターティア、フォームファクター、アプリケーション/ワークロード別)。
- カナダ・データセンターストレージ市場 カナダ全域におけるストレージ需要(ストレージ技術、ストレージタイプ、施設タイプ別)。
- データセンタースイッチ市場 全地域のスイッチ市場を、スイッチタイプ、帯域幅クラス、スイッチング技術別に分類。



