
Taille et part du marché canadien de la construction de centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2025 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
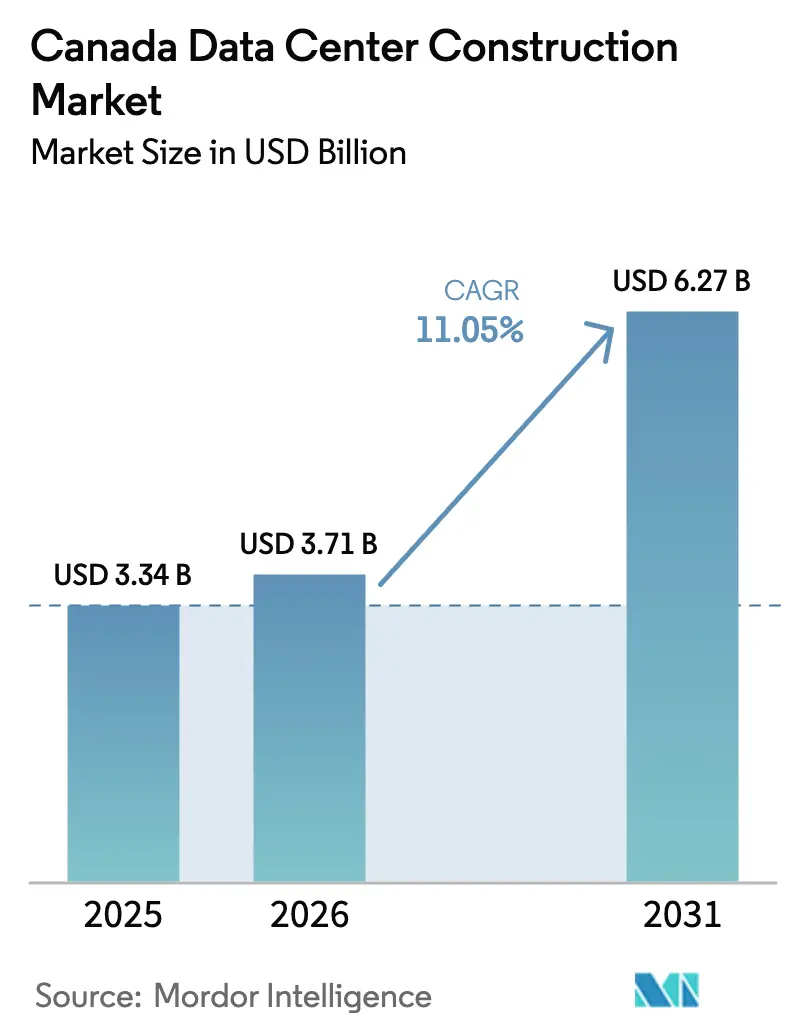
| Taille du marché de l'année de base (2025) | 3.34 Milliards de dollars |
| Taille du Marché (2026) | 3.71 Milliards de dollars |
| Taille du Marché (2031) | 6.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.05 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché canadien de la construction de centres de données par Mordor Intelligence
Le marché canadien de la construction de centres de données était évalué à 3,34 milliards USD en 2025 et devrait progresser de 3,71 milliards USD en 2026 pour atteindre 6,27 milliards USD d'ici 2031, à un TCAC de 11,05 % durant la période de prévision (2026-2031). Cette croissance est soutenue par le programme souverain de calcul par intelligence artificielle d'Ottawa d'une valeur de 2,4 milliards CAD (1,75 milliard USD), par les programmes de dépenses d'investissement des hypermassifs et par l'abondante capacité hydroélectrique à faible émission de carbone. Les hypermassifs pivotent des salles de colocation louées vers des campus construits à dessein, stimulant une évolution rapide des normes de conception vers des baies haute densité, le refroidissement liquide et la production d'énergie sur site. Le cadre de connexion au réseau par phases de 1,2 GW de l'Alberta accélère les projets d'autoconstruction, tandis que le Québec et la Colombie-Britannique attirent les investissements grâce à des charges de base renouvelables, malgré des règles plus strictes sur l'utilisation de l'eau. Les pénuries de main-d'œuvre qualifiée et l'inflation de 4,3 % en glissement annuel des coûts de construction non résidentielle accroissent l'intensité capitalistique, mais les tactiques d'achat groupé et les coentreprises avec les développeurs d'énergie atténuent certaines pressions.
Principaux enseignements du rapport
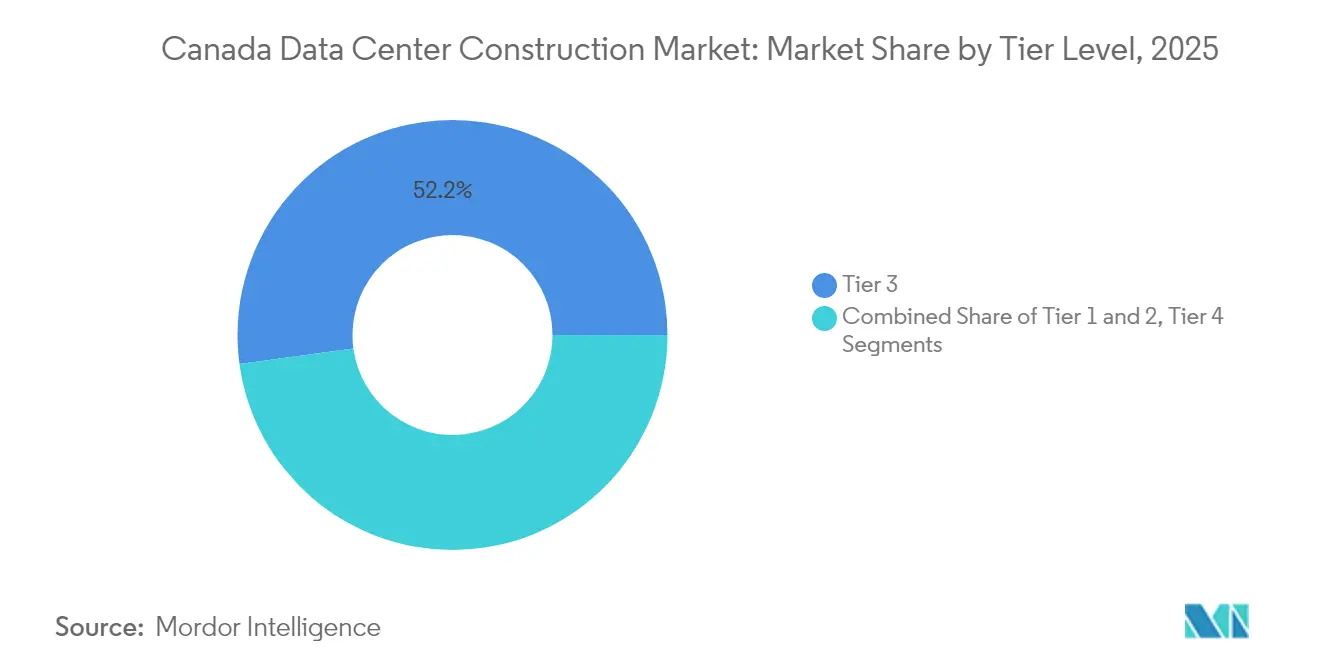
- Par type de niveau, les installations de Niveau 3 représentaient 52,15 % de la part du marché canadien de la construction de centres de données en 2025, tandis que les projets de Niveau 4 devraient afficher le TCAC le plus rapide de 12,95 % d'ici 2031.
- Par type de centre de données, les installations de colocation détenaient 53,95 % de la part des revenus de la taille du marché canadien de la construction de centres de données en 2025 ; les hypermassifs en autoconstruction devraient se développer à un TCAC de 11,88 % jusqu'en 2031.
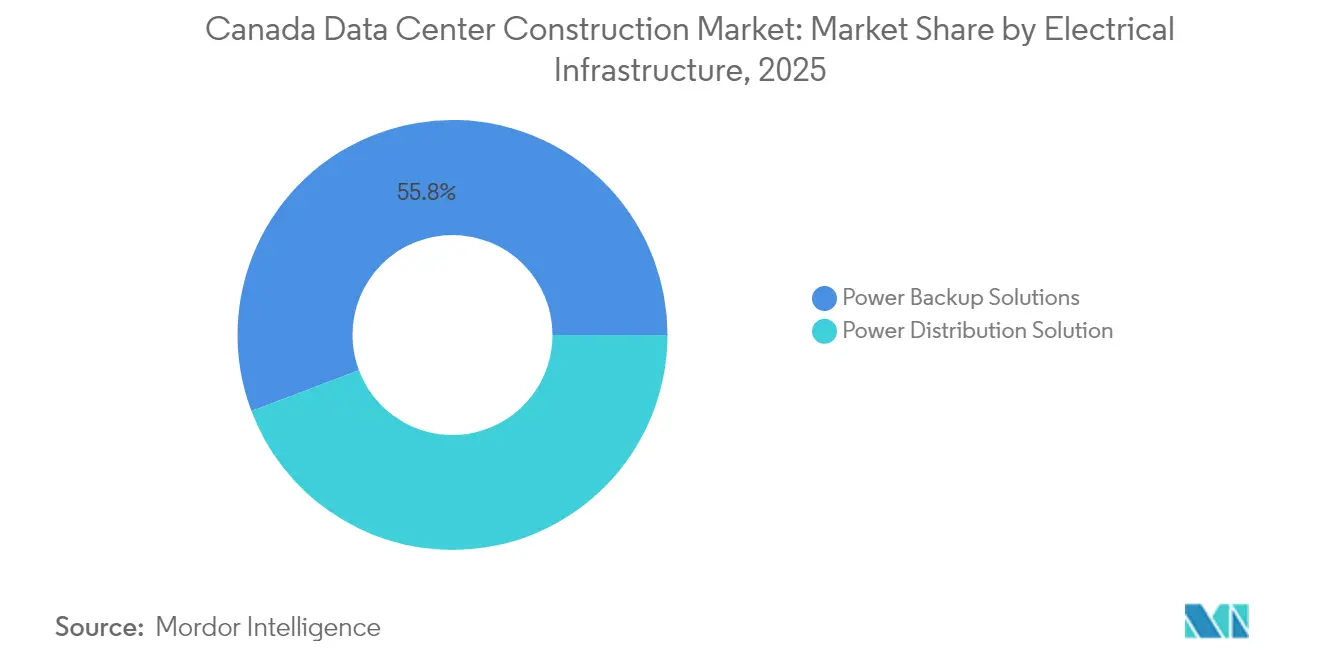
- Par infrastructure électrique, les systèmes de secours électrique représentaient 55,75 % des dépenses en 2025 ; les solutions de distribution d'énergie affichent la plus forte croissance à un TCAC de 13,02 % jusqu'en 2031.
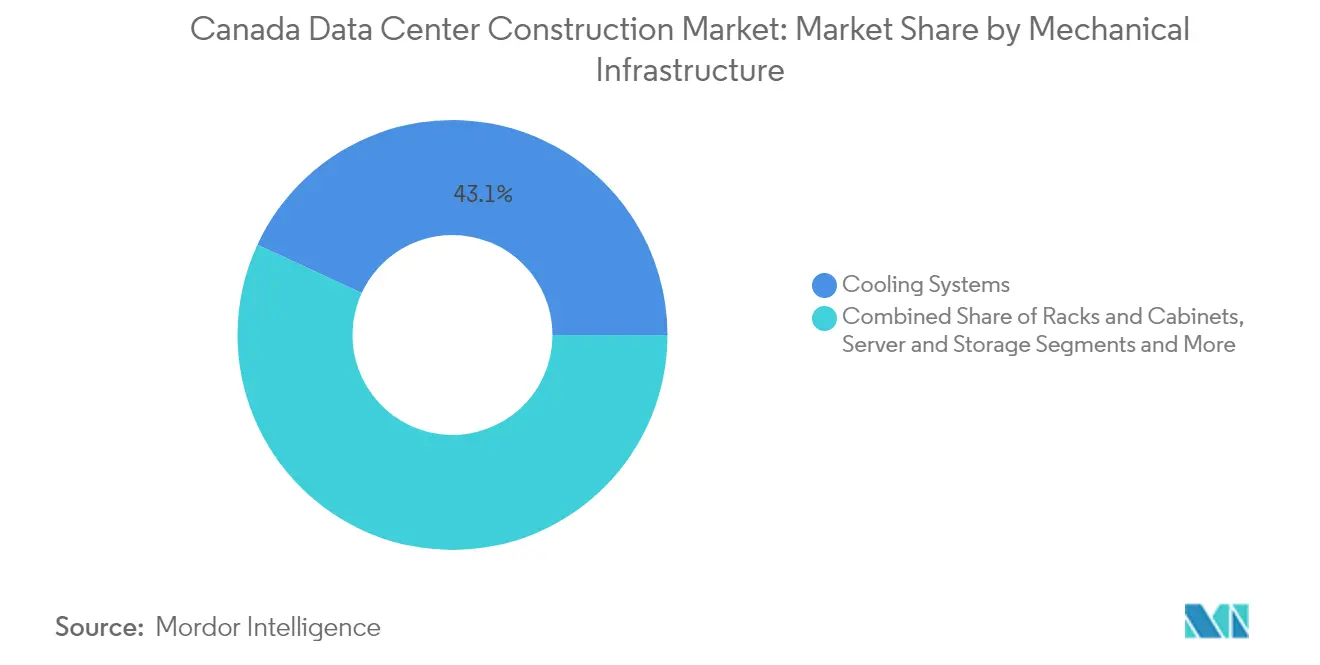
- Par infrastructure mécanique, les systèmes de refroidissement ont capté 43,10 % de la part de la taille du marché canadien de la construction de centres de données en 2025 ; les serveurs et le stockage enregistrent le TCAC le plus élevé de 12,29 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché canadien de la construction de centres de données
Analyse de l'impact des moteurs*
| Moteur | (~)% d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante en charges de travail cloud et en intelligence artificielle | +2.8% | Mondial, avec concentration à Toronto, Montréal, Calgary | Moyen terme (2-4 ans) |
| Accélération des engagements de dépenses d'investissement des hypermassifs | +2.1% | Alberta, Ontario, Colombie-Britannique | Court terme (≤ 2 ans) |
| Stratégie souveraine de calcul par intelligence artificielle fédérale de 2,4 milliards CAD (1,74 milliard USD) | +1.9% | National, avec gains initiaux à Toronto, Calgary, Montréal | Moyen terme (2-4 ans) |
| Abondante capacité hydroélectrique à faible émission de carbone | +1.6% | Québec, Colombie-Britannique, Ontario | Long terme (≥ 4 ans) |
| Programme de connexion au réseau par phases de 1,2 GW de l'Alberta | +1.4% | Alberta, avec effets d'entraînement vers la Saskatchewan | Court terme (≤ 2 ans) |
| Réutilisation adaptative d'actifs industriels vacants | +0.8% | Zones métropolitaines de Toronto, Montréal, Vancouver | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en charges de travail cloud et en intelligence artificielle
Les tâches d'inférence et d'entraînement en intelligence artificielle consomment 160 % d'énergie de plus que les charges de travail conventionnelles, incitant les constructeurs à spécifier le refroidissement liquide, des planchers renforcés et des topologies électriques prêtes pour les surcharges.[1]Régie de l'énergie du Canada, "Perspectives de la demande d'énergie pour les charges de travail en intelligence artificielle," cer-rec.gc.caLe supergrappe d'intelligence artificielle de 500 MW de Bell Canada en Colombie-Britannique illustre comment la demande en intelligence artificielle dicte le choix de la province, la modalité de refroidissement et l'échelle en mégawatts. Les développeurs conçoivent désormais pour des densités de puissance par baie qui dépassent régulièrement 50 kW. Les études de raccordement au réseau intègrent une modélisation des charges de pointe transitoires, et les contrats avec les services publics hydroélectriques intègrent des clauses de service prioritaire qui réduisent le risque d'indisponibilité. Le marché canadien de la construction de centres de données voit donc croître les offres pour des refroidisseurs modulaires, des cuves de refroidissement par immersion et des chemins de câbles haute intensité qui minimisent la capacité inutilisée.
Accélération des engagements de dépenses d'investissement des hypermassifs
AWS, Microsoft et Google réorientent leurs budgets mutualisés vers des campus canadiens à locataire unique alignés sur les feuilles de route de calcul par intelligence artificielle. Le projet CAL-3 de 90 MW d'eStruxture à Calgary illustre la valeur que les hypermassifs accordent aux parcelles en développement vierge permettant des aménagements de 100 acres et des contrats d'achat d'énergie fiscalement avantageux.[2]eStruxture Data Centers, "Annonce du campus hypermassif CAL-3," estruxture.comL'intensité capitalistique dépasse 11 millions USD par MW, car les installations intègrent des postes de transformation sur site et des circuits de refroidissement liquide à trois étages. Les délais d'approvisionnement plus longs pour les transformateurs et les générateurs incitent à recourir à des contrats de conception-construction avec des clauses d'escalade à prix fixe. Le marché canadien de la construction de centres de données connaît donc un changement dans les critères d'appel d'offres, récompensant les entrepreneurs disposant de chaînes d'approvisionnement en équipements électriques pré-sécurisées.
Stratégie souveraine de calcul par intelligence artificielle fédérale de 2,4 milliards CAD (1,74 milliard USD)
Le programme d'Ottawa impose que les ensembles de données et le calcul restent sur le sol canadien, obligeant les constructeurs à livrer une redondance équivalente au Niveau 4 ainsi que des salles de point de rencontre isolées. Le campus de Cohere soutenu par le gouvernement fédéral comprendra un blindage électromagnétique et des périmètres de sécurité multi-facteurs, augmentant les dépenses par pied carré. Les clauses de propriété nationale favorisent les fonds de placement immobilier et les fonds de pension canadiens, resserrant les réserves de capital local. Par conséquent, le marché canadien de la construction de centres de données pivote vers des alliances combinant des entreprises de génie civil et des spécialistes en cybersécurité pour satisfaire des spécifications d'appel d'offres sur mesure.
Abondante capacité hydroélectrique à faible émission de carbone
Le plan d'expansion du réseau d'Hydro-Québec de 50 milliards CAD (36,42 milliards USD) garantit une capacité renouvelable à long terme, mais les réductions d'exportation causées par la sécheresse de 2023 rappellent aux planificateurs la nécessité de prévoir un secours bi-combustible. Le campus hors réseau de 1,4 GW de Wonder Valley associe des turbines à gaz à des puits géothermiques, réduisant les délais de raccordement au réseau.[3]Gouvernement de l'Alberta, "Détails du projet d'énergie hors réseau de Wonder Valley," alberta.caLes entrepreneurs doivent donc intégrer des appareillages de commutation à moyenne tension, des turbines à démarrage autonome et des refroidisseurs à récupération de chaleur dès les premières coulées. Ces conceptions hybrides augmentent la complexité des installations de plomberie, électricité et mécanique et maintiennent le marché canadien de la construction de centres de données sur une courbe d'apprentissage prononcée en matière d'intégration des systèmes d'alimentation.
Analyse de l'impact des freins*
| Frein | (~)% d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Goulets d'étranglement dans la disponibilité de l'énergie au niveau du réseau | -1.8% | Alberta, Ontario, avec des contraintes émergentes au Québec | Court terme (≤ 2 ans) |
| Hausse des coûts de construction et des équipements de plomberie, électricité et mécanique | -1.2% | National, avec l'impact le plus élevé à Toronto, Vancouver | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre certifiée par l'Uptime Institute | -0.9% | National, particulièrement aiguë dans les corps de métier spécialisés en plomberie, électricité et mécanique | Long terme (≥ 4 ans) |
| Limites municipales d'utilisation de l'eau pour le refroidissement liquide | -0.6% | Colombie-Britannique, certaines municipalités de l'Ontario | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Goulets d'étranglement dans la disponibilité de l'énergie au niveau du réseau
L'opérateur de réseau de l'Alberta plafonne désormais les nouvelles charges à 1,2 GW, obligeant les développeurs à mettre en service une production sur site avant l'obtention des permis. La centrale à gaz de 1,8 GW de Pembina et Kineticor, dédiée aux clients de centres de données, prolonge les cycles de construction jusqu'à 18 mois. Les négociations foncières doivent désormais coordonner les servitudes de pipelines et les plans de compensation des émissions en parallèle avec le zonage traditionnel. Ces facteurs allongent les calendriers du chemin critique, limitant les ajouts de capacité à court terme sur le marché canadien de la construction de centres de données.
Hausse des coûts de construction et des équipements de plomberie, électricité et mécanique
Les coûts de construction non résidentielle ont augmenté de 4,3 % en glissement annuel au deuxième trimestre 2024, dépassant l'inflation globale. Les fabricants d'onduleurs, de refroidisseurs et d'appareillages de commutation signalent des délais de livraison dépassant 60 semaines, ce qui pousse les constructeurs à former des consortiums d'achats groupés. Les dépenses en tuyaux, vannes et raccords sont estimées à 42,5 milliards CAD (30,89 milliards USD) pour 2025, comprimant les flux de trésorerie des sous-traitants. Les entrepreneurs répercutent les clauses de matériaux indexés et adoptent des modules préfabriqués pour réduire la main-d'œuvre sur site. Le marché canadien de la construction de centres de données fait donc face à une compression des marges qui pourrait dissuader les acteurs de moindre envergure ne disposant pas d'économies d'échelle.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de niveau : le Niveau 4 stimule la construction haut de gamme
La taille du marché canadien de la construction de centres de données allouée aux installations de Niveau 3 s'élevait à 1,74 milliard USD en 2025, tandis que les projets de Niveau 4 affichent le TCAC de tête de 12,95 %. Les spécifications du Niveau 4 imposent des doubles alimentations électriques, des tableaux de commutation isolés et des chemins pouvant être maintenus simultanément, augmentant les dépenses d'investissement de plus de 40 % par MW. L'expansion de 322 millions CAD (234,51 millions USD) de Borden ayant obtenu la certification Niveau III illustre l'appétit fédéral pour les actifs tolérants aux pannes. Les entrepreneurs disposant des accréditations de l'Uptime Institute commandent des primes tarifaires, et les filières de formation sont en retard sur la demande, limitant la concurrence lors des appels d'offres sur le marché canadien de la construction de centres de données. L'avancement du code sur les fluides de refroidissement par immersion du Conseil canadien des normes développe des compétences spécialisées en manipulation de fluides qui différencient davantage les constructeurs de Niveau 4.
Les opérateurs de deuxième génération rénovent encore d'anciennes salles de Niveau 2, mais les nouvelles charges de travail d'entreprise poussent les équipes d'approvisionnement vers des minimums de Niveau 3. Les assureurs resserrent les clauses de disponibilité, incitant à des clauses de partage des risques intégrant des pénalités de performance. Ces tendances soutiennent la dynamique du Niveau 4, soulignant la montée des barrières techniques dans le secteur canadien de la construction de centres de données.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par type de centre de données : l'élan des hypermassifs en autoconstruction
La colocation domine encore avec 53,95 % de la part des revenus de la taille du marché canadien de la construction de centres de données en 2025, mais les campus hypermassifs en autoconstruction progressent rapidement à un TCAC de 11,88 %. Le réseau AI Fabric de six sites de Bell Canada illustre comment les opérateurs de télécommunications historiques montent des constructions verticalement intégrées pour garantir l'accès aux GPU. La collaboration de CoreWeave avec Cohere illustre la coopération entre les développeurs de modèles d'intelligence artificielle et les financeurs d'infrastructure. Les constructeurs répondent en pré-louant des parcelles adjacentes pour permettre des phases d'extension de 100 MW. Les empreintes périphériques et d'entreprise croissent de manière incrémentielle, favorisant des coques standardisées de 5 à 15 MW pouvant être déployées en 9 à 12 mois, une cadence bien adaptée à la demande de bande passante de détail métropolitain.
Les entrepreneurs diversifient donc leurs gammes de produits, proposant à la fois des cadres de méga-campus hypermassifs et des modules périphériques préfabriqués. Le marché canadien de la construction de centres de données présente par conséquent une distribution bimodale de la taille des projets, avec peu de constructions de niveau intermédiaire en dehors des stocks industriels réutilisés de manière adaptative.
Par infrastructure électrique : les solutions de secours électrique en tête
Les actifs de secours électrique représentaient 55,75 % des dépenses en infrastructure électrique en 2025, les charges de travail en intelligence artificielle élevant les seuils de tolérance au risque. La part du marché canadien de la construction de centres de données pour les systèmes de distribution d'énergie progresse à un TCAC de 13,02 %, portée par les retrofits de chemins de câbles en barres blindées gérant l'ampérage croissant des baies. La station hybride de 1,4 GW de Wonder Valley illustre les exigences d'échelle lorsque les réseaux publics sont en retard. Les règles révisées d'efficacité énergétique de Ressources naturelles Canada stimulent l'adoption de blocs d'onduleurs haute efficacité qui réduisent le PUE mais augmentent le coût d'investissement.
La demande d'appareillages de commutation intelligents qui acheminant dynamiquement l'énergie entre les alimentations du service public, les turbines à gaz et les parcs de batteries est en forte hausse. Les entrepreneurs électriques disposant d'équipes SCADA internes gagnent un avantage concurrentiel, la gestion de l'énergie en temps réel devenant un critère d'approvisionnement sur le marché canadien de la construction de centres de données.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par infrastructure mécanique : évolution des systèmes de refroidissement
Les systèmes de refroidissement ont capté 43,10 % des dépenses en 2025, tandis que les assemblages de serveurs et de stockage affichent la plus forte croissance à un TCAC de 12,29 % avec la prolifération des nœuds riches en GPU. L'interdiction de la Colombie-Britannique du refroidissement à l'eau potable à circuit ouvert après 2028 oriente les conceptions vers des systèmes adiabatiques en circuit fermé et à immersion. Les révisions du code des réfrigérants CSA B52:23 ajoutent des points de contrôle d'installation pour les mélanges à faible potentiel de réchauffement global, allongeant les délais d'inspection.
Les cuves de refroidissement par immersion permettent des densités de baies supérieures à 100 kW, mais elles nécessitent la manipulation de fluides diélectriques et des équipements de récupération de vapeur, agrandissant les empreintes des salles mécaniques. Les entrepreneurs investissent dans des programmes de certification de techniciens en fluides pour rester éligibles aux appels d'offres. Le secteur canadien de la construction de centres de données se trouve donc à l'intersection de la réglementation sur la sécurité chimique, obligeant les entreprises à maîtriser la conformité multidisciplinaire.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
L'Alberta mène les ajouts de capacité à court terme grâce à un soutien politique de 100 milliards CAD (72,83 milliards USD) et à un gaz compétitivement tarifé. Son programme de connexion au réseau par phases de 1,2 GW réduit l'incertitude des files d'attente, catalysant la construction CAL-3 de 90 MW d'eStruxture, le plan de 400 MW de Beacon AI et le parc hors réseau de 1,4 GW de Wonder Valley. Les régulateurs provinciaux accélèrent l'approbation des anciens sites de puits pour le placement de sous-stations, comprimant les cycles d'approbation de localisation sur le marché canadien de la construction de centres de données.
L'Ontario conserve la plus grande base installée avec 93 sites répartis sur 291 MW, ancrée dans le hub financier de Toronto. La réutilisation adaptative de coques industrielles est répandue ; DuPont Fabros a converti une imprimerie à Vaughan en une salle de 46 MW pour 41,6 millions CAD (30,30 millions USD), témoignant de la viabilité de la réutilisation pour surmonter la rareté des terrains vierges. Les coûts de construction s'élèvent entre 280 et 350 CAD par pied carré (203,93 à 254,91 USD), mettant à l'épreuve l'économie des projets, mais compensés par la richesse en fibres et l'accès aux talents.
Le Québec et la Colombie-Britannique attirent les opérateurs en quête de charges de base renouvelables. Le plan de transmission de 50 milliards CAD (36,42 milliards USD) d'Hydro-Québec permet la construction de 5 000 km de nouvelles lignes d'ici 2035, soutenant le campus prêt pour les GPU de QScale soutenu par Aligned Data Centers et Desjardins Capital. La Colombie-Britannique accueille le supergrappe d'intelligence artificielle de 500 MW de Bell Canada, tirant parti des températures ambiantes fraîches pour le refroidissement à l'air libre neuf mois par an.
Paysage réglementaire
La délivrance des permis de construction des centres de données et l'accès au réseau électrique au Canada sont de plus en plus encadrés par des règles d'allocation de puissance au niveau provincial et des exigences d'interconnexion des services publics, ainsi que par les codes du bâtiment, électriques et relatifs aux réfrigérants qui entrent en jeu lors de l'examen de conception et de l'inspection. En Alberta, le Data Centre Regulation (9 juin 2026, en vertu de l'Electric Utilities Act) a créé un cadre pour les installations de grande taille (75 MW ou plus) et privilégie explicitement les projets qui apportent leur propre production, en cohérence avec l'approche plus large de la province pour gérer les files d'attente d'interconnexion des grandes charges. L'Ontario a évolué en parallèle sur la gouvernance du réseau, avec les amendements du projet de loi 40 à l'Electricity Act, 1998, et l'IESO a rédigé le 14 mai 2026 des exigences techniques pour les grandes charges informatiques afin de protéger la fiabilité du système, ajoutant un niveau supplémentaire de diligence technique pour les constructions raccordées au réseau de transport.
Les contraintes environnementales et de ressources durcissent également les conditions des projets. La Colombie-Britannique a mis en œuvre le Data Centre Facility and Hydrogen Production Facility Power Supply Regulation (B.C. Reg. 8/2026), limitant la nouvelle capacité électrique pour les centres de données conventionnels à 100 MW sur deux ans à partir de janvier 2026, ce qui accroît l'importance du séquençage des projets et de la stratégie d'approvisionnement en énergie pour les nouveaux campus. Dans plusieurs provinces, la consultation des populations autochtones devient plus centrale dans les parcours d'approbation, en particulier lorsque de nouvelles lignes de transport, sous-stations ou grands sites vierges sont concernés, ce qui allonge les délais préalables à la construction et accroît la valeur d'un engagement précoce des parties prenantes dans le choix du site et la conception.
Paysage concurrentiel
La structure du secteur se resserre à mesure que les fonds de pension et les investisseurs en infrastructure consolident les plateformes de construction. L'investissement de 1,8 milliard CAD de Fengate dans eStruxture illustre la mutualisation du capital qui accélère le déploiement multi-provinces. EllisDon approfondit son expertise technologique grâce à des partenariats avec Palantir et Scale AI pour prévoir les dépassements de coûts et les retards de calendrier. La coentreprise de H5 et Novacap apporte des réserves de capital-investissement, permettant une acquisition rapide de sites alignés sur les pré-locations des hypermassifs.
Les entrepreneurs traditionnels tels que Bird Construction pivotent vers des travaux adjacents aux centres de données, remportant 575 millions CAD (418,78 milliards USD) en fondations industrielles qui recoupent les périmètres des centrales électriques. Les acteurs spécialisés détenant les accréditations de l'Uptime Institute et de la CSA B52 commandent des primes, créant un pool de fournisseurs à deux niveaux sur le marché canadien de la construction de centres de données. L'adoption technologique — jumeaux numériques, scans de progression par drone et contrôle qualité assisté par intelligence artificielle — émerge comme facteur de succès.
Les acteurs émergents ciblent des points de douleur de niche. Les jeunes entreprises spécialisées dans le déploiement du refroidissement par immersion, les kits de sous-stations modulaires et les charpentes métalliques à érection rapide compriment les calendriers de 30 %. Les intégrateurs d'énergie hors réseau regroupent des turbines à gaz, des générateurs à récupération de chaleur et des compléments de captage du carbone, séduisant les hypermassifs soumis à un examen des émissions. L'intensité concurrentielle découle donc de l'étendue des capacités plutôt que du simple nombre d'entrepreneurs dans le secteur canadien de la construction de centres de données.
Leaders du secteur canadien de la construction de centres de données
Black & Veatch Holding Company
PCL Construction
Bird Construction
EllisDon
DPR Construction
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les grands campus d'IA à forte intensité énergétique et l'infrastructure électrique associée élargissent le périmètre adressable pour les EPC, les entrepreneurs généraux et les lots MEP spécialisés, en particulier en Alberta et dans les Prairies où de nouvelles annonces de construction se multiplient. En juillet 2026, Meta a lancé la construction d'un centre de données de 13 milliards CAD dans le comté de Sturgeon, en Alberta, décrit comme une installation de 1 GW évolutive, qui mobilise des travaux de génie civil majeurs, des interconnexions haute tension et des systèmes de refroidissement et de secours multi-étages. La structure du projet, comprenant une coentreprise entre Clark Builders et PCL Construction pour la construction et un consortium énergétique dédié impliquant Pembina Pipeline, Morgan Stanley Infrastructure Partners et Kineticor, met en évidence un espace disponible pour les entrepreneurs capables de relier la livraison des campus à la production d'échelle industrielle et à l'exécution de l'interface réseau.
Un second gisement d'opportunités concerne les programmes de livraison répétables sur plusieurs sites liés au déploiement de capacités de calcul souverain d'IA et piloté par les télécoms, où les achats favorisent les partenaires capables de sécuriser des équipements électriques à long délai d'approvisionnement et de standardiser les conceptions pour des constructions par phases plus rapides. Le centre de données IA de 300 MW de Bell Canada à Sherwood, en Saskatchewan (annoncé comme un projet de 1,7 milliard de dollars) et son partenariat de construction à long terme avec Bird Construction reflètent une évolution vers une contractualisation de type cadre et des pipelines de construction nationaux, favorisant des spécifications cohérentes pour les salles à haute densité, le refroidissement liquide et les solutions d'énergie sur site. Parallèlement, les plafonds d'allocation de puissance au niveau provincial et les exigences de fiabilité (par exemple, le cadre des grandes charges de l'Alberta et la limite de capacité sur deux ans de la Colombie-Britannique) créent de la place pour la production derrière le compteur, les sous-stations modulaires et les conceptions énergétiques hybrides qui réduisent le risque d'interconnexion et compressent les échéanciers pour les sites engagés.
Développements récents du secteur
- Juillet 2026 : PCL Construction a été choisi comme entrepreneur général industriel principal pour le Sturgeon Data Centre de 2,9 millions de pieds carrés dans le comté de Sturgeon, en Alberta, conçu pour Meta et dont la capacité peut évoluer jusqu'à 1,8 gigawatt. Le projet fait progresser le déploiement hyperscale à grande échelle et renforce la discipline des échéanciers pour l'expansion des centres de données au Canada.
- Juillet 2026 : Bird Construction a formalisé un partenariat stratégique à long terme avec Bell Canada afin d'agir comme son partenaire de construction privilégié pour un déploiement pluriannuel de centres de données d'IA à l'échelle du Canada, en commençant par l'installation AI Fabric de 300 MW en Saskatchewan. Le partenariat améliore la capacité, la préparation de la chaîne d'approvisionnement et la livraison sur plusieurs sites pour l'infrastructure d'IA nationale.
- Mai 2026 : Bird Construction fait progresser le projet de l'installation AI Fabric de Sherwood, en Saskatchewan, avec Bell Canada, un engagement de 1,7 milliard CAD dont environ 1,3 milliard CAD devrait être engagé en 2026. Intensité en capital à court terme et progression vers les phases de mise en service de 2027 pour la capacité de calcul IA.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Ce marché couvre la valeur de la construction et de la mise à niveau des sites de centres de données au Canada, y compris les travaux de construction principaux et les principales infrastructures sur site installées pour rendre les installations prêtes en énergie et à température contrôlée.
Exclusions de périmètre : les achats de terrains, les services d'exploitation courants de colocation et les mises à niveau de transport hors site sont exclus de ce dimensionnement de marché.
Aperçu de la segmentation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par type de centre de données
- Colocation
- Hypermassifs en autoconstruction (FSI)
- Entreprise et périphérie
- Par infrastructure
- Par infrastructure électrique
- Solution de distribution d'énergie
- Solutions de secours électrique
- Par infrastructure mécanique
- Systèmes de refroidissement
- Baies et armoires
- Serveurs et stockage
- Autres infrastructures mécaniques
- Construction générale
- Service - Conception et conseil, intégration, support et maintenance
- Par infrastructure électrique
- Niveau 1 et 2
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour cartographier le bassin de demande et valider le pipeline de construction physique avant que les chiffres ne soient finalisés. Nous nous appuyons sur des indicateurs publics d'infrastructure et de construction pour expliquer quand les projets passent des annonces aux débuts de construction effectifs et quand les commandes d'équipement sont passées.
Les sources typiques incluent des statistiques officielles et des références techniques telles que Statistique Canada (construction non résidentielle et indices de prix), Ressources naturelles Canada (contexte énergétique et émissions), la Régie de l'énergie du Canada (mises à jour du système électrique), les dépôts des services publics et régulateurs provinciaux, et les publications de codes du bâtiment et de normes qui influencent les choix de conception. Nous examinons également les dépôts d'entreprises et présentations aux investisseurs, la couverture de presse réputée sur les nouveaux campus, et les signaux d'approvisionnement, puis recoupons avec des bases de données payantes pour les données financières et l'intelligence d'entreprise, les recherches de brevets, et les données d'importation et d'exportation au niveau des expéditions liées aux catégories d'équipements critiques. Cette liste de recherche documentaire est illustrative et non exhaustive, et des sources publiques et payantes supplémentaires sont utilisées pour collecter des données, valider des hypothèses et résoudre des questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour vérifier ce qui est réellement construit et payé, en particulier lorsque les échéanciers de projet glissent ou que les conceptions évoluent vers une densité plus élevée et des besoins de refroidissement différents. Des entretiens et enquêtes ont été réalisés avec des entrepreneurs, des équipes d'ingénierie, des fournisseurs d'équipement et des exploitants de centres de données, avec une couverture répartie sur les principales provinces de construction et la chaîne d'approvisionnement nationale afin que la tarification, les délais et les répartitions typiques de la liste de matériaux puissent être vérifiées et affinées.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 36 % | Directions générales : 13 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 27 % |
| Petits acteurs : 14 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est construit en combinant une approche descendante et ascendante afin que les totaux restent réalistes même lorsque les informations sur les projets sont limitées. Selon l'approche descendante, la valeur de la construction est reconstituée en reliant les ajouts de capacité de centres de données actifs et prévus au Canada à des fourchettes typiques de coût par MW et de coût par pied carré, qui sont ensuite ajustées pour l'inflation locale de la main-d'œuvre et des matériaux.
Pour maintenir le modèle ancré dans la réalité, les résultats sont corroborés par des vérifications ascendantes sélectives, telles que des budgets de projets échantillonnés à partir d'annonces publiques, des signaux de charge de travail des entrepreneurs, et des catégories d'équipements qui évoluent au même rythme que les nouvelles salles (par exemple, générateurs, appareillage de commutation, ASI et installations de refroidissement). Les intrants les plus importants incluent les ajouts de charge informatique annoncés, les exigences de redondance liées aux niveaux (tiers), la disponibilité de l'énergie et les délais de connexion, les indices de coûts de construction, et la part typique mécanique et électrique dans la valeur totale de construction. Lorsque les vérifications ascendantes révèlent des écarts, ils sont combinés avec des multiplicateurs de coûts au niveau provincial et une utilisation prudente des dénombrements de projets publiquement visibles, avant que les totaux ne soient rééquilibrés.
Pour les prévisions, une analyse de scénarios est utilisée afin que les perspectives reflètent différents rythmes de construction, puis la trajectoire finale est ancrée au consensus d'experts sur la vitesse d'obtention des permis, les délais de connexion au réseau et les cycles d'approvisionnement pour les équipements électriques à long délai. Un test de sensibilité rapide est également effectué sur le coût par MW et les glissements d'échéancier afin que la prévision ne soit pas influencée par des mouvements de prix ponctuels.
Validation des données et cycle de mise à jour
La validation est réalisée par étapes afin que les valeurs aberrantes soient détectées tôt et corrigées avec des preuves. Les résultats du modèle sont vérifiés par rapport à des signaux indépendants tels que les nouvelles annonces de capacité, les débuts de construction rapportés par des sources crédibles, et les variations des indices de coûts de construction, puis tout écart important est réexaminé par un autre analyste avant validation finale.
Si un écart significatif est observé, les hypothèses correspondantes sont réexaminées et les contacts primaires sont à nouveau sollicités pour confirmer ce qui a changé, comme les délais, la tarification, ou un projet passant de planifié à suspendu. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires pour les événements importants, et une révision finale avant livraison est effectuée afin que les clients reçoivent la vision de marché la plus récente.
Comparaison de l'estimation de Mordor Intelligence du marché de la construction de centres de données au Canada avec d'autres estimations publiées
Les tailles de marché publiées pour la construction de centres de données au Canada peuvent sembler très éloignées, même lorsque chaque estimation tente de décrire le même cycle de construction. Les différences proviennent généralement des éléments de coûts comptabilisés, de la manière dont le calendrier des projets est traité, et de la mise à jour ou non de la tarification en fonction de l'inflation récente de la construction.
Les achats de matériel informatique se situent hors du périmètre de Mordor Intelligence, de sorte que les chiffres qui regroupent serveurs et stockage dans les totaux de construction d'installations peuvent apparaître plus élevés même si le pipeline sous-jacent est similaire. Un autre facteur est la manière dont le coût par MW évolue, certaines estimations conservant une moyenne nationale unique qui ne reflète pas les taux de main-d'œuvre au niveau provincial, les contraintes de disponibilité énergétique, ou l'évolution vers des conceptions à plus haute densité qui peuvent accroître les coûts mécaniques.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,34 milliards USD (2025) | |
| Revue professionnelle A | 5,44 milliards USD (2024) | Souvent présenté comme un investissement total dans les centres de données, ce qui peut regrouper les équipements informatiques et des catégories d'aménagement plus larges, et peut utiliser des listes d'installations qui ne séparent pas la valeur de construction des dépenses globales du programme. |
| Portail sectoriel B | 17,31 milliards USD (2024) | Peut refléter une définition plus large des revenus ou des investissements dans les centres de données, avec une transparence limitée sur ce qui est compté comme construction par rapport à l'exploitation, et une mise à l'échelle au niveau national qui peut ne pas correspondre aux échéanciers de construction réels sur le terrain. |
L'écart dans le tableau provient principalement de ce qui est inclus dans le panier de dépenses et de la cohérence avec laquelle le calendrier et la tarification sont actualisés. En maintenant le modèle lié à l'activité de construction et aux intrants pertinents pour la construction, le chiffre final reste plus facile à retracer jusqu'à des étapes reproductibles et des facteurs de coûts clairs.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché canadien de la construction de centres de données ?
Le marché s'établit à 3,71 milliards USD en 2026 et devrait atteindre 6,27 milliards USD d'ici 2031.
Quelle province ajoute de la capacité le plus rapidement ?
L'Alberta mène l'expansion à court terme avec un programme de connexion au réseau par phases de 1,2 GW et des incitations politiques de 100 milliards CAD.
Pourquoi les installations de Niveau 4 gagnent-elles en popularité ?
Les charges de travail d'intelligence artificielle critiques nécessitent des redondances d'alimentation et de refroidissement tolérantes aux pannes, entraînant un TCAC de 12,95 % dans les constructions de Niveau 4.
Comment les contraintes d'énergie influencent-elles les délais de construction ?
La capacité limitée du réseau oblige les développeurs à intégrer une production sur site, prolongeant les calendriers jusqu'à 18 mois dans certaines provinces.
Dernière mise à jour de la page le:
- Marché de la construction de centres de données
- Marché de la construction de centres de données au Royaume-Uni
- Marché de la construction de centres de données en Malaisie
- Marché de la construction de data centers au Vietnam
- Marché de la construction de data centers en Chine
- Marché de la Construction de Centres de Données au Moyen-Orient
- Marché de la construction de data centers en Italie
- Marché de la construction de data centers en Arabie Saoudite
- Marché des serveurs pour centres de données Serveurs dans toutes les régions, répartis par niveau, taille d'installation et type d'installation.
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation dans toutes les régions, répartis par composant, tier et taille d'installation.
- Marché de l'alimentation des data centers au Canada Systèmes d'alimentation au Canada, répartis par composant, tier et taille d'installation.
- Marché des data centers hyperscale au Canada Demande de sites hyperscale au Canada, couvrant le type d'installation, le composant et le tier.
- Marché des Baies de Centres de Données au Moyen-Orient Racks au Moyen-Orient, répartis par taille de rack, type de rack et tier.


