
Taille et part du marché des serveurs de centres de données en Afrique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 1.9 Milliards de dollars |
| Taille du Marché (2026) | 2.33 Milliards de dollars |
| Taille du Marché (2031) | 6.45 Milliards de dollars |
| Growth Rate (2026 - 2031) | 22.58 % |
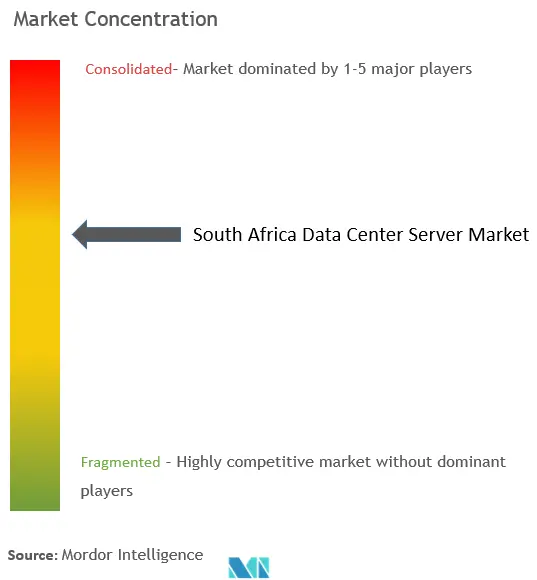
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des serveurs de centres de données en Afrique du Sud par Mordor Intelligence
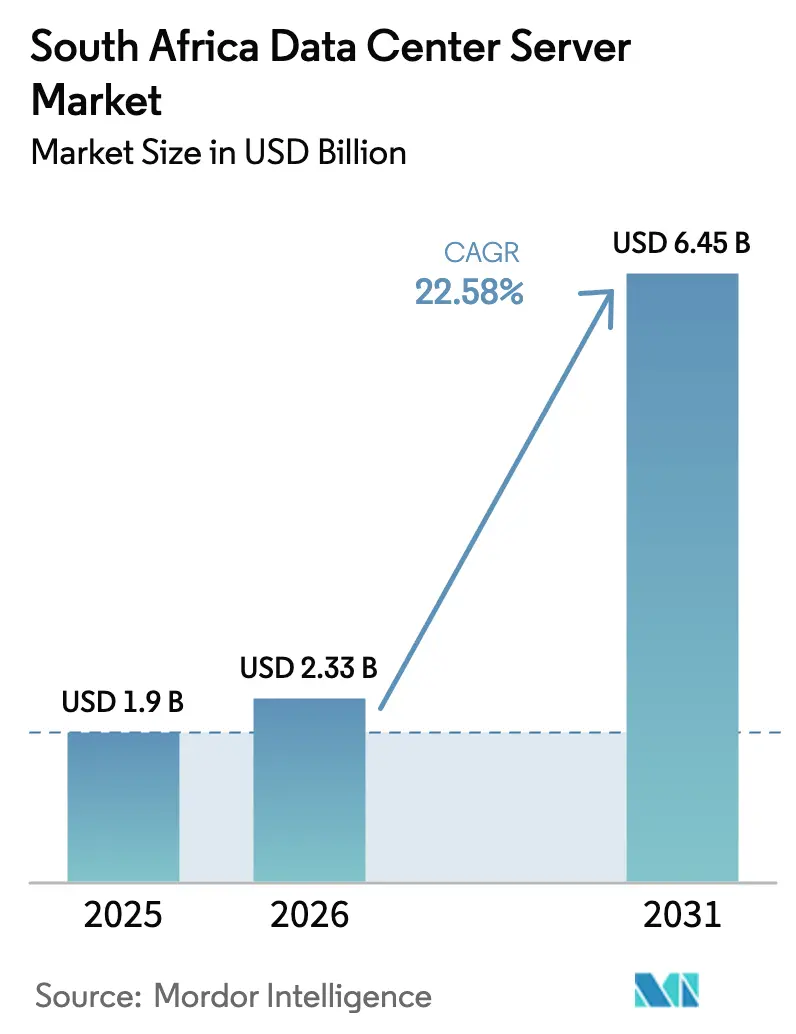
La taille du marché des serveurs de centres de données en Afrique du Sud devrait passer de 1,9 milliard USD en 2025 à 2,33 milliards USD en 2026 et atteindre 6,45 milliards USD d'ici 2031, à un TCAC de 22,58 % sur la période 2026-2031. Cette expansion repose sur les règles locales de souveraineté des données, l'accélération de la migration vers le cloud et la montée en puissance des charges de travail liées à l'intelligence artificielle, qui redéfinissent collectivement les schémas d'approvisionnement en serveurs. Les hyperscalers choisissent Johannesburg comme passerelle continentale, une décision renforcée par le dépassement par NAPAfrica Internet Exchange de 5 Tbps de trafic de pointe en 2025. Parallèlement, les obligations de la loi sur la protection des informations personnelles (Protection of Personal Information Act) et les règles d'hébergement de contenu local soutiennent les investissements en capacité sur site, même si les entreprises adoptent le cloud hybride. L'intensification des contraintes d'alimentation électrique fait des accords d'achat d'énergie renouvelable un facteur de différenciation concurrentiel, tandis que les cycles annuels de renouvellement des GPU raccourcissent la durée de vie du matériel et augmentent la demande de remplacement.
Points clés du rapport
- Par niveau de centre de données, les installations de Niveau 3 ont dominé avec une part de revenus de 62,10 % en 2025 ; le Niveau 4 devrait se développer à un TCAC de 24,62 % jusqu'en 2031.
- Par facteur de forme, les lames demi-hauteur représentaient 54,60 % de la part de marché des serveurs de centres de données en Afrique du Sud en 2025, tandis que les micro-lames quart-hauteur sont en passe de croître à un TCAC de 25,07 % jusqu'en 2031.
- Par charge de travail, la virtualisation et le cloud privé représentaient 38,70 % des déploiements en 2025, tandis que les charges de travail IA/ML devraient croître à un TCAC de 26,22 %.
- Par type de centre de données, la colocation représentait 72,60 % de la taille du marché des serveurs de centres de données en Afrique du Sud en 2025 ; les installations hyperscalers afficheront un TCAC de 27,05 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'informatique et les télécommunications ont dominé avec une part de revenus de 30,70 % en 2025, mais les charges de travail industrielles devraient progresser à un TCAC de 27,68 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des serveurs de centres de données en Afrique du Sud
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Accélération des stratégies axées sur le cloud en priorité | +4.2% | Johannesburg, Le Cap, national | Moyen terme (2 à 4 ans) |
| Montée en puissance des charges de travail IA/ML et en périphérie | +5.8% | National, porté par la finance et les télécommunications | Court terme (≤ 2 ans) |
| Déploiements rapides de fibre optique par Telkom, DFA, MTN | +3.1% | Corridors métropolitains | Moyen terme (2 à 4 ans) |
| Demande de connexion croisée inférieure à 1 ms dans les nouveaux points d'échange internet | +2.3% | Johannesburg | Court terme (≤ 2 ans) |
| Obligations d'hébergement de contenu local | +3.7% | National | Long terme (≥ 4 ans) |
| Projet pilote de tarif vert d'Eskom pour l'adoption des accords d'achat d'énergie (PPA) | +2.9% | Zones d'énergie renouvelable | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des stratégies axées sur le cloud en priorité au sein des entreprises
Un virage national vers l'adoption du cloud public voit le marché national des services cloud tripler pour atteindre 113 milliards ZAR d'ici 2028, contraignant les entreprises à remodeler leurs parcs de serveurs autour d'architectures cloud hybrides et multi-cloud. La région cloud de Johannesburg de Google Cloud, privilégiée par 43 % des entreprises locales, ancre la demande de serveurs associant résidence locale des données et performances hyperscale. Les établissements financiers mènent cette transformation, migrant les charges de travail essentielles tout en conservant des lames haute densité conformes pour les données sensibles. La Politique nationale des données et du cloud consolide ce modèle à double empreinte, maintenant la capacité locale même si l'utilisation hors site augmente.[1]Gouvernement d'Afrique du Sud, "Politique nationale des données et du cloud," gov.za Les fournisseurs qui intègrent des interconnexions cloud transparentes, des fonctionnalités de conformité sur site et une compatibilité GPU captent une part disproportionnée du marché des serveurs de centres de données en Afrique du Sud.
Montée en puissance des charges de travail IA/ML et en périphérie nécessitant des serveurs haute densité
Les charges de travail IA accélèrent l'adoption des GPU et poussent les densités de puissance au-delà de 25 kW par baie, entraînant une refonte des régimes de refroidissement.[2]Agence internationale de l'énergie, "Électricité 2025," iea.org Dell, Lenovo et Supermicro renouvellent désormais leurs nœuds GPU annuellement pour s'aligner sur le calendrier de lancement de Nvidia. Le secteur de la santé illustre ce changement de cap : la feuille de route du Service national de laboratoires de santé (National Health Laboratory Service) prévoit des diagnostics assistés par IA qui dépendent de clusters de calcul locaux haute densité.[3]Service national de laboratoires de santé, "Plan stratégique 2025-2030," nhls.ac.za Simultanément, les opérateurs industriels et de télécommunications déploient des serveurs en périphérie pour traiter les données des capteurs en temps réel, réduisant ainsi la latence de backhaul. Ces charges de travail amplifient l'appétit du marché des serveurs de centres de données en Afrique du Sud pour les plateformes de micro-lames refroidies par liquide qui regroupent une puissance GPU maximale dans des empreintes contraintes.
Déploiements rapides de fibre optique vers les centres de données par Telkom, DFA et MTN
Plus de 165 000 km de fibre Telkom et des constructions de plusieurs milliards de rands par Dark Fibre Africa et MTN réduisent la latence et élargissent l'accès aux installations à neutralité de transporteur. À mesure que les prix baissent, les entreprises distribuent leurs nœuds de reprise après sinistre entre Johannesburg et Le Cap, augmentant ainsi la demande de serveurs adressable. La fibre résidentielle, portée par le réseau de 1,9 million de foyers de Vumatel, stimule la mise en cache de contenu en périphérie à proximité des consommateurs. SA Connect vise une couverture haut débit nationale, ouvrant les marchés ruraux aux micro-centres de données et aux serveurs en périphérie. Un backhaul robuste est donc un catalyseur structurel de la croissance à long terme du marché des serveurs de centres de données en Afrique du Sud.
Obligations d'hébergement de contenu local dans la loi sur la protection des informations personnelles (POPIA) et la loi sur la réglementation du film et des publications (Film and Publication Board Act)
La loi sur la protection des informations personnelles (POPIA) exige que les données personnelles soient traitées sur le sol sud-africain, ancrant les besoins de calcul local pour les banques, les prestataires de soins de santé et les entreprises médiatiques. Les plateformes de streaming doivent stocker localement des copies du contenu sous licence, stimulant la demande de baies de stockage haute capacité. Les prestataires de soins de santé adoptent des plateformes IA nationales pour se conformer aux règles strictes relatives aux données des patients. En imposant le traitement sur le territoire national, ces textes législatifs garantissent un axe d'expansion persistant pour le marché des serveurs de centres de données en Afrique du Sud, même à mesure que les offres cloud mondiales arrivent à maturité.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation des dépenses d'investissement en construction liée aux hausses du prix des métaux | -2.8% | National | Court terme (≤ 2 ans) |
| Instabilité chronique du réseau électrique et dépendance au diesel | -3.4% | Zones industrielles | Moyen terme (2 à 4 ans) |
| Droits d'importation de 5 % à 15 % sur les serveurs entièrement assemblés | -1.9% | Ports et zones de libre-échange | Court terme (≤ 2 ans) |
| Pénurie de compétences limitant la mise en œuvre de l'Industrie 4.0 | -1.6% | Clusters industriels | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des dépenses d'investissement en construction face aux hausses des prix de l'acier, du cuivre et du lithium
La volatilité des matières premières gonfle les coûts de structure et de second œuvre, retardant les cycles de mise en service et réduisant la trésorerie disponible pour le renouvellement des serveurs. La hausse des prix du cuivre grève les budgets électriques et de refroidissement, tandis que les coûts du lithium alourdissent les dépenses liées aux onduleurs à batteries. Les opérateurs contrent cette pression par des constructions modulaires et une préfabrication hors site, mais l'intensité capitalistique initiale tempère néanmoins le rythme du marché des serveurs de centres de données en Afrique du Sud. Les grands acteurs établis tirent parti de leurs achats à grande échelle, creusant l'écart avec les nouveaux entrants plus modestes.
Instabilité chronique du réseau électrique entraînant des coûts élevés de recours au diesel
Malgré un ralentissement des coupures d'électricité tournantes, la réforme tarifaire d'Eskom et les contraintes d'approvisionnement font augmenter les coûts d'exploitation. Les opérateurs de centres de données maintiennent des groupes électrogènes diesel et des batteries, portant les charges énergétiques à 65 % des dépenses opérationnelles lors des pannes de pointe. Teraco et d'autres acteurs signent des accords d'achat d'énergie (PPA) éolienne et solaire à long terme pour se couvrir, mais les dépenses en capital retardent le retour sur investissement. L'insécurité énergétique plafonne donc la vitesse d'expansion sur l'ensemble du marché des serveurs de centres de données en Afrique du Sud et accélère la demande de serveurs à haute efficacité énergétique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par niveau de centre de données : les infrastructures critiques stimulent la croissance du Niveau 4
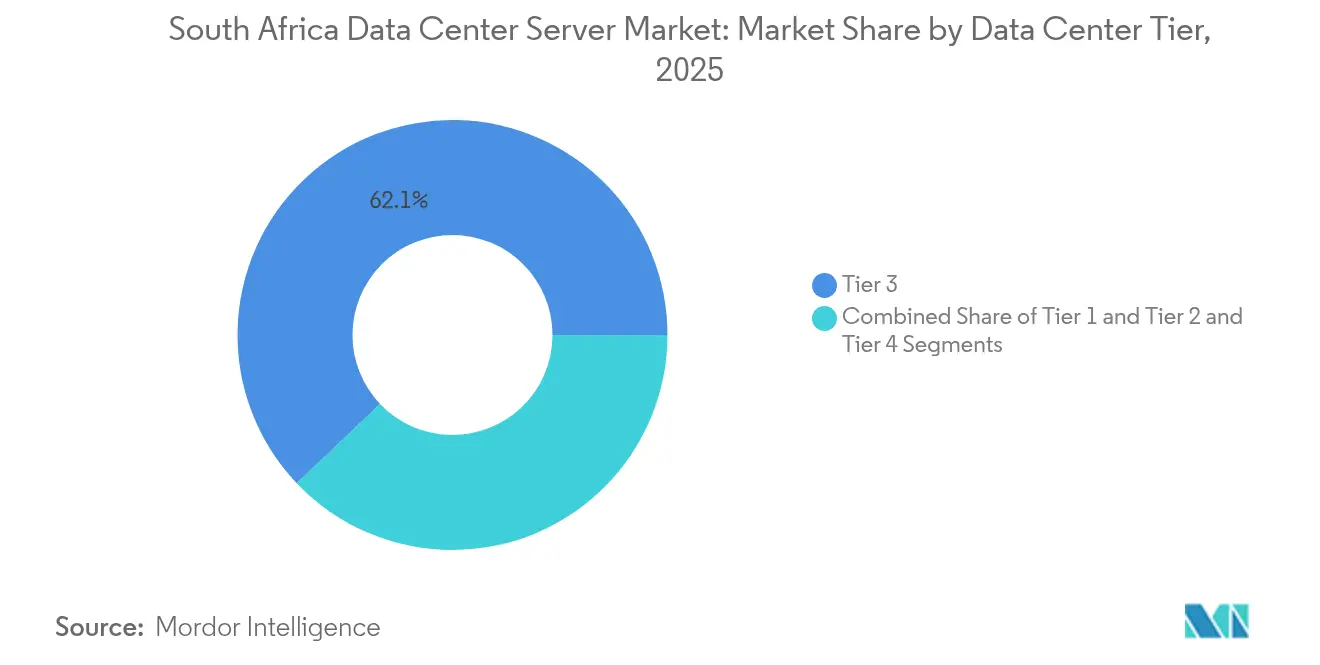
Les installations de Niveau 3 représentaient 62,10 % des revenus en 2025, leur conférant le leadership sur le marché des serveurs de centres de données en Afrique du Sud. Les banques, les assureurs et les organismes du secteur public font confiance au Niveau 3 pour son équilibre entre disponibilité et coût. L'offre de Niveau 4, bien que représentant aujourd'hui une fraction seulement, affichera un TCAC de 24,62 % jusqu'en 2031, les hyperscalers standardisant leurs architectures tolérantes aux pannes. Cette évolution augmente la taille du marché des serveurs de centres de données en Afrique du Sud pour les systèmes avancés de distribution d'énergie, les alimentations redondantes et les systèmes de refroidissement par liquide. La loi sur la protection des informations personnelles (POPIA) et la Politique nationale des données et du cloud font pencher davantage les décisions vers les niveaux supérieurs qui garantissent la conformité.
Les charges de travail critiques telles que les paiements numériques exigent une disponibilité de 99,995 %, ce qui incite à migrer vers des salles de Niveau 4 à Johannesburg. Les fournisseurs de cloud multinationales reproduisent des modèles de conception mondiaux spécifiant la maintenabilité en fonctionnement continu, élevant les normes d'ingénierie locales. Les niveaux 1 et 2 restent rentables pour les nœuds en périphérie où la latence prime sur la redondance. Dans l'ensemble, l'adoption des niveaux premium stimule la demande de lames haute densité, remplaçables à chaud, et d'étagères GPU sur l'ensemble du marché des serveurs de centres de données en Afrique du Sud.


Par facteur de forme : les micro-lames émergent comme catalyseur du calcul en périphérie
Les lames demi-hauteur ont représenté 54,60 % des revenus en 2025, reflétant un héritage de virtualisation en entreprise. Les déploiements en périphérie, cependant, valorisent les lames quart-hauteur et les micro-lames, qui se développeront à un TCAC de 25,07 %. Les opérateurs de télécommunications installent des micro-lames dans les abris des stations de base 5G, réduisant le backhaul et permettant l'analytique en temps réel. Les usines industrielles adoptent des variantes durcies pour faciliter la maintenance prédictive. Les solutions de refroidissement par liquide lancées en 2025 permettent des densités de baies supérieures à 70 kW, une étape clé qui élargit la taille du marché des serveurs de centres de données en Afrique du Sud pour les facteurs de forme compacts.
Les cages de colocation à espace restreint au Cap adoptent également des micro-lames pour optimiser les revenus par baie. Les lames pleine hauteur restent pertinentes pour les charges de travail de recherche et de rendu nécessitant un maximum de canaux mémoire. Les fournisseurs qui alignent leurs feuilles de route de conception sur les cadences GPU annuelles saisissent les opportunités, les entreprises renouvelant plus tôt pour sécuriser la puissance de calcul IA.
Par application/charge de travail : l'accélération IA/ML redéfinit les besoins en calcul
La virtualisation et le cloud privé ont conservé une part de 38,70 % de la consommation en 2025, ancrant des revenus stables pour les nœuds x86 conventionnels. Pourtant, les baies d'entraînement IA/ML croîtront à un TCAC de 26,22 % jusqu'en 2031, portées par la finance, la santé et l'analytique minière. La pénurie de GPU allonge les délais de livraison, aussi les hyperscalers réservent-ils des allocations un an à l'avance. Le calcul haute performance reste essentiel pour la recherche météorologique et l'exploration sismique, maintenant une empreinte plus modeste mais stable sur le marché des serveurs de centres de données en Afrique du Sud.
Les passerelles en périphérie et IoT prolifèrent, traitant la télémétrie en quelques millisecondes et alimentant des clusters centralisés pour des inférences plus profondes. Les pressions réglementaires confinent les données sensibles des patients et des transactions dans des clusters IA nationaux, renforçant la demande locale. Par conséquent, les serveurs GPU dédiés élargissent la part de marché des serveurs de centres de données en Afrique du Sud pour les plateformes de calcul accéléré.
Par type de centre de données : les hyperscalers stimulent la modernisation des infrastructures
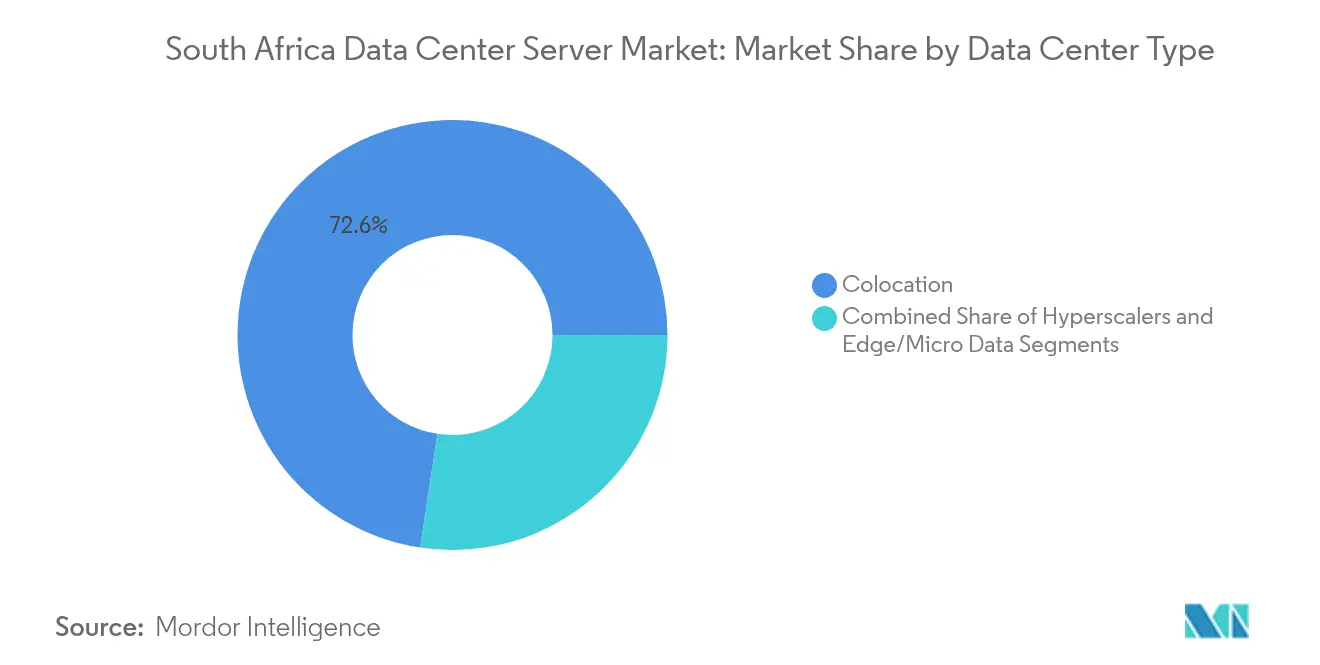
La colocation dominait avec une part de 72,60 % en 2025, les entreprises externalisant l'immobilier et les opérations. Google, Microsoft et AWS localisent désormais leurs capacités, portant le TCAC des hyperscalers à 27,05 %. Leur arrivée dynamise le marché des serveurs de centres de données en Afrique du Sud par des achats en volume, des campus de 100 MW et l'ancrage de câbles sous-marins. Les centres de données d'entreprise, bien qu'en proportion décroissante, modernisent toujours leurs nœuds internes pour la conformité et les systèmes sensibles à la latence.
Les micro-centres de données en périphérie se multiplient dans les centres commerciaux et les sites miniers, où une latence inférieure à 10 ms améliore les performances des applications. Ces sites compacts reposent sur des micro-lames et des conceptions sans ventilateur, créant une nouvelle couche dans l'industrie des serveurs de centres de données en Afrique du Sud. Les fournisseurs qui préchargent l'infrastructure selon les spécifications des hyperscalers sécurisent des flux de demande pluriannuels prévisibles.
Par secteur d'utilisation finale : la numérisation industrielle s'accélère malgré des lacunes en termes de maturité
L'informatique et les télécommunications ont conservé 30,70 % des revenus en 2025, grâce à la virtualisation des fonctions réseau et à l'hébergement cloud. L'industrie manufacturière, bien que moins mature, fera croître la demande de serveurs à un TCAC de 27,68 %, portée par les secteurs automobile et minier. Ces secteurs déploient des capteurs IoT et des systèmes d'inspection IA qui nécessitent des nœuds en périphérie robustes, élargissant la taille du marché des serveurs de centres de données en Afrique du Sud pour les équipements de qualité industrielle. Le secteur BFSI maintient ses investissements dans des lames capables de chiffrement pour satisfaire aux exigences des régulateurs financiers, tandis que le secteur de la santé adopte des clusters GPU pour les diagnostics d'imagerie médicale et les dossiers électroniques.
Les pénuries de compétences et les contraintes de dépenses d'investissement pénalisent de nombreuses petites usines. Les régimes de droits d'importation favorisent l'assemblage local, encourageant les fabricants d'équipements d'origine (OEM) à s'associer à des fabricants sous contrat. Les subventions gouvernementales dans le cadre du Plan d'action pour la politique industrielle (Industrial Policy Action Plan) financent des projets pilotes d'usines intelligentes, soutenant indirectement l'adoption de serveurs. À mesure que l'adoption de l'Industrie 4.0 s'élargit, la diversification intersectorielle stabilise les revenus sur l'ensemble du marché des serveurs de centres de données en Afrique du Sud.
Analyse géographique
Johannesburg et Le Cap représentent environ 78 % des baies installées, portées par des dorsales fibre denses, des atterrissages de câbles sous-marins et une main-d'œuvre qualifiée. L'écosystème d'interconnexion de Johannesburg a connu une croissance rapide après que NAPAfrica a dépassé le seuil des 5 Tbps, soutenant des flux de trafic est-ouest à faible latence. Le Cap bénéficie de corridors d'énergie renouvelable qui atténuent le risque lié au réseau électrique et des passerelles de câbles WACS et Equiano reliant à l'Europe, diversifiant ainsi l'approvisionnement sur le marché des serveurs de centres de données en Afrique du Sud.
Au-delà des métropoles, Durban et Port Elizabeth attirent des nœuds de reprise après sinistre et des caches de contenu au service des populations côtières. Le déploiement de 16 millions de rands de DFA à Secunda relie les opérations pétrochimiques et minières aux clouds principaux, ouvrant de nouvelles opportunités en périphérie. L'agenda de haut débit rural de SA Connect favorisera le déploiement de micro-centres de données dans les pôles solaires du Cap-Nord, où l'abondance du soleil soutient des clusters de serveurs hors réseau.
L'Afrique du Sud se positionne en outre comme un pôle régional pour les membres de la Communauté de développement de l'Afrique australe (SADC). Les entreprises transfrontalières transfèrent leurs charges de travail vers Johannesburg pour tirer parti d'un appairage mature, tandis que les réseaux de diffusion de contenu stockent les médias populaires plus près des audiences de Zambie, du Botswana et du Mozambique. Par conséquent, la diversification géographique équilibre les risques et soutient l'expansion sur l'ensemble du marché des serveurs de centres de données en Afrique du Sud.
Paysage réglementaire
Les déploiements de serveurs dans les centres de données d'Afrique du Sud sont façonnés par des exigences de résidence des données et de cloud gouvernemental, portées par la Protection of Personal Information Act (POPIA) et la National Data and Cloud Policy publiée en mai 2024. Cette politique oriente les installations utilisées par le gouvernement vers une conception haute disponibilité (incluant des exigences de tolérance aux pannes de 99,995 % pour les cas d'usage éligibles) et ajoute des exigences en matière d'implantation et de suffisance des ressources, telles que l'autosuffisance en électricité et en eau, ce qui influence les spécifications des serveurs en matière d'efficacité énergétique, de redondance et de résilience sur site.
En 2026, les réformes proposées des infrastructures de télécommunications affectent également les délais de construction et la densité d'interconnexion des campus de centres de données. L'Electronic Communications Amendment Bill (2026) vise à soutenir un déploiement d'infrastructures plus efficace et la location d'installations pour améliorer la concurrence, en cohérence avec les recommandations antérieures du marché, tandis que l'ICASA poursuit ses travaux sur le spectre et la planification, notamment les auditions de janvier 2026 sur le Second Draft National Radio Frequency Plan. Pour la demande du secteur public, l'approvisionnement et les contrôles opérationnels passent par les procédures d'achat de la State Information Technology Agency (SITA) et la gouvernance des niveaux de service, avec des exigences de sécurité ancrées dans les Minimum Information Security Standards (MISS), soutenant la demande en calcul et stockage conformes localisés.
Paysage concurrentiel
La concurrence reste modérée, aucun fournisseur ne dépassant une part de revenus de 15 %, mais le renouvellement technologique s'intensifie. Dell, Lenovo, HPE et Supermicro pivotent vers des cycles GPU annuels, érodant les avantages des concurrents moins réactifs. Le refroidissement par liquide émerge comme levier de différenciation : Supermicro prévoit d'équiper 15 % des nouvelles salles de boucles de refroidissement par liquide direct sur puce, réduisant l'indice d'efficacité énergétique (PUE) des baies à 1,1. Les assembleurs locaux exploitent les tarifs d'importation de 5 % à 15 % pour proposer des systèmes conformes à la loi sur la protection des informations personnelles (POPIA) à un coût de débarquement inférieur, attirant ainsi les entreprises publiques et les banques de taille intermédiaire.
Huawei cible les contrats de cloud municipal et de ville intelligente, associant serveurs, équipements réseau et suites de surveillance. HPE met en avant GreenLake Private Cloud AI, proposant une tarification à la consommation qui fait écho aux directeurs financiers en quête de modèles de dépenses opérationnelles. Les fournisseurs proposant des analyses holistiques de la consommation énergétique et des tableaux de bord de conformité gagnent du terrain sur le marché des serveurs de centres de données en Afrique du Sud, car les opérateurs doivent justifier leurs dépenses énergétiques auprès des conseils d'administration et des régulateurs.
Les opportunités d'espaces blancs se concentrent autour des infrastructures en périphérie pour l'exploitation minière et l'agroalimentaire, où les serveurs robustes rencontrent peu d'acteurs établis. Les partenaires de distribution disposant de services d'ingénierie pour les environnements industriels bénéficient de marges plus élevées. Dans l'ensemble, les fournisseurs de matériel qui traduisent les feuilles de route mondiales de produits en offres groupées localement conformes et à haute efficacité énergétique captent le leadership.
Acteurs leaders du secteur des serveurs de centres de données en Afrique du Sud
Dell Inc.
Hewlett Packard Enterprise
Lenovo Group Limited
Huawei Technologies Co., Ltd.
International Business Machines Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Le positionnement politique de 2026 des centres de données comme infrastructure stratégique, placés aux côtés de secteurs prioritaires tels que l'électricité et les transports dans les déclarations publiques du ministre des Finances Enoch Godongwana (février 2026), crée un espace propice à des pipelines de projets plus rapides et à des mécanismes d'investissement qui se traduisent par une demande de serveurs à travers de nouvelles constructions et des cycles de renouvellement. La capacité informatique critique en exploitation est estimée entre 300 MW et 350 MW, avec 120 MW à 200 MW supplémentaires en construction ou annoncés à partir de 2025. Les fournisseurs qui proposent des configurations sensibles à l'énergie (profils de puissance à haute efficacité, plateformes à densité plus élevée et conceptions prêtes pour le refroidissement) disposent d'une voie plus claire pour remporter des déploiements là où les contraintes de réseau électrique et le coût de service sont des filtres d'achat centraux.
Du côté de la demande, l'empreinte cloud locale de l'Afrique du Sud et la croissance de l'interconnexion soutiennent la poursuite des achats de serveurs locaux plutôt que la consommation offshore. Les hyperscalers et les grandes plateformes cloud (AWS, Google, Microsoft) maintiennent des régions dans le pays, et le rôle de Johannesburg comme hub d'interconnexion est renforcé par le dépassement de 5 Tbps de trafic de pointe par NAPAfrica en 2025, ce qui augmente la valeur des charges de travail à faible latence hébergées localement. Les opportunités se concentrent dans l'IA/ML et les secteurs réglementés qui doivent conserver les données sensibles dans le pays en vertu de la POPIA et des exigences de cloud gouvernemental, ainsi que dans les constructions edge soutenues par le déploiement continu de la fibre et des initiatives telles que SA Connect, qui élargissent les emplacements viables pour les micro centres de données et les nœuds de serveurs edge renforcés.
Développements récents du secteur
- Mai 2026 : Huawei a dévoilé des offres d'infrastructure de données prêtes pour l'IA destinées aux entreprises sud-africaines, mettant en avant la virtualisation complète des centres de données et le stockage OceanStor Dorado dans le cadre de son expansion locale. Cette initiative soutient des parcs de serveurs à plus haute densité et orientés IA, et renforce l'entraînement des ventes du fournisseur vers les programmes de colocation et de modernisation des entreprises.
- Avril 2026 : Hewlett Packard Enterprise a lancé sa plateforme de calcul ProLiant Gen12 en Afrique du Sud, la positionnant pour la consolidation des charges de travail, l'efficacité énergétique et la sécurité ancrée dans les capacités Silicon Root of Trust. Ce renouvellement élargit le marché adressable pour les nouvelles plateformes de serveurs, les opérateurs répondant à des exigences plus strictes en matière d'énergie et de sécurité.
- Février 2026 : Le ministre des Communications et des Technologies numériques a recommandé l'approbation du renouvellement du programme d'investissement en équivalent de capitaux propres (EEIP) de Dell, sur 10 ans et d'un montant de 230 millions de rands, au ministère du Commerce, de l'Industrie et de la Concurrence. Cette action renforce l'engagement à long terme de Dell envers l'écosystème TIC local, soutenant la capacité des canaux de distribution et les programmes locaux qui influencent les décisions d'achat de serveurs d'entreprise et de centres de données.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre la valeur annuelle des revenus des serveurs achetés pour être utilisés dans les centres de données situés en Afrique du Sud, y compris les nouveaux déploiements et les cycles de renouvellement prévus dans les installations d'entreprise, de colocation et de cloud.
Exclusions du périmètre : nous excluons les appareils utilisateurs finaux et les équipements réseau (tels que les appareils de stockage uniquement, les commutateurs et les routeurs) et nous ne comptons pas les dépenses d'investissement en construction ou en installations qui se situent hors des dépenses en matériel serveur.
Aperçu de la segmentation
- Par niveau de centre de données
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par facteur de forme
- Lames demi-hauteur
- Lames pleine hauteur
- Lames quart-hauteur / micro-lames
- Par application / charge de travail
- Virtualisation et cloud privé
- Calcul haute performance (HPC)
- Intelligence artificielle/apprentissage automatique et analytique des données
- Centré sur le stockage
- Passerelles en périphérie / IoT
- Par type de centre de données
- Hyperscalers/fournisseurs de services cloud
- Installations de colocation
- Entreprises et périphérie
- Par secteur d'utilisation finale
- BFSI
- Informatique et télécommunications
- Santé et sciences de la vie
- Industrie manufacturière et Industrie 4.0
- Énergie et services publics
- Gouvernement et défense
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a commencé par l'établissement d'une base factuelle sur l'expansion de la capacité des centres de données en Afrique du Sud, les contraintes énergétiques et le calendrier des nouvelles constructions, car ces éléments façonnent directement les cycles d'approvisionnement en serveurs. Les sources publiques consultées comprennent des éléments tels que Statistics South Africa pour les indicateurs macroéconomiques, les publications de l'ICASA pour le contexte des télécommunications, les communiqués de la South African Reserve Bank pour le contexte des devises et de l'inflation, ainsi que les journaux officiels et notes de politique du gouvernement sud-africain liés à la protection des données et aux services numériques.
Nous avons également utilisé des documents de soutien tels que les rapports annuels d'entreprises, les présentations aux investisseurs, les communiqués de presse et les mises à jour d'associations ou de bourses pour confirmer les pipelines de construction et les moteurs de la demande. En outre, quelques abonnements payants ont été utilisés pour les données financières et l'intelligence d'entreprise, le suivi des actualités et des finances, ainsi que les bases de données de brevets afin de repérer les évolutions dans l'architecture de calcul et l'intensité de renouvellement. Les sources documentaires citées ici sont illustratives, et de nombreuses autres références ont également été utilisées pour recueillir des données, valider les hypothèses et combler les lacunes.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester la manière dont le comportement d'achat diffère selon le type d'installation en Afrique du Sud, et pour confirmer les facteurs déterminant le calendrier de renouvellement (disponibilité de l'énergie, mix de charges de travail et délais d'approvisionnement). Nous avons échangé avec un ensemble d'exploitants de centres de données, d'intégrateurs de systèmes, d'acteurs des canaux de distribution de serveurs et de décideurs informatiques d'entreprise, ce qui a permis de valider les hypothèses issues de la recherche documentaire et de combler les lacunes là où les données publiques sont limitées.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 37 % | Cadres dirigeants (CXO) : 21 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 22 % |
| Petits acteurs : 22 % | Managers : 57 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit à l'aide d'une approche descendante et ascendante, où l'activité de construction des centres de données et les signaux de demande en Afrique du Sud ont été traduits en dépenses de serveurs, puis corrigés à l'aide de vérifications ascendantes sélectives issues des retours des fournisseurs et des canaux de distribution. Pour ancrer le modèle, nous avons utilisé des données telles que les ajouts de charge informatique prévus et l'évolution de l'utilisation, les cycles de renouvellement de serveurs typiques par charge de travail, les évolutions du mix entre configurations centrées CPU et pilotées par accélérateurs, les tendances de densité de racks liées aux limites de puissance et de refroidissement, et les attentes en matière de délais d'importation du matériel qui influencent le calendrier des achats.
Des approximations ascendantes ont été utilisées comme contrôles de vraisemblance, telles que des fourchettes de prix de vente moyens échantillonnés par facteur de forme multipliées par des volumes unitaires indicatifs pour les principaux types d'installations, suivies de vérifications auprès des canaux de distribution pour confirmer si les prix avaient évolué en raison de contraintes sur les composants. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios, car la fiabilité de l'alimentation électrique locale, les mouvements de devises et le calendrier d'expansion des hyperscalers peuvent modifier les résultats d'une année à l'autre. Lorsqu'un signal de volume direct manquait, nous avons appliqué des ratios de substitution prudents issus des retours d'entretiens, puis nous avons revérifié les totaux par rapport à la tendance implicite des dépenses par MW afin d'éviter toute surestimation.
Validation des données et cycle de mise à jour
Les résultats ont été validés à travers plusieurs passages où les hypothèses, les unités et les évolutions d'une année sur l'autre ont été examinées, puis comparées à des signaux de marché indépendants tels que la capacité annoncée, les calendriers de mise en service et le comportement observé en matière de renouvellement. Lorsque des écarts importants apparaissaient, les facteurs sous-jacents étaient réexaminés, et des recontacts ciblés étaient déclenchés pour confirmer si le problème provenait des prix, du mix ou du calendrier.
Avant validation finale, une deuxième relecture par un analyste est effectuée pour vérifier la cohérence interne entre les données et confirmer que le récit correspond au modèle. Les rapports sont mis à jour annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs susceptibles de modifier la demande ou les prix se produisent. Juste avant la livraison, une dernière mise à jour est effectuée afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des serveurs de centres de données en Afrique du Sud selon Mordor Intelligence par rapport aux autres estimations publiées
Les valeurs de marché publiées pour les serveurs de centres de données en Afrique du Sud peuvent sembler très éloignées, car certaines études mesurent les dépenses totales en infrastructure de centres de données, tandis que d'autres ne comptent qu'une part restreinte des expéditions de serveurs ou un seul type d'installation. Les différences proviennent également de l'année de référence choisie, de la manière dont les prix sont convertis en USD, et du fait que l'estimation reflète la capacité installée ou les achats annuels réels.
L'écart principal vient de la question de savoir si les dépenses en infrastructure hors serveur et en installations sont intégrées dans le chiffre, alors que Mordor Intelligence limite la valeur aux revenus du matériel serveur et exclut la construction des centres de données, les systèmes d'alimentation électrique et les équipements réseau qui peuvent gonfler les totaux d'infrastructure.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,90 milliard USD (2025) | |
| Portail sectoriel A | 2,16 milliards USD (2024) | Ce chiffre est souvent présenté comme une valeur d'investissement plus large dans les centres de données, pouvant combiner les dépenses en serveurs avec des composants d'installations et d'infrastructure, et peut ne pas distinguer les achats annuels des totaux de projets pluriannuels. |
| Cabinet de conseil régional B | 0,25 milliard USD (2023) | Cette estimation semble se concentrer sur un sous-ensemble plus restreint de serveurs (par exemple, les serveurs en rack dans certains sites d'entreprise), ce qui peut exclure les déploiements cloud et les formats lame, réduisant ainsi le bassin de demande capté. |
L'écart entre les trois chiffres s'explique en grande partie par ce qui est comptabilisé et par la manière dont l'année est définie, plutôt que par un désaccord sur l'orientation de la demande. En rattachant les totaux à une activité d'achat clairement identifiée et en vérifiant les prix et le calendrier auprès de répondants locaux, notre valeur de marché finale reste traçable à des données reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des serveurs de centres de données en Afrique du Sud ?
Le marché s'établit à 2,33 milliards USD en 2026 et devrait atteindre 6,45 milliards USD d'ici 2031.
Quel facteur de forme de serveur connaît la croissance la plus rapide ?
Les micro-lames quart-hauteur affichent le TCAC le plus élevé à 25,07 %, portées par les besoins du calcul en périphérie.
Pourquoi les centres de données de Niveau 4 se développent-ils rapidement ?
Les opérateurs de services financiers et les hyperscalers exigent une disponibilité de 99,995 % pour respecter leurs engagements réglementaires et de niveau de service, stimulant le Niveau 4 à un TCAC de 24,62 %.
Comment la situation électrique d'Eskom affecte-t-elle les centres de données ?
L'instabilité du réseau électrique augmente les coûts diesel et énergétiques, réduisant le TCAC du marché d'environ 3,4 %.
Quelle catégorie de charge de travail dominera la demande future de serveurs ?
Les charges de travail IA et d'apprentissage automatique devraient croître à un TCAC de 26,22 %, dépassant la virtualisation traditionnelle.
Quelles zones géographiques en Afrique du Sud accueillent la plus grande capacité de serveurs ?
Johannesburg et Le Cap hébergent ensemble environ les trois quarts des baies installées, grâce à leurs dorsales fibre matures et leurs pôles d'interconnexion.
Dernière mise à jour de la page le:
- Marché de l'Alimentation des Centres de Données Systèmes d'alimentation sur le marché mondial, couvrant les composants, le niveau et la taille d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché du stockage des centres de données d'Afrique du Sud Stockage en Afrique du Sud, réparti par technologie de stockage, type de stockage et type d'installation.
- Marché du réseau des centres de données d'Afrique du Sud Réseau en Afrique du Sud, réparti par composant.
- Marché de l'alimentation pour centres de données en Afrique Les systèmes d'alimentation en Afrique, répartis par composant, type d'installation et taille d'installation.
- Marché de la construction des centres de données d'Afrique du Sud Construction en Afrique du Sud, répartie par tier, taille d'installation et type d'installation.
- Marché de la sécurité physique des centres de données en Afrique du Sud Sécurité physique en Afrique du Sud, répartie par type de solution et type de service.
- Marché de la sécurité physique des centres de données en Amérique du Sud Sécurité physique en Amérique du Sud, répartie par type de solution et type de service.
- Marché des fluides de refroidissement par immersion pour centres de données au Moyen-Orient Fluides d'immersion au Moyen-Orient, répartis par type de fluide, type de phase et type d'installation.
- Marché du stockage des centres de données à Singapour La demande en stockage à Singapour, couvrant la technologie de stockage, le type de stockage et le type d'installation.
- Marché des SSD pour centres de données en Amérique du Sud SSD en Amérique du Sud, répartis par format, interface et technologie NAND.



