
Taille et Part du Marché des Produits Chimiques de Protection des Cultures au Canada
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
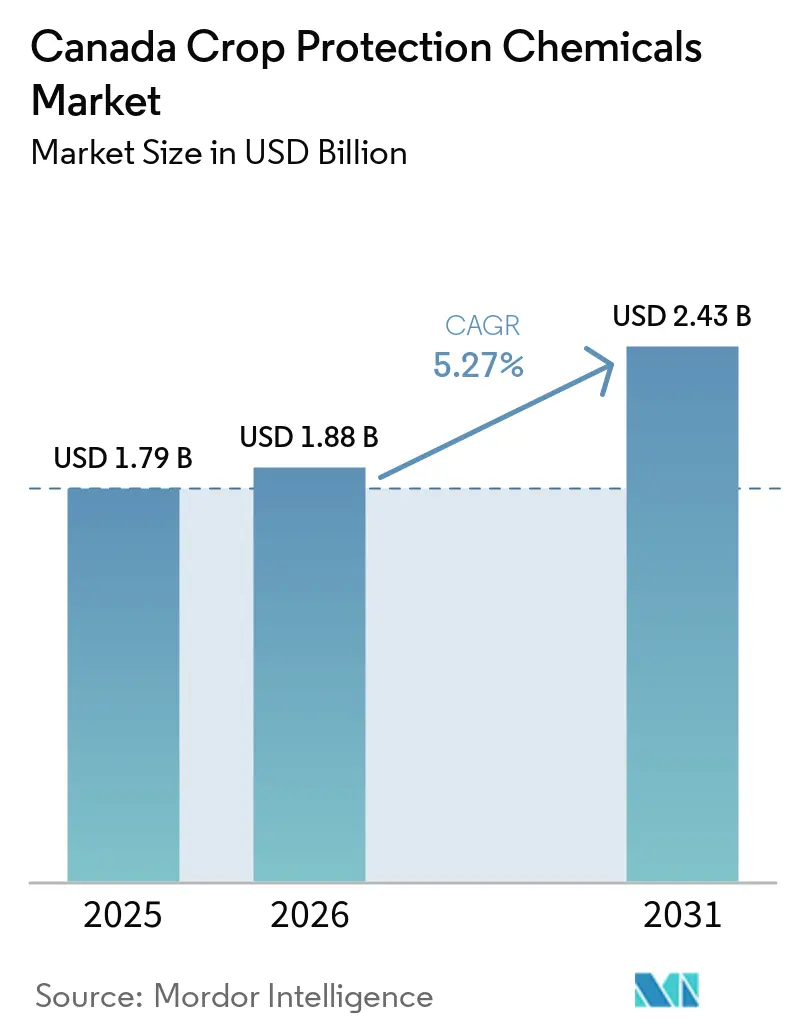
| Taille du marché de l'année de base (2025) | 1.79 Milliards de dollars |
| Taille du Marché (2026) | 1.88 Milliards de dollars |
| Taille du Marché (2031) | 2.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.27 % |
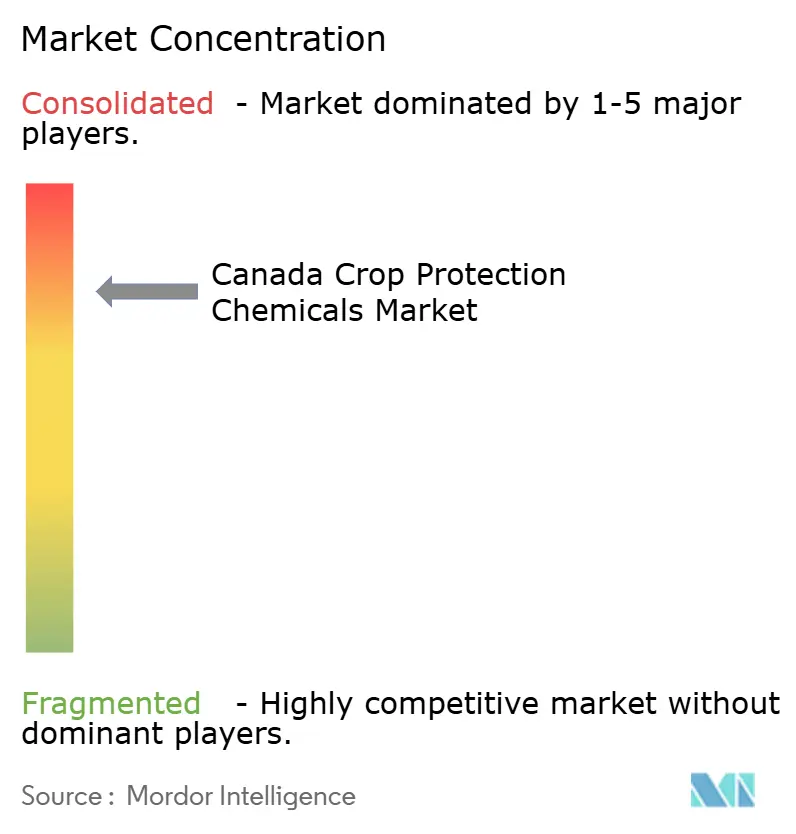
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Produits Chimiques de Protection des Cultures au Canada par Mordor Intelligence
La taille du marché canadien des produits chimiques de protection des cultures était évaluée à 1,79 milliard USD en 2025 et devrait croître de 1,88 milliard USD en 2026 à 2,43 milliards USD d'ici 2031, à un CAGR de 5,27 % de 2026 à 2031. La résistance aux herbicides continue de soutenir la demande de programmes herbicides différenciés dans les provinces des Prairies. L'expansion de la capacité nationale de transformation du canola renforce la rentabilité des cultures et soutient l'investissement des agriculteurs dans les intrants de protection des cultures. Les technologies d'application de précision influencent la sélection des produits, les agriculteurs cherchant à améliorer l'efficacité des applications et à assurer un contrôle fiable des ravageurs. Les fournisseurs répondent avec des offres intégrées combinant caractères génétiques, chimie et agronomie numérique. Cependant, les retards dans les examens réglementaires, le resserrement des limites maximales de résidus sur les marchés d'exportation et la dépendance à l'égard des matières actives importées demeurent des contraintes importantes sur le marché canadien des produits chimiques de protection des cultures.
Principaux enseignements du rapport
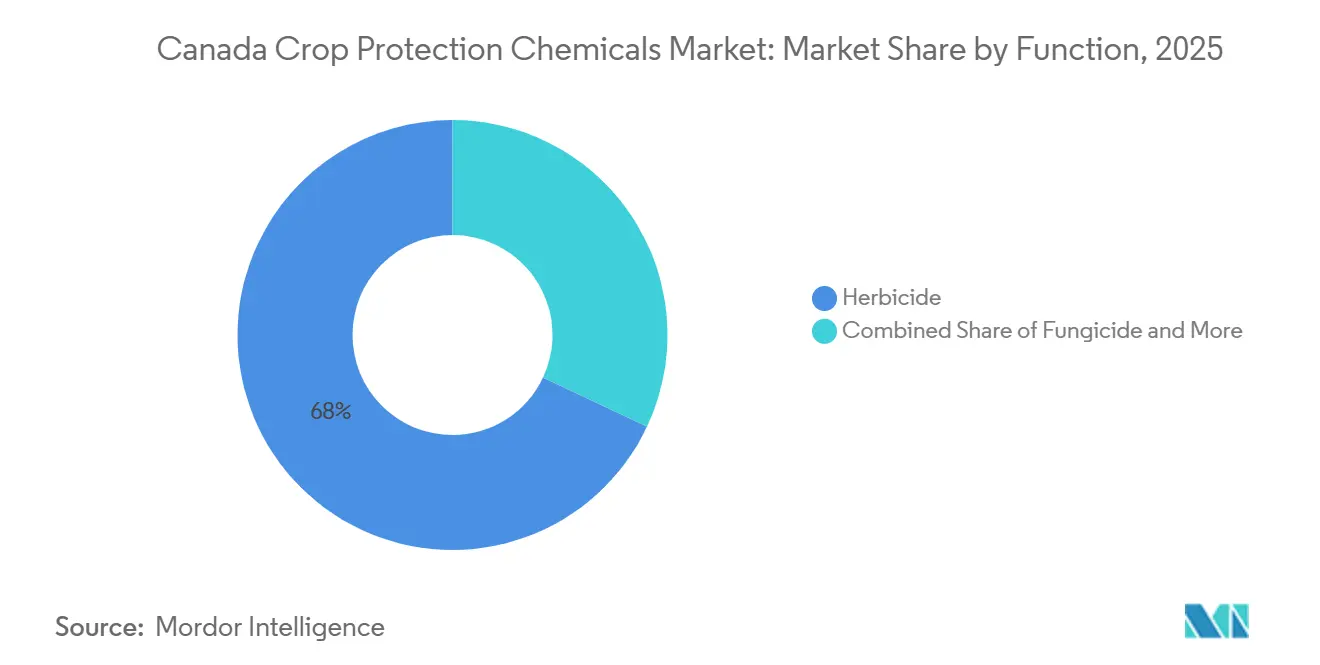
- Par fonction, les herbicides représentaient 68,2 % de la part de marché canadien des produits chimiques de protection des cultures en 2025 et devraient croître à un CAGR de 6,50 % de 2026 à 2031.
- Par mode d'application, le traitement du sol représentait 39,1 % de la taille du marché canadien des produits chimiques de protection des cultures en 2025 et devrait croître à un CAGR de 6,10 % de 2026 à 2031.
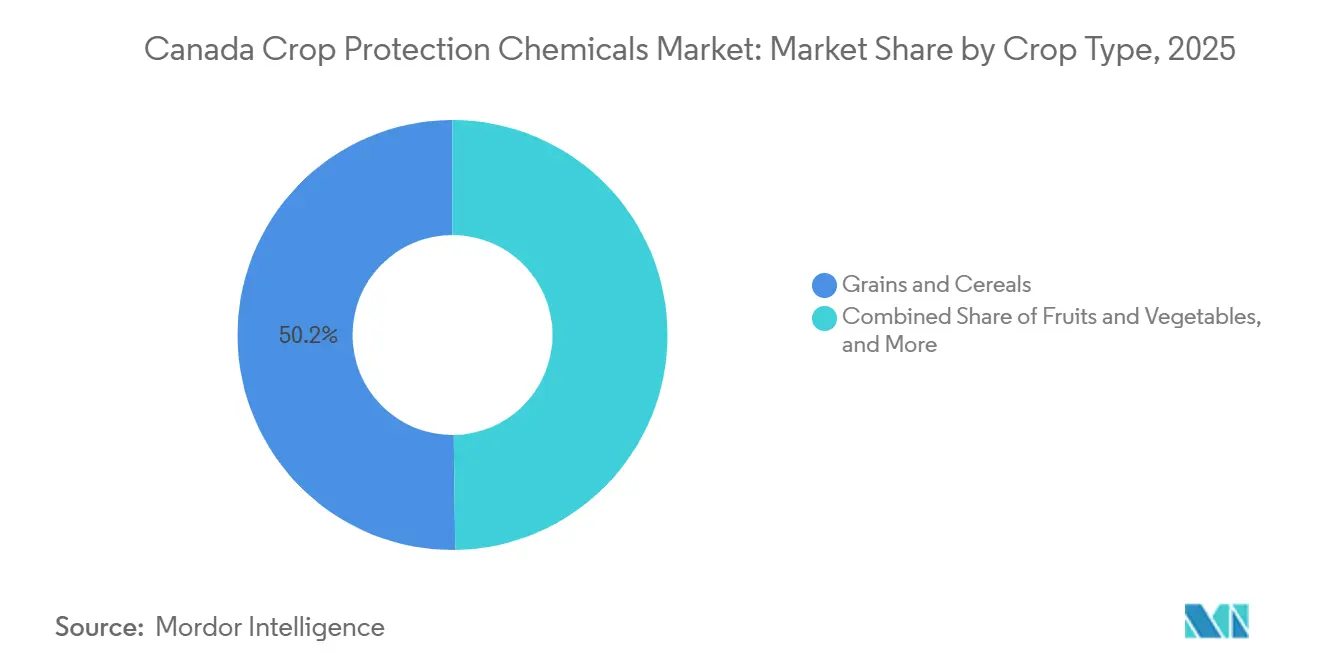
- Par type de culture, les céréales et grains représentaient 50,2 % de la part de marché en 2025 et devraient croître à un CAGR de 6,01 % de 2026 à 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Produits Chimiques de Protection des Cultures au Canada
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation des populations de ravageurs liée au climat | +1.2% | Ouest du Canada, avec des effets s'étendant à l'Est du Canada et à la Colombie-Britannique | Moyen terme (2 à 4 ans) |
| Impératifs de gestion des mauvaises herbes résistantes aux herbicides | +1.0% | Alberta, Saskatchewan et Manitoba | Court terme (≤ 2 ans) |
| Adoption de l'agriculture de précision améliorant l'efficacité d'utilisation des produits chimiques | +0.7% | Ouest du Canada, avec une utilisation croissante dans l'Est du Canada | Moyen terme (2 à 4 ans) |
| Soutien gouvernemental et gestion des risques agricoles | +0.4% | National, avec une forte pertinence en Saskatchewan, en Alberta et au Manitoba | Court terme (≤ 2 ans) |
| Prévision des ravageurs par intelligence artificielle | +0.5% | Ouest du Canada et Ontario, avec une expansion nationale via les plateformes numériques | Moyen terme (2 à 4 ans) |
| Programmes de crédits carbone récompensant la préservation des rendements | +0.2% | National, avec une forte pertinence en Saskatchewan, en Alberta et au Manitoba | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Augmentation des populations de ravageurs liée au climat
Des hivers plus doux et des saisons de croissance plus longues prolongent les cycles de vie des ravageurs et modifient la pression parasitaire dans les Prairies canadiennes. Agriculture et Agroalimentaire Canada rapporte que l'évolution des conditions météorologiques affecte la production agricole et peut accroître les risques liés aux ravageurs et aux maladies dans les régions agricoles du Canada[1]. Des recherches publiées dans Cell Reports Sustainability en 2026 ont révélé que les populations de cicadelles migratrices peuvent augmenter après que des seuils thermiques sont atteints dans les agroécosystèmes canadiens, tout en identifiant des risques d'établissement vers le nord pour des espèces de ravageurs historiquement limitées par la température[2]. Ces changements peuvent accroître la fréquence et l'étendue géographique des infestations de ravageurs, obligeant les agriculteurs à renforcer la surveillance des cultures et à adopter des mesures de gestion des ravageurs en temps opportun. À mesure que la pression parasitaire s'étend à de nouvelles zones de production, la demande d'insecticides efficaces et d'autres produits de protection des cultures devrait augmenter, notamment là où l'intervention chimique reste nécessaire pour protéger les rendements. Par conséquent, les changements climatiques affectant les populations de ravageurs devraient soutenir la croissance du marché canadien des produits chimiques de protection des cultures au cours de la période de prévision.
Impératifs de gestion des mauvaises herbes résistantes aux herbicides
La résistance aux herbicides accroît la complexité de la gestion des mauvaises herbes pour les agriculteurs des Prairies et soutient la demande de programmes de protection des cultures diversifiés. Une étude de 2024 publiée dans la Revue canadienne de phytotechnie a confirmé la présence de kochia résistante au Groupe 14 dans l'Ouest du Canada, mettant en évidence une sensibilité réduite aux herbicides inhibiteurs de la protoporphyrinogène oxydase et les défis croissants liés à la gestion de cette mauvaise herbe[3]. En réponse, les agriculteurs intègrent de plus en plus plusieurs modes d'action, des mélanges d'herbicides et des stratégies de gestion rotative des mauvaises herbes pour améliorer le contrôle et retarder le développement d'une résistance accrue. Cela soutient la demande d'herbicides avec différents modes d'action et de formulations pouvant être intégrées dans des programmes de gestion de la résistance. À mesure que la résistance se généralise dans les principales régions productrices de cultures, le besoin de solutions de contrôle des mauvaises herbes efficaces et diversifiées devrait soutenir la croissance du marché.
Adoption de l'agriculture de précision améliorant l'efficacité d'utilisation des produits chimiques
L'adoption des technologies d'agriculture de précision améliore la précision et l'efficacité des applications chimiques pour la protection des cultures au Canada. Les systèmes à débit variable, la pulvérisation ciblée et les technologies d'application par drone permettent aux agriculteurs d'ajuster le placement des produits et les doses d'application en fonction des conditions des cultures et des parcelles. Corteva Agriscience a mené des essais de drones de pulvérisation pour l'application de fongicides sur le canola et le blé via EMILI Innovation Farms en Saskatchewan et au Manitoba, générant des données de terrain sur la couverture de pulvérisation et les performances des doses dans les conditions canadiennes. Ces technologies peuvent réduire les applications chimiques inutiles tout en favorisant une utilisation plus précise des produits de protection des cultures, renforçant l'importance des formulations offrant une efficacité constante à des doses d'application optimisées. À mesure que les agriculteurs canadiens adoptent de plus en plus les technologies d'application de précision, la demande devrait se déplacer vers des produits de protection des cultures et des solutions d'application plus performants, soutenant l'évolution du marché canadien des produits chimiques de protection des cultures.
Soutien gouvernemental et gestion des risques agricoles
Les programmes gouvernementaux de gestion des risques agricoles aident les agriculteurs canadiens à gérer la volatilité des revenus et à maintenir leurs activités de production pendant les périodes de conditions météorologiques défavorables, de fluctuations des prix des matières premières et de hausse des coûts des intrants. Le Partenariat canadien pour une agriculture durable prévoit 3,5 milliards CAD (2,5 milliards USD) de financement fédéral, provincial et territorial entre 2023 et 2028, soutenant les programmes agricoles et les initiatives de gestion des risques à travers le Canada. Des programmes tels qu'Agri-stabilité fournissent une aide financière aux producteurs admissibles qui connaissent des baisses significatives de leurs revenus agricoles, les aidant à gérer les pressions financières qui pourraient autrement limiter leurs dépenses d'exploitation. En améliorant la résilience financière et en soutenant la continuité de la production agricole, ces initiatives peuvent aider les agriculteurs à maintenir leurs dépenses en intrants agricoles essentiels, notamment les herbicides, les fongicides, les insecticides et autres produits de protection des cultures. Le soutien continu du gouvernement à la gestion des risques agricoles et à la résilience agricole peut donc contribuer à maintenir la demande de produits chimiques de protection des cultures au Canada.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Exigences divergentes en matière de limites maximales de résidus sur les marchés d'exportation | -0.8% | National, notamment les exportations de cultures de l'Ontario et la ceinture canolière des Prairies | Court terme (≤ 2 ans) |
| Restrictions croissantes sur les matières actives dues aux réévaluations réglementaires | -0.5% | National, affectant les régions productrices de canola et de légumineuses | Moyen terme (2 à 4 ans) |
| Volatilité de la chaîne d'approvisionnement pour les intermédiaires clés | -0.4% | Ouest du Canada et formulateurs utilisant des matières techniques importées | Court terme (≤ 2 ans) |
| Transition accélérée des agriculteurs vers l'agriculture régénératrice | -0.3% | National, avec une plus grande pertinence en Ontario, au Québec et en Colombie-Britannique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Exigences divergentes en matière de limites maximales de résidus sur les marchés d'exportation
Les différences dans les exigences en matière de limites maximales de résidus (LMR) entre les marchés internationaux peuvent limiter l'utilisation de produits chimiques de protection des cultures sur les cultures canadiennes destinées à l'exportation. Les produits homologués au Canada peuvent ne pas bénéficier de tolérances de résidus équivalentes dans les principaux pays importateurs, obligeant les agriculteurs et les fournisseurs à évaluer l'adéquation des traitements de protection des cultures pour des marchés d'exportation spécifiques. En janvier 2025, le Comité mixte d'accès aux marchés pour le maïs et le soja, coprésidé par Soy Canada et Grain Farmers of Ontario, a évalué les profils de résidus et les exigences des marchés d'exportation de trois nouveaux produits de protection des cultures pour le maïs. Cet examen souligne l'importance d'évaluer l'utilisation des pesticides par rapport aux normes internationales de résidus afin de minimiser les perturbations commerciales potentielles. Les différences dans les tolérances de résidus peuvent compliquer la sélection des produits pour les cultures destinées à l'exportation et obliger les fournisseurs à tenir compte des normes des marchés de destination lorsqu'ils recommandent des programmes de protection des cultures. Ces exigences de conformité peuvent accroître la complexité de la sélection des produits et créer des défis pour l'introduction de nouvelles chimies de protection des cultures dans les systèmes de production orientés vers l'exportation au Canada.
Restrictions croissantes sur les matières actives dues aux réévaluations réglementaires
L'Agence de réglementation de la lutte antiparasitaire (ARLA) de Santé Canada suit un plan de travail structuré pour les réévaluations et les examens spéciaux des pesticides. Le plan 2025-2030 de l'agence comprend des travaux sur la clothianidine, le thiaméthoxame, le spinétorame, le spinosad et le glufosinate d'ammonium. Les examens réglementaires en cours et les modifications potentielles des utilisations autorisées peuvent rendre la planification à long terme des produits plus difficile pour les fournisseurs et les agriculteurs. Ils peuvent également accroître l'intérêt pour les produits présentant un profil réglementaire différent, obligeant les fournisseurs à réévaluer leurs portefeuilles de produits et leurs recommandations d'application. Les programmes de rotation doivent s'adapter lorsque des matières actives établies font l'objet de restrictions ou de modifications des utilisations autorisées. Ces exigences peuvent accroître l'incertitude réglementaire et les coûts de conformité tout en limitant le rythme d'adoption et d'expansion de certains produits chimiques de protection des cultures sur le marché canadien des produits chimiques de protection des cultures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction : les herbicides maintiennent la plus grande part et affichent une forte croissance
Les herbicides représentaient 68,2 % de la part du marché canadien des produits chimiques de protection des cultures en 2025 et devraient croître à un CAGR de 6,50 % de 2026 à 2031. Cette domination reflète l'importance de l'agriculture sans labour en Alberta, en Saskatchewan et au Manitoba. Le désherbage avant plantation et le contrôle des mauvaises herbes en cours de culture restent au cœur de l'établissement des cultures. La recherche canadienne a documenté la propagation de la kochia résistante au Groupe 14 dans l'Ouest du Canada, encourageant les agriculteurs à utiliser plusieurs modes d'action au sein d'un même programme.
Les fongicides constituent la couche de contrôle des maladies dans les programmes de protection des cultures plus larges. L'application de précision peut rendre les décisions relatives aux fongicides plus spécifiques à chaque parcelle plutôt qu'uniformes sur chaque hectare. Les insecticides traitent la pression des insectes dans le canola, les céréales, les légumineuses et les cultures spécialisées. Les molluscicides et les nématicides servent des applications plus ciblées mais restent pertinents là où des risques spécifiques aux parcelles se présentent. Les portefeuilles de produits combinant la gestion de la résistance et les performances spécifiques aux cultures restent importants sur l'ensemble du marché canadien des produits chimiques de protection des cultures.

Par mode d'application : le traitement du sol domine, avec une expansion régulière du marché
Le traitement du sol représentait 39,1 % de la taille du marché canadien des produits chimiques de protection des cultures en 2025 et devrait croître à un CAGR de 6,10 % de 2026 à 2031. La disponibilité et la persistance dans la zone racinaire soutiennent son utilisation contre les menaces telluriques. Le traitement du sol joue également un rôle dans la gestion de la résistance lorsque les agriculteurs recherchent un contrôle en début de saison. La recherche sur la résistance dans les Prairies a montré que le kochia résistant au Groupe 14 nécessite une gestion soigneuse selon différentes approches d'application.
Le traitement des semences reste un mode d'application majeur car il protège les cultures pendant leur établissement. Syngenta a introduit le traitement de semences Curanza pour les producteurs canadiens de canola en 2026 afin de lutter contre l'altise et la noctuelle des moissons. Les produits foliaires conservent un rôle majeur mais sont davantage exposés aux systèmes de pulvérisation ciblée. La chimigation peut gagner en pertinence là où l'infrastructure d'irrigation permet d'appliquer les intrants agricoles avec l'eau. La fumigation reste un mode d'application plus restreint, axé sur des besoins spécifiques de gestion du sol et des ravageurs.
Par type de culture : les céréales et grains représentent la plus grande part, avec une croissance continue
Les céréales et grains représentaient 50,2 % de la part de marché en 2025 et devraient croître à un CAGR de 6,01 % de 2026 à 2031. Le blé et l'orge constituent une large base de production pour le segment des céréales et grains, tandis que le canola contribue à la demande au sein du segment des légumineuses et oléagineux. Le Département de l'agriculture des États-Unis (USDA) prévoit une capacité de trituration des oléagineux canadiens à 14,8 MMT en 2026, contre 13,56 MMT en 2025. Une plus grande capacité de transformation nationale soutient l'économie du canola et peut maintenir les investissements dans les programmes agronomiques. La recherche montre également que le kochia résistant a des implications pour les systèmes de canola tolérant au glufosinate.
Les légumineuses et oléagineux nécessitent des programmes spécifiques aux cultures pour les mauvaises herbes, les maladies et les insectes. La production de soja en Ontario, au Manitoba et au Québec ajoute un profil de demande distinct à la base nationale de cultures. Les fruits et légumes ont des besoins plus importants en matière de gestion des résidus en raison des exigences du marché du frais et de l'exportation. Les cultures commerciales, le gazon et les plantes ornementales représentent une part plus faible de la demande mais nécessitent une sélection de produits spécialisés. Cette diversité offre aux fournisseurs plusieurs voies pour servir le marché canadien des produits chimiques de protection des cultures.
Analyse géographique
Segment Traitement du Sol sur le Marché des Produits Chimiques de Protection des Cultures au Canada
L'Ouest du Canada est le plus grand segment régional du marché canadien des produits chimiques de protection des cultures, l'Alberta, la Saskatchewan et le Manitoba formant la région de production centrale. La culture généralisée des grandes cultures et la résistance aux herbicides dans les systèmes agricoles des Prairies soutiennent la demande d'herbicides et d'autres produits de protection des cultures. L'infrastructure de transformation agricole de la région contribue également à l'écosystème de production agricole plus large. Louis Dreyfus Company a étendu la capacité de son installation de Yorkton à plus de 2 MMT par an, tandis que Cargill a ouvert son installation de Regina au printemps 2025, renforçant la capacité régionale de transformation des cultures. Ces développements renforcent l'importance de la production agricole dans les Prairies, bien que leur impact direct sur la demande de produits chimiques de protection des cultures dépende des superficies cultivées, de la composition des cultures et des décisions d'utilisation des intrants des agriculteurs.
L'Est du Canada présente une composition de cultures différente, dominée par les rotations maïs-soja en Ontario. Le Québec opère dans un cadre réglementaire provincial plus restrictif pour l'utilisation des pesticides de synthèse par rapport aux exigences fédérales. La demande dans cette région est façonnée par les besoins en fongicides et insecticides, ainsi que par les programmes herbicides. Les limites proposées sur l'utilisation du dicamba en post-levée affectent les producteurs de soja et de maïs dans cette région. Les provinces de l'Atlantique restent un marché plus restreint, la production de pommes de terre stimulant une demande ciblée en fongicides et nématicides.
La Colombie-Britannique dessert l'horticulture à haute valeur ajoutée, notamment les fruits à pépins et à noyau, les raisins, les baies et les légumes de serre. La région présente une demande de fongicides spécialisés, d'insecticides et d'acaricides associés à sa production horticole à haute valeur ajoutée. Santé Canada a finalisé une décision de réévaluation pour le bicarbonate de potassium en août 2026, maintenant son homologation avec des modifications d'étiquette pour la protection des travailleurs. Ces exigences réglementaires influencent la disponibilité des produits et les pratiques d'application sur le marché canadien des produits chimiques de protection des cultures.
Paysage Concurrentiel
Principales Entreprises du Marché des Produits Chimiques de Protection des Cultures au Canada
Le marché canadien des produits chimiques de protection des cultures était modérément concentré en 2025, avec Bayer AG, Syngenta Group, BASF SE, Corteva Agriscience et FMC Corporation parmi les principaux fournisseurs. Ces entreprises se font concurrence par le biais de la chimie de marque, du traitement des semences, des caractères des cultures et du soutien agronomique. BASF SE renforce sa position sur le canola grâce à sa plateforme de cultures tolérantes au glufosinate, tandis que Corteva Agriscience soutient son offre via le système de contrôle des mauvaises herbes Enlist et des initiatives d'innovation de terrain au Canada. Les participants plus modestes, notamment Nufarm Limited, UPL Limited, Gowan Company, L.L.C. et American Vanguard Corporation, ciblent les catégories de produits génériques et spécialisés.
L'innovation produit et les partenariats stratégiques revêtent une importance croissante pour la gestion de la résistance et l'efficacité des applications. FMC Corporation et Corteva Agriscience ont signé un accord de fourniture et de licence pour la technologie herbicide rimisoxafen en juin 2026. Corteva Agriscience teste également l'application de fongicides par drone en Saskatchewan et au Manitoba. Ces développements illustrent les efforts des fournisseurs pour élargir l'accès aux technologies et améliorer les pratiques d'application.
Le positionnement concurrentiel dépend également de la disponibilité des produits, des prix, des réseaux de distribution et de la capacité à répondre aux exigences de gestion des ravageurs spécifiques aux cultures. Les différences dans la composition des cultures, la pression parasitaire et les besoins en gestion de la résistance dans les régions agricoles du Canada influencent la sélection des produits et les performances des fournisseurs. Par conséquent, les entreprises cherchent à renforcer leurs positions sur le marché grâce à des portefeuilles différenciés, une distribution fiable et des solutions adaptées aux besoins régionaux de protection des cultures.
Leaders de l'Industrie des Produits Chimiques de Protection des Cultures au Canada
-
Bayer AG
-
Syngenta Group
-
BASF SE
-
Corteva Agriscience
-
FMC Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents de l'Industrie
- Septembre 2026 : Syngenta Canada a ajouté le fongicide Kadexa SC, contenant du fluazinam, à son portefeuille de produits de protection des cultures. Le fongicide du Groupe 29 est homologué pour une utilisation contre la moisissure blanche dans le soja, les haricots secs et les pommes de terre, le mildiou tardif dans les pommes de terre et les maladies fongiques dans les cultures horticoles. Kadexa SC remplace Allegro 500F dans l'Est du Canada, tandis qu'Allegro reste disponible dans l'Ouest du Canada pour la saison de croissance 2027.
- Juin 2026 : FMC Corporation et Corteva Agriscience ont conclu un accord de fourniture et de licence co-exclusif pour étendre l'accès à la technologie herbicide rimisoxafen de FMC sur les marchés du maïs et du soja en Amérique du Nord et du Sud. Les deux entreprises développeront des formulations prémélangées propriétaires pour la gestion des mauvaises herbes résistantes, Corteva effectuant un paiement initial de pré-achat de 200 millions USD pour la fourniture future de produits.
- Avril 2026 : Vive Crop Protection Inc. a lancé Bifender SM, un insecticide appliqué au sol contenant de la bifenthrine pour la lutte contre les insectes du maïs en cours de saison. Le produit utilise la plateforme Soil Mobile de Vive pour déplacer la matière active plus profondément dans le profil du sol et est appliqué via des systèmes de chimigation, notamment par goutte-à-goutte, pivot et irrigation par aspersion. Bifender SM est homologué pour une utilisation sur le maïs et d'autres cultures en rangs et cultures spécialisées.
Périmètre du Rapport sur le Marché des Produits Chimiques de Protection des Cultures au Canada
Les produits chimiques de protection des cultures sont des substances utilisées en agriculture pour contrôler les ravageurs, les maladies, les mauvaises herbes et autres organismes nuisibles qui affectent le rendement et la qualité des cultures. Ils comprennent les herbicides, les insecticides, les fongicides, les nématicides et les molluscicides appliqués aux cultures, aux semences et au sol. Le périmètre exclut les produits biologiques de protection des cultures, les pesticides microbiens, les biopesticides botaniques, les produits de protection des cultures biologiques, les engrais, les régulateurs de croissance des plantes et autres intrants agricoles qui ne fonctionnent pas principalement comme des pesticides chimiques conventionnels.
Le rapport sur le marché canadien des produits chimiques de protection des cultures est segmenté par fonction (fongicide, herbicide, insecticide, molluscicide et nématicide), par mode d'application (chimigation, foliaire, fumigation, traitement des semences et traitement du sol), et par type de culture (cultures commerciales, fruits et légumes, céréales et grains, légumineuses et oléagineux, et gazon et plantes ornementales). La taille du marché et les prévisions sont fournies en termes de valeur (USD) et de volume (tonnes métriques) pour tous les segments susmentionnés.
| Fongicide |
| Herbicide |
| Insecticide |
| Molluscicide |
| Nématicide |
| Chémigation |
| Foliaire |
| Fumigation |
| Traitement des Semences |
| Traitement du Sol |
| Cultures Commerciales |
| Fruits et Légumes |
| Céréales et Grains |
| Légumineuses et Oléagineux |
| Gazon et Horticulture Ornementale |
| Fonction | Fongicide |
| Herbicide | |
| Insecticide | |
| Molluscicide | |
| Nématicide | |
| Mode d'Application | Chémigation |
| Foliaire | |
| Fumigation | |
| Traitement des Semences | |
| Traitement du Sol | |
| Type de Culture | Cultures Commerciales |
| Fruits et Légumes | |
| Céréales et Grains | |
| Légumineuses et Oléagineux | |
| Gazon et Horticulture Ornementale |
Définition du marché
- Fonction - Les produits chimiques de protection des cultures sont appliqués pour contrôler ou prévenir les ravageurs, notamment les insectes, les champignons, les mauvaises herbes, les nématodes et les mollusques, afin d'éviter les dommages aux cultures et de protéger les rendements agricoles.
- Mode d'Application - Foliaire, Traitement des Semences, Traitement du Sol, Chémigation et Fumigation sont les différents types de modes d'application par lesquels les produits chimiques de protection des cultures sont appliqués aux cultures.
- Type de Culture - Cela représente la consommation de produits chimiques de protection des cultures par les Céréales, les Légumineuses, les Oléagineux, les Fruits, les Légumes, le Gazon et les Cultures Ornementales.
| Mot-clé | Définition |
|---|---|
| GIM | La gestion intégrée des mauvaises herbes (GIM) est une approche visant à intégrer plusieurs techniques de contrôle des mauvaises herbes tout au long de la saison de croissance pour donner aux producteurs la meilleure opportunité de contrôler les mauvaises herbes problématiques. |
| Hôte | Les hôtes sont les plantes qui forment des relations avec des micro-organismes bénéfiques et les aident à coloniser. |
| Agent Pathogène | Un organisme causant des maladies. |
| Herbigation | L'herbigation est une méthode efficace d'application des herbicides par le biais de systèmes d'irrigation. |
| Limites Maximales de Résidus (LMR) | La Limite Maximale de Résidus (LMR) est la limite maximale autorisée de résidus de pesticides dans les aliments ou les aliments pour animaux obtenus à partir de plantes et d'animaux. |
| IoT | L'Internet des Objets (IoT) est un réseau d'appareils interconnectés qui se connectent et échangent des données avec d'autres appareils IoT et le cloud. |
| Variétés Tolérantes aux Herbicides (VTH) | Les variétés tolérantes aux herbicides sont des espèces végétales qui ont été génétiquement modifiées pour être résistantes aux herbicides utilisés sur les cultures. |
| Chémigation | La chémigation est une méthode d'application des pesticides aux cultures par un système d'irrigation. |
| Protection des Cultures | La protection des cultures est une méthode de protection des rendements agricoles contre divers ravageurs, notamment les insectes, les mauvaises herbes, les maladies des plantes et autres qui causent des dommages aux cultures agricoles. |
| Traitement des Semences | Le traitement des semences aide à désinfecter les graines ou les plants contre les ravageurs d'origine semencière ou tellurique. Les produits chimiques de protection des cultures, tels que les fongicides, les insecticides ou les nématicides, sont couramment utilisés pour le traitement des semences. |
| Fumigation | La fumigation est l'application de produits chimiques de protection des cultures sous forme gazeuse pour lutter contre les ravageurs. |
| Appât | Un appât est un aliment ou autre matériau utilisé pour attirer un ravageur et le tuer par diverses méthodes, notamment l'empoisonnement. |
| Fongicide de Contact | Les pesticides de contact préviennent la contamination des cultures et combattent les agents pathogènes fongiques. Ils agissent sur les ravageurs (champignons) uniquement lorsqu'ils entrent en contact avec eux. |
| Fongicide Systémique | Un fongicide systémique est un composé absorbé par une plante puis translocalisé à l'intérieur de la plante, protégeant ainsi la plante contre les attaques des agents pathogènes. |
| Administration Médicamenteuse de Masse (AMM) | L'administration médicamenteuse de masse est la stratégie visant à contrôler ou éliminer de nombreuses maladies tropicales négligées. |
| Mollusques | Les mollusques sont des ravageurs qui se nourrissent des cultures, causant des dommages aux cultures et des pertes de rendement. Les mollusques comprennent les pieuvres, les calmars, les escargots et les limaces. |
| Herbicide de Pré-levée | Les herbicides de pré-levée sont une forme de lutte chimique contre les mauvaises herbes qui empêche les plantules de mauvaises herbes germées de s'établir. |
| Herbicide de Post-levée | Les herbicides de post-levée sont appliqués sur le champ agricole pour contrôler les mauvaises herbes après la levée (germination) des graines ou des plantules. |
| Matières Actives | Les matières actives sont les produits chimiques contenus dans les pesticides qui tuent, contrôlent ou repoussent les ravageurs. |
| Département de l'Agriculture des États-Unis (USDA) | Le Département de l'Agriculture fournit un leadership sur les questions relatives à l'alimentation, à l'agriculture, aux ressources naturelles et aux sujets connexes. |
| Société de Science des Mauvaises Herbes d'Amérique (WSSA) | La WSSA, une société professionnelle à but non lucratif, promeut la recherche, l'éducation et les activités de vulgarisation liées aux mauvaises herbes. |
| Concentré en Suspension | Le concentré en suspension (CS) est l'une des formulations de produits chimiques de protection des cultures avec des matières actives solides dispersées dans l'eau. |
| Poudre Mouillable | Une poudre mouillable (PM) est une formulation en poudre qui forme une suspension lorsqu'elle est mélangée à de l'eau avant la pulvérisation. |
| Concentré Émulsifiable | Le concentré émulsifiable (CE) est une formulation liquide concentrée de pesticide qui doit être diluée avec de l'eau pour créer une solution de pulvérisation. |
| Nématodes Phytoparasites | Les nématodes parasites se nourrissent des racines des cultures, causant des dommages aux racines. Ces dommages permettent une infestation facile des plantes par des agents pathogènes telluriques, ce qui entraîne des pertes de cultures ou de rendements. |
| Stratégie Australienne contre les Mauvaises Herbes (AWS) | La Stratégie Australienne contre les Mauvaises Herbes, sous la responsabilité du Comité de l'Environnement et des Espèces Envahissantes, fournit des orientations nationales sur la gestion des mauvaises herbes. |
| Société de Science des Mauvaises Herbes du Japon (WSSJ) | La WSSJ vise à contribuer à la prévention des dommages causés par les mauvaises herbes et à la valorisation des mauvaises herbes en offrant des opportunités de présentation de recherches et d'échanges d'informations. |
Méthodologie de recherche
Mordor Intelligence suit une méthodologie en quatre étapes dans tous nos rapports.
- Étape 1 : Identifier les Variables Clés : Afin de construire une méthodologie de prévision robuste, les variables et facteurs identifiés à l'Étape 1 sont testés par rapport aux chiffres historiques du marché disponibles. Grâce à un processus itératif, les variables requises pour la prévision du marché sont établies et le modèle est construit sur la base de ces variables.
- Étape 2 : Construire un Modèle de Marché : Les estimations de la taille du marché pour les années de prévision sont en termes nominaux. L'inflation ne fait pas partie de la tarification et le prix de vente moyen (PVM) est maintenu constant tout au long de la période de prévision.
- Étape 3 : Valider et Finaliser : Dans cette étape importante, tous les chiffres du marché, les variables et les appréciations des analystes sont validés à travers un vaste réseau d'experts en recherche primaire issus du marché étudié. Les répondants sont sélectionnés à travers les niveaux et les fonctions pour générer une image holistique du marché étudié.
- Étape 4 : Résultats de la Recherche : Rapports Syndiqués, Missions de Conseil Personnalisé, Bases de Données et Plateformes d'Abonnement




