
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 0.26 Milliarden US-Dollar |
| Marktgröße (2027) | 0.28 Milliarden US-Dollar |
| Marktgröße (2032) | 0.43 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.72 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des kanadischen Marktes für adaptive Kfz-Beleuchtungssysteme von Mordor Intelligence
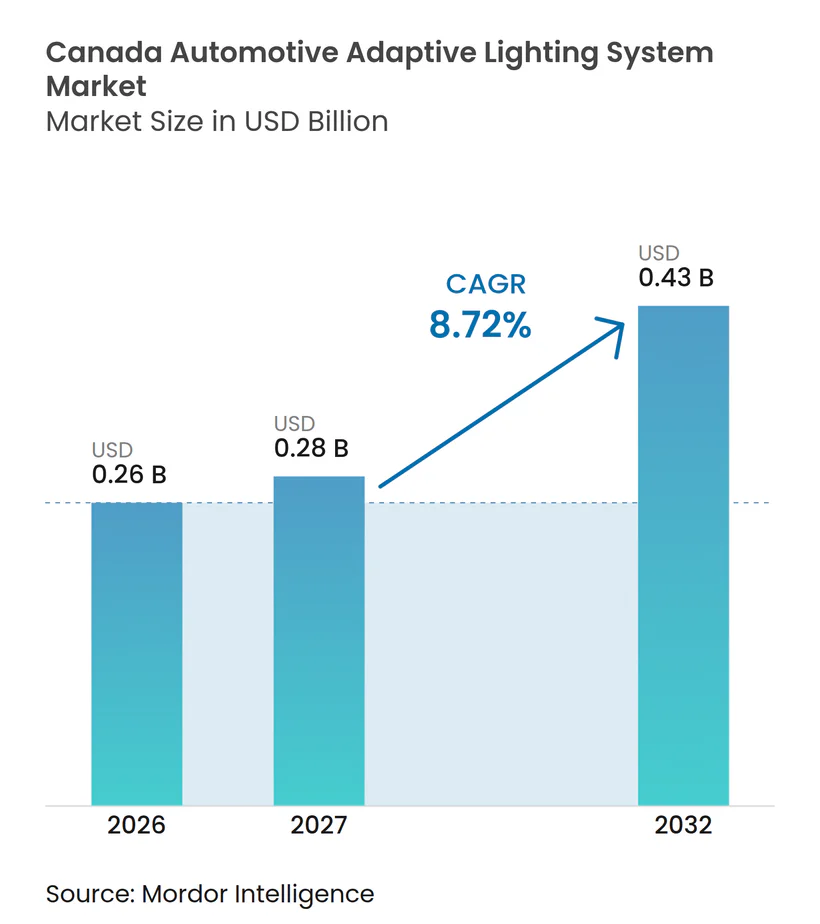
Die Marktgröße des kanadischen Marktes für adaptive Kfz-Beleuchtungssysteme wird im Jahr 2026 auf 0,26 Milliarden USD geschätzt und soll von 0,28 Milliarden USD im Jahr 2027 auf 0,43 Milliarden USD bis 2032 wachsen, was einer CAGR von 8,72 % im Zeitraum 2027–2032 entspricht. Die im April 2025 vorgenommene Überarbeitung der kanadischen Beleuchtungsnorm hat eine wesentliche Hürde beseitigt, die bisher separate kanadische und US-amerikanische Spezifikationen für adaptive Fernlichtscheinwerfer erforderte[1]. Diese Änderung ermöglicht es Herstellern, kompatible adaptive Scheinwerfersysteme auf gemeinsamen nordamerikanischen Fahrzeugplattformen einzusetzen, wodurch technische Doppelarbeit reduziert und eine breitere Ausstattung unterstützt wird. Strenge Winterbedingungen und Langstreckenfahrten liefern ein praktisches Sicherheitsargument für Systeme, die Blendung reduzieren und die Vorwärtsausleuchtung verbessern. Die konzentrierte Montage- und Zuliefererbasis in Ontario ermöglicht es Beleuchtungslieferanten zudem, kanadische und US-amerikanische Programme über eng verknüpfte Produktionsnetzwerke zu bedienen.
Wichtigste Erkenntnisse des Berichts
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 70,11 % am kanadischen Markt für adaptive Kfz-Beleuchtungssysteme, während mittelschwere und schwere Nutzfahrzeuge bis 2032 voraussichtlich mit einer CAGR von 9,25 % wachsen werden.
- Nach Anwendung entfiel im Jahr 2026 ein Marktanteil von 88,45 % am kanadischen Markt für adaptive Kfz-Beleuchtungssysteme auf die Außenbeleuchtung, während die Innenbeleuchtung bis 2032 mit einer CAGR von 10,34 % wachsen wird.
- Nach Komponententyp hielten Leuchteneinheiten im Jahr 2026 einen Marktanteil von 46,35 % am kanadischen Markt für adaptive Kfz-Beleuchtungssysteme, während Sensoren/Kameras bis 2032 voraussichtlich die höchste CAGR von 12,15 % verzeichnen werden.
- Nach Technologie hielten LED-Systeme im Jahr 2026 einen Marktanteil von 59,14 % am kanadischen Markt für adaptive Kfz-Beleuchtungssysteme, während Laserbeleuchtung bis 2032 voraussichtlich mit einer CAGR von 13,48 % wachsen wird.
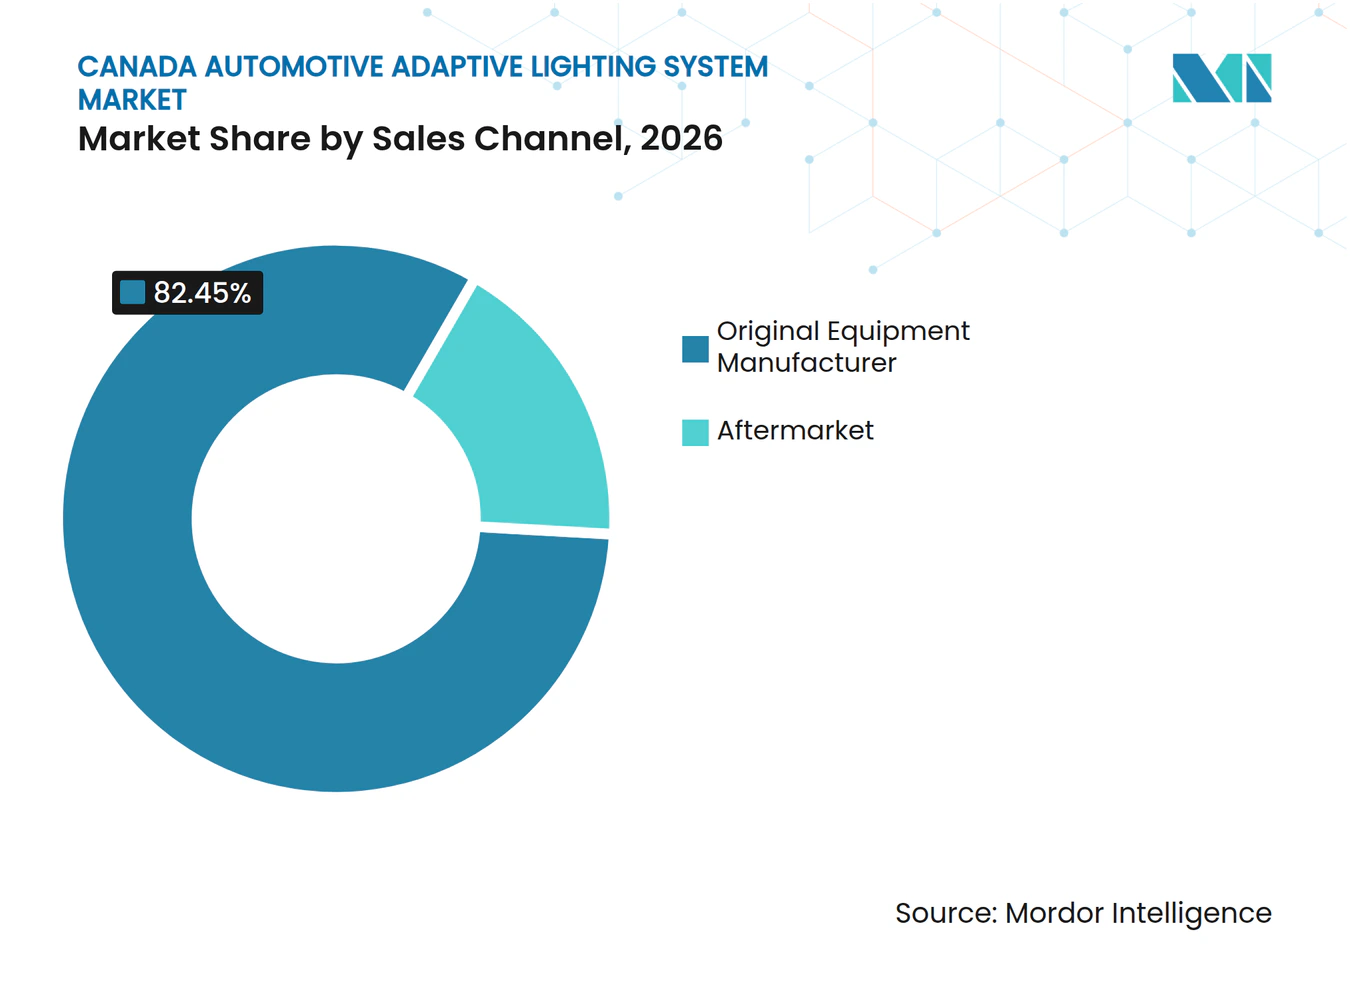
- Nach Vertriebskanal hielten OEM-Systeme im Jahr 2026 einen Marktanteil von 82,45 % am kanadischen Markt für adaptive Kfz-Beleuchtungssysteme, während der Aftermarket bis 2032 voraussichtlich mit einer CAGR von 9,86 % wachsen wird.
- Nach Funktionalität hielt das automatische Fernlicht im Jahr 2026 einen Marktanteil von 38,06 % am kanadischen Markt für adaptive Kfz-Beleuchtungssysteme, während adaptive Frontlichtsysteme bis 2032 voraussichtlich mit einer CAGR von 11,23 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse im kanadischen Markt für adaptive Kfz-Beleuchtungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Angleichung an die Normen für adaptive Fernlichtscheinwerfer | +1.8% | National, konzentriert im OEM-Montage-Korridor in Ontario | Kurzfristig (≤ 2 Jahre) |
| Sichtbarkeit beim Nachtfahren und bei wechselnden Witterungsbedingungen | +1.5% | Alpine Korridore in British Columbia und Alberta, Nord- und Zentralontario, Prärieprovinzen | Langfristig (≥ 4 Jahre) |
| Ausstattungsmerkmal bei Premium-SUVs und Pickups | +1.4% | National, OEM-Montage in Ontario, Kaufschwerpunkte in Alberta und British Columbia | Mittelfristig (2–4 Jahre) |
| Ausweitung kamera- und sensorgestützter Fahrzeuge | +1.2% | National, mit Schwerpunkt der ADAS-Aktivitäten in Südontario und Quebec | Mittelfristig (2–4 Jahre) |
| OEM- und Zulieferer-Ökosystem in Ontario | +1.0% | Ontario, Windsor-Ottawa-Korridor | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende nordamerikanische Plattformgemeinsamkeit | +0.9% | National, mit frühen Gewinnen in den Ingenieurzentren Windsor-Detroit und Toronto | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Angleichung von CMVSS 108 an die Normen für adaptive Fernlichtscheinwerfer
Die Aktualisierung des Technischen Normdokuments 108 durch Transport Canada im April 2025 übernahm die Anforderungen für adaptive Fernlichtscheinwerfer aus dem US-amerikanischen Federal Motor Vehicle Safety Standard 108. Die Norm legt Lichtgrenzwerte für andere Verkehrsteilnehmer fest und enthält Systemanforderungen für den Betrieb adaptiver Fernlichtscheinwerfer. Dadurch entfällt die Notwendigkeit, für viele gemeinsame nordamerikanische Plattformen separate kanadische Scheinwerferspezifikationen zu entwickeln. Hersteller können daher kompatible Systeme auf Fahrzeugen einsetzen, die für Kanada und die Vereinigten Staaten bestimmt sind. Der kanadische Markt für adaptive Kfz-Beleuchtungssysteme profitiert davon, weil eine gemeinsame Spezifikation den Anreiz erhöht, diese Systeme in mehr Fahrzeugvarianten einzubauen. Zulieferer profitieren ebenfalls davon, ein einziges validiertes Modul und eine einzige Softwarekonfiguration über eine größere Produktionsbasis einzusetzen.
Anforderungen an Sichtbarkeit beim Nachtfahren im Winter und bei wechselnden Witterungsbedingungen
Das Fahren im Winter bleibt ein erhebliches Sicherheitsproblem, da kanadische Straßen durch schwache Lichtverhältnisse, Schnee, Nebel, Eis und rasche Wetteränderungen gekennzeichnet sind. Transport Canada meldete für 2023 1.964 Verkehrstote, was den höchsten Jahreswert seit einem Jahrzehnt darstellt. Adaptive Systeme können Blendung reduzieren und gleichzeitig die nutzbare Ausleuchtung dort verbessern, wo Straßen- und Verkehrsbedingungen dies erlauben. Eine aktive Lichtlenkung verbessert die Wahrnehmungsleistung bei Nacht erheblich. Dies unterstützt die wachsende Verbindung zwischen Beleuchtungsdesign und Fahrzeugsensorik. Der kanadische Markt für adaptive Kfz-Beleuchtungssysteme wird daher durch die Nachfrage nach Beleuchtung gestützt, die unter schwierigen Nachtfahrbedingungen leistungsfähig ist.
Ausweitung der Ausstattungsquote bei Premium-SUVs und Pickups
Premium-SUVs, Pickups und Crossover haben dazu beigetragen, Beleuchtung von einem exklusiven Luxusmerkmal zu einer breiteren Ausstattungsoption weiterzuentwickeln. Höhere Ausstattungslinien bündeln adaptive Scheinwerfer, Abbiegefunktionen und automatisches Fernlicht häufig mit anderen Fahrerassistenzfunktionen. Cadillac listet choreografierte adaptive Scheinwerfer, Abbiegelichter und Scheinwerferleveling beim 2026 Escalade auf [2]. Eine solche Bündelung erhöht den Wert des Beleuchtungsinhalts bei höherpreisigen Fahrzeugen. Sie bietet Zulieferern auch einen Weg, Komponenten zu skalieren, bevor diese Merkmale in niedrigere Fahrzeugsegmente übergehen.
Ausweitung kamera- und sensorgestützter Fahrzeuge
Frontkameras werden in Fahrzeugen mit Sicherheits- und Fahrerassistenzfunktionen immer häufiger eingesetzt. Die automatische Notbremsung an der Front wird bis 2029 voraussichtlich unter den in Nordamerika zugelassenen Fahrzeugen zunehmend verbreitet sein. Diese Kameras können eine nützliche Hardwarebasis für adaptive Scheinwerferfunktionen bieten, die andere Verkehrsteilnehmer erkennen müssen. Transport Canada konsultiert zudem zu Änderungen im Zusammenhang mit automatischen Notbremssystemen für leichte Fahrzeuge. Dies unterstützt eine engere Integration von Beleuchtung, Sensorik und Software. Infolgedessen werden Sensoren und Kameras im kanadischen Markt für adaptive Kfz-Beleuchtungssysteme die traditionellen Komponentenkategorien übertreffen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kosten für integrierte LED- und Matrix-Module | -1.5% | National, ausgeprägt in Märkten mit mittlerem Einkommensniveau außerhalb von Ontario und British Columbia | Mittelfristig (2–4 Jahre) |
| Komplexität bei Nachrüstung und Inspektion | -0.8% | Ontario, Quebec, British Columbia, Provinzen mit differenzierten Inspektionsregelungen | Langfristig (≥ 4 Jahre) |
| Elektronik bei Kälte und thermische Belastung | -0.7% | Nordontario, Prärieprovinzen, Nordquebec | Langfristig (≥ 4 Jahre) |
| Begrenzte inländische Produktionskapazität | -0.6% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Ersatzkosten für integrierte LED- und Matrix-Module
Integrierte LED-, Matrix- und Laser-Scheinwerfereinheiten können nach einer Kollision zu einer kostspieligen Reparaturentscheidung führen. Das Design vereint Optik, Wärmemanagement, Elektronik, Sensoren und Steuergeräte in einem versiegelten Gehäuse. Ein Defekt in einem Element kann den Austausch der gesamten Einheit erfordern. Dies kann Verbraucher und Versicherer zu Austauschentscheidungen statt zu Reparaturen veranlassen. Es verlangsamt auch die Einführung in Fahrzeugsegmenten, in denen die zusätzlichen Merkmalskosten durch den Wiederverkaufswert schwer zu amortisieren sind.
Komplexität bei Nachrüstung und Inspektion
Die Nachrüstung im Aftermarket bleibt schwieriger als die Werksausstattung, da adaptive Systeme sowohl fahrzeug- als auch beleuchtungsrechtliche Anforderungen erfüllen müssen. Provinzielle Inspektionspraktiken können für modifizierte Fahrzeuge zusätzliche Dokumentationsanforderungen mit sich bringen. Dies erhöht die Kosten und den Zeitaufwand für Nachrüstbetriebe. OEM-installierte Systeme vermeiden einen Großteil dieser Belastung, da sie während der Produktion mit dem Fahrzeug validiert werden. Die Kanalstruktur begünstigt daher weiterhin werkseitig gelieferte Systeme im kanadischen Markt für adaptive Kfz-Beleuchtungssysteme.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Nutzfahrzeuganteil diversifiziert die Basis
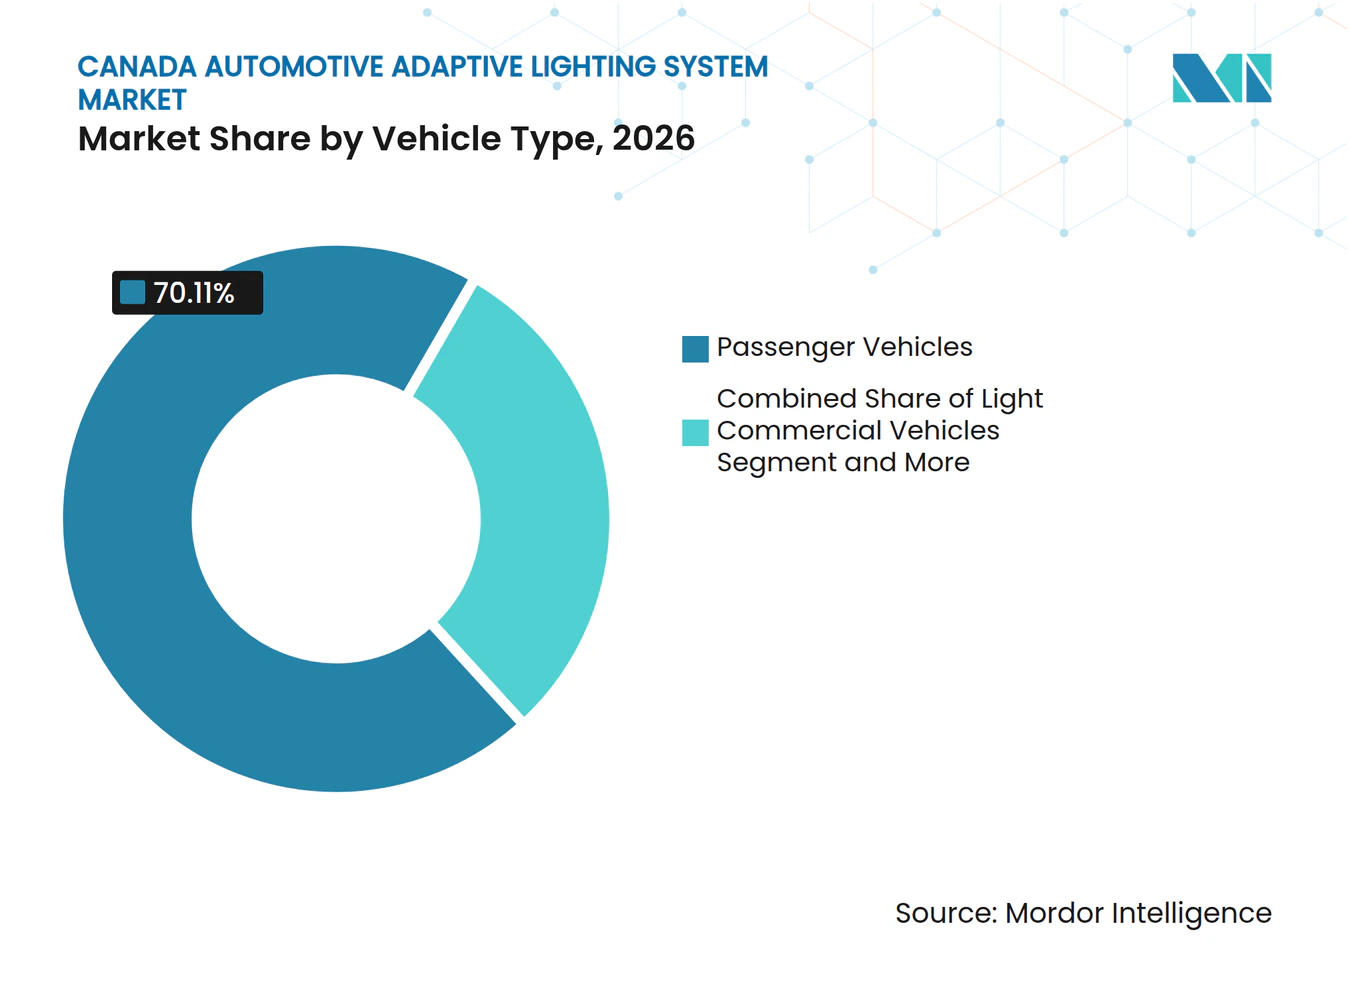
Personenkraftwagen hielten im Jahr 2026 einen Marktanteil von 70,11 % am kanadischen Markt für adaptive Kfz-Beleuchtungssysteme. Crossover, SUVs und Premium-Limousinen stützen diese Position, da fortschrittliche Beleuchtung in höheren Ausstattungslinien üblich ist. Cadillac und Lexus bieten fortschrittliche Beleuchtungsmerkmale auf ausgewählten Fahrzeugen für den kanadischen Markt an. Leichte Nutzfahrzeuge treiben die Nachfrage an, wobei Transporter und mittelgroße Pickups für Liefer- und Servicearbeiten eingesetzt werden. Personenkraftwagen werden die primäre Umsatzquelle bleiben, da die Einzelhandelsnachfrage leichte Lastkraftwagen und Nutzfahrzeuge bevorzugt.
Mittelschwere und schwere Nutzfahrzeuge werden bis 2032 voraussichtlich eine CAGR von 9,25 % verzeichnen, die höchste Rate nach Fahrzeugtyp. Fernverkehrsflotten können adaptive Systeme einsetzen, um Blendung zu reduzieren und die Vorwärtsausleuchtung auf Überland- und Fernstraßen zu verbessern. Die Norm gilt für alle Fahrzeugklassen und ermöglicht gewerblichen Plattformen den Zugang zum gemeinsamen adaptiven Scheinwerferpfad. Gemeinsame Kamera- und Sensormodule können auch umfassendere Sicherheitsfunktionen unterstützen. Die schnellere Wachstumsrate diversifiziert die Nachfrage hin zu sicherheitsorientierten gewerblichen Anwendungen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung: Dominanz der Außenbeleuchtung prägt die Systemarchitektur
Die Außenbeleuchtung machte im Jahr 2026 88,45 % der Marktgröße des kanadischen Marktes für adaptive Kfz-Beleuchtungssysteme aus. Scheinwerfer, Abbiegelichter und adaptive Scheinwerfersysteme tragen den Großteil des Wertes, da sie die zentrale Sicherheitsfunktion erfüllen. Die Bandbreite der Außenfunktionen erweitert sich auf Premium- und Elektrofahrzeugplattformen. Valeo präsentierte auf der Auto China 2026 ein Laser-Scanning-Bodenprojektion-Modul mit Infineon-MEMS-Technologie. Das Modul unterstützt Gefahrenprojektion, Fahrbahnmarkierung und Fußgängersignalisierung.
Die Innenbeleuchtung wird bis 2032 voraussichtlich mit einer CAGR von 10,34 % wachsen. Ambientebeleuchtung und Heckkabinenbeleuchtung sind die derzeit wichtigsten Anwendungen. Elektrofahrzeughersteller nutzen diese Merkmale zur Differenzierung der Innenräume, aber ihre Anwendung bleibt kleiner als die der Außenbeleuchtung. Nahinfrarotbeleuchtung für Fahrerüberwachungskameras könnte im Laufe der Zeit einen funktionalen Anwendungsfall hinzufügen. Außensysteme werden die führende Anwendung bleiben, da sie zentrale Sicherheits- und regulatorische Anforderungen erfüllen.
Nach Komponententyp: Sensoren übertreffen traditionelle Leuchteneinheiten
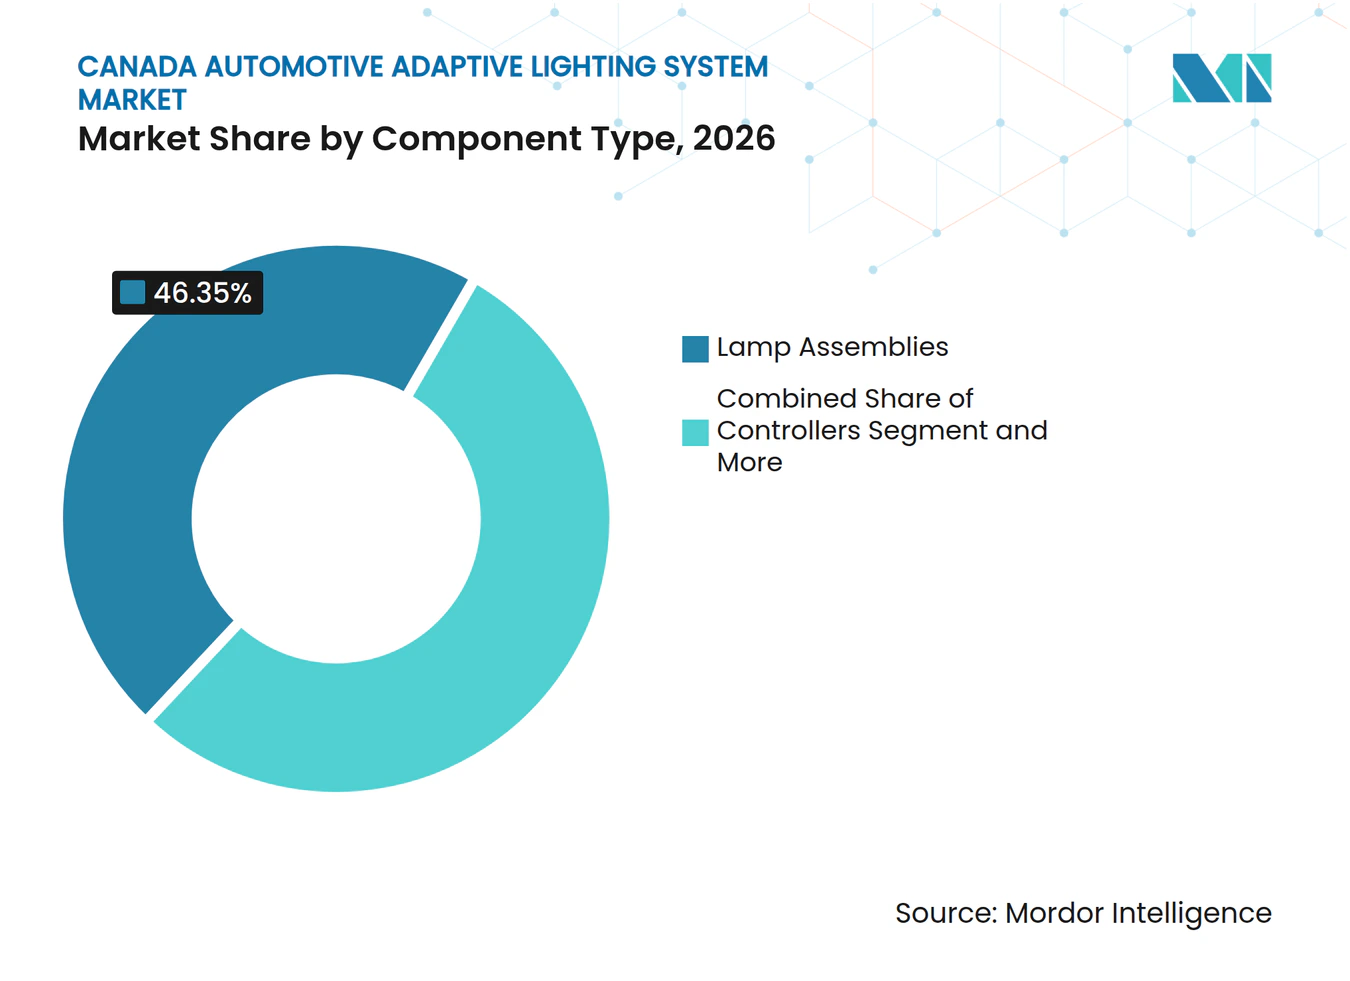
Leuchteneinheiten machten im Jahr 2026 46,35 % des kanadischen Marktes für adaptive Kfz-Beleuchtungssysteme aus. Der Scheinwerfer bleibt das umsatzstärkste Element, da er Optik, Gehäuse, Wärmemanagement, elektronische Treiber und Steuerfunktionen vereint. Steuergeräte und Aktuatoren unterstützen die Strahlbewegung und Intensitätsanpassung in vielen adaptiven Designs. Leuchteneinheiten werden einen erheblichen Anteil behalten, da Fahrzeughersteller ihren Einsatz von LED- und pixelbasierten Modulen ausweiten. Ihre Position macht die Modulzuverlässigkeit zum zentralen Wettbewerbsfaktor für Zulieferer.
Sensoren/Kameras werden bis 2032 voraussichtlich mit einer CAGR von 12,15 % wachsen. Aktualisierte Anforderungen für adaptive Scheinwerfer stützen sich auf Erkennungsfunktionen, die entgegenkommende und vorausfahrende Fahrzeuge unterscheiden. OMNIVISION stellte im Oktober 2025 seinen 8-Megapixel-Kfz-Bildsensor OX08D20 vor, mit Schwachlicht-Technologie und einem Gehäuse, das 50 % kleiner ist als vergleichbare Außensensoren. Diese Designs können breiteren Fahrzeugsegmenten die Einführung fortschrittlicher Beleuchtungshardware ermöglichen.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie: LED-Dominanz durch Lasergenauigkeit herausgefordert
LED-Technologie hielt im Jahr 2026 59,14 % des kanadischen Sektors für adaptive Kfz-Beleuchtungssysteme. Ihre Position spiegelt den breiten Einsatz in Personen- und Nutzfahrzeugen sowie in Flottenanwendungen wider. LED-Module bieten einen praktischen Weg weg von Halogen- und Xenon-Systemen bei neuen Fahrzeugprogrammen. Ihr Wärmemanagement ist in Regionen relevant, die strenge Winterbedingungen erleben. Halogensysteme verlieren an Bedeutung, da neue Plattformen auf LED-Spezifikationen umstellen.
Laserbeleuchtung wird bis 2032 voraussichtlich eine CAGR von 13,48 % erreichen, die schnellste Rate nach Technologie. Audi gibt an, dass seine Laserbeleuchtung den Fernlichtkegel auf 600 Meter ausdehnen kann. Die Technologie eignet sich gut für Hochgeschwindigkeits- und Langstreckenanwendungen, aber ihre Kosten begrenzen den Einbau auf Premiumfahrzeuge. Digitale Matrix-LED-Alternativen schreiten ebenfalls voran und könnten den künftigen Kostenvorteil von Lasermodulen verringern. Beide Technologien arbeiten innerhalb der adaptiven Scheinwerfernormen, die im Rahmen des aktualisierten kanadischen Regulierungsrahmens angewendet werden.
Nach Vertriebskanal: OEM-Konzentration sichert Umsatzqualität
Die OEM-Beschaffung machte im Jahr 2026 82,45 % des Wertes des kanadischen Marktes für adaptive Kfz-Beleuchtungssysteme aus. Dieser Kanal führt, weil komplexe Module eine fahrzeugseitige Validierung, Wärmetests und regulatorische Dokumentation erfordern. Die Werksinstallation ermöglicht es Fahrzeugherstellern auch, Beleuchtung mit Kameras, Fahrerassistenzsystemen und Ausstattungsmerkmalen zu bündeln. Die Montagekonzentration in Ontario unterstützt enge Lieferbeziehungen zwischen Fahrzeugherstellern und Beleuchtungslieferanten. Diese Bedingungen machen die OEM-Versorgung zum Hauptweg für anspruchsvolle adaptive Systeme.
Der Aftermarket wird bis 2032 voraussichtlich mit einer CAGR von 9,86 % wachsen. Die Nachfrage kommt von Fahrzeugen, die mit fortschrittlicher Hardware in den Gebrauchtwagenmarkt eintreten, und von Eigentümern, die alternde Halogenprodukte ersetzen. ams OSRAM erweiterte im Oktober 2026 seine ECE-zugelassene Night Breaker LED SPEED-Reihe für mehrere Lampentypen. Vollständige adaptive Systeme erfordern weiterhin Konformität und Kalibrierung. Der Aftermarket wird daher trotz seiner schnelleren Wachstumsrate kleiner als die OEM-Versorgung bleiben.
Nach Funktionalität: Adaptive Frontlichtsysteme übertreffen die Fernlichtsteuerung
Das automatische Fernlicht hielt im Jahr 2026 einen Marktanteil von 38,06 % am kanadischen Markt für adaptive Kfz-Beleuchtungssysteme. Es ist das am weitesten verbreitete adaptive Merkmal und findet sich auf vielen Fahrzeugen der mittleren Preisklasse. Die Funktion wechselt zwischen Fern- und Abblendlicht basierend auf dem umgebenden Verkehr. Dynamische Kurvenlicht- und Abbiegelichtfunktionen werden in der Regel in höheren Ausstattungslinien hinzugefügt. Das automatische Fernlicht wird die breiteste Reichweite behalten, da es einen zugänglichen Einstiegspunkt bietet.
Adaptive Frontlichtsysteme werden bis 2032 voraussichtlich mit einer CAGR von 11,23 % wachsen. Diese Systeme nutzen Kameraeingaben und Lichtsteuerung, um die Ausleuchtung dorthin zu lenken, wo sie am nützlichsten ist. Die Ausleuchtung erkannter Objekte verbessert die Wahrnehmungsleistung bei Nacht. Dies gibt adaptiven Frontlichtsystemen eine Rolle, die über den Fahrkomfort hinausgeht. Sie können den breiteren Sensorverbund unterstützen, der für Fahrzeugsicherheitsfunktionen eingesetzt wird.
Geografische Analyse
Ontario ist das primäre geografische Zentrum des kanadischen Marktes für adaptive Kfz-Beleuchtungssysteme. Die Provinz verfügt über ein gut etabliertes Automobil-Ökosystem, einschließlich Fahrzeugherstellern, Montagewerken und einer umfangreichen Zuliefererbasis entlang des Windsor-Ottawa-Korridors. Diese Industriebasis leistet einen bedeutenden Beitrag zum Bruttoinlandsprodukt des kanadischen Automobilsektors und zur Fahrzeugproduktion. Ontario wird voraussichtlich das primäre Zentrum für Programmentwicklung, Beschaffung und Werksinstallation bleiben.
Alberta und British Columbia stellen wichtige Nachfragezentren für gewerbliche und Premium-Fahrzeuganwendungen dar. Weitreichende Straßennetze, Frachtaktivitäten und herausfordernde Winterbedingungen schaffen einen praktischen Bedarf an verbesserter Ausleuchtung. Schwere Nutzfahrzeuge werden voraussichtlich der am schnellsten wachsende Fahrzeugtyp im Prognosezeitraum sein. Alberta unterstützt große Flotten, die ganzjährig betrieben werden, während die Gebirgsrouten in British Columbia den Wert von Systemen erhöhen, die Blendung reduzieren und die Sichtbarkeit bei Nachtfahrten verbessern.
Quebec spielt eine bedeutende Nebenrolle durch Kfz-Forschung im Raum Montreal und einen Fahrzeugbestand, der höherwertige europäische Marken umfasst. Provinzielle Inspektionsanforderungen können Aftermarket-Modifikationen erschweren, was werkseitig installierte Systeme begünstigt. Atlantik-Kanada bleibt kleiner, da es weniger Fahrzeuge, eine geringere Frachtdichte und begrenzte Montageaktivitäten aufweist. Der Bedarf an besserer Beleuchtung beim Winterfahren stützt die Nachfrage in diesen Provinzen dennoch. Der kanadische Markt für adaptive Kfz-Beleuchtungssysteme wird einen nationalen Fußabdruck mit einem klaren Produktionszentrum in Ontario behalten.
Wettbewerbslandschaft
Marktkonzentration
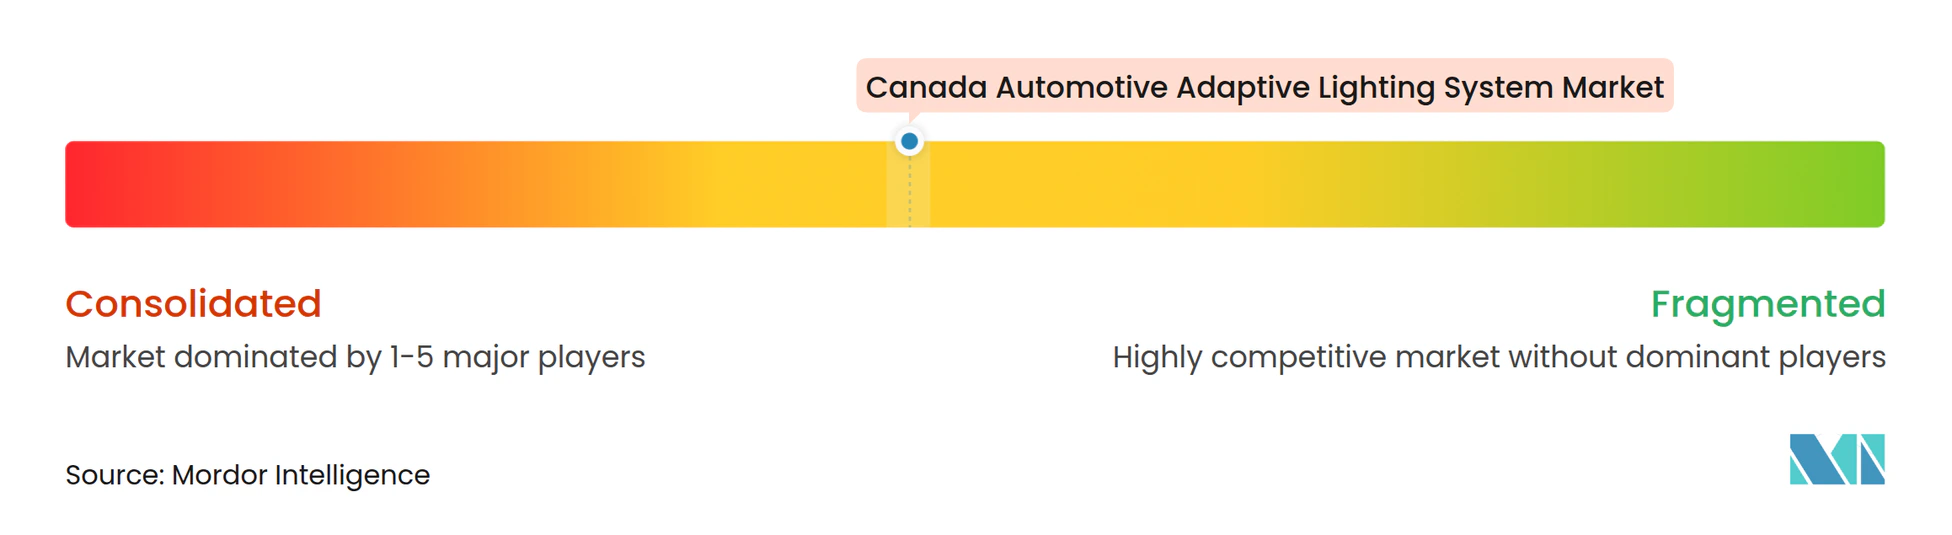
Der kanadische Markt für adaptive Kfz-Beleuchtungssysteme ist mäßig unter etablierten Tier-1-Zulieferern konzentriert. FORVIA HELLA, Valeo und Koito halten starke Positionen durch langfristige OEM-Lieferbeziehungen und globale Beleuchtungskompetenzen. FORVIA HELLA erklärte im April 2026, dass sich seine Beleuchtungssparte auf Technologien für das Volumensegment, die Optimierung der Fertigungskosten, Premium-Systeme für adaptive Fernlichtscheinwerfer und Pixel-LED-Architekturen konzentriert [3]. Die Zulieferergröße ist wertvoll, da Fahrzeughersteller zuverlässige Validierung, Fertigungsqualität und Programmunterstützung benötigen. Wettbewerbspositionen werden durch Beziehungen gestärkt, die sich über mehrere Fahrzeugzyklen erstrecken.
Valeo präsentierte ein Bodenprojektionsmodul, das Infineon-MEMS-Technologie für Gefahrenprojektion, Fahrbahnmarkierung und Fußgängersignalisierung integriert. Koito priorisiert die frühe Markteinführung von Systemen für adaptive Fernlichtscheinwerfer und Kommunikationsleuchten der nächsten Generation, während die Kapazitäten in Amerika ausgebaut werden. ams OSRAM hat auch mit ZKW am EVIYOS HD25-Modul zusammengearbeitet, das im Audi Q3 eingesetzt wird. Diese Maßnahmen zeigen, dass Komponentenlieferanten früher im Designzyklus die Scheinwerferarchitektur beeinflussen. Der kanadische Markt für adaptive Kfz-Beleuchtungssysteme bietet diesen Zulieferern einen Zugang zu gemeinsamen nordamerikanischen Fahrzeugprogrammen.
Neue Zulieferer sehen sich mit Markteintrittsbarrieren konfrontiert, da adaptive Systeme photometrische Tests, Sensorintegration, thermische Validierung und OEM-Qualifizierung erfordern. Die Branche für adaptive Kfz-Beleuchtungssysteme in Kanada wird weiterhin von erfahrenen globalen Integratoren geführt, die diese Anforderungen erfüllen können. Der Wettbewerb wird von Produktkosten, Konformität und der Fähigkeit abhängen, Beleuchtung mit Sicherheitsfunktionen zu integrieren.
Marktführer der Branche für adaptive Kfz-Beleuchtungssysteme in Kanada
-
Koito Manufacturing Co., Ltd.
-
Valeo SA
-
Stanley Electric Co., Ltd.
-
Hella GmbH & Co. KGaA
-
Marelli Holdings Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Februar 2026: Toyota stellte den völlig neuen 2026 C-HR vor und erweiterte damit sein wachsendes Batterie-Elektrofahrzeug-Angebot. Der neue C-HR BEV ist eines von 21 elektrifizierten Modellen in Toyotas kanadischem Angebot. Sein automatisches Fernlichtsystem erkennt die Scheinwerfer entgegenkommender Fahrzeuge und die Rücklichter vorausfahrender Fahrzeuge und wechselt automatisch zwischen Fern- und Abblendlicht.
- Februar 2026: Der 2026 Volkswagen Tiguan wurde mit einer vollständig neu gestalteten Sicherheitsarchitektur eingeführt, die auf die besonderen Fahrbedingungen in Alberta zugeschnitten ist. Dynamische Scheinwerfer mit Abbiegelichtern passen die Strahlrichtung basierend auf dem Lenkeinschlag an und verbessern die Sichtbarkeit in Kurven. Das adaptive Frontlichtsystem passt die Strahlmuster an die Fahrbedingungen an.
Berichtsumfang des kanadischen Marktes für adaptive Kfz-Beleuchtungssysteme
Der Umfang umfasst die Segmentierung nach Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittelschwere und schwere Nutzfahrzeuge), Anwendung (Außenbeleuchtung und Innenbeleuchtung), Komponententyp (Steuergeräte, Sensoren/Kameras, Leuchteneinheiten, Aktuatoren und sonstige), Technologie (Leuchtdiode, Xenon und Hochdruckentladung, Halogen und Laserbeleuchtung), Vertriebskanal (Erstausrüster und Aftermarket) sowie Funktionalität (automatisches Fernlicht, dynamisches Kurvenlicht, Abbiegelicht und adaptives Frontlichtsystem). Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
Nach Fahrzeugtyp
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
Nach Anwendung
| Außenbeleuchtung |
| Innenbeleuchtung |
Nach Komponententyp
| Steuergeräte |
| Sensoren/Kameras |
| Leuchteneinheiten |
| Aktuatoren |
| Sonstige |
Nach Technologie
| Leuchtdiode (LED) |
| Xenon und Hochdruckentladung |
| Halogen |
| Laserbeleuchtung |
Nach Vertriebskanal
| Erstausrüster (OEM) |
| Aftermarket |
Nach Funktionalität
| Automatisches Fernlicht |
| Dynamisches Kurvenlicht |
| Abbiegelicht |
| Adaptives Frontlichtsystem |
Kreuzsegmentierungsanalyse
| Fahrzeugtyp nach Anwendung |
| Fahrzeugtyp nach Vertriebskanal |
| Nach Fahrzeugtyp | Personenkraftwagen |
| Leichte Nutzfahrzeuge | |
| Mittelschwere und schwere Nutzfahrzeuge | |
| Nach Anwendung | Außenbeleuchtung |
| Innenbeleuchtung | |
| Nach Komponententyp | Steuergeräte |
| Sensoren/Kameras | |
| Leuchteneinheiten | |
| Aktuatoren | |
| Sonstige | |
| Nach Technologie | Leuchtdiode (LED) |
| Xenon und Hochdruckentladung | |
| Halogen | |
| Laserbeleuchtung | |
| Nach Vertriebskanal | Erstausrüster (OEM) |
| Aftermarket | |
| Nach Funktionalität | Automatisches Fernlicht |
| Dynamisches Kurvenlicht | |
| Abbiegelicht | |
| Adaptives Frontlichtsystem | |
| Kreuzsegmentierungsanalyse | Fahrzeugtyp nach Anwendung |
| Fahrzeugtyp nach Vertriebskanal |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für adaptive Kfz-Beleuchtungssysteme in Kanada?
Der kanadische Markt für adaptive Kfz-Beleuchtungssysteme wird im Prognosezeitraum (2027–2032) voraussichtlich mit einer CAGR von 8,72 % wachsen und bis 2032 0,43 Milliarden USD erreichen.
Welcher Fahrzeugtyp führt die Nachfrage nach adaptiven Beleuchtungssystemen in Kanada an?
Personenkraftwagen führen mit einem Anteil von 70,11 % im Jahr 2026, gestützt durch Crossover, SUVs und Premium-Limousinen.
Welche Beleuchtungstechnologie wächst in Kanada am schnellsten?
Laserbeleuchtung weist die höchste prognostizierte Wachstumsrate mit einer CAGR von 13,48 % bis 2032 auf.
Welcher Vertriebskanal dominiert bei fortschrittlichen Kfz-Beleuchtungssystemen?
Die OEM-Beschaffung führt mit einem Anteil von 82,45 % im Jahr 2026, da die Werksinstallation fahrzeugseitige Tests, Integration und Konformität unterstützt.