
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
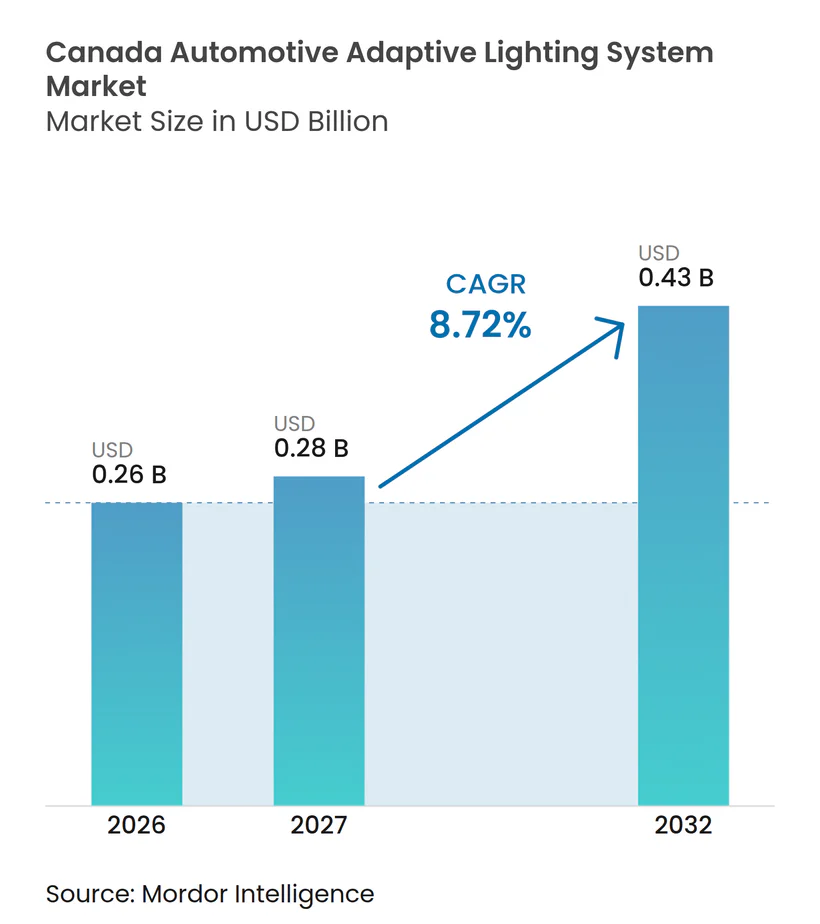
| Tamaño del mercado en el año base (2026) | 0.26 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 0.43 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.72 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Iluminación Adaptativa Automotriz de Canadá por Mordor Intelligence
El tamaño del mercado de sistemas de iluminación adaptativa automotriz de Canadá se valora en 0,26 mil millones de USD en 2026 y se espera que crezca desde 0,28 mil millones de USD en 2027 hasta alcanzar 0,43 mil millones de USD en 2032, expandiéndose a una CAGR del 8,72% durante 2027–2032. La revisión de abril de 2025 a la norma de iluminación de Canadá eliminó una barrera clave que antes exigía especificaciones separadas de haz de conducción adaptativo para Canadá y Estados Unidos[1]. Este cambio permite a los fabricantes llevar sistemas de haz adaptativo compatibles a través de plataformas de vehículos compartidas en América del Norte, reduciendo la duplicación de ingeniería y apoyando una mayor instalación. Las severas condiciones invernales y la conducción de larga distancia añaden un argumento práctico de seguridad para los sistemas que gestionan el deslumbramiento y mejoran la iluminación frontal. La concentrada base de ensamblaje y proveedores de Ontario también permite a los proveedores de iluminación atender programas canadienses y estadounidenses a través de redes de producción estrechamente vinculadas.
Conclusiones Clave del Informe
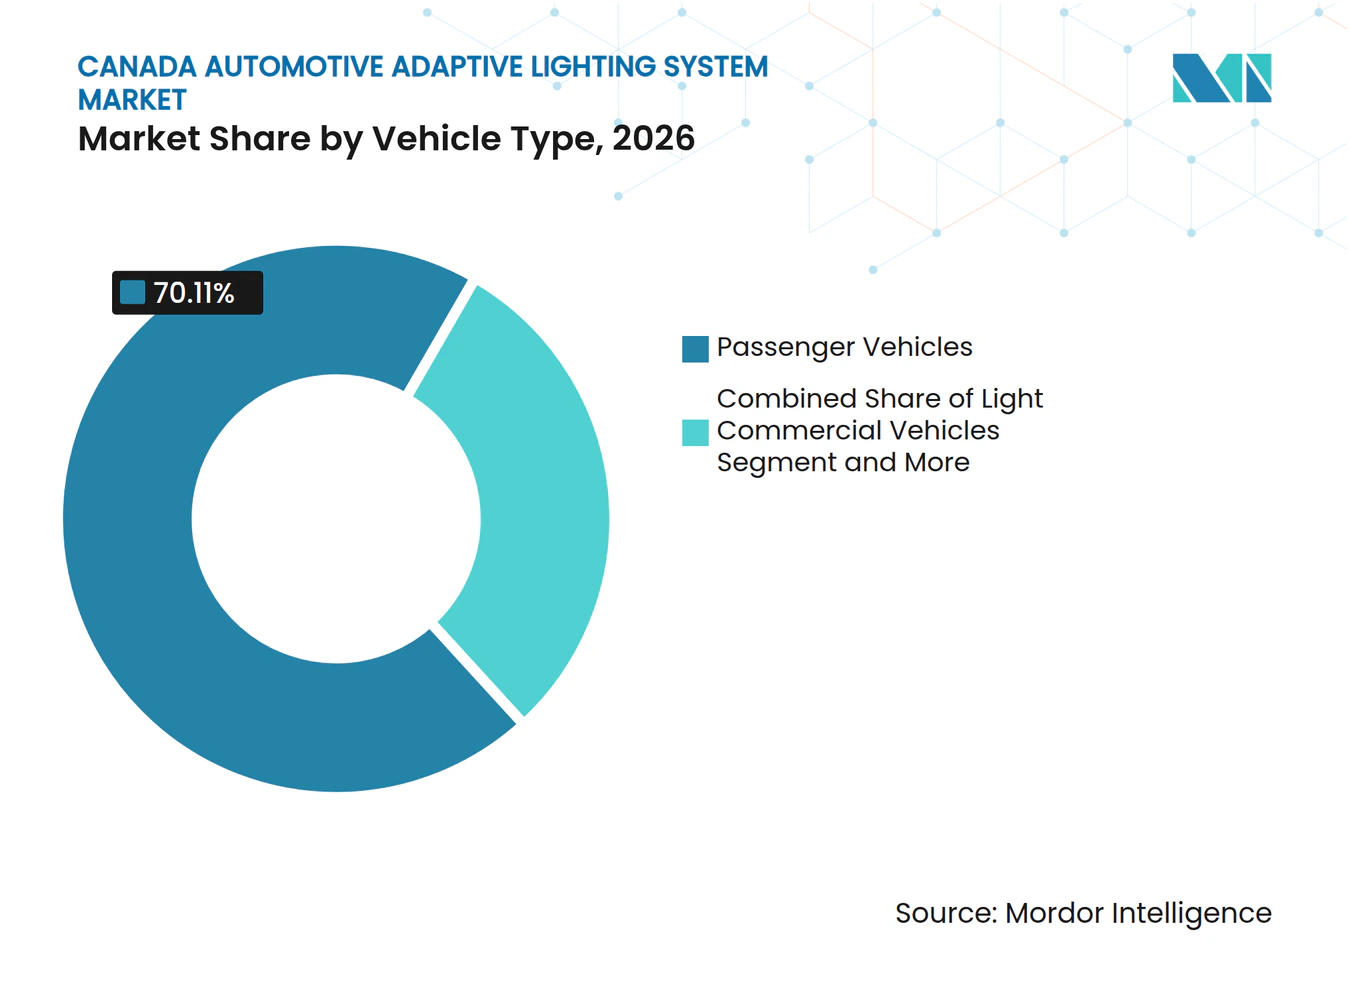
- Por tipo de vehículo, los vehículos de pasajeros representaron el 70,11% de la participación del mercado de sistemas de iluminación adaptativa automotriz de Canadá en 2026, mientras que se prevé que los vehículos comerciales medianos y pesados se expandan a una CAGR del 9,25% hasta 2032.
- Por aplicación, la iluminación exterior representó el 88,45% de la participación del mercado de sistemas de iluminación adaptativa automotriz de Canadá en 2026, mientras que la iluminación interior avanzará a una CAGR del 10,34% hasta 2032.
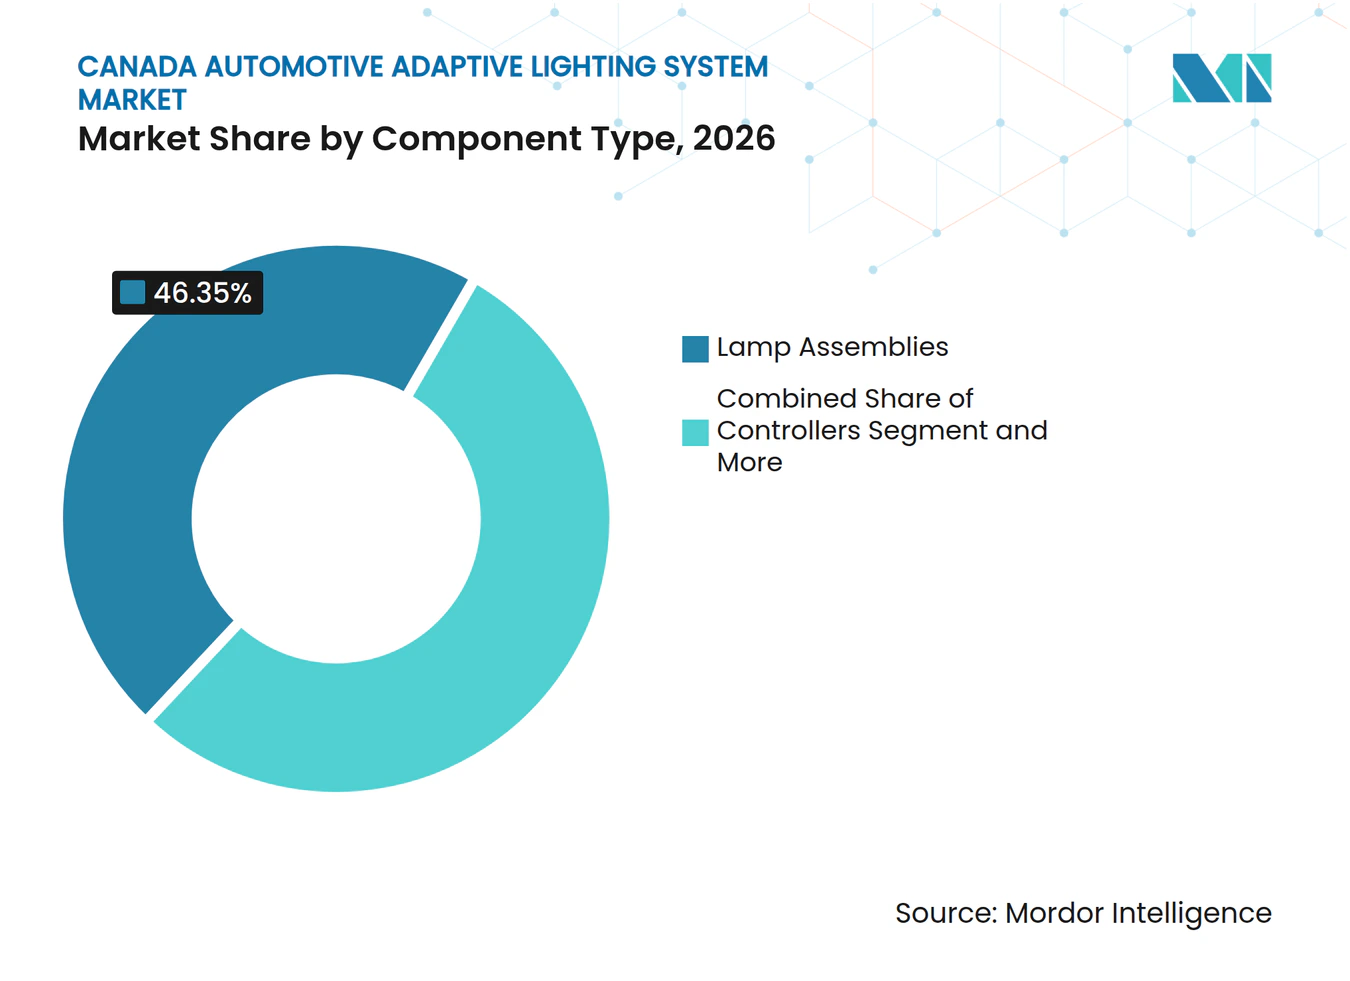
- Por tipo de componente, los conjuntos de lámparas representaron el 46,35% de la participación del mercado de sistemas de iluminación adaptativa automotriz de Canadá en 2026, mientras que se proyecta que los sensores/cámaras registren la CAGR más alta del 12,15% hasta 2032.
- Por tecnología, los sistemas LED representaron el 59,14% de la participación del mercado de sistemas de iluminación adaptativa automotriz de Canadá en 2026, mientras que se prevé que la iluminación láser se expanda a una CAGR del 13,48% hasta 2032.
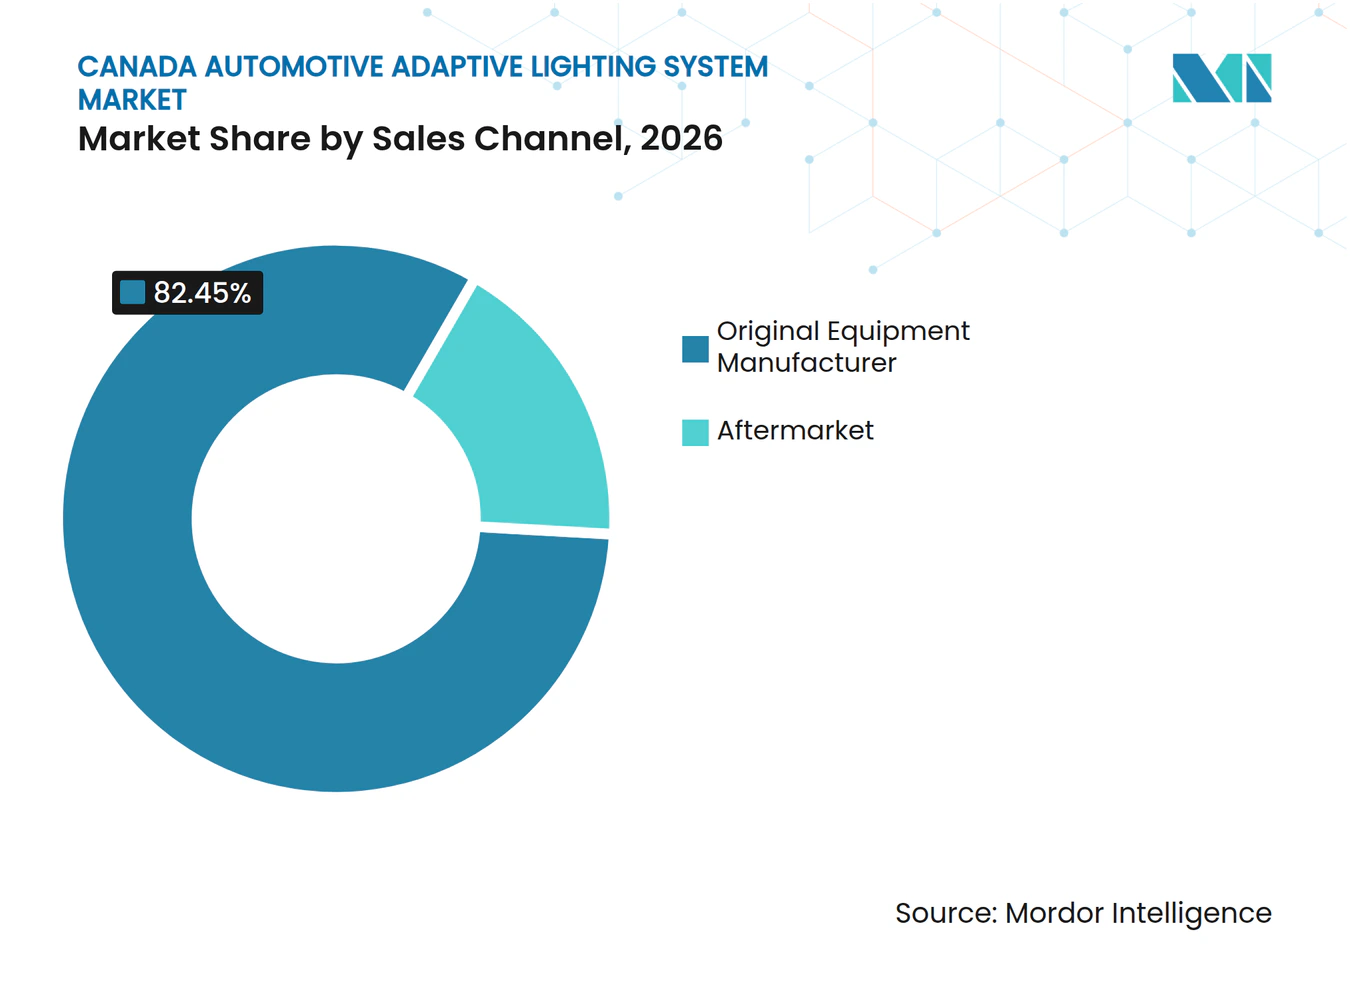
- Por canal de ventas, los sistemas OEM representaron el 82,45% de la participación del mercado de sistemas de iluminación adaptativa automotriz de Canadá en 2026, mientras que se proyecta que el mercado de posventa crezca a una CAGR del 9,86% hasta 2032.
- Por funcionalidad, el haz de luz alta automático representó el 38,06% de la participación del mercado de sistemas de iluminación adaptativa automotriz de Canadá en 2026, mientras que se prevé que los sistemas de iluminación frontal adaptativa crezcan a una CAGR del 11,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Sistemas de Iluminación Adaptativa Automotriz de Canadá
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alineación con las Normas de Haz de Conducción Adaptativo | +1.8% | Nacional, concentrado en el corredor de ensamblaje OEM de Ontario | Corto plazo (≤ 2 años) |
| Conducción Nocturna y Visibilidad en Condiciones Meteorológicas Variables | +1.5% | Corredores alpinos de Columbia Británica y Alberta, Norte y Centro de Ontario, provincias de las Praderas | Largo plazo (≥ 4 años) |
| Características de SUV Premium y Camionetas | +1.4% | Nacional, ensamblaje en Ontario, concentraciones de compra en Alberta y Columbia Británica | Mediano plazo (2-4 años) |
| Expansión de Vehículos con Cámaras y Sensores | +1.2% | Nacional, con actividad ADAS concentrada en el sur de Ontario y Quebec | Mediano plazo (2-4 años) |
| Ecosistema OEM y de Proveedores de Ontario | +1.0% | Ontario, corredor Windsor-Ottawa | Largo plazo (≥ 4 años) |
| Compatibilidad Transfronteriza en Plataformas Norteamericanas | +0.9% | Nacional, con ganancias tempranas en los centros de ingeniería de Windsor-Detroit y el área de Toronto | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alineación de la CMVSS 108 con las Normas de Haz de Conducción Adaptativo
La actualización de abril de 2025 de Transport Canada al Documento de Normas Técnicas 108 incorporó los requisitos de haz de conducción adaptativo utilizados en la Norma Federal de Seguridad de Vehículos Automotores 108 de Estados Unidos. La norma especifica los límites de luz dirigida hacia otros usuarios de la vía e incluye requisitos del sistema para la operación del haz de conducción adaptativo. Esto elimina la necesidad de desarrollar especificaciones canadienses distintas para faros delanteros en muchas plataformas compartidas de América del Norte. Los fabricantes pueden, por tanto, aplicar sistemas compatibles a vehículos destinados a Canadá y Estados Unidos. El mercado de sistemas de iluminación adaptativa automotriz de Canadá se beneficia porque una especificación común mejora el argumento para añadir estos sistemas a más versiones de vehículos. Los proveedores también se benefician al utilizar un único módulo validado y una configuración de software en una base de producción más amplia.
Requisitos de Conducción Nocturna en Invierno y Visibilidad en Condiciones Meteorológicas Variables
La conducción en invierno sigue siendo un problema de seguridad significativo porque las carreteras canadienses se caracterizan por poca luz, nieve, niebla, hielo y cambios meteorológicos rápidos. Transport Canada reportó 1.964 muertes en carretera en 2023, el total anual más alto en una década. Los sistemas adaptativos pueden reducir el deslumbramiento al tiempo que extienden la iluminación útil donde las condiciones de la vía y el tráfico lo permiten. La dirección activa de la luz mejora significativamente el rendimiento perceptivo nocturno. Esto apoya el vínculo creciente entre el diseño de iluminación y la detección vehicular. El mercado de sistemas de iluminación adaptativa automotriz de Canadá está, por tanto, respaldado por la demanda de iluminación que funciona en condiciones difíciles de conducción nocturna.
Expansión de la Tasa de Adopción de Características en SUV Premium y Camionetas
Los SUV premium, las camionetas y los crossovers han contribuido a que la iluminación pase de ser una característica de lujo limitada a una opción de equipamiento más amplia. Las versiones superiores suelen incluir faros adaptativos, funciones de giro y luces de carretera automáticas junto con otras características de asistencia al conductor. Cadillac incluye faros adaptativos coreografiados, luces de giro y nivelación de faros en el Escalade 2026 [2]. Dicho empaquetado aumenta el valor del contenido de iluminación en vehículos de mayor precio. También ofrece a los proveedores una vía para escalar componentes antes de que esas características se trasladen a segmentos de vehículos inferiores.
Expansión de Vehículos con Cámaras y Sensores
Las cámaras orientadas hacia adelante son cada vez más comunes en vehículos con características de seguridad y asistencia al conductor. Se espera que el frenado de emergencia automático frontal sea cada vez más prevalente entre los vehículos registrados en América del Norte para 2029. Estas cámaras pueden proporcionar una base de hardware útil para las funciones de haz adaptativo que necesitan identificar a otros usuarios de la vía. Transport Canada también está consultando sobre cambios relacionados con los sistemas de frenado de emergencia automático para vehículos ligeros. Esto apoya una integración más estrecha entre iluminación, detección y software. Como resultado, los sensores y las cámaras están destinados a superar a las categorías de componentes tradicionales en el mercado de sistemas de iluminación adaptativa automotriz de Canadá.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo de los Módulos LED Integrados y de Matriz | -1.5% | Nacional, agudo en mercados de ingresos medios fuera de Ontario y Columbia Británica | Mediano plazo (2-4 años) |
| Complejidad de Instalación Posterior y de Inspección | -0.8% | Ontario, Quebec, Columbia Británica, provincias con regímenes de inspección diferenciados | Largo plazo (≥ 4 años) |
| Electrónica en Condiciones de Frío y Estrés Térmico | -0.7% | Norte de Ontario, provincias de las Praderas, Norte de Quebec | Largo plazo (≥ 4 años) |
| Escala de Producción Doméstica Limitada | -0.6% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Reemplazo de Módulos LED Integrados y de Matriz
Los conjuntos de faros LED integrados, de matriz y láser pueden generar una costosa decisión de reparación tras una colisión. El diseño combina óptica, gestión térmica, electrónica, sensores y controladores dentro de una carcasa sellada. Un fallo en un elemento puede requerir el reemplazo del conjunto completo. Esto puede llevar a los consumidores y aseguradoras a optar por el reemplazo en lugar de la reparación. También ralentiza la adopción en segmentos de vehículos donde el costo adicional de la característica es difícil de recuperar a través del valor de reventa.
Complejidad de Instalación Posterior y de Inspección
La instalación en el mercado de posventa sigue siendo más difícil que la instalación de fábrica porque los sistemas adaptativos deben cumplir tanto los requisitos del vehículo como los de iluminación. Las prácticas de inspección provinciales pueden añadir necesidades adicionales de documentación para los vehículos modificados. Esto aumenta el costo y el tiempo requerido para los negocios de instalación posterior. Los sistemas instalados por el fabricante de equipos originales evitan gran parte de esta carga porque se validan con el vehículo durante la producción. La estructura del canal, por tanto, continúa favoreciendo los sistemas suministrados de fábrica en el mercado de sistemas de iluminación adaptativa automotriz de Canadá.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo: La Adopción en Vehículos Comerciales Diversifica la Base
Los vehículos de pasajeros representaron el 70,11% de la participación del mercado de sistemas de iluminación adaptativa automotriz de Canadá en 2026. Los crossovers, SUV y sedanes premium respaldan esta posición porque la iluminación avanzada es común en los paquetes de versiones superiores. Cadillac y Lexus ofrecen características de iluminación avanzada en vehículos seleccionados para el mercado canadiense. Los vehículos comerciales ligeros impulsan la demanda, con furgonetas y camionetas medianas utilizadas para trabajos de entrega y servicio. Los vehículos de pasajeros seguirán siendo la principal fuente de ingresos a medida que la demanda minorista favorezca los camiones ligeros y los vehículos utilitarios.
Se prevé que los vehículos comerciales medianos y pesados registren una CAGR del 9,25% hasta 2032, la tasa más alta por tipo de vehículo. Las flotas de larga distancia pueden utilizar sistemas adaptativos para gestionar el deslumbramiento y mejorar la cobertura frontal en carreteras rurales e interurbanas. La norma se aplica a todas las clases de vehículos, lo que da a las plataformas comerciales acceso a la vía común de haz adaptativo. Los módulos de cámara y sensor compartidos también pueden apoyar funciones de seguridad más amplias. La tasa de crecimiento más rápida diversifica la demanda hacia aplicaciones comerciales orientadas a la seguridad.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación: El Dominio Exterior Define la Arquitectura del Sistema
La iluminación exterior representó el 88,45% del tamaño del mercado de sistemas de iluminación adaptativa automotriz de Canadá en 2026. Los faros delanteros, las luces de giro y los sistemas de haz adaptativo concentran la mayor parte del valor porque proporcionan la función de seguridad central. La gama de funciones exteriores se está ampliando en plataformas premium y de vehículos eléctricos. Valeo presentó un módulo de proyección en el suelo con tecnología MEMS de Infineon en Auto China 2026. El módulo admite proyección de peligros, marcado de carriles y señalización para peatones.
Se espera que la iluminación interior crezca a una CAGR del 10,34% hasta 2032. La iluminación ambiental y la iluminación de la cabina trasera son los usos actuales principales. Los fabricantes de vehículos eléctricos utilizan estas características para diferenciar los interiores, pero su aplicación sigue siendo menor que la de la iluminación exterior. La iluminación de infrarrojos cercanos para cámaras de monitoreo del conductor puede añadir un caso de uso funcional con el tiempo. Los sistemas exteriores seguirán siendo la aplicación líder porque abordan los requisitos centrales de seguridad y regulación.
Por Tipo de Componente: Los Sensores Superan a los Conjuntos de Lámparas Tradicionales
Los conjuntos de lámparas representaron el 46,35% del mercado de sistemas de iluminación adaptativa automotriz de Canadá en 2026. El faro delantero sigue siendo el artículo de mayor ingreso porque combina óptica, carcasas, gestión del calor, controladores electrónicos y funciones de control. Los controladores y actuadores apoyan el movimiento del haz y el ajuste de intensidad en muchos diseños adaptativos. Los conjuntos de lámparas mantendrán una participación sustancial a medida que los fabricantes de vehículos aumenten el uso de módulos LED y basados en píxeles. Su posición hace que la fiabilidad del módulo sea central para la competencia entre proveedores.
Se prevé que los sensores/cámaras crezcan a una CAGR del 12,15% hasta 2032. Los requisitos actualizados de haz adaptativo dependen de funciones de detección que distinguen los vehículos que se aproximan de los que van delante. OMNIVISION introdujo su sensor de imagen automotriz OX08D20 de 8 megapíxeles en octubre de 2025, con tecnología de baja luminosidad y un paquete un 50% más pequeño que los sensores exteriores comparables. Estos diseños pueden ayudar a que segmentos de vehículos más amplios adopten hardware de iluminación avanzado.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología: El Dominio del LED Desafiado por la Precisión del Láser
La tecnología LED representó el 59,14% del sector de sistemas de iluminación adaptativa automotriz de Canadá en 2026. Su posición refleja un uso amplio en vehículos de pasajeros y comerciales, así como en aplicaciones de flotas. Los módulos LED proporcionan una vía práctica para alejarse de los sistemas de halógeno y xenón en los nuevos programas de vehículos. Su gestión térmica es relevante en regiones que experimentan condiciones invernales severas. Los sistemas de halógeno están perdiendo importancia a medida que las nuevas plataformas se desplazan hacia especificaciones LED.
Se prevé que la iluminación láser alcance una CAGR del 13,48% hasta 2032, la tasa más rápida por tecnología. Audi afirma que su iluminación láser puede extender el cono de luz de carretera hasta 600 metros. La tecnología es adecuada para uso a alta velocidad y larga distancia, pero su costo limita su instalación a vehículos premium. Las alternativas de LED de Matriz Digital también están avanzando y pueden reducir la futura ventaja de costo de los módulos láser. Ambas tecnologías operan dentro de las normas de haz adaptativo aplicadas bajo el marco regulatorio actualizado de Canadá.
Por Canal de Ventas: La Concentración OEM Sostiene la Calidad de los Ingresos
El suministro OEM representó el 82,45% del valor del mercado de sistemas de iluminación adaptativa automotriz de Canadá en 2026. Este canal lidera porque los módulos complejos requieren validación a nivel de vehículo, pruebas térmicas y documentación regulatoria. La instalación de fábrica también permite a los fabricantes de automóviles empaquetar la iluminación con cámaras, sistemas de asistencia al conductor y características de versión. La concentración de ensamblaje de Ontario apoya relaciones de entrega estrechas entre los fabricantes de automóviles y los proveedores de iluminación. Estas condiciones hacen del suministro OEM la principal vía para los sistemas adaptativos sofisticados.
Se prevé que el mercado de posventa crezca a una CAGR del 9,86% hasta 2032. La demanda proviene de vehículos que ingresan a la flota usada con hardware avanzado y de propietarios que reemplazan productos de halógeno envejecidos. ams OSRAM amplió su gama de LED Night Breaker SPEED aprobada por la ECE en octubre de 2026 para varios tipos de lámparas. Los sistemas adaptativos completos aún requieren cumplimiento y calibración. El mercado de posventa seguirá siendo, por tanto, más pequeño que el suministro OEM a pesar de su tasa de crecimiento más rápida.
Por Funcionalidad: La Iluminación Frontal Adaptativa Supera al Control de Luz de Carretera
El haz de luz alta automático representó el 38,06% de la participación del mercado de sistemas de iluminación adaptativa automotriz de Canadá en 2026. Es la característica adaptativa más consolidada y aparece en muchos vehículos de gama media. La función alterna entre luz de carretera y luz de cruce según el tráfico circundante. Las luces de curvatura dinámica y las luces de giro generalmente se añaden en paquetes de versiones superiores. El haz de luz alta automático mantendrá el alcance más amplio porque ofrece un punto de entrada accesible.
Se prevé que los sistemas de iluminación frontal adaptativa crezcan a una CAGR del 11,23% hasta 2032. Estos sistemas utilizan entradas de cámara y control de iluminación para dirigir la iluminación donde es más útil. Dirigir la iluminación hacia los objetos detectados mejora el rendimiento de percepción nocturna. Esto otorga a la iluminación frontal adaptativa un papel más allá de la comodidad del conductor. Puede apoyar el conjunto de sensores más amplio utilizado para las funciones de seguridad del vehículo.
Análisis Geográfico
Ontario sirve como el principal centro geográfico del mercado de sistemas de iluminación adaptativa automotriz de Canadá. La provincia cuenta con un ecosistema automotriz bien establecido, que incluye fabricantes de automóviles, plantas de ensamblaje y una extensa base de proveedores a lo largo del corredor Windsor-Ottawa. Esta base industrial realiza una contribución significativa al producto interno bruto del sector automotriz de Canadá y a la producción de vehículos. Se espera que Ontario siga siendo el principal centro para el desarrollo de programas, el abastecimiento y la instalación de fábrica.
Alberta y Columbia Británica representan importantes centros de demanda para aplicaciones de vehículos comerciales y premium. Las extensas redes de carreteras de larga distancia, la actividad de flete y las difíciles condiciones invernales crean una necesidad práctica de iluminación mejorada. Se espera que los vehículos comerciales pesados sean el tipo de vehículo de más rápido crecimiento durante el período de pronóstico. Alberta alberga grandes flotas que operan durante todo el año, mientras que las rutas montañosas de Columbia Británica aumentan el valor de los sistemas que gestionan el deslumbramiento y mejoran la visibilidad durante los viajes nocturnos.
Quebec tiene un papel secundario significativo a través de la investigación automotriz en el área de Montreal y una base de vehículos que incluye marcas europeas de gama alta. Los requisitos de inspección provincial pueden dificultar las modificaciones en el mercado de posventa, lo que favorece los sistemas instalados de fábrica. El Canadá Atlántico sigue siendo más pequeño porque tiene menos vehículos, menor densidad de flete y actividad de ensamblaje limitada. Las necesidades de conducción invernal siguen respaldando la demanda de mejor iluminación en esas provincias. El mercado de sistemas de iluminación adaptativa automotriz de Canadá mantendrá una presencia nacional con un claro centro de producción en Ontario.
Panorama Competitivo
Concentración del Mercado
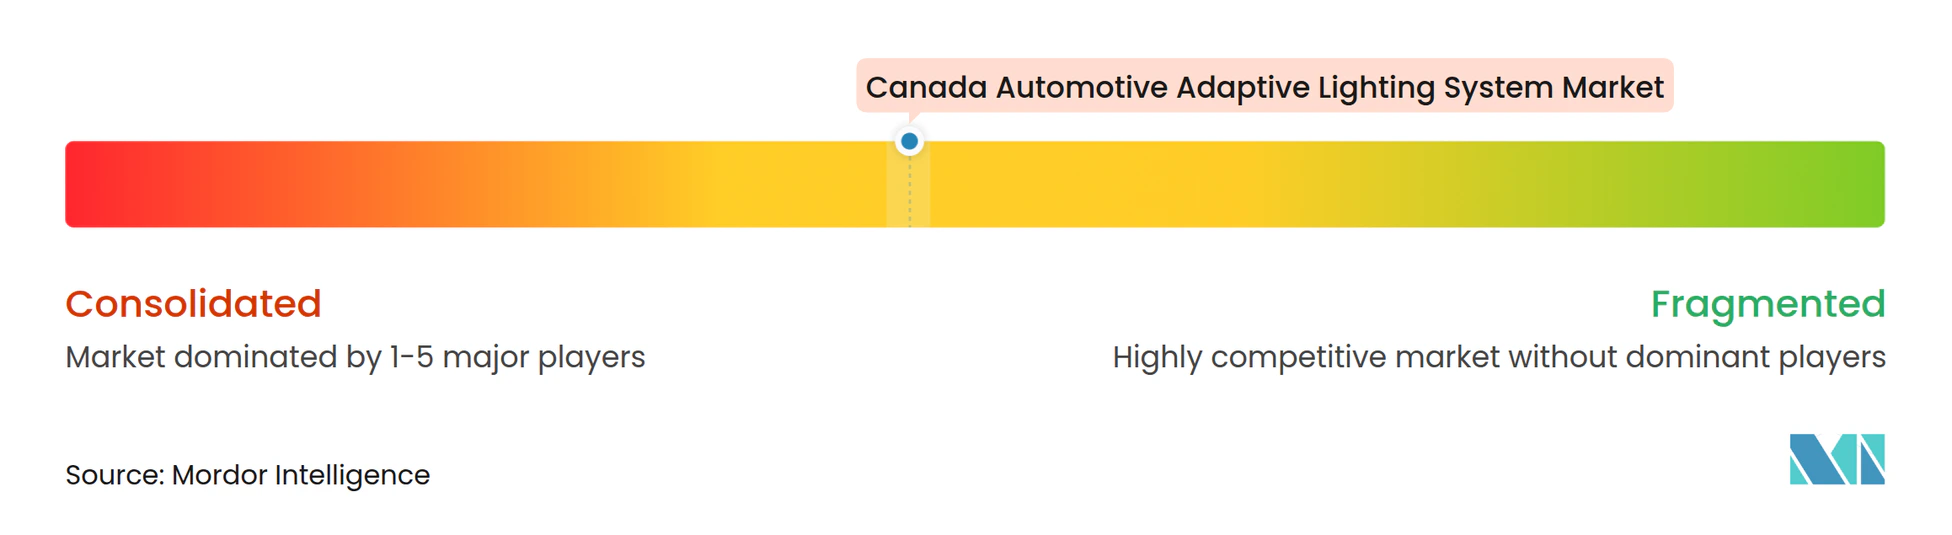
El mercado de sistemas de iluminación adaptativa automotriz de Canadá está moderadamente concentrado entre proveedores Tier-1 establecidos. FORVIA HELLA, Valeo y Koito mantienen posiciones sólidas a través de relaciones de suministro OEM a largo plazo y capacidades de iluminación globales. FORVIA HELLA declaró en abril de 2026 que su división de Iluminación se está enfocando en tecnologías para el segmento de volumen, optimización de costos de fabricación, sistemas premium de haz de conducción adaptativo y arquitecturas de LED de píxeles [3]. La escala del proveedor es valiosa porque los fabricantes de automóviles requieren validación confiable, calidad de fabricación y soporte de programa. Las posiciones competitivas se fortalecen mediante relaciones que abarcan varios ciclos de vehículos.
Valeo presentó un módulo de proyección en el suelo que integra tecnología MEMS de Infineon para proyección de peligros, marcado de carriles y señalización para peatones. Koito prioriza la introducción temprana al mercado de sistemas de haz de conducción adaptativo y lámparas de comunicación de próxima generación, al tiempo que amplía la capacidad en las Américas. ams OSRAM también ha trabajado con ZKW en el módulo EVIYOS HD25 utilizado en el Audi Q3. Estas acciones muestran que los proveedores de componentes están influyendo en la arquitectura de los faros delanteros en etapas más tempranas del ciclo de diseño. El mercado de sistemas de iluminación adaptativa automotriz de Canadá ofrece a estos proveedores una vía hacia los programas de vehículos compartidos de América del Norte.
Los nuevos proveedores enfrentan barreras porque los sistemas adaptativos requieren pruebas fotométricas, integración de sensores, validación térmica y calificación OEM. La industria de sistemas de iluminación adaptativa automotriz de Canadá sigue siendo liderada por integradores globales experimentados que pueden cumplir estos requisitos. La competencia dependerá del costo del producto, el cumplimiento normativo y la capacidad de integrar la iluminación con las funciones de seguridad.
Líderes de la Industria de Sistemas de Iluminación Adaptativa Automotriz de Canadá
-
Koito Manufacturing Co., Ltd.
-
Valeo SA
-
Stanley Electric Co., Ltd.
-
Hella GmbH & Co. KGaA
-
Marelli Holdings Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Febrero de 2026: Toyota presentó el nuevo C-HR 2026, ampliando su creciente línea de vehículos eléctricos de batería (BEV). El nuevo C-HR BEV es uno de los 21 modelos electrificados en la línea canadiense de Toyota. Su sistema de Luces de Carretera Automáticas (AHB) detecta los faros de los vehículos que se aproximan y las luces traseras de los vehículos precedentes, alternando automáticamente entre luz de carretera y luz de cruce según corresponda.
- Febrero de 2026: El Volkswagen Tiguan 2026 fue lanzado con una arquitectura de seguridad completamente rediseñada adaptada a las condiciones de conducción únicas de Alberta. Los faros dinámicos con luces de giro ajustan la dirección del haz según la entrada de dirección, mejorando la visibilidad en las curvas. El Sistema de Iluminación Frontal Adaptativa modifica los patrones del haz para adaptarse a las condiciones de conducción.
Alcance del Informe del Mercado de Sistemas de Iluminación Adaptativa Automotriz de Canadá
El alcance incluye la segmentación por tipo de vehículo (vehículos de pasajeros, vehículos comerciales ligeros y vehículos comerciales medianos y pesados), aplicación (iluminación exterior e iluminación interior), tipo de componente (controladores, sensores/cámaras, conjuntos de lámparas, actuadores y otros), tecnología (diodo emisor de luz, xenón y descarga de alta intensidad, halógeno e iluminación láser), canal de ventas (fabricante de equipos originales y posventa) y funcionalidad (haz de luz alta automático, luz de curvatura dinámica, luz de giro e iluminación frontal adaptativa). El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD y volumen en Unidades.
Por Tipo de Vehículo
| Vehículos de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
Por Aplicación
| Iluminación Exterior |
| Iluminación Interior |
Por Tipo de Componente
| Controladores |
| Sensores/Cámaras |
| Conjuntos de Lámparas |
| Actuadores |
| Otros |
Por Tecnología
| Diodo Emisor de Luz (LED) |
| Xenón y Descarga de Alta Intensidad |
| Halógeno |
| Iluminación Láser |
Por Canal de Ventas
| Fabricante de Equipos Originales (OEM) |
| Posventa |
Por Funcionalidad
| Haz de Luz Alta Automático |
| Luz de Curvatura Dinámica |
| Luz de Giro |
| Iluminación Frontal Adaptativa |
Análisis de Segmentación Cruzada
| Tipo de Vehículo por Aplicación |
| Tipo de Vehículo por Canal de Ventas |
| Por Tipo de Vehículo | Vehículos de Pasajeros |
| Vehículos Comerciales Ligeros | |
| Vehículos Comerciales Medianos y Pesados | |
| Por Aplicación | Iluminación Exterior |
| Iluminación Interior | |
| Por Tipo de Componente | Controladores |
| Sensores/Cámaras | |
| Conjuntos de Lámparas | |
| Actuadores | |
| Otros | |
| Por Tecnología | Diodo Emisor de Luz (LED) |
| Xenón y Descarga de Alta Intensidad | |
| Halógeno | |
| Iluminación Láser | |
| Por Canal de Ventas | Fabricante de Equipos Originales (OEM) |
| Posventa | |
| Por Funcionalidad | Haz de Luz Alta Automático |
| Luz de Curvatura Dinámica | |
| Luz de Giro | |
| Iluminación Frontal Adaptativa | |
| Análisis de Segmentación Cruzada | Tipo de Vehículo por Aplicación |
| Tipo de Vehículo por Canal de Ventas |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para la iluminación adaptativa de vehículos en Canadá?
Se proyecta que el mercado de sistemas de iluminación adaptativa automotriz de Canadá crezca a una CAGR del 8,72% durante el período de pronóstico (2027–2032), alcanzando 0,43 mil millones de USD en 2032.
¿Qué tipo de vehículo lidera la demanda de sistemas de iluminación adaptativa en Canadá?
Los vehículos de pasajeros lideran con una participación del 70,11% en 2026, respaldados por crossovers, SUV y sedanes premium.
¿Qué tecnología de iluminación crece más rápido en Canadá?
La iluminación láser tiene la tasa de crecimiento proyectada más alta, con una CAGR del 13,48% hasta 2032.
¿Qué canal de ventas domina los sistemas de iluminación automotriz avanzada?
El suministro OEM lidera con una participación del 82,45% en 2026 porque la instalación de fábrica apoya las pruebas a nivel de vehículo, la integración y el cumplimiento normativo.