
Taille et part du marché des connecteurs de câbles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
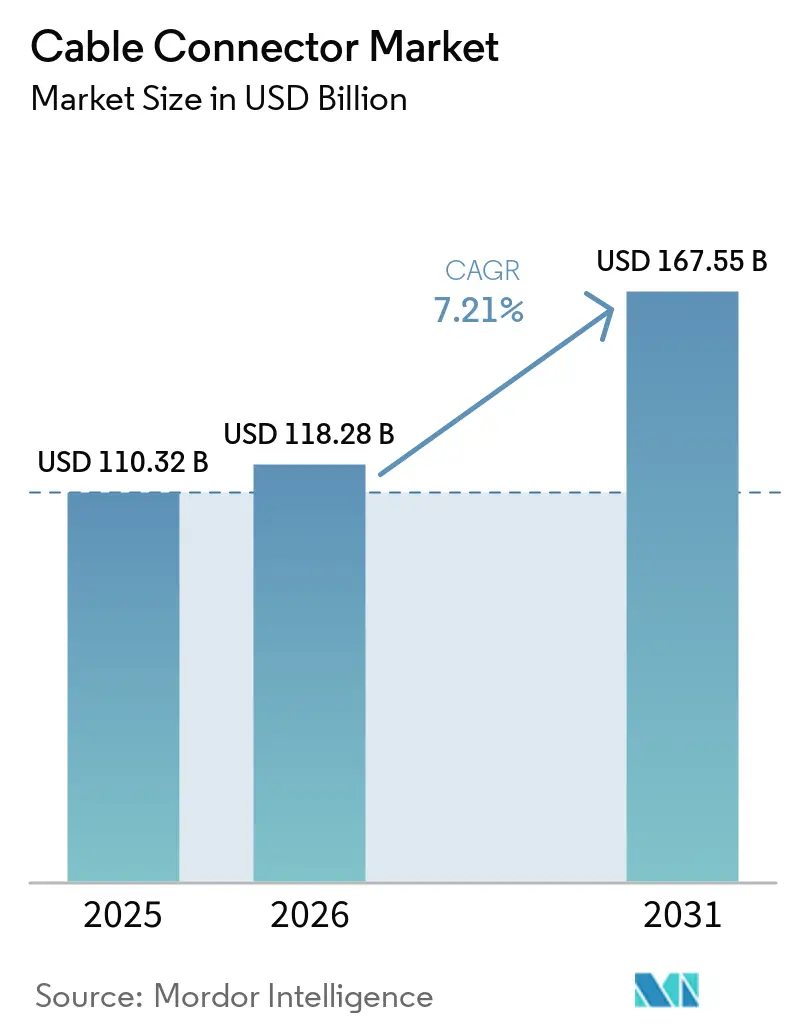
| Taille du Marché (2026) | 118.28 Milliards de dollars |
| Taille du Marché (2031) | 167.55 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.21 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des connecteurs de câbles par Mordor Intelligence
La taille du marché des connecteurs de câbles devrait passer de 110,32 milliards USD en 2025 à 118,28 milliards USD en 2026 et devrait atteindre 167,55 milliards USD d'ici 2031 à un TCAC de 7,21 % sur la période 2026-2031. L'expansion actuelle reflète une bascule décisive vers des solutions de connecteurs à plus haute valeur ajoutée et techniquement avancées qui maintiennent le pouvoir de fixation des prix, même lorsque les coûts du cuivre et des métaux précieux restent volatils. L'élan de croissance provient du déploiement simultané de la 5G, de la montée en puissance de la production de véhicules électriques (VE) et des mises à niveau des centres de données hyperscale qui exigent des interconnexions ultra-haute vitesse. L'Asie-Pacifique détient des avantages structurels en matière de coûts et d'échelle, mais la diversification des chaînes d'approvisionnement vers l'Amérique du Nord et l'Europe s'accélère à mesure que les tensions géopolitiques augmentent. L'intensité concurrentielle reste modérée parce que la complexité de conception, les cycles de qualification et les portefeuilles de brevets tempèrent la rapide banalisation, permettant aux acteurs établis de défendre leurs parts tandis que les entreprises asiatiques émergentes poursuivent une disruption par les coûts.
Principaux enseignements du rapport
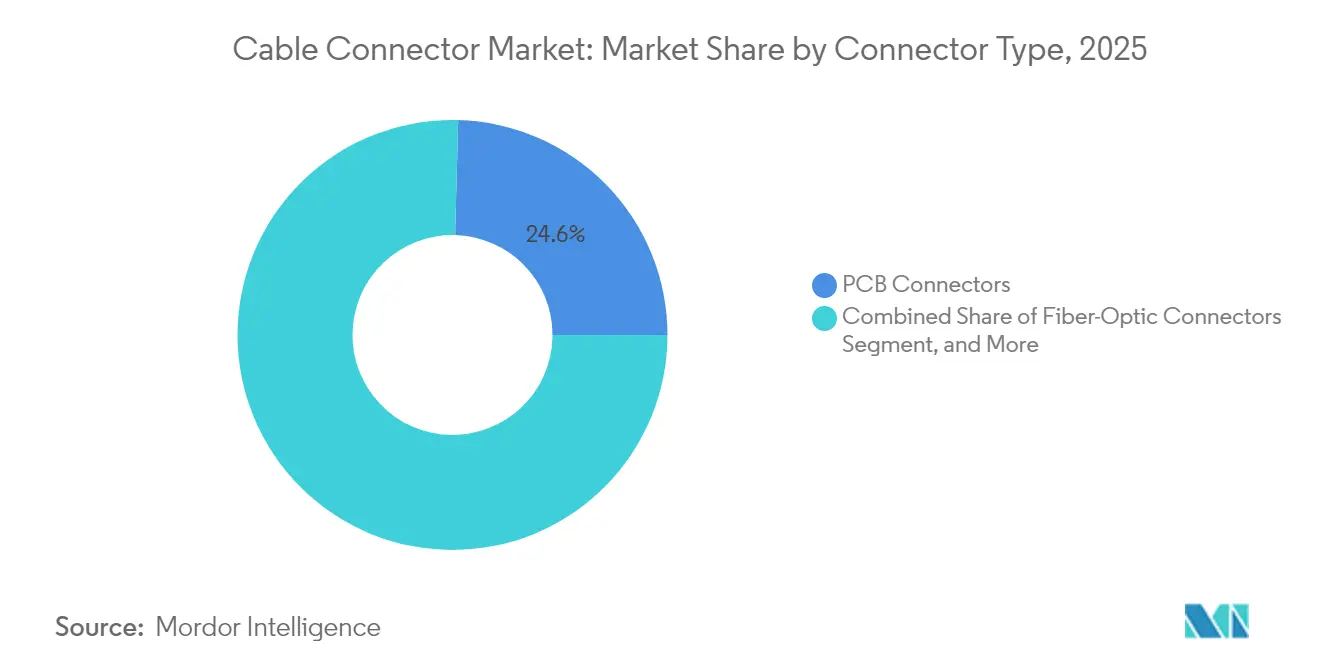
- Par type de connecteur, les connecteurs PCB ont représenté 24,58 % de la part du marché des connecteurs de câbles en 2025, tandis que les connecteurs de puissance et haute tension pour VE ont affiché le TCAC le plus rapide de 8,52 % jusqu'en 2031.
- Par configuration de montage, les solutions carte à carte ont représenté 35,62 % de la taille du marché des connecteurs de câbles en 2025, tandis que les formats panneau ou traversée sont projetés pour se développer à un TCAC de 8,78 %.
- Par secteur d'utilisateur final, l'électronique grand public a représenté 26,92 % de la part du marché des connecteurs de câbles en 2025 ; l'automobile et les transports progressent à un TCAC de 8,33 %.
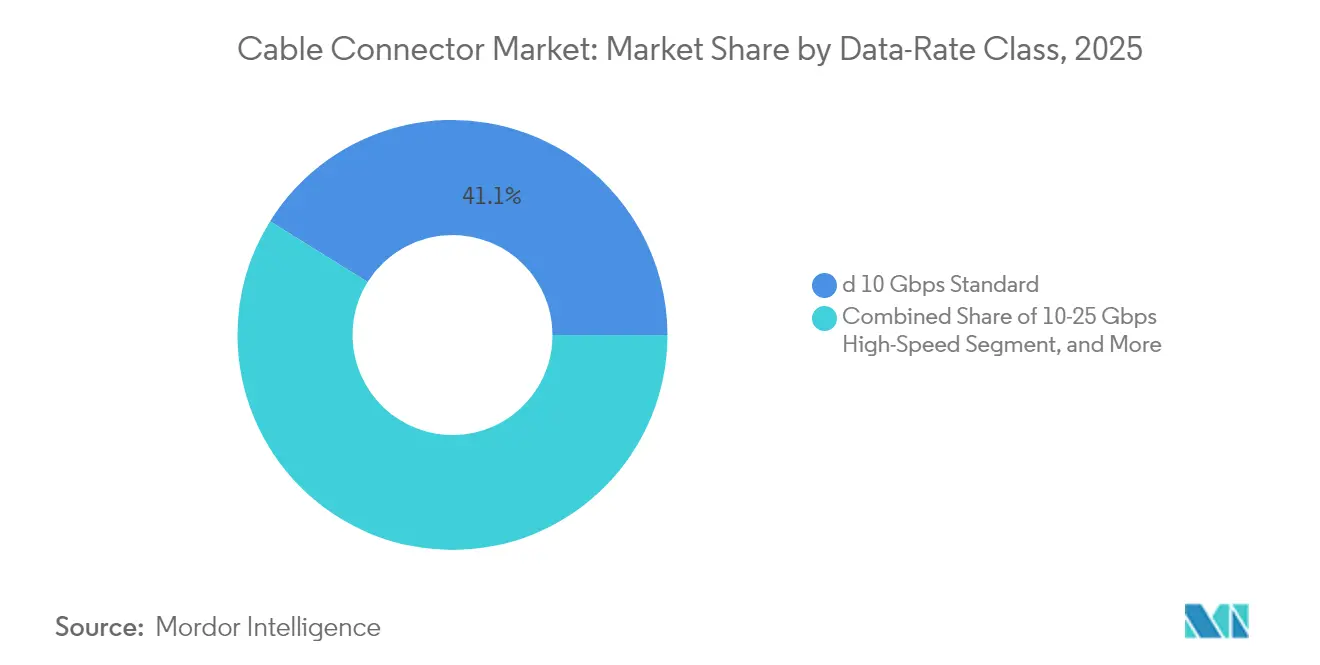
- Par classe de débit de données, les connecteurs standard ≤10 Gbps ont capturé 41,12 % de la part du marché des connecteurs de câbles en 2025, mais les solutions ultra-haute vitesse ≥25 Gbps croissent à un TCAC de 8,25 %.
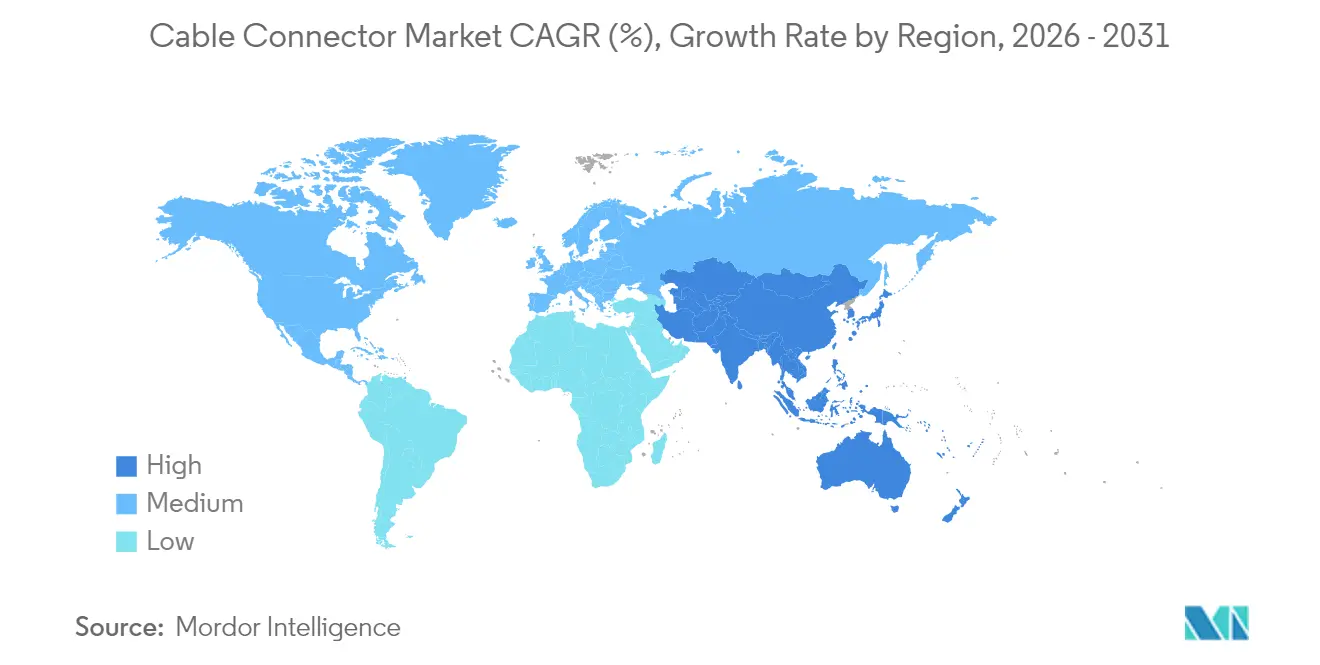
- Par géographie, l'Asie-Pacifique a dominé avec une part de 42,05 % du marché des connecteurs de câbles en 2025 et reste la région la plus rapide avec un TCAC de 7,88 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Déploiement de la 5G et densification du transport fibre | +1.8% | Mondial, APAC et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Miniaturisation de l'électronique | +1.2% | Mondial, pôles APAC | Long terme (≥ 4 ans) |
| Montée en puissance rapide de la production de VE | +1.5% | Mondial, Europe et Chine | Moyen terme (2 à 4 ans) |
| Adoption de l'optique co-packagée | +0.9% | Amérique du Nord et APAC | Court terme (≤ 2 ans) |
| Spécification d'alimentation GPU PCIe Gen5/Gen6 12 VHPWR | +0.7% | Nœuds de centres de données mondiaux | Court terme (≤ 2 ans) |
| Incitations gouvernementales à la fabrication nationale | +0.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Déploiement de la 5G et densification du transport fibre
Le déploiement mondial de la 5G exige des connecteurs haute fréquence qui préservent l'intégrité du signal dans les bandes millimétriques tout en résistant aux contraintes extérieures et aux variations de température.[1]Ericsson AB, "Exigences d'infrastructure 5G et tendances de déploiement," ericsson.com Chaque nouveau site macro 5G intègre trois à quatre fois plus de fibres que les sites 4G hérités, multipliant le volume de connecteurs optiques. La densification des petites cellules dans les cœurs urbains stimule davantage la demande de connecteurs étanches IP67/IP68 capables d'une installation rapide sur le terrain. Les réseaux 5G privés à l'intérieur des usines étendent les exigences à des connecteurs robustifiés résistant aux brouillards d'huile, aux vibrations et aux cycles thermiques. À mesure que la densification s'accélère, les fournisseurs de connecteurs optiques capables de combiner une faible perte d'insertion avec une terminaison sans outil gagnent un levier de fixation des prix.
Miniaturisation de l'électronique
Les smartphones, les appareils portables, les capteurs industriels et les patchs médicaux intègrent désormais davantage de fonctionnalités dans des enveloppes plus compactes. Les distances de pas inférieures à 0,5 mm et les profils de hauteur inférieurs à 1 mm deviennent des règles de conception par défaut, poussant les fabricants de connecteurs à investir dans le moulage de précision, le placement guidé par vision et le blindage soudé au laser.[2]Samtec Inc., "Fabrication de connecteurs à pas fin," samtec.com Les caméras avancées et les casques de réalité virtuelle exigent des connecteurs carte à carte à grand nombre de broches qui résistent aux mouvements répétés de charnière sans intermittence. Les déploiements d'IoT industriel nécessitent une compacité similaire mais doivent survivre à des températures allant de −40 °C à 125 °C. Les fournisseurs qui s'alignent sur les feuilles de route des rétroéclairages mini-LED et des appareils pliables sécurisent des gains de conception pluriannuels qui ancrent la demande tout au long des cycles de vie des produits.
Montée en puissance rapide de la production de VE
L'évolution vers les architectures 800 V et les courants de charge de 350 A crée une niche pour les connecteurs haute tension et fort courant dotés d'une isolation avancée et de voies thermiques.[3]Porsche AG, "Architecture Taycan 800 V et technologie de charge," newsroom.porsche.com Les mandats de sécurité fonctionnelle ISO 26262 introduisent des fonctions de verrouillage et de détection des arcs électriques qui augmentent la complexité des pièces et le temps de validation. Les constructeurs automobiles exercent simultanément une pression sur les fournisseurs pour des conceptions plus légères et économes en espace afin d'étendre l'autonomie des véhicules, ce qui pousse à l'exploration d'alliages cuivre-nickel-silicium offrant une conductivité comparable à un poids inférieur. Chaque véhicule électrique à batterie utilise trois à quatre fois plus de connecteurs qu'un modèle à combustion interne, et le marché des connecteurs de câbles évolue donc directement avec les volumes d'assemblage de VEB.
Adoption de l'optique co-packagée
Les opérateurs hyperscale adoptent l'optique co-packagée (CPO) pour réduire la consommation des commutateurs d'environ 30 % tout en atteignant des objectifs de bande passante de 51,2 Tbps.[4]Broadcom Inc., "Solutions d'optique co-packagée pour centres de données," broadcom.com La CPO intègre des moteurs optiques à côté des ASIC, éliminant les optiques enfichables et nécessitant des interposeurs cuivre ultra-courts sur mesure avec des tolérances d'alignement inférieures à 0,1 µm. Les entreprises de connecteurs collaborent avec les fournisseurs de silicium pour commutateurs dès la phase de conception, ce qui exclut les concurrents imitateurs rapides. Les conceptions doivent contenir les interférences électromagnétiques qui augmentent fortement au-delà de 56 GHz, stimulant les investissements dans des films diélectriques propriétaires et des géométries de blindage. Les premiers entrants bénéficient d'une tarification premium parce que les exigences de qualification dépassent largement les attentes des produits banalisés.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité des prix du cuivre et des métaux précieux | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Tolérances d'alignement inférieures à un pas de 0,5 mm | -0.6% | Mondial, pôles de haute technologie | Moyen terme (2 à 4 ans) |
| Taux de rebut élevés pour les connecteurs CMS à pas ultrafin | -0.4% | Fabrication APAC | Court terme (≤ 2 ans) |
| Inflation des coûts d'étanchéité à indice de protection | -0.3% | Sites industriels mondiaux | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du cuivre et des métaux précieux
Le cuivre s'est négocié entre 8 000 USD et 11 000 USD par tonne durant 2024-2025, et le placage à l'or a bondi de 40 % d'une année sur l'autre, réduisant les marges des connecteurs standard sensibles aux coûts. Le placage sélectif et la substitution d'alliages compensent certaines fluctuations, mais les contrats à prix fixe à long terme exposent les fournisseurs de niveau intermédiaire à des pertes lorsque les couvertures sur les matières premières ne s'alignent pas. Les grands fournisseurs utilisent leur échelle pour négocier des clauses de prix variables, mais les entreprises plus petites peinent à absorber les chocs trimestriels. Les clients finaux résistent aux suppléments de prix, ce qui ralentit la répercussion et allonge les cycles de conversion de trésorerie.
Tolérances d'alignement inférieures à un pas de 0,5 mm
À mesure que les pas se resserrent pour répondre aux feuilles de route de miniaturisation, la précision des outillages doit maintenir ±0,05 mm, augmentant le capex jusqu'à 80 % par rapport aux lignes conventionnelles. L'inspection par vision, les tests d'insertion à retour d'effort et les profils de refusion spécialisés ajoutent des étapes de processus qui prolongent le délai de montée en volume et font monter les taux de rebut au-dessus de 7 % lors des premières séries de production. La courbe d'apprentissage pénalise les entrants tardifs, et tout décalage d'alignement latent déclenche des défaillances latentes sur le terrain, sapant la confiance des donneurs d'ordres. Les réserves de garantie et les campagnes de service sur site qui en résultent constituent des impacts directs sur les marges opérationnelles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de connecteur :
les formats de puissance s'accélèrent sur les plateformes VELe paysage des types de connecteurs montre que les connecteurs PCB conservent 24,58 % de la part du marché des connecteurs de câbles en 2025, grâce à leur omniprésence dans l'électronique grand public, les télécommunications et l'industrie. Le chiffre d'affaires de ce segment est resté au rythme du marché global des connecteurs de câbles à un TCAC à chiffre unique intermédiaire, aidé par des innovations de réduction du pas et des densités de broches plus élevées. Les connecteurs circulaires et rectangulaires ont maintenu des positions solides dans l'aérospatiale et la défense, les certifications de fiabilité justifiant des prix premium et des contrats de longue durée. Les interfaces à fibres optiques ont prospéré parallèlement aux investissements dans les centres de données et la fronthaul 5G, où la faible perte d'insertion et la durabilité en extérieur attirent les dépenses d'infrastructure. Les conceptions I/O et coaxiales RF ont renforcé leurs niches dans les équipements de test et d'instrumentation, où la répétabilité compte plus que le volume pur. La croissance la plus remarquable réside dans les connecteurs de puissance et haute tension pour VE, projetés à un TCAC de 8,52 % jusqu'en 2031. Ils bénéficient de chaque nouvelle plateforme de véhicule électrique à batterie qui exige des architectures 800 V et une demande de charge ultrarapide, créant la poche à croissance la plus rapide du marché des connecteurs de câbles.
Les critères de qualification des donneurs d'ordres mondiaux exigent la suppression des arcs électriques, des boîtiers à sécurité tactile et l'intégration de thermocouples pour surveiller les températures de jonction. Ces couches de conception gonflent le prix de vente moyen tout en limitant le nombre de fournisseurs qualifiés. Les spécialistes de connecteurs de qualité automobile établis exploitent des technologies de process telles que le surmoulage sans cavité pour minimiser les pertes résistives, tandis que les nouveaux entrants ciblent des variantes à coût réduit pour l'électrification deux-roues en Inde et en Asie du Sud-Est. Les leaders de segment capables d'harmoniser les normes internationales telles que l'IEC 62196 avec les protocoles de charge régionaux remportent des contrats d'approvisionnement pluriannuels. L'effet combiné positionne le segment des connecteurs de puissance comme le plus grand contributeur à la croissance incrémentale de la taille du marché des connecteurs de câbles sur l'horizon de prévision.


Par configuration de montage :
les solutions panneau s'imposent en périphérieLes assemblages carte à carte ont dominé avec 35,62 % de la taille du marché des connecteurs de câbles en 2025, soutenus par des architectures électroniques multi-cartes complexes qui caractérisent les appareils mobiles, les ordinateurs portables et les systèmes d'aide à la conduite avancés. Les donneurs d'ordres privilégient les connecteurs d'empilement à profil ultra-bas qui résistent aux contraintes de torsion lors des chutes. Les variantes fil à carte persistent sur les marchés où l'interchangeabilité lors de la maintenance sur le terrain prime sur les contraintes d'espace interne, comme les panneaux d'automatisation industrielle. Les liaisons câble à câble excellent dans les bras robotiques modulaires et les boîtes de combinaison pour les énergies renouvelables, où la flexibilité de réacheminement est primordiale.
Les solutions panneau ou traversée, bien que représentant une base plus petite, affichent un TCAC de 8,78 % jusqu'en 2031, les armoires informatiques en périphérie, les radios 5G extérieures et les enceintes de stockage de batteries nécessitant des joints hermétiques et des couplages rapides. La conformité IP67 et IP68 ajoute des couches de matériaux et une complexité de joints qui augmentent les prix. Les modèles hybrides de traversée puissance et signal permettent des installations en un seul orifice qui réduisent le temps de travail lors de l'escalade des tours ou des déploiements sur socle. Les fournisseurs qui pré-intègrent le blindage CEM et la ventilation anti-condensation remportent des spécifications auprès des donneurs d'ordres de tours de télécommunications. En conséquence, les configurations panneau se démarquent comme des gagnants de parts dans le marché des connecteurs de câbles.
Par secteur d'utilisateur final :
l'électrification des véhicules monte les enjeuxL'électronique grand public a représenté 26,92 % de part en 2025, portée par les volumes unitaires dans les smartphones, tablettes et appareils portables. Cependant, la sensibilité aux prix et la miniaturisation continuelle érodent le chiffre d'affaires par connecteur. Les achats d'infrastructure TI et télécommunications intensifient la demande de modules QSFP-DD et OSFP à 25 Gbps par voie et plus, catalysant la croissance dans les connecteurs de bord de carte haute vitesse qui complètent les modules à fibres. L'automatisation industrielle nécessite des connecteurs M12 et M8 à boîtier métallique résistants aux vibrations, aidant les fournisseurs à préserver leurs marges lorsque les contrats de combinés grand public se resserrent. Les projets d'énergie, de puissance et sous-marins commandent des variantes en acier inoxydable ou en titane capables de résister à la pression et à la corrosion, souvent à dix fois le prix moyen du marché.
L'automobile et les transports s'affirment comme les segments à la croissance la plus rapide avec un TCAC de 8,33 %. Chaque bloc batterie intègre des milliers de bornes de signal et de puissance qui surveillent les tensions de cellule, les vitesses des pompes à liquide de refroidissement et l'état des onduleurs. La télématique haute vitesse, les systèmes lidar et l'infodivertissement dans l'habitacle ajoutent des piles de connecteurs séparées. Les assembleurs en Asie-Pacifique demandent des connecteurs rentables mais fiables, tandis que les marques de luxe européennes stipulent des tests rigoureux de brouillard salin et de choc thermique. Les fournisseurs maîtrisant les capacités zéro défaut et l'inspection optique automatique présentent des propositions de valeur convaincantes, propulsant les volumes automobiles à générer une nouvelle taille nette du marché des connecteurs de câbles.
Par classe de débit de données :
l'ultra-haute vitesse relève le prix de vente moyenLes interfaces standard ≤10 Gbps sont restées les leaders en volume avec une part de 41,12 % en 2025. Ces produits alimentent les écosystèmes Ethernet hérités, USB 3.x et HDMI 2.1, où des outils de production matures permettent des structures de coûts compétitives. Les conceptions haute vitesse 10–25 Gbps répondent aux besoins du stockage en entreprise, des routeurs de périphérie et des liaisons de retour pour la vidéosurveillance, combinant souvent des câbles twin-ax avec des connecteurs mezzanine à faible encombrement pour équilibrer l'intégrité du signal et la dissipation thermique dans les applications de connecteurs et transformateurs Ethernet.
Les formats ultra-haute vitesse ≥25 Gbps affichent la plus forte hausse de prix de vente moyen et enregistrent un CAGR de 8,25 % à mesure que les mises à niveau des commutateurs 400G et 800G s'accélèrent dans les centres de données hyperscale. Les charges de travail PCIe Gen5 et Gen6 font appel aux connecteurs 12 VHPWR pour les cartes accélératrices d'IA, générant des commandes robustes auprès des fournisseurs de cloud de premier rang. Les défis liés à l'intégrité du signal augmentent de façon exponentielle au-delà de 56 Gbps PAM4, nécessitant des structures en feuille de cuivre cohérentes et un placage sélectif pour atténuer les pertes par effet de peau. Les fournisseurs disposant de laboratoires de simulation et de test internes bénéficient d'une barrière à l'entrée qui soutient des marges brutes saines malgré l'inflation des matières premières. Dans l'ensemble, la migration vers des classes de vitesse supérieures constitue un catalyseur structurel pour les sous-segments du marché des connecteurs de câbles à prix premium.
Par matériau :
l'alliage cuivre-nickel-silicium gagne du terrainLes connecteurs en alliage de cuivre ont représenté une part de 36,22 % en 2025 en raison d'une conductivité favorable et de chaînes d'approvisionnement bien établies. Le placage or sur nickel assure la résistance à l'oxydation dans les environnements d'exploitation des centres de données, bien que les pics de prix pèsent sur les nomenclatures. Les alliages d'aluminium et légers gagnent des parts incrémentielles dans les domaines aérospatial et VE, où chaque gramme économisé se traduit par une extension d'autonomie ou des économies de carburant.
Les plastiques techniques tels que le PBT et le LCP remplacent les boîtiers métalliques dans les applications tolérantes à l'humidité ou transparentes aux RF, les spécialistes en polymères adaptant des grades ignifuges qui satisfont à la norme UL 94 V-0 tout en résistant au retrait en four de refusion. Les produits plaqués métaux précieux restent essentiels pour les vols spatiaux et les dispositifs chirurgicaux malgré les fluctuations de prix. La poche à la croissance la plus rapide est l'alliage cuivre-nickel-silicium, projeté à un TCAC de 8,84 %, offrant une meilleure relaxation des contraintes et de meilleures propriétés de ressort que le bronze phosphoreux à conductivité comparable. Les constructeurs automobiles adoptent cet alliage dans les connecteurs de batteries 800 V pour maintenir une faible résistance de contact sur un demi-million de cycles de charge. L'adoption résultante élève l'innovation en matière de matériaux au rang d'influenceur sur la future taille du marché des connecteurs de câbles.
Analyse géographique
Marché des Connecteurs de Câbles en Asie-Pacifique
L'Asie-Pacifique a conservé une part de 42,05 % en 2025, la Chine, le Japon et la Corée du Sud ayant concentré la production de semi-conducteurs, de smartphones et de véhicules électriques au sein d'écosystèmes d'approvisionnement intégrés. Le CAGR régional est prévu à 7,88 %, soutenu par les déploiements nationaux de stations de base 5G et les incitations étatiques en faveur des marques locales de véhicules électriques. La hausse des coûts salariaux régionaux et l'incertitude géopolitique incitent les multinationales à ajouter des capacités de deuxième source au Vietnam et en Inde, mais les avantages de proximité et les réseaux d'outillage établis continuent d'ancrer les grandes séries de production en Chine. Les gouvernements accordent des subventions pour la R&D de connecteurs indigènes afin de progresser dans la chaîne de valeur et de réduire la dépendance aux importations.
Marché des Connecteurs de Câbles en Amérique du Nord
L'Amérique du Nord se classe deuxième en termes de chiffre d'affaires, portée par la construction de centres de données qui soutiennent les services d'intelligence artificielle et d'apprentissage automatique. Les opérateurs hyperscale imposent des liaisons optiques 800G et une alimentation électrique 12 VHPWR, poussant les fabricants sous contrat locaux à qualifier de nouvelles gammes de connecteurs. La loi américaine CHIPS and Science Act subventionne l'outillage national pour les interconnexions à haute vitesse, tandis que les pôles automobiles du Canada se réorientent vers l'assemblage de véhicules électriques, qui consomme un grand nombre de connecteurs étanches à fort courant. Le Mexique absorbe les volumes d'assemblage relocalisés à mesure que les équipementiers réduisent leur exposition en Asie de l'Est.
Marché des Connecteurs de Câbles en Europe
L'Europe affiche une expansion régulière portée par l'électrification automobile et les investissements dans l'automatisation industrielle. Les constructeurs de machines-outils allemands spécifient des connecteurs M12 et Push-Pull capables de résister à des profils de vibration de 10 g, soutenant des commandes premium pour des formats robustifiés. Les politiques d'autonomie stratégique de l'Union européenne orientent les subventions vers la fabrication de connecteurs, renforçant les fournisseurs de taille intermédiaire en Italie et en Pologne. L'expansion des centres de données au Royaume-Uni et les installations éoliennes offshore stimulent respectivement la demande de connecteurs à fibre optique et de connecteurs sous-marins, offrant des débouchés diversifiés pour la croissance du marché des connecteurs de câbles.

Paysage réglementaire
La réglementation et les normes relatives aux connecteurs de câbles se concentrent de plus en plus sur des spécifications d'interface harmonisées, la conformité environnementale et des exigences d'efficacité au niveau du produit. Dans l'UE, le règlement (UE) 2025/2052 de la Commission (adopté le 13 octobre 2025) a introduit des exigences d'écoconception pour les câbles USB Type-C, incluant des limites relatives aux pertes d'énergie et des marquages indiquant la puissance maximale. Cela renforce les exigences de conformité pour les ensembles de câbles grand public et informatiques à fort volume vendus en Europe.
Les mises à jour de normes influencent également les cycles de qualification et de reconception des principales familles de connecteurs. La norme EN IEC 62680-1-3:2026 formalise les spécifications techniques des interfaces de câbles et connecteurs USB Type-C, tandis que les travaux du CENELEC visant à transposer la norme IEC 61076-2:2025 en EN IEC 61076-2:2026 (disponibilité annoncée pour le 16 janvier 2026) affectent les voies de conformité des connecteurs circulaires utilisés dans l'automatisation industrielle et les déploiements en environnement difficile. Par ailleurs, le S.I. n° 110/2026 irlandais, transposant les directives déléguées de l'UE relatives aux exemptions pour le plomb, reflète la pression continue de réévaluation liée à la directive RoHS sur les soudures, céramiques et alliages spécifiques utilisés dans les composants électroniques, ce qui peut modifier à long terme la sélection des matériaux et la documentation pour les produits marqués CE.
Analyse de la chaîne de valeur
La chaîne de valeur des connecteurs de câbles s'étend des métaux et polymères en amont, notamment le cuivre et les alliages de cuivre, les chimies de placage en métaux précieux et les plastiques techniques tels que le PBT/LCP, jusqu'à l'outillage de précision, le moulage, l'estampage, le placage et l'assemblage automatisé. En aval, les tests et la qualification alimentent la distribution via l'approvisionnement direct des OEM et les distributeurs généralistes. Pour les segments à plus haute performance, la capacité interne en fabrication d'outillage de moulage de précision, en capacité de placage à grande vitesse et en cycles de tests de qualification tend à déterminer le débit davantage que la seule main-d'œuvre d'assemblage final, en particulier pour les connecteurs SMT carte à carte où les tolérances à pas fin augmentent le risque de rebut et de retouche.
Les exigences de qualification et de fournisseur agréé en aval dans l'automobile, l'industrie et l'aérospatiale peuvent créer de longs délais de blocage, souvent estimés entre 12 et 24 mois. Cela augmente les coûts de changement de fournisseur et favorise généralement les fournisseurs disposant de laboratoires de fiabilité établis et d'un contrôle des processus. La stratégie de canal reste divisée entre une distribution à mix élevé pour la demande industrielle et de maintenance, et un approvisionnement direct par programme pour les centres de données hyperscale et les plateformes véhicules. En 2026, les signaux de demande de l'écosystème de distribution ont mis en évidence une tension sur les connecteurs, TTI rapportant un ratio prise de commandes/facturation (book-to-bill) de 1,28 en mars 2026, soulignant l'importance d'un approvisionnement multi-niveaux, de la qualification de sources secondaires et d'empreintes de fabrication multi-régionales pour réduire les délais et les perturbations commerciales ou logistiques.
Paysage concurrentiel
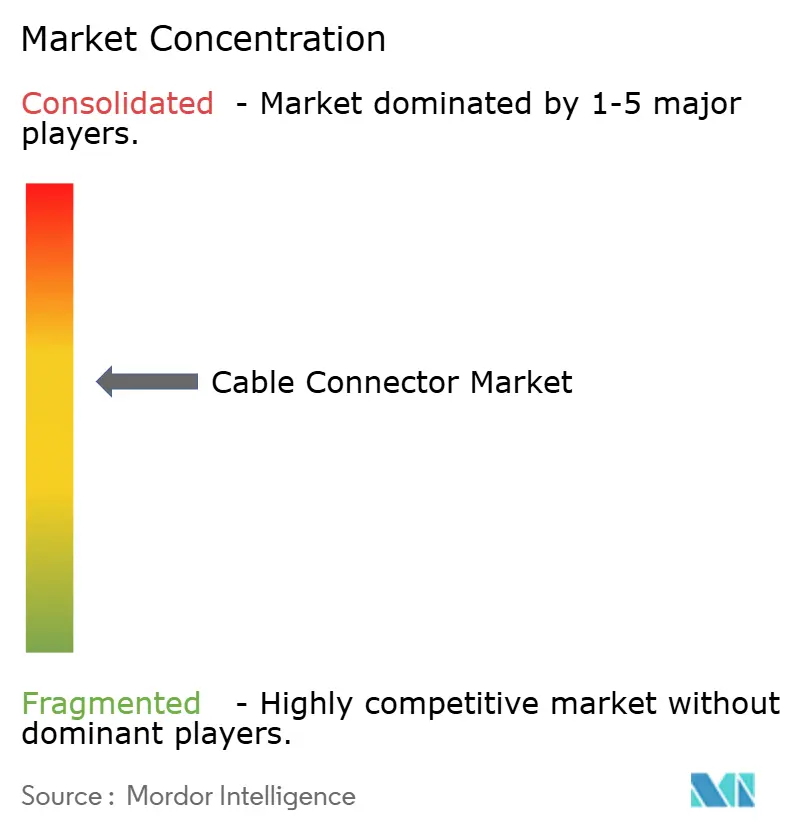
Le marché des connecteurs de câbles reste modérément fragmenté parce qu'aucun fournisseur unique ne couvre toutes les applications à travers les catégories de tension, de vitesse et d'environnement. TE Connectivity, Amphenol et Molex s'appuient sur des réseaux d'outillage mondiaux, une intégration verticale et des milliers de brevets actifs pour défendre leurs pipelines de gains de conception, mais leur part cumulée reste encore en deçà du seuil de 80 % qui signalerait une forte concentration. Des spécialistes tels que Hirose ou Samtec remportent des marchés dans les niches à pas ultrafin et haute vitesse en couplant une R&D agile à des équipes d'ingénierie dédiées aux clients.
La stratégie concurrentielle s'oriente vers les investissements dans l'automatisation qui réduisent la volatilité des coûts de main-d'œuvre et améliorent le rendement au premier passage pour les pas inférieurs à 0,4 mm. Les entreprises leaders déploient l'inspection par rayons X en ligne et le contrôle en boucle fermée de l'épaisseur de placage pour atteindre les objectifs zéro défaut recherchés par les donneurs d'ordres automobiles. Les acquisitions d'entreprises s'intensifient ; le rachat par Amphenol de Carlisle Interconnect en 2025 a élargi son empreinte aérospatiale et intégré le savoir-faire en environnements sévères dans son catalogue.
Les partenariats émergent également à mesure que les architectures de silicium pour commutateurs, d'optique et de refroidissement convergent. Le programme conjoint de Foxconn Interconnect Technology avec NVIDIA illustre le co-développement d'interconnexions d'alimentation spécifiques aux GPU intégrant des canaux de refroidissement et une logique de broche de détection. Des opportunités dans les espaces blancs subsistent pour les connecteurs optiques 1,6T, les interfaces VE 800 V et les connecteurs d'alimentation compatibles hydrogène, chacun exigeant de nouvelles sciences des matériaux et une participation aux normes. Les fournisseurs capables de combiner des propriétés intellectuelles transversales accumulent des avantages de prix et de marge qui les protègent des vents contraires de la banalisation.
Leaders du secteur des connecteurs de câbles
Amphenol Corporation
TE Connectivity Limited
Molex LLC
Aptiv PLC
Yazaki Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Connecteurs de Câbles
- TE Connectivity Ltd.
- Amphenol Corporation
- Molex LLC (Koch Industries)
- Aptiv PLC
- Yazaki Corporation
- Foxconn Interconnect Technology Ltd.
- Hirose Electric Co., Ltd.
- Japan Aviation Electronics Industry, Ltd.
- Rosenberger Hochfrequenztechnik GmbH & Co. KG
- Samtec, Inc.
- Luxshare Precision Industry Co., Ltd.
- J.S.T. Mfg. Co., Ltd.
- HARTING Technology Group
- Sumitomo Electric Industries, Ltd.
- Phoenix Contact GmbH & Co. KG
- Huber+Suhner AG
- Nexans S.A.
- Prysmian Group S.p.A.
- Fujitsu Limited
- Huawei Technologies Co., Ltd.

Opportunités de marché et perspectives d'avenir
Les feuilles de route produits du marché convergent de plus en plus vers l'intégrité du signal à très haut débit de données, les défis thermiques et de densité de puissance, et le renforcement pour les environnements difficiles. Cela crée un espace inexploité pour les fournisseurs capables de co-concevoir avec les propriétaires de plateformes dès les premières étapes du cycle de développement. Les architectures co-packagées constituent un catalyseur visible : Molex a lancé les solutions Impress Co-Packaged Copper en février 2026, utilisant une approche basée sur la compression sur substrat visant le 224 Gbps PAM-4 et au-delà. TE Connectivity a lancé les connecteurs et ensembles de câbles 56G MezzaWave en juin 2026, conformes aux normes VITA 57.1/57.4 pour l'informatique embarquée à haut débit. Ensemble, ces lancements soutiennent les opportunités pour les connecteurs et ensembles de câbles positionnés plus près des ASIC, avec des vitesses de voie plus élevées et une meilleure performance en matière de CEM et d'empilement mécanique.
La miniaturisation et les nouveaux formats de marchés finaux élargissent également les besoins en interconnexions compactes et hautement fiables. I-PEX a débuté la production de masse en mars 2026 de connecteurs FPC CABLINE-UMF au pas de 0,4 mm avec des caractéristiques de blindage axées sur le transfert de données à haut débit. Aptiv (Winchester Interconnect) a lancé la plateforme de connecteurs modulaires Modulus en mars 2026 pour les programmes de satellites LEO et de drones (UAS) intégrant l'Ethernet à paire unique (Single Pair Ethernet). Du côté de l'offre, les programmes de capacité d'interconnexion optique soutiennent la croissance du contenu de connecteurs adjacents à la fibre : Fujikura a approuvé une politique en mars 2026 visant à investir jusqu'à 300 milliards de JPY au Japon et aux États-Unis pour accroître la capacité de production de fibre optique, de connecteurs et de matériaux isolants destinés aux centres de données IA, tandis que Hakusan a annoncé en juin 2026 une deuxième usine de 5 milliards de JPY pour produire des ferrules. Ces actions indiquent des opportunités pour les fabricants de connecteurs qui allient matériaux avancés et blindage à une qualification évolutive, notamment pour l'interconnexion des centres de données IA, les mises à niveau de densité pour l'aérospatiale et la défense, et les architectures industrielles et automobiles compactes.
Recent Industry Developments in Marché des Connecteurs de Câbles
- Juillet 2026 : Amphenol Industrial Operations a élargi sa série de connecteurs circulaires APC en ajoutant de nouvelles configurations d'insert 18-10 pour les applications industrielles, de stockage d'énergie et d'automatisation. Cette mise à jour élargit la couverture des configurations pour les formats circulaires renforcés, où la fiabilité sur le terrain et la simplicité d'intégration favorisent les gains de spécification.
- Février 2025 : TE Connectivity a annoncé un investissement de 150 millions USD pour développer la fabrication de connecteurs haute tension au Mexique, ciblant les systèmes VE 800 V. Cet investissement soutient un approvisionnement régionalisé pour les programmes d'électrification automobile qui nécessitent des interconnexions étanches à courant plus élevé et des cycles de qualification longs.
- Décembre 2024 : Molex a présenté une plateforme de connecteurs optiques co-packagés certifiée pour un commutation à 51,2 Tbps. Ce lancement a aligné le développement des connecteurs sur les transitions de bande passante hyperscale, relevant la barre en matière d'intégrité du signal et de précision mécanique dans les solutions d'interconnexion proches des ASIC.


Marché des Connecteurs de Câbles Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les connecteurs de câbles utilisés pour terminer, raccorder ou interfacer des câbles afin que l'alimentation électrique, les signaux ou les données puissent circuler de manière fiable entre les équipements, les appareils et les infrastructures auprès des principaux utilisateurs finaux.
Exclusions du périmètre : Nous excluons les câbles et fils bruts, les assemblages de câblage en vrac vendus en tant que produits câblés, ainsi que la main-d'œuvre d'installation facturée en tant que service plutôt que vendue en tant que produit connecteur.
Aperçu de la Segmentation
- Par type de connecteur
- Connecteurs PCB
- Connecteurs circulaires et rectangulaires
- Connecteurs à fibres optiques
- Connecteurs I/O et RF/coaxiaux
- Connecteurs de puissance et haute tension pour VE
- Par configuration de montage
- Carte à carte
- Fil à carte
- Câble à câble
- Panneau/traversée
- Par secteur d'utilisateur final
- TI et télécommunications
- Automobile et transports
- Électronique grand public
- Automatisation industrielle
- Énergie, puissance et sous-marin
- Par classe de débit de données
- Moins de 10 Gbps standard
- 10-25 Gbps haute vitesse
- Supérieur ou égal à 25 Gbps ultra-haute vitesse / PAM4
- Par matériau
- Alliage de cuivre
- Alliages d'aluminium et légers
- Plastiques techniques et composites
- Plaqué métaux précieux (or, palladium)
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour établir la cartographie de base de la demande et pour ancrer le modèle à des signaux sectoriels observables avant toute formulation d'hypothèses. Nous avons examiné des sources publiques telles que les statistiques commerciales de l'USITC, UN Comtrade et les tableaux de bord douaniers nationaux afin de comprendre les flux d'importation-exportation pour les catégories de connecteurs concernées et de vérifier la cohérence de la répartition régionale.
Pour les données fondamentales, nous nous sommes appuyés sur des sources telles que le Bureau du recensement des États-Unis (séries électroniques et manufacturières), la Commission fédérale des communications pour les indicateurs de déploiement des réseaux, les publications de l'Agence internationale de l'énergie pour le contexte de l'électrification et des investissements dans les réseaux, ainsi que des articles IEEE évalués par des pairs pour les tendances de performance des connecteurs influençant les cycles de remplacement et les évolutions des débits de données. Les dépôts de documents d'entreprises, les présentations aux investisseurs, les catalogues de produits et les communiqués de presse ont ensuite été utilisés pour valider les familles de connecteurs et les usages finaux mis en avant, ainsi que la façon dont les prix tendent à varier selon les spécifications. Un abonnement payant aux données financières et au renseignement sur les entreprises, ainsi qu'une base de données de brevets, ont été consultés pour étayer la vision côté offre et pour identifier les domaines où l'attention en matière de R&D s'intensifiait. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont porté sur la validation du périmètre, des répartitions de parts et de la logique de tarification reliant les spécifications des connecteurs aux revenus. Nous avons échangé avec des fabricants de connecteurs, des partenaires de distribution et de grandes organisations acheteuses dans les secteurs des technologies de l'information et des télécommunications, de l'automobile, des équipements industriels et de l'électronique grand public, puis nous avons recoupé les informations entre l'APAC, l'EMEA et les Amériques afin d'éviter de surestimer les moteurs de la demande régionale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 28 % | Directeurs généraux (CXO) : 19 % | APAC : 45 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 35 % |
| Acteurs de plus petite taille : 20 % | Managers : 47 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement du marché a utilisé une approche descendante dans laquelle les indicateurs de production électronique, de déploiement des télécommunications et des centres de données, ainsi que les signaux d'électrification des véhicules sont traduits en un volume de demande de connecteurs, qui est ensuite converti en valeur à l'aide du contenu typique en connecteurs et des fourchettes de prix. Les totaux ont été corroborés par des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par le volume pour les principales familles de connecteurs, des vérifications auprès des canaux de distribution et une consolidation d'un ensemble limité de revenus de fournisseurs pour vérifier que le résultat restait dans les limites d'une capacité d'approvisionnement réaliste.
Les données d'entrée les plus déterminantes comprenaient l'évolution du mix vers des connecteurs à débit de données plus élevé (par exemple, les classes 10-25 Gbps et ultra-haute vitesse), la répartition des configurations de montage (fil vers carte, carte vers carte, câble vers câble et traversée de panneau), ainsi que le rythme d'expansion des véhicules électriques et des infrastructures de recharge qui accroît la demande de connecteurs d'alimentation et haute tension. Les cycles de remplacement et de maintenance ont également été pris en compte, car les connecteurs pour environnements sévères et industriels se comportent différemment des applications grand public. Pour les prévisions, une analyse de scénarios a été utilisée autour des cycles de dépenses d'investissement dans les télécommunications et l'automatisation industrielle, et les scénarios ont ensuite été traduits en trajectoire annuelle à l'aide d'un lissage exponentiel sur les séries d'utilisation finale les plus stables. Lorsque les détails ascendants manquaient pour les pays de plus petite taille, des facteurs d'intensité régionale issus des flux commerciaux et de la production manufacturière ont été appliqués, puis vérifiés par des entretiens.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que la direction des expéditions de connecteurs implicite dans les mouvements commerciaux, les tendances de production des marchés finaux et les évolutions visibles de l'adoption des connecteurs haute vitesse et haute tension. Lorsqu'une région ou un usage final présentait un changement brusque, nous avons réexaminé les hypothèses, revérifié le calendrier des devises et recontacté certains répondants pour confirmer si le changement était réel ou un artefact de données.
Avant la validation finale, le modèle et les principales répartitions font l'objet de plusieurs révisions analytiques afin que les erreurs de calcul et les définitions incohérentes soient détectées rapidement. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements majeurs de politique, des perturbations de l'approvisionnement ou des surprises importantes de la demande dans les déploiements de télécommunications ou de véhicules électriques. Juste avant la livraison, une vérification finale est effectuée pour s'assurer que les derniers indicateurs publics sont reflétés dans les chiffres définitifs.
Estimation du Marché des Connecteurs de Câbles par Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés pour les connecteurs de câbles varient souvent parce que les chercheurs ne comptabilisent pas toujours les mêmes familles de connecteurs, usages finaux et années, ce qui modifie rapidement le volume de revenus. Des différences apparaissent également lorsqu'une étude s'appuie davantage sur des indicateurs d'expédition, tandis qu'une autre suppose une progression plus rapide du prix de vente moyen pour les produits haute vitesse et haute tension.
L'écart principal provient de la question de savoir si le dimensionnement inclut uniquement les produits connecteurs ou intègre également les revenus adjacents liés aux câbles et aux faisceaux, ce qui peut gonfler les totaux lorsque le marché final est abordé de manière large. Certaines estimations utilisent également une année de base plus ancienne et projettent ensuite vers l'avenir avec un CAGR unique, tandis que d'autres appliquent des hypothèses d'adoption agressives pour les connecteurs de données ultra-haute vitesse et le matériel de recharge pour véhicules électriques sans suffisamment de vérifications croisées. Dans notre approche, Mordor Intelligence sépare les revenus des connecteurs par configuration de montage et classe de débit de données, de sorte que la croissance est liée à des signaux de déploiement observables plutôt qu'à un indicateur général de croissance de l'électronique.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 118,28 milliards USD (2026) | |
| Bureau de Recherche Sectorielle A | 89,40 milliards USD (2024) | Utilise une année de base antérieure et semble appliquer un récit de demande macroéconomique plus large, ce qui peut sous-estimer la valeur de 2026 si les évolutions du mix de connecteurs haute vitesse et liés aux véhicules électriques ne sont pas pleinement répercutées dans les hypothèses de prix de vente moyen et de contenu. |
| Bureau de Recherche Sectorielle B | 91,24 milliards USD (2023) | Part d'une base de 2023 et étend une longue fenêtre de prévision ; la valeur indiquée peut différer si le périmètre des connecteurs est mélangé à des récits d'interconnexion plus larges ou si le calendrier des devises et la pondération des usages finaux ne sont pas mis à jour pour le cycle actuel. |
En examinant l'écart, les différences s'expliquent en grande partie par le choix de l'année de base et par la rigueur avec laquelle les revenus propres aux connecteurs sont séparés des dépenses adjacentes liées aux câbles. En maintenant les hypothèses liées à des indicateurs clairs tels que le mix de débits de données, la pénétration des connecteurs d'alimentation pour véhicules électriques et la production des marchés finaux, le total final reste traçable et peut être revérifié à mesure que de nouveaux signaux publics apparaissent.


Questions clés auxquelles répond le rapport
Quelle est la taille du marché des connecteurs de câbles en 2026 ?
La taille du marché des connecteurs de câbles s'établit à 118,28 milliards USD en 2026 avec un TCAC de 7,21 % prévu jusqu'en 2031.
Quel type de connecteur connaît la croissance la plus rapide jusqu'en 2031 ?
Les connecteurs de puissance et haute tension pour VE enregistrent la progression la plus rapide avec un TCAC de 8,52 % à mesure que l'adoption des véhicules électriques s'intensifie.
Pourquoi l'Asie-Pacifique domine-t-elle la production de connecteurs de câbles ?
La région concentre la fabrication d'électronique et de VE et capture 42,05 % de la part de marché, soutenue par des chaînes d'approvisionnement intégrées et l'élan du déploiement de la 5G.
Qu'est-ce qui stimule la demande de connecteurs ultra-haute vitesse ?
Les serveurs d'IA et d'apprentissage automatique ainsi que les mises à niveau de réseaux 800G font progresser les volumes de connecteurs ≥25 Gbps à un TCAC de 8,25 %.
Comment les fluctuations du prix du cuivre impactent-elles les fournisseurs de connecteurs ?
La volatilité du cuivre et de l'or peut réduire le TCAC prévu jusqu'à 0,8 point de pourcentage, les coûts des matériaux représentant 25 % des dépenses d'assemblage.
Quelles entreprises mènent l'innovation actuelle sur le marché ?
TE Connectivity, Amphenol, Molex, Hirose et Samtec orientent la technologie grâce à des investissements dans les lignes VE haute tension, l'optique co-packagée et les conceptions d'intégrité de signal 224 G.
Dernière mise à jour de la page le:



