
Taille et part du marché des abrasifs liés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 25.23 Milliards de dollars |
| Taille du Marché (2031) | 32.39 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.12 % |
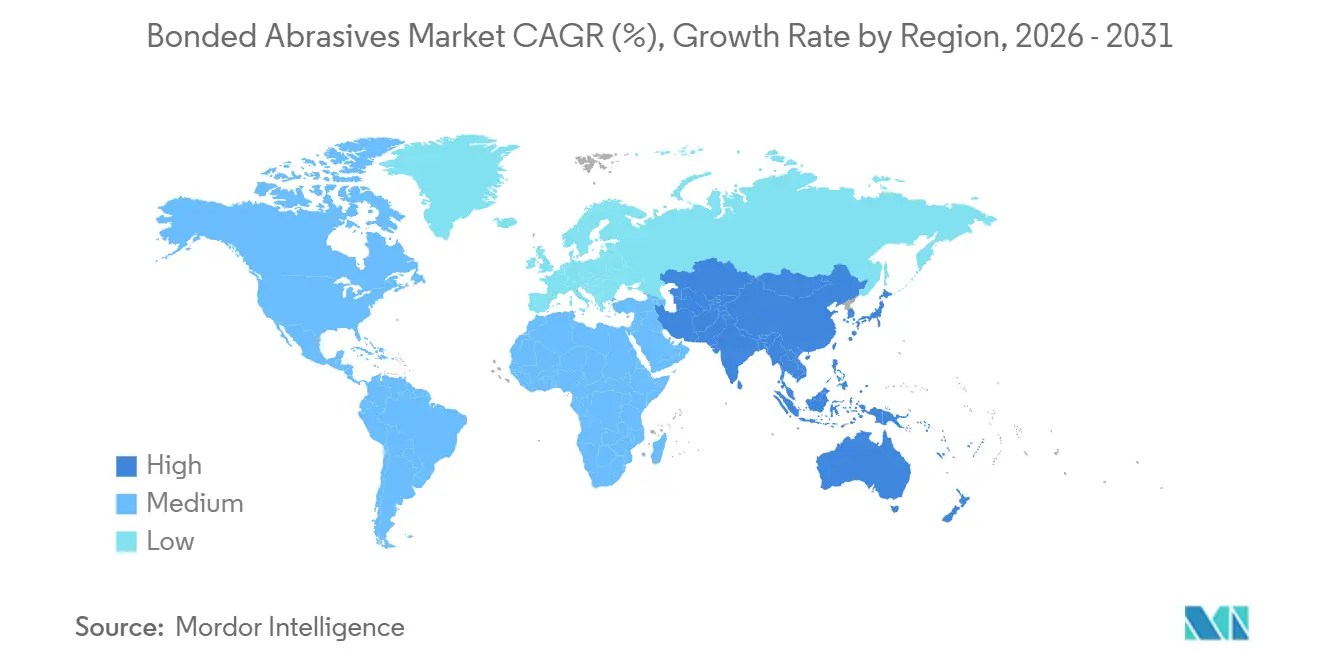
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
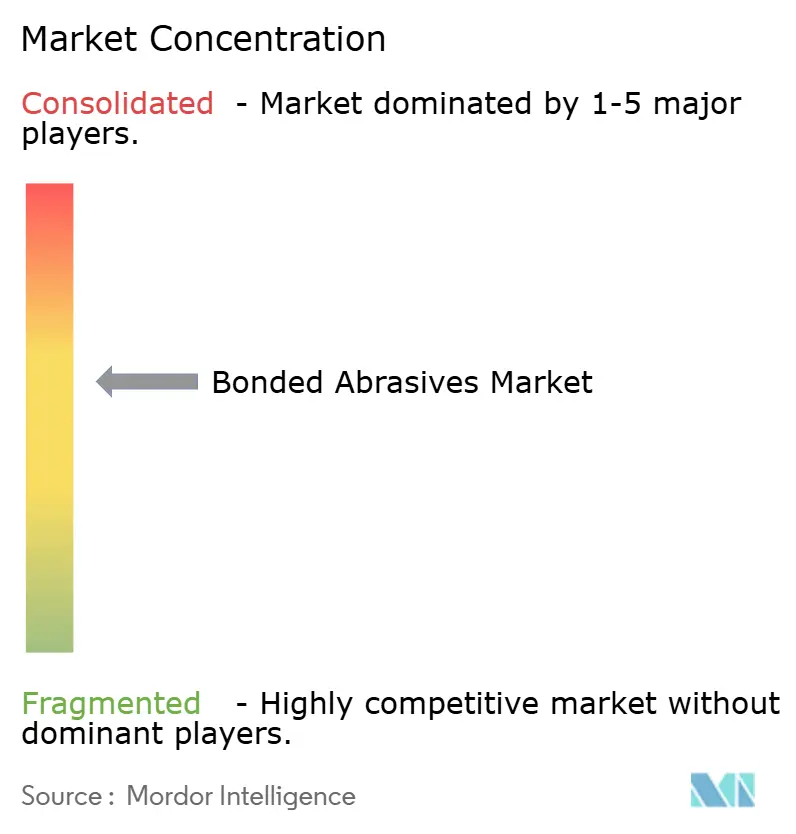
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des abrasifs liés par Mordor Intelligence
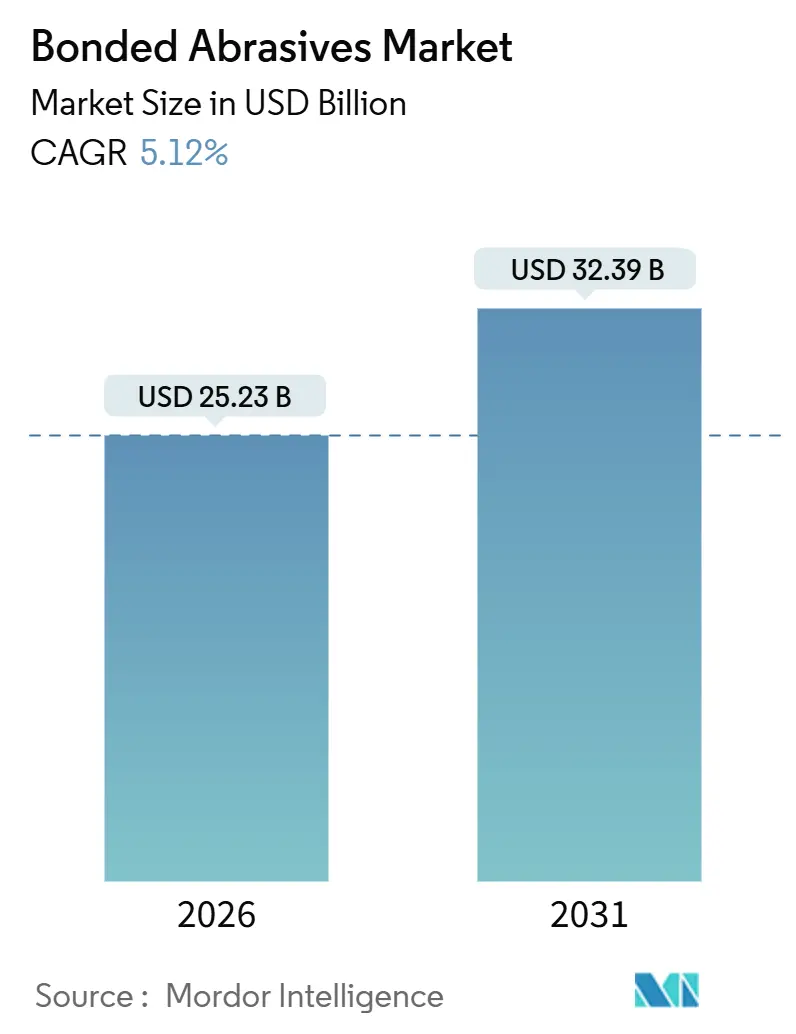
La taille du marché des abrasifs liés est estimée à 25,23 milliards USD en 2026 et devrait atteindre 32,39 milliards USD d'ici 2031, à un TCAC de 5,12 % durant la période de prévision (2026-2031). L'électrification continue des groupes motopropulseurs de véhicules, la relocalisation aérospatiale en Amérique du Nord et en Europe, et les expansions de la métallurgie portées par les infrastructures en Asie-Pacifique soutiennent collectivement la demande en meules de rectification de précision. Les produits à liaison vitrifiée dominent les lignes de rectification cylindrique et plane de haute intensité, tandis que les liaisons résine s'imposent dans les installations à grande vitesse dépassant 25 m/s de vitesse périphérique. Des tolérances géométriques plus strictes dans les moteurs électriques et les boîtiers de batteries élargissent le champ d'application du nitrure de bore cubique (CBN) et des grains céramiques, et l'automatisation des salles d'outils pilotée par l'IA améliore la productivité en réduisant les cycles de dressage. Les acteurs régionaux augmentent leur capacité dans les disques de tronçonnage minces et le carbure de silicium de haute pureté, intensifiant la concurrence avec les acteurs établis qui contrôlent encore 40 à 45 % du chiffre d'affaires mondial.
Principaux enseignements du rapport
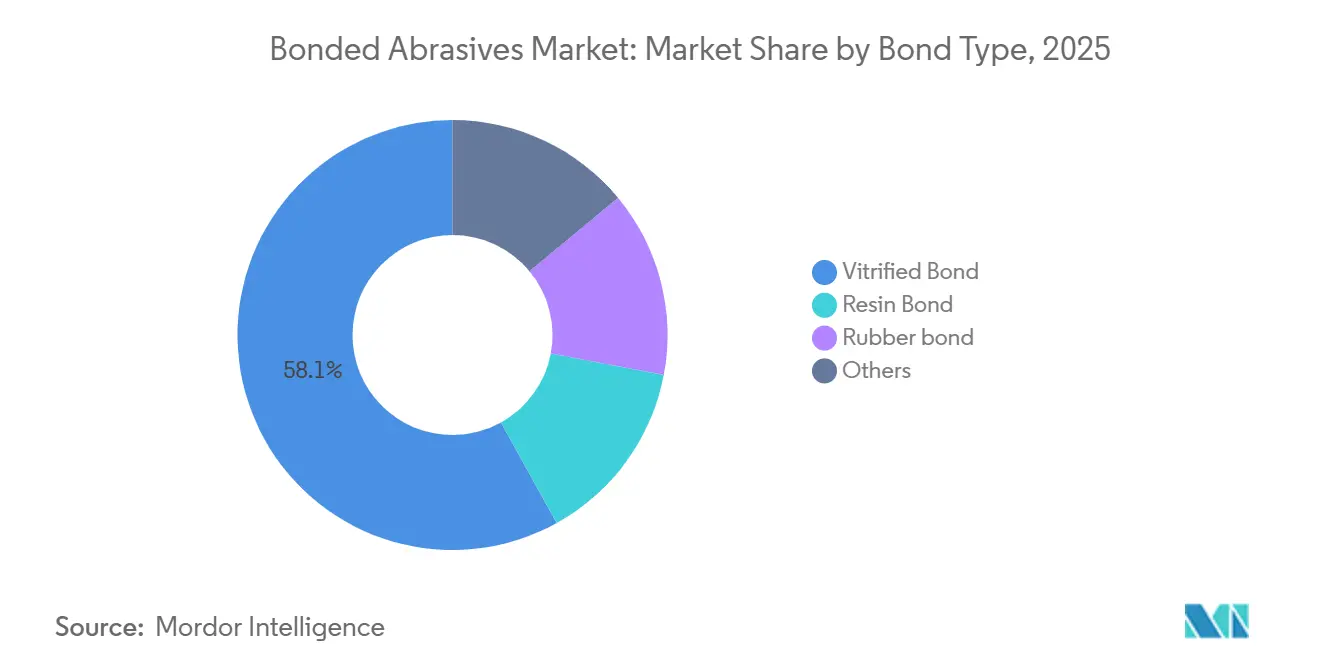
- Par type de liaison, la liaison vitrifiée était en tête avec 58,06 % de part du marché des abrasifs liés en 2025 et devrait enregistrer un TCAC de 5,49 % jusqu'en 2031.
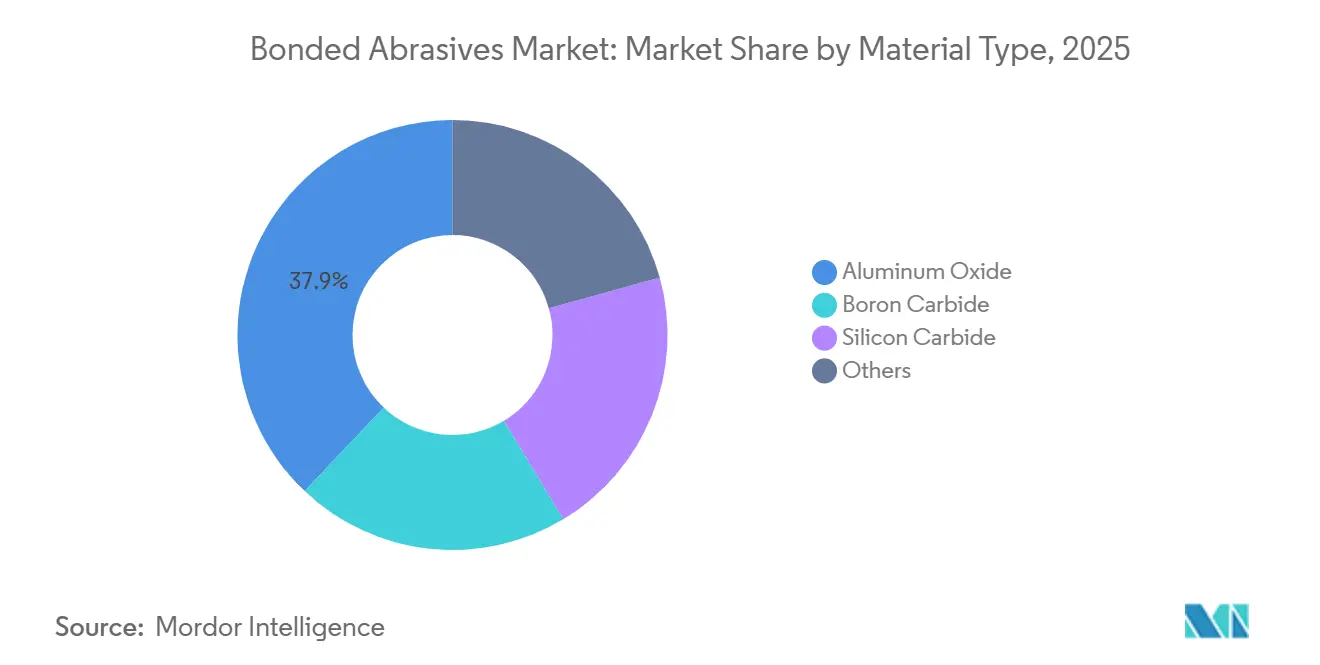
- Par type de matériau, l'oxyde d'aluminium représentait 37,93 % de la taille du marché des abrasifs liés en 2025 et progresse à un TCAC de 5,46 % jusqu'en 2031.
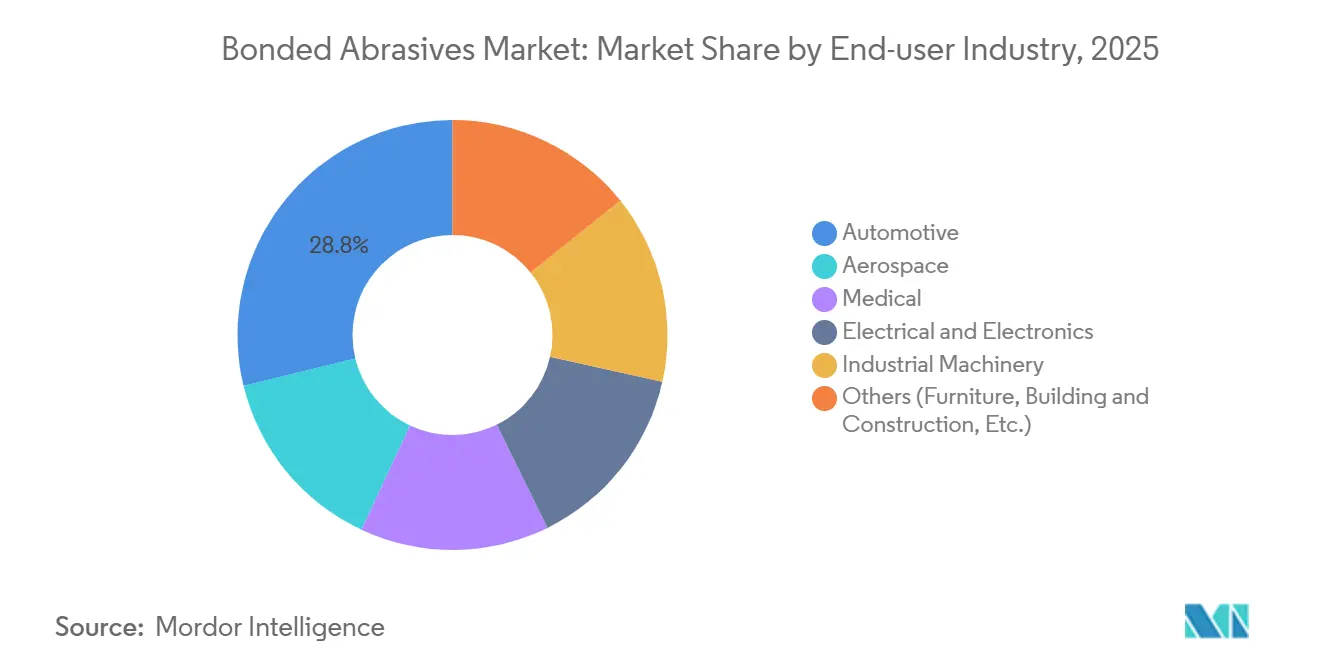
- Par secteur d'utilisation finale, l'automobile détenait 28,79 % du chiffre d'affaires en 2025 et devrait se développer à un TCAC de 5,56 % durant 2026-2031.
- Par géographie, l'Asie-Pacifique a capté 56,48 % du chiffre d'affaires en 2025 ; la région devrait afficher un TCAC de 5,71 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Boom de la métallurgie porté par les infrastructures en Asie | +1.5% | Cœur Asie-Pacifique, avec répercussions sur le Moyen-Orient et l'Afrique | Long terme (≥ 4 ans) |
| Meules résineuses permettant des lignes de rectification à grande vitesse supérieure à 25 m/s | +1.0% | Mondial, concentré dans les pôles aérospaciaux d'Amérique du Nord et d'Europe | Moyen terme (2-4 ans) |
| Transition vers les céramiques de précision et les grains CBN dans les groupes motopropulseurs de véhicules électriques | +1.3% | Mondial, piloté par les clusters de fabrication de véhicules électriques en Chine, en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Automatisation des salles d'outils pilotée par l'IA (configurations auto-affûtantes) | +0.8% | Fabrication avancée en Amérique du Nord et en Europe, émergence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Relocalisation des capacités d'usinage aérospatial américain/européen | +0.9% | Amérique du Nord et Europe, axé sur les régions du Midwest, du Sud et des montagnes de l'Ouest | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Boom de la métallurgie porté par les infrastructures en Asie
La production régionale d'acier est en hausse : l'Inde a produit 144,3 millions de tonnes au cours de l'exercice 2024, soit une augmentation de 13,4 % en glissement annuel, tandis que les nouvelles capacités au Viêt Nam et en Indonésie ajoutent de la production de produits plats laminés pour les projets de construction[1]. Une production d'acier plus importante implique davantage de meulage de billettes, de finition de poutrelles de structure et de découpe de barres d'armature, ce qui stimule directement la demande sur le marché des abrasifs liés. L'utilisation des aciéries chinoises se tasse, mais Wood Mackenzie s'attend à ce que l'Inde, la Thaïlande et les Philippines absorbent les volumes jusqu'en 2031, déplaçant la consommation de meules vers le sud. Le Japon et la Corée du Sud restent acheteurs de meules CBN et diamant pour les travaux de finition de tranches de semi-conducteurs et de microfinition, ce qui souligne une niche premium stable. Les gouvernements orientent les budgets d'infrastructure vers le métro, le dragage des ports et l'élargissement des ponts, assurant des commandes pluriannuelles pour les meules à base d'oxyde d'aluminium. Il en résulte une visibilité prévisible des revenus sur de longs cycles pour les producteurs mondiaux et locaux.
Meules résineuses supportant des vitesses de rectification supérieures à 25 m/s
L'usinage des vilebrequins automobiles et des aubes de turbines aérospatiales fonctionne de plus en plus à des vitesses périphériques que les meules vitrifiées ne peuvent pas supporter en toute sécurité ; c'est pourquoi les liaisons résine avec matrices phénoliques élastiques sont privilégiées. Des essais évalués par des pairs montrent que les meules diamantées à liaison résine supportent 125 m/s en production, réduisant le temps de cycle de 30 % et diminuant les zones affectées thermiquement sur les superalliages à base de nickel. Les équipementiers aérospatiaux réduisent donc les passes de finition tout en maintenant des états de surface Ra ≤ 0,4 µm. Les arbres de moteurs de véhicules électriques requièrent une rondeur dans un rayon de 5 µm, une tolérance plus facile à atteindre avec des meules résine résistantes aux chocs. Les fournisseurs de rang 1 de l'industrie automobile déploient ces meules pour atteindre des temps de cycle inférieurs à 60 s par arbre, préservant ainsi le débit. Les vitesses périphériques étant toujours en hausse, l'élasticité de la demande favorise les fournisseurs capables de certifier les meules selon les critères d'essai d'éclatement ISO 21940.
Céramiques de précision et CBN pour les groupes motopropulseurs de véhicules électriques
Le CBN génère des forces de meulage plus faibles et des états de surface jusqu'à 15 % plus fins sur les arbres en acier trempé par induction que l'oxyde d'aluminium, éliminant les étapes de polissage secondaires. Les moteurs électriques qui tournent au-delà de 15 000 tr/min nécessitent de tels états de surface pour éviter les vibrations, et les fabricants de véhicules électriques spécifient désormais des meules CBN dans leurs appels d'offres. Les grains céramiques qui se micro-fracturent sous charge créent une action auto-affûtante sur les boîtiers en aluminium, empêchant l'encrassement par dépôt. L'usinage des blocs batterie pour les pièces moulées en aluminium à paroi mince bénéficie de cet auto-affûtage, prolongeant la durée de vie des meules de près de 20 % par rapport aux abrasifs conventionnels. Le marché des abrasifs liés pivote donc vers des formats de super-abrasifs à marges plus élevées, augmentant le prix de vente moyen même si la croissance des volumes se modère.
Automatisation des salles d'outils pilotée par l'IA
Le RoboGrinder de l'Institut Fraunhofer IEM utilise des capteurs vibratoires et acoustiques pour ajuster l'avance et la vitesse en temps réel, réduisant le temps de cycle de 40 % et la fréquence de dressage de 15 % lors des pilotes. Le jumeau numérique Grinding 4.0 de l'Université de Chalmers prédit l'usure des meules avec une précision de 98,1 %, guidant la profondeur et la longueur optimales de pénétration de dressage. Les ateliers atteignent une production en lumières éteintes pendant les quarts de nuit, réduisant les coûts de main-d'œuvre et améliorant l'utilisation des broches. Les fournisseurs capables d'intégrer des puces RFID communiquant l'identifiant de la meule et son historique d'usure se positionnent pour des flux de revenus basés sur les services. Les premiers adoptants rapportent des réductions de rebuts de 7 points de pourcentage, renforçant une demande pilotée par les données pour des meules de haute précision.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions du TCAC | Pertinence géographique | Horizon d'impact |
|---|---|---|---|
| Fours de cuisson énergivores confrontés aux taxes carbone | -0.6% | Europe et Amérique du Nord, émergence en Chine | Moyen terme (2-4 ans) |
| Volatilité des prix de l'oxyde de titane et de la résine phénolique supérieure à 18 % en glissement annuel | -0.4% | Mondial, aiguë en Amérique du Nord et en Europe en raison de la dépendance aux importations | Court terme (≤ 2 ans) |
| Limites PM2,5 plus strictes dans les ateliers de meulage en Inde et en Chine | -0.5% | Asie-Pacifique, concentré dans les pôles manufacturiers en Inde et en Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fours de cuisson énergivores et taxes carbone
Les meules vitrifiées sont cuites à plus de 1 200 °C, consommant 3 à 5 MWh par tonne et émettant des quantités significatives de CO2. La Commission européenne impose des réductions d'émissions de 55 % d'ici 2030, obligeant les usines de céramique à moderniser leurs fours électriques ou à hydrogène qui coûtent chacun plus de 10 millions EUR[2]. La politique industrielle américaine propose des crédits d'impôt pour les fours électrifiés, mais les petits producteurs font toujours face à des investissements initiaux de 8 à 12 millions USD. Les plafonds de double contrôle chinois ont déjà contraint les opérations au Henan et au Shandong à réduire leur production en période de pointe, prolongeant les délais de livraison des meules à huit semaines. Des surcharges énergétiques plus élevées réduisent les marges opérationnelles et pourraient retarder les ajouts de capacités, modérant l'expansion du marché des abrasifs liés là où les produits vitrifiés dominent.
Volatilité des prix de l'oxyde de titane et de la résine phénolique supérieure à 18 % en glissement annuel
Les prix au comptant du dioxyde de titane et de la résine phénolique ont fluctué de plus de 18 % en glissement annuel en 2024-2025, comprimant les marges des fabricants de meules à liaison résine qui ne disposent pas de couverture de couverture. La production américaine d'alumine fondue avoisine les 22 000 t, laissant la dépendance aux importations au-dessus de 95 %, la Chine fournissant 91 % du tonnage brut. Les hausses de fret et les droits de douane amplifient l'incertitude des coûts. BASF augmente sa capacité de MDI en Louisiane de 58 % pour stabiliser les matières premières de résine, mais la nouvelle ligne ne sera pas mise en service avant 2026. Les producteurs testent de plus en plus des résines biosourcées, mais leur mise à l'échelle reste limitée, de sorte que le risque de prix demeure un frein à court terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de liaison :
la liaison vitrifiée conserve son avantage de précisionLa liaison vitrifiée a sécurisé 58,06 % de la part du marché des abrasifs liés en 2025 et devrait enregistrer un TCAC de 5,49 % jusqu'en 2031. Sa structure rigide et poreuse résiste aux brûlures et préserve la géométrie sur les vilebrequins, les arbres à cames et les aubes de turbines, même sous de fortes forces normales. Les variantes vitrifiées permettent également un conditionnement en cours de procédé qui maintient l'intégrité de surface tout au long de longues séries de production. Des partenariats de recherche tels que Chalmers Grinding 4.0 réduisent le coût d'outillage par pièce en prédisant les intervalles de dressage, améliorant l'utilisation des meules de 15 points de pourcentage.
Les liaisons résine, durcies en dessous de 200 °C, s'imposent dans les applications à grande vitesse où les matrices élastiques absorbent les chocs et limitent les ruptures catastrophiques. Les lignes de véhicules électriques automobiles apprécient cette résilience pour le meulage des arbres de moteurs à des vitesses périphériques supérieures à 80 m/s. Les liaisons caoutchouc, bien que de niche avec une part à un seul chiffre, restent essentielles pour les disques de tronçonnage minces et le meulage sans centre où l'amortissement des vibrations améliore la finition. Les liaisons métal et shellac remplissent des rôles d'optique de très haute précision, complétant un marché des abrasifs liés diversifié.
Par type de matériau :
l'oxyde d'aluminium ancre le meulage des métaux ferreuxL'oxyde d'aluminium a capturé 37,93 % de la taille du marché des abrasifs liés en 2025 et est prévu à un TCAC de 5,46 % jusqu'en 2031, porté par le meulage rentable de l'acier au carbone et de l'acier allié. La concentration des importations expose les utilisateurs à des chocs tarifaires, mais les volumes restent stables car aucun autre grain conventionnel n'équilibre aussi efficacement le coût et la ténacité. Le carbure de silicium cible les métaux non ferreux, les céramiques et les composites où les arêtes friables découpent proprement. L'usine de haute pureté de CUMI actuellement en construction répond aux besoins du rodage des tranches de semi-conducteurs où une pureté de 99,5 % est requise.
Le CBN et les grains céramiques conçus pénètrent dans les secteurs des véhicules électriques, de l'aérospatiale et des implants médicaux où des forces de meulage plus faibles et l'auto-affûtage améliorent l'intégrité des pièces. Le B4C satisfait les applications de tranches de saphir et d'armure mais reste limité en raison de sa fragilité et de son prix. La pression réglementaire sur les émissions de poussières et de COV pousse les producteurs à incorporer des pores conçus pour couper à froid qui abaissent la température de meulage et améliorent la conformité environnementale.
Par secteur d'utilisation finale :
l'automobile en tête, la précision médicale en hausseL'automobile a absorbé 28,79 % du chiffre d'affaires du marché des abrasifs liés en 2025, la plus grande part, et se développe à un TCAC de 5,56 % porté par des tolérances plus strictes pour les véhicules électriques et des vitesses de rotation plus élevées. L'assemblage de véhicules électriques nécessite des meules CBN pour atteindre une concentricité inférieure à 5 µm sur les arbres de transmission, tandis que les boîtiers en aluminium se tournent vers les grains céramiques pour des coupes sans bavure. L'aérospatiale suit, consommant des meules CBN à liaison résine pour les aubes de turbines en superalliage, à mesure que les visites en atelier mondiales augmentent avec l'âge des flottes.
Les fabricants de dispositifs médicaux demandent de plus en plus des surfaces d'implants en titane et en cobalt-chrome ultra-lisses, ouvrant des niches haut de gamme pour les meules unifiées en fibres de coton et en résine qui fonctionnent à froid. Les fabricants d'électronique spécifient des disques diamant et CBN pour finir les tranches de carbure de silicium à Ra inférieur à 0,1 µm. Les machines industrielles, la fabrication de construction et le génie général complètent la demande, en privilégiant la durée de vie des meules et le coût par coupe plutôt que la précision extrême.
Analyse géographique
Marché des Abrasifs Liés en Asie-Pacifique
L'Asie-Pacifique a représenté 56,48 % du chiffre d'affaires du marché des abrasifs liés en 2025 et devrait afficher un CAGR de 5,71 % d'ici 2031, soit le rythme le plus rapide au niveau mondial. L'Inde est le consommateur pivot, la production d'acier brut ayant augmenté de 13,4 % pour atteindre 144,3 millions de tonnes en 2024, et les dépenses d'investissement dans les lignes de meules minces et de carbure de silicium soulignent l'appétit local. La nouvelle usine de Tyrolit à Pune renforce l'accès régional aux meules CBN et diamant, réduisant le délai de fret depuis l'Europe à deux semaines. L'Asie du Sud-Est canalise des fonds publics vers des ponts et des corridors ferroviaires, stimulant la demande de meules en oxyde d'aluminium économiques pour l'acier de construction. Le Japon et la Corée du Sud occupent des niches haut de gamme dans le meulage de plaquettes de semi-conducteurs, tributaires des grains CBN et diamant.
Marché des Abrasifs Liés en Amérique du Nord
En Amérique du Nord, le rapatriement de l'industrie aérospatiale stimule la demande de CBN, mais les taxes carbone et les tarifs élevés de l'électricité augmentent les coûts de production vitrifiée. Les crédits d'impôt du DOE encouragent l'électrification des fours, mais seules les grandes usines atteignent l'échelle nécessaire pour investir. L'exposition aux droits de douane reste aiguë, car 91 % des importations d'alumine fondue proviennent de Chine, ce qui incite à diversifier les chaînes d'approvisionnement vers l'Australie et le Guyana.
Marché des Abrasifs Liés en Europe
L'Europe fait face à des défis similaires à ceux de l'Amérique du Nord. La stratégie industrielle de gestion du carbone de l'UE impose des réductions de CO2 de 55 % d'ici 2030, si bien que Saint-Gobain expérimente des fours à hydrogène en France tandis que les fabricants italiens de taille intermédiaire évaluent les transitions du GNL vers l'électrique. L'Allemagne, l'Italie et la France maintiennent ensemble des volumes de meulage dans les secteurs automobile et aérospatial, mais les pressions sur les coûts déplacent une partie de l'usinage en aval vers l'Europe de l'Est.
Marché des Abrasifs Liés en Amérique du Sud et en MEA
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent ensemble un faible chiffre d'affaires sur le marché des abrasifs. Les usines d'assemblage automobile du Brésil rectifient encore les vilebrequins avec des meules en oxyde d'aluminium vitrifié, tandis que les projets d'infrastructure en Arabie Saoudite achètent des disques de coupe pour la fabrication de pipelines. Les opérations minières en Afrique du Sud utilisent des meules à liant résine pour l'affûtage des trépans, là où la durée de vie de la meule prime sur les exigences de finition.
Analyse de la chaîne de valeur
La chaîne de valeur des abrasifs agglomérés commence par les minéraux et intermédiaires en amont utilisés pour produire les grains abrasifs et les systèmes de liaison, notamment l'alumine issue de la bauxite et l'alumine fondue, les intrants de silice et de carbone pour le carbure de silicium, ainsi que des intrants chimiques tels que les résines phénoliques et les matières premières céramiques pour les liants vitrifiés. La production de grains et la cuisson des meules vitrifiées sont des étapes à forte intensité énergétique, et le contexte du rapport souligne comment l'exposition à l'énergie de four et les mesures commerciales affectent les coûts rendus et les délais de livraison, en particulier pour les produits vitrifiés qui nécessitent une cuisson à haute température.
En aval, les fabricants de meules combinent grains, liants, charges et renforts pour créer des produits agglomérés vitrifiés, en résine, en caoutchouc et spécialisés. Ils qualifient ensuite les meules selon des exigences spécifiques de vitesse et de sécurité avant d'approvisionner les distributeurs industriels et les canaux OEM desservant l'automobile, l'aérospatiale, les machines industrielles et l'électronique. La distribution dépend de plus en plus de l'ingénierie d'application et de la préparation à l'automatisation, comme en témoigne le partenariat de juin 2025 entre Saint-Gobain Surface Solutions et AV&R, qui relie les produits abrasifs aux systèmes robotisés de finition de surface, avec des essais conjoints au centre européen de technologie de meulage de Saint-Gobain en Allemagne. La consolidation de portefeuille joue également un rôle, comme l'acquisition en 2025 par Mirka des actifs de meules agglomérées d'Hermes, qui a élargi son offre de meules agglomérées.
Paysage concurrentiel
La concurrence mondiale dans les abrasifs liés est modérément concentrée. 3M, Saint-Gobain, Bosch, Tyrolit AG et CUMI ont ensemble capturé environ 42 % des ventes de 2025. 3M a lancé 169 nouveaux produits abrasifs en 2024, dont des bandes Cubitron 3 pour cellules robotisées permettant des taux d'enlèvement plus élevés à des pressions plus faibles. Saint-Gobain investit dans des fours tunnel compatibles hydrogène pour réduire les émissions de portée 1 de 30 % dans les usines françaises, en réponse aux objectifs de l'Union européenne. Bosch gère une boucle de recyclage du carbure sur 20 sites, offrant une réduction carbone de 50 % et des économies de coûts pour les utilisateurs finaux qui compensent la volatilité des matières premières.
CUMI a acquis Rhodius, basée en Allemagne, pour 55 millions EUR en 2022, obtenant la technologie de disque de tronçonnage le plus mince au monde et élargissant sa distribution européenne. L'entreprise a suivi avec 350 crores INR de dépenses d'investissement pour l'exercice 2025 destinées à une usine de 50 millions de meules et un four à carbure de silicium de haute pureté de 6 t/mois. L'usine de Tyrolit AG à Pune, opérationnelle d'ici 2026, vise une part à deux chiffres en Asie dans les cinq ans grâce à une production localisée de meules CBN et diamant.
Les challengers émergents, notamment en Inde et en Chine, développent des lignes de disques minces et exploitent des coûts énergétiques plus faibles, faisant pression sur les acteurs établis en matière de prix. La différenciation technologique se déplace vers des meules embarquant des capteurs et des outils d'analyse en nuage prédisant l'usure. Les fournisseurs proposant un contrôle de procédé piloté par l'IA remportent des contrats sur les lignes de rénovation d'aubes aérospatiales cherchant à minimiser les rebuts. L'intégration en amont des matières premières, notamment dans l'alumine fondue et le carbure de silicium, devient une couverture contre le risque commercial géopolitique.
Leaders du secteur des abrasifs liés
-
3M
-
Saint-Gobain
-
Tyrolit AG
-
CUMI
-
Robert Bosch Power Tools GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Abrasifs Liés Entreprises couvertes dans ce rapport
- 3M
- Asahi Diamond Industrial (ADI)
- August Rüggeberg GmbH & Co. KG
- CUMI
- Fujimi Incorporated.
- Henan Huanghe Whirlwind CO.,Ltd.
- Hermes Schleifmittel GmbH
- Klingspor India Pvt. Ltd.
- Marrose Abrasives
- Mirka Ltd
- Osborn (DRONCO)
- Precision Abrasives Pvt. Ltd.
- Rhodius
- Robert Bosch Power Tools GmbH
- Saint-Gobain
- SAK ABRASIVES LIMITED
- Tyrolit AG
- VSM AG
- Weiler Abrasives
Opportunités de marché et perspectives d'avenir
La requalification et la localisation motivées par la conformité créent des espaces vacants pour les fournisseurs capables de justifier de leurs performances en matière de sécurité chimique et produit tout en maintenant le débit dans le meulage à haute vitesse et de précision. En Europe, les évolutions liées à REACH en 2026, notamment une nouvelle restriction sur le rejet de nickel pour les produits abrasifs à base métallique effective au 1er juin 2026 et un contrôle de conformité supplémentaire pour les outils abrasifs agglomérés en résine importés de Chine effectif au 1er juillet 2026, accroissent le besoin de tests, de traçabilité et de documentation. Cela s'aligne avec les thèmes de demande du rapport autour des groupes motopropulseurs de véhicules électriques et de l'usinage aérospatial, où des tolérances plus serrées et des vitesses périphériques élevées favorisent l'adoption de grains CBN et de grains céramiques d'ingénierie.
Le recalibrage de la chaîne d'approvisionnement crée également des opportunités pour les centres de compétence régionaux et les ajouts de capacité pouvant réduire les délais et atténuer l'exposition à la volatilité des coûts des grains importés et des meules finies. La suppression par la Chine des ristournes fiscales à l'exportation pour les meules et matériaux abrasifs agglomérés, effective au 1er avril 2026, ajoute une considération supplémentaire de coût rendu pour les produits standardisés, ce qui renforce l'argument en faveur d'implantations de production localisées et d'un approvisionnement diversifié. Parmi les preuves de repositionnement figurent l'achèvement en janvier 2026 par Mirka de l'acquisition des actifs abrasifs agglomérés d'Hermes (incluant l'usine d'Uetersen, en Allemagne, positionnée comme centre de compétence) et le programme d'expansion en cours de CUMI en Inde (abrasifs agglomérés/enduits et électrominéraux), qui vise une capacité additionnelle en phase avec la large base de consommation de l'Asie-Pacifique soulignée dans ce rapport.
Développements industriels récents dans Marché des Abrasifs Liés
- Avril 2026 : 3M a annoncé la cession de son activité Precision Grinding and Finishing à Nimbus, l'unité étant positionnée pour opérer sous le nom de Winterthur Technology Group. Ce changement modifie la propriété et l'orientation opérationnelle d'un portefeuille spécialisé en meulage et finition, affectant les options d'approvisionnement des clients et le comportement concurrentiel dans les applications de meulage haute performance.
- Septembre 2025 : Mirka Ltd a finalisé l'acquisition des actifs de meules abrasives agglomérées conventionnelles de Hermes Schleifmittel GmbH. Cet accord a élargi le portefeuille de meules agglomérées de Mirka et renforcé sa base de fabrication et d'ingénierie en Allemagne pour les meules agglomérées conventionnelles, en complément de ses offres diamant et CBN.
- Juin 2025 : Tyrolit AG a débuté la construction de sa première usine de fabrication en Inde, à Pune, pour produire des meules CBN et diamant. Ce projet soutient un approvisionnement régional plus rapide pour les meules superabrasives utilisées en meulage de précision, et rapproche la production des centres de demande de l'Asie-Pacifique.
Marché des Abrasifs Liés Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché des abrasifs liés couvre les revenus générés par les produits abrasifs dans lesquels les grains sont maintenus ensemble par un matériau liant, et utilisés pour l'enlèvement de matière, la coupe, le meulage ou la finition dans des environnements industriels et de fabrication.
Exclusions du périmètre : les abrasifs enduits (tels que les rouleaux et feuilles de papier abrasif) et les grains abrasifs en vrac vendus sans liant sont exclus de ce dimensionnement de marché.
Présentation de la Segmentation
- Par type de liaison
- Liaison vitrifiée
- Liaison résine
- Liaison caoutchouc
- Autres
- Par type de matériau
- Oxyde d'aluminium
- Carbure de bore
- Carbure de silicium
- Autres
- Par secteur d'utilisation finale
- Automobile
- Aérospatiale
- Médical
- Électricité et électronique
- Machines industrielles
- Autres (mobilier, bâtiment et construction, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par la cartographie des facteurs de demande qui tirent habituellement les volumes d'abrasifs liés, puis par leur mise en correspondance avec les signaux d'offre visibles publiquement. Pour la construction du contexte, nous nous référons à des sources telles que l'US Geological Survey pour les minéraux abrasifs, la carte commerciale du Centre du Commerce International pour les directions d'importation et d'exportation, et les portails de statistiques nationales tels que le Bureau du recensement des États-Unis pour l'activité manufacturière et les séries de production pertinentes.
Pour ancrer les hypothèses sur la dynamique des utilisations finales, nous examinons également des informations provenant d'organismes tels que l'Organisation Internationale des Constructeurs d'Automobiles pour la production de véhicules, l'Agence Internationale de l'Énergie pour les indicateurs industriels et d'investissement, ainsi que les indications de sécurité et de conformité des produits issues des pages de l'OSHA et du NIOSH lorsqu'elles sont pertinentes pour l'exposition aux poussières de meulage. Les rapports annuels des entreprises, les présentations aux investisseurs et les communiqués de presse sont utilisés pour comprendre la composition des produits et les évolutions de capacité, et des abonnements payants sont utilisés de manière sélective pour les données financières des entreprises et les vérifications des échanges commerciaux au niveau des expéditions. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont également été consultées pour collecter, valider et clarifier les données.
Entretiens Primaires et Enquêtes
Les entretiens primaires sont utilisés pour tester sous pression ce que les sources documentaires ne peuvent pas montrer clairement, notamment les évolutions de la composition par type de liant, les mouvements de prix typiques, et la façon dont la consommation d'abrasifs évolue avec les taux d'utilisation. Nous nous entretenons avec un ensemble de fabricants, de distributeurs et de grands utilisateurs finaux axés sur le travail des métaux et l'automobile, et nous maintenons une couverture équilibrée entre l'APAC, l'EMEA et les Amériques afin que les différences régionales en matière de normes et de choix de procédés soient reflétées dans le modèle final.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 13 % | APAC : 43 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 32 % |
| Acteurs de plus petite taille : 19 % | Managers : 54 % | Amériques : 25 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement est construit selon une approche descendante et ascendante. La vue descendante part de l'activité manufacturière et de travail des métaux au niveau national, puis reconstruit le bassin de demande en abrasifs liés en utilisant la pénétration et l'intensité d'utilisation. Une fois ce bassin de demande constitué, il est converti en valeur en appliquant des fourchettes de prix réalistes par type de liant et par formes de produits courantes utilisées dans le meulage et la coupe.
Dans le modèle, les tendances de la production industrielle et des volumes de fabrication, les cadences de production automobile et de machines, les signaux de disponibilité des minéraux abrasifs, les cycles de remplacement moyens des meules dans les opérations à forte sollicitation, et les évolutions de composition entre les liants vitrifiés, résine et caoutchouc constituent la majeure partie de la variance. Les prévisions sont élaborées à l'aide d'une analyse de scénarios étayée par les retours d'experts, car l'utilisation des applications finales et les dépenses d'investissement peuvent évoluer plus rapidement que les moyennes à long terme. Lorsqu'une construction ascendante propre n'est pas possible pour les pays de plus petite taille, des ratios sont empruntés à des structures industrielles similaires et ajustés via des vérifications auprès des distributeurs et la directionnalité des flux commerciaux, afin que les totaux restent cohérents.
Validation des Données et Cycle de Mise à Jour
Les résultats sont validés par de multiples vérifications qui recherchent une cohérence logique avec des signaux indépendants, tels que les mouvements d'importation et d'exportation, les expansions de capacité déclarées et les évolutions de l'activité de travail des métaux. Lorsqu'un résultat national semble hors norme, les hypothèses sur la pénétration, les taux d'utilisation ou les fourchettes de prix sont réexaminées, et le groupe d'entretiens concerné est recontacté pour une confirmation rapide.
Avant la validation finale, le fichier est examiné étape par étape par un autre analyste afin de détecter les ruptures de formules, les erreurs d'unités et les doubles comptages régionaux. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des ajouts majeurs d'installations, des perturbations commerciales ou des variations importantes de la production industrielle. Juste avant la livraison, une dernière révision est effectuée afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Abrasifs Liés selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Il est normal de voir différentes valeurs de marché publiées pour les abrasifs liés, même lorsque le sujet semble identique. L'écart provient généralement de ce qui est comptabilisé comme produits liés, des utilisations finales mises en avant, et de la façon dont les prix et les taux de change sont traités selon les années.
Les principaux facteurs d'écart ici sont le périmètre et la façon dont la demande est reconstituée, certaines estimations intégrant des catégories d'abrasifs adjacentes ou traitant différemment certains produits de coupe et de finition. En suivant les indicateurs d'activité des utilisations finales et en actualisant trimestriellement les fourchettes de prix par type de liant, Mordor Intelligence maintient la valeur 2026 liée à un bassin de demande défini pour les seuls abrasifs liés et évite toute inflation provenant des abrasifs enduits ou des grains en vrac échangés en parallèle.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 25,23 milliards USD (2026) | |
| Cabinet de Conseil Mondial A | 18,62 milliards USD (2026) | Utilise un périmètre de comptage plus étroit orienté vers les meules de rectification pour le travail des métaux, avec une couverture plus légère de l'électrique et de l'électronique ainsi que des utilisateurs industriels de plus petite taille, ce qui comprime le bassin de demande et le prix moyen implicite. |
| Éditeur Sectoriel B | 28,30 milliards USD (2025) | S'ancre sur une année de base antérieure et applique une hypothèse de valeur par unité plus élevée, et le périmètre produit semble inclure certains articles de coupe et de finition liés qui chevauchent les abrasifs non liés, ce qui peut gonfler le total. |
Dans l'ensemble, l'écart observé dans le tableau s'explique principalement par ce que chaque éditeur inclut, ainsi que par l'année choisie et la façon dont les prix sont reportés. Notre approche reste reproductible car le total du marché est construit à partir de facteurs d'activité visibles, vérifié par rapport aux signaux commerciaux et d'approvisionnement, puis corrigé lorsque les retours d'entretiens révèlent un décalage dans la composition ou le comportement de remplacement.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des abrasifs liés ?
La taille du marché des abrasifs liés s'est élevée à 25,23 milliards USD en 2026 et est projetée à 32,39 milliards USD d'ici 2031.
Quel segment est en tête par type de liaison ?
La liaison vitrifiée domine avec 58,06 % de part du marché des abrasifs liés en 2025.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche la croissance la plus rapide, avec un TCAC prévu de 5,71 % durant 2026-2031.
Comment les taxes carbone affectent-elles les producteurs ?
Les usines européennes et nord-américaines doivent moderniser leurs fours, augmentant les besoins en capital de 8 à 12 millions USD par installation et comprimant les marges.