
Taille et part du marché des argiles décolorantes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 2.49 Millions de tonnes |
| Volume du Marché (2031) | 3.12 Millions de tonnes |
| Taux de croissance (2026 - 2031) | 4.62 % |
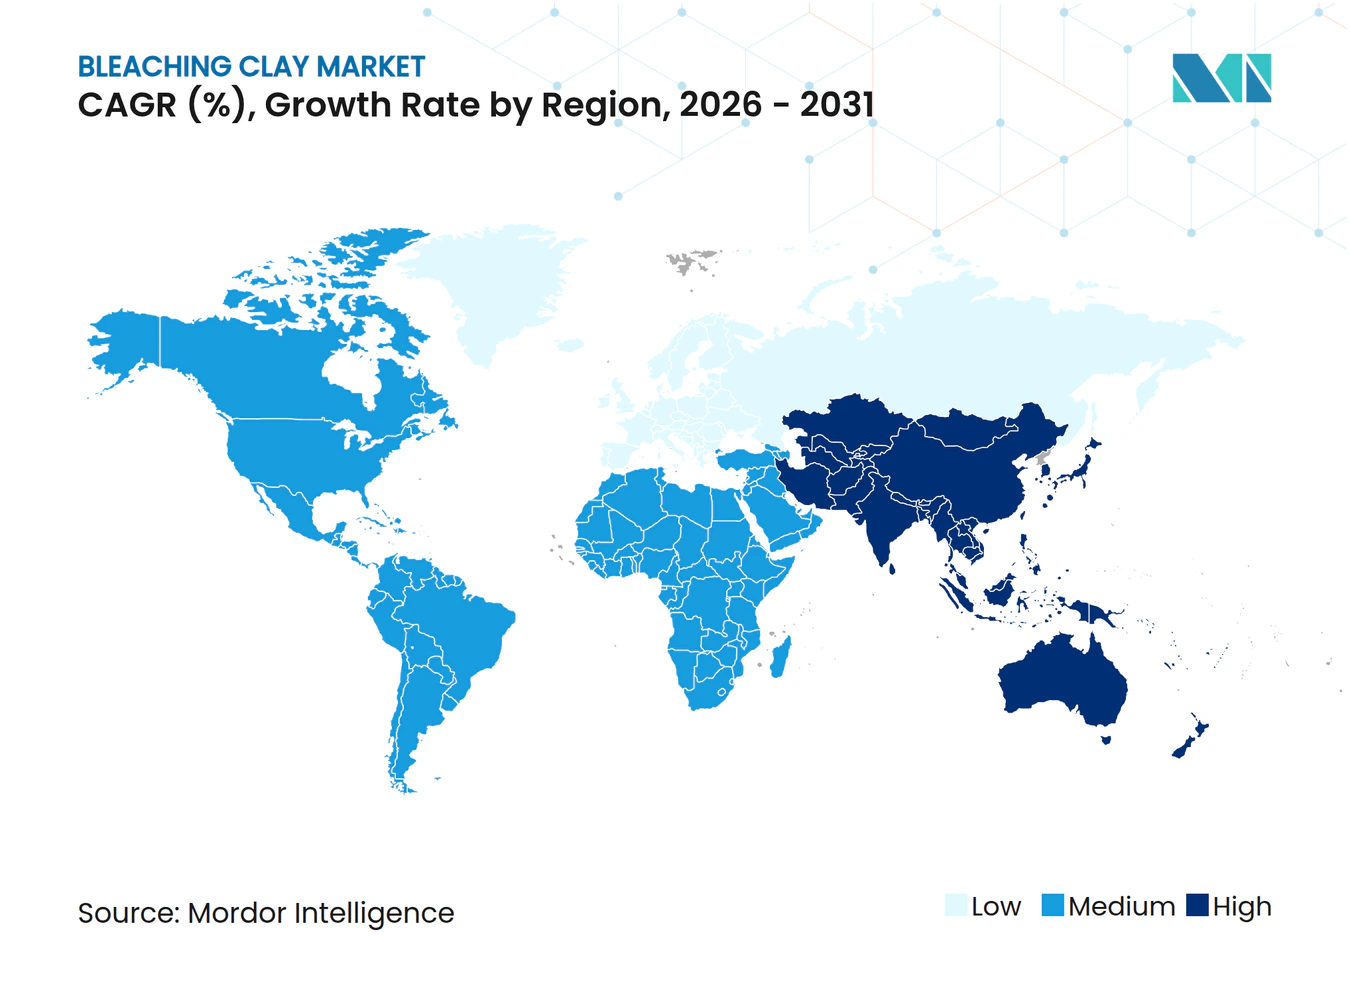
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des argiles décolorantes par Mordor Intelligence
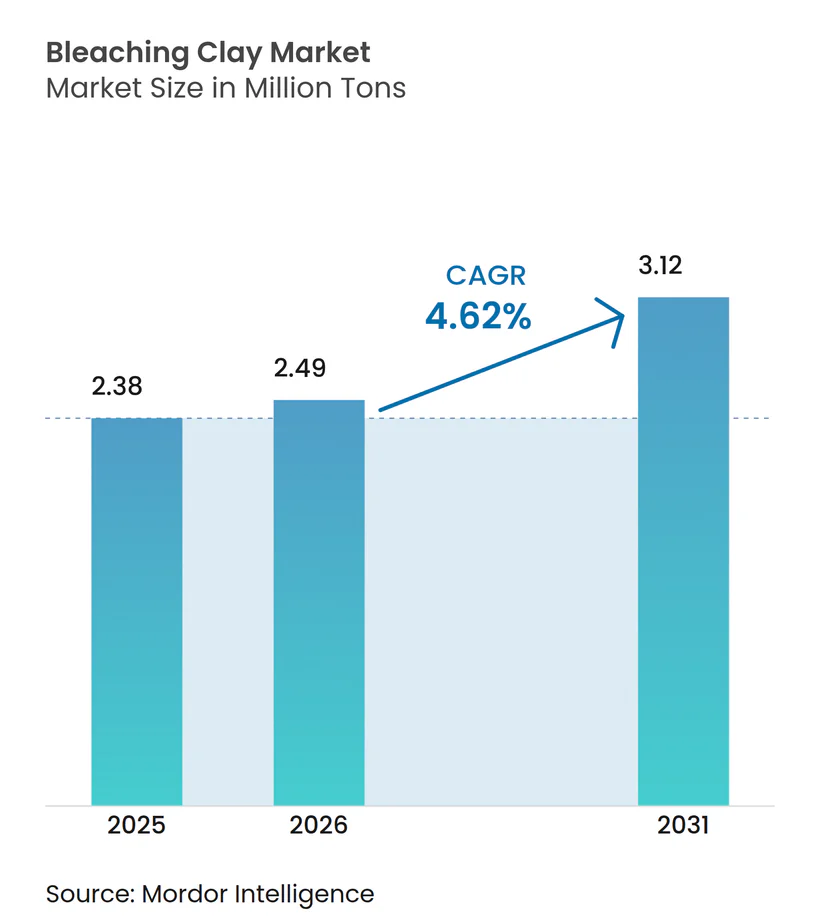
La taille du marché des argiles décolorantes devrait passer de 2,38 millions de tonnes en 2025 à 2,49 millions de tonnes en 2026 et devrait atteindre 3,12 millions de tonnes d'ici 2031, à un TCAC de 4,62 % sur la période 2026-2031. Cette croissance reflète une expansion régulière de la production d'huiles végétales raffinées, une adoption croissante dans la purification du biodiesel, et de nouveaux usages dans les cosmétiques haut de gamme. La terre à foulon, remarquable pour son faible taux de perte en huile, demeure le type de produit dominant, tandis que les argiles activées enregistrent la progression la plus rapide en raison des besoins des raffineurs en capacité d'adsorption plus élevée pour les huiles spéciales. L'Asie-Pacifique domine le marché des argiles décolorantes avec une part volumique de 47,29 % en 2024, portée par l'extension des capacités des raffineries chinoises et indiennes, tandis que l'Amérique du Nord et l'Europe orientent des créneaux à haute marge tels que les huiles de qualité pharmaceutique et les lubrifiants à très faible teneur en soufre. Malgré la pression sur les prix due aux fluctuations du coût de la bentonite, les acteurs compensent les risques sur les marges par la différenciation technique, le recyclage des terres décolorantes usées et des hausses de prix sélectives. La réglementation environnementale — notamment les règles de l'UE classant les terres décolorantes usées comme déchets dangereux — resserre les exigences opérationnelles mais stimule l'innovation dans le traitement en circuit fermé, où un rendement en biodiesel allant jusqu'à 85 % a été démontré à partir d'huile récupérée.
Principaux enseignements du rapport
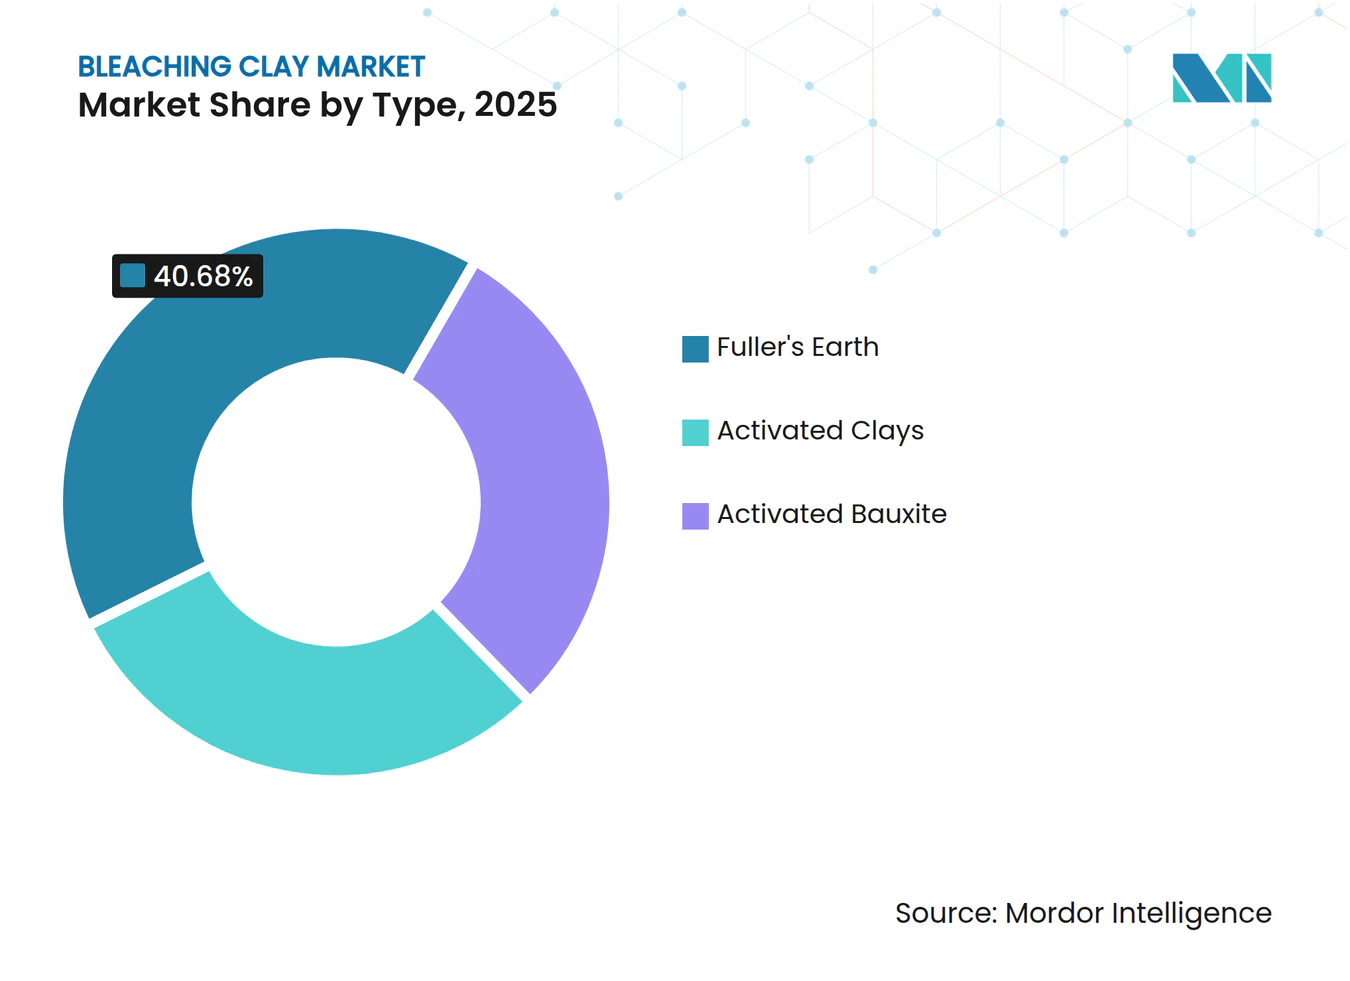
- Par type, la terre à foulon a représenté 40,68 % de la part de marché des argiles décolorantes en 2025, tandis que les argiles activées affichent la plus forte croissance projetée à un TCAC de 5,21 % jusqu'en 2031.
- Par application, les huiles végétales et les graisses animales ont représenté 85,30 % de la taille du marché des argiles décolorantes en 2025 et progressent à un TCAC de 5,43 % entre 2026 et 2031.
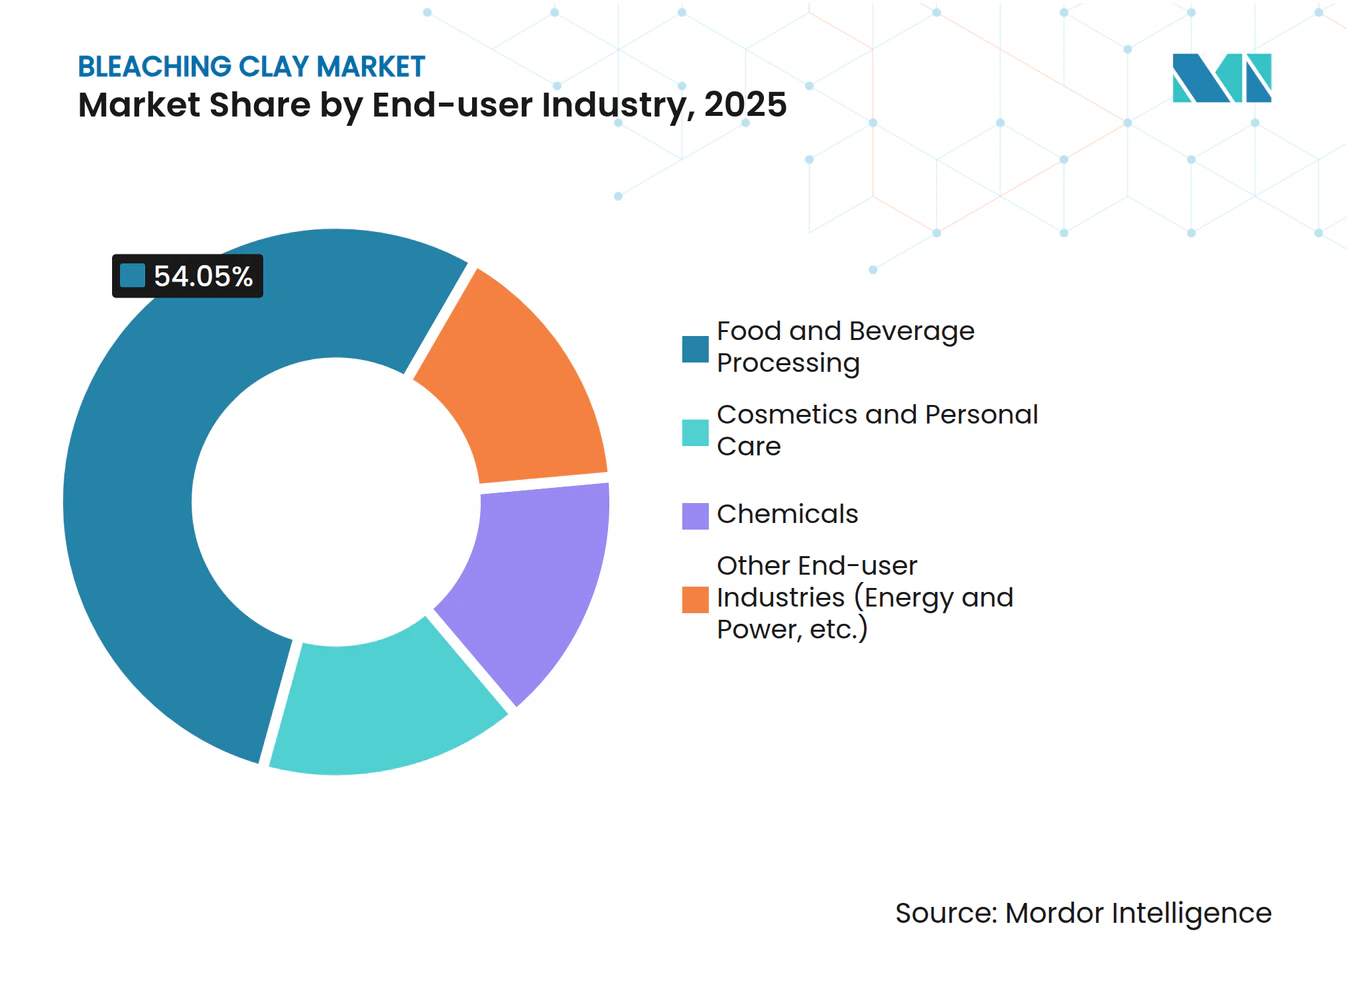
- Par utilisateur final, la transformation alimentaire et des boissons a détenu 54,05 % de la taille du marché des argiles décolorantes en 2025, tandis que les cosmétiques et soins personnels affichent la croissance la plus rapide à un TCAC de 5,02 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a contribué à hauteur de 47,10 % de la part volumique en 2025 et progresse à un TCAC de 4,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Accélération de la consommation d'huiles végétales raffinées | +1.2% | Mondiale, avec l'APAC en tête de la croissance | Moyen terme (2 à 4 ans) |
| Demande croissante des formulations cosmétiques et de soins personnels | +0.9% | Amérique du Nord et UE, expansion vers l'APAC | Long terme (≥ 4 ans) |
| Croissance du raffinage du biodiesel et du diesel renouvelable | +0.8% | Mondiale, avec l'UE et l'Amérique du Nord en tête | Moyen terme (2 à 4 ans) |
| Besoin croissant d'huiles minérales et de lubrifiants à très faible teneur en soufre | +0.7% | Mondiale, portée par les réglementations automobiles | Court terme (≤ 2 ans) |
| Adoption de la purification d'huile de cannabinoïde de qualité pharmaceutique | +0.6% | Amérique du Nord, expansion vers l'UE | Long terme (≥ 4 ans) |
| Valorisation locale des gisements de bentonite en Afrique | +0.5% | Afrique, avec répercussions sur les chaînes d'approvisionnement mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération de la consommation d'huiles végétales raffinées
La production mondiale de graines oléagineuses devrait atteindre 680 millions de tonnes lors de la campagne 2024/25, stimulant la demande de formulations d'argiles décolorantes spécialisées permettant d'éliminer la chlorophylle, les caroténoïdes et les métaux traces des huiles extraites par solvant. Les raffineurs d'Asie-Pacifique, soutenus par une logistique favorable et une capacité de trituration en expansion, représentent le plus grand volume incrémental. Le segment bénéficie également des mutations alimentaires en faveur de l'huile de soja et de l'huile de tournesol, qui nécessitent toutes deux des dosages d'argile plus élevés que les alternatives pressées à froid. Les producteurs capables d'adapter la structure des pores aux chimies spécifiques des huiles bénéficient d'une préférence à l'achat, notamment alors que l'OPEP projette 19,2 millions de barils par jour de nouvelle capacité de raffinage dans les régions en développement d'ici 2050[1]. Cette dynamique structurelle assure une visibilité volumique à long terme pour le marché des argiles décolorantes.
Demande croissante des formulations cosmétiques et de soins personnels
Les marques cosmétiques remplacent de plus en plus les absorbants synthétiques par des argiles d'origine naturelle pour répondre aux attentes en matière d'étiquetage propre et aux pressions réglementaires concernant les microplastiques. La grande surface spécifique et la capacité d'échange cationique permettent aux argiles décolorantes d'agir à la fois comme absorbants d'huile et comme stabilisateurs pour les filtres ultraviolets, encourageant une utilisation plus large dans les produits de protection solaire et à effet mat. L'acquisition de Lucas Meyer Cosmetics par Clariant renforce l'offre à valeur ajoutée pour cette utilisation finale à haute marge, comme en témoigne l'augmentation de la rentabilité de la division Care Chemicals de l'entreprise en 2024. Les formulations haut de gamme exigent des argiles à faible teneur en métaux lourds, ce qui soutient la différenciation par les prix et compense les volumes plus faibles comparativement aux huiles alimentaires.
Croissance du raffinage du biodiesel et du diesel renouvelable
Les objectifs obligatoires d'incorporation dans l'UE, aux États-Unis et dans certaines régions d'Asie accroissent les besoins de purification des matières premières. Des grades spéciaux tels que TONSIL™ éliminent le phosphore et les métaux qui raccourcissent la durée de vie des catalyseurs lors de la transestérification, impactant directement l'économie des installations. Des recherches confirment que les terres décolorantes usées peuvent elles-mêmes se convertir en biodiesel avec un rendement allant jusqu'à 85 % par estérification in situ, créant un flux de revenus secondaire et réduisant les passifs liés à l'élimination. Ce double avantage renforce le marché des argiles décolorantes en tant que facilitateur d'économie circulaire.
Besoin croissant d'huiles minérales et de lubrifiants à très faible teneur en soufre
Des normes d'émissions automobiles et industrielles plus strictes contraignent les formulateurs de lubrifiants à réduire la teneur en soufre et en métaux traces à des niveaux de parties par million. Les grades de bentonite activée offrent une adsorption efficace sans altérer les modificateurs d'indice de viscosité, les rendant indispensables pour les fluides hydrauliques multigrades et les bases synthétiques. La barrière technique nécessaire pour reproduire de telles performances protège les acteurs en place et soutient une tarification premium.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | Impact (~) % sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Réglementations environnementales strictes sur l'exploitation minière et les déchets d'activation à l'acide | -0.4% | Mondiale, avec l'UE en tête de la rigueur réglementaire | Court terme (≤ 2 ans) |
| Concurrence des adsorbants synthétiques (gels de silice) | -0.3% | Amérique du Nord et UE, expansion mondiale | Moyen terme (2 à 4 ans) |
| Volatilité des prix de la bentonite due à la concentration de l'offre | -0.2% | Mondiale, avec des impacts sur les chaînes d'approvisionnement régionales | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Réglementations environnementales strictes sur l'exploitation minière et les déchets d'activation à l'acide
Les révisions des rejets de l'EPA et la désignation de déchets dangereux par l'UE pour les terres décolorantes usées ajoutent 50 à 100 USD par tonne aux coûts de traitement, incitant les installations à investir dans des systèmes à zéro rejet liquide[2]. Les opérateurs de moindre taille peinent à financer de telles améliorations, entraînant une rationalisation des capacités et une éventuelle consolidation. À l'inverse, la poussée pour la durabilité accélère la R&D dans les procédés d'extraction par solvant et de pyrolyse qui permettent de récupérer jusqu'à 35 % d'huile à partir de certains types d'argile, réduisant les volumes de déchets et générant des produits secondaires.
Concurrence des adsorbants synthétiques (gels de silice)
La silice manufacturée offre une distribution étroite de la taille des pores et une qualité de lot constante, attrayante pour les transformateurs pharmaceutiques et chimiques spéciaux. Alors que les transformateurs d'argile supportent des coûts de conformité plus élevés, l'écart de prix se réduit, augmentant le risque de substitution dans les applications à haute pureté. Pour défendre leurs parts de marché, les principaux fournisseurs développent des systèmes hybrides qui ancrent des nanoparticules de silice dans des matrices d'argile, offrant une parité de performance tout en conservant un narratif de produit naturel qui résonne auprès des marques axées sur la durabilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la terre à foulon domine grâce à une rétention d'huile supérieureLa terre à foulon a capturé 40,68 % de la part de marché des argiles décolorantes en 2025 en offrant une perte en huile inférieure de 15 à 20 % par rapport aux alternatives à base d'attapulgite ou de sépiolite, une économie pouvant atteindre 3 millions USD annuellement pour une raffinerie traitant 1 million de tonnes d'huile de soja. Le segment bénéficie de gisements mondiaux abondants et d'exigences d'activation simples, soutenant le leadership par les coûts. Les argiles activées devraient toutefois dépasser la terre à foulon à un TCAC de 5,21 % alors que les producteurs affinent l'activation à l'acide pour porter la surface spécifique au-delà de 250 m²/g, libérant une capacité d'adsorption plus élevée essentielle pour les huiles pharmaceutiques et cosmétiques. Sur la période de prévision, les raffineurs équilibreront le coût unitaire et la performance, maintenant la pertinence des deux segments pour le marché des argiles décolorantes.
La bauxite activée sert un sous-ensemble ciblé d'applications pétrolières où les températures de traitement dépassent 200 °C. Bien que l'offre soit limitée, sa structure réticulaire stable lui vaut la préférence dans la purification des huiles pour transformateurs et des lubrifiants pour l'aviation. Les travaux de R&D en cours montrent que la capacité de décoloration optimale se situe dans un rayon de pore moyen de 50 à 60 Å, encourageant les investissements dans la technologie d'activation contrôlée qui réduit la variance de performance. Ces avancées soutiennent une contribution durable, bien que modeste, des grades de niche à la taille du marché des argiles décolorantes.



Par application :
le traitement des huiles végétales tire le leadership du marchéLes huiles végétales et les graisses animales ont conservé une part de 85,30 % de la taille du marché des argiles décolorantes en 2025 tout en affichant une perspective de TCAC de 5,43 %, soulignant le rôle crucial dans les chaînes d'approvisionnement mondiales en nutrition et en biocarburants. Les huiles de soja, de palme et de tournesol extraites par solvant nécessitent des dosages d'argile plus élevés que les alternatives pressées à l'expulseur, et l'expansion des mandats de biodiesel augmentera encore la demande. Les utilisateurs d'huiles industrielles, notamment les fluides de travail des métaux, s'appuient sur les argiles pour stabiliser les packages d'additifs et prolonger la durée de vie des fluides, ajoutant un volume incrémental bien qu'à des tonnages plus faibles.
Les huiles minérales et les cires nécessitent des formulations adaptées aux matrices d'hydrocarbures. Le mélange de diesel renouvelable avec des charges fossiles a créé des flux hybrides exigeant des adsorbants polyvalents capables de gérer des polarités divergentes. Les terres décolorantes usées issues des huiles végétales sont de plus en plus valorisées comme matière première pour la production in situ de biodiesel à 85 % d'efficacité de conversion, alignant la purification sur les objectifs d'économie circulaire et ajoutant de la valeur en aval pour les transformateurs.
Par secteur d'utilisation finale :
la transformation alimentaire en tête tandis que les cosmétiques s'accélèrentLa transformation alimentaire et des boissons a détenu une part de 54,05 % en 2025, car les réglementations sur la sécurité des huiles alimentaires imposent des limites strictes sur la chlorophylle, l'indice de peroxyde et les métaux traces. La conformité requiert des argiles certifiées de qualité alimentaire, exemptes d'aflatoxines et de métaux lourds, soutenant un positionnement premium pour les meilleurs fournisseurs. Les cosmétiques et soins personnels, bien que plus faibles en tonnage, progressent à un TCAC de 5,02 % alors que les marques adoptent des ingrédients naturels multifonctionnels. Le double rôle de l'argile en tant qu'adsorbant et composant actif de soin de la peau permet aux formulateurs de réduire les listes d'ingrédients, s'inscrivant dans les tendances de produits minimalistes.
Le segment des produits chimiques englobe les supports de catalyseurs, les supports de pigments et les adsorbants spécialisés pour les flux pétrochimiques. La demande croissante d'huiles pour transformateurs à faible teneur en aromatiques et de fluides hydrauliques biosourcés crée des opportunités de ventes croisées. D'autres industries, notamment le stockage d'énergie et le traitement des eaux usées, expérimentent des argiles modifiées pour l'élimination des ions et l'isolation thermique, laissant entrevoir des pistes de croissance diversifiées pour le marché des argiles décolorantes.

Analyse géographique
Marché des Argiles Décolorantes en Asie-Pacifique
La part de volume de 47,10 % de l'Asie-Pacifique en 2025 découle de vastes infrastructures de raffinage en Chine, en Inde, en Indonésie et en Malaisie, chacune bénéficiant de la proximité des zones de production de graines oléagineuses et de grands marchés de consommation. La prévision de CAGR de 4,95 % pour la région est liée à la capacité de raffinage incrémentale projetée par l'OPEP, pouvant atteindre 4,9 millions de barils par jour d'ici 2028. L'Indonésie seule utilise environ 200 000 tonnes de bentonite par an dans le raffinage de l'huile de cuisson, illustrant l'avantage d'échelle qui soutient les installations dédiées à l'activation de l'argile. Les universités locales collaborent avec l'industrie sur des méthodes de recyclage des terres usées atteignant un rendement de 85 % en biodiesel, renforçant ainsi la sécurité d'approvisionnement et la conformité environnementale.
Marché des Argiles Décolorantes en Amérique du Nord et en Europe
L'Amérique du Nord associe le leadership technologique à la rigueur réglementaire. Les raffineurs utilisent des argiles à faible teneur en métaux pour protéger les catalyseurs d'hydrotraitement dans le diesel renouvelable, et les formulateurs de lubrifiants exigent des grades permettant l'élimination du soufre à l'échelle des parties par milliard. L'ajustement de prix de 5 à 8 % opéré par Oil-Dri fin 2024 illustre la capacité de la région à répercuter l'inflation des coûts dans un contexte de demande soutenue. La réglementation stricte de l'Europe en matière de déchets augmente les coûts de conformité tout en accélérant les investissements dans les procédés en circuit fermé. Les techniques de recyclage permettant de récupérer 35 % d'huile à partir de la sépiolite illustrent le rythme d'innovation de la région. Les fabricants de cosmétiques allemands et suisses de haute précision s'approvisionnent en argiles ultra-pures selon les spécifications des pharmacopées, ajoutant des tonnages à forte valeur ajoutée.
Marché des Argiles Décolorantes en Amérique du Sud et au Moyen-Orient et en Afrique
L'Amérique du Sud bénéficie de la prédominance du Brésil dans la culture du soja, offrant des synergies entre la capacité de trituration et la demande locale en argile. Le Moyen-Orient et l'Afrique présentent des potentiels émergents, notamment là où les gouvernements encouragent la transformation minérale en aval. La contribution minière de l'Afrique du Sud à hauteur de 8,3 % du PIB et la modernisation du secteur au Nigeria favorisent la valorisation locale qui peut réduire la dépendance aux importations. Ces développements diversifient la chaîne d'approvisionnement du marché des argiles décolorantes et renforcent sa résilience face aux perturbations régionales.
Paysage réglementaire
La réglementation applicable aux argiles de blanchiment couvre les exigences relatives aux additifs alimentaires et aux usages en alimentation animale, les contrôles des effluents industriels, et les obligations de gestion des déchets liées à la terre de blanchiment usée (SBE). Aux États-Unis, la FDA fixe les conditions dans lesquelles l'argile de blanchiment usée peut être autorisée dans les applications d'alimentation animale et d'eau potable, tandis que la conformité environnementale plus large est influencée par les directives de l'EPA relatives aux effluents pour l'extraction et la transformation minérales, qui affectent les opérations d'extraction et d'activation de l'argile.
En Asie, la conformité des produits et des échanges est façonnée par les normes nationales et la classification douanière. La Chine maintient la norme GB 25571-2011 en tant que norme nationale de sécurité alimentaire pour l'argile activée utilisée comme additif alimentaire, ce qui renforce la demande d'un contrôle constant des impuretés (par exemple, les métaux lourds) dans les matériaux de qualité alimentaire. En Inde, les litiges de classification douanière distinguant la terre de blanchiment activée transformée (par exemple, sous CTH 3802.90) de la bentonite naturelle (sous 2508.10) mettent en évidence la manière dont l'alignement HS/CTH peut affecter le traitement des droits et la documentation, influençant les décisions d'approvisionnement entre les qualités transformées importées et le matériau activé localement.
Analyse de la chaîne de valeur
La chaîne de valeur des argiles de blanchiment commence par l'extraction et le traitement des minéraux argileux bruts (généralement la bentonite et, dans certaines régions, la terre de Fuller ou d'autres argiles absorbantes), suivis du concassage, du séchage et du broyage pour atteindre les tailles de particules cibles. L'étape clé de valorisation est l'activation, généralement une activation acide utilisant des acides minéraux tels que l'acide sulfurique ou l'acide chlorhydrique, puis le lavage et la neutralisation, le séchage et le broyage pour produire des qualités adaptées aux huiles alimentaires, aux matières premières pour biodiesel, aux lubrifiants et aux applications spécialisées. Le contrôle qualité et la certification (pour les usages alimentaires et de haute pureté) constituent des activités intermédiaires essentielles, car les raffineurs et les formulateurs s'approvisionnent selon des limites de performance et de contaminants définies.
En aval, les produits sont transportés par sacs vrac, sacs ou expéditions en vrac vers les raffineries d'huiles végétales, les usines de biodiesel et de diesel renouvelable, et les utilisateurs industriels, avec un service technique pour optimiser le dosage et la performance de filtration. La gestion post-utilisation de la terre de blanchiment usée est devenue un maillon distinct de la chaîne, les filières de valorisation telles que l'extraction d'huile et la conversion en biodiesel renforçant les capacités de recyclage et de conformité aux déchets en tant que facteurs de différenciation concurrentielle. Les producteurs intégrés et les spécialistes régionaux se disputent la logistique de la mine au marché, la proximité des pôles de raffinage (notamment en Asie-Pacifique), et la capacité à gérer la volatilité des intrants (par exemple, l'acide d'activation et le fret) tout en maintenant une performance d'adsorption constante.
Paysage concurrentiel
Concentration du Marché
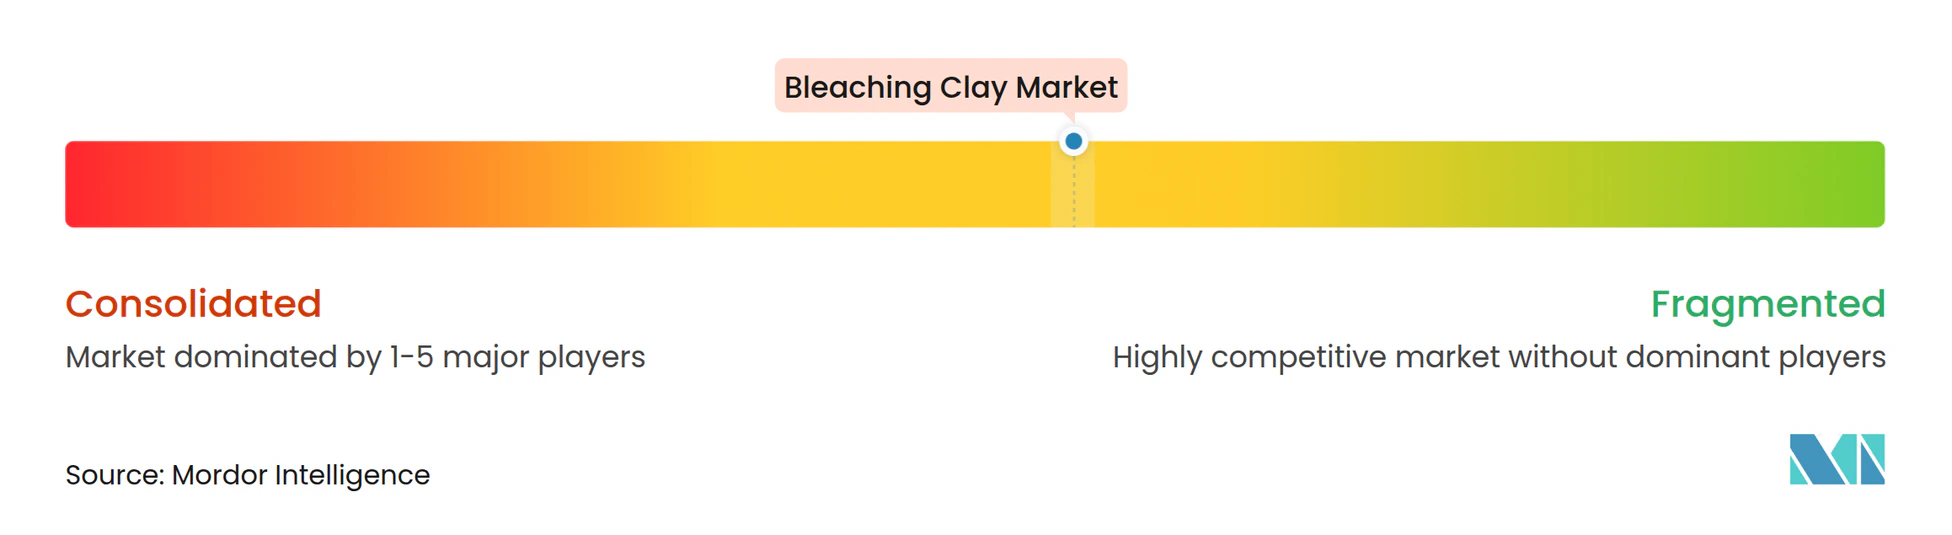
Le marché des argiles décolorantes reste modérément fragmenté. Clariant, Oil-Dri et Minerals Technologies détiennent ensemble environ 28 % du volume mondial, tirant parti de l'intégration de la mine au marché, des réseaux de services techniques et des procédés d'activation propriétaires. Clariant a affiché une marge d'EBITDA de 16,4 % au T4 2024 grâce à une forte demande pour les produits chimiques de soin, illustrant la résilience dans les niches de spécialité. La hausse de prix d'Oil-Dri en novembre 2024 reflétait l'inflation des matières premières mais aussi la confiance dans la différenciation produit. Minerals Technologies a affiché des résultats records au T1 2024 portés par la division Consommateurs et Spécialités, confirmant que le positionnement premium génère une amélioration des marges.
Les spécialistes régionaux, tels que Taiko Clay en Malaisie et Refoil Earth en Inde, défendent leurs parts de marché grâce à une logistique localisée et une personnalisation rapide des produits. Les nouveaux entrants africains visent à réduire le coût de livraison pour les clients de l'APAC en transformant la bentonite à proximité de la mine. Les tactiques concurrentielles incluent le développement de produits hybrides, où des supports d'argile naturelle hébergent de la silice manufacturée, et les investissements dans des installations de recyclage des terres usées qui convertissent les déchets en biodiesel vendable.
Les menaces proviennent des innovateurs en adsorbants synthétiques offrant des tolérances de performance plus étroites, attrayantes pour les utilisateurs pharmaceutiques. En réponse, les acteurs en place mettent en avant l'empreinte carbone plus faible des argiles naturelles et publient des données d'analyse du cycle de vie pour satisfaire les audits ESG des clients. Les accords d'approvisionnement à long terme avec les grands acteurs des huiles végétales assurent la stabilité des volumes, permettant un financement continu de la R&D malgré les fluctuations des prix des matières premières.
Leaders du secteur des argiles décolorantes
-
Clariant AG
-
Taiko Clay Marketing
-
Oil-Dri Corporation of America
-
Ashapura Group
-
U.S. Silica
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Argiles Décolorantes Entreprises couvertes dans ce rapport
- 20 Microns Ltd
- American Colloid Company
- Ashapura Group
- Clariant AG
- HRP Industries
- Minerals Technologies Inc.
- Musim Mas Group
- Oil-Dri Corporation of America
- Refoil Earth Pvt Ltd
- Shell plc
- Taiko Clay
- The W Clay Industries Sdn Bhd
- U.S. Silica
Opportunités de marché et perspectives d'avenir
Les programmes de déchets et de circularité autour de la terre de blanchiment usée (SBE) représentent un espace blanc clair pour les fournisseurs capables d'associer performance d'adsorption et filières de fin de vie conformes. Le marché montre déjà une viabilité technique pour la valorisation, y compris des filières qui récupèrent l'huile de certains types d'argile et un rendement en biodiesel démontré jusqu'à 85 % à partir de l'huile récupérée. Cela crée de la place pour des offres axées sur le service, telles que la collecte, le désengraissage et la valorisation, en complément de la fourniture d'argile, en particulier dans les régions où la SBE est traitée comme un déchet dangereux et où les coûts d'élimination sont importants.
Une deuxième opportunité concerne les applications haut de gamme et réglementées où la constance et le contrôle des impuretés déterminent les décisions d'achat plutôt que le simple coût unitaire. Les spécifications de qualité alimentaire, par exemple la norme chinoise GB 25571-2011 pour l'argile activée utilisée comme additif alimentaire, et la demande tirée par des usages à plus forte marge tels que les cosmétiques et les huiles de qualité pharmaceutique, soutiennent des argiles activées différenciées avec une structure poreuse contrôlée et une faible teneur en métaux lourds. Du côté de l'offre, la sensibilité de la classification douanière entre la terre de blanchiment activée transformée et la bentonite naturelle, mise en évidence par le traitement douanier indien de la terre de blanchiment activée par rapport à la bentonite brute, favorise les fournisseurs capables de localiser l'activation près des centres de demande, de renforcer la documentation et de réduire l'exposition à la volatilité des droits transfrontaliers et de la logistique.
Développements industriels récents dans Marché des Argiles Décolorantes
- Juin 2026 : Oil-Dri Corporation of America a annoncé des hausses de prix sur la majorité de son portefeuille de produits, dont l'entrée en vigueur est communiquée pour le premier trimestre de son exercice fiscal 2027, afin de faire face à des coûts externes plus élevés tels que le fret et les emballages à base de résine. Pour les argiles de blanchiment et les adsorbants associés, cette mise à jour signale une inflation des coûts continue et renforce l'importance du pouvoir de tarification et de la différenciation des produits pour maintenir les marges.
- Mai 2026 : Ashapura Minechem a révélé que la performance de sa division argiles de blanchiment était mise sous pression par une forte hausse des prix de l'acide sulfurique, un intrant clé pour l'activation acide. Cette mise à jour souligne à quel point la volatilité des produits chimiques d'activation peut rapidement se répercuter sur le coût des marchandises et confirme que l'optimisation des achats et des procédés constitue un levier à court terme pour les producteurs qui rivalisent dans des chaînes d'approvisionnement d'huiles alimentaires sensibles aux prix.
- Juin 2024 : Clariant a lancé Geko clay, un matériau de moulage spécialisé pour l'industrie de la fonderie, élargissant son portefeuille à base d'argile au-delà des usages de purification traditionnels. Ce lancement met en évidence un investissement continu dans le développement de produits pour les argiles de performance et soutient des stratégies de plateforme transversales qui peuvent renforcer l'échelle, l'effet de levier en R&D et la portée client pour les fournisseurs actifs dans les terres de blanchiment.
Marché des Argiles Décolorantes Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les argiles décolorantes utilisées comme adsorbants pour éliminer les corps colorants et les impuretés des huiles et graisses lors du raffinage, y compris les formes naturelles et activées vendues dans les chaînes de valeur de la transformation industrielle et alimentaire.
Exclusions du périmètre : Exclut les huiles alimentaires finies et les lubrifiants, ainsi que les adsorbants non argileux tels que le charbon actif et les supports à base de silice.
Aperçu de la Segmentation
- Par type
- Argiles activées
- Terre à foulon
- Bauxite activée
- Par application
- Huiles minérales et cires
- Huiles industrielles
- Huiles végétales et graisses animales
- Par secteur d'utilisation finale
- Transformation alimentaire et des boissons
- Cosmétiques et soins personnels
- Produits chimiques
- Autres secteurs d'utilisation finale (énergie et électricité, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'élaboration d'une cartographie claire de la demande autour de l'activité de raffinage des huiles et de la disponibilité de l'approvisionnement en argile. Nous nous appuyons sur des sources publiques telles que FAOSTAT pour la production d'oléagineux et d'huiles végétales, les rapports Oilseeds de l'USDA pour les bilans mondiaux, UN Comtrade pour les flux commerciaux d'argiles et de matériaux connexes, et les publications de l'USGS pour le contexte des minéraux industriels.
Pour rendre le modèle utilisable par région, nous examinons également les rapports annuels des entreprises, les présentations aux investisseurs et les notes techniques publiées par les associations professionnelles et les revues universitaires traitant des pratiques de décoloration et de filtration dans les installations de raffinage. Les données de flux commerciaux à l'import et à l'export au niveau des expéditions, ainsi qu'un abonnement à des informations financières et d'actualité, sont utilisés pour vérifier l'orientation des prix et le calendrier des échanges, afin de déterminer si la croissance des volumes et la croissance des valeurs évoluent conjointement. Les sources mentionnées ici sont données à titre illustratif uniquement, et d'autres documents publics ont également été utilisés à des fins de collecte, de validation et de clarification.
Entretiens Primaires et Enquêtes
Le travail primaire vise à aligner le volume de la demande sur les taux d'utilisation réels, étant donné que le dosage de l'argile et les cycles de remplacement varient selon la qualité de l'huile brute et la configuration de la raffinerie. Nous nous entretenons avec des fournisseurs d'argile, des raffineurs d'huiles alimentaires, des transformateurs d'huiles industrielles, des distributeurs et des ingénieurs de procédés en APAC, EMEA et dans les Amériques afin de confirmer les plages d'utilisation, les conditions d'approvisionnement habituelles et la manière dont les grades activés sont tarifés par rapport aux grades naturels dans les opérations de raffinage.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 19 % | APAC : 43 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 34 % |
| Acteurs de plus petite taille : 22 % | Managers : 43 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Notre dimensionnement de base est construit par une reconstruction de la demande descendante dans laquelle les volumes régionaux de raffinage des huiles alimentaires et industrielles sont traduits en consommation d'argile décolorante à l'aide de taux de dosage typiques et de facteurs de perte de procédé. Étant donné que la même argile peut être utilisée différemment selon les matières premières, le modèle est ajusté à l'aide d'intrants tels que la production d'huile de palme et d'huile de soja, l'utilisation des raffineries, la part des lignes de raffinage physique par rapport au raffinage chimique, la dépendance aux importations pour les grades activés, et les écarts de prix observés entre les argiles standard et les argiles à haute activité.
Les résultats sont ensuite soumis à des tests de résistance par des approximations ascendantes sélectives, notamment des vérifications de la capacité et de l'utilisation des fournisseurs, des retours des canaux de distribution sur les répartitions des ventes, et des fourchettes de prix par tonne échantillonnées liées au grade et à l'application. Lorsque les signaux de volume locaux sont faibles, les lacunes sont comblées par des indicateurs de substitution tels que les ajouts de capacité de raffinage à proximité et les flux commerciaux entrants, suivis d'une normalisation afin que les totaux restent cohérents avec le volume global de la demande. Les prévisions sont élaborées à l'aide d'une analyse de scénarios appuyée par un lissage des tendances à court terme, dans le cadre duquel les évolutions attendues de la production d'huiles végétales, de la demande de lubrifiants industriels et des facteurs de coût d'activation sont discutées avec les répondants du secteur avant que les hypothèses finales ne soient arrêtées.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par couches afin que les chiffres finaux restent explicables et reproductibles. Nous recoupons les résultats du modèle avec des signaux indépendants tels que les tendances de débit de raffinage, les mouvements commerciaux et les ajouts de capacité annoncés publiquement, puis nous examinons les écarts qui ne correspondent pas à ce qu'impliquent les indicateurs de demande.
Avant la validation finale, les hypothèses sont examinées par un autre analyste et les valeurs aberrantes sont remises en question par des recontacts avec certains interviewés si nécessaire, notamment lorsque les fourchettes de prix ou de dosage évoluent fortement. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des expansions majeures de capacité, des changements de politique affectant les importations d'huiles alimentaires, ou des chocs soudains sur les matières premières. Juste avant la publication, une vérification finale est effectuée afin que la vue livrée reflète les données vérifiées les plus récentes.
Taille du Marché des Argiles Décolorantes selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour les argiles décolorantes peuvent sembler très éloignées les unes des autres, car le même secteur est mesuré dans des unités différentes et avec des inclusions de produits différentes. L'année de référence affecte également la comparabilité, notamment lorsque la production d'huiles alimentaires et les prix des argiles n'évoluent pas conjointement.
Le charbon actif et le gel de silice se situent en dehors du périmètre de Mordor Intelligence pour ce marché, ce qui maintient la taille liée à la consommation d'argile uniquement, rattachée aux volumes de raffinage et aux taux de dosage typiques. Certaines autres publications incluent des adsorbants adjacents ou mettent l'accent sur le chiffre d'affaires avec des hypothèses larges d'escalade des prix qui ne sont pas vérifiées par rapport aux retours commerciaux et d'approvisionnement, ce qui peut rapidement faire augmenter le chiffre global.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 2,49 M de tonnes (2026) | |
| Consultance Mondiale A | 1,70 milliard USD (2025) | Un dimensionnement axé sur la valeur peut élargir les totaux lorsqu'un prix mixte est supposé sans lien clair avec le débit de raffinage régional, le mix de grades et les mouvements de volumes validés par les échanges commerciaux. La couverture est également structurée autour de pays sélectionnés, ce qui peut modifier la façon dont les agrégations mondiales sont inférées. |
| Éditeur Sectoriel B | 3,14 milliards USD (2024) | Des règles d'inclusion plus larges et une approche exclusivement axée sur le chiffre d'affaires peuvent intégrer des adsorbants adjacents ou des composantes de services en aval, et l'année de référence peut refléter un calendrier de change différent. Les prévisions à long horizon peuvent également appliquer des trajectoires de TCAC uniformes qui ne sont pas réconciliées avec les fluctuations de la production d'huiles végétales. |
L'écart dans le tableau provient principalement du choix des unités et de ce qui est comptabilisé comme faisant partie des supports de décoloration, puis de la façon dont le prix est reporté d'année en année. En ancrant la demande à l'activité de raffinage et en effectuant des vérifications de cohérence avec les retours des fournisseurs et des canaux de distribution, nous maintenons la vue finale traçable à un petit ensemble d'intrants observables.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des argiles décolorantes et à quel rythme croît-il ?
La taille du marché des argiles décolorantes a atteint 2,49 millions de tonnes en 2026 et devrait progresser à un TCAC de 4,62 % pour atteindre 3,12 millions de tonnes d'ici 2031.
Quelle région domine le marché des argiles décolorantes ?
L'Asie-Pacifique détient la première place avec une part de marché de 47,10 % grâce à une vaste capacité de raffinage des huiles végétales et à des programmes de biodiesel en expansion.
Pourquoi la terre à foulon domine-t-elle parmi les types de produits ?
La terre à foulon offre une perte de rétention d'huile inférieure de 15 à 20 % par rapport aux argiles alternatives, entraînant des économies de coûts significatives pour les raffineries d'huiles alimentaires.
Comment les réglementations environnementales façonnent-elles le secteur des argiles décolorantes ?
Les règles de l'UE sur les déchets dangereux et le durcissement des normes de rejet de l'EPA augmentent les coûts de conformité mais stimulent des innovations telles que la récupération de biodiesel à partir de terres usées, améliorant ainsi la durabilité.
Quel secteur d'utilisation finale connaît la croissance la plus rapide ?
Les cosmétiques et soins personnels se développent à un TCAC de 5,02 % alors que les marques privilégient les argiles naturelles multifonctionnelles pour le contrôle du sébum et la stabilisation des filtres UV.