
Taille et part du marché des abrasifs liés au caoutchouc
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.33 Milliards de dollars |
| Taille du Marché (2031) | 1.54 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des abrasifs liés au caoutchouc par Mordor Intelligence
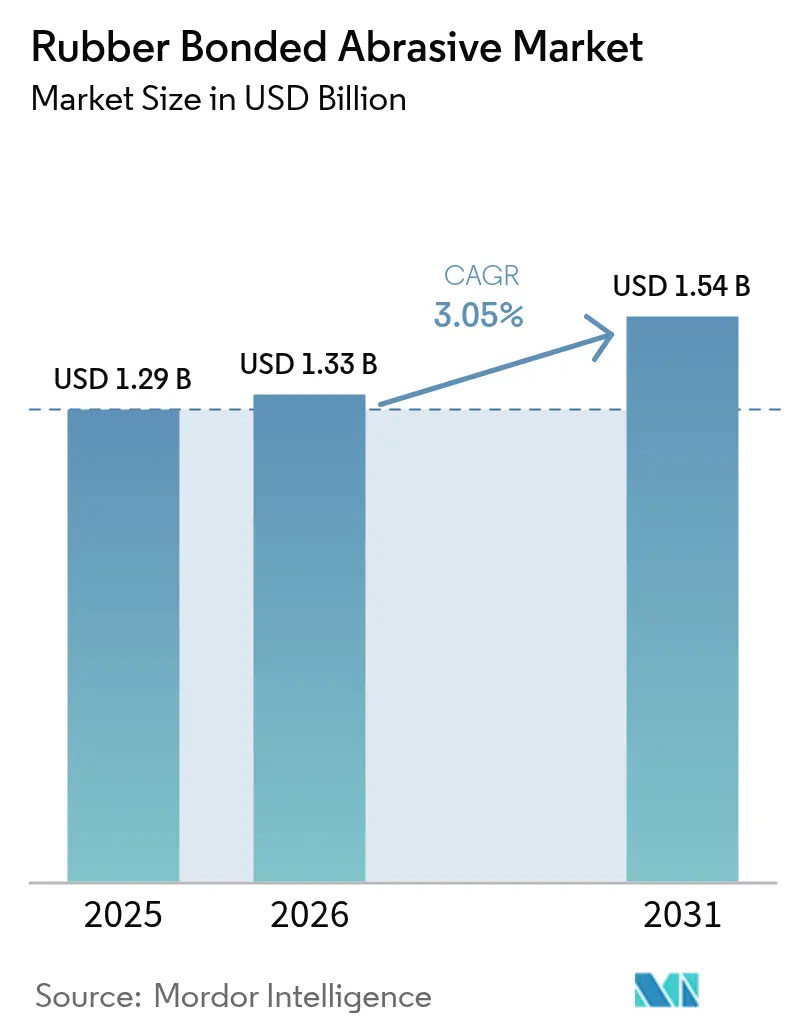
La taille du marché des abrasifs liés au caoutchouc devrait croître de 1,29 milliard USD en 2025 à 1,33 milliard USD en 2026 et devrait atteindre 1,54 milliard USD d'ici 2031 à un TCAC de 3,05 % sur la période 2026-2031. L'expansion mesurée signale un glissement de la demande axée sur les volumes vers des applications à valeur ajoutée et de haute précision, les fabricants accordant la priorité au contrôle des vibrations et à l'intégrité des surfaces. Les meules restent l'outil de référence pour le meulage intensif, tandis que les pointes et baguettes gagnent des parts de marché dans les lignes de finition de l'électronique et du médical. Les grades de caoutchouc spéciaux intégrant des formulations à faible teneur en composés organiques volatils (COV) se développent en réponse au renforcement des réglementations environnementales. L'Asie-Pacifique conserve sa double position de plus grand marché consommateur et de région à la croissance la plus rapide, soutenue par une industrialisation soutenue et la dispersion des capacités de fabrication de précision. La dynamique concurrentielle indique une consolidation modérée, mais les acteurs régionaux trouvent des marges de développement en offrant une résilience de la chaîne d'approvisionnement et des formulations adaptées.
Principaux enseignements du rapport
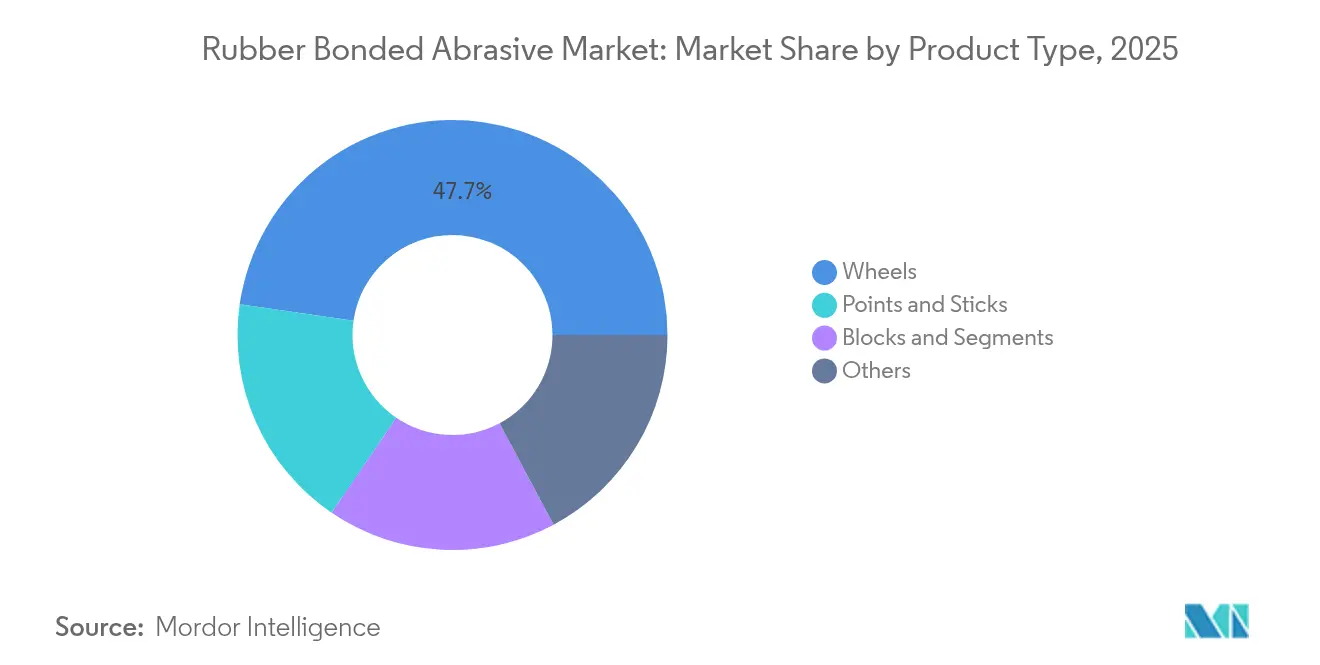
- Par type de produit, les meules ont représenté 47,72 % de la part du marché des abrasifs liés au caoutchouc en 2025, tandis que les pointes et baguettes ont enregistré le TCAC projeté le plus élevé à 3,92 % jusqu'en 2031.
- Par type de caoutchouc, le caoutchouc naturel a commandé une part de 44,10 %, tandis que les autres caoutchoucs spéciaux devraient se développer à un TCAC de 4,01 % jusqu'en 2031.
- Par application, le segment des groupes motopropulseurs a représenté 28,35 % de la taille du marché des abrasifs liés au caoutchouc en 2025 ; les autres applications devraient croître à un TCAC de 4,22 % entre 2026 et 2031.
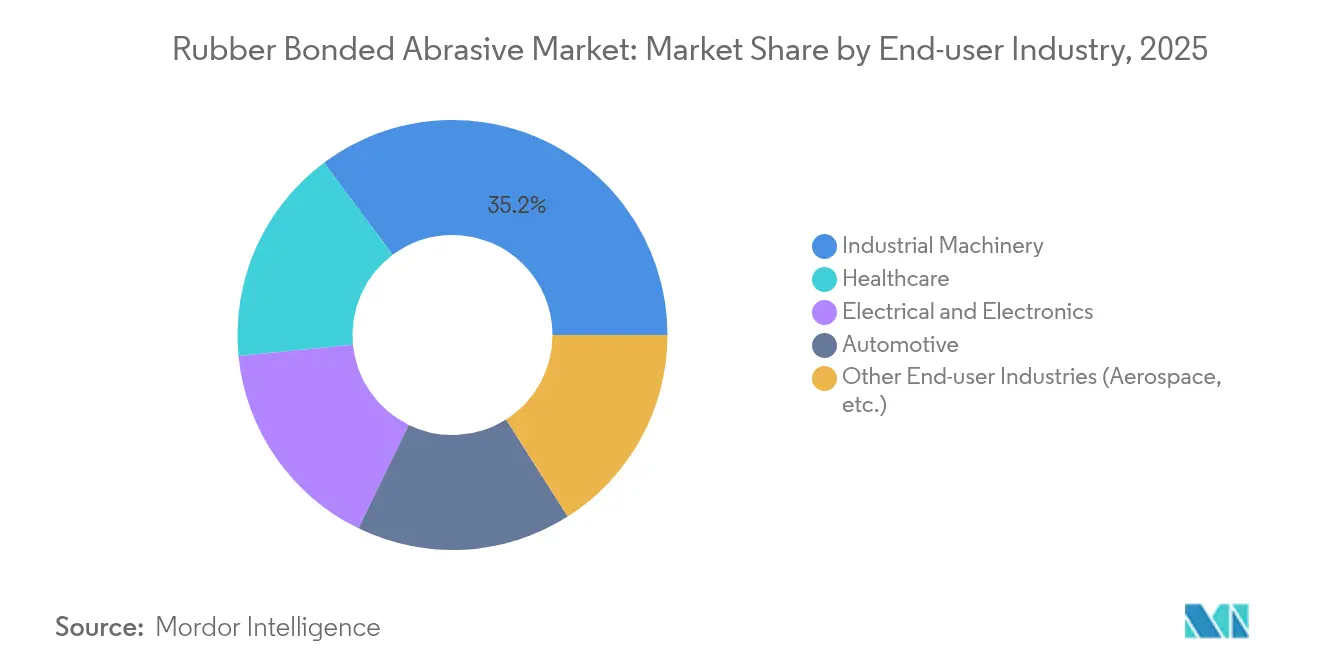
- Par utilisateur final, les machines industrielles ont dominé avec une part de 35,20 % en 2025, tandis que la santé progresse à un TCAC de 4,11 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a capturé 39,25 % de la part du marché mondial des abrasifs liés au caoutchouc en 2025 et devrait progresser à un TCAC de 4,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Demande croissante de fabrication de métaux et d'acier | +0.8% | Mondial, concentré en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Expansion des capacités de production des équipementiers automobiles | +0.6% | Mondial, porté par l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Automatisation des processus et intégration de la CNC stimulant la productivité | +0.5% | Amérique du Nord et Europe, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption rapide dans la finition des métaux imprimés en 3D | +0.4% | Amérique du Nord et Europe, adoption précoce en Asie-Pacifique | Court terme (≤ 2 ans) |
| Croissance de la fabrication d'électronique et de semi-conducteurs | +0.3% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de fabrication de métaux et d'acier
Les augmentations de capacité sidérurgique pour les infrastructures et la construction navale amplifient le besoin d'outils de meulage conformes pour prévenir la distorsion thermique. Les meules liées au caoutchouc résistent aux fortes pressions du meulage de tôles, où les alternatives vitrifiées peuvent se fracturer. Les composés synthétiques améliorés prolongent désormais la durée de vie des meules, équilibrant productivité et maîtrise des coûts. La localisation de la fabrication en Amérique du Nord et en Europe ouvre de nouvelles poches de demande, les acheteurs cherchant des alternatives aux grains importés. Les lignes de meulage automatisées favorisent les conceptions liées au caoutchouc car leur usure prévisible permet des cycles non surveillés plus longs [1]Commission du commerce international des États-Unis, "Produits abrasifs : Revue de la chaîne d'approvisionnement mondiale," usitc.gov.
Expansion des capacités de production des équipementiers automobiles
Les constructeurs automobiles mondiaux agrandissent leurs installations pour servir les programmes de véhicules électriques qui exigent une finition précise des groupes motopropulseurs et des boîtiers de batteries. Les meules liées au caoutchouc à grain fin produisent des finitions miroir sans dommage sous-cutané sur les composants en acier et en aluminium. Les annonces d'investissement en Europe et aux États-Unis indiquent des mises à niveau à long terme des infrastructures de meulage. L'orientation du segment vers les matériaux légers renforce la traction des abrasifs liés au caoutchouc, car la même meule peut passer de l'acier aux composites avec de légères modifications de paramètres.
Automatisation des processus et intégration de la CNC stimulant la productivité
Les rectifieuses à Commande Numérique par Calculateur (CNC) équipées de conditionnement en cours de processus s'appuient sur des meules dont l'usure est prévisible sur de longs cycles non surveillés. Les abrasifs liés au caoutchouc répondent à ce besoin et sont désormais associés à des capteurs qui transmettent les données de performance aux plateformes d'analyse d'usine. À mesure que l'Industrie 4.0 se répand, les meules intelligentes permettent une planification de la maintenance prédictive qui réduit les temps d'arrêt. La synergie entre le comportement constant des meules et l'optimisation pilotée par l'IA cimente l'adoption des abrasifs liés au caoutchouc dans les centres d'usinage avancés.
Adoption rapide dans la finition des métaux imprimés en 3D
La fabrication additive de pièces aérospatiales et médicales crée des géométries complexes que les meules conventionnelles ne peuvent pas atteindre. Les pointes et baguettes liées au caoutchouc s'adaptent aux canaux internes sans endommager les délicates structures en treillis. Les nouveaux systèmes de finition abrasive magnétique intègrent des médias liés au caoutchouc pour obtenir des surfaces à faible rugosité Ra sur le titane et l'Inconel. À mesure que les cellules de post-traitement automatisées se développent, la demande de formulations spécialisées liées au caoutchouc adaptées aux alliages imprimés en 3D est appelée à augmenter.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Réglementations environnementales sur le caoutchouc et les émissions de COV | -0.4% | Mondial, avec application la plus stricte en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Volatilité des prix des matières premières | -0.3% | Mondial, avec l'impact le plus élevé en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Transition vers les super-abrasifs dans le meulage de précision | -0.2% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations environnementales sur le caoutchouc et les émissions de COV
Les normes américaines de Technologie de Contrôle Maximum Réalisable (MACT) proposées et les règles plus strictes du Règlement européen sur l'Enregistrement, l'Évaluation, l'Autorisation et la Restriction des Substances Chimiques (REACH) augmentent les coûts de conformité pour les mélangeurs de caoutchouc. Les fabricants reformulent avec des agents de vulcanisation à faible teneur en COV et investissent dans des oxydateurs thermiques pour capturer les polluants atmosphériques dangereux. Les petits producteurs peuvent avoir du mal à supporter la charge en capital, accélérant la consolidation. Les pipelines de Recherche et Développement (R&D) accordent désormais la priorité aux alternatives biosourcées qui maintiennent l'élasticité tout en réduisant les émissions, positionnant les premiers adoptants pour une croissance future [2]Agence de protection de l'environnement, "Normes nationales d'émission pour les polluants atmosphériques dangereux : Amendements sur le traitement du caoutchouc," epa.gov.
Volatilité des prix des matières premières
Les prix du caoutchouc naturel fluctuent fortement en raison des conditions météorologiques, des maladies et des variations de change en Thaïlande, en Indonésie et en Malaisie. Les substituts synthétiques reflètent les mouvements des prix du pétrole, limitant les stratégies de couverture. Des chocs d'approvisionnement de 20 à 30 % en l'espace d'un trimestre compriment les marges et compliquent la fixation des prix contractuels. Les programmes pilotes visant à cultiver des cultures de caoutchouc domestiques aux États-Unis restent embryonnaires et ne peuvent pas encore compenser le risque d'approvisionnement mondial, maintenant les coûts des intrants imprévisibles à moyen terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les meules dominent tandis que les pointes accélèrentLes meules représentaient 47,72 % de la taille du marché des abrasifs liés au caoutchouc en 2025, reflétant leur indispensabilité dans le meulage intensif à fort volume. Leur large surface de contact permet une élimination rapide de matière sur les vilebrequins et les tôles d'acier. Les pointes et baguettes, bien que plus faibles en volume, progressent à un TCAC de 3,92 % alors que les usines d'électronique et médicales exigent une précision ponctuelle pour la finition de pièces délicates. Les blocs et segments servent des applications de niche telles que le meulage de la base des aubes de turbine, où la flexibilité géométrique est primordiale.
L'adoption de la CNC renforce la demande de pointes à forme stable qui maintiennent les tolérances sur des cycles prolongés. Des conceptions de meules hybrides qui intègrent l'adaptabilité des segments dans un corps de meule émergent, offrant aux ateliers la productivité des meules et la finesse des pointes sans changement d'outil.


Par type de caoutchouc :
le caoutchouc naturel mène mais les composés spéciaux progressentLe caoutchouc naturel a détenu 44,10 % de la part du marché mondial des abrasifs liés au caoutchouc en 2025 grâce à son élasticité et à son amortissement des vibrations lors du meulage intensif. Les caoutchoucs spéciaux, tels que le silicone, le caoutchouc nitrile butadiène (NBR) et le néoprène, devraient enregistrer un TCAC de 4,01 %, portés par une meilleure résistance à la température élevée et une stabilité chimique accrue. Le NBR excelle là où la résistance à l'huile est essentielle, notamment dans les lignes de meulage de groupes motopropulseurs, tandis que le néoprène trouve son utilisation dans les environnements marins.
Les pressions en faveur de la durabilité orientent la Recherche et le Développement (R&D) vers des synthétiques biosourcés qui égalent les performances du caoutchouc naturel tout en atténuant le risque d'approvisionnement. Les composites en caoutchouc renforcés aux nanotubes promettent une meilleure conductivité thermique, permettant des vitesses périphériques plus élevées sans dégradation de la meule.
Par application :
le groupe motopropulseur est central mais la diversification est évidenteLe groupe motopropulseur a dominé avec 28,35 % de la taille du marché des abrasifs liés au caoutchouc en 2025, le meulage des vilebrequins et des arbres à cames reposant sur des meules souples pour éviter les contraintes résiduelles. Les autres applications, principalement les outils de coupe et de formage, se développent à un TCAC de 4,22 % dans le sillage des besoins de post-traitement de l'impression 3D. Les engrenages et les roulements restent stables, les objectifs de réduction du bruit orientant vers l'utilisation de grains plus fins. Les composants de turbine commandent des prix premium en raison des tolérances de finition strictes.
L'électrification redéfinit le meulage des groupes motopropulseurs, en déplaçant l'attention vers les boîtiers en aluminium léger et les stratifications de moteur en composite. Les meules liées au caoutchouc suffisamment polyvalentes pour passer de l'acier aux substrats non ferreux sans changement d'outil deviennent des normes pour les équipementiers.
Analyse géographique
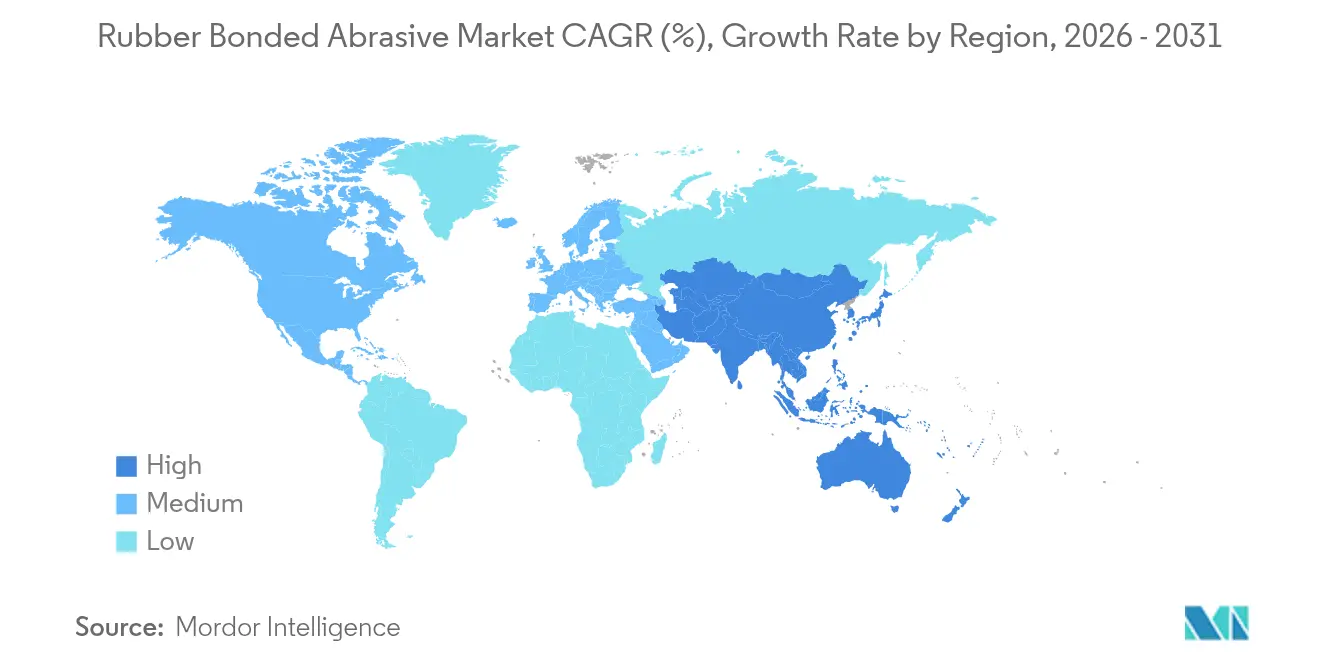
Marché des Abrasifs Liés au Caoutchouc en Asie-Pacifique
L'Asie-Pacifique représentait 39,25 % de la part de marché mondiale des abrasifs liés au caoutchouc en 2025 et est en voie d'atteindre un CAGR de 4,02 % d'ici 2031. Les vastes secteurs automobile, électronique et mécanique de la Chine ancrent la demande, tandis que les programmes nationaux encourageant une fabrication de haute qualité élèvent les normes de rectification de précision. L'industrie électronique avancée du Japon nécessite des meules de haute pureté, et l'essor des semi-conducteurs en Corée du Sud stimule la consommation de pointes ultra-précises.
Marché des Abrasifs Liés au Caoutchouc en Amérique du Nord et en Europe
L'Amérique du Nord connaît un rebond, car la relocalisation industrielle et les investissements dans la défense stimulent l'adoption de meules spécialisées capables de traiter des alliages avancés. Les États-Unis sont particulièrement actifs dans l'intégration de solutions de rectification intelligentes qui intègrent les données de performance des meules liées au caoutchouc dans des jumeaux numériques à l'échelle de l'usine. L'Europe affiche une demande stable, mais se distingue par son leadership dans les formulations à faible teneur en COV pour se conformer à des cadres environnementaux stricts.
Marché des Abrasifs Liés au Caoutchouc au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique sont en retrait en termes de volume, mais présentent un potentiel de croissance. La reconstruction du secteur automobile au Brésil et les mégaprojets d'infrastructure dans le Golfe stimulent les achats de meules à usage intensif. Le transfert de technologie de la part des fournisseurs mondiaux, associé aux investissements directs étrangers, pose les bases d'une capacité de finition locale, positionnant ces régions pour une adoption progressive des produits abrasifs liés au caoutchouc.

Paysage réglementaire
La réglementation applicable aux abrasifs agglomérés au caoutchouc se durcit en matière de contenu chimique et de sécurité au travail, l'Union européenne et les États-Unis établissant les principaux référentiels de conformité pour les fournisseurs mondiaux. En Europe, l'accès au marché pour les abrasifs agglomérés est étroitement lié aux contrôles de substances REACH (CE) n° 1907/2006 et aux normes de sécurité produit telles que la norme EN 12413:2019 pour les abrasifs agglomérés. Ces exigences précisent des éléments tels que le marquage (y compris la vitesse maximale d'utilisation et les dimensions) et les informations d'utilisation sécurisée, et elles renforcent l'évolution vers des chimies de caoutchouc à faible COV et une meilleure traçabilité des substances tout au long de la chaîne d'approvisionnement.
Aux États-Unis, la sécurité et l'utilisation des meules abrasives sont principalement encadrées par l'OSHA, notamment le 29 CFR 1910.215 (Abrasive Wheel Machinery). Cela s'aligne généralement sur les pratiques ANSI B7.1 pour la protection et le fonctionnement sûr, tandis que les contrôles d'exposition liés au meulage se rapportent à l'OSHA 29 CFR 1910.94 (ventilation) et au 29 CFR 1910.134 (programmes de protection respiratoire). Ensemble, ces règles façonnent la conception et l'étiquetage des meules, mais elles influencent également les procédures d'exploitation des utilisateurs finaux et les investissements au niveau des usines dans la captation des poussières et la protection des travailleurs, affectant les décisions d'achat pour des meules conformes et des formulations documentées.
Analyse de la chaîne de valeur
La chaîne de valeur des abrasifs agglomérés au caoutchouc commence par les matières premières en amont, principalement les grains abrasifs (tels que l'oxyde d'aluminium et le carbure de silicium), les liants en caoutchouc (caoutchouc naturel et synthétique), ainsi que les systèmes de durcissement et additifs (tels que le soufre et les auxiliaires de mise en œuvre). La fabrication implique généralement un mélange et un malaxage contrôlés des grains et des composés de caoutchouc, une mise en forme en meules, pointes, bâtonnets ou segments, suivie d'un durcissement ou d'une vulcanisation (généralement mentionné dans la plage de 150 à 275 °C) et d'étapes de finition en aval telles que l'équilibrage, l'inspection et l'emballage. Le travail de formulation axé sur la conformité, incluant les agents de durcissement à faible COV et le contrôle des substances restreintes, s'inscrit de plus en plus en parallèle de l'ingénierie des procédés comme élément central de la production.
En aval, la distribution s'effectue via la fourniture directe aux équipementiers (automobile, machines industrielles, électronique et lignes de finition de dispositifs médicaux), les distributeurs industriels, et les canaux d'ingénierie applicative qui fournissent un accompagnement des procédés de meulage. La captation de valeur tend à augmenter lorsque les fournisseurs proposent une adaptation applicative pour les environnements CNC et automatisés, une conformité documentée aux exigences EN et ANSI, et des programmes de livraison stables tels que la gestion des stocks par le fournisseur utilisée par les grands acheteurs industriels. Les principaux acteurs du marché mentionnés incluent Saint-Gobain, 3M, Tyrolit, CUMI et PFERD, tandis que le risque côté offre se concentre sur la volatilité des prix des matières premières en caoutchouc et sur les contraintes liées aux producteurs qualifiés pour certaines architectures de grains abrasifs haute performance.
Paysage concurrentiel
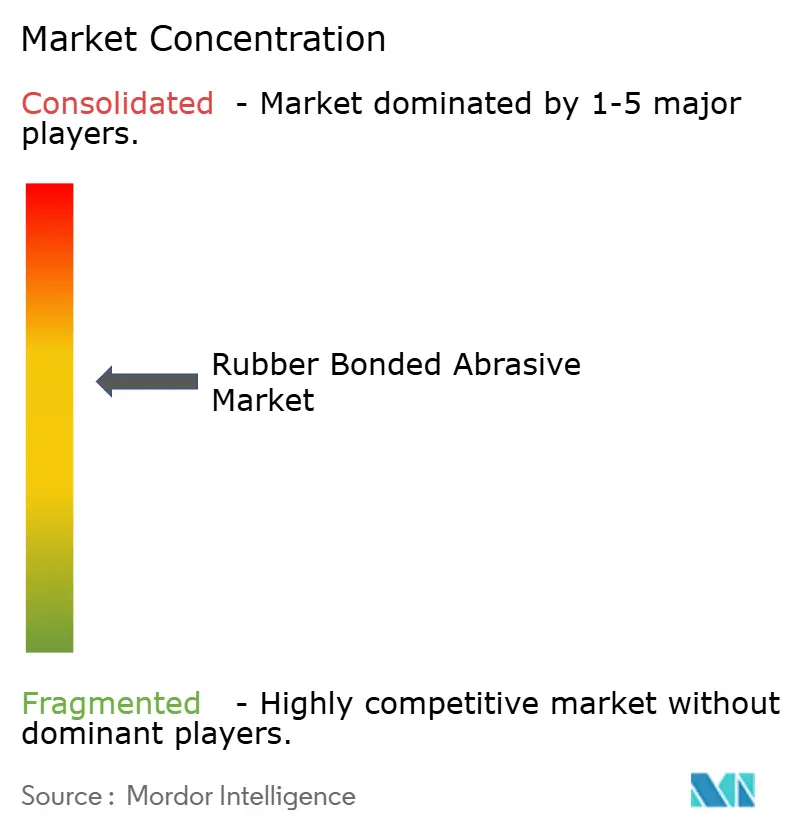
Le marché des abrasifs liés au caoutchouc est modérément consolidé avec la présence des principaux acteurs, notamment Saint-Gobain, 3M, Tyrolit – Schleifmittelwerke Swarovski AG & Co KG, CUMI. et PFERD INC. Saint-Gobain, 3M et CUMI s'appuient sur de larges portefeuilles, des composés propriétaires et une logistique mondiale pour défendre leurs parts de marché. Les dépenses de R&D se concentrent sur les liants à faibles émissions et les meules compatibles avec les systèmes de dressage automatisés. Des partenariats entre les fournisseurs de meules et les constructeurs de machines de meulage émergent pour offrir des garanties de performance clé en main. Les producteurs régionaux capitalisent sur les perturbations de la chaîne d'approvisionnement en offrant des délais de livraison plus courts et un support technique localisé. En Amérique du Nord et en Europe, les clients privilégient les fournisseurs capables de garantir la transparence des matières premières et la conformité réglementaire.
Leaders du secteur des abrasifs liés au caoutchouc
3M
PFERD INC.
CUMI.
Tyrolit – Schleifmittelwerke Swarovski AG & Co KG
Saint-Gobain
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Abrasifs Liés au Caoutchouc
- 3M
- ABRASIVOS MANHATTAN S.A.
- Atto Abrasive Ltd.
- Buehler
- Buffalo Abrasives, Inc.
- CUMI.
- KINIK COMPANY
- Klingspor Abrasives, Inc.
- Marrose Abrasives
- Osborn
- Pacer Industries Inc.
- PFERD INC.
- Saint-Gobain
- Schwarzhaupt GmbH & Co. KG
- Tyrolit – Schleifmittelwerke Swarovski AG & Co KG

Opportunités de marché et perspectives d'avenir
La pression réglementaire et les contrôles d'exposition au niveau des usines créent une marge de manœuvre pour des systèmes de liants en caoutchouc différenciés, à faibles émissions et orientés conformité, en particulier pour les fournisseurs capables de documenter le statut des substances au regard de REACH de l'UE et de soutenir les utilisateurs finaux opérant sous les programmes de ventilation et de protection respiratoire de l'OSHA. Le passage en mars 2025 à des exigences REACH de l'UE plus strictes dans le contexte du rapport renforce un besoin immédiat de reformulation et de déclarations de chaîne d'approvisionnement, ce qui s'aligne avec l'évolution du marché vers des chimies de caoutchouc à faible COV mise en évidence dans l'aperçu. Cette combinaison soutient la demande pour des produits positionnés autour de chimies traçables, d'un comportement d'usure constant pour les cycles CNC non surveillés, et d'une performance validée dans la finition de haute précision où l'intégrité de surface est déterminante.
Les ajouts de capacité et les initiatives de localisation constituent également un deuxième axe d'opportunités, en particulier pour les fournisseurs qui alignent leur empreinte de fabrication sur les grandes régions consommatrices et les attentes d'approvisionnement des équipementiers. Le démarrage de la production commerciale par CUMI dans son usine de Hosur en mars 2026, doublant sa capacité annuelle de meules de découpe et de meulage (de 45 millions à 90 millions d'unités), constitue un signal concret d'investissement visant à accroître la production d'abrasifs agglomérés pour les centres de demande industriels et automobiles. Parallèlement, la traction de la demande issue des applications de précision mentionnées dans le rapport, notamment l'électronique et la finition médicale (où les pointes et bâtonnets constituent le type de produit à la croissance la plus rapide), soutient les opportunités pour des formulations et géométries agglomérées au caoutchouc spécialisées adaptées aux cellules de meulage automatisées et aux flux de post-traitement de pièces métalliques issues de la fabrication additive.
Recent Industry Developments in Marché des Abrasifs Liés au Caoutchouc
- Mars 2026 : Carborundum Universal Limited (CUMI) a démarré la production commerciale dans son usine de Hosur, doublant sa capacité annuelle de meules de découpe et de meulage de 45 millions à 90 millions d'unités. La production supplémentaire favorise des délais plus courts et une disponibilité élargie des produits pour les utilisateurs d'abrasifs agglomérés dans le meulage automobile et industriel. Cette échelle accrue renforce également la capacité de CUMI à approvisionner les grands programmes des équipementiers exigeant une qualité constante et un réapprovisionnement fiable.
- Mars 2025 : L'Union européenne a adopté un nouveau règlement REACH, établissant des exigences de sécurité et environnementales plus strictes pertinentes pour les abrasifs agglomérés au caoutchouc et les produits industriels associés. Ce changement accroît les exigences de conformité et de documentation pour les fabricants et importateurs vendant en Europe. Il accélère également les activités de reformulation vers des chimies de liants en caoutchouc à plus faibles émissions et conformes aux restrictions de substances.
- Mai 2024 : Sak Abrasives Inc., filiale à part entière de Sak Industries Private Ltd., a annoncé l'acquisition de Jowitt & Rodgers Co., un producteur d'abrasifs agglomérés sur mesure. L'opération a élargi l'accès de Sak à des capacités d'abrasifs agglomérés conçus sur mesure et à un savoir-faire spécifique aux applications. Elle a également élargi l'offre combinée pour les clients nécessitant des conceptions de meules et de composants adaptées à des processus de meulage et de finition spécialisés.


Marché des Abrasifs Liés au Caoutchouc Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché est défini comme le chiffre d'affaires généré par les produits abrasifs agglomérés au caoutchouc utilisés pour le meulage, le polissage, l'ébavurage et la finition de précision dans des contextes industriels et chez les équipementiers, comptabilisé au point de vente du produit abrasif sur le marché.
Exclusions du périmètre : nous excluons les machines-outils de rechange, les formats non agglomérés au caoutchouc (tels que vitrifiés ou à liant résineux), et la main-d'œuvre de service liée aux opérations de finition.
Aperçu de la segmentation
- Par type de produit
- Meules
- Pointes et baguettes
- Blocs et segments
- Autres
- Par type de caoutchouc
- Caoutchouc naturel
- Nitrile (NBR)
- Néoprène
- Autres types de caoutchouc (silicone, etc.)
- Par application
- Groupe motopropulseur
- Engrenages
- Roulements
- Turbines
- Autres applications (outils de coupe et de formage, etc.)
- Par secteur d'utilisateur final
- Machines industrielles
- Automobile
- Électricité et électronique
- Santé
- Autres secteurs d'utilisateurs finals (aérospatiale, etc.)
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a commencé par la délimitation du périmètre des produits agglomérés au caoutchouc et la cartographie des lieux où la demande se crée, principalement dans le travail des métaux et la finition de pièces de précision. Pour ancrer les hypothèses, nous avons utilisé des sources publiques telles que les statistiques minières et manufacturières de l'USGS, les flux commerciaux UN Comtrade pour les codes liés aux abrasifs, les indicateurs de production industrielle de l'IEA, les séries macroéconomiques de la Banque mondiale, ainsi que les normes et notes techniques d'organismes tels que l'ISO et l'OSHA lorsque pertinent.
Nous avons également examiné les rapports annuels, les présentations aux investisseurs et les communiqués de presse des fournisseurs d'abrasifs et d'outillage industriel afin de comprendre le mix produit, l'exposition régionale et l'orientation des prix. Les bases de données de brevets ont été consultées pour repérer l'émergence de nouvelles formulations de liants en caoutchouc et de composés à faibles émissions, ce qui a permis d'évaluer quelle part de la demande se déplace vers des qualités à plus forte valeur. Ces sources documentaires ne sont pas exhaustives, et nous nous sommes appuyés sur des références publiques complémentaires pour les vérifications croisées, les clarifications et le nettoyage des données.
Entretiens et enquêtes primaires
Le travail primaire a porté sur la validation de la manière dont les meules, pointes et segments abrasifs agglomérés au caoutchouc sont tarifés et achetés, et de la façon dont la demande évolue avec la production des équipementiers et les cycles de maintenance. Nous avons échangé avec un ensemble de fabricants, distributeurs et utilisateurs finaux industriels en APAC, EMEA et dans les Amériques, afin de combler les lacunes issues de la recherche documentaire et de confirmer les hypothèses finales avant validation.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Dirigeants (CXO) : 15 % | APAC : 50 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 42 % | EMEA : 30 % |
| Petits acteurs : 15 % | Managers : 43 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante (top-down) où la production industrielle et l'activité de travail des métaux par région ont été traduites en un bassin de demande pour la consommation d'abrasifs agglomérés, puis affinées à la part typiquement servie par les formats agglomérés au caoutchouc. Une fois le bassin de demande total constitué, nous l'avons testé par des vérifications ascendantes (bottom-up) sélectives à l'aide de fourchettes de prix échantillonnées et de volumes d'expédition auprès des fabricants et des canaux, ce qui a permis d'ajuster la sous-couverture là où la divulgation est limitée.
Les principaux paramètres ayant influé sur le modèle incluent les tendances de production automobile et de machines industrielles, l'utilisation des capacités dans la fabrication générale, l'intensité commerciale des produits abrasifs, l'évolution du mix entre meules et pointes/bâtonnets, ainsi que l'évolution du prix de vente moyen liée aux intrants en caoutchouc et aux montées en gamme de performance. Les prévisions se sont appuyées sur une analyse de scénarios étayée par une simple régression sur la production industrielle et la production de véhicules, puis affinées selon les retours des personnes interrogées concernant les ajustements de prix attendus et le comportement d'achat des clients. Lorsqu'une approximation ascendante ne pouvait couvrir les petits fournisseurs locaux, l'écart a été traité par une logique de marge de canal et des ratios de consommation au niveau régional revérifiés avec les distributeurs.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les indices manufacturiers régionaux, les tendances d'importation et d'exportation, et les commentaires des fournisseurs sur les volumes et les prix. Lorsqu'un pays ou une ligne de produits présentait une hausse inhabituelle, nous avons revu les hypothèses et, si nécessaire, recontacté des experts pour confirmer s'il s'agissait d'une évolution réelle ou d'un effet de calendrier.
Avant finalisation, le modèle fait l'objet d'un examen interne en plusieurs étapes afin que les séries de données d'entrée, les conversions de devises et les liens de calcul soient cohérents et traçables. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des variations brusques des prix des matières premières ou des chocs de demande majeurs dans les principaux secteurs utilisateurs finaux. Juste avant la livraison, une dernière passe de données est effectuée afin que les clients reçoivent la vision la plus récente correspondant à l'année et au calendrier de devise indiqués.
Taille du marché des abrasifs agglomérés au caoutchouc de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les abrasifs agglomérés au caoutchouc peuvent varier même lorsque le sujet semble identique, car les choix de périmètre et de calendrier ne sont pas toujours alignés. Les différences résultent généralement de ce qui est comptabilisé comme aggloméré au caoutchouc, de la manière dont les prix sont moyennés entre les qualités, et de la cohérence entre l'année déclarée et la fenêtre de conversion de devise correspondante.
Dans cette étude, les prix sont actualisés à l'aide d'un calendrier de devise à moyenne annuelle cohérent et d'une logique de prix de vente moyen pondéré par le mix produit, puis les totaux sont revérifiés par des boucles de validation auprès des distributeurs et des utilisateurs finaux, ce qui maintient l'estimation alignée sur le comportement d'achat réel, une étape d'actualisation appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Écarts de méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 1,29 milliard USD (2025) | |
| Éditeur sectoriel A | 1,27 milliard USD (2025) | Reste souvent plus proche d'une lecture produit restreinte et peut utiliser une hypothèse de prix moyen plus simple, ce qui peut légèrement comprimer la valeur lorsque le mix de qualités de performance est en hausse. |
| Distributeur de recherche B | 1,43 milliard USD (2025) | Tend à publier une valeur 2025 plus élevée, pouvant être influencée par une inclusion de catégorie plus large et une progression de prix de vente moyen plus agressive, ce qui peut gonfler les totaux si le calendrier de devise et les vérifications de mix ne sont pas alignés. |
La comparaison montre que la majeure partie de l'écart s'explique par les limites de périmètre et la manière dont les prix sont reportés d'année en année, plutôt que par l'orientation de la demande elle-même. En maintenant les paramètres d'entrée liés à une activité industrielle observable, puis en validant les hypothèses de prix et de mix par les retours des canaux, nous obtenons un chiffre traçable à des étapes claires et reproductible à l'arrivée de nouvelles données.


Questions clés auxquelles le rapport répond
Quelle est la taille anticipée du marché mondial des abrasifs liés au caoutchouc en 2026 ?
La taille du marché des abrasifs liés au caoutchouc devrait atteindre 1,33 milliard USD en 2026.
Quelle région mène le marché des abrasifs liés au caoutchouc et à quelle vitesse croît-il ?
L'Asie-Pacifique mène avec une part de 39,25 % et devrait afficher un TCAC de 4,02 % jusqu'en 2031.
Quel segment de produit connaît la croissance la plus rapide ?
Les pointes et baguettes progressent à un TCAC de 3,92 % à mesure que la demande de finition de précision augmente.
Comment les réglementations environnementales influencent-elles le développement des produits ?
Les fabricants investissent dans des formulations de caoutchouc à faible teneur en COV et dans des systèmes de contrôle des émissions pour se conformer aux normes plus strictes de l'EPA et du REACH.
Quel secteur d'utilisateur final connaît la croissance la plus rapide ?
La santé progresse à un TCAC de 4,11 % en raison de la demande de dispositifs médicaux rectifiés avec précision.
Dernière mise à jour de la page le:



