
Taille et parts du marché des revêtements résistants à l'abrasion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Growth Rate | 4.94 % |
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements résistants à l'abrasion par Mordor Intelligence
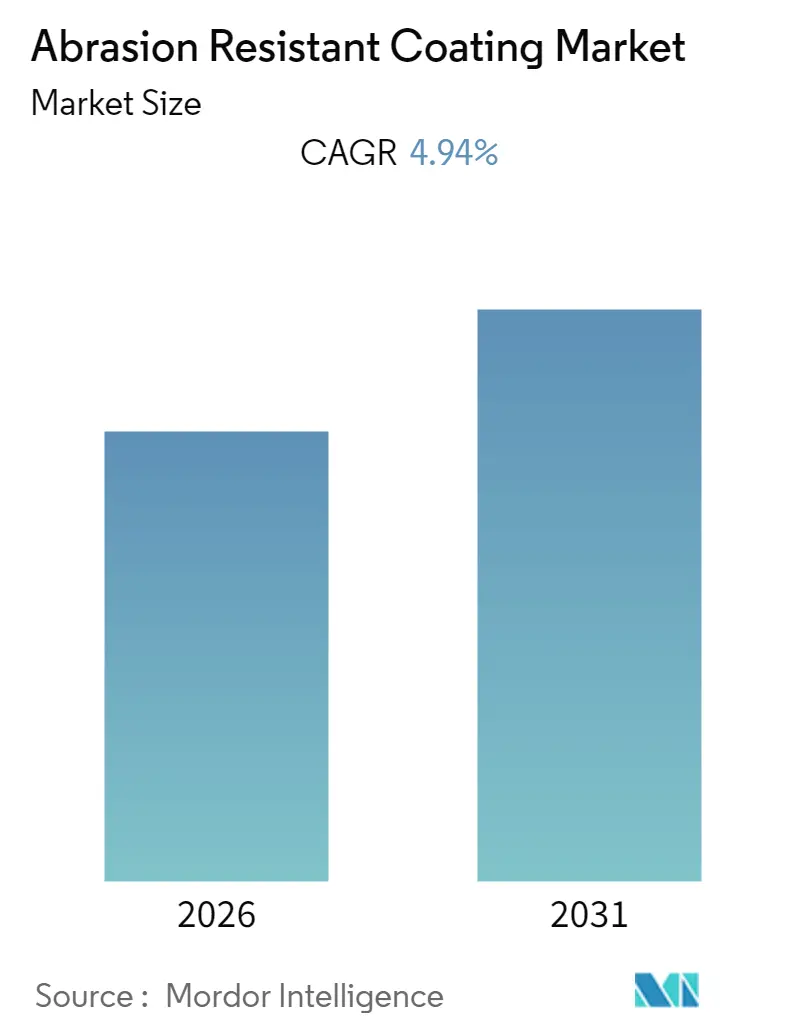
La taille du marché des revêtements résistants à l'abrasion en 2026 est estimée en croissance par rapport à la valeur de 2025, avec des projections pour 2031, progressant à un CAGR de 4,94 % sur la période 2026-2031.
- L'adoption croissante des sources d'énergie renouvelables est susceptible d'offrir diverses opportunités pour la croissance du marché.
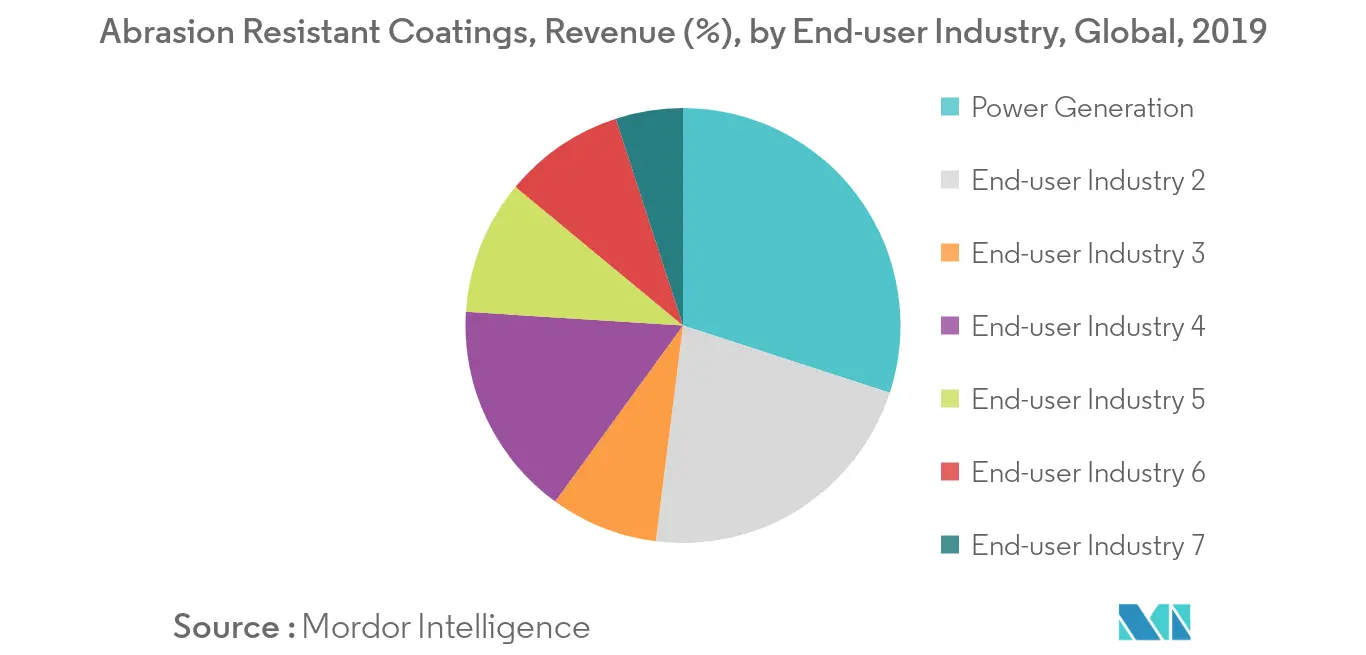
- Par secteur d'utilisation final, le segment de la production d'énergie devrait dominer le marché en raison de la demande croissante et de la popularité des revêtements à base de polymères haute température, qui stimulent la croissance du marché mondial des revêtements résistants à l'abrasion dans le secteur de la production d'énergie.
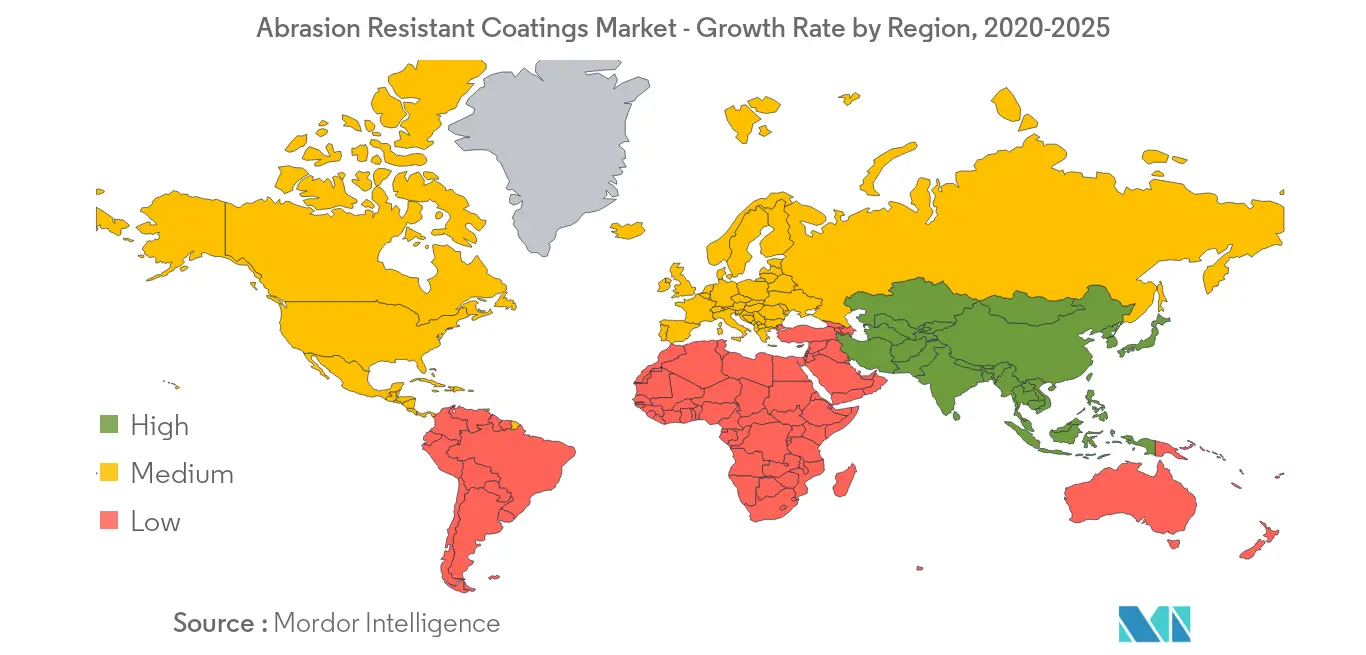
- La région Asie-Pacifique a dominé le marché mondial avec la plus grande consommation provenant de pays tels que la Chine et l'Inde.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des revêtements résistants à l'abrasion
Demande accrue du secteur de la production d'énergie
- Dans le secteur d'utilisation final de la production d'énergie, les revêtements résistants à l'abrasion sont utilisés dans des applications telles que les pales d'éoliennes, les tours de refroidissement en béton, les vannes, les cuves de confinement, les composants nucléaires, les générateurs, les structures de barrages et les turbines. L'utilisation de revêtements résistants à l'abrasion dans ce secteur vise principalement à résister aux conditions météorologiques.
- Dans le secteur de l'énergie éolienne, les revêtements résistants à l'abrasion à base de fluoropolymères sont utilisés sur les pales d'éoliennes, ce qui améliore l'opérabilité des pales de 20 ans par rapport aux peintures et gelcoats traditionnels. Ils améliorent la stabilité aux UV, permettent une accumulation minimale de saleté et offrent une excellente résistance à l'abrasion ainsi qu'une faible réflectivité.
- Les revêtements sont principalement utilisés pour réduire ou éliminer l'usure de surface, notamment dans les zones d'application où les lubrifiants ne sont pas appropriés. Par exemple, les lubrifiants et les graisses ne peuvent pas être utilisés dans des environnements à haute température ou radioactifs, ni là où les durées de fonctionnement sont élevées. Les revêtements sont conçus avec l'objectif principal de prolonger la durée de vie d'un produit.
- En plus de la corrosion, ces revêtements résistent également à l'abrasion, à l'usure et aux détériorations. Ils augmentent ainsi la fiabilité du produit jusqu'à 5 ans. De plus, le développement des industries en amont et en aval à travers le monde, le besoin croissant de revêtements sur les équipements de forage et les pipelines, ainsi que la nécessité croissante d'améliorer les performances des produits dans des environnements vulnérables devraient également stimuler la croissance du marché.
- En raison de tous les facteurs mentionnés ci-dessus, le marché des revêtements résistants à l'abrasion devrait connaître une croissance rapide au cours de la période de prévision.
La région Asie-Pacifique devrait dominer le marché
- L'Asie-Pacifique devrait être le marché régional des revêtements résistants à l'abrasion à la croissance la plus rapide. Le fort potentiel de la région pour le développement du secteur de la production d'énergie stimule la demande sur le marché des revêtements résistants à l'abrasion.
- Dans le cadre du plan « Fabriqué en Chine 2025 », il est prévu que la Chine fournisse plus de 10 % d'aéronefs commerciaux fabriqués localement au marché intérieur d'ici 2025. Cela devrait stimuler la demande sur le marché des revêtements résistants à l'abrasion au cours de la période de prévision.
- Le secteur de la construction est le deuxième secteur en importance en Inde et a affiché une croissance prometteuse en 2019 avec une production revitalisée d'environ 8 %. Il est prévu que le secteur de la construction en Inde devienne le troisième marché mondial d'ici la fin de la période de prévision. Avec des initiatives gouvernementales telles que le programme Bharatmala, UDAN et AMRUT servant de principaux moteurs de croissance, ce segment devrait valoir près de 700 milliards USD d'ici 2023. L'essor du secteur de la construction devrait stimuler la demande pour le marché étudié en Inde au cours de la période de prévision.
- L'augmentation des investissements dans le secteur de la défense et les efforts de restructuration entrepris par les entreprises de construction navale sont les autres facteurs qui stimulent le marché des revêtements résistants à l'abrasion dans la région.
- Les facteurs susmentionnés, conjugués au soutien gouvernemental, contribuent à l'augmentation de la demande sur le marché des revêtements résistants à l'abrasion au cours de la période de prévision.
Paysage réglementaire
Le contrôle des émissions de COV et la conformité aux substances chimiques continuent de façonner les formulations de revêtements résistants à l'abrasion et les pratiques d'application dans des secteurs d'utilisation finale tels que le maritime, le transport et les infrastructures industrielles. Aux États-Unis, l'EPA a modifié les normes nationales d'émission de composés organiques volatils pour les revêtements en aérosol (National Volatile Organic Compound Emission Standards for Aerosol Coatings) en janvier 2025 en vertu du Clean Air Act, renforçant les exigences de conformité pour les systèmes de revêtement à COV contrôlés utilisés dans la maintenance et les applications spécialisées.
Les exigences en matière de performance et de gestion des produits chimiques se durcissent également à travers les normes et réglementations internationales. L'Organisation maritime internationale a adopté la résolution MSC.557(108) en mai 2024, modifiant les normes de performance pour les revêtements de protection des ballasts d'eau de mer, avec effet au 1er janvier 2026, ce qui est pertinent pour les revêtements de protection résistants à l'abrasion et à la corrosion en environnement marin. Concernant la déclaration des produits chimiques, l'EPA américaine a finalisé des actions dans le cadre du TSCA affectant les flux de données et de conformité : en avril 2026, elle a fixé le début de la fenêtre de soumission de la règle de déclaration des PFAS au 31 janvier 2027, et en mai 2026, elle a publié des règles TSCA relatives aux nouvelles utilisations importantes (Significant New Use Rules) pour des substances spécifiques, effectives au 21 juillet 2026, augmentant les exigences de traçabilité et de déclaration des fournisseurs pour certaines chimies de revêtement.
Analyse de la chaîne de valeur
La chaîne de valeur des revêtements résistants à l'abrasion commence par les matières premières et intrants fonctionnels en amont, tels que les résines époxy, polyuréthane, fluoropolymère et polyester, les poudres céramiques et de carbure, les pigments (notamment le dioxyde de titane), les solvants et les additifs de performance. Ces matériaux passent ensuite aux formulateurs et fabricants (par exemple Akzo Nobel N.V., PPG Industries, The Sherwin-Williams Company, Arkema Group et Jotun), puis à la distribution via des canaux industriels directs et des revendeurs agréés, et enfin aux applicateurs utilisant des procédés liquides, en poudre ou de projection thermique avant d'atteindre les utilisateurs finaux dans les secteurs du pétrole et du gaz, du maritime, de la production d'électricité, du transport, des mines et de la construction.
La qualification et la vérification constituent des étapes intermédiaires critiques, la performance étant généralement validée par des méthodes d'abrasion et d'usure largement utilisées, telles que l'ASTM D4060 et l'EN ISO 7784-3, ainsi que par des normes et pratiques sectorielles soutenues par des organismes tels que l'AMPP. La chaîne est également exposée à la volatilité et aux contraintes de disponibilité des matières premières, en particulier pour les résines époxy, les solvants et les pigments, ce qui peut orienter les achats vers des prix négociés et des relations plus étroites avec les fournisseurs, tout en augmentant l'importance du positionnement des stocks et de la multi-sourcing pour les formulations haute performance.
Paysage concurrentiel
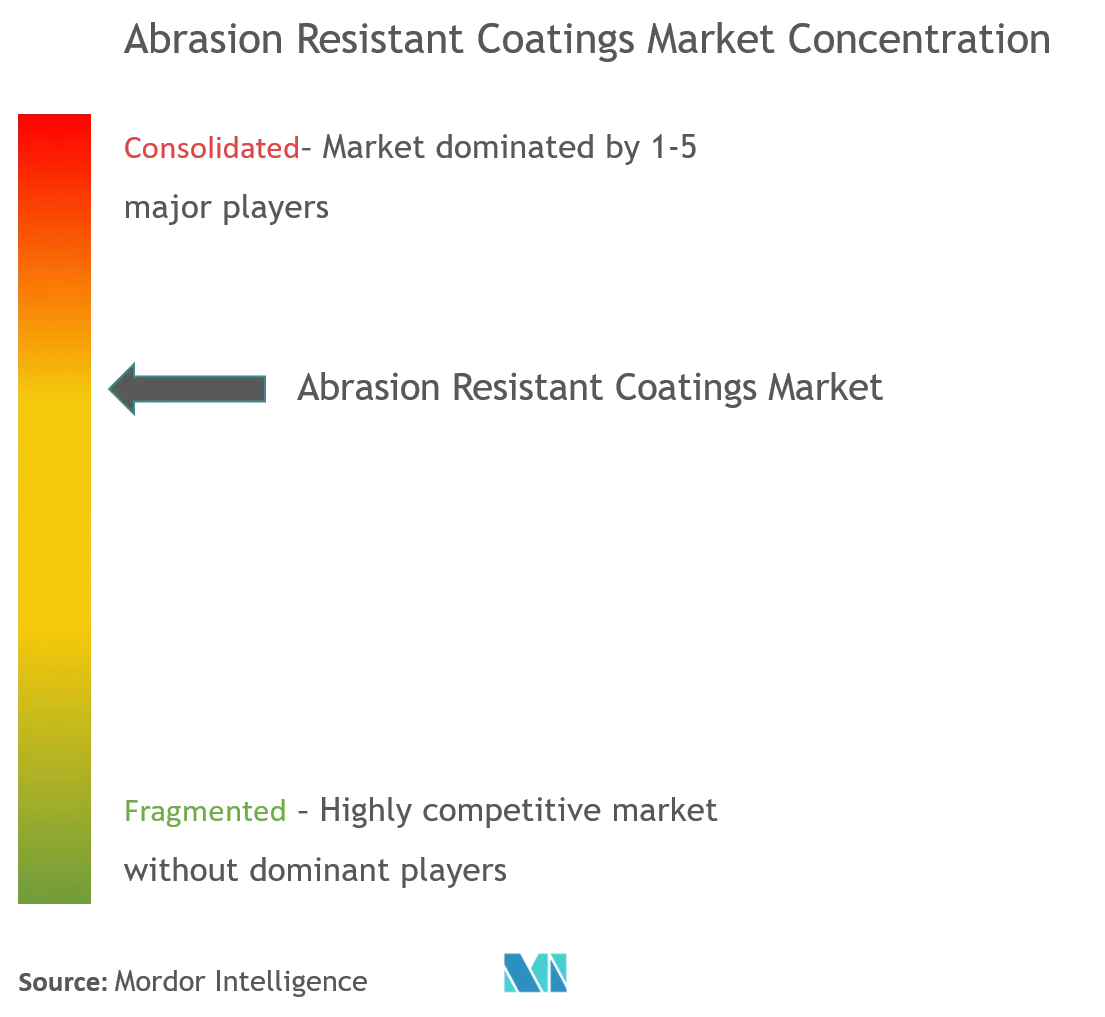
Le marché des revêtements résistants à l'abrasion est partiellement consolidé, quelques acteurs majeurs dominant une part significative du marché. Parmi les principales entreprises figurent Akzo Nobel N.V., Saint-Gobain Performance Plastics (Saint-Gobain), Arkema Group, Jotun et The Sherwin-Williams Company, entre autres.
Leaders du secteur des revêtements résistants à l'abrasion
Arkema Group
The Sherwin-Williams Company
Jotun
Saint-Gobain Performance Plastics (Saint-Gobain)
Akzo Nobel N.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les actifs liés aux énergies renouvelables et à la production d'électricité créent des opportunités pour les systèmes résistants à l'abrasion qui gèrent également l'exposition aux UV, le vieillissement et l'érosion sur de grandes surfaces nécessitant une maintenance intensive. Le contexte du rapport identifie les pales d'éoliennes et d'autres composants de production d'électricité comme des domaines d'application clés, y compris les systèmes à base de fluoropolymère utilisés sur les pales pour améliorer la durabilité par rapport aux peintures et gelcoats traditionnels, favorisant une durée de vie opérationnelle plus longue dans des environnements difficiles.
Les investissements en formulation et en capacité autour d'intrants de performance avancés constituent un autre domaine d'opportunité, en particulier lorsque les revêtements doivent concilier résistance mécanique à l'usure et restrictions évolutives concernant les COV et certaines substances. En mars 2026, Arkema a annoncé une expansion de 20 % de sa capacité de production de PVDF Kynar sur son site de Changshu en Chine (avec un plan de démarrage en 2028) et a mentionné une augmentation de capacité supplémentaire débutant au deuxième trimestre 2026 sur son site de Calvert City, Kentucky, élargissant les options d'approvisionnement pour les systèmes de revêtement à base de fluoropolymère. En avril 2026, Nouryon a étendu sa capacité de fabrication de silice colloïdale Levasil à Guangzhou, en Chine, pour les catalyseurs et revêtements de performance, soutenant une disponibilité plus large des charges et additifs fonctionnels utilisés pour améliorer la résistance à l'abrasion et la durabilité dans les formulations de revêtements industriels.
Développements récents du secteur
- Mars 2026 : AkzoNobel a annoncé qu'elle fournirait des revêtements marins pour trois nouveaux ferries, notamment l'utilisation d'Interzone 954GF sur les ponts pour véhicules pour la protection contre l'abrasion et la corrosion. Ce contrat souligne la demande continue de systèmes de protection à haute durabilité en environnement marin, où l'usure mécanique et l'exposition chimique se conjuguent.
- Janvier 2025 : l'ISO a publié la norme ISO 9466:2025 couvrant le revêtement des véhicules ferroviaires de voyageurs, incluant les procédés d'application et les critères d'acceptation. Cette mise à jour favorise des attentes plus standardisées en matière de qualification et d'inspection pour la performance des revêtements dans les flottes de transport où la résistance à l'abrasion est essentielle.
- Mai 2024 : l'Organisation maritime internationale a adopté la résolution MSC.557(108) modifiant les normes de performance pour les revêtements de protection des ballasts d'eau de mer, effective au 1er janvier 2026. Ce calendrier oblige les armateurs, chantiers navals et fournisseurs de revêtements à aligner les homologations de produits et les pratiques d'application sur la norme mise à jour pour les revêtements de protection marins.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, le marché des revêtements résistants à l'abrasion est défini comme les revenus générés par les matériaux de revêtement sélectionnés principalement pour réduire l'usure due au frottement, au glissement, à l'impact et à l'érosion par particules sur des actifs dans des contextes industriels et d'infrastructure.
Exclusions du périmètre : nous excluons le durcissement de surface ou le placage qui n'est pas vendu comme système de revêtement, ainsi que les peintures décoratives pour lesquelles la résistance à l'abrasion n'est pas un critère d'achat.
Aperçu de la segmentation
- Type
- Revêtements métalliques/céramiques
- Revêtements de carbure
- Revêtements d'oxyde
- Revêtements de nitrure
- Autres
- Revêtements polymères
- Polyester
- Fluoropolymère
- Époxy
- Polyuréthane
- Autres
- Revêtements métalliques/céramiques
- Secteur d'utilisation final
- Pétrole et gaz
- Marine
- Production d'énergie
- Transport
- Exploitation minière
- Construction
- Autres
- Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par cartographier où l'usure par abrasion apparaît dans les équipements réels et où les revêtements sont spécifiés, afin que les entretiens ultérieurs puissent se concentrer sur les bons cas d'usage. Nous nous référons généralement à des sources publiques telles que l'USGS (activité minière et minérale), l'US EIA (indicateurs d'activité pétrolière et gazière), l'Agence internationale de l'énergie (tendances de la production d'électricité), UN Comtrade (flux commerciaux pour les produits chimiques et intrants de revêtement associés), et les publications ASTM ou ISO pour les méthodes d'essai influençant le langage des spécifications.
Les rapports annuels des entreprises, les présentations aux investisseurs et les fiches techniques sont ensuite utilisés pour comprendre le positionnement des produits, les méthodes d'application typiques et les points où les prix ont tendance à évoluer avec les coûts des résines et des charges. Pour les vérifications croisées, nous utilisons également des abonnements payants pour les données financières et l'intelligence d'entreprise, ainsi que des bases de données de brevets pour suivre où les nouvelles chimies résistantes à l'usure gagnent en attention. Les sources listées ci-dessus ne sont pas exhaustives, et nous avons également utilisé d'autres références et ensembles de données publics lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire sert à convertir des signaux de demande larges en demande spécifique aux revêtements par utilisation finale et géographie, puis à tester la robustesse des hypothèses que la recherche documentaire ne peut confirmer. Nous échangeons avec des formulateurs de revêtements, des applicateurs, des distributeurs et des équipes d'achat ou de maintenance des secteurs d'utilisation finale, et les contributions sont équilibrées entre l'APAC, l'EMEA et les Amériques afin de refléter les conditions opérationnelles régionales. Ces discussions aident également à confirmer ce qui est considéré comme résistant à l'abrasion dans le langage des appels d'offres, comment les cycles de réapplication varient selon l'environnement, et à quoi ressemble l'évolution des prix lorsque les spécifications se durcissent.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Directeurs généraux : 16 % | APAC : 48 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 34 % |
| Acteurs plus petits : 17 % | Managers : 44 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché est construit en combinant des approches descendante et ascendante, où les indicateurs d'activité industrielle sont convertis en un pool de demande adressable de revêtements, suivi d'hypothèses de mix de revêtements et de dépenses pour aboutir aux revenus. Pour les revêtements résistants à l'abrasion, le modèle est principalement guidé par des variables telles que la production minière et les cycles de dépenses d'investissement, le débit pétrolier et gazier et l'intensité de la maintenance, l'entretien des actifs maritimes et portuaires, les calendriers de maintenance des centrales électriques, et la part des actifs migrant vers des spécifications de protection contre l'usure plus élevées. Les intervalles typiques de réapplication et la répartition entre systèmes polymères et systèmes métalliques ou céramiques sont ensuite appliqués afin que la demande ne soit pas surestimée.
Les totaux sont corroborés par des approximations ascendantes sélectives, notamment des fourchettes de prix par kilogramme ou par litre échantillonnées, multipliées par la consommation estimée dans les actifs à forte usure. Nous effectuons également des vérifications de canal avec les applicateurs et distributeurs pour identifier les écarts. Lorsque les fournisseurs locaux plus petits ne rapportent pas de répartitions claires de revenus, nous comblons l'écart en utilisant des signaux de capacité, des indices de mix produit issus des catalogues, et des fourchettes de parts basées sur les entretiens, puis nous normalisons les résultats par rapport au pool de demande.
Pour les prévisions, nous utilisons une analyse de scénarios appuyée par un lissage des tendances à court terme, car les dépenses de maintenance peuvent évoluer différemment entre les mines, le maritime et l'énergie, même au cours de la même année. Le scénario de base combine la production industrielle attendue, l'orientation des dépenses d'investissement et le durcissement des spécifications, et il est ajusté après revue par des experts selon que des hypothèses comme les cycles de réapplication et l'évolution des prix semblent réalistes dans chaque grande région.
Validation des données et cycle de mise à jour
La validation s'effectue via plusieurs contrôles afin que le chiffre final reste cohérent avec les signaux du monde réel. Nous comparons les résultats à des indicateurs indépendants tels que l'orientation de la production industrielle, les tendances d'activité énergétique et minière, et les allégations de performance des revêtements rapportées qui influencent l'adoption des spécifications. Toute valeur aberrante est examinée avant validation finale. Si un entretien suggère un changement majeur, tel qu'une modification des dépenses de maintenance ou une nouvelle spécification réglementaire dans un secteur à forte usure, nous recontactons les sources et ajustons les hypothèses.
Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsqu'un événement significatif pourrait modifier la trajectoire du marché, comme de fortes variations des prix des matières premières ou des retards majeurs de dépenses d'investissement dans les mines ou le pétrole et le gaz. Avant la livraison, un analyste effectue une dernière revue afin que les clients reçoivent la vision la plus actuelle, alignée sur les données les plus récentes disponibles.
Taille du marché des revêtements résistants à l'abrasion selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les revêtements résistants à l'abrasion peuvent sembler très éloignées les unes des autres, car chaque éditeur trace différemment la limite de ce qui compte comme protection contre l'abrasion et de son domaine d'application. Les hypothèses de prix et de volume sont également mises à jour selon des calendriers différents.
Des différences apparaissent également lorsque certaines études partent de la demande globale de revêtements de protection et appliquent ensuite une part réduite, plutôt que de rattacher la demande aux besoins de maintenance liés à l'usure. Un facteur d'écart courant est l'expansion du périmètre vers des catégories adjacentes telles que les revêtements de protection généraux, les revêtements de sol ou les revêtements uniquement anticorrosion, qui peuvent ne pas être choisis pour leur performance contre l'abrasion. Certaines prévisions s'appuient également sur une escalation agressive des prix ou des hypothèses optimistes de croissance industrielle, ce qui peut faire grimper rapidement le chiffre global. Certaines estimations intègrent les revenus du placage et du traitement de surface, puis rapportent le total combiné. Chez Mordor Intelligence, le périmètre se limite aux systèmes de revêtement spécifiés pour réduire l'usure par abrasion, avec des vérifications des cycles de réapplication et de l'activité d'utilisation finale utilisées pour maintenir les totaux liés à un pool de demande reproductible.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,30 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 14,20 milliards USD (2025) | Utilise une définition plus large pouvant inclure plusieurs technologies d'application et traitements de protection contre l'usure adjacents, et part d'une base 2025 plus élevée sans démontrer clairement une discipline de cycle de réapplication par utilisation finale. |
| Éditeur de recherche sectorielle B | 12,30 milliards USD (2026) | Couvre une large liste de technologies et de substrats et met l'accent sur un horizon plus long de 10 ans, ce qui peut amplifier les hypothèses de croissance autour des dépenses d'investissement industrielles et des prix si les vérifications intermédiaires de la demande sont limitées. |
L'écart entre les chiffres publiés s'explique principalement par ce qui est inclus comme protection contre l'abrasion et par l'ampleur des mouvements supposés des prix et de l'activité industrielle. En maintenant les étapes de dimensionnement liées à des indicateurs de maintenance induits par l'usure, à un comportement typique de réapplication et à des signaux de demande spécifiques à l'utilisation finale, l'estimation reste plus facile à suivre et plus simple à reproduire lorsque les conditions changent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des revêtements résistants à l'abrasion ?
Le marché des revêtements résistants à l'abrasion devrait enregistrer un CAGR de 4,94 % au cours de la période de prévision (2026-2031)
Qui sont les acteurs clés du marché des revêtements résistants à l'abrasion ?
Arkema Group, The Sherwin-Williams Company, Jotun, Saint-Gobain Performance Plastics (Saint-Gobain) et Akzo Nobel N.V. sont les principales entreprises opérant sur le marché des revêtements résistants à l'abrasion.
Quelle est la région à la croissance la plus rapide sur le marché des revêtements résistants à l'abrasion ?
L'Europe devrait afficher le CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché des revêtements résistants à l'abrasion ?
En 2025, l'Asie-Pacifique représente la plus grande part de marché sur le marché des revêtements résistants à l'abrasion.
Quelles années ce rapport sur le marché des revêtements résistants à l'abrasion couvre-t-il ?
Le rapport couvre la taille historique du marché des revêtements résistants à l'abrasion pour les années : 2019, 2020, 2021, 2022, 2023 et 2024. Le rapport prévoit également la taille du marché des revêtements résistants à l'abrasion pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



