
Tamaño y Cuota del Mercado de Cerveza Negra
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
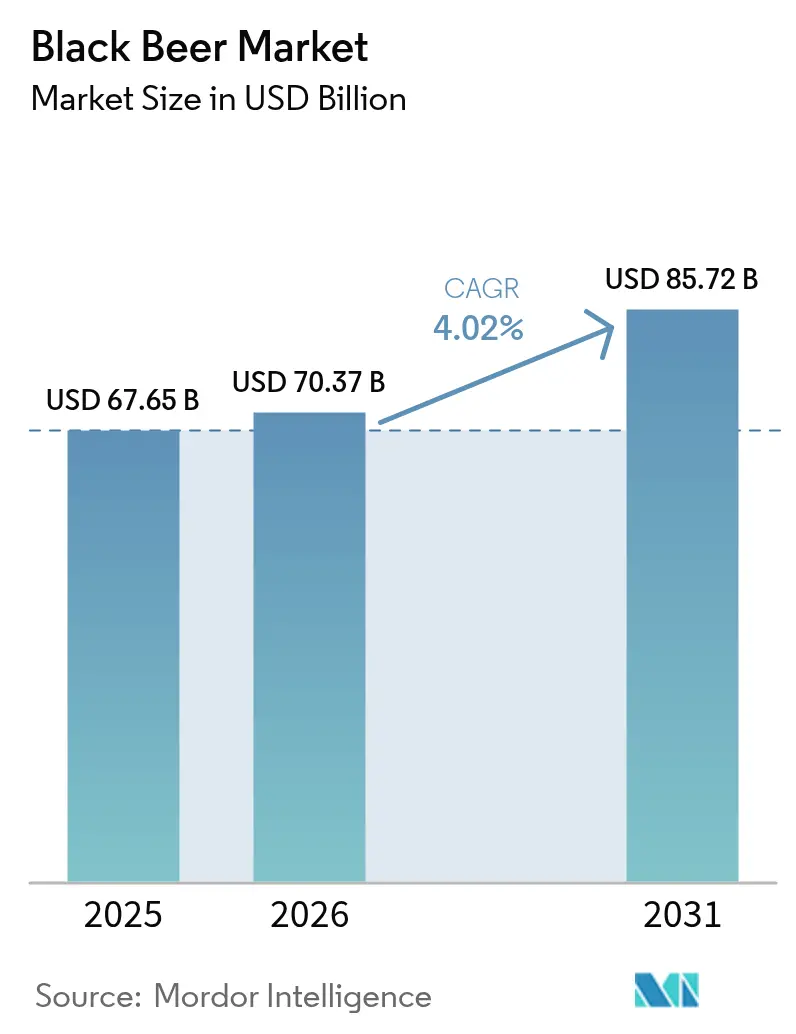
| Tamaño del Mercado (2026) | 70.37 Mil millones de dólares |
| Tamaño del Mercado (2031) | 85.72 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.02 % |
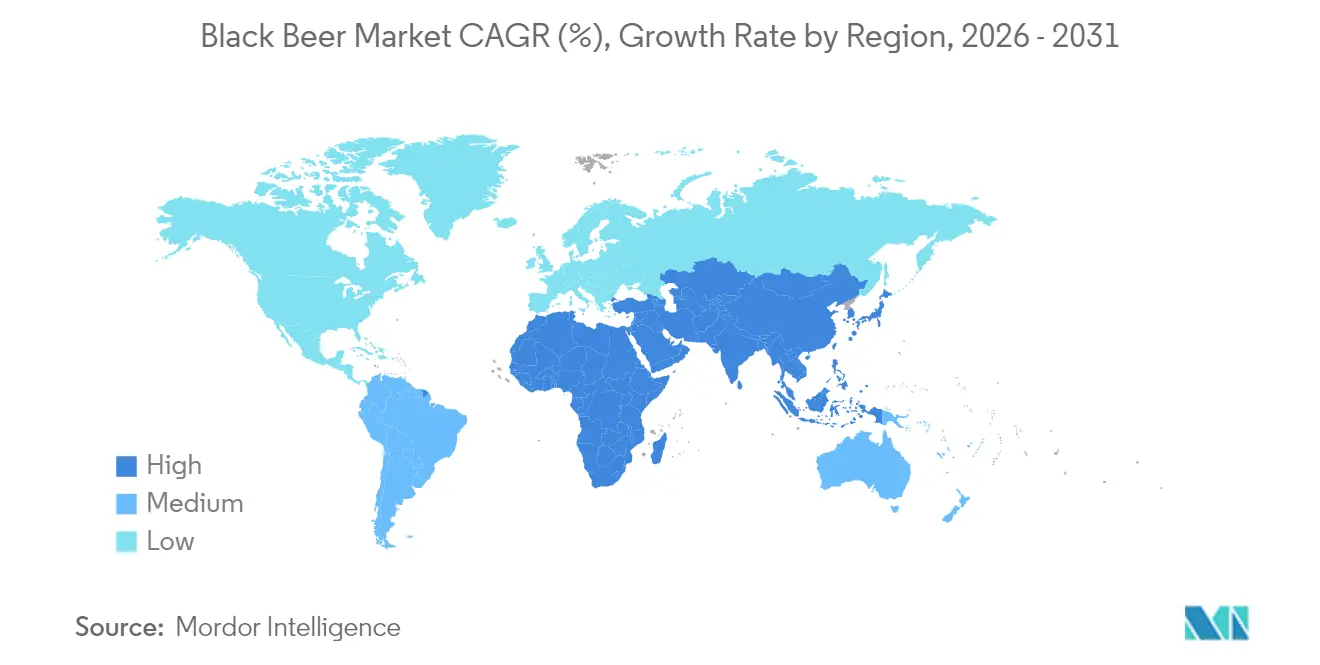
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Europa |
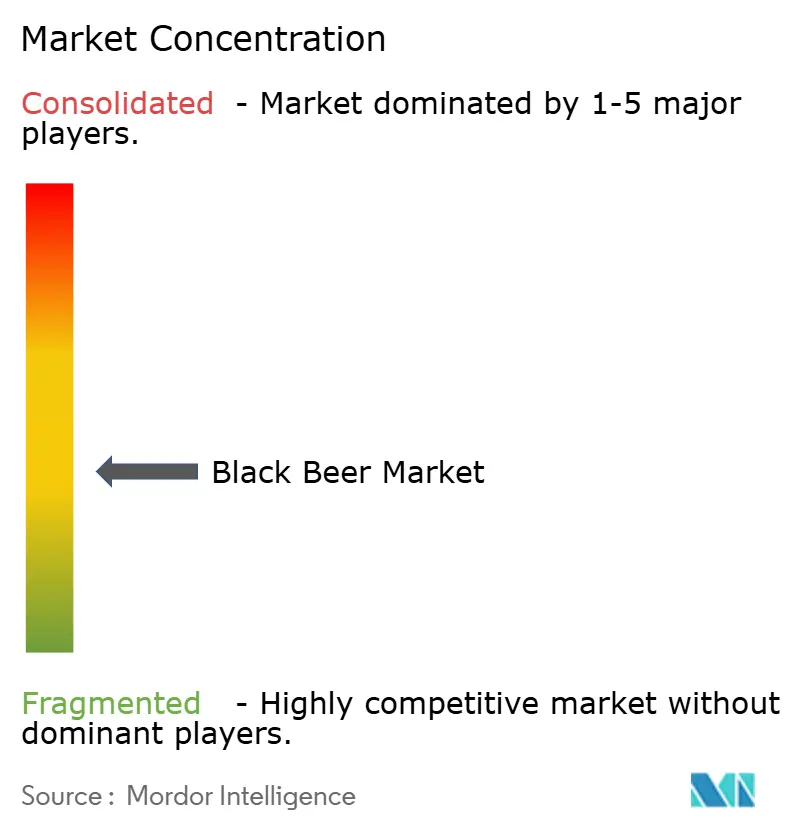
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerveza Negra por Mordor Intelligence
El tamaño del mercado de cerveza negra fue valorado en 67,65 mil millones de USD en 2025 y se estima que crecerá desde 70,37 mil millones de USD en 2026 hasta alcanzar los 85,72 mil millones de USD en 2031, a una CAGR del 4,02% durante el período de previsión (2026-2031). La demanda de los consumidores por experiencias de cerveza premium y artesanal impulsa este crecimiento. La cerveza negra atrae tanto a conocedores como a consumidores tradicionales gracias a sus sabores robustos, su color intenso y su alto contenido en malta. Las poblaciones metropolitanas y los consumidores jóvenes influyen en los fabricantes para que desarrollen productos innovadores. El mercado se expande gracias al aumento de la participación femenina, respaldado por estrategias de marketing dirigidas y una oferta de productos diversificada. La expansión de las redes de distribución también está acelerando el alcance del mercado. Si bien los bares y pubs siguen siendo influyentes, el auge de los canales off-trade, como cadenas minoristas, plataformas de comercio electrónico y tiendas especializadas, está haciendo que la cerveza negra sea más accesible para un público más amplio. Las tendencias en materia de envases refuerzan este impulso, ya que la comodidad y el carácter ecológico de las latas atraen a los consumidores modernos, mientras que las variantes embotelladas mantienen su posición dominante entre quienes buscan una presentación premium y tradicional. La región Asia-Pacífico muestra un fuerte potencial de crecimiento a medida que aumentan los ingresos disponibles, continúa la urbanización y los consumidores adoptan las tendencias internacionales en bebidas. Estos factores apuntan a un crecimiento sostenido en el segmento de cerveza negra, creando oportunidades de expansión del mercado e innovación de productos en todas las regiones.
Conclusiones Clave del Informe
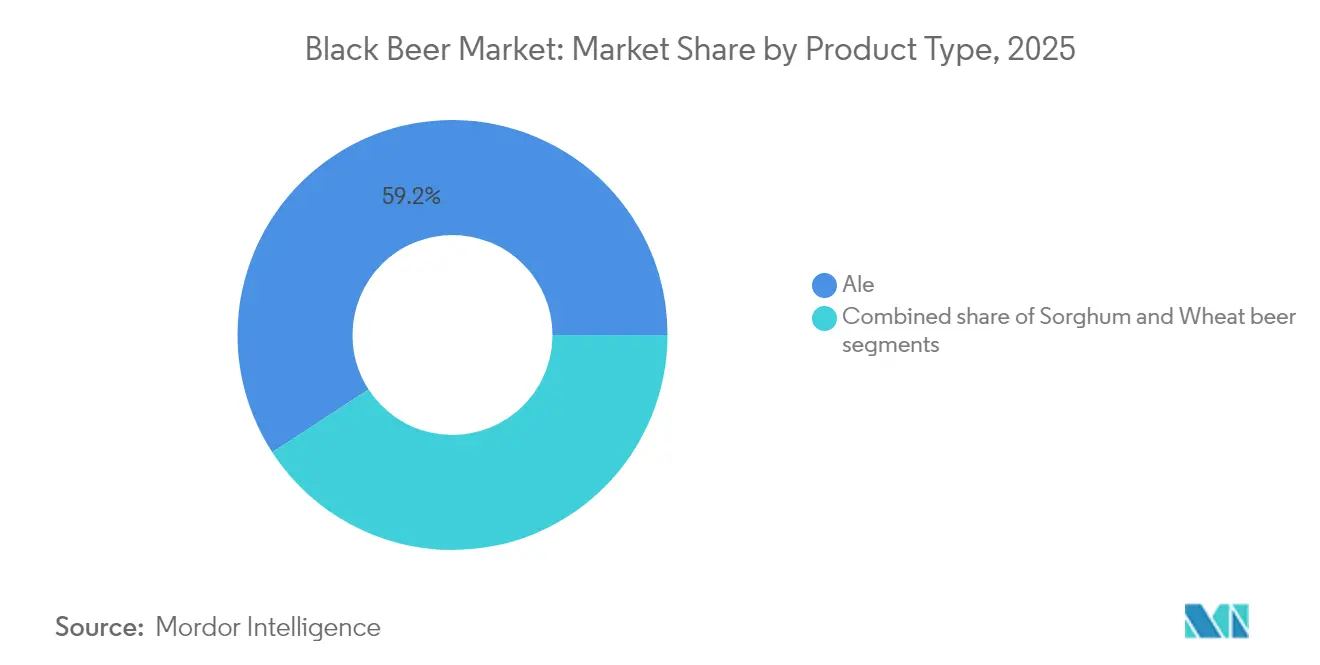
- Por tipo de producto, la cerveza ale lideró con el 59,17% de la cuota del mercado de cerveza negra en 2025, mientras que se prevé que la cerveza de trigo se expanda a una CAGR del 4,42% hasta 2031.
- Por usuario final, los hombres representaron el 68,78% de la cuota del tamaño del mercado de cerveza negra en 2025, pero el segmento de mujeres registra la CAGR proyectada más alta, con un 4,66% hasta 2031.
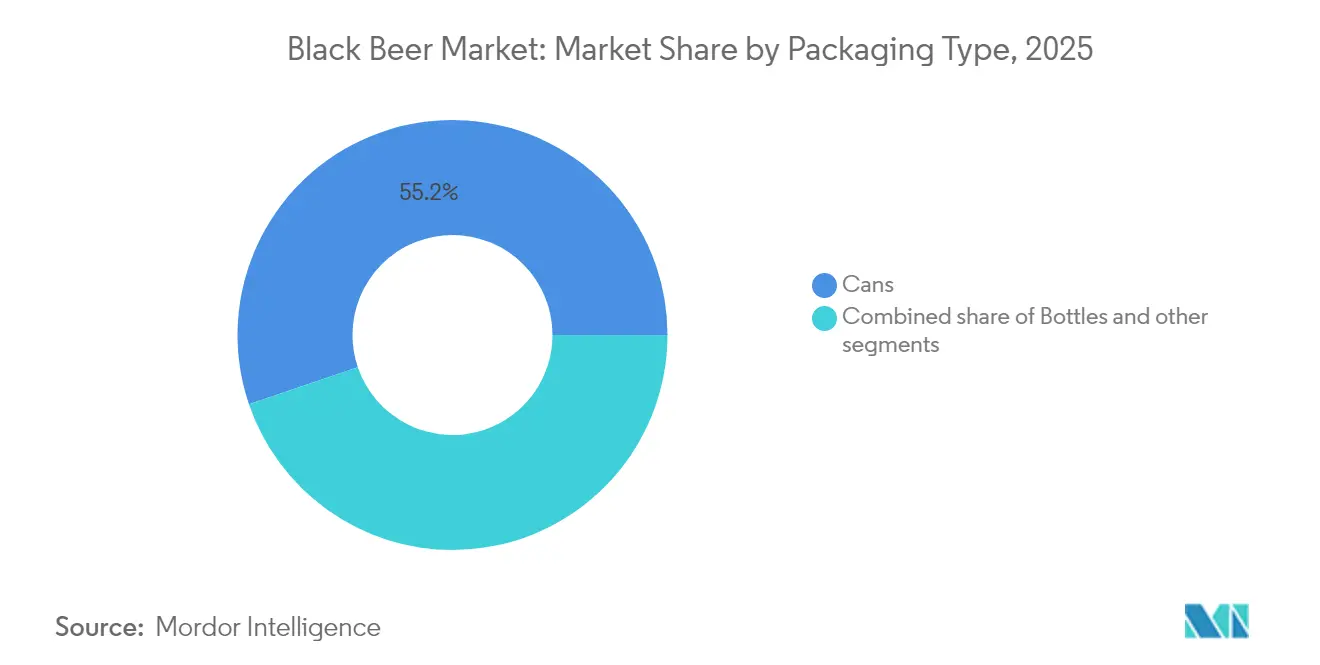
- Por tipo de envase, las latas dominaron con el 55,21% de la cuota del mercado de cerveza negra en 2025; las botellas avanzan a una CAGR del 4,9% hasta 2031.
- Por canal de distribución, el segmento on-trade captó el 57,74% de la cuota del tamaño del mercado de cerveza negra en 2025, mientras que el segmento off-trade está previsto que crezca a una CAGR del 4,15% hasta 2031.
- Por geografía, Europa mantuvo el 41,22% de la cuota del mercado de cerveza negra en 2025, mientras que Asia-Pacífico muestra la CAGR regional más alta, del 4,96%, entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Crecimiento de la cultura de la cerveza artesanal y las microcervecerías | +1.2% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Crecimiento del sector turístico y hotelero | +0.8% | Europa, América del Norte, destinos emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Concienciación sobre la salud y beneficios percibidos de la cerveza negra | +0.7% | América del Norte, Europa, zonas urbanas de Asia-Pacífico | Mediano plazo (2-4 años) |
| Creciente preferencia de los consumidores por sabores únicos y complejos | +1.0% | Global, con adopción temprana en centros urbanos | Largo plazo (≥ 4 años) |
| Influencia cultural y tendencias en redes sociales | +0.6% | Global, con mayor impacto en mercados digitalmente conectados | Corto plazo (≤ 2 años) |
| Marketing estratégico que destaca el patrimonio del producto | +0.4% | Europa, América del Norte, segmentos premium a nivel mundial | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Cultura de la Cerveza Artesanal y las Microcervecerías
La expansión de la cultura de la cerveza artesanal y las microcervecerías actúa como catalizador fundamental en la evolución del mercado de cerveza negra, con énfasis en la calidad superior y las metodologías de producción localizadas. Estos establecimientos se diferencian de los fabricantes convencionales de gran consumo mediante la incorporación estratégica de ingredientes regionales y perfiles de sabor distintivos, atendiendo así la creciente demanda de los consumidores por experiencias de bebidas diferenciadas. La aplicación de políticas gubernamentales de apoyo, que incluyen marcos regulatorios e incentivos fiscales, ha contribuido significativamente al desarrollo de la industria de la elaboración artesanal de cerveza. Además, las microcervecerías se han consolidado como establecimientos comunitarios integrales, facilitando diversas iniciativas de participación a través de eventos organizados y sesiones de cata, lo que mejora la retención de clientes. Esta transformación en el panorama cervecero queda evidenciada por los datos de la Brewers Association, que documentó 9.796 cervecerías artesanales operativas en los Estados Unidos durante 2024, lo que representa un incremento del 0,36% respecto al año anterior, demostrando así el crecimiento sostenido y la presencia en el mercado de los establecimientos de elaboración artesanal [1]Fuente: Brewers Association, "Brewers Association Reports 2024 U.S. Craft Brewing Industry Figures", www.brewersassociation.org .
Crecimiento del Sector Turístico y Hotelero
La expansión de la industria del turismo y la hostelería actúa como impulsor fundamental del crecimiento del mercado mundial de cerveza negra al facilitar el acceso de las cervecerías a bases de consumidores internacionales. El surgimiento del turismo cervecero como fenómeno de mercado significativo se ha manifestado a través de visitas estructuradas a cervecerías, festivales organizados y eventos de cata seleccionados que destacan las variedades de cerveza negra, incluidos los stouts, porters y lagers oscuras. Esta exposición internacional sistemática introduce eficazmente la cerveza negra a diversos segmentos de consumidores y consolida su posición como opción premium de bebida artesanal, animando a los participantes del mercado a explorar más allá de las lagers y ales convencionales. Los mercados cerveceros consolidados de Europa y América del Norte, caracterizados por sus profundas tradiciones cerveceras, han experimentado un crecimiento sustancial en la participación turística en eventos especializados de cerveza, lo que ha fortalecido la demanda de productos de cerveza negra en los segmentos tanto de cervecería tradicional como artesanal. Esta tendencia se ve además respaldada por el Barómetro Mundial del Turismo de la Organización Mundial del Turismo de la ONU (mayo de 2025), que indica que las llegadas de turistas internacionales superaron los 300 millones en el primer trimestre de 2025, lo que representa un aumento de 14 millones (5%) en comparación con el año anterior 2024 [2]Fuente: Organización Mundial del Turismo de la ONU, "Barómetro Mundial del Turismo," unwto.org .
Concienciación sobre la Salud y Beneficios Percibidos de la Cerveza Negra
El posicionamiento de mercado de la cerveza negra está transitando de una bebida tradicional pesada a una bebida orientada al bienestar, aumentando así su atractivo entre los consumidores preocupados por la salud. Los stouts y porters están experimentando una mayor penetración en el mercado gracias a sus complejos perfiles de sabor y su composición nutricional, específicamente sus mayores concentraciones de antioxidantes, vitaminas del grupo B y minerales esenciales en comparación con las cervezas ligeras. La categoría presenta una resonancia particular entre los consumidores urbanos y con estudios superiores que priorizan tanto el sabor como los beneficios para la salud en sus selecciones de bebidas. El creciente reconocimiento de los beneficios digestivos y las propiedades antioxidantes de la cerveza negra ha mejorado sustancialmente su aceptación en el mercado. En respuesta a esta evolución del mercado, los cerveceros están desarrollando estratégicamente cervezas negras orgánicas y variantes con menor contenido alcohólico que mantienen la riqueza característica del producto al tiempo que responden a las preferencias de salud contemporáneas. Esta transformación en las preferencias de los consumidores, junto con la capacidad de adaptación de la industria a las tendencias saludables, continúa impulsando el crecimiento y la innovación en el segmento de cerveza negra, estableciendo una base sólida para una expansión sostenida del mercado.
Creciente Preferencia de los Consumidores por Sabores Únicos y Complejos
El mercado está experimentando una evolución transformadora a medida que los consumidores demuestran una mayor sofisticación en sus preferencias de cerveza, en particular gravitando hacia las cervezas negras con composiciones de sabor multifacéticas. Las cervecerías diversifican estratégicamente sus carteras de productos mediante una innovación metódica de sabores, incorporando ingredientes premium como café, chocolate y hierbas aromáticas para desarrollar ofertas distintivas que alcanzan precios más elevados en el mercado. Esta demanda sostenida de los consumidores por perfiles de sabor sofisticados acelera los avances tecnológicos en las metodologías de elaboración de cerveza, incluidos los procesos de enfriamiento rápido (cold crashing) y los procesos de levadura híbrida, que permiten un control preciso del sabor y la consistencia de la producción. Estas técnicas de producción avanzadas permiten a los fabricantes establecer firmas de sabor distintivas, fortaleciendo así su posición en el mercado y la diferenciación competitiva en un panorama de bebidas cada vez más sofisticado. El perfeccionamiento continuo de los procesos de elaboración y las capacidades de desarrollo de sabores posiciona a los fabricantes para responder eficazmente a las preferencias cambiantes de los consumidores, manteniendo al mismo tiempo la calidad y la consistencia del producto.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Período de Impacto |
|---|---|---|---|
| Regulaciones gubernamentales estrictas | -0.6% | Global, con impacto particular en los mercados emergentes | Mediano plazo (2-4 años) |
| Inclinación de los consumidores hacia productos sin alcohol o de bajo contenido alcohólico | -0.5% | América del Norte, Europa, Asia urbana | Largo plazo (≥ 4 años) |
| Precios premium que limitan la adopción masiva en el mercado | -0.4% | Global, con mayor impacto en los mercados sensibles al precio | Mediano plazo (2-4 años) |
| Retos logísticos en el mantenimiento de la calidad del producto | -0.3% | Global, con impacto particular en el comercio internacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones Gubernamentales Estrictas
Las regulaciones gubernamentales orientadas a la sostenibilidad y la salud pública crean barreras significativas en el mercado mundial de cerveza negra. Estas regulaciones incrementan los costos operativos, añaden requisitos de cumplimiento y limitan las opciones de marketing para los cerveceros, afectando en particular a las pequeñas y medianas cervecerías artesanales. Los principales requisitos regulatorios incluyen la divulgación del contenido alcohólico, las restricciones publicitarias, las normas de envasado y los controles de distribución, que afectan al lanzamiento de productos y a la expansión del mercado. Las leyes de zonificación y las licencias restringen la expansión de microcervecerías y salas de degustación (taprooms) en zonas urbanas, mientras que los elevados impuestos especiales sobre las bebidas con alto contenido de alcohol en volumen (ABV) incrementan los precios de la cerveza negra, reduciendo la demanda de los consumidores. Las restricciones a la publicidad de bebidas alcohólicas, especialmente en los medios digitales, limitan la visibilidad de las marcas y el alcance hacia los consumidores. Los fabricantes también se enfrentan a mayores costos debido a las variaciones regulatorias entre países y regiones, que exigen modificaciones en el etiquetado, el envasado y las formulaciones. Estos requisitos regulatorios afectan a los cerveceros globales que se centran en productos especializados como la cerveza negra, lo que repercute en sus planes de expansión. En los Estados Unidos, por ejemplo, la Oficina de Impuestos Especiales y Comercio de Alcohol y Tabaco (TTB, por sus siglas en inglés) aplica un estricto cumplimiento en materia de etiquetado y formulación mediante procesos como el Certificado de Aprobación de Etiqueta (COLA, por sus siglas en inglés).
Inclinación de los Consumidores hacia Productos Sin Alcohol o de Bajo Contenido Alcohólico
La creciente preferencia de los consumidores por el consumo moderado de alcohol y las alternativas sin alcohol representa una restricción significativa del mercado para la industria de la cerveza negra. El cambio es particularmente evidente entre los consumidores preocupados por la salud, especialmente entre los grupos demográficos más jóvenes, que buscan activamente productos que ofrezcan experiencias similares a la cerveza sin contenido alcohólico. Esta transformación en el comportamiento de los consumidores ha obligado a las principales cervecerías a invertir considerablemente en el desarrollo de alternativas de cerveza negra sin alcohol para mantener la relevancia en el mercado. Destacados actores de la industria, como Diageo, han ampliado estratégicamente su cartera de productos sin alcohol, introduciendo versiones sin alcohol de productos tradicionales como Guinness para responder a esta demanda evolutiva del mercado. El mercado enfrenta una presión continuada a medida que los consumidores seleccionan cada vez más opciones de bajo contenido alcohólico o sin alcohol, impulsados por la concienciación sobre la salud, las consideraciones sociales y los factores religiosos. Se anticipa que esta transición continua en las preferencias de los consumidores seguirá impactando las ventas tradicionales de cerveza negra, lo que exige una innovación continua de los productos y una diversificación de la cartera por parte de los fabricantes para mantener su posición en el mercado y satisfacer los cambiantes requisitos de los consumidores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Legado de la Cerveza Ale Sostiene el Liderazgo de la CategoríaEl mercado de cerveza negra demuestra una preferencia significativa por la cerveza ale, que obtuvo una dominante cuota de mercado del 59,17% en 2025. Esta dominancia deriva de las profundamente arraigadas tradiciones cerveceras de Europa, que han establecido rigurosos estándares de calidad y autenticidad que resuenan en los mercados globales. Estos elementos tradicionales han fortalecido eficazmente la confianza de los consumidores y han mantenido el posicionamiento premium de las cervezas ale, atrayendo con éxito tanto a consumidores tradicionales como a entusiastas que buscan los complejos perfiles de sabor característicos de los stouts y porters. La evolución continua del segmento de cerveza ale a través de innovaciones estratégicas de sabor, incluida la incorporación de elementos de frutas tropicales, maltas ahumadas y granos de cacao de origen único, ha ampliado el atractivo de la categoría.
El segmento de cerveza de trigo exhibe un sustancial potencial de crecimiento, con proyecciones que indican una CAGR del 4,42% hasta 2031. La categoría ha atraído a consumidores que buscan perfiles de sabor más accesibles y a aquellos con preferencias dietéticas específicas. La expansión del mercado ha sido particularmente notable en el segmento consciente del gluten, donde las alternativas a base de sorgo han atendido con éxito las demandas de los consumidores preocupados por la salud, manteniendo al mismo tiempo altos estándares de sabor. La implementación de metodologías de producción avanzadas, en particular las técnicas de enfriamiento rápido (cold crashing), ha mejorado significativamente la claridad y la estabilidad del producto a lo largo de la cadena de distribución. Además, la exploración estratégica por parte de los cerveceros de variedades de granos alternativos ha fortalecido la resiliencia de la cadena de suministro y ha fomentado la innovación continua de productos. Estos avances han posicionado a la cerveza de trigo como un segmento clave en el mercado de cerveza negra, con sólidas perspectivas de crecimiento por delante.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final:
Las Mujeres Impulsan un Crecimiento InclusivoLos hombres constituyen el 68,78% de la cuota del mercado de cerveza negra en 2025, lo que demuestra el históricamente dominante segmento demográfico masculino de la categoría. Esto refleja la larga asociación de la categoría con los consumidores masculinos, influenciada por estrategias históricas de marketing, normas culturales y patrones de consumo. La robustez, el amargor y el cuerpo más completo de las cervezas negras como los stouts y porters se alinean con las preferencias de sabor masculinas tradicionales, reforzando su dominio en este segmento. Este comportamiento del consumidor continúa influyendo en el posicionamiento del producto, el diseño del envasado y las estrategias publicitarias, manteniendo a los hombres como el principal público objetivo de las marcas de cerveza negra a nivel mundial.
El segmento de consumidoras femeninas demuestra un sustancial potencial de crecimiento, con una Tasa de Crecimiento Anual Compuesto (CAGR) proyectada del 4,66% durante 2026-2031, impulsada por la evolución de las normas sociales, el aumento de la independencia económica y la mayor aceptación de la mujer en los espacios sociales relacionados con el consumo de alcohol. Esta tendencia es particularmente evidente en mercados como Japón, donde una investigación del Centro Nacional de Neurología y Psiquiatría reveló que aproximadamente el 72% de las encuestadas reportaron haber consumido alcohol durante el año anterior en 2023, lo que refleja un cambio de actitud hacia el consumo de alcohol femenino. La tasa de crecimiento proyectada señala un significativo potencial no aprovechado, lo que lleva a las marcas a diversificar su oferta con cervezas negras más suaves y aromáticas y con un marketing más inclusivo. Las innovaciones de productos centradas en la salud, el sabor y la moderación, como las cervezas negras de bajo contenido alcohólico o con infusión de botánicos, están aumentando el atractivo entre las mujeres y acelerando su adopción en esta categoría.
Por Tipo de Envase:
Las Botellas Recuperan Prestigio a Través de la Eco-InnovaciónEn el mercado mundial de cerveza negra, el envasado actúa como un elemento crucial para la sostenibilidad, el atractivo del consumidor y la diferenciación del mercado. Las latas mantienen el dominio del mercado en 2025, representando el 55,21% del volumen total de la categoría. Su naturaleza ligera reduce los costos de transporte y el impacto medioambiental, mientras que su capacidad para proteger el contenido de la luz garantiza la calidad y la frescura del producto. Además, las latas son altamente reciclables, lo que se alinea con la creciente preferencia de los consumidores por soluciones de envasado respetuosas con el medio ambiente. Asimismo, su integración perfecta con los sistemas de enlatado móvil permite a los cerveceros más pequeños escalar la producción de manera eficiente, ofreciendo una solución rentable y flexible para satisfacer la creciente demanda de los consumidores. Esta combinación de beneficios funcionales y medioambientales consolida a las latas como la opción de envasado preferida en el mercado de cerveza negra.
Las botellas de vidrio representan el segmento de envasado de mayor crecimiento, con una CAGR del 4,9%. Este crecimiento refleja la creciente asociación de los consumidores del envasado en vidrio con la calidad premium y una experiencia de consumo mejorada. La adopción de vidrio marrón reciclable y de peso reducido está en aumento, particularmente en Europa, donde los sistemas de depósito-retorno mejoran la sostenibilidad medioambiental mientras mantienen la protección UV esencial para la conservación de la cerveza negra. Los fabricantes mejoran la diferenciación del producto a través de características de diseño de las botellas, como el relieve moldeado y el estampado en lámina. El compromiso de la industria con la sostenibilidad se extiende a los formatos tanto de lata como de botella mediante la implementación de asas de transporte a base de materiales vegetales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
El Canal Off-Trade Digital Acelera el AlcanceEn 2025, las ventas mundiales de cerveza negra registraron que el segmento on-trade comandó una significativa cuota del 57,74%. Este impulso se atribuye en gran medida a la creciente preferencia de los consumidores por experiencias premium en establecimientos como pubs, salas de degustación (taprooms) y bares de cerveza artesanal. Los clientes son atraídos a estos locales no solo por su ambiente, sino también por las recomendaciones de expertos y las elaboraciones exclusivas de edición limitada. Esta tendencia subraya el papel fundamental del segmento on-trade en el descubrimiento de marcas y en el fomento de los vínculos comunitarios. Por otro lado, el segmento off-trade está preparado para crecer, con proyecciones que indican una CAGR del 4,15% de 2026 a 2031. Esta expansión está impulsada por un auge en el consumo en el hogar, el auge del comercio minorista digital y la popularidad de los modelos de suscripción. Las plataformas de comercio electrónico se están convirtiendo en el recurso preferido de los consumidores, ofreciendo tanto comodidad como una amplia gama de marcas de cerveza negra de nicho, a menudo ausentes de las estanterías minoristas tradicionales.
Las tiendas especializadas y de licores mantienen su importancia en la distribución off-trade al proporcionar selecciones curadas de cerveza negra y recomendaciones de expertos. El comercio electrónico ha emergido como el canal de distribución de mayor crecimiento, respaldado por cambios regulatorios en mercados como Corea del Sur, que ahora permiten la venta de alcohol en línea. Este giro digital beneficia especialmente a los productores de cerveza negra artesanal y especializada al permitir el acceso directo al consumidor sin las limitaciones minoristas tradicionales. Los supermercados y tiendas de conveniencia continúan mejorando su oferta de cerveza negra a través de secciones dedicadas a la cerveza artesanal y exhibidores con control de temperatura, lo que apoya la calidad del producto y el posicionamiento premium.
Análisis Geográfico
Mercado de Cerveza Negra en Europa
Europa tiene una participación de mercado del 41,22% en 2025, sustentada en su consolidada tradición cervecera y en consumidores que valoran la complejidad de las cervezas oscuras. La región muestra un sólido crecimiento en cervezas artesanales y de especialidad, especialmente en Francia y el Reino Unido, con énfasis en la producción de calidad. Las iniciativas de sostenibilidad están ganando protagonismo, como lo ejemplifica la implementación de la tecnología Snap Pack por parte de Carlsberg Marston's Brewing Company. Este nuevo sistema de embalaje reemplaza los envoltórios plásticos tradicionales por una solución a base de pegamento, reduciendo los residuos plásticos en un 76% en los multipack.
Mercado de Cerveza Negra en América, Asia-Pacífico y Oriente Medio y África
Asia-Pacífico demuestra el mayor potencial de crecimiento con una CAGR proyectada del 4,96% para 2026-2031. Este crecimiento se origina en el aumento de los ingresos disponibles, el desarrollo urbano y la evolución de las preferencias de los consumidores. China e India lideran la expansión regional, con sus crecientes clases medias que adoptan opciones de cerveza premium y artesanal. Los enfoques de marketing regionales, incluidos los empaques de edición especial para el Año Nuevo Chino, refuerzan la presencia de marca y la conexión con los consumidores. Norteamérica sigue siendo un mercado clave, con Estados Unidos a la vanguardia de la innovación y la producción de bebidas espirituosas artesanales. La preferencia de los consumidores por productos auténticos y locales ha fortalecido el segmento de cervecerías artesanales. La Asociación Americana de Bebidas Espirituosas Artesanales informa que las bebidas espirituosas artesanales de Estados Unidos alcanzaron 13,5 millones de cajas de 9 L en ventas minoristas en 2023, mostrando una variación interanual del -3,6%. América del Sur y Oriente Medio y África muestran potencial de crecimiento, particularmente en Brasil, Argentina y Sudáfrica, donde la creciente sofisticación de los consumidores y el turismo crean nuevas oportunidades de mercado.

Panorama regulatorio
Los productores de cerveza negra operan bajo normativas escalonadas de alcohol y etiquetado de alimentos que varían según el país, donde el cumplimiento en etiquetado y formulación determina el tiempo de lanzamiento al mercado de nuevas stouts, porters y otras variantes de malta tostada. En Estados Unidos, la Oficina de Impuestos y Comercio de Alcohol y Tabaco (TTB) administra los requisitos de etiquetado y formulación de bebidas de malta, incluido el proceso de Certificado de Aprobación de Etiqueta y la información obligatoria de etiqueta bajo el 27 CFR Parte 7, lo cual puede ser particularmente relevante cuando los productos utilizan ingredientes no estándar, aditivos o declaraciones que activan divulgaciones adicionales.
A nivel internacional, los cambios en las normas alimentarias globales afectan la gobernanza del etiquetado y los ingredientes, incluso cuando su adopción sigue siendo específica de cada país. En julio de 2026, la Comisión del Codex Alimentarius de la FAO/OMS (49.ª sesión) adoptó nuevas directrices sobre etiquetado preventivo de alérgenos como anexo a la Norma General para el Etiquetado de Alimentos Preenvasados (CXS 1-1985), junto con actualizaciones que afectan los marcos de aditivos (GSFA, CXS 192-1995). Los compradores y titulares de marcas también recurren cada vez más a certificaciones referenciadas por GFSI en la calificación de proveedores: FSSC 22000 pasó de la Versión 6 a la Versión 7 en mayo de 2026, con auditorías de actualización requeridas antes de abril de 2028, y BRCGS emitió declaraciones de posición actualizadas vigentes para auditorías a partir del 10 de agosto de 2026, elevando las expectativas de trazabilidad y control de alérgenos en las carteras de cerveza comercializadas internacionalmente.
Panorama Competitivo
El mercado de cerveza negra demuestra un panorama competitivo moderadamente fragmentado caracterizado por la presencia de corporaciones cerveceras globales consolidadas, incluidas Diageo, Heineken y Anheuser-Busch InBev, que operan en conjunto con especialistas regionales y cervecerías artesanales. El entorno competitivo presenta dos enfoques estratégicos diferenciados: la optimización de la escala operativa y la diferenciación por autenticidad del producto. Los fabricantes globales implementan estrategias integrales de cartera centradas en la premiumización, como lo ejemplifica la iniciativa estratégica de Molson Coors de posicionar un tercio de su cartera de marcas global en el segmento superior al premium.
La estructura del mercado facilita oportunidades significativas para las cervecerías artesanales, que aprovechan su flexibilidad operativa y su profundo conocimiento del mercado local para desarrollar productos especializados. Estos fabricantes más pequeños establecen una sólida fidelidad del consumidor a través de estrategias de diferenciación de productos y segmentación del mercado. Esta dinámica competitiva genera oportunidades en categorías de productos híbridos que incorporan características tradicionales de la cerveza negra al tiempo que responden a las preferencias evolutivas de los consumidores, particularmente en el desarrollo de variantes de bajo contenido alcohólico con sofisticados perfiles de sabor.
El panorama competitivo continúa evolucionando mediante la entrada en el mercado de nuevos actores que implementan innovaciones tecnológicas y modelos de negocio alternativos. Las plataformas de comercio electrónico de venta directa al consumidor permiten a los fabricantes más pequeños establecer canales de distribución independientes y relaciones directas con los consumidores. Los servicios de elaboración de cerveza por contrato reducen las barreras de entrada al mercado al proporcionar capacidades de producción a empresas centradas en la marca. Además, los avances tecnológicos en los procesos de elaboración facilitan el desarrollo mejorado de sabores y la estandarización de los productos. Diageo demuestra el uso eficaz de la tecnología en la expansión del mercado, logrando un crecimiento orgánico neto en ventas del 1% en la primera mitad del ejercicio fiscal 2025 a pesar de las presiones inflacionarias. La empresa posiciona a Guinness en el segmento premium mientras desarrolla alternativas sin alcohol para satisfacer las demandas de los consumidores preocupados por la salud.
Líderes del Sector de la Cerveza Negra
Diageo plc
Heineken Holding N.V
Anheuser-Busch InBev SA/NV
Allagash Brewing Co.
Kirin Holdings Company, Limited.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cerveza Negra
- Diageo plc
- Heineken Holding N.V
- Anheuser-Busch InBev SA/NV
- Allagash Brewing Co.
- Kirin Holdings Company, Limited.
- Carlsberg A/S
- The Asahi Group Holdings, Ltd.
- Molson Coors Beverage Company
- Sapporo Holdings Ltd.
- Constellation Brands Inc.
- BrewDog plc
- Sierra Nevada Brewing Co.
- Phillips Brewing & Malting Co.
- Bitburger Holding GmbH (Kostritzer Schwarzbier)
- Boston Beer Company
- Hill Farmstead Brewery
- Bent Paddle Brewing Co.
- The Alchemist Brewery
- J.J. Taylor Companies, Inc.
- Dark Horse Brewing Co.

Oportunidades de mercado y perspectivas futuras
La diferenciación de productos en la cerveza negra sigue generando espacio para extensiones de línea premium impulsadas por lo artesanal, que enfatizan la complejidad sensorial mientras se alinean con señales de moderación y bienestar ya visibles en el comportamiento del consumidor, incluida la demanda de variantes de menor graduación alcohólica que conservan la riqueza tostada. La I+D también apunta hacia un posicionamiento funcional y de valor agregado a través de la ciencia de la fermentación: en julio de 2026, investigadores reportaron el desarrollo de una cepa de levadura no modificada genéticamente (ADHorn49) con mayor acumulación de ornitina en el mosto, lo que demuestra cómo la selección y desarrollo de cepas de levadura puede modificar atributos nutricionales o funcionales sin cambiar las señales centrales del estilo de cerveza oscura.
En el lado de la producción, las oportunidades se centran en un control de proceso más estricto y en mejorar la consistencia de las cervezas de malta tostada en una distribución más amplia, respaldando tanto la calidad en el canal on-trade como la escalabilidad en el canal off-trade. La investigación industrial señala que las decisiones de oxigenación y tasa de inoculación afectan la atenuación y el tiempo de fermentación, reforzando el argumento comercial para la instrumentación, los procedimientos operativos estándar y la repetibilidad de receta a envase en los estilos oscuros. La tecnología de ingredientes también deja espacio para la innovación a nivel de malta y microbios: la malta black patent (tostada en tambor a altas temperaturas) y los enfoques de inoculación secuencial con levaduras no Saccharomyces pueden ayudar a los cerveceros a crear perfiles diferenciados de stout y porter, conservando a la vez las bases de sabor tostado asociadas con la cerveza negra.
Recent Industry Developments in Mercado de Cerveza Negra
- Abril de 2026: Molson Coors amplió la disponibilidad de Caffrey's Black Stout en pubs de Irlanda del Norte tras su lanzamiento on-trade en el Reino Unido. Este movimiento amplió la presencia on-trade de una marca de stout con enfoque patrimonial y afinó el posicionamiento competitivo en un mercado donde la stout sigue siendo una categoría de alta visibilidad en el consumo dentro de establecimientos.
- Marzo de 2026: Belhaven Brewery lanzó Belhaven Black Scottish Stout en más de 1.000 tiendas Lidl a nivel nacional en el Reino Unido en formato de lata con nitrógeno. La mayor presencia en el canal off-trade y el envasado con nitrógeno respaldaron el consumo de stout en el hogar y ampliaron el canal de prueba minorista de la marca más allá del descubrimiento tradicional liderado por pubs.
- Mayo de 2024: Diageo invirtió 100 millones de EUR para descarbonizar su cervecería St. James's Gate en Dublín 8. El programa se centró en mejorar la eficiencia energética e hídrica en uno de los principales centros de producción de stout del sector, fortaleciendo la resiliencia operativa a largo plazo y las credenciales de sostenibilidad vinculadas a grandes volúmenes de cerveza negra.


Mercado de Cerveza Negra Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por la cerveza negra producida comercialmente y vendida a través de canales on-trade y off-trade, en botellas, latas y barriles. La cerveza negra se considera como los estilos de cerveza de tono oscuro elaborados con maltas tostadas y procesos similares, y los valores se registran a precios de salida de cervecería.
Exclusiones del alcance: Las bebidas de malta sin alcohol y los lotes elaborados en casa quedan excluidos porque no siguen la misma estructura de precios y distribución observada en las ventas comerciales de cerveza negra.
Descripción general de la segmentación
- Por Tipo de Producto
- Cerveza Ale
- Sorgo
- Cerveza de Trigo
- Por Usuario Final
- Hombres
- Mujeres
- Por Tipo de Envase
- Botellas
- Latas
- Otros
- Por Canal de Distribución
- On-Trade
- Off-Trade
- Tiendas Especializadas y de Licores
- Otros Canales Off-Trade
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Indonesia
- Corea del Sur
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Sudáfrica
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Resto de Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó construyendo una base de hechos en torno a la producción, los flujos comerciales y el consumo de cerveza, para luego reducirla a la cerveza negra utilizando señales de estilo y categoría. Se utilizaron fuentes públicas como la Oficina de Impuestos y Comercio de Alcohol y Tabaco de Estados Unidos (TTB), Eurostat, UN Comtrade y FAOSTAT para anclar el contexto de producción y comercio de bebidas, y esas series se tradujeron en insumos de mercado.
Para evitar depender en exceso de una única serie pública, también revisamos informes anuales de cervecerías, presentaciones a inversores y comunicados de prensa para identificar cambios de cartera hacia estilos más oscuros, cambios en la combinación de envases y prioridades de rutas al mercado. En paralelo, se utilizaron de manera selectiva una suscripción de pago para datos financieros e inteligencia de empresas y una base de datos de envíos de importación-exportación a nivel de embarque para validar las huellas de proveedores más grandes y verificar la direccionalidad comercial. Las fuentes de investigación documental listadas aquí son solo ilustrativas, y se consultaron documentos públicos adicionales y tablas de datos para recopilar, validar y aclarar los insumos.
Entrevistas primarias y encuestas
El trabajo primario se centró en traducir la demanda de cerveza negra en señales medibles, para luego confirmar los supuestos detrás de la fijación de precios y la combinación de canales. Las entrevistas abarcaron equipos de cervecerías y marcas, distribuidores e importadores, compradores minoristas y operadores on-trade, además de expertos del sector en los principales mercados de consumo, lo que nos permitió cubrir vacíos de la investigación documental y poner a prueba las relaciones clave antes de finalizar los resultados.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directivos (CXO): 13% | Asia-Pacífico: 42% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 39% | EMEA: 36% |
| Actores más pequeños: 16% | Gerentes: 48% | América: 22% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento utilizó una construcción de arriba hacia abajo que reconstruye la demanda usando los conjuntos de valor de la categoría de cerveza, para luego filtrar según la penetración de la cerveza negra por estilos, envases y canales. El primer corte se definió mediante variables que incluyen la división entre on-trade y off-trade, la combinación de botella-lata-barril, las escalas de precios típicas para los estilos oscuros, los patrones de preferencia regional (por ejemplo, una mayor demanda madura en algunas partes de Europa) y los cambios de premiumización que modifican el ingreso promedio por litro.
Una vez formado el conjunto de demanda, realizamos verificaciones selectivas de abajo hacia arriba para mantener los totales realistas. Esto incluyó el muestreo de ingresos de proveedores donde estaban disponibles, el uso de verificaciones de canal con distribuidores e importadores, y la comprobación de coherencia de los volúmenes implícitos derivados de los supuestos de precio de venta promedio. Cuando la visibilidad de abajo hacia arriba fue incompleta, los vacíos se manejaron mediante factores de cobertura conservadores confirmados en las entrevistas, y las revisiones solo se realizaron cuando varias fuentes respaldaban el cambio. El pronóstico utilizó análisis de escenarios vinculados a los cambios esperados en la recuperación de canales, las tendencias de envasado y la evolución de precios, con supuestos revisados y ajustados según la dirección descrita por los profesionales del sector.
Validación de datos y ciclo de actualización
La validación trianguló los totales modelados con señales independientes, incluida la dirección general del mercado de la cerveza, los indicadores de comercio y envíos, y si los niveles de consumo per cápita implícitos seguían siendo creíbles por región. Los valores atípicos se marcaron y revisaron, y cuando la varianza no podía explicarse mediante un cambio claro en precios, combinación de canales o definición, se realizó un seguimiento para volver a verificar los supuestos.
Antes de la aprobación final, el modelo y los insumos pasaron por una revisión analítica de múltiples etapas para que la lógica sea repetible y las cifras puedan rastrearse hasta impulsores específicos. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos significativos afectan la fijación de precios, la distribución o la demanda de la categoría. Se completa una revisión final justo antes de la entrega para que los clientes reciban la vista más actualizada posible.
Tamaño del mercado de cerveza negra de Mordor Intelligence comparado con otras estimaciones publicadas
Los valores publicados para la cerveza negra pueden diferir marcadamente incluso cuando el tema parece idéntico, porque el límite subyacente a menudo no es el mismo. Los principales factores son qué se considera cerveza negra, el punto de precio utilizado para los ingresos, y cómo se tratan las combinaciones de canal y región.
La ponderación del envasado y del canal on-trade puede cambiar rápidamente los totales en esta categoría. Los barriles y las ventas lideradas por el grifo difieren de las ventas minoristas envasadas tanto en el comportamiento del volumen como en la fijación de precios, lo que altera los resultados de ingresos. Otra brecha frecuente proviene de si la estimación se mantiene en los ingresos a precio de salida de cervecería en dólares constantes, o si combina márgenes minoristas, impuestos y diferentes momentos de conversión de moneda, lo que cambia el valor reportado aunque el consumo sea similar.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 67,65 mil millones de USD (2025) | |
| Editorial de Investigación del Sector A | 38,85 mil millones de USD (2025) | Esta cifra parece aplicar una definición más estrecha de cerveza negra y puede tratar los ingresos más cercanos al valor a nivel minorista en algunos mercados, lo que también puede alterar cómo se capturan los impuestos y los márgenes comerciales en distintas regiones. |
| Consultora B | 31,91 mil millones de USD (2025) | La estimación probablemente utiliza un límite de estilo más estrecho y una cobertura de canal diferente, particularmente para las marcas on-trade e importadas, lo que puede subestimar el valor en regiones donde los estilos oscuros están más consolidados. |
Se utilizan verificaciones de direccionalidad comercial y señales de combinación de envases para mantener a Mordor Intelligence anclado en un conjunto de ingresos a precio de salida de cervecería para la cerveza negra en dólares constantes, lo que reduce la desviación por los cambios en los márgenes minoristas. A partir de la dispersión mostrada en la tabla, la variación se explica principalmente por cómo se clasifican los estilos y cuánto valor on-trade se incluye, por lo que una definición clara y una lógica de precios repetible son lo que más importa.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de cerveza negra?
El mercado de cerveza negra está valorado en 70,37 mil millones de USD en 2026, con expectativas de alcanzar los 85,72 mil millones de USD en 2031.
¿Qué tipo de producto lidera la categoría de cerveza negra?
La cerveza ale domina, con una cuota de mercado del 59,17% en 2025, gracias a su rico patrimonio y su amplia gama de sabores.
¿Qué región crece más rápido en el mercado de cerveza negra?
Asia-Pacífico registra la CAGR prevista más alta, del 4,96%, entre 2026 y 2031, impulsada por la creciente demanda de la clase media y las ofertas artesanales localizadas.
¿Cómo están influyendo los esfuerzos de sostenibilidad en el envasado de la cerveza negra?
El vidrio ligero, las asas de transporte de base biológica y las líneas de elaboración de cerveza con eficiencia hídrica están impulsando el crecimiento de las botellas a una CAGR del 4,9%, al tiempo que se cumplen los objetivos de la economía circular.
Última actualización de la página el:



