
Größe und Anteil des Schwarzbiermarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
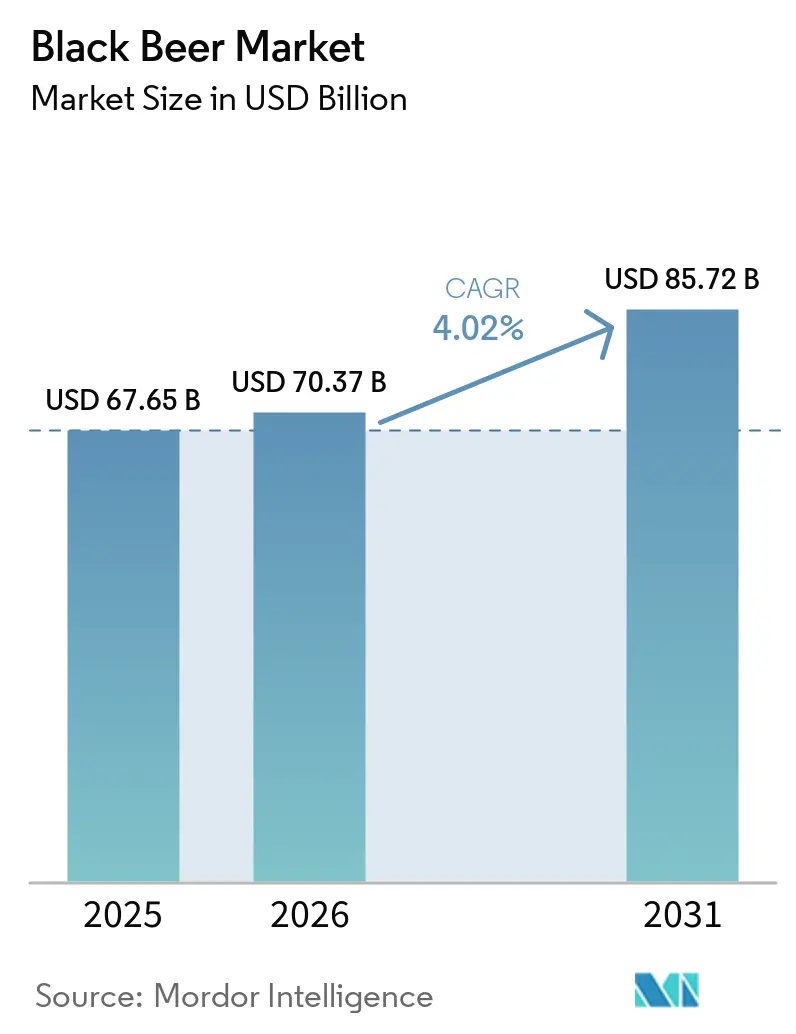
| Marktgröße (2026) | 70.37 Milliarden US-Dollar |
| Marktgröße (2031) | 85.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.02 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Schwarzbiermarktanalyse von Mordor Intelligence
Die Größe des Schwarzbiermarktes wurde im Jahr 2025 auf 67,65 Milliarden USD geschätzt und wird voraussichtlich von 70,37 Milliarden USD im Jahr 2026 auf 85,72 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,02 % während des Prognosezeitraums (2026-2031). Die Verbrauchernachfrage nach Premium- und Craft-Bier-Erlebnissen treibt dieses Wachstum an. Schwarzbier zieht mit seinen robusten Aromen, seiner tiefen Farbe und seinem hohen Malzgehalt sowohl Kenner als auch traditionelle Verbraucher an. Metropolenbevölkerungen und jüngere Verbraucher beeinflussen Hersteller dazu, innovative Produkte zu kreieren. Der Markt expandiert durch die zunehmende Beteiligung von Frauen, unterstützt durch gezieltes Marketing und vielfältige Produkte. Der Ausbau der Vertriebsnetze beschleunigt ebenfalls die Marktreichweite. Während Bars und Pubs einflussreich bleiben, macht der Aufstieg von Off-Trade-Kanälen wie Einzelhandelsketten, E-Commerce-Plattformen und Fachgeschäften Schwarzbier für ein breiteres Publikum zugänglicher. Verpackungstrends verstärken diese Dynamik, da die Bequemlichkeit und Umweltfreundlichkeit von Dosen moderne Verbraucher ansprechen, während in Flaschen abgefüllte Varianten eine Hochburg bei denjenigen beibehalten, die eine erstklassige, traditionelle Präsentation suchen. Der asiatisch-pazifische Raum zeigt ein starkes Wachstumspotenzial, da die verfügbaren Einkommen steigen, die Urbanisierung anhält und die Verbraucher internationale Getränketrends annehmen. Diese Faktoren deuten auf ein anhaltendes Wachstum im Schwarzbiersegment hin und schaffen Möglichkeiten für Marktexpansion und Produktinnovationen in allen Regionen.
Wichtigste Erkenntnisse des Berichts
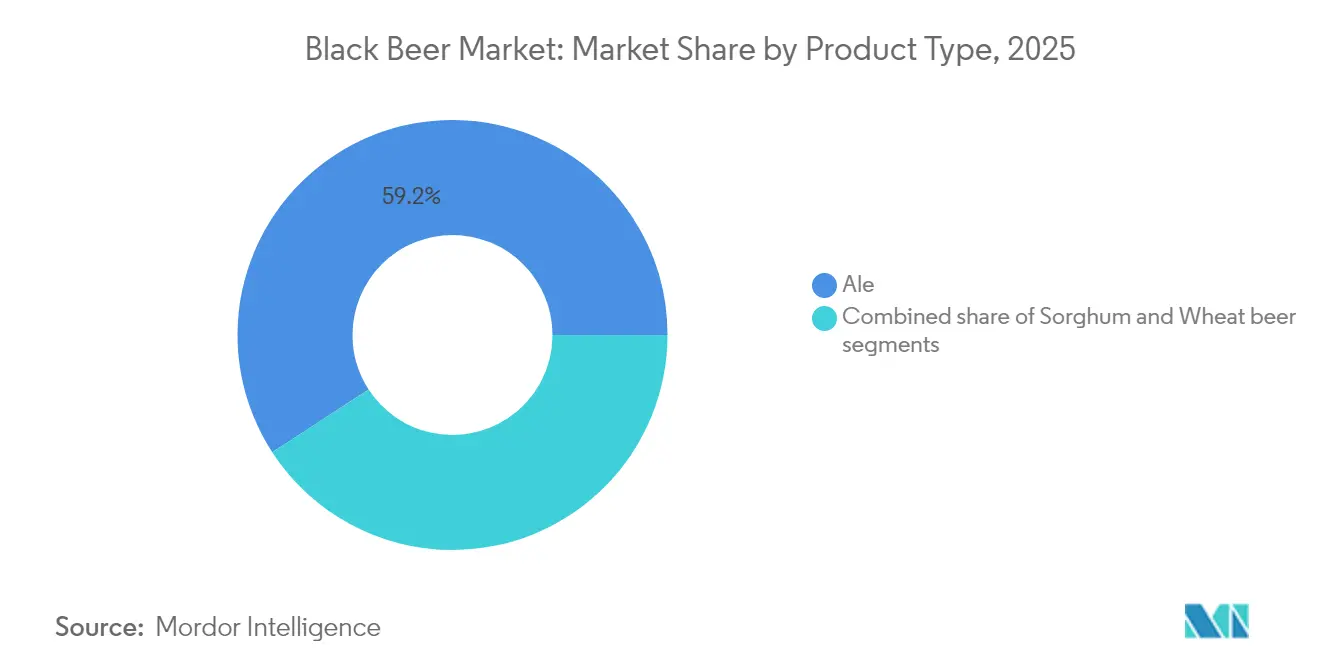
- Nach Produkttyp führte Ale im Jahr 2025 mit 59,17 % des Marktanteils von Schwarzbier, während Weizenbier bis 2031 voraussichtlich mit einer CAGR von 4,42 % expandieren wird.
- Nach Endverbraucher machten Männer im Jahr 2025 68,78 % der Größe des Schwarzbiermarktes aus, aber das Segment der Frauen hält die am schnellsten prognostizierte CAGR mit 4,66 % bis 2031.
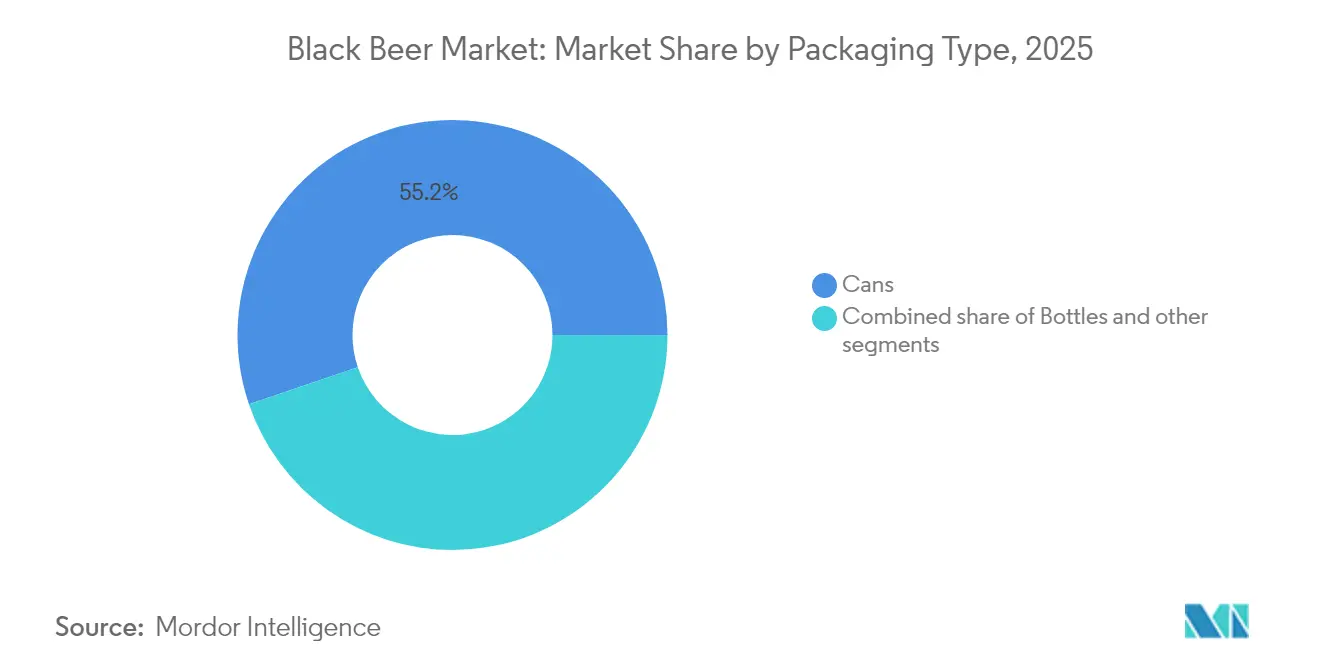
- Nach Verpackung dominierten Dosen im Jahr 2025 mit 55,21 % des Marktanteils von Schwarzbier; Flaschen rücken mit einer CAGR von 4,9 % bis 2031 vor.
- Nach Vertriebskanal eroberte das On-Trade-Segment im Jahr 2025 57,74 % der Größe des Schwarzbiermarktes, wohingegen das Off-Trade-Segment bis 2031 mit einer CAGR von 4,15 % wachsen wird.
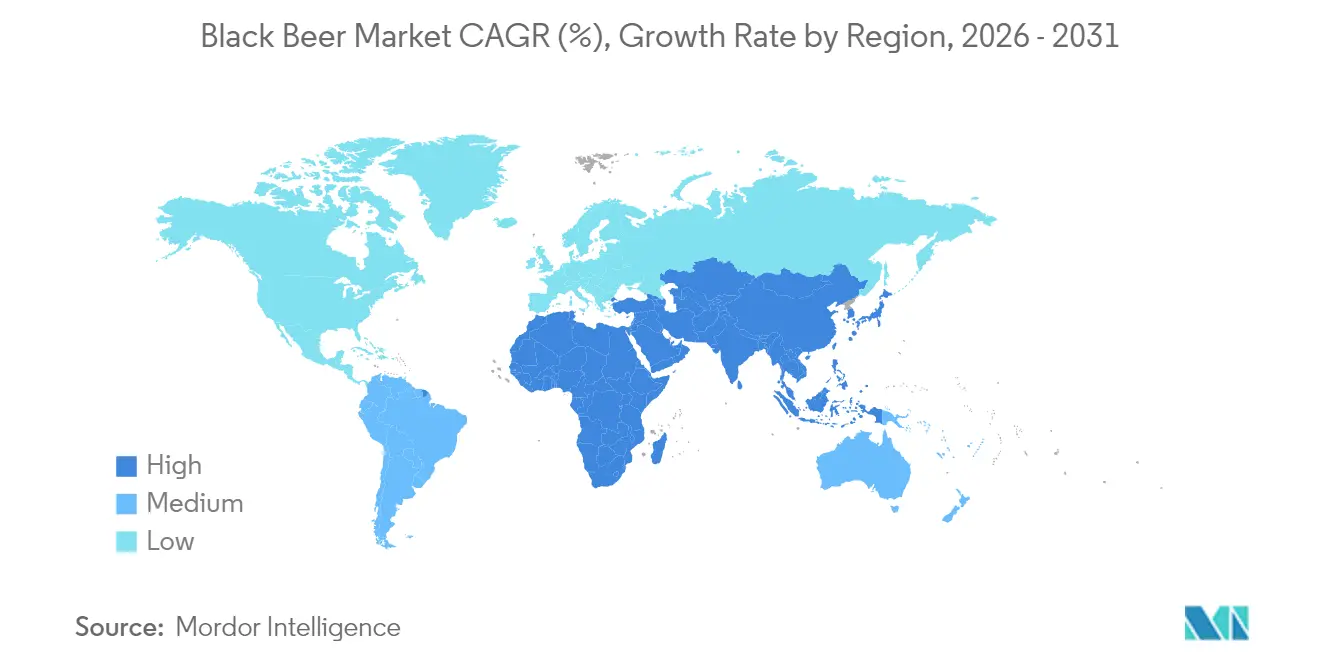
- Nach Geografie hielt Europa im Jahr 2025 41,22 % des Marktanteils von Schwarzbier, während der asiatisch-pazifische Raum zwischen 2026 und 2031 mit 4,96 % die höchste regionale CAGR aufweist.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Wachstum der Craft-Bier-Kultur und Mikrobrauereien | +1.2% | Global, mit Konzentration auf Nordamerika und Europa | Mittelfristig (2-4 Jahre) |
| Wachsender Tourismus- und Gastgewerbesektor | +0.8% | Europa, Nordamerika, aufstrebende Reiseziele im asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Gesundheitsbewusstsein und wahrgenommene Vorteile von dunklem Bier | +0.7% | Nordamerika, Europa, städtischer asiatisch-pazifischer Raum | Mittelfristig (2-4 Jahre) |
| Steigende Verbraucherpräferenz für einzigartige und komplexe Aromen | +1.0% | Global, mit früher Akzeptanz in städtischen Zentren | Langfristig (≥ 4 Jahre) |
| Kultureller Einfluss und Social-Media-Trends | +0.6% | Global, mit höchsten Auswirkungen in digital vernetzten Märkten | Kurzfristig (≤ 2 Jahre) |
| Strategisches Marketing, das die Produktherkunft hervorhebt | +0.4% | Europa, Nordamerika, Premiumsegmente weltweit | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Craft-Bier-Kultur und Mikrobrauereien
Die Expansion der Craft-Beer-Kultur und der Mikrobrauereien dient als grundlegender Katalysator in der Entwicklung des Dunkelbier-Marktes und betont überlegene Qualität sowie lokalisierte Produktionsmethoden. Diese Betriebe unterscheiden sich von konventionellen Massenmarktherstellern durch den strategischen Einsatz regionaler Zutaten und unverwechselbarer Geschmacksprofile und erfüllen damit die wachsende Verbrauchernachfrage nach differenzierten Getränkeerlebnissen. Die Umsetzung unterstützender staatlicher Maßnahmen, einschließlich regulatorischer Rahmenbedingungen und steuerlicher Anreize, hat wesentlich zur Entwicklung der Craft-Beer-Industrie beigetragen. Darüber hinaus haben sich Mikrobrauereien als integrale Gemeinschaftseinrichtungen etabliert, die verschiedene Engagement-Initiativen durch organisierte Veranstaltungen und Verkostungssessions fördern, was in der Folge die Kundenbindung stärkt. Dieser Wandel in der Brauereilandschaft wird durch Daten der Brewers Association belegt, die im Jahr 2024 in den Vereinigten Staaten 9.796 in Betrieb befindliche Craft-Brauereien dokumentierte, was einem Anstieg von 0,36 % gegenüber dem Vorjahr entspricht und damit das anhaltende Wachstum und die Marktpräsenz von Craft-Brauereibetrieben demonstriert Quelle: Brewers Association, "Brewers Association Reports 2024 U.S. Craft Brewing Industry Figures, brewersassociation.org">[1].
Wachsender Tourismus- und Gastgewerbesektor
Die Expansion der Tourismus- und Gastgewerbebranche dient als grundlegender Treiber für das globale Wachstum des Schwarzbiermarktes, indem sie den Brauereien den Zugang zu internationalen Verbraucherbasen erleichtert. Das Aufkommen des Biertourismus als bedeutendes Marktphänomen hat sich durch strukturierte Brauereitouren, organisierte Festivals und kuratierte Verkostungsveranstaltungen manifestiert, die prominente Schwarzbiersorten wie Stouts, Porter und dunkle Lagerbiere in den Mittelpunkt stellen. Diese systematische internationale Präsenz stellt Schwarzbier verschiedenen Verbraucherdemografien effektiv vor und etabliert seine Position als Premium-Craft-Getränk, wodurch die Marktteilnehmer ermutigt werden, über konventionelle Lager- und Ale-Biere hinauszugehen. Die etablierten Biermärkte Europas und Nordamerikas, die durch ihre tief verwurzelten Biertraditionen gekennzeichnet sind, haben bei speziellen Bierveranstaltungen einen erheblichen Anstieg der Touristenbeteiligung verzeichnet, was die Nachfrage nach Schwarzbierprodukten sowohl im traditionellen als auch im Craft-Brauerei-Segment folglich stärkt. Dieser Trend wird durch das UN Tourism World Tourism Barometer (Mai 2025) weiter untermauert, das anzeigt, dass die internationalen Touristenankünfte im 1. Quartal 2025 die Marke von 300 Millionen überschritten haben, was einem Anstieg von 14 Millionen (5 %) im Vergleich zum Vorjahr 2024 entspricht [2].
Gesundheitsbewusstsein und wahrgenommene Vorteile von dunklem Bier
Die Marktpositionierung von Schwarzbier wandelt sich von einem traditionellen schweren Getränk zu einem wellnessorientierten Getränk und erhöht damit seine Attraktivität bei gesundheitsbewussten Verbrauchern. Stouts und Porter erleben aufgrund ihrer komplexen Geschmacksprofile und Nährstoffzusammensetzung, insbesondere ihrer höheren Konzentration an Antioxidantien, B-Vitaminen und essentiellen Mineralien im Vergleich zu hellen Bieren, eine zunehmende Marktdurchdringung. Die Kategorie findet besondere Resonanz bei städtischen, gebildeten Verbrauchern, die bei ihrer Getränkeauswahl sowohl den Geschmack als auch die gesundheitlichen Vorteile in den Vordergrund stellen. Die wachsende Anerkennung der verdauungsfördernden Vorteile und antioxidativen Eigenschaften von dunklem Bier hat seine Marktakzeptanz erheblich verbessert. Als Reaktion auf diese Marktentwicklung entwickeln Brauer strategisch organische Schwarzbiere und alkoholärmere Varianten, die den charakteristischen Reichtum beibehalten und gleichzeitig zeitgemäßen Gesundheitspräferenzen gerecht werden. Diese Veränderung der Verbraucherpräferenzen, gepaart mit der Anpassungsfähigkeit der Branche an gesundheitsbewusste Trends, treibt weiterhin das Wachstum und die Innovationen im Schwarzbiersegment voran und schafft eine robuste Grundlage für eine nachhaltige Marktexpansion.
Steigende Verbraucherpräferenz für einzigartige und komplexe Aromen
Der Markt durchläuft eine transformative Entwicklung, da Verbraucher bei ihren Bierpräferenzen eine zunehmende Raffinesse zeigen, wobei sie insbesondere dunkle Biere mit vielschichtigen Geschmackskompositionen bevorzugen. Brauereien diversifizieren ihre Produktportfolios strategisch durch methodische Geschmacksinnovationen und integrieren Premium-Zutaten wie Kaffee, Schokolade und Kräuter, um unverwechselbare Angebote zu entwickeln, die auf dem Markt höhere Preise erzielen. Diese anhaltende Verbrauchernachfrage nach ausgefeilten Geschmacksprofilen beschleunigt den technologischen Fortschritt bei Braumethoden, einschließlich Kaltzerkleinerung und hybriden Hefeprozessen, die eine präzise Geschmackskontrolle und Produktionskonsistenz ermöglichen. Diese fortschrittlichen Produktionstechniken ermöglichen es Herstellern, unverwechselbare Geschmackssignaturen zu etablieren und damit ihre Marktposition und wettbewerbliche Differenzierung in einer zunehmend anspruchsvollen Getränkelandschaft zu stärken. Die kontinuierliche Verfeinerung der Brauprozesse und der Fähigkeiten zur Geschmacksentwicklung versetzt Hersteller in die Lage, effektiv auf die sich wandelnden Verbraucherpräferenzen zu reagieren und gleichzeitig die Produktqualität und Konsistenz aufrechtzuerhalten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitplan der Auswirkungen |
|---|---|---|---|
| Strenge staatliche Vorschriften | -0.6% | Global, mit besonderen Auswirkungen in Schwellenländern | Mittelfristig (2-4 Jahre) |
| Neigung der Verbraucher zu alkoholfreien/-armen Produkten | -0.5% | Nordamerika, Europa, städtisches Asien | Langfristig (≥ 4 Jahre) |
| Premium-Preise begrenzen die Massenmarktakzeptanz | -0.4% | Global, mit höchsten Auswirkungen in preissensiblen Märkten | Mittelfristig (2-4 Jahre) |
| Logistische Herausforderungen bei der Aufrechterhaltung der Produktqualität | -0.3% | Global, mit besonderen Auswirkungen auf den internationalen Handel | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge staatliche Vorschriften
Regierungsvorschriften, die auf Nachhaltigkeit und öffentliche Gesundheit abzielen, schaffen erhebliche Barrieren im globalen Schwarzbiermarkt. Diese Vorschriften erhöhen die Betriebskosten, fügen Compliance-Anforderungen hinzu und schränken die Marketingoptionen für Brauer ein, was insbesondere kleine und mittlere Craft-Brauereien betrifft. Wichtige regulatorische Anforderungen umfassen die Offenlegung des Alkoholgehalts, Werbebeschränkungen, Verpackungsstandards und Vertriebskontrollen, die Produkteinführungen und Marktexpansion beeinflussen. Bebauungs- und Lizenzgesetze beschränken die Expansion von Mikrobrauereien und Schankräumen in städtischen Gebieten, während hohe Verbrauchsteuern auf Getränke mit hohem Alkoholgehalt (ABV) die Preise für Schwarzbier erhöhen und die Verbrauchernachfrage reduzieren. Beschränkungen der Werbung für alkoholische Getränke, insbesondere in digitalen Medien, begrenzen die Markensichtbarkeit und die Verbraucheransprache. Hersteller sehen sich auch aufgrund unterschiedlicher Vorschriften in verschiedenen Ländern und Regionen mit erhöhten Kosten konfrontiert, was Modifikationen an Kennzeichnung, Verpackung und Formulierungen erfordert. Diese regulatorischen Anforderungen betreffen globale Brauer, die sich auf Spezialprodukte wie Schwarzbier konzentrieren, und beeinflussen ihre Expansionspläne. In den Vereinigten Staaten setzt das Alcohol and Tobacco Tax and Trade Bureau (TTB) beispielsweise strikte Compliance für Etikettierung und Formulierung durch Prozesse wie das Certificate of Label Approval (COLA) durch.
Neigung der Verbraucher zu alkoholfreien/-armen Produkten
Die zunehmende Präferenz der Verbraucher für moderaten Alkoholkonsum und alkoholfreie Alternativen stellt ein erhebliches Markthemmnis für die Schwarzbierindustrie dar. Die Verschiebung ist besonders bei gesundheitsbewussten Verbrauchern offensichtlich, insbesondere bei jüngeren demografischen Gruppen, die aktiv nach Produkten suchen, die bierähnliche Erlebnisse ohne Alkoholgehalt bieten. Diese Veränderung im Verbraucherverhalten hat große Brauereien dazu gezwungen, erheblich in die Entwicklung alkoholfreier Alternativen zu dunklem Bier zu investieren, um Marktrelevanz zu erhalten. Namhafte Akteure der Branche, wie Diageo, haben ihr Portfolio an nullprozentigen Alkoholprodukten strategisch erweitert und alkoholfreie Versionen traditioneller Produkte wie Guinness eingeführt, um diese sich wandelnde Marktnachfrage zu bedienen. Der Markt steht unter anhaltendem Druck, da Verbraucher zunehmend alkoholarme oder alkoholfreie Optionen wählen, angetrieben von Gesundheitsbewusstsein, sozialen Überlegungen und religiösen Faktoren. Es wird erwartet, dass dieser anhaltende Wandel der Verbraucherpräferenzen den traditionellen Verkauf von Schwarzbier weiter beeinträchtigen wird, was kontinuierliche Produktinnovationen und Portfoliodiversifizierung von den Herstellern erfordert, um die Marktposition zu halten und sich ändernden Verbraucheranforderungen gerecht zu werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Das Erbe von Ale sichert die Führung der KategorieDer Schwarzbiermarkt weist eine signifikante Präferenz für Ale auf, das im Jahr 2025 einen dominierenden Marktanteil von 59,17 % sicherte. Diese Dominanz rührt von Europas tief verwurzelten Brautraditionen her, die strenge Qualitäts- und Authentizitätsmaßstäbe etabliert haben, die auf den globalen Märkten Resonanz finden. Diese traditionellen Elemente haben das Vertrauen der Verbraucher effektiv gestärkt und die Premium-Marktpositionierung von Ales aufrechterhalten, wodurch erfolgreich sowohl traditionelle Verbraucher als auch Enthusiasten angezogen wurden, die nach den komplexen Geschmacksprofilen suchen, die für Stouts und Porter charakteristisch sind. Die kontinuierliche Weiterentwicklung des Ale-Segments durch strategische Geschmacksinnovationen, einschließlich der Einbeziehung tropischer Fruchtelemente, geräucherter Malze und Single-Origin-Kakaobohnen, hat die Attraktivität der Kategorie erweitert.
Das Weizenbiersegment weist ein beträchtliches Wachstumspotenzial auf, wobei Prognosen auf eine CAGR von 4,42 % bis 2031 hindeuten. Die Kategorie hat Verbraucher angezogen, die nach zugänglichen Geschmacksprofilen und solchen mit Ernährungspräferenzen suchen. Die Marktexpansion war im glutenbewussten Segment besonders bemerkenswert, wo auf Sorghum basierende Alternativen die gesundheitsbewussten Verbraucheranforderungen erfolgreich angesprochen haben, während gleichzeitig hohe Geschmacksstandards aufrechterhalten wurden. Die Implementierung fortschrittlicher Produktionsmethoden, insbesondere Kaltzerkleinerungstechniken, hat die Produktklarheit und -stabilität in der gesamten Vertriebskette erheblich verbessert. Darüber hinaus hat die strategische Erforschung alternativer Getreidesorten durch Brauer die Widerstandsfähigkeit der Lieferkette gestärkt und kontinuierliche Produktinnovationen gefördert. Diese Entwicklungen haben Weizenbier als Schlüsselsegment im Schwarzbiermarkt positioniert, mit starken Wachstumsaussichten vor uns.

Nach Endverbraucher:
Frauen treiben inklusives Wachstum voranMänner machen 2025 68,78 % des Marktanteils für dunkles Bier aus und veranschaulichen die historisch von Männern dominierte Verbraucherdemografie der Kategorie. Dies spiegelt die langjährige Assoziation der Kategorie mit männlichen Trinkern wider, die durch historische Marketingstrategien, kulturelle Normen und Konsummuster beeinflusst wurde. Die Robustheit, Bitterkeit und das vollmundigere Profil von dunklen Bieren wie Stouts und Porter stimmen mit den traditionellen männlichen Geschmackspräferenzen überein und verstärken ihre Dominanz in diesem Segment. Dieses Verbraucherverhalten beeinflusst weiterhin die Produktpositionierung, das Verpackungsdesign und die Werbestrategien, wodurch Männer weltweit die primäre Zielgruppe für Marken dunklen Biers bleiben.
Das weibliche Verbrauchersegment weist ein erhebliches Wachstumspotenzial mit einer prognostizierten Compound Annual Growth Rate (CAGR) von 4,66 % für die Zeit von 2026-2031 auf, angetrieben von sich wandelnden sozialen Normen, zunehmender wirtschaftlicher Unabhängigkeit und breiterer Akzeptanz von Frauen in alkoholbezogenen sozialen Räumen. Dieser Trend ist in Märkten wie Japan besonders offensichtlich, wo Forschungen des National Center of Neurology and Psychiatry zeigten, dass im Jahr 2023 rund 72 % der weiblichen Befragten über Alkoholkonsum im vergangenen Jahr berichteten, was die veränderte Einstellung zum weiblichen Trinken widerspiegelt. Die prognostizierte Wachstumsrate signalisiert ein signifikantes ungenutztes Potenzial, das Marken dazu veranlasst, ihre Angebote mit weicheren, aromatischeren dunklen Bieren und integrativem Marketing zu diversifizieren. Produktinnovationen, die sich auf Gesundheit, Geschmack und Maßhalten konzentrieren, wie z. B. alkoholärmere oder botanisch angereicherte dunkle Biere, erhöhen die Attraktivität bei Frauen und beschleunigen ihre Akzeptanz in dieser Kategorie.
Nach Verpackungsart:
Flaschen erlangen Prestige durch Öko-Innovation zurückAuf dem globalen Schwarzbiermarkt dient die Verpackung als entscheidendes Element für Nachhaltigkeit, Verbraucherattraktivität und Marktdifferenzierung. Dosen behalten 2025 ihre Marktdominanz bei und machen 55,21 % des gesamten Kategorievolumens aus. Ihre leichte Beschaffenheit reduziert Transportkosten und Umweltauswirkungen, während ihre Fähigkeit, den Inhalt vor Licht zu schützen, Produktqualität und Frische gewährleistet. Darüber hinaus sind Dosen in hohem Maße recycelbar, was der wachsenden Verbraucherpräferenz für umweltfreundliche Verpackungslösungen entspricht. Außerdem ermöglicht ihre nahtlose Integration in mobile Dosenabfüllsysteme kleineren Brauereien, die Produktion effizient zu skalieren und bietet eine kostengünstige und flexible Lösung, um der steigenden Verbrauchernachfrage gerecht zu werden. Diese Kombination aus funktionalen und ökologischen Vorteilen festigt Dosen als bevorzugte Verpackungswahl auf dem Schwarzbiermarkt.
Glasflaschen stellen das am schnellsten wachsende Verpackungssegment mit einer CAGR von 4,9 % dar. Dieses Wachstum spiegelt die zunehmende Assoziation der Verbraucher von Glasverpackungen mit Premiumqualität und einem verbesserten Trinkerlebnis wider. Die Einführung von recycelbarem, gewichtsreduziertem Braunglas nimmt zu, insbesondere in Europa, wo Pfandsysteme die ökologische Nachhaltigkeit verbessern, während gleichzeitig der für die Konservierung von dunklem Bier unerlässliche UV-Schutz aufrechterhalten wird. Hersteller verbessern die Produktdifferenzierung durch Flaschendesign-Merkmale wie geformte Prägungen und Folienprägung. Das Engagement der Branche für Nachhaltigkeit erstreckt sich sowohl auf Dosen- als auch auf Flaschenformate durch die Implementierung pflanzenbasierter Tragegriffe.
Nach Vertriebskanal:
Digitaler Off-Trade beschleunigt ReichweiteIm Jahr 2025 verzeichnete der weltweite Verkauf von dunklem Bier einen dominierenden Anteil des On-Trade-Segments von 57,74 %. Dieser Anstieg ist größtenteils auf die wachsende Vorliebe der Verbraucher für Premium-Erlebnisse in Lokalen wie Pubs, Taprooms und Craft-Bier-Bars zurückzuführen. Gäste werden an diese Orte nicht nur wegen ihrer Atmosphäre gezogen, sondern auch wegen Expertenempfehlungen und exklusiven, in begrenzter Auflage hergestellten Bieren. Dieser Trend unterstreicht die zentrale Rolle des On-Trade-Segments bei der Markenentdeckung und der Förderung von Gemeinschaftsbindungen. Andererseits steht das Off-Trade-Segment vor einem Wachstum, wobei Prognosen eine CAGR von 4,15 % von 2026 bis 2031 indizieren. Diese Expansion wird angetrieben von einer Zunahme des Konsums zu Hause, dem Aufstieg des digitalen Einzelhandels und der Beliebtheit von Abonnementmodellen. E-Commerce-Plattformen werden zur ersten Anlaufstelle für Verbraucher und bieten sowohl Komfort als auch ein vielfältiges Angebot an Nischenmarken für dunkles Bier, die oft in traditionellen Einzelhandelsregalen fehlen.
Spezialitäten- und Spirituosenläden behalten ihre Bedeutung im Off-Trade-Vertrieb bei, indem sie kuratierte Auswahlen an dunklem Bier und kompetente Empfehlungen bieten. E-Commerce hat sich zum am schnellsten wachsenden Vertriebskanal entwickelt, unterstützt durch regulatorische Änderungen in Märkten wie Südkorea, die nun Online-Alkoholverkäufe zulassen. Diese digitale Verlagerung kommt insbesondere Craft- und Spezialproduzenten von dunklem Bier zugute, indem sie direkten Verbraucherzugang ohne traditionelle Einzelhandelsbeschränkungen ermöglicht. Supermärkte und Convenience-Stores werten ihre Angebote an dunklem Bier weiterhin durch spezielle Craft-Bereiche und temperaturgesteuerte Displays auf und unterstützen so die Produktqualität und Premium-Positionierung.
Geografische Analyse
Europäischer Schwarzbiermarkt
Europa hält im Jahr 2025 einen Marktanteil von 41,22 % und baut dabei auf sein etabliertes Brauerbe sowie auf Verbraucher, die die Komplexität dunkler Biere schätzen. Die Region verzeichnet ein robustes Wachstum im Bereich Craft- und Spezialbiere, insbesondere in Frankreich und dem Vereinigten Königreich, mit einem Schwerpunkt auf hochwertiger Produktion. Nachhaltigkeitsinitiativen gewinnen zunehmend an Bedeutung, wie die Einführung der Snap Pack-Technologie durch Carlsberg Marston's Brewing Company verdeutlicht. Dieses neue Verpackungssystem ersetzt herkömmliche Kunststofffolien durch eine kleberbasierte Lösung und reduziert den Kunststoffabfall bei Mehrfachverpackungen um 76 %.
Schwarzbiermarkt in Amerika, APAC und MEA
Asien-Pazifik weist mit einer prognostizierten CAGR von 4,96 % für den Zeitraum 2026–2031 das höchste Wachstumspotenzial auf. Dieses Wachstum ist auf steigende verfügbare Einkommen, die Urbanisierung und den Wandel der Verbraucherpräferenzen zurückzuführen. China und Indien führen die regionale Expansion an, da ihre wachsende Mittelschicht Premium- und Craft-Bieroptionen zunehmend annimmt. Regionale Marketingansätze, darunter Sonderverpackungen zum chinesischen Neujahrsfest, stärken die Markenpräsenz und die Verbindung zu den Verbrauchern. Nordamerika bleibt ein wichtiger Markt, wobei die Vereinigten Staaten bei Innovation und der Produktion von Craft Spirits an vorderster Front stehen. Die Verbraucherpräferenz für authentische, lokale Produkte hat das Craft-Brauerei-Segment gestärkt. Die American Crafts Spirits Association berichtet, dass die Craft Spirits der Vereinigten Staaten im Jahr 2023 im Einzelhandel 13,5 Millionen 9-Liter-Kisten erreichten, was einer Veränderung von -3,6 % gegenüber dem Vorjahr entspricht. Südamerika sowie der Nahe Osten und Afrika zeigen Wachstumspotenzial, insbesondere in Brasilien, Argentinien und Südafrika, wo zunehmende Verbraucherkompetenz und Tourismus neue Marktchancen schaffen.
Regulatorisches Umfeld
Hersteller von Schwarzbier unterliegen mehrschichtigen Alkohol- und Lebensmittelkennzeichnungsvorschriften, die von Land zu Land variieren, wobei die Einhaltung von Kennzeichnungs- und Rezepturvorgaben die Markteinführungszeit für neue Stouts, Porter und andere geröstete Malzvarianten prägt. In den Vereinigten Staaten verwaltet das Alcohol and Tobacco Tax and Trade Bureau (TTB) die Kennzeichnungs- und Rezepturanforderungen für Malzgetränke, einschließlich des Certificate of Label Approval-Verfahrens und der vorgeschriebenen Etikettenangaben gemäß 27 CFR Part 7, was insbesondere dann relevant sein kann, wenn Produkte nicht standardmäßige Zutaten, Zusatzstoffe oder Angaben enthalten, die zusätzliche Offenlegungen auslösen.
International wirken sich Veränderungen bei globalen Lebensmittelstandards auf die Kennzeichnung und die Regulierung von Zutaten aus, auch wenn die Umsetzung länderspezifisch bleibt. Im Juli 2026 verabschiedete die FAO/WHO Codex Alimentarius Commission (49. Tagung) neue Leitlinien zur vorsorglichen Allergenkennzeichnung als Anhang zum General Standard for the Labeling of Pre-packaged Foods (CXS 1-1985), zusammen mit Aktualisierungen, die die Rahmenbedingungen für Zusatzstoffe betreffen (GSFA, CXS 192-1995). Käufer und Markeninhaber verweisen bei der Lieferantenqualifizierung zunehmend auch auf GFSI-benchmarkte Zertifizierungen: FSSC 22000 wechselte im Mai 2026 von Version 6 zu Version 7, wobei Upgrade-Audits bis April 2028 erforderlich sind, und BRCGS veröffentlichte aktualisierte Positionspapiere, die für Audits ab dem 10. August 2026 gelten und die Erwartungen an Rückverfolgbarkeit und Allergenkontrolle bei international gehandelten Bierportfolios erhöhen.
Wettbewerbslandschaft
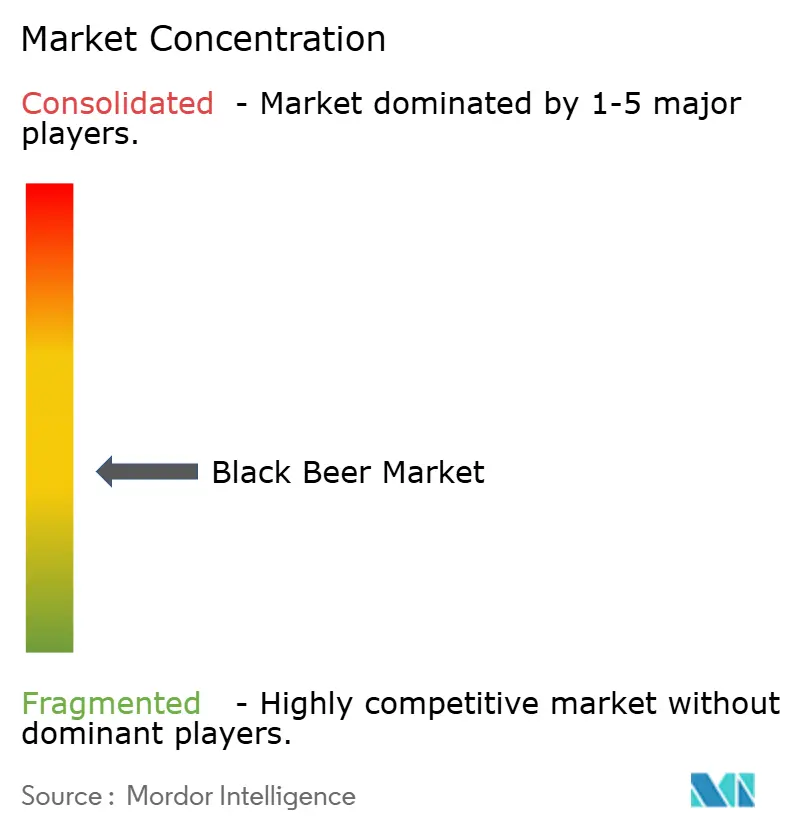
Der Schwarzbiermarkt weist eine mäßig fragmentierte Wettbewerbslandschaft auf, die durch die Präsenz etablierter globaler Brauereikonzerne, darunter Diageo, Heineken und Anheuser-Busch InBev, gekennzeichnet ist, die in Verbindung mit regionalen Spezialisten und Craft-Brauereien agieren. Das Wettbewerbsumfeld präsentiert zwei unterschiedliche strategische Ansätze: Optimierung der betrieblichen Skalierung und Differenzierung durch Produktauthentizität. Globale Hersteller implementieren umfassende Portfoliostrategien mit Schwerpunkt auf Premiumisierung, wie die strategische Initiative von Molson Coors verdeutlicht, ein Drittel seines globalen Markenportfolios im Above-Premium-Segment zu positionieren.
Die Marktstruktur bietet erhebliche Chancen für Craft-Brauereien, die aus ihrer operativen Flexibilität und ihrem tiefen Verständnis der lokalen Märkte Kapital schlagen, um spezialisierte Produkte zu entwickeln. Diese kleineren Hersteller bauen durch Produktdifferenzierung und Marktsegmentierungsstrategien eine starke Kundenbindung auf. Diese Wettbewerbsdynamik schafft Chancen in hybriden Produktkategorien, die traditionelle Eigenschaften von dunklem Bier integrieren und gleichzeitig auf die sich wandelnden Verbraucherpräferenzen eingehen, insbesondere bei der Entwicklung von alkoholverminderten Varianten mit ausgefeilten Geschmacksprofilen.
Die Wettbewerbslandschaft entwickelt sich durch Markteinsteiger weiter, die technologische Innovationen und alternative Geschäftsmodelle implementieren. Direct-to-Consumer-E-Commerce-Plattformen ermöglichen kleineren Herstellern, unabhängige Vertriebskanäle und direkte Kundenbeziehungen aufzubauen. Lohnbraudienstleistungen senken Markteintrittsbarrieren, indem sie markenfokussierten Unternehmen Produktionskapazitäten bereitstellen. Darüber hinaus erleichtern technologische Fortschritte bei Brauprozessen eine verbesserte Geschmacksentwicklung und Produktstandardisierung. Diageo demonstriert den effektiven Einsatz von Technologie in der Marktexpansion und erzielt in der ersten Hälfte des Geschäftsjahres 2025 trotz Inflationsdruck ein organisches Nettoumsatzwachstum von 1 %. Das Unternehmen positioniert Guinness im Premiumsegment und entwickelt gleichzeitig alkoholfreie Alternativen, um den Anforderungen gesundheitsbewusster Verbraucher gerecht zu werden.
Führende Unternehmen der Schwarzbierbranche
-
Diageo plc
-
Heineken Holding N.V
-
Anheuser-Busch InBev SA/NV
-
Allagash Brewing Co.
-
Kirin Holdings Company, Limited.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Schwarzbier-Markt Unternehmen in diesem Bericht
- Diageo plc
- Heineken Holding N.V
- Anheuser-Busch InBev SA/NV
- Allagash Brewing Co.
- Kirin Holdings Company, Limited.
- Carlsberg A/S
- The Asahi Group Holdings, Ltd.
- Molson Coors Beverage Company
- Sapporo Holdings Ltd.
- Constellation Brands Inc.
- BrewDog plc
- Sierra Nevada Brewing Co.
- Phillips Brewing & Malting Co.
- Bitburger Holding GmbH (Kostritzer Schwarzbier)
- Boston Beer Company
- Hill Farmstead Brewery
- Bent Paddle Brewing Co.
- The Alchemist Brewery
- J.J. Taylor Companies, Inc.
- Dark Horse Brewing Co.
Marktchancen und Zukunftsaussichten
Die Produktdifferenzierung bei Schwarzbier schafft weiterhin Raum für Premium-, handwerklich geprägte Sortimentserweiterungen, die sensorische Komplexität betonen und dabei mit Mäßigungs- und Wellness-nahen Signalen übereinstimmen, die im Verbraucherverhalten bereits sichtbar sind, einschließlich der Nachfrage nach alkoholärmeren Varianten, die die geröstete Fülle beibehalten. Die Forschung und Entwicklung zielt zudem über die Fermentationswissenschaft auf eine funktionale und wertschöpfende Positionierung ab: Im Juli 2026 berichteten Forscher über die Entwicklung eines nicht gentechnisch veränderten Hefestamms (ADHorn49) mit höherer Ornithin-Anreicherung in der Würze, was zeigt, wie die Hefeauswahl und Stammentwicklung Nähr- oder Funktionsmerkmale verändern können, ohne die Kernmerkmale des dunklen Bierstils zu verändern.
Auf der Produktionsseite konzentrieren sich die Chancen auf eine engere Prozesskontrolle und eine verbesserte Konsistenz für Röstmalzbiere über eine breitere Distribution, was sowohl die Qualität im Gastronomiebereich als auch die Skalierbarkeit im Einzelhandel unterstützt. Industrielle Forschung zeigt, dass Sauerstoffzufuhr- und Anstellraten-Entscheidungen die Vergärung und die Fermentationsdauer beeinflussen, was das kommerzielle Argument für Instrumentierung, Standardarbeitsanweisungen und Wiederholbarkeit vom Rezept bis zur Verpackung bei dunklen Bierstilen stärkt. Auch die Zutatentechnologie lässt Raum für Innovationen auf Malz- und Mikrobenebene: Black-Patent-Malz (bei hohen Temperaturen im Trommelverfahren geröstet) und sequenzielle Beimpfungsansätze mit Nicht-Saccharomyces-Hefen können Brauern helfen, differenzierte Stout- und Porter-Profile zu schaffen und dabei die mit Schwarzbier verbundenen geröstetesten Geschmacksgrundlagen zu bewahren.
Neueste Industrielle Entwicklungen in Schwarzbier-Markt
- April 2026: Molson Coors erweiterte die Verfügbarkeit von Caffrey's Black Stout auf Pubs in Nordirland nach der Einführung im britischen Gastronomiebereich. Der Schritt vergrößerte die Präsenz im Gastronomiebereich für eine traditionsreiche Stout-Marke und schärfte die Wettbewerbsposition in einem Markt, in dem Stout eine sichtbare Kategorie im Ausschankgeschäft bleibt.
- März 2026: Belhaven Brewery brachte Belhaven Black Scottish Stout in einem Nitro-Dosenformat in mehr als 1.000 Lidl-Filialen landesweit in Großbritannien auf den Markt. Die breitere Platzierung im Einzelhandel und die Nitro-Verpackung förderten den Stout-Konsum zu Hause und erweiterten den Vertriebstestkanal der Marke über die traditionelle Pub-geführte Entdeckung hinaus.
- Mai 2024: Diageo investierte 100 Millionen EUR in die Dekarbonisierung seiner Brauerei St. James's Gate in Dublin 8. Das Programm konzentrierte sich auf die Verbesserung der Energie- und Wassereffizienz an einem der wichtigsten Stout-Produktionsstandorte der Branche und stärkte die langfristige betriebliche Widerstandsfähigkeit und Nachhaltigkeitsnachweise im Zusammenhang mit großen Schwarzbiermengen.
Schwarzbier-Markt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus kommerziell produziertem Schwarzbier, das über On-Trade- und Off-Trade-Kanäle in Flaschen, Dosen und Fässern vertrieben wird. Schwarzbier wird als dunkle Bierstile behandelt, die unter Verwendung von geröstetem Malz und ähnlichen Verfahren hergestellt werden, und die Werte werden zu Brauerei-Abgabepreisen erfasst.
Ausschlüsse aus dem Umfang: Alkoholfreie Malzgetränke und selbst gebraute Chargen sind ausgeschlossen, da sie nicht der gleichen Preis- und Vertriebsstruktur folgen, die im kommerziellen Schwarzbierverkauf zu beobachten ist.
Segmentierungsübersicht
- Nach Produkttyp
- Ale
- Sorghum
- Weizenbier
- Nach Endverbraucher
- Männer
- Frauen
- Nach Verpackungsart
- Flaschen
- Dosen
- Andere
- Nach Vertriebskanal
- On-Trade
- Off-Trade
- Fachgeschäfte/Spirituosenläden
- Andere Off-Trade-Kanäle
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Restliches Nordamerika
- Europa
- Deutschland
- Vereinigtes Königreich
- Italien
- Frankreich
- Spanien
- Niederlande
- Polen
- Belgien
- Schweden
- Restliches Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Indonesien
- Südkorea
- Thailand
- Singapur
- Restlicher asiatisch-pazifischer Raum
- Südamerika
- Brasilien
- Argentinien
- Kolumbien
- Chile
- Peru
- Restliches Südamerika
- Naher Osten und Afrika
- Südafrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Nigeria
- Ägypten
- Marokko
- Türkei
- Restlicher Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Research-Arbeit begann mit dem Aufbau einer Faktenbasis rund um Bierproduktion, Handelsströme und Konsum und wurde anschließend mithilfe von Stil- und Kategoriesignalen auf Schwarzbier eingegrenzt. Öffentliche Quellen wie das United States Alcohol and Tobacco Tax and Trade Bureau (TTB), Eurostat, UN Comtrade und FAOSTAT wurden herangezogen, um den Kontext der Getränkeproduktion und des Handels zu verankern, und diese Reihen wurden in Markteingaben umgewandelt.
Um eine übermäßige Abhängigkeit von einer einzelnen öffentlichen Reihe zu vermeiden, wurden auch Jahresberichte von Brauereien, Investorenpräsentationen und Pressemitteilungen gesichtet, um Portfolioverschiebungen hin zu dunkleren Stilen, Veränderungen im Verpackungsmix und Prioritäten beim Marktzugang zu identifizieren. Parallel dazu wurden ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und -informationen sowie eine Datenbank auf Sendungsebene für Import und Export selektiv genutzt, um größere Lieferantenpräsenzen zu validieren und die Handelsrichtung gegenzuprüfen. Die hier aufgeführten Desk-Research-Quellen sind lediglich illustrativ; zusätzliche öffentliche Dokumente und Datentabellen wurden konsultiert, um Eingaben zu sammeln, zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich darauf, die Schwarzbiernachfrage in messbare Signale zu übersetzen und anschließend die Annahmen hinter Preisgestaltung und Kanalmix zu bestätigen. Interviews umfassten Brauerei- und Markenteams, Distributoren und Importeure, Einzelhandelseinkäufer und On-Trade-Betreiber sowie Branchenexperten in den wichtigsten Konsummärkten, damit Lücken aus der Desk Research geschlossen und wichtige Kennzahlen vor der Finalisierung der Ergebnisse einem Stresstest unterzogen werden konnten.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 37 % | CXOs: 13 % | APAC: 42 % |
| Mittlere Ebene: 47 % | Funktions-/Einheitsleiter: 39 % | EMEA: 36 % |
| Kleinere Akteure: 16 % | Manager: 48 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung verwendete einen Top-down-Ansatz, der die Nachfrage anhand von Wertpools der Bierkategorie rekonstruiert und dann nach der Schwarzbier-Durchdringung über Stile, Verpackungen und Kanäle filtert. Der erste Entwurf wurde durch Variablen geprägt, darunter die Aufteilung zwischen On-Trade und Off-Trade, der Flaschen-Dosen-Fass-Mix, typische Preisstaffeln für dunkle Stile, regionale Präferenzmuster (beispielsweise höhere reife Nachfrage in Teilen Europas) und Premiumisierungsverschiebungen, die den durchschnittlichen Umsatz pro Liter verändern.
Sobald der Nachfragepool gebildet war, wurden selektive Bottom-up-Prüfungen durchgeführt, um die Gesamtwerte realistisch zu halten. Dazu gehörten die Stichprobenerhebung von Lieferantenumsätzen, wo verfügbar, die Nutzung von Kanal-Checks bei Distributoren und Importeuren sowie die Plausibilitätsprüfung implizierter Volumina, die aus Annahmen zum durchschnittlichen Verkaufspreis abgeleitet wurden. Wo die Bottom-up-Transparenz unvollständig war, wurden Lücken durch konservative Abdeckungsfaktoren behandelt, die in Interviews bestätigt wurden, und Revisionen wurden nur vorgenommen, wenn mehrere Quellen die Änderung stützten. Die Prognose verwendete eine Szenarioanalyse, die an erwartete Veränderungen bei der Kanalerholung, Verpackungstrends und der Preisentwicklung geknüpft war, wobei Annahmen auf Basis der von Praktikern beschriebenen Richtung überprüft und verfeinert wurden.
Datenvalidierung und Aktualisierungszyklus
Die Validierung triangulierte modellierte Gesamtwerte anhand unabhängiger Signale, darunter die allgemeine Richtung des Biermarktes, Handels- und Sendungsindikatoren sowie die Frage, ob implizierte Pro-Kopf-Konsumniveaus nach Region plausibel blieben. Ausreißer wurden markiert und überprüft; wenn eine Abweichung nicht durch eine eindeutige Änderung bei Preisgestaltung, Kanalmix oder Definition erklärt werden konnte, wurde eine Nachfolgekommunikation genutzt, um Annahmen erneut zu prüfen.
Vor der Freigabe durchliefen das Modell und die Eingaben eine mehrstufige Analystenprüfung, sodass die Logik reproduzierbar ist und die Zahlen auf spezifische Treiber zurückgeführt werden können. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse die Preisgestaltung, den Vertrieb oder die Kategorienachfrage beeinflussen. Ein abschließender Durchgang wird unmittelbar vor der Lieferung abgeschlossen, damit die Kunden die aktuellste Ansicht erhalten.
Schwarzbier-Marktgröße von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Werte für Schwarzbier können stark voneinander abweichen, selbst wenn das Thema identisch klingt, da die zugrunde liegende Abgrenzung häufig nicht dieselbe ist. Die Haupttreiber sind, was als Schwarzbier gezählt wird, der für den Umsatz verwendete Preispunkt und wie Kanal- und Regionalmixe behandelt werden.
Verpackungs- und On-Trade-Gewichtungen können die Gesamtwerte in dieser Kategorie schnell verschieben. Fässer und zapfbiergeführte Verkäufe unterscheiden sich von verpackten Einzelhandelsverkäufen sowohl im Volumenverhalten als auch in der Preisgestaltung, was die Umsatzergebnisse verändert. Eine weitere häufige Lücke ergibt sich daraus, ob die Schätzung den Brauerei-Abgabeumsatz in konstanten Dollar beibehält oder ob sie Einzelhandelsaufschläge, Steuern und unterschiedliche Währungszeitpunkte vermischt, was den ausgewiesenen Wert verändert, selbst wenn der Konsum ähnlich ist.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 67,65 Mrd. USD (2025) | |
| Branchenforschungsanbieter A | 38,85 Mrd. USD (2025) | Diese Zahl scheint eine engere Definition von Schwarzbier anzuwenden und behandelt den Umsatz in einigen Märkten möglicherweise eher auf Einzelhandelsebene, was auch die Erfassung von Steuern und Handelsspannen über Regionen hinweg verändern kann. |
| Beratungsunternehmen B | 31,91 Mrd. USD (2025) | Die Schätzung verwendet wahrscheinlich eine engere Stilabgrenzung und eine andere Kanalabdeckung, insbesondere für On-Trade und importierte Marken, was den Wert in Regionen, in denen dunkle Stile stärker etabliert sind, unterschätzen kann. |
Handelsrichtungsprüfungen und Verpackungsmix-Signale werden verwendet, um Mordor Intelligence auf einen Brauerei-Abgabeumsatzpool für Schwarzbier in konstanten Dollar zu verankern, was die Abweichung durch sich verschiebende Einzelhandelsaufschläge reduziert. Aus der Streuung in der Tabelle lässt sich die Variation hauptsächlich durch die Klassifizierung von Stilen und den Anteil des einbezogenen On-Trade-Wertes erklären, sodass eine klare Definition und eine reproduzierbare Preislogik am wichtigsten sind.
Wichtige im Bericht beantwortete Fragen
Wie groß ist der aktuelle Markt für dunkles Bier?
Der Markt für dunkles Bier hat 2026 einen Wert von 70,37 Milliarden USD und soll bis 2031 voraussichtlich 85,72 Milliarden USD erreichen.
Welcher Produkttyp ist in der Kategorie dunkles Bier führend?
Ale dominiert und hält 2025 dank seiner reichen Tradition und seines breiten Geschmacksspektrums 59,17 % des Marktanteils.
Welche Region wächst am schnellsten beim dunklen Bier?
Der asiatisch-pazifische Raum verzeichnet mit 4,96 % die höchste prognostizierte CAGR zwischen 2026 und 2031, angetrieben von der steigenden Nachfrage der Mittelschicht und lokalen Craft-Angeboten.
Wie beeinflussen Nachhaltigkeitsbemühungen die Verpackung von dunklem Bier?
Leichtglas, biobasierte Tragegriffe und wassereffiziente Braulinien treiben das Flaschenwachstum mit einer CAGR von 4,9 % voran und erfüllen gleichzeitig die Ziele der Kreislaufwirtschaft.