
Dimensão e Quota do Mercado de Cerveja Preta
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
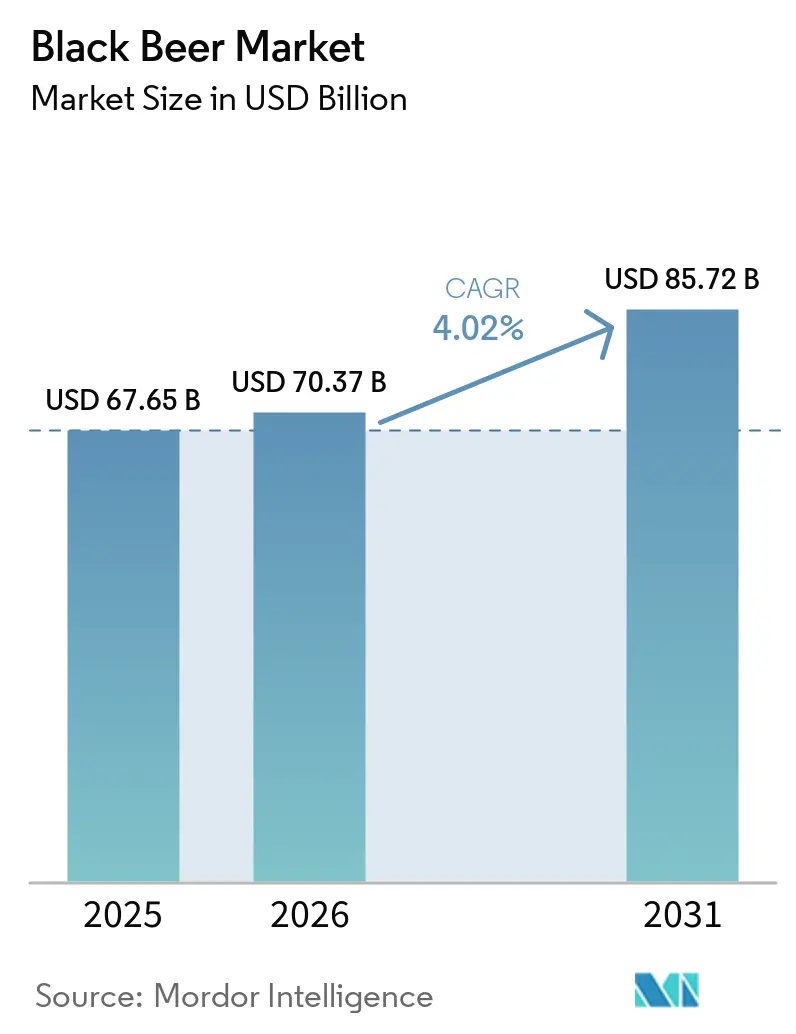
| Tamanho do Mercado (2026) | 70.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 85.72 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.02 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
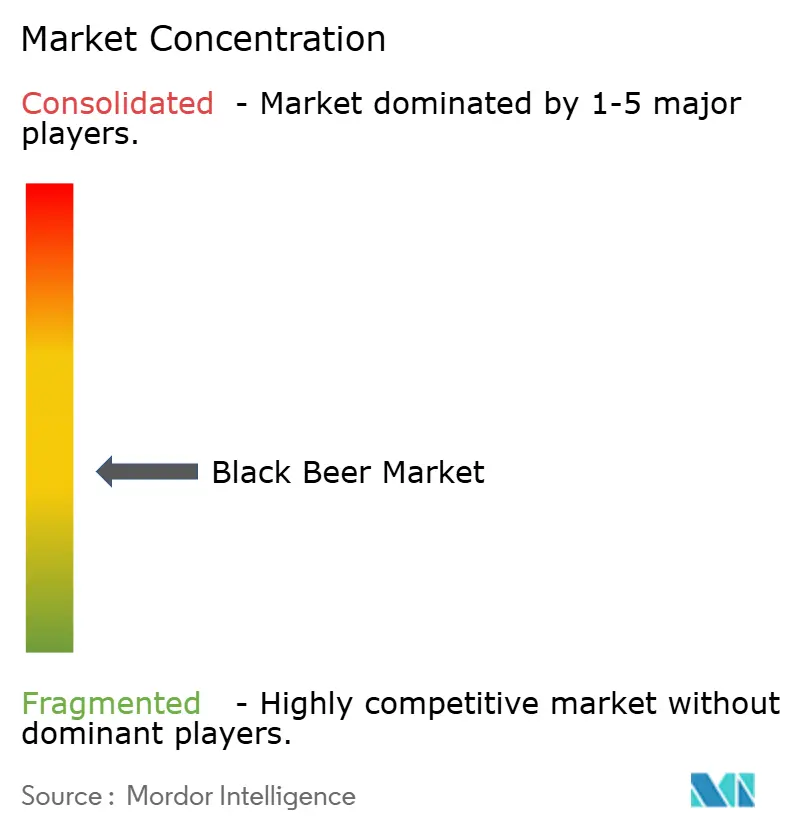
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cerveja Preta pela Mordor Intelligence
O tamanho do mercado de cerveja preta foi avaliado em USD 67,65 mil milhões em 2025 e estima-se que cresça de USD 70,37 mil milhões em 2026 para atingir USD 85,72 mil milhões até 2031, a uma CAGR de 4,02% durante o período de previsão (2026-2031). A procura dos consumidores por experiências de cerveja premium e artesanal impulsiona este crescimento. A cerveja preta atrai tanto apreciadores como consumidores tradicionais com os seus sabores robustos, cor intensa e alto teor de malte. As populações metropolitanas e os consumidores mais jovens influenciam os fabricantes a criarem produtos inovadores. O mercado expande-se através do aumento da participação feminina, apoiado por marketing direcionado e produtos diversificados. A expansão das redes de distribuição também está a acelerar o alcance do mercado. Embora bares e pubs continuem a ser influentes, o crescimento dos canais off-trade, como cadeias de retalho, plataformas de comércio eletrónico e lojas especializadas, está a tornar a cerveja preta mais acessível a um público mais vasto. As tendências de embalagem estão a reforçar este impulso, pois a comodidade e a sustentabilidade ambiental das latas apelam aos consumidores modernos, enquanto as variantes engarrafadas mantêm uma posição dominante entre aqueles que procuram uma apresentação premium e tradicional. A região Ásia-Pacífico apresenta um forte potencial de crescimento à medida que os rendimentos disponíveis aumentam, a urbanização continua e os consumidores adotam tendências internacionais de bebidas. Estes fatores apontam para um crescimento sustentado no segmento de cerveja preta, criando oportunidades para a expansão do mercado e inovação de produtos em todas as regiões.
Principais Conclusões do Relatório
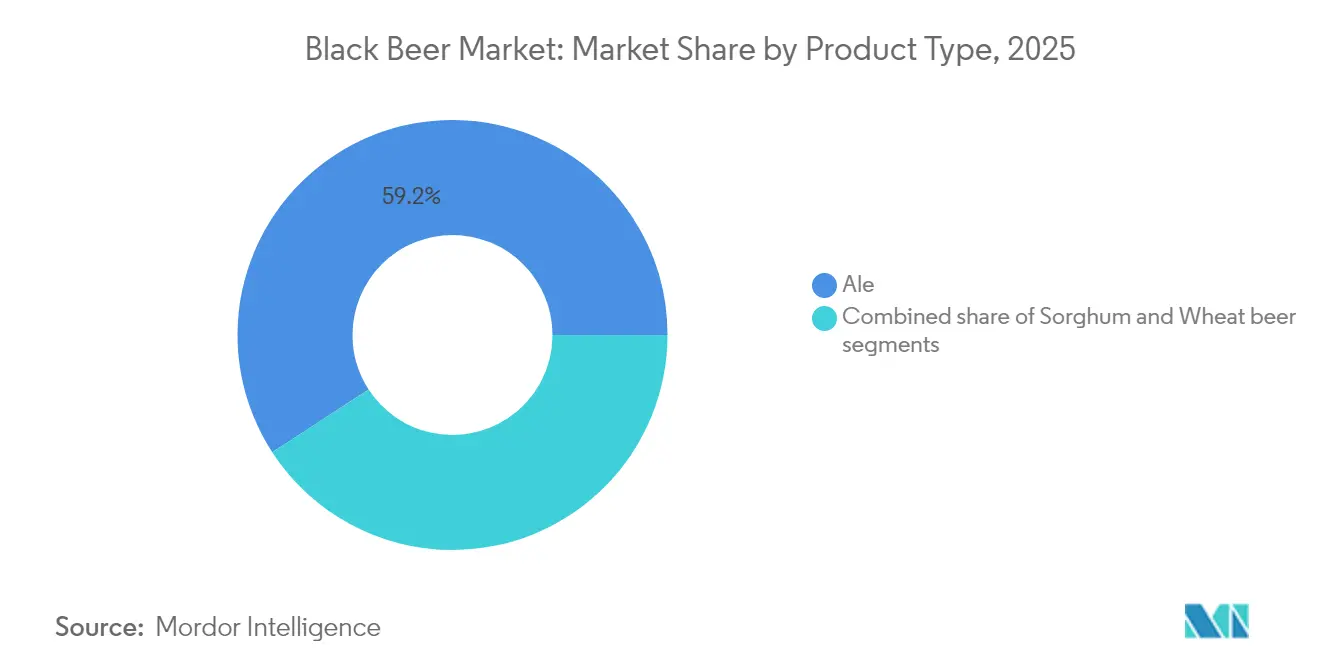
- Por tipo de produto, ale liderou com 59,17% da quota do mercado de cerveja preta em 2025, enquanto a Cerveja de Trigo tem previsão de expansão a uma CAGR de 4,42% até 2031.
- Por utilizador final, os homens representaram 68,78% da dimensão do mercado de cerveja preta em 2025, mas o segmento feminino detém a CAGR projetada mais rápida de 4,66% até 2031.
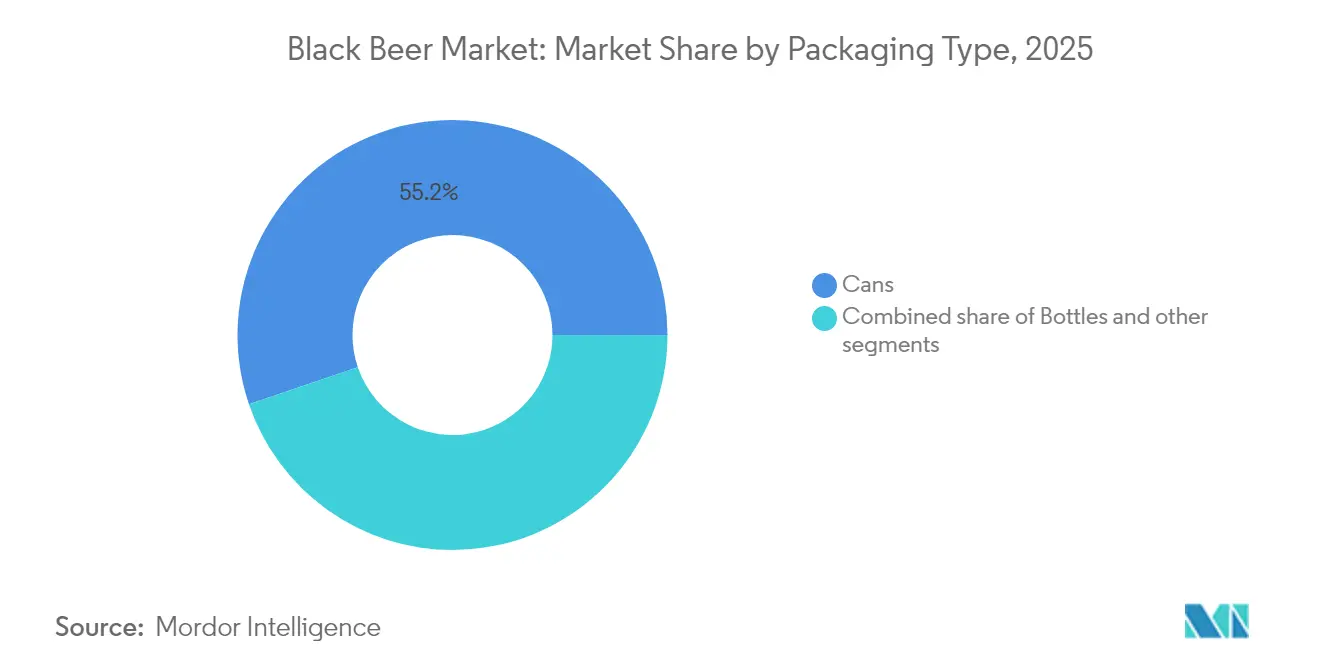
- Por embalagem, as latas dominaram com 55,21% da quota do mercado de cerveja preta em 2025; as garrafas estão a avançar a uma CAGR de 4,9% até 2031.
- Por canal de distribuição, o segmento on-trade capturou 57,74% da dimensão do mercado de cerveja preta em 2025, enquanto o segmento off-trade está preparado para crescer a uma CAGR de 4,15% até 2031.
- Por geografia, a Europa deteve 41,22% da quota do mercado de cerveja preta em 2025, enquanto a Ásia-Pacífico apresenta a CAGR regional mais elevada de 4,96% entre 2026-2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Crescimento da cultura de cerveja artesanal e microcervejarias | +1.2% | Global, com concentração na América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento do setor do turismo e hotelaria | +0.8% | Europa, América do Norte, destinos emergentes na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Consciencialização para a saúde e benefícios percebidos da cerveja escura | +0.7% | América do Norte, Europa, Ásia-Pacífico urbana | Médio prazo (2-4 anos) |
| Crescente preferência dos consumidores por sabores únicos e complexos | +1.0% | Global, com adoção precoce em centros urbanos | Longo prazo (≥ 4 anos) |
| Influência cultural e tendências nas redes sociais | +0.6% | Global, com maior impacto em mercados digitalmente conectados | Curto prazo (≤ 2 anos) |
| Marketing estratégico destacando o património do produto | +0.4% | Europa, América do Norte, segmentos premium globalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Cultura de Cerveja Artesanal e Microcervejarias
A expansão da cultura de cerveja artesanal e das microcervejarias serve como catalisador fundamental na evolução do mercado de cerveja escura, enfatizando qualidade superior e metodologias de produção localizadas. Esses estabelecimentos se diferenciam dos fabricantes convencionais de mercado de massa por meio da incorporação estratégica de ingredientes regionais e perfis de sabor distintos, atendendo assim à crescente demanda dos consumidores por experiências de bebidas diferenciadas. A implementação de políticas governamentais de apoio, abrangendo marcos regulatórios e incentivos fiscais, contribuiu significativamente para o desenvolvimento da indústria de cerveja artesanal. Além disso, as microcervejarias se estabeleceram como estabelecimentos comunitários integrais, facilitando diversas iniciativas de engajamento por meio de eventos organizados e sessões de degustação, o que subsequentemente melhora a retenção de clientes. Essa transformação no cenário cervejeiro é evidenciada por dados da Associação de Cervejeiros, que documentou 9.796 microcervejarias artesanais em operação nos Estados Unidos durante 2024, representando um aumento de 0,36% em relação ao ano anterior, demonstrando assim o crescimento sustentado e a presença de mercado dos estabelecimentos de cerveja artesanal Fonte: Associação de Cervejeiros, "A Associação de Cervejeiros Divulga os Dados da Indústria de Cerveja Artesanal dos EUA em 2024, brewersassociation.org">[1].
Crescimento do Setor do Turismo e Hotelaria
A expansão da indústria do turismo e hotelaria serve como um impulsionador fundamental para o crescimento do mercado global de cerveja preta, facilitando o acesso das cervejarias a bases de consumidores internacionais. O surgimento do turismo cervejeiro como um fenómeno de mercado significativo manifestou-se através de visitas estruturadas a cervejarias, festivais organizados e eventos de degustação curados que apresentam de forma proeminente variedades de cerveja preta, incluindo stouts, porters e lagers escuras. Esta exposição internacional sistemática efetivamente introduz a cerveja preta a diversos segmentos de consumidores e estabelece a sua posição como uma opção de bebida artesanal premium, encorajando assim os participantes do mercado a explorar além dos lagers e ales convencionais. Os mercados cervejeiros estabelecidos da Europa e da América do Norte, caracterizados pelas suas profundas tradições cervejeiras, experimentaram um crescimento substancial na participação de turistas em eventos especializados de cerveja, consequentemente fortalecendo a procura por produtos de cerveja preta em segmentos de cervejaria tradicionais e artesanais. Esta tendência é ainda corroborada pelo Barómetro Mundial do Turismo da ONU Turismo (maio de 2025), que indica que as chegadas de turistas internacionais ultrapassaram 300 milhões no primeiro trimestre de 2025, demonstrando um aumento de 14 milhões (5%) em comparação com o ano anterior 2024 [2].
Consciencialização para a Saúde e Benefícios Percebidos da Cerveja Escura
O posicionamento de mercado da cerveja preta está a transitar de uma bebida tradicional pesada para uma bebida orientada para o bem-estar, aumentando assim o seu apelo entre os consumidores preocupados com a saúde. Os stouts e porters estão a experimentar uma maior penetração no mercado devido aos seus perfis de sabor complexos e composição nutricional, especificamente as suas maiores concentrações de antioxidantes, vitaminas do complexo B e minerais essenciais em comparação com as cervejas leves. A categoria demonstra particular ressonância entre os consumidores urbanos e instruídos que priorizam tanto o sabor como os benefícios para a saúde nas suas seleções de bebidas. O crescente reconhecimento dos benefícios digestivos da cerveja escura e das suas propriedades antioxidantes melhorou substancialmente a sua aceitação no mercado. Em resposta a esta evolução do mercado, os cervejeiros estão a desenvolver estrategicamente cervejas pretas orgânicas e variantes com menor teor de álcool que mantêm a riqueza característica enquanto abordam as preferências de saúde contemporâneas. Esta transformação nas preferências dos consumidores, aliada à adaptabilidade da indústria às tendências de saúde consciente, continua a impulsionar o crescimento e a inovação no segmento de cerveja preta, estabelecendo uma base robusta para uma expansão sustentada do mercado.
Crescente Preferência dos Consumidores por Sabores Únicos e Complexos
O mercado está a passar por uma evolução transformadora à medida que os consumidores demonstram uma sofisticação acrescida nas suas preferências de cerveja, gravitando particularmente em direção a cervejas escuras com composições de sabor multifacetadas. As cervejarias diversificam estrategicamente os seus portfólios de produtos através de inovação metódica de sabores, incorporando ingredientes premium como café, chocolate e ervas para desenvolver ofertas distintivas que comandam pontos de preço mais elevados no mercado. Esta procura sustentada dos consumidores por perfis de sabor sofisticados acelera os avanços tecnológicos nas metodologias de produção cervejeira, incluindo processos de arrefecimento rápido e leveduras híbridas, permitindo um controlo preciso do sabor e consistência de produção. Estas técnicas de produção avançadas permitem aos fabricantes estabelecer assinaturas de sabor distintivas, fortalecendo assim a sua posição no mercado e diferenciação competitiva num panorama de bebidas cada vez mais sofisticado. O refinamento contínuo dos processos de produção cervejeira e das capacidades de desenvolvimento de sabores posiciona os fabricantes para responder eficazmente às preferências evolutivas dos consumidores, mantendo a qualidade e consistência do produto.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Regulamentações governamentais rigorosas | -0.6% | Global, com impacto particular em mercados emergentes | Médio prazo (2-4 anos) |
| Inclinação dos consumidores para produtos sem/com baixo teor de álcool | -0.5% | América do Norte, Europa, Ásia urbana | Longo prazo (≥ 4 anos) |
| Preços premium a limitar a adoção pelo mercado de massas | -0.4% | Global, com maior impacto em mercados sensíveis ao preço | Médio prazo (2-4 anos) |
| Desafios logísticos na manutenção da qualidade do produto | -0.3% | Global, com impacto particular no comércio internacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentações Governamentais Rigorosas
As regulamentações governamentais destinadas à sustentabilidade e saúde pública criam barreiras significativas no mercado global de cerveja preta. Estas regulamentações aumentam os custos operacionais, acrescentam requisitos de conformidade e limitam as opções de marketing para os cervejeiros, afetando particularmente as pequenas e médias cervejarias artesanais. Os principais requisitos regulatórios incluem a divulgação do teor de álcool, restrições publicitárias, normas de embalagem e controlos de distribuição, que afetam os lançamentos de produtos e a expansão do mercado. As leis de zonamento e licenciamento restringem a expansão de microcervejarias e taprooms em áreas urbanas, enquanto os elevados impostos especiais de consumo sobre bebidas com alto teor de ABV aumentam os preços da cerveja preta, reduzindo a procura dos consumidores. As restrições à publicidade de bebidas alcoólicas, particularmente nos meios digitais, limitam a visibilidade da marca e o alcance junto dos consumidores. Os fabricantes também enfrentam custos acrescidos devido à variação de regulamentações entre países e regiões, exigindo modificações na rotulagem, embalagem e formulações. Estes requisitos regulatórios afetam os cervejeiros globais que se concentram em produtos especializados como a cerveja preta, impactando os seus planos de expansão. Nos Estados Unidos, por exemplo, o Gabinete de Impostos e Comércio de Álcool e Tabaco (TTB) aplica uma conformidade rigorosa para rotulagem e formulação através de processos como o Certificado de Aprovação de Rótulo (COLA).
Inclinação dos Consumidores para Produtos Sem/Com Baixo Teor de Álcool
A crescente preferência dos consumidores pelo consumo moderado de álcool e por alternativas sem álcool representa uma restrição significativa do mercado para a indústria de cerveja preta. A mudança é particularmente evidente entre os consumidores preocupados com a saúde, especialmente os grupos demográficos mais jovens, que procuram ativamente produtos que proporcionem experiências semelhantes à cerveja sem teor de álcool. Esta transformação no comportamento dos consumidores obrigou as principais cervejarias a investir substancialmente no desenvolvimento de alternativas de cerveja escura sem álcool para manter a relevância no mercado. Notáveis intervenientes do setor, como a Diageo, expandiram estrategicamente o seu portfólio de produtos sem álcool, introduzindo versões sem álcool de produtos tradicionais como a Guinness para responder a esta procura evolutiva do mercado. O mercado enfrenta pressão contínua à medida que os consumidores selecionam cada vez mais opções com baixo teor de álcool ou sem álcool, motivados pela consciencialização para a saúde, considerações sociais e fatores religiosos. Esta transição contínua nas preferências dos consumidores antecipa-se que impacte ainda mais as vendas tradicionais de cerveja preta, exigindo inovação contínua de produtos e diversificação do portfólio por parte dos fabricantes para manter a posição no mercado e satisfazer os requisitos dos consumidores em evolução.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Património do Ale Sustenta a Liderança da CategoriaO mercado de cerveja preta demonstra uma preferência significativa pelo ale, que assegurou uma quota de mercado dominante de 59,17% em 2025. Esta dominância decorre das profundamente enraizadas tradições cervejeiras da Europa, que estabeleceram rigorosos padrões de qualidade e autenticidade que ressoam em mercados globais. Estes elementos tradicionais fortaleceram eficazmente a confiança dos consumidores e mantiveram o posicionamento premium dos Ales no mercado, atraindo com sucesso tanto consumidores tradicionais como entusiastas que procuram os perfis de sabor complexos característicos dos stouts e porters. A evolução contínua do segmento de ale através de inovações estratégicas de sabor, incluindo a incorporação de elementos de frutos tropicais, maltes fumados e cacau de origem única, expandiu o apelo da categoria.
O segmento de cerveja de trigo exibe um potencial de crescimento substancial, com projeções que indicam uma CAGR de 4,42% até 2031. A categoria atraiu consumidores que procuram perfis de sabor acessíveis e aqueles com preferências dietéticas específicas. A expansão do mercado foi particularmente notável no segmento consciente do glúten, onde as alternativas à base de sorgo abordaram com sucesso as exigências dos consumidores preocupados com a saúde, mantendo elevados padrões de sabor. A implementação de metodologias de produção avançadas, particularmente técnicas de arrefecimento rápido, melhorou significativamente a clareza e estabilidade do produto ao longo da cadeia de distribuição. Adicionalmente, a exploração estratégica pelos cervejeiros de variedades de grãos alternativos fortaleceu a resiliência da cadeia de abastecimento e fomentou a inovação contínua de produtos. Estes desenvolvimentos posicionaram a cerveja de trigo como um segmento-chave no mercado de cerveja preta, com fortes perspetivas de crescimento futuras.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Utilizador Final:
As Mulheres Impulsionam o Crescimento InclusivoOs homens constituem 68,78% da quota do mercado de cerveja escura em 2025, demonstrando o segmento demográfico de consumidores historicamente dominado pelo género masculino na categoria. Isto reflete a longa associação da categoria com os bebedores masculinos, influenciada por estratégias históricas de marketing, normas culturais e padrões de consumo. A robustez, o amargor e o perfil de corpo mais encorpado das cervejas escuras como os stouts e porters alinham-se com as preferências de sabor masculinas tradicionais, reforçando a sua dominância neste segmento. Este comportamento do consumidor continua a influenciar o posicionamento do produto, o design da embalagem e as estratégias publicitárias, mantendo os homens como o público-alvo primário para as marcas de cerveja escura a nível global.
O segmento de consumidoras femininas demonstra um potencial de crescimento substancial, com uma Taxa de Crescimento Anual Composta (CAGR) projetada de 4,66% durante 2026-2031, impulsionada pela evolução das normas sociais, aumento da independência económica e maior aceitação das mulheres nos espaços sociais relacionados com o álcool. Esta tendência é particularmente evidente em mercados como o Japão, onde uma investigação do Centro Nacional de Neurologia e Psiquiatria revelou que aproximadamente 72% das inquiridas do género feminino reportaram consumo de álcool no ano anterior em 2023, refletindo mudanças de atitudes em relação ao consumo feminino de álcool. A taxa de crescimento projetada sinaliza um potencial não explorado significativo, levando as marcas a diversificar as suas ofertas com cervejas escuras mais suaves e aromáticas e marketing inclusivo. As inovações de produtos centradas na saúde, sabor e moderação, como cervejas escuras com menor teor de álcool ou infundidas com botânicos, estão a aumentar o apelo junto das mulheres, acelerando a sua adoção nesta categoria.
Por Tipo de Embalagem:
As Garrafas Recuperam Prestígio Através da Eco-InovaçãoNo mercado global de cerveja preta, a embalagem serve como um elemento crucial para a sustentabilidade, apelo ao consumidor e diferenciação no mercado. As latas mantêm a dominância no mercado em 2025, representando 55,21% do volume total da categoria. A sua natureza leve reduz os custos de transporte e o impacto ambiental, enquanto a sua capacidade de proteger o conteúdo da luz garante a qualidade e frescura do produto. Além disso, as latas são altamente recicláveis, alinhando-se com a crescente preferência dos consumidores por soluções de embalagem ecológicas. Adicionalmente, a sua integração perfeita com sistemas de enlatamento móveis permite que os cervejeiros menores escalem a produção de forma eficiente, oferecendo uma solução económica e flexível para satisfazer a crescente procura dos consumidores. Esta combinação de benefícios funcionais e ambientais solidifica as latas como a escolha de embalagem preferida no mercado de cerveja preta.
As garrafas de vidro representam o segmento de embalagem de crescimento mais rápido, com uma CAGR de 4,9%. Este crescimento reflete a crescente associação dos consumidores da embalagem de vidro com qualidade premium e experiência de consumo melhorada. A adoção de vidro castanho reciclável e de peso reduzido está a aumentar, particularmente na Europa, onde os sistemas de depósito e retorno melhoram a sustentabilidade ambiental enquanto mantêm a proteção UV essencial para a preservação da cerveja escura. Os fabricantes melhoram a diferenciação do produto através de características de design da garrafa, como relevos moldados e estampagem em folha. O compromisso da indústria com a sustentabilidade estende-se aos formatos de lata e garrafa através da implementação de pegas de transporte à base de materiais vegetais.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Canal de Distribuição:
O Off-Trade Digital Acelera o AlcanceEm 2025, as vendas globais de cerveja escura viram o segmento on-trade comandar uma quota significativa de 57,74%. Este aumento é amplamente atribuído a uma crescente preferência dos consumidores por experiências premium em locais como pubs, taprooms e bares de cerveja artesanal. Os clientes são atraídos para estes locais não apenas pela sua atmosfera, mas também pelas recomendações de especialistas e cervejas exclusivas de edição limitada. Esta tendência sublinha o papel fundamental do segmento on-trade na descoberta de marcas e no fomento de laços comunitários. Por outro lado, o segmento off-trade está preparado para crescer, com projeções que indicam uma CAGR de 4,15% de 2026 a 2031. Esta expansão é impulsionada por um aumento no consumo em casa, o crescimento do retalho digital e a popularidade dos modelos de subscrição. As plataformas de comércio eletrónico estão a tornar-se o recurso preferido dos consumidores, oferecendo tanto comodidade como uma gama diversificada de marcas de cerveja escura de nicho, frequentemente ausentes das prateleiras do retalho tradicional.
As lojas especializadas e de bebidas alcoólicas mantêm a sua importância na distribuição off-trade, proporcionando seleções curadas de cerveja escura e recomendações de especialistas. O comércio eletrónico emergiu como o canal de distribuição de crescimento mais rápido, apoiado por mudanças regulatórias em mercados como a Coreia do Sul que agora permitem vendas de álcool online. Esta mudança digital beneficia particularmente os produtores de cerveja escura artesanal e especializada, permitindo o acesso direto ao consumidor sem as limitações tradicionais do retalho. Os supermercados e lojas de conveniência continuam a melhorar as suas ofertas de cerveja escura através de secções dedicadas a produtos artesanais e expositores com controlo de temperatura, apoiando a qualidade do produto e o posicionamento premium.
Análise Geográfica
Mercado Europeu de Cerveja Preta
A Europa detém 41,22% de participação de mercado em 2025, consolidando seu estabelecido patrimônio cervejeiro e consumidores que valorizam a complexidade das cervejas escuras. A região apresenta crescimento robusto em cervejas artesanais e especiais, notadamente na França e no Reino Unido, com ênfase na produção de qualidade. As iniciativas de sustentabilidade estão ganhando destaque, exemplificadas pela implementação da tecnologia Snap Pack pela Carlsberg Marston's Brewing Company. Este novo sistema de embalagem substitui os tradicionais envoltórios plásticos por uma solução à base de cola, reduzindo o desperdício de plástico em 76% nos multipacks.
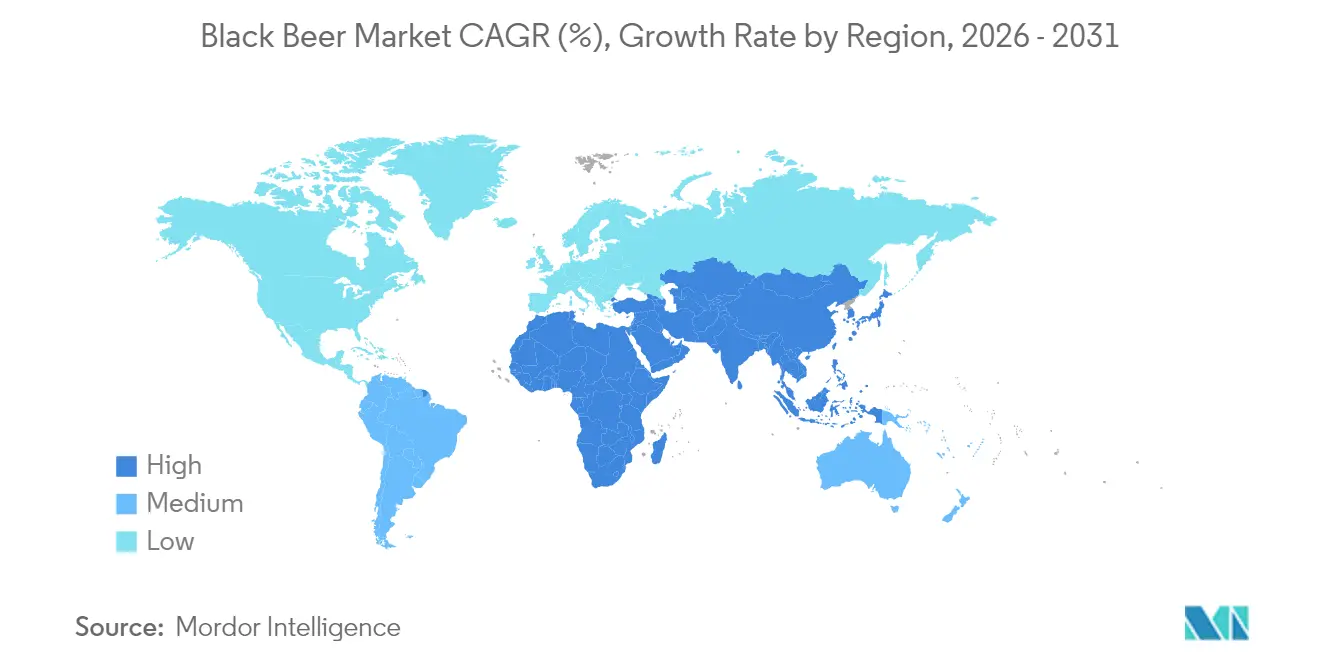
Mercado de Cerveja Preta nas Américas, APAC e MEA
A Ásia-Pacífico demonstra o maior potencial de crescimento, com uma previsão de CAGR de 4,96% para 2026-2031. Esse crescimento decorre do aumento da renda disponível, do desenvolvimento urbano e da evolução das preferências dos consumidores. A China e a Índia lideram a expansão regional, com suas crescentes classes médias adotando opções de cervejas premium e artesanais. As abordagens de marketing regionais, incluindo embalagens de edição especial para o Ano Novo Chinês, fortalecem a presença das marcas e as conexões com os consumidores. A América do Norte permanece um mercado-chave, com os Estados Unidos na vanguarda da inovação e da produção de destilados artesanais. A preferência dos consumidores por produtos autênticos e locais fortaleceu o segmento de cervejarias artesanais. A American Crafts Spirits Association relata que os destilados artesanais dos Estados Unidos atingiram 13,5 milhões de caixas de 9 L em vendas no varejo em 2023, apresentando uma variação de -3,6% em relação ao ano anterior. A América do Sul e o Oriente Médio e África exibem potencial de crescimento, particularmente no Brasil, na Argentina e na África do Sul, onde o crescente nível de sofisticação dos consumidores e o turismo criam novas oportunidades de mercado.
Panorama regulatório
Os produtores de cerveja preta operam sob regras estratificadas de bebidas alcoólicas e rotulagem de alimentos que variam de país para país, com a conformidade de rotulagem e formulação moldando o tempo de lançamento de novas stouts, porters e outras variantes de malte torrado. Nos Estados Unidos, o Alcohol and Tobacco Tax and Trade Bureau (TTB) administra os requisitos de rotulagem e formulação de bebidas maltadas, incluindo o processo de Certificate of Label Approval e as informações obrigatórias de rótulo conforme o 27 CFR Part 7, o que pode ser particularmente relevante quando os produtos utilizam ingredientes não padronizados, aditivos ou declarações que acionam divulgações adicionais.
No plano internacional, mudanças nos padrões alimentares globais afetam a governança de rotulagem e ingredientes, mesmo quando a adoção permanece específica de cada país. Em julho de 2026, a Comissão do Codex Alimentarius da FAO/OMS (49ª sessão) adotou uma nova orientação sobre rotulagem preventiva de alérgenos como anexo ao Padrão Geral para a Rotulagem de Alimentos Pré-embalados (CXS 1-1985), juntamente com atualizações que afetam os quadros de aditivos (GSFA, CXS 192-1995). Compradores e proprietários de marcas também têm recorrido cada vez mais a certificações referenciadas pelo GFSI na qualificação de fornecedores: a FSSC 22000 passou da Versão 6 para a Versão 7 em maio de 2026, com auditorias de atualização exigidas até abril de 2028, e a BRCGS emitiu declarações de posição atualizadas, válidas para auditorias a partir de 10 de agosto de 2026, elevando as expectativas de rastreabilidade e controle de alérgenos em portfólios de cerveja comercializados internacionalmente.
Panorama Competitivo
O mercado de cerveja preta demonstra um panorama competitivo moderadamente fragmentado, caracterizado pela presença de corporações cervejeiras globais estabelecidas, incluindo Diageo, Heineken e Anheuser-Busch InBev, a operar em conjunto com especialistas regionais e cervejarias artesanais. O ambiente competitivo apresenta duas abordagens estratégicas distintas: otimização da escala operacional e diferenciação pela autenticidade do produto. Os fabricantes globais implementam estratégias abrangentes de portfólio focadas na premiumização, como exemplificado pela iniciativa estratégica da Molson Coors para posicionar um terço do seu portfólio de marcas globais no segmento acima-premium.
A estrutura do mercado facilita oportunidades significativas para as cervejarias artesanais, que capitalizam a sua flexibilidade operacional e profundo entendimento do mercado local para desenvolver produtos especializados. Estes fabricantes de menor dimensão estabelecem uma forte fidelização dos consumidores através de estratégias de diferenciação de produtos e segmentação de mercado. Esta dinâmica competitiva gera oportunidades em categorias de produtos híbridos que incorporam características tradicionais de cerveja escura enquanto abordam as preferências evolutivas dos consumidores, particularmente no desenvolvimento de variantes com baixo teor de álcool e perfis de sabor sofisticados.
O panorama competitivo continua a evoluir através de novos participantes no mercado que implementam inovações tecnológicas e modelos de negócio alternativos. As plataformas de comércio eletrónico direto ao consumidor permitem que os fabricantes de menor dimensão estabeleçam canais de distribuição independentes e relações diretas com os consumidores. Os serviços de produção cervejeira por contrato reduzem as barreiras à entrada no mercado, fornecendo capacidades de produção a empresas focadas na marca. Adicionalmente, os avanços tecnológicos nos processos de produção cervejeira facilitam o desenvolvimento aprimorado de sabores e a padronização de produtos. A Diageo demonstra a utilização eficaz da tecnologia na expansão do mercado, alcançando um crescimento de 1% nas vendas líquidas orgânicas na primeira metade do exercício fiscal de 2025, apesar das pressões inflacionárias. A empresa posiciona a Guinness no segmento premium enquanto desenvolve alternativas sem álcool para satisfazer as exigências dos consumidores preocupados com a saúde.
Líderes da Indústria de Cerveja Preta
-
Diageo plc
-
Heineken Holding N.V
-
Anheuser-Busch InBev SA/NV
-
Allagash Brewing Co.
-
Kirin Holdings Company, Limited.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cerveja Preta Empresas cobertas neste relatório
- Diageo plc
- Heineken Holding N.V
- Anheuser-Busch InBev SA/NV
- Allagash Brewing Co.
- Kirin Holdings Company, Limited.
- Carlsberg A/S
- The Asahi Group Holdings, Ltd.
- Molson Coors Beverage Company
- Sapporo Holdings Ltd.
- Constellation Brands Inc.
- BrewDog plc
- Sierra Nevada Brewing Co.
- Phillips Brewing & Malting Co.
- Bitburger Holding GmbH (Kostritzer Schwarzbier)
- Boston Beer Company
- Hill Farmstead Brewery
- Bent Paddle Brewing Co.
- The Alchemist Brewery
- J.J. Taylor Companies, Inc.
- Dark Horse Brewing Co.
Oportunidades de mercado e perspectivas futuras
A diferenciação de produtos na cerveja preta continua a abrir espaço para extensões de linha premium, lideradas por cervejarias artesanais, que enfatizam a complexidade sensorial ao mesmo tempo em que se alinham com sinais de moderação e bem-estar já visíveis no comportamento do consumidor, incluindo a demanda por variantes de menor teor alcoólico que mantêm a riqueza torrada. O P&D também está direcionando o posicionamento funcional e de valor agregado por meio da ciência da fermentação: em julho de 2026, pesquisadores relataram o desenvolvimento de uma cepa de levedura não geneticamente modificada (ADHorn49) com maior acúmulo de ornitina no mosto, mostrando como a seleção e o desenvolvimento de cepas de levedura podem alterar atributos nutricionais ou funcionais sem mudar os sinais centrais do estilo de cerveja escura.
No lado da produção, as oportunidades se concentram em aprimorar o controle de processos e melhorar a consistência das cervejas de malte torrado em uma distribuição mais ampla, apoiando tanto a qualidade no canal on-trade quanto a escalabilidade no canal off-trade. Pesquisas industriais indicam que decisões de oxigenação e taxa de inoculação afetam a atenuação e o tempo de fermentação, reforçando o argumento comercial para instrumentação, procedimentos operacionais padrão e repetibilidade da receita ao produto embalado para estilos escuros. A tecnologia de ingredientes também abre espaço para inovação no nível do malte e dos micro-organismos: o malte black patent (torrado em tambor a altas temperaturas) e abordagens de inoculação sequencial usando levedos não-Saccharomyces podem ajudar os cervejeiros a criar perfis diferenciados de stout e porter, mantendo as bases de sabor torrado associadas à cerveja preta.
Desenvolvimentos industriais recentes em Mercado de Cerveja Preta
- Abril de 2026: a Molson Coors expandiu a disponibilidade da Caffrey’s Black Stout para pubs na Irlanda do Norte após seu lançamento no canal on-trade do Reino Unido. A medida ampliou a presença on-trade de uma marca de stout com apelo histórico e reforçou o posicionamento competitivo em um mercado onde a stout continua sendo uma categoria de alta visibilidade no consumo no local.
- Março de 2026: a Belhaven Brewery lançou a Belhaven Black Scottish Stout em mais de 1.000 lojas Lidl em todo o Reino Unido, em formato de lata com nitrogênio. A ampliação da presença no canal off-trade e a embalagem com nitrogênio apoiaram o consumo de stout em casa e estenderam o canal de experimentação de varejo da marca além da descoberta tradicionalmente liderada por pubs.
- Maio de 2024: a Diageo investiu 100 milhões de EUR para descarbonizar sua cervejaria St. James’s Gate, em Dublin 8. O programa focou na melhoria da eficiência energética e hídrica em um dos principais locais de produção de stout do setor, fortalecendo a resiliência operacional de longo prazo e as credenciais de sustentabilidade ligadas a grandes volumes de cerveja preta.
Mercado de Cerveja Preta Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange a receita obtida com a venda de cerveja preta produzida comercialmente por meio de canais on-trade e off-trade, em garrafas, latas e barris. A cerveja preta é tratada como estilos de cerveja de coloração escura produzidos com maltes torrados e processos similares, e os valores são capturados nos preços na saída da cervejaria.
Exclusões do escopo: Bebidas de malte não alcoólicas e lotes produzidos em casa são excluídos porque não seguem a mesma estrutura de preços e distribuição observada nas vendas comerciais de cerveja preta.
Visão Geral da Segmentação
- Por Tipo de Produto
- Ale
- Sorgo
- Cerveja de Trigo
- Por Utilizador Final
- Homens
- Mulheres
- Por Tipo de Embalagem
- Garrafas
- Latas
- Outros
- Por Canal de Distribuição
- On-Trade
- Off-Trade
- Lojas Especializadas/de Bebidas Alcoólicas
- Outros Canais Off-Trade
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Restante América do Norte
- Europa
- Alemanha
- Reino Unido
- Itália
- França
- Espanha
- Países Baixos
- Polónia
- Bélgica
- Suécia
- Restante Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Austrália
- Indonésia
- Coreia do Sul
- Tailândia
- Singapura
- Restante Ásia-Pacífico
- América do Sul
- Brasil
- Argentina
- Colômbia
- Chile
- Peru
- Restante América do Sul
- Médio Oriente e África
- África do Sul
- Arábia Saudita
- Emirados Árabes Unidos
- Nigéria
- Egito
- Marrocos
- Turquia
- Restante Médio Oriente e África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começou pela construção de uma base de fatos sobre produção de cerveja, fluxos comerciais e consumo, para em seguida restringi-la à cerveja preta utilizando sinais de estilo e categoria. Fontes públicas como o Escritório de Impostos e Comércio de Álcool e Tabaco dos Estados Unidos (TTB), o Eurostat, o UN Comtrade e o FAOSTAT foram utilizadas para ancorar o contexto de produção e comércio de bebidas, e essas séries foram traduzidas em insumos de mercado.
Para evitar a dependência excessiva de qualquer série pública isolada, também foram analisados relatórios anuais de cervejarias, apresentações a investidores e comunicados à imprensa para identificar mudanças de portfólio em direção a estilos mais escuros, alterações no mix de embalagens e prioridades de rota para o mercado. Em paralelo, uma assinatura paga de dados financeiros e inteligência empresarial e um banco de dados de embarques de importação e exportação foram utilizados seletivamente para validar as pegadas dos maiores fornecedores e verificar a direcionalidade do comércio. As fontes de pesquisa documental listadas aqui são meramente ilustrativas, e documentos públicos e tabelas de dados adicionais foram consultados para coletar, validar e esclarecer os insumos.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em mapear a demanda de cerveja preta em sinais mensuráveis e, em seguida, confirmar as premissas por trás do mix de preços e canais. As entrevistas abrangeram equipes de cervejarias e marcas, distribuidores e importadores, compradores do varejo e operadores on-trade, além de especialistas do setor nos principais mercados de consumo, de modo que pudéssemos preencher lacunas da pesquisa documental e testar as principais proporções antes de finalizar os resultados.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 37% | CXOs: 13% | APAC: 42% |
| Nível intermediário: 47% | Líderes funcionais/de unidade: 39% | EMEA: 36% |
| Participantes menores: 16% | Gerentes: 48% | Américas: 22% |
Dimensionamento de Mercado e Previsão
O dimensionamento utilizou uma abordagem top-down que reconstrói a demanda usando pools de valor da categoria de cerveja e, em seguida, filtra pela penetração de cerveja preta entre estilos, embalagens e canais. O primeiro corte foi moldado por variáveis que incluem a divisão on-trade versus off-trade, o mix garrafa-lata-barril, as faixas de preço típicas para estilos escuros, os padrões de preferência regional (por exemplo, maior demanda madura em partes da Europa) e as mudanças de premiumização que alteram a receita média por litro.
Uma vez formado o pool de demanda, realizamos verificações bottom-up seletivas para manter os totais realistas. Isso incluiu a amostragem de receitas de fornecedores onde disponíveis, o uso de verificações de canal com distribuidores e importadores, e o teste de sanidade dos volumes implícitos derivados das premissas de preço médio de venda. Onde a visibilidade bottom-up era incompleta, as lacunas foram tratadas por meio de fatores de cobertura conservadores confirmados em entrevistas, e quaisquer revisões foram feitas apenas quando múltiplas fontes sustentavam a mudança. A previsão utilizou análise de cenários vinculada a mudanças esperadas na recuperação de canais, tendências de embalagem e progressão de preços, com premissas revisadas e refinadas com base na direção descrita pelos profissionais.
Ciclo de Validação e Atualização de Dados
A validação triangulou os totais modelados com sinais independentes, incluindo a direção geral do mercado de cerveja, indicadores de comércio e embarques, e se os níveis implícitos de consumo per capita permaneciam plausíveis por região. Outliers foram sinalizados e revisados, e quando a variância não pôde ser explicada por uma mudança clara em preços, mix de canais ou definição, foi realizado um contato de acompanhamento para verificar novamente as premissas.
Antes da aprovação final, o modelo e os insumos passaram por revisão analítica em múltiplas etapas para que a lógica seja reproduzível e os números possam ser rastreados até drivers específicos. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando eventos relevantes afetam preços, distribuição ou demanda da categoria. Uma revisão final é concluída imediatamente antes da entrega para que os clientes recebam a visão mais atual e atualizada.
Tamanho do Mercado de Cerveja Preta da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os valores publicados para cerveja preta podem diferir significativamente mesmo quando o tema parece idêntico, porque o limite subjacente frequentemente não é o mesmo. Os principais fatores são o que é contabilizado como cerveja preta, o ponto de preço utilizado para a receita e como os mixes de canal e regional são tratados.
A ponderação de embalagens e on-trade pode deslocar os totais rapidamente nesta categoria. As vendas de barris e draft diferem das vendas no varejo embalado tanto no comportamento de volume quanto nos preços, o que altera os resultados de receita. Outra lacuna frequente decorre de se a estimativa mantém a receita na saída da cervejaria em dólares constantes, ou se mistura margens de varejo, impostos e diferentes momentos cambiais, o que altera o valor reportado mesmo que o consumo seja similar.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 67,65 bilhões de USD (2025) | |
| Publicador de Pesquisa do Setor A | 38,85 bilhões de USD (2025) | Este valor parece aplicar uma definição mais restrita de cerveja preta e pode tratar a receita mais próxima do valor no nível do varejo em alguns mercados, o que também pode alterar a forma como impostos e margens comerciais são capturados entre regiões. |
| Consultoria B | 31,91 bilhões de USD (2025) | A estimativa provavelmente utiliza um limite de estilo mais restrito e uma cobertura de canal diferente, particularmente para on-trade e marcas importadas, o que pode subestimar o valor em regiões onde os estilos escuros são mais consolidados. |
Verificações de direção de comércio e sinais de mix de embalagem são utilizados para manter a Mordor Intelligence ancorada a um pool de receita na saída da cervejaria para cerveja preta em dólares constantes, o que reduz o desvio causado por variações nas margens do varejo. A partir da dispersão na tabela, a variação é explicada principalmente pela forma como os estilos são classificados e pela quantidade de valor on-trade incluída, portanto uma definição clara e uma lógica de precificação reproduzível são os fatores mais importantes.
Principais Questões Respondidas no Relatório
Qual é a dimensão atual do mercado de cerveja escura?
O mercado de cerveja escura vale USD 70,37 mil milhões em 2026, com expectativas de atingir USD 85,72 mil milhões até 2031.
Qual o tipo de produto que lidera a categoria de cerveja escura?
O ale domina, detendo 59,17% de quota de mercado em 2025 graças ao seu rico património e ampla gama de sabores.
Qual a região com crescimento mais rápido para a cerveja escura?
A Ásia-Pacífico regista a CAGR prevista mais elevada de 4,96% entre 2026 e 2031, impulsionada pela crescente procura da classe média e pelas ofertas artesanais localizadas.
Como estão os esforços de sustentabilidade a influenciar a embalagem da cerveja escura?
O vidro leve, as pegas de transporte à base de materiais biológicos e as linhas de produção cervejeira com uso eficiente de água estão a impulsionar o crescimento das garrafas a uma CAGR de 4,9%, cumprindo simultaneamente os objetivos da economia circular.