
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 54.84 Milliards de dollars |
| Taille du Marché (2026) | 56.5 Milliards de dollars |
| Taille du Marché (2031) | 67.27 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 3.55 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la bière en Amérique du Sud par Mordor Intelligence
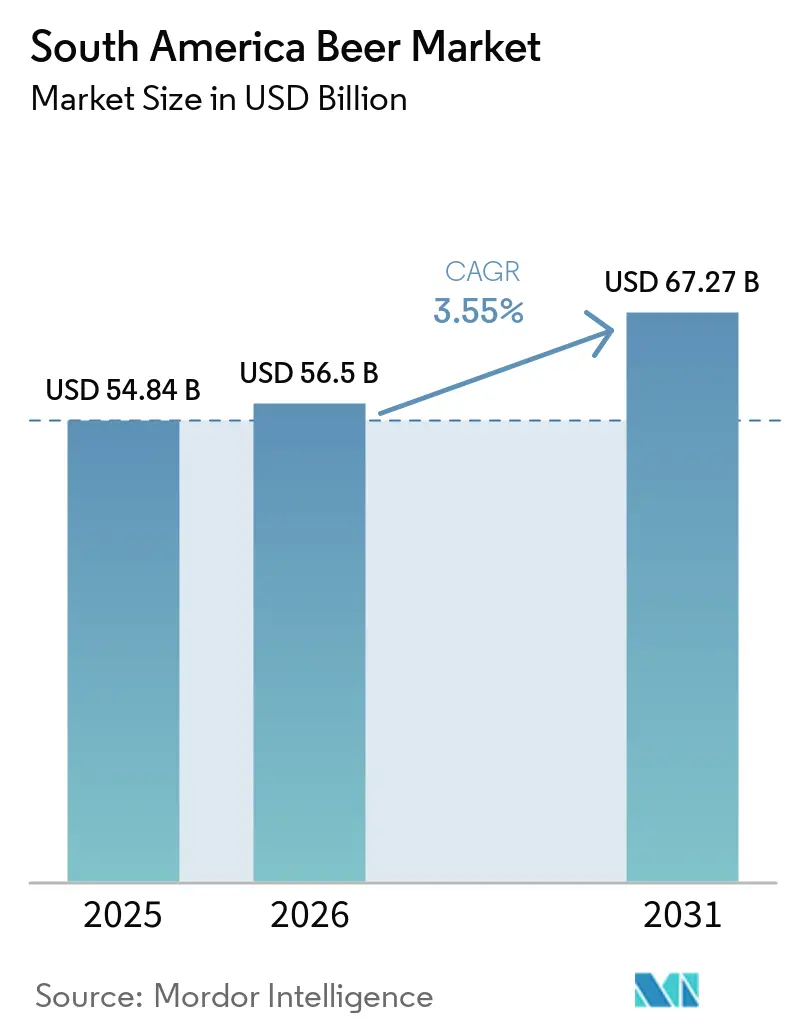
La taille du marché de la bière en Amérique du Sud était de 54,84 milliards USD en 2025 et devrait atteindre 56,50 milliards USD en 2026 et 67,27 milliards USD d'ici 2031, avec une croissance à un CAGR de 3,55 % sur la période de prévision. Le marché de la bière en Amérique du Sud est soutenu par la croissance de la population urbaine, l'augmentation des dépenses de consommation et les investissements des grands brasseurs dans les capacités grand public et premium. Les produits premium, les offres sans alcool et la commande numérique offrent aux producteurs des moyens de protéger leurs revenus lorsque la demande en volume est irrégulière. Le Brésil reste le centre de valeur de la région, bien que les températures froides et la pression sur les dépenses des ménages aient réduit les volumes de bière en 2025. Le Pérou offre une expansion plus rapide, soutenue par des lancements de produits et une activité accrue sur les points de vente. Le marché de la bière en Amérique du Sud est également confronté à la pression de nouvelles taxes, de catégories d'alcool concurrentes et d'une préférence croissante pour les boissons prêtes à consommer [1].
Principaux enseignements du rapport
- Par type de produit, la lager détenait 86,15 % des parts du marché de la bière en Amérique du Sud en 2025, tandis que la bière sans alcool ou à faible teneur en alcool devrait croître à un CAGR de 5,21 % jusqu'en 2031.
- Par catégorie, la grande consommation détenait 78,53 % des parts du marché de la bière en Amérique du Sud en 2025, tandis que le segment premium devrait croître à un CAGR de 4,73 % jusqu'en 2031.
- Par type d'emballage, les bouteilles détenaient une part de 58,16 % en 2025, tandis que les canettes devraient croître à un CAGR de 3,87 % jusqu'en 2031.
- Par canal de distribution, le circuit off-trade détenait une part de 56,33 % en 2025 et devrait croître à un CAGR de 4,05 % jusqu'en 2031.
- Par géographie, le Brésil détenait une part de 47,06 % en 2025, tandis que le Pérou devrait croître à un CAGR de 5,67 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de boissons alcoolisées abordables | +0.7% | Brésil, Bolivie, Équateur, Paraguay | Court terme (≤ 2 ans) |
| Développement des offres de bières premium et artisanales | +0.6% | Brésil, Chili, Argentine, Colombie | Moyen terme (2-4 ans) |
| Popularité croissante des emballages en canettes pratiques | +0.4% | Brésil, Argentine, Chili | Court terme (≤ 2 ans) |
| Adoption croissante de la livraison numérique de bière | +0.3% | Brésil, Colombie, Pérou | Moyen terme (2-4 ans) |
| Investissement croissant dans les capacités de brassage locales | +0.5% | Brésil, Colombie, Pérou | Long terme (≥ 4 ans) |
| Croissance des bars, restaurants et de la vie nocturne | +0.4% | Brésil, Pérou, Colombie, Chili | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de boissons alcoolisées abordables
La bière grand marché reste importante pour le marché de la bière en Amérique du Sud, car de nombreux consommateurs privilégient des prix accessibles et des marques familières disponibles dans les commerces de proximité. Ambev a enregistré une croissance de volume à un chiffre moyen pour ses marques phares Brahma et Antarctica en 2025, même si la catégorie bière brésilienne dans son ensemble a reculé. Ce résultat indique que les marques à prix abordable peuvent maintenir leur demande pendant les périodes de baisse des dépenses des ménages, car elles répondent aux occasions sociales habituelles sans nécessiter un passage à des produits plus chers. La bière conserve également un avantage en termes d'accessibilité par rapport aux spiritueux dans de nombreux marchés régionaux, car le traitement des droits d'accise est généralement plus faible, ce qui protège sa position lorsque les consommateurs comparent leurs dépenses entre les catégories d'alcool. La légalisation des jeux d'argent en ligne au Brésil pourrait concurrencer les dépenses discrétionnaires des ménages, ajoutant une pression au-delà des effets météorologiques sur les volumes et rendant la reprise plus dépendante des priorités des consommateurs. Ces conditions maintiennent l'architecture tarifaire, l'accessibilité des formats, la disponibilité locale fiable et la valeur claire de la marque au cœur du marché de la bière en Amérique du Sud.
Développement des offres de bières premium et artisanales
La premiumisation offre au marché de la bière en Amérique du Sud un moyen d'améliorer la valeur par hectolitre même lorsque les volumes totaux fléchissent, ce qui réduit le lien entre le volume de la catégorie et la performance des revenus. Ambev a enregistré une croissance de volume de 17 % dans son portefeuille premium en 2025, tandis que ses marques phares ont reculé de plusieurs chiffres élevés. La société a déclaré une marge d'EBITDA normalisée de 34,9 % pour la bière au Brésil après une expansion de 110 points de base, montrant la valeur bénéficiaire d'un meilleur mix produit et le rôle des marques premium dans le soutien des marges. Heineken a mis en service une brasserie de 2,5 milliards BRL à Passos, au Brésil, en 2026, avec une capacité annuelle initiale de 500 millions de litres pour les marques pur malt et premium. Bavaria a également mis en service sa brasserie de Yumbo en Colombie en 2025, soutenue par des contrats à prix fixe avec des exploitations agricoles locales qui contribuent à gérer un intrant de production important. Ces actions montrent que les producteurs établis investissent dans les capacités premium, la qualité des marques et des intrants plus sécurisés sur le marché de la bière en Amérique du Sud.
Popularité croissante des emballages en canettes pratiques
Les canettes jouent un rôle croissant sur le marché de la bière en Amérique du Sud car elles sont portables, refroidissent rapidement et peuvent être recyclées via des systèmes de collecte d'aluminium bien établis. Le Brésil a vendu 34,1 milliards de canettes en aluminium en 2025, ce qui représente le deuxième volume le plus élevé jamais enregistré dans le pays et confirme l'ampleur de la chaîne d'approvisionnement locale en canettes. Les canettes représentaient une part significative des ventes de bière au détail au Brésil et ont gagné 3 % à 5 % de points de part chaque année face au verre dans les données fournies, ce qui soutient la poursuite des investissements dans ce format. La Coupe du Monde de la FIFA 2026 devrait soutenir la demande dans les stades, lors d'événements et en plein air, où la portabilité est importante et où les bouteilles consignées peuvent être moins pratiques. La production annuelle d'Ambev de plus de 15 milliards de canettes lui confère un avantage en termes de coûts par rapport aux producteurs qui achètent des canettes sur le marché libre. Au Chili, les récents lancements artisanaux en aluminium recyclable montrent également que les canettes sont utilisées pour le positionnement premium, la fraîcheur des produits et la commodité grand public.
Adoption croissante de la livraison numérique de bière
La commande numérique transforme la façon dont le marché de la bière en Amérique du Sud atteint les consommateurs et les détaillants en créant des circuits de vente qui fonctionnent en parallèle des magasins traditionnels et des réseaux de gros. Zé Delivery a terminé 2025 avec 27 millions de consommateurs enregistrés, 67 millions de commandes annuelles et 4,7 milliards BRL de valeur brute de marchandises. La plateforme commerciale BEES d'AB InBev a traité 13,3 milliards USD de valeur brute de marchandises au troisième trimestre 2025, en hausse de 11 % d'une année sur l'autre, ce qui illustre le rôle de la plateforme dans les commandes commerciales. La plateforme fournit au brasseur des informations sur les ventes et les stocks au niveau des détaillants, qui peuvent soutenir les décisions de tarification, de promotion, d'assortiment et de réapprovisionnement. Le modèle direct au consommateur Ta Da est en cours d'extension à la Colombie et au Pérou, étendant l'approche au-delà du Brésil et offrant à l'entreprise un modèle régional plus cohérent. Les petits prestataires de livraison, dont Jão Delivery, indiquent que la livraison de boissons en ligne reste compétitive en dehors des plus grandes villes et n'est pas devenue un canal à entreprise unique.
Analyse de l'impact des freins à la croissance*
| Frein à la croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des droits d'accise et des coûts de conformité réglementaire | -0.6% | Brésil, Chili, Colombie, Argentine | Moyen terme (2-4 ans) |
| Forte concurrence du vin et des spiritueux | -0.5% | Argentine, Chili, Uruguay, Brésil | Long terme (≥ 4 ans) |
| Préoccupations croissantes concernant la santé liées à la consommation d'alcool | -0.4% | Brésil, Argentine, Chili, Colombie | Moyen terme (2-4 ans) |
| Restrictions strictes en matière de publicité et de marketing des boissons alcoolisées | -0.3% | Colombie, Chili, Brésil | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse des droits d'accise et des coûts de conformité réglementaire
La loi complémentaire 214/2025 du Brésil crée une taxe sélective sur les boissons alcoolisées qui entrera en vigueur en 2027. La taxe combine une composante ad valorem avec une charge spécifique liée à la teneur en alcool et au volume. Les produits à teneur en alcool plus élevée et les formats de grande contenance sont donc soumis à une charge plus lourde que les alternatives à faible teneur en alcool. Le Chili applique un droit d'accise ad valorem de 20,5 % sur la bière avant la TVA, tandis que l'Argentine applique un droit d'accise sur la bière de 8 % à 14 % dans le résumé fiscal fourni. Ces exigences sont plus difficiles à gérer pour les producteurs artisanaux et indépendants, car ils ne disposent pas des mêmes ressources fiscales et de conformité que les brasseurs multinationaux. Le résultat pourrait favoriser la consolidation sur le marché de la bière en Amérique du Sud, en particulier dans les gammes de produits à faibles marges [2].
Forte concurrence du vin et des spiritueux
Le vin est en concurrence directe avec la bière en Argentine, au Chili et en Uruguay, car il joue un rôle culturel fort, bénéficie d'une production locale profonde et d'une présence dans les points de vente. Les données IWSR fournies ont montré une baisse de 4 % du volume de bière au Brésil et une baisse de 5 % de la valeur de la bière en 2025. Elles ont également projeté une croissance de 26 % de la consommation de bière en Colombie entre 2025 et 2035, suggérant que la pression sur la catégorie diffère selon les régions. Les boissons prêtes à consommer deviennent également une alternative plus forte pour les occasions de consommation décontractée en Amérique latine. Les brasseurs répondent par des variantes aromatisées et sans alcool, mais ces ajouts nécessitent des portefeuilles et une distribution plus complexes. La concurrence sur les occasions de consommation restera un frein au marché de la bière en Amérique du Sud.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
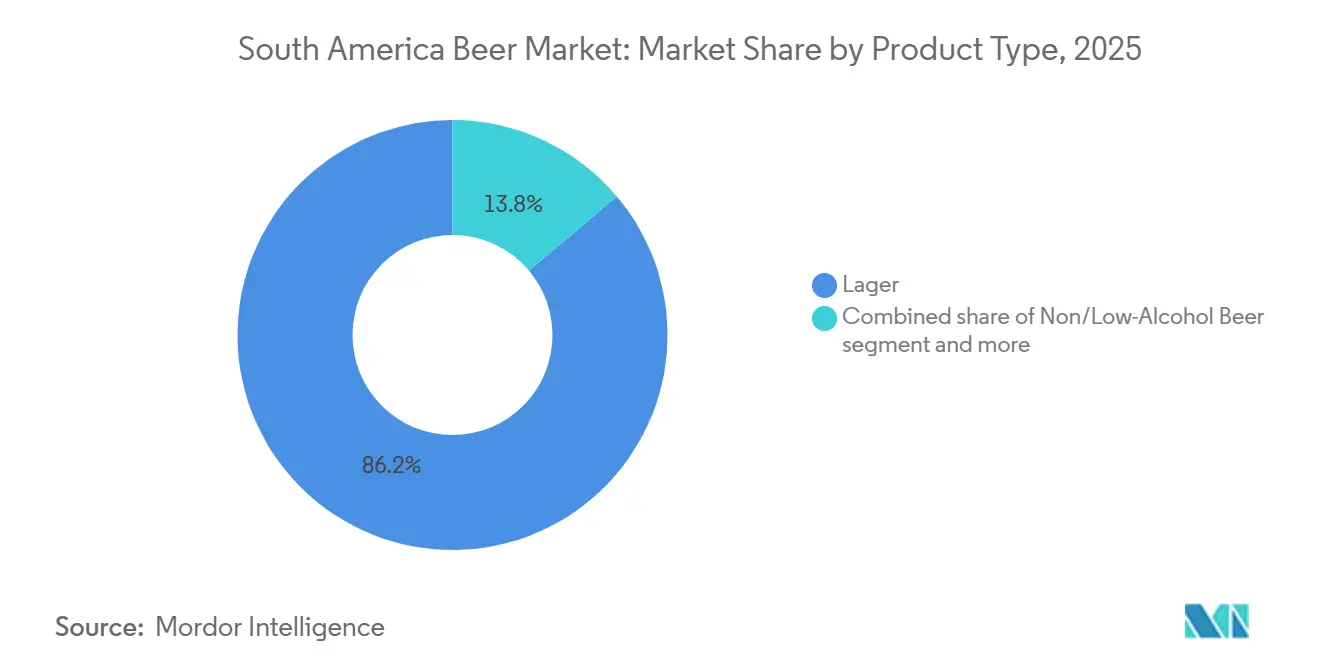
la lager domine tandis que la bière sans alcool ou à faible teneur en alcool se développeLa lager représentait 86,15 % du marché de la bière en Amérique du Sud en 2025, reflétant une forte demande pour les lagers pâles légères et rafraîchissantes dans les pays tropicaux et subtropicaux. La lager à teneur en alcool standard a subi une pression sur les volumes au Brésil en 2025. Dans le même temps, Heineken et Ambev ont investi dans les capacités et le marketing pour la lager pur malt. La bière sans alcool ou à faible teneur en alcool est le type de produit à la croissance la plus rapide et devrait se développer à un CAGR de 5,21 % jusqu'en 2031. Les données fournies ont montré une hausse de 10,4 % du volume de bière sans alcool en Amérique latine et dans les Caraïbes en 2025, contre 6,5 % à l'échelle mondiale. Ambev a enregistré une croissance de près de 30 % de son volume de bière sans alcool au Brésil en 2025.
Backus a lancé la Cusqueña Trigo Cero Alcohol au Pérou en 2025 dans les supermarchés et les épiceries de quartier, en utilisant à la fois les grandes surfaces nationales et les petits commerces de proximité pour atteindre les consommateurs. Le lancement a étendu la disponibilité nationale d'une bière de blé sans alcool produite localement et a déplacé l'offre au-delà des alternatives importées. Un brasseur artisanal argentin a également lancé une bière en dessous de 0,5 % d'alcool en volume en 2025, montrant que le développement des produits à faible teneur en alcool inclut à la fois les brasseurs nationaux et les spécialistes de plus petite taille. Les ales et les produits de spécialité restent des parts plus petites de la catégorie, mais bénéficient d'événements artisanaux et de l'intérêt pour les produits aromatisés et d'inspiration locale au Pérou et en Colombie. Le secteur de la bière en Amérique du Sud voit donc la concurrence se déplacer entre les styles, les consommateurs choisissant entre des alternatives alcoolisées et moins alcoolisées plutôt qu'abandonner complètement les styles de bière familiers. Les produits sans alcool peuvent également atteindre des occasions telles que les déjeuners en semaine et les situations de conducteur désigné, ce qui élargit les occasions de consommation adressables pour les marques établies.



Par catégorie :
la grande consommation soutient les volumes tandis que le premium crée de la valeurLa bière grand public détenait 78,53 % de la taille du marché de la bière en Amérique du Sud en 2025, reflétant une large pénétration des ménages au Brésil, au Pérou et en Bolivie. Des marques telles que Brahma, Cristal, Pilsen et Águila soutiennent cette position dans toutes les tranches de revenus. La bière premium devrait croître à un CAGR de 4,73 % jusqu'en 2031. Les marques Corona, Stella Artois, Spaten et Original d'Ambev ont enregistré une croissance de volume de 17 % en 2025. Cela a contribué à stabiliser le chiffre d'affaires net de la bière au Brésil malgré une baisse de 4,5 % du volume total de bière. Les produits premium ont reculé de 1 % en 2025, tandis que les marques phares ont reculé de plusieurs chiffres élevés dans les données fournies.
Cerpa cherche à porter les produits premium à 33 % du volume contre 5 % après son accord de distribution avec le système Coca-Cola en 2025, offrant au brasseur un accès à davantage de clients dans tout le Brésil. Sa stratégie illustre comment un brasseur de taille intermédiaire peut utiliser une distribution plus large pour repositionner son portefeuille au lieu de ne concurrencer que sur une offre à prix abordable. La Coupe du Monde de la FIFA 2026 offre également une plateforme majeure pour l'activité des marques premium au Brésil, en Colombie et au Chili, où les brasseurs peuvent associer la disponibilité des produits à la consommation lors d'événements. Heineken a retardé ses hausses de prix au Brésil en 2025 de 2 à 3 mois par rapport à Ambev. Les données fournies ont lié cette décision à une augmentation de 1,6 point de pourcentage de sa part au Brésil au cours du premier semestre 2025, principalement dans le segment grand public. Le secteur de la bière en Amérique du Sud dépend donc du calendrier des prix, de la portée de la distribution et de la qualité des produits lorsque les consommateurs se déplacent entre les choix grand public et premium.
Par type d'emballage :
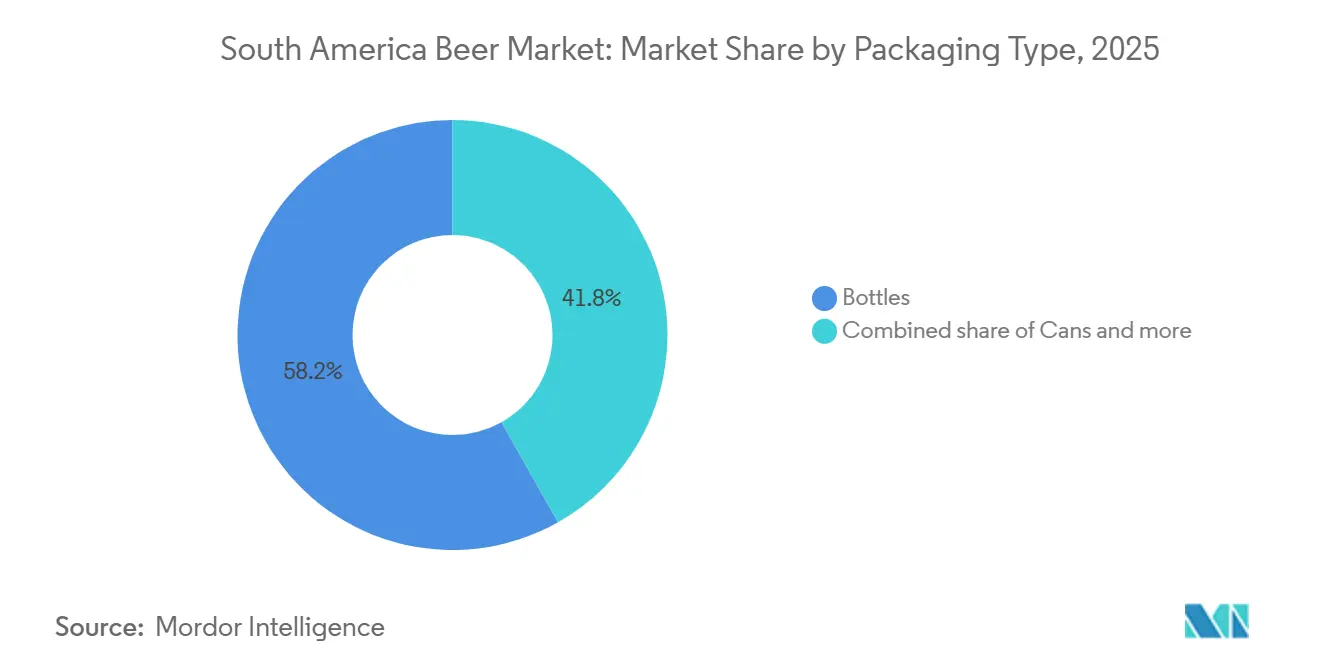
les bouteilles dominent tandis que les canettes gagnent des cas d'usageLes bouteilles détenaient 58,16 % de la taille du marché de la bière en Amérique du Sud en 2025, car le verre consigné reste largement utilisé dans les ménages et les points de vente. Ce format est particulièrement important au Brésil et en Argentine, où les systèmes de consigne réduisent le coût des matériaux par unité. Ambev a lancé une ligne d'embouteillage en verre consigné dans le Goiás en 2025 avec une capacité de 60 000 bouteilles par heure. La société construit également une installation verrière de 870 millions BRL dans le Paraná. Ces investissements montrent que les bouteilles consignées restent stratégiquement importantes malgré une croissance plus rapide des canettes. Les fûts et le PET continuent de répondre à la demande en circuit on-trade et à la pression pour la bière pression au Brésil et au Pérou.
Les canettes devraient croître à un CAGR de 3,87 % jusqu'en 2031 sur le marché de la bière en Amérique du Sud, ce qui en fait le format d'emballage à la croissance la plus rapide dans la segmentation fournie. Leur praticité convient au commerce de détail, aux événements et à l'usage en plein air, tandis que le recyclage de l'aluminium soutient les arguments d'emballage pertinents pour les brasseurs cotés. Le volume de 34,1 milliards de canettes au Brésil en 2025 fournit une large base de fabrication pour ce format et soutient une plus grande disponibilité en grande surface. La production annuelle intégrée d'Ambev de plus de 15 milliards d'unités contribue à réduire l'exposition aux variations du prix au comptant de l'aluminium et peut raccourcir la planification de l'approvisionnement. Les petits producteurs qui achètent des canettes en externe ne bénéficient pas du même avantage en matière d'approvisionnement, notamment lorsque la demande augmente autour de grands événements. L'utilisation continue des canettes par les brasseurs artisanaux chiliens montre que ce format est pertinent pour les produits premium, le design des produits et les marques de grande distribution.

Par canal de distribution :
le circuit off-trade domine les ventes et l'accès numériqueLe circuit off-trade détenait 56,33 % des parts du marché de la bière en Amérique du Sud en 2025 et devrait se développer à un CAGR de 4,05 % jusqu'en 2031. Les supermarchés, hypermarchés et enseignes de discount constituent le socle de ce canal au Brésil, en Colombie et au Chili. Zé Delivery a ajouté un circuit direct au consommateur qui ne dépend pas des accords de prix conventionnels avec les détaillants. Les 67 millions de commandes annuelles et les 4,7 milliards BRL de valeur brute de marchandises de la plateforme en 2025 illustrent son ampleur. Les commandes numériques génèrent également des données sur les consommateurs et les produits qui soutiennent une tarification et des promotions plus ciblées. Ces fonctions font des ventes off-trade une source importante d'informations ainsi que de volume pour le marché de la bière en Amérique du Sud.
Les circuits on-trade détenaient les 43,67 % restants du volume de distribution en 2025. Les bars, restaurants et établissements de vie nocturne offrent un cadre important pour le lancement de produits, l'établissement de références premium et l'obtention de retours des consommateurs avant un déploiement plus large. Les chaînes de magasins spécialisés et de spiritueux en Colombie s'étendent aux villes secondaires, élargissant l'accès aux marques premium en dehors des plus grands centres urbains. Backus a investi plus de 20 % de plus dans l'activité sur les points de vente en 2025 et a employé plus de 150 spécialistes dédiés pour améliorer l'exécution dans ces comptes. Il a enregistré une croissance de 6 % du canal on-trade au cours de l'année, ce qui soutient l'argument en faveur d'un investissement continu dans ce cadre. Le canal peut être plus petit en volume, mais il continue de jouer un rôle important dans l'essai, la construction de marque et le développement de portefeuille pour le marché de la bière en Amérique du Sud.
Analyse géographique
Marché de la Bière au Brésil
Le Brésil détenait 47,06 % de la taille du marché de la bière en Amérique du Sud en 2025, soutenu par sa grande population, sa culture brassicole établie et sa base de brassage développée. Ambev, Heineken et Grupo Petrópolis ont investi plus de 17,5 milliards BRL au Brésil depuis 2020, selon les données fournies. Le volume total de bière brésilienne a chuté de 4,5 % en 2025 en raison des conditions météorologiques froides dans le Sud et le Sud-Est et des pressions sur les dépenses des consommateurs. Ambev a néanmoins enregistré un chiffre d'affaires net stable pour la bière au Brésil, le volume premium ayant augmenté de 17 % et le volume sans alcool ayant progressé de près de 30 %. Le secteur des bars et restaurants du pays a généré 495 milliards BRL en 2025, maintenant une large base de consommation sur site. La Coupe du Monde FIFA 2026 devrait soutenir la demande dans les circuits de vente au détail et de consommation sur site.
Marché de la Bière au Pérou et en Colombie
Le Pérou devrait croître à un CAGR de 5,67 % jusqu'en 2031, soit le rythme le plus rapide parmi les marchés géographiques des données fournies. Backus a déclaré un chiffre d'affaires pour l'exercice 2025 de 7 910,09 millions PEN et a attribué 50 % de la croissance des volumes à l'innovation produit, ce qui lie sa performance à un pipeline de produits actif. La société a également accru ses investissements sur site, renforçant son exposition à la demande des restaurants et des bars et améliorant sa présence lors des occasions d'essai de produits. La Colombie est soutenue par l'urbanisation et une augmentation projetée de 26 % de la consommation de bière entre 2025 et 2035. Bavaria détient plus de 85 % de parts de marché nationales et a mis en service en 2025 une brasserie à Yumbo d'une valeur de 300 millions USD avec une capacité annuelle de 4,2 millions d'hectolitres. Ces investissements positionnent le Pérou et la Colombie comme des sources de croissance importantes au-delà du Brésil sur le marché de la bière en Amérique du Sud, les deux pays combinant des brasseurs locaux établis et une expansion des capacités.
Marché de la Bière en Amérique du Sud
L'Argentine a affiché une croissance organique du chiffre d'affaires de 15,6 % pour Ambev Amérique Latine Sud en 2025 dans le cadre de la comptabilité d'hyperinflation IAS 29, tandis que la reprise de la demande est restée progressive selon les données fournies. Le droit d'accise sur la bière au Chili, fixé à 20,5 %, reste inférieur à son taux de 31,5 % applicable aux spiritueux, ce qui confère à la bière un avantage formel de prix au détail lorsque les consommateurs comparent les catégories. Les brasseurs chiliens ont reçu une reconnaissance internationale en 2025, notamment le prix de la Meilleure Bière Belge Brune Forte décerné à SOKO'S lors des World Beer Awards, ce qui a offert une plus grande visibilité aux producteurs locaux. La Bolivie a enregistré une croissance des volumes à deux chiffres intermédiaires pour les marques Paceña et Huari d'Ambev en 2025. Le Paraguay et l'Uruguay restent des marchés plus stables dont les perspectives sont liées au pouvoir d'achat argentin et aux conditions économiques régionales plus larges. Ensemble, ces marchés élargissent le marché de la bière en Amérique du Sud, mais opèrent dans des conditions fiscales, de revenus, de production et de catégories différentes qui nécessitent une planification spécifique à chaque pays.
Paysage concurrentiel
Concentration du Marché
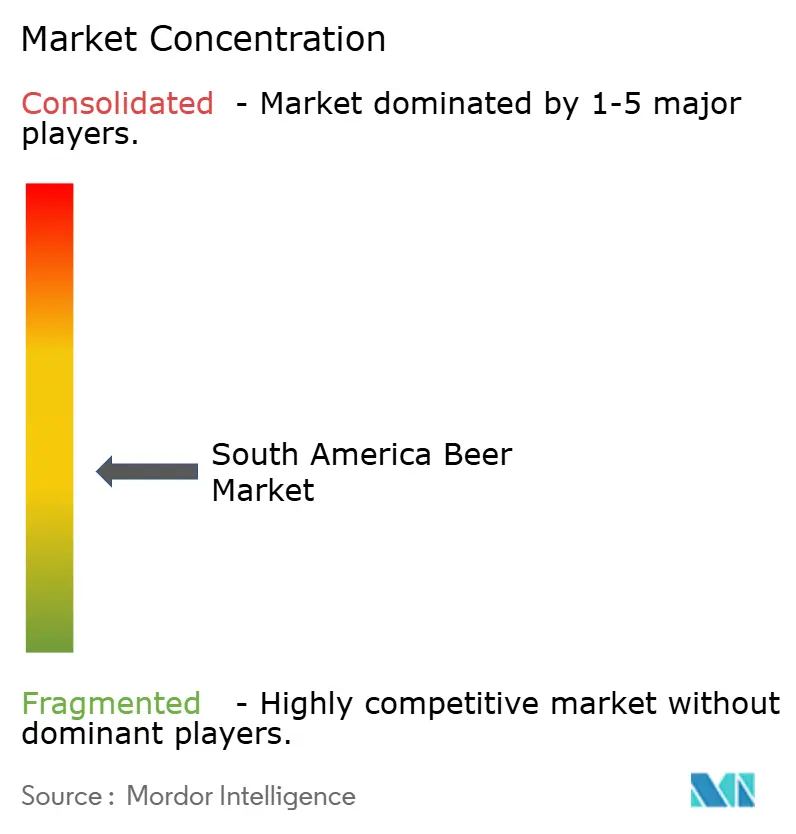
Les filiales d'AB InBev occupent de solides positions nationales sur l'ensemble du marché de la bière en Amérique du Sud. Ambev, Backus et Bavaria représentaient une part significative du marché intérieur colombien dans les données fournies. Ces positions signifient que la concurrence se déroule souvent entre quelques grands brasseurs au sein de chaque pays, même si les parts régionales semblent moins concentrées. Heineken est le principal challenger au Brésil sur la même période. Les données fournies ont lié ce mouvement à des hausses de prix plus tardives que celles adoptées par les brasseurs concurrents, montrant l'importance à court terme de l'exécution tarifaire. Grupo Petrópolis illustre la pression sur les entreprises de taille intermédiaire après un ralentissement de la demande, ayant obtenu un financement à la suite de son processus de protection contre la faillite.
Heineken a mis en service la brasserie de Passos de 2,5 milliards BRL en juin 2026 pour développer la production brésilienne de marques pur malt et premium. Bavaria a mis en service sa brasserie de Yumbo en 2025 avec automatisation, un système d'eau en circuit fermé et un objectif de certification de gestion de l'énergie ISO 50001 d'ici 2027. AB InBev utilise la place de marché BEES pour collecter des données de ventes et de stocks des détaillants qui informent les décisions de tarification, de promotion et d'assortiment au niveau des clients. Zé Delivery offre également à AB InBev un canal direct au consommateur et des informations sur la demande au niveau des produits qui soutiennent sa réponse aux habitudes de consommation locales. Cerpa a conclu un accord de distribution avec le système Coca-Cola en 2025 et a projeté une augmentation de 455 % du volume dans le Sud et le Sud-Est du Brésil en 2026 par rapport à 2025. Ces actions montrent que l'investissement dans la production, les partenariats de distribution, l'accès aux données et les capacités numériques sont des outils concurrentiels centraux sur le marché de la bière en Amérique du Sud.
La bière sans alcool représente un domaine de développement pour les brasseurs établis, car les données fournies situaient la pénétration en dessous de 2 % en Amérique du Sud. Les produits artisanaux à premium offrent également de la place pour les marques capables d'atteindre une distribution plus large sans perdre leur positionnement local distinctif. La Bolivie et l'Équateur affichent une consommation de bière par habitant inférieure à la moyenne régionale dans les données fournies, ce qui offre aux brasseurs des conditions d'expansion différentes de celles du marché brésilien mature. Bogotá Beer Company, Tres Cordilleras, Cervejaria Bodebrown et Cervecería Antares contribuent à la pression concurrentielle dans les offres premium et artisanales. Leur échelle de production reste inférieure à celle des brasseurs multinationaux disposant de réseaux de distribution plus larges, de vastes portefeuilles locaux et d'outils commerciaux basés sur les données. Le marché de la bière en Amérique du Sud combine donc des positions nationales concentrées avec une concurrence active dans certains formats de produits, segments premium et territoires locaux.
Leaders du secteur de la bière en Amérique du Sud
-
Anheuser-Busch InBev
-
Heineken N.V
-
Carlsberg Group
-
Ambev
-
Unión de Cervecerías Peruanas Backus y Johnston
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Bière en Amérique du Sud Entreprises couvertes dans ce rapport
- Anheuser-Busch InBev
- Ambev
- Heineken N.V
- Carlsberg Group
- Cervecería y Maltería Quilmes
- Grupo Petrópolis
- Bavaria S.A.
- Central Cervecera de Colombia
- Unión de Cervecerías Peruanas Backus y Johnston
- Cervecería Boliviana Nacional
- Cervecería Nacional
- Cervepar
- Fábricas Nacionales de Cerveza
- Cervecería Regional
- Empresas Polar
- Cervecería Kunstmann
- Cervecería Antares
- Bogotá Beer Company
- Tres Cordilleras
- Cervejaria Bodebrown
Lire l’analyse des entreprises de marché de la bière en amérique du sud
Développements industriels récents dans Marché de la Bière en Amérique du Sud
- Septembre 2025 : Le festival Mondial de la Bière à Rio de Janeiro a attiré 40 000 participants (un record), générant un impact économique de 35,4 millions BRL selon les estimations de la mairie de Rio, avec 158 brasseries de 15 pays renforçant la position de Rio en tant que plus grand marché de festival de bière artisanale d'Amérique latine.
- Juillet 2025 : Grupo RFK a inauguré une usine de 400 millions BRL à São José dos Pinhais, dans le Paraná, triplant la capacité de production et créant environ 300 emplois directs avec un estimé de 10 000 rôles indirects dans la chaîne de valeur de la bière, selon la méthodologie multiplicatrice de la Fundação Getulio Vargas.
Périmètre du rapport sur le marché de la bière en Amérique du Sud
La bière est une boisson alcoolisée fabriquée à partir de malt fermenté provenant de différents ingrédients tels que le blé, etc. Le marché de la bière en Amérique du Sud est segmenté par type de produit, canal de distribution et géographie. Par type de produit, le marché est segmenté en lager, ale et autres types de bière. Par catégorie, le marché est segmenté en grande consommation et premium. Par type d'emballage, le marché est segmenté en bouteilles, canettes et autres. Par canal de distribution, le marché est segmenté en circuit off-trade et circuit on-trade. Il fournit une analyse des économies émergentes et établies d'Amérique du Sud, comprenant le Brésil, l'Argentine et le reste de l'Amérique du Sud. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (en millions USD) et du volume (en litres).
Aperçu de la segmentation
Par type de produit
| Ale |
| Lager |
| Bière sans alcool ou à faible teneur en alcool |
| Autres types de produits |
Par catégorie
| Grande consommation |
| Premium |
Par type d'emballage
| Bouteilles |
| Canettes |
| Autres types d'emballage |
Par canal de distribution
| Circuit on-trade | |
| Circuit off-trade | Magasins spécialisés et de spiritueux |
| Autres circuits off-trade |
Par géographie
| Brésil |
| Argentine |
| Colombie |
| Chili |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de produit | Ale | |
| Lager | ||
| Bière sans alcool ou à faible teneur en alcool | ||
| Autres types de produits | ||
| Par catégorie | Grande consommation | |
| Premium | ||
| Par type d'emballage | Bouteilles | |
| Canettes | ||
| Autres types d'emballage | ||
| Par canal de distribution | Circuit on-trade | |
| Circuit off-trade | Magasins spécialisés et de spiritueux | |
| Autres circuits off-trade | ||
| Par géographie | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du marché de la bière en Amérique du Sud en 2026 ?
Le marché de la bière en Amérique du Sud est estimé à 56,50 milliards USD en 2026 et devrait atteindre 67,27 milliards USD d'ici 2031.
Quel est le taux de croissance prévu pour la bière en Amérique du Sud ?
Le CAGR prévu est de 3,55 % jusqu'en 2031. La croissance est soutenue par les offres premium, les produits sans alcool, les investissements locaux et les circuits de vente numériques.
Quel type de produit domine les ventes régionales de bière ?
La lager domine avec une part de 86,15 % en 2025. La bière sans alcool ou à faible teneur en alcool affiche le taux de croissance prévu le plus élevé à 5,21 % jusqu'en 2031, soutenu par de nouveaux lancements locaux.
Quel pays représente le plus grand marché de la bière en Amérique du Sud ?
Le Brésil détient une part de 47,06 % en 2025, soutenu par sa base de consommateurs et son infrastructure brassicole. Son volume de bière a reculé en 2025, mais les produits premium et sans alcool ont soutenu la performance des revenus.