
Taille et part du marché des textiles biomédicaux
VUE D’ENSEMBLE DU MARCHÉ
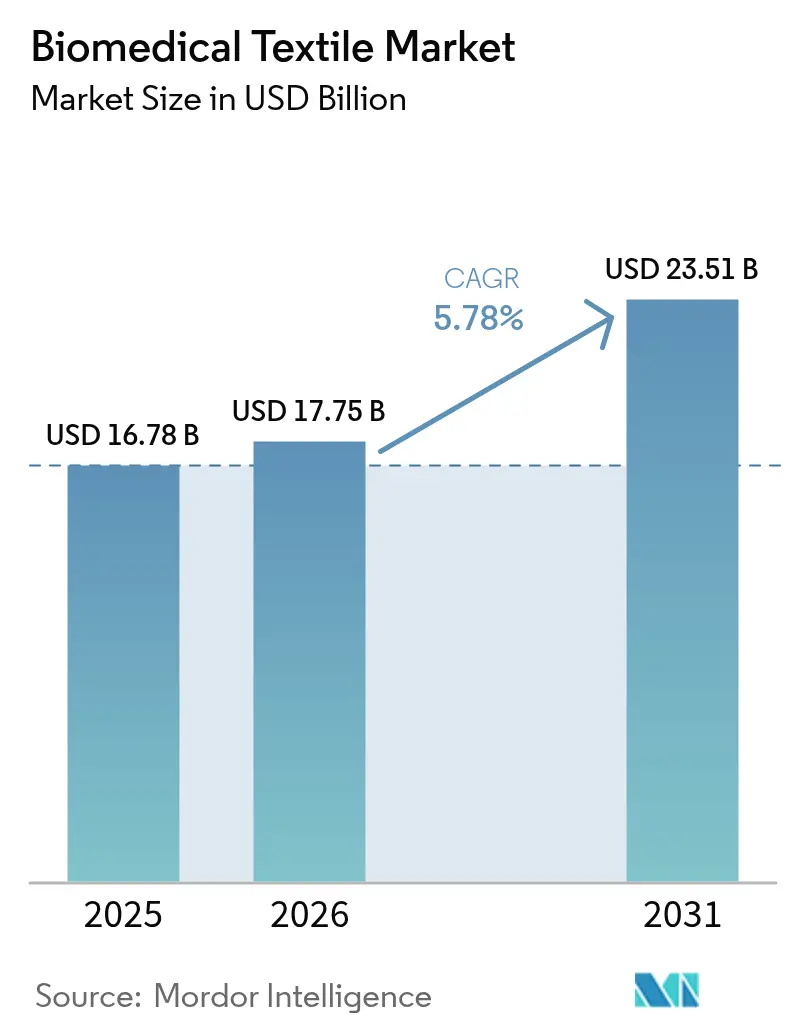
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 17.75 Milliards de dollars |
| Taille du Marché (2031) | 23.51 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.78 % |
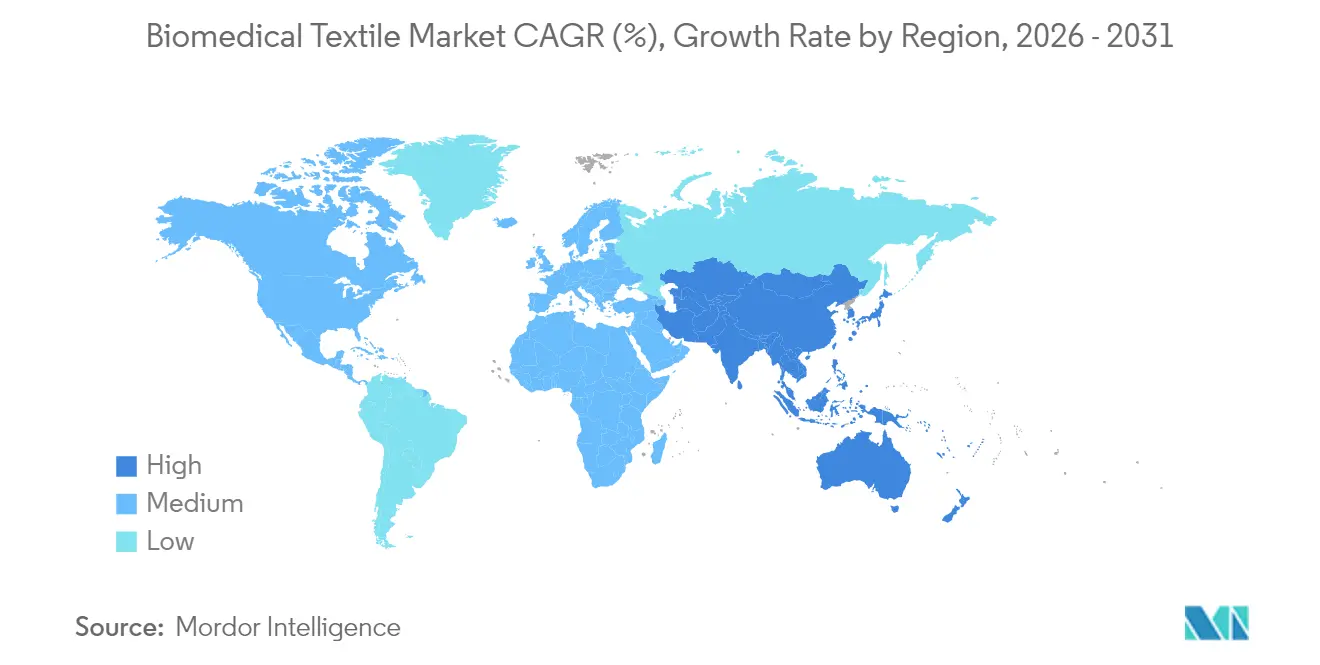
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
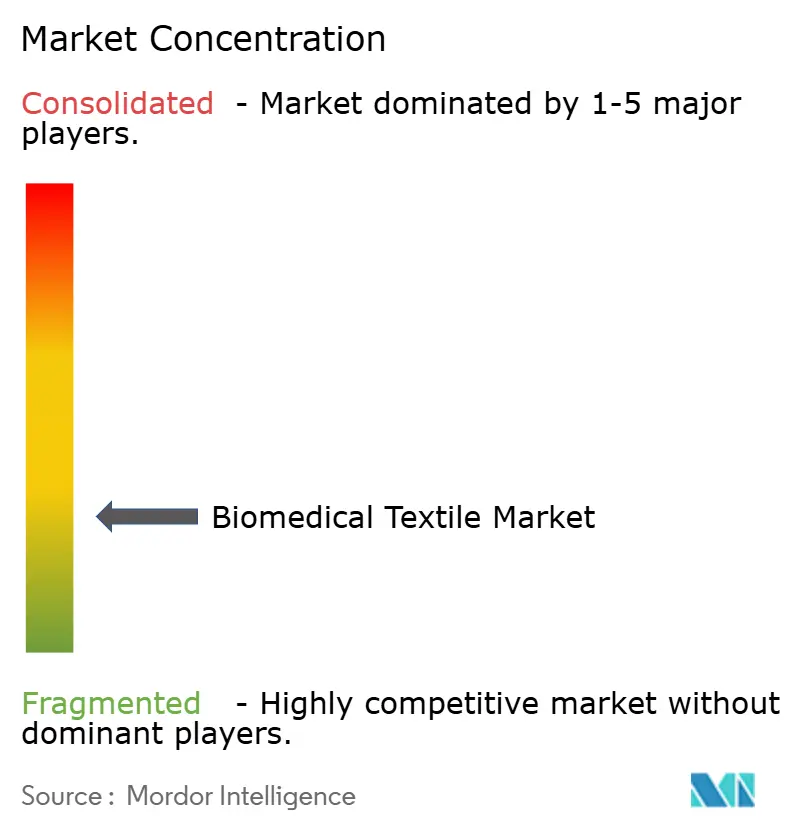
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des textiles biomédicaux par Mordor Intelligence
La taille du marché des textiles biomédicaux était évaluée à 16,78 milliards USD en 2025 et devrait croître de 17,75 milliards USD en 2026 pour atteindre 23,51 milliards USD d'ici 2031, à un CAGR de 5,78 % au cours de la période de prévision (2026-2031). Cette croissance repose sur l'augmentation de la charge chirurgicale générée par le vieillissement des populations, la commercialisation de tissus implantables peu invasifs, et le financement public soutenu qui transfère la recherche sur les textiles de défense vers les soins civils. La demande augmente également à mesure que les environnements de soins évoluent vers les soins à domicile et les cliniques ambulatoires qui s'appuient sur des pansements portables et prêts pour les capteurs. La clarté réglementaire soutenue de la FDA sur les tests de biocompatibilité raccourcit les cycles d'approbation, tandis que la directive européenne sur les plastiques à usage unique accélère le passage aux fibres compostables et aux échafaudages biorésorbables. Des fusions telles que l'acquisition de Heytex par Freudenberg concentrent le savoir-faire dans les non-tissés, renforçant la résilience de l'approvisionnement et raccourcissant les délais d'innovation. Simultanément, les circuits de distribution grand public proposent désormais des pansements en nanofibres électrofilées, signalant l'acceptation grand public des produits avancés pour les plaies et ouvrant des flux de revenus récurrents pour les variantes grand public des gammes cliniques.
Principaux enseignements du rapport
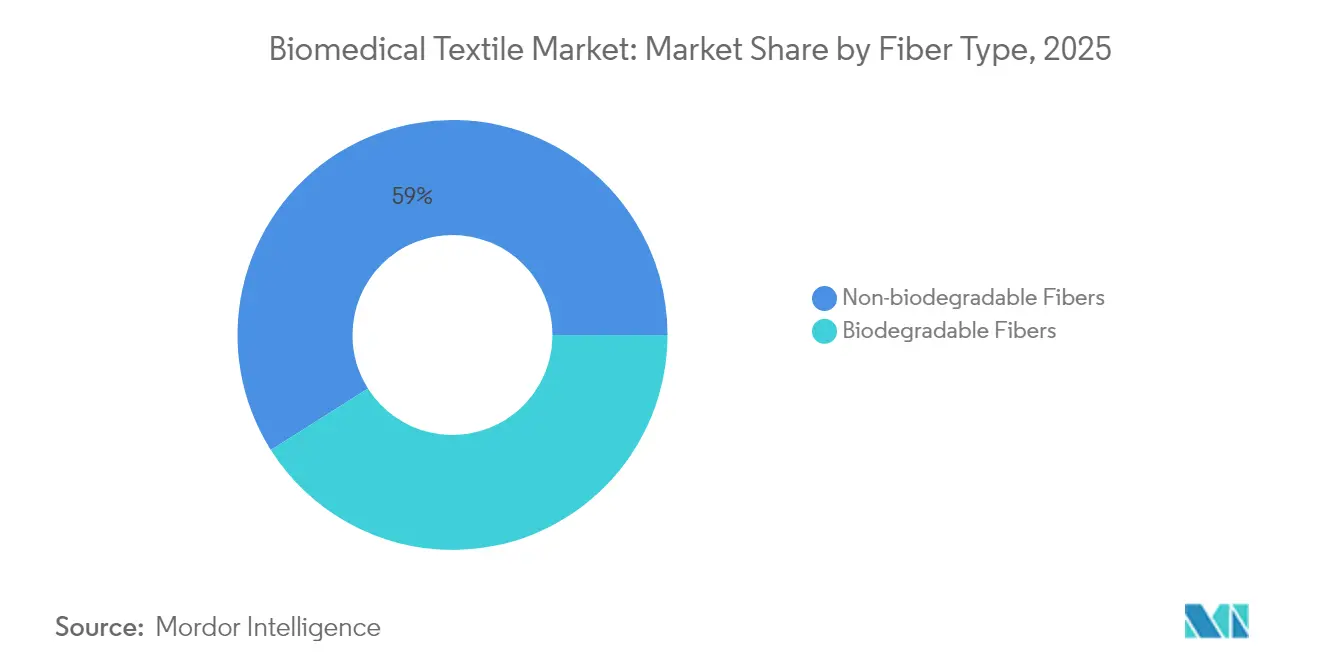
- Par type de fibre, les fibres non biodégradables détenaient 58,98 % de la part du marché des textiles biomédicaux en 2025, tandis que les fibres biodégradables devraient se développer à un CAGR de 7,68 % jusqu'en 2031.
- Par forme de tissu, les textiles non tissés ont capturé 61,85 % de la part des revenus en 2025 ; le segment devrait croître de 8,14 % par an jusqu'en 2031.
- Par application, les produits non implantables représentaient 53,92 % de la taille du marché des textiles biomédicaux en 2025, tandis que les implantables devraient progresser à un CAGR de 6,79 % entre 2026 et 2031.
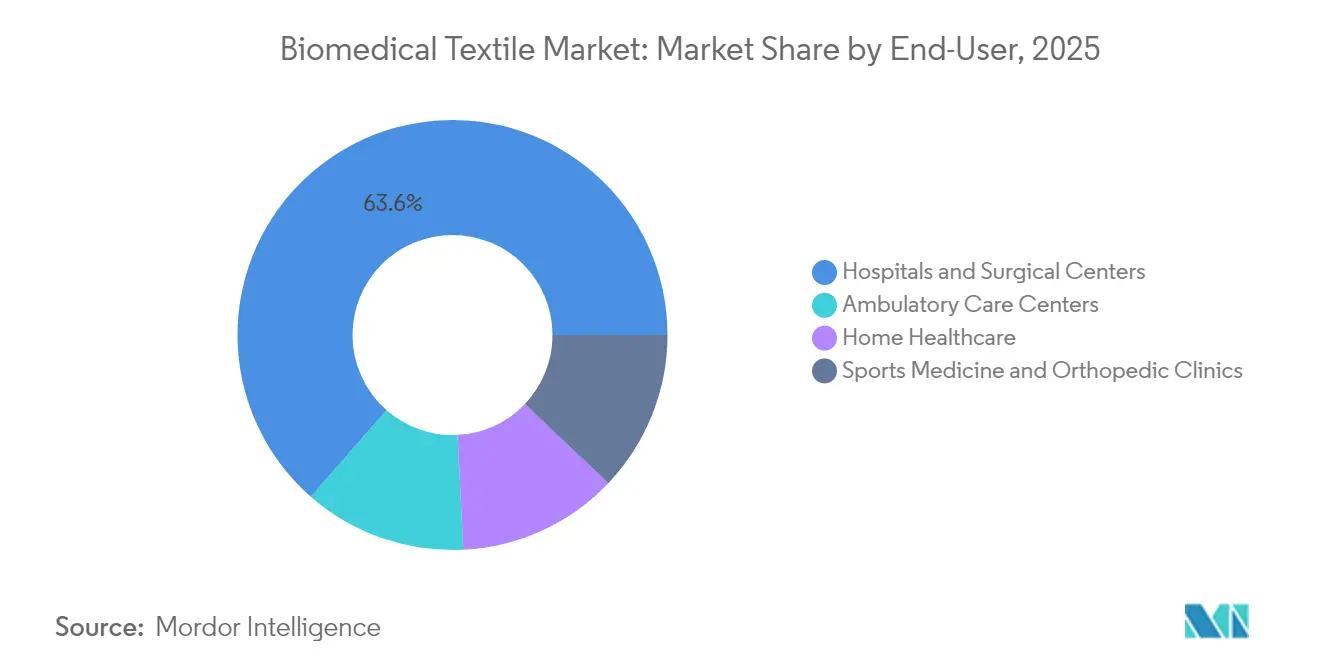
- Par utilisateur final, les hôpitaux et centres chirurgicaux détenaient 63,55 % de la part du marché des textiles biomédicaux en 2025 et croissent à un CAGR de 7,35 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord était en tête avec 37,72 % de la part du marché des textiles biomédicaux en 2025 ; l'Asie-Pacifique enregistre le CAGR régional le plus rapide à 7,06 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives mondiales du marché des textiles biomédicaux
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Nombre croissant d'interventions chirurgicales | +1.80% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Besoin croissant de textiles de soins des plaies de haute qualité | +1.50% | Marchés émergents d'Asie-Pacifique, systèmes hospitaliers mondiaux | Court terme (≤ 2 ans) |
| Vieillissement rapide de la population dans les économies clés | +1.20% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Avancées dans les textiles implantables peu invasifs | +0.90% | Amérique du Nord, UE, diffusion vers l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Pansements en nanofibres électrofilées biorésorbables entrant dans les circuits de distribution grand public | +0.60% | Marchés développés | Court terme (≤ 2 ans) |
| Textiles à capteurs financés par la défense accélérant la convergence vers les textiles médicaux intelligents | +0.40% | Amérique du Nord avec diffusion mondiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Nombre croissant d'interventions chirurgicales
Les interventions chirurgicales mondiales continuent d'augmenter à mesure que les âges médians s'élèvent et que les interventions électives deviennent plus accessibles. Les programmes de nanofabrics du Département de la Défense américain, initialement destinés aux soins sur le champ de bataille, génèrent des fils antimicrobiens et des greffons vasculaires légers qui sont transférés dans les salles d'opération civiles[1]Département de la Défense américain, « Prix Advanced Functional Fabrics of America », defense.gov . Les hôpitaux intègrent des fibres programmables qui enregistrent la température et le pH au niveau des sites d'incision, permettant aux chirurgiens de détecter les risques d'infection sans retirer les pansements. Les hôpitaux d'Asie-Pacifique accélèrent l'adoption car l'amélioration de la couverture d'assurance amène de plus grandes cohortes de classes moyennes dans les blocs opératoires, amplifiant la consommation de textiles par cas.
Besoin croissant de textiles de soins des plaies de haute qualité
Les pansements avancés raccourcissent la convalescence, réduisent les réadmissions et diminuent le temps infirmier. Les produits en nanofibres électrofilées, tels que Spincare, ont atteint 46,6 % d'épithélialisation sans réhospitalisation par rapport à la gaze conventionnelle lors d'essais cliniques. Les usines chinoises augmentent leur production pour l'exportation tout en répondant à la demande intérieure de tapis multifonctionnels aux ions d'argent limitant la croissance bactérienne. Les biocapteurs portables intègrent désormais des traces de graphène dans des substrats liés par filage, permettant aux infirmières à domicile de lire à distance l'humidité des plaies sur des tableaux de bord mobiles[2]Nature Research, « Biocapteurs auto-alimentés pour la surveillance des plaies », nature.com . Ces capacités s'alignent sur la pression des payeurs pour déplacer le traitement des plaies chroniques des services hospitaliers vers les milieux ambulatoires et à domicile.
Vieillissement rapide de la population
L'amélioration de l'espérance de vie au Japon, en Allemagne et aux États-Unis élargit les cohortes nécessitant des réparations orthopédiques, des greffons vasculaires et des pansements pour ulcères de décubitus. Les échafaudages biomimétiques tissés à partir d'acide polylactique enrobé de collagène reproduisent les matrices extracellulaires et accélèrent la granulation dans la peau des personnes âgées. Les établissements de soins de longue durée déploient des literies intelligentes qui suivent les forces de cisaillement, avertissant le personnel avant la formation de lésions de pression. Ces développements ancrent une demande durable pour des interventions textiles spécifiques aux patients.
Avancées dans les textiles implantables peu invasifs
Les chirurgiens privilégient les stents micro-tressés et les greffons tricotés de petit diamètre qui passent par des cathéters 6-F mais se déploient à leur taille luminale complète une fois en place. L'électrofilage associe l'élasticité du polyuréthane à la résorption de l'acide polyglycolique, produisant des parois de greffon qui favorisent l'endothélialisation puis disparaissent en 12 mois. Les dernières directives 2025 de la FDA clarifient les seuils des tests de cytotoxicité et d'hémocompatibilité, accélérant les autorisations 510(k) pour les implants textiles. L'ajout de filaments à fibre optique permet la surveillance des contraintes post-implantation, permettant une intervention plus précoce en cas de dilatation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des greffons vasculaires et de la peau artificielle | -0.80% | Marchés émergents, payeurs mondiaux sensibles aux prix | Moyen terme (2 à 4 ans) |
| Complexité de l'intégration des textiles électroniques | -0.60% | Marchés développés | Court terme (≤ 2 ans) |
| Absence de normes de durée de conservation pour les biotextiles antimicrobiens | -0.40% | Mondial | Long terme (≥ 4 ans) |
| Réaction réglementaire contre les déchets de non-tissés médicaux à usage unique | -0.30% | Europe, Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des greffons vasculaires et de la peau artificielle
Les greffons issus de l'ingénierie tissulaire nécessitent des salles blanches stériles, un ensemencement cellulaire de plusieurs semaines et un tissage de précision, ce qui entraîne des prix dépassant les plafonds de remboursement dans de nombreux systèmes de santé. Les directives d'assurance aux États-Unis classent encore de nombreux pansements bioingénierés comme expérimentaux, limitant la couverture et ralentissant les économies d'échelle. Sans volume, les coûts unitaires restent élevés, décourageant les achats par les hôpitaux en Amérique latine et dans certaines parties de l'Asie du Sud-Est.
Complexité de l'intégration des textiles électroniques
La blanchisserie clinique expose les textiles électroniques à des détergents et à une stérilisation à 80 °C qui corrodent les revêtements d'argent et de cuivre. Des tests à l'Université de Gand ont montré que la résistance des fils argentés plus que doublait après 25 cycles de lavage, compromettant la fidélité du signal. Les organismes de certification manquent de protocoles harmonisés, ce qui oblige les fabricants d'appareils à définir eux-mêmes les métriques de fiabilité, prolongeant l'adoption sur le marché. Les films d'encapsulation et les revêtements thermoplastiques prolongent la durée de vie mais augmentent le poids et inhibent la respirabilité, imposant des compromis qui ralentissent la spécification dans les vêtements de soins intensifs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fibre : l'innovation biodégradable stimule la croissance future
Les fils biodégradables représentent 41,02 % du chiffre d'affaires 2025, mais soutiennent le marché des textiles biomédicaux à un CAGR de 7,68 % jusqu'en 2031. La reconnaissance par la FDA des profils de résorption de l'acide polylactique et de la polycaprolactone ouvre des portes réglementaires, et les chirurgiens apprécient les échafaudages qui se dissolvent, éliminant le retrait lors d'un suivi. Des start-ups enrobent désormais des microfibres d'acide polylactique avec des antimicrobiens dérivés du miel pour atteindre les objectifs de contrôle des infections sans antibiotiques systémiques.
Les fibres non biodégradables telles que le polyéthylène téréphtalate conservent leur dominance là où la résistance permanente aux charges est essentielle, notamment pour les réparations ligamentaires et les prothèses pour hernie. Elles détiennent 58,98 % de la part du marché des textiles biomédicaux, soutenues par des décennies de données cliniques. Les producteurs investissent dans des traitements de fils à faible dégagement de particules qui réduisent la libération de particules lors des implants de longue durée. Ensemble, ces deux classes de fibres élargissent les portefeuilles des fournisseurs et permettent aux équipes d'approvisionnement d'adapter les matériaux à la complexité des procédures, renforçant la résilience du marché des textiles biomédicaux.


Par forme de tissu : dominance des non-tissés sur tous les indicateurs
Les lignes de non-tissés ont affiché 61,85 % du chiffre d'affaires 2025 et offrent le CAGR le plus élevé du secteur à 8,14 % grâce à la polyvalence du soufflage par fusion et à la lamination en ligne qui intègre des couches d'hydrogel pour l'équilibre de l'humidité. L'échelle de production permet à Freudenberg de recycler 7 millions de bouteilles en PET par jour en draps à usage unique répondant aux seuils de compostabilité ISO 13432. Les hôpitaux privilégient ces draps pour leur faible dégagement de peluches et leur déploiement rapide comme barrière.
Les formats tissés et tricotés servent des implantables de niche qui exigent une résistance à la traction précise et une porosité contrôlée. Les ingénieurs tissent désormais des tubes bifurqués en 3D qui imitent les branches naturelles des vaisseaux sanguins, élargissant les indications des greffons endovasculaires à base de textiles. Les constructions hybrides qui laminaient un noyau antimicrobien soufflé par fusion entre des couvertures en tricot chaîne convergent les avantages des deux mondes, une tendance qui contribue à soutenir une croissance large dans le marché des textiles biomédicaux.
Par application : la croissance des implantables dépasse le volume des non-implantables
Les non-implantables, couvrant les masques chirurgicaux, les blouses et les compresses pour plaies, ont sécurisé 53,92 % du chiffre d'affaires 2025. Le volume a augmenté lors des réorganisations des stocks liées à la pandémie, et les politiques de stocks institutionnels maintiennent une demande de base élevée. Cependant, les implantables se développent de 6,79 % par an à mesure que l'ingénierie tissulaire à base d'échafaudages passe du stade expérimental à la thérapie remboursable. Les patchs cardiaques en polyester-uréthane tricotés ensemencés avec des cellules autologues montrent désormais une rétention de 12 mois sans calcification dans les premières cohortes cliniques.
Les textiles extracorporels, bien que plus petits, enregistrent des commandes régulières pour les membranes de dialyse et d'oxygénation. Les capteurs intelligents intégrés dans les mailles implantables transmettent des données de contrainte en temps réel aux chirurgiens, permettant une surveillance à distance et une révision proactive. Cette couche numérique augmente la valeur des implants, renforçant la tarification premium et diversifiant les revenus au sein des chiffres de taille du marché des textiles biomédicaux pour 2026-2031.
Par utilisateur final : la centralité hospitalière maintient la part et la croissance
Les hôpitaux et centres chirurgicaux ont consommé 63,55 % des textiles biomédicaux en 2025 et connaissent la croissance la plus rapide à 7,35 % car les protocoles stériles et les volumes élevés de cas nécessitent un réapprovisionnement continu. De nombreux établissements passent à des rideaux et literies antimicrobiens qui réduisent les agents pathogènes de 95 % en 15 minutes de contact, conformément aux mandats de contrôle des infections. Les responsables de blocs opératoires spécifient également des draps étiquetés RFID pour automatiser les inventaires, rationalisant la codification des coûts.
Les centres de chirurgie ambulatoire et les prestataires de soins à domicile adoptent des enveloppements légers avec des biocapteurs intégrés pour l'humidité et la température des plaies, alimentant une demande émergente. Les cliniques sportives demandent des chaussettes de compression élastiques qui abritent des accéléromètres pour suivre la cinétique de rééducation. Une telle diversification intègre les produits du marché des textiles biomédicaux tout au long d'un continuum de soins étendu, soutenant la résilience face aux changements dans la composition des procédures.
Analyse géographique
L'Amérique du Nord commande 37,72 % du chiffre d'affaires 2025, portée par une large couverture d'assurance et une traduction rapide de la recherche textile financée par le gouvernement fédéral en chaînes d'approvisionnement commerciales. Le programme de tissus intelligents de 75 millions USD du Département de la Défense a fourni des fils à capteurs qui apparaissent désormais dans les pansements civils à pression négative. Les directives de biocompatibilité de la FDA publiées en 2025 rationalisent les approbations, permettant aux entreprises locales de sécuriser des contrats de premier entrant. Les investissements en capital des grands fabricants de dispositifs tels que Smith & Nephew ancrent des clusters de fabrication régionaux dans le Massachusetts et le Minnesota.
L'Asie-Pacifique affiche un CAGR de 7,06 % jusqu'en 2031 à mesure que les gouvernements étendent l'assurance maladie universelle et stimulent la production nationale de technologies médicales. La Chine développe agressivement ses lignes de nanofibres pour répondre aux commandes à l'exportation et à la demande intérieure, tandis que le Japon finance des projets pilotes de soins gériatriques à distance qui s'appuient sur des gazes intégrant des capteurs. L'harmonisation réglementaire à travers les Directives sur les dispositifs médicaux de l'ASEAN abaisse progressivement les barrières à l'entrée, soutenant les fournisseurs multinationaux et régionaux.
L'Europe combine une réglementation avancée avec des impératifs de durabilité. La Directive européenne sur les plastiques à usage unique interdit certains jetables à base de combustibles fossiles, incitant les hôpitaux à tester les couvercles de stents cellulosiques de Lenzing et les coussinets non tissés biosourcés. Freudenberg tire parti de l'acquisition de Heytex pour fournir des substrats revêtus de polyuréthane pour les dispositifs de thérapie à pression négative. Néanmoins, les règles de réduction des déchets augmentent les coûts de conformité ; les fournisseurs réussissent en certifiant la compostabilité et les audits de recyclage en circuit fermé.
L'Amérique du Sud et le Moyen-Orient et l'Afrique sont en retard en valeur mais affichent une croissance unitaire accélérée à mesure que des hôpitaux tertiaires ouvrent et que les gouvernements subventionnent les réseaux de traumatologie. Les coussinets pour plaies en filé-lié optimisés en termes de coûts, fabriqués à partir de PET recyclé localement, équilibrent la sensibilité aux prix avec une fonction de barrière adéquate. Les ONG internationales aident à la formation en approvisionnement, aidant les cliniciens à choisir des solutions textiles fondées sur des preuves et élargissant l'empreinte du marché des textiles biomédicaux.

Paysage réglementaire
Les textiles biomédicaux se situent à l'intersection des contrôles applicables aux dispositifs médicaux et des normes de sécurité des matériaux, la biocompatibilité et les systèmes de qualité de fabrication constituant l'essentiel du travail de conformité pour les produits implantables et en contact avec la peau. Aux États-Unis, la réglementation du système de management de la qualité de la FDA (QMSR) est entrée en vigueur en février 2026, orientant les fabricants de dispositifs vers un cadre qualité plus harmonisé, aligné sur les pratiques fondées sur les normes ISO, ce qui concerne les transformateurs textiles et les partenaires OEM fournissant des matériaux stériles de soin des plaies et des tissus implantables.
Les exigences d'évaluation biologique continuent de se durcir autour des normes de consensus mises à jour. En mai 2026, la FDA a reconnu la norme ISO 10993-1 (6e édition, 2025) comme norme de consensus et a maintenu une période de transition pour l'édition précédente jusqu'au 1er juillet 2029, imposant des mises à jour des plans d'évaluation biologique et des dossiers d'essais fournisseurs pour les fibres, revêtements et constructions textiles finies. En Europe, la Commission européenne a publié les décisions d'exécution (UE) 2026/1231 (MDR) et 2026/1313 (IVDR) en juin 2026 afin de mettre à jour les listes de normes harmonisées (y compris les mises à jour de l'EN ISO 10993-1:2025 et de l'EN ISO 15223-1), renforçant la rigueur documentaire et d'étiquetage pour les produits textiles biomédicaux entrant dans les systèmes de santé de l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur des textiles biomédicaux débute par l'approvisionnement en polymères et additifs (PET, polypropylène, polyuréthane, UHMWPE et résines biorésorbables telles que le PLA/PCL), puis se poursuit par l'extrusion des fibres et leur fonctionnalisation (agents antimicrobiens, revêtements), la formation textile (non-tissés, tissage, tricotage, tressage) et la transformation en aval en composants de qualité médicale (coupe-couture, laminage, revêtement) avant la stérilisation, l'emballage et la distribution vers les hôpitaux, les centres chirurgicaux et les circuits de soins à domicile. Les points de contrôle qualité (systèmes conformes à l'ISO 13485, preuves de biocompatibilité ISO 10993, traçabilité et contrôle des particules) façonnent la sélection des fournisseurs et poussent les fabricants à qualifier plusieurs sources pour les fils critiques et les chimies de revêtement.
Les modèles de CDMO et de partenaires OEM occupent de plus en plus une position centrale dans cette chaîne afin de réduire les cycles de développement et d'améliorer la préparation réglementaire des dispositifs à base textile. Corza Medical a ouvert un laboratoire d'innovation en textiles biomédicaux à Taunton, au Royaume-Uni (août 2025), pour fournir un support de prototypage et d'essais aux partenaires OEM, reflétant la demande d'itérations plus rapides sur les implants et les substrats avancés de soin des plaies. La différenciation en matière de matériaux et d'hygiène est également poussée en amont grâce à des partenariats, comme la coopération de cinq ans de Parx Materials avec Shanghai Textile Raw Materials Co., Ltd. (filiale d'Orient International Group), annoncée en janvier 2026, pour intégrer une technologie antibactérienne à base de zinc destinée au marché chinois, et le partenariat de Woolchemy avec BCNonwovens (mai 2026) pour développer des non-tissés d'hygiène à base de laine, élargissant les options d'approvisionnement durable pour les lingettes et les textiles médicaux liés à l'incontinence.
Paysage concurrentiel
Le marché des textiles biomédicaux reste fragmenté. B. Braun SE, Cardinal Health, dsm-firmenich, Freudenberg Performance Materials et Medline Industries LP détiennent collectivement environ 30 % de part, ancrant un domaine de plus de 200 tisserands et convertisseurs spécialisés. Les acteurs de grande envergure approfondissent des niches défendables par le biais de fusions-acquisitions : l'accord Heytex de 100 millions EUR de Freudenberg ajoute des tissus techniques revêtus qui complètent ses non-tissés pour les soins des plaies, tandis que la participation de Lenzing dans TreeToTextile sécurise l'accès à des matières premières cellulosiques à faible empreinte carbone.
Les innovateurs plus petits ciblent les espaces blancs dans l'intégration des capteurs et les élastomères biodégradables. La start-up américaine SynTiss intègre des micro-LED dans des sutures tressées pour l'éclairage peropératoire, et BioWeave, basée en Inde, optimise des patchs vasculaires en fibre de banane pour les marchés sensibles aux prix. L'afflux continu de capitaux provenant de bras de capital-risque stratégiques accélère les délais du pilote à la clinique. L'intensité concurrentielle se concentre sur la propriété intellectuelle autour des buses d'électrofilage, des revêtements antimicrobiens et des circuits résistants au lavage.
L'expertise réglementaire est un facteur de différenciation clé. Les entreprises disposant d'usines certifiées ISO 13485 et de laboratoires de toxicologie internes progressent plus rapidement vers les approbations FDA et EU MDR, raccourcissant les délais de livraison aux clients. Les audits environnementaux filtrent davantage les fournisseurs, car les hôpitaux exigent de plus en plus des voies de recyclage ou de compostage vérifiées pour les blouses jetables. Ceux qui peuvent associer l'efficacité clinique aux références écologiques obtiennent des contrats d'approvisionnement pluriannuels, renforçant les marges malgré la volatilité des polymères de base.
Leaders du secteur des textiles biomédicaux
B. Braun SE
Cardinal Health
dsm-firmenich
Freudenberg Performance Materials
Medline Industries LP
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent là où la clarté réglementaire et l'évolution des cadres de soins se rejoignent : pansements compatibles avec les capteurs pour les soins à domicile et ambulatoires, et textiles implantables mini-invasifs combinant performance mécanique et résorption contrôlée. Le contexte du rapport montre déjà une surveillance des plaies assistée par capteurs et des retombées civiles des tissus intelligents financés par la défense, tandis que la voie de biocompatibilité de la FDA continue d'être affinée grâce à la reconnaissance actualisée de l'ISO 10993, permettant aux fournisseurs capables d'associer des données d'essais validées à un support de conception textile de remporter des programmes OEM.
La durabilité et les polymères différenciés créent des débouchés commerciaux supplémentaires dans les produits jetables et les implants de nouvelle génération. Les règles de l'UE relatives aux déchets et au plastique à usage unique favorisent les essais de non-tissés compostables ou biosourcés et d'alternatives cellulosiques, faisant de la compostabilité certifiée et des filières de recyclage vérifiables un levier d'achat concret pour les systèmes hospitaliers. Du côté des matériaux, Covation Biomaterials a lancé la fibre Sorona elasterell-p en juillet 2026, une fibre extensible partiellement d'origine végétale, soutenant le développement de textiles médicaux élastiques tels que les dispositifs de compression et les orthèses, où le confort et la performance de récupération importent. Parallèlement, le durcissement des exigences analytiques pour les polymères de haute pureté utilisés dans les composants implantables accroît la valeur des chaînes d'approvisionnement intégrées verticalement, capables de gérer les substances extractibles et les preuves de biocompatibilité en parallèle de la transformation textile, réduisant les boucles d'itération entre fournisseurs de matériaux, transformateurs et fabricants de dispositifs OEM.
Développements récents du secteur
- Mars 2026 : la division OEM a été renommée B. Braun Pharma & MedTech Partner afin de souligner son modèle axé sur la collaboration avec les clients fabricants de dispositifs médicaux. Ce réalignement clarifie les interfaces de fabrication et de développement pour les fabricants de dispositifs s'approvisionnant en matériaux et composants de qualité biomédicale, y compris les éléments proches du textile utilisés dans les chaînes d'approvisionnement chirurgicales et de soin des plaies. Cette évolution renforce la stratégie de B. Braun visant à accélérer la collaboration entre fournisseurs et clients dans le domaine des textiles biomédicaux.
- Avril 2025 : dsm-firmenich Biomedical et Peijia Medical ont annoncé un partenariat d'innovation stratégique pour développer des matériaux polymères destinés aux applications de valves cardiaques, en se concentrant sur l'UHMWPE et le polyuréthane thermoplastique. Cette collaboration témoigne de la poursuite de l'innovation matérielle en amont, alimentant les plateformes de dispositifs en aval où convergent les constructions de type textile, les revêtements et les disciplines de transformation des polymères.
- Août 2024 : dsm-firmenich a annoncé avoir défendu avec succès le brevet américain n° 10 280 532, portant sur un fil multifilament coloré utilisé dans des dispositifs médicaux tels que les sutures en UHMWPE. La protection de la propriété intellectuelle relative à la conception de fils de qualité médicale soutient la différenciation des fibres haute performance utilisées dans les applications textiles biomédicales implantables et non implantables.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché est mesuré en termes de revenus générés par les textiles conçus pour un usage médical où la biocompatibilité, la stérilité ou la performance thérapeutique sont requises, y compris les matériaux utilisés dans le soin des plaies, les contextes chirurgicaux et les applications liées aux implants.
Exclusions du périmètre : nous excluons l'habillement général et les textiles techniques industriels courants qui ne sont ni conçus ni commercialisés pour un usage médical ou clinique.
Aperçu de la segmentation
- Par type de fibre
- Fibres non biodégradables
- Fibres biodégradables
- Par forme de tissu
- Non tissé
- Tissé
- Autres types de tissus (tricotés, tressés)
- Par application
- Non implantable
- Implantable
- Autres implantables (extracorporels, etc.)
- Par utilisateur final
- Hôpitaux et centres chirurgicaux
- Centres de soins ambulatoires
- Soins à domicile
- Cliniques de médecine sportive et orthopédiques
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- France
- Royaume-Uni
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par des références publiques qui nous aident à comprendre les signaux de demande et les limites de conformité pour les textiles biomédicaux. Nous nous appuyons généralement sur des sources telles que les documents de la FDA américaine et les recommandations en matière de biocompatibilité, les références du CDC en matière de prévention des infections, les statistiques sanitaires de l'OCDE et les indicateurs de population et de dépenses de santé de la Banque mondiale pour établir le contexte de la demande.
Pour ancrer le modèle, nous examinons également des éléments de preuve complémentaires tels que les flux commerciaux d'UN Comtrade pour les catégories textiles et médicales pertinentes, les bases de données de brevets pour évaluer l'intensité de l'innovation, et des articles évalués par les pairs sur les pansements non tissés et le comportement des fibres implantables. Les rapports annuels des entreprises, les présentations aux investisseurs et les sites d'associations fiables sont utilisés pour comprendre le positionnement des produits et l'évolution des prix. Des abonnements payants couvrant les données financières et de renseignement des entreprises, les brevets et les données commerciales au niveau des expéditions sont également utilisés de manière sélective lorsqu'ils permettent de confirmer ou de remettre en question une hypothèse clé. Ces exemples sont illustratifs, et de nombreuses autres sources publiques et payantes ont également été utilisées pour la collecte, les vérifications croisées et les clarifications.
Entretiens et enquêtes primaires
Des entretiens primaires ont été utilisés pour éprouver la tarification unitaire, le calendrier d'adoption et les évolutions du mix entre usages textiles implantables et non implantables. Nous avons échangé avec un ensemble équilibré de parties prenantes parmi les fournisseurs de matières premières, les transformateurs, les utilisateurs liés aux dispositifs et les responsables des achats en santé, et nous avons comparé les données entre l'APAC, l'EMEA et les Amériques afin de ne pas lisser les particularités régionales.
Répartition des répondants au terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 26 % | Dirigeants (CXO) : 16 % | APAC : 45 % |
| Rang intermédiaire : 57 % | Responsables fonctionnels/d'unité : 41 % | EMEA : 31 % |
| Acteurs plus petits : 17 % | Managers : 43 % | Amériques : 24 % |
Dimensionnement du marché et prévisions
Notre dimensionnement utilise une approche descendante qui reconstitue le bassin de demande adressable à partir de l'activité de santé et de l'intensité d'utilisation, puis le convertit en revenus à l'aide de points de prix spécifiques à chaque région. Pour éviter les doubles comptages, des hypothèses sont établies quant à la part de la consommation de soins des plaies utilisant des pansements textiles avancés, à la part des interventions reposant sur des implants textiles, et à la mesure dans laquelle l'usage des non-tissés est motivé par les protocoles de contrôle des infections.
Des vérifications ascendantes sélectives sont ensuite utilisées pour corroborer les totaux, où nous approximons les agrégations de revenus des fournisseurs et vérifions par recoupement le prix de vente moyen échantillonné multiplié par les volumes estimés pour les principaux groupes de produits. Les données les plus importantes comprennent les volumes d'interventions chirurgicales, la prévalence des plaies chroniques et les cas traités, les schémas de dépenses hospitalières et ambulatoires, la pénétration des jetables non tissés en contexte clinique, et l'évolution du prix de vente moyen selon la forme du tissu (tissé versus non tissé) et selon l'application. Les prévisions sont produites à l'aide d'une régression multivariée assortie de vérifications de scénarios. Les principaux moteurs sont projetés à partir des perspectives de santé publique et de dépenses, puis ajustés en fonction des attentes des personnes interrogées quant au rythme d'adoption et à l'évolution des prix. Lorsqu'un sous-segment manque de données de volume fiables, nous comblons l'écart par des répartitions fondées sur des ratios ancrés à des indicateurs indirects d'activité clinique, puis revalidons via des entretiens de suivi.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs passes, au cours desquelles les résultats du modèle sont comparés à des signaux indépendants tels que l'orientation des échanges commerciaux, les tendances d'utilisation des soins de santé et les annonces de capacités ou d'investissements. Si une région présente une évolution inhabituelle, les hypothèses sous-jacentes sont réexaminées, et l'équipe revérifie les prix unitaires, les taux de pénétration et les conversions de devises avant validation finale.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs modifient la demande, les prix ou la disponibilité de l'offre. Avant la livraison, nous procédons à une ultime relecture afin que le client reçoive la vision la plus actuelle, alignée sur les dernières données disponibles et les avis d'experts confirmés.
Taille du marché des textiles biomédicaux selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les textiles biomédicaux peuvent sembler très éloignées les unes des autres car le périmètre est défini différemment, et parce que le traitement des prix et des devises n'est pas toujours aligné sur le même calendrier. Les écarts proviennent également de ce qui est comptabilisé comme usage biomédical, en particulier lorsque les non-tissés d'hygiène, les jetables hospitaliers et les textiles liés aux implants sont mélangés de différentes manières.
Dans notre processus itératif d'actualisation, l'écart est fortement influencé par le moment où les mises à jour du prix de vente moyen sont appliquées et par le moment où les taux de change sont figés, raison pour laquelle le modèle est revérifié par rapport aux indicateurs de demande liés aux interventions et aux soins des plaies proches de la date de publication avant de finaliser le chiffre, une étape gérée au sein de Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 17,75 milliards USD (2026) | |
| Cabinet de conseil mondial A | 18,20 milliards USD (2024) | Utilise une année de référence antérieure et une fenêtre de prévision différente, et le résumé public ne précise pas si les non-tissés d'hygiène hospitalière et les tissus de santé plus larges sont inclus, ce qui peut gonfler le total par rapport à un périmètre d'usage biomédical plus restreint. |
| Éditeur sectoriel B | 19,92 milliards USD (2025) | Semble inclure un ensemble plus large de produits textiles d'hygiène et liés à l'incontinence sous l'appellation de textiles biomédicaux, et les hypothèses de tarification et de calendrier de change ne sont pas clairement divulguées, ce qui peut relever la valeur en termes nominaux de USD. |
En comparant les trois chiffres, l'essentiel de l'écart s'explique par la couverture des catégories et par le calendrier des hypothèses de prix et de change, plutôt que par un désaccord sur l'orientation de la demande. En maintenant les données rattachées aux indicateurs d'activité de santé et en documentant les règles d'inclusion, nous visons à fournir un chiffre reproductible et testable en cas de changement d'hypothèses.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des textiles biomédicaux en 2026 ?
La taille du marché des textiles biomédicaux s'élève à 17,75 milliards USD en 2026.
Quelle forme de tissu domine le marché des textiles biomédicaux ?
Les textiles non tissés sont en tête, détenant 61,85 % du chiffre d'affaires 2025 et se développant à un CAGR de 8,14 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide sur le marché des textiles biomédicaux ?
L'Asie-Pacifique est la région à la croissance la plus rapide, avec une progression projetée à un CAGR de 7,06 % jusqu'en 2031.
Pourquoi les fibres biodégradables gagnent-elles en popularité dans le secteur des textiles biomédicaux ?
Elles éliminent les chirurgies de retrait secondaires, répondent aux mandats de durabilité et bénéficient désormais de directives de biocompatibilité FDA plus claires.
Comment l'intégration des textiles électroniques affecte-t-elle la croissance du marché ?
Les défis d'intégration liés à la durabilité au lavage et à la fiabilité soustraient actuellement 0,6 point de pourcentage au CAGR prévu, mais les avancées en matière d'encapsulation réduisent cet écart.
Quelle part du marché des textiles biomédicaux les hôpitaux détiennent-ils ?
Les hôpitaux et centres chirurgicaux représentent 63,55 % du chiffre d'affaires 2025 et se développent à un rythme annuel de 7,35 %.
Dernière mise à jour de la page le:



