
Taille et part du marché des biomatériaux
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 229.72 Milliards de dollars |
| Taille du Marché (2031) | 433.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 13.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
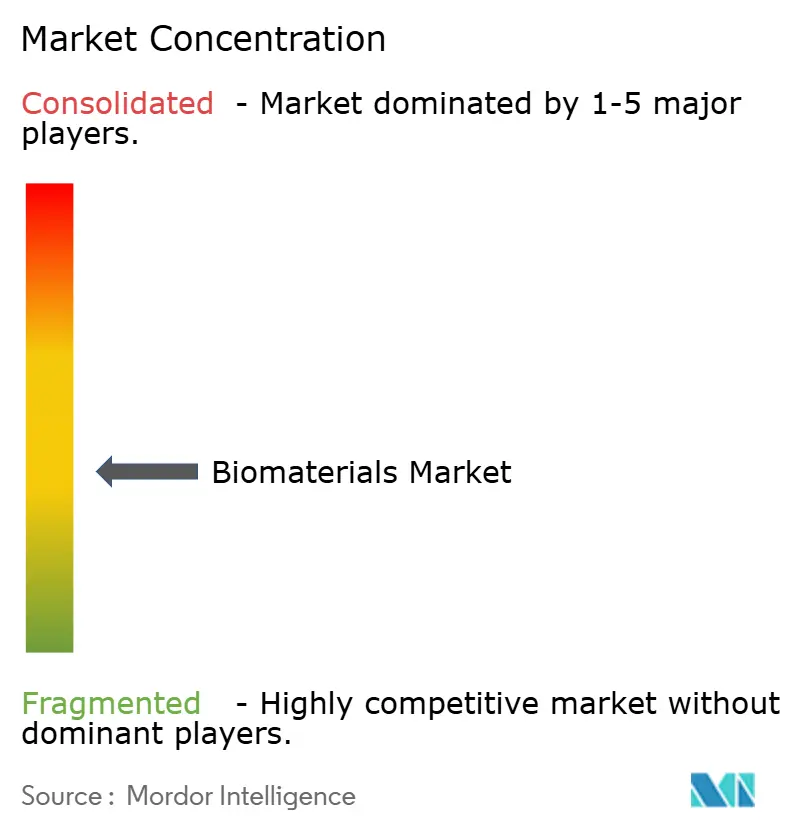
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des biomatériaux par Mordor Intelligence
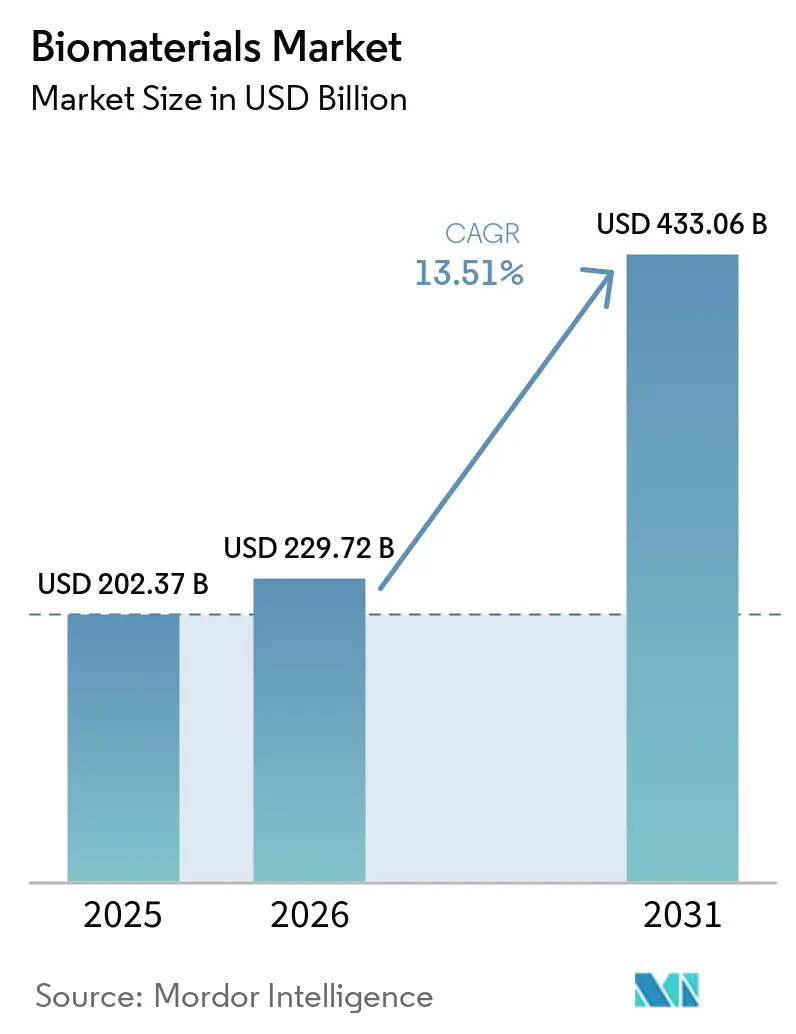
La taille du marché des biomatériaux en 2026 est estimée à 229,72 milliards USD, en progression par rapport à la valeur de 2025 de 202,37 milliards USD, avec des projections pour 2031 indiquant 433,06 milliards USD, soit une croissance à un CAGR de 13,51 % sur la période 2026-2031.
La croissance gagne en dynamisme grâce aux volumes de procédures liés au vieillissement de la population, aux avancées rapides en médecine régénérative et à la rationalisation des voies réglementaires. Les matériaux polymériques maintiennent la demande à un niveau élevé grâce à leur adaptabilité dans les stents cardiovasculaires et les implants orthopédiques, tandis que les matériaux naturels issus de déchets se développent rapidement à mesure que les obligations d'économie circulaire s'intensifient. L'Amérique du Nord bénéficie de 1 041 désignations de dispositifs innovants de la FDA qui réduisent le risque de commercialisation, tandis que l'Asie-Pacifique surpasse avec une croissance à deux chiffres soutenue par la multiplication par cinq des arthroplasties du genou en Chine et les innovations japonaises en matière de cellules souches pluripotentes induites (iPSC). Les acquisitions stratégiques — telles que l'achat de LimaCorporate par Enovis pour 800 millions EUR — soulignent les mouvements d'intégration verticale visant à pallier les pénuries de matières premières et les goulets d'étranglement liés à la conformité au règlement européen sur les dispositifs médicaux (MDR)[1].
Principaux enseignements du rapport
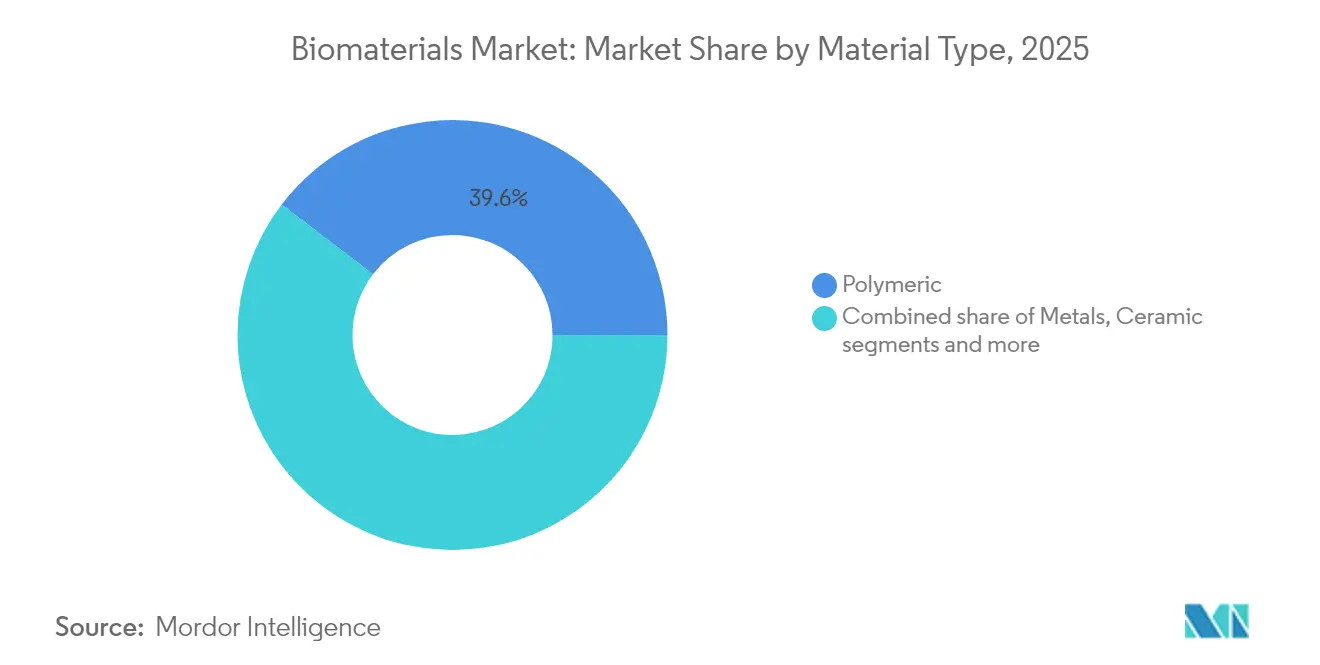
- Par type de matériau, les matériaux polymériques ont dominé avec 39,62 % de la part de marché des biomatériaux en 2025, tandis que les biomatériaux naturels devraient afficher le CAGR le plus rapide de 14,52 % jusqu'en 2031.
- Par origine, les biomatériaux synthétiques représentaient 70,05 % de la taille du marché des biomatériaux en 2025 ; leurs homologues naturels progressent à un CAGR de 14,71 % jusqu'en 2031.
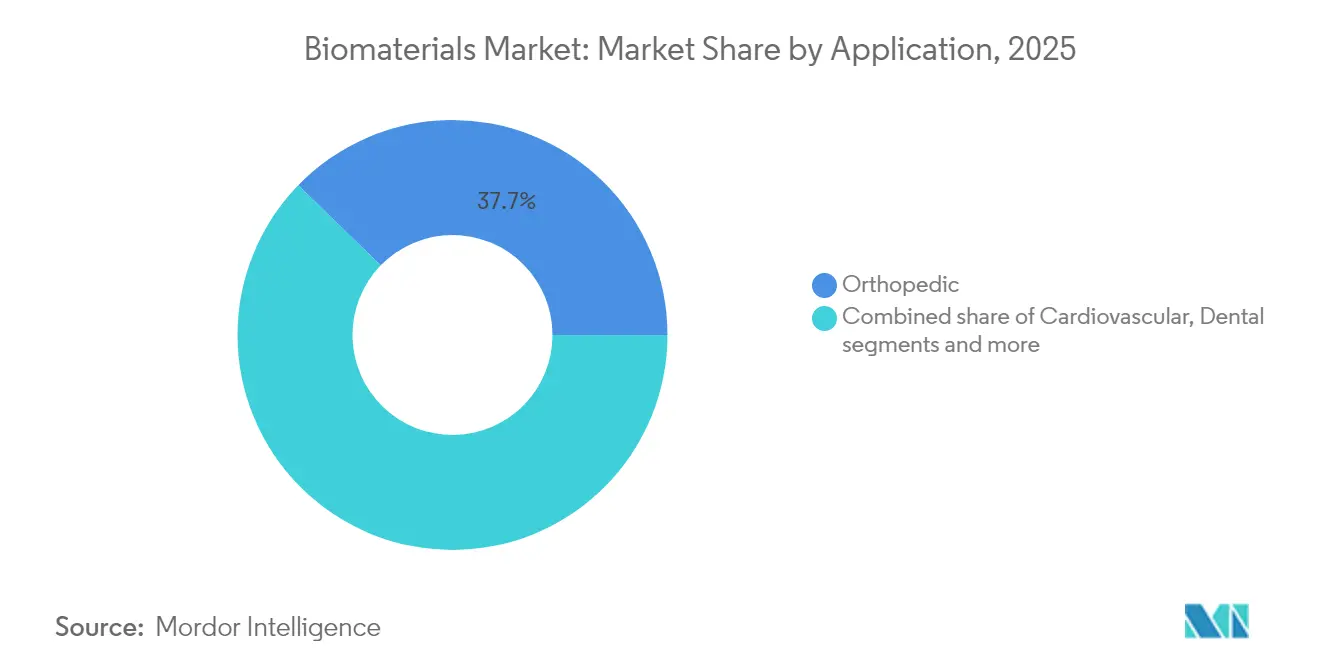
- Par application, l'orthopédie a capturé 37,74 % de la taille du marché des biomatériaux en 2025, tandis que l'ingénierie tissulaire et la médecine régnérative enregistrent le CAGR le plus élevé de 14,86 % jusqu'en 2031.
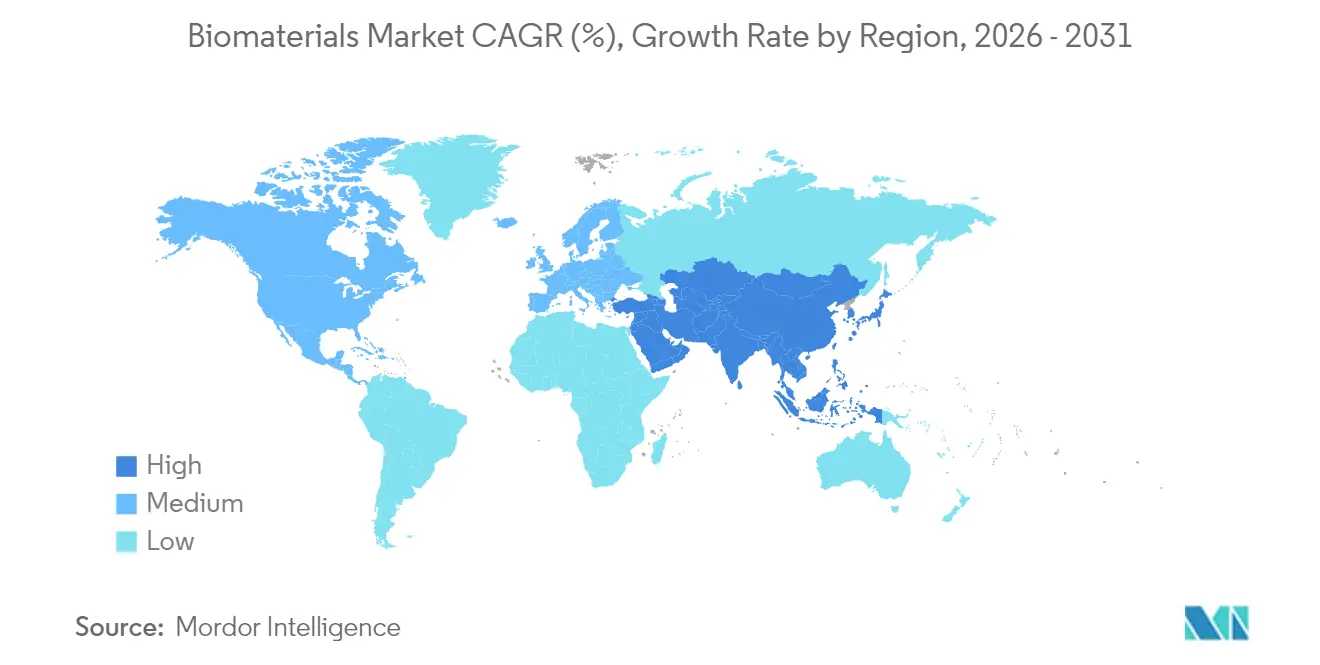
- Par géographie, l'Amérique du Nord a conservé 41,78 % de la part de marché des biomatériaux en 2025 ; l'Asie-Pacifique devrait afficher le CAGR le plus rapide de 15,03 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des volumes d'arthroplasties articulaires liée au vieillissement de la population | +3.2% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Avancées rapides en médecine régénérative et en bioimpression 3D | +2.8% | Amérique du Nord et UE en tête, Asie-Pacifique en rattrapage | Moyen terme (2-4 ans) |
| Expansion des interventions cardiovasculaires utilisant des bio-stents | +2.1% | Mondial, avec accélération sur les marchés émergents | Moyen terme (2-4 ans) |
| Subventions publiques en R&D et approbations accélérées pour les implants innovants | +1.9% | Amérique du Nord et UE principalement | Court terme (≤ 2 ans) |
| Émergence de biomatériaux 4D à réponse aux stimuli | +1.4% | Pôles de recherche en Amérique du Nord et dans l'UE | Long terme (≥ 4 ans) |
| Impulsion de la bioéconomie circulaire en faveur des biomatériaux naturels issus de déchets | +1.1% | UE en tête, adoption mondiale en cours | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes d'arthroplasties articulaires liée au vieillissement de la population
Les volumes d'arthroplasties primaires du genou aux seuls États-Unis devraient augmenter de 673 % d'ici 2030, et l'Allemagne anticipe une hausse de 55 % des arthroplasties du genou d'ici 2040. Les patients plus jeunes et plus actifs représentent désormais la majorité des candidats, obligeant les développeurs d'implants à privilégier la résistance à l'usure et la longévité de l'ostéointégration. La Colombie projette 39 270 arthroplasties des membres inférieurs d'ici 2050, dont 52,7 % concerneront des femmes, stimulant les formulations de biomatériaux spécifiques au genre. Le flux soutenu de procédures protège le marché des biomatériaux contre les cycles traditionnels de dépenses de santé.
Avancées rapides en médecine régénérative et en bioimpression 3D
La subvention de 72,75 millions CAD accordée par le gouvernement canadien à Aspect Biosystems témoigne de la confiance des pouvoirs publics dans les tissus bioimprimés, tandis que la modélisation pilotée par apprentissage automatique atteint un R² > 0,999 pour les prédictions de forme dans les échafaudages 4D. L'autorisation de la FDA pour Symvess, le premier vaisseau acellulaire issu de l'ingénierie tissulaire, établit un précédent et accélère la translation clinique. À mesure que la clarté réglementaire s'améliore, l'activité de capital-risque se répand en Asie-Pacifique, où les greffes épithéliales cornéennes à base d'iPSC au Japon soulignent la compétitivité régionale, renforçant davantage les perspectives du marché des biomatériaux.
Expansion des interventions cardiovasculaires utilisant des bio-stents
Les plateformes biodégradables supplantent les stents métalliques permanents en atténuant la thrombose tardive, et les alliages tantale-niobium permettent des dispositifs précis imprimés en 3D et spécifiques au patient. L'acquisition par Teleflex de la branche vasculaire de BIOTRONIK pour 760 millions EUR valide les perspectives de croissance des ballons à élution médicamenteuse et des échafaudages résorbables. Associés à la modélisation prédictive de la dégradation, les développeurs peuvent affiner les cycles de vie des stents, comprimant les délais de mise sur le marché et renforçant la trajectoire du marché des biomatériaux.
Subventions publiques en R&D et approbations accélérées pour les implants innovants
Le programme des dispositifs innovants de la FDA a accordé 1 041 désignations, dont 128 ont obtenu une autorisation de mise sur le marché, réduisant considérablement le risque de commercialisation. Les subventions de bioingénierie des NIH et les voies RMAT canalisent les capitaux vers les implants orthopédiques et cardiovasculaires. Les premiers adoptants tels qu'Amphix Bio et Renovos exploitent ces mécanismes pour accélérer l'introduction en clinique d'alternatives aux greffes orthopédiques, renforçant les pipelines d'innovation sur l'ensemble du marché des biomatériaux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts de production et chirurgicaux élevés des biomatériaux de nouvelle génération | -2.3% | Mondial, avec un impact plus élevé sur les marchés émergents | Moyen terme (2-4 ans) |
| Délais longs de validation réglementaire et clinique en plusieurs phases | -1.8% | Mondial, avec le MDR européen créant une complexité supplémentaire | Long terme (≥ 4 ans) |
| Volatilité de la chaîne d'approvisionnement pour les éléments d'alliage spéciaux (ex. : Nb, Ta) | -1.5% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Contrôle environnemental des substances extractibles des polymères synthétiques | -0.9% | UE en tête, Amérique du Nord suivant, adoption mondiale attendue | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts de production et chirurgicaux élevés des biomatériaux de nouvelle génération
L'inflation et les chocs sur la chaîne d'approvisionnement ont fait grimper les coûts de fabrication sous contrat en 2024, tandis que les pénuries de polytétrafluoroéthylène ont contraint à l'internalisation et à la constitution de stocks, nuisant à la trésorerie des petits fabricants de dispositifs. Les prix du tantale ont atteint 5 190 USD par kg en 2023, réduisant les marges des fournisseurs d'implants spécialisés. La conformité au MDR européen ajoute 18 à 24 mois et des coûts de certification significatifs, incitant 50 % des entreprises européennes interrogées à réduire leurs portefeuilles.
Délais longs de validation réglementaire et clinique en plusieurs phases
Seulement 4 873 certificats MDR ont été délivrés sur 14 539 demandes en 2023, créant un arriéré qui limite les lancements de nouveaux produits et risque d'entraîner des pénuries de dispositifs en Europe. Les laboratoires académiques peinent à s'adapter aux exigences des systèmes de management de la qualité, tandis que les nouvelles directives d'analyse chimique de la FDA allongent les cycles de tests de biocompatibilité aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
la solidité des polymériques face à la disruption des naturelsLes matériaux polymériques ont conservé une part de 39,62 % du marché des biomatériaux en 2025, dominant les usages cardiovasculaires et orthopédiques. Le collagène issu des déchets de poisson et le chitosane d'origine insecte accélèrent l'adoption des matériaux naturels, soutenant un CAGR de 14,52 % qui remet en question la suprématie des polymères. Les hybrides composites marient la résistance métallique à l'élasticité polymérique, répondant aux préférences de charge dans les arthroplasties chez les patients plus jeunes. Les polymères à mémoire de forme produits par impression 4D permettent des échafaudages qui se conforment in vivo, un facteur de différenciation pour les entreprises d'ingénierie tissulaire cherchant des primes de remboursement.
Les candidats naturels bénéficient également des incitations de l'UE en matière d'économie circulaire, accélérant l'extraction du collagène à partir d'écailles de sardines et la valorisation des déchets de crustacés. Les biomatériaux métalliques, bien que vulnérables aux risques d'approvisionnement en tantale et en niobium, restent indispensables dans les prothèses de hanche exigeant une haute résistance à la fatigue. Le marché des biomatériaux continue de récompenser les fournisseurs capables de couvrir la volatilité des matières premières grâce au recyclage et aux stratégies de double approvisionnement.


Par origine :
la domination des synthétiques face à la dynamique durableLes matériaux synthétiques représentaient 70,05 % de la taille du marché des biomatériaux en 2025 grâce à une production bien établie et à des performances prévisibles. Cependant, les alternatives naturelles progressent à un CAGR de 14,71 % portées par le collagène issu de la fermentation de précision, les polymères biosourcés et les hydrogels de cellulose bactérienne atteignant une intégrité mécanique comparable. Le contrôle réglementaire des substances extractibles des polymères synthétiques pousse les développeurs vers des substituts biosourcés, notamment dans les implants pédiatriques et à long terme.
Les innovateurs dans le domaine des synthétiques se concentrent sur l'acide polylactique-co-glycolique biodégradable et les polyhydroxyalcanoates qui se résorbent en toute sécurité, protégeant les marges contre d'éventuelles interdictions des polymères persistants. Les nouveaux entrants dans le domaine des naturels exploitent des brevets dans la conversion de la biomasse lignocellulosique, transformant les résidus forestiers en nanofibres de qualité médicale, élargissant la diversité des fournisseurs et tempérant le pouvoir de fixation des prix des synthétiques.
Par application :
la position dominante de l'orthopédie challengée par l'essor de la régénérationLes dispositifs orthopédiques ont capturé 37,74 % de la taille du marché des biomatériaux en 2025, soutenus par des volumes record de hanches et de genoux. La demande de matériaux d'implants utilisés dans les procédures de hanche et de genou soutient le marché des biomatériaux orthopédiques. Pourtant, l'ingénierie tissulaire et la médecine régénérative affichent le CAGR le plus élevé à 14,86 %, les approbations de la FDA telles que Symvess et les greffes cornéennes iPSC locales validant les substituts biologiques. Les segments cardiovasculaires s'accélèrent grâce aux bio-stents, et les acteurs du secteur dentaire déploient l'impression 3D pour les couronnes au fauteuil, raccourcissant les cycles de traitement.
Les domaines de la chirurgie plastique et de la neurologie émergent comme adopteurs de la prochaine vague, intégrant des mailles biorésorbables et des polymères d'interface neurale qui limitent l'inflammation. Les solutions de cicatrisation combinent des peptides antimicrobiens avec des matrices d'hydrogel pour traiter les ulcères diabétiques prévalents dans les populations vieillissantes. Dans l'ensemble, des pipelines cliniques diversifiés protègent le marché des biomatériaux contre la dépendance à un seul segment.
Analyse géographique
Marché des Biomatériaux en Amérique du Nord
L'Amérique du Nord détenait 41,78 % des parts du marché des biomatériaux en 2025, portée par 1 041 désignations de percée de la FDA et d'importants investissements en R&D des entreprises. Des systèmes de remboursement établis et des programmes robustes de formation des chirurgiens favorisent l'adoption rapide d'implants haut de gamme, signalant le soutien fédéral aux initiatives de bioimpression.
Marché des Biomatériaux en Europe
L'Europe est confrontée aux goulets d'étranglement du règlement relatif aux dispositifs médicaux — seulement 4 873 certificats ont été délivrés sur 14 539 demandes en 2023 — retardant les lancements et incitant certains fabricants à retirer des dispositifs existants. Malgré cela, l'Allemagne s'attend à ce que l'incidence des remplacements de genou augmente de 55 % d'ici 2040, garantissant la demande une fois les obstacles de conformité levés. Les subventions européennes en faveur de la bioéconomie circulaire accélèrent également l'implantation d'usines de chitosane dérivé d'insectes, donnant aux matériaux naturels un avantage de précurseur.
Marché des Biomatériaux en Asie-Pacifique
L'Asie-Pacifique affiche le TCAC le plus rapide à 15,03 %, propulsé par la multiplication par cinq des remplacements de genou en Chine et par les premières transplantations cornéennes iPSC chez l'humain au Japon. Même avec un financement par capital-risque en baisse de 22 % par rapport aux sommets de 2021, le secteur des technologies médicales de la région vise toujours 225 milliards USD de chiffre d'affaires en 2030, encourageant les équipementiers mondiaux à localiser leur production. La Corée du Sud et l'Australie renforcent leurs capacités grâce à des pôles d'impression composite avancés, tandis que la classe moyenne indienne en pleine croissance amplifie la demande en volume pour des implants rentables.

Paysage réglementaire
Les biomatériaux utilisés dans les dispositifs médicaux sont gérés au moyen de cadres fondés sur le risque qui associent les exigences applicables aux dispositifs aux attentes en matière de sécurité biologique et de documentation technique. Aux États-Unis, les voies de la FDA telles que le Breakthrough Devices Program (1 041 désignations, avec 128 autorisations de mise sur le marché mentionnées dans le contexte du rapport) interagissent avec des classifications propres à certains produits, y compris un arrêté final de la FDA de juin 2026 classant un produit de comblement osseux résorbable à base de sel de calcium contenant un seul antibactérien aminoglycoside approuvé en Classe II avec contrôles spéciaux. Cela clarifie une voie pour certains substituts de greffe osseuse résorbables et antibactériens.
En Europe, le règlement (UE) 2017/745 (RDM UE) continue de façonner la stratégie d'évaluation de la conformité malgré des contraintes de capacité, le contexte du rapport indiquant que seulement 4 873 certificats RDM ont été délivrés contre 14 539 demandes en 2023. La Commission européenne a également actualisé l'environnement opérationnel via des mises à jour début 2026 des normes harmonisées soutenant le RDM (y compris des mises à jour de l'EN ISO 10993), ainsi que le règlement (UE) 2026/1359 modifiant des dispositions du RDM relatives à des sous-ensembles de dispositifs implantables de Classe IIb. Dans les principaux marchés, l'ISO 10993-1:2025 demeure une référence centrale pour la biocompatibilité dans la gestion des risques et influence la planification des essais pour les substances relargables des polymères, les matériaux résorbables et les matériaux en contact avec les tissus.
Analyse de la chaîne de valeur
La chaîne de valeur des biomatériaux part des matières premières amont (monomères pétrochimiques et biosourcés, métaux spéciaux tels que le tantale et le niobium, céramiques, flux de collagène/chitosane, et protéines d'origine biologique), passe par la conversion et la purification (polymérisation, alliage, fermentation, extraction, formulation et travaux de compatibilité avec la stérilisation), puis par la qualification intermédiaire (documentation de type CMC, évaluation biologique ISO 10993, et caractérisation mécanique et de la dégradation). En aval, les matériaux sont intégrés par les fabricants de dispositifs médicaux (OEM) et les sous-traitants dans des implants et des dispositifs à usage unique dans les domaines de l'orthopédie, de la cardiologie, de la dentisterie, des soins des plaies, de la neurologie et de l'ingénierie tissulaire. La distribution s'effectue ensuite via des circuits de santé réglementés, où la traçabilité et les obligations de surveillance post-commercialisation influencent le choix des fournisseurs.
Les signaux de capacité et de partenariat indiquent où se concentrent les goulots d'étranglement et les investissements de résilience. Covation Biomaterials a achevé les travaux mécaniques de sa première usine commerciale à Qidong, dans la province du Jiangsu, en Chine, pour le bioTHF et le bioPTMEG, avec une capacité annuelle de 50 000 tonnes, soutenant la montée en puissance des intermédiaires polymères biosourcés. Dans le domaine des biomatériaux à base de protéines, AMSilk a signé un accord de fabrication et de fourniture à long terme avec Ajinomoto Foods Europe utilisant une ligne dédiée à Nesle, en France, tandis que Kraig Biocraft Laboratories a annoncé une production record de soie d'araignée recombinante (1,3 tonne métrique en mars 2026) visant les seuils de tests de qualification. Ces développements s'inscrivent dans le contexte du rapport, qui souligne la volatilité de la chaîne d'approvisionnement pour les éléments d'alliage spécialisés, ainsi que le rôle de l'intégration verticale et de la diversification des sources pour gérer les coûts, les délais de certification et le risque de conformité.
Paysage concurrentiel
La consolidation s'accélère à mesure que les entreprises sécurisent leurs pipelines de matières premières et leur expertise réglementaire. Enovis a acquis LimaCorporate pour 800 millions EUR, ajoutant le savoir-faire en titane trabéculaire imprimé en 3D et portant son objectif de chiffre d'affaires en reconstruction à 1 milliard USD. L'acquisition par Teleflex de la branche d'intervention vasculaire de BIOTRONIK pour 760 millions EUR élargit sa portée en cardiologie interventionnelle dans un contexte de demande croissante d'échafaudages résorbables[2].
Les avantages en matière d'innovation reviennent aux entreprises qui exploitent l'impression 4D et l'optimisation par apprentissage automatique. Stryker a enregistré une croissance de 11,9 % de son chiffre d'affaires net au premier trimestre 2025, soutenue par des installations record du système robotique Mako. Le genou partiel sans ciment de Zimmer Biomet autorisé par la FDA soutient sa diversification dans le pied et la cheville, à la suite du rachat de Paragon 28. Les innovateurs de plus petite taille exploitent les voies réglementaires accélérées — le système interbody PEEK trabéculaire de Curiteva a obtenu l'autorisation 510(k), illustrant le potentiel des polymères fabriqués par fabrication additive.
Des niches à fort potentiel émergent dans les photopolymères biodégradables et les matériaux intelligents qui s'adaptent à la température corporelle ou au pH, où des spin-offs universitaires s'associent à des équipementiers pour une production à grande échelle. Parallèlement, la résilience de la chaîne d'approvisionnement est un point focal ; la dépendance des importations américaines au tantale brésilien suscite des inquiétudes alors que la Chine accroît son influence en Amérique latine. Les grands groupes intégrés capables de s'approvisionner auprès de sources multiples ou de recycler les métaux critiques renforcent leurs positions stratégiques sur le marché des biomatériaux.
Leaders du secteur des biomatériaux
-
Koninklijke DSM N.V.
-
Corbion NV
-
Noble Biomaterials, Inc.
-
Dentsply Sirona
-
Zimmer Biomet
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Biomatériaux
- Johnson & Johnson
- Stryker
- Medtronic
- Evonik Industries
- Corbion NV (Purac)
- Zimmer Biomet
- Covestro
- BASF
- Celanese Corporation
- Invibio (Victrex plc)
- DSM Biomedical
- Berkeley Advanced Biomaterials
- Dentsply Sirona
- Carpenter Technology
- Collagen Solutions plc
- Straumann Group
- Organogenesis
- Precision Biomaterials Inc.
- Wright Medical (now Stryker)
- 3M Health Care

Opportunités de marché et perspectives d'avenir
Les opportunités inexploitées sont les plus évidentes lorsque les biomatériaux passent de rôles structurels passifs à une performance active et multifonctionnelle en médecine régénérative et en gestion des plaies. Des recherches publiées en juillet 2026 mettent en avant des couloirs d'innovation spécifiques : le MIT a rapporté une méthode permettant de contrôler la croissance de vaisseaux sanguins artificiels en étirant mécaniquement des cellules endothéliales pour déclencher l'angiogenèse, ciblant les contraintes de vascularisation qui limitent l'épaisseur et la viabilité des tissus issus de l'ingénierie tissulaire. Parallèlement, l'Institut IMDEA Materials a décrit des membranes hydrogel transparentes et mécaniquement ajustables à base de chitosane, issues de déchets de l'industrie de la mer, destinées à la régénération de la peau et à l'ingénierie tissulaire, associant des intrants d'économie circulaire à une fonction de qualité médicale.
La cicatrisation des plaies élargit également l'espace de conception pour le contrôle des infections et la gestion des plaies chroniques. Des travaux de juillet 2026 menés par l'IIT Gandhinagar et l'université de Nirma ont décrit un hydrogel injectable intelligent doté d'un nanocomplexe cérium-rutine pour des soins des plaies à libération prolongée et sans antibiotique, tandis que des chercheurs de l'université de Bath ont rapporté un pansement bicouche d'origine végétale délivrant de la tétracycline pour intercepter précocement la formation de biofilm lors d'une infection. Pour les fabricants, l'opportunité réside dans la mise à l'échelle de ces chimies en formulations reproductibles et tolérantes à la stérilisation, dotées de dossiers de sécurité conformes à l'ISO 10993-1:2025, ainsi que dans la construction de chaînes d'approvisionnement capables de qualifier des intrants dérivés de déchets ou biosourcés sans compromettre la traçabilité et la documentation réglementaire.
Recent Industry Developments in Marché des Biomatériaux
- Juillet 2026 : TotalEnergies Corbion a lancé Luminy Foam 50F, une mousse de PLA biosourcée positionnée comme substitut direct au polystyrène expansé (XPS) dans l'emballage alimentaire. Ce lancement soutient l'adoption commerciale des plateformes de polymères biosourcés et pourrait élargir la qualification des matériaux à base de PLA là où les exigences de durabilité influencent le choix des matériaux.
- Avril 2026 : TotalEnergies Corbion s'est associé à Useon pour accélérer l'adoption industrielle de la technologie d'extrusion de mousse de PLA destinée à l'emballage de protection. De tels partenariats de mise à l'échelle élargissent la capacité de conversion en aval et améliorent la disponibilité de formats biopolymères techniques susceptibles d'alimenter des stratégies adjacentes de développement et d'approvisionnement en matériaux médicaux et de santé.
- Avril 2025 : dsm-firmenich a collaboré avec Peijia Medical pour développer des produits de dispositifs médicaux innovants utilisant des matériaux polymères, notamment du polyéthylène à ultra-haut poids moléculaire (UHMWPE) et du polyuréthane thermoplastique (TPU). Cette collaboration met en lumière un effort continu de R&D sur les polymères à haute performance pour les applications cardiovasculaires et implantables, favorisant la différenciation par la science des matériaux et la co-conception matériau-dispositif.


Marché des Biomatériaux Portée du rapport et méthodologie de recherche
Définition et Couverture du Marché
Pour cette étude, le marché des biomatériaux comprend les matériaux conçus pour interagir en toute sécurité avec le corps humain à des fins médicales, où la demande est liée aux procédures et aux dispositifs qui utilisent ces matériaux.
Exclusions du périmètre : Nous excluons les matériaux industriels généraux qui ne sont pas conçus pour un usage médical ou diagnostique, même s'ils sont chimiquement similaires.
Aperçu de la Segmentation
- Par type de matériau
- Métaux
- Polymériques
- Céramiques
- Composites
- Naturels
- Par origine
- Synthétiques
- Naturels
- Par application
- Orthopédie
- Cardiovasculaire
- Dentaire
- Cicatrisation des plaies
- Neurologie
- Chirurgie plastique
- Ingénierie tissulaire et régénération
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché, construire une série chronologique cohérente et ancrer les principaux signaux de demande à l'activité réelle des soins de santé. Nous avons consulté des sources publiques telles que les bases de données et les orientations de la FDA américaine, les statistiques sanitaires du CDC américain, les données de santé de l'OCDE, les indicateurs de la Banque mondiale et des revues à comité de lecture couvrant les implants et la réponse tissulaire.
Pour recouper le volet commercial, nous avons également examiné les rapports annuels et les présentations aux investisseurs des entreprises, les sites web des associations de dispositifs et de matériaux, ainsi que la couverture de presse fiable des approbations et des expansions de capacité. Le cas échéant, des abonnements payants ont été utilisés uniquement pour les informations financières des entreprises et les bases de données de brevets, ce qui a permis de valider l'orientation de l'innovation et l'exposition aux revenus lorsque les informations publiques étaient limitées. Les sources documentaires énumérées ci-dessus sont données à titre indicatif uniquement, et de nombreuses autres références publiques ont été utilisées pour la collecte, la validation et la clarification des données au cours de l'analyse.
Entretiens Primaires et Enquêtes
Le travail primaire a été réalisé par le biais d'entretiens d'experts et d'enquêtes structurées auprès de fabricants, de distributeurs, de cliniciens et de responsables des achats et des affaires réglementaires, afin de vérifier les hypothèses par rapport à la manière dont les produits sont réellement adoptés. Nous avons utilisé cette étape pour valider la logique de tarification, les évolutions du mix de matériaux et le calendrier de reprise ou d'accélération de la demande en Asie-Pacifique, en EMEA et dans les Amériques, puis nous avons ajusté les données lorsque les signaux documentaires ne correspondaient pas à la réalité du terrain.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 34 % | Directeurs généraux (CXO) : 22 % | Asie-Pacifique : 48 % |
| Niveau intermédiaire : 44 % | Responsables fonctionnels/d'unité : 22 % | EMEA : 32 % |
| Acteurs plus petits : 22 % | Managers : 56 % | Amériques : 20 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement a été construit en combinant une approche descendante et une approche ascendante, mais le modèle de base part d'un bassin de demande descendant reconstruit à partir de l'activité des soins de santé et de l'intensité des procédures par région. Les totaux ont ensuite été corroborés par des approximations ascendantes sélectives, telles que des vérifications d'exposition aux revenus par échantillonnage, une logique indicative volume/prix de vente moyen dans les applications clés et des retours des canaux de distribution, qui sont ensuite utilisés pour corriger les surestimations évidentes.
Parmi les données spécifiques au marché qui ont eu de l'importance dans le modèle, on peut citer les volumes de procédures pour les interventions orthopédiques et cardiovasculaires, l'évolution du mix entre les matériaux polymériques, métalliques, céramiques et naturels, ainsi que la progression du prix de vente moyen pour les usages implantables et non implantables. Nous avons également suivi les schémas d'adoption dans l'ingénierie tissulaire et la régénération, le rythme des approbations réglementaires comme signal de calendrier, et les trajectoires des dépenses de santé régionales, car elles influencent la rapidité avec laquelle les matériaux à plus haute valeur ajoutée pénètrent le marché. Pour les prévisions, une analyse de scénarios a été utilisée autour du cas de base, avec des taux de croissance et des changements de mix soumis à des tests de résistance à l'aide du consensus d'experts afin que les résultats restent réalistes lorsque le calendrier d'adoption varie. Lorsque la visibilité ascendante était inégale dans les pays plus petits, les lacunes ont été comblées par une interpolation basée sur des ratios à partir de marchés comparables, suivie d'un second passage par rapport aux indicateurs macroéconomiques et cliniques.
Validation des Données et Cycle de Mise à Jour
Les résultats ont été vérifiés par triangulation entre plusieurs indicateurs, suivie d'analyses de variance pour repérer les sauts non étayés par les tendances des procédures, la logique de tarification ou les dépenses de santé régionales. Si une anomalie était détectée, nous avons réexaminé l'hypothèse sous-jacente et recontacté les experts concernés lorsque le problème était lié au calendrier d'adoption, aux changements réglementaires ou aux contraintes d'approvisionnement.
Avant la validation finale, le modèle et les hypothèses font l'objet d'une révision analytique en plusieurs étapes afin que la logique des unités, les conversions de devises et le rythme de croissance restent cohérents entre les régions et les applications. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires ajoutées lorsque des événements majeurs modifient substantiellement la demande, l'offre ou les prix. Juste avant la livraison, nous effectuons une dernière vérification finale afin que les clients reçoivent la vue la plus récente et mise à jour plutôt qu'un instantané plus ancien.
Taille du Marché des Biomatériaux selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres publiés sur le marché des biomatériaux peuvent sembler très éloignés les uns des autres, même lorsqu'ils semblent couvrir le même sujet, car le bassin de revenus comptabilisé n'est pas toujours défini de la même manière. Les différences proviennent généralement de la façon dont les entreprises traitent les matériaux adjacents, de l'année de référence qu'elles utilisent et de si la taille est liée à des signaux de demande tirés par les procédures ou à des chaînes de valeur de matériaux plus larges.
Dans nos vérifications, les principaux facteurs d'écart étaient de savoir si l'estimation se concentre uniquement sur les biomatériaux à usage médical ou si elle intègre également des matériaux plus larges vendus dans des canaux non médicaux, et la façon dont les prix sont extrapolés sur la fenêtre de prévision. Un autre facteur courant est la fréquence de mise à jour, car les cycles d'approbation et les évolutions du mix d'implants peuvent faire évoluer les chiffres rapidement, et certaines estimations appliquent également des calendriers de conversion de devises différents lors de la conversion des totaux régionaux.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 229,72 milliards USD (2026) | |
| Consultance Mondiale A | 194,83 milliards USD (2024) | S'appuie sur une année de base antérieure et semble maintenir un périmètre large au niveau global, avec un lien moins transparent avec la demande tirée par les procédures et les évolutions du mix de matériaux par application. |
| Éditeur Sectoriel B | 146,58 milliards USD (2024) | Utilise un chiffre indicatif de site web lié à une fenêtre historique plus longue, et le chiffre reflète probablement un bassin de revenus comptabilisé plus étroit ou une inclusion différente des catégories d'implants à plus haute valeur ajoutée. |
L'écart dans le tableau s'explique principalement par le choix de l'année de base et par ce qui est comptabilisé comme revenus des biomatériaux, en particulier pour les applications à forte composante d'implants où les prix et le mix peuvent faire varier les totaux. En maintenant le dimensionnement lié aux signaux de demande par application et en séparant les matériaux à usage médical des matériaux adjacents non médicaux, l'estimation reste traçable à des données d'entrée claires, un choix de modélisation appliqué par Mordor Intelligence vers la fin.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des biomatériaux ?
La taille du marché des biomatériaux est de 229,72 milliards USD en 2026 et devrait atteindre 433,06 milliards USD d'ici 2031 à un CAGR de 13,51 %.
Quel segment détient la plus grande part du marché des biomatériaux ?
Les matériaux polymériques ont dominé avec 39,62 % de la part de marché des biomatériaux en 2025, principalement en raison des applications cardiovasculaires et orthopédiques.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique affiche le CAGR le plus élevé de 15,03 % jusqu'en 2031 en raison de la hausse des volumes d'arthroplasties articulaires en Chine et des avancées en médecine régénérative au Japon.
Quels sont les principaux moteurs de croissance du secteur des biomatériaux ?
Les principaux moteurs comprennent le vieillissement démographique, les avancées en médecine régénérative et en bioimpression, l'expansion des interventions cardiovasculaires et les programmes réglementaires de voie accélérée favorables.
Comment la réglementation affecte-t-elle la commercialisation des biomatériaux en Europe ?
La mise en œuvre du MDR européen a généré des arriérés de certificats, avec seulement 4 873 approbations sur 14 539 demandes en 2023, retardant les lancements de produits et augmentant les coûts de conformité.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

