
Taille et Part du Marché du Bêta-Glucane et du Fucoïdane
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 0.85 Milliards de dollars |
| Taille du Marché (2031) | 1.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.06 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Bêta-Glucane et du Fucoïdane par Mordor Intelligence
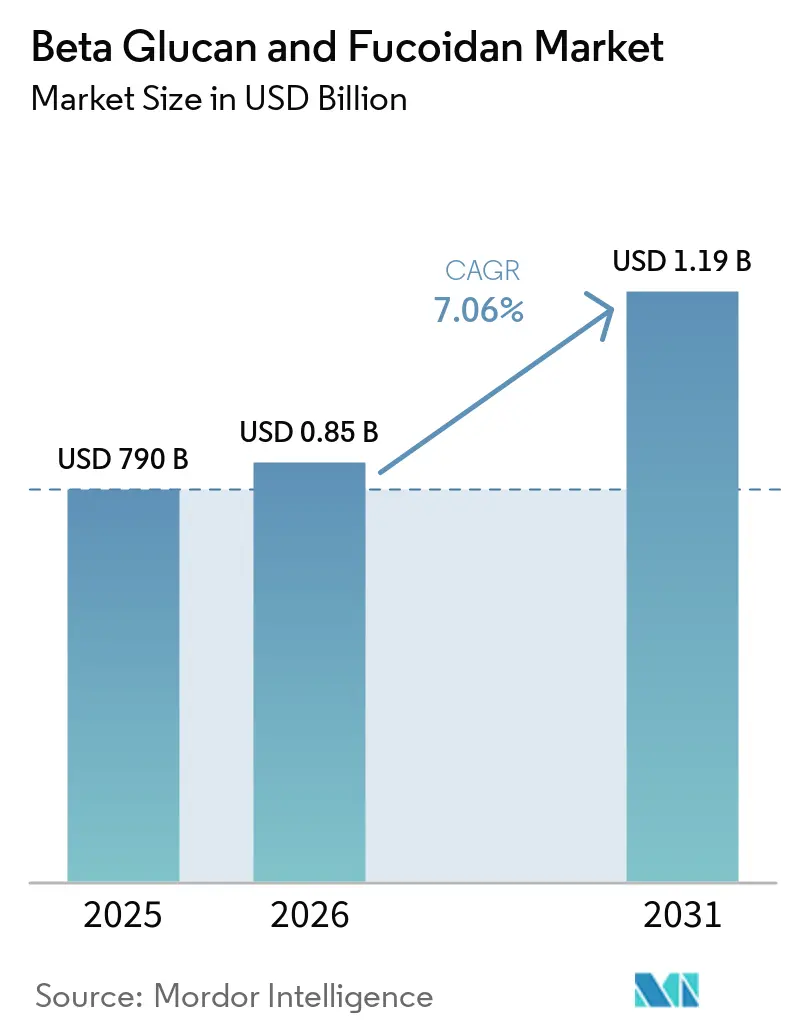
Le marché du bêta-glucane et du fucoïdane devrait croître de 790 millions USD en 2025 à 845,77 millions USD en 2026, et atteindre 1,19 milliard USD d'ici 2031, soit un CAGR de 7,06 % sur la période 2026-2031. La demande pharmaceutique accrue en polysaccharides immunomodulateurs, des normes d'étiquetage clean-label plus strictes dans les aliments conditionnés, et la disposition des consommateurs à payer pour des compléments de soutien immunitaire cliniquement éprouvés soutiennent conjointement cette trajectoire de croissance. Le bêta-glucane, fourni à partir de levure, de champignons, d'avoine, d'orge et d'algues, a maintenu la part du lion ces dernières années, tandis que le fucoïdane, dérivé principalement d'algues brunes, progresse rapidement grâce aux usages en cosmétiques et en oncologie-support. Les fabricants de produits alimentaires reformulant pour augmenter la teneur en fibres naturelles, les marques de compléments regroupant des actifs de soutien immunitaire, et les formulateurs pharmaceutiques recherchant des thérapies de cicatrisation et des thérapies anticancéreuses adjuvantes élargissent simultanément la demande adressable. La pression concurrentielle des fibres alternatives persiste, mais le marché du bêta-glucane et du fucoïdane continue de gagner des parts de linéaire car les données cliniques publiées aident les marques à étayer leurs allégations de performance. Les avancées côté offre dans les technologies d'extraction améliorent en outre la pureté, la constance et la flexibilité d'application, renforçant le pouvoir de tarification des fournisseurs malgré la volatilité des coûts des matières premières.
Principaux enseignements du rapport
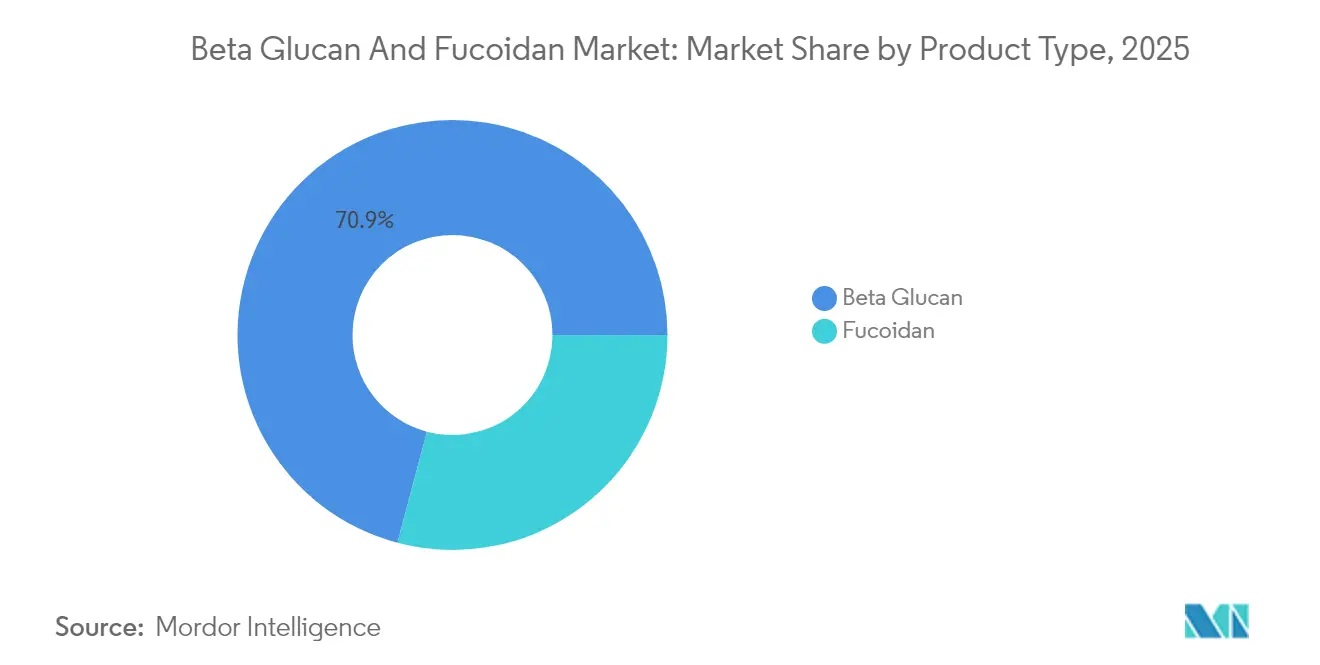
- Par type de produit, le bêta-glucane représentait 70,88 % de la part de marché du bêta-glucane et du fucoïdane en 2025. Le fucoïdane devrait enregistrer la croissance la plus rapide, avec un CAGR de 7,78 % d'ici 2031.
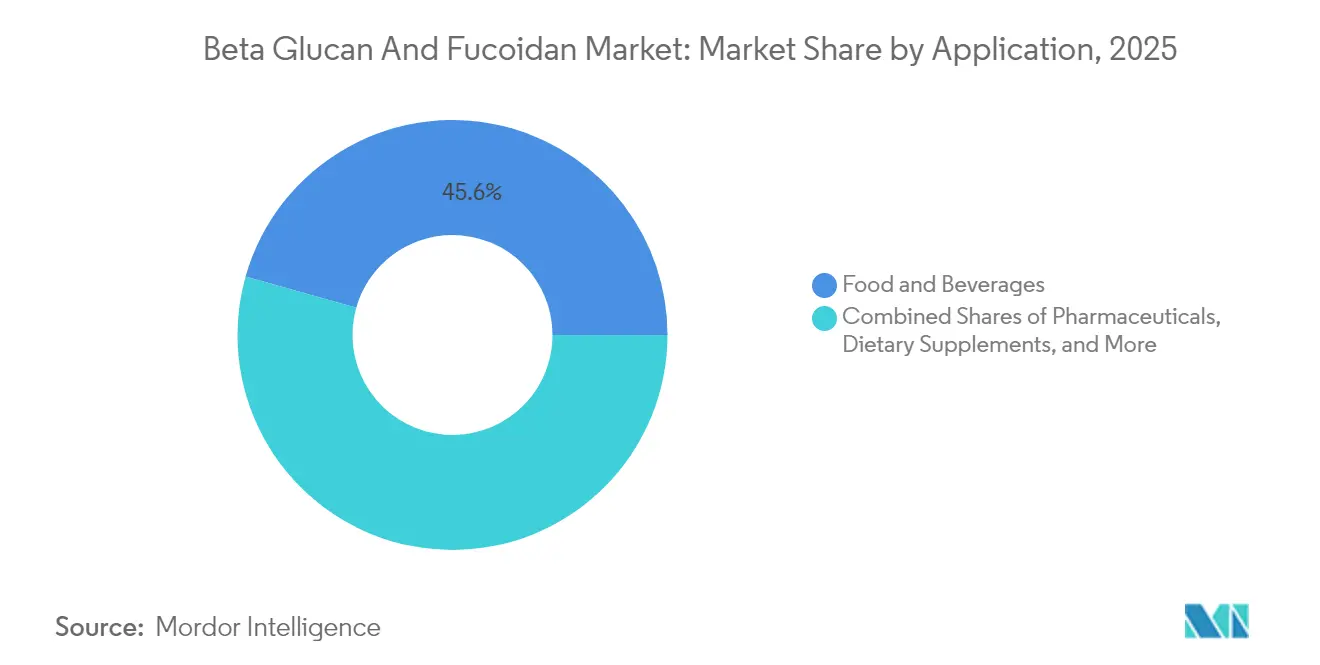
- Par application, l'alimentation et les boissons représentaient 45,62 % de la taille du marché du bêta-glucane et du fucoïdane en 2025. Les compléments alimentaires devraient progresser à un CAGR de 9,12 % entre 2026 et 2031.
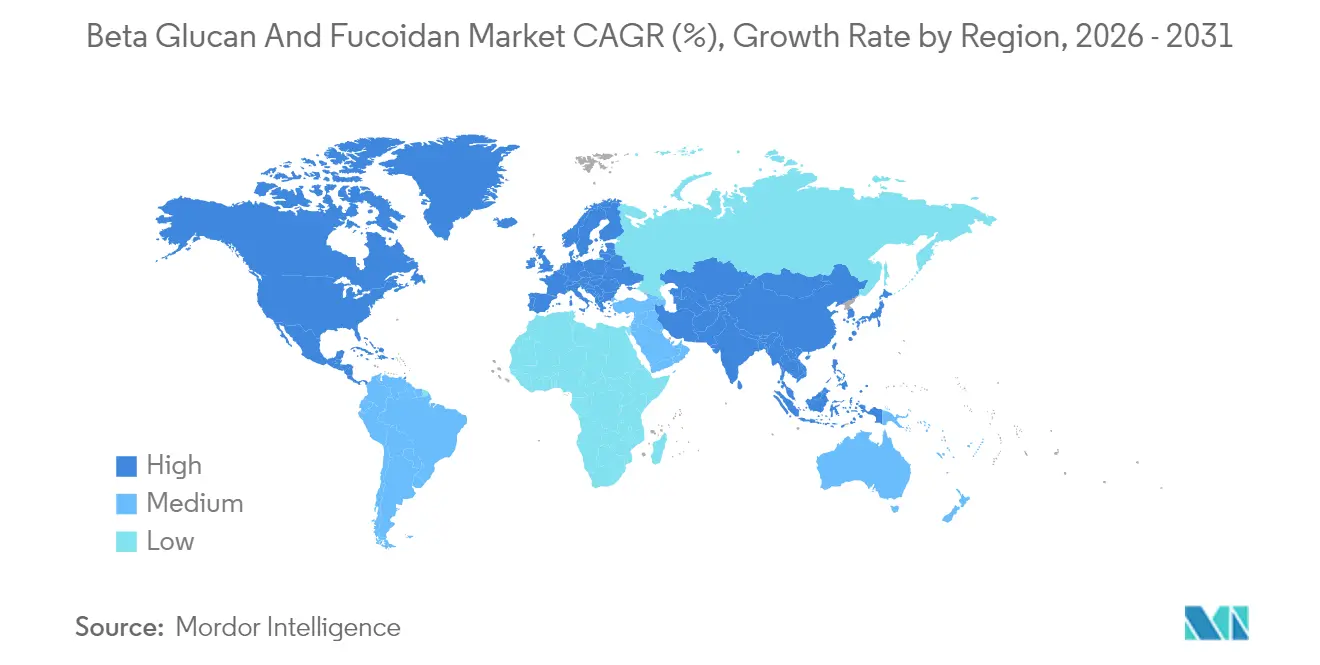
- Par géographie, l'Europe était en tête avec une part de marché de 34,35 % en 2025, tandis que l'Asie-Pacifique devrait s'accélérer à un CAGR de 9,96 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des dépenses en compléments pour la santé immunitaire | +1.4% | Mondial, avec une concentration en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion dans le secteur de l'alimentation et des boissons pour des produits clean-label et enrichis | +1.2% | Europe, Amérique du Nord, centres urbains d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance des cosmétiques et soins personnels | +0.9% | Europe, Asie-Pacifique (Japon, Corée du Sud) | Moyen terme (2-4 ans) |
| Avancées dans les technologies d'extraction et de production | +0.8% | Mondial, piloté par les pôles de R&D en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Augmentation des investissements en recherche et développement de la part des fabricants | +0.7% | Amérique du Nord, Europe, Chine | Long terme (≥ 4 ans) |
| Hausse des achats pharmaceutiques pour les applications immunomodulatrices | +1.0% | Amérique du Nord, Europe, Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance des dépenses en compléments pour la santé immunitaire
La demande de compléments de soutien immunitaire a fortement augmenté après la pandémie de 2020-2023, positionnant le bêta-glucane et le fucoïdane comme des options validées scientifiquement, rivalisant avec la vitamine C ou le zinc traditionnels. Le bêta-glucane dérivé de levure, standardisé à une pureté de 70-85 %, domine le commerce en ligne et la distribution spécialisée, car des essais cliniques publiés associent une prise quotidienne régulière à une réduction de l'incidence des infections des voies respiratoires supérieures. Les produits à base de fucoïdane, souvent combinés à l'astaxanthine ou à la curcumine, séduisent les consommateurs recherchant des bioactifs d'origine marine, bien que l'ambiguïté réglementaire américaine autour des allégations structure-fonction maintienne la distribution orientée vers les canaux en ligne. Les plateformes de nutrition personnalisée qui adaptent les formulations sur la base d'analyses du microbiome s'appuient sur des certificats d'analyse spécifiques aux lots, ce qui pousse les fournisseurs à améliorer leurs capacités analytiques. Les modèles par abonnement pour des livraisons mensuelles de bêta-glucane gagnent du terrain sur les marchés urbains, où la commodité, l'efficacité perçue et la transparence de l'approvisionnement justifient une tarification premium.
Expansion dans le secteur de l'alimentation et des boissons pour des produits clean-label et enrichis
Les fabricants de produits alimentaires modifient les formulations de leurs produits pour répondre aux exigences des étiquettes propres en substituant les émulsifiants et stabilisants synthétiques par des fibres fonctionnelles telles que le bêta-glucane, qui offrent à la fois des avantages texturaux et des bénéfices pour la santé. Le bêta-glucane d'avoine, autorisé par l'Autorité européenne de sécurité des aliments (EFSA) pour les allégations de réduction du cholestérol à une dose journalière de 3 grammes, est ajouté aux céréales de petit-déjeuner, aux yaourts et aux alternatives végétales au lait, aidant les marques à se différencier sur des marchés concurrentiels[1]Source : Groupe scientifique de l'EFSA, « Avis scientifique sur la justification des allégations de santé relatives aux bêta-glucanes de l'avoine et de l'orge », Journal de l'EFSA, efsa.europa.eu. Le bêta-glucane soluble d'orge est de plus en plus utilisé dans les applications de boissons, où ses propriétés d'amélioration de la viscosité facilitent la réduction du sucre sans affecter la sensation en bouche. Dans les applications de boulangerie, le bêta-glucane insoluble est utilisé pour améliorer la teneur en fibres alimentaires tout en préservant l'extensibilité de la pâte, répondant à la demande des consommateurs pour un pain riche en fibres qui conserve son goût et sa texture. Le fucoïdane reste sous-utilisé dans les applications alimentaires en raison de son profil aromatique dérivé des algues et de sa reconnaissance limitée en tant qu'ingrédient Généralement Reconnu comme Sûr (GRAS) aux États-Unis. Néanmoins, les entreprises alimentaires japonaises et coréennes ont efficacement incorporé du fucoïdane de faible poids moléculaire dans des boissons fonctionnelles et des soupes instantanées. En Europe, le processus réglementaire pour les nouveaux ingrédients alimentaires exige une autorisation préalable à la mise sur le marché, créant des défis pour les transformateurs d'algues de plus petite taille, mais garantissant que les ingrédients approuvés gagnent en crédibilité auprès des marques multinationales averses au risque.
Croissance des cosmétiques et soins personnels
La capacité documentée du fucoïdane à stimuler la prolifération des fibroblastes et à inhiber l'activité des métalloprotéases matricielles sous-tend son rôle en tant qu'actif anti-âge premium. Les marques de beauté européennes ont lancé des sérums aux actifs marins en 2024, citant des données cliniques montrant une élasticité cutanée améliorée et une perte en eau transépidermique réduite. Le bêta-glucane de levure et de champignon figure dans les hydratants et les produits post-procédure en raison de son impact immunomodulateur sur les cellules de Langerhans et de sa capacité à accélérer la cicatrisation. Les tendances du clean-beauty favorisent les polysaccharides d'origine naturelle par rapport aux polymères synthétiques, et les marques asiatiques mènent la commercialisation en intégrant du fucoïdane à faible poids moléculaire dans les masques en tissu. Les cadres réglementaires varient — le règlement cosmétique de l'UE exige des dossiers de sécurité détaillés, tandis que plusieurs marchés d'Asie du Sud-Est permettent une entrée plus rapide, donnant un avantage clair aux fournisseurs établis disposant de dossiers toxicologiques.
Avancées dans les technologies d'extraction et de production
L'extraction enzymatique remplace désormais les procédés acido-basiques pour le fucoïdane, générant des fractions de plus haute pureté avec un impact environnemental moindre. L'extraction au CO₂ supercritique, bien que gourmande en capital, produit un bêta-glucane sans solvant adapté aux produits biologiques. La filtration membranaire permet un fractionnement précis du fucoïdane, adaptant les profils de sulfatation aux spécifications cosmétiques ou pharmaceutiques. Les lignes de fermentation de levure sont optimisées par ingénierie des souches pour produire des parois cellulaires plus riches en bêta-glucane lié en 1,3/1,6, réduisant les coûts en aval. Des projets pilotes de fermentation de précision visent à synthétiser des analogues du fucoïdane sans intrants d'algues, offrant un perturbateur potentiel de la chaîne d'approvisionnement si les économies unitaires s'améliorent. Les fournisseurs qui associent des outils de caractérisation structurelle tels que la RMN à des protocoles d'assurance qualité robustes remportent des contrats auprès des acheteurs pharmaceutiques exigeant une cohérence lot-à-lot.
Analyse de l'impact des freins*
| Freins | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -1.1% | Mondial, avec un impact aigu sur l'approvisionnement en algues en Asie-Pacifique | Court terme (≤ 2 ans) |
| Réglementations strictes en matière de sécurité alimentaire, d'étiquetage et d'allégations de santé | -0.9% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Concurrence des fibres fonctionnelles alternatives et des ingrédients pour la santé immunitaire | -0.7% | Mondial, particulièrement dans les applications alimentaires sensibles aux coûts | Moyen terme (2-4 ans) |
| Coûts de production élevés pour les processus de purification et de standardisation | -0.8% | Mondial, affectant les petits transformateurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations strictes en matière de sécurité alimentaire, d'étiquetage et d'allégations de santé
Les règles européennes sur les nouveaux aliments imposent des cycles d'approbation pluriannuels pour les nouvelles sources de fucoïdane, favorisant les acteurs établis disposant de dossiers existants et dissuadant les nouveaux entrants de moindre taille. La barre probatoire élevée de l'EFSA contraint les fournisseurs à financer des travaux cliniques coûteux s'ils souhaitent obtenir des allégations de réduction des maladies, éliminant les soumissions anecdotiques. Aux États-Unis, la surveillance de la FDA concernant les allégations structure-fonction dans le cadre du DSHEA impose une charge de conformité aux commercialisateurs qui doivent surveiller le langage des détaillants en aval sous peine de recevoir des lettres d'avertissement[2]Source : U.S. FDA, « La FDA autorise les aliments à base d'avoine complète à formuler une allégation de santé sur la réduction du risque de maladie cardiaque », fda.gov. La certification sans gluten devient délicate pour le bêta-glucane dérivé de l'orge, qui peut contenir des traces de gluten malgré la purification. Les mandats de traçabilité émergents nécessitent des systèmes numériques de chaîne d'approvisionnement que de nombreux petits transformateurs ne peuvent pas encore se permettre.
Volatilité des prix des matières premières
Les récoltes d'algues brunes connaissent une variabilité cyclique en raison de facteurs tels que les fluctuations de la température océanique, la pollution côtière et la concurrence de la demande des transformateurs d'alginate et de carraghénane. Les fournisseurs de fucoïdane qui ne disposent pas d'une culture d'algues verticalement intégrée font face à des pressions sur les marges lorsque les prix spot de la biomasse de Laminaria et de Fucus augmentent, comme observé en 2024 à la suite de récoltes réduites dans les provinces côtières de Chine. Les substrats de fermentation de levure pour la production de bêta-glucane sont liés aux marchés des matières premières céréalières, les prix de la mélasse et de la liqueur de trempe de maïs étant impactés par la demande en éthanol et les évolutions des politiques agricoles. Les petits fournisseurs d'ingrédients ne disposant pas d'accords d'approvisionnement à long terme avec des agriculteurs d'algues ou des producteurs de levure font face à des difficultés d'approvisionnement, limitant leur capacité à honorer des contrats pluriannuels avec des acheteurs du secteur alimentaire et pharmaceutique. Les perturbations liées au climat, notamment les vagues de chaleur marines et les modifications des schémas de remontée des eaux nutritives, menacent la durabilité des récoltes d'algues sauvages. Cela a stimulé les investissements dans des systèmes d'aquaculture terrestre, qui permettent une production contrôlée mais nécessitent des investissements en capital substantiels et une expertise technique. En outre, les fluctuations des devises dans les pays exportateurs d'algues tels que le Japon et la Corée du Sud ajoutent des incertitudes de prix pour les acheteurs européens et nord-américains, en particulier lorsque les contrats sont libellés en monnaies locales sans mécanismes de couverture.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les sources de levure et d'avoine ancrent la dominance du bêta-glucaneLe bêta-glucane détenait 70,88 % de la part de marché en 2025, porté par son approbation réglementaire, sa diversité de sourcing et ses larges applications dans l'alimentation, les produits pharmaceutiques et les compléments. Le bêta-glucane dérivé de levure domine les compléments en raison de ses propriétés d'activation immunitaire, tandis que le bêta-glucane d'avoine et d'orge est privilégié dans les produits alimentaires réducteurs de cholestérol. Le bêta-glucane dérivé de champignons séduit les consommateurs végétaux, et les fractions solubles et insolubles sont utilisées dans les boissons, les produits laitiers et les snacks riches en fibres pour leurs bénéfices fonctionnels.
Le fucoïdane devrait croître à un CAGR de 7,78 % de 2026 à 2031, soutenu par ses propriétés anti-inflammatoires et anticoagulantes. Dérivé d'algues brunes, il offre des grades spécifiques aux applications pour les cosmétiques, les produits pharmaceutiques et les aliments fonctionnels. Le fucoïdane à faible poids moléculaire gagne du terrain dans les compléments, tandis que les formes à poids moléculaire élevé sont utilisées dans les soins des plaies et la délivrance de médicaments. Les défis réglementaires et les coûts de production élevés limitent son adoption sur les marchés sensibles aux prix.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par application :
les compléments alimentaires dépassent l'enrichissement des alimentsL'alimentation et les boissons représentaient 45,62 % de la taille du marché du bêta-glucane et du fucoïdane en 2025, ancrées par l'aura de réduction du cholestérol du bêta-glucane d'avoine dans les céréales, les barres de granola et les yaourts végétaux. Les boulangeries apprécient la capacité de liaison de l'eau du bêta-glucane pour prolonger la durée de conservation, tandis que les formulateurs de boissons s'appuient sur des variantes solubles pour la sensation en bouche dans les boissons à faible teneur en sucre. Les notes marines et savoureuses du fucoïdane freinent son adoption en Occident, mais les soupes instantanées japonaises montrent que les consommateurs acceptent la saveur lorsqu'elle est associée à des profils umami.
Les compléments alimentaires progressent à un CAGR de 9,12 %, s'appuyant sur le commerce en ligne pour mettre en avant les données cliniques. Les produits combinés associent le bêta-glucane à la vitamine D ou au zinc pour un soutien immunitaire synergique, tandis que les compléments à base de fucoïdane, bien que de niche, se développent à mesure que les données en oncologie et en cardiologie s'accumulent. En raison de la consommation croissante de compléments alimentaires, l'utilisation du bêta-glucane dans divers compléments augmente. Selon les données du Conseil pour la nutrition responsable de 2023, l'utilisation de compléments alimentaires chez les adultes aux États-Unis était de 74 %. La demande pharmaceutique augmente pour les pansements de soins des plaies et les adjuvants immunomodulateurs, et les cosmétiques utilisent des sérums riches en fucoïdane pour répondre aux attentes du clean-beauty. Les nouvelles gammes de nutrition animale intègrent le bêta-glucane pour répondre aux mandats de réduction des antibiotiques dans les segments de l'aquaculture et des animaux de compagnie.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché européen du Bêta-Glucane et du Fucoïdane
L'Europe détenait 34,35 % des parts de marché en 2025, portée par une infrastructure robuste de transformation de l'avoine en Scandinavie, des réglementations strictes sur les nouveaux aliments qui profitent aux acteurs établis disposant d'une autorisation de mise sur le marché, et des allégations de santé approuvées par l'EFSA permettant une tarification premium pour les produits enrichis en bêta-glucane. La Finlande et la Suède abritent de grands moulins à avoine fournissant du bêta-glucane de qualité alimentaire aux fabricants de céréales pour petit-déjeuner et aux distributeurs d'ingrédients de boulangerie à travers l'Union européenne. L'Allemagne et le Royaume-Uni sont des marchés clés pour les compléments alimentaires, où la sensibilisation des consommateurs aux bienfaits du bêta-glucane sur la gestion du cholestérol soutient une demande constante pour les formulations encapsulées dérivées de levure. La France et l'Italie connaissent un intérêt croissant pour les produits de boulangerie à étiquette propre intégrant le bêta-glucane comme source naturelle de fibres, bien que les coûts de conformité réglementaire et les difficultés d'étiquetage limitent les marques régionales plus petites. Les Pays-Bas jouent le rôle de plaque tournante logistique pour les importations de fucoïdane dérivé d'algues en provenance d'Asie, les entreprises cosmétiques néerlandaises étant à la pointe des formulations marines actives utilisant les propriétés anti-âge du fucoïdane.
Marché Asie-Pacifique du Bêta-Glucane et du Fucoïdane
La région Asie-Pacifique devrait croître à un CAGR de 9,96 % de 2026 à 2031, portée par l'expansion de la capacité de fermentation à la levure en Chine, les avancées de la recherche sur le fucoïdane au Japon et l'accent mis par l'Australie sur l'aquaculture durable d'algues. Le marché des compléments alimentaires en Chine connaît une croissance rapide, soutenue par la hausse des revenus disponibles et une plus grande sensibilisation à la santé parmi les consommateurs urbains, le bêta-glucane de levure étant positionné comme un ingrédient premium de soutien immunitaire. Les industries pharmaceutique et cosmétique du Japon ont été à l'avant-garde des applications du fucoïdane, tirant parti d'une recherche approfondie sur les bioactifs des algues brunes et d'une forte acceptation par les consommateurs des ingrédients d'origine marine. Les marques de beauté sud-coréennes intègrent le fucoïdane de faible poids moléculaire dans les masques en tissu et les formulations d'essences, capitalisant sur la tendance K-beauty et la volonté des consommateurs de payer des prix premium pour des actifs scientifiquement validés. Le secteur de l'aquaculture d'algues en Australie attire des investissements de la part de fournisseurs d'ingrédients à la recherche de sources durables de fucoïdane répondant aux critères environnementaux, sociaux et de gouvernance (ESG) exigés par les acheteurs européens et nord-américains. Le marché croissant des compléments alimentaires en Inde offre des opportunités pour des formulations de bêta-glucane à coût réduit, bien que l'incertitude réglementaire autour des allégations de santé et la faible sensibilisation des consommateurs freinent la croissance à court terme.
Marché du Bêta-Glucane et du Fucoïdane en Amériques et au Moyen-Orient
L'Amérique du Nord affiche une demande constante pour le bêta-glucane d'avoine et d'orge dans les céréales pour petit-déjeuner, les boissons fonctionnelles et les produits de boulangerie, les États-Unis représentant la majorité de la consommation régionale. La réglementation canadienne sur les produits de santé naturels autorise les allégations structure-fonction pour les compléments à base de bêta-glucane, créant un environnement favorable aux marques de compléments alimentaires. Au Mexique, l'émergence d'une classe moyenne croissante et la sensibilisation accrue à la santé stimulent la demande d'aliments enrichis et de compléments de soutien immunitaire, bien que la sensibilité aux prix favorise les sources de bêta-glucane moins coûteuses par rapport aux formulations premium de fucoïdane. L'Amérique du Sud et le Moyen-Orient restent des marchés émergents, le Brésil et l'Argentine affichant un intérêt localisé pour les compléments de soutien immunitaire. Parallèlement, l'Arabie saoudite et les Émirats arabes unis importent des ingrédients de bêta-glucane certifiés halal pour les fabricants alimentaires régionaux.

Paysage réglementaire
La conformité réglementaire du bêta-glucane et du fucoïdane est hautement spécifique à la source et au procédé, ce qui influence les grades que les marques peuvent positionner comme ingrédients alimentaires, compléments ou actifs cosmétiques selon les régions. Dans l'Union européenne, l'accès aux sources de polysaccharides plus récentes est souvent lié aux autorisations Novel Food, notamment l'autorisation par la Commission européenne du bêta-glucane issu de la microalgue Euglena gracilis en vertu du règlement d'exécution (UE) 2024/1046 de la Commission (avril 2024). L'environnement des allégations de santé de l'UE continue de récompenser les dossiers bien étayés (notamment autour des bêta-glucanes d'avoine et d'orge) tout en maintenant un seuil de preuve élevé pour les messages relatifs à la réduction des risques de maladie.
En Asie-Pacifique, l'établissement de normes formelles resserre les spécifications et les méthodes d'essai pour le bêta-glucane de levure utilisé comme fortifiant nutritionnel. La Chine a publié la norme GB 1903.80-2025 (mise en œuvre en mars 2026) pour les méthodes de détermination, ainsi que la norme GB 5009.303-2025. Pour l'Australie et la Nouvelle-Zélande, Food Standards Australia New Zealand (FSANZ) a approuvé l'utilisation d'une combinaison de chitosane et de bêta-glucanes (1,3) issus d'Agaricus bisporus comme additif alimentaire (juillet 2025), signalant un contrôle réglementaire accru des ingrédients complexes multi-composants, ainsi que des exigences d'étiquetage et de spécification. Aux États-Unis, la surveillance de la FDA repose sur les notifications GRAS et la conformité aux allégations structure-fonction de la DSHEA, le statut GRAS étant lié à des procédés de fabrication et des usages prévus définis, renforçant la nécessité d'une documentation par lot et d'un contrôle des allégations en aval.
Analyse de la chaîne de valeur
La chaîne de valeur commence par l'approvisionnement en biomasse et le prétraitement : le bêta-glucane est fourni par des flux de fermentation de levure (levure de brasserie et de boulangerie comprises), par la mouture céréalière de l'avoine et de l'orge, et par la culture de champignons. Le fucoïdane dépend de la récolte et de la culture d'algues brunes, notamment d'espèces telles que Fucus vesiculosus, Cladosiphon okamuranus/mozuku, Laminaria et Undaria. La variabilité en amont, notamment la qualité des céréales, la composition de la paroi cellulaire de la levure, ainsi que la saisonnalité et les rendements spécifiques à la localisation des algues, accroît la nécessité de programmes de qualification et d'accords d'approvisionnement à long terme, en particulier pour le fucoïdane, où la volatilité des récoltes côtières peut perturber la disponibilité des intrants. En mars 2026, la norme GB 1903.80-2025 relative aux méthodes de détermination du bêta-glucane de levure est entrée en vigueur en Chine, ajoutant de nouvelles exigences en matière d'essais et de documentation dans l'ensemble de la chaîne de valeur.
La conversion en aval intermédiaire porte sur l'extraction, la purification et le fractionnement. Les producteurs utilisent l'extraction assistée par enzymes et la filtration sur membrane pour augmenter les rendements, réduire l'intensité en solvants et gérer les distributions de poids moléculaire et les profils de sulfatation qui déterminent la fonctionnalité dans les applications alimentaires, cosmétiques et paramédicales. En aval, la standardisation des ingrédients (spécifications, profilage du poids moléculaire, tests de contaminants et certificats d'analyse par lot) constitue une étape déterminante pour les grands acheteurs, suivie par la formulation dans les aliments (épaississement, stabilisation, contrôle de la viscosité), les compléments alimentaires (capsules, poudres, mélanges), les actifs cosmétiques et les formats pharmaceutiques spécialisés. La distribution passe généralement par des distributeurs d'ingrédients et des fabricants sous contrat pour les compléments et les soins personnels, les grands acteurs intégrés gagnant un avantage en associant un soutien aux allégations validées, des dossiers réglementaires et une performance constante d'un lot à l'autre à un service technique client.
Paysage concurrentiel
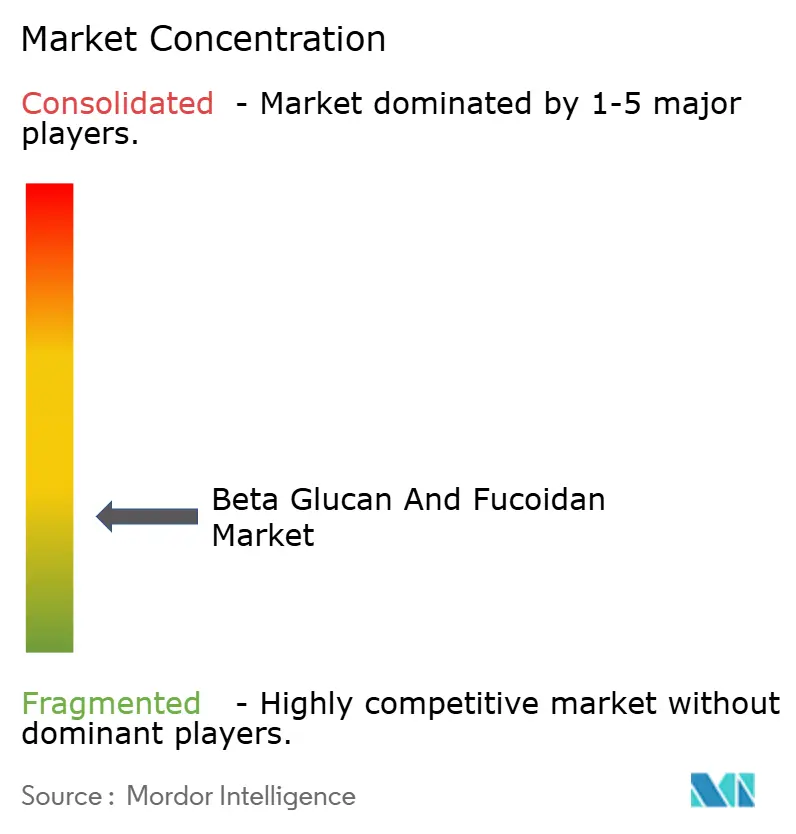
Le marché mondial du bêta-glucane et du fucoïdane se caractérise par une fragmentation, reflétant un paysage diversifié de fournisseurs d'ingrédients, de fabricants sous contrat et de conglomérats alimentaires verticalement intégrés. Les acteurs établis atténuent la volatilité des matières premières grâce à des accords d'approvisionnement à long terme avec des producteurs de levure et des cultivateurs d'algues. En revanche, les nouveaux entrants de moindre taille se concentrent sur des niches telles que la certification biologique, la vérification non-OGM ou les technologies d'extraction propriétaires. L'intégration verticale gagne du terrain, les transformateurs d'algues acquérant des marques cosmétiques en aval pour améliorer les marges et contrôler le positionnement des produits. De même, les entreprises de fermentation de levure collaborent avec des commercialisateurs de compléments alimentaires pour co-développer des ingrédients de marque commandant une tarification premium. Des opportunités de croissance existent dans des domaines tels que le fucoïdane de qualité pharmaceutique pour les applications de délivrance de médicaments, les polysaccharides issus de la fermentation de précision répondant aux contraintes d'approvisionnement en algues, et les plateformes de nutrition personnalisée qui personnalisent le dosage de bêta-glucane en fonction des profils individuels du microbiome.
L'adoption technologique joue un rôle essentiel pour distinguer les leaders du marché de leurs concurrents. Les outils analytiques avancés permettent aux fournisseurs de fournir des certificats d'analyse spécifiques aux lots, des profils de poids moléculaire et des tests de bioactivité, qui soutiennent une tarification premium sur les marchés pharmaceutiques et cosmétiques. Les portefeuilles de brevets couvrant des méthodes d'extraction innovantes, des technologies de formulation et des applications thérapeutiques créent des barrières à l'entrée significatives et génèrent des flux de revenus de licences, en particulier pour les entreprises d'ingrédients multinationales dotées d'équipes de propriété intellectuelle dédiées. Les acteurs de moindre taille trouvent le succès en se concentrant sur les certifications de durabilité, la documentation transparente de la chaîne d'approvisionnement et les marques directes au consommateur qui contournent les canaux de distribution traditionnels.
L'expertise réglementaire reste un avantage concurrentiel clé. Les fournisseurs établis sont mieux équipés pour naviguer dans des cadres réglementaires complexes, notamment les dossiers d'allégations de santé de l'EFSA, les affirmations GRAS de la FDA et les autorisations de nouveaux aliments, par rapport aux acteurs régionaux disposant de ressources réglementaires limitées. Les perturbateurs émergents, tels que les start-ups de fermentation de précision, développent des plateformes microbiennes pour produire des polysaccharides analogues au fucoïdane sans recourir à la récolte d'algues. Cependant, la viabilité commerciale de ces innovations dépend de l'atteinte de la parité de coûts avec les méthodes d'extraction traditionnelles.
Leaders du Secteur du Bta-Glucane et du Fucoïdane
Lantmännen
Kerry Group plc
The Merck Group
Kemin Industries
DSM-Firmenich
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Bêta-Glucane et du Fucoïdane
- Lantmännen
- Kerry Group plc
- DSM-firmenich
- Merck KGaA (Sigma-Aldrich)
- Kemin Industries
- Tate and Lyle PLC
- Marinova Pty Ltd
- Lesaffre Human Care
- Super Beta Glucan Inc.
- BASF SE
- Yaizu Suisankagaku Industry
- Caepro Inc.
- ArcticZymes Technologies ASA
- Kamerycah Co. Ltd
- Lallemand Inc.
- Angel Yeast Co. Ltd
- Ceapro Inc.
- Biothera Pharmaceuticals
- Givaudan SA (Wellmune)
- Garuda International

Opportunités de marché et perspectives d'avenir
Les ouvertures réglementaires pour de nouvelles sources créent une marge pour une offre différenciée de bêta-glucane, en particulier pour les filières de biomasse non traditionnelles qui renforcent les récits de durabilité et élargissent les options de formulation. L'autorisation par la Commission européenne du bêta-glucane issu de la microalgue Euglena gracilis via le règlement d'exécution (UE) 2024/1046 (avril 2024) offre une voie concrète pour les formats dérivés de microalgues dans les applications où le positionnement « clean-label » et l'approvisionnement traçable sont valorisés, et elle pousse également les concurrents à investir dans la caractérisation compositionnelle et la documentation conformes aux attentes de dossiers de type européen.
Pour le fucoïdane, l'opportunité se concentre sur la standardisation et l'ingénierie des grades plutôt que sur la croissance des volumes de commodité, car l'adoption par les acheteurs est limitée par la variabilité du poids moléculaire, des profils de sulfatation et des impacts sensoriels dans l'alimentation. Des fournisseurs et programmes nommés illustrent cette orientation : Yakult Pharmaceutical Industry positionne le fucoïdane issu du mozuku avec des plages de poids moléculaire définies pour un usage d'ingrédient à orientation santé, et les fabricants continuent de privilégier des approches d'extraction offrant des fractions de faible poids moléculaire cohérentes pour les compléments et les actifs cosmétiques. Parallèlement, le durcissement des normes et des méthodes, notamment la norme chinoise GB 1903.80-2025, mise en œuvre en mars 2026 pour le bêta-glucane de levure en tant que fortifiant nutritionnel, accroît la valeur des capacités d'essai conformes, des systèmes de traçabilité et de la commercialisation appuyée sur des certificats d'analyse. Cela favorise des filières haut de gamme pour les fournisseurs capables de répondre à des spécifications multi-marchés dans les canaux alimentaires, des compléments et des soins personnels.
Recent Industry Developments in Marché du Bêta-Glucane et du Fucoïdane
- Juin 2026 : Merck Animal Health a annoncé un accord définitif pour acquérir TARGAN, une entreprise de technologie avicole spécialisée dans l'automatisation des couvoirs. L'opération renforce la pile technologique de Merck Animal Health pour les élevages avicoles commerciaux et soutient la demande de solutions d'alimentation fonctionnelle et de santé animale, où les ingrédients de soutien immunitaire tels que les bêta-glucanes trouvent leur pertinence. Elle témoigne également d'une convergence continue entre les investissements en nutrition, santé et automatisation dans les systèmes de production animale.
- Avril 2026 : Kerry Group a ouvert un centre de fabrication biotechnologique agrandi à Carrigaline, comté de Cork, en Irlande, afin d'augmenter la capacité de production industrielle des ingrédients issus de la biotechnologie. Une infrastructure de biofabrication agrandie peut améliorer la sécurité d'approvisionnement et l'efficacité des coûts pour les ingrédients fonctionnels d'origine biologique utilisés dans les portefeuilles alimentaires et de santé connexes. Cet investissement renforce le rôle de l'Europe comme site de montée en échelle pour la fabrication d'ingrédients avancés.
- Juillet 2025 : FSANZ a approuvé l'utilisation d'une combinaison de chitosane et de bêta-glucanes (1,3) issus d'Agaricus bisporus comme additif alimentaire. Cette approbation élargit les options d'ingrédients multi-composants pour les étiquettes australiennes et néo-zélandaises et s'aligne sur l'évolution des exigences d'étiquetage et de spécification dans la région.


Marché du Bêta-Glucane et du Fucoïdane Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché est défini comme le chiffre d'affaires généré par les ingrédients de bêta-glucane et de fucoïdane vendus dans des formulations destinées à l'utilisation finale, où ils sont utilisés pour leurs bénéfices fonctionnels dans l'alimentation, les compléments alimentaires, les produits pharmaceutiques et les soins personnels.
Exclusions du périmètre : les produits de consommation de marque finis ne sont pas comptabilisés à leur valeur de vente au détail, et seule la valeur des ventes au niveau des ingrédients captée par la chaîne d'approvisionnement est prise en compte.
Aperçu de la Segmentation
- Type de produit
- Bêta-glucane
- Soluble
- Insoluble
- Fucoïdane
- Bêta-glucane
- Application
- Alimentation et boissons
- Produits pharmaceutiques
- Compléments alimentaires
- Cosmétiques et soins personnels
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Reste de l'Amérique du Nord
- Europe
- Allemagne
- Royaume-Uni
- Italie
- France
- Espagne
- Pays-Bas
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
Le travail documentaire commence par l'établissement d'une vue claire des origines de l'offre et de la demande pour ces polysaccharides, étant donné que les sources vont des céréales et des levures aux algues brunes. Nous nous appuyons sur des références publiques telles que les orientations et bases de données de la FDA pour les allégations de santé autorisées, les mises à jour de la Commission européenne et de l'EFSA sur les ingrédients et les nouveaux aliments, ainsi que des références en matière de composition alimentaire et de nutrition telles que les ressources de l'USDA pour cadrer le positionnement du bêta-glucane dans les régimes alimentaires.
Pour rendre le modèle utilisable, nous examinons également les signaux commerciaux et de production qui indiquent où se déplacent les matières premières et les extraits, en utilisant des sources telles que UN Comtrade, les publications douanières nationales et les publications des associations sectorielles des algues et des algues marines. Cela est ensuite complété par des rapports annuels d'entreprises, des présentations aux investisseurs, des communiqués de presse, des revues à comité de lecture traitant des rendements d'extraction et des plages de pureté typiques, ainsi que des bases de données de brevets pour comprendre les tendances des procédés susceptibles d'affecter les coûts et les prix. Si nécessaire, nous utilisons des abonnements payants pour les données financières et le renseignement sur les entreprises, ainsi que des ensembles de données d'importation et d'exportation au niveau des expéditions pour recouper les flux par pays. Les sources répertoriées ici sont illustratives, et de nombreux autres documents publics et ensembles de données ont également été examinés pour combler les lacunes et valider les hypothèses.
Entretiens Primaires et Enquêtes
Les données primaires ont été recueillies par le biais d'entretiens avec des experts et d'enquêtes structurées auprès de fournisseurs d'ingrédients, de transformateurs, de distributeurs, de formulateurs et de responsables produits qui influencent les décisions d'achat dans les domaines de l'alimentation, des compléments alimentaires, des cosmétiques et des usages pharmaceutiques. Au cours de ces discussions, nous avons confirmé les fourchettes de prix typiques, les évolutions de la demande en matière de pureté et de grade, les tendances d'adoption régionales, ainsi que la part des volumes vendus dans le cadre de contrats à long terme par rapport aux achats au comptant, puis nous avons ajusté les hypothèses lorsque les réponses présentaient une variance cohérente.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 33 % | Directeurs généraux (CXO) : 19 % | APAC : 48 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 38 % | EMEA : 29 % |
| Acteurs de plus petite taille : 21 % | Responsables : 43 % | Amériques : 23 % |
Dimensionnement du Marché et Prévisions
Le dimensionnement part du bassin de la demande, où la consommation au niveau des applications est reconstituée à partir d'indicateurs tels que l'intensité des lancements de produits alimentaires fonctionnels et de compléments alimentaires, l'éligibilité aux allégations réglementaires pour le bêta-glucane, et la disponibilité pratique des extraits de fucoïdane par grade. Nous appliquons ensuite un mélange descendant et ascendant, où la vue descendante utilise les signaux de demande régionale et la logique de pénétration pour former un premier total de marché, qui est corroboré par des agrégations sélectives de fournisseurs et des prix de vente moyens (ASP) échantillonnés multipliés par les volumes estimés dans les applications clés.
Les données importantes dans ce marché comprennent la répartition entre le bêta-glucane soluble et insoluble, les taux d'inclusion typiques dans les aliments et les formats de compléments alimentaires, la part du fucoïdane d'origine marine utilisé dans les formulations nutraceutiques et cosmétiques, et la dépendance aux importations pour les extraits d'algues dans certaines régions. Les hypothèses de prix ne sont pas traitées comme fixes, et elles sont échelonnées par grade, par les attentes en matière de pureté et par la complexité du traitement que les personnes interrogées associent au comportement réel des contrats. Pour les prévisions, nous utilisons une analyse de scénarios soutenue par une vérification légère de régression multivariée, de sorte que la croissance est liée à des facteurs observés tels que les nouveaux lancements de produits, l'adoption fondée sur les allégations et les ajouts de capacité d'approvisionnement, plutôt que d'être portée par une seule ligne de CAGR.
Lorsqu'une agrégation ascendante présente une couverture d'entreprises manquante ou une visibilité régionale incomplète, nous comblons les lacunes en utilisant des fourchettes de part d'approvisionnement conservatrices, puis nous les testons par rapport aux flux commerciaux et à la logique de la demande des applications avant de finaliser les totaux.
Cycle de Validation des Données et de Mise à Jour
La validation se fait par couches, car une seule source explique rarement ce marché à elle seule. Nous comparons les résultats du modèle avec des signaux indépendants tels que les mouvements commerciaux des ingrédients, les fourchettes de prix observées par grade, et si la consommation implicite correspond à des taux d'inclusion réalistes dans les formulations destinées à l'utilisation finale, puis nous signalons les anomalies pour examen.
Avant la validation finale, les hypothèses sont examinées par un autre analyste, et des appels de suivi sont déclenchés lorsque des paramètres clés tels que les prix, le mix de pureté ou les parts de demande régionale évoluent au-delà des plages attendues. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, par exemple des changements réglementaires, des expansions majeures de capacité ou des perturbations de l'approvisionnement. Juste avant la livraison, une dernière actualisation est effectuée afin que les clients reçoivent la vue la plus récente et mise à jour.
Taille du Marché du Bêta-Glucane et du Fucoïdane selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les chiffres de marché publiés pour le bêta-glucane et le fucoïdane peuvent sembler très éloignés les uns des autres, car la limite du périmètre n'est pas toujours traitée de la même manière, notamment en ce qui concerne ce qui est considéré comme une vente d'ingrédient par rapport à la valeur d'un produit fini. Des différences apparaissent également lorsqu'une étude intègre des fibres adjacentes ou des extraits d'algues dans le total, ou lorsque les prix sont supposés à partir des prix catalogue sans vérifier le mix de grade et de pureté que les acheteurs achètent réellement.
En suivant les prix de vente moyens (ASP) au niveau des grades, les répartitions de volumes par application et le calendrier d'actualisation par le biais de vérifications d'experts, Mordor Intelligence maintient le total lié aux ventes d'ingrédients pour le bêta-glucane (y compris soluble et insoluble) et le fucoïdane, au lieu de laisser les catégories adjacentes ou les marges de vente au détail gonfler le chiffre. De plus, certaines estimations s'appuient sur un seul scénario de croissance agressif, tandis que nos prévisions utilisent des plages de scénarios ancrées à l'adoption fondée sur les allégations, aux taux d'inclusion dans les formulations et à la disponibilité réaliste de l'approvisionnement par région.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 0,85 milliard USD (2026) | |
| Éditeur sectoriel A | 0,80 milliard USD (2024) | Utilise une année de base antérieure et semble appliquer un niveau de prix mixte plus large, ce qui peut sous-estimer l'impact des grades de pureté plus élevée et de la demande applicative plus récente observée dans les compléments alimentaires et les cosmétiques. |
| Portail de Recherche en Ligne B | 1,20 milliard USD (2024) | Intègre probablement des extraits d'algues adjacents et la valeur des produits en aval, et peut appliquer des hypothèses de croissance agressives qui ne séparent pas le chiffre d'affaires au niveau des ingrédients des prix des produits finis. |
Le tableau montre que la majeure partie de l'écart provient des limites du périmètre et de la construction des prix plutôt que de la tendance sous-jacente de la demande seule. Lorsque la définition est maintenue au niveau des ventes d'ingrédients et que le prix et le mix sont vérifiés par grade et par application, la valeur de marché résultante devient plus facile à relier à des données d'entrée reproductibles et à mettre à jour lorsque les conditions changent.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché du bêta-glucane et du fucoïdane ?
La taille du marché du bêta-glucane et du fucoïdane a atteint 845,77 millions USD en 2026 et devrait progresser jusqu'à 1,19 milliard USD d'ici 2031.
Quel type de produit domine les ventes ?
Le bêta-glucane détenait 70,88 % de la part mondiale en 2025, porté par son statut réglementaire et sa large portée applicative.
Quelle application connaît la croissance la plus rapide ?
Les compléments alimentaires devraient croître à un CAGR de 9,12 %, les dépenses en santé immunitaire post-pandémique se maintenant.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique est en passe d'atteindre un CAGR de 9,96 % d'ici 2031, portée par la Chine, le Japon et l'Australie.
Dernière mise à jour de la page le:



