
Taille et part du marché de l'emballage de bière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 25.71 Milliards de dollars |
| Taille du Marché (2031) | 30.27 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.32 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
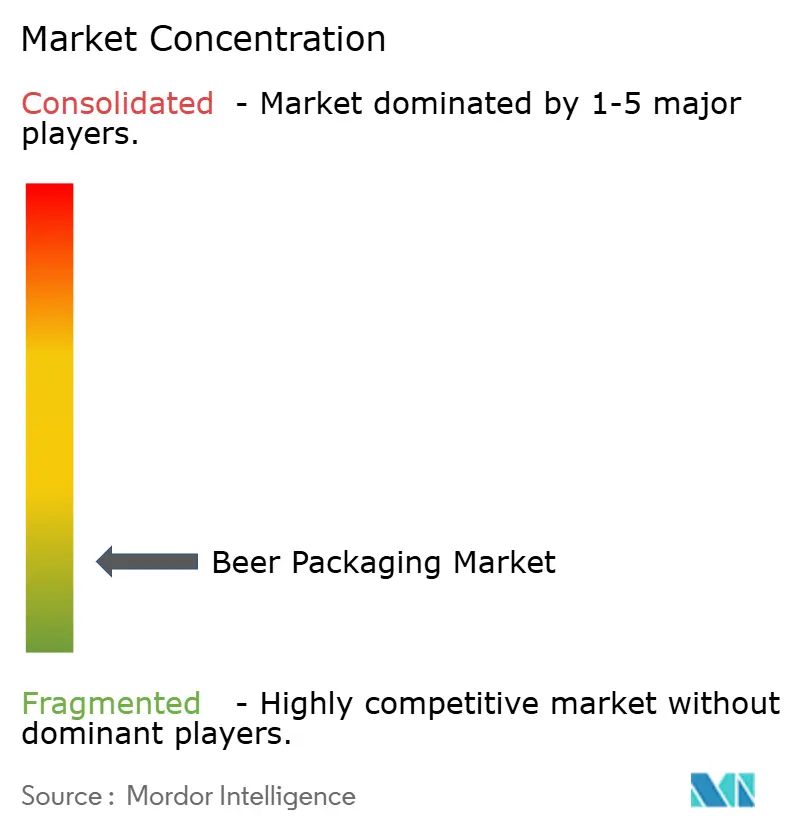
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'emballage de bière par Mordor Intelligence
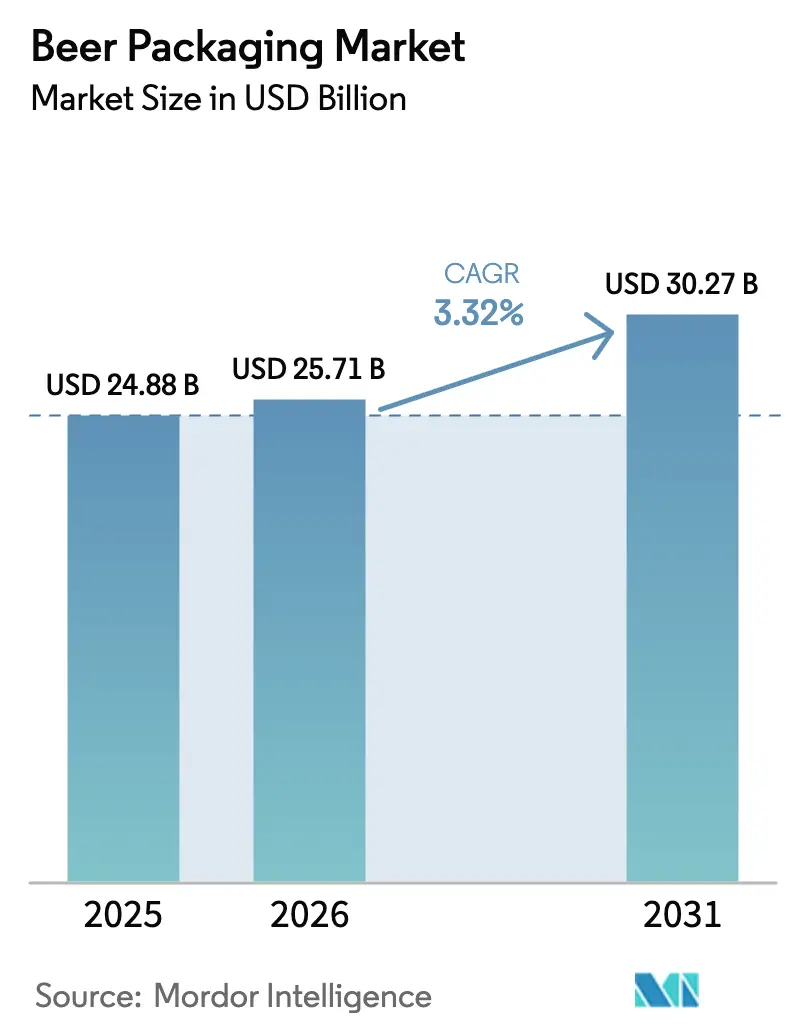
La taille du marché de l'emballage de bière en 2026 est estimée à 25,71 milliards USD, en progression par rapport à la valeur de 2025 de 24,88 milliards USD, avec des projections pour 2031 indiquant 30,27 milliards USD, soit une croissance à un TCAC de 3,32 % sur la période 2026-2031. Cette croissance reflète la demande croissante de matériaux durables, l'accélération des formats premium et les évolutions continues des canaux de consommation. La part de l'aluminium continue de s'élargir, car sa recyclabilité et son efficacité logistique attirent aussi bien les grandes que les petites brasseries, tandis que le PET gagne du terrain là où l'assurance qualité de la chaîne du froid s'améliore. Le verre conserve une nette avance en volume, mais doit désormais faire face aux pressions sur les coûts liées à une production énergivore et à des charges de fret plus lourdes. Les opportunités régionales se concentrent en Asie-Pacifique, où l'urbanisation stimule les ventes de bière conditionnée, et en Amérique du Nord, où les brasseries artisanales recherchent des formats différenciés et respectueux de l'environnement correspondant à la dynamique des rayons de vente au détail. Les investissements côté offre réalisés par les principaux fabricants de canettes, producteurs de verre et spécialistes de l'emballage souple soulignent un pivot sectoriel vers des technologies à haute vitesse et faible gaspillage qui réduisent les intrants en matériaux et renforcent l'agilité des marques.
Principaux enseignements du rapport
- Par matériau d'emballage, le verre représentait 80,25 % de la part du marché de l'emballage de bière en 2025, tandis que le PET devrait progresser à un TCAC de 5,52 % jusqu'en 2031.
- Par type d'emballage, les bouteilles étaient en tête avec une part de 74,64 % en 2025 ; les canettes affichent la croissance la plus rapide avec un TCAC de 6,38 % jusqu'en 2031.
- Par taille de conditionnement, la gamme 331–650 ml représentait 47,86 % de la taille du marché de l'emballage de bière en 2025, tandis que les formats supérieurs à 650 ml devraient progresser à un TCAC de 4,89 %.
- Par canal de distribution, les ventes directes représentaient 56,21 % de part en 2025, mais les canaux indirects progressent à un TCAC de 4,31 %.
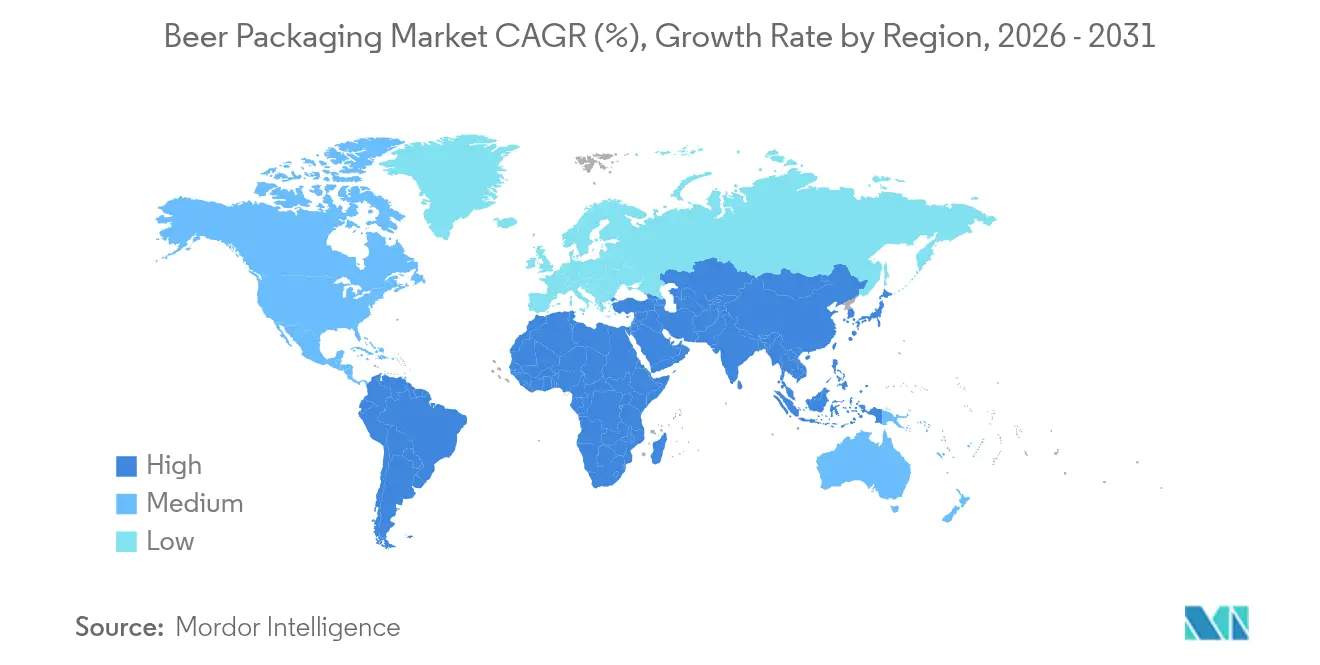
- Par géographie, l'Asie-Pacifique détenait 38,05 % de part en 2025 ; l'Amérique du Nord affiche le TCAC le plus élevé à 6,08 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Essor des brasseries artisanales stimulant les designs de canettes en petites séries en Amérique du Nord | +0.8% | Amérique du Nord, expansion vers l'Europe | Moyen terme (2–4 ans) |
| Adoption croissante de bouteilles en verre consignées allégées soutenue par les systèmes de consigne de l'UE | +0.6% | Europe, notamment l'Allemagne et la France | Long terme (≥ 4 ans) |
| Expansion rapide de la chaîne du froid permettant la pénétration du PET dans la bière asiatique | +0.5% | Asie-Pacifique, focus sur l'Asie du Sud-Est | Moyen terme (2–4 ans) |
| Premiumisation des marques stimulant les bouteilles spéciales gaufrées parmi les brasseries allemandes | +0.4% | Europe, segments premium | Long terme (≥ 4 ans) |
| Réductions des droits de douane sur l'aluminium déclenchant des conversions vers les canettes en Amérique du Sud | +0.3% | Amérique du Sud, Brésil et Argentine | Court terme (≤ 2 ans) |
| Les multipacks pour le commerce électronique accélèrent la demande d'emballages secondaires en carton ondulé au Royaume-Uni | +0.2% | Mondial, adoption précoce au Royaume-Uni et en Amérique du Nord | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Essor des brasseries artisanales stimulant les designs de canettes en petites séries en Amérique du Nord
La croissance des brasseries artisanales remodèle l'économie de l'emballage, car l'impression numérique telle que le Dynamark Advanced Pro de Ball permet de faire tourner plusieurs graphismes sur une même palette, éliminant ainsi les barrières historiques liées aux commandes minimales. [1]Ball Corporation, "Ball introduit une nouvelle ère de sa technologie d'impression Dynamark en EMEA," ball.comLes lignes de canettes flexibles aident les brasseurs à gérer leurs stocks, à tester de nouvelles références et à lancer des éditions saisonnières sans achats excessifs de bouteilles en verre. Bien que les primes d'impression numérique avoisinent 300 % par rapport à l'offset, ce coût est compensé par des taux d'écoulement plus rapides et un attrait en rayon plus fort dans plus de 9 000 brasseries à travers la région.
Adoption croissante de bouteilles en verre consignées allégées soutenue par les systèmes de consigne de l'UE
Les systèmes de consigne obligatoires atteignent des taux de retour de 98 % en Allemagne, suscitant des innovations telles que la bouteille trempée Echovai de Vetropack, 30 % plus légère tout en étant robuste sur plusieurs cycles.[2]Vetropack, "Echovai," vetropack.com Le déploiement en France ajoute des centres de lavage centralisés capables de traiter 60 millions de bouteilles par an, faisant évoluer les structures de coûts de l'élimination à usage unique vers une gestion circulaire des actifs.
Expansion rapide de la chaîne du froid permettant la pénétration du PET dans la bière asiatique
Le dépôt chimique en phase vapeur assisté par plasma améliore les performances de barrière à l'oxygène de plus de 1 000 fois, permettant au PET de maintenir la carbonatation pour des expéditions prolongées. Les transformateurs locaux vietnamiens augmentent leurs capacités, car les voies d'approvisionnement insulaires et la demande urbaine de consommation nomade favorisent des bouteilles plus légères qui réduisent les coûts de fret de 70 % par rapport au verre.
Premiumisation des marques stimulant les bouteilles spéciales gaufrées parmi les brasseries allemandes
La rénovation de la ligne d'embouteillage de Krombacher pour 107 millions USD installe des trieuses intelligentes et des moules variables permettant le gaufrage artisanal, tandis que les nouvelles lignes de Veltins atteignent 130 000 bouteilles par heure. Le verre gaufré associe des repères tactiles à des designs patrimoniaux pour justifier des prix plus élevés lors de la premiumisation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Interdictions législatives des plastiques à usage unique limitant le PET en Europe | -0.9% | Europe, adoption potentiellement plus large | Moyen terme (2–4 ans) |
| Approvisionnement tendu en billettes d'aluminium aux États-Unis renchérissant les coûts des canettes pour les brasseurs artisanaux | -0.7% | Amérique du Nord, effets mondiaux sur l'aluminium | Court terme (≤ 2 ans) |
| Glissement des consommateurs vers les seltzers alcoolisés réduisant les volumes de verre en Australie | -0.4% | Australie, répercussions régionales | Moyen terme (2–4 ans) |
| Investissements élevés pour la remise en état des fûts limitant la consignabilité dans les marchés émergents | -0.3% | Marchés émergents, déficit d'infrastructure | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Interdictions législatives des plastiques à usage unique limitant le PET en Europe
Le règlement de l'UE sur les emballages et les déchets d'emballages impose 30 % de contenu recyclé d'ici 2030 et élimine progressivement certains formats ciblés à partir de 2025. [3]Parlement européen, "Nouvelles règles de l'UE pour réduire, réutiliser et recycler les emballages," europarl.europa.euLes frais de responsabilité élargie des producteurs augmentent les coûts du PET par rapport à l'aluminium infiniment recyclable, incitant à des réorientations de portefeuille vers le métal et le verre consigné allégé.
Approvisionnement tendu en billettes d'aluminium aux États-Unis renchérissant les coûts des canettes pour les brasseurs artisanaux
Il ne reste que cinq fonderies nationales, et un droit de douane de 25 % imposé en 2025 aggrave les pénuries d'intrants. Les brasseurs artisanaux, qui achètent via des distributeurs, paient des majorations qui menacent le calendrier des sorties saisonnières et les contraignent à reconsidérer le verre malgré des frais de fret plus élevés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau d'emballage :
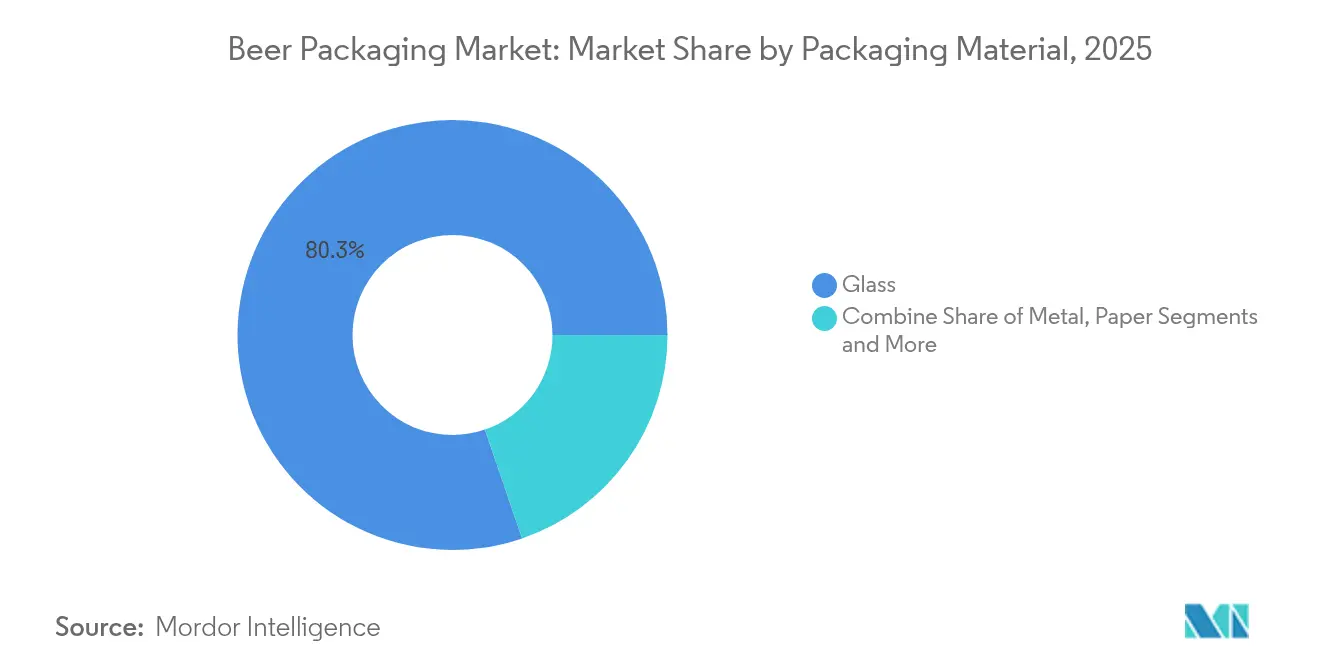
l'aluminium et le PET érodent l'avantage historique du verreLe verre a conservé une part de 80,25 % en 2025 grâce à sa neutralité sensorielle et aux associations consommateurs bien ancrées. Pourtant, l'avantage de recyclabilité de l'aluminium et les économies de transport lui font perdre des volumes, aidé par des objectifs politiques visant 100 % d'emballages recyclables d'ici 2030. Le PET, progressant à un TCAC de 5,52 %, s'appuie sur des bouteilles à revêtement barrière qui satisfont désormais aux besoins de carbonatation de la bière, tandis que le papier reste cantonné aux emballages secondaires.
La hausse des coûts de l'énergie et les taxes carbone élargissent l'avantage de coût total de l'aluminium sur le verre produit en four. Parallèlement, des innovations telles que le PET bio-paraxylène issu d'huiles de cuisson usagées améliorent les références des marques et préfigurent une adoption plus large des polymères. Les brasseurs conservent des références en verre de niche pour les variantes premium, mais le marché de l'emballage de bière réoriente de plus en plus les nouvelles capacités vers des substrats plus légers.


Par type d'emballage :
l'héritage de la bouteille face à l'élan de la canetteLes bouteilles représentaient 74,64 % du volume mondial en 2025. Néanmoins, les canettes s'accélèrent à un TCAC de 6,38 %, car le dynamisme de la bière artisanale, les achats de commodité et la consommation en extérieur font pencher les formats en faveur du métal. La croissance des fûts reste freinée par les investissements en systèmes de nettoyage dans les régions émergentes, et les pochettes restent marginales.
L'impression numérique permet aux petits brasseurs d'égaler la qualité d'emballage des multinationales, augmentant la rotation des références sans surproduction gaspilleuse. Les investissements dans des lignes de canettes régionales, comme au Brésil, permettent en outre de réaliser des économies d'échelle qui réduisent les coûts unitaires et améliorent la disponibilité.
Les fabricants de verre ripostent avec des gaufrages et des profils effilés qui rehaussent la valeur perçue sur les points de vente.
Par taille de conditionnement :
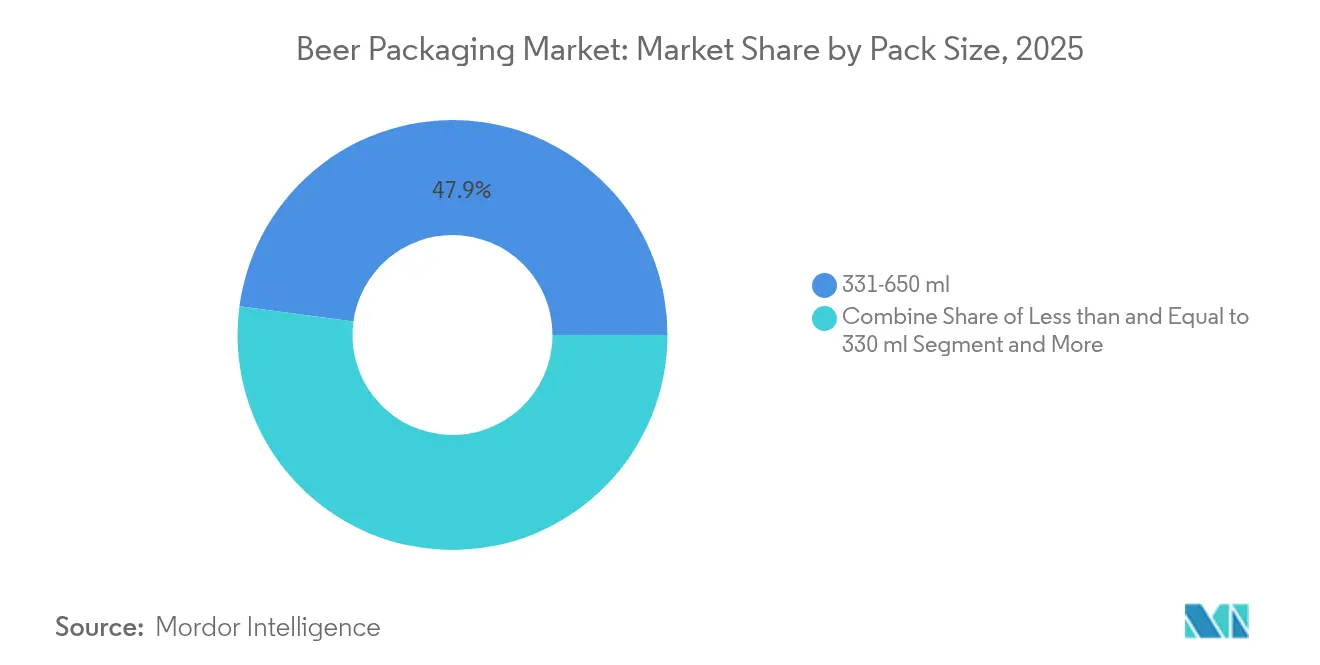
stabilité de la gamme intermédiaire avec des offres premium en grand formatLa gamme 331–650 ml représentait 47,86 % de la taille du marché de l'emballage de bière en 2025, offrant un équilibre prix par gorgée dans la distribution grand public. Les bouteilles de plus de 650 ml progressent à un TCAC de 4,89 %, portées par des brasseurs artisanaux qui positionnent les formats 750 ml comme des expériences à partager, idéales pour les cadeaux. Les petites canettes et les bouteilles trapues conservent un rôle sur les marchés à portions réglementées, mais subissent des pressions sur le coût des marchandises là où le poids de l'emballage représente une part de coût plus importante.
Les mises à niveau de capacité atteignant des cadences à six chiffres de bouteilles par heure permettent des productions simultanées de plusieurs tailles, réduisant les temps de changement de format et soutenant les stratégies de packs mixtes saisonniers. Les efficiences logistiques favorisent les grands formats pour les corridors d'exportation, tandis que les commerces de proximité privilégient les tailles intermédiaires qui s'adaptent aux linéaires limités.
Par canal de distribution :
la vente directe domine mais l'omnicanal progresseLes circuits directs brasserie-détaillant représentaient 56,21 % de part en 2025, portés par les boucles de retour de fûts et de bouteilles sur les points de vente. Cependant, les canaux indirects progressent plus vite à un TCAC de 4,31 %, les supermarchés, commerces de proximité et le commerce électronique élargissant leurs rayons bière. Les expéditeurs en carton ondulé conçus pour la livraison à domicile remodèlent l'emballage secondaire, en intégrant des codes QR qui orientent les consommateurs vers le contenu de marque.
Les accords de brassage à façon, comme le passage de Pabst en 2025 aux usines d'Anheuser-Busch InBev, illustrent des modèles hybrides qui allient efficience d'échelle et autonomie de marque. Les brasseries diversifient leurs choix de mise sur le marché pour se prémunir contre les chocs de demande et les fluctuations de marges liées aux droits de douane.
Analyse géographique
Marché de l'emballage de bière en Asie-Pacifique
L'Asie-Pacifique a dominé avec une part de 38,05 % en 2025, soutenue par l'échelle démographique, la hausse des revenus et une urbanisation rapide qui favorisent les formats emballés. L'expansion de la chaîne du froid au Vietnam et en Indonésie soutient la pénétration du PET, tandis que le segment artisanal en Chine a atteint 33,1 milliards CNY en 2024, favorisant aussi bien les designs de canettes de niche que les bouteilles en verre à vocation cadeau.
Marché de l'emballage de bière en Amérique du Nord
L'Amérique du Nord affiche le CAGR le plus rapide de 6,08 % jusqu'en 2031. Plus de 9 000 brasseries artisanales génèrent une demande soutenue pour les canettes en petites séries, bien que les pénuries de tarifs et de plaques fassent grimper les coûts. Des investissements tels que l'acquisition de Ball en Floride rationalisent les réseaux d'approvisionnement et ajoutent une capacité durable, renforçant le rôle de l'aluminium comme moteur de croissance de la région.
Marché de l'emballage de bière en Europe
L'Europe reste un bastion du premium mais fait face à une consommation de bière par habitant stagnante. Le mandat de recyclabilité de l'UE entraîne des réorientations de capitaux vers le verre trempé consigné et les canettes à haute teneur en matériaux recyclés. Les brasseries allemandes mettent en valeur l'emballage premium en installant des lignes gaufrées atteignant des cadences industrielles tout en respectant les indicateurs clés de performance de l'économie circulaire.

Paysage réglementaire
Les règles en matière d'emballage se durcissent concernant la recyclabilité, l'étiquetage et la vérification du contenu recyclé, ce qui influence directement les choix de matériaux et de formats d'emballage de la bière. Dans l'Union européenne, le règlement (UE) 2025/40 (règlement relatif aux emballages et aux déchets d'emballages) s'applique à compter du 12 août 2026, renforçant les exigences de conformité en matière de durabilité et d'étiquetage des emballages. Il consolide également le passage vers des substrats hautement recyclables et des systèmes de réutilisation compatibles avec les dispositifs de consigne.
La vérification est également en cours de standardisation. L'UE a adopté la décision d'exécution (UE) 2026/1425 de la Commission le 30 juin 2026, établissant des règles de calcul et de vérification du contenu en plastique recyclé pour les bouteilles de boissons à usage unique, ce qui affecte la manière dont les allégations concernant les emballages PET sont justifiées. En dehors de l'Europe, la Chine a publié la norme GB/T 45318-2025 pour les bouteilles de bière en PET le 28 février 2025 (entrée en vigueur le 1er septembre 2025), tandis que l'Inde a publié le Cookware, Utensils and Cans for Foods and Beverages (Quality Control) Order, 2026, le 15 janvier 2026 (DPIIT), rendant obligatoire la certification BIS pour les canettes en aluminium selon la norme IS 14407:2023, avec des échéances de mise en œuvre progressive débutant le 1er octobre 2026 pour les grandes entreprises.
Paysage concurrentiel
Le marché de l'emballage de bière est fragmenté, avec des mouvements stratégiques centrés sur la durabilité, l'échelle et les flux de travail numériques. Crown Holdings exploite 195 usines dans 39 pays, tirant 67 % de ses revenus des canettes pour boissons et développant des lignes à haute vitesse en Amérique du Sud. Ball expédie environ 48 milliards de contenants en aluminium par an en Amérique du Nord, détient 34 % de part régionale et s'est fixé un objectif de réduction de 55 % des émissions de gaz à effet de serre d'ici 2030.
Les fusions-acquisitions élargissent la portée en science des matériaux : Ball a acquis Alucan, basée en Espagne, en 2024 pour élargir l'emballage extrudé, tandis que l'union d'Amcor avec Berry Global pour 8,43 milliards USD vise 650 millions USD de synergies et un renforcement de la R&D en polymères biosourcés. Les fournisseurs de verre répondent avec des technologies trempées et allégées ainsi qu'une décoration numérique haute vitesse qui préservent l'esthétique patrimoniale tout en réduisant les émissions de carbone.
L'impression numérique, les revêtements barrières et les étiquettes QR intelligentes constituent le prochain champ de bataille. La variation graphique au niveau de la palette de Dynamark démocratise les éditions limitées, tandis que les revêtements PET prolongent la durée de conservation pour ouvrir des régions où le stockage à froid était autrefois une contrainte. Les principaux fournisseurs orientent leur R&D vers ces domaines à valeur ajoutée pour défendre leurs parts face à de nouveaux entrants agiles.
Leaders du secteur de l'emballage de bière
Amcor Limited
Crown Holdings Incorporated
Ball Corporation
Tetra Laval International SA
O-I Glass Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'emballage de bière
- Amcor Ltd.
- Ardagh Group SA
- Crown Holdings Inc.
- Ball Corporation
- Tetra Laval International SA
- O-I Glass Inc.
- Canpack Group
- Silgan Holdings Inc.
- Vidrala SA
- Allied Glass Containers Ltd.
- Plastipak Holdings Inc.
- Nampak Ltd.
- Orora Limited
- Graphic Packaging International
- Toyo Seikan Group Holdings Ltd.
- Envases Universales
- Berlin Packaging LLC
- Sidel (Sidel Group)
- Krones AG

Opportunités de marché et perspectives d'avenir
Les modèles de réutilisation et de retour créent des espaces inexploités dans les emballages primaires durables, ainsi que dans les dispositifs de traçabilité pouvant fonctionner à l'échelle du commerce de détail. Cela s'accompagne du besoin en emballages secondaires nécessaires à la logistique inverse. Le projet pilote de LION en juin 2026 pour Steinlager dans 48 magasins d'Auckland a introduit un système de casiers et de bouteilles consignées remplaçant les dépôts traditionnels par un suivi numérique, soulignant une demande concrète pour des formats de verre consignés standardisés, une manipulation adaptée aux détaillants et des composants d'emballage capables de conserver leurs performances sur plusieurs cycles de lavage.
Les investissements en capacité et en flexibilité réalisés par les brasseurs et les fabricants de canettes ouvrent également des opportunités à court terme pour les fournisseurs capables de réduire les délais et de soutenir la multiplication des références, en particulier alors que les canettes gagnent des parts de marché. Carlsberg India a mis en service une nouvelle ligne de mise en canettes à Mysuru en janvier 2026 (22 000 canettes par heure, 100 crores INR), et la brasserie Heineken de Passos, au Brésil, a annoncé avoir atteint 1 million d'hectolitres (environ 300 millions de canettes) en quatre mois après son inauguration en novembre 2025, reflétant une priorité opérationnelle sur la disponibilité évolutive des canettes. Du côté technologique, le PET réutilisable conçu pour fonctionner sur les infrastructures conventionnelles d'embouteillage et de lavage du verre (par exemple, le lancement de Petainer en mai 2026) ainsi que les initiatives d'allègement dans les emballages en aluminium créent des opportunités pour les fournisseurs de matériaux et les transformateurs capables d'équilibrer réduction d'épaisseur, contenu recyclé et compatibilité des lignes de production dans le cadre des exigences évolutives en matière de vérification du contenu recyclé et d'étiquetage.
Recent Industry Developments in Marché de l'emballage de bière
- Avril 2026 : Crown Holdings a annoncé son intention de construire une usine de fabrication de canettes de boisson à deux lignes dans le nord de l'Inde, soutenue par un partenariat avec United Breweries Limited. Le projet vise une mise en service au second semestre 2027 et est positionné pour approvisionner à la fois des clients de boissons alcoolisées et non alcoolisées. Cette expansion augmente l'offre régionale de canettes dans un marché à forte croissance et réduit la dépendance aux expéditions de canettes sur longue distance.
- Avril 2025 : Amcor a finalisé une fusion entièrement en actions avec Berry Global. Cette opération renforce l'envergure d'Amcor à travers les formats d'emballage rigides et flexibles et élargit son empreinte en R&D et en fabrication pertinente pour l'emballage des boissons. Une consolidation de cette ampleur peut redéfinir le pouvoir de négociation des fournisseurs et accélérer le déploiement de solutions d'emballage recyclables et réutilisables dans les chaînes de valeur mondiales de la bière.
- Juillet 2024 : Ball Corporation a acquis Alucan en Espagne afin d'élargir son portefeuille d'emballages en aluminium extrudé. Cette acquisition étend les capacités de Ball au-delà des canettes de boisson standard vers des formats et composants en aluminium spécialisés. Elle soutient également une offre plus large pour les packs de bière premium et différenciés, où la forme, la durabilité et l'allègement sont utilisés pour améliorer l'impact en linéaire et l'efficacité logistique.


Marché de l'emballage de bière Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché de l'emballage de la bière couvre la valeur des emballages et contenants utilisés pour stocker, transporter et vendre la bière, à travers les matériaux et formats courants utilisés par les brasseurs et leurs partenaires de conditionnement dans le commerce mondial.
Exclusions du périmètre : nous excluons les ingrédients de brassage et les équipements de production de bière, ainsi que les emballages de boissons non alcoolisées à base de bière, sauf lorsqu'ils sont explicitement utilisés pour la bière.
Aperçu de la segmentation
- Par matériau d'emballage
- Verre
- Métal
- PET
- Papier
- Par type d'emballage
- Bouteille
- Canette
- Fût
- Pochettes
- Par taille de conditionnement
- Moins de 330 ml
- 331-650 ml
- Plus de 650 ml
- Par canal de distribution
- Ventes directes
- Ventes indirectes
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour établir la carte de la demande de base pour l'emballage de la bière et pour fixer des limites réalistes en matière de volumes et de prix. Nous nous sommes appuyés sur des séries publiques telles que les statistiques nationales sur la production et la consommation de bière, les données douanières et commerciales relatives aux contenants en verre et aux canettes en aluminium, ainsi que les jeux de données sur les déchets d'emballage et le recyclage publiés par les agences environnementales.
Afin de rendre le modèle plus pratique, nous avons examiné des sources telles que les rapports annuels des brasseurs et des entreprises d'emballage, les présentations aux investisseurs et les communiqués des associations d'emballage et de boissons. Nous avons également utilisé des articles évalués par des pairs sur les évolutions des matériaux et l'allègement. Pour recouper les empreintes des entreprises et les récents mouvements de capacité, nous avons utilisé des abonnements payants fournissant des données financières et de veille sur les entreprises, ainsi qu'une base de données de brevets pour suivre l'activité d'innovation en matière d'emballage. Les sources répertoriées ici sont illustratives, et des références publiques et payantes supplémentaires ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur la validation de la répartition entre bouteilles, canettes et fûts, ainsi que sur la compréhension de l'évolution des prix en fonction des coûts de la feuille de canette, de la disponibilité du calcin et du fret. Nous avons échangé avec des transformateurs d'emballage, des acteurs de la chaîne d'approvisionnement des canettes et du verre, et des équipes commerciales proches des achats des brasseries, puis avons appliqué des données régionales afin de maintenir une vision globale équilibrée entre l'APAC, l'EMEA et les Amériques.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 12 % | APAC : 53 % |
| Rang intermédiaire : 50 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 29 % |
| Acteurs plus modestes : 17 % | Managers : 49 % | Amériques : 18 % |
Dimensionnement et prévision du marché
Le dimensionnement a débuté par une construction descendante (top-down) dans laquelle la production et la consommation de bière par région ont été converties en réservoirs de demande d'emballage à l'aide d'indicateurs de mix d'emballage, des tendances entre consigne et usage unique, et des évolutions entre consommation sur place et hors domicile. Une fois les réservoirs de demande établis, la couche de valeur a été ajoutée à l'aide de fourchettes de prix spécifiques à chaque région pour les bouteilles, canettes et fûts, puis ajustée en fonction des schémas de taille d'emballage (comme 330 ml par rapport à des formats plus grands) qui modifient l'utilisation de matériau par unité.
Pour garantir des totaux réalistes, nous avons corroboré les résultats par des vérifications ascendantes sélectives, telles que l'exposition d'échantillons de fournisseurs au chiffre d'affaires lié à l'emballage de la bière, des vérifications de canal sur l'utilisation des lignes de canettes, et de simples approximations de type ASP multiplié par le volume pour les principaux formats. Les principaux éléments suivis comprenaient l'adoption des canettes en aluminium, les taux de réutilisation des bouteilles en verre lorsque pertinent, la circulation des fûts dans les canaux de consommation sur place, l'intensité des dispositifs de recyclage et de consigne, ainsi que la pression des coûts de fret et d'énergie qui modifie les prix de conversion des emballages.
Pour la prévision, une analyse de scénarios a été utilisée car le mix d'emballage peut évoluer rapidement lorsque les prix des métaux fluctuent ou que les réglementations en matière de durabilité se durcissent. La vision prospective a été ancrée sur les tendances attendues des volumes de bière, les taux de substitution des matériaux d'emballage et le calendrier de répercussion des prix, et les écarts ont été traités en appliquant des fourchettes prudentes, retestées ensuite via des retours d'experts avant la finalisation des totaux.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants tels que les tendances des volumes de bière, les flux commerciaux de matériaux d'emballage et les annonces publiques de capacité, puis examinés pour détecter des écarts inattendus par région ou par format. Lorsque les écarts étaient importants, les hypothèses sur le mix d'emballage, l'intensité de réutilisation ou la tarification ont été révisées, suivies d'un nouveau contact avec certains répondants primaires pour confirmer les changements.
Un examen en plusieurs étapes a été suivi avant validation finale, comprenant des vérifications internes de l'intégrité des calculs, de la cohérence des unités et de la plausibilité des évolutions d'une année sur l'autre. Les rapports sont actualisés chaque année, et des mises à jour intermédiaires sont déclenchées en cas d'événement significatif, tel que des variations majeures des coûts des intrants, des changements réglementaires affectant les déchets d'emballage ou des perturbations de capacité. Avant la livraison, une nouvelle relecture d'analyste est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison de l'estimation du marché de l'emballage de la bière de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour l'emballage de la bière ne correspondent pas toujours car chaque éditeur trace le périmètre différemment et utilise également un calendrier différent pour les prix et la conversion des devises. Les différences se manifestent généralement dans ce qui est comptabilisé comme emballage (primaire uniquement ou primaire plus secondaire), la manière dont les fûts sont traités, et si la tarification est construite à partir de signaux observables de matériau et de conversion.
La direction de la production et de la consommation de bière par région, associée aux vérifications du mix de formats issues des entretiens primaires et aux signaux de matériaux liés au commerce, constituent les éléments probants qui permettent de lier l'estimation 2026 de Mordor Intelligence à l'emballage effectivement utilisé pour le remplissage et la distribution de la bière. Lorsque ces signaux ne sont pas utilisés de manière cohérente, les totaux peuvent dériver en raison d'un périmètre d'emballage plus large, d'une progression des prix plus agressive, ou de mises à jour moins fréquentes.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 25,71 milliards USD (2026) | |
| Cabinet de conseil mondial A | 25,66 milliards USD (2024) | Utilise une année de référence et une fenêtre de croissance différentes, et la définition semble mélanger différentes perspectives de canaux d'usage final, ce qui peut modifier ce qui est comptabilisé comme revenu d'emballage dans la bière. |
| Éditeur sectoriel B | 26,00 milliards USD (2025) | Inclut souvent un périmètre d'emballage plus large (mêlant fréquemment emballage primaire et secondaire) et applique des hypothèses de croissance des prix à plus long terme, ce qui peut gonfler les totaux même si les volumes de bière restent stables. |
Le tableau montre que l'écart s'explique principalement par des choix de périmètre et de calendrier, et non par un désaccord sur les volumes de bière. En maintenant le périmètre d'emballage lié aux formats de bière, en utilisant des données observables de mix et de tarification, puis en testant les totaux au moyen de vérifications sélectives auprès des fournisseurs et des canaux, l'estimation reste traçable via des étapes reproductibles qu'un acheteur peut suivre d'année en année.


Questions clés auxquelles le rapport répond
Quel est le TCAC prévu pour le marché de l'emballage de bière de 2026 à 2031 ?
Le marché devrait se développer à un TCAC de 3,32 % sur la période.
Quel matériau d'emballage connaît la croissance la plus rapide dans le secteur de l'emballage de bière ?
Le PET affiche la croissance la plus élevée, progressant à un TCAC de 5,52 % jusqu'en 2031 après de récentes avancées en matière de revêtements barrières.
Pourquoi les canettes en aluminium gagnent-elles des parts face aux bouteilles en verre ?
L'aluminium offre un poids plus léger, une recyclabilité infinie et bénéficie désormais de l'impression numérique qui réduit les commandes minimales, aidant les brasseries à répondre aux exigences de durabilité et de commodité.
Quelle région affichera la croissance la plus rapide du marché de l'emballage de bière ?
L'Amérique du Nord mène la croissance avec un TCAC de 6,08 %, portée par l'expansion des brasseries artisanales et la préférence pour les canettes recyclables.
Comment les réglementations de l'UE influencent-elles les choix d'emballage ?
Les nouvelles règles exigent des formats 100 % recyclables d'ici 2030 et une teneur plus élevée en matière recyclée, poussant les brasseurs vers l'aluminium et le verre consigné allégé tout en restreignant certains plastiques à usage unique.
Quel rôle joue le commerce électronique dans les tendances de l'emballage de bière ?
Les ventes en ligne stimulent la demande d'emballages secondaires en carton ondulé robustes qui protègent les produits lors du transport et offrent une expérience de déballage à l'image de la marque, en accord avec les objectifs de durabilité.
Dernière mise à jour de la page le:



