
Taille et part de marché des wearables B2B entreprise et industriels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 26.05 Milliards de dollars |
| Taille du Marché (2031) | 87.56 Milliards de dollars |
| Growth Rate (2026 - 2031) | 27.45 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
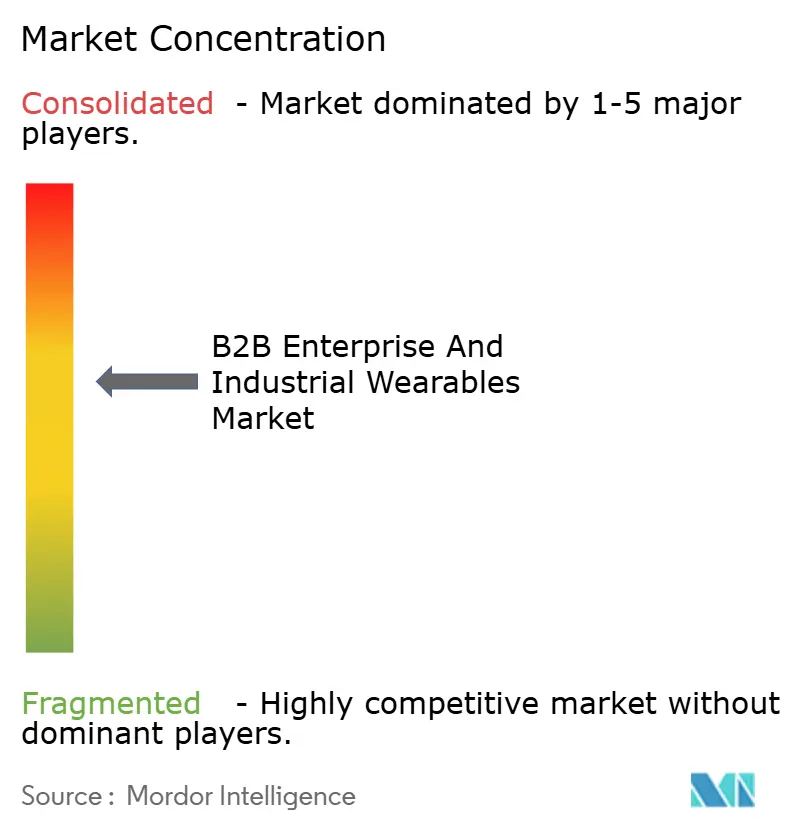
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des wearables B2B entreprise et industriels par Mordor Intelligence
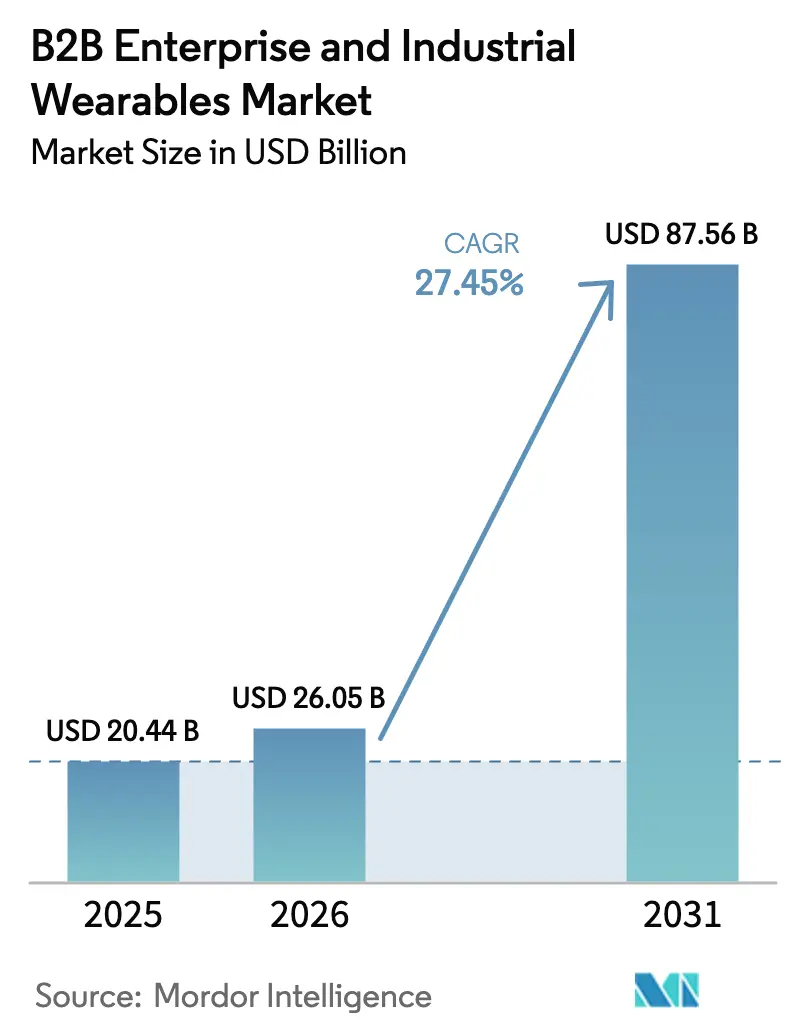
Le marché des wearables B2B entreprise et industriels était évalué à 20,44 milliards USD en 2025 et devrait croître de 26,05 milliards USD en 2026 pour atteindre 87,56 milliards USD d'ici 2031, à un CAGR de 27,45 % durant la période de prévision (2026-2031). La migration continue de la puissance de calcul vers la périphérie, la pression réglementaire en faveur de la sécurité des travailleurs en temps réel, et les déploiements de réseaux 5G privés constituent les principaux catalyseurs de cette expansion. Les acheteurs industriels accordent désormais une plus grande importance à la latence déterministe, à la souveraineté des données et à l'inférence d'IA économe en énergie qu'aux caractéristiques d'affichage de pointe. Les premiers déploiements dans les secteurs de la fabrication, de la logistique et de la santé fournissent des preuves concrètes qui raccourcissent les cycles d'achat, même si les syndicats exigent des contrôles de confidentialité maintenant les données biométriques en local. Les avancées en matière de composants, telles que les puces d'IA en périphérie offrant 15 TOPS sous 5 watts, permettent des lunettes intelligentes à usage journalier et des vestes de sécurité riches en capteurs que leurs porteurs oublient d'avoir sur eux. À mesure que les écosystèmes logiciels arrivent à maturité, les entreprises peuvent déployer des flux de travail AR prêts à l'emploi s'intégrant aux plateformes ERP et CMMS en quelques semaines plutôt qu'en quelques trimestres. Ensemble, ces forces propulsent le marché des wearables B2B entreprise et industriels vers des budgets d'approvisionnement courants plutôt que vers des fonds d'innovation discrétionnaires.
Principaux enseignements du rapport
- Par type d'appareil, les lunettes intelligentes ont représenté une part de revenus de 31,02 % en 2025, tandis que les vêtements intelligents et les capteurs corporels devraient afficher un CAGR de 28,74 % jusqu'en 2031.
- Par secteur d'utilisation finale, la fabrication détenait 27,95 % de la base 2025, tandis que la santé devrait se développer à un CAGR de 29,86 % jusqu'en 2031.
- Par composant, les capteurs représentaient 34,35 % des revenus de 2025, et le segment devrait croître à un CAGR de 29,05 % sur la période de prévision.
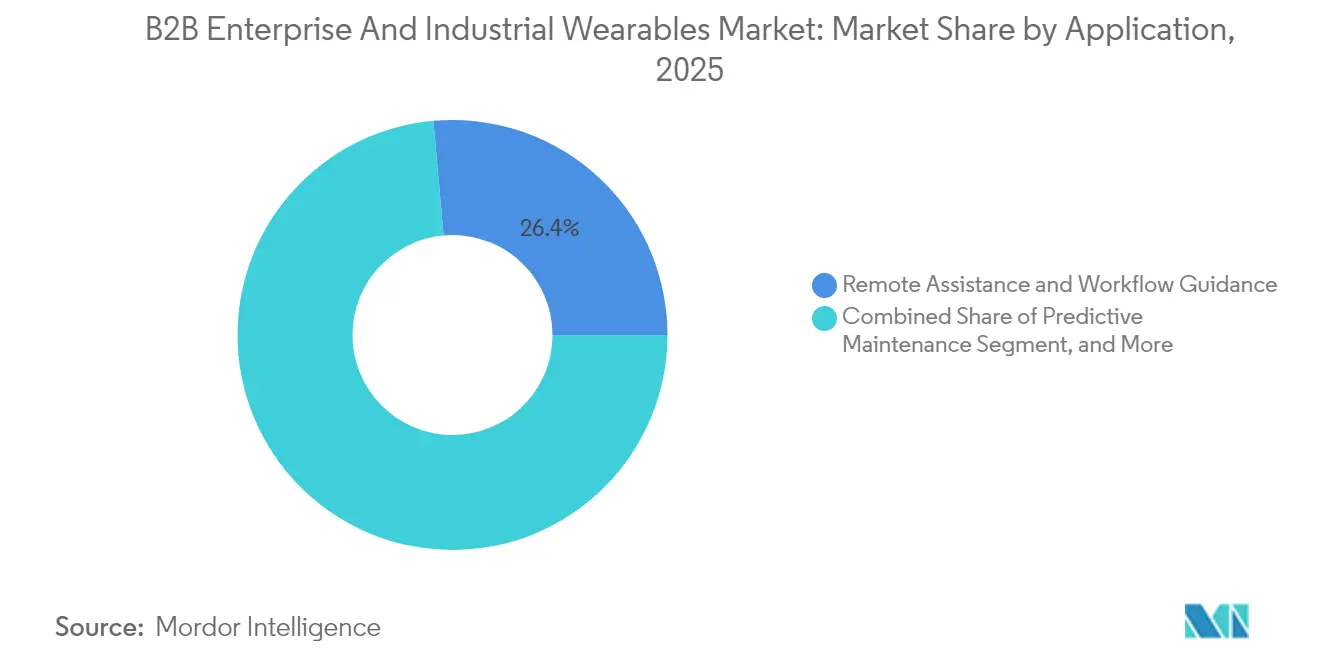
- Par application, l'assistance à distance et le guidage de flux de travail ont capté 26,42 % des revenus de 2025, tandis que la maintenance prédictive devrait progresser à un CAGR de 30,10 % jusqu'en 2031.
- Par technologie de connectivité, le Bluetooth et le BLE ont contribué à hauteur de 42,10 % des revenus de 2025, avec la 5G et la 5G RedCap projetées à un CAGR de 30,25 %.
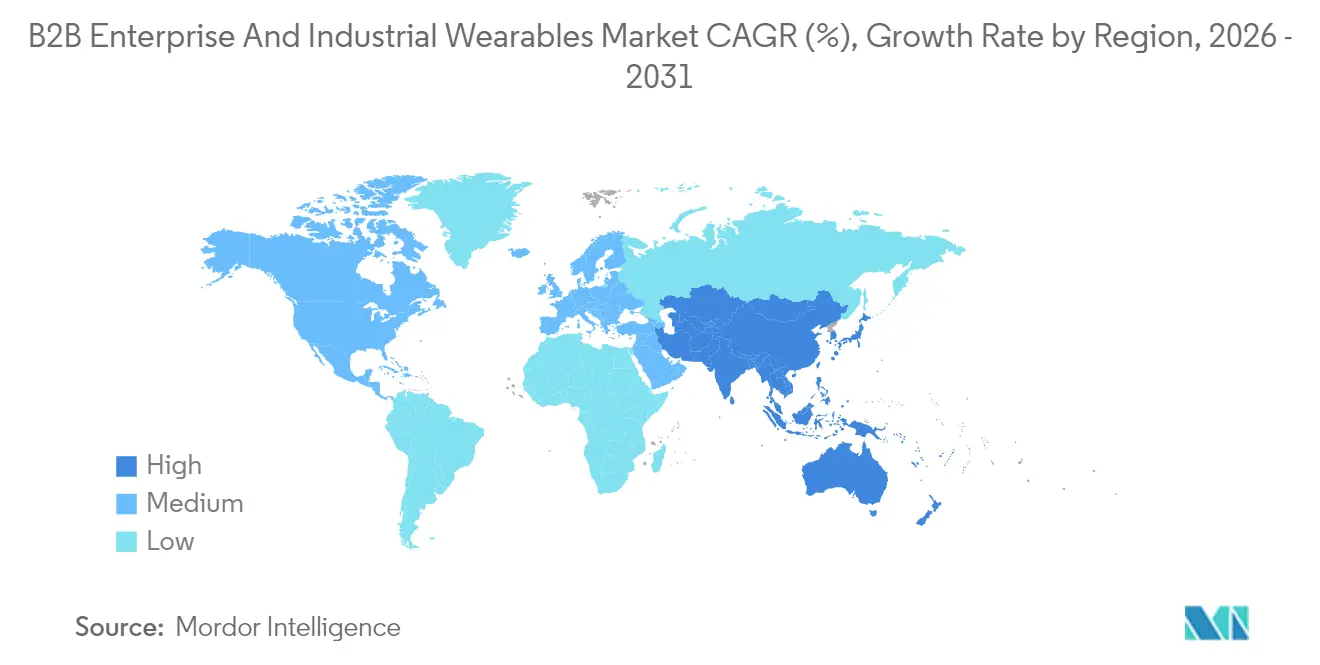
- Par géographie, l'Amérique du Nord a commandé une part de 39,65 % en 2025, tandis que l'Asie-Pacifique devrait afficher un CAGR de 30,90 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La croissance de l'écosystème applicatif stimule l'adoption en entreprise | +4.8% | Mondial, avec une concentration en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| Demande de configurations d'usines intelligentes | +5.2% | Cœur Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Gains rapides des réseaux 5G autonomes et privés | +4.5% | Amérique du Nord et Europe en avance, Asie-Pacifique en expansion | Moyen terme (2 à 4 ans) |
| Les puces d'IA en périphérie réduisent la latence et la consommation énergétique | +3.9% | Mondial | Court terme (≤ 2 ans) |
| Pression réglementaire pour la conformité à la sécurité des travailleurs | +3.6% | Amérique du Nord et Europe, émergent au Moyen-Orient | Court terme (≤ 2 ans) |
| Généralisation des jumeaux numériques dans l'industrie lourde | +3.4% | Mondial, avec des gains précoces en Allemagne, aux États-Unis et au Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La croissance de l'écosystème applicatif stimule l'adoption en entreprise
Les entreprises jugent de plus en plus les wearables à la qualité d'intégration de la pile logicielle avec les flux de travail ERP, MES et CMMS existants, plutôt qu'à la résolution d'affichage ou à l'autonomie de la batterie. Vuforia Studio de PTC propose désormais plus de 200 flux de travail AR modulaires déployables sans code personnalisé, réduisant les phases pilotes de plusieurs mois à quelques semaines. L'Industrial Edge Marketplace de Siemens étend une logique similaire de type plug-and-play aux environnements d'exécution de fabrication, permettant aux usines d'exécuter le même flux de travail sur des lignes parallèles avec un investissement IT minimal. Chez Boeing, le guidage AR a réduit le temps d'assemblage des faisceaux de câblage de 25 % et les erreurs de 90 %, fournissant la clarté du retour sur investissement dont les services financiers ont besoin avant de financer des déploiements à l'échelle de la flotte. [1]The Boeing Company, "Le guidage assisté par AR réduit le temps de production," boeing.com Cette évolution du développement sur mesure vers des modules à API ouverte réduit les coûts de transition, accélère l'intégration des utilisateurs, et consolide le marché des wearables B2B entreprise et industriels en tant que poste budgétaire dans les budgets d'investissement formels, plutôt qu'en tant que curiosité de R&D.
Demande de configurations d'usines intelligentes
Des programmes nationaux tels que Made in China 2025 en Chine et les dispositifs d'incitation liés à la production en Inde allouent des milliards à des lignes de production automatisées qui s'appuient sur des techniciens équipés de wearables pour la gestion des exceptions et l'inspection qualité. L'équipe logistique de BMW à Ratisbonne a signalé une réduction de 15 % des erreurs de préparation de commandes après le déploiement de lunettes intelligentes, tandis que Bosch intègre les flux de données de capteurs wearables dans sa plateforme IoT ConnectedWorld pour déclencher des ordres de maintenance prédictive. Ces cas d'usage valident la thèse selon laquelle les wearables constituent l'interface homme-machine de l'Industrie 4.0, reliant les actifs physiques à des jumeaux numériques qui simulent les changements de processus avant que les responsables d'usines ne prennent leurs décisions. À mesure que les usines deviennent des usines de données, la demande d'afficheurs tête haute, de gants intelligents et de vestes biométriques croît de manière proportionnelle.
Gains rapides des réseaux 5G autonomes et privés
Ericsson cite une latence inférieure à 10 ms et une fiabilité de liaison montante à quatre neuf dans des preuves de concept de 5G privée pour des ateliers de peinture automobile et des raffineries chimiques. GSMA Intelligence a signalé une augmentation de 40 % des installations de 5G privée en 2024, la fabrication et la logistique représentant 60 % de cette croissance. [2]GSMA, "Les déploiements de réseaux privés progressent de 40 % en 2024," gsma.com Contrairement au Wi-Fi, qui peine face aux interférences RF dans les halls à forte densité métallique, la 5G RedCap offre des performances déterministes à des coûts de nomenclature des matériaux inférieurs, la rendant viable pour les wearables riches en capteurs. La segmentation du réseau permet aux alertes de sécurité de prendre le pas sur le trafic vidéo, satisfaisant ainsi aux mandats de l'Administration de la sécurité et de la santé au travail des États-Unis en matière de détection d'arc électrique en temps réel. [3]Administration américaine de la sécurité et de la santé au travail, "Normes de sécurité électrique mises à jour," osha.gov Il en résulte une infrastructure de connectivité qui élève le marché des wearables B2B entreprise et industriels des déploiements à l'échelle pilote aux déploiements à l'échelle de l'usine.
Les puces d'IA en périphérie réduisent la latence et la consommation énergétique
Le QCS6490 de Qualcomm délivre 15 TOPS sous moins de 5 watts, permettant aux lunettes intelligentes d'exécuter des modèles de vision par ordinateur directement sur l'appareil et de tenir tout un poste de travail. Le BHI385 de Bosch Sensortec permet l'inférence d'IA directement au sein du concentrateur de capteurs, filtrant localement le bruit et ne transmettant que les événements exploitables. Le traitement sur site permet de contourner les restrictions du RGPD qui compliquent le téléchargement de données biométriques vers des points de terminaison cloud. Une latence réduite et une autonomie de batterie prolongée se traduisent par une plus grande satisfaction des utilisateurs, répondant aux plaintes de fatigue liée au port qui avaient condamné les essais de la génération précédente.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Manque d'applications de niveau entreprise | -3.2% | Mondial | Moyen terme (2 à 4 ans) |
| Problèmes de sécurité des données et d'intégration aux systèmes IT existants | -2.8% | Amérique du Nord et Europe, émergent en Asie-Pacifique | Court terme (≤ 2 ans) |
| Coût total de possession initial élevé et retour sur investissement incertain | -2.5% | Mondial | Court terme (≤ 2 ans) |
| Préoccupations relatives à la confidentialité des travailleurs et à la fatigue liée au port | -1.9% | Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Manque d'applications de niveau entreprise
De nombreuses suites de guidage AR et de flux de travail restent de niveau pilote, dépourvues de fonctionnalités essentielles telles que les pistes d'audit ISO 9001, les contrôles d'accès basés sur les rôles ou les validations FDA 510(k) requises pour la télémétrie continue des signes vitaux. Les hôpitaux sont souvent contraints de recourir à des wearables grand public qui ne répondent pas aux exigences d'interopérabilité avec les dossiers de santé électroniques, obligeant le personnel clinique à réconcilier manuellement les données. La fragmentation entre les plateformes Android, RTOS propriétaire et iOS oblige les services informatiques à maintenir des bases de code parallèles, gonflant les coûts de possession. L'EU-OSHA a averti que des flux de données opaques accroissent les risques psychosociaux, un signal d'alarme pour les conseils de travailleurs. Tant que les logiciels ne rattrapent pas les normes de gouvernance des entreprises, l'adoption sera en retard par rapport à la disponibilité du matériel.
Problèmes de sécurité des données et d'intégration aux systèmes IT existants
L'avis 2024 de la CISA a répertorié de multiples vulnérabilités CVE liées aux passerelles de wearables dans les systèmes de contrôle industriels. La FDA exige désormais un inventaire des composants logiciels pour les dispositifs médicaux connectés, ajoutant des mois aux cycles de certification des produits. Dans les usines existantes, les piles SCADA antérieures à Ethernet peinent à ingérer des données de wearables, imposant des solutions de contournement middleware qui compromettent la fiabilité. Le RGPD et le futur règlement européen sur l'IA imposent la localisation des données, ce qui fragilise les architectures centrées sur le cloud. Combinés, ces obstacles ralentissent les achats et tempèrent la croissance par ailleurs fulgurante du marché des wearables B2B entreprise et industriels.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse par segment
Par type d'appareil – Les lunettes intelligentes dominent tandis que les vêtements intelligents progressent
Les lunettes intelligentes ont représenté 31,02 % des revenus de 2025, soulignant leur maturité dans les flux de travail d'inspection mains libres et d'assistance à distance par des experts. Les appareils RealWear et Vuzix satisfont aux indices de protection IP67 et associent le contrôle vocal à des optiques micro-OLED haute luminosité, permettant aux opérateurs de lignes automobiles de consulter des manuels sans retirer leurs gants. La taille du marché des wearables B2B entreprise et industriels pour les lunettes intelligentes devrait s'élargir à un rythme soutenu à mesure que les optiques de nouvelle génération allègent les facteurs de forme et élargissent le champ de vision. Pourtant, les vêtements intelligents et les capteurs corporels se préparent à un CAGR de 28,74 %, reflétant les évolutions réglementaires visant à surveiller en temps réel le stress thermique et l'exposition aux gaz dangereux. La veste de sécurité biométrique de Honeywell, qui intègre des capteurs PPG, accéléromètre et CO2, respecte les directives de prévention des maladies liées à la chaleur de l'Administration de la sécurité et de la santé au travail des États-Unis sans ajouter d'équipement encombrant, positionnant les wearables intégrés au textile comme le facteur de forme révolutionnaire de la décennie.
Le spectre d'adoption croissant comprend désormais les montres connectées pour l'authentification à deux facteurs et les notifications, les afficheurs tête haute pour la formation en réalité virtuelle aux interventions en espaces confinés, et les caméras portables pour la capture de preuves dans les forces de l'ordre. L'écran micro-OLED 4K de 1 pouce de Sony permet des lunettes ressemblant à des montures correctrices mais offrant une luminosité industrielle, effaçant la stigmatisation culturelle autrefois associée aux ordinateurs tête haute. Les brevets sur les optiques pancake et les guides d'ondes promettent de nouvelles réductions de poids, se traduisant par un confort de port sur toute la durée du poste et accélérant le remplacement des tablettes robustes dans les ordres de travail de maintenance.


Par secteur d'utilisation finale – La fabrication est en tête, la santé accélère
La fabrication a représenté 27,95 % des dépenses de 2025, principalement portée par la maintenance prédictive et le guidage d'assemblage. La part de marché des wearables B2B entreprise et industriels pour ce secteur découle de coûts de main-d'œuvre élevés et d'objectifs stricts de défauts par million qui justifient les investissements dans l'automatisation. BMW et Bosch démontrent que la réduction des retouches génère un retour immédiat, même avant de prendre en compte la diminution des incidents de sécurité. La santé est le secteur à la croissance la plus rapide, avec un CAGR de 29,86 %, alors que les Centers for Medicare and Medicaid Services remboursent les codes de surveillance à distance des patients et que la FDA homologue des biocapteurs de niveau clinique. La télémétrie continue réduit les durées d'hospitalisation, permettant aux prestataires de transférer les risques dans des contrats à valeur ajoutée.
Les équipes de terrain en IT et télécommunications utilisent des superpositions AR pour réduire les déplacements et les erreurs de première intervention, tandis que les entrepôts de commerce de détail déploient des scanners sur gant pour gagner des secondes sur les cycles de préparation. Les flottes de transport délivrent des montres intelligentes faisant également office de moniteurs de sécurité pour les conducteurs, collectant la variabilité de la fréquence cardiaque parallèlement aux données télématiques pour prédire la fatigue. Les entreprises de services aux collectivités et du secteur pétrolier et gazier équipent leurs inspecteurs de lunettes intelligentes certifiées ATEX, remplaçant les registres papier par des rapports d'inspection capturés vocalement.
Par composant – Les capteurs ancrent la valeur, le logiciel façonne la différenciation
Les capteurs ont représenté 34,35 % de la valeur de 2025 et demeurent l'épine dorsale de la collecte de données. Les IMU multimodaux, les PPG et les détecteurs environnementaux sont intégrés sur une seule carte flexible, réduisant la nomenclature des matériaux et les coûts d'étalonnage. L'intelligence artificielle intégrée dans les concentrateurs de capteurs réduit le nombre de paquets de données traversant les réseaux encombrés, facilitant le respect des règles de minimisation des données. La taille du marché des wearables B2B entreprise et industriels pour les capteurs devrait croître à un CAGR de 29,05 % à mesure que les packages intégrés remplacent les composants discrets.
Les écrans et les optiques visent des objectifs de poids et de luminosité, tandis que les feuilles de route des processeurs poussent à 45 TOPS par watt à mi-période de prévision, permettant le traitement du langage naturel sur l'appareil pour des interfaces utilisateur uniquement vocales. Les modules de connectivité doivent jongler avec le Bluetooth, le Wi-Fi 7 et la 5G RedCap dans un espace de la taille d'un timbre-poste. En définitive, les logiciels et les services dictent la fidélisation : les écosystèmes ThingWorx et MindSphere proposent des tableaux de bord en glisser-déposer qui convertissent les flux bruts de capteurs en alertes sur les indicateurs clés de performance, renforçant le passage des ventes de matériel aux revenus récurrents sous forme de logiciel en tant que service.
Par application – L'assistance à distance domine, la maintenance prédictive progresse fortement
L'assistance à distance et le guidage de flux de travail ont représenté 26,42 % des revenus de 2025. Les ingénieurs de terrain portant des lunettes intelligentes diffusent des vidéos haute définition vers des experts au siège, qui superposent des annotations AR, éliminant ainsi la nécessité de secondes interventions coûteuses. Dans un assemblage complexe de faisceau de câblage, cette approche a réduit les erreurs de 90 % chez Boeing, démontrant ses avantages économiques. La maintenance prédictive progresse à un CAGR de 30,10 %, les anomalies vibratoires et thermiques capturées par les wearables alimentant les algorithmes de santé des actifs. La taille du marché des wearables B2B entreprise et industriels est liée aux avantages de la maintenance prédictive, qui peut entraîner un report des dépenses d'investissement consacrées aux équipements de remplacement.
La formation et la simulation connaissent une adoption croissante de la réalité virtuelle pour les exercices d'entrée en espaces confinés, tandis que la surveillance de la santé des travailleurs s'étend au-delà des vérifications du pouls pour inclure les seuils d'exposition aux gaz et l'analyse de la posture. La gestion des stocks exploite les RFID intégrés aux gants pour automatiser les inventaires, et les flux de travail d'inspection qualité associent la vision par ordinateur aux balises vocales pour archiver les pistes d'audit en vue de la conformité ISO.
Par technologie de connectivité – Le Bluetooth est en tête, la 5G prend de l'élan
Le Bluetooth et le BLE ont sécurisé 42,10 % des revenus de 2025, prospérant grâce à l'omniprésence des smartphones et à des consommations inférieures à 100 mW. Le Wi-Fi 6E répond aux besoins des tâches intérieures à forte bande passante, et le Wi-Fi 7 vise une latence inférieure à 5 ms. La 4G LTE reste indispensable aux équipes de terrain au-delà des clôtures des usines, bien que le LTE-M et le NB-IoT servent les capteurs à faible débit.
La 5G privée et la 5G RedCap devraient cependant progresser à un CAGR de 30,25 % à mesure que les entreprises recherchent une latence déterministe pour les alertes de sécurité et la vidéo en temps réel. La bande ultra-large offre un positionnement au centimètre près, permettant des systèmes d'évitement de collision pour les chariots élévateurs à l'intérieur d'entrepôts autrefois affectés par des angles morts.
Analyse géographique
Marché des Équipements Portables B2B pour les Entreprises et l'Industrie en Amérique du Nord
L'Amérique du Nord a généré 39,65 % des revenus de 2025. Les normes strictes de l'OSHA et l'adoption précoce de la réalité augmentée par les géants de la logistique ont posé les bases d'une adoption généralisée. Les grands groupes américains de l'aérospatiale, de l'automobile et du pétrole continuent d'intégrer des équipements portables dans leurs feuilles de route relatives aux jumeaux numériques, orientant le marché des équipements portables B2B pour les entreprises et l'industrie vers des budgets annuels établis. Le Canada utilise des lunettes intelligentes robustes dans les opérations minières et forestières éloignées, où les équipes en rotation par avion nécessitent des diagnostics hors réseau. Les usines maquiladoras du Mexique adoptent des équipements portables pour satisfaire aux exigences de zéro défaut imposées par les équipementiers nord-américains.
Marché des Équipements Portables B2B pour les Entreprises et l'Industrie en Asie-Pacifique
L'Asie-Pacifique est en passe d'atteindre un CAGR de 30,90 % d'ici 2031. Le programme « Made in China 2025 » de Pékin finance des usines automatisées dans le delta du fleuve Yangtze, intégrant des flux de données d'équipements portables dans des tableaux de bord MES en temps réel. Les dotations du programme d'incitation liée à la production en Inde financent des projets pilotes de vêtements intelligents pour les secteurs pharmaceutique et automobile, comblant les lacunes en matière de compétences de la main-d'œuvre. La vision Society 5.0 du Japon positionne les équipements portables comme l'interface entre une main-d'œuvre vieillissante et des co-travailleurs robotiques, les exosquelettes intelligents et les manchons biométriques contribuant à réduire les troubles musculo-squelettiques. Les usines de semi-conducteurs de Corée du Sud déploient des badges UWB pour faire respecter le zonage des salles blanches, tandis que les mines australiennes adoptent des gilets de détection de la fatigue pour atténuer les risques d'accidents.
Marché des Équipements Portables B2B pour les Entreprises et l'Industrie en Europe, au Moyen-Orient et en Amérique du Sud
L'Europe affiche une croissance robuste mais réglementée. L'Allemagne tire parti des subventions Industrie 4.0 et de son expertise en matière de marquage CE pour exporter des lignes de production clés en main intégrant des équipements portables. Le RGPD impose l'inférence sur site, mettant en lumière les fabricants de puces d'IA en périphérie. La France et l'Italie connaissent des déploiements plus lents, les conseils d'entreprise débattant des aspects liés à la surveillance, bien que les pôles automobiles de Turin et de Modène pilotent des lunettes intelligentes pour l'étalonnage des clés dynamométriques. Les normes post-Brexit divergentes du Royaume-Uni ajoutent une complexité de conformité, mais ouvrent également des voies accélérées pour les fournisseurs innovants. Par ailleurs, le Moyen-Orient investit dans des mégaprojets de villes intelligentes incluant des obligations de sécurité liées aux équipements portables sur les chantiers de construction, tandis que l'Amérique du Sud pilote des équipements portables dotés d'IA en périphérie dans les mines à ciel ouvert du Brésil.

Paysage réglementaire
La réglementation relative aux dispositifs portables d'entreprise et industriels converge en matière de sécurité matérielle, de conformité à la sécurité des travailleurs, de cybersécurité et de gouvernance de l'IA. Aux États-Unis, l'OSHA a élargi la couverture de tests reconnus dans le cadre de son programme de laboratoires de tests reconnus au niveau national (NRTL), notamment en ajoutant la norme UL 8400 (sécurité des équipements VR/AR/MR) à la liste des normes de test appropriées en janvier 2024 et en élargissant le champ de reconnaissance de DEKRA Certification Inc., avec effet au 31 décembre 2025. Pour les dispositifs portables de robotique industrielle, la supervision de l'OSHA se rattache généralement à la General Duty Clause, tandis que les attentes de conception et de sécurité du secteur font de plus en plus référence aux normes du comité F48 de l'ASTM International pour les exosquelettes et exocombinaisons.
En Europe, les exigences réglementaires se renforcent concernant la cybersécurité et les fonctionnalités basées sur l'IA utilisées dans la surveillance des travailleurs et les flux de travail de santé numérique. L'ETSI CYBER-EUSR a publié une version intermédiaire de la norme EN 304 634 en avril 2026 pour soutenir l'approche de l'EU Cyber Resilience Act pour les dispositifs portables personnels, signalant des attentes plus explicites en matière de sécurité dès la conception pour les appareils connectés et leur cycle de vie du firmware. En juin 2026, la Commission européenne a publié des lignes directrices provisoires au titre de l'article 6, paragraphe 5, de l'EU AI Act pour clarifier la classification des IA à haut risque pour les dispositifs médicaux et les technologies de santé numérique (consultation se terminant le 23 juillet 2026), renforçant l'idée que certains dispositifs portables intégrant de l'IA utilisés dans des contextes médicaux s'alignent sur les voies de conformité MDR plutôt que de suivre une filière d'approbation distincte et parallèle. Par ailleurs, un examen au titre de la Section 301 de l'USTR mené en avril 2026 sur les dispositifs portables intelligents chinois a introduit une incertitude supplémentaire en matière de politique commerciale pour les acheteurs américains et les OEM dépendants des importations, le résultat de cet examen étant attendu plus tard en 2026.
Analyse de la chaîne de valeur
La chaîne de valeur commence par les composants principaux (capteurs, écrans et optiques, processeurs et mémoire, modules de connectivité et batteries), puis passe par les OEM d'appareils et la validation de conception de qualité industrielle (durcissement, protection contre les intrusions et ATEX/IECEx le cas échéant). À partir de là, les couches logicielles et de services intègrent les dispositifs portables aux systèmes ERP, MES, CMMS et aux suites de collaboration. Les fournisseurs de semi-conducteurs et de capteurs, par exemple les SoC d'IA en périphérie et les concentrateurs de capteurs capables d'exécuter une inférence embarquée, influencent les facteurs de forme des appareils et leur utilisabilité tout au long de la journée, tandis que les normes et les tests de certification, comme les normes de sécurité reconnues par les NRTL, ajoutent du temps et des coûts à la commercialisation des casques AR et des dispositifs portables de sécurité.
En aval, la différenciation provient de plus en plus de l'intégration à l'écosystème et des partenaires de déploiement plutôt que du matériel autonome. Un partenariat conclu en décembre 2025 entre JLT Mobile Computers et MakuSafe illustre l'évolution des canaux vers le regroupement de terminaux mobiles robustes avec des dispositifs portables pour les flux de travail liés à la sécurité des chariots élévateurs, alignant les achats sur les opérations existantes de flotte et d'entrepôt. La montée en échelle de la fabrication devient également plus modulaire, comme on l'a vu en mai 2026 lorsque Temple s'est associé à Zetwerk et Ethereal Machines pour accélérer la production, reflétant une dépendance accrue envers des plateformes de fabrication et d'ingénierie spécialisées pour porter les dispositifs portables industriels à l'échelle sans constituer de capacité interne. Les intégrations avec des plateformes logicielles façonnent également l'adoption, notamment un partenariat conclu en mai 2026 entre Guangfan Technology et Tencent Mobility pour intégrer la détection portable pilotée par l'IA à Tencent Maps, positionnant les dispositifs portables comme des nœuds de capture de données au sein d'applications opérationnelles plus larges.
Paysage concurrentiel
La concurrence reste modérément fragmentée. Les acteurs dominants de plateformes tels que Meta, Microsoft et Apple utilisent leurs suites de collaboration existantes et leurs backends de jumeaux numériques pour sécuriser des comptes. RealWear, Vuzix et ProGlove se taillent des niches avec des lunettes intelligentes certifiées ATEX et des scanners sur gant résistant à la poussière et aux vibrations.
Les brevets mettent en évidence des positions stratégiques : Sony détient les feuilles de route micro-OLED, Kopin possède les optiques à guide d'ondes, et Qualcomm regroupe la 5G RedCap avec 45 TOPS de calcul d'IA dans un SoC unique. Les modèles de concentrateurs de capteurs avec IA de Bosch Sensortec consolident l'IMU, le PPG et la détection de gaz sur une seule puce, attirant les équipementiers souhaitant réduire les circuits imprimés et prolonger l'autonomie des batteries.
L'intégration logicielle de bout en bout l'emporte sur les caractéristiques matérielles brutes. La plateforme Quest de Meta précharge les connecteurs Zoom et Teams, minimisant l'effort des services informatiques. Microsoft livre des API Azure Digital Twin qui alimentent directement les tickets de maintenance Dynamics. Apple courtise les techniciens de terrain en fusionnant les menus spatiaux de Vision Pro avec les extensions SAP et Salesforce, en priorisant la convivialité sur la robustesse de niveau entrepôt. Les obstacles réglementaires favorisent les grands acteurs : la certification FDA 510(k) de Honeywell pour les vestes biométriques et les certifications ATEX/IECEx de RealWear érigent des barrières que les nouveaux entrants peinent à franchir.
Leaders du secteur des wearables B2B entreprise et industriels
Alphabet Inc.
Samsung Electronics Co. Ltd.
Sony Corporation
HTC Corporation
Apple Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Équipements Portables B2B pour les Entreprises et l'Industrie
- Meta Platforms Inc. (Oculus VR LLC)
- Alphabet Inc.
- Samsung Electronics Co. Ltd.
- Sony Group Corporation
- HTC Corporation
- Apple Inc.
- Fitbit LLC (Google LLC)
- Xiaomi Corp.
- Seiko Epson Corporation
- Microsoft Corporation
- Texas Instruments Incorporated
- Toshiba Corporation
- Honeywell International Inc.
- RealWear Inc.
- Zebra Technologies Corporation
- Vuzix Corporation
- ProGlove GmbH
- Qualcomm Incorporated
- Panasonic Holdings Corporation
- Kopin Corporation
Lire l’analyse des entreprises de équipements portables B2B pour les entreprises et l'industrie

Opportunités de marché et perspectives d'avenir
Une opportunité à court terme se situe à l'intersection de la conformité à la sécurité des travailleurs et du traitement en périphérie, les entreprises passant de la surveillance à la prévention actionnable. Les vêtements intelligents et les capteurs corporels bénéficient de la demande de détection en temps réel du stress thermique et de l'exposition aux dangers, et l'inférence embarquée réduit les frictions liées à la confidentialité en conservant le traitement biométrique en local, ce qui est particulièrement pertinent dans les environnements réglementés. Cette évolution se traduit par des solutions déployées sur site, comme le déploiement par Samsung en juillet 2026 d'une approche SmartThings Pro Safety Management sur le site de construction de son Pyeongtaek Campus pour l'installation d'une ligne de semi-conducteurs, intégrant la prédiction du risque de stress thermique, et par l'attention des acheteurs portée à la connectivité déterministe (5G privée et 5G RedCap) qui prend en charge les alertes de sécurité critiques en termes de délai.
Un autre domaine d'opportunité concerne les logiciels d'entreprise prêts pour la conformité et les fonctionnalités de gouvernance qui réduisent les frictions d'approvisionnement dans la fabrication et la santé. Les entreprises filtrent les fournisseurs en fonction des contrôles de sécurité, des pistes d'audit et de l'interopérabilité avec les fournisseurs d'identité et les systèmes opérationnels ; les modules qui s'intègrent aux ERP, MES, CMMS et EHR réduisent le risque d'intégration par rapport aux pilotes sur mesure. Dans les cas d'usage adjacents à la santé, la clarté réglementaire peut élargir l'ensemble adressable pour les dispositifs portables non invasifs positionnés hors du diagnostic clinique : en janvier 2026, la FDA a mis à jour ses lignes directrices sur la politique de bien-être général, précisant les conditions dans lesquelles certains dispositifs portables estimant des paramètres physiologiques peuvent être commercialisés comme produits de bien-être général à faible risque lorsqu'ils évitent les allégations diagnostiques. En Europe, les feuilles de route des fournisseurs doivent également refléter l'évolution des exigences relatives aux appareils et des régimes de test, y compris la normalisation en cybersécurité liée à l'EU Cyber Resilience Act et le renforcement de la conformité destinée aux consommateurs américains, comme l'alerte de conformité de la CPSC référençant les tests UL 2849:2026 Version 4.2 applicables à partir du 1er octobre 2026 pour les dispositifs portables entrant aux États-Unis, ce qui peut inciter les OEM vers une validation de conception mécanique et une documentation plus robustes.
Recent Industry Developments in Marché des Équipements Portables B2B pour les Entreprises et l'Industrie
- Juillet 2026 : Samsung Electronics a déployé une solution SmartThings Pro Safety Management sur le site de construction de son Pyeongtaek Campus soutenant l'installation d'une ligne de semi-conducteurs, intégrant un algorithme de prédiction du risque de stress thermique. Ce déploiement met en évidence la manière dont les dispositifs portables d'entreprise sont intégrés dans des flux de travail de sécurité au niveau du site plutôt que traités comme des appareils autonomes. Il renforce également la demande d'analyses intégrées et de plans de déploiement opérationnel dans les environnements industriels.
- Octobre 2025 : Apple a annoncé une mise à niveau de l'Apple Vision Pro avec la puce M5 et un Dual Knit Band, visant à améliorer les performances et le confort pour une utilisation prolongée. Cette mise à niveau prend en charge des flux de travail spatiaux d'entreprise plus exigeants, notamment la visualisation interactive d'actifs industriels complexes via des applications telles que JigSpace. Elle positionne en outre le matériel de calcul spatial géré comme un outil pour sessions longues destiné aux équipes d'ingénierie, de maintenance et de formation.
- Novembre 2024 : RealWear a introduit le Navigator Z1, une lunette intelligente certifiée ATEX intégrant l'imagerie thermique et le positionnement UWB pour les sites pétroliers et gaziers. Le produit cible les environnements dangereux où les capacités de documentation et d'inspection mains libres sont soumises à des exigences de sécurité strictes. Les lancements certifiés ATEX renforcent le segment des dispositifs portables robustes en abaissant les barrières au déploiement dans des installations réglementées et à haut risque.


Marché des Équipements Portables B2B pour les Entreprises et l'Industrie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les dispositifs portables et les logiciels et services associés achetés par des organisations pour un usage professionnel, où l'appareil prend en charge des tâches telles que la surveillance de la sécurité, le guidage à distance, la formation et la documentation sur le terrain dans des contextes industriels et d'entreprise.
Exclusions de périmètre : Les dispositifs portables grand public de type fitness et style de vie achetés principalement pour un usage personnel sont exclus, même si le même matériel peut être réaffecté au travail.
Aperçu de la segmentation
- Par type d'appareil
- Afficheurs tête haute
- Montres connectées
- Lunettes intelligentes
- Vêtements intelligents et capteurs corporels
- Caméras portables
- Autres types d'appareils
- Par secteur d'utilisation finale
- IT et télécommunications
- Santé
- Commerce de détail et commerce électronique
- Assurance et services financiers
- Fabrication
- Transport et logistique
- Autres secteurs d'utilisation finale
- Par composant
- Capteurs
- Écrans et optiques
- Processeurs et mémoire
- Modules de connectivité
- Alimentation et batterie
- Logiciels et services
- Par application
- Assistance à distance et guidage de flux de travail
- Sécurité des travailleurs et surveillance de la santé
- Formation et simulation
- Maintenance prédictive
- Gestion des stocks et des actifs
- Inspection qualité et documentation
- Par technologie de connectivité
- Bluetooth / BLE
- Wi-Fi / Wi-Fi 6 / 6E
- 4G LTE / LTE-M / NB-IoT
- 5G et 5G RedCap
- Bande ultra-large et RF à courte portée
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Égypte
- Nigéria
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour construire la structure de départ du modèle et pour établir des fourchettes réalistes d'adoption et de tarification. Nous nous sommes appuyés sur des sources publiques et officielles telles que le US Bureau of Labor Statistics pour les effectifs de la main-d'œuvre, l'OSHA pour le contexte de sécurité, le NIST pour les orientations de connectivité industrielle, la FCC pour les orientations en matière de spectre et de réseaux privés, et les publications de l'UIT pour des indicateurs télécoms plus larges.
Nous avons également examiné des rapports annuels, des présentations de résultats et de la documentation produit pour comprendre les catégories d'appareils, les configurations typiques et la manière dont les contrats d'entreprise sont conditionnés. Pour les vérifications directionnelles, nous avons utilisé des abonnements payants pour les données financières et de renseignement sur les entreprises, des bases de données de brevets et un flux mondial de contrats et d'appels d'offres pour repérer où les déploiements étaient annoncés. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont également été utilisées pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des échanges avec des personnes qui influencent les déploiements ou qui observent l'usage quotidien, afin que nos données ne reposent pas uniquement sur des récits publiés. Nous avons couvert les participants de l'écosystème des appareils, les acheteurs d'entreprise, les intégrateurs de systèmes et les spécialistes du secteur en Asie-Pacifique, en Europe/Moyen-Orient/Afrique et dans les Amériques, puis nous avons utilisé leurs retours pour confirmer le rythme d'adoption, les cycles de remplacement et les évolutions de prix réalistes selon le facteur de forme.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Fonction du répondant | Région |
|---|---|---|
| Premier niveau : 26 % | CXO : 14 % | Asie-Pacifique : 46 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 40 % | Europe/Moyen-Orient/Afrique : 30 % |
| Acteurs plus petits : 19 % | Managers : 46 % | Amériques : 24 % |
Dimensionnement et prévisions du marché
Le dimensionnement a été construit à partir d'un bassin de demande descendant, où la main-d'œuvre par rôles à forte exposition et l'intensité des flux de travail numérisés ont été convertis en une base d'utilisateurs adressable, puis traduits en valeur d'appareils et de logiciels à l'aide des taux d'adoption. Le modèle a ensuite été corroboré par des approximations ascendantes sélectives utilisant un ensemble échantillonné d'indices de revenus fournisseurs, de vérifications de canaux et de fourchettes de prix de vente moyens typiques multipliées par des volumes d'expédition plausibles, ce qui a permis de corriger toute surestimation.
Les principales données d'entrée comprenaient le nombre de travailleurs connectés dans les secteurs cibles, le calendrier de déploiement de la LTE privée et de la 5G dans les installations, les évolutions de la répartition entre types d'appareils comme les visiocasques et les dispositifs portés au poignet, les cycles de remplacement déterminés par l'autonomie de la batterie et la robustesse, et la répartition entre valeur matérielle et logiciels et services récurrents. Lorsque les signaux ascendants étaient incomplets dans des régions plus petites ou des types d'appareils de niche, nous avons utilisé des indicateurs de pénétration issus de secteurs similaires, puis les avons ajustés après les retours d'experts.
Pour les prévisions, une analyse de scénarios a été utilisée avec un cas de base ancré sur les budgets de numérisation des entreprises et la dynamique de conformité en matière de sécurité, suivie de tests de sensibilité sur la disponibilité de la connectivité et l'évolution des prix moyens. Les hypothèses ont été maintenues simples afin de pouvoir être suivies année par année et revérifiées lors des mises à jour.
Validation des données et cycle de mise à jour
Les résultats ont été validés par de multiples contrôles, en commençant par des tests de cohérence interne entre les appareils, les composants et les applications, puis en passant à des vérifications de bon sens externes par rapport à l'ampleur de la main-d'œuvre et à l'orientation des dépenses technologiques des entreprises. Si une région ou un type d'appareil montrait une hausse inhabituelle, les données sous-jacentes concernant l'adoption, la tarification ou le calendrier de remplacement étaient retestées, et si nécessaire, les experts étaient recontactés pour confirmer ce qui avait changé.
Un second examen par un analyste est réalisé avant validation finale afin que les étapes de calcul et les hypothèses soient clairement suivies. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des évolutions réglementaires majeures, des changements de connectivité ou des variations soudaines de la demande. Avant la livraison, une nouvelle révision est réalisée afin que les chiffres finaux reflètent les derniers signaux disponibles.
Estimation du marché B2B des dispositifs portables d'entreprise et industriels de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les dispositifs portables d'entreprise et industriels ne correspondent pas toujours, même lorsque les intitulés semblent similaires, et cela provient généralement de ce qui est inclus, de la manière dont la tarification est traitée, et de l'année retenue comme base réelle pour les prévisions. Des différences apparaissent également lorsqu'une étude s'appuie davantage sur des récits d'expéditions et qu'une autre relie la demande à la main-d'œuvre et à la disponibilité au déploiement.
Certains chiffres publiés élargissent le périmètre à des catégories de dispositifs portables d'entreprise plus larges, pouvant inclure un usage de casques plus général ou des dispositifs portables d'entreprise définis de manière lâche. Pour Mordor Intelligence, la valeur n'est comptabilisée que lorsque l'achat correspond clairement à des cas d'usage professionnels B2B, et la demande tirée par les consommateurs est exclue même si le même facteur de forme existe.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 20,44 milliards USD (2025) | |
| Éditeur sectoriel A | 16,40 milliards USD (2025) | Utilise une base de départ et une fenêtre d'étude différentes, et son dimensionnement des premières années semble s'appuyer davantage sur les revenus de catégories répertoriées, ce qui peut sous-estimer les logiciels et services intégrés aux déploiements d'entreprise. |
| Éditeur sectoriel B | 7,63 milliards USD (2025) | Suit les dispositifs portables d'entreprise de manière plus restreinte et peut omettre certaines parties de l'usage industriel, en plus, le cadrage produit se rapproche davantage des dispositifs portables d'entreprise plutôt que d'un bassin de demande complet combinant industriel et entreprise. |
L'écart entre les valeurs s'explique principalement par le périmètre et ce qui est comptabilisé comme demande professionnelle, suivi de la manière dont les logiciels et services récurrents sont traités parallèlement aux appareils. En maintenant le bassin de demande lié aux réalités du déploiement des travailleurs, puis en le recoupant avec des données pratiques de tarification et d'adoption, le chiffre final reste transparent et reproductible pour la planification.


Questions clés abordées dans le rapport
À quelle vitesse les dépenses en wearables d'entreprise progressent-elles dans la fabrication ?
Les dépenses dans le secteur de la fabrication sur le marché des wearables B2B entreprise et industriels progressent parallèlement à un CAGR global de 27,45 % et représentaient 27,95 % des revenus de 2025.
Quelle option de connectivité prend le plus d'élan pour les wearables industriels ?
Les connexions 5G privées et 5G RedCap connaissent la croissance la plus rapide, projetées à un CAGR de 30,25 % jusqu'en 2031, grâce à la latence déterministe et à la fiabilité.
Pourquoi les vêtements intelligents et les capteurs corporels attirent-ils de nouveaux investissements ?
La pression réglementaire en faveur de la surveillance en temps réel de la sécurité des travailleurs et les avancées dans les capteurs lavables intégrés au textile soutiennent un CAGR de 28,74 % pour les vêtements intelligents et les capteurs corporels.
Quel est le principal frein à l'adoption des appareils AR en entreprise ?
Le manque d'applications de niveau entreprise disposant de certifications de sécurité d'entreprise et d'une intégration ERP approfondie reste le principal goulot d'étranglement.
Comment l'IA en périphérie améliore-t-elle les performances des wearables ?
Les puces délivrant jusqu'à 15 TOPS sous 5 watts permettent l'inférence sur l'appareil, réduisant la latence et se conformant aux règles de localisation des données sans sacrifier l'autonomie de la batterie.
Dernière mise à jour de la page le:



