
Taille et part du marché des lubrifiants pour moulage sous pression automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
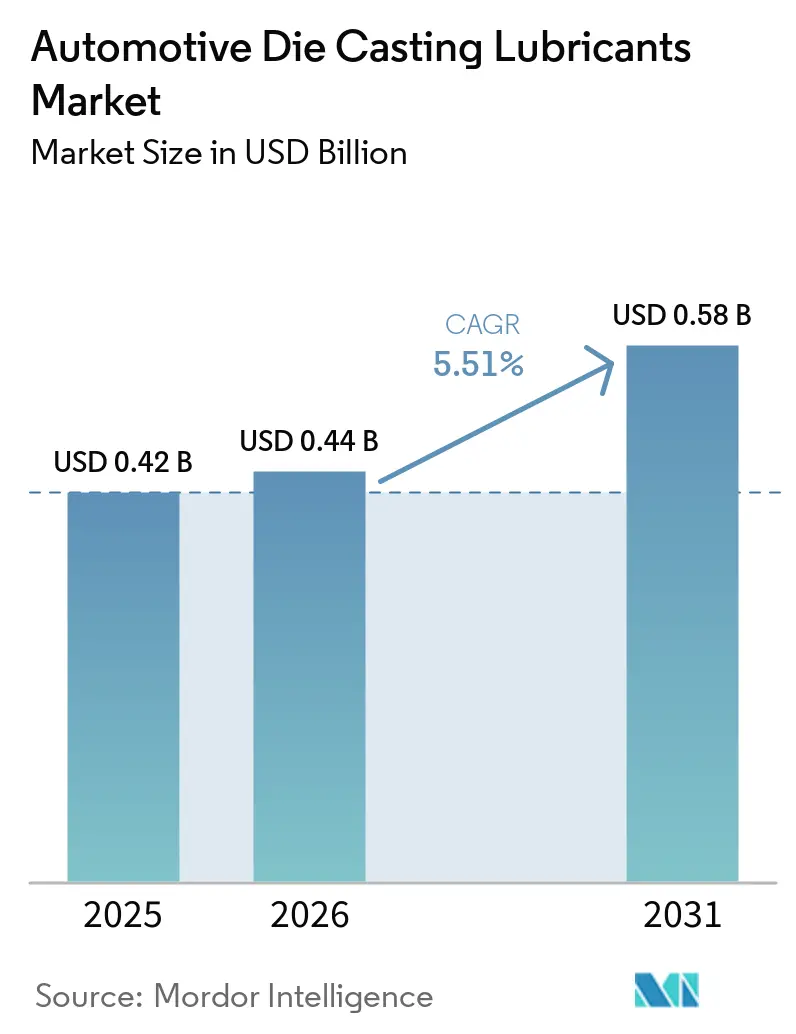
| Taille du Marché (2026) | 0.44 Milliards de dollars |
| Taille du Marché (2031) | 0.58 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
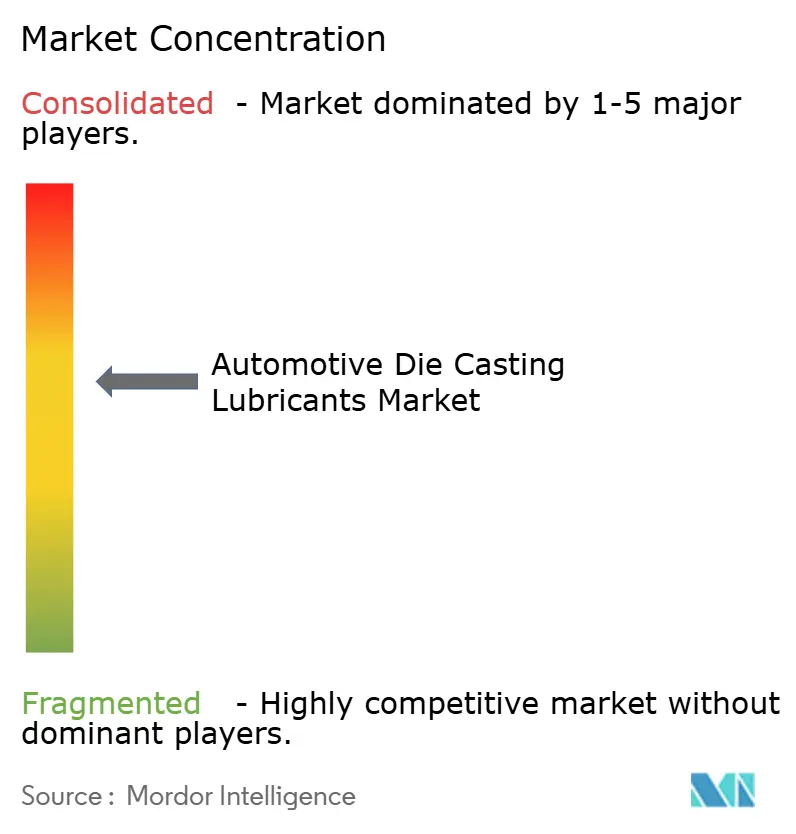
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des lubrifiants pour moulage sous pression automobile par Mordor Intelligence
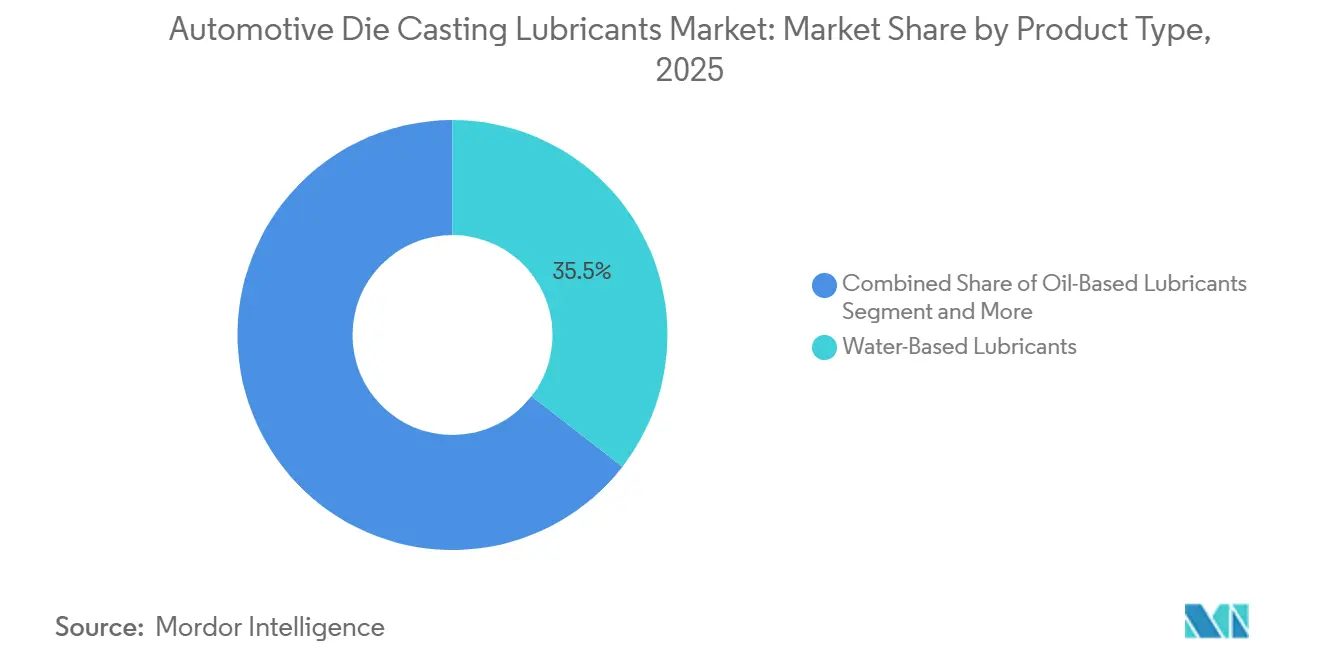
La taille du marché des lubrifiants pour moulage sous pression automobile était évaluée à 0,42 milliard USD en 2025, devrait atteindre 0,44 milliard USD en 2026 et est projetée à 0,58 milliard USD d'ici 2031, à un CAGR de 5,51 % durant la période de prévision (2025-2030). Les plateformes de véhicules électriques optent de plus en plus pour quelques grandes « méga-pièces » structurelles moulées d'un seul tenant, nettement plus lourdes, remplaçant de nombreuses pièces plus petites. Cette transition accroît la valeur du lubrifiant par injection, même si le nombre de pièces diminue. Avec des forces de serrage des Gigapresses atteignant des niveaux extrêmement élevés, les contraintes thermiques sur les moules se sont intensifiées. Cette évolution favorise les formulations à base d'huile à haute pression extrême, bien que les produits à base d'eau restent en tête dans les applications à tonnage moyen, représentant 35,47 % du chiffre d'affaires total en 2025. Des réglementations plus strictes sur les composés organiques volatils (COV) dans des régions telles que la Californie, l'Union européenne et les zones côtières de Chine accélèrent l'adoption de systèmes de pulvérisation électrostatique avancés. Ces systèmes offrent non seulement des films sans solvant respectueux de l'environnement, mais réduisent également de manière significative les projections excessives, améliorant ainsi l'efficacité. Dans la région Asie-Pacifique, le marché connaît une croissance substantielle et une expansion des capacités, avec des investissements majeurs dans des installations visant à localiser le moulage sous pression géant pour les véhicules électriques destinés au marché de masse.
Principaux enseignements du rapport
- Par type de produit, les lubrifiants à base d'eau détenaient 35,47 % de la part du marché des lubrifiants pour moulage sous pression automobile en 2025, tandis que les grades à base d'huile sont positionnés pour le CAGR le plus rapide de 6,55 % jusqu'en 2031.
- Par application, le moulage sous pression d'aluminium a capturé 56,71 % de la taille du marché des lubrifiants pour moulage sous pression automobile en 2025 ; le magnésium devrait afficher un CAGR de 6,53 % jusqu'en 2031.
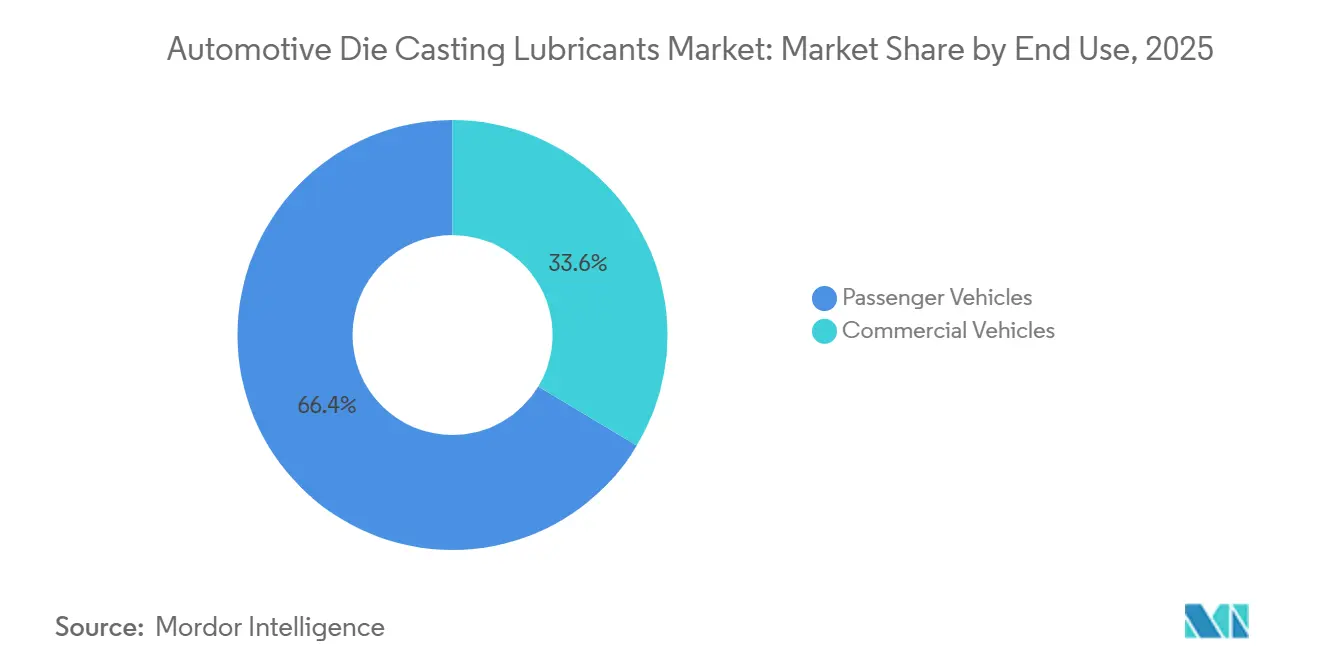
- Par utilisation finale, les véhicules particuliers représentaient 66,37 % de la demande en 2025, tandis que les véhicules commerciaux progresseront à un CAGR de 7,61 %, portés par les fourgonnettes électrifiées pour la livraison du dernier kilomètre.
- Par utilisation fonctionnelle, le lubrifiant de moule était en tête avec une part de 28,71 % en 2025, mais le lubrifiant de piston devrait progresser à un CAGR de 7,57 % grâce aux poids de charge dépassant 60 kg.
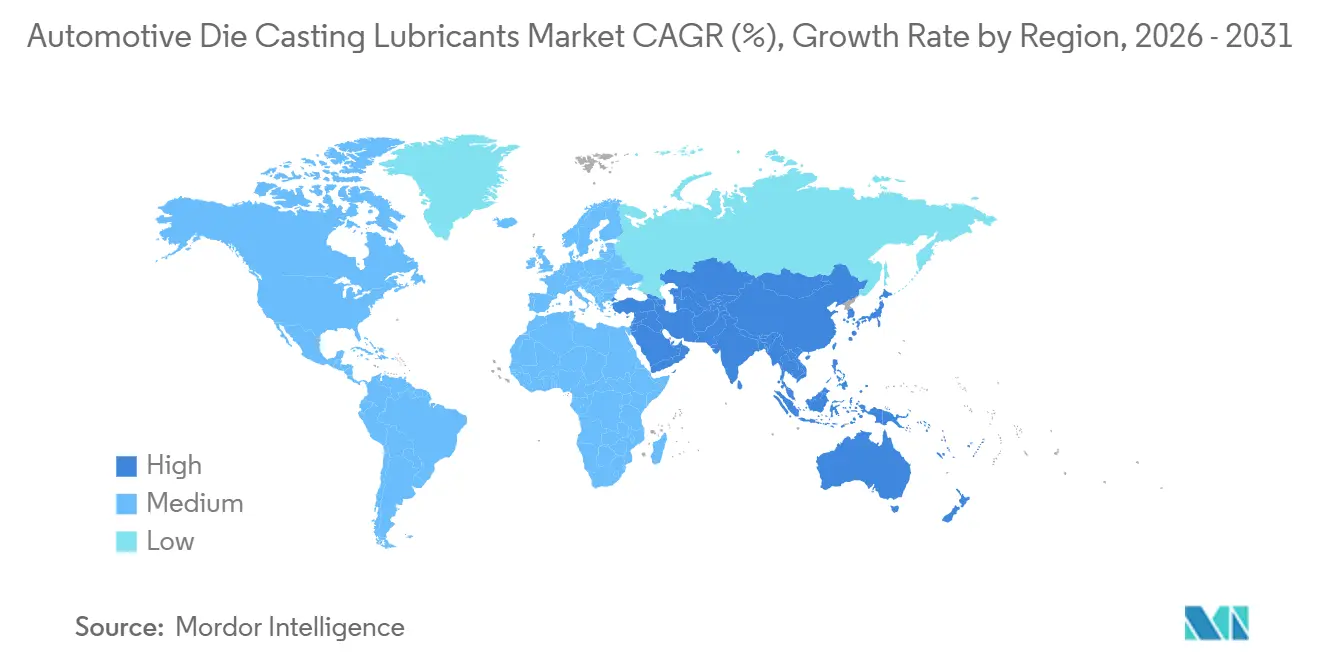
- Par géographie, l'Asie-Pacifique dominait avec une part de revenus de 45,55 % en 2025 et a enregistré le CAGR le plus élevé de 8,59 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance rapide des pôles de moulage sous pression en Asie-Pacifique | +1.4% | Chine, Inde, Thaïlande, Vietnam | Long terme (≥ 4 ans) |
| Adoption du moulage à haute pression et du moulage géant | +1.3% | Cœur Asie-Pacifique, extension vers l'Amérique du Nord et l'UE | Moyen terme (2-4 ans) |
| Essor des véhicules électriques et allègement des structures | +1.2% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête de l'adoption | Moyen terme (2-4 ans) |
| Réglementations plus strictes sur les COV et les critères ESG | +0.9% | UE, Californie, villes de premier rang en Chine | Court terme (≤ 2 ans) |
| Transition vers les lubrifiants électrostatiques sans eau | +0.8% | Amérique du Nord, Europe, pôles côtiers en Chine | Court terme (≤ 2 ans) |
| Dosage et surveillance en usine intelligente | +0.6% | Allemagne, Japon, Corée du Sud, certaines usines américaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des pôles de moulage sous pression en Asie-Pacifique
Wencan a réalisé un investissement significatif dans son usine de Chongqing, en l'équipant de presses avancées spécialement conçues pour les bacs de batteries de la Changan Deepal. Cette opération nécessite un volume substantiel de lubrifiants à base d'eau tolérants à l'humidité chaque année pour garantir des performances optimales. En Inde, le programme d'incitation liée à la production (PLI) du gouvernement favorise une croissance notable des capacités, avec des acteurs majeurs comme Tata et Mahindra qui se concentrent sur la localisation des composants de véhicules électriques. En Thaïlande, l'approbation de projets de moulage sous pression à grande échelle destinés à servir les équipementiers japonais (OEM) a conduit Quaker Houghton à établir un centre technologique dédié à Bangkok.
Adoption du moulage à haute pression et du moulage géant
Guangdong Hongtu s'est lancé dans une entreprise significative en déployant plusieurs presses à haute capacité. Ces presses sont destinées à produire des composants structurels pour Xpeng et Li Auto. Une fois pleinement opérationnelle, l'installation utilisera une quantité substantielle de lubrifiant chaque année. Dans une démarche parallèle, Ryobi a réalisé un investissement considérable dans une ligne à haute capacité dédiée aux traverses de véhicules électriques à batterie (BEV) de Toyota. Cette ligne est en outre améliorée grâce au package de lubrification en quantité minimale (MQL) de Quaker Houghton. Par ailleurs, les hybrides graphite-nitrure de bore ont obtenu une part notable dans le mélange de lubrifiants pour moulage géant, en raison de leur résilience et de leur endurance lors d'une utilisation intensive à des températures élevées de moule. L'usine à grande échelle de Linamar à Pune souligne une tendance significative : le moulage géant est désormais en train de s'étendre aux véhicules électriques du marché de masse, des prix abordables, au-delà des seuls modèles haut de gamme.
Essor des véhicules électriques et allègement des structures
Les architectures électriques à batterie rationalisent la production en consolidant des dizaines d'emboutissages en des pièces moulées en aluminium d'un seul tenant. Ces pièces moulées peuvent présenter une surface de moule nettement supérieure aux conceptions traditionnelles, entraînant une augmentation notable de la demande en lubrifiant par cycle par rapport aux sous-châssis conventionnels [1]. À la Gigafactory Texas, la cellule de soubassement arrière de Tesla illustre la puissance du moulage unique : elle remplace des centaines de pièces individuelles mais nécessite des revêtements semi-permanents, conçus pour résister à des cycles de production intensifs. La méga-pièce avant de la Nio ET9 élimine non seulement de nombreuses soudures, mais réduit également considérablement le temps en atelier de carrosserie, amplifiant la demande de lubrifiant par injection. Le passage de Volvo à des alliages avancés pour ses méga-pièces moulées de l'EX90 est motivé par la teneur plus élevée en silicium de l'alliage, ce qui accroît le besoin de formulations à base d'huile renforcées par des agents anti-soudure robustes. S'ajoutant à cette tendance, la pression réglementaire croissante : le prochain plafond de CO₂ de la flotte de l'UE impose des amendes significatives aux équipementiers dépassant les limites d'émissions, alimentant une course compétitive à la réduction substantielle du poids [2].
Réglementations plus strictes sur les COV et les critères ESG
En vertu de la directive sur les émissions industrielles de l'UE, les fonderies traitant des volumes journaliers significatifs doivent surveiller en continu les COV. Cette réglementation les incite à adopter des lubrifiants sans eau ou semi-permanents dans un délai de quelques années. Parallèlement, le Plan de production plus propre de la Chine conditionne les remises fiscales à un seuil strict d'intensité en COV, accélérant la transition du secteur vers des concentrés compatibles avec les systèmes électrostatiques. Récemment, Fuchs a lancé Ecocool Global 20, un lubrifiant dilutable à l'eau à base d'ester de colza, qui a non seulement satisfait aux normes de l'Écolabel européen, mais a également obtenu l'approbation de Volkswagen. Le Bonderite L-CA reformulé de Henkel, débarrassé des aromatiques, a obtenu l'aval de Tesla et de GM pour les Gigapresses d'Amérique du Nord. Aujourd'hui, les tableaux de bord ESG exercent une influence considérable ; les fournisseurs ne disposant pas d'analyses du cycle de vie (ACV) de la source à la sortie d'usine risquent d'être retirés des listes d'approbation.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières | -0.5% | Mondial, particulièrement aigu dans les régions dépendantes des esters importés | Court terme (≤ 2 ans) |
| Simplification des groupes motopropulseurs électriques | -0.4% | Amérique du Nord, UE, Chine | Moyen terme (2-4 ans) |
| Limites de la gestion thermique | -0.3% | Fonderies à haute pression en Asie-Pacifique, cellules de moulage géant en Amérique du Nord | Moyen terme (2-4 ans) |
| Manque de compétences en optimisation des lubrifiants | -0.2% | Inde, Asie du Sud-Est, Mexique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières
En 2024, les prix des esters synthétiques et des tensioactifs ont connu une augmentation significative, malgré une baisse des prix de l'aluminium au LME, ce qui a exercé une pression sur les marges des fournisseurs. Une forte hausse des tensioactifs dérivés du palmier s'est produite lorsque l'Indonésie a restreint ses exportations, entraînant une plus grande dépendance à des alternatives synthétiques plus coûteuses. Les petits formulateurs en Inde et au Mexique, dépourvus d'outils de couverture, ont subi des pertes de revenus pour maintenir leurs contrats. Dans le même temps, une dépréciation du yuan a augmenté le coût de débarquement des lubrifiants européens, incitant la Chine à accélérer sa transition vers des mélanges domestiques. Ces fluctuations du marché encouragent un mouvement vers l'intégration verticale et une préférence pour les modèles de stocks allégés.
Simplification des groupes motopropulseurs électriques (moins de pièces moulées)
Le Model Y de Tesla utilise nettement moins de pièces que les berlines à essence traditionnelles, ce qui contribue à réduire le nombre d'injections malgré l'intégration de pièces moulées plus grandes. Pendant ce temps, la technologie Ultium de GM consolide plusieurs composants en aluminium en quelques mga-pièces moulées, entraînant une réduction notable de la consommation de lubrifiant par véhicule. D'un autre côté, la BYD Seagull, conçue comme une option abordable, utilise de l'acier embouti pour réduire les coûts, réduisant considérablement sa dépendance au moulage sous pression par rapport aux normes des moteurs à combustion interne conventionnels. Bien que les revêtements haut de gamme, nettement plus coûteux que les grades standard à base d'eau, contribuent à compenser certaines pertes de volume, un défi structurel substantiel demeure.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les formulations à base d'huile progressent dans les cellules à haute pression extrêmeLes grades à base d'huile devraient se développer à un CAGR de 6,55 %, dépassant l'ensemble des fonderies automobiles exploitant des presses à tonnage significatif qui s'appuient sur ces formulations pour maintenir l'intégrité du film à des températures élevées, une zone critique où l'eau tend à s'évaporer prématurément. La ligne de fusées de direction de Tahara de Toyota a adopté des revêtements semi-permanents au graphite ou au nitrure de bore, appliqués périodiquement, entraînant une extension substantielle de la durée de vie des moules et une réduction notable des coûts d'outillage. Il est à noter que les produits à base de solvant bénéficient d'exemptions au titre des réglementations EU 2024/1785 et California Rule 1171.
Les lubrifiants à base d'eau conservent un avantage en termes de coût à 3,80 USD/kg contre 6,20 USD pour les lubrifiants à base d'huile et dominent les presses inférieures à 3 500 tonnes, produisant des boîtiers et des supports, avec une part de 35,47 % en 2025. La livraison électrostatique de Quaker Houghton comble certains écarts de performance, permettant l'utilisation à base d'eau jusqu'à 5 000 tonnes, mais la domination des Gigapresses assure la croissance de la part des produits à base d'huile. L'adoption de matières premières biosourcées s'accélère : la gamme Bonderite à base d'ester de colza de Henkel figure désormais sur les listes approuvées par Tesla et GM, faisant de la conformité ESG un critère d'accès au marché.

Par application :
la domination de l'aluminium masque le pivot structurel du magnésiumL'aluminium représentait 56,71 % de la taille du marché des lubrifiants pour moulage sous pression automobile en 2025. Sa compatibilité avec le recyclage dans le cadre des quotas d'économie circulaire de l'UE et son avantage en termes de poids par rapport à l'acier maintiennent son leadership. Les alliages de fonderie Al-Si à haute teneur en silicium permettent au plancher arrière de l'EX90 de Volvo d'éliminer 68 points de soudure.
Le CAGR de 6,53 % du magnésium découle de l'utilisation par les fabricants chinois de véhicules électriques de modules avant pour compenser la masse des batteries ; la Han de BYD a économisé 4,2 kg par traverse. L'atténuation des risques d'incendie nécessite un investissement significatif dans des lignes de moulage sous atmosphère inerte, ce qui ralentit l'adoption en Occident ; cependant, les gaz de couverture sans SF6 améliorent la conformité en matière de sécurité. Le zinc reste une niche pour les garnitures où la finition de surface prime sur le poids, mais sa part diminue à mesure que les véhicules électriques à moins de 30 000 USD suppriment les éléments décoratifs.
Par utilisation finale :
les véhicules commerciaux dépassent le segment des véhicules particuliers en matière d'électrificationLes véhicules particuliers représentaient 66,37 % du chiffre d'affaires 2025 ; cependant, les fourgonnettes électrifiées et les camions de tonnage moyen devraient faire croître les revenus liés aux lubrifiants à un rythme plus rapide, avec un CAGR de 7,61 % jusqu'en 2031. Les fourgonnettes Rivian d'Amazon intègrent plusieurs grandes pièces moulées, dépassant considérablement l'empreinte des fourgonnettes à essence traditionnelles. Pendant ce temps, l'eActros 600 de Daimler repose sur un lourd bac de batteries, fabriqué avec des lubrifiants semi-permanents, garantissant la durabilité pour des cycles de production intensifs.
Dans le monde des flottes commerciales, chaque kilogramme compte. Même une légère réduction de poids peut se traduire par des revenus annuels supplémentaires substantiels, justifiant des investissements dans des formulations haut de gamme. L'approche varie selon les équipementiers de véhicules particuliers : tandis que les marques haut de gamme mettent en avant des technologies avancées de méga-moulage, les marques plus économiques, illustrées par la BYD Seagull, optent pour moins de pièces moulées, modérant leur trajectoire de croissance dans le segment des particuliers.
Par utilisation fonctionnelle :
le lubrifiant de piston progresse avec l'augmentation des poids de chargeLe lubrifiant de moule était en tête avec une part de 28,71 %, mais le lubrifiant de piston progressera à 7,57 % de CAGR à mesure que des charges de 60 kg poussent la friction piston-manchon au-delà de 400 °C. Le MONO-COAT enrichi au molybdène de Chem-Trend a réduit les rebuts de piston du Cybertruck.
Les lubrifiants de piston, proposés à un prix premium, sont appliqués moins fréquemment mais réduisent efficacement les différentiels de revenus. Le Bonderite L-CA 3600 polyvalent de Henkel, agissant à la fois comme lubrifiant de moule et de piston, simplifie la gestion des stocks pour les presses plus petites. La demande se consolide car seuls les lubrifiants de piston haut de gamme satisfont aux limites de pression de vapeur imposées par le moulage assisté par vide.
Analyse géographique
La région Asie-Pacifique détenait une part de marché de 45,55 % du marché des lubrifiants pour moulage sous pression automobile en 2025 et devrait afficher un CAGR de 8,59 % de 2026 à 2031. La Chine à elle seule a produit des millions de tonnes de pièces moulées sous pression, dont les trois cinquièmes étaient destinées à l'automobile, alors que BYD, Nio et Xpeng accéléraient le moulage géant pour réduire les cycles de lancement de modèles à 18 mois [3]. Pendant ce temps, Ryobi au Japon, avec sa ligne de production avancée, alimente directement la production de véhicules électriques à batterie (BEV) de Toyota. Le programme E-GMP de Corée du Sud intègre plusieurs méga-pièces moulées par véhicule, approvisionnées localement. En Inde, plusieurs projets soutenus par le programme d'incitation liée à la production (PLI), impliquant des investissements substantiels, permettent le mélange local de lubrifiants à un coût nettement inférieur aux importations.
L'Amérique du Nord connaît une vague de relocalisations industrielles. L'usine Tesla au Texas se distingue notamment comme le plus grand consommateur de la région, utilisant un volume substantiel de lubrifiants chaque année. Dans une démarche stratégique, Mino, Form Technologies et Eck Industries ont collectivement investi de manière significative pour augmenter considérablement leurs capacités. Pendant ce temps, le pôle de Guanajuato au Mexique joue un rôle central, au service des grands acteurs automobiles tels que l'Ultium de GM et le F-150 Lightning de Ford. D'un autre côté, les fournisseurs canadiens orientent un investissement significatif vers les boîtiers de batteries, témoignant d'un pivot clair dans leur orientation.
L'Europe est confrontée à des défis, notamment la flambée des prix de l'énergie et l'élimination imminente des solvants. En témoignage de la collaboration régionale, le cluster du Bade-Wurtemberg en Allemagne fournit un volume notable de produits à base d'eau chaque année à l'usine de véhicules électriques de Volkswagen à Zwickau. Stellantis a réalisé des mouvements stratégiques en localisant les bacs de batteries en Lombardie et au Piémont, entraînant une croissance notable de la production. Les mouleurs sous pression de Catalogne en Espagne ont investi substantiellement dans des mises à niveau de presses pour la marque Cupra. Pendant ce temps, le Royaume-Uni applique des réglementations sur le contenu local, imposant qu'une part significative des pièces soit d'origine britannique dans un contexte post-Brexit. L'Amérique du Sud, bien que toujours un acteur de niche, est sur une trajectoire ascendante.
Paysage concurrentiel
En 2025, les principaux fournisseurs — Henkel, Chem-Trend, Quaker Houghton, FUCHS et MORESCO — représentaient une part significative du chiffre d'affaires du marché des lubrifiants pour moulage sous pression automobile, indiquant une structure de marché modérément concentrée. Au niveau régional, des fournisseurs indépendants tels qu'Ultraseal India et Hardcastle Petrofer ont capturé des parts dominantes sur leurs marchés domestiques. Ils co-localisent stratégiquement leurs laboratoires à proximité des fonderies de rang 1, permettant des reformulations le jour même.
La technologie reste le principal facteur de différenciation sur ce marché. Ces dernières années, Quaker Houghton a lancé FLUIDCAST E-STATIC, soutenu par plusieurs brevets américains liés à la technologie de transfert de charge. Ce lancement a immédiatement suscité des dépôts de brevets concurrents de la part des principaux concurrents Henkel et Chem-Trend. FUCHS a également réalisé des progrès significatifs avec son lubrifiant ECOCOOL GLOBAL à base de colza, capturant une part notable du segment du moulage géant en Europe en peu de temps grâce à sa prolongation substantielle de la durée de vie des moules. Pendant ce temps, le perturbateur chinois Lubgraf Synoils tire parti de ses lignes de tensioactifs intégrées en amont pour proposer des prix nettement inférieurs aux prix mondiaux, obtenant des contrats avec des acteurs majeurs tels que BYD et Xpeng.
Les entreprises poursuivent plusieurs approches stratégiques clés. Premièrement, elles co-localisent des centres techniques : Quaker Houghton a récemment détaché des ingénieurs chez Linamar Pune pour accélérer les approbations locales. Deuxièmement, elles associent du matériel à leurs offres chimiques : l'acquisition récente par Henkel de la société allemande IoT Monixo permet à l'entreprise de proposer des solutions intégrées combinant la surveillance en boucle fermée des pulvérisateurs avec ses produits chimiques. Enfin, les alliances avec les équipementiers de presses gagnent du terrain. L'accord de certification de Chem-Trend avec Idra pour les machines à haute capacité positionne l'entreprise pour obtenir des contrats de première fourniture au fur et à mesure de l'expédition de ces presses.
Leaders du secteur des lubrifiants pour moulage sous pression automobile
-
Acme Refining
-
Chem-Trend L.P.
-
CHEMTOOL Incorporated
-
The Hill and Griffith Company
-
Quaker Houghton Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des lubrifiants pour moulage sous pression automobile Entreprises couvertes dans ce rapport
- Henkel AG & Co. KGaA
- Chem-Trend L.P.
- Quaker Houghton Inc.
- MORESCO Corporation
- FUCHS Lubritech GmbH
- The Hill and Griffith Company
- Geiger + Co. Schmierstoff-Chemie GmbH
- Ultraseal India Pvt. Ltd.
- Acme Refining
- CHEMTOOL Incorporated
- Condat Group
- Hardcastle Petrofer Pvt. Ltd.
- Sunocs LLC
- J&S Chemical Corporation
- Lubgraf Synoils Pvt. Ltd.
- Münch Chemie International
- Falcon Industrial Inc.
- Tower Metalworking Fluids
- Applied Material Solutions
- Daeho Industries Ltd.
- Thermal-Lube Inc.
Lire l’analyse des entreprises de lubrifiants pour moulage sous pression automobile
Développements industriels récents dans Marché des lubrifiants pour moulage sous pression automobile
- Juillet 2026 : Castrol, l'une des marques de lubrifiants les plus connues au monde, a changé de propriétaire après que bp a reçu l'approbation de vendre l'activité à la société d'investissement Stonepeak. La Commission namibienne de la concurrence (NaCC) a approuvé la transaction sans conditions. Dans le cadre de l'accord, Motion JVCo Limited a acquis toutes les actions et droits de vote de Castrol Group Holdings Limited, marquant une nouvelle étape dans la stratégie de bp visant à remodeler son portefeuille d'activités mondial.
- Avril 2025 : Quaker Houghton a acquis la société japonaise Dipsol Chemicals pour environ 155,2 millions USD. Dipsol est un fournisseur de premier plan de solutions de traitement de surface et de placage qui servent principalement le secteur automobile.
- Février 2025 : La société de capital-investissement Architect Equity a acquis Gibbs Die Casting Corporation, un fabricant majeur de pièces moulées sous pression de précision pour les véhicules électriques, hybrides et à combustion interne.
Périmètre du rapport mondial sur le marché des lubrifiants pour moulage sous pression automobile
Le périmètre du rapport comprend le type de produit (à base d'eau, à base d'huile et autres), l'application (aluminium et autres), l'utilisation finale (véhicules particuliers et véhicules commerciaux), l'utilisation fonctionnelle (lubrifiant de moule et autres) et la géographie. Les prévisions du marché sont fournies en valeur (USD).
Aperçu de la segmentation
| Lubrifiants à base d'eau |
| Lubrifiants à base d'huile |
| Lubrifiants semi-permanents |
| Lubrifiants à base de solvant |
| Moulage sous pression d'aluminium |
| Moulage sous pression de magnésium |
| Moulage sous pression de zinc |
| Véhicules particuliers |
| Véhicules commerciaux |
| Lubrifiant de moule |
| Lubrifiant de piston |
| Lubrifiant de louche |
| Lubrifiant d'assemblage |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Lubrifiants à base d'eau | |
| Lubrifiants à base d'huile | ||
| Lubrifiants semi-permanents | ||
| Lubrifiants à base de solvant | ||
| Par application | Moulage sous pression d'aluminium | |
| Moulage sous pression de magnésium | ||
| Moulage sous pression de zinc | ||
| Par utilisation finale | Véhicules particuliers | |
| Véhicules commerciaux | ||
| Par utilisation fonctionnelle | Lubrifiant de moule | |
| Lubrifiant de piston | ||
| Lubrifiant de louche | ||
| Lubrifiant d'assemblage | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des lubrifiants pour moulage sous pression automobile en 2031 ?
Le secteur devrait atteindre 0,58 milliard USD d'ici 2031, sur la base d'un CAGR de 5,51 %.
Quel type de produit connaît la croissance la plus rapide ?
Les formulations à base d'huile sont prévues pour un CAGR de 6,55 % à mesure que les températures des Gigapresses dépassent 350 °C.
Pourquoi l'Asie-Pacifique est-elle la région dominante ?
La Chine, l'Inde et l'Asie du Sud-Est ajoutent des capacités de méga-moulage et localisent les chaînes d'approvisionnement en véhicules électriques, entraînant un CAGR régional de 8,59 %.
Comment les réglementations sur les COV influencent-elles le choix des lubrifiants ?
Les plafonds de COV inférieurs à 50 g/L dans l'UE, en Californie et en Chine côtière catalysent une transition vers des formulations électrostatiques sans eau ou semi-permanentes.
Qu'est-ce qui stimule la demande croissante dans les véhicules commerciaux ?
Les fourgonnettes de livraison électrifiées et les camions de tonnage moyen nécessitent de plus grands boîtiers de batteries moulés sous pression résistants à la corrosion et l'utilisation de lubrifiants de levage par véhicule.
Quelles entreprises dominent le paysage concurrentiel ?
Henkel, Chem-Trend, Quaker Houghton, FUCHS et MORESCO contrôlent collectivement près de la moitié du chiffre d'affaires mondial, avec des spécialistes régionaux solides en Inde et en Chine.