
Taille et parts du marché des essieux moteurs électriques automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.37 Milliards de dollars |
| Taille du Marché (2031) | 23.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.12 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des essieux moteurs électriques automobiles par Mordor Intelligence
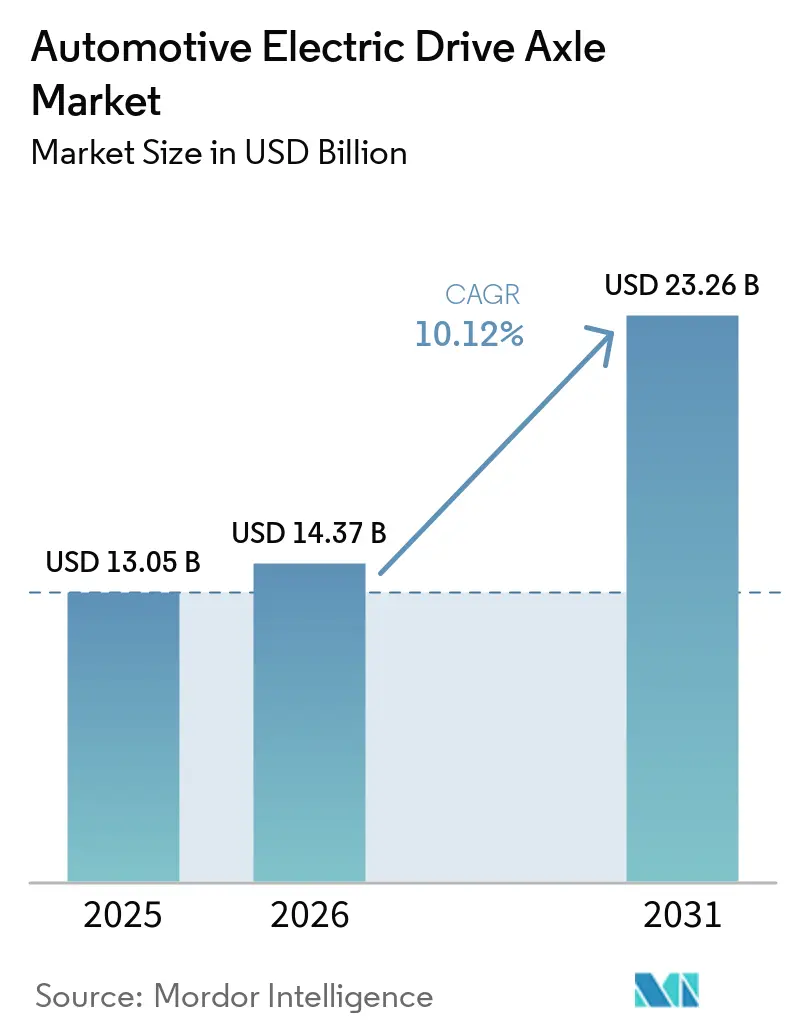
La taille du marché des essieux électriques de traction automobile était évaluée à 13,05 milliards USD en 2025 et devrait croître de 14,37 milliards USD en 2026 pour atteindre 23,26 milliards USD d'ici 2031, à un CAGR de 10,12 % durant la période de prévision (2026-2031). L'accélération de la transition vers la mobilité zéro émission, les objectifs de CO₂ de flotte imposés par la réglementation et la baisse plus rapide des coûts des batteries ancrent une visibilité stable des volumes pour les fournisseurs d'essieux électriques. Les lancements de modèles basés sur des systèmes 800 V, l'essor des solutions intégrées 4-en-1 et l'élargissement des empreintes de production en Asie-Pacifique compriment les courbes de coûts et élargissent la demande adressable. Le positionnement concurrentiel repose désormais sur la maîtrise de la gestion thermique, les alternatives aux aimants en terres rares et la capacité à intégrer des fonctionnalités de vectorisation de couple définies par logiciel. Les kits de conversion pour les véhicules en service, les configurations à double moteur à marges plus élevées pour les SUV et les pickups, ainsi que les subventions publiques pour les composants de groupe motopropulseur locaux ouvrent des sources de revenus supplémentaires sur le marché des essieux électriques de traction automobile.
Points clés du rapport
- Par type de propulsion, les essieux à batterie électrique ont dominé avec une part de marché de 73,45 % en 2025 ; les essieux à pile à combustible devraient croître à un CAGR de 11,08 % jusqu'en 2031.
- Par niveau d'intégration, les systèmes 3-en-1 détenaient une part de 42,45 % du marché des essieux électriques de traction automobile en 2025, tandis que les configurations 4-en-1 devraient croître à un CAGR de 11,55 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières représentaient 61,02 % de la taille du marché des essieux électriques de traction automobile en 2025 ; les équipements hors route et spéciaux devraient se développer à un CAGR de 10,78 % jusqu'en 2031.
- Par canal de vente, les unités équipées en OEM ont dominé, avec une part de 88,12 % en 2025, tandis que les kits de rétrofit aftermarket devraient croître à un CAGR de 12,35 %.
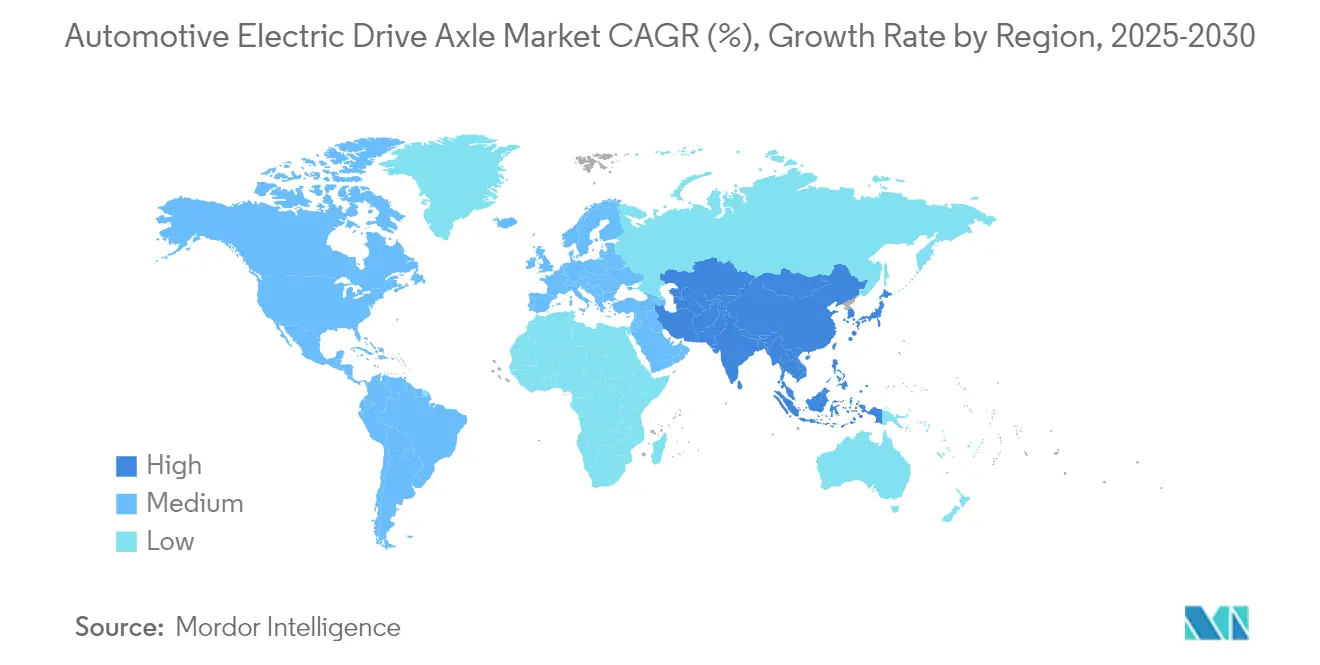
- Par géographie, l'Asie-Pacifique a représenté 44,70 % des revenus en 2025 et devrait croître à un CAGR de 13,24 %.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les feuilles de route d'électrification accélèrent la demande | +2.1% | Mondial, porté par la Chine, l'UE, l'Amérique du Nord | Moyen terme (2-4 ans) |
| Mandats zéro émission et incitations à l'achat | +1.8% | UE, Californie, Chine, répercussions sur les marchés émergents | Court terme (≤ 2 ans) |
| Le coût des batteries tombe en dessous de 80 USD/kWh | +1.5% | Mondial, impact le plus élevé sur les marchés APAC sensibles aux prix | Moyen terme (2-4 ans) |
| Essor des lancements de SUV et de pickups à batterie électrique | +1.2% | Amérique du Nord, Europe, adoption progressive en APAC | Court terme (≤ 2 ans) |
| Architectures 800 V nécessitant des conceptions d'essieux de nouvelle génération | +0.9% | Segments premium dans le monde entier, adoption précoce en Allemagne et en Chine | Long terme (≥ 4 ans) |
| Monétisation de la vectorisation de couple définie par logiciel | +0.7% | Marchés développés dotés d'une infrastructure de connectivité avancée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les feuilles de route d'électrification des OEM accélèrent la demande d'essieux électriques
Les objectifs de production pluriannuels fermes des constructeurs automobiles mondiaux offrent aux fournisseurs de rang 1 une visibilité inhabituellement claire sur les volumes de commandes, encourageant des investissements en capital plus importants pour des lignes d'essieux électriques dédiées et un approvisionnement localisé en composants. Le sixième eDrive de BMW pour la Neue Klasse améliore l'efficacité du groupe motopropulseur de 20 % tout en prenant en charge les configurations à roues arrière et à quatre roues motrices sur les berlines, SUV et crossovers compacts. ZF a sécurisé 31 milliards EUR (environ 33,5 milliards USD) de commandes en mobilité électrique haute tension, démontrant comment des feuilles de route verrouillées se convertissent directement en contrats contraignants et bancables pour les fournisseurs du marché des essieux électriques de traction automobile.
Mandats gouvernementaux zéro émission et incitations à l'achat
Les quotas de vente contraignants et les lourdes pénalités en cas de non-conformité transforment l'adoption des essieux électriques d'un choix discrétionnaire en une exigence réglementaire. Le mandat ZEV du Royaume-Uni a débuté avec 22 % de ventes électriques en 2024 et monte à 100 % d'ici 2035, soutenu par des amendes de 15 000 GBP (environ 19 000 USD) par véhicule non conforme qui dépassent matériellement les primes de coût du groupe motopropulseur. La règle Advanced Clean Cars II de Californie impose 100 % de ventes de véhicules légers zéro émission d'ici 2035 et la conversion complète des flottes de véhicules moyens et lourds d'ici 2036, cimentant la demande indépendamment des fluctuations à court terme des prix du carburant [1].
Le coût des batteries tombe en dessous de 80 USD/kWh, élargissant l'accessibilité des essieux électriques
Les améliorations rapides de la chimie des batteries, les usines de cellules à grande échelle et les incitations politiques font conjointement baisser les coûts des batteries vers le seuil critique de moins de 80 USD/kWh qui permet la parité du coût total de possession avec les camionnettes diesel et les voitures compactes. L'Argonne National Laboratory modélise une baisse du coût d'environ 140 USD/kWh en 2023 à 86 USD/kWh d'ici 2035, avant même les crédits d'impôt. L'International Council on Clean Transportation projette 72 USD/kWh d'ici 2030, permettant aux acheteurs grand public d'absorber le coût supplémentaire des essieux électriques à haute intégration[2].
Essor des lancements de SUV et de pickups à batterie électrique
Les gammes de produits s'orientent vers les camions et SUV à forte marge qui nécessitent des essieux à double moteur ou des essieux en poutre électrique puissants, augmentant le chiffre d'affaires moyen par unité pour les fournisseurs. La cohorte de camions électriques à 100 000 USD en Amérique du Nord a écoulé 58 000 unités au premier semestre 2024, une progression séquentielle de 35 % qui valide l'appétit latent des consommateurs pour les véhicules électriques axés sur la performance. L'essieu e-Beam 3-en-1 d'American Axle & Manufacturing délivre 150 kW et une compatibilité plug-and-play avec les architectures à châssis échelle, répondant directement à ce créneau en forte croissance dans le marché des essieux électriques de traction automobile.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des aimants en terres rares | −1.4% | Mondial, en particulier les régions sensibles aux coûts | Court terme (≤ 2 ans) |
| Écart de coût par rapport aux lignes de transmission conventionnelles | −1.1% | Marchés émergents et segments sensibles aux prix dans le monde entier | Moyen terme (2-4 ans) |
| Les OEM réduisent le marché adressable des fournisseurs de rang 1 | −0.8% | Régions développées dotées de capacités OEM établies | Moyen terme (2-4 ans) |
| Limites de la gestion thermique au niveau d'intégration 4-en-1 | −0.6% | Applications haute performance dans le monde entier | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des aimants en terres rares
Les fortes fluctuations des prix du néodyme et du dysprosium érodent la prévisibilité des marges et poussent les fabricants vers des chimies d'aimants alternatives ou des technologies d'excitation différentes. Nissan vise une réduction de 30 % des coûts des moteurs en substituant des aimants samarium-fer, réduisant l'exposition aux chaînes d'approvisionnement concentrées dans une seule zone géographique. Le moteur magnétique biphasé de 23 kW de GE Aerospace élimine le dysprosium tout en améliorant la densité de puissance, démontrant que les compromis de performance ne sont plus inévitables lors du passage à des matériaux sans terres rares [3].
Écart de coût initial par rapport aux lignes de transmission conventionnelles
Le prix d'achat plus élevé des véhicules à essieux électriques dissuade encore les acheteurs dans les régions à revenu disponible plus faible ou au carburant diesel subventionné, ralentissant le renouvellement des flottes. Bien que les coûts des batteries et des onduleurs tendent à la baisse, les dépenses supplémentaires liées à l'infrastructure de recharge et aux améliorations de la gestion thermique maintiennent les prix catalogue au-dessus des modèles à moteur thermique comparables. La production localisée de composants, l'allègement des droits d'importation et les incitations à la mise à la casse sont déployés pour réduire l'écart. Néanmoins, jusqu'à ce que les mécanismes de financement arrivent à maturité, la prime initiale reste un frein significatif à la pénétration dans de nombreux marchés émergents du marché des essieux électriques de traction automobile.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de propulsion :
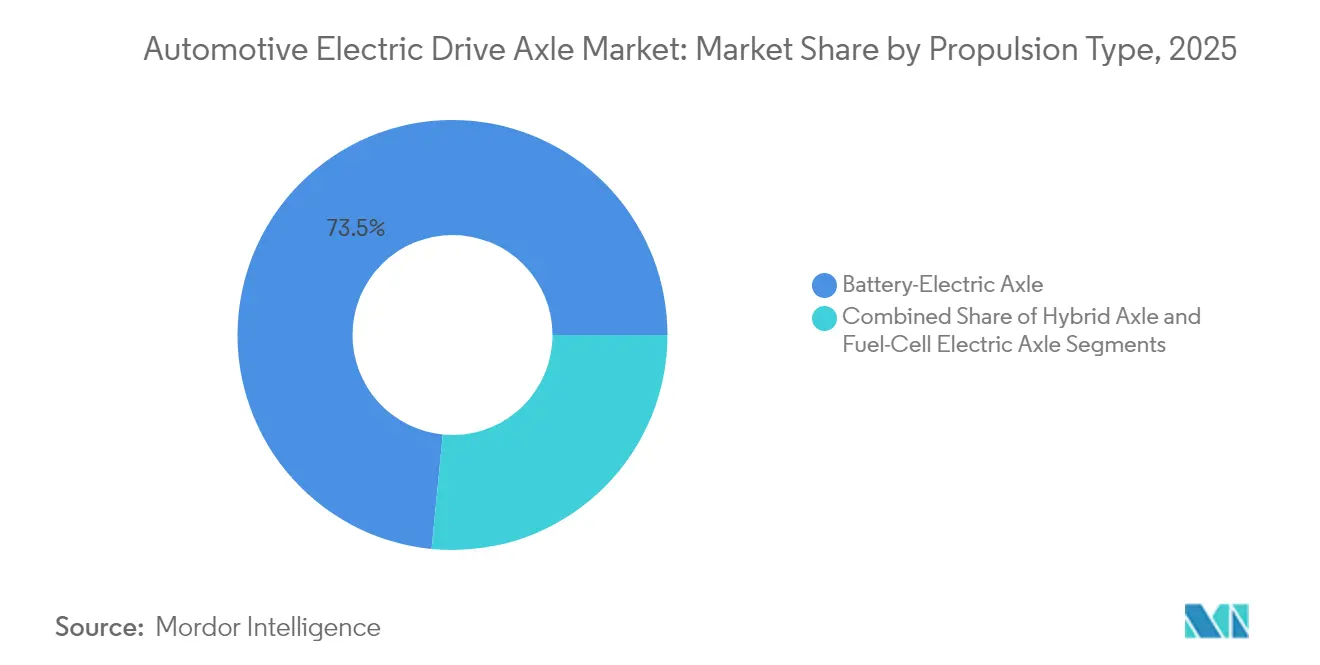
la domination des batteries électriques oriente l'évolution du marchéLes essieux à batterie électrique devraient représenter 73,45 % des revenus en 2025, soulignant leur rôle central sur le marché des essieux électriques de traction automobile. L'échelle de production de masse, l'expansion de l'infrastructure de recharge rapide et les politiques favorisant les véhicules à zéro émission à l'échappement soutiennent ce leadership. Les essieux électriques hybrides servent des cycles d'utilisation transitoires, tandis que les essieux à pile à combustible, bien que naissants, devraient croître à un CAGR de 11,08 % durant la période de prévision (2026-2031), portés par des programmes pilotes de camions lourds et des essais sur bus. La taille du marché des essieux électriques de traction automobile pour les plateformes à pile à combustible devrait se développer en parallèle avec le développement de l'infrastructure hydrogène, soutenu par des initiatives telles que le StackPack 400 kW de Symbio pour les camions de classe 8. Le soutien de la Californie aux déploiements sur bus valide davantage le potentiel longue distance des essieux à pile à combustible.
L'intérêt croissant des OEM pour les prolongateurs d'autonomie à pile à combustible et les stratégies nationales sur l'hydrogène suggèrent un élargissement progressif de la diversité des groupes motopropulseurs. Les fournisseurs capables d'adapter des boîtiers modulaires aux piles à batterie électrique ou à combustible couvriront le risque de volume à mesure que les opérateurs de flottes expérimentent les deux technologies.

Par niveau d'intégration :
les systèmes 4-en-1 émergent malgré les défis thermiquesLes unités 3-en-1 qui fusionnent moteur, boîte de vitesses et onduleur représentaient une part de 42,45 % en 2025, offrant un packaging rentable dans les enveloppes de refroidissement actuelles. Pourtant, les appels d'offres des clients favorisent désormais les configurations 4-en-1 qui intègrent également des boucles thermiques, ce qui stimulera la croissance de ce segment à un CAGR de 11,55 % durant la période de prévision. La taille du marché des essieux électriques de traction automobile associée aux conceptions 4-en-1 devrait se consolider à mesure que les semi-conducteurs à large bande interdite améliorent le rejet de chaleur et permettent des circuits de refroidissement plus compacts. La solution de Schaeffler combine tous les éléments dans un module de 70 kg adapté aux véhicules compacts du segment C.
La complexité thermique limite encore l'adoption dans les véhicules électriques haute performance, où les charges de puissance soutenues nécessitent des refroidisseurs séparés. Les fournisseurs investissent dans des matériaux à changement de phase et des architectures à boucle divisée pour étendre les fenêtres de puissance de pointe sans augmenter la masse.
Par type de véhicule :
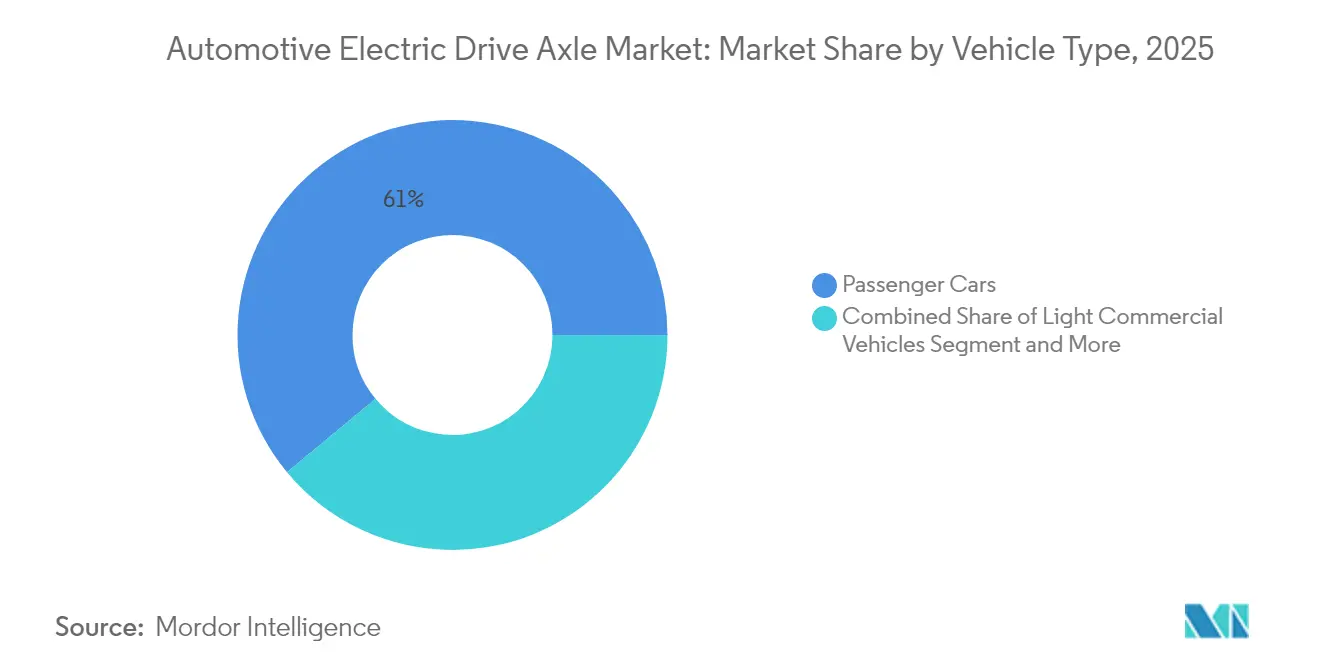
les applications hors route génèrent une croissance inattendueLes voitures particulières représentaient 61,02 % de la part de marché en 2025, portées par les incitations urbaines et la forte familiarité des consommateurs avec les berlines et crossovers électriques. Les fourgonnettes utilitaires légères gagnent du terrain à mesure que les entreprises logistiques cherchent à se conformer aux réglementations zéro émission pour le dernier kilomètre. Le marché des essieux électriques de traction automobile se déplace également vers les engins de chantier, les fabricants d'équipements de construction et agricoles électrifiant leurs flottes pour respecter les limites de bruit et d'émissions. Ces applications hors route devraient croître à un CAGR de 10,78 % durant la période de prévision (2026-2031).
Parker Hannifin associe des entraînements électriques à des fonctions de travail hydrauliques pour les chargeuses et les excavateurs, prouvant que les exigences des cycles d'utilisation peuvent être satisfaites grâce à des courbes de couple soigneusement ajustées. Le chargeur embarqué de 43 kW de Danfoss réduit les temps d'arrêt, un obstacle critique pour les flottes de location.
Par canal de vente :
le rétrofit aftermarket prend de l'élanLes systèmes installés en usine ont dominé à 88,12 % en 2025, les essieux électriques étant étroitement co-conçus avec l'électronique du châssis. Pourtant, les kits de rétrofit vont s'accélérer à un CAGR de 12,35 % durant la période de prévision, car les flottes considèrent la conversion comme une voie de conformité à faible investissement en capital. Le kit de Valeo peut convertir une camionnette diesel en électrique pour environ la moitié du prix d'un nouveau véhicule électrique. Le programme Maintain-Repair-Replace de ZF Aftermarket comprend des fluides spécialisés qui prolongent la durée de vie des onduleurs et simplifient l'entretien en atelier.
Les régulateurs en Europe envisagent des crédits d'impôt pour les rétrofits, qui, s'ils sont adoptés, pourraient accentuer davantage la courbe. Les normes d'ingénierie relatives à l'intégrité en cas de collision et à la cybersécurité restent les facteurs déterminants pour une adoption généralisée.
Analyse géographique
Marché des essieux électriques de traction automobile en Asie-Pacifique
L'Asie-Pacifique a capté 44,70 % des revenus de 2025 et se développera à un CAGR de 13,24 %, en faisant le centre de gravité du marché des essieux électriques de traction automobile. La Chine a produit plus de 70 % des véhicules électriques mondiaux en 2024, donnant aux fabricants locaux d'essieux électriques des avantages d'échelle inégalés. Les subventions étatiques, l'exploitation minière nationale des matériaux de batteries et des objectifs de quotas agressifs maintiennent des taux d'utilisation des usines élevés. La région devrait représenter une part majeure des nouvelles ventes de véhicules électriques d'ici 2030. Les fournisseurs de rang 1 japonais pivotent rapidement : Nidec optimise des moteurs électriques plus petits adaptés aux micro-véhicules électriques à faible coût, tandis que les fournisseurs de taille intermédiaire mutualisent leur R&D pour combler les écarts technologiques.
Marché des essieux électriques de traction automobile en Amérique du Nord
L'Amérique du Nord prend de l'élan autour des pickups électriques et des règles de contenu local pilotées par les politiques. L'Inflation Reduction Act lie les remises aux consommateurs aux groupes motopropulseurs d'origine régionale, orientant de nouveaux investissements vers les lignes d'assemblage d'essieux. BorgWarner a signalé une hausse de 47 % en glissement annuel des ventes de produits électriques pour le premier trimestre 2025, reflétant de fortes montées en cadence dans les usines des OEM américains. L'e-Beam d'American Axle cible cette vague de camions avec une puissance de 150 kW pour les plateformes à carrosserie sur châssis.
Marché des essieux électriques de traction automobile en Europe et en ASEAN
L'Europe maintient une avance dans l'ingénierie des véhicules électriques premium, soutenue par des règles strictes de CO₂ de flotte. Le mandat de 22 % de ventes électriques en 2024, montant à 100 % d'ici 2035, assure une demande stable d'essieux malgré un contexte macroéconomique plus difficile. ZF s'associe à IVECO BUS pour des solutions de transmission intégrées tout en courtisant Foxconn pour des systèmes de châssis numériques. L'innovation en gestion thermique et l'adoption du 800 V façonnent les appels d'offres à mesure que les marques s'efforcent d'étendre l'autonomie sur les autoroutes allemandes à grande vitesse. Pendant ce temps, les marchés émergents de l'ASEAN sont prêts pour un CAGR significatif des véhicules électriques jusqu'en 2031, bien que le financement et l'infrastructure de recharge doivent mûrir avant que l'assemblage d'essieux à grande échelle ne se déplace vers le sud.
Paysage réglementaire
La demande d'essieux électriques de traction est façonnée par des régimes de conformité en matière de zéro émission et de sécurité de plus en plus stricts qui spécifient de plus en plus les performances, la durabilité et la sécurité haute tension des groupes motopropulseurs électriques, plutôt que de traiter les groupes motopropulseurs électrifiés comme une niche. En Europe, le Règlement (UE) 2024/1257 introduit des exigences techniques, notamment la consommation d'énergie électrique et la durabilité des batteries, avec une conformité obligatoire pour les nouveaux types de véhicules M1 et N1 requise avant le 29 novembre 2026. Ce calendrier renforce la demande tirée pour les systèmes d'essieux électriques intégrés de qualité OEM visant des objectifs d'efficacité et de durabilité mesurés.
La convergence des normes de sécurité progresse également. La National Highway Traffic Safety Administration des États-Unis a finalisé la FMVSS No. 305a le 20 décembre 2024, mettant à jour les exigences d'intégrité des groupes motopropulseurs électriques et de sécurité des REESS, avec une applicabilité obligatoire à partir du 1er septembre 2027 pour les véhicules d'un PTAC inférieur ou égal à 4 536 kg et du 1er septembre 2028 pour les véhicules plus lourds. Dans l'UE, le Règlement délégué de la Commission (UE) 2026/1188 impose la conformité avec la 03e série d'amendements au Règlement ONU No. 100 pour la sécurité des groupes motopropulseurs électriques, en vigueur le 7 juillet 2026, renforçant l'alignement mondial autour de l'isolation haute tension, de la sécurité électrique post-collision et de la documentation standardisée d'intervention d'urgence.
Analyse de la chaîne de valeur
La chaîne de valeur des essieux électriques de traction automobile s'étend des matériaux en amont et de l'approvisionnement en composants (aimants permanents en terres rares et cuivre pour les moteurs, semi-conducteurs de puissance SiC et composants passifs pour les onduleurs, et pièces moulées ou forgées en aluminium pour les boîtiers) à travers la fabrication mécatronique intermédiaire (bobinage du stator, assemblage du rotor, engrenages de précision, module onduleur et assemblage en salle blanche, étanchéité et lubrification) jusqu'à l'intégration et la distribution en aval. L'approvisionnement direct OEM domine les volumes, avec des fluides de service, des diagnostics et des modules de remplacement soutenant les besoins du cycle de vie. À mesure que l'intégration évolue vers des architectures 3-en-1 et 4-en-1, les fournisseurs combinent le moteur, la transmission et l'électronique de puissance dans un seul boîtier, ce qui accroît l'importance des tests de fin de ligne étroitement contrôlés pour le NVH, le comportement thermique et la sécurité fonctionnelle.
La régionalisation devient également plus visible car les essieux électriques sont des assemblages lourds et à haute valeur ajoutée qui bénéficient de la proximité des usines d'assemblage de véhicules et des programmes de contenu local. En Inde, Bosch et Tata Autocomp ont signé un accord de coentreprise 50:50 (approbation du conseil d'administration signalée en mars 2026) pour fabriquer des essieux électriques et des moteurs de traction électrique, reflétant l'orientation vers des empreintes de fabrication locales. La capacité interne des OEM continue de façonner les stratégies d'approvisionnement, notamment BMW qui a commencé la production en série des unités d'entraînement électrique de sixième génération à Steyr, en Autriche (août 2025). Au niveau des systèmes, les fournisseurs de rang 1 et les fabricants d'essieux spécialisés poursuivent également des partenariats pour élargir leurs capacités, comme Garrett Motion et Shaanxi HanDe Axle qui ont convenu de co-développer des systèmes d'essieux électriques à poutre pour les camions commerciaux (avril 2025).
Paysage concurrentiel
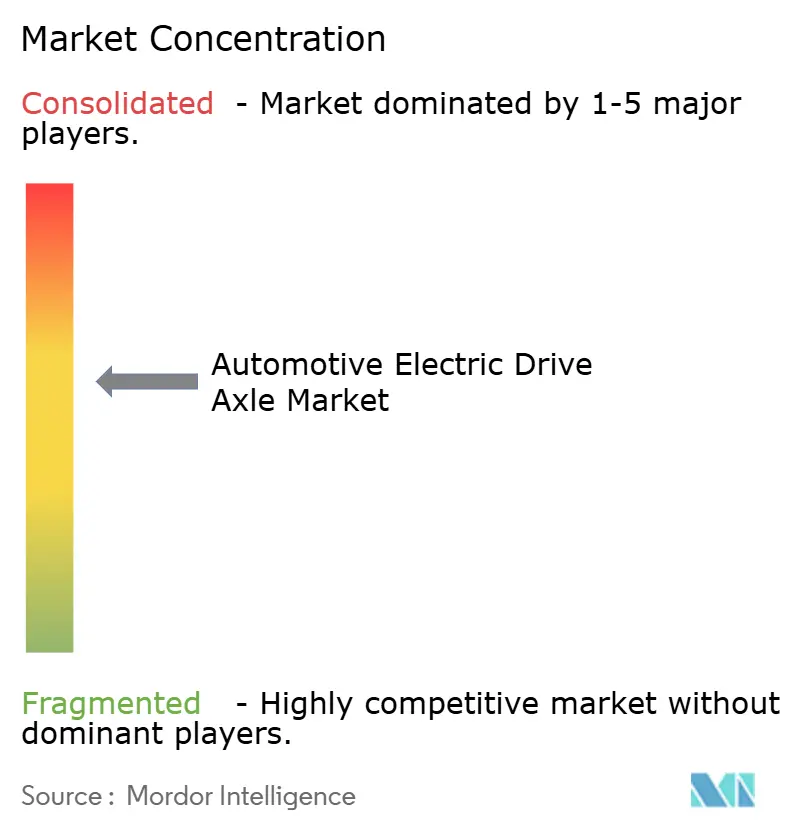
Le marché des essieux électriques de traction automobile présente une consolidation modérée, avec des fournisseurs de rang 1 historiques confrontés à l'internalisation par les OEM et à des entrants asiatiques axés sur les coûts. ZF, Bosch, Magna et Nidec s'appuient sur des portefeuilles de groupes motopropulseurs approfondis mais doivent se différencier au-delà de la précision mécanique. ZF explore une scission de sa division de transmission et a signé un protocole d'accord avec Foxconn qui associe l'étendue matérielle à la rapidité de l'électronique grand public. Bosch a élargi sa famille de moteurs sans aimant permanent pour protéger ses clients des fluctuations des prix des terres rares. L'eDrive 800 V de Magna, efficace à 93 %, consolide une position dans les modèles allemands premium.
Les fournisseurs asiatiques, portés par leur échelle domestique, concurrencent principalement sur les coûts. BYD commence à exporter des essieux électriques intégrés associés à des batteries LFP, menaçant les parts occidentales dans les segments orientés vers la valeur. La plateforme E-Axle Gen3 de Nidec revendique une masse inférieure de 15 % grâce au bobinage en épingle à cheveux et aux canaux de refroidissement divisés. L'intégration verticale des OEM resserre les marges pour les indépendants ; Ford et Mercedes-Benz internalisent l'assemblage des moteurs électriques pour protéger leur propriété intellectuelle.
Les domaines de croissance à fort potentiel comprennent les kits de rétrofit, les engins hors route et les logiciels par abonnement superposés aux données des essieux. BorgWarner s'est associé à FinDreams Battery sur des batteries LFP pour offrir un module de propulsion intégré pour les camions légers. Les fournisseurs capables de combiner la mécatronique avec l'analytique et les mises à jour à distance sont les mieux placés pour défendre leurs parts à mesure que les marges matérielles se compriment.
Leaders du secteur des essieux moteurs électriques automobiles
-
Robert Bosch GmbH
-
ZF Friedrichshafen AG
-
Nidec Corporation
-
Magna International Inc.
-
American Axle & Manufacturing
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Essieux Électriques de Traction Automobile Entreprises couvertes dans ce rapport
- ZF Friedrichshafen AG
- Robert Bosch GmbH
- Magna International Inc.
- Nidec Corporation
- American Axle & Manufacturing
- Dana Inc.
- GKN Automotive
- Schaeffler AG
- BorgWarner Inc.
- Aisin Corporation
- Cummins Inc.
- Valeo SA
- Hitachi Astemo
- BYD Co. Ltd.
- Hyundai Mobis
Lire l’analyse des entreprises de essieux électriques de traction automobile
Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour de la mise à l'échelle pilotée par les plateformes des unités d'entraînement intégrées et de la localisation de la fabrication de groupes motopropulseurs haute tension à proximité des principaux pôles de production de véhicules. Les investissements des OEM illustrent ce changement : BMW a étendu la production d'entraînements électriques à Steyr, en Autriche, notamment la production en série sur une deuxième ligne de moteurs électriques en avril 2026, et est passé à des opérations en deux équipes, avec une production hebdomadaire dépassant 4 000 unités en juillet 2026. Cette montée en cadence renforce la disponibilité de l'approvisionnement pour les architectures eDrive modulaires. En Europe, Audi Hungaria a lancé la production en série de l'unité d'entraînement électrique MEBeco dans son usine de Győr en juin 2026 pour la plateforme MEB+ du Groupe Volkswagen, renforçant le rôle des plateformes standardisées dans la facilitation d'un approvisionnement répétable en essieux électriques et en unités d'entraînement électrique.
Un deuxième domaine d'opportunité concerne les nouvelles constructions de capacités dans les corridors émergents de fabrication de véhicules électriques où les objectifs de localisation et de coûts créent de l'espace pour les fournisseurs régionaux et les coentreprises. Uno Minda a annoncé en mai 2026 l'approbation de la création d'une installation greenfield à Chhatrapati Sambhajinagar, dans le Maharashtra, pour produire des unités d'entraînement électrique et des systèmes de transmission hybride dédiés, s'alignant sur l'évolution du marché vers des modules de propulsion intégrés. Parallèlement à ces mouvements de capacité, les fournisseurs ont également la possibilité de se différencier grâce à des architectures de moteurs sans aimant ou à terres rares réduites et à des solutions thermiques à plus haute intégration, reflétant la pression exercée par la volatilité des prix des aimants en terres rares et les contraintes thermiques observées aux niveaux d'intégration 4-en-1.
Développements industriels récents dans Marché des Essieux Électriques de Traction Automobile
- Juillet 2026 : ZF a annoncé la production en masse de son système d'entraînement à prolongateur d'autonomie quatre-en-un eRE Plus en Chine, inaugurant le système sur le modèle D19 de Leapmotor. La commercialisation souligne la demande continue de modules d'entraînement hautement intégrés qui regroupent plusieurs fonctions pour réduire l'espace et la complexité d'assemblage tout en prenant en charge les cas d'utilisation de prolongation d'autonomie.
- Avril 2026 : Valeo a inauguré une nouvelle ligne de fabrication à Pune, en Inde, pour des systèmes de groupe motopropulseur électrique intégrés 3-en-1, liée au soutien de la plateforme Born Electric de Mahindra. La capacité localisée ajoutée renforce les stratégies des fournisseurs axées sur le contenu régional et la logistique raccourcie pour les assemblages lourds de groupes motopropulseurs.
Marché des Essieux Électriques de Traction Automobile Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des essieux électriques de traction automobile couvre les assemblages d'e-essieux intégrés utilisés pour propulser les véhicules routiers, combinant généralement le moteur électrique, le réducteur et l'électronique de puissance en une seule unité d'entraînement d'essieu vendue aux constructeurs automobiles (et, dans certains cas, sous forme de kits de retrofit).
Exclusions du périmètre : les systèmes d'entraînement par moyeu de roue ne sont pas comptabilisés, et les e-moteurs autonomes ajoutés sur un essieu conventionnel ne sont pas traités comme un essieu électrique de traction.
Aperçu de la segmentation
- Par type de propulsion
- Essieu à batterie électrique
- Essieu hybride
- Essieu électrique à pile à combustible
- Par niveau d'intégration
- 2-en-1 (moteur et boîte de vitesses)
- 3-en-1 (moteur, boîte de vitesses et onduleur)
- 4-en-1 (moteur, boîte de vitesses, onduleur et thermique)
- Par type de véhicule
- Voitures particulières
- Véhicules utilitaires légers
- Véhicules commerciaux moyens et lourds
- Hors route et spéciaux (construction et agriculture)
- Par canal de vente
- Équipement d'origine OEM
- Kits de rétrofit aftermarket
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Reste de l'Amérique du Nord
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle sur la production de véhicules électriques et hybrides, les hypothèses de contenu des groupes motopropulseurs et le mix régional de véhicules, puis par la cartographie de l'intégration effective des e-essieux par classe de véhicule.
Nous nous appuyons principalement sur des sources publiques telles que les ensembles de données des perspectives VE de l'AIE, les statistiques nationales de transport et d'immatriculation des véhicules, les publications réglementaires de l'US EPA et de l'UE sur le CO2 et les objectifs de flotte, ainsi que des sources commerciales comme UN Comtrade pour les mouvements pertinents de composants de groupes motopropulseurs.
Pour rendre le modèle utilisable, nous examinons également les rapports annuels des entreprises, les dépôts réglementaires, les présentations aux investisseurs, les catalogues de produits et la couverture presse crédible sur les tendances d'intégration (2-en-1, 3-en-1 et 4-en-1), ainsi que le montage typique par classe de véhicule. Lorsqu'une vérification croisée est nécessaire sur les répartitions des revenus des fournisseurs, l'activité de brevets ou les signaux d'expédition et de commerce, nous utilisons sélectivement des abonnements payants pour les données financières et le renseignement sur les entreprises, les bases de données de brevets et les enregistrements d'importation et d'exportation au niveau des expéditions. Ces sources documentaires ne sont pas exhaustives, et d'autres références publiques sont également utilisées pour clarifier et valider les hypothèses au cours des travaux.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour tester la courbe d'adoption des e-essieux intégrés par rapport aux autres configurations de propulsion électrique, et pour confirmer les hypothèses de prix et de contenu par niveau d'intégration et classe de véhicule. Nous nous entretenons avec des fournisseurs de systèmes de transmission, des équipes d'ingénierie et d'achats côté constructeurs automobiles, et des participants à la chaîne couvrant l'APAC, l'EMEA et les Amériques, afin de combler les lacunes issues des recherches documentaires avant la validation des chiffres définitifs.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 18 % | APAC : 49 % |
| Niveau intermédiaire : 51 % | Responsables fonctionnels/d'unité : 23 % | EMEA : 32 % |
| Acteurs de plus petite taille : 19 % | Managers : 59 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le marché est d'abord construit à l'aide d'un bassin de demande descendant où la production de véhicules par groupe motopropulseur est convertie en unités équipées d'e-essieux, puis traduite en revenus à l'aide de prix de vente moyens spécifiques à chaque région et à chaque niveau d'intégration.
Une fois la structure stabilisée, nous utilisons des approximations ascendantes sélectives pour corroborer les totaux, notamment en agrégeant l'exposition estimée des revenus des fournisseurs aux e-essieux, en vérifiant les approvisionnements annoncés pour les plateformes et en validant les prix de vente moyens implicites multipliés par les volumes par rapport aux retours d'entretiens.
Les données les plus déterminantes sont la production de VEB et de VHRE par région, la pénétration des e-essieux par configuration de groupe motopropulseur (configurations avant, arrière et double), le glissement du mix des conceptions 2-en-1 vers les conceptions 3-en-1 et 4-en-1, l'évolution des coûts des aimants et de l'électronique de puissance, et la répartition entre le montage par les constructeurs automobiles et la demande de retrofit. Lorsque les données sont insuffisantes pour les classes de véhicules plus petites ou les régions de niche, nous comblons les lacunes avec des hypothèses de voisinage le plus proche issues de marchés comparables, puis nous faisons appel à l'examen d'experts pour éviter des sauts irréalistes.
Pour les prévisions, une analyse de scénarios est utilisée car les calendriers politiques, les changements de plateformes et les contraintes d'approvisionnement peuvent faire évoluer la demande plus rapidement qu'une tendance linéaire unique. Les scénarios sont liés à des variables auxquelles les experts peuvent réagir, telles que la croissance des ventes de VE, les exigences de localisation et les mises à niveau d'intégration attendues, puis consolidés en un scénario de base cohérent avec les signaux de production et de prix observés.
Cycle de validation des données et de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants tels que les tendances des ventes de VE, les programmes de véhicules annoncés et les nouvelles relatives aux capacités ou à l'expansion des fournisseurs. Si nous constatons un écart important, nous le remontons aux hypothèses de pénétration ou de prix.
Les valeurs aberrantes sont examinées en plusieurs étapes, et nous recontactons les répondants lorsqu'une donnée clé, telle que le mix d'intégration, l'évolution du prix de vente moyen ou la part de production régionale, semble mal alignée.
Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des changements réglementaires majeurs ou des évolutions inattendues des perspectives de production de véhicules. Avant la livraison, une révision finale par un analyste est effectuée afin que l'ensemble de données reflète les indicateurs publics les plus récents et les validations les plus récentes issues des entretiens.
Dimensionnement du marché des essieux électriques de traction automobile par Mordor Intelligence comparé à d'autres estimations publiées
Les différentes tailles de marché publiées peuvent varier considérablement dans ce domaine, car certaines études mélangent des définitions de produits étroitement liées, et utilisent également des années de référence et des périodes de change différentes. La variation est également créée lorsque les prix sont supposés comme une moyenne fixe, ou lorsque le montage est supposé sur tous les véhicules électrifiés sans vérifier la configuration réelle du groupe motopropulseur.
Certaines estimations externes combinent les systèmes d'entraînement par roue avec les entraînements d'essieu électrique, ce qui élargit les types de systèmes comptabilisés au-delà des e-essieux intégrés. Chez Mordor Intelligence, le marché est limité aux assemblages d'essieux électriques de traction intégrés utilisés dans les applications automobiles, et les entraînements par moyeu de roue ainsi que les ajouts de moteurs autonomes sur un essieu conventionnel sont exclus, de sorte que le bassin de demande correspond au montage réel des e-essieux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,37 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 7,60 milliards USD (2024) | Souvent présenté comme un marché combiné d'entraînement d'essieu électrique et d'entraînement par roue, ce qui peut exclure certaines configurations d'e-essieux intégrés et décale également l'année de référence vers une date antérieure, réduisant la valeur indiquée par rapport à un dimensionnement sur une année ultérieure. |
| Éditeur d'études de marché B | 15,38 milliards USD (2024) | Inclut généralement à la fois les systèmes d'entraînement d'essieu électrique et d'entraînement par roue et utilise un cadrage plus large des composants, ce qui peut intégrer des architectures adjacentes et augmenter le total même si le montage d'e-essieux intégrés purs est plus faible dans certaines classes de véhicules. |
L'écart dans le tableau s'explique principalement par ce qui est comptabilisé comme système et par l'année utilisée pour la photographie. Lorsque le périmètre est limité aux e-essieux intégrés et que la trajectoire d'adoption et de prix de vente moyen est rattachée à la production de véhicules et aux vérifications de configuration, le chiffre obtenu est plus facile à tracer et à recalculer à mesure que de nouveaux signaux de plateforme et de prix émergent.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des essieux moteurs électriques automobiles ?
Le marché s'élève à 14,37 milliards USD en 2026 et devrait atteindre 23,26 milliards USD d'ici 2031.
Quel type de propulsion domine le marché des essieux moteurs électriques automobiles ?
Les essieux à batterie électrique détiennent 73,45 % de parts, loin devant les alternatives hybrides et à pile à combustible.
Pourquoi les essieux électriques 4-en-1 gagnent-ils en popularité ?
Ils intègrent le moteur, la boîte de vitesses, l'onduleur et la gestion thermique dans un seul module, réduisant le poids et le coût tout en répondant à des besoins de packaging plus compacts.
Quelle région connaît la croissance la plus rapide pour les essieux moteurs électriques automobiles ?
L'Asie-Pacifique sera en tête avec un CAGR de 13,24 % grâce à un fort soutien politique et à une fabrication de véhicules électriques à grande échelle en Chine.