
Taille et part de marché des services d'ingénierie acoustique automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
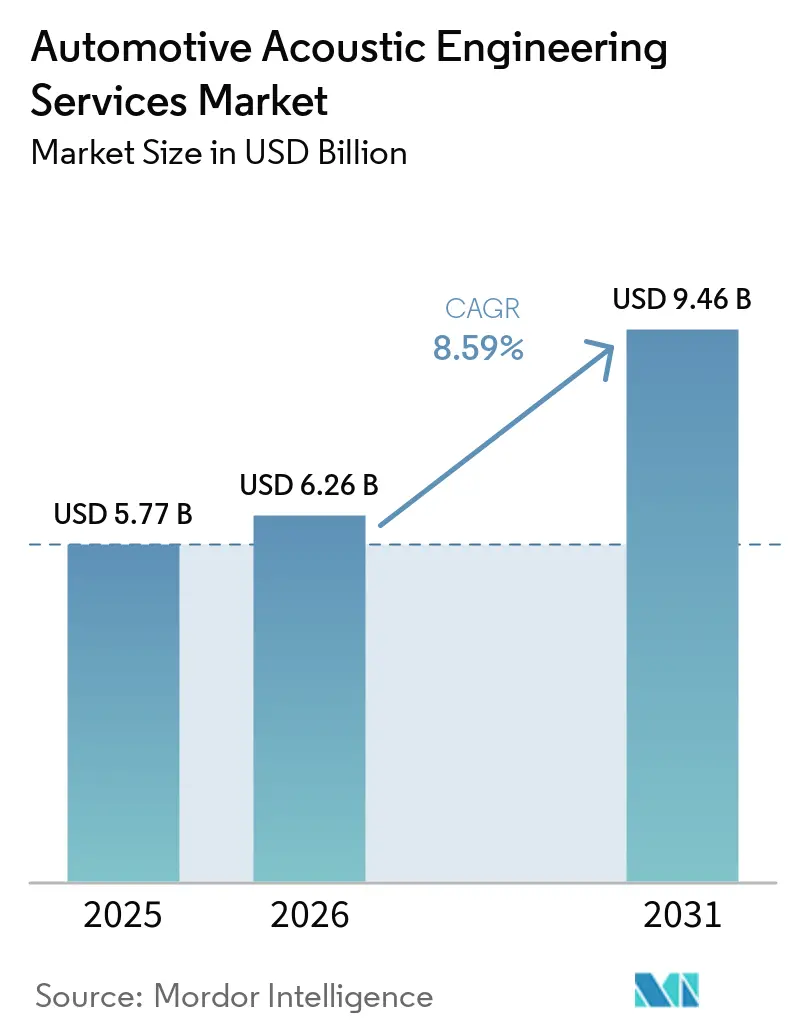
| Taille du Marché (2026) | 6.26 Milliards de dollars |
| Taille du Marché (2031) | 9.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.59 % |
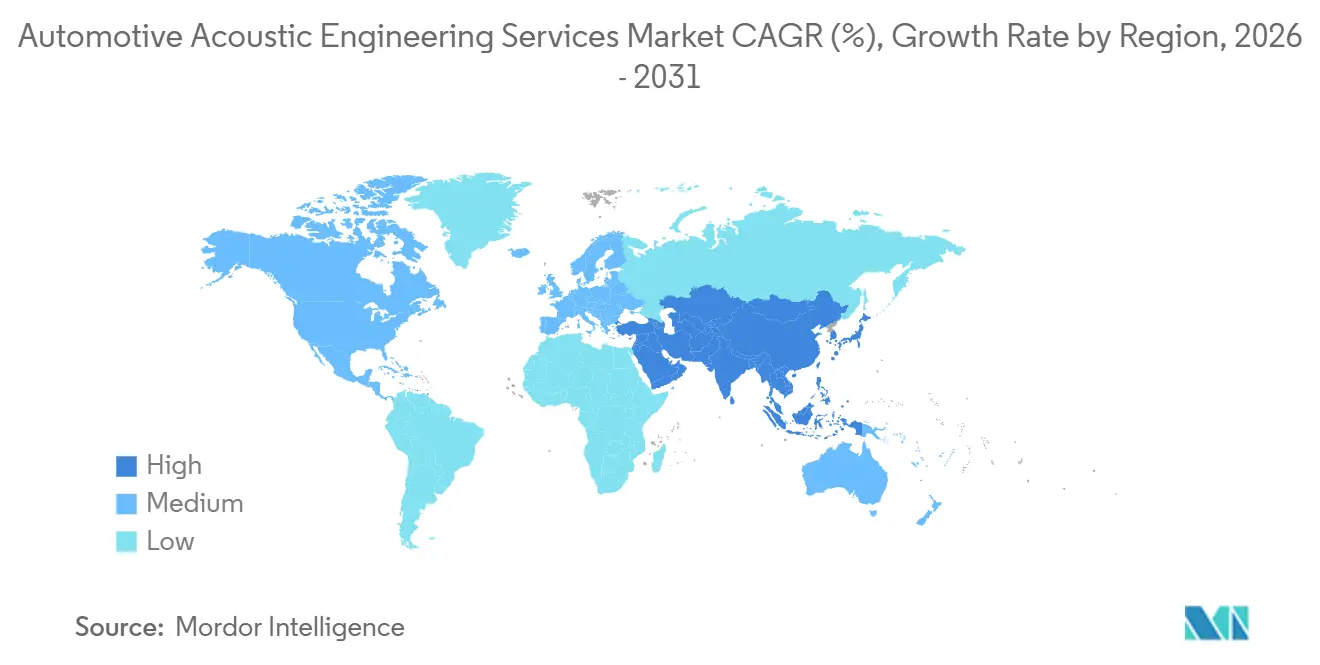
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'ingénierie acoustique automobile par Mordor Intelligence
La taille du marché des services d'ingénierie acoustique automobile s'établit à 5,77 milliards USD en 2025 et devrait croître de 6,26 milliards USD en 2026 pour atteindre 9,46 milliards USD d'ici 2031, reflétant un CAGR de 8,59 % sur la période de prévision (2026-2031). L'application stricte des réglementations post-2025 sur le bruit des véhicules, la transition progressive vers la propulsion électrique et l'exigence croissante des consommateurs pour des habitacles silencieux comme une bibliothèque propulsent conjointement le marché des services d'ingénierie acoustique automobile. Les prestataires sécurisent des travaux récurrents alors que les équipementiers intègrent en amont l'expertise NVH dans les jumeaux numériques, raccourcissent les cycles de validation grâce à des chaînes d'outils basées sur le cloud et positionnent l'acoustique comme un différenciateur de marque. Les fournisseurs de rang 1 approfondissent leurs alliances avec les éditeurs de logiciels pour équilibrer des limites de bruit plus strictes face aux règles de sécurité qui exigent encore des sons d'avertissement audibles. Les opportunités de services s'élargissent également à mesure que les structures de carrosserie légères et la mobilité connectée amplifient de nouveaux mécanismes de bruit.
Points clés du rapport
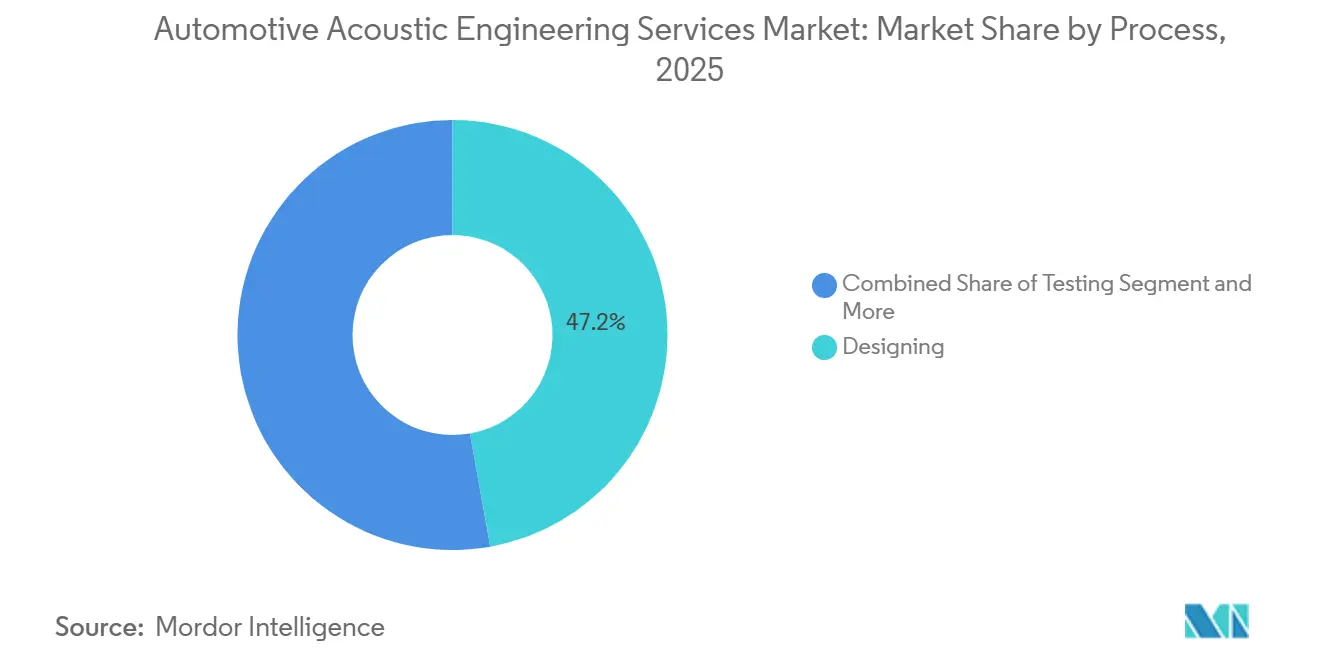
- Par processus, les services de conception ont dominé avec une part de revenus de 47,15 % en 2025 et connaîtront la croissance la plus rapide à un CAGR de 10,15 % jusqu'en 2031.
- Par logiciel, les solutions de calibration ont détenu 36,25 % de la part de marché des services d'ingénierie acoustique automobile en 2025 et croîtront à un CAGR de 8,96 %.
- Par application, le groupe motopropulseur a représenté 32,44 % de la taille du marché des services d'ingénierie acoustique automobile en 2025, tandis que le segment carrosserie et structure devrait progresser à un CAGR de 11,23 % jusqu'en 2031.
- Par type de véhicule, les voitures particulières ont dominé avec une part de 76,12 % en 2025 et afficheront un CAGR de 9,82 % jusqu'en 2031.
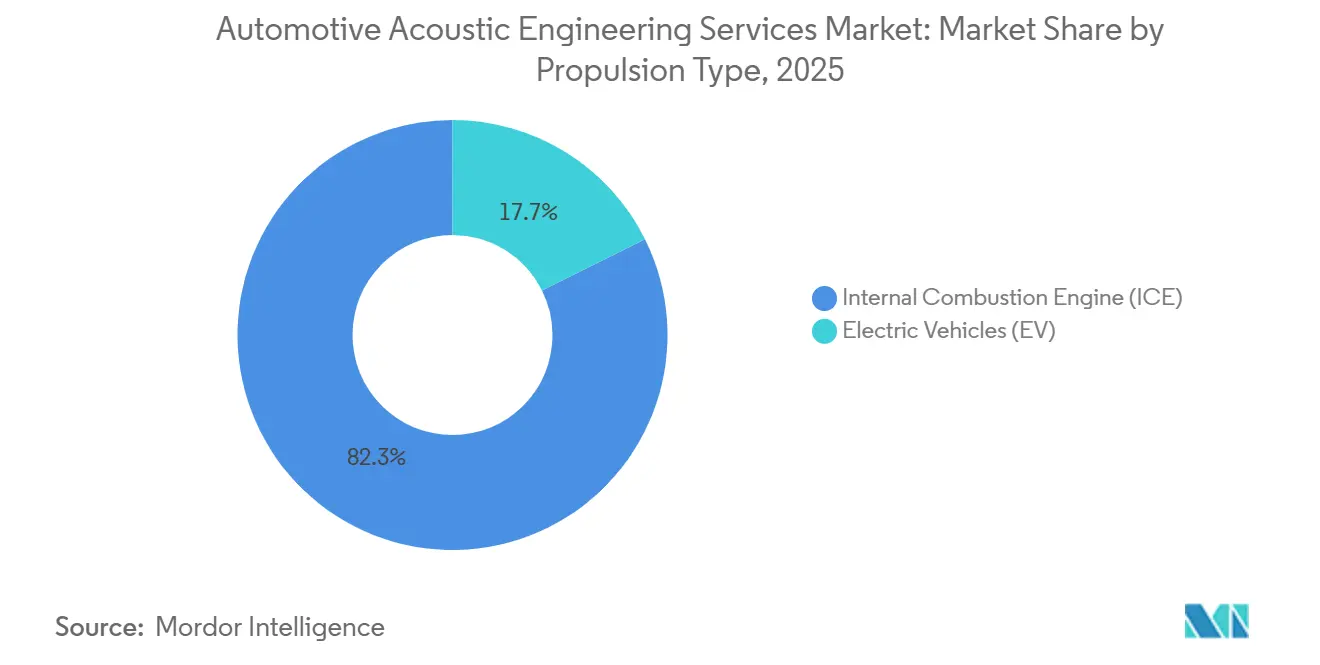
- Par type de propulsion, les modèles à moteur à combustion interne ont commandé une part de 82,34 % en 2025, tandis que les véhicules électriques afficheront le CAGR le plus élevé à 12,45 %.
- Par utilisation finale, les programmes OEM ont conservé une part de 65,03 % en 2025, tandis que le marché secondaire devrait croître à un CAGR de 11,51 %.
- Par géographie, l'Asie-Pacifique a détenu une part de 38,13 % en 2025 et affichera la croissance la plus rapide avec un CAGR de 9,45 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| La croissance des véhicules électriques expose de nouveaux défis NVH | +2.1% | Mondial, Asie-Pacifique et UE en forte hausse | Court terme (≤ 2 ans) |
| Réglementations mondiales strictes sur le bruit | +1.8% | Mondial, UE et Chine en tête | Moyen terme (2-4 ans) |
| Demande d'acoustique haut de gamme | +1.5% | Amérique du Nord, Europe, Asie-Pacifique haut de gamme | Long terme (≥ 4 ans) |
| Adoption de flux de travail NVH avancés | +1.2% | Amérique du Nord et Europe en avance | Moyen terme (2-4 ans) |
| Signature sonore de marque des équipementiers | +0.9% | Marques premium dans le monde entier | Long terme (≥ 4 ans) |
| Analytique acoustique Edge-IA pour les mises à jour OTA | +0.7% | Leaders des véhicules connectés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide des véhicules électriques exposant de nouveaux défis NVH
L'industrie automobile est témoin d'une évolution significative vers des technologies avancées de simulation acoustique, portée par le besoin de processus de développement de véhicules plus efficaces et plus précis. Cette tendance est illustrée par des avancées technologiques récentes, telles que le développement par Warwick Acoustics de transducteurs innovants pour l'audio automobile en octobre 2023, qui ont non seulement amélioré les performances acoustiques, mais ont également réduit la dépendance aux terres rares dans leur production. Ces développements démontrent comment les technologies de simulation permettent aux fabricants d'optimiser simultanément les performances acoustiques et les objectifs de durabilité, conduisant à des cycles de développement de produits plus efficaces et à une réduction des coûts de prototypage.
Réglementations mondiales strictes sur le bruit des véhicules se renforçant après 2025
Le Règlement technique mondial de la CEE-ONU sur les véhicules routiers silencieux impose une réduction du bruit au passage et des systèmes d'avertissement acoustique des véhicules obligatoires à partir de 2026 [1]. Les constructeurs automobiles doivent désormais équilibrer l'audibilité externe pour la sécurité des piétons avec des objectifs de cabine plus silencieuse, ce qui accroît la dépendance à la modélisation bespoke spécifique aux fréquences, à la simulation du bruit au passage et à la corrélation des tests réglementaires. Les régulateurs chinois reprennent ce cadre tout en ajoutant des plafonds de bruit urbain, obligeant les équipementiers locaux à externaliser la simulation et la notation psychoacoustique objective. Les services couvrent la cartographie réglementaire, la certification virtuelle et le support à l'homologation, accélérant les revenus pour les entreprises axées sur la conformité.
Demande croissante des consommateurs pour un confort acoustique haut de gamme en habitacle
Les acheteurs post-pandémie traitent l'habitacle comme un bureau mobile et une zone de bien-être. Les segments premium acceptent des hausses de prix pour des niveaux de bruit inférieurs à 40 dB à 120 km/h, encourageant les marques du segment de masse à intégrer l'annulation active du bruit et des amortisseurs autrefois réservés aux badges de luxe. Les prestataires intègrent des nattes barrières à faible densité et l'ANC algorithmique dès les premières boucles de conception, aidant les constructeurs à exploiter la tranquillité comme levier de fidélisation client lors des longs trajets. Cette tendance augmente les dépenses d'ingénierie par véhicule, notamment pour le réglage de la signature intérieure.
Adoption de flux de travail NVH avancés par CAE et jumeaux numériques par les équipementiers
Simcenter, Virtual.Lab et des suites comparables permettent désormais aux ingénieurs de prédire le niveau de pression acoustique en cabine tôt et de valider via des caméras sonores en boucle matérielle. Les campagnes virtuelles réduisent considérablement les constructions de prototypes et raccourcissent les délais de mise sur le marché de près de trois mois[2]. Les bureaux d'études concèdent des licences de solveurs selon des modalités basées sur la consommation et regroupent le calcul HPC, rendant le CAE en tant que service attractif pour les équipementiers de taille intermédiaire. La demande augmente fortement pour le couplage multiphysique des domaines structurel, acoustique et électromagnétique afin de modéliser les tonalités des moteurs électriques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût en capital de l'infrastructure | -1.1% | Marchés émergents | Long terme (≥ 4 ans) |
| Volatilité de la chaîne d'approvisionnement pour l'acoustique | -0.9% | Mondial, modèles sensibles aux coûts | Court terme (≤ 2 ans) |
| Pénurie d'ingénieurs NVH qualifiés | -0.8% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Retards de certification en cybersécurité | -0.6% | Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé d'une infrastructure complète de tests acoustiques
Une chambre anéchoïque complète avec des bancs de vibration dépasse un investissement notable, limitant le déploiement des installations aux grands acteurs établis et maintenant des barrières élevées dans les régions soumises à des contraintes de coûts. Les petites entreprises louent donc des créneaux ou rejoignent des consortiums, mais les conflits de planification ralentissent les programmes. Les cellules de test pour véhicules électriques ajoutent des couches de sécurité haute tension, gonflant davantage les coûts. La géographie limitée des sites de pointe allonge les délais logistiques et augmente les budgets de projet pour les équipementiers des marchés émergents.
Volatilité de la chaîne d'approvisionnement en mousses acoustiques spécialisées et capteurs
Les mousses poroélastiques spécialisées dépendent de matières premières chimiques de niche dont les pénuries ont doublé les délais de livraison. Les pénuries de semi-conducteurs ont également touché les microphones MEMS essentiels aux réseaux ANC. Les projets ont alors été repensés avec des alternatives, entraînant une dérive de périmètre. Les prestataires intègrent la modélisation des risques d'approvisionnement dans les sprints de conception et conseillent le double sourcing pour amortir la volatilité jusqu'à ce que les ajouts de capacité stabilisent les stocks.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par processus :
l'intégration axée sur la conception guide le leadership du marchéLes activités de conception ont capturé 47,15 % des revenus de 2025 alors que les équipementiers intégraient des modèles acoustiques dans les premières portes d'architecture, minimisant les modifications en aval. Le même segment est positionné pour la croissance la plus rapide à un CAGR de 10,15 % jusqu'en 2031. Le marché des services d'ingénierie acoustique automobile récompense les entreprises qui pivotent du dépannage réactif vers la synthèse prédictive. Les missions typiques commencent par des modèles vibro-acoustiques sur planche à dessin, des tableaux de bord paramétriques et des cascades d'objectifs, puis s'enchaînent vers le raffinement des prototypes. L'adoption d'algorithmes d'optimisation à large bande et de métamatériaux légers en phase conceptuelle a généré une valeur de service incrémentale. Les services de test restent pertinents pour l'homologation et la corrélation, mais évoluent vers des investigations à micro-étapes telles que la compatibilité électromagnétique pour les onduleurs et les pompes de refroidissement de batteries. Les services de développement relient les tendances virtuelles et physiques, en utilisant des bancs à sept vérins et des réseaux de caméras sonores mobiles pour repérer les fréquences problématiques lors des événements de conduite. La combinaison équilibrée des processus garantit des contrats fidélisants couvrant un programme complet de cinq ans.
La formation de faisceaux améliorée s'intègre à l'optimisation topologique pour dériver des agencements de panneaux qui maîtrisent les modes de résonance avant le gel de la tôle. Cette approche permet d'économiser sur la masse d'amortissement en phase tardive, un avantage crucial alors que les équipementiers cherchent à augmenter l'autonomie des SUV électriques. Les prestataires de services intègrent des ateliers de design thinking avec les équipes de carrosserie en blanc, permettant aux critères NVH de coexister avec les objectifs de crash et de style. À mesure que l'automatisation progresse, les livrables de conception se transforment en bibliothèques paramétriques consommables par les outils de CAO générative, cimentant le rôle des prestataires en tant que conservateurs de données au sein du marché des services d'ingénierie acoustique automobile.



Par logiciel :
la sophistication de la calibration maintient la dominationLes plateformes de calibration ont détenu une part de revenus de 36,25 % en 2025 et s'étendront à un CAGR de 8,96 %, car l'ANC multi-microphones, le suivi des ordres moteur et la mise en scène sonore 3D exigent un réglage fin. Un seul modèle premium peut nécessiter un nombre notable d'ensembles de paramètres selon les finitions, les conditions climatiques et les options de pneumatiques, alimentant un flux de conseil robuste pour les prestataires spécialisés. La fermeture de boucle assistée par IA met désormais à jour automatiquement les tables de gain lors de la cartographie de charge routière, réduisant considérablement les jours de validation. Les solveurs de simulation convergent les codes vibro-acoustiques avec les solveurs de champ électromagnétique afin que les équipes co-optimisent les schémas de commutation des onduleurs et le bruit en cabine. Les éditeurs de logiciels regroupent la flexibilité des licences cloud, permettant une utilisation échelonnée selon les pics de programme. La complexité d'intégration alimente les revenus de services pour les intergiciels, les scripts d'interface et la gestion des droits numériques.
Les marques premium demandent des playlists bespoke et des paysages sonores binauraux conçus pour chaque modèle. Les prestataires fusionnent des métriques psychoacoustiques telles que la rugosité et la netteté avec le langage de conception de la marque. Les pipelines OTA mettent ensuite à jour l'égalisation pour compenser le vieillissement des amortisseurs ou les nouveaux composés de pneumatiques, faisant pivoter la calibration acoustique d'un événement de lancement vers un cycle de vie complet. Ces dynamiques renforcent le marché des services d'ingénierie acoustique automobile alors que les mises à jour logicielles se transforment en rentes récurrentes à haute marge qui s'étendent bien au-delà des jalons de première vente.
Par application :
l'innovation en carrosserie et structure accélère la croissanceLes domaines du groupe motopropulseur ont conservé une part de 32,44 % en 2025, mais les missions de carrosserie et structure progresseront rapidement à un CAGR de 11,23 % jusqu'en 2031. Le mélange multi-matériaux avec des composites aluminium-acier et des fibres moulées laisse des vides acoustiques nécessitant des couvertures d'amortissement sur mesure et des stratifiés à couche contrainte. Les ingénieurs effectuent des transformées de Fourier rapides sur les vibrations de panneaux pour repenser les motifs de nervures, optimiser l'espacement des points de soudure et placer des patches viscoélastiques. Les portes plus légères et les toits panoramiques augmentent le son rayonné mais améliorent l'esthétique, créant des compromis qui stimulent les contrats à forte intensité de simulation.
Les règles européennes de bruit au passage utilisent désormais le bruit global du véhicule, poussant vers des packages holistiques où les passages de roues, les panneaux sous-plancher et les enjoliveurs aérodynamiques doivent équilibrer la traînée et le son. Les prestataires de services proposent donc des simulations CFD-acoustique couplées dans des jumeaux numériques. Les objectifs de silence en cabine s'articulent avec la R&D avancée en matériaux ; par exemple, les mousses nanocellulaires découpées au laser pour une géométrie de pores homogène. Comme ces solutions déplacent souvent les modes structurels, les prestataires maintiennent une expertise de domaine approfondie pour aligner les résultats CAE avec les attentes subjectives de confort de conduite. Ce travail intégré cimente les flux de revenus pour le marché des services d'ingénierie acoustique automobile.
Par type de véhicule :
les voitures particulières continuent d'ancrer la demandeLes voitures particulières ont représenté 76,12 % des dépenses de 2025 et devraient croître à un CAGR de 9,82 % jusqu'en 2031. La croissance du segment reflète des volumes élevés et des attentes croissantes en matière de confort acoustique dans les segments des crossovers compacts et des berlines de luxe. Les SUV électriques disposent désormais de portes à double joint et de grilles métamériques pour l'atténuation aéro-acoustique, des projets qui exigent des équipes NVH et CFD pluridisciplinaires. Les véhicules commerciaux sont en retard en termes de dépenses, mais prennent de l'élan alors que les flottes de livraison recherchent des cabines plus silencieuses pour réduire la fatigue des conducteurs et améliorer la clarté vocale de la télématique.
Les pilotes de camions de niveau 3 s'appuient fortement sur des réseaux de microphones pour la surveillance de la cabine, de sorte que les fournisseurs recalibrent les seuils de fond sous de larges plages de températures de fonctionnement. Cela génère de nouvelles missions de conseil pour le placement des capteurs, l'isolation du faisceau de câblage et la classification du bruit par IA. Sur l'horizon de prévision, les opérateurs de bus adoptent l'hygiène acoustique pour améliorer le confort des passagers et l'attrait auprès des applications de covoiturage. Ces besoins en cascade renforcent les voitures particulières comme socle de revenus tout en faisant des véhicules commerciaux une hausse incrémentale pour le marché des services d'ingénierie acoustique automobile.
Par type de propulsion :
la transition électrique ouvre des opportunités complexesLes modèles à combustion interne ont détenu une part de 82,34 % en 2025, mais les véhicules électriques connaîtront la croissance la plus rapide à un CAGR de 12,45 %. Le sifflement du moteur à 2 000–12 000 Hz, les ventilateurs de refroidissement de batterie et les harmoniques d'onduleur modifient l'énergie spectrale, remodelant l'espace problématique NVH. Les équipes construisent donc des modèles hybrides combinant des maillages éléments finis structurels avec des solveurs aux éléments de frontière haute fréquence. La synthèse des sons d'avertissement élargit encore davantage le périmètre, couvrant la sélection des haut-parleurs, les tests psychoacoustiques et la cartographie des réglementations régionales.
Les prestataires cultivent l'héritage des moteurs à combustion interne pour l'acoustique des turbos à cylindrée réduite tout en défendant les feuilles d'amortissement électriques doublées de PET recyclé. Les SUV hybrides compliquent les choses avec les transitions moteur allumé-éteint, de sorte que les filtres de Kalman gèrent la continuité de phase lors des changements de groupe motopropulseur. Ces couches techniques plus profondes font monter la valeur moyenne des projets, soutenant la taille du marché des services d'ingénierie acoustique automobile et renforçant la résilience face aux volumes cycliques de véhicules.

Par utilisation finale :
les services du marché secondaire s'accélèrentLes programmes OEM sont restés dominants à 65,03 % en 2025, mais le marché secondaire affichera un CAGR de 11,51 % alors que les flottes retrofittent des panneaux de pavillon ANC et des joints de portes améliorés pour prolonger la durée de vie des véhicules. Les kits d'acoustique en habitacle présentent une marge notable pour les prestataires de services, combinant pièces et main-d'œuvre de réglage. Les règles de zones réservées aux véhicules électriques déclenchent également des retrofits de sons d'avertissement sur les anciennes voitures à batterie, ouvrant de nouveaux projets axés sur la conformité.
Les garages spécialisés s'associent à des consultants NVH pour réaliser des scans spectraux sur site et des kits d'amortissement personnalisés en moins de deux jours. Des mises à jour audio à distance suivent, transformant chaque intervention en abonnement logiciel. Les flottes commerciales adoptent des modèles d'abonnement où les prestataires de services surveillent la dérive acoustique et expédient de manière proactive des amortisseurs de remplacement, diversifiant l'empreinte de revenus du marché des services d'ingénierie acoustique automobile.
Analyse géographique
Marché des services d'ingénierie acoustique automobile en Asie-Pacifique
L'Asie-Pacifique a dominé avec une part de 38,13 % en 2025 et progressera à un CAGR de 9,45 % jusqu'en 2031, alors que la production de véhicules électriques en Chine s'accélère et que l'Inde se renforce comme nœud d'externalisation de l'ingénierie [3]. Les subventions gouvernementales dans la province du Guangdong couvrent une part significative des mises à niveau des outils NVH, stimulant les laboratoires locaux. Les fournisseurs de rang 1 japonais affinent les métamatériaux et les fournissent à l'échelle régionale, tandis que les équipementiers coréens déploient des puces ANC doubles dans les berlines premium, verrouillant des contrats de service locaux. L'Asie du Sud-Est voit des projets acoustiques liés aux nouvelles usines CKD, mais des lacunes en matière de talents persistent, de sorte que le travail à distance transfrontalier comble les capacités.
Marché des services d'ingénierie acoustique automobile en Europe
L'Europe bénéficie d'un solide héritage grâce aux équipementiers allemands premium et à une réglementation robuste. La directive européenne sur le bruit dans l'environnement maintient les lignes de test de bruit au passage réservées toute l'année, soutenant la demande de corrélations. L'Allemagne incube des pilotes de jumeaux numériques tandis que la France et l'Italie affinent des matériaux en feutre léger recyclés à partir de déchets textiles. Le Brexit pousse les entreprises britanniques à cibler des clients transatlantiques, ajoutant une diversité de revenus pour atténuer les incertitudes régionales. Dans l'ensemble, des objectifs de durabilité stricts valorisent les matériaux éco-acoustiques et la recherche sur l'amortissement économe en énergie.
Marché des services d'ingénierie acoustique automobile en Amérique du Nord
L'Amérique du Nord affiche une dynamique équilibrée. Les producteurs de pickups et de SUV aux États-Unis intègrent l'amélioration active du son d'échappement pour préserver le caractère de marque face à la réduction de cylindrée des moteurs. Le Canada accueille des usines de fabrication de microphones MEMS qui sécurisent l'approvisionnement local pour les réseaux ANC à forte densité de capteurs, s'alignant bien avec les incitations de la loi américaine sur la réduction de l'inflation. La clarté réglementaire de l'EPA sur les volumes d'alerte des véhicules électriques accélère les projets d'homologation, et l'affinité des consommateurs pour les systèmes audio premium maintient le raffinement acoustique en tête des listes de fonctionnalités souhaitées. Les usines d'assemblage mexicaines renforcent leurs capacités NVH pour répondre aux normes de bruit à l'exportation, en s'appuyant sur des consultants du Texas et du Michigan pour l'outillage et la formation.
Paysage concurrentiel
Concentration du Marché
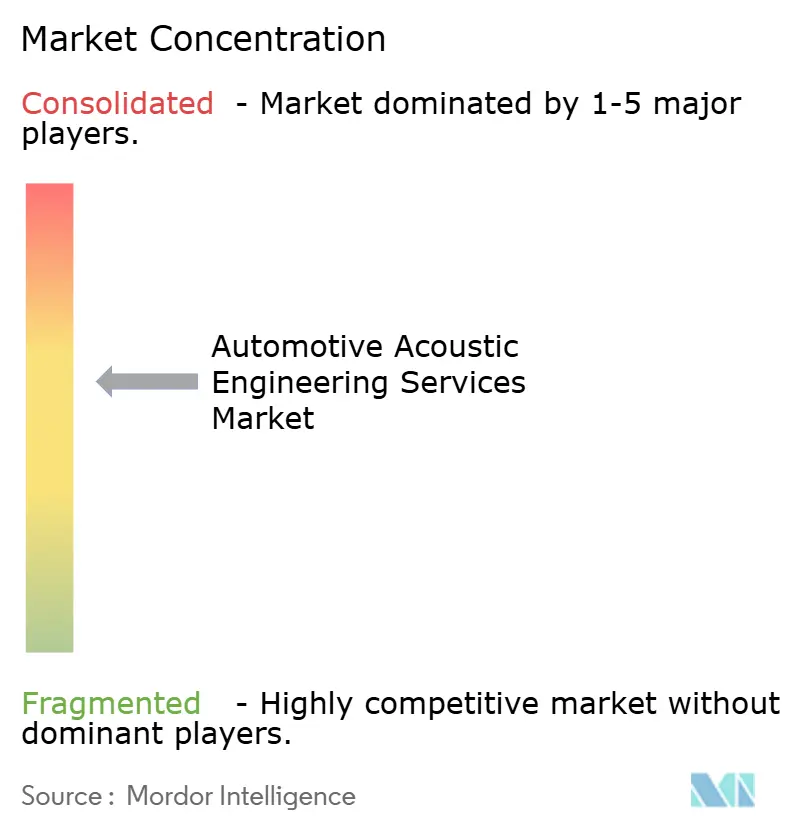
La concentration du marché reste modérée. Les acteurs du marché, notamment AVL, Siemens Digital Industries et Bertrandt, détiennent une part significative des revenus mondiaux grâce à des portefeuilles de bout en bout couvrant la modélisation, le matériel et le conseil. Ces acteurs établis renforcent leurs avantages concurrentiels avec des solveurs propriétaires, un savoir-faire de domaine et des accords-cadres de services multi-cycles. Ils co-développent également des modules de jumeaux numériques qui s'intègrent dans les piles PLM des équipementiers, augmentant les coûts de changement. Les spécialistes de taille intermédiaire se taillent des niches dans l'analyse tonale des véhicules électriques, la psychoacoustique et l'analytique IA en périphérie, s'associant souvent à des startups de capteurs ou de matériaux.
Les mouvements stratégiques se concentrent sur l'expansion numérique et les implantations régionales. AVL a ouvert un centre NVH pour groupe motopropulseur hybride près de Shanghai. Siemens a acquis une startup suédoise d'IA pour intégrer la détection d'anomalies acoustiques dans Simcenter. Bertrandt a signé un accord avec un équipementier de luxe allemand pour des packages de signature sonore immersive sur les prochaines plateformes à batterie. Continental Engineering Services s'étend au Mexique pour soutenir les programmes de véhicules électriques nord-américains. Ces accords mettent en évidence une éthique de collaboration, compte tenu de la complexité multiphysique de l'acoustique.
Des opportunités d'espace blanc émergent dans le cloud NVH cyber-sécurisé, les mousses d'amortissement biodégradables et la surveillance acoustique de la santé des flottes. Les nouveaux entrants exploitent des voies SaaS pour proposer des analyses spectrales par abonnement uniquement. Les innovateurs en matériaux proposent des absorbeurs infusés au graphène qui réduisent la masse tout en maintenant l'absorption basse fréquence. Les acteurs établis répondent en créant des fonds de capital-risque d'entreprise pour sécuriser des solutions pérennes pour le marché des services d'ingénierie acoustique automobile.
Leaders du secteur des services d'ingénierie acoustique automobile
-
AVL List GmbH
-
Siemens Digital Industries Software
-
Bertrandt AG
-
EDAG Engineering GmbH
-
FEV Group GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'ingénierie acoustique automobile Entreprises couvertes dans ce rapport
- AVL List GmbH
- Siemens Digital Industries Software
- Bertrandt AG
- EDAG Engineering GmbH
- FEV Group GmbH
- HEAD acoustics GmbH
- Schaeffler Engineering GmbH
- Autoneum Holding AG
- STS Group AG
- Continental Engineering Services Ltd.
- IAV GmbH
- Müller-BBM VibroAkustik Systeme
- Signal.X Technologies LLC
- Tata Technologies
- Roechling Automotive
- Harman International Industries, Inc.
- Tenneco Inc.
Développements industriels récents dans Marché des services d'ingénierie acoustique automobile
- Septembre 2026 : Audio Foundry (AF), un collectif de technologie audio automobile, a annoncé Hear360 comme son nouveau membre. Hear360, une société de solutions technologiques audio fondée par des ingénieurs lauréats du prix GRAMMY, concède sous licence une technologie de traitement de qualité studio aux fabricants de produits. Grâce à son adhésion, Hear360 contribuera son approche de rendu audio spatial personnalisé pour améliorer l'expérience en habitacle aux côtés de la communauté d'experts, d'inventeurs, de concepteurs et d'ingénieurs d'Audio Foundry.
- Septembre 2026 : ZF Commercial Vehicle Control Systems India Ltd. (CVCS India) a annoncé que son laboratoire de test en chambre hémi-anéchoïque à Chennai a reçu l'accréditation du Conseil national d'accréditation pour les laboratoires de test et d'étalonnage (NABL). Selon la société, l'installation fait partie des rares chambres hémi-anéchoïques accréditées NABL en Inde dédiées aux tests et à la validation du bruit, des vibrations et de la dureté (NVH) automobiles.
Périmètre du rapport mondial sur le marché des services d'ingénierie acoustique automobile
Le périmètre comprend la segmentation par processus (conception, développement et test), logiciel (calibration, analyse des vibrations, simulation acoustique et réglage sonore), application (acoustique intérieure, carrosserie et structure, groupe motopropulseur et bruit extérieur), type de véhicule (voitures particulières et véhicules commerciaux), type de propulsion (moteur à combustion interne (MCI) et véhicules électriques (VE)) et utilisation finale (OEM et marché secondaire). L'analyse couvre également la segmentation au niveau régional, notamment l'Amérique du Nord, l'Amérique du Sud, l'Europe, l'Asie-Pacifique et le Moyen-Orient et l'Afrique. La taille du marché et les prévisions de croissance sont présentées par valeur en USD.
Aperçu de la segmentation
| Conception |
| Développement |
| Test |
| Calibration |
| Analyse des vibrations |
| Simulation acoustique |
| Réglage sonore |
| Acoustique intérieure |
| Carrosserie et structure |
| Groupe motopropulseur |
| Bruit extérieur |
| Voitures particulières |
| Véhicules commerciaux |
| Moteur à combustion interne (MCI) |
| Véhicules électriques (VE) |
| OEM |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par processus | Conception | |
| Développement | ||
| Test | ||
| Par logiciel | Calibration | |
| Analyse des vibrations | ||
| Simulation acoustique | ||
| Réglage sonore | ||
| Par application | Acoustique intérieure | |
| Carrosserie et structure | ||
| Groupe motopropulseur | ||
| Bruit extérieur | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par type de propulsion | Moteur à combustion interne (MCI) | |
| Véhicules électriques (VE) | ||
| Par utilisation finale | OEM | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des services d'ingénierie acoustique automobile d'ici 2031 ?
Le marché devrait atteindre 9,46 milliards USD d'ici 2031 sur la base d'une prévision de CAGR de 8,59 %.
Quel segment de processus connaît la croissance la plus rapide dans les services d'ingénierie acoustique automobile ?
Les services de conception mèneront la croissance à un CAGR de 10,15 % alors que les équipementiers intègrent le NVH tôt dans l'architecture des véhicules.
Pourquoi les véhicules électriques créent-ils une nouvelle demande pour l'ingénierie acoustique ?
Les véhicules électriques n'ont pas de bruit de masquage du moteur, exposant le sifflement des onduleurs et les bruits de contact pneu-chaussée qui nécessitent des solutions NVH spécialisées.
Quelle région détient la plus grande part des dépenses en services d'ingénierie acoustique automobile ?
L'Asie-Pacifique a représenté 38,13 % des dépenses mondiales, portée par l'échelle de production de la Chine et les pôles d'ingénierie de l'Inde.