
Taille et part du marché des dispositifs audiologiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 14.81 Milliards de dollars |
| Taille du Marché (2031) | 19.71 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
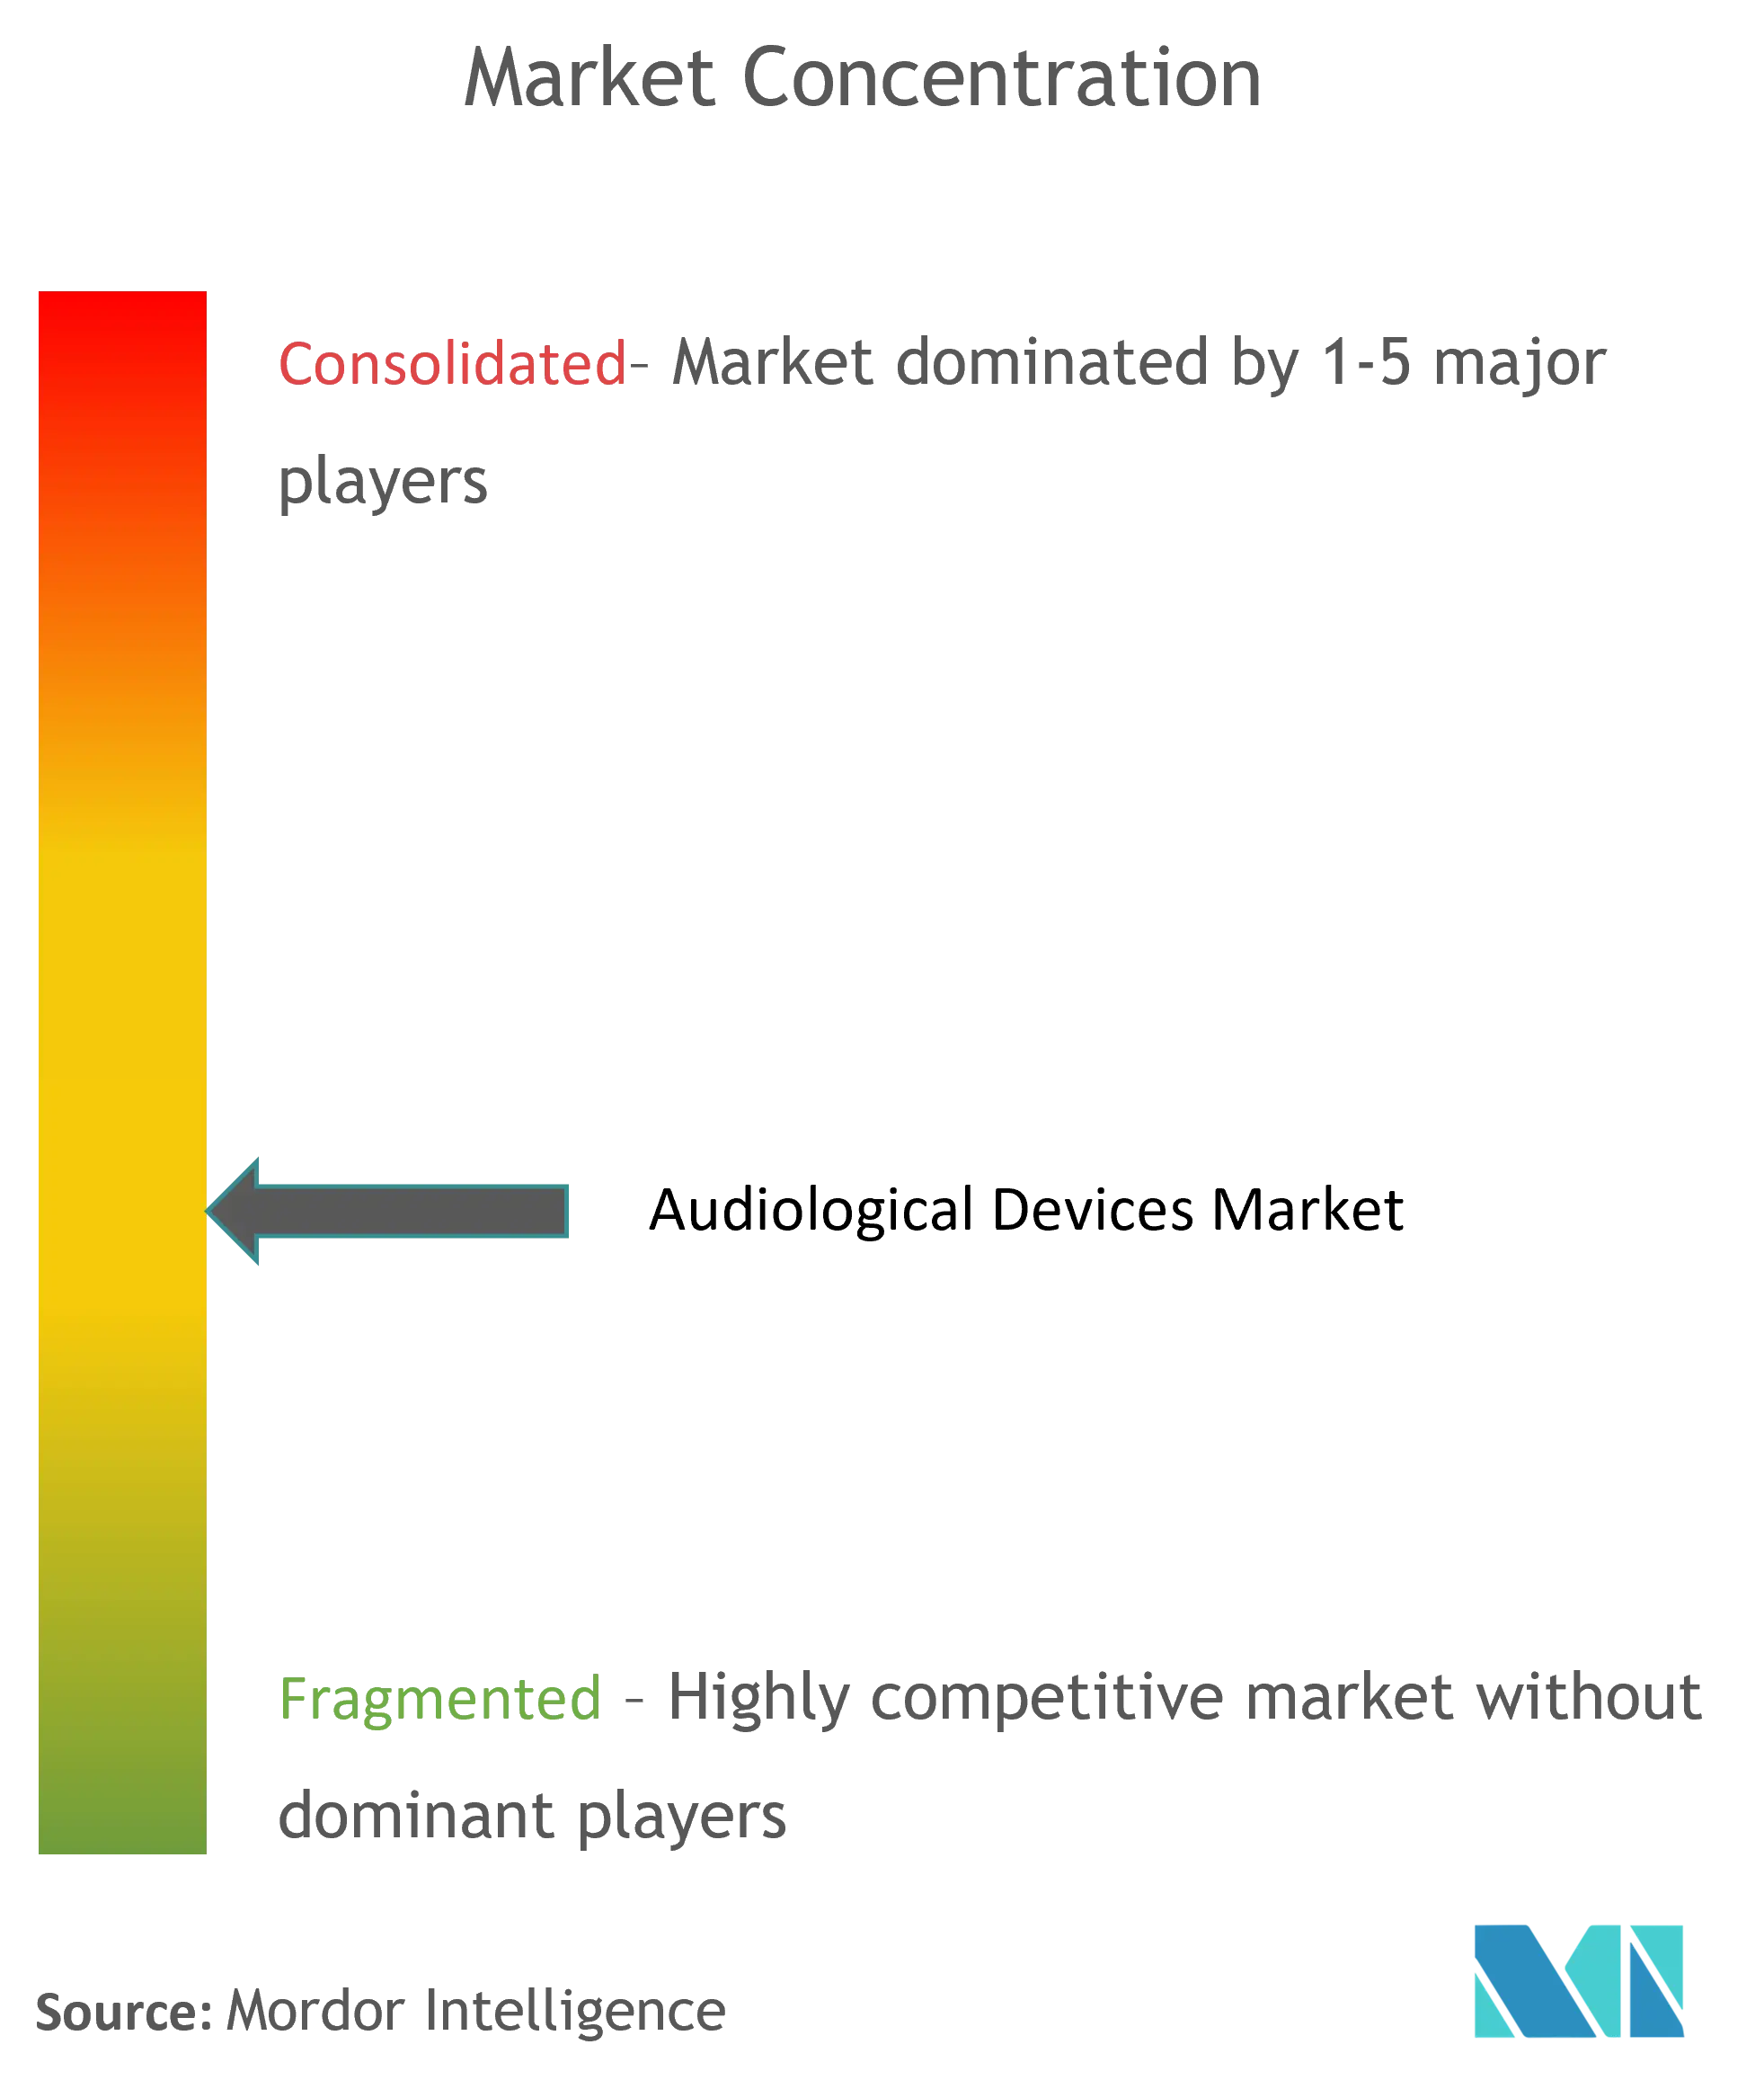
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs audiologiques par Mordor Intelligence
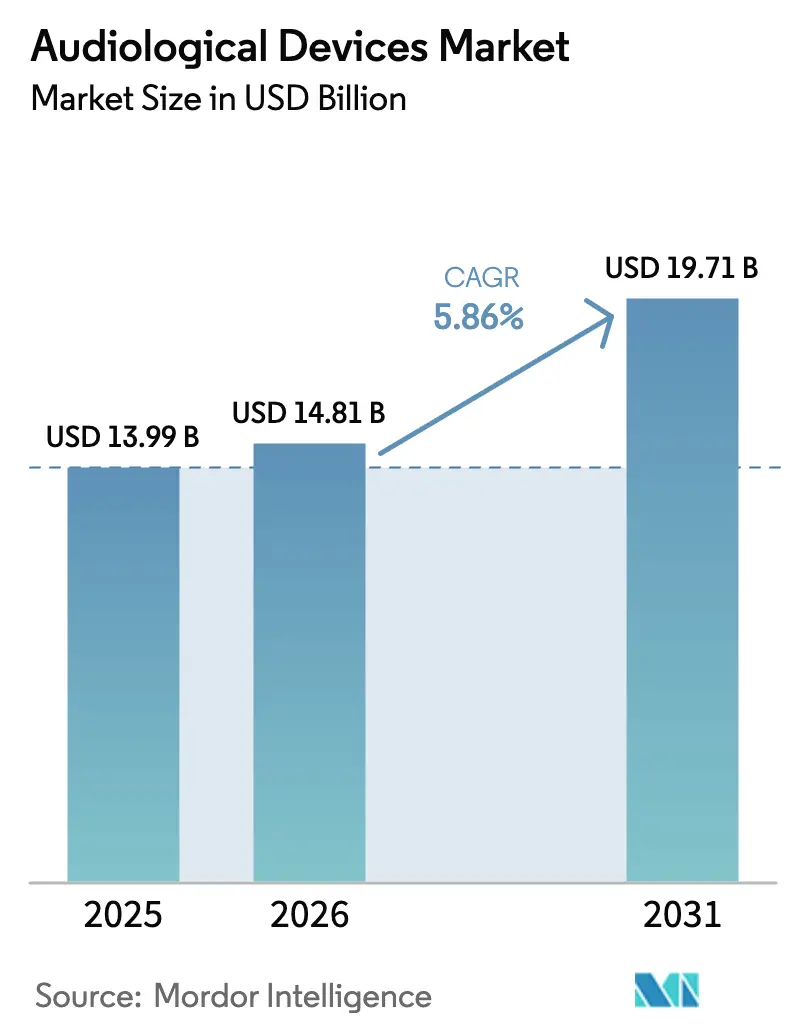
La taille du marché des dispositifs audiologiques devrait passer de 13,99 milliards USD en 2025 à 14,81 milliards USD en 2026 et devrait atteindre 19,71 milliards USD d'ici 2031, à un TCAC de 5,86 % sur la période 2026-2031. L'augmentation de l'espérance de vie, la numérisation rapide des appareils auditifs et les mises à jour réglementaires favorables telles que la règle américaine relative aux appareils auditifs en vente libre (OTC) élargissent à la fois les circuits cliniques et les circuits de vente au détail pour les soins auditifs.[1]Source : U.S. Food and Drug Administration, « La FDA finalise une règle historique permettant à des millions d'Américains d'accéder aux appareils auditifs en vente libre », fda.gov Une base croissante de personnes âgées intensifie la demande de dispositifs, tandis que l'intégration de l'intelligence artificielle (IA) améliore les performances des produits haut de gamme et le pouvoir de fixation des prix. Les initiatives élargies de dépistage auditif des nouveau-nés et des personnes âgées favorisent le diagnostic précoce, ce qui stimule à son tour les ventes d'instruments de diagnostic et de logiciels. Les fonctionnalités de connectivité basées sur le Bluetooth LE Audio et l'Auracast estompent la frontière entre les dispositifs médicaux et les dispositifs grand public, ouvrant de nouvelles opportunités de partenariat avec des marques électroniques. Cependant, les coûts élevés à la charge des patients et la couverture d'assurance variable restent des obstacles dans plusieurs régions.
Principaux enseignements du rapport
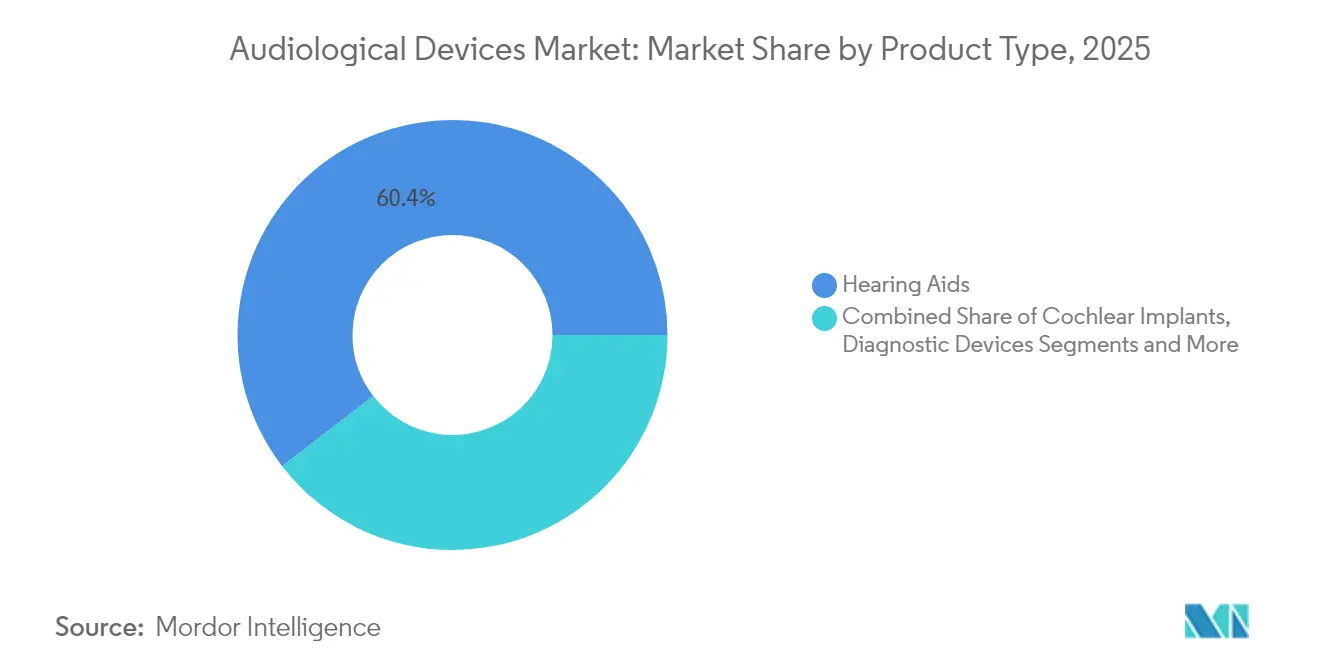
- Par type de produit, les appareils auditifs détenaient 60,44 % de la part du marché des dispositifs audiologiques en 2025 ; les dispositifs de diagnostic devraient se développer à un TCAC de 6,93 % d'ici 2031.
- Par type de maladie, la maladie de Menière était en tête avec une part de revenus de 29,21 % en 2025, tandis que l'otospongiose devrait croître à un TCAC de 6,59 % jusqu'en 2031.
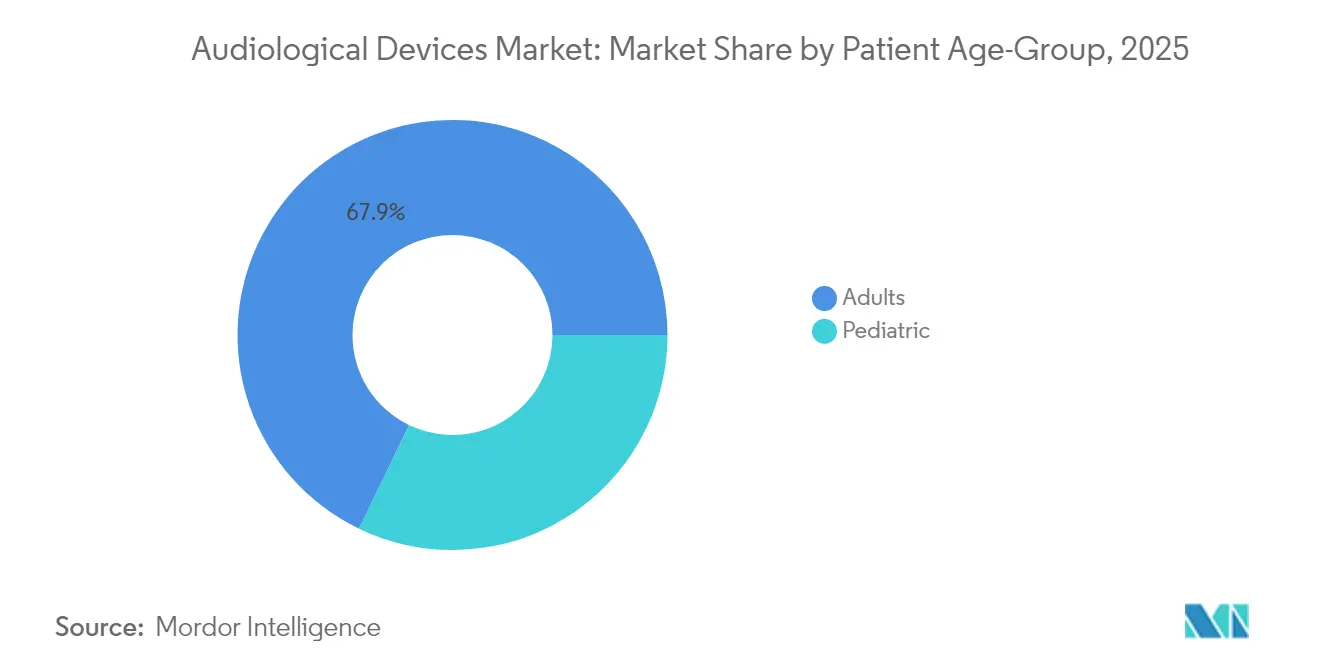
- Par groupe d'âge des patients, les adultes représentaient 67,85 % de la taille du marché des dispositifs audiologiques en 2025, tandis que la pédiatrie progresse à un TCAC de 6,3 % au cours de la période 2026-2031.
- Par utilisateur final, les hôpitaux étaient en tête avec une part de 45,30 % de la taille du marché des dispositifs audiologiques en 2025 ; les cliniques ORL (oto-rhino-laryngologie) affichent la croissance la plus rapide à un TCAC de 7,28 % jusqu'en 2031.
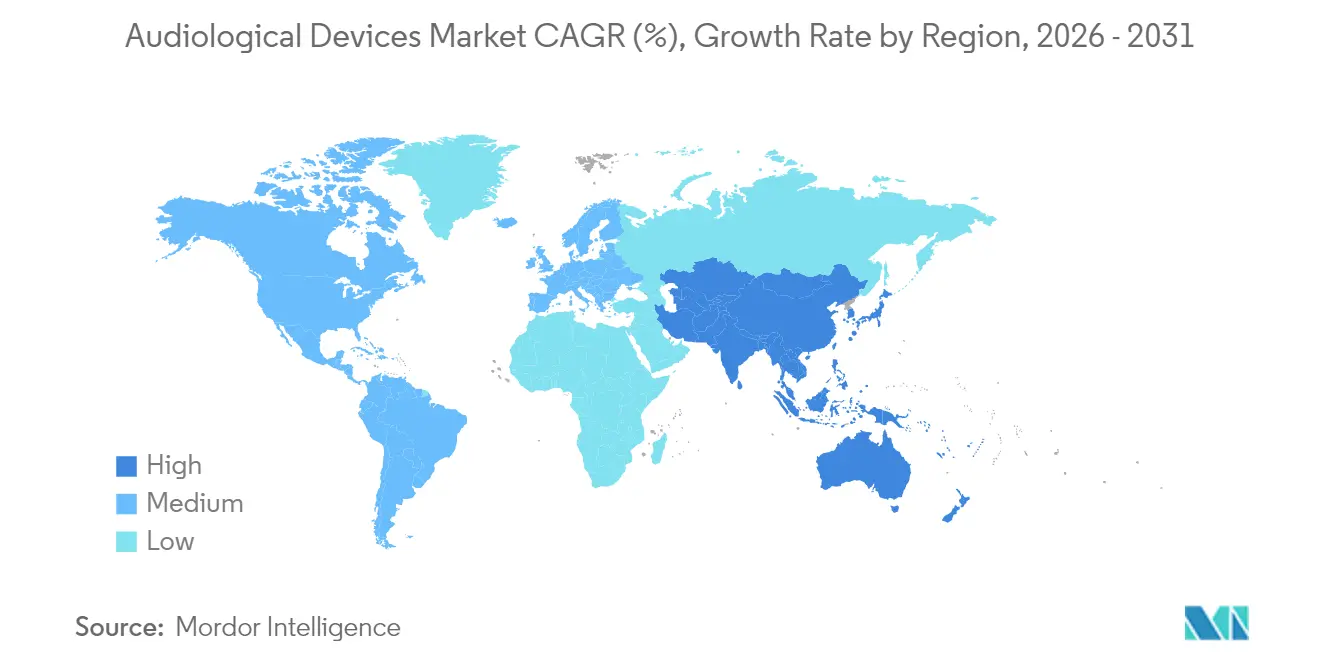
- Par géographie, l'Amérique du Nord détenait 34,12 % de la part du marché des dispositifs audiologiques en 2025, tandis que l'Asie-Pacifique affiche le TCAC régional le plus élevé à 7,71 % pour la période 2026-2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs de Croissance du Marché des Dispositifs Audiologiques*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vieillissement de la population et prévalence croissante de la déficience auditive | +2.1% | Mondial, avec l'impact le plus fort en Amérique du Nord, en Europe et au Japon | Long terme (≥ 4 ans) |
| Adoption rapide des appareils auditifs numériques et à technologie Bluetooth | +1.8% | Mondial, porté par les marchés développés d'Amérique du Nord et d'Europe | Moyen terme (2-4 ans) |
| Programmes de dépistage auditif des nouveau-nés et des personnes âgées menés par les pouvoirs publics | +0.9% | Mondial, avec des gains précoces dans les pays développés et une expansion vers les marchés émergents | Moyen terme (2-4 ans) |
| Niveaux élevés d'exposition au bruit en milieu urbain et industriel | +0.7% | Mondial, notamment dans les régions à forte densité industrielle comme l'Asie-Pacifique et les centres industriels | Long terme (≥ 4 ans) |
| Législation sur les appareils auditifs en vente libre débloquant une base de consommateurs inexploitée | +1.2% | Amérique du Nord dans un premier temps, puis expansion vers l'Europe et les autres marchés développés | Court terme (≤ 2 ans) |
| Plateformes de télé-audiologie accélérant la pénétration des marchés ruraux | +0.6% | Mondial, avec l'impact le plus fort dans les zones rurales des pays en développement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population et prévalence croissante de la déficience auditive
Le vieillissement démographique mondial soutient la demande de base, la perte bilatérale touchant 37,9 millions d'Américains et 90,7 % des adultes de plus de 80 ans. Ce changement démographique crée une pression de demande soutenue, car la déficience auditive liée à l'âge commence généralement par des déficits en haute fréquence qui affectent progressivement la compréhension de la parole dans les environnements bruyants. Les déficits liés à l'âge diminuent la compréhension de la parole, augmentent le risque de déclin cognitif et réduisent la productivité de la main-d'œuvre, incitant les parties prenantes publiques et privées à investir dans l'intervention précoce et la réhabilitation.
Adoption rapide des appareils auditifs numériques et à technologie Bluetooth
Le Bluetooth LE Audio et les fonctions de diffusion Auracast sont désormais des standards de base dans les gammes haut de gamme, permettant des liaisons directes avec les systèmes de sonorisation publics et les smartphones. Des marques telles que ReSound, Beltone et Phonak intègrent ces fonctionnalités pour offrir des gains de rapport signal/bruit de 10 dB et une réduction de 45 % de l'effort d'écoute. Cette révolution de la connectivité s'étend au-delà du divertissement vers l'intégration dans les soins de santé, les dispositifs étant désormais capables de surveiller la santé en temps réel et de réaliser des consultations en télémédecine, positionnant les appareils auditifs comme des plateformes de bien-être complètes plutôt que comme de simples dispositifs médicaux à usage unique.
Programmes publics de dépistage auditif des nouveau-nés et des personnes âgées
Les initiatives systématiques de dépistage auditif démontrent un impact mesurable sur les taux de détection précoce et les résultats des interventions, notamment dans les populations mal desservies où l'accès traditionnel aux soins de santé reste limité. Des projets pilotes de dépistage à distance comme l'essai North STAR en Alaska rural ont amélioré le taux de suivi à 68,5 % contre 32,1 % pour les orientations standard, soulignant le rôle de la technologie dans la détection précoce. Les évaluations ORL numériques montrent une sensibilité de 85 % contre 20 % pour les méthodes traditionnelles, améliorant l'efficacité sans compromettre la sécurité. L'intégration de la tympanométrie avec le dépistage de santé mobile améliore significativement la sensibilité de détection, notamment dans les environnements à forte prévalence de pertes auditives liées aux infections, établissant de nouveaux protocoles pour les initiatives mondiales de santé auditive.[2]Source : Ear and Hearing, « Caractéristiques démographiques et audiologiques des candidats aux dispositifs en vente libre », earandhearing.com
Exposition élevée au bruit en milieu urbain et industriel
Des études professionnelles rapportent une prévalence de pertes auditives de 34,69 % chez les travailleurs d'usines iraniennes, tandis que les bruits d'impulsion complexes nécessitent des mesures ajustées à la kurtosis pour prédire le risque de lésions. Le bruit de la circulation urbaine augmente l'incidence des acouphènes, soulignant le besoin de dispositifs de prévention et de réhabilitation avancés. Ces schémas d'exposition multifactoriels stimulent la demande de technologies sophistiquées de protection auditive et de réhabilitation, notamment des dispositifs spécialisés pour des secteurs professionnels spécifiques tels que les professionnels dentaires, qui présentent une prévalence de 15-25 % de seuils auditifs dépassant les normes ISO.
Analyse de l'Impact des Freins du Marché des Dispositifs Audiologiques*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'achat des dispositifs et d'ajustement | -1.4% | Mondial, avec l'impact le plus fort dans les marchés émergents et les populations peu assurées | Long terme (≥ 4 ans) |
| Stigmatisation sociale persistante chez les jeunes | -0.8% | Mondial, notamment dans les marchés très soucieux de l'image comme l'Asie-Pacifique et les centres urbains | Moyen terme (2-4 ans) |
| Remboursement insuffisant dans de nombreux marchés émergents et développés | -1.1% | Mondial, avec un impact variable selon la structure du système de santé | Long terme (≥ 4 ans) |
| Perturbations de la chaîne d'approvisionnement en semi-conducteurs affectant la production | -0.9% | Mondial, avec l'impact le plus fort sur les fabricants disposant de chaînes d'approvisionnement asiatiques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'achat des dispositifs et d'ajustement
Les coûts initiaux élevés des dispositifs et des ajustements constituent un obstacle important à la croissance du marché des dispositifs audiologiques. De nombreux utilisateurs potentiels, notamment dans les économies émergentes, trouvent ces dépenses prohibitives. Cet obstacle financier limite l'accessibilité aux solutions audiologiques, freinant l'expansion du marché. Les forfaits d'appareils auditifs haut de gamme dépassent en moyenne 4 000 USD par paire, décourageant l'adoption là où la couverture d'assurance est limitée. Les acheteurs sensibles aux coûts peuvent reporter leur achat ou se tourner vers des produits d'amplification de base, tempérant la croissance des revenus. En conséquence, les fabricants et les prestataires explorent des options de financement innovantes et des subventions pour atténuer ce défi et élargir leur part de marché.
Stigmatisation sociale persistante chez les jeunes utilisateurs
Les préoccupations esthétiques retardent le recours aux soins, notamment sur les marchés urbains très soucieux de l'image. Des solutions axées sur la mode telles que les écouteurs intelligents et les amplificateurs intégrés aux lunettes visent à normaliser l'usage des dispositifs. Soulignant l'impact des perceptions sociales, les jeunes individus évitent souvent d'utiliser des dispositifs audiologiques en raison des jugements sociétaux prévalents. Cette réticence réduit non seulement la base potentielle d'utilisateurs, mais freine également la croissance globale du marché des dispositifs audiologiques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments du Marché des Dispositifs Audiologiques
Par type de produit :
l'intégration de l'IA stimule l'évolution des appareils auditifs haut de gammeLes appareils auditifs détenaient 60,44 % de la part du marché des dispositifs audiologiques en 2025, portés par une demande soutenue des personnes âgées et l'élargissement de l'accès aux dispositifs en vente libre. Le segment bénéficie de puces IA en temps réel offrant jusqu'à 10 dB de réduction du bruit, comme en témoigne le Phonak Audéo Sphere Infinio. Les styles écouteur déporté et contour d'oreille dominent grâce à l'espace disponible pour des batteries de grande capacité et des antennes.
Les dispositifs de diagnostic affichent la croissance la plus rapide à un TCAC de 6,93 %, portés par des mandats de dépistage plus larges et des avancées en imagerie portable telles que les otoscopes à tomographie par cohérence optique. Les implants cochléaires, les appareils à ancrage osseux et les logiciels ciblent chacun des besoins de niche ; des prototypes entièrement implantables de MED-EL et d'Envoy Medical indiquent un avenir de solutions de réhabilitation discrètes.


Par type de maladie :
la dominance de la maladie de Menière reflète la complexité diagnostiqueLa maladie de Menière représentait 29,21 % des revenus de 2025 en raison de ses symptômes multifactoriels qui nécessitent à la fois des diagnostics vestibulaires et une amplification adaptée aux acouphènes, soutenant la demande de solutions haut de gamme. La taille du marché des dispositifs audiologiques pour cette indication restera robuste à mesure que les campagnes de sensibilisation amélioreront les schémas d'orientation précoce.
L'otospongiose devrait enregistrer un TCAC de 6,59 %, soutenue par des techniques de stapédectomie affinées et des algorithmes d'appareils auditifs spécifiques aux pertes de conduction. La prise en charge du neurinome de l'acoustique intègre la navigation chirurgicale avec l'implantation cochléaire post-opératoire, tandis que l'otite moyenne continue de stimuler les ventes d'équipements de diagnostic pédiatrique tels que les tympanomètres et les otoscopes à ultrasons.
Par groupe d'âge des patients :
la stabilité du segment adultes contraste avec l'innovation en pédiatrieLes adultes représentaient 67,85 % des revenus de 2025, reflétant leur poids démographique et une prise de conscience croissante des conséquences d'une déficience auditive non traitée. La taille du marché des dispositifs audiologiques pour les adultes est renforcée par des fonctionnalités à valeur ajoutée telles que la détection des chutes et le suivi de la santé cognitive dans les gammes haut de gamme.
La pédiatrie progresse plus rapidement à un TCAC de 6,3 % grâce au dépistage universel des nouveau-nés et aux approbations à un âge d'implantation plus précoce, comme la validation par la FDA du système Osia à partir de 5 ans. Les outils de surveillance à distance permettent aux parents de suivre les performances des dispositifs, tandis que l'intégration audio en classe soutient une éducation inclusive.
Par utilisateur final :
les cliniques ORL s'imposent comme leaders de la croissanceLes hôpitaux détenaient 45,30 % de la part des revenus en 2025 en raison de leur capacité pour la chirurgie et les diagnostics complexes. Les cliniques ORL affichent la croissance la plus rapide à un TCAC de 7,28 % en tirant parti d'équipements portables et de solutions de données en nuage pour offrir des tests et des ajustements complets avec des frais généraux réduits.
Les soins à domicile constituent un canal naissant mais croissant, car l'ajustement à distance et les tests sur smartphone permettent aux utilisateurs âgés de bénéficier d'un soutien professionnel sans se déplacer en clinique. Les centres de chirurgie ambulatoire profitent des techniques d'implantation cochléaire mini-invasives permettant une sortie le jour même.
Analyse géographique
Marché des Dispositifs Audiologiques en Amérique du Nord
L'Amérique du Nord a capturé 34,12 % des revenus mondiaux en 2025, grâce à une infrastructure avancée, de solides pipelines de recherche et la règle historique sur les dispositifs en vente libre qui élargit l'accès au commerce de détail. La couverture étendue des assurances privées et des plans Medicare Advantage soutient l'adoption de produits haut de gamme, bien que la couverture lacunaire du Medicare traditionnel crée des écarts en matière d'accessibilité financière.
Marché des Dispositifs Audiologiques en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, avec un CAGR de 7,71 % jusqu'en 2031, portée par le vieillissement des populations au Japon et en Corée du Sud ainsi que par la hausse des revenus disponibles en Chine et en Inde. Les programmes gouvernementaux d'implants cochléaires et le développement des cliniques privées accélèrent la pénétration du marché. Les zones industrielles urbaines accentuent le besoin de protection auditive professionnelle, tandis que la sensibilisation croissante de la classe moyenne favorise l'adoption d'aides auditives avancées.
Marché des Dispositifs Audiologiques en EMEA et en Amérique du Sud
L'Europe affiche une dynamique régulière, soutenue par des modèles de soins universels qui garantissent un accès de base et par des réglementations strictes qui maintiennent la qualité. Les cadres de remboursement varient, incitant les fabricants à adapter leurs niveaux de tarification. Le Moyen-Orient, l'Afrique et l'Amérique du Sud restent des marchés naissants mais en progression : les investissements dans les hôpitaux tertiaires et les programmes de sensibilisation mobile élargissent l'accès, tandis que l'urbanisation stimule la demande liée au bruit.

Paysage réglementaire
Aux États-Unis, la FDA a créé une catégorie d'aides auditives en vente libre (OTC) pour les adultes présentant une perte auditive perçue comme légère à modérée, en vigueur depuis le 17 octobre 2022, en vertu du 21 CFR Part 874 avec des codes de produits spécifiques (QUF, QUG, QUH). Ce cadre a élargi la distribution au détail tout en maintenant les exigences de qualité applicables aux dispositifs médicaux, via des obligations liées à l'étiquetage, aux contrôles de fabrication et aux rapports post-commercialisation, y compris la soumission des événements indésirables à MAUDE et des dispositions de suivi liées à la Section 709(d) du FDARA.
Au-delà des aides auditives, la FDA a continué d'affiner les classifications des dispositifs ORL pertinentes pour l'audiologie. À compter du 10 juin 2026, l'agence a classé les dispositifs combinés de stimulation externe acoustique et électrique pour le soulagement des acouphènes en Classe II en vertu du 21 CFR 874.3410, avec contrôles spéciaux. Cette mise à jour clarifie la voie réglementaire applicable aux produits axés sur les acouphènes qui recoupent les usages liés à l'amplification et à la thérapie sonore.
Paysage concurrentiel
Le marché des dispositifs audiologiques présente une consolidation modérée, les groupes leaders cherchant à atteindre une échelle suffisante pour financer la R&D tandis que les nouveaux entrants exploitent le savoir-faire en électronique grand public. L'acquisition par Cochlear de l'unité d'implants d'Oticon Medical pour 30 millions USD a élargi son portefeuille et sa base de clients. WS Audiology a obtenu 590 millions EUR auprès d'ATHOS KG pour accélérer sa croissance et une éventuelle introduction en bourse.
La différenciation technologique repose sur l'IA et la connectivité. Le processeur IA dédié de Phonak prend en charge l'amélioration de la parole, tandis que la plateforme Vivia de GN Hearing utilise le Bluetooth LE Audio pour l'accès multiflux aux médias. Des acteurs grand public tels qu'Apple intègrent des fonctions d'assistance auditive dans leurs écouteurs, intensifiant la concurrence et poussant les acteurs établis vers des partenariats d'écosystème.
L'intégration verticale et l'approvisionnement flexible répondent à la volatilité des semi-conducteurs. Les fabricants diversifient leurs fournisseurs et conçoivent des cartes modulaires pour accueillir plusieurs jeux de puces, atténuant ainsi le risque de production. Le marketing se concentre sur l'expérience en point de vente : les cliniques multi-marques, les portails de services à distance et les modèles par abonnement visent à réduire les coûts initiaux et à accroître la valeur à vie.
Leaders du secteur des dispositifs audiologiques
Audina Hearing Instruments, Inc.
Cochlear Ltd.
GN Hearing A/S
Amplifon SpA
Horentek Hearing Diagnostic
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Entreprises Couvertes dans ce Rapport sur le Marché des Dispositifs Audiologiques
- Sonova
- Demant
- GN Hearing
- WS Audiology
- Cochlear
- Starkey Laboratories
- Amplifon
- Audina Hearing Instruments
- MED-EL
- Natus Medical
- INVENTIS
- Horentek Hearing Diagnostic
- Beltone (GN subsidiary)
- Rion Co. Ltd.
- Eargo
- Elkon Pvt. Ltd.
- Oticon Medical
- Sivantos (Signia)
- Resound
- Interacoustics

Opportunités de marché et perspectives d'avenir
Le cadre des aides auditives en vente libre aux États-Unis crée un espace pour des offres différenciées qui répondent néanmoins aux attentes applicables aux dispositifs médicaux, y compris des dispositifs et logiciels conçus pour une auto-sélection, une configuration et un suivi continu sûrs. L'opportunité s'étend aux solutions liées aux acouphènes après la classification par la FDA, le 10 juin 2026, des dispositifs combinés de stimulation externe acoustique et électrique en Classe II, ce qui favorise une commercialisation plus standardisée des produits combinant thérapie sonore et stimulation avec les portefeuilles conventionnels de soins auditifs.
La prestation de soins évolue également. La télé-audiologie et l'ajustement à distance réduisent les barrières d'accès dans les populations rurales et sous-desservies et peuvent améliorer les performances de suivi, comme en témoignent les projets pilotes de dépistage télé-activé tels que l'essai North STAR en Alaska rural. Du côté des produits, le traitement du signal assisté par l'IA, associé à la connectivité Bluetooth LE Audio et Auracast, fait évoluer les attentes dans les circuits médicaux et grand public, renforçant la demande d'instruments de diagnostic et de logiciels combinant dépistage, ajustement et suivi longitudinal des résultats.
Développements Récents dans le Secteur du Marché des Dispositifs Audiologiques
- Juillet 2026 : Cochlear Ltd a obtenu l'homologation FDA pour le processeur sonore Osia 3 (entièrement rechargeable, premier de sa catégorie). Cette approbation renforce le leadership de Cochlear dans les solutions implantables haut de gamme et favorise une adoption plus rapide de la plateforme Osia.
- Mars 2026 : Amplifon SpA a conclu un accord définitif pour acquérir l'activité auditive de GN Store Nord A/S pour environ 17,0 milliards DKK. L'opération consolide la distribution mondiale en audiologie et les capacités de R&D, élargissant la portée du marché d'Amplifon. L'intégration verticale avec le portefeuille de GN améliore également la portée au détail et l'étendue des produits d'Amplifon.
- Mars 2026 : Cochlear Ltd a lancé le système Nucleus Nexa en Inde. Ce lancement étend la plateforme avancée d'implants cochléaires à un marché de croissance important. Il élargit l'empreinte géographique et renforce la position de Cochlear dans les solutions auditives haut de gamme.


Marché des Dispositifs Audiologiques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché des dispositifs audiologiques désigne les revenus générés par les dispositifs utilisés pour tester, traiter et accompagner la perte auditive, comptabilisés au point de vente des produits dans les circuits cliniques, de détail ou institutionnels.
Exclusions du périmètre : nous ne comptabilisons pas les frais de service courants (ajustements, suivis, garanties vendues comme services autonomes), sauf s'ils sont intégrés dans la vente du dispositif ou du logiciel packagé.
Aperçu de la segmentation
- Par type de produit
- Appareils auditifs
- Contour d'oreille (BTE)
- Écouteur déporté (RITE)
- Intra-auriculaire (ITE)
- Appareils auditifs intra-conduit (CHA)
- Appareils auditifs à ancrage osseux
- Implants cochléaires
- Dispositifs de diagnostic
- Audiomètres
- Tympanomètres
- Otoscopes
- Logiciels et accessoires
- Appareils auditifs
- Par type de maladie
- Otospongiose
- Maladie de Menière
- Neurinome de l'acoustique
- Otite moyenne
- Autres
- Par groupe d'âge des patients
- Pédiatrique
- Adultes
- Par utilisateur final
- Hôpitaux
- Cliniques ORL
- Soins à domicile
- Centres de chirurgie ambulatoire
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la cartographie du bassin de demande et des parcours de soins, puis leur mise en relation avec les catégories de dispositifs et les circuits de vente. Nous utilisons généralement des sources de santé publique et démographiques telles que l'Organisation mondiale de la santé, le CDC américain, les National Institutes of Health américains et les agences statistiques nationales pour comprendre la prévalence de la perte auditive par âge, et pour estimer la part probable diagnostiquée.
Pour relier la demande aux dépenses en dispositifs, nous utilisons des signaux réglementaires et d'accès au marché ainsi que le rythme d'évolution des produits. Cela inclut les documents de la FDA américaine (y compris les mises à jour concernant les aides auditives en vente libre), les portails de statistiques douanières et commerciales pour les orientations d'import-export, et les revues d'audiologie et d'otologie évaluées par des pairs pour les schémas d'utilisation clinique. Nous examinons également les dépôts d'entreprises, les présentations aux investisseurs, les pages d'associations et la presse réputée pour ancrer le mix produits et l'exposition géographique, et nous utilisons ponctuellement des abonnements payants pour les données financières des entreprises, le criblage de brevets et les vérifications commerciales au niveau des expéditions. Les sources mentionnées ici sont illustratives, et de nombreuses autres références publiques et payantes ont été utilisées pour collecter les données, valider les hypothèses et clarifier les questions en suspens.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour éprouver ce que la recherche documentaire ne peut pas montrer clairement, comme les évolutions actuelles du mix de dispositifs, les fourchettes de prix réalistes et les marges de circuit qui varient selon les pays et les utilisateurs finaux. Nous nous sommes entretenus avec un ensemble équilibré de parties prenantes, notamment des exploitants de cliniques d'audiologie, des acheteurs hospitaliers, des distributeurs de dispositifs et des professionnels impliqués dans le diagnostic, dans les principales régions de demande, afin que le modèle reflète la manière dont les achats se déroulent généralement.
Ces apports nous ont aidés à confirmer les taux d'adoption des filières en vente libre et sur prescription, les cycles de remplacement habituels, et la façon dont l'inflation ou les changements de remboursement se répercutent sur les prix de vente moyens avant l'approbation des totaux finaux.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 38 % | Cadres dirigeants : 12 % | APAC : 46 % |
| Rang intermédiaire : 45 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 36 % |
| Acteurs plus petits : 17 % | Managers : 53 % | Amériques : 18 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une construction descendante où les taux de prévalence et de diagnostic sont traduits en un bassin traité et testé, puis convertis en demande de dispositifs via les taux d'ajustement, les volumes de procédures et le calendrier de remplacement. Pour ce marché, les principaux intrants incluent les tendances démographiques par tranche d'âge, la part des adultes dépistés ou diagnostiqués, les intervalles de remplacement des aides auditives, les volumes de procédures d'implants cochléaires et à ancrage osseux, ainsi que le basculement vers des modèles rechargeables et connectés qui affecte les prix.
Une fois la construction macro achevée, nous corroborons les totaux avec des approximations ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs par région, la vérification des répartitions par circuit de distribution, et la validation des fourchettes de prix de vente moyens typiques pour les aides auditives et les implants par rapport aux données des entretiens. Lorsqu'un pays dispose de peu de détails publics, nous comblons les lacunes en utilisant des ratios de substitution issus de marchés similaires (niveau de revenu, pénétration et accès aux soins), puis nous revérifions avec l'avis d'experts.
Pour les prévisions, nous appliquons principalement une analyse de scénarios appuyée par des modèles de tendance à court terme, car des changements de politique tels que la disponibilité en vente libre et les mises à jour de remboursement peuvent faire évoluer l'adoption plus rapidement qu'une simple croissance linéaire. Les scénarios sont liés aux perspectives des taux de pénétration, du mix produits et de l'évolution des prix, puis affinés en fonction des attentes des praticiens concernant les volumes d'ajustement et l'activité de diagnostic à court terme.
Validation des données et cycle de mise à jour
La validation s'effectue via plusieurs points de contrôle afin de garantir que les résultats ne s'écartent pas des signaux de marché observables. Nous comparons les résultats à des indicateurs indépendants tels que l'activité de procédures, l'orientation commerciale des principales catégories de dispositifs, l'accent mis sur le dépistage de santé publique, et la dépense implicite par patient, puis nous examinons les écarts importants avant de finaliser les conclusions.
Une deuxième revue par un analyste est effectuée après la construction initiale du modèle, et des appels de suivi sont déclenchés lorsque les retours d'entretiens révèlent des divergences sur les prix, l'adoption ou le comportement des circuits. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées en cas d'événements significatifs, tels que des changements réglementaires majeurs ou de fortes variations de change. Avant la livraison, un analyste effectue un nouveau passage complet sur le modèle et les hypothèses afin que les clients reçoivent une vision actualisée.
Taille du marché des dispositifs audiologiques selon Mordor Intelligence comparée à d'autres estimations publiées
Il est courant de voir des tailles de marché différentes pour les dispositifs audiologiques, même lorsque le nom du sujet semble identique. Les différences proviennent généralement de ce qui est inclus en tant que dispositif, de l'année de référence utilisée, et de la manière dont les prix sont convertis en une valeur unique en USD à travers les régions.
Dans cette étude, la cadence d'actualisation et le calendrier des devises sont traités comme des intrants actifs, et l'évolution des prix de vente moyens est recalculée lorsque le basculement du mix vers des modèles rechargeables et connectés modifie le prix moyen pondéré. Nous validons ensuite ce résultat par des vérifications de circuits et une confirmation d'experts avant de finaliser le chiffre, une étape maintenue à jour dans la dernière mise à jour de Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,81 milliards USD (2026) | |
| Cabinet de conseil régional A | 10,64 milliards USD (2024) | Utilise en pratique une année de référence antérieure et un périmètre de revenus plus étroit, où les logiciels de diagnostic et les accessoires peuvent être traités de manière superficielle, et les prix sont souvent reportés avec un recalcul limité des prix de vente moyens basé sur le mix. |
| Publication sectorielle B | 5,44 milliards USD (2023) | Rapporte une croissance sur une période définie avec une base 2023, ce qui peut sous-estimer le niveau de l'année en cours lorsque le calendrier de conversion des devises, les effets d'expansion des circuits et l'évolution récente des prix ne sont pas revalidés à chaque cycle. |
L'écart observé dans le tableau s'explique en grande partie par le choix de l'année de référence et par la mesure dans laquelle le modèle actualise pleinement les prix et le périmètre lorsque les circuits et les mix produits évoluent. En maintenant des hypothèses traçables jusqu'aux signaux de demande et en revérifiant le calendrier des taux de change et les fourchettes de prix de vente moyens lors des mises à jour, l'approche produit un chiffre pratique, reproductible et vérifiable à partir d'intrants clairs.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des dispositifs audiologiques ?
Le marché s'élevait à 14,81 milliards USD en 2026 et devrait atteindre 19,71 milliards USD d'ici 2031.
Quelle catégorie de produits domine le marché des dispositifs audiologiques ?
Les appareils auditifs dominent avec une part de marché de 60,44 % en 2025, soutenus par des améliorations en matière d'IA et de connectivité.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
Le vieillissement rapide de la population, la hausse des revenus des classes moyennes et les programmes gouvernementaux d'implants soutiennent un TCAC de 7,71 % en Asie-Pacifique.
Comment la réglementation sur la vente libre influencera-t-elle la demande ?
La règle américaine sur les dispositifs en vente libre ouvre un nouveau circuit de vente au détail pour 49,5 millions d'utilisateurs potentiels qui n'avaient précédemment pas accès aux dispositifs sur ordonnance.
Quel segment d'utilisateurs finaux connaît la croissance la plus rapide ?
Les cliniques ORL affichent le TCAC le plus élevé à 7,28 %, bénéficiant de services spécialisés et de flux de travail efficaces.
Quelles tendances technologiques façonnent la conception future des produits ?
Le traitement IA en temps réel, le Bluetooth LE Audio et les implants cochléaires entièrement implantables établissent de nouvelles références en matière de performance et d'esthétique.
Dernière mise à jour de la page le:



