
Taille et part du marché des laryngoscopes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
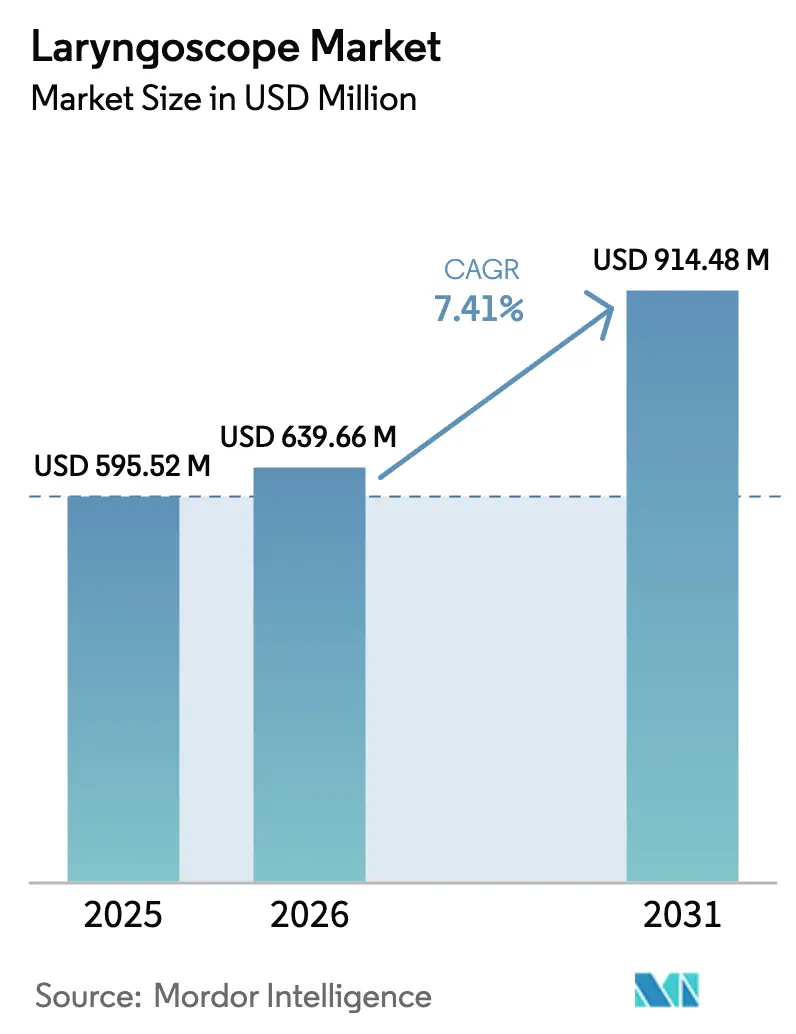
| Taille du Marché (2026) | 639.66 Millions de dollars américains |
| Taille du Marché (2031) | 914.48 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 7.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
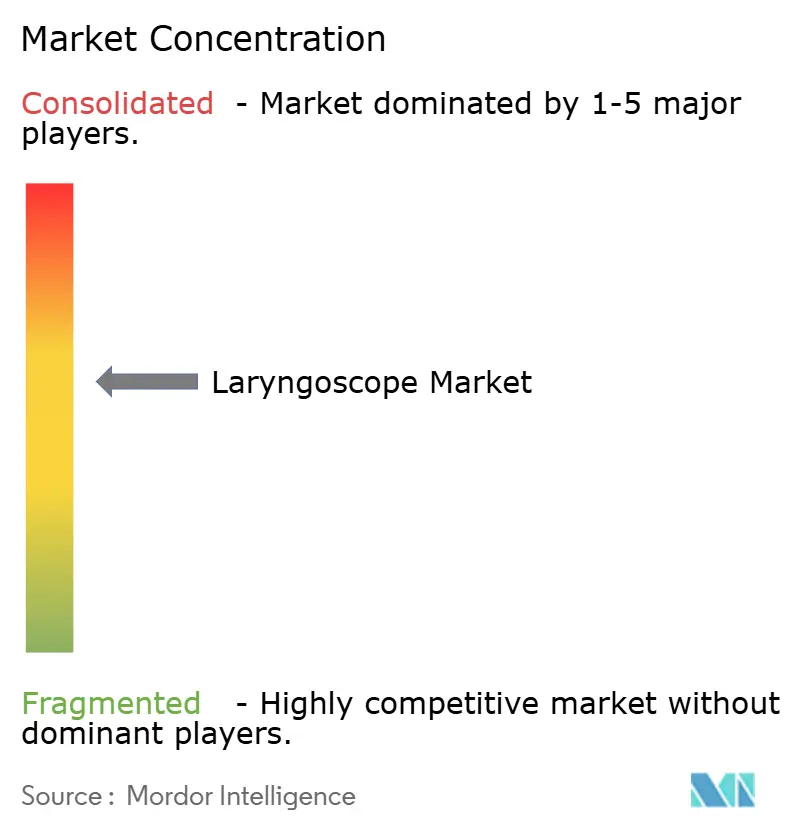
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des laryngoscopes par Mordor Intelligence
La taille du marché mondial des laryngoscopes en 2026 est estimée à 639,66 millions USD, en progression par rapport à la valeur de 2025 de 595,52 millions USD, avec des projections pour 2031 indiquant 914,48 millions USD, soit une croissance à un TCAC de 7,41 % sur la période 2026-2031. La hausse des volumes de procédures, les protocoles vidéo-assistés obligatoires et les systèmes de guidage par intelligence artificielle stimulent collectivement la demande. Les hôpitaux dominent toujours les achats, mais les centres chirurgicaux ambulatoires privilégient de plus en plus les unités portables à usage unique pour optimiser les délais de rotation. Les cliniciens nord-américains continuent de définir les normes d'adoption des plateformes vidéo-CMOS, mais les systèmes de santé d'Asie-Pacifique affichent désormais la croissance incrémentielle des ventes la plus rapide, à mesure que le vieillissement des populations alourdit les charges de travail en gestion des voies aériennes. La vigilance sur la chaîne d'approvisionnement concernant les capteurs CMOS et la capacité de stérilisation reste critique, tandis que le contrôle environnemental pousse les fabricants vers des dispositifs jetables d'origine biologique et des programmes de recyclage.
Principaux points à retenir du rapport
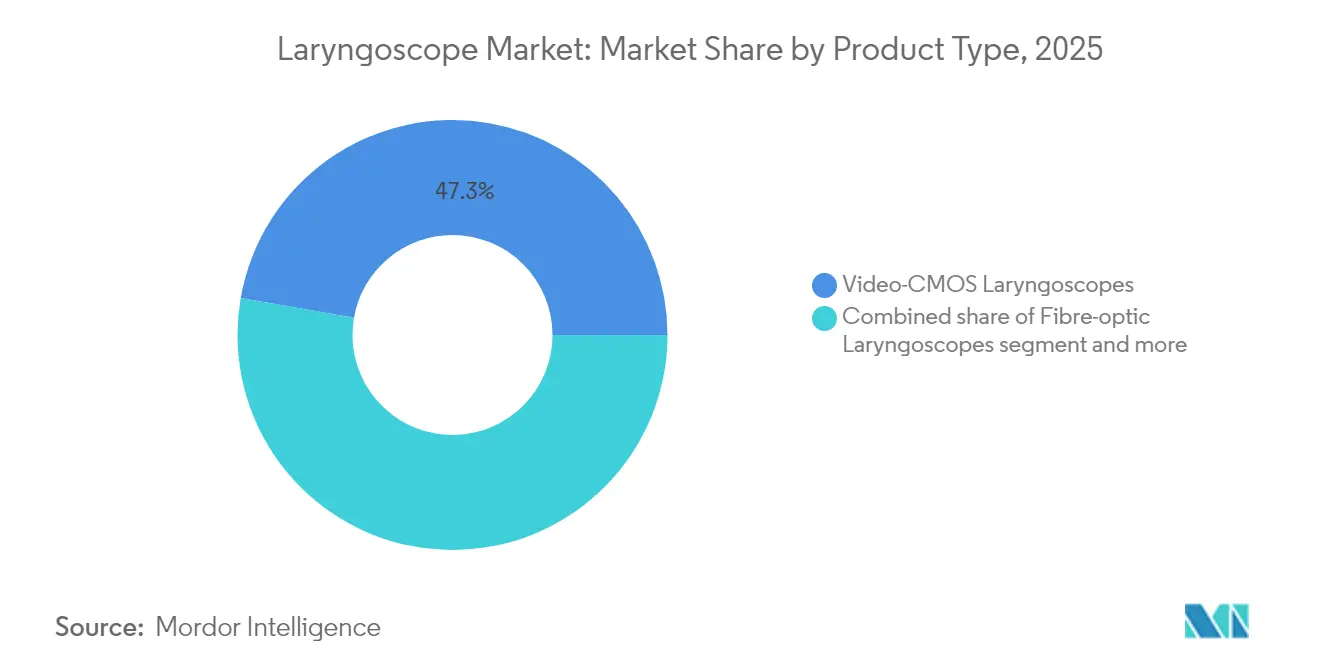
- Par type de produit, les laryngoscopes vidéo-CMOS étaient en tête avec 47,25 % de la part du marché des laryngoscopes en 2025 et devraient progresser à un TCAC de 8,02 % jusqu'en 2031.
- Par composant, les lames représentaient 43,85 % de la taille du marché des laryngoscopes en 2025, tandis que les consommables et accessoires progressent à un TCAC de 8,44 % jusqu'en 2031.
- Par utilisabilité, les plateformes réutilisables représentaient 59,05 % de la part du marché des laryngoscopes en 2025 ; les dispositifs jetables devraient croître à un TCAC de 8,28 % jusqu'en 2031.
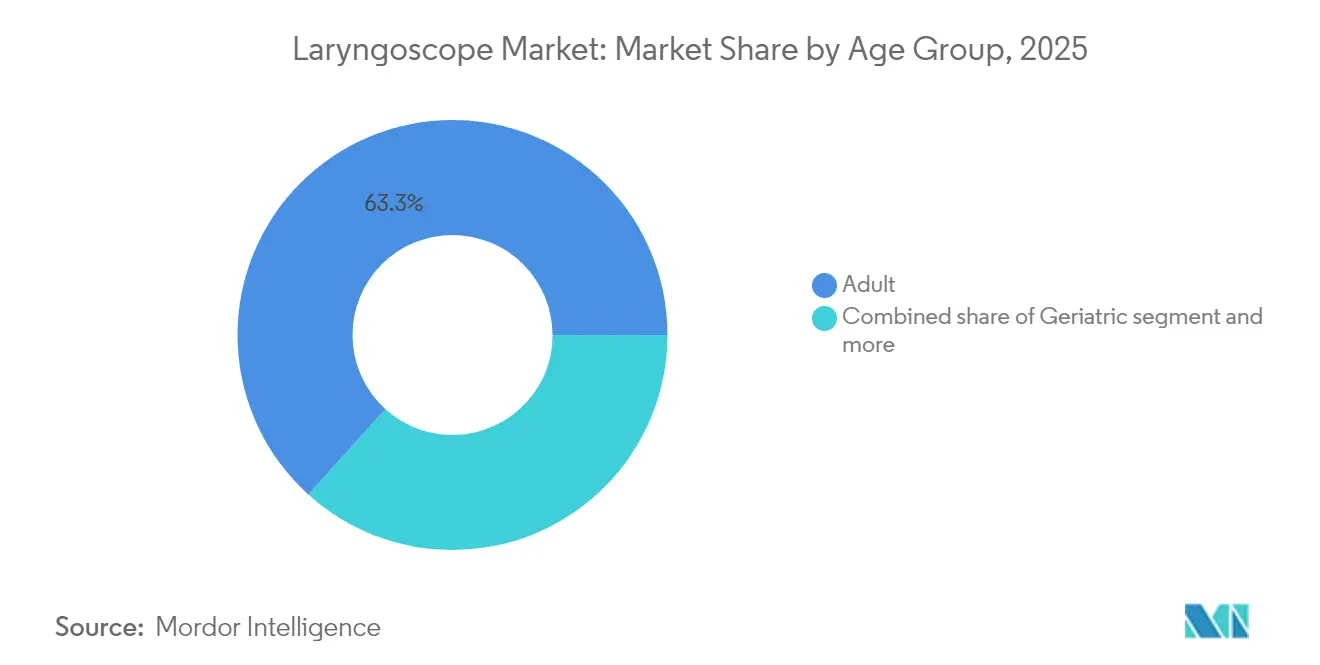
- Par groupe d'âge, les patients adultes représentaient 63,30 % de la demande du marché des laryngoscopes en 2025 ; les dispositifs néonataux et pédiatriques affichent un TCAC de 8,20 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 65,90 % de la taille du marché des laryngoscopes en 2025, tandis que les centres chirurgicaux ambulatoires progressent à un TCAC de 9,07 % jusqu'en 2031.
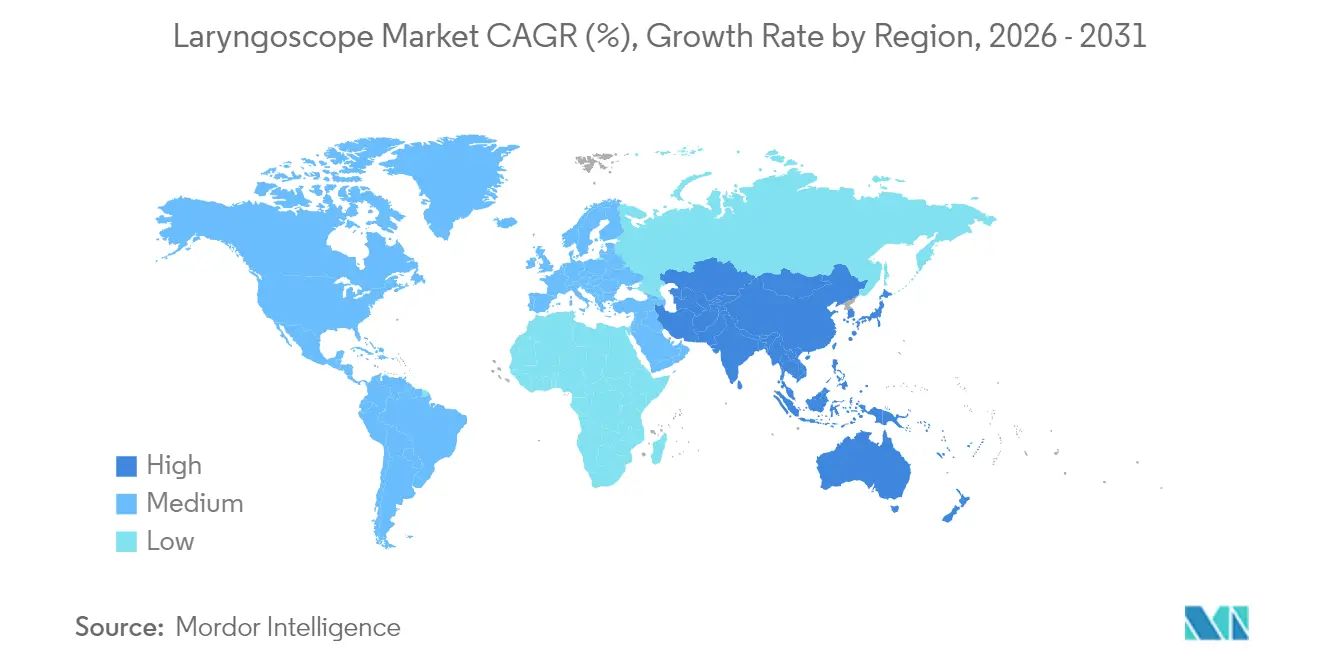
- Par zone géographique, l'Amérique du Nord représentait 39,10 % de la taille du marché des laryngoscopes en 2025, tandis que l'Asie-Pacifique enregistre le TCAC régional le plus élevé de 9,25 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prévalence croissante des troubles laryngés et des procédures de gestion des voies aériennes | +1.8% | Mondial, amplifié dans les sociétés vieillissantes | Long terme (≥ 4 ans) |
| Avancées technologiques dans les systèmes vidéo et à fibres optiques | +2.1% | Leadership de l'Amérique du Nord et de l'UE, adoption en Asie-Pacifique en accélération | Moyen terme (2-4 ans) |
| Transition vers les dispositifs à usage unique pour le contrôle des infections après la COVID-19 | +1.4% | Mondial, avec des mandats stricts dans les marchés développés | Court terme (≤ 2 ans) |
| Systèmes de guidage d'intubation en temps réel basés sur l'intelligence artificielle | +0.9% | Adoption précoce en Amérique du Nord et dans l'UE, l'Asie-Pacifique suit | Long terme (≥ 4 ans) |
| Protocoles vidéo obligatoires dans les soins préhospitaliers et militaires | +0.6% | Mandats réglementaires en Amérique du Nord et dans l'UE | Moyen terme (2-4 ans) |
| Expansion des centres chirurgicaux ambulatoires | +0.7% | L'Amérique du Nord en tête, diffusion mondiale en cours | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des troubles laryngés et des procédures de gestion des voies aériennes
La raucité de la voix après anesthésie générale a touché 11,77 % des 104 720 patients examinés en 2024, soulignant à quel point le suivi par laryngoscopie est devenu courant. Les coûts directs de procédure s'élèvent en moyenne à 842 USD par laryngoscopie diagnostique, et les dépenses annexes pour les consultations et la thérapie multiplient la charge globale. Les populations gériatriques font face à des risques plus élevés de dysphagie et de malignité, ce qui pousse les cliniciens vers des stratégies de visualisation précoce. La vidéoendoscopie haute vitesse combinée à l'intelligence artificielle détecte désormais les lésions organiques avec une précision de 93 %, reconfigurant les protocoles diagnostiques. Ces réalités cliniques soutiennent une demande à long terme pour les plateformes réutilisables et à usage unique dans les contextes hospitaliers et ambulatoires.
Avancées technologiques dans les systèmes vidéo et à fibres optiques
La laryngoscopie vidéo offre un taux de réussite au premier passage de 74 % dans les cas néonataux contre 45 % pour les techniques directes, démontrant des avantages de performance clairs. Les capteurs CMOS améliorés offrent une imagerie plus lumineuse et un bruit réduit, tandis que les poignées à batteries à connexion rapide réduisent les temps de configuration. Les endoscopes à fibres optiques flexibles avec des profils fins naviguent dans les anatomies irrégulières dans les scénarios ORL et traumatologiques. Les conceptions à double vue permettent aux opérateurs de conserver les lignes de visée traditionnelles tout en capturant des vidéos haute résolution pour la documentation et l'enseignement. Les superpositions d'intelligence artificielle en temps réel peuvent marquer l'épiglotte, les cordes vocales et les anneaux trachéaux, soutenant les praticiens moins expérimentés et réduisant les complications.
Transition vers les dispositifs à usage unique pour le contrôle des infections après la COVID-19
En 2024, 21,7 % des hôpitaux étaient passés aux lames jetables et 8,7 % avaient adopté des poignées à usage unique pour limiter la contamination croisée. Une étude du coût du cycle de vie montre des dépenses par utilisation de 171,82 USD pour les rhinolaryngoscopes à usage unique contre 238,17 USD pour les unités réutilisables lorsque la main-d'œuvre de stérilisation et le capital sont inclus. L'élimination des étapes de retraitement libère du temps au personnel et prévient les retards dans les services d'urgence et les centres chirurgicaux ambulatoires. Les fabricants lancent désormais des laryngoscopes en plastique d'origine biologique tels que le Spectrum QC eco, qui réduit l'empreinte carbone de 74 % tout en préservant la commodité de l'usage unique.
Systèmes de guidage d'intubation en temps réel basés sur l'intelligence artificielle
Les modèles d'apprentissage automatique analysent les images des voies aériennes image par image, élevant la précision de positionnement du tube endotrachéal de 73,6 % à 77,4 % et portant la détection des erreurs de placement critiques à 89,0 %. Des bras robotiques expérimentaux guidés par l'intelligence artificielle naviguent de manière autonome à travers les cordes vocales, bien que l'utilisation grand public attende des voies de remboursement et de réglementation plus claires. Les premiers adoptants signalent une prise de décision plus rapide dans les salles d'urgence, et les hôpitaux universitaires exploitent les enregistrements en superposition d'intelligence artificielle pour la formation des résidents. Combinée à la vidéo haute vitesse, la cartographie de la rigidité aide à différencier les lésions bénignes des lésions malignes avec une précision de 83 %, ajoutant une valeur oncologique à l'imagerie des voies aériennes
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Blessures des voies aériennes liées aux dispositifs et complications postopératoires | -0.8% | Mondial, avec un risque de contentieux plus élevé dans les marchés développés | Court terme (≤ 2 ans) |
| Coût d'investissement et de maintenance élevé des systèmes avancés | -1.2% | Principalement les marchés émergents, segments sensibles aux coûts | Moyen terme (2-4 ans) |
| Contrôle environnemental sur les déchets de dispositifs jetables (pression ESG) | -0.6% | Attention réglementaire de l'UE et de l'Amérique du Nord | Long terme (≥ 4 ans) |
| Perturbations de la chaîne d'approvisionnement pour les capteurs d'image CMOS | -0.9% | Fabrication mondiale, concentrée en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Blessures des voies aériennes liées aux dispositifs et complications postopératoires
Les traumatismes dentaires, les perforations œsophagiennes et les œdèmes laryngés continuent de générer une exposition aux poursuites judiciaires pour faute professionnelle. Le rappel de classe I par la FDA des laryngoscopes vidéo McGrath MAC en raison d'un risque d'explosion de batterie souligne comment les événements de sécurité peuvent perturber les schémas d'approvisionnement.[1]GlobalData Analysts, "La FDA désigne un rappel de classe I des laryngoscopes McGrath Mac," Medical Device Network, medicaldevice-network.com Les intubations pédiatriques comportent des risques supplémentaires en raison des voies aériennes étroites et de la disponibilité limitée des tailles de lames, ce qui entraîne une accréditation plus stricte et une formation par simulation. Les plateformes vidéo atténuent de nombreux risques en améliorant la visualisation glottique, mais les pannes d'équipement ou les mauvaises utilisations entraînent encore des litiges et des primes d'assurance. Les services de gestion des risques hospitaliers accordent donc une grande importance aux données de sécurité lors de l'approbation des demandes d'investissement.
Coût d'investissement et de maintenance élevé des systèmes avancés
Les plateformes vidéo haut de gamme sont proposées entre 15 000 et 25 000 USD, tandis que les laryngoscopes directs coûtent entre 200 et 500 USD. La maintenance annuelle — étalonnage des capteurs, mises à jour logicielles, réparations d'écran — peut ajouter 15 % du prix d'achat. Les centres ruraux à faible volume ont du mal à justifier la dépense en l'absence de financements ciblés ou de plans de location. La location basée sur l'utilisation et les modèles de paiement à la procédure ont émergé pour répartir les coûts, mais le remboursement reste statique dans de nombreux marchés. Le calcul économique penche souvent vers des lames à usage unique sur des poignées réutilisables comme compromis entre sécurité, accessibilité financière et débit.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la domination des laryngoscopes vidéo-CMOS s'accélèreLes systèmes vidéo-CMOS détenaient 47,25 % de la part du marché des laryngoscopes en 2025 grâce à une visualisation et une intégration numérique sans égales. Des gains de taux de réussite au premier passage de près de 30 points de pourcentage par rapport aux techniques directes gagnent en adoption dans les unités de traumatologie et les unités de soins intensifs néonataux. Les modèles Macintosh direct et Miller persistent dans les contextes à ressources limitées pour leur familiarité et leur faible coût. Les endoscopes à fibres optiques répondent aux besoins ORL et aux voies aériennes difficiles anticipées où la flexibilité est indispensable.
Les plateformes vidéo devraient croître de 8,02 % par an jusqu'en 2031, à mesure que les systèmes de santé intègrent l'intubation vidéo dans leurs directives. À mesure que l'adoption s'approfondit, les superpositions d'intelligence artificielle en temps réel et l'archivage vidéo en nuage deviennent la norme. Les cliniciens apprécient la capacité d'enregistrer les procédures pour l'amélioration de la qualité et la documentation médico-légale. Pendant ce temps, des prototypes de recherche qui fusionnent l'optique rigide avec des repères de réalité augmentée intégrés laissent entrevoir le prochain bond en termes de performance.


Par composant :
l'innovation des lames stimule la croissance des consommablesLes lames représentaient 43,85 % de la taille du marché des laryngoscopes en 2025, reflétant leur rôle central et leur renouvellement fréquent. Les conceptions en métal et en polymère comportent désormais un éclairage LED de plus haute intensité et des revêtements antibuée. Les lames Mac dominent la chirurgie adulte, tandis que les variantes Miller sont préférées pour les voies aériennes néonatales.
Les consommables et accessoires affichent un TCAC de 8,44 %, propulsé par l'adoption de l'usage unique et les capteurs modulaires à clipser. Les fabricants poursuivent des revenus récurrents grâce aux cartouches de lames propriétaires et aux guides lumineux jetables. Les hôpitaux approuvent facilement ces dépenses car le coût unitaire est faible par rapport aux revenus du bloc opératoire et les avantages en matière de contrôle des infections sont quantifiables.
Par utilisabilité :
l'élan des dispositifs jetables défie l'économie des dispositifs réutilisablesLes plateformes réutilisables représentaient encore 59,05 % de la part du marché des laryngoscopes en 2025, car les centres à fort volume atteignent le coût par utilisation le plus bas. Les poignées en acier inoxydable résistent à des milliers de cycles et s'interfacent avec un large portefeuille de lames.
Les modèles jetables, cependant, croissent de 8,28 % par an, la COVID-19 ayant modifié le calcul du risque infectieux. Les services d'urgence apprécient la commodité du prêt-à-l'emploi, tandis que les centres chirurgicaux ambulatoires évitent les files d'attente de stérilisation qui ralentiraient la rotation rapide des cas. Les plastiques d'origine biologique et les initiatives de reprise pour le recyclage aident à concilier les mandats environnementaux avec la praticité de l'usage unique.
Par groupe d'âge :
la spécialisation pédiatrique stimule l'innovationLes adultes ont généré 63,30 % du chiffre d'affaires de 2025, reflétant les volumes chirurgicaux et les interventions d'urgence. La sélection des dispositifs est large, des lames Mac classiques aux unités vidéo à double vue.
Les segments néonatal et pédiatrique progressent à un TCAC de 8,20 % car les optiques miniaturisées et les lames à courbure douce atteignent désormais 74 % de réussite à la première tentative contre 45 % pour les méthodes directes. Les matrices de taille codées par couleur simplifient le stockage et réduisent les erreurs. La reconnaissance croissante des traumatismes des voies aériennes à long terme chez les nourrissons encourage l'adoption précoce de la vidéo haute définition pour minimiser les passages multiples.
Par utilisateur final :
la migration vers les centres chirurgicaux ambulatoires remodèle la dynamique du marchéLes hôpitaux ont conservé 65,90 % du contrôle du marché en 2025 grâce à leur large éventail de procédures et à leurs budgets d'investissement. Les centres universitaires se standardisent sur les systèmes vidéo-CMOS pour la documentation, l'enseignement aux résidents et les pistes d'audit.
Les centres chirurgicaux ambulatoires s'étendent à un TCAC de 9,07 %, alimentés par la migration des procédures ambulatoires. Huit interventions chirurgicales ambulatoires sur dix aux États-Unis se déroulent désormais dans des centres chirurgicaux ambulatoires, et les équipes de direction préfèrent les unités vidéo compactes et portables avec des lames à usage unique qui soutiennent un flux de rotation rapide. Les contrats de location alignent les coûts des dispositifs sur les volumes de cas fluctuants.
Analyse géographique
Marché des Laryngoscopes en Amérique du Nord
L'Amérique du Nord a représenté 39,10 % du chiffre d'affaires mondial en 2025. Les services médicaux d'urgence imposent des kits de laryngoscopie vidéo sur les véhicules de soins intensifs avancés, et les hôpitaux intègrent les enregistrements dans les dossiers médicaux électroniques. Les avis de la FDA concernant la résilience de la chaîne d'approvisionnement et la stérilisation influencent les décisions d'achat. Le Canada suit des tendances similaires, tandis que la modernisation des hôpitaux publics au Mexique stimule l'adoption des équipements de gamme intermédiaire.
Marché des Laryngoscopes en Asie-Pacifique
L'Asie-Pacifique affiche la croissance la plus élevée avec un CAGR de 9,25 %. La Chine finance de vastes mises à niveau d'équipements, propulsant son marché des dispositifs médicaux vers 210 milliards USD d'ici 2025. Le vieillissement accéléré de la société japonaise entraîne des taux d'intubation par habitant plus élevés. L'Inde et l'Asie du Sud-Est investissent dans les réseaux de soins secondaires et le tourisme médical, en privilégiant des lames vidéo avancées mais rentables. Les offres combinant poignée réutilisable et lame jetable rencontrent un fort succès dans ces marchés.
Marché des Laryngoscopes en Europe
L'Europe connaît une croissance régulière sous l'effet de directives strictes en matière de réduction des déchets et de prévention des infections. Les réglementations relatives à l'économie circulaire accélèrent le déploiement de produits biosourcés. L'Allemagne et la France équipent leurs flottes d'ambulances de vidéoscopes compacts, tandis que le Royaume-Uni oriente les fonds du Service national de santé vers des plateformes compatibles avec l'intelligence artificielle. Les nouveaux membres d'Europe centrale et orientale mobilisent les fonds de cohésion de l'UE pour moderniser leurs salles d'ORL et leurs chariots d'anesthésie.

Paysage réglementaire
Les laryngoscopes relèvent de cadres réglementaires établis pour les dispositifs médicaux qui influencent les contrôles de conception des produits, la qualification des fournisseurs et les obligations post-commercialisation. Aux États-Unis, la FDA classe les laryngoscopes selon les voies du 21 CFR, qui incluent des catégories de classe I pour les laryngoscopes non rigides (code produit CAL) et les laryngoscopes rigides (code produit CCW), avec des instruments d'imagerie connexes tels que les nasopharyngoscopes classés dans des catégories à risque plus élevé (par exemple, classe II sous le code produit EQN). Ces classifications déterminent l'étiquetage, les exigences en matière de système qualité et le degré d'examen préalable à la mise sur le marché, en particulier pour les plateformes équipées de vidéo qui introduisent des composants électroniques, des batteries et des fonctionnalités logicielles.
La reconnaissance des normes et les mesures d'application réglementaire créent des points d'ancrage de conformité à court terme pour les fabricants mondiaux. La FDA a reconnu la norme ISO 7376:2020 (y compris l'AMD1:2025) comme norme consensuelle pour les laryngoscopes à lames non flexibles, et la période de transition pour les versions précédentes s'étend jusqu'au 19 décembre 2027, ce qui fixe une fenêtre définie pour les mises à jour de documentation et d'historique de conception. Par ailleurs, les alertes d'importation de la FDA concernant certains dispositifs médicaux Olympus fabriqués au Japon (comme communiqué dans des lettres aux prestataires de soins de santé en juin 2025) montrent comment les constats liés au système qualité peuvent perturber la disponibilité de l'approvisionnement et les plans d'achat. Olympus a publiquement indiqué viser l'achèvement des mesures correctives d'ici la fin de son exercice fiscal se terminant le 31 mars 2026, ce qui renforce l'impact sur le marché d'une conformité QSR soutenue pour la continuité de l'approvisionnement multinational.
Analyse de la chaîne de valeur
La chaîne de valeur des laryngoscopes s'étend de la conception du produit et de la validation clinique à l'approvisionnement en composants (optique, capteurs CMOS, LED, batteries, plastiques/métaux), en passant par l'assemblage final et la libération qualité, jusqu'à la distribution dans les circuits hospitaliers et ambulatoires. Le support du cycle de vie compte également, notamment la formation, la réparation, les mises à jour logicielles et la gestion des garanties. Les systèmes vidéo CMOS ajoutent des couches électroniques et de micrologiciel, ce qui accroît la dépendance à l'égard de fournisseurs de composants qualifiés et de protocoles de test/validation. Les lames à usage unique et les manches jetables déplacent l'accent vers le moulage à haut débit, l'emballage et la capacité de stérilisation, le cas échéant.
La résilience de l'approvisionnement dépend de la logistique transfrontalière pour les composants électroniques et les pièces de précision, l'Asie-Pacifique jouant un rôle majeur dans la disponibilité en amont des capteurs d'image et d'autres sous-ensembles électroniques. Comme les réglementations relatives aux dispositifs médicaux exigent des processus validés et un statut de fournisseur approuvé, le changement de source de composants est plus lent que dans l'électronique grand public. Pour assurer la continuité, les fabricants pratiquent souvent le double sourcing des pièces critiques, conservent un stock de sécurité, ou intègrent des sous-systèmes clés (par exemple, les batteries et les modules d'imagerie) lorsque l'échelle le permet. En aval, les hôpitaux et les organisations d'achats groupés influencent les choix de configuration, comme les plateformes réutilisables associées à des lames jetables par rapport à des kits entièrement à usage unique, en fonction du coût total de possession, des politiques de contrôle des infections et des contraintes de retraitement. L'infrastructure de service et la formation deviennent donc un élément matériel de différenciation des fournisseurs, aux côtés de la performance matérielle.
Paysage concurrentiel
Le marché des laryngoscopes présente une fragmentation modérée, les principaux fournisseurs combinant avantage technologique et acquisitions stratégiques pour renforcer leurs positions. Medtronic tire parti de son intégration verticale dans les capteurs et les batteries pour lancer des poignées vidéo à haute luminosité résistant aux cycles d'autoclave. Ambu, le pionnier de la bronchoscopie à usage unique, étend son modèle aux laryngoscopes vidéo à usage unique et sécurise des accords-cadres pluriannuels avec l'Administration de santé des anciens combattants des États-Unis (U.S. Veterans Health Administration). KARL STORZ a finalisé son acquisition de medi-G en février 2025, intégrant en interne une expertise en fraisage de précision pour les lames pédiatriques et renforçant la résilience de la chaîne d'approvisionnement.
Olympus a conclu un partenariat avec Proximie en octobre 2024 pour lancer une plateforme de salle d'opération numérique agnostique aux dispositifs qui diffuse des flux HD de laryngoscopes pour le proctoring à distance et l'annotation par intelligence artificielle. Les cliniciens peuvent superposer des repères de guidage en temps réel, raccourcissant les courbes d'apprentissage et standardisant les techniques dans les systèmes de santé multi-sites. Les événements de sécurité intensifient la rivalité : le rappel de classe I par la FDA du McGrath MAC en septembre 2024 pour risque d'explosion de batterie a incité à une substitution rapide par des concurrents vantant des chimies lithium-fer-phosphate plus sûres, et plusieurs systèmes ont remporté des contrats d'approvisionnement d'urgence en remplacement.
Des perturbateurs émergents s'attaquent à la durabilité et aux lacunes cliniques de niche. Verathon a introduit le Spectrum QC eco fabriqué à partir de 80 % de plastique d'origine biologique, revendiquant une réduction de 74 % de l'empreinte carbone sans compromettre la rigidité ou la clarté optique. Des start-ups comme InovScope de Bath prototypent des lames modulaires imprimées en 3D permettant une courbure personnalisée pour les anomalies cranio-faciales, tandis qu'Airmate de Séoul intègre une intelligence artificielle qui prédit la taille du tube en fonction des mesures en direct des plis vocaux. Des opportunités d'espace blanc apparaissent dans les protocoles pédiatriques et militaires, où la miniaturisation des lames, la robustification et les électroniques blindées contre les interférences électromagnétiques répondent à des normes spécialisées. Les régulateurs élèvent les exigences en matière de cybersécurité, obligeant les fournisseurs à intégrer des puces de chiffrement qui protègent les vidéos de voies aériennes enregistrées. Collectivement, ces forces garantissent que la dynamique concurrentielle repose non seulement sur les performances optiques, mais aussi sur la durabilité du cycle de vie, la sophistication logicielle et la formation après-vente que les cliniciens attendent désormais de leurs partenaires sur le marché des laryngoscopes en évolution.
Leaders du secteur des laryngoscopes
Medtronic plc
Olympus Corporation
Teleflex Incorporated
Baxter (Hill-Rom Co., Inc.)
Nihon Kohden Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Laryngoscopes
- Medtronic
- Ambu
- Karl Storz
- Verathon
- Teleflex
- Olympus
- Baxter (Hill-Rom Co., Inc.)
- Nihon Kohden
- Penlon Ltd (BPL Medical Technologies)
- Flexicare Medical
- Smiths Group
- Venner Medical International
- UE Medical Devices, Inc.
- Timesco Healthcare Ltd.
- Vivid Medical, Inc.
- Intersurgical Ltd.
- Clarus Medical

Opportunités de marché et perspectives d'avenir
L'opportunité se concentre sur l'amélioration de la visualisation des voies aériennes tout en simplifiant le flux de travail, la formation et la documentation. Le lancement en juin 2026 par Medtronic du vidéolaryngoscope McGRATH MAC+, qui met en avant une visualisation améliorée, un enregistrement rétrospectif et un système de batterie rechargeable sans fil, témoigne d'un investissement continu dans des fonctionnalités adaptées aux hôpitaux universitaires (capture de procédures à des fins pédagogiques et de revue qualité) et aux environnements aigus à forte rotation (bloc opératoire, USI, urgences, SMU). Alors que les systèmes de santé élargissent l'utilisation de la vidéo, le flux de travail numérique indépendant du matériel et le support à distance émergent également comme un axe de commercialisation. Cela est soutenu par le partenariat d'Olympus avec Proximie en octobre 2024 pour diffuser des flux HD destinés au tutorat à distance et à l'annotation par IA.
Un deuxième créneau se situe à l'intersection du contrôle des infections et de la durabilité. D'ici 2024, une part mesurable des hôpitaux était passée à des lames jetables et des manches à usage unique, et les fabricants ont répondu avec des options à usage unique d'origine biosourcée telles que le Spectrum QC eco de Verathon (80 % de plastique d'origine biosourcée, avec une réduction annoncée de 74 % de l'empreinte carbone). Ces choix de produits s'alignent sur l'attention accrue portée aux achats en Europe et en Amérique du Nord concernant les déchets jetables. La robustesse des fournisseurs et de la conformité reste également un facteur de différenciation. Le rappel de classe I par la FDA en 2024 des unités McGrath MAC (risque d'explosion de batterie) et les mesures d'alerte d'importation de la FDA de juin 2025 affectant certains dispositifs Olympus fabriqués au Japon montrent que les incidents de sécurité et de qualité peuvent rapidement réorienter les achats vers des fournisseurs disposant de batteries validées, d'un approvisionnement stable en capteurs et d'une solide surveillance post-commercialisation ainsi que d'une exécution efficace des actions correctives.
Recent Industry Developments in Marché des Laryngoscopes
- Juin 2026 : Le lancement élargit les options de gestion des voies aériennes riches en données dans divers environnements. Le lancement du vidéolaryngoscope McGRATH MAC+ avec un écran haute résolution plus grand, un enregistrement rétrospectif et une batterie rechargeable sans fil pour le bloc opératoire/USI/urgences/SMU renforce le portefeuille de gestion des voies aériennes de Medtronic et ses capacités de données cliniques.
- Juin 2026 : La collaboration relie la visualisation en endoscopie aux solutions ORL pour rationaliser les flux de travail. La collaboration stratégique avec KARL STORZ intégrant la visualisation en endoscopie aux solutions ORL de Medtronic aux États-Unis fait évoluer la dynamique des achats vers des écosystèmes combinés et des solutions multi-fournisseurs.
- Mai 2026 : L'introduction élargit les instruments ORL à usage unique en Amérique du Nord. Olympus Corporation lance les rhinolaryngoscopes à usage unique E-Steriscope au Canada, diversifiant le portefeuille d'Olympus et accélérant l'adoption du matériel à usage unique dans la région.


Marché des Laryngoscopes Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché est défini comme les revenus générés par les laryngoscopes et leurs composants associés utilisés pour visualiser le larynx et soutenir la gestion des voies aériennes en milieu clinique, puis vendus par les circuits d'achat standard du secteur de la santé dans différents pays.
Exclusions du périmètre : Exclut les frais de procédure de laryngoscopie diagnostique et les autres dispositifs des voies aériennes qui ne sont pas des laryngoscopes.
Aperçu de la segmentation
- Par type de produit
- Laryngoscopes directs (Macintosh / Miller)
- Laryngoscopes à fibres optiques
- Laryngoscopes vidéo-CMOS
- Indirects rigides et autres
- Par composant
- Lames
- Lames Mac
- Lames Miller
- Poignées
- Consommables et accessoires
- Lames
- Par utilisabilité
- Jetable
- Réutilisable
- Par groupe d'âge
- Néonatal et pédiatrique
- Adulte
- Gériatrique
- Par utilisateur final
- Hôpitaux
- Cliniques
- Centres chirurgicaux ambulatoires (CCA)
- Autres
- Par zone géographique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction du tableau de la demande et du contexte réglementaire et de sécurité pour la gestion des voies aériennes et l'intubation, puis par la cartographie de la manière dont les types de dispositifs sont adoptés dans les hôpitaux et les établissements ambulatoires. Nous avons examiné des sources publiques non payantes telles que les données de santé du CDC, les statistiques de santé de l'OMS, les indicateurs de santé de l'OCDE, les séries de données de la Banque mondiale sur la population et le vieillissement, et les bases de données de dispositifs de la FDA (y compris les communications de sécurité et les rappels) afin de comprendre les signaux d'utilisation susceptibles d'influencer les cycles de remplacement et de mise à niveau.
Pour relier les signaux de demande aux dépenses réelles, les travaux secondaires ont également inclus les dépôts d'entreprises, les présentations aux investisseurs, les avis d'appel d'offres, ainsi que des publications cliniques et associatives réputées traitant des schémas de pratique et de la migration technologique vers l'usage de la vidéo. Certaines bases de données payantes suivant les données financières et l'actualité des entreprises, l'activité de brevets et les flux commerciaux au niveau des expéditions ont été utilisées pour recouper l'exposition des fournisseurs et éviter tout double comptage des composants vendus avec des systèmes complets. Les sources de recherche documentaire mentionnées ici sont fournies à titre d'illustration, et de nombreuses autres références publiques ont également été utilisées pour la validation et la clarification pendant l'analyse.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour éprouver les hypothèses de dimensionnement difficiles à confirmer à partir de données publiques, notamment les évolutions de la répartition entre unités directes et vidéo, la pénétration du jetable et les fourchettes de prix de vente moyens par milieu de soins. Nous nous sommes entretenus avec un panel varié de répondants parmi les fabricants, distributeurs, cliniciens et acteurs des achats sur les Amériques, l'EMEA et l'APAC, afin que les normes de pratique régionales et les contraintes d'achat puissent être reflétées dans le modèle final.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Dirigeants (CXO) : 12 % | APAC : 38 % |
| Rang intermédiaire : 49 % | Responsables fonctionnels/d'unité : 40 % | EMEA : 35 % |
| Acteurs plus petits : 20 % | Managers : 48 % | Amériques : 27 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché est établi selon une structure descendante où les indicateurs d'intensité des procédures et de capacité de soins sont utilisés pour reconstituer le bassin de demande adressable par région, qui est ensuite converti en demande unitaire et en dépenses à l'aide d'hypothèses d'adoption et de remplacement. Nous ancrons le modèle sur des variables que les personnes interrogées pouvaient confirmer avec des détails pratiques, et quelques vérifications simples et pertinentes sont conservées afin que les calculs restent explicables.
Les principales données utilisées comprennent l'évolution du volume annuel des intubations chirurgicales et d'urgence, la croissance de la capacité des USI et des blocs opératoires, la part de la vidéolaryngoscopie utilisée dans les protocoles de voies aériennes difficiles, l'adoption des lames jetables pour le contrôle des infections, ainsi que les cycles de remplacement typiques des manches réutilisables et des chaînes d'imagerie. Pour la tarification, le modèle utilise une approche de PVM par fourchettes selon le type de produit et l'utilisateur final, avec une conversion des devises appliquée de manière cohérente en utilisant la même convention de calendrier entre les régions. Des approximations ascendantes sélectives sont ensuite utilisées pour corroborer les totaux, telles que des divulgations de revenus de fournisseurs échantillonnés, des vérifications auprès de partenaires de distribution sur les volumes unitaires, et un contrôle de cohérence entre la consommation de lames et de manches et le nombre estimé d'installations de systèmes.
Les prévisions utilisent une analyse de scénarios appuyée par une régression légère sur les moteurs de procédures et de capacité, puis ajustée avec les retours primaires sur les cycles d'achat et le calendrier de renouvellement technologique. Lorsqu'une approximation ascendante est incomplète dans les pays plus petits, les écarts sont comblés en utilisant des ratios de marchés comparables fondés sur l'infrastructure hospitalière et le niveau de revenu, puis revérifiés lors de l'étape de validation avant la finalisation de la série.
Validation des données et cycle de mise à jour
La validation s'effectue par une triangulation répétée entre les résultats du modèle et des signaux indépendants, puis par des contrôles de variance entre régions, types de produits et utilisateurs finaux afin que les totaux ne s'éloignent pas d'une demande plausible. Les valeurs aberrantes sont signalées lorsque le nombre d'unités implicite par établissement, la consommation de lames par intubation ou l'évolution du PVM semble incohérent par rapport à ce que les répondants ont décrit, et les hypothèses sont alors révisées.
Avant validation finale, le travail est examiné en plusieurs étapes, d'abord au niveau de l'analyste pour l'arithmétique et la logique, puis lors d'un second passage axé sur la cohérence de la série chronologique. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées par des événements significatifs tels que des changements réglementaires majeurs, des perturbations d'approvisionnement et des évolutions notables de l'adoption du jetable. Juste avant la livraison, un nouveau passage de mise à jour est effectué afin que les clients reçoivent la vision la plus actuelle disponible.
Taille du marché des laryngoscopes selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les laryngoscopes peuvent varier considérablement car les lignes de périmètre sont tracées différemment, et parce que les mêmes données comme l'adoption de la vidéo et la répartition du jetable ne sont pas toujours traitées de la même manière. Les différences proviennent également du choix de l'année de référence, du calendrier de conversion des devises, et de la fréquence à laquelle le modèle est actualisé après des changements dans les schémas de tarification ou d'achat.
Les revenus des services de procédure et les consommables d'intubation hospitalière qui ne sont pas des lames de laryngoscope sont des éléments courants qui font grimper les chiffres, et ils peuvent être difficiles à isoler proprement dans les sources publiques. Dans cette étude, ces éléments se situent en dehors du périmètre de Mordor Intelligence, ce qui maintient le total lié uniquement aux ventes de dispositifs et de composants, puis vérifié par rapport à la base installée et au comportement de remplacement plutôt qu'aux dépenses générales liées aux voies aériennes.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 595,52 millions USD (2025) | |
| Cabinet de conseil mondial A | 1,10 milliard USD (2024) | Utilise une catégorie de dispositifs plus large et peut inclure des outils ORL et de visualisation des voies aériennes adjacents, ce qui gonfle le bassin de dépenses par rapport à un modèle de revenus limité aux laryngoscopes. L'année de référence et le calendrier de conversion des devises diffèrent également, rendant la valeur USD convertie moins comparable. |
| Éditeur sectoriel B | 387,40 millions USD (2025) | Semble s'appuyer sur une définition de produit plus restreinte et pourrait sous-estimer les revenus de composants regroupés via les circuits de distribution, notamment les lames et les manches vendus avec les systèmes. Une visibilité limitée sur la pénétration du jetable et le rythme de remplacement peut également tirer l'estimation vers le bas. |
Le tableau montre que l'écart s'explique principalement par ce qui est comptabilisé comme revenu dans le périmètre et par la manière dont la répartition et la tarification sont reportées d'une année sur l'autre. En ancrant les totaux sur des signaux de procédures et de capacité, puis en les recoupant avec des vérifications pratiques auprès des fournisseurs et des circuits de distribution, l'estimation reste traçable à des variables claires et reproductibles lorsque le marché évolue.


Questions clés auxquelles répond le rapport
À quelle vitesse le marché des laryngoscopes devrait-il croître entre 2026 et 2031 ?
Il est prévu qu'il passe de 639,66 millions USD en 2026 à 914,48 millions USD en 2031, soit un TCAC de 7,41 %.
Quel type de produit détient la plus grande part aujourd'hui ?
Les laryngoscopes vidéo-CMOS sont en tête avec 47,25 % de la part du marché des laryngoscopes en 2025.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique enregistre un TCAC de 9,25 % jusqu'en 2031 grâce aux investissements dans les infrastructures et au vieillissement démographique.
Qu'est-ce qui stimule l'adoption dans les centres chirurgicaux ambulatoires ?
La migration des procédures ambulatoires favorise les vidéoscopes portables à usage unique qui réduisent les délais de stérilisation et s'alignent sur les objectifs de débit des centres chirurgicaux ambulatoires.
Dernière mise à jour de la page le:



