
Taille et part du marché des moteurs automobiles en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2019 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
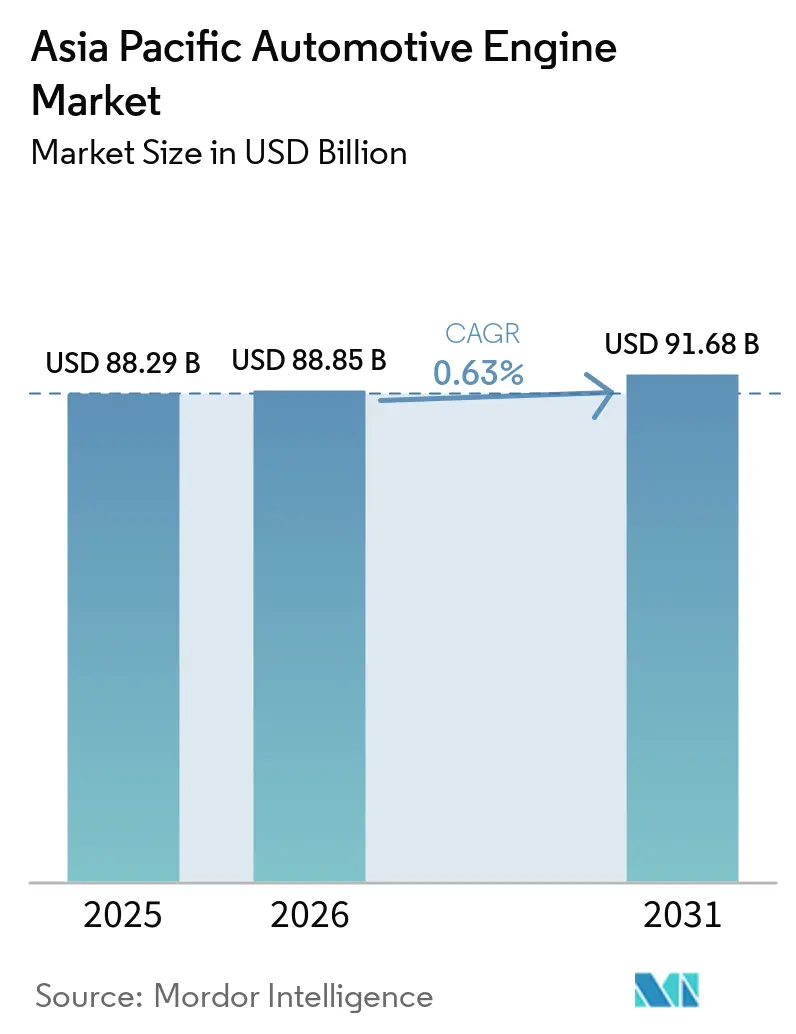
| Taille du marché de l'année de base (2025) | 88.29 Milliards de dollars |
| Taille du Marché (2026) | 88.85 Milliards de dollars |
| Taille du Marché (2031) | 91.68 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 0.63 % |
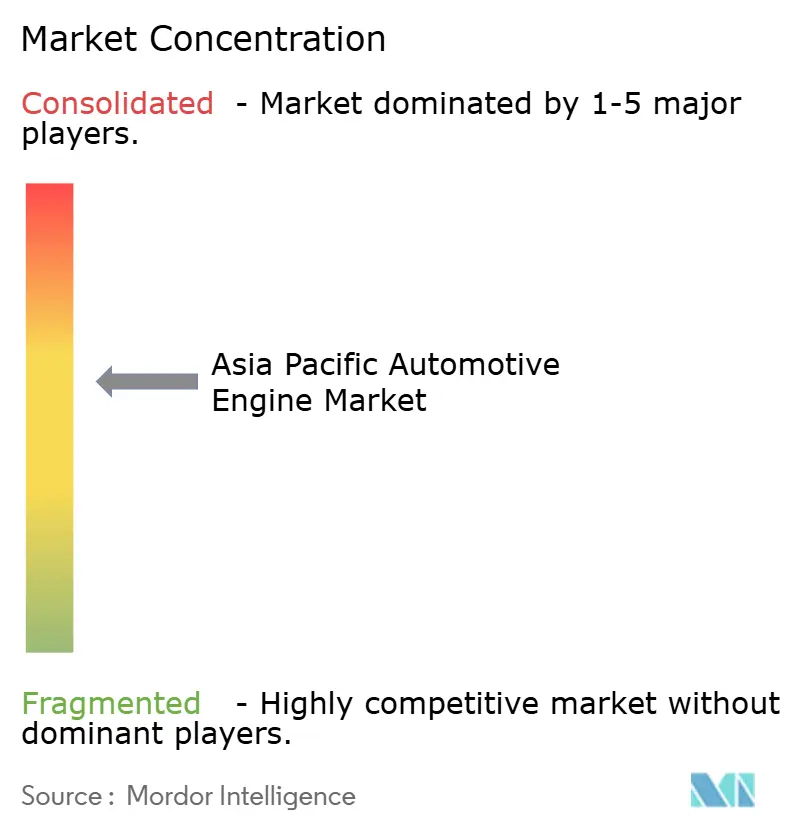
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des moteurs automobiles en Asie-Pacifique par Mordor Intelligence
La taille du marché des moteurs automobiles en Asie-Pacifique était évaluée à 88,29 milliards USD en 2025, et devrait atteindre 88,85 milliards USD en 2026, puis 91,68 milliards USD d'ici 2031, à un CAGR de 0,63 % durant la période de prévision (2026-2031). Une croissance à un chiffre faible reflète un secteur qui jongle entre une demande de remplacement stable et la diffusion rapide des véhicules électriques à batterie. L'expansion des flottes commerciales en Chine et en Inde maintient les volumes absolus de moteurs à un niveau stable, mais l'adoption accélérée des véhicules zéro émission réduit les perspectives à long terme pour les plateformes à combustion interne. Le durcissement des normes d'émission en Chine, en Inde, au Japon et en Corée du Sud remodèle les feuilles de route produits vers des unités turbocompressées plus petites, des architectures hybrides à plus haute valeur ajoutée et des solutions émergentes à combustion hydrogène. La localisation de l'usinage intelligent en Thaïlande et au Vietnam réduit les taux de rebut et la consommation d'énergie, améliorant la rentabilité des fournisseurs même si les marges globales sur les moteurs se compriment. Par ailleurs, les pilotes à moteur à combustion interne hydrogène en Corée du Sud et dans les ports chinois signalent de nouveaux créneaux commerciaux, tandis que les interdictions de moteurs à combustion interne au niveau métropolitain et les fluctuations des prix des carburants poussent les opérateurs urbains vers des flottes de deux-roues électriques et de livraison.
Principaux enseignements du rapport
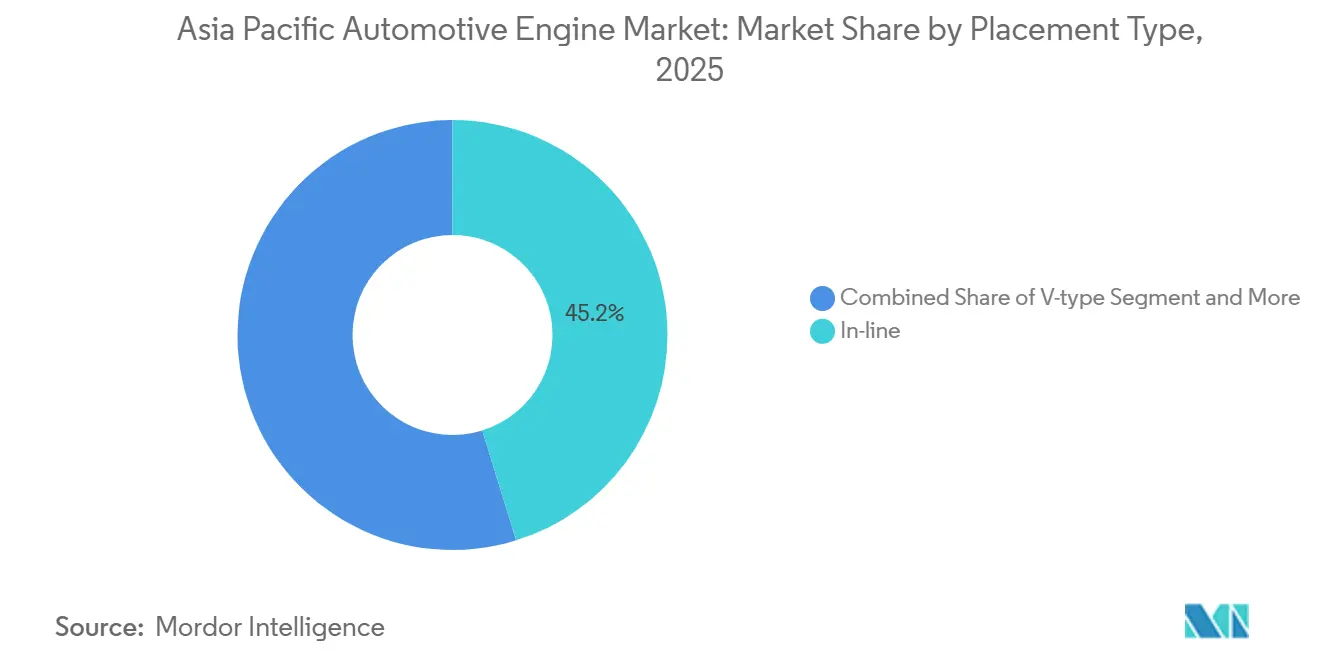
- Par type de placement, les moteurs en ligne ont dominé avec 45,16 % de la part du marché des moteurs automobiles en Asie-Pacifique en 2025, tandis que les configurations à pistons opposés enregistrent le CAGR projeté le plus élevé à 1,67 % jusqu'en 2031.
- Par type de carburant, les moteurs à essence ont capté 46,18 % de la part des revenus en 2025 ; le moteur à combustion interne hydrogène devrait progresser à un CAGR de 1,75 % jusqu'en 2031.
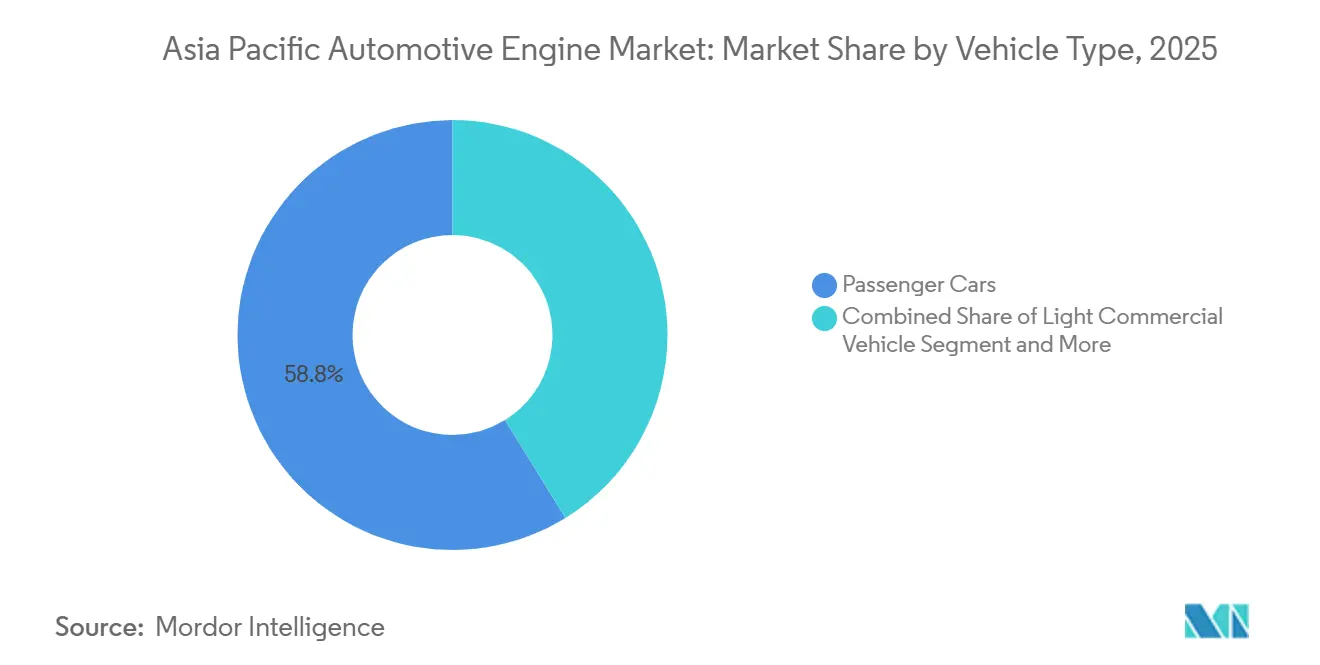
- Par type de véhicule, les voitures particulières détenaient une part de 58,81 % de la taille du marché des moteurs automobiles en Asie-Pacifique en 2025, mais les véhicules commerciaux moyens et lourds affichent le CAGR le plus rapide à 2,69 % jusqu'en 2031.
- Par cylindrée, la tranche 1,5 à 3 litres représentait 37,73 % de la taille du marché des moteurs automobiles en Asie-Pacifique en 2025, tandis que le segment supérieur à 3 litres affiche le CAGR le plus rapide à 2,78 % jusqu'en 2031.
- Par pays, la Chine commandait 34,27 % de la part des revenus de la taille du marché des moteurs automobiles en Asie-Pacifique en 2025 et se développe à un CAGR de 1,72 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des moteurs automobiles en Asie-Pacifique
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance rapide de la production OEM et du parc de véhicules | +0.2% | Chine, Inde, ASEAN (Indonésie, Thaïlande, Vietnam) | Moyen terme (2-4 ans) |
| Normes d'émission régionales strictes | +0.1% | Chine, Inde, Japon, Corée du Sud | Court terme (≤ 2 ans) |
| Course à la localisation de l'usinage intelligent piloté par l'IA pour les blocs moteurs | +0.1% | Cœur de l'ASEAN (Thaïlande, Vietnam), extension vers l'Inde | Long terme (≥ 4 ans) |
| Essor du marché secondaire pour les services de covoiturage et de livraison | +0.1% | Inde, Indonésie, Philippines, Vietnam | Court terme (≤ 2 ans) |
| Subventions publiques pour la R&D sur les moteurs à combustion interne hydrogène | +0.1% | Corée du Sud, Chine (villes portuaires : Shanghai, Shenzhen, Qingdao) | Moyen terme (2-4 ans) |
| Programmes gouvernementaux pour les carburants de synthèse bas carbone | +0.0% | Japon, Australie, Corée du Sud dans une moindre mesure | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance rapide de la production OEM et du parc de véhicules dans les économies émergentes d'Asie-Pacifique
La Chine a enregistré une augmentation notable de la production de véhicules particuliers, reflétant une croissance régulière par rapport à l'année précédente. L'Inde a également réalisé une croissance significative de sa production, soutenue par la réouverture des lignes de crédit rural. L'Indonésie et la Thaïlande, tirant parti d'avantages tarifaires, ont collectivement élargi leurs opérations d'assemblage de véhicules, avec des marques japonaises et chinoises établissant des lignes de montage en semi-complet démontable. D'ici 2025, le parc de véhicules dans la région a atteint un niveau substantiel, stimulant une forte demande de rechange pour les moteurs, en particulier ceux se situant dans la tranche d'âge intermédiaire. En réponse aux différentes normes de qualité des carburants et d'homologation, les constructeurs automobiles ont introduit des moteurs « spécification Inde et « spécification Chine ». Ces moteurs sont dotés d'un micrologiciel ECU verrouillé, entraînant une fragmentation des chaînes d'approvisionnement et une augmentation des budgets d'ingénierie. Ces développements garantissent que le marché des moteurs automobiles en Asie-Pacifique reste étroitement lié aux cycles de remplacement, même si l'adoption de l'électrification des nouveaux véhicules continue de prendre de l'élan [1].
Des normes d'émission régionales strictes stimulent la réduction de cylindrée des moteurs à combustion interne et les technologies d'efficacité
La Chine a appliqué sa norme National VI-b, imposant des tests d'émissions en conditions de conduite réelle et favorisant l'adoption de filtres à particules dans les véhicules à essence. En Inde, la réglementation Bharat Stage VI a considérablement réduit les émissions de NOx autorisées dans les véhicules diesel légers. Ce changement a nécessité l'utilisation de la réduction catalytique sélective avec dosage d'urée, augmentant le coût par moteur. La mise à jour 2025 du Japon sur ses normes Post New Long-Term a resserré les limites sur le nombre de particules, accélérant la transition vers les systèmes d'injection d'essence à double injection. Pendant ce temps, les normes LEV III de la Corée du Sud ont orienté les équipementiers (OEM) vers l'adoption de moteurs trois cylindres turbocompressés. Collectivement, ces réglementations compriment les marges bénéficiaires des fournisseurs de rang 1 dans le secteur des moteurs automobiles en Asie-Pacifique. Cependant, elles ouvrent simultanément des portes aux spécialistes des solutions de post-traitement des gaz d'échappement et d'allègement.
Course à la localisation de l'usinage intelligent piloté par l'IA pour les blocs moteurs dans l'ASEAN
Durant la période de prévision, le Corridor économique oriental de la Thaïlande a attiré des investissements substantiels, axés sur des initiatives d'usines intelligentes. Des entreprises japonaises de rang 1 ont intégré des systèmes avancés de vision artificielle et des cellules CNC adaptatives, atteignant une haute précision et des économies d'énergie significatives. Pendant ce temps, au Vietnam, une fonderie soutenue par Hyundai exploite des algorithmes d'apprentissage par renforcement, réduisant avec succès les taux de rebut [2]. En Indonésie, une stratégie de co-investissement subventionne le soudage robotisé pour les fournisseurs locaux, avec pour objectif d'augmenter significativement le contenu local dans les années à venir. À mesure que les coûts de main-d'œuvre augmentent, les fournisseurs du marché des moteurs automobiles en Asie-Pacifique adoptent de plus en plus l'usinage en mode autonome pour protéger leurs marges opérationnelles.
Subventions publiques pour la R&D sur les moteurs à combustion interne hydrogène en Corée du Sud et pour les équipements portuaires en Chine
Le ministère de l'industrie de la Corée du Sud a alloué des financements significatifs à Hyundai Motor et à Doosan Infracore, dans le but de développer des moteurs à hydrogène pour les camions lourds. Ces moteurs sont conçus pour atteindre un rendement thermique élevé et réduire considérablement les émissions de NOx [3]. Pendant ce temps, la Chine a désigné des villes clés, notamment Shanghai, Shenzhen et Qingdao, comme zones pilotes pour les moteurs à combustion interne hydrogène. Le pays accorde également des subventions pour les tracteurs de cour utilisant de l'hydrogène gazeux dans des moteurs diesel modifiés. Dans une réalisation notable, Weichai Power a dévoilé un prototype hydrogène haute performance, qui a réussi des tests de durabilité rigoureux en 2025. Ces initiatives créent de nouvelles voies de demande, renforçant le marché des moteurs automobiles en Asie-Pacifique, même au milieu d'une transition plus large vers l'électrification.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption accélérée des véhicules électriques à batterie / véhicules zéro émission érodant la demande à long terme pour les moteurs à combustion interne | -0.2% | Chine, Japon, Corée du Sud, Inde urbaine | Court terme (≤ 2 ans) |
| Volatilité des prix des carburants et chocs sur la chaîne d'approvisionnement | -0.1% | Mondial, aigu dans l'ASEAN et en Asie du Sud dépendants des importations | Court terme (≤ 2 ans) |
| Fuite des talents de la R&D traditionnelle sur les moteurs à combustion interne | -0.1% | Japon, Corée du Sud, Chine (villes de rang 1), Inde (Bengaluru, Pune) | Long terme (≥ 4 ans) |
| Interdictions métropolitaines des deux-roues à moteur à combustion interne hérités | -0.1% | Pékin, Delhi, Bangkok, Jakarta, Manille | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Adoption accélérée des véhicules électriques à batterie / véhicules zéro émission érodant la demande à long terme pour les moteurs à combustion interne
Les véhicules à nouvelle énergie ont capté une part significative des ventes de voitures particulières en Chine. Pendant ce temps, le Japon et la Corée du Sud ont connu une adoption modérée des véhicules électriques à batterie, portée par des subventions à l'achat substantielles et des réseaux de recharge rapide étendus. En Inde, les deux-roues électriques ont gagné une traction notable, soutenus par des incitations étatiques offrant des avantages financiers considérables. À mesure que les équipementiers (OEM) accélèrent l'électrification pour atteindre les objectifs CAFE des flottes, les plateformes traditionnelles à moteur à combustion interne perdent en échelle, créant des défis pour le marché des moteurs automobiles dans la région Asie-Pacifique.
Volatilité des prix des carburants et chocs sur la chaîne d'approvisionnement pour les produits raffinés
En 2025, les prix de l'essence au détail en Asie ont connu des fluctuations significatives. Sur plusieurs mois, les prix du diesel en Thaïlande ont enregistré une forte hausse. Suite à des protestations publiques contre une augmentation substantielle des prix, l'Indonésie a réintroduit des subventions. Pendant ce temps, en Inde, le rétrécissement de l'écart de prix entre le diesel et l'essence a entraîné un déclin de la demande de diesel pour les voitures particulières. Ces prix à la pompe imprévisibles compliquent les évaluations du coût total de possession, rendant les alternatives électriques plus attrayantes pour les flottes de livraison urbaine. En conséquence, cette tendance freine les perspectives immédiates pour le marché des moteurs automobiles dans la région Asie-Pacifique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de placement : les pistons opposés progressent dans les applications lourdes de niche
Les prototypes à pistons opposés détiennent actuellement une part infime, mais la configuration affiche un CAGR de 1,67 % jusqu'en 2031, les conceptions à deux temps sous licence Achates pour les équipements portuaires revendiquant un rendement thermique plus élevé. Les moteurs en ligne ont maintenu une part de 45,16 % du marché des moteurs automobiles en Asie-Pacifique en 2025 en raison de la facilité d'intégration dans les voitures compactes et les camionnettes légères. Les unités en V alimentent encore les SUV premium et les véhicules de transport lourd au-dessus de 3 litres, bien que leur pertinence s'estompe à mesure que les quatre cylindres turbo-hybrides remplacent les V6. La configuration boxer de Subaru et les types W du groupe Volkswagen restent confinés aux modèles sportifs et de luxe de niche. La réduction de cylindrée, l'induction forcée et les synergies de combustion hybride renforcent la domination de l'architecture en ligne au sein du marché des moteurs automobiles en Asie-Pacifique.
Les planificateurs de produits investissent désormais dans des lignes d'usinage flexibles qui passent des variantes de blocs essence aux variantes hybrides sans longs changements de série. Cette agilité protège les rendements du capital tandis que le concept à pistons opposés vise les segments de transport longue distance exigeant une consommation spécifique de carburant plus faible. La poursuite des contrats de R&D des ports chinois et des exploitants miniers australiens pourrait attirer davantage de fournisseurs vers cette configuration, mais les cycles de validation et les besoins de maintenance peu familiers ralentissent l'adoption de masse.

Par type de carburant : le moteur à combustion interne hydrogène émerge dans un contexte de domination de l'essence
L'essence a dominé avec une part de 46,18 % en 2025, portée par l'essor des deux-roues en Inde, en Indonésie et au Vietnam. Le diesel a glissé à une part estimée à 26 % sous l'effet des interdictions urbaines et du durcissement des limites sur les émissions de suie. Le moteur à combustion interne hydrogène, bien qu'embryonnaire, enregistre le CAGR le plus rapide à 1,75 % jusqu'en 2031, aidé par les programmes pilotes sud-coréens et japonais. Bien que les moteurs à gaz naturel alimentent les trois-roues indiens et les camions de poids moyen, ils n'ont pas encore réalisé de percées significatives au-delà des corridors métropolitains. Dans le secteur des moteurs automobiles en Asie-Pacifique, les systèmes hybrides à moteur à combustion interne, menés par Toyota et Honda, ont gagné une traction notable dans la production de voitures particulières, brouillant les frontières entre la combustion traditionnelle et l'électrification.
Malgré les décideurs politiques qui promeuvent les mélanges d'éthanol, de GPL et de carburants de synthèse pour verdir les flottes plus anciennes, les limitations d'infrastructure et les défis de certification ont maintenu leur part de marché minimale. En conséquence, les fournisseurs pivotent : se concentrant sur les modules hybrides à essence pour le volume, le diesel pour les flottes sensibles au couple, et le moteur à combustion interne hydrogène pour les hubs spécialisés à forte demande.
Par type de véhicule : les flottes commerciales ancrent la croissance
Les voitures particulières ont dominé avec une part de 58,81 % en 2025, mais vont plafonner à mesure que l'électrification urbaine s'accélère. Les véhicules commerciaux moyens et lourds enregistrent le CAGR le plus rapide à 2,69 % jusqu'en 2031, soutenu par les promesses de livraison le jour même en Chine et en Asie du Sud-Est. Les véhicules utilitaires légers conservent un avantage en matière d'économie de carburant mais subissent des pressions à mesure que les écarts de prix diesel-essence se réduisent. Les deux-roues font face aux interdictions métropolitaines et à la montée en puissance des scooters électriques, érodant la demande pour les moteurs de 110 à 125 cc. Les segments hors route, des tracteurs aux excavateurs, conservent la domination de la combustion en raison de cycles de service de 12 heures dans des zones éloignées avec peu de points de recharge.
Les opérateurs de flottes pèsent désormais le moteur à combustion interne hydrogène et le diesel de synthèse à haute énergie pour les terminaux où la rapidité du ravitaillement l'emporte sur le temps d'échange de batterie. Du côté des passagers, les équipementiers (OEM) redirigent les budgets de R&D vers les hybrides à autonomie prolongée, réduisant le nombre de variantes purement à moteur à combustion interne et réduisant les économies d'échelle des plateformes moteurs dans le marché des moteurs automobiles en Asie-Pacifique.
Par cylindrée : le segment supérieur à 3 litres profite de la demande commerciale
Les moteurs de plus de 3 litres se développeront à un CAGR de 2,78 % à mesure que le commerce électronique et les projets de la Ceinture et de la Route favorisent les camions riches en couple. La tranche 1,5 à 3 litres reste le large terrain intermédiaire, couvrant 37,73 % de la taille du marché des moteurs automobiles en Asie-Pacifique en 2025 pour les SUV compacts et les pick-ups. Les unités inférieures à 1,5 litre perdent de l'élan à mesure que les acheteurs urbains migrent vers les véhicules électriques à batterie, et les subventions brouillent le calendrier des achats ruraux. Le régime de crédit révisé de la Chine ne sur-récompense plus les moteurs ultra-petits, freinant les nouveaux investissements dans les trois cylindres de 1 litre.
Le X15 de Cummins et le A09C de Hino illustrent la tendance des poids lourds : les deux intègrent des turbos à géométrie variable et un EGR refroidi pour respecter les normes BS-VI ou japonaises 2025 tout en maintenant plus de 460 chevaux. Pendant ce temps, la classe intermédiaire de 2 litres se transforme en compagnons hybrides plutôt qu'en propulsion autonome, signalant une bifurcation du portefeuille entre le diesel lourd et l'essence à cylindrée réduite électrifiée au sein du marché des moteurs automobiles en Asie-Pacifique.
Analyse géographique
La Chine a capté 34,27 % des revenus régionaux de 2025 et devrait croître à un CAGR de 1,72 % jusqu'en 2031. Ces dernières années, les projets logistiques et d'infrastructure ont considérablement stimulé la production de véhicules commerciaux. Bien que les réglementations National VI-b aient augmenté les coûts des moteurs en raison de l'inclusion de filtres et de catalyseurs avancés, les villes de rang 3 et 4 continuent de s'appuyer sur les hybrides à essence. Cette dépendance est attribuée au développement plus lent de l'infrastructure de recharge rapide par rapport aux hubs côtiers. Le moteur à hydrogène de Weichai, ayant réussi les tests de durabilité, est prêt à fournir des solutions de combustion zéro carbone pour les flottes portuaires dans un avenir proche.
Le marché des moteurs en Inde est porté par une solide base de production de voitures particulières et un parc de véhicules en quête de remplacements rentables. La mise en œuvre des réglementations Bharat Stage VI a nécessité l'adoption de la technologie SCR à urée, ajoutant au coût des unités diesel. Avec le rétrécissement de l'écart de prix diesel-essence, la part des voitures diesel a considérablement diminué par rapport aux années précédentes. De plus, une large base de conducteurs de covoiturage a soutenu la croissance d'un marché secondaire pour le reprogrammation d'ECU. Cette tendance, tout en réduisant les revenus de service des équipementiers (OEM), a maintenu la demande pour les moteurs à faible cylindrée.
Le Japon, la Corée du Sud et la région Asie-Pacifique au sens large contribuent de manière significative au paysage automobile. Le Japon a connu un léger déclin de la production de moteurs à mesure que les grands constructeurs priorisent l'électrification dans leurs dépenses d'investissement. L'investissement substantiel de la Corée du Sud dans la recherche et le développement sur les moteurs à combustion interne hydrogène souligne son accent sur l'innovation. Dans le même temps, les principaux constructeurs automobiles localisent la production de groupes motopropulseurs à l'étranger pour bénéficier d'incitations internationales. Dans la région ASEAN, la production de véhicules a été renforcée par des opérations d'assemblage florissantes dans des pays comme la Thaïlande et l'Indonésie, mettant en valeur des avancées telles que l'usinage de blocs en aluminium piloté par l'IA. En Australie, les investissements dans des programmes pilotes de diesel de synthèse soulignent les efforts pour prolonger la viabilité des moteurs à combustion interne pour les générateurs miniers. Ces développements illustrent le rythme varié de la décarbonisation dans le marché des moteurs automobiles de la région Asie-Pacifique, façonné par les dynamiques régionales.
Paysage concurrentiel
Le marché des moteurs automobiles en Asie-Pacifique est modérément fragmenté. Les cinq principales entreprises — Toyota, Hyundai Motor Group, Honda, SAIC Motor et Cummins — représentent une part significative des revenus, bien qu'aucune entreprise ne domine le marché à elle seule. Pour protéger leur propriété intellectuelle hybride, les constructeurs automobiles japonais conservent les opérations d'usinage de base en interne. En revanche, les marques chinoises s'approvisionnent de plus en plus en groupes motopropulseurs clés en main auprès de Guangxi Yuchai et de Weichai, dirigeant les économies de trésorerie résultantes vers le développement de véhicules électriques. À mesure que les salaires augmentent, les lignes d'usinage pilotées par l'IA en Thaïlande et au Vietnam permettent aux fournisseurs de maintenir des marges opérationnelles saines. Pendant ce temps, les moteurs à combustion interne hydrogène pour les équipements portuaires représentent une opportunité de profit émergente, car leurs capacités de ravitaillement plus rapides offrent un avantage sur les systèmes à pile à combustible dans les applications de puissance moyenne à élevée.
L'intégration technologique est devenue un domaine de compétitivité critique. Le X15 de Cummins utilise la chaleur des gaz d'échappement pour préchauffer l'air d'admission, améliorant la conformité au démarrage à froid et réduisant la consommation de carburant dans les camions BS-VI. Le quatrième génération du système Hybrid Synergy Drive de Toyota offre une forte efficacité énergétique dans le dernier modèle Camry. Le système hybride rechargeable DM-i de BYD a capté une part notable du marché des voitures particulières en Chine. Les dépôts de brevets mettent en évidence ce changement : Hyundai Motor Group a déposé plusieurs brevets pour l'injection directe d'hydrogène comme mesure stratégique pour atténuer les risques d'approvisionnement en batteries. Pour rester compétitifs sur le marché des moteurs automobiles en Asie-Pacifique, les fournisseurs de moteurs traditionnels doivent intégrer des solutions électrifiées ou à base d'hydrogène.
Les exigences réglementaires influencent de plus en plus les marges opérationnelles. Les audits d'émissions en conditions de conduite réelle appliqués par le ministère de l'Écologie et de l'Environnement de Chine et le Conseil central de contrôle de la pollution de l'Inde jouent un rôle central dans la détermination des trajectoires de coûts matériels. Les entreprises qui n'ont pas la taille nécessaire pour amortir les coûts de R&D sur le post-traitement des gaz d'échappement pourraient faire face à des scénarios de sortie ou de fusion, entraînant une plus grande concentration de l'offre sur la période de prévision.
Leaders du secteur des moteurs automobiles en Asie-Pacifique
-
Toyota Industries Corporation
-
AVL
-
Hyundai Motor Group
-
Fiat Chrysler Automotive Group
-
Nissan Motor Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : Au Salon de l'automobile de Pékin, Geely a dévoilé son dernier moteur à quatre cylindres 1,5 L du Système Hybride Intelligent. Le groupe motopropulseur devrait atteindre un jalon thermique certifié par le Livre Guinness des records, permettant à certains véhicules hybrides de production de délivrer théoriquement jusqu'à 106 miles par gallon (mpg) et élevant les attentes quant aux limites de la technologie à combustion interne.
- Mars 2026 : Au Salon international de l'automobile de Bangkok (BIMS), Toyota a lancé le Land Cruiser FJ, spécialement conçu pour les marchés d'Asie du Sud-Est. S'écartant des tendances immédiates à l'électrification, ce modèle d'entrée de gamme robuste utilisera le moteur à essence atmosphérique 2TR-FE 2,7 L durable, qui produit 161 chevaux et répond à la demande régionale de haute fiabilité mécanique plutôt que d'hybridation.
- Février 2025 : Toyota a dévoilé sa pile à combustible de troisième génération pour véhicules commerciaux, visant une durabilité comparable au diesel pour un lancement commercial après 2026.
- Janvier 2025 : Hyundai Motor Group a dévoilé sa nouvelle gamme hybride de prochaine génération, comprenant un hybride turbo 1,6 litre débutant dans le Palisade hybride à traction avant et un hybride turbo 2,5 litres pour les modèles à propulsion arrière — vérifier les chiffres de puissance exacts auprès du communiqué de Hyundai avant publication.
Périmètre du rapport sur le marché des moteurs automobiles en Asie-Pacifique
Le périmètre du rapport comprend le type de placement (en ligne, en V et autres), le type de carburant (essence, diesel et autres), le type de véhicule (voitures particulières, véhicules utilitaires légers et autres), la cylindrée (inférieure à 1,5 L, 1,5–3 L et supérieure à 3 L) et la géographie. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
| En ligne |
| En V |
| En W |
| Boxer / Plat |
| Pistons opposés |
| Essence |
| Diesel |
| Gaz naturel / GNC |
| Hybride à moteur à combustion interne (léger, complet, rechargeable) |
| Carburants alternatifs (éthanol, GPL, carburants de synthèse) |
| Moteur à combustion interne hydrogène |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules commerciaux moyens et lourds |
| Deux-roues et sports motorisés |
| Hors route / Agricole / Construction |
| Inférieure à 1,5 L |
| 1,5 à 3 L |
| Supérieure à 3 L |
| Chine |
| Inde |
| Japon |
| Corée du Sud |
| Reste de l'Asie-Pacifique |
| Par type de placement | En ligne |
| En V | |
| En W | |
| Boxer / Plat | |
| Pistons opposés | |
| Par type de carburant | Essence |
| Diesel | |
| Gaz naturel / GNC | |
| Hybride à moteur à combustion interne (léger, complet, rechargeable) | |
| Carburants alternatifs (éthanol, GPL, carburants de synthèse) | |
| Moteur à combustion interne hydrogène | |
| Par type de véhicule | Voitures particulières |
| Véhicules utilitaires légers | |
| Véhicules commerciaux moyens et lourds | |
| Deux-roues et sports motorisés | |
| Hors route / Agricole / Construction | |
| Par cylindrée | Inférieure à 1,5 L |
| 1,5 à 3 L | |
| Supérieure à 3 L | |
| Par pays | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des moteurs automobiles en Asie-Pacifique en 2026 ?
Le marché est évalué à 88,85 milliards USD en 2026 avec un CAGR de 0,63 % projeté jusqu'en 2031.
Quel type de placement de moteur domine la demande en Asie-Pacifique ?
Les configurations en ligne dominent avec une part de 45,16 %, principalement parce qu'elles s'intègrent facilement dans les voitures compactes et les camionnettes légères.
Quel segment de carburant connaît la croissance la plus rapide ?
Les moteurs à combustion interne hydrogène affichent le CAGR le plus rapide à 1,75 % à mesure que les programmes pilotes sud-coréens et japonais prennent de l'ampleur.
Pourquoi les moteurs lourds de plus de 3 litres continuent-ils de se développer ?
La logistique du commerce électronique et les projets d'infrastructure nécessitent des camions riches en couple, entraînant un CAGR de 2,78 % pour les moteurs de plus de 3 litres.
Quel pays contribue le plus aux revenus ?
La Chine est en tête avec 34,27 % des revenus régionaux et maintient un CAGR de 1,72 % jusqu'en 2031.
Quelle est la fragmentation de la concurrence entre fournisseurs ?
Les cinq premières entreprises contrôlent environ deux cinquièmes des revenus, indiquant une fragmentation modérée et un score de concentration de 6.