
Taille et parts du marché de l'IA dans les sciences de la vie
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.51 Milliards de dollars |
| Taille du Marché (2031) | 13.64 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 24.78 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'IA dans les sciences de la vie par Mordor Intelligence
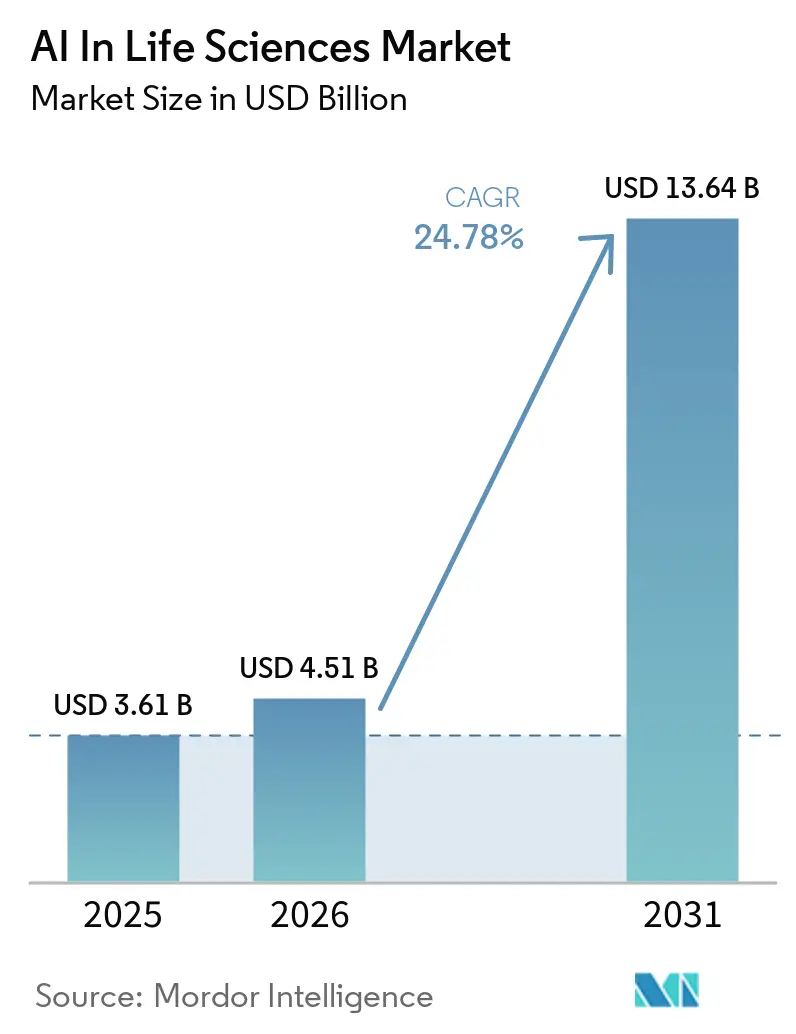
La taille du marché de l'IA dans les sciences de la vie devrait passer de 3,61 milliards USD en 2025 à 4,51 milliards USD en 2026 et atteindre 13,64 milliards USD d'ici 2031, avec un CAGR de 24,78 % sur 2026-2031.
L'adoption s'accélère parce que les régulateurs considèrent désormais les biomarqueurs dérivés de l'IA comme des preuves légitimes, et parce que les réseaux de données fédérés rendent disponibles pour l'entraînement des modèles des ensembles de données cliniques autrefois cloisonnés. Une baisse de 70 % du coût de calcul par molécule, obtenue grâce aux alliances entre hyperscalers et l'industrie pharmaceutique, élargit l'accès à la simulation à grande échelle, tandis que les flux de capital-risque vers les plateformes de conception générative de protéines ont triplé depuis 2024. Dans le même temps, seulement 6 % des données biopharma répondent aux normes FAIR, ce qui met en évidence une opportunité parallèle pour les solutions de qualité des données. Sur le plan régional, l'Amérique du Nord conserve des avantages d'échelle en matière de talents et d'infrastructures, mais les programmes gouvernementaux asiatiques se traduisent par les perspectives de croissance les plus rapides.
Principaux enseignements du rapport
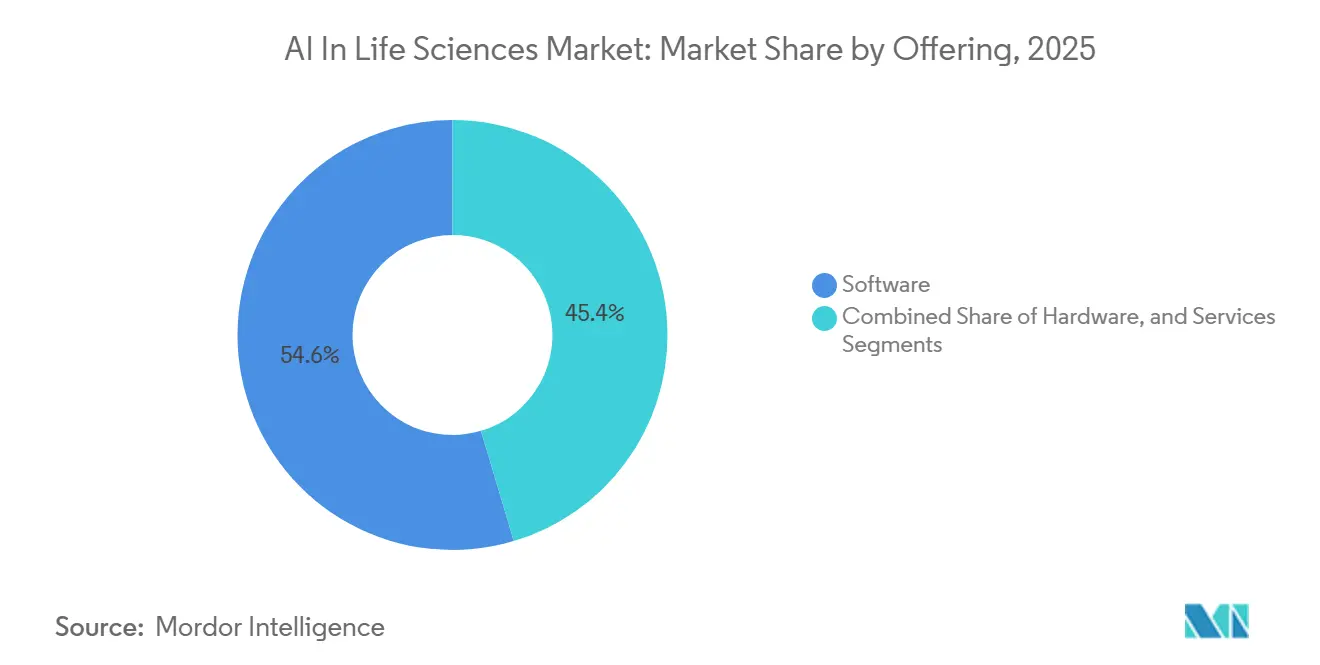
- Par offre, les logiciels ont dominé avec 54,60 % de la part de marché de l'IA dans les sciences de la vie en 2025, tandis que les services devraient enregistrer un CAGR de 28,15 % jusqu'en 2031.
- Par modèle de déploiement, les plateformes cloud ont représenté 50,55 % de la base de revenus 2025 ; les solutions sur site sont sur la voie d'un CAGR de 26,3 % sur 2026-2031.
- Par type d'analyse, les systèmes prédictifs ont conservé le leadership en 2025, mais les modèles génératifs sont en passe de connaître la progression la plus marquée avec un CAGR de 28,1 % jusqu'en 2031.
- Par application, la découverte de médicaments a capté 25,60 % de la part de revenus en 2025, tandis que l'optimisation des essais cliniques progresse à un CAGR de 27,3 % durant la période de prévision.
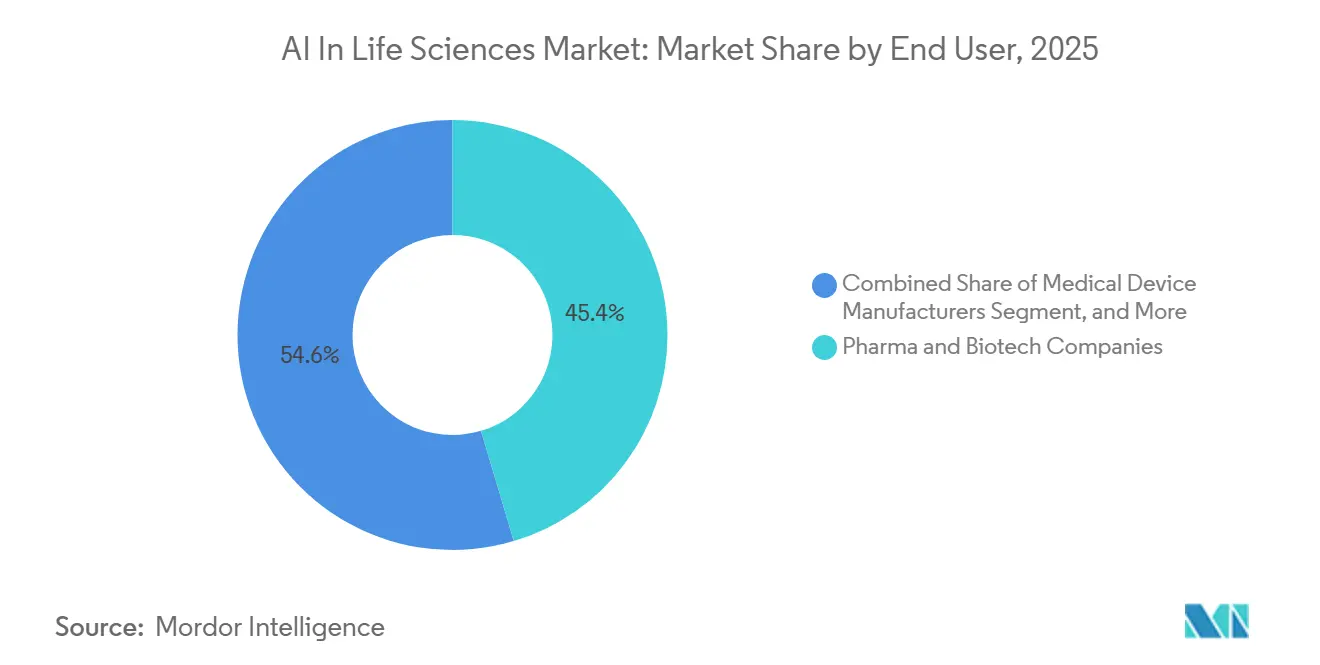
- Par utilisateur final, les entreprises pharmaceutiques et biotechnologiques ont contrôlé 45,40 % de la demande en 2025 ; les ORC représentent la voie d'expansion la plus rapide avec un CAGR de 27,2 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a commandé 48,60 % de la part de revenus en 2025 ; l'Asie est positionnée pour le CAGR régional le plus élevé de 28,3 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | ( ~ ) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Approbations de biomarqueurs IA activées par le programme RTOR de la FDA | 5.20% | Amérique du Nord ; répercussions vers l'Europe | Moyen terme (2-4 ans) |
| Entraînement de modèles d'IA fédérés par l'Espace européen des données de santé | 4.80% | Europe ; multinationales mondiales | Long terme (≥ 4 ans) |
| Programmes pilotes Bio-IA de la Chine | 3.70% | Asie, principalement la Chine | Moyen terme (2-4 ans) |
| Partenariats avec les hyperscalers réduisant le coût de calcul | 4.10% | Mondial ; accent sur l'Amérique du Nord et l'Europe | Court terme (≤ 2 ans) |
| Afflux de capital-risque dans la conception générative de protéines | 3.30% | Amérique du Nord et Europe ; Asie émergente | Moyen terme (2-4 ans) |
| Mandats d'essais décentralisés | 2.90% | Premiers adoptants mondiaux | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Approbations de biomarqueurs IA activées par le programme RTOR de la FDA
Le programme d'examen oncologique en temps réel de la FDA américaine a raccourci les cycles d'examen pour les biomarqueurs activés par l'IA jusqu'à 40 %, permettant aux programmes oncologiques d'atteindre le marché bien plus tôt que dans le cadre des voies réglementaires traditionnelles. Le précédent réussi en oncologie s'est élargi aux indications neurodégénératives et aux maladies rares en 2024, signalant la confiance du régulateur dans les critères d'évaluation générés par l'IA. Chaque nouvelle approbation crée une valeur en cascade car le biomarqueur validé peut être réutilisé dans des pipelines distincts, accélérant la productivité globale du portefeuille. La FDA établissant le référentiel mondial, d'autres agences évaluent déjà des voies accélérées similaires, mondialisant ainsi l'opportunité.[1]
L'Espace européen des données de santé débloquant l'entraînement de modèles d'IA fédérés
En vigueur depuis janvier 2025, l'Espace européen des données de santé (EEDS) offre aux développeurs en sciences de la vie un accès par API à des ensembles de données cliniques, génomiques et d'imagerie harmonisés dans 27 États membres. De manière cruciale, les règles d'apprentissage fédéré permettent l'entraînement des modèles sans transfert physique de données, préservant la confidentialité tout en éliminant une barrière historique de fragmentation. Les prévisions indiquent 11 milliards EUR d'économies d'efficacité sur dix ans grâce à la réduction des doublons et à une génération de preuves plus rapide. Les premiers adoptants restructurent leurs pipelines afin que les algorithmes puissent apprendre sur site et se mettre à jour de manière centralisée — une approche qui transforme la position stricte de l'Europe en matière de confidentialité en un différenciateur concurrentiel pour les fournisseurs conformes.[2]
Le 17e plan quinquennal Bio-IA de la Chine alimentant plus de 200 programmes pilotes
Le dernier plan national de la Chine désigne la convergence IA-biotechnologie comme un pilier stratégique. Plus de 200 projets pilotes couvrent la génomique, la pathologie numérique et la chimie automatisée, soutenus par des subventions et des marchés publics préférentiels. La compétition provinciale pour les financements produit des clusters régionaux denses qui combinent la fabrication locale avec la recherche académique, réduisant la dépendance aux piles logicielles importées. Le plan stratégique vise une augmentation incrémentale de 25 milliards USD pour l'économie nationale des technologies de santé et positionne les fournisseurs chinois pour exporter des solutions d'IA clés en main une fois que l'équivalence réglementaire avec les normes mondiales sera démontrée.[3]
Les partenariats avec les hyperscalers réduisant le coût de calcul par molécule de 70 %
Les initiatives d'ingénierie conjointes entre les hyperscalers et les développeurs de médicaments optimisent les configurations matérielles pour les simulations moléculaires, réduisant les dépenses de calcul par molécule d'environ 70 % depuis 2024. Un exemple phare est la collaboration de NVIDIA avec Recursion Pharmaceuticals, associant des clusters GPU personnalisés à des algorithmes de découverte de médicaments basés sur des graphes. L'efficacité des coûts signifie que des bibliothèques de milliards de composés synthétiquement accessibles peuvent être criblées en jours plutôt qu'en mois, améliorant les probabilités de taux de succès et réduisant les délais en phase précoce. Les entreprises bénéficiant d'un accès privilégié à de telles infrastructures remportent un flux de transactions disproportionné, tandis que les pairs plus petits peinent avec des prix au comptant gonflés pour des GPU rares.[4]
Analyse de l'impact des freins*
| Frein | ( ~ ) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La loi européenne sur l'IA prolongeant les délais de marquage CE | −3.1% | Europe ; entreprises commercialisant vers l'UE | Moyen terme (2-4 ans) |
| Faible conformité des données biopharma aux normes FAIR | −2.8% | Mondial, en particulier les marchés matures | Court terme (≤ 2 ans) |
| Pénurie de GPU augmentant le coût d'inférence | −2.4% | Mondial ; aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Ambiguïté en matière de propriété intellectuelle sur les molécules générées par l'IA | −1.9% | Asie (Japon et Corée du Sud) | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La loi européenne sur l'IA retardant les délais de marquage CE pour les systèmes d'IA cliniques
Classifiant la plupart des algorithmes cliniques comme « à haut risque », la loi européenne sur l'IA, en vigueur depuis août 2024, ajoute des audits de conformité supplémentaires au processus de marquage CE. Les innovateurs plus petits, souvent financés par capital-risque, sont les plus touchés car ils manquent d'équipes réglementaires internes, entraînant des retards de lancement estimés à 6 à 12 mois pour les outils d'imagerie et d'aide à la décision. Bien que les grands fabricants puissent absorber le coût, le goulot d'étranglement réduit temporairement le flux de dispositifs d'IA européens, ce qui ralentit à son tour la génération de données en aval nécessaire au perfectionnement des algorithmes.
Seulement 6 % des données biopharma sont conformes aux normes FAIR
Les enquêtes sectorielles indiquent que seulement 6 % des données actuelles de R&D satisfont aux principes FAIR, limitant la capacité des modèles d'apprentissage automatique à se généraliser entre les cohortes. Les métadonnées insuffisantes, le stockage cloisonné et les ontologies incohérentes gonflent la phase de préparation des données qui précède l'entraînement des modèles. Les organisations qui ont investi tôt dans les graphes de connaissances et les bureaux de gouvernance des données affichent une précision des modèles matériellement plus élevée, soulignant l'argument économique en faveur des améliorations de la qualité. Les fournisseurs proposant des pipelines de curation automatisés et l'alignement des ontologies sont en position de bénéficier de la réorientation des budgets pharmaceutiques vers les actifs de données fondamentaux.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les logiciels dominent, les services s'accélèrentLe composant logiciel a généré 54,60 % de la base de revenus 2025, établissant les bibliothèques de code et les suites d'algorithmes comme le principal moteur de valeur au sein du marché de l'IA dans les sciences de la vie. Les principales plateformes analysent les données omiques, suggèrent des molécules candidates et prédisent la faisabilité du recrutement dans les essais, s'intégrant directement dans les pipelines pharmaceutiques. Les fournisseurs se différencient de plus en plus grâce à des modules d'explicabilité qui documentent la traçabilité des modèles pour les auditeurs. Les services, bien qu'ils représentent une part plus modeste, se développent à un CAGR de 28,15 % sur 2026-2031, les clients recherchant des spécialistes de l'intégration capables d'aligner les résultats de l'IA sur les flux de travail réglementés. Les contrats de services gérés qui regroupent les licences logicielles avec des protocoles de validation et une surveillance des performances post-commercialisation gagnent du terrain, car ils transfèrent la charge de conformité des commanditaires vers les fournisseurs.
Le matériel, bien que modeste en termes de part de revenus, revêt une importance stratégique. Les cartes accélératrices spécialisées conçues pour les solveurs d'équations différentielles stochastiques et l'amarrage à haut débit répondent aux contraintes actuelles d'approvisionnement en GPU. Les entreprises adoptent des stratégies d'infrastructure mixtes — clusters sur site pour les données sensibles et capacité en rafale vers le cloud pour les grands travaux de criblage — afin de se prémunir contre la volatilité de l'approvisionnement et d'appliquer les règles de résidence des données. La taille du marché de l'IA dans les sciences de la vie attachée aux segments matériels devrait croître à un rythme de l'ordre de la mi-dizaine de pourcentage à mesure que de nouveaux acteurs du secteur des semi-conducteurs lancent des architectures spécifiques au domaine.



Par modèle de déploiement :
les plateformes cloud favorisant la collaborationLes déploiements cloud ont capté 50,55 % des dépenses en 2025, reflétant la reconnaissance par le secteur que l'informatique élastique et la collaboration distribuée l'emportent sur les préoccupations initiales en matière de sécurité. Les hyperscalers proposent désormais des environnements conformes aux données de santé avec des journaux d'audit préconfigurés, réduisant les cycles de validation pour la 21 CFR Partie 11 et le RGPD. Le sandboxing multi-locataires permet aux consortiums académiques et aux biotechs de partager des cohortes dé-identifiées, accélérant l'innovation externe. Les architectures hybrides, cependant, deviennent la norme. Les organisations conservent les archives génomiques ultra-sensibles sur site mais exécutent des charges de travail analytiques fédérées dans le cloud, améliorant les taux d'utilisation sans sacrifier la souveraineté.
Les solutions sur site, soutenues par les réglementations sur le cloud souverain et les cas d'usage critiques en termes de latence, devraient délivrer un CAGR de 26,3 % sur la période. Les silos de données persistants restent un obstacle : 81 % des entreprises interrogées citent la difficulté à réconcilier les données de DSE, d'imagerie et omiques dans un environnement unique. En conséquence, les fournisseurs de plateformes intègrent des utilitaires d'extraction-transformation-chargement et des mappeurs d'ontologie. Cette dynamique soutient des flux de revenus axés sur les services qui complètent les frais d'abonnement des licences logicielles, ancrant les taux de renouvellement à long terme au sein du marché de l'IA dans les sciences de la vie.
Par type d'analyse :
l'IA générative remodèle la découverteL'analyse prédictive a conservé le leadership en tête de ligne en 2025, soutenue par des modèles statistiques et d'apprentissage automatique qui prévoient la toxicité, la réponse des patients et la dynamique de recrutement dans les essais. Ces capacités sont créditées d'avoir augmenté les chances de succès en Phase II jusqu'à 15 points de pourcentage. Les couches descriptives et prescriptives continuent d'aider à la visualisation des données et aux décisions opérationnelles, notamment dans les boucles de contrôle qualité de la fabrication.
Le segment génératif, cependant, connaît la croissance la plus rapide, certains fournisseurs enregistrant un CAGR de 28,1 % jusqu'en 2031. Les modèles de diffusion profonde et les architectures de transformateurs peuvent proposer des bibliothèques de petites molécules viables guidées par des fonctions de fitness multi-objectifs. Lorsqu'ils sont connectés à des robots de synthèse automatisés, les cycles de découverte se compriment de trimestres à semaines, déplaçant le goulot d'étranglement de la génération d'idées vers la validation biologique. La taille du marché de l'IA dans les sciences de la vie transitant par les cas d'usage génératifs devrait représenter une part croissante des dépenses globales en logiciels.
Par application :
l'optimisation des essais cliniques prend de l'élanLes applications de découverte de médicaments ont représenté 25,60 % du pool de revenus 2025, portées par l'identification de cibles activée par l'IA à travers des ensembles de données multi-omiques. L'intégration des réseaux de neurones graphiques avec les règles chéminformatiques a élargi l'exploration des cibles « non druggables ». La part de marché de l'IA dans les sciences de la vie pour l'optimisation des essais cliniques est en passe de progresser, le segment croissant à un CAGR de 27,3 % durant 2026-2031.
Les algorithmes qui exploitent les données du monde réel pour affiner les critères d'inclusion réduisent les taux d'échec au criblage, tandis que les dispositifs portables de surveillance à distance alimentent des biomarqueurs continus qui améliorent la détection des signaux de sécurité. Les commanditaires pharmaceutiques font état d'économies potentielles de 70 % lorsque les conceptions d'essais adaptatifs réduisent davantage les amendements de protocole. Les diagnostics basés sur l'imagerie, l'optimisation des bioprocédés et le soutien à la décision en médecine personnalisée restent des niches importantes, chacune bénéficiant de l'évolution des modèles fondamentaux vers une multimodalité croissante.
Par utilisateur final :
le secteur pharmaceutique en tête, les ORC s'accélèrentLes entreprises pharmaceutiques et biotechnologiques ont représenté 45,40 % des dépenses en 2025, intégrant l'IA dans leurs opérations de R&D, réglementaires, de fabrication et commerciales. Les stratégies doubles sont courantes : des centres d'excellence internes pour les ensembles de données propriétaires combinés à des licences externes pour les algorithmes de pointe.
Les ORC constituent le groupe de clients en expansion la plus rapide avec un CAGR de 27,2 % jusqu'en 2031, car les commanditaires externalisent les tâches à forte intensité analytique à des partenaires détenant déjà des trésors de données multi-commanditaires. La taille du marché de l'IA dans les sciences de la vie liée aux contrats ORC devrait croître à mesure que les organismes de réglementation encouragent la standardisation des données qui multiplie les informations inter-études. Les fabricants de dispositifs médicaux, les instituts académiques et les payeurs constituent le reste de la demande, stimulant collectivement l'interopérabilité de l'écosystème.

Analyse géographique
Marché de l'IA dans les sciences de la vie en Amérique, EMEA et APAC
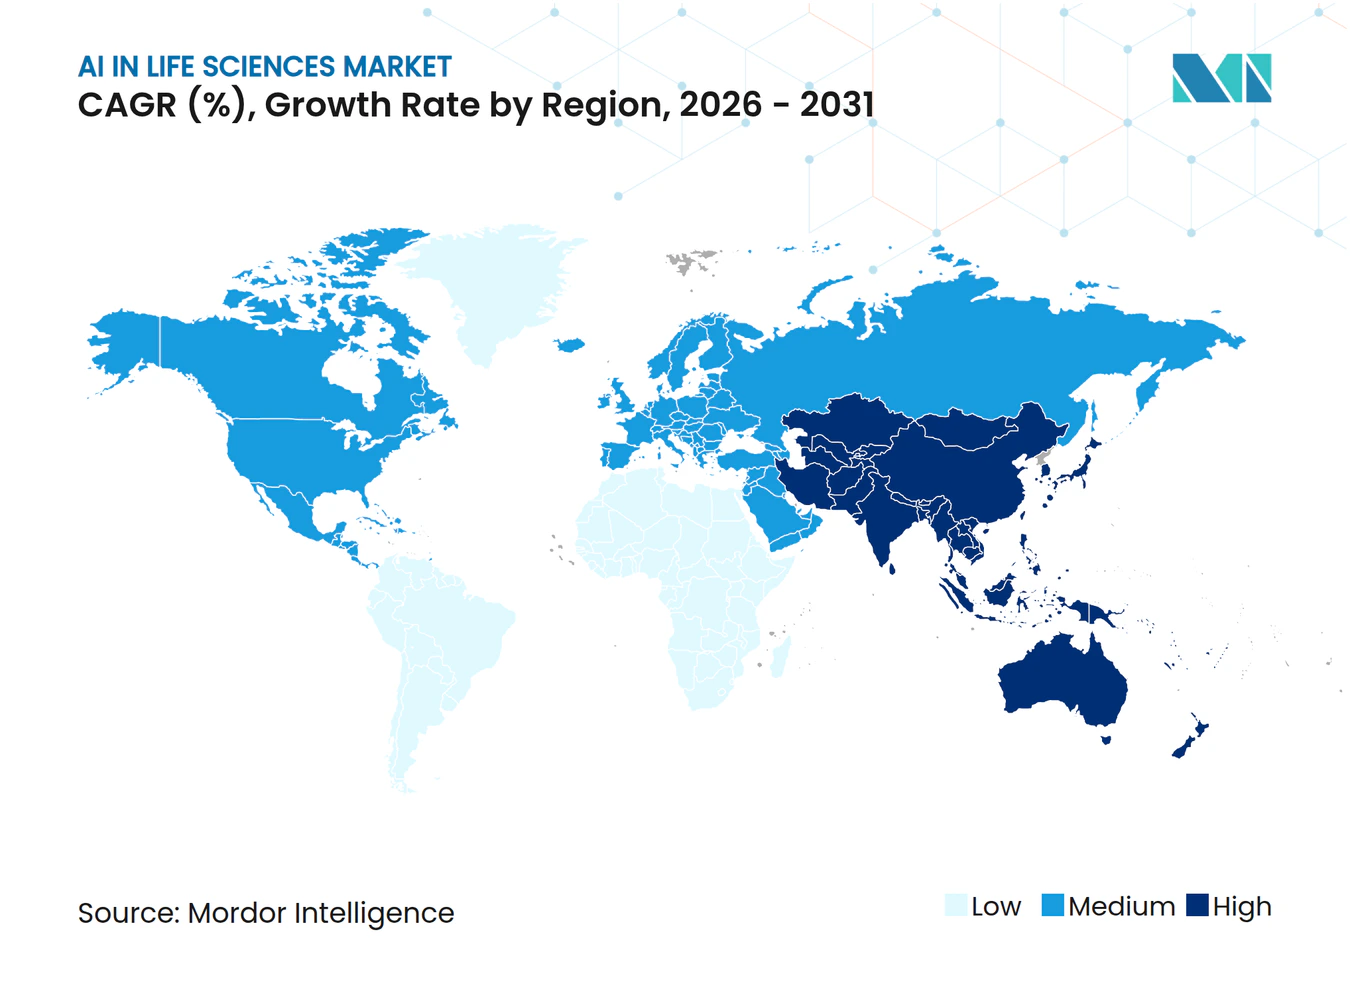
L'Amérique du Nord a représenté 48,60 % des revenus mondiaux en 2025, soutenue par une base solide de capital-risque, des codes de remboursement favorables pour les diagnostics numériques et un engagement précoce avec les régulateurs. La taille du marché de l'IA dans les sciences de la vie aux États-Unis seuls est renforcée par le programme RTOR de la FDA, qui valide les biomarqueurs activés par l'IA et qui deviennent réutilisables dans plusieurs programmes de développement. Les échanges d'informations de santé entre États permettent des ensembles d'entraînement plus riches, bien que les règles de confidentialité interétatiques compliquent encore la portabilité des données. L'adoption des services cloud dépasse celle des autres régions, car les modèles conformes à la loi HIPAA raccourcissent les audits de conformité, permettant aux biotechs de taille intermédiaire de tirer parti de la puissance de calcul hyperscale sans construire de clusters internes.L'Europe reste la deuxième région, prête à s'accélérer une fois que les réseaux fédérés de l'EHDS seront à l'échelle. Des consortiums industriels reliant des centres médicaux universitaires à des sponsors pharmaceutiques expérimentent des formations transfrontalières préservant la confidentialité, susceptibles d'accroître la part de marché de l'IA dans les sciences de la vie capturée par les fournisseurs européens, qui tirent parti de leur familiarité réglementaire sur leur marché domestique. En contrepartie de cet élan, la classification à haut risque de la loi sur l'IA introduit des couches de documentation supplémentaires pouvant allonger les cycles produits. Les entreprises répondent en intégrant des points de contrôle réglementaires dans des sprints agiles, une pratique qui, bien qu'allongeant les premières itérations, réduit les coûts de remédiation en phase avancée.L'Asie affiche la trajectoire de croissance la plus élevée avec un CAGR de 21,3 % entre 2026 et 2031. La Chine exploite une politique industrielle coordonnée pour financer des mégaprojets de découverte de médicaments activés par l'IA ; les parcs biotechnologiques provinciaux offrent des exonérations fiscales et un accès au supercalcul à l'échelle nationale. Le Japon et la Corée du Sud se spécialisent dans la robotique et l'automatisation, mais l'ambiguïté persistante en matière de propriété intellectuelle pour les molécules générées par l'IA crée une prime de risque de licence. L'écosystème de recherche sous contrat de l'Inde tire parti de vastes dossiers médicaux en langue anglaise, positionnant le pays comme un hub d'externalisation pour l'entraînement et la validation d'algorithmes. Des règles nationales divergentes imposent une mise sur le marché pays par pays, mais l'opportunité globale est convaincante, les régions cloud localisées et les initiatives d'IA souveraine débloquant de nouveaux ensembles de données auparavant inaccessibles aux acteurs mondiaux.L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique sont plus modestes aujourd'hui, mais constituent d'importants segments frontières. Les programmes nationaux de génomique du Brésil et le projet génomique de l'Arabie saoudite génèrent des ensembles de données spécifiques aux populations, attirant des développeurs d'IA en quête de diversité dans les données d'entraînement. Les gouvernements allouent des subventions à l'innovation pour attirer des partenariats multinationaux, une tendance qui pourrait accroître la part de marché combinée de ces régions au cours de la prochaine décennie, à mesure que les infrastructures et les compétences arrivent à maturité.
Paysage réglementaire
La réglementation de l'IA dans les sciences de la vie évolue vers une gouvernance du cycle de vie, combinant les règles relatives aux produits médicaux avec des exigences horizontales en matière d'IA. Aux États-Unis, la FDA a formalisé des approches pour gérer les modifications itératives des modèles via des Predetermined Change Control Plans (PCCP), y compris une orientation finale publiée en décembre 2024 pour les fonctions logicielles de dispositifs médicaux basées sur l'IA. Cela permet des modifications post-commercialisation lorsque les changements restent dans les limites d'un plan approuvé. En avril 2026, la FDA a également publié une demande d'information dans le Federal Register afin d'orienter un projet pilote axé sur l'optimisation des essais cliniques en phase précoce grâce à l'IA, renforçant l'utilisation de pratiques structurées de gestion des risques alignées sur le cadre NIST AI Risk Management Framework dans les flux de développement réglementés.
En Europe, l'EU AI Act est en vigueur depuis août 2024 et s'applique parallèlement aux règlements MDR/IVDR pour de nombreux systèmes d'IA cliniques et diagnostiques classés à haut risque, relevant le niveau d'exigence en matière de documentation, d'évaluation de la conformité et de surveillance post-commercialisation. Une échéance concrète de mise en œuvre est fixée par la Commission européenne en février 2026 (article 72(3)) pour adopter des actes d'exécution établissant un modèle de plans de surveillance post-commercialisation pour les systèmes d'IA à haut risque. En Chine, la National Medical Products Administration (NMPA) a publié en mai 2026 des Implementation Opinions sur « l'intelligence artificielle + régulation des médicaments » afin de promouvoir une intégration plus poussée de l'IA dans la régulation pharmaceutique et d'accélérer la modernisation, signalant une pression réglementaire accrue en faveur d'outils d'IA conformes tout au long du cycle de vie des produits.
Analyse de la chaîne de valeur
La chaîne de valeur couvre (1) la génération et la gestion des données (dossiers médicaux électroniques, imagerie, omiques, données du monde réel), (2) l'ingénierie et la gouvernance des données (harmonisation, ontologies, accès préservant la confidentialité), (3) le développement et la validation des modèles (IA prédictive et générative, explicabilité, pistes d'audit), (4) le calcul et le déploiement (cloud, hybride, sur site), et (5) l'exécution en aval dans la découverte, le développement clinique et les opérations de fabrication. Un goulot d'étranglement clé se situe en amont : seule une faible part des données de R&D biopharmaceutiques est actuellement alignée sur les principes FAIR, ce qui augmente le coût et le temps de préparation des données et limite la généralisation entre études. Cela renforce le rôle des plateformes de données, des graphes de connaissances et des partenaires de services capables d'opérationnaliser la gouvernance et la traçabilité.
Les partenariats relient de plus en plus la découverte assistée par IA au développement des procédés et à la résilience des chaînes d'approvisionnement, faisant évoluer la chaîne de l'achat de logiciels autonomes vers des programmes intégrés impliquant des laboratoires pharmaceutiques, des entreprises techbio et des CDMO. On peut citer Gilead Sciences et Terray Therapeutics, qui ont conclu une collaboration multi-cibles en décembre 2024 associant l'IA générative à l'expérimentation à haut débit, ainsi que Veranova, qui s'est associé à Phorum.AI en mai 2024 pour déployer l'IA générative dans l'optimisation de la chimie et de la fabrication. Côté résilience industrielle, Ginkgo Bioworks a obtenu un contrat ARPA-H de 29 millions USD en avril 2025 avec plusieurs partenaires pour développer des approches de fabrication distribuée d'API (expression acellulaire). En juillet 2025, Phlow Corp. et Antheia ont mis en avant un partenariat en cours visant à renforcer la production nationale via la biosynthèse et la chimie en flux continu, soulignant un lien croissant entre les décisions de R&D pilotées par l'IA et des voies de fabrication évolutives et conformes.
Paysage concurrentiel
Concentration du Marché
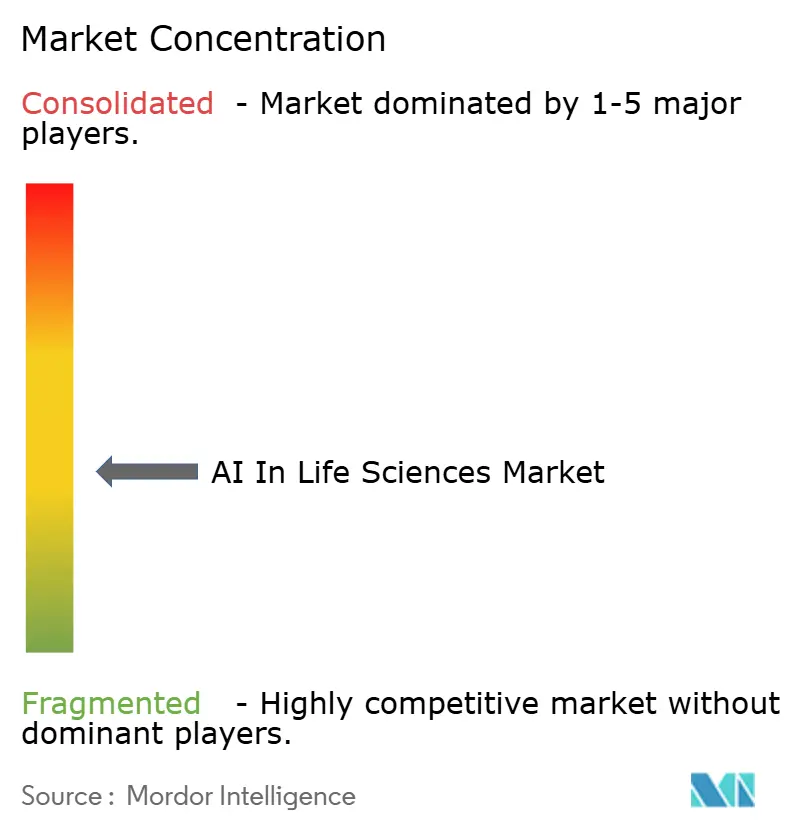
Le marché est modérément consolidé. IBM, IQVIA et Oracle fournissent des plateformes full-stack qui intègrent l'harmonisation des données, l'entraînement des modèles, la validation et la surveillance post-commercialisation. Plutôt que de poursuivre toutes les innovations en interne, ils forment des coentreprises et acquièrent des fournisseurs de niche, créant des effets de réseau grâce à des offres groupées. Les cinq premières entreprises contrôlent collectivement environ 45 % des revenus mondiaux, laissant de la place pour des challengers spécialisés.
La différenciation par la spécialisation est la marque des challengers émergents. Atomwise et Insilico Medicine déploient des systèmes en boucle fermée couplant la chimie générative à la vérification automatisée en laboratoire humide, comprimant les délais en phase précoce de années à mois. Owkin est pionnier dans l'apprentissage fédéré, permettant aux données hospitalières de rester sur site tandis que les paramètres du modèle circulent — une exigence critique dans le cadre du RGPD européen et des régimes similaires. Les crédits cloud des hyperscalers, les participations au capital et les accords de co-commercialisation sont désormais au cœur du positionnement sur le marché car ils offrent aux startups un calcul subventionné pouvant être converti en résultats rapides de preuve de concept.
Les alliances stratégiques dominent également la mise sur le marché. Les commanditaires pharmaceutiques signent des accords multi-cibles et pluriannuels combinant des liquidités initiales avec des jalons échelonnés, alignant les incitations à travers la découverte et le développement. Les méga-transactions récentes confirment que les partenaires IA fournissant des leads validés peuvent capturer des économies comparables aux accords de licence biotechnologique traditionnels. L'intensité concurrentielle se déplace donc de la performance purement algorithmique pour englober les ensembles de données d'entraînement propriétaires, l'accès au calcul et la maîtrise réglementaire.
Leaders du secteur de l'IA dans les sciences de la vie
-
IBM Corporation
-
NuMedii Inc.
-
Atomwise Inc.
-
AiCure LLC
-
Nuance Communications Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'IA dans les sciences de la vie Entreprises couvertes dans ce rapport
- IBM Corporation
- IQVIA
- Oracle Corporation
- Atomwise Inc.
- Insilico Medicine Inc.
- NuMedii Inc.
- AiCure LLC
- Nuance Communications Inc.
- Insitro
- SOPHiA GENETICS SA
- Enlitic Inc.
- Valo Health
- Generate Biomedicines
- Recursion Pharmaceuticals
- Exscientia plc
- Owkin
- BenevolentAI
- Deep Genomics
- CluePoints
Lire l’analyse des entreprises de IA dans les sciences de la vie
Opportunités de marché et perspectives d'avenir
Une opportunité à court terme réside dans une IA prête pour la conformité qui réduit les frictions dans le développement réglementé, en particulier des outils qui opérationnalisent la gouvernance, la supervision humaine et la surveillance post-commercialisation pour les modèles utilisés dans la prise de décision en R&D et les flux de travail cliniques. En janvier 2026, les régulateurs ont fait avancer les signaux de convergence via la publication de principes directeurs de bonnes pratiques en matière d'IA pour le développement de médicaments. Cela renforce la demande pour des capacités fournisseur telles que la provenance des données, le contrôle des changements de modèles, les dossiers de validation et les plans de surveillance pouvant être mis en correspondance avec les attentes de la FDA et de l'UE. Cela soutient également une croissance tirée par les services autour de la validation, de l'automatisation de la documentation et de la surveillance managée des performances, en particulier pour les organisations exploitant des architectures hybrides et l'apprentissage fédéré où l'auditabilité doit s'étendre à plusieurs détenteurs de données.
Un second espace vierge concerne le calcul à l'échelle industrielle et les modèles de co-innovation qui traduisent l'accélération hyperscale en flux de travail spécifiques à un domaine, abaissant la barrière pour le criblage virtuel à grande échelle et le développement de modèles de fondation multimodaux. En janvier 2026, NVIDIA et Eli Lilly ont annoncé un laboratoire de co-innovation en IA de cinq ans, doté d'un milliard USD, utilisant BioNeMo et des capacités associées, et en avril 2026 Novo Nordisk et OpenAI ont annoncé un partenariat stratégique pour intégrer l'IA dans la découverte, la fabrication et les opérations commerciales, élargissant les dépenses adressables au-delà des projets pilotes limités à la découverte. Les programmes d'accès aux données et de fédération créent également une opportunité distincte pour les fournisseurs capables de déployer des analyses préservant la confidentialité au-delà des frontières. L'entrée en vigueur de l'European Health Data Space en janvier 2025 permet un accès basé sur des API et un entraînement fédéré entre les États membres de l'UE, ce qui accroît la demande de plateformes interopérables et de couches de gouvernance capables d'opérer sur des sources cliniques, génomiques et d'imagerie hétérogènes.
Développements industriels récents dans Marché de l'IA dans les sciences de la vie
- Juin 2026 : IBM et Google Cloud ont annoncé un partenariat stratégique visant à faire évoluer l'IA d'entreprise à grande échelle, y compris des agents d'IA sectoriels et des capacités de livraison pour des secteurs réglementés comme les sciences de la vie. L'intégration d'IBM Consulting Advantage avec Google Cloud Gemini Enterprise vise des flux de travail reproductibles et un déploiement plus rapide d'une IA gouvernée dans le développement pharmaceutique et les opérations de santé.
- Mai 2026 : Cleveland Clinic, RIKEN et IBM ont rapporté avoir modélisé une protéine de 12 635 atomes à l'aide d'ordinateurs quantiques, présentée comme la plus grande simulation connue de protéine sur matériel quantique à ce jour. Cela fait progresser l'intersection pratique du calcul quantique-classique avec la simulation moléculaire, une capacité qui peut compléter la découverte pilotée par l'IA en améliorant la fidélité de la modélisation des structures et des interactions.
- Mai 2025 : Incyte et Genesis Therapeutics ont conclu une collaboration avec un paiement initial de 30 millions USD et une structure de jalons par cible pour déployer la plateforme GEMS dans la découverte de petites molécules. L'accord renforce la tendance du marché aux partenariats multi-cibles basés sur des plateformes, où les partenaires en IA obtiennent des retombées économiques comparables à l'externalisation traditionnelle de la découverte, tandis que les promoteurs élargissent leur accès à des pipelines de modèles différenciés.
Marché de l'IA dans les sciences de la vie Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les logiciels d'IA, le matériel et les services associés utilisés dans les flux de travail des sciences de la vie. Il inclut les usages dans la découverte de médicaments, les essais cliniques, les diagnostics, la biotechnologie et la surveillance des patients, rapportés dans les principales régions.
Exclusions du périmètre : ce dimensionnement exclut les dépenses générales en infrastructure informatique et les cas d'usage de l'IA non liés aux sciences de la vie qui ne sont pas rattachés à un résultat d'application défini dans les sciences de la vie.
Aperçu de la segmentation
- Par offre
- Logiciels
- Services
- Matériel
- Par modèle de déploiement
- Cloud / À la demande
- Sur site
- Par type d'analyse
- Descriptif
- Prédictif
- Prescriptif
- IA générative
- Par application
- Découverte de médicaments
- Diagnostic médical et imagerie
- Optimisation des essais cliniques
- Biotechnologie et bioprocédés
- Médecine de précision et personnalisée
- Surveillance des patients et données du monde réel
- Par utilisateur final
- Entreprises pharmaceutiques et biotechnologiques
- Organisations de recherche sous contrat (ORC)
- Fabricants de dispositifs médicaux
- Instituts académiques et de recherche
- Prestataires de soins de santé et payeurs
- Par technologie
- Apprentissage automatique
- Traitement automatique du langage naturel
- Vision par ordinateur
- Apprentissage profond et réseaux de neurones
- Modèles d'IA générative
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Europe
- Allemagne
- Royaume-Uni
- France
- Pays nordiques
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats arabes unis
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Pour la recherche documentaire, nous cartographions le pool de demande à l'aide d'indicateurs publics qui montrent l'activité dans les sciences de la vie et l'adoption numérique. Les sources comprennent les publications de la FDA américaine et de l'EMA, l'Organisation mondiale de la santé, ClinicalTrials.gov et les statistiques de santé de l'OCDE. Ensemble, ces sources aident à ancrer des mesures telles que les volumes d'essais, l'orientation thérapeutique et les signaux réglementaires.
Nous examinons également les dépôts d'entreprises, les présentations aux investisseurs et les communiqués de presse pour suivre les lancements de produits d'IA, les partenariats et les commentaires sur les revenus, puis relions ces déclarations à des cas d'usage spécifiques dans les sciences de la vie. Si nécessaire, nos analystes utilisent des abonnements payants pour les données financières et le renseignement sur les entreprises, des bases de données de brevets et une base de données de niveaux d'expédition d'importation et d'exportation pour déduire les flux de matériel et l'intensité de R&D. Cette liste n'est pas exhaustive, et des sources publiques supplémentaires ont été utilisées pour collecter, valider et clarifier les données.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour confirmer ce que les acheteurs achètent réellement, comment les déploiements sont tarifés et où l'adoption diffère selon le type d'utilisateur final et la région. Nous avons échangé avec des acheteurs pharmaceutiques et biotechnologiques, des parties prenantes d'ORC, des participants à la prestation de soins de santé et des experts côté solutions, puis utilisé ces données pour combler les lacunes laissées par les rapports publics. Étant donné que la comptabilisation des revenus et le regroupement varient selon les contrats dans cet espace, des entretiens de suivi ont été réalisés lorsque les hypothèses initiales ne correspondaient pas aux schémas de déploiement observés.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux : 16 % | APAC : 44 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 26 % | EMEA : 31 % |
| Acteurs plus petits : 17 % | Responsables : 58 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante où les indicateurs d'activité dans les sciences de la vie sont convertis en un pool de dépenses adressables pour les outils et services d'IA, puis répartis entre les principaux domaines d'application. Les données d'entrée importantes comprennent les démarrages et la complexité des essais cliniques, l'intensité du pipeline de R&D, l'adoption du cloud dans les environnements réglementés, la combinaison d'analyses descriptives et prédictives évoluant vers l'IA générative, et les structures contractuelles typiques pour les abonnements logiciels, les frais basés sur l'utilisation et les services.
Pour maintenir le modèle ancré, les totaux sont corroborés par des vérifications ascendantes sélectives telles que des divulgations de revenus de fournisseurs échantillonnés, des vérifications de canaux sur les valeurs moyennes des contrats annuels et des estimations de volume par prix de vente moyen pour les plateformes activées par l'IA lorsque des signaux unitaires sont disponibles. Lorsque les preuves ascendantes sont incomplètes, nous utilisons des plages d'adoption par type d'utilisateur final, puis appliquons une normalisation conservatrice afin que les petites valeurs aberrantes ne surestiment pas le total.
Les prévisions utilisent une analyse de scénarios soutenue par des contributions d'experts sur les cycles budgétaires, le confort réglementaire avec les preuves dérivées de l'IA et le rythme d'adoption des réseaux de données fédérés. Les hypothèses sont ensuite soumises à des tests de résistance par des vérifications de sensibilité sur la progression des prix et les tendances d'utilisation avant que la série temporelle finale ne soit arrêtée.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment la direction de la R&D dans les sciences de la vie par région, les déploiements de programmes d'IA rapportés et l'activité de financement et de partenariat observée, afin que les totaux restent liés à l'adoption réelle. Si un segment croît trop vite ou trop lentement par rapport à ces signaux, les facteurs sous-jacents sont revérifiés et les hypothèses sont corrigées.
Avant la validation finale, le travail passe par plusieurs révisions d'analystes axées sur les vérifications de variance, la cohérence des devises et les mouvements d'une année sur l'autre par région et utilisateur final. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires déclenchées lorsqu'un événement significatif modifie les prix, la réglementation ou le comportement d'adoption. Juste avant la livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus actuelle.
Dimensionnement du marché de l'intelligence artificielle dans les sciences de la vie par Mordor Intelligence comparé à d'autres estimations publiées
Les tailles de marché publiées pour l'IA dans les sciences de la vie peuvent sembler très éloignées, même lorsque le nom du sujet paraît identique, car chaque éditeur définit les dépenses différemment et utilise des données d'entrée différentes pour l'adoption et la tarification. Les raisons les plus courantes sont les différences dans ce qui est comptabilisé comme revenu d'IA, la façon dont les services sont traités, la façon dont les contrats pluriannuels sont annualisés et la fréquence à laquelle les hypothèses sont mises à jour.
Certains totaux publiés intègrent des revenus plus larges de l'IA dans la santé ou incluent des dépenses logicielles d'entreprise adjacentes qui ne sont pas liées à un flux de travail dans les sciences de la vie. Dans le modèle de Mordor Intelligence, les revenus ne sont comptabilisés que lorsqu'ils correspondent à des applications définies dans les sciences de la vie (comme la découverte de médicaments, les essais cliniques, les diagnostics ou la surveillance des patients), et les outils informatiques généraux et d'IA sans cas d'usage sont exclus afin que le pool de demande reste spécifique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,61 milliards USD (2025) | |
| Éditeur sectoriel A | 3,50 milliards USD (2025) | Utilise une liste d'applications similaire, mais le traitement des services et la façon dont les contrats de plateforme pluriannuels sont annualisés est moins explicite, ce qui peut comprimer les revenus déclarés pour l'année en cours. |
| Éditeur mondial B | 2,73 milliards USD (2025) | Des hypothèses d'adoption plus conservatrices pour les déploiements réglementés et une progression des prix plus lente, ce qui réduit les totaux à court terme même si la trajectoire de croissance à long terme est solide. |
Le tableau montre que l'écart s'explique principalement par la discipline de périmètre et la façon dont l'adoption et la valeur des contrats sont traduites en revenus annuels. En maintenant les données d'entrée liées à l'activité observable dans les sciences de la vie et en les recoupant avec la logique de tarification basée sur les entretiens, le chiffre final reste traçable et reproductible pour une utilisation en planification.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de l'IA dans les sciences de la vie ?
Le marché est évalué à 4,51 milliards USD en 2026 et devrait s'étendre à 13,64 milliards USD d'ici 2031 à un CAGR de 24,78 %.
Quelle région génère les revenus les plus élevés aujourd'hui ?
L'Amérique du Nord est en tête avec une part de 48,60 % grâce à un fort financement par capital-risque, des incitations réglementaires telles que le programme RTOR de la FDA et une infrastructure cloud mature.
Qu'est-ce qui stimule l'adoption rapide de l'IA dans les essais cliniques ?
Les algorithmes qui affinent les critères d'inclusion, permettent la surveillance à distance et prédisent la faisabilité du recrutement poussent le segment d'optimisation des essais cliniques vers un CAGR de 27,3 % jusqu'en 2031.
Comment l'Espace européen des données de santé influencera-t-il l'adoption de l'IA ?
L'EEDS permet l'apprentissage fédéré dans 27 États membres, réduisant les silos de données tout en préservant la confidentialité et devrait ajouter 11 milliards EUR de gains d'efficacité sur dix ans.
Pourquoi les partenariats de calcul avec les hyperscalers sont-ils importants ?
Les collaborations avec des fournisseurs comme NVIDIA ont réduit le coût de calcul par molécule d'environ 70 %, permettant aux chercheurs en médicaments de cribler des bibliothèques virtuelles bien plus grandes dans des budgets pratiques.
Quels défis pourraient ralentir la croissance du marché ?
Les principaux vents contraires comprennent l'allongement des délais de marquage CE dans le cadre de la loi européenne sur l'IA, la limitation des ensembles de données conformes aux normes FAIR et les pénuries persistantes de GPU haut de gamme qui gonflent les coûts d'inférence.