
Taille et part de marché des disques artificiels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.17 Milliards de dollars |
| Taille du Marché (2031) | 7.45 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.33 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des disques artificiels par Mordor Intelligence
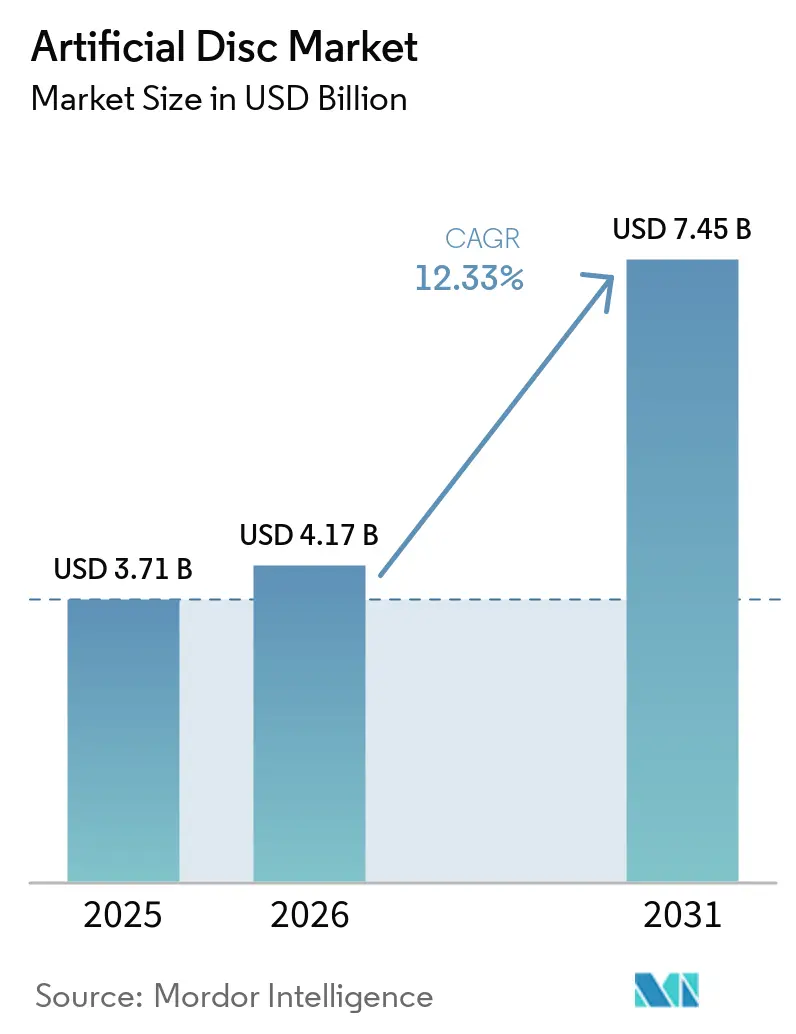
La taille du marché des disques artificiels était évaluée à 3,71 milliards USD en 2025 et devrait croître de 4,17 milliards USD en 2026 pour atteindre 7,45 milliards USD d'ici 2031, à un TCAC de 12,33 % au cours de la période de prévision (2026-2031). Une hausse soutenue des maladies dégénératives des disques, la validation des résultats de préservation du mouvement et les avancées rapides dans la conception d'implants biomimétiques soutiennent collectivement cette trajectoire à deux chiffres. L'Amérique du Nord conserve un avantage de premier entrant grâce à une large couverture par les assureurs privés, tandis que la région Asie-Pacifique s'accélère grâce à la construction d'hôpitaux et au vieillissement démographique. Les systèmes métal sur polymère restent la référence, mais les plateformes céramique sur polymère surpassent le marché, bénéficiant de profils d'usure plus faibles et d'une meilleure compatibilité avec l'imagerie. La migration vers les soins ambulatoires est une autre tendance clé ; l'arthroplastie discale artificielle réalisée dans les centres chirurgicaux ambulatoires (CCA) génère désormais couramment des économies de coûts de 60 % par rapport aux soins hospitaliers. L'intensité concurrentielle s'accentue à mesure que les acteurs établis consolident leurs portefeuilles et que les spécialistes de plus petite taille commercialisent des offres viscoélastiques et guidées par l'IA.
Principaux enseignements du rapport
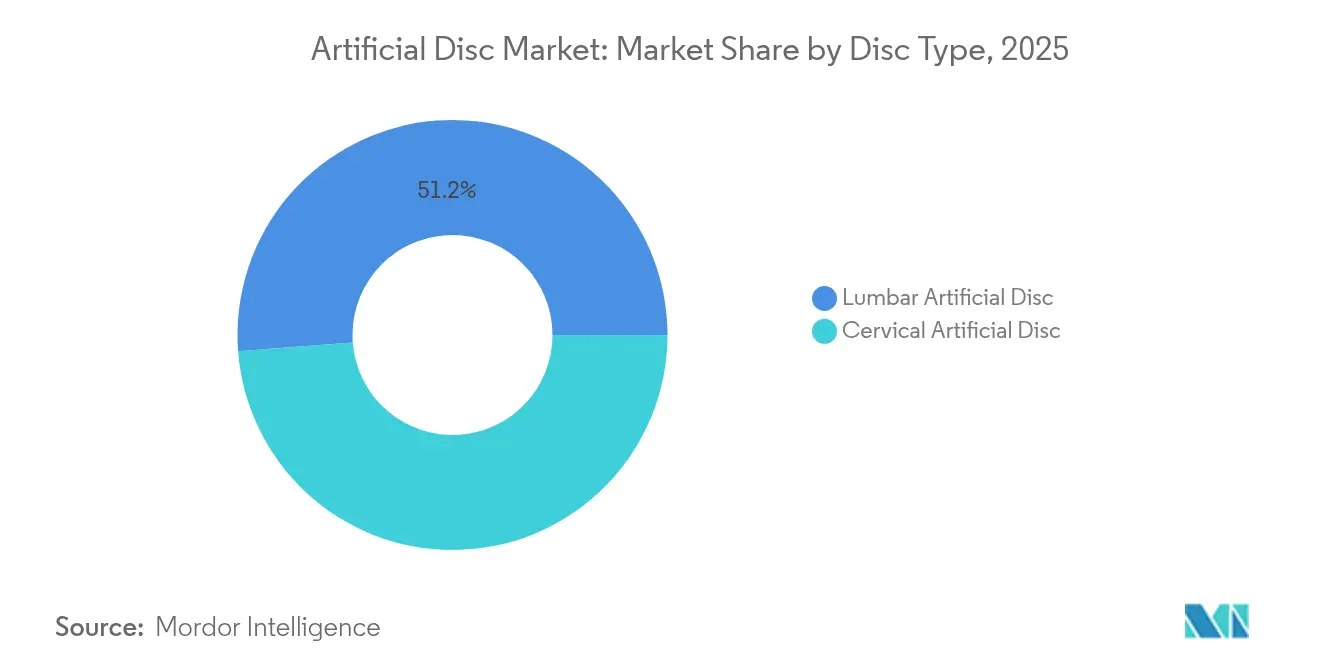
- Par type de disque, le segment lombaire détenait une part de marché de 51,20 % des disques artificiels en 2025 ; le segment cervical devrait croître à un TCAC de 15,16 % jusqu'en 2031.
- Par matériau, le métal sur polymère représentait 59,10 % de la taille du marché des disques artificiels en 2025, tandis que la céramique sur polymère progresse à un TCAC de 15,82 % entre 2026 et 2031.
- Par conception, les disques semi-contraints ont capturé une part de revenus de 45,40 % en 2025 ; la catégorie non contrainte devrait se développer à un TCAC de 14,91 % jusqu'en 2031.
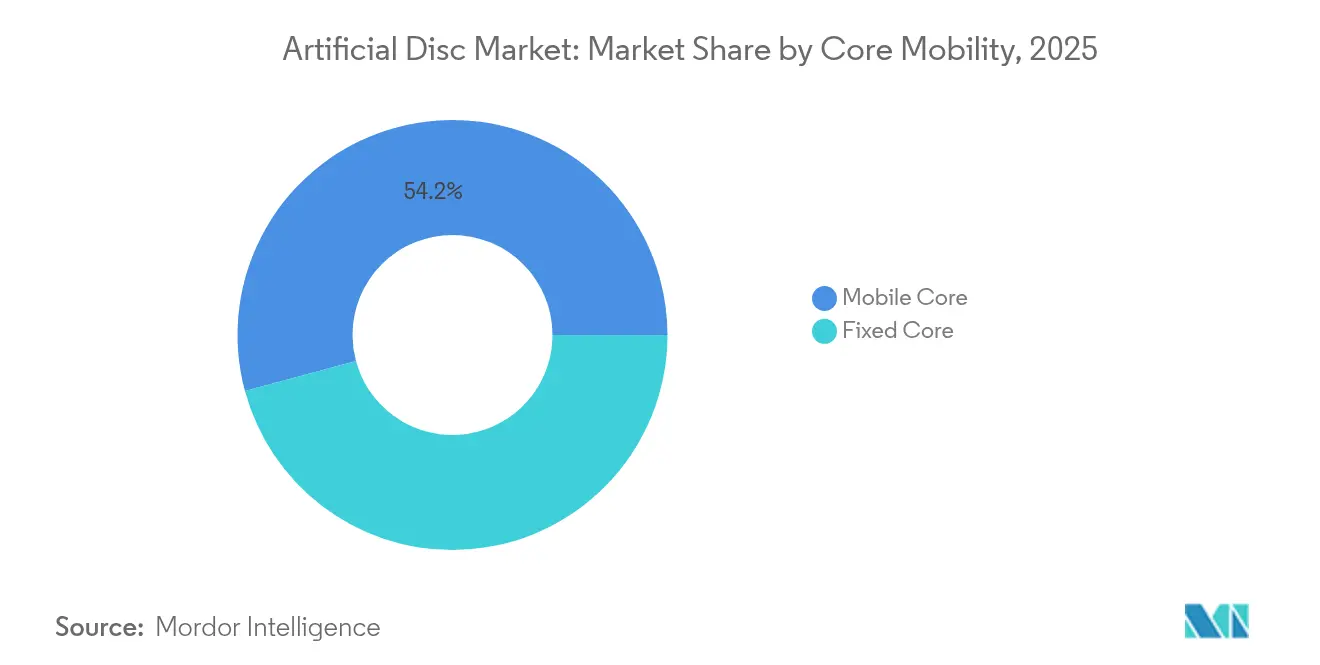
- Par mobilité du noyau, les solutions à noyau mobile étaient en tête avec une part de 54,20 % du marché des disques artificiels en 2025 ; les systèmes à noyau fixe devraient croître à un taux annuel de 14,36 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux ont contribué à hauteur de 69,10 % de la taille du marché des disques artificiels en 2025, tandis que les CCA devraient enregistrer un TCAC de 13,22 % durant 2026-2031.
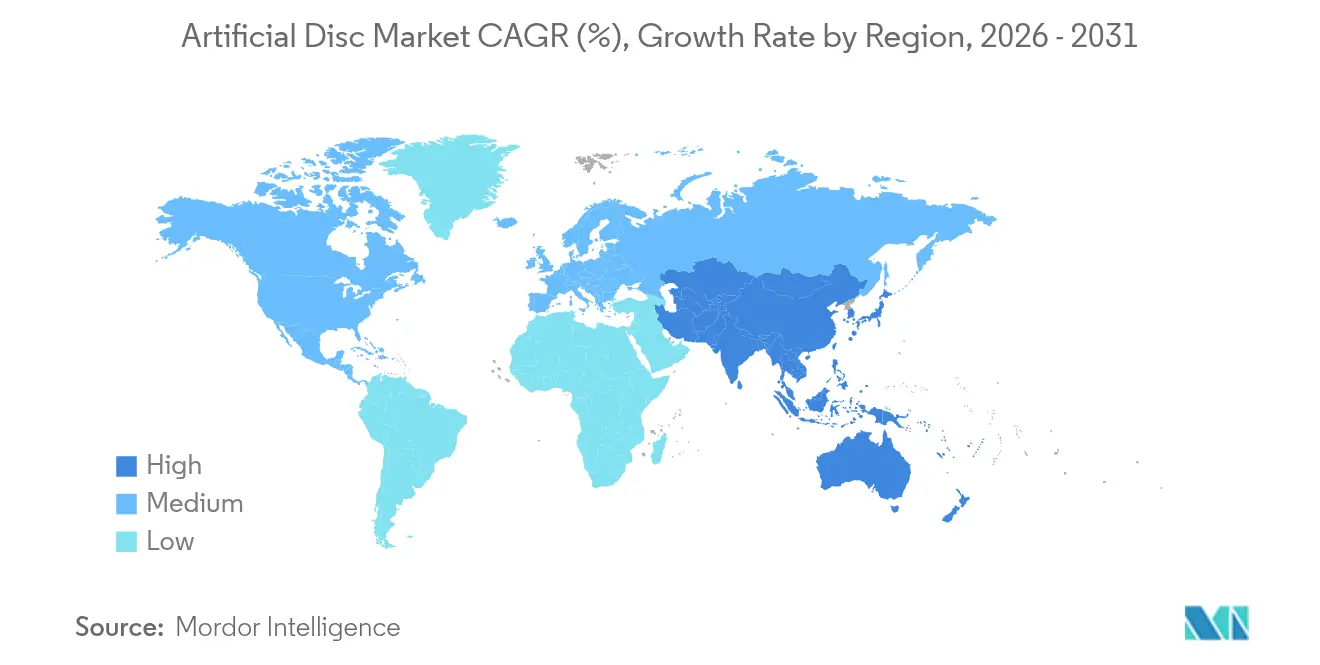
- Par géographie, l'Amérique du Nord a contribué à hauteur de 37,60 % des revenus de 2025, tandis que la région Asie-Pacifique progresse à un TCAC de 14,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence mondiale croissante de la maladie dégénérative des disques et des douleurs lombaires chroniques | +3.5% | Mondial, avec un impact plus élevé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Avancées technologiques rapides dans les implants de préservation du mouvement (matériaux à noyau mobile et biomimétiques) | +1.2% | Amérique du Nord, Europe, marchés avancés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Préférence croissante des chirurgiens et des patients pour l'arthroplastie discale mini-invasive plutôt que la fusion vertébrale | +2.3% | Mondial, avec adoption précoce en Amérique du Nord | Moyen terme (2-4 ans) |
| Expansion des preuves cliniques à long terme soutenant la sécurité et les résultats fonctionnels supérieurs | +1.8% | Mondial | Long terme (≥ 4 ans) |
| Augmentation des dépenses de santé et accès aux soins rachidiens avancés dans les économies émergentes | +1.4% | Asie-Pacifique, Moyen-Orient, Amérique latine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence mondiale croissante de la maladie dégénérative des disques
Les cas mondiaux de douleurs lombaires et cervicales dépassent 600 millions et devraient augmenter sensiblement d'ici 2050 à mesure que les populations vieillissent. L'espérance de vie plus élevée et les modes de travail sédentaires aggravent la dégénérescence discale, contraignant les payeurs à rechercher des solutions durables préservant le mouvement. Le fardeau économique englobe la perte de productivité et les paiements d'invalidité, faisant des disques artificiels une option attrayante pour les parties prenantes qui regardent au-delà des coûts chirurgicaux à court terme. La fusion traditionnelle ne parvient souvent pas à restaurer la biomécanique, positionnant l'arthroplastie discale comme une alternative crédible qui maintient la mobilité et la qualité de vie. Les agences de santé publique encadrent de plus en plus le bien-être musculosquelettique comme un impératif de productivité, renforçant ainsi la demande d'implants de nouvelle génération.
Avancées technologiques rapides dans les implants de préservation du mouvement
Les disques cervicaux viscoélastiques, les conceptions de noyau de disque prothétique, les plateaux d'extrémité personnalisés imprimés en 3D et les paliers céramique-polymère illustrent un changement de paradigme de conception vers des constructions plus biomimétiques. Ces innovations réduisent les débris d'usure, permettent un mouvement physiologique à six degrés de liberté et simplifient le suivi par imagerie en minimisant les artefacts. L'intégration de la fabrication additive permet la création de structures en treillis optimisées qui répartissent les charges de manière uniforme, prolongeant potentiellement la durée de vie des implants. Ces avancées élargissent les indications, notamment pour les pathologies multi-niveaux, et renforcent la confiance des chirurgiens dans les nouveaux systèmes. Les logiciels de planification assistés par l'IA affinent davantage le dimensionnement et le positionnement, réduisant le temps opératoire et le risque de révision.
Préférence croissante des chirurgiens et des patients pour l'arthroplastie discale mini-invasive
Des études comparatives rapportent un taux de succès composite à cinq ans de 82,3 % pour les remplacements de disques cervicaux contre 67,0 % pour la fusion. Des résultats tels qu'un retour plus rapide au sport et la préservation du mouvement segmentaire trouvent un écho auprès des cohortes de patients actifs. Les techniques mini-invasives réduisent les perturbations musculaires, les pertes de sang et l'hospitalisation, s'alignant sur l'économie des CCA. Les réseaux sociaux amplifient les expériences positives des patients, accélérant la demande des consommateurs. Le sentiment des chirurgiens évolue également à mesure que le guidage robotique et la navigation en temps réel aplatissent la courbe d'apprentissage, renforçant l'arthroplastie par rapport à la fusion chez les candidats appropriés.
Expansion des preuves cliniques à long terme soutenant la sécurité et les résultats supérieurs
Les données lombaires sur sept à 21 ans révèlent un taux de révision au niveau de l'index de 0,67 % pour les systèmes de disques établis. L'incidence de la chirurgie du segment adjacent reste inférieure à 2 %, répondant à une critique clé adressée aux dispositifs de première génération. De tels ensembles de données longitudinales persuadent les chirurgiens conservateurs et les payeurs que la durabilité de l'arthroplastie est égale ou supérieure aux constructions de fusion. Les régulateurs ont répondu en autorisant les applications à deux niveaux et multi-niveaux, élargissant la population traitable. Les modèles économiques de santé capturent désormais l'évitement des coûts à vie résultant de la réduction des réopérations, renforçant les trajectoires de remboursement favorables.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés des implants et des procédures par rapport aux alternatives de fusion dans les systèmes de santé à budget contraint | -1.8% | Mondial, avec un impact plus élevé dans les marchés émergents et les systèmes de santé publics | Moyen terme (2-4 ans) |
| Voies d'approbation réglementaire strictes et exigences longues en matière d'essais cliniques | -1.2% | Mondial, avec l'impact le plus élevé dans les juridictions de la FDA et de l'EMA | Long terme (≥ 4 ans) |
| Formation limitée des chirurgiens et courbe d'apprentissage pour les techniques complexes d'arthroplastie discale | -1.6% | Mondial, avec un impact plus élevé dans les régions disposant de moins de centres spécialisés | Court terme (≤ 2 ans) |
| Incertitude quant à la durabilité à long terme des implants et à la complexité de la chirurgie de révision | -1.1% | Mondial, avec un impact plus élevé dans les systèmes de santé conservateurs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés des implants et des procédures par rapport aux alternatives de fusion
Les systèmes de disques artificiels affichent des prix premium par rapport aux cages de fusion, ce qui complique l'adoption là où les budgets sont serrés. Bien que les modèles économiques à vie favorisent la préservation du mouvement, les coûts initiaux restent un obstacle pour les payeurs publics ; Medicare restreint toujours la couverture lombaire aux patients de moins de 60 ans[1]. Les économies émergentes sont confrontées à des contraintes de capital et à une pénétration variable de l'assurance privée, ralentissant la pénétration malgré la charge croissante de la maladie. Les achats basés sur le volume et les incitations à la fabrication locale réduisent progressivement l'écart, mais la maîtrise des coûts continuera de tempérer la croissance à court terme.
Formation limitée des chirurgiens et courbe d'apprentissage pour l'arthroplastie discale complexe
La maîtrise de l'arthroplastie lombaire nécessite généralement plus de 30 cas index ; la faible exposition aux fellowships restreint les viviers mondiaux de chirurgiens. Un dimensionnement ou un positionnement incorrect peut provoquer une surcharge des facettes ou une migration de l'implant, augmentant le risque perçu. Les fabricants de dispositifs financent désormais des laboratoires de cadavres, des simulateurs de réalité virtuelle et des modèles préopératoires guidés par l'IA pour accélérer la compétence. Les modules de diffusion en direct basés sur le cloud de Medtronic illustrent les initiatives de l'industrie pour démocratiser la formation. Ces outils atténuent mais n'éliminent pas le goulot d'étranglement lié au manque de compétences, en particulier dans les régions dépourvues d'infrastructure de sous-spécialité rachidienne.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de disque :
l'élan cervical dépasse le leadership lombaireLe segment lombaire a fourni 51,20 % de la taille du marché des disques artificiels en 2025, reflétant la prévalence des troubles lombaires. Néanmoins, les volumes cervicaux progressent plus rapidement, projetés à un TCAC de 15,16 %, grâce à un taux de succès clinique démontré de 82,3 % et à une anatomie plus simple. Les autorisations réglementaires multi-niveaux et les conceptions viscoélastiques, telles que le M6-C, renforcent la proposition de valeur cervicale. Les dispositifs lombaires conservent leur attrait grâce aux données de durabilité à long terme, le Prodisc L affichant seulement 0,67 % de taux de révision sur deux décennies. Ensemble, ces tendances illustrent comment le marché des disques artificiels se diversifie à travers les niveaux vertébraux plutôt que de se concentrer uniquement sur la pathologie lombaire.
L'augmentation de l'adoption cervicale remodèle également le flux de travail chirurgical, entraînant des temps opératoires plus courts, des pertes de sang réduites et une qualification ambulatoire plus rapide, ce qui encourage la migration vers les CCA. La parité de remboursement entre la fusion cervicale et l'arthroplastie dans de nombreux régimes américains neutralise les objections de coût, permettant aux chirurgiens de mettre en avant les avantages fonctionnels. Le maintien de la hauteur discale et la restauration de la lordose segmentaire différencient davantage l'arthroplastie cervicale, influençant les recommandations et les flux d'orientation.

Par matériau :
la céramique sur polymère perturbe la domination du métalLes constructions métal sur polymère ont représenté 59,10 % de la part de marché des disques artificiels en 2025, mais les systèmes à base de céramique affichent désormais un TCAC de 15,82 %, le taux le plus rapide du segment. L'alumine renforcée à la zircone réduit les débris d'usure et élimine les risques d'hypersensibilité aux ions métalliques, qui affectent 10 à 15 % des patients. Les méthodes de frittage améliorées ont atténué les préoccupations antérieures concernant la fragilité, tandis que la radiolucidité facilite l'imagerie postopératoire. À mesure que le suivi par IRM devient routinier, l'avantage devient encore plus prononcé. Les différentiels de prix se réduisent à mesure que les chaînes d'approvisionnement en céramique se développent, permettant une acceptation plus large par les payeurs. Les fabricants continuent de combiner des plateaux en titane avec des noyaux céramique-polymère pour trouver un équilibre entre l'ostéointégration et les performances d'articulation.
L'évolution vers les céramiques s'aligne également sur le marketing patient, car les implants sans allergie et à faible bruit trouvent un écho auprès des données démographiques soucieuses de leur santé. L'Europe, avec une surveillance stricte des ions métalliques, est en tête de l'adoption et fournit un modèle pour les autres régions. Parallèlement, la R&D sur les matériaux à gradient et les constructions hybrides signale un pipeline d'innovation visant à éroder davantage l'avance historique du métal.
Par conception :
les élastiques non contraints gagnent en dynamismeLes plateformes semi-contraintes représentaient 45,40 % de la taille du marché des disques artificiels en 2025, servant les chirurgiens en transition depuis les paradigmes de fusion rigide. La demande s'oriente désormais vers les conceptions à noyau élastique non contraint, qui croissent à un TCAC de 14,91 %, portées par leur capacité à reproduire la courbe moment-rotation viscoélastique des disques natifs. Les noyaux élastiques associés à des anneaux fibreux dispersent les charges de manière plus uniforme, atténuant potentiellement la dégénérescence du segment adjacent. Les premières données à cinq ans montrent une amplitude de mouvement soutenue et une préservation de la hauteur discale, renforçant la confiance des chirurgiens. Les disques contraints maintiennent une niche pour les cas sujets à l'instabilité, mais perdent des parts à mesure que les alternatives biomimétiques valident leur sécurité à long terme.
Les ingénieurs de dispositifs utilisent l'optimisation par éléments finis pour adapter les profils de rigidité et incorporer des couches absorbant les chocs. Le résultat est une restauration précise du mouvement sans sacrifier la stabilité. Ces gains de performance soulignent pourquoi le marché des disques artificiels évolue du « remplacement » vers la « réplication » de la mécanique physiologique.
Par mobilité du noyau :
le noyau fixe regagne une pertinence stratégiqueLes constructions à noyau mobile ont généré 54,20 % des revenus en 2025, mais les modèles à noyau fixe croissent à un TCAC de 14,36 %. La géométrie de palier améliorée, rendue possible par la modélisation avancée, permet désormais aux noyaux fixes de reproduire la translation et la rotation physiologiques, tout en simplifiant l'instrumentation. Les chirurgiens apprécient le risque plus faible d'échappement du noyau et une cinématique plus prévisible, en particulier lors de révisions complexes. La convergence des matériaux — surfaces en céramique articulant avec du polyéthylène hautement réticulé — réduit l'usure, comblant les écarts historiques de longévité. Les systèmes à noyau fixe réduisent également les étapes opératoires, favorisant l'adoption par les CCA. Ces dynamiques illustrent un marché des disques artificiels en maturation où plusieurs philosophies de conception coexistent pour correspondre à des indications cliniques variées.
Par utilisateur final :
les centres ambulatoires remodèlent la prestation des soinsLes hôpitaux ont généré 69,10 % de la taille du marché des disques artificiels en 2025, tandis que les CCA affichent la croissance la plus rapide à un TCAC de 13,22 %. Des économies de coûts allant jusqu'à 60 %, des taux d'infection plus faibles et la préférence des patients pour une sortie le jour même sous-tendent ce changement. Les chirurgiens bénéficient de la flexibilité du temps de bloc et d'équipes spécialisées, améliorant le débit. Les payeurs lient de plus en plus le remboursement à l'efficacité du site de service, incitant à l'utilisation des CCA. Les cliniques spécialisées en orthopédie et en rachis, bien que plus petites, sont souvent pionnières dans les nouvelles techniques d'arthroplastie avant que les hôpitaux ne les adoptent. Cette redistribution du volume de cas renforce la résilience du marché des disques artificiels en diversifiant les lieux de service.
Analyse géographique
Marché des Disques Artificiels en Amérique du Nord
L'Amérique du Nord détenait une part de marché de 37,60 % sur le marché des disques artificiels en 2025, portée par des conditions de remboursement favorables, de vastes réseaux de centres de chirurgie rachidienne et l'adoption rapide d'outils de planification guidés par l'IA. Les approbations à deux niveaux pour la voie cervicale ont élargi la cohorte éligible, intensifiant le nombre d'interventions. La région fait face à des obstacles en matière de remboursement — la limite d'âge de Medicare pour l'arthroplastie discale lombaire persiste — mais les assureurs privés autorisent de plus en plus la préservation du mouvement sur la base de données probantes en matière de coût-efficacité.
Marché des Disques Artificiels en Europe
L'Europe se classe en deuxième position, soutenue par des systèmes publics qui reconnaissent les gains économiques à long terme découlant de la réduction de la pathologie des segments adjacents. L'Allemagne et la France sont des adopteurs précoces des plateformes à dominante céramique, tirant parti de leur expertise locale en biomatériaux. Les mises à jour harmonisées du marquage CE en 2025 ont clarifié les exigences de surveillance post-commercialisation, facilitant l'entrée sur le marché des disques de nouvelle génération. Le vieillissement démographique et les normes culturelles axées sur le bien-être stimulent la croissance des interventions à travers le continent.
Marché des Disques Artificiels en Asie-Pacifique
La région Asie-Pacifique est celle qui connaît la croissance la plus rapide, avec un CAGR projeté de 14,62 % jusqu'en 2031. La société japonaise super-vieillissante et les programmes de robotique soutenus par le gouvernement canalisent les investissements vers les technologies rachidiennes. [3] La Chine, grâce à ses réformes d'approvisionnement basées sur les volumes, soutient la fabrication nationale et accélère la mise sur le marché des disques développés localement. Le dispositif d'incitation lié à la production (PLI) de l'Inde favorise le développement d'une capacité MedTech indigène, réduisant la dépendance aux importations et abaissant les coûts. La diversité des voies réglementaires crée une certaine complexité, mais la trajectoire globale reste à la hausse à mesure que l'accès aux soins de santé s'élargit.
Paysage réglementaire
Les disques artificiels sont réglementés comme des dispositifs implantables à haut risque sur les principaux marchés, ce qui façonne les délais de mise sur le marché et les exigences en matière de preuves cliniques. Aux États-Unis, la FDA continue d'orienter les remplacements de disque artificiel vers la voie de la Premarket Approval (PMA), généralement appuyée par des études cliniques prospectives régies par une IDE. En février 2026, Synergy Spine Solutions a obtenu l'approbation PMA de la FDA pour le Synergy Disc (PMA P250028) pour des indications cervicales à un niveau, de C3 à C7, ce qui reflète le niveau de preuves cliniques et de fabrication requis pour l'approbation.
En Europe, le règlement (UE) 2017/745 (RDM UE) reste le cadre régissant le marquage CE, avec des mises à jour qui affectent les revues de documentation technique et les attentes post-commercialisation. En mars 2026, la Commission européenne a adopté le règlement délégué (UE) 2026/1359, mettant à jour les obligations liées à l'évaluation de la documentation technique pour certains dispositifs implantables de classe IIb au titre du RDM. Les exigences en matière d'essais et de vérification se durcissent également avec l'adoption de normes, notamment la norme ISO 18192-3:2025 (publiée en novembre 2025) relative aux méthodes d'essai d'usure par impact pour les prothèses de disque intervertébral lombaire et cervical, que les fabricants utilisent pour étayer leurs allégations de performance sous le contrôle des organismes de réglementation et des organismes notifiés.
Paysage concurrentiel
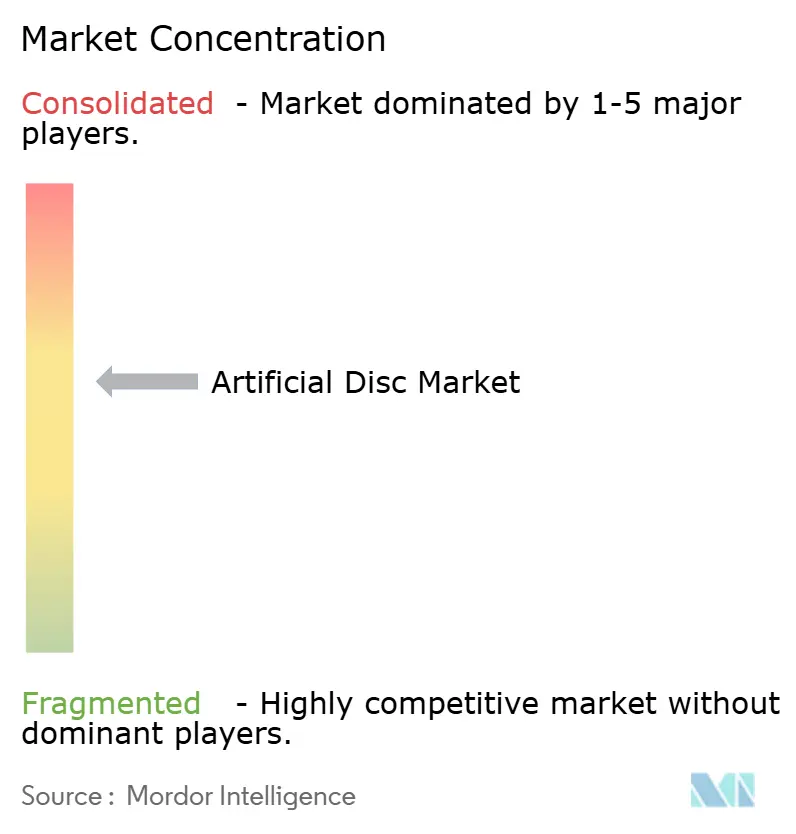
La concentration du marché est modérée. Medtronic, Johnson & Johnson (DePuy Synthes) et Zimmer Biomet disposent d'une envergure en R&D et en distribution, mais les innovateurs de niche captent des parts grâce à une technologie différenciée. Globus Medical étend sa gamme Advanced Materials Science avec des hybrides titane poreux-PPEK, soulignant le virage vers le leadership en science des matériaux.
Les thèmes stratégiques comprennent la consolidation de portefeuille, l'activation par l'IA et les kits d'implants centrés sur les CCA. Johnson & Johnson MedTech a mis en avant une suite d'orthopédie numérique lors de l'AAOS 2025, intégrant la planification préopératoire, la navigation et l'engagement des patients sous une plateforme cloud unifiée. Les fusions-acquisitions restent dynamiques ; les acquisitions de startups en robotique et de spécialistes en biomatériaux comblent les lacunes de capacités et accélèrent la mise sur le marché. Des opportunités d'espaces blancs émergent dans la prophylaxie des maladies du segment adjacent et les systèmes cervicaux adaptés aux personnes âgées, des domaines où les nouveaux entrants peuvent devancer les acteurs établis liés à des conceptions héritées.
Leaders du secteur des disques artificiels
-
Globus Medical
-
Centinel Spine, LLC
-
Medtronic Plc
-
Zimmer Biomet
-
B. Braun Melsungen AG (Aesculap)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Disques Artificiels
- Medtronic
- Zimmer Biomet
- Johnson & Johnson
- Centinel Spine
- NuVasive
- Globus Medical
- Stryker
- Orthofix
- Alphatec Spine Inc
- AxioMed
- B. Braun Melsungen AG (Aesculap)
- Synergy Spine Solutions Inc
- Spineart
- Prodorth Spine
- Vertebral Technologies Inc
- Paradigm Spine
- Spineway
Opportunités de marché et perspectives d'avenir
Les opportunités à court terme se concentrent sur l'élargissement des indications traitables et la mise à l'échelle des flux de travail d'arthroplastie cervicale et lombaire adaptés à l'ambulatoire, là où le remboursement et la préparation des établissements sont alignés. Les extensions d'indication de la FDA et les nouveaux entrants PMA créent des voies concrètes pour élargir les bassins de procédures : Centinel Spine a obtenu l'approbation de la FDA en octobre 2025 pour des indications à deux niveaux pour le prodisc C Vivo et le prodisc C SK, tandis que Synergy Spine Solutions a obtenu l'approbation PMA de la FDA en février 2026 pour le Synergy Disc destiné à un usage cervical à un niveau (C3-C7). Ces approbations renforcent les approches de portefeuille construites autour de l'appariement anatomique et du traitement multi-niveaux, laissant de la place pour des systèmes différenciés et des ensembles d'instruments conçus tant pour les hôpitaux que pour le débit des ASC.
Un deuxième domaine d'opportunité est la diversification plus large de l'accès aux marchés régionaux, soutenue par des dossiers de preuves fondés sur des normes, les entreprises poursuivant des approbations auprès de la FDA, du RDM UE et des régulateurs nationaux afin de réduire leur dépendance à une seule zone géographique. L'Australie ajoute une voie d'accès avec l'autorisation de la TGA en 2025 pour le disque artificiel cervical MOVE-C de NGMedical, et les États-Unis continuent de connaître un regain d'élan dans la commercialisation lombaire avec Highridge Medical réintroduisant le disque artificiel lombaire activL en 2026 et complétant les premiers cas. Sur le plan technologique, la demande pour une compatibilité d'imagerie à moindre artefact et une cinématique biomimétique continue de favoriser les paliers céramique-polymère, les conceptions viscoélastiques et la planification et navigation assistées par l'IA, qui réduisent la variabilité et soutiennent le déplacement des cas vers les centres de chirurgie ambulatoire.
Recent Industry Developments in Marché des Disques Artificiels
- Février 2026 : Synergy Spine Solutions a obtenu l'approbation préalable à la mise sur le marché (PMA) de la FDA américaine pour le Synergy Disc pour des indications cervicales à un niveau, de C3 à C7. Cette autorisation ajoute un nouvel entrant soutenu par une PMA dans le domaine du remplacement total du disque cervical et augmente la pression concurrentielle sur les portefeuilles établis axés sur la préservation du mouvement.
- Octobre 2025 : Centinel Spine a obtenu l'approbation de la FDA américaine pour des indications à deux niveaux pour ses dispositifs de remplacement total du disque cervical prodisc C Vivo et prodisc C SK. Cette extension d'étiquetage soutient des cas d'usage procéduraux plus larges et renforce le positionnement de Centinel auprès des chirurgiens recherchant plus de flexibilité pour la pathologie à un ou deux niveaux.
- Juillet 2025 : Dymicron a obtenu l'approbation d'exemption de dispositif expérimental (IDE) de la FDA américaine pour lancer une étude clinique pivot de son disque artificiel cervical Triadyme-C. Cette étape IDE fait progresser l'entreprise vers une voie clinique réglementée susceptible d'alimenter de futures soumissions PMA et s'ajoute au pipeline de disques cervicaux différenciés en cours d'évaluation.
Marché des Disques Artificiels Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette étude, le marché des disques artificiels couvre les revenus générés par les prothèses de disques vertébraux implantées, utilisées pour remplacer les disques cervicaux ou lombaires endommagés, y compris les accessoires liés aux dispositifs vendus dans le cadre de la procédure. Le marché est mesuré en termes de revenus au niveau du fabricant dans les principales régions et les pays clés.
Exclusions du périmètre : nous excluons les implants de fusion vertébrale, les thérapies antidouleur non implantables, les instruments chirurgicaux généraux et les services de rééducation post-aiguë qui ne sont pas facturés dans le cadre de la vente du dispositif de disque artificiel.
Aperçu de la segmentation
- Par type de disque
- Disque artificiel cervical
- Disque artificiel lombaire
- Par matériau
- Métal sur métal
- Métal sur polymère
- Céramique sur polymère
- Par conception
- Contraint (noyau fixe)
- Semi-contraint (noyau mobile)
- Non contraint (noyau élastique)
- Par mobilité du noyau
- Noyau fixe
- Noyau mobile
- Par utilisateur final
- Hôpitaux
- Cliniques spécialisées en orthopédie et en rachis
- Centres chirurgicaux ambulatoires (CCA)
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir les limites de ce qui constitue un dispositif de disque artificiel et pour ancrer l'environnement de la demande dans les différentes régions. Nous avons consulté des sources publiques telles que la base de données des dispositifs de la FDA américaine et les rappels de produits, les Centers for Medicare and Medicaid Services américains pour le contexte des procédures et des remboursements, ainsi que les sites de statistiques sanitaires nationales pour les données sur le vieillissement de la population et la charge des troubles rachidiens. Nous avons également utilisé des revues orthopédiques et rachidiennes à comité de lecture pour comprendre les schémas d'adoption du remplacement des disques cervicaux et lombaires, et pour vérifier la cohérence des parcours de soins typiques.
Du côté de l'offre, nous avons examiné les dépôts réglementaires des entreprises, les rapports annuels et les présentations aux investisseurs afin de cartographier les portefeuilles de produits et l'exposition géographique des revenus. Nous avons recoupé les communiqués de presse relatifs aux nouvelles approbations et aux lancements de produits. Lorsqu'elles étaient disponibles, des abonnements payants à des bases de données financières d'entreprises et à une base de données de brevets ont été utilisés pour organiser les signaux de revenus et suivre l'intensité de l'innovation en matière de matériaux et de types de conception. Les sources de recherche documentaire mentionnées ici sont données à titre illustratif, et de nombreuses autres références publiques ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Des discussions primaires ont été menées avec des chirurgiens du rachis, des équipes d'approvisionnement hospitalier, des distributeurs et des responsables produits et commerciaux du côté des fabricants de dispositifs, afin de confirmer les volumes de procédures, le mix d'implants et les évolutions tarifaires à court terme. Le marché se comportant différemment selon les régions, les entretiens ont été répartis dans les principaux centres de demande afin de vérifier l'utilisation, la sensibilité au remboursement et le rythme des nouvelles indications. Ces données ont ensuite été utilisées pour ajuster les hypothèses documentaires et mettre à l'épreuve les totaux finaux du marché et la trajectoire de croissance.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 27 % | Directeurs généraux (CXO) : 15 % | APAC : 48 % |
| Niveau intermédiaire : 58 % | Responsables fonctionnels/d'unité : 33 % | EMEA : 29 % |
| Acteurs de plus petite taille : 15 % | Managers : 52 % | Amériques : 23 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une construction descendante du bassin de demande qui reconstitue les revenus des disques artificiels en reliant l'activité de procédures de remplacement rachidien à un revenu moyen par dispositif et par procédure, puis en les agrégeant par pays et par région. Dans le modèle, des trajectoires distinctes sont maintenues pour les procédures cervicales et lombaires afin que les glissements de mix ne soient pas masqués dans une moyenne unique. Une fois cette structure en place, des vérifications ascendantes sélectives ont été effectuées à partir des informations sur les revenus des fournisseurs, des retours des canaux de distribution sur les expéditions unitaires et des points de prix échantillonnés, afin d'ajuster les valeurs aberrantes avant de finaliser les totaux.
Les principaux paramètres utilisés dans le modèle comprennent le nombre de patients éligibles atteints de dégénérescence discale, la préférence des chirurgiens entre l'arthroplastie et la fusion, la couverture du remboursement et la stabilité de la codification, le mix d'implants par matériau et type de conception, ainsi que la part des hôpitaux par rapport aux centres de chirurgie ambulatoire, le cas échéant. Lorsque les signaux de marché sont faibles dans certains pays plus petits, les lacunes sont comblées en utilisant les taux de procédures au niveau régional, puis en les ajustant avec les tranches d'âge de la population locale et les indicateurs d'accès aux soins de santé, avant d'être confirmés par des entretiens. Pour les prévisions, une analyse de scénarios a été utilisée, avec des trajectoires de taux d'adoption et des fourchettes d'érosion des prix convenues avec les répondants primaires, puis appliquées à la croissance attendue des procédures sur la période de prévision.
Validation des données et cycle de mise à jour
Les résultats sont validés par de multiples vérifications portant sur la cohérence interne et l'adéquation externe. Nous comparons les volumes de procédures implicites et les revenus moyens par dispositif avec les retours des chirurgiens, les signaux de remboursement et le rythme des approbations réglementaires, puis nous examinons les écarts qui sortent des plages raisonnables. Une deuxième revue analytique est effectuée avant la validation finale, et les mouvements inhabituels déclenchent une reprise de contact avec certains interlocuteurs pour confirmer si un événement ponctuel ou un changement structurel est à l'origine de la variation.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que de nouvelles approbations, des modifications majeures du remboursement ou des avis de sécurité à fort impact. Avant la livraison, une revue finale est effectuée afin que les chiffres et les hypothèses reflètent les informations les plus récentes disponibles à ce moment-là.
Comparaison du dimensionnement du marché des disques artificiels par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les disques artificiels peuvent sembler très éloignées les unes des autres, car chaque étude trace différemment la frontière de ce qui est comptabilisé, de l'année retenue comme référence et de la manière dont l'adoption des procédures est traduite en revenus. Des différences apparaissent également lorsqu'un modèle suppose une adoption rapide dans les indications lombaires, ou lorsque les prix sont traités comme stables plutôt qu'en baisse progressive sous l'effet de la concurrence et de la pression des achats.
Les signaux de volume de procédures et les vérifications du calendrier des approbations sont utilisés pour maintenir le marché ancré dans un bassin de demande implantable réaliste, et dans l'estimation de Mordor Intelligence, les revenus cervicaux et lombaires ne sont comptabilisés que lorsqu'ils s'alignent sur le périmètre défini des procédures de remplacement discal et sur les revenus moyens validés par dispositif.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,17 milliards USD (2026) | |
| Industry Publisher A | 2,23 milliards USD (2024) | Utilise une année de référence antérieure et une trajectoire de croissance plus lente, ce qui peut sous-estimer l'adoption actuelle dans les marchés où les volumes de procédures ont progressé plus rapidement après approbation. Le périmètre et la logique de tarification semblent plus proches d'hypothèses conservatrices sur les revenus des dispositifs, ce qui comprime les totaux lorsque les glissements de mix vers des conceptions à prix plus élevé ne sont pas pleinement reflétés. |
| Global Consultancy B | 2,96 milliards USD (2024) | Part d'une base 2024 et projette un schéma de montée en charge différent, ce qui peut produire une valeur actuelle plus faible si l'expansion à court terme du remboursement et l'adoption hospitalière ne sont pas capturées de manière uniforme par pays. Certaines estimations combinent également les moyennes cervicales et lombaires, ce qui peut fausser le total lorsque le mix de procédures régionales diffère. |
Dans l'ensemble du tableau, l'écart s'explique principalement par le choix de l'année de référence, la manière dont l'adoption des procédures est convertie en revenus de dispositifs payés, et la façon dont le mix cervical/lombaire est traité dans le modèle. En maintenant le périmètre lié aux procédures de remplacement discal et en utilisant des vérifications reproductibles sur les signaux de procédures et les prix, le dimensionnement reste traçable et plus facile à réconcilier lorsque de nouvelles approbations ou des mises à jour du remboursement surviennent.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des disques artificiels en 2026 ?
Le marché est évalué à 4,17 milliards USD en 2026 et devrait atteindre 7,45 milliards USD d'ici 2031.
Quel type de disque connaît la croissance la plus rapide ?
Les remplacements de disques cervicaux progressent à un TCAC de 15,16 %, dépassant les dispositifs lombaires grâce à une anatomie favorable et à des données cliniques solides.
Pourquoi les implants céramique sur polymère gagnent-ils en popularité ?
Les paliers en céramique réduisent les débris d'usure, éliminent les préoccupations liées aux ions métalliques et améliorent la clarté de l'imagerie, entraînant un TCAC de 15,82 % dans ce segment de matériaux.
Qu'est-ce qui favorise l'adoption des CCA pour l'arthroplastie discale ?
Les établissements ambulatoires réduisent les coûts des procédures jusqu'à 60 % et offrent une récupération plus courte, alimentant un TCAC de 13,22 % dans le volume de cas des CCA.
Quelle région connaît la croissance la plus rapide ?
L'Asie-Pacifique se développera à un TCAC de 14,62 % à mesure que le vieillissement des populations et les investissements dans les soins de santé augmentent la demande de procédures.