
Taille et part du marché des revêtements antireflets
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
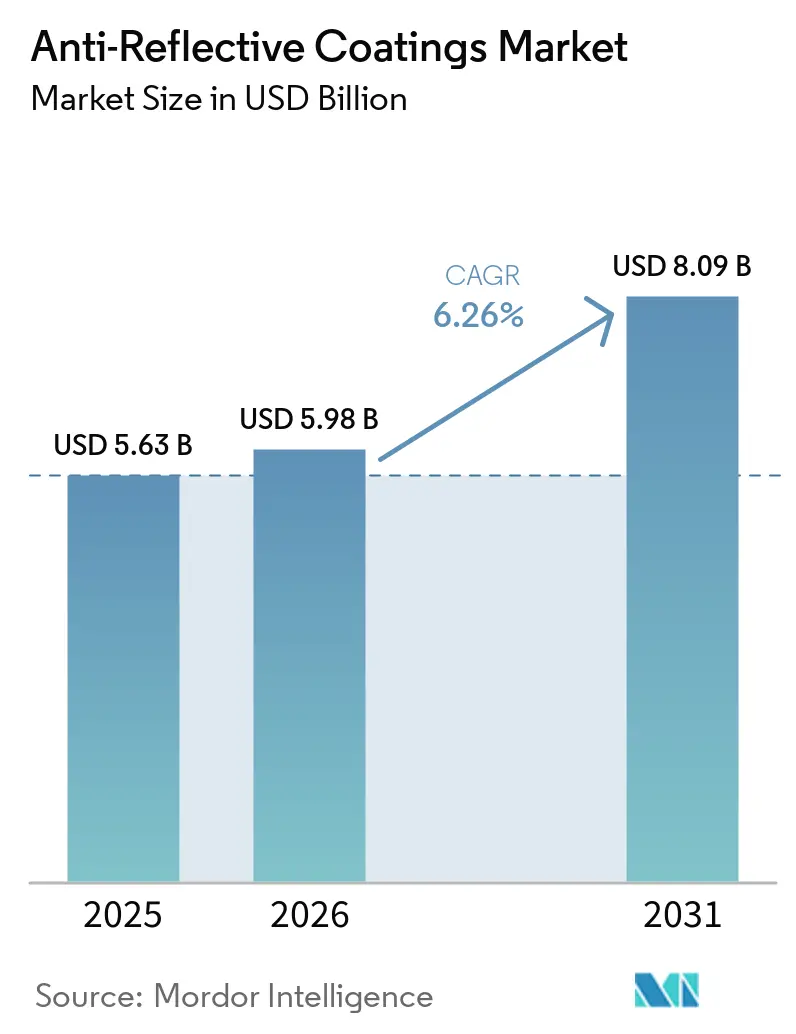
| Taille du Marché (2026) | 5.98 Milliards de dollars |
| Taille du Marché (2031) | 8.09 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.26 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
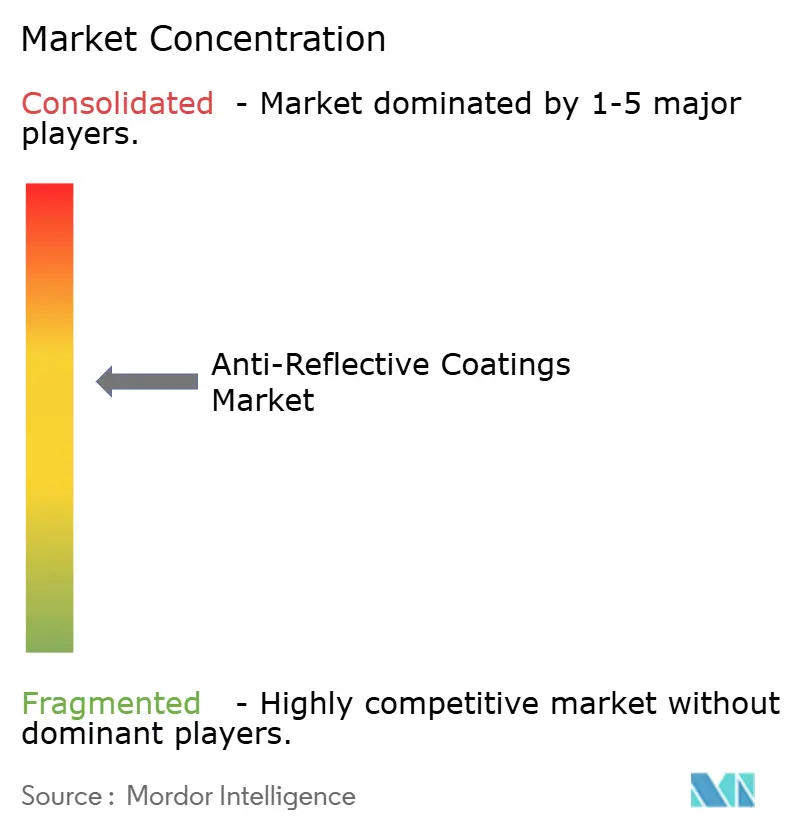
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements antireflets par Mordor Intelligence
La taille du marché des revêtements antireflets était évaluée à 5,63 milliards USD en 2025 et devrait croître de 5,98 milliards USD en 2026 pour atteindre 8,09 milliards USD d'ici 2031, à un CAGR de 6,26 % au cours de la période de prévision (2026-2031). La demande s'accroît car la suppression de l'éblouissement et une transmission lumineuse accrue sont essentielles dans l'optique de précision, le verre photovoltaïque et les écrans grand public avancés. Les fabricants intensifient leurs investissements dans les lignes de pulvérisation cathodique qui déposent des films denses à faible défaut à haut débit, tandis que les développeurs solaires doublent la surface de revêtement par module à mesure que les architectures bifaciales deviennent la norme. La pression réglementaire sur les produits chimiques fluorés remodèle les portefeuilles de matières premières, mais les fournisseurs qui qualifient en premier les empilements non fluorés remportent des emplacements dans les conceptions. La dynamique concurrentielle favorise les entreprises qui combinent l'échelle des équipements de dépôt avec une expertise en formulation, leur permettant de passer des verres de grande série aux empilements multicouches sur mesure sans longs délais de réajustement.
Principaux enseignements du rapport
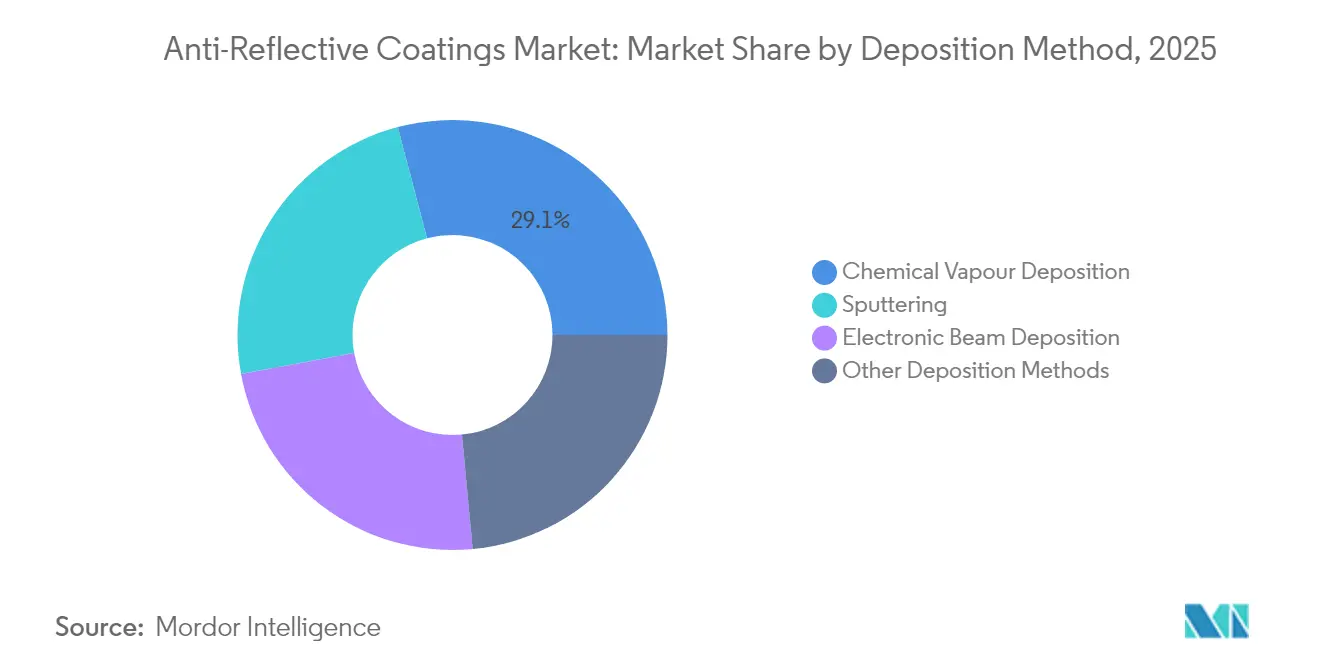
- Par méthode de dépôt, le dépôt chimique en phase vapeur a conservé une part de revenus de 29,10 % en 2025 ; la pulvérisation cathodique devrait enregistrer le CAGR le plus rapide de 6,47 % jusqu'en 2031.
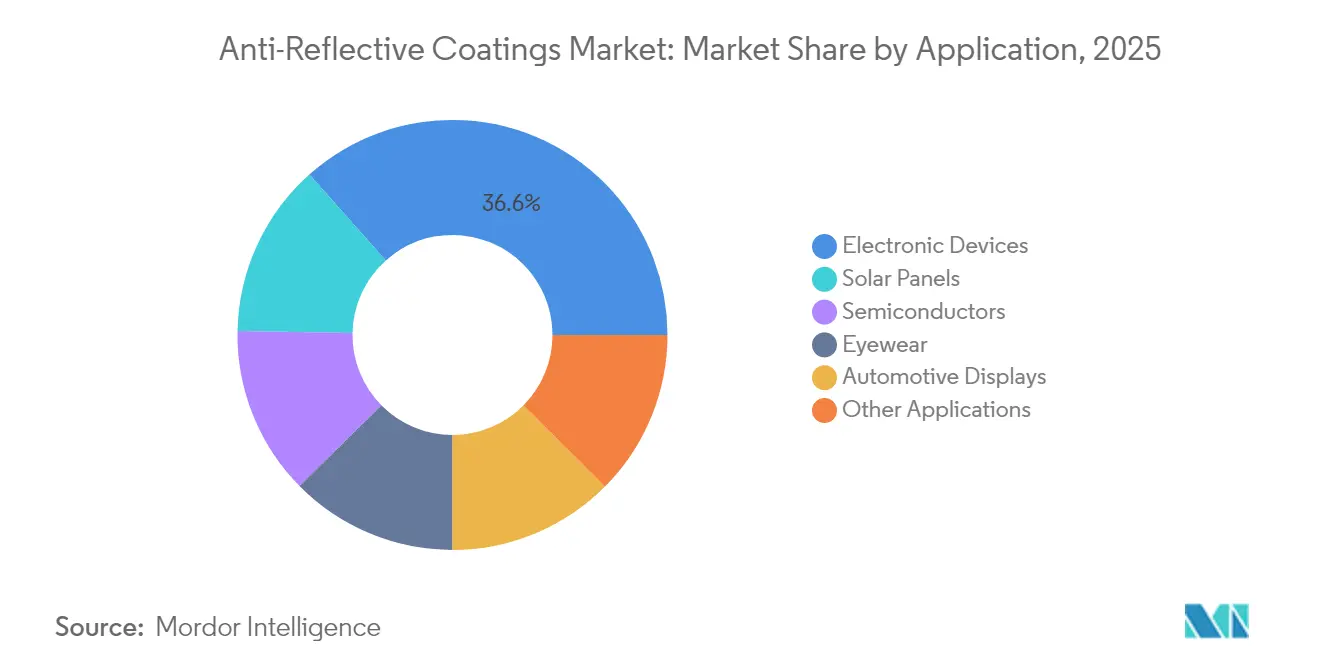
- Par application, les appareils électroniques ont dominé le marché des revêtements antireflets avec une part de 36,60 % en 2025 ; les panneaux solaires devraient afficher le CAGR le plus élevé de 7,95 % de 2026 à 2031.
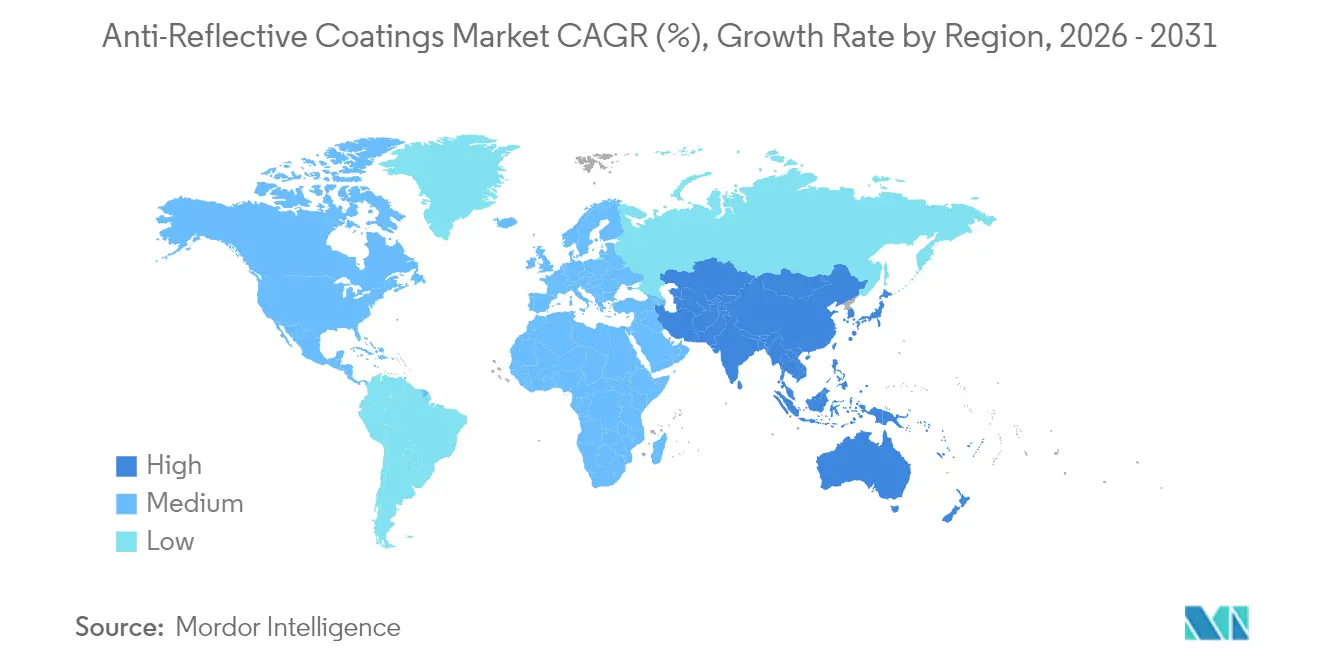
- Par géographie, la région Asie-Pacifique représentait une part de revenus de 34,10 % en 2025 et devrait progresser à un CAGR de 7,62 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption de la réalité augmentée (RA)/réalité virtuelle (RV) et du verre intelligent | +1.2% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Optique LiDAR dans les véhicules autonomes | +0.9% | Amérique du Nord, Europe, Chine | Moyen terme (2 à 4 ans) |
| Demande croissante liée aux installations solaires photovoltaïques | +1.5% | Asie-Pacifique, Moyen-Orient, Amérique latine | Long terme (≥ 4 ans) |
| Croissance des prescriptions de lunetterie ophtalmique | +1.3% | Asie-Pacifique, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Essor des écrans grand public haute résolution | +1.3% | Mondial, concentré en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
L'adoption de la RA/RV et du verre intelligent stimule la demande d'optique de précision
Les livraisons de casques ont atteint 9,6 millions d'unités en 2024, et les cas d'usage en entreprise, notamment la formation et la collaboration à distance, élargissent la base de clientèle adressable. Les empilements optiques doivent désormais offrir une réflectance moyenne inférieure à 1 % sur l'ensemble du spectre visible tout en maintenant la fidélité des couleurs et la résistance aux rayures. Des chercheurs de l'Université du Zhejiang ont rapporté des empilements sol-gel multicouches présentant une réflectance inférieure à 1 % et une dureté supérieure à 15 GPa, démontrant une durabilité adaptée aux appareils portables grand public[1]. Les entreprises de revêtement capables d'ajuster l'épaisseur des couches par pas inférieurs au nanomètre remportent des contrats haut de gamme, car les combineurs de guides d'ondes et les lentilles pancake nécessitent une suppression des images fantômes spécifique à l'angle d'incidence. À mesure que les fournisseurs de contenu optimisent pour l'informatique spatiale, les fabricants de casques OEM spécifient des revêtements large bande à faible diffusion qui résistent à la transpiration, aux cycles thermiques et aux nettoyages fréquents, créant une demande soutenue pour des formulations antireflets haute performance.
L'optique LiDAR au service de la perception des véhicules autonomes
Les modules LiDAR automobiles fonctionnant à 905 nm et 940 nm utilisent des optiques d'émission et de réception à faible réflectance pour étendre leur portée de détection au-delà de 200 m. Une étude publiée dans Nature Communications a démontré que les lasers à cavité verticale peuvent atteindre une puissance de crête de 400 W grâce à des empilements antireflets à six jonctions ayant résisté à 6 000 heures de tests à haute température[2]. À mesure que les prix des systèmes s'approchent de l'objectif de 100 USD, les fournisseurs de rang 1 exigent des revêtements qui améliorent le rapport signal sur bruit tout en réussissant les audits IATF 16949. La qualification dépend du maintien des performances entre -40 °C et +105 °C, ainsi que de la résistance à la corrosion par le sel de voirie. Les fournisseurs capables de documenter une faible variation lot à lot de l'indice de réfraction et de l'uniformité d'épaisseur obtiennent le statut de fournisseur privilégié lors des déploiements de plateformes prévus pour 2026-2027.
Les installations solaires photovoltaïques amplifient les gains d'efficacité
Un article IEEE de 2025 a quantifié que le verre antireflets large bande améliore le rendement des modules au silicium de 2,3 %, réduisant le coût actualisé de l'énergie sur 25 ans. L'Agence internationale de l'énergie prévoit que les panneaux bifaciaux dépasseront 70 % de la production mondiale d'ici 2033, doublant la surface de revêtement par module. Les développeurs en Inde, au Moyen-Orient et en Amérique latine déploient des suiveurs à axe unique avec du verre bifacial pour augmenter les facteurs de capacité au-delà de 30 %, stimulant la spécification de revêtements double face résistants à l'abrasion. Les formulateurs passent de l'évaporation sous vide au dépôt chimique en phase vapeur assisté par plasma, qui adhère solidement au verre et résiste aux tempêtes de sable du désert et aux flux UV élevés.
Essor des écrans grand public haute résolution
Les panneaux OLED intègrent le filtre coloré au-dessus de la couche émissive, ce qui augmente la réflectivité de surface et nécessite un traitement antireflet intensif pour préserver le contraste dans les bureaux lumineux. Les fabricants de panneaux exigent désormais des attributs antiéblouissement et anti-empreintes simultanés, obligeant les fournisseurs de revêtements à développer des empilements multifonctionnels offrant une réflectance <1,5 %, un angle de contact <65 ° pour les empreintes digitales et une dureté >9H, les revêtements antiviraux représentant une autre application de traitement de surface multifonctionnel. La pulvérisation cathodique magnétron permet des couches à indice gradué sur le verre Gen 8.7, tandis que les revêtements supérieurs par plasma atmosphérique ajoutent une fonctionnalité oléophobe sans budget thermique supplémentaire. Les marques d'ordinateurs portables et de moniteurs prévoient de commercialiser des références « à réflexion maîtrisée » comme offre premium en 2026, ce qui laisse présager une demande soutenue pour les empilements à haute valeur ajoutée.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de production et d'équipement | −0.8% | Mondial, particulièrement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Réglementation stricte REACH et sur les fluorochimiques | −0.5% | Europe avec répercussions mondiales | Moyen terme (2 à 4 ans) |
| Problèmes de durabilité sur les substrats en polymère flexible | -0.6% | Amérique du Nord et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Des coûts élevés de production et d'équipement freinent l'entrée sur le marché
Les évaporateurs à faisceau électronique, les chambres de pulvérisation magnétron et les réacteurs à plasma coûtent chacun plus d'un million USD et nécessitent des salles blanches de classe 100. Les petits opérateurs de revêtement peinent à amortir leurs dépenses en capital, ce qui favorise la consolidation autour de méga-usines en Chine, en Corée du Sud et aux États-Unis. La maintenance programmée interrompt le débit de production, et les techniciens qualifiés exigent des salaires élevés, ce qui accroît davantage les coûts fixes. L'économie dissuade la diversification géographique même lorsque les fabricants OEM demandent un approvisionnement local en Asie du Sud-Est ou en Amérique latine, renforçant la domination des pôles établis.
La réglementation REACH et sur les fluorochimiques impose une reformulation
L'Union européenne est en train d'éliminer progressivement les substances per- et polyfluoroalkylées, qui ont historiquement été privilégiées pour les couches de finition oléophobes. Les fournisseurs doivent désormais qualifier des empilements non fluorés capables de réussir les tests d'exposition au sel et de vieillissement aux UV, un processus qui ajoute 9 à 12 mois aux cycles de développement produit. Les portefeuilles parallèles pour les marchés de l'UE et hors UE gonflent les stocks et les coûts de conformité, comprimant ainsi les marges des entreprises indépendantes. Les conglomérats à intégration verticale s'appuient sur leurs équipes internes de recherche et développement, ainsi que sur leur expertise réglementaire, pour gérer cette transition, élargissant ainsi l'écart de compétences.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par méthode de dépôt :
la pulvérisation cathodique renforce son avantage en termes de débitLa pulvérisation cathodique a affiché un CAGR de 6,47 % entre 2026 et 2031, plus rapide que l'ensemble du marché des revêtements antireflets. Les architectures à magnétron déposent des films denses à plus de 10 nm par minute sur du verre Gen 8.7, réduisant le temps de cycle pour les fabs d'affichage et photovoltaïques. La part de marché des revêtements antireflets pour le dépôt chimique en phase vapeur est restée à 29,10 % en 2025, car sa conformité supérieure est indispensable pour les préformes de fibres optiques, les revêtements miroir, et les cavités MEMS. Les lignes de production hybrides combinent désormais le dépôt chimique en phase vapeur assisté par plasma pour la couverture des géométries 3D avec des sources de pulvérisation pour les panneaux plans, maximisant l'utilisation des équipements. La pulvérisation par faisceau d'ions, bien que plus lente, permet une régularité à l'échelle atomique essentielle pour les ébauches de réticules utilisées en lithographie à 193 nm, où une réflectance résiduelle inférieure à 0,2 % prévient les défauts d'ondes stationnaires. Le choix du procédé dépend de plus en plus du budget thermique du substrat et de l'acceptabilité de l'exposition au plasma, ce qui incite les fabs à adopter des recettes à double source pour limiter les risques.
L'expansion de la pulvérisation cathodique est également portée par les programmes d'affichages flexibles qui spécifient des rouleaux de film polymère de 300 mm de large plutôt que du verre rigide. Les cibles rotatives dans les lignes de pulvérisation rouleau à rouleau permettent le changement de composition en cours de production, autorisant des empilements à indice gradué qui équilibrent les performances à large bande avec la résilience mécanique. À l'inverse, le dépôt chimique en phase vapeur gagne des parts de marché dans les lentilles lidar automobiles moulées à partir de polymères sensibles à la chaleur, où le bombardement plasma déformerait la figure optique. Les fournisseurs d'équipements d'investissement prévoient des mises à niveau des cathodes de pulvérisation qui augmentent la densité de puissance de 15 %, réduisant les zones mortes aux extrémités des cibles et améliorant l'utilisation des matériaux, ce qui réduit davantage le coût de revêtement par mètre carré.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par application :
les panneaux solaires devancent l'électronique grand publicLes appareils électroniques ont généré 36,60 % des revenus de 2025 ; cependant, la croissance se stabilise à mesure que les cycles de remplacement des smartphones s'étendent à 40 mois sur les marchés matures. Les panneaux solaires, en revanche, sont en bonne voie pour afficher le CAGR le plus élevé de 7,95 %, car chaque module bifacial nécessite des revêtements sur les deux faces, et les nouvelles usines à l'échelle du gigawatt déploient des formats de verre allant jusqu'à 2,6 m × 1,4 m. La taille du marché des revêtements antireflets pour le verre photovoltaïque devrait dépasser 2,32 milliards USD d'ici 2031, les gouvernements indien et brésilien subventionnant les modules haute efficacité pour accélérer la décarbonation. La lunetterie reste une niche stable — EssilorLuxottica a intégré des traitements antireflets dans la plupart de ses 559 millions de verres correcteurs en 2024. Les écrans automobiles nécessitent des revêtements résistant aux rayons solaires et aux cycles thermiques ; les livraisons d'écrans centraux de véhicules devraient atteindre environ 720 millions d'unités par an, et le verre pour affichage tête haute connaît une croissance à deux chiffres à mesure que les constructeurs automobiles adoptent des superpositions de réalité augmentée.
La photolithographie pour semi-conducteurs représente une niche à forte marge où les revêtements antireflets de fond suppriment les encoches aux nœuds inférieurs à 7 nm. Bien que sa part en volume soit modeste, le prix unitaire par centimètre carré est d'un ordre de grandeur supérieur à celui du verre architectural. L'optique d'imagerie médicale, les visières aérospatiales et les filtres pour les télécommunications complètent le portefeuille de la demande, chacun avec des exigences de fiabilité rigoureuses qui favorisent les opérateurs spécialisés capables de certifier des empilements multicouches pour des décennies de service. Les fournisseurs qui orientent leur capacité vers les optiques solaires et automobiles tout en conservant une agilité pour les petites séries d'outils semi-conducteurs sont positionnés pour surpasser leurs pairs.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Analyse géographique
Marché des Revêtements Antireflets en Asie-Pacifique
La région Asie-Pacifique a généré 34,10 % des revenus mondiaux en 2025 et devrait accélérer à un CAGR de 7,62 % jusqu'en 2031, dépassant le taux de croissance moyen du marché des revêtements antireflets. Les usines LCD Gen 10.5 et OLED de Chine dans le Guangdong et le Jiangsu concentrent la demande de cibles de pulvérisation cathodique grand format, tandis que les fabricants sud-coréens de panneaux pour smartphones haut de gamme imposent des exigences en matière de défauts ultra-faibles. L'héritage du verre optique japonais soutient la demande de revêtements pour modules de caméra et lunetterie, et l'essor de l'assemblage solaire en Inde ajoute des volumes de verre revêtu double face. Les règles de contenu local incitent les fournisseurs multinationaux à implanter des lignes de pulvérisation cathodique près du Vietnam et de la Malaisie, même si l'intensité capitalistique reste un obstacle.
Marché des Revêtements Antireflets en Amérique du Nord
L'Amérique du Nord capte un volume plus faible mais commande des prix de vente moyens plus élevés, car les programmes aérospatiaux et de défense spécifient des empilements large bande à faible diffusion et une traçabilité méticuleuse. Les développeurs de casques de réalité augmentée de la Silicon Valley passent des commandes de courtes séries de production nécessitant des revêtements spécifiques aux motifs appliqués avec des photomasques, un domaine dans lequel les opérateurs de revêtement américains agiles conservent un avantage. Le Mexique bénéficie de sa proximité avec l'assemblage automobile, mais la plupart des revêtements grand format sont encore expédiés depuis l'Asie en raison de l'échelle établie. La demande canadienne se concentre sur les capteurs lidar pour l'automatisation minière et forestière, bien que les volumes absolus restent modestes.
Marché des Revêtements Antireflets en Europe
Le marché européen est façonné par la réglementation REACH, qui contraint les formulateurs de revêtements à qualifier des alternatives sans PFAS avant les autres régions. Les constructeurs automobiles premium allemands spécifient du verre antireflet pour les affichages tête haute intégrant un contrôle de la polarisation, élevant ainsi le niveau de performance. Le solaire à grande échelle en Espagne et en Grèce adopte des modules bifaciaux, mais une grande partie du verre revêtu arrive encore d'Asie, ce qui incite les initiatives de l'UE à localiser l'approvisionnement d'ici 2027. Les pôles optiques d'Europe de l'Est en Pologne et en République tchèque se spécialisent dans les lentilles de défense, offrant une base de demande modeste mais stable.
Marché des Revêtements Antireflets au Moyen-Orient et en Afrique et en Amérique Latine
Le Moyen-Orient et l'Afrique restent des marchés naissants : les appels d'offres solaires en gigawatts de l'Arabie Saoudite et les mises à niveau des visières de casques miniers en Afrique du Sud constituent les principaux moteurs, généralement satisfaits par des importations compte tenu des infrastructures de salle blanche limitées. L'Amérique latine prend de l'élan — le Brésil et le Chili développent leur capacité solaire et spécifient du verre antireflet pour améliorer le rendement dans les zones à fort ensoleillement — mais l'application des revêtements s'effectue encore à l'étranger, laissant de la place pour des investissements régionaux si des pipelines de commandes cohérents se concrétisent.
Paysage réglementaire
La réglementation se concentre de plus en plus sur la gestion des composés fluorochimiques et sur les exigences documentaires applicables aux formulations de revêtements utilisées dans l'optique, les afficheurs et le verre photovoltaïque. Dans l'Union européenne, REACH demeure le cadre principal, et en mars 2026, les comités de l'ECHA ont fait avancer la proposition de restriction élargie sur les PFAS, le Comité d'évaluation des risques (RAC) ayant adopté son avis (3 mars 2026) et le Comité d'analyse socio-économique (SEAC) ayant approuvé son projet d'avis (11 mars 2026), renforçant la transition vers des couches supérieures sans PFAS pour les fonctions anti-traces et anti-salissure.
Aux États-Unis, les actions de l'EPA au titre du TSCA ajoutent un rythme de conformité pour les fournisseurs de produits chimiques, notamment une action publiée au Federal Register en mai 2026 instaurant des règles relatives aux nouvelles utilisations importantes (SNUR) pour certaines substances, avec une date d'entrée en vigueur au 28 juillet 2026, tandis que l'EPA a également ajusté le calendrier des obligations de déclaration relatives aux PFAS en reportant la date de début de la période de soumission de la règle de déclaration et de tenue de registres sur les PFAS au 31 janvier 2027 (finalisée en avril 2026). En Asie, la Corée du Sud a resserré les délais administratifs applicables aux produits chimiques en pénurie d'approvisionnement, le ministère de l'Environnement fixant une date limite de dépôt au 30 juin 2026 pour l'enregistrement spécial K-REACH (avis n° 2026-42), un facteur pertinent pour la continuité de l'approvisionnement en liquides de revêtement optique. Sur le plan de la performance produit et de la conformité qualité, la norme ISO 8980-4:2026 (publiée en juin 2026) codifie les spécifications et méthodes d'essai relatives aux revêtements antireflets et hydrophobes sur les verres de lunettes, incitant les fabricants de verres et les ateliers de revêtement à aligner leurs protocoles d'assurance qualité, d'essais et de traçabilité sur une norme mondiale reconnue.
Analyse de la chaîne de valeur
La chaîne de valeur débute par les matières premières et intermédiaires qui déterminent le contrôle de l'indice de réfraction, la durabilité et la fonctionnalité de surface, notamment les oxydes métalliques (comme le SiO2, le TiO2 et le ZrO2) et d'autres intrants de qualité optique utilisés pour construire des empilements multicouches. Ces intrants sont ensuite transmis aux formulateurs de revêtements et aux intégrateurs de procédés, qui transforment les recettes en systèmes prêts à l'application pour le verre, l'optique polymère et les verres ophtalmiques. Les choix en amont sont de plus en plus influencés par la reformulation visant à éliminer les traitements de surface fluorés dans certaines régions, ce qui allonge les cycles de qualification et pousse à la gestion de doubles références pour l'approvisionnement mondial.
La fabrication et l'application se situent au cœur de la création de valeur, couvrant les procédés PVD sous vide (dépôt par faisceau d'électrons et pulvérisation magnétron) ainsi que d'autres voies comme le sol-gel et les approches de revêtement par voie chimique humide utilisées pour le verre de grande surface. Les fabricants d'équipements de dépôt et les fournisseurs de cibles/matériaux influencent le débit, le rendement et le taux de défauts des films, tandis que la demande en aval se concentre autour des équipementiers de l'électronique/des afficheurs et des fabricants de modules photovoltaïques, de l'optique et des afficheurs automobiles, ainsi que des producteurs de verres ophtalmiques qui exigent des essais standardisés et une performance constante d'un lot à l'autre. La distribution passe généralement par un approvisionnement direct aux grands équipementiers et fournisseurs de rang un, les ateliers de revêtement optique spécialisés servant les programmes à faible volume et haute spécification (par exemple, le lidar et l'optique avancée), où la qualification, la métrologie et la documentation font partie de la valeur livrée.
Paysage concurrentiel
Le marché des revêtements antireflets est modérément concentré, avec de grandes entreprises verriers et chimiques à intégration verticale coexistant aux côtés de bureaux de services optiques de niche. AGC et Guardian dominent le marché des revêtements de verre de grande série grâce aux économies d'échelle et à un approvisionnement en verre flotté à intégration verticale. Les stratégies se concentrent sur la différenciation technologique : la pulvérisation par faisceau d'ions atteint une diffusion inférieure à 0,1 % pour les réticules de semi-conducteurs, le dépôt chimique en phase vapeur assisté par plasma offre une couverture conforme dans les cavités MEMS, et le dépôt de couches atomiques offre une précision inférieure à 10 nm pour les nanophotoniques émergentes. L'octroi croisé de licences sur les matériaux de cible avec les fournisseurs d'équipements accélère le déploiement des formulations, tandis que l'intégration en amont dans la fabrication de substrats garantit un approvisionnement sécurisé en verre sur des marchés tendus. Des espaces blancs subsistent dans le verre incurvé pour affichage tête haute automobile, où les revêtements doivent maintenir une suppression large bande sans introduire de biréfringence, et dans les téléphones OLED pliables, où les substrats flexibles nécessitent des empilements à basse température résistants aux fissures. La conformité réglementaire s'intensifie : la gestion environnementale ISO 14001, la gestion de l'énergie ISO 50001 et la qualité automobile IATF 16949 sont désormais des exigences de base pour l'approbation de rang 1 en Europe et en Amérique du Nord. Les indépendants de plus petite taille, qui n'ont pas l'envergure pour absorber les coûts d'audit, nouent des partenariats ou sont acquis.
Leaders du secteur des revêtements antireflets
-
EssilorLuxottica
-
HOYA VISION CARE COMPANY (HOYA Corporation)
-
Zeiss International
-
PPG Industries
-
AGC Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Revêtements Antireflets Entreprises couvertes dans ce rapport
- AccuCoat Inc.
- AGC Inc.
- COCO LENI
- DuPont
- Edmund Optics Inc.
- EKSMA Optics USB
- EssilorLuxottica
- Evaporated Coatings Inc.
- Honeywell International Inc.
- HOYA VISION CARE COMPANY (HOYA Corporation)
- Majestic Optical Coatings
- Optical Coatings Japan
- Optics Balzers AG
- Optimum RX Group
- PPG Industries
- Quantum Coating
- Spectrum Direct Ltd
- Torr Scientific Ltd
- Viavi Solutions
- Zeiss International
Opportunités de marché et perspectives d'avenir
Les revêtements multifonctionnels combinant l'antireflet avec l'anti-traces de doigts, l'anti-salissure et une meilleure aptitude au nettoyage représentent un espace blanc évident, en particulier pour les afficheurs grand public haut de gamme et les surfaces de verre intelligent exposées à une forte lumière ambiante et à un contact fréquent. Les capacités et les expansions liées au matériel AR/VR offrent un levier tangible pour des revêtements optiques de plus haute précision : en janvier 2026, Goertek a lancé la construction de la phase II de sa base de production de dispositifs VR (investissement prévu de 1,6 milliard de yuans), et en juin 2026, elle a démarré la production commerciale d'un projet de produits optiques micro-nano pour lunettes AR à Lingang, Shanghai (investissement de 3,28 milliards de yuans). Ces mouvements soutiennent la demande pour un contrôle d'épaisseur plus précis, des empilements à faible diffusion, et une métrologie de qualité industrielle adaptée aux guides d'onde et aux moteurs optiques compacts.
Dans le secteur solaire, des gains de performance mesurables renforcent l'argument en faveur de la mise à niveau des verres antireflets et de nouvelles architectures de revêtement. En avril 2026, le CIEMAT (Espagne) a signalé un revêtement antireflet en silice poreuse pour panneaux solaires offrant une augmentation de 5,2 % de la transmission optique par rapport au verre nu, avec une transmittance atteignant 99,8 % à 600 nm, mettant en évidence l'opportunité de revêtements à haute transmission évolutifs pouvant également résister à l'abrasion et à l'exposition extérieure. Pour les afficheurs intelligents et les vitres de protection, les fournisseurs investissent dans des empilements 3A (anti-éblouissement, antireflet, anti-traces de doigts) ; par exemple, Yixin Optoelectronics a lancé en juin 2026 une usine de vitres de protection pour afficheurs intelligents d'une valeur de 1,2 milliard de yuans, axée sur ces revêtements. Dans l'ensemble des applications, la transition vers l'élimination des PFAS et la standardisation émergente des tests (pour les verres de lunettes) créent des opportunités pour les fournisseurs capables de qualifier des couches supérieures non fluorées tout en maintenant la durabilité, la neutralité optique et l'aptitude au nettoyage sur différents substrats et lignes à haut débit.
Développements industriels récents dans Marché des Revêtements Antireflets
- Avril 2026 : EssilorLuxottica a lancé Crizal Natural Look, le positionnant comme un revêtement antireflet parmi les moins visibles, utilisant la technologie Advanced Aesthetics pour réduire les reflets résiduels et stabiliser la couleur selon les angles de vision. Ce lancement souligne à quel point l'esthétique et la neutralité visuelle deviennent des éléments de différenciation clés, au même titre que la durabilité, favorisant la premiumisation des revêtements antireflets ophtalmiques.
- Septembre 2025 : HOYA Vision Care a débuté le déploiement mondial de MiYOSMART Coating STX, une couche supérieure hydrophobe pour les verres de contrôle de la myopie visant à améliorer la résistance aux traces et la clarté. En étendant les fonctionnalités de performance à des catégories de verres spécialisées, HOYA renforce la tendance vers des empilements antireflets spécifiques à l'application, avec une meilleure aptitude au nettoyage et une résistance à l'usure quotidienne.
- Novembre 2024 : POLYRISE a lancé un revêtement antireflet haute performance breveté pour les applications automobiles, optiques et photoniques, exploitant la technologie de pulvérisation SAMES pour améliorer la productivité industrielle. Cette initiative met en évidence l'intérêt continu pour des méthodes d'application évolutives capables de soutenir un débit plus élevé tout en répondant aux exigences de performance des composants optiques industriels.
Marché des Revêtements Antireflets Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché des revêtements antireflets couvre la valeur des revêtements appliqués sur des substrats afin de réduire la réflexion de surface et d'améliorer la transmission de la lumière sur les surfaces optiques et orientées vers l'affichage utilisées dans les applications industrielles et grand public.
Exclusions du périmètre : nous excluons la tarification des dispositifs en aval et les services d'installation, et nous ne comptabilisons que la valeur du matériau de revêtement et du service de revêtement.
Présentation de la segmentation
- Par méthode de dépôt
- Dépôt chimique en phase vapeur
- Dépôt par faisceau électronique
- Pulvérisation cathodique
- Autres méthodes de dépôt
- Par application
- Semi-conducteurs
- Appareils électroniques
- Lunetterie
- Panneaux solaires
- Écrans automobiles
- Autres applications
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de demande et ancrer les données d'entrée clés telles que les tendances de production des utilisateurs finaux, les flux commerciaux et les signaux politiques qui influencent l'adoption des revêtements. Nous nous sommes principalement appuyés sur des sources publiques non payantes, notamment l'USGS et les offices statistiques nationaux pour le contexte de la production industrielle, UN Comtrade pour les vérifications de la direction des échanges commerciaux, l'Agence internationale de l'énergie pour les indicateurs de déploiement solaire, ainsi que l'Office américain des brevets et des marques et des revues spécialisées à comité de lecture sur les matériaux pour les tendances en matière de dépôt et d'empilement de revêtements.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les fiches techniques et la couverture presse de référence afin de comprendre les cas d'usage typiques des revêtements antireflets et l'évolution des spécifications. Pour la vérification croisée des empreintes des fournisseurs et la continuité des rapports financiers, nous avons utilisé un abonnement payant à une base de données de données financières et de renseignements sur les entreprises, ainsi qu'un abonnement à une base de données de brevets pour valider l'intensité de l'innovation par voie de dépôt. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données au cours de la recherche.
Entretiens primaires et enquêtes
Les travaux primaires ont porté sur la confirmation des lieux où les revêtements antireflets sont spécifiés et achetés, et sur l'évolution de la demande par utilisation finale, notamment les lunettes, les appareils électroniques, les semi-conducteurs, les panneaux solaires et les écrans automobiles. Nous avons interrogé des fournisseurs de matériaux, des prestataires de services de revêtement, des spécialistes des équipements et des procédés, ainsi que des parties prenantes en charge des achats ou de l'ingénierie, et nous avons couvert les principaux centres de demande en Asie-Pacifique, en EMEA et dans les Amériques afin de combler les lacunes des données documentaires et de mettre à l'épreuve les hypothèses.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 17 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 35 % |
| Acteurs de plus petite taille : 19 % | Managers : 46 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement a été construit selon une approche descendante, dans laquelle la production des utilisateurs finaux et les signaux d'adoption ont été utilisés pour reconstituer le bassin de demande en revêtements par grandes applications, puis convertis en valeur à l'aide de fourchettes de prix réalistes pour les matériaux de revêtement et les services de revêtement. En parallèle, nous avons utilisé des approximations ascendantes sélectives pour vérifier la cohérence des totaux, en nous appuyant sur des volumes échantillonnés par application et des fourchettes de prix de vente moyen typiques, suivis de discussions avec les acteurs de la distribution et d'indices sur la capacité des fournisseurs.
Les données d'entrée clés comprenaient les tendances d'expédition des produits électroniques et des écrans, les volumes de verres optiques et la premiumisation, les installations de panneaux solaires (qui stimulent la demande de verre à revêtement antireflet), les signaux d'activité des usines de semi-conducteurs et les évolutions signalées dans la composition des dépôts, telles que la pulvérisation cathodique par rapport à d'autres méthodes. Les hypothèses de prix ont été maintenues à un niveau pratique en utilisant un mélange de tendances de coûts des matériaux publiées, d'évolution des prix de vente moyens basée sur des entretiens et de changements de composition au niveau des applications, plutôt que de supposer un prix unique et uniforme pour l'ensemble du marché. Pour les prévisions, une analyse de scénarios a été utilisée afin que le scénario de base reflète la croissance attendue des utilisateurs finaux, le rythme d'adoption technologique et une tarification normalisée, puis la prévision a été ajustée lorsque les experts ont signalé une volatilité à court terme. Lorsque la visibilité ascendante était limitée pour les ateliers de revêtement de plus petite taille, les lacunes ont été comblées à l'aide de proxys de débit conservateurs, puis les parts implicites ont été revalidées par des appels de suivi.
Validation des données et cycle de mise à jour
Les résultats ont été vérifiés en plusieurs étapes afin que les chiffres finaux ne dépendent pas d'une seule hypothèse. Nous avons comparé les résultats modélisés à des signaux indépendants, notamment les trajectoires d'expédition des utilisateurs finaux, l'intensité de la fabrication régionale et la consommation implicite de revêtement par unité pour les principales applications, puis nous avons examiné les écarts avant validation finale.
Si une donnée d'entrée sortait d'une plage attendue, le modèle était réexécuté avec une composition et une tarification ajustées, et l'équipe recontactait les répondants concernés pour confirmer ce qui avait changé et pourquoi. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des variations importantes des installations solaires, des cycles électroniques ou des réglementations sur la chimie des revêtements. Avant la livraison, un analyste effectue une vérification finale afin que les clients reoivent la vue la plus récente, cohérente avec l'ensemble de la logique du modèle.
Taille du marché des revêtements antireflets de Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres de marché publiés pour les revêtements antireflets peuvent varier car chaque éditeur trace la frontière différemment sur ce qui est comptabilisé, et ils peuvent également utiliser des années, des devises et des hypothèses de prix différentes. Les différences proviennent également du fait que l'estimation est ancrée sur des indicateurs de demande des utilisateurs finaux ou principalement projetée à partir de taux de croissance globaux.
L'écart principal provient de la question de savoir si les services de revêtement et la composition au niveau des applications (pour les lunettes, les appareils électroniques, les semi-conducteurs, les panneaux solaires et les écrans automobiles) sont modélisés séparément. Chez Mordor Intelligence, cela est géré en liant la valeur aux signaux de demande des utilisateurs finaux, en utilisant la composition des dépôts et des applications pour piloter une progression réaliste des prix de vente moyens plutôt que de s'appuyer sur un prix unique mixte.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 5,98 milliards USD (2026) | |
| Société de recherche sectorielle A | 5,50 milliards USD (2024) | Utilise une année de base antérieure et une construction différente, ce qui peut sous-estimer la valeur actuelle si les volumes récents de l'électronique et du solaire ainsi que les évolutions de la composition des prix ne sont pas pleinement répercutés jusqu'à l'année de dimensionnement. |
| Société de recherche sectorielle B | 5,60 milliards USD (2025) | Applique une trajectoire de croissance plus faible et une fenêtre temporelle plus large, et peut lisser les changements de composition des applications, réduisant ainsi la valeur implicite de 2026 lorsqu'elle est comparée sur la même base de calendrier de devise. |
Pris ensemble, l'écart s'explique principalement par l'alignement des années et par la rigueur avec laquelle chaque estimation relie la valeur des revêtements aux volumes des utilisateurs finaux et à la composition des prix. Lorsque le périmètre est maintenu cohérent et que les hypothèses sont vérifiées auprès des acteurs du marché, le chiffre obtenu devient plus facile à tracer et à reproduire pour la planification et la budgétisation.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des revêtements antireflets en 2026 ?
Il s'élève à 5,98 milliards USD et est en bonne voie pour atteindre 8,09 milliards USD d'ici 2031, reflétant un CAGR de 6,26 %.
Quel segment connaît la croissance la plus rapide dans les revêtements antireflets ?
Les panneaux solaires sont en tête avec un CAGR de 7,95 % jusqu'en 2031, les modules bifaciaux doublant la surface revêtue par panneau.
Pourquoi la pulvérisation cathodique gagne-t-elle des parts face au dépôt chimique en phase vapeur ?
La pulvérisation magnétron dépose des films denses rapidement sur de grandes surfaces de verre, réduisant le temps de cycle et le coût par mètre carré.
Quel sera l'impact de la réglementation REACH de l'UE sur les formulations de revêtements ?
Les fournisseurs éliminent progressivement les fluorochimiques et investissent dans des couches sans PFAS qui offrent toujours des performances oléophobes et anti-empreintes.
Quelles régions affichent la croissance la plus forte ?
L'Asie-Pacifique se développe le plus rapidement à un CAGR de 7,62 %, portée par les fabs d'affichage en Chine et les déploiements solaires en Inde et en Asie du Sud-Est.
Quelles sont les perspectives pour les casques de RA/RV en matière de demande de revêtements ?
La montée en puissance de l'adoption en entreprise pousse les exigences des empilements optiques à une réflectance inférieure à 1 %, soutenant une demande premium pour des revêtements multicouches de précision.