
Tamaño y Participación del Mercado de Cáncer Anal
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.42 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.60 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
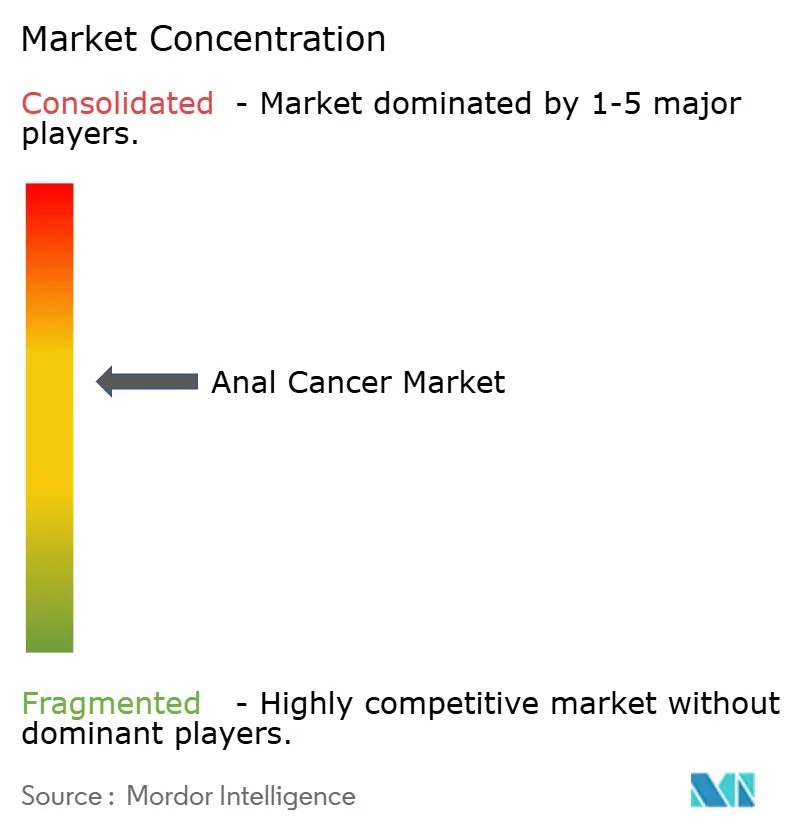
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cáncer Anal por Mordor Intelligence
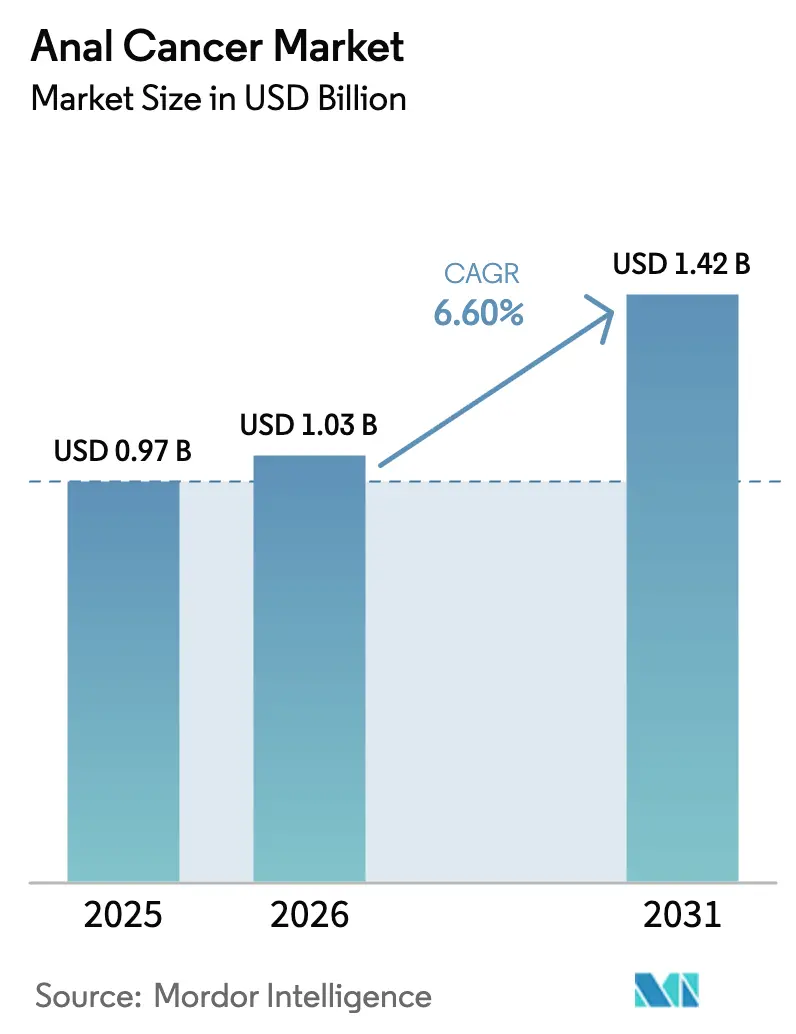
El tamaño del Mercado de Cáncer Anal en 2026 se estima en USD 1,03 mil millones, creciendo desde el valor de 2025 de USD 0,97 mil millones, con proyecciones para 2031 que muestran USD 1,42 mil millones, con una tasa de crecimiento del 6,60% de TCAC durante 2026-2031.
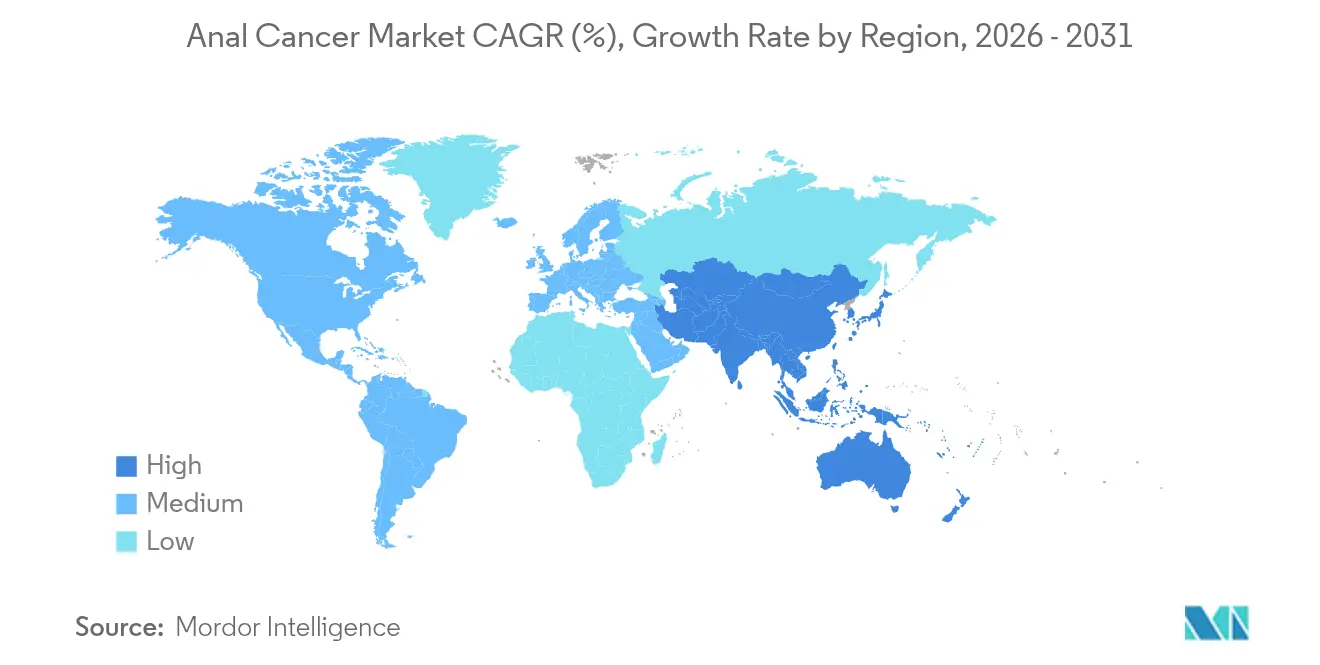
La demanda aumenta a medida que los casos vinculados al VPH crecen, la inmunoterapia se convierte en atención de primera línea y la detección clínica se amplía mediante el cribado con anoscopía de alta resolución (AAR). La aprobación de Zynyz por parte de la FDA en mayo de 2025 redefine las expectativas terapéuticas y estimula la inversión en la cartera de proyectos [1]Administración de Alimentos y Medicamentos de los Estados Unidos, "La FDA Aprueba Retifanlimab-dlwr para el Carcinoma de Células Escamosas Avanzado del Canal Anal," fda.gov , mientras que las nuevas directrices de radiación de la ASTRO armonizan los protocolos de quimiorradiación y aceleran la adopción generalizada en la comunidad médica [2]Sociedad Americana de Oncología Radioterápica, "La ASTRO Emite su Primera Directriz sobre Radioterapia para el Cáncer Anal," astro.org . Los pagadores de América del Norte continúan reembolsando los inhibidores de puntos de control inmunológico; sin embargo, la escasez de personal en oncología radioterápica ralentiza la expansión de la capacidad. Asia-Pacífico crece con mayor rapidez a medida que mejora la cobertura de vacunación contra el VPH y la infraestructura de cribado escala, particularmente en Japón y China.
Conclusiones Clave del Informe
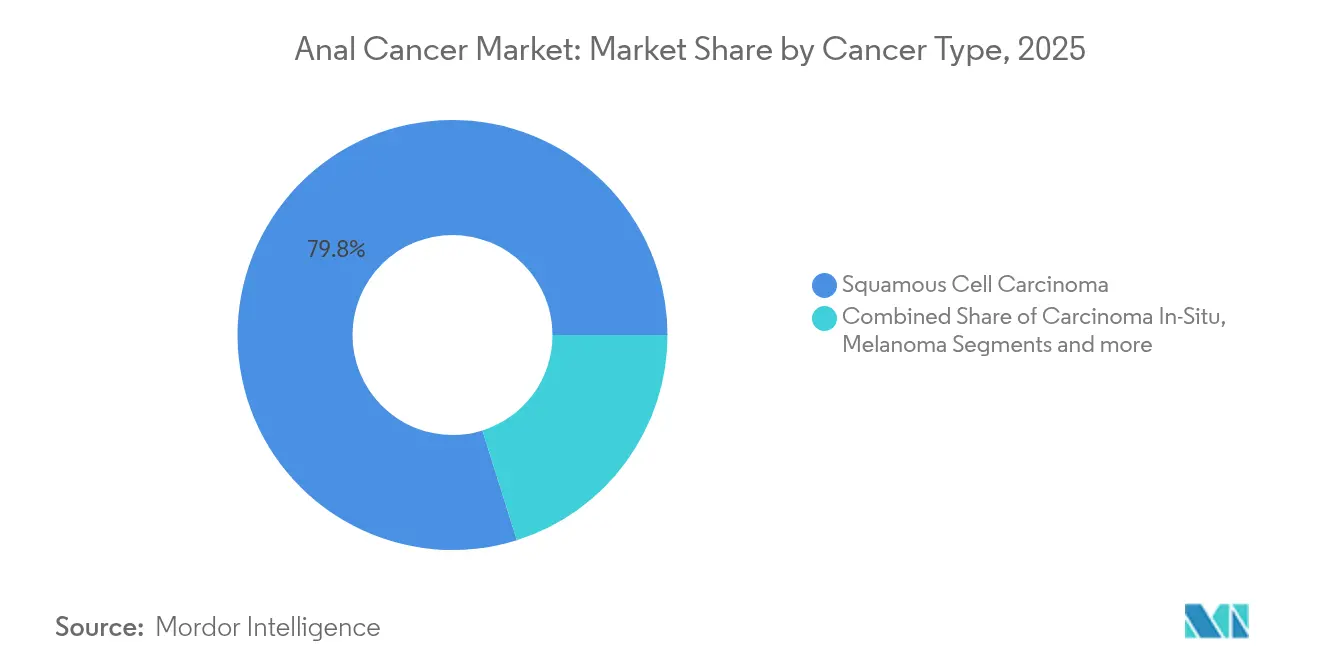
- Por tipo de cáncer, el carcinoma de células escamosas lideró con una participación de ingresos del 79,84% en 2025; se prevé que el carcinoma in situ se expanda a una TCAC del 7,14% hasta 2031.
- Por estadio de la enfermedad, el Estadio III representó el 50,88% de la participación del mercado de cáncer anal en 2025, mientras que la enfermedad recurrente registra la TCAC proyectada más alta del 7,23% hasta 2031.
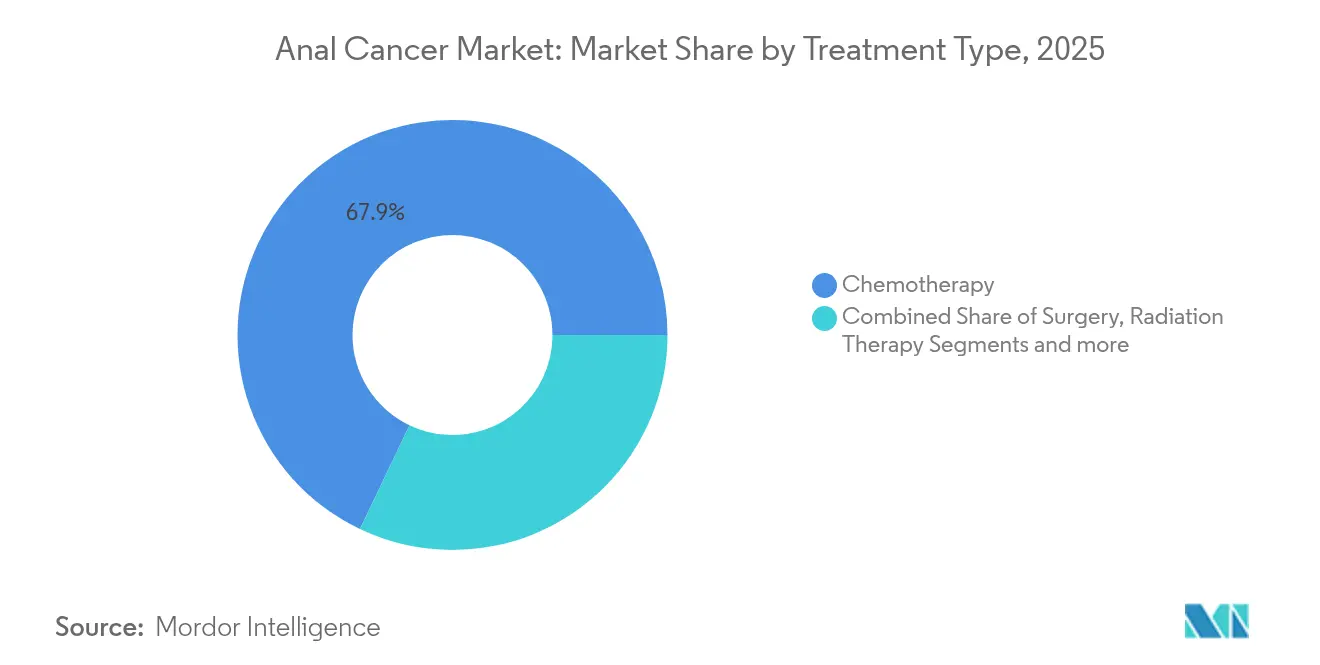
- Por tipo de tratamiento, la quimioterapia representó el 67,92% del tamaño del mercado de cáncer anal en 2025; la radioterapia avanza a una TCAC del 7,34% impulsada por técnicas de modulación de intensidad basadas en directrices.
- Por usuario final, los hospitales y clínicas captaron el 69,76% de la participación en 2025; los institutos de investigación y académicos crecen con mayor rapidez a una TCAC del 7,38%.
- Por geografía, América del Norte lideró con el 40,42% de la participación del mercado de cáncer anal en 2025; se espera que Asia-Pacífico se expanda a una TCAC del 7,49% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de TCAC | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Incidencia de Enfermedades de Transmisión Sexual Vinculadas al VPH y Cáncer Anal | +1.8% | Global; mayor en América del Norte y Europa | Mediano plazo (2-4 años) |
| Aumento de la Financiación en I+D para la Inmunoterapia de Tumores VPH-Positivos | +1.5% | América del Norte y UE; efecto de derrame hacia Asia-Pacífico | Largo plazo (≥4 años) |
| Creciente Aceptación de los Protocolos de Preservación de Órganos mediante Quimiorradiación | +1.2% | Global; primeras ganancias en EE. UU., UE, Japón | Corto plazo (≤2 años) |
| Expansión del Reembolso para Inhibidores de Puntos de Control Inmunológico | +0.9% | América del Norte y principales mercados de la UE | Mediano plazo (2-4 años) |
| Perfilado Molecular Guiado por IA que Acelera el Reclutamiento en Ensayos Clínicos | +0.7% | Global; concentrado en grandes centros oncológicos | Largo plazo (≥4 años) |
| Lanzamiento de Clínicas de Cribado con Anoscopía de Alta Resolución | +0.6% | América del Norte y UE; expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Incidencia de Cáncer Anal Vinculado al VPH
El crecimiento anual de casos alcanza ahora el 2,9% en mujeres y el 1,6% en hombres, con mujeres blancas mayores de 65 años registrando 11,4 casos por cada 100.000 en 2021 [3]Oficina de Prensa de la Semana de Enfermedades Digestivas, "Nuevos Datos Muestran el Aumento de la Incidencia de Cáncer Anal en Mujeres Mayores," ddw.org . Más del 90% de los tumores albergan cepas de VPH oncogénico, convirtiendo los programas de vacunación tanto en una herramienta preventiva como en un modulador de la demanda a largo plazo. Las actuales directrices de cribado en EE. UU. omiten a la mayoría de las mujeres mayores, ampliando una brecha diagnóstica que impulsa a los participantes del mercado a ampliar los servicios de AAR. El aumento de la incidencia en segmentos previamente de bajo riesgo agranda la población tratable y eleva los volúmenes de procedimientos de referencia para el mercado de cáncer anal. Los sistemas hospitalarios invierten, por tanto, en formación y equipamiento para dar cabida a recomendaciones de cribado más amplias.
Financiación en I+D para la Inmunoterapia de Tumores VPH-Positivos
Los inhibidores de puntos de control inmunológico continúan atrayendo capital, ya que los tumores VPH-positivos presentan una densa infiltración inmune y expresión de PD-L1 que predicen la respuesta. Las sólidas ventas de Keytruda refuerzan la confianza en los protocolos de combinación que fusionan la inmunoterapia con la quimiorradiación, impulsando a las empresas a codesarrollar biomarcadores complementarios. Los ciclos de financiación a largo plazo favorecen los ensayos colaborativos en América del Norte y Europa, aunque los centros en Japón y Australia también están realizando inscripciones. Los analistas de la industria esperan que los regímenes ampliados guiados por biomarcadores eleven la supervivencia a cinco años y alarguen los ciclos de tratamiento, respaldando un crecimiento sostenido de los ingresos en el mercado de cáncer anal.
Aceptación de los Protocolos de Preservación de Órganos mediante Quimiorradiación
La directriz de ASTRO de 2025 respalda la radiación de modulación de intensidad con 5-FU y mitomicina concurrentes, mejorando el control local y preservando la función esfinteriana. El estándar ahora se aplica en los centros comunitarios, reduciendo los retrasos en las derivaciones y disminuyendo las tasas de colostomía. La supervivencia a cinco años para los casos en estadio temprano supera el 85%, lo que impulsa la confianza de los médicos y la aceptación de los pagadores. Los protocolos uniformes simplifican la codificación del reembolso, agilizando los ciclos de aprobación de los pagadores. Colectivamente, estos cambios mejoran el acceso y respaldan una adopción más amplia del tratamiento dentro del mercado de cáncer anal.
Expansión del Reembolso para Inhibidores de Puntos de Control Inmunológico
Las políticas de los pagadores en los Estados Unidos y Alemania ahora reembolsan el bloqueo de PD-1 de primera línea para la enfermedad inoperable, reduciendo los costes del bolsillo del paciente y facilitando la adopción de Zynyz. La claridad en la cobertura estimula a los formularios hospitalarios a incluir inmunoterapias y alienta a los oncólogos a adoptar regímenes de combinación con mayor antelación. A medida que las evaluaciones de tecnologías sanitarias en Francia y el Reino Unido revisan los modelos de coste-efectividad, las decisiones de reembolso positivas podrían extender el impulso a otros mercados europeos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de TCAC | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Coste del Tratamiento y Efectos Secundarios Sistémicos | -1.4% | Global; más pronunciado en mercados emergentes | Corto plazo (≤2 años) |
| Baja Prevalencia de la Enfermedad que Limita el Retorno de Inversión para los Nuevos Participantes | -0.8% | Global; afecta a empresas biotecnológicas más pequeñas | Largo plazo (≥4 años) |
| Escasez de Oncólogos Radioterápicos Pélvicos | -0.6% | América del Norte y UE; expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Brechas en el Reembolso para el Cribado Preventivo con AAR | -0.4% | Global; más agudo en mercados emergentes | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Alto Coste del Tratamiento y Efectos Secundarios Sistémicos
Las facturas anuales de inmunoterapia a menudo superan los USD 150.000, elevando los costes totales de atención para la enfermedad avanzada por encima de los USD 200.000 cuando se incluyen hospitalizaciones y terapia de soporte. La gestión de eventos adversos aumenta aún más las necesidades de recursos, exigiendo experiencia multidisciplinar que escasea fuera de los centros terciarios. Los obstáculos de la autorización previa prolongan el inicio del tratamiento, añadiendo carga administrativa para los proveedores. Los aseguradores en Brasil e India ofrecen cobertura parcial únicamente, empujando a los pacientes hacia una toxicidad financiera que limita la adopción de medicamentos y restringe el mercado de cáncer anal.
Baja Prevalencia de la Enfermedad que Limita el Retorno de Inversión para los Nuevos Participantes
Aproximadamente 10.930 nuevos casos anuales en EE. UU. limitan el conjunto abordable inmediato, lo que supone un reto para las empresas biotecnológicas que no pueden amortizar los costes de desarrollo en indicaciones más amplias. Aunque los incentivos para medicamentos huérfanos acortan los tiempos de revisión, solo compensan parcialmente los USD 1.000-3.000 millones necesarios para el desarrollo completo. La inscripción en ensayos clínicos es lenta; las histologías poco frecuentes y la heterogeneidad de estadios complican los protocolos y amplían los plazos. En consecuencia, las empresas más pequeñas a menudo se asocian con multinacionales que ya dominan la industria del cáncer anal, reforzando las jerarquías competitivas existentes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cáncer:
El Carcinoma de Células Escamosas Impulsa el Liderazgo del MercadoLa enfermedad de células escamosas capturó el 79,84% de la participación del mercado de cáncer anal en 2025 y ancla la visibilidad de ingresos hasta 2031. El carcinoma in situ disfruta de una TCAC del 7,14% respaldada por la expansión de los programas de AAR que interceptan las lesiones con mayor anticipación, mientras que el melanoma sigue siendo un nicho pero se beneficia de los éxitos de los inhibidores de puntos de control inmunológico reportados en sitios mucosos. El fuerte vínculo de los tumores escamosos con el VPH 16 y 18 asegura un flujo estable de pacientes y estandariza los regímenes de quimiorradiación. El adenocarcinoma y las variantes de células basales aprovechan los avances en oncología colorrectal y dermatológica para refinar las vías de atención. La mejora del perfilado molecular identifica mutaciones procesables en todas las histologías, sugiriendo futuros complementos de terapia de precisión que podrían ampliar el mercado de cáncer anal.
El crecimiento del carcinoma in situ también refleja el aumento de la concienciación sobre la vacunación; las cohortes vacunadas presentan menos tumores invasivos y más lesiones preinvasivas, impulsando los procedimientos de ablación electivos. A medida que los laboratorios de patología integran el análisis digital de imágenes, la sensibilidad de detección aumenta y refuerza los volúmenes de tratamiento temprano. Mientras tanto, la investigación traslacional sobre la expresión de oncogenes virales informa a las vacunas de próxima generación, lo que podría reducir la incidencia a largo plazo pero ampliar los subsegmentos de vigilancia y diagnóstico vinculados al mercado de cáncer anal.


Por Estadio de la Enfermedad:
La Complejidad de la Enfermedad Avanzada Impulsa la InnovaciónLa enfermedad en Estadio III representó el 50,88% de los diagnósticos de 2025, subrayando las tendencias de detección tardía que alimentan regímenes multimodales agresivos. La enfermedad recurrente lidera el crecimiento con una TCAC del 7,23%, ya que la mejora de la supervivencia revela fracasos tardíos que requieren enfoques de rescate. Los pacientes con enfermedad en Estadio I-II se benefician de una supervivencia del 85% a cinco años bajo quimiorradiación dirigida por directrices, reforzando la confianza en el manejo en estadio temprano. La integración de la terapia neoadyuvante total, exitosa en el cáncer de recto, está bajo investigación activa para el Estadio III, con el objetivo de frenar la progresión hacia la metástasis dentro del mercado de cáncer anal.
Las presentaciones en Estadio IV, aunque menos frecuentes, impulsan el gasto por paciente y centran la atención de la industria en las combinaciones inmunoterapéuticas. La aprobación de Zynyz en 2025 establece una base de PD-1 para el manejo metastásico y puede catalizar regímenes triples con virus oncolíticos o agonistas de IL-15. La recopilación de datos clínicos a través de registros nacionales mejora la comprensión de la cinética de las recaídas e informa el diseño de ensayos adyuvantes, apoyando la continua expansión del tamaño del mercado de cáncer anal para los terapéuticos avanzados.
Por Tipo de Tratamiento:
El Dominio de la Quimioterapia se Enfrenta a la Innovación en RadioterapiaLa quimioterapia representó el 67,92% del tamaño del mercado de cáncer anal en 2025, sostenida por su doble función en los entornos definitivo y metastásico. Sin embargo, la radioterapia registra una TCAC del 7,34% hasta 2031, ya que las plataformas de modulación de intensidad amplían la elegibilidad y reducen las toxicidades. La adopción de la radioterapia de modulación de intensidad (IMRT) aumenta entre los centros comunitarios a medida que los pagadores aceptan los esquemas de dosificación basados en directrices. La cirugía sigue limitada a los casos de rescate, pero se beneficia de las técnicas mínimamente invasivas que reducen la morbilidad en todo el mercado de cáncer anal.
La inmunoterapia es el subsegmento de mayor dinamismo, apoyándose en las respuestas duraderas de los agentes de puntos de control inmunológico en los tumores VPH-positivos. Los protocolos de combinación que mezclan carboplatino-paclitaxel con el bloqueo de PD-1 han avanzado al estado de primera línea, creando oportunidades para los biológicos de soporte que mitigan los eventos adversos relacionados con el sistema inmune. Las terapias dirigidas orientadas a las vías PI3K y EGFR entran en estudios de Fase II, mientras que los enfoques de células T adoptivas avanzan en los ensayos académicos, ampliando conjuntamente la diversidad terapéutica dentro del mercado de cáncer anal.
Por Usuario Final:
El Dominio Hospitalario es Desafiado por la Innovación AcadémicaLos hospitales y clínicas representaron el 69,76% de los ingresos en 2025, ya que los equipos multidisciplinares concentran la quimiorradiación, la cirugía y la gestión hospitalaria bajo un mismo techo. La escasez de personal —del 11,3% entre los dosimetristas médicos— limita, sin embargo, la expansión y empuja algunos servicios hacia centros ambulatorios. Los centros académicos crecen a una TCAC del 7,38% en el mercado de cáncer anal al actuar como nodos de ensayos clínicos y pioneros del perfilado molecular.
Los diagnósticos impulsados por IA facilitan el triaje remoto, permitiendo a los centros comunitarios vincularse con centros terciarios para la toma de decisiones complejas. Las clínicas de cribado con AAR se concentran cada vez más en las universidades debido a los costes del equipamiento y las necesidades de experiencia. Esta concentración, si bien mejora la calidad de la atención, requiere redes de derivación y modelos de seguimiento mediante telesalud que equilibren el acceso con las limitaciones de recursos en la industria del cáncer anal.
Análisis Geográfico
Mercado de Cáncer Anal en América del Norte
América del Norte retuvo el 40,42% de la cuota del mercado de cáncer anal en 2025, gracias a la solidez de los programas de detección organizados, la amplia cobertura de los pagadores y las vías de aprobación acelerada de la FDA que reducen el tiempo de comercialización de las innovaciones. Los centros oncológicos con sede en Estados Unidos ejecutan la mayoría de los ensayos fundamentales, acelerando la adopción nacional de nuevos regímenes terapéuticos. Sin embargo, los inminentes recortes en el reembolso de los servicios de radioterapia podrían reducir los márgenes de los proveedores y ralentizar la actualización de equipos. El programa universal de vacunación de Canadá ya ha reducido las tasas de verrugas anogenitales, lo que presagia futuros descensos en la incidencia que podrían moderar el crecimiento a largo plazo de los procedimientos.
Mercado de Cáncer Anal en Europa
Europa aporta un volumen significativo a medida que los sistemas nacionales de salud estandarizan los protocolos de quimiorradiación y negocian los precios de los medicamentos. La aprobación por parte de la EMA de Gardasil 9 sustenta la política de prevención, con licitaciones que impulsan los precios de la vacuna contra el VPH por debajo de 30 EUR por dosis en Italia. Los países de Europa del Este presentan un rezago en el acceso a la inmunoterapia, lo que genera resultados de dos niveles que el Plan Europeo de Lucha contra el Cáncer busca reducir. Los casos de cáncer en toda Europa aumentaron un 58% entre 1995 y 2022, lo que garantiza una demanda sostenida de infraestructura oncológica.
Mercado de Cáncer Anal en Asia-Pacífico
Asia-Pacífico es la región de mayor crecimiento, con una CAGR del 7,49%, impulsada por la expansión de la cobertura de seguros, el aumento de la inmunización contra el VPH y grandes poblaciones sin tratamiento. Japón registra 1.056 nuevos casos anuales y enfrenta campañas urgentes de vacunación de recuperación tras una pausa de una década en el programa. La oportunidad multimillonaria de la vacuna contra el VPH en China motiva a los fabricantes locales a buscar la precalificación de la OMS, lo que reduciría significativamente los costos e impulsaría la adopción. India invierte en consorcios de formación en oncología radioterápica para mitigar los déficits de personal, fomentando la demanda regional de aceleradores lineales y sistemas de planificación esenciales para el mercado de cáncer anal.

Panorama regulatorio
El desarrollo y el acceso a las terapias para el cáncer anal están determinados por los reguladores de oncología y las vías para enfermedades raras, con un impulso decisivo vinculado a retifanlimab (Zynyz). En Estados Unidos, la aprobación de la FDA en mayo de 2025 para Zynyz en carcinoma de células escamosas avanzado del canal anal (SCAC) validó una opción de primera línea basada en PD-1 y reforzó el uso de mecanismos regulatorios acelerados para cánceres graves de baja prevalencia.
En Europa, el marco de la EMA, incluidas las directrices del CHMP sobre la evaluación clínica de medicamentos anticancerígenos, y los incentivos para medicamentos huérfanos continúan afectando el diseño de los ensayos y los requisitos de evidencia para indicaciones de reducido tamaño. El 30 de enero de 2026, el CHMP de la EMA emitió una opinión positiva para retifanlimab en SCAC metastásico o localmente recurrente inoperable de primera línea, y se mantiene la designación de medicamento huérfano para retifanlimab (EU/3/20/2343). Esto respalda la inversión continua de los patrocinadores en los mercados de la UE, con decisiones de los pagadores y adopción clínica alineadas en torno al uso estandarizado de quimiorradiación e inmunoterapia.
Panorama Competitivo
El mercado de cáncer anal presenta una concentración moderada anclada por las multinacionales de oncología. Merck integra la prevención con Gardasil y la terapia con Keytruda, posicionándose a lo largo del continuo de la enfermedad. Bristol-Myers Squibb aprovecha las combinaciones basadas en nivolumab, mientras que Roche explora atezolizumab junto con la radiación en ensayos iniciados por investigadores. La aprobación en 2025 de Zynyz de Incyte como terapia de primera línea remodela la dinámica competitiva y valida el desarrollo enfocado en tumores raros.
Los movimientos estratégicos se agrupan en torno a regímenes de combinación: Merck colabora con Adaptive Biotechnologies en el descubrimiento de neoantigenos, con el objetivo de personalizar los cócteles de vacunas e inmunoterapia; Bristol-Myers Squibb apoya la selección de ensayos guiada por IA para enriquecer las poblaciones de respondedores; Roche persigue diagnósticos de ADN tumoral circulante para monitorizar la enfermedad residual mínima. Las empresas también forman alianzas en la cadena de suministro para asegurar la mitomicina de grado GMP, un agente de quimiorradiación de base sujeto a escasez periódica.
Los nuevos participantes enfatizan modalidades de nicho —virus oncolíticos, agonistas de IL-15, células NK adoptivas— a menudo en asociación con centros académicos que aportan experiencia traslacional. Los grandes actores despliegan programas de apoyo a los pacientes para compensar los costes de la terapia y defender su participación a medida que los quimioterapéuticos genéricos presionan los precios. Los portafolios de propiedad intelectual se centran en las vías PD-(L)1, aunque los puntos de control de próxima generación (LAG-3, TIGIT) están avanzando, presagiando un campo competitivo estratificado que sostiene la innovación en el mercado de cáncer anal.
Líderes de la Industria del Cáncer Anal
Amgen Inc.
Bristol Myers Squibb
Celgene Corporation
Eli Lilly and Company
F. Hoffman La Roche Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cáncer Anal
- Merck
- Bristol-Myers Squibb
- Roche
- Pfizer
- GlaxoSmithKline
- Johnson & Johnson
- Novartis
- Amgen
- Eli Lilly and Company
- Abbvie
- Sanofi
- AstraZeneca
- Regeneron Pharmaceuticals
- Incyte Corp.
- BeiGene Ltd.
- Clovis Oncology
- Arcus Biosciences
- Innovent Biologics
- Genmab
- ZIOPHARM Oncology

Oportunidades de mercado y perspectivas futuras
La validación de la inmunoterapia de primera línea en SCAC avanzado está creando margen para la optimización de regímenes y la secuenciación entre etapas, especialmente en torno a las combinaciones de quimiorradiación y la adaptación del tratamiento guiada por biomarcadores. Una señal concreta es el registro de un estudio de fase 2 de quimiorradiación adaptada a la respuesta de ctDNA del VPH (NCT07425054) el 20 de febrero de 2026, que evalúa la quimiorradiación con o sin retifanlimab en cáncer anal localmente avanzado, con un inicio estimado en junio de 2026. La actividad del ensayo apunta a una demanda práctica de monitoreo clínicamente accionable (ctDNA) para estratificar la intensidad, limitar el sobretratamiento y generar nuevos puntos de contacto para diagnósticos, plataformas de datos y pruebas complementarias en flujos de trabajo hospitalarios y académicos.
Más allá de las bases de PD-1, el desarrollo de combinaciones sigue activo en entornos avanzados y metastásicos. El 6 de abril de 2026, Oncolytics Biotech anunció una reunión de Tipo C con la FDA para discutir una vía de registro de un solo brazo para pelareorep en SCAC, destacando el enfoque comercial y clínico en modalidades alternativas con vías de evidencia potencialmente eficientes en cánceres raros. La exploración adicional de combinaciones es visible en trabajos liderados por investigadores y patrocinadores, incluido un estudio de fase 2 de lenvatinib más pembrolizumab para carcinoma de células escamosas anorrectal irresecable, localmente avanzado o metastásico (iniciado el 11 de julio de 2025; actualizado el 15 de abril de 2026), lo que subraya la oportunidad continua para regímenes multiagente, servicios de manejo de la toxicidad e infraestructura habilitadora de ensayos en centros oncológicos de alto volumen.
Recent Industry Developments in Mercado de Cáncer Anal
- Marzo de 2026: la Comisión Europea aprueba Zynyz (retifanlimab) en combinación con quimioterapia basada en platino para el tratamiento de primera línea del SCAC metastásico o localmente recurrente inoperable. La aprobación amplía las opciones de inmunoterapia de primera línea para el SCAC en la Unión Europea y refuerza el posicionamiento de Zynyz de Incyte en las vías de atención de la UE. Este hito favorece una adopción más rápida de los regímenes combinados y señala el potencial de acceso al mercado de la UE para Zynyz en todas las indicaciones de SCAC.
- Enero de 2026: el CHMP de la EMA emite una opinión positiva que recomienda Zynyz para el tratamiento de primera línea del SCAC metastásico o localmente recurrente inoperable. La postura favorable abre el camino para la aprobación regulatoria en la UE y un acceso al mercado más amplio. La opinión positiva impulsa las discusiones sobre la cartera de productos y los pagadores para acelerar la adopción en la UE.
- Mayo de 2025: la FDA aprueba Zynyz (retifanlimab-dlwr) en combinación con quimioterapia basada en platino para el tratamiento de primera línea del SCAC avanzado. La aprobación marca el hito de terapia de primera línea en Estados Unidos para el cáncer anal e impulsa la adopción de Zynyz en la atención estándar para el SCAC. La decisión cataliza la cobertura de los pagadores y amplía las opciones de tratamiento para los pacientes en EE. UU.


Mercado de Cáncer Anal Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado del cáncer anal se define como los ingresos generados por el diagnóstico y el tratamiento del cáncer anal en todos los entornos de atención, incluidos la terapia farmacológica, la radioterapia, la cirugía y los servicios clínicos relacionados, cuando están directamente vinculados a las vías de atención del cáncer anal.
Exclusiones del alcance: los programas de detección no vinculados a una vía de atención confirmada del cáncer anal, y la atención de apoyo que no es específica del cáncer anal, se mantuvieron fuera de los totales del mercado.
Descripción general de la segmentación
- Por Tipo de Cáncer
- Carcinoma In Situ
- Carcinoma de Células Escamosas
- Melanoma
- Adenocarcinoma
- Carcinoma de Células Basales
- Otros Tipos de Cáncer
- Por Estadio de la Enfermedad
- Estadio I-II
- Estadio III
- Estadio IV
- Enfermedad Recurrente
- Por Tipo de Tratamiento
- Quimioterapia
- Cirugía
- Radioterapia
- Inmunoterapia
- Por Usuario Final
- Hospitales y Clínicas
- Institutos de Investigación y Académicos
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utilizó para mapear el conjunto de demanda y el flujo de trabajo clínico antes de dimensionar los importes. Revisamos referencias públicas sobre la enfermedad y el tratamiento, y luego las vinculamos con señales de utilización como la incidencia, la distribución por etapas y la secuenciación típica del tratamiento.
Las fuentes utilizadas incluyen referencias públicas y oficiales sin muro de pago, como los CDC de EE. UU., el Instituto Nacional del Cáncer de EE. UU. (SEER), la Organización Mundial de la Salud, la Agencia Internacional de Investigación sobre el Cáncer (GLOBOCAN) y revistas de oncología revisadas por pares que informan sobre la práctica y los resultados del tratamiento. También revisamos los informes de las empresas y los materiales para inversores en cuanto al posicionamiento de las terapias, junto con publicaciones de sociedades médicas y redes hospitalarias de renombre para conocer los cambios en las directrices y las vías de atención. Cuando fue necesario, se utilizaron suscripciones de pago para datos financieros e inteligencia empresarial, y bases de datos de patentes, para respaldar el seguimiento de la cartera de productos y el contexto de precios. Esta lista es solo ilustrativa, y se utilizaron muchas otras fuentes durante la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas primarias y encuestas
El trabajo primario se centró en validar lo que realmente se utiliza en entornos reales y la rapidez con la que se adoptan las nuevas opciones, ya que las directrices publicadas no siempre reflejan la práctica del mundo real. Hablamos con una combinación de médicos, funciones de farmacia y adquisiciones, y expertos informados en pagadores o reembolsos en las principales regiones para poder confirmar y ajustar las tendencias de incidencia, los desgloses de participación en el tratamiento y los supuestos de precios.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 39% | Directores ejecutivos: 15% | APAC: 46% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | EMEA: 32% |
| Actores más pequeños: 16% | Gerentes: 55% | América: 22% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento comienza con una construcción descendente del conjunto de demanda que traduce la epidemiología en volúmenes de pacientes tratados, y luego aplica la combinación de tratamientos típica para llegar al gasto por clase de terapia y entorno de atención. Para mantener los totales realistas, corroboramos los resultados con verificaciones ascendentes selectivas, como el precio de la terapia por ciclo muestreado multiplicado por el número estimado de cursos, la retroalimentación del canal sobre la adopción, e indicaciones de alto nivel de los ingresos de los proveedores cuando la atribución es clara.
Las entradas clave que dan forma al modelo incluyen la incidencia anual y la tendencia por región, la combinación de etapas al diagnóstico, la proporción de pacientes que reciben quimiorradiación frente a cirugía, el momento de adopción de la inmunoterapia en líneas posteriores, y los supuestos promedio de dosificación y duración por régimen. También seguimos los marcadores de precios comunes, incluidos los cambios en el precio de lista y la dirección del precio neto, y aplicamos un momento de conversión de divisas consistente para que las comparaciones año tras año no se distorsionen.
Para los pronósticos, utilizamos análisis de escenarios respaldados por regresión multivariante sobre impulsores centrales como el crecimiento de la incidencia, las tasas de diagnóstico y el cambio de régimen hacia terapias de mayor valor. Cuando el detalle ascendente es limitado en países más pequeños, las brechas se manejan mediante mercados proxy con vías de atención similares, seguido de ajustes utilizando la retroalimentación local sobre reembolso y acceso obtenida en entrevistas.
Validación de datos y ciclo de actualización
Después de la primera construcción del modelo, los resultados se prueban frente a señales independientes, como los totales epidemiológicos, los rangos esperados de participación tratada y el gasto implícito por paciente, lo que ayuda a detectar valores atípicos desde el principio. Si una región muestra un salto inusual, revisamos los supuestos y activamos recontactos específicos para confirmar si se trata de un cambio real en el acceso o de un error en los datos.
Antes de la aprobación final, el trabajo pasa por múltiples revisiones de analistas, incluidas verificaciones de varianza frente a ediciones anteriores y verificaciones de coherencia entre regiones y vías de tratamiento. Los informes se actualizan anualmente, con actualizaciones provisionales cuando ocurren eventos importantes, como cambios en las directrices o lanzamientos de terapias importantes. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más reciente actualizada.
Tamaño del mercado del cáncer anal de Mordor Intelligence en comparación con otras estimaciones publicadas
Las estimaciones publicadas para el mercado del cáncer anal pueden variar más de lo esperado porque la misma etiqueta se usa para diferentes conjuntos de ingresos y diferentes elecciones de momento temporal. Las diferencias suelen aparecer en lo que se cuenta como gasto específico del cáncer anal, en cómo se normalizan los precios de las terapias entre países, y en si el año base es un año calendario o un corte de datos más reciente.
Cuando la cadencia de actualización es más ajustada, la conversión de divisas se fija en un punto temporal consistente, y el costo de la terapia por curso se recalibra utilizando verificaciones de utilización recientes, el número del mercado puede cambiar incluso si la incidencia es estable. Esa lógica se aplica en Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 1,03 mil millones de USD (2026) | |
| Consultoría Global A | 0,79 mil millones de USD (2025) | Utiliza un año base más temprano y parece apoyarse más en desgloses de categorías de tratamiento de alto nivel, lo que puede subestimar el gasto donde la adopción de la inmunoterapia aumenta tarde en la vía de tratamiento y donde el precio neto difiere según el mercado. |
| Editor de la Industria B | 1,06 mil millones de USD (2024) | Informa un año base diferente y un caso de crecimiento más rápido, que puede estar impulsado por supuestos más agresivos sobre la progresión de precios, la duración del régimen y un momento de adopción más temprano en los mercados emergentes. |
La tabla muestra que la alineación de años y la lógica de precios son dos razones prácticas para la dispersión. Al mantener el conjunto de demanda vinculado a los pacientes tratados y luego verificar el gasto implícito por paciente frente a la retroalimentación del mundo real, mantenemos la estimación rastreable a entradas claras que se pueden volver a ejecutar a medida que cambian las condiciones.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de cáncer anal?
El mercado de cáncer anal se sitúa en USD 1,03 mil millones en 2026, con expectativas de alcanzar USD 1,42 mil millones para 2031.
¿Qué tipo de cáncer tiene la mayor participación?
El carcinoma de células escamosas representa el 79,84% de los ingresos globales, convirtiéndolo en el segmento histológico líder.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento?
El rápido despliegue de la vacunación contra el VPH, la expansión de la cobertura de seguros y el aumento de la capacidad de cribado impulsan el crecimiento de Asia-Pacífico a una TCAC del 7,49%.
¿Qué terapia reciente recibió aprobación de primera línea?
En mayo de 2025, la FDA autorizó Zynyz (retifanlimab-dlwr) como la primera terapia de primera línea para el cáncer anal avanzado, estableciendo un nuevo estándar de atención.
¿Cómo afecta la escasez de personal a la capacidad de tratamiento?
Las vacantes en radioterapia que superan el 11% en 2024 restringen la expansión de los servicios de IMRT, limitando el flujo de pacientes, especialmente en los centros comunitarios.
¿Qué modalidad de tratamiento crece más rápidamente?
La radioterapia lidera el crecimiento con una TCAC del 7,34%, impulsada por la adopción basada en directrices de técnicas de modulación de intensidad que reducen la toxicidad y mejoran los resultados.
Última actualización de la página el:



