
Taille et part du marché des thérapeutiques du cancer de la prostate résistant à la castration
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 13.88 Milliards de dollars |
| Taille du Marché (2031) | 21.09 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.74 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thérapeutiques du cancer de la prostate résistant à la castration par Mordor Intelligence
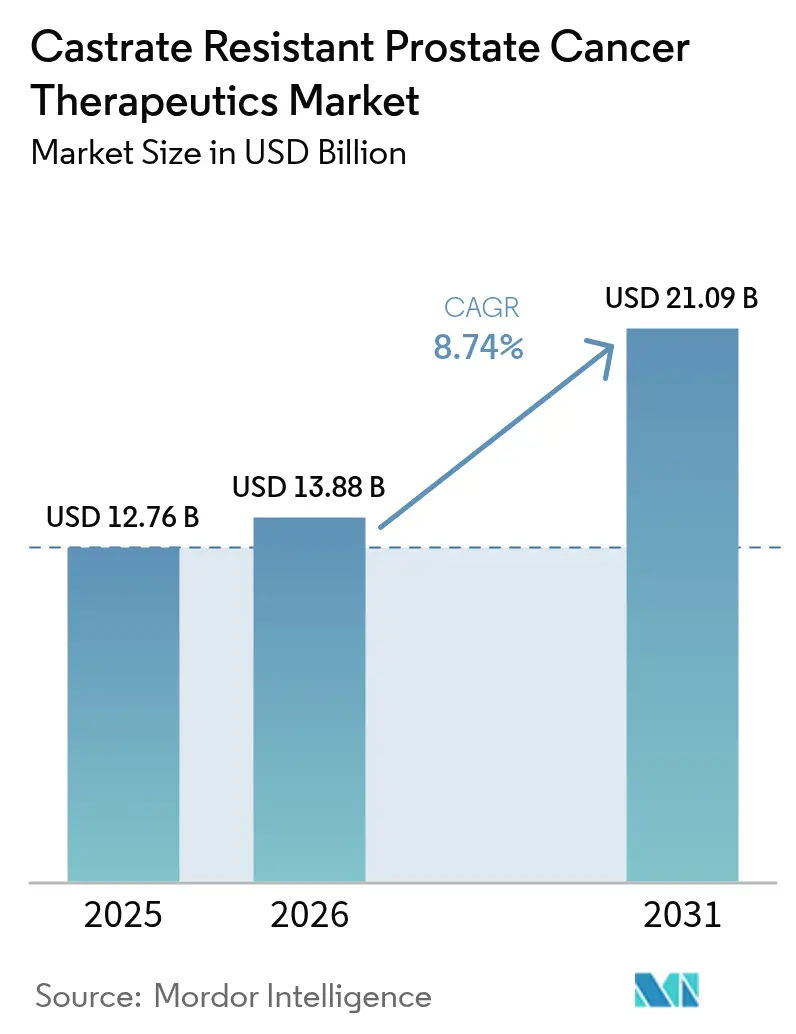
La taille du marché des thérapeutiques du cancer de la prostate résistant à la castration devrait croître de 12,76 milliards USD en 2025 à 13,88 milliards USD en 2026 et devrait atteindre 21,09 milliards USD d'ici 2031, à un TCAC de 8,74 % sur la période 2026-2031. La demande augmente à mesure que la longévité masculine mondiale entraîne une augmentation régulière de la prévalence du cancer de la prostate, tandis que les inhibiteurs de récepteurs aux androgènes (RA) de nouvelle génération et les thérapies par radioligands obtiennent des approbations réglementaires. La médecine de précision, notamment par le biais des inhibiteurs de PARP chez les patients présentant une déficience en recombinaison homologue, accélère l'adoption. Les entreprises renforcent leurs pipelines cliniques autour de schémas thérapeutiques combinés intégrant des agents hormonaux avec des modulateurs de réponse aux dommages à l'ADN, et les gouvernements financent des programmes de dépistage qui encouragent des diagnostics plus précoces. Ensemble, ces éléments approfondissent la demande thérapeutique et soutiennent la trajectoire de croissance robuste du marché des thérapeutiques du CRPC.
Principaux enseignements du rapport
- Par type de traitement, la thérapie hormonale est en tête avec une part de revenus de 41,22 % en 2025 ; la radiothérapie progresse à un TCAC de 10,62 % jusqu'en 2031.
- Par mécanisme d'action, les inhibiteurs de la signalisation des récepteurs aux androgènes représentaient 36,55 % de la part de marché des thérapeutiques du CRPC en 2025, tandis que les modulateurs de réponse aux dommages à l'ADN se développent à un TCAC de 10,22 % jusqu'en 2031.
- Par voie d'administration, les thérapies orales représentaient 66,48 % de la taille du marché des thérapeutiques du CRPC en 2025, et les formulations intraveineuses croissent à un TCAC de 9,92 % jusqu'en 2031.
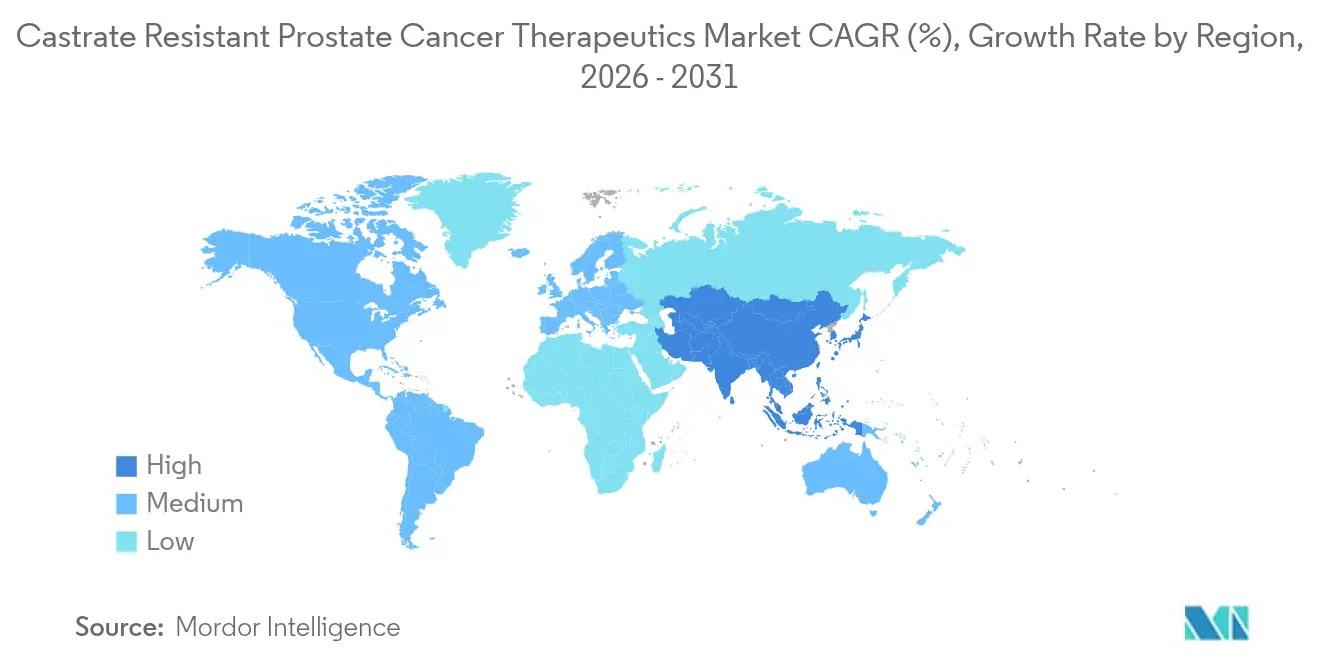
- Par géographie, l'Amérique du Nord a conservé une part de 40,10 % en 2025, tandis que l'Asie-Pacifique enregistre le TCAC régional le plus rapide à 10,77 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vieillissement croissant de la population masculine et prévalence du CRPC | +2.1% | Mondial, avec le plus fort impact en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Vague d'inhibiteurs de récepteurs aux androgènes (RA) de nouvelle génération | +1.8% | Mondial, dirigé par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Données favorables sur la survie des inhibiteurs de PARP chez les patients mutés HR | +1.5% | Mondial, avec adoption précoce en Amérique du Nord | Moyen terme (2-4 ans) |
| Programmes de dépistage et de sensibilisation financés par les gouvernements | +1.2% | Europe et Asie-Pacifique, en expansion vers les marchés émergents | Long terme (≥ 4 ans) |
| Stratification multi-omique assistée par l'IA pour l'identification des répondeurs | +0.9% | Amérique du Nord et Europe, suivies par l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Montée en puissance rapide de l'approvisionnement en isotopes Lu-177 et Ac-225 pour la thérapie par radioligands ciblant le PSMA | +0.8% | Mondial, avec une fabrication concentrée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vieillissement croissant de la population masculine et prévalence du CRPC
Le tsunami démographique du vieillissement des populations représente le moteur le plus fondamental qui remodèle le paysage des thérapeutiques du CRPC. L'incidence mondiale du cancer de la prostate est en passe de doubler d'ici 2040, avec 10 à 20 % des patients progressant vers une maladie résistante à la castration malgré un contrôle hormonal initial. L'impact du vieillissement de la population va au-delà du volume de cas pour toucher à la complexité du traitement, car les patients plus âgés présentent souvent de multiples comorbidités nécessitant des approches thérapeutiques sophistiquées qui équilibrent efficacité et tolérance. Les systèmes de santé répondent en développant les capacités d'oncologie gériatrique et en élaborant des protocoles de traitement adaptés à l'âge qui tiennent compte des changements physiologiques dans le métabolisme des médicaments et les profils de toxicité.
Vague d'inhibiteurs de RA de nouvelle génération
Les inhibiteurs de récepteurs aux androgènes de nouvelle génération ont fondamentalement modifié les paradigmes de traitement du CRPC. Le darolutamide et l'apalutamide prolongent la survie tout en offrant un risque de crises convulsives plus faible, ce qui conduit à une utilisation accélérée dans les contextes à la fois métastatiques sensibles à la castration et résistants. L'investissement continu en R&D cible les dégradeurs de RA et les inhibiteurs de double voie qui améliorent encore la durabilité clinique. L'impact sur le marché va au-delà de l'efficacité pour inclure des mesures améliorées de qualité de vie, qui sont de plus en plus importantes dans les décisions d'approbation réglementaire et les négociations de remboursement.
Données favorables sur la survie des inhibiteurs de PARP chez les patients mutés HR
Les inhibiteurs de PARP ont émergé comme des exemples de médecine de précision dans le traitement du CRPC, avec des essais cliniques démontrant des bénéfices significatifs sur la survie chez les patients présentant des mutations de déficience en recombinaison homologue. L'approbation de l'olaparib pour le CRPC métastatique muté BRCA a établi des tests germinaux et somatiques généralisés. Les essais associant des inhibiteurs de PARP à des antagonistes des RA ou à une immunothérapie cherchent à élargir le bénéfice thérapeutique aux 20 à 25 % des patients présentant des défauts de réparation de l'ADN.[1]Source : Bureau du Commissaire, « Bonne pratique clinique : ICH E6(R3) », U.S. Food and Drug Administration, fda.gov Cette approche de médecine de précision a catalysé les investissements dans le développement de diagnostics compagnons, les entreprises développant des plateformes complètes de profilage génomique capables d'identifier les candidats optimaux au traitement et de prédire les schémas de réponse thérapeutique.
Programmes de dépistage et de sensibilisation financés par les gouvernements
Les initiatives gouvernementales visant à développer le dépistage du cancer de la prostate et la sensibilisation ont créé d'importantes opportunités d'expansion du marché, notamment dans les populations mal desservies et les marchés émergents. Le dépistage à l'échelle de la population dans certaines parties de l'Europe facilite une détection plus précoce, élargit le bassin de candidats aux interventions avancées et réduit les coûts palliatifs à long terme. Les économies émergentes reproduisent ces modèles pour limiter les présentations à un stade avancé. Les initiatives gouvernementales visant à développer le dépistage du cancer de la prostate et la sensibilisation ont créé d'importantes opportunités d'expansion du marché, notamment dans les populations mal desservies et les marchés émergents.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Coût total de traitement élevé (> 150 000 USD/patient) | -1.4% | Mondial, plus prononcé sur les marchés émergents | Long terme (≥ 4 ans) |
| Taux de succès en phase III inférieur à 15 % pour les nouveaux agents | -1.1% | Mondial, affectant toutes les entreprises pharmaceutiques | Moyen terme (2-4 ans) |
| Pénurie mondiale d'isotopes de qualité médicale pour les radiopharmaceutiques | -0.7% | Mondial, avec des variations régionales dans l'accès à l'approvisionnement | Court terme (≤ 2 ans) |
| Remboursement inégal pour les diagnostics compagnons génomiques de nouvelle génération | -0.6% | Variable selon la région, plus difficile sur les marchés émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût total de traitement élevé
Le fardeau financier substantiel du traitement du CRPC crée d'importantes barrières à l'accès qui limitent l'expansion du marché, en particulier dans les systèmes de santé sensibles aux prix et les marchés émergents. Les séquences de thérapie à long terme, les tests génomiques et la gestion des événements indésirables font passer les dépenses sur la durée de vie au-dessus de 150 000 USD. Les contrats basés sur les résultats et les programmes de soutien aux patients visent à élargir l'accès dans les régions sensibles aux prix. Le fardeau financier substantiel du traitement du CRPC crée d'importantes barrières à l'accès qui limitent l'expansion du marché, en particulier dans les systèmes de santé sensibles aux prix et les marchés émergents.
Taux de succès en phase III inférieur à 15 % pour les nouveaux agents
Le taux de succès persistamment faible des nouveaux agents contre le CRPC lors des essais de phase III représente un défi fondamental qui contraint l'innovation et augmente les coûts de développement dans l'ensemble du secteur. L'hétérogénéité de la résistance laisse la plupart des programmes en phase avancée en deçà des critères d'évaluation principaux, maintenant le risque de développement élevé et limitant l'étendue du pipeline. Les conceptions adaptatives et le recrutement guidé par des biomarqueurs cherchent à améliorer les probabilités de succès.[2]Source : U.S. Food and Drug Administration, « Critères d'évaluation rapportés par les patients dans les essais cliniques en oncologie », fda.gov L'impact économique des taux d'échec élevés va au-delà des entreprises individuelles pour affecter l'investissement global de l'industrie dans la recherche sur le CRPC, créant des conséquences potentielles à long terme pour l'innovation et l'accès des patients aux nouvelles thérapies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de traitement :
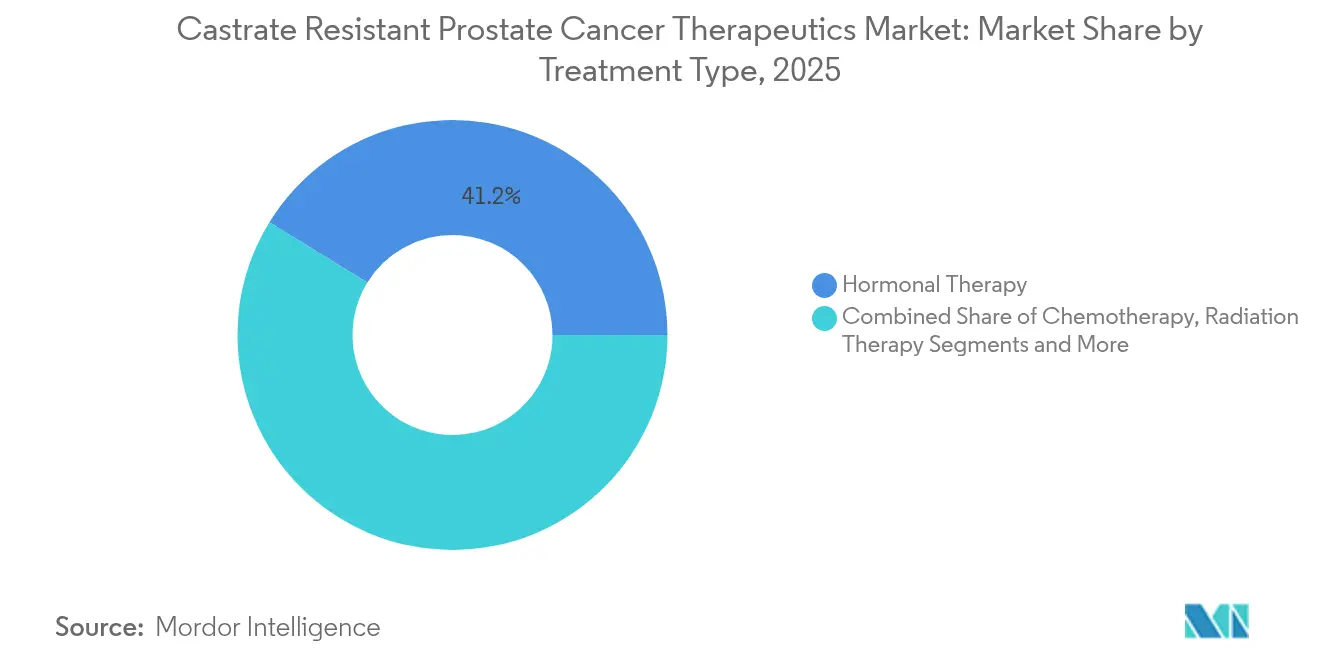
la domination de la thérapie hormonale fait face à une montée en puissance de la radiothérapieLa thérapie hormonale a contribué à hauteur de 41,22 % des revenus du marché des thérapeutiques du CRPC en 2025, en raison de son rôle ancré dans la suppression des androgènes. La radiothérapie, portée par les succès des radioligands ciblant le PSMA, enregistre le TCAC le plus rapide à 10,62 % et devrait capter une part croissante de la taille du marché des thérapeutiques du CRPC d'ici 2031. La chimiothérapie reste une option de traitement de dernière intention, tandis que l'immunothérapie et les agents ciblés élargissent la diversité des traitements.
Les cliniciens adaptent désormais le séquençage au profilage moléculaire, introduisant souvent la thérapie par radioligands après l'échec des inhibiteurs de la signalisation des récepteurs aux androgènes. L'intégration d'outils de décision basés sur l'IA affine la sélection des patients et aligne la thérapie sur la biologie individuelle de la maladie, améliorant ainsi les taux de réponse et soutenant la progression du marché des thérapeutiques du CRPC. Cette avancée technologique est particulièrement importante dans la prise en charge du CRPC, où les mécanismes de résistance au traitement sont complexes et nécessitent des approches personnalisées pour obtenir des résultats optimaux.


Par mécanisme d'action :
les inhibiteurs de la signalisation des RA sont en tête tandis que les modulateurs de réponse aux dommages à l'ADN s'accélèrentLes inhibiteurs de la signalisation des récepteurs aux androgènes détenaient 36,55 % de la part de marché des thérapeutiques du CRPC en 2025, le darolutamide et l'apalutamide ayant gagné en acceptation pour leurs bénéfices sur la survie et la sécurité. Les modulateurs de réponse aux dommages à l'ADN, principalement les inhibiteurs de PARP, affichent un TCAC de 10,22 % jusqu'en 2031 et élargiront la taille du marché des thérapeutiques du CRPC parmi les patients définis génomiquement. Les inhibiteurs du CYP17 maintiennent une présence stable sur le marché, tandis que les thérapies ciblant le PSMA et les inhibiteurs de points de contrôle immunitaires représentent des opportunités émergentes à fort potentiel de croissance.
La diversité du pipeline s'élargit avec les inhibiteurs ATR et ADN-PK, les dégradeurs de RA de type PROTAC et les conjugués anticorps-médicament dirigés contre le PSMA qui, ensemble, traitent les mécanismes de résistance et ouvrent des voies pour des schémas thérapeutiques combinés. Ces avancées technologiques sont soutenues par une meilleure compréhension de la biologie du cancer de la prostate et par le développement de stratégies sophistiquées de biomarqueurs permettant une sélection optimale des patients et un séquençage des traitements.
Par voie d'administration :
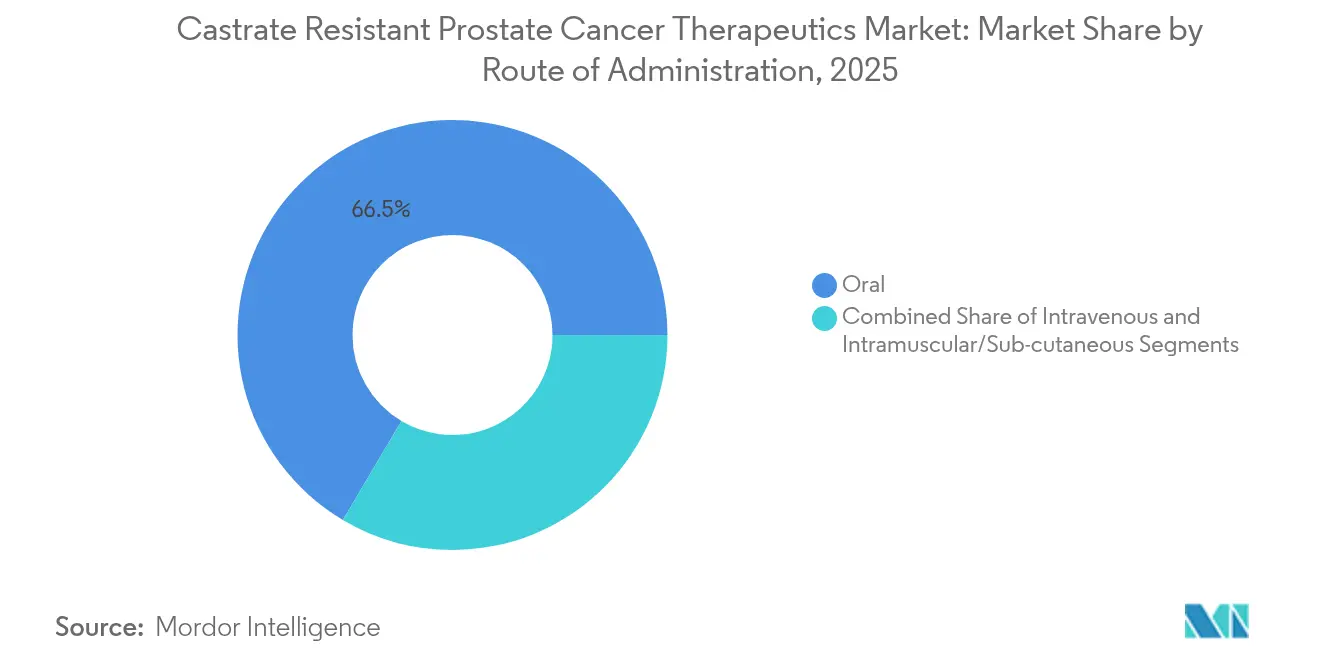
la préférence orale rencontre l'innovation intraveineuseLes formulations orales ont dominé avec une part de 66,48 % en 2025, favorisant l'observance et réduisant les visites en clinique. Les thérapies intraveineuses connaissent la croissance la plus rapide avec un TCAC de 9,92 %, à mesure que les modalités à base de radioligands, de conjugués anticorps-médicament et de cellules pénètrent dans des lignes de traitement antérieures, élargissant le marché des thérapeutiques du CRPC. Les voies intramusculaire et sous-cutanée représentent des segments plus petits mais offrent des opportunités pour des formulations dépôt et des préparations à libération prolongée qui améliorent la commodité de la posologie.
Les préférences en matière de voie d'administration sont influencées par l'évolution des paradigmes de traitement qui mettent l'accent sur la médecine de précision et les approches thérapeutiques personnalisées. Le développement de technologies d'administration innovantes, notamment les formulations à base de nanoparticules et les systèmes d'administration ciblée de médicaments, crée de nouvelles opportunités pour optimiser les résultats thérapeutiques tout en minimisant la toxicité systémique. Ces avancées technologiques sont particulièrement pertinentes dans le traitement du CRPC, où les patients nécessitent souvent plusieurs lignes de thérapie et peuvent présenter une toxicité cumulative due à des traitements séquentiels.
Analyse géographique
Marché des Thérapeutiques du Cancer de la Prostate Résistant à la Castration en Amérique du Nord
L'Amérique du Nord a représenté 40,10 % des revenus du marché des thérapeutiques du cancer de la prostate résistant à la castration (CRPC) en 2025, soutenue par une couverture d'assurance complète, des centres de recherche de premier plan et une adoption rapide des innovations approuvées par la FDA. La forte densité d'essais cliniques et un écosystème de diagnostics compagnons bien établi renforcent la domination régionale.
Marché des Thérapeutiques du Cancer de la Prostate Résistant à la Castration en Asie-Pacifique
L'Asie-Pacifique enregistre un CAGR de 10,77 %, le plus rapide au monde. La Chine bénéficie de larges bassins de patients et d'expansions d'infrastructures oncologiques soutenues par l'État, tandis que le Japon et l'Australie maintiennent un niveau d'adoption élevé des traitements avancés. La pénétration croissante des diagnostics moléculaires, associée aux ajustements des remboursements nationaux, oriente le marché des thérapeutiques du CRPC vers une adoption régionale plus importante.
Marché des Thérapeutiques du Cancer de la Prostate Résistant à la Castration en Europe
L'Europe demeure un marché mature mais riche en opportunités, porté par l'Allemagne, le Royaume-Uni et la France. Les évaluations rigoureuses des technologies de santé imposent des exigences en matière de données en vie réelle, incitant les entreprises à documenter le rapport coût-efficacité parallèlement aux bénéfices cliniques. Les mises à niveau des systèmes de santé en Europe de l'Est et les campagnes de sensibilisation au cancer de la prostate à l'échelle de l'UE contribuent également à une croissance incrémentale.

Paysage réglementaire
La réglementation dans le domaine des traitements du cancer de la prostate résistant à la castration (CRPC) continue d'évoluer vers des indications définies par biomarqueurs et des schémas de combinaison, les principales agences liant l'éligibilité à des outils de sélection génomiques et d'imagerie validés. Aux États-Unis, la FDA a accordé l'approbation définitive en décembre 2025 pour le rucaparib (Rubraca) dans le CRPC métastatique porteur de mutations délétères BRCA après un traitement antérieur dirigé contre le récepteur des androgènes, renforçant le rôle des tests de réparation par recombinaison homologue comme filtre pratique pour l'utilisation des inhibiteurs de PARP.
Sur les autres marchés majeurs, les régulateurs ont élargi l'accès et ajouté des génériques concurrents tout en renforçant les exigences relatives aux diagnostics compagnons pour les voies ciblées et radioligandes. La PMDA japonaise a approuvé Pluvicto (lutécium 177 Lu vipivotide tétraxétan) et son diagnostic compagnon en septembre 2025 pour le CRPCm PSMA-positif. En mars 2026, elle a approuvé une nouvelle indication pour le talazoparib (Talzenna) dans le CRPCm, soulignant le rôle de l'oncologie de précision dans les extensions d'indications. En Europe, la Commission européenne a accordé une autorisation de mise sur le marché en juillet 2025 pour le darolutamide (Nubeqa) en association avec l'ADT pour le cancer de la prostate hormono-sensible métastatique, tandis que l'EMA a accordé une autorisation de mise sur le marché en janvier 2026 pour l'Enzalutamide Accordpharma, favorisant un accès élargi grâce à des options supplémentaires de marques et de génériques/génériques autorisés.
Paysage concurrentiel
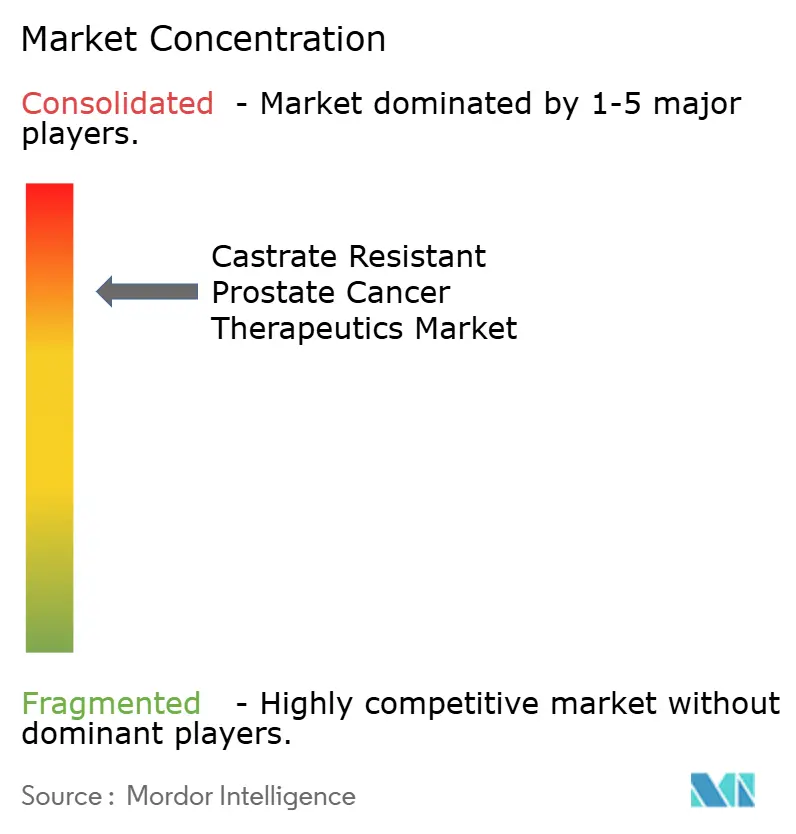
Le marché des thérapeutiques du CRPC présente une consolidation modérée. Les leaders mondiaux tels que Johnson & Johnson, Bayer, Pfizer et Sanofi exploitent des budgets de R&D de plusieurs milliards de dollars pour mener des programmes parallèles dans les domaines de la signalisation des RA, de la réparation de l'ADN et des radioligands. Ces entreprises complètent l'innovation interne par des partenariats externes, comme en témoigne la licence accordée par Merck pour l'inhibiteur du CYP11A1 opévésostat afin de renforcer la couverture de la voie hormonale.
Les acteurs biotechnologiques intensifient la concurrence grâce à des modalités ciblées, notamment les dégradeurs de type PROTAC, les agents d'engagement bispécifiques des lymphocytes T et les conjugués anticorps-médicament ciblant le PSMA. Leur agilité attire les grandes entreprises vers des accords d'acquisition ou de codéveloppement, élargissant l'accès aux technologies tout en maintenant l'étendue du pipeline.
Les priorités stratégiques s'articulent autour de la médecine de précision et des architectures de combinaison. Les acteurs de premier plan s'associent à des entreprises de diagnostics pour intégrer les tests génomiques dans les algorithmes de traitement, et ils codéveloppent des schémas radioligand-plus-inhibiteur de RA ou inhibiteur de PARP-plus-inhibiteur de RA pour prolonger l'exclusivité de la franchise. Collectivement, ces mouvements canalisent d'importants capitaux vers des actifs en phase avancée qui renforcent les avantages d'échelle sans augmenter sensiblement les niveaux de concentration du marché.
Leaders du secteur des thérapeutiques du cancer de la prostate résistant à la castration
Sanofi
Johnson & Johnson
Bayer AG
Dendreon Pharmaceuticals LLC
Pfizer Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Thérapeutiques du Cancer de la Prostate Résistant à la Castration
- Johnson & Johnson
- Pfizer Inc / Astellas Pharma
- Bayer
- Sanofi
- AstraZeneca
- Novartis AG (AAA)
- Amgen
- Merck
- Roche Holding
- Myovant Sciences
- Kintor Pharmaceutical
- Seagen Inc
- BeiGene
- Clovis Oncology
- Nanjing Chia-Tai Tianqing
- Aragon Pharmaceut. Inc
- GlaxoSmithKline
Lire l’analyse des entreprises de thérapeutiques du cancer de la prostate résistant à la castration

Opportunités de marché et perspectives d'avenir
Les opportunités sont centrées sur des stratégies de séquençage et de combinaison guidées par la précision qui répondent à la résistance tout en élargissant les sous-groupes traitables à travers les lignes de traitement précoces et tardives. Les résultats de l'étude de phase III PEACE-3 partagés par l'EORTC (février 2026) ont rapporté un bénéfice en survie globale pour l'enzalutamide combiné au radium-223 chez les patients atteints de CRPCm avec métastases osseuses (réduction de 24 % du risque de décès par rapport à l'enzalutamide seul). Cela met en évidence une marge de manœuvre pour la conception de schémas associant des inhibiteurs établis de la voie AR à des radiopharmaceutiques ciblant l'os dans les schémas métastatiques observés en pratique courante.
Un second ensemble d'opportunités provient de l'élargissement de la palette de modalités au-delà des inhibiteurs oraux de la signalisation AR, incluant les conjugués anticorps-médicament, les approches bispécifiques/engageurs de lymphocytes T, et les agents AR de nouvelle génération destinés aux populations post-chimiothérapie ou post-ARPI. En juillet 2026, ORIC a lancé l'essai d'homologation de phase III Himalayas-1 évaluant le rinzimetostat en association avec le darolutamide de Bayer chez des patients atteints de CRPCm déjà traités, reflétant un investissement continu dans des socles de combinaison ancrés autour d'inhibiteurs AR standards. L'activité est également visible dans le développement pivot des ADC : Duality Biotherapeutics et BioNTech ont administré la première dose au premier patient en mai 2026 dans un essai mondial de phase III du DB-1311/BNT324 pour le CRPCm en contexte pré-taxane. Ensemble, ces initiatives indiquent un espace commercial disponible pour des plateformes d'oncologie IV différenciées pouvant s'intégrer dans des algorithmes de séquencement appuyés par une stratification moléculaire et clinique.
Recent Industry Developments in Marché des Thérapeutiques du Cancer de la Prostate Résistant à la Castration
- Juillet 2026 : ORIC Pharmaceuticals a lancé l'essai mondial d'homologation de phase 3 Himalayas-1 évaluant le rinzimetostat en association avec NUBEQA (darolutamide) de Bayer pour les patients atteints de cancer de la prostate métastatique résistant à la castration déjà traités par abiratérone. La conception de l'essai se concentre sur le séquençage combinatoire autour d'un socle établi d'inhibiteur AR, mettant en évidence l'accent concurrentiel mis sur la prolongation de la durabilité après une exposition à une hormonothérapie standard.
- Mai 2026 : Duality Biotherapeutics et BioNTech ont annoncé l'administration de la première dose au premier patient dans un essai pivot mondial de phase 3 du conjugué anticorps-médicament ciblant B7-H3, DB-1311/BNT324, chez des patients atteints de cancer de la prostate métastatique résistant à la castration n'ayant pas reçu de chimiothérapie à base de taxanes. Faire progresser un ADC vers une population pivot de CRPCm en ligne plus précoce accroît la pression concurrentielle sur les modalités ciblées par voie intraveineuse et renforce l'investissement dans des plateformes oncologiques administrées en milieu clinique, en parallèle des normes de soins orales.
- Avril 2026 : Vir Biotechnology a annoncé la finalisation de sa collaboration stratégique mondiale avec Astellas pour faire progresser l'engageur de lymphocytes T à double masquage ciblant le PSMA, VIR-5500, en développement pour le cancer de la prostate. La structure du partenariat montre comment les grandes entreprises pharmaceutiques utilisent les collaborations pour accélérer leur entrée dans des modalités immunitaires dirigées contre le PSMA, susceptibles de compléter ou de concurrencer les schémas radioligands et de la voie AR dans les contextes de maladie avancée.


Marché des Thérapeutiques du Cancer de la Prostate Résistant à la Castration Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus des médicaments sur prescription générés par les thérapies utilisées pour traiter le cancer de la prostate résistant à la castration, y compris le traitement dans les contextes métastatique et non métastatique où le CRPC est diagnostiqué et pris en charge cliniquement.
Exclusions du périmètre : les médicaments de soins de support qui ne traitent pas la biologie du CRPC (tels que les schémas visant uniquement la douleur), les tests diagnostiques et les procédures ne sont pas comptabilisés dans ce marché des traitements.
Aperçu de la segmentation
- Par type de traitement
- Chimiothérapie
- Thérapie hormonale
- Radiothérapie
- Autres types de traitement
- Par mécanisme d'action
- Inhibiteurs de la signalisation des récepteurs aux androgènes
- Inhibiteurs du CYP17
- Thérapies ciblant le PSMA
- Modulateurs de réponse aux dommages à l'ADN
- Inhibiteurs de points de contrôle immunitaires
- Par voie d'administration
- Orale
- Intraveineuse
- Intramusculaire/Sous-cutanée
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la cartographie de la population de patients traités et de son cheminement à travers les principales lignes de traitement du CRPC, avant de traduire ce flux en revenus. Des sources publiques aident à ancrer ces éléments constitutifs, notamment les publications sur l'incidence et la mortalité du cancer d'organismes tels que l'OMS et les registres nationaux du cancer, les statistiques des payeurs et d'utilisation d'agences telles que le CDC et le CMS américains, ainsi que les informations sur les approbations et les étiquetages de médicaments provenant de régulateurs tels que la FDA et l'EMA.
Nous utilisons également des revues d'oncologie à comité de lecture et des résumés de conférences pour vérifier les schémas d'adoption des mécanismes d'action plus récents, ainsi que les dépôts d'entreprises, les présentations aux investisseurs et la presse spécialisée fiable pour les lancements de thérapies et les commentaires commerciaux. En parallèle, nous consultons des abonnements payants pour l'intelligence financière des entreprises, le suivi des brevets et, lorsque cela est utile, des signaux d'importation ou d'exportation au niveau des expéditions pour certaines catégories de médicaments. Les sources citées ici sont uniquement illustratives, et de nombreuses autres références publiques et payantes sont également utilisées pour collecter des données, valider des hypothèses et clarifier les questions ouvertes.
Entretiens et enquêtes primaires
Les données primaires sont utilisées pour vérifier la logique de la cohorte traitée, les parts par ligne de traitement, et le mélange réel des mécanismes d'action utilisés selon les types de patients. Nous nous entretenons avec des cliniciens, des acteurs de pharmacies hospitalières et spécialisées, des payeurs et des participants du secteur à travers les Amériques, l'EMEA et l'APAC afin que les schémas régionaux de remboursement et de pratique soient reflétés plutôt que lissés par des moyennes.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 19 % | APAC : 48 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 33 % |
| Acteurs plus petits : 19 % | Managers : 51 % | Amériques : 19 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à partir d'une vision du pool de demande, où l'épidémiologie et les taux de traitement sont utilisés pour reconstituer le nombre de patients CRPC traités, puis multipliés par le mix de schémas thérapeutiques et les fourchettes de coûts annualisés du traitement. Pour rester pratique, nous nous concentrons sur quelques intrants reproductibles, tels que la prévalence du CRPC et les hypothèses de progression, la part des patients recevant un traitement médicamenteux actif par ligne de traitement, l'adoption des principales classes de médicaments (par exemple les inhibiteurs de la voie AR, la chimiothérapie, la thérapie radioligande et les inhibiteurs de PARP), la durée moyenne du traitement, et le calendrier de tarification et de devises au niveau national.
Nous corroborons les totaux avec des vérifications sélectives ascendantes, y compris des agrégations à partir des ventes de thérapies publiquement rapportées lorsqu'elles sont disponibles, des retours de canal sur les évolutions de la demande, et des vérifications échantillonnées de prix multipliés par volumes pour des pays représentatifs. Lorsque les données publiques sont limitées, ce qui est fréquent sur les marchés plus petits, nous comblons les lacunes en utilisant des marchés de référence présentant des niveaux de remboursement similaires et en validant les dépenses implicites par patient avec des experts.
Pour les prévisions, nous utilisons une analyse de scénarios car la croissance dépend fortement du calendrier des lancements, des extensions d'indications et des évolutions de l'accès des payeurs. Les hypothèses sur les courbes d'adoption, le changement de thérapie et l'érosion des prix sont testées avec les répondants primaires, puis appliquées de manière cohérente à travers les régions afin que les évolutions annuelles restent explicables.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés par rapport à des signaux indépendants, notamment la direction de croissance des classes thérapeutiques, l'épidémiologie publiée, et la cohérence interne des dépenses implicites par patient traité. Lorsqu'un résultat pour un pays semble inhabituel, nous réexaminons les facteurs sous-jacents, suivi d'un recontact ciblé des répondants pour confirmer si l'écart est réel ou lié au modèle.
Avant validation finale, un second analyste examine les hypothèses clés, les étapes de conversion et les calculs afin de détecter les dérives de définition et les erreurs d'unités. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels qu'une approbation majeure, une restriction de sécurité, ou un changement notable de remboursement. Juste avant la livraison, nous effectuons une dernière vérification afin que les clients reçoivent la vue la plus récente et alignée.
Estimation du marché des traitements du cancer de la prostate résistant à la castration de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les traitements du CRPC ne correspondent souvent pas, même lorsqu'elles semblent décrire le même domaine de maladie. L'écart provient généralement de différences dans ce qui est comptabilisé comme revenu thérapeutique, dans la manière dont la population de patients traités est construite, et dans le fait que la tarification et l'adoption reflètent ou non les changements récents d'accès et d'indications.
Les médicaments de soins de support utilisés en parallèle des schémas CRPC se situent hors du périmètre de Mordor Intelligence, ce qui peut réduire les totaux par rapport aux études qui regroupent la gestion des symptômes oncologiques dans le même chiffre. Des écarts apparaissent également lorsque certains éditeurs supposent une adoption plus rapide des nouvelles modalités, appliquent des prix moyens mondiaux à des régions à revenus mixtes, ou conservent des taux de change plus anciens et des hypothèses de calendrier de lancement qui ne correspondent pas aux retours actuels de la pratique.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 13,88 milliards USD (2026) | |
| Éditeur sectoriel A | 8,50 milliards USD (2023) | Utilise une année de référence antérieure et applique souvent une construction de cohorte traitée plus restreinte, ce qui peut sous-estimer l'intensité des traitements de lignes ultérieures et la contribution des nouvelles classes dans le total. |
| Organe de recherche B | 5,63 milliards USD (2025) | S'appuie sur un regroupement thérapeutique simplifié et une différenciation régionale des prix limitée, ce qui peut réduire les revenus annuels implicites par patient traité sur les marchés à coûts plus élevés. |
Le tableau indique que le choix de l'année de référence et les éléments de périmètre inclus dans les revenus thérapeutiques expliquent une grande partie de l'écart, tandis que les hypothèses d'adoption et de tarification déterminent le reste de l'écart. En maintenant les intrants liés aux patients traités, au mix de schémas thérapeutiques et à des fourchettes de prix réalistes, les résultats restent transparents et reproductibles avec des vérifications claires.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des thérapeutiques du CRPC ?
Le marché s'établit à 13,88 milliards USD en 2026.
À quelle vitesse le marché des thérapeutiques du CRPC devrait-il croître ?
Il devrait afficher un TCAC de 8,74 % entre 2026 et 2031.
Quel type de traitement est en tête du marché ?
La thérapie hormonale détient une part de revenus de 41,22 % en 2025.
Quelle région affiche la croissance la plus rapide ?
L'Asie-Pacifique enregistre le TCAC régional le plus élevé à 10,77 % jusqu'en 2031.
Pourquoi les inhibiteurs de PARP sont-ils importants dans le CRPC ?
Ils apportent des bénéfices notables sur la survie des patients présentant des tumeurs déficientes en recombinaison homologue, élargissant l'adoption de la médecine de précision.
Dernière mise à jour de la page le:



