
Taille et part du marché des tensioactifs amphotères
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.87 Milliards de dollars |
| Taille du Marché (2031) | 4.73 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.08 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
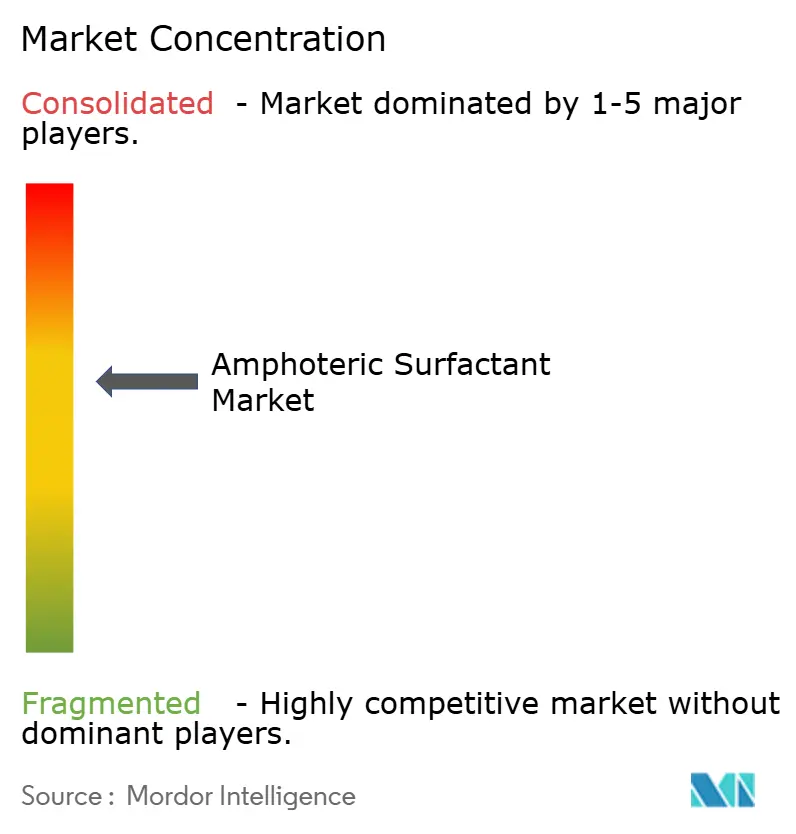
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tensioactifs amphotères par Mordor Intelligence
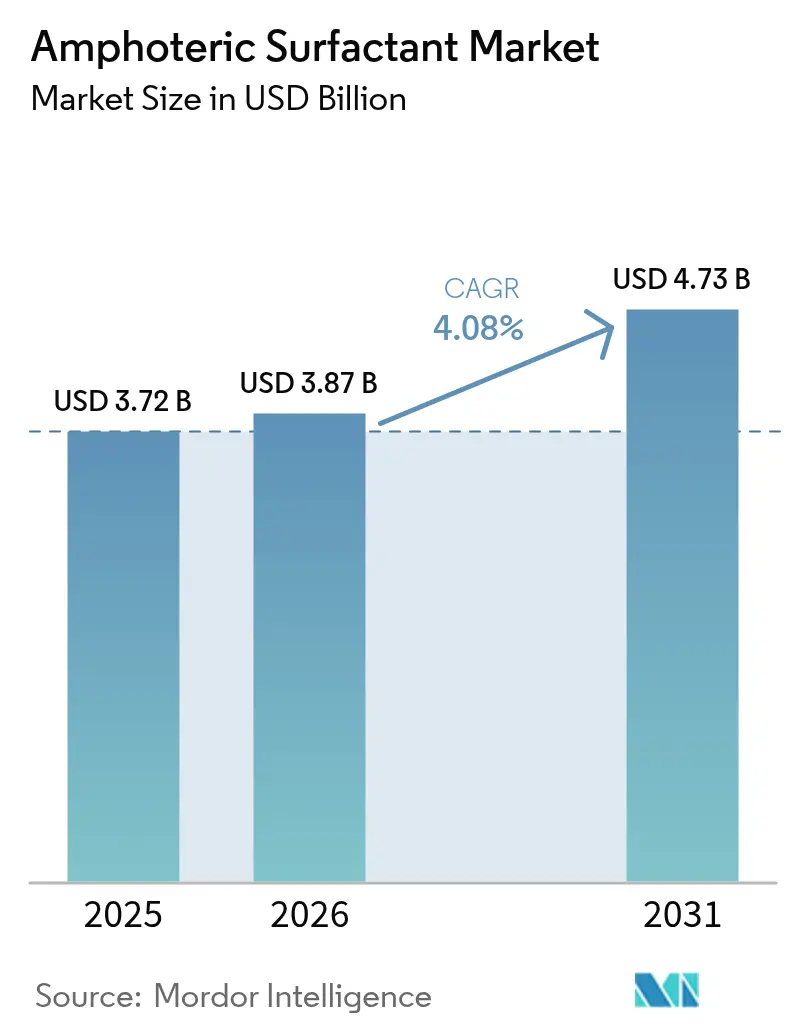
La taille du marché des tensioactifs amphotères devrait passer de 3,72 milliards USD en 2025 à 3,87 milliards USD en 2026 et devrait atteindre 4,73 milliards USD d'ici 2031, à un TCAC de 4,08 % sur la période 2026-2031. L'expansion régulière repose sur la chimie à double charge des molécules amphotères, qui favorise une large stabilité du pH, agit en synergie avec les ingrédients anioniques et cationiques, et permet aux formulateurs de réduire les charges totales en tensioactifs sans sacrifier les performances. L'intensification du contrôle réglementaire a élevé la biodégradabilité et la conformité toxicologique au rang de priorités stratégiques, orientant les achats vers des chaînes d'approvisionnement biosourcées et stimulant l'innovation dans les bétaïnes et les rhamnolipides issus de la fermentation. L'Asie-Pacifique contribue au volume de consommation le plus élevé, avec des investissements continus dans des usines à grande échelle en Chine, au Japon et en Inde, qui capitalisent sur la proximité des matières premières oléochimiques et des marchés de soins personnels en forte croissance. Un élan parallèle est visible dans les produits chimiques de champ pétrolifère, où les tensioactifs amphotères abaissent la tension interfaciale dans des environnements de réservoir difficiles, soutenant la résilience du secteur énergétique face à des programmes de forage de plus en plus complexes. Alors que les utilisateurs finaux s'éloignent des mousses chargées en substances per- et polyfluoroalkylées (PFAS) et des mélanges à haute teneur en sulfates, les variantes amphotères sont positionnées comme socles conformes aux réglementations pour les détergents de nouvelle génération, les produits agrochimiques et les nettoyants institutionnels.
Principaux enseignements du rapport
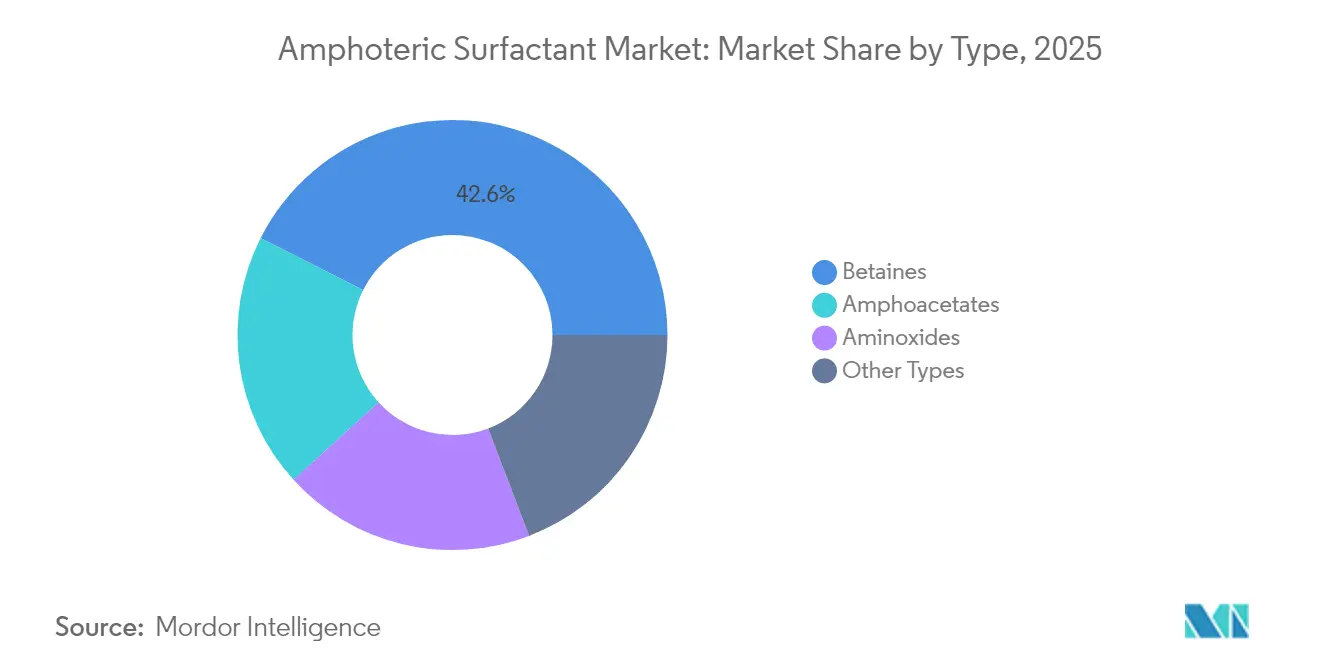
- Par type, les bétaïnes ont représenté 42,55 % de la part du marché des tensioactifs amphotères en 2025, tandis que les amphoacétates devraient croître à un TCAC de 4,92 % jusqu'en 2031.
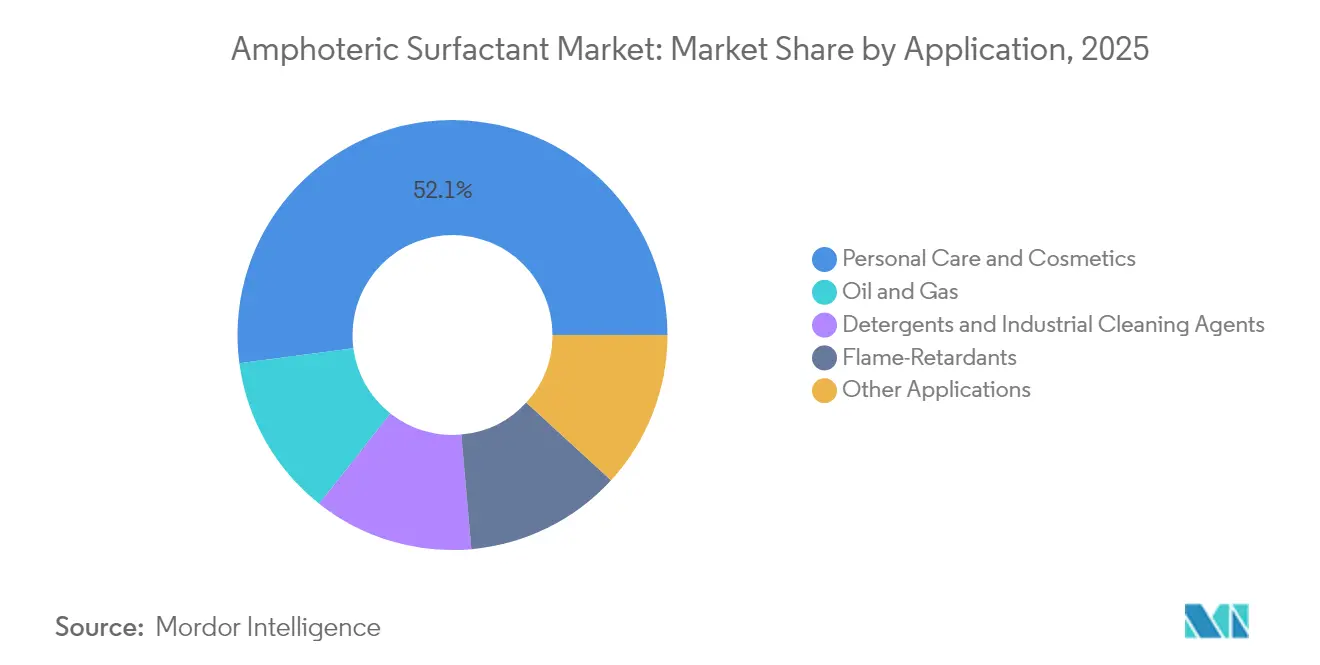
- Par application, les soins personnels et cosmétiques ont représenté 52,10 % de la taille du marché des tensioactifs amphotères en 2025 ; le segment pétrole et gaz progresse à un TCAC de 5,01 % jusqu'en 2031.
- Par origine, les variantes synthétiques détenaient une part de 70,60 % de la taille du marché des tensioactifs amphotères en 2025, tandis que les alternatives biosourcées se développent à un TCAC de 5,12 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique dominait avec une part de 41,10 % de la taille du marché des tensioactifs amphotères en 2025 et devrait afficher un TCAC de 4,88 % sur l'horizon de prévision.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante des soins personnels et cosmétiques | +1.2% | Mondial, avec concentration en Asie-Pacifique et en Amérique du Nord | Moyen terme (2 à 4 ans) |
| Transition vers des formulations biosourcées et sans sulfates | +0.9% | Amérique du Nord et UE, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion du secteur du nettoyage industriel et institutionnel | +0.8% | Mondial, portée par la reprise post-COVID | Court terme (≤ 2 ans) |
| Utilisation croissante comme adjuvant dans les formulations pesticides | +0.5% | Cœur en Asie-Pacifique, expansion vers l'Amérique latine | Moyen terme (2 à 4 ans) |
| Mousses d'extinction d'incendie haute performance sans PFAS nécessitant des mélanges amphotères | +0.6% | Amérique du Nord et UE, avec répercussions réglementaires mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante des soins personnels et cosmétiques
Les gammes de produits de soin cutané haut de gamme requièrent désormais des systèmes tensioactifs ultra-doux associant un fort pouvoir moussant et un faible potentiel d'irritation, et les chimies amphotères répondent à ces deux exigences. Le Dehyton PK45 GA/RA de BASF, issu d'huile de coco certifiée Rainforest Alliance, illustre la convergence entre traçabilité et performance dans la communication de marque [1]« Dehyton PK45 GA/RA Launches at in-cosmetics Global », BASF, basf.com. La consommation mondiale de savon en pain est en déclin, mais les formats liquides, les eaux micellaires et les gommages du cuir chevelu sont en hausse, chacun s'appuyant sur les bétaïnes comme agents d'augmentation de la viscosité et stabilisateurs de mousse. Les consommateurs de la classe moyenne émergente en Inde, en Indonésie et au Viêt Nam adoptent des shampoings sans sulfates, ajoutant du volume au marché des tensioactifs amphotères. La convergence réglementaire, comme l'alignement quasi-médicamenteux du Japon sur la teneur maximale autorisée en azote, réduit la redondance des formulations et accélère les cycles de lancement régionaux. Les applications de transparence des ingrédients contraignent les spécialistes du marketing à remplacer les composés amphotères dérivés de la DEA (Drug Enforcement Administration) par des variantes certifiées RSPO (Roundtable on Sustainable Palm Oil) exemptes de 1,4-dioxane, renforçant la diversité de la demande sur les segments milieu de gamme et prestige.
Transition vers des formulations biosourcées et sans sulfates
Locus Ingredients a obtenu l'enregistrement de son portefeuille de sophorolipides auprès de l'EPA (Environmental Protection Agency) dans le cadre du TSCA (Toxic Substances Control Act), démontrant une fermentation à l'échelle commerciale dans des installations de l'Ohio certifiées ISO (International Organization for Standardization). Cette étape légitime les biosurfactants d'origine nationale dans un espace dominé par l'approvisionnement oléochimique asiatique. L'approche EcoBalanced de BASF, vérifiée sous REDcert², substitue le carbone fossile par des matières premières issues des déchets sans modifier les noms INCI (International Nomenclature of Cosmetic Ingredients), offrant aux propriétaires de marques une voie d'intégration directe pour la réduction du Scope 3. Les révisions du règlement détergents de l'Union européenne (UE) imposent désormais des passeports numériques de produits, permettant aux utilisateurs finaux de tracer l'intensité carbone jusqu'au niveau du lot, une incitation qui accroît les enjeux concurrentiels entre les fournisseurs. La première usine de rhamnolipides d'Evonik à Slovenská Ľupča utilise du glucose de maïs européen, réduisant la dépendance aux dérivés du palmier et évitant les risques de déforestation. Les économies d'échelle réduisent l'écart de prix entre les composés amphotères synthétiques et biosourcés, et les données d'analyse du cycle de vie révèlent des réductions à deux chiffres du potentiel de réchauffement climatique, faisant pencher les décisions d'achat en faveur des voies biosourcées.
Expansion du secteur du nettoyage industriel et institutionnel
Des exigences de désinfection plus strictes dans les aéroports, les écoles et les usines agroalimentaires ont fait passer les tensioactifs amphotères du statut d'ingrédient « souhaitable » à celui d'ingrédient central dans les nettoyants multi-surfaces. Les bétaïnes d'origine végétale formulées à pH neutre présentent des effets fongicides renforcés lorsqu'elles sont associées à des composés d'ammonium quaternaire, réduisant les seuils de charge active globale et diminuant l'exposition des travailleurs. Le règlement européen sur les biocides impose des exigences de réenregistrement coûteuses pour les systèmes à solvants traditionnels, poussant les formulateurs sous contrat vers des solutions amphotères qui bénéficient déjà de dossiers écolabel favorables. L'évolution du marché du nettoyage vers les concentrés liquides et les stations de dilution sur site accroît le besoin de tensioactifs stables dans des conditions variables de dureté de l'eau et de température. Les responsables d'établissements s'appuient sur des compresseurs de dosage automatique, exigeant une viscosité constante ; les mélanges amphotères contribuent à maintenir un écoulement newtonien à faible cisaillement. Les politiques d'achat des entreprises intègrent désormais une notation des gaz à effet de serre du berceau à la porte d'usine, et les composés amphotères biosourcés réduisent les données du Scope 1 de plusieurs dizaines de points de pourcentage, renforçant leur proposition de valeur dans les appels d'offres.
Utilisation croissante comme adjuvant dans les formulations pesticides
L'économie à la porte de l'exploitation agricole favorise les adjuvants qui améliorent l'efficacité de la pulvérisation, et les molécules amphotères excellent dans ce domaine en modulant la charge lorsque le pH du mélange en cuve varie, garantissant l'adhérence des substances actives aux cuticules foliaires hydrophobes. Dans le cadre de l'agriculture de précision, chaque goutte compte, et les adjuvants amphotères limitent la dérive en resserrant la distribution granulométrique des gouttelettes tout en abaissant la tension de surface dynamique. Des essais menés à l'Université de Géorgie montrent des améliorations du rendement des poivrons cultivés en serre lorsque les herbicides sont associés à des tensioactifs amphotères qui pénètrent les couches cireuses à des doses d'application plus faibles. Les producteurs de soja d'Amérique latine adoptent de plus en plus ces systèmes pour renforcer l'efficacité du glyphosate contre les mauvaises herbes résistantes, créant ainsi une demande régionale significative. Les organismes de réglementation préfèrent les adjuvants présentant des profils de biodégradation rapide ; les composés amphotères satisfont aux normes OCDE (Organisation de coopération et de développement économiques) 301, facilitant la constitution des dossiers. À mesure que les superficies mondiales consacrées aux cultures à haute valeur ajoutée s'accroissent, les acteurs des intrants agricoles intègrent des composés amphotères sur mesure dans des solutions monodose qui simplifient la manipulation et le stockage par les agriculteurs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Réglementations environnementales et relatives aux substances toxiques strictes | -0.7% | Mondial, avec l'UE et l'Amérique du Nord en tête | Long terme (≥ 4 ans) |
| Volatilité des prix des alcools gras et des matières premières pétrolières | -0.5% | Mondial, avec un impact plus élevé dans les marchés sensibles aux coûts | Court terme (≤ 2 ans) |
| Nettoyants enzymatiques cannibalisant les volumes de tensioactifs | -0.4% | Amérique du Nord et UE, avec adoption progressive en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Réglementations environnementales et relatives aux substances toxiques strictes
La stratégie européenne pour la durabilité des produits chimiques introduit un modèle d'évaluation générique des risques susceptible de classer des familles entières de tensioactifs comme substances préoccupantes si des signaux de toxicité aquatique ou de perturbation endocrinienne se manifestent, indépendamment des scénarios d'exposition réels. L'EPA américaine renforce les délais d'examen des règles SNUR (Significant New Use Rules) dans le cadre du TSCA (Toxic Substances Control Act), augmentant les coûts de notification préalable à la fabrication, en particulier pour les nouveaux amphoacétates dépourvus de données de lecture croisée [2]« TSCA New Chemical Review Statistics », Agence de protection de l'environnement des États-Unis, epa.gov. La norme chinoise pour les détergents GB/T 42072-2022 exige désormais une biodégradation à 90 % en 28 jours, imposant des dépenses de tests qui allongent le délai de mise sur le marché pour les petits producteurs. Les définitions fragmentées du terme « naturel » dans les juridictions de l'ASEAN exigent de multiples audits éco-certification, mobilisant les budgets de recherche et développement (R&D) vers la conformité plutôt que vers le développement d'applications. Alors que les régulateurs s'orientent vers des règles fondées sur les risques, les formulateurs se prémunissent en adoptant des voies de synthèse sans sous-produits, mais la charge en dépenses d'investissement réduit les marges, tempérant la trajectoire globale de croissance du marché des tensioactifs amphotères.
Volatilité des prix des alcools gras et des matières premières pétrolières
Les contrats à terme sur l'huile de palmiste ont grimpé de près de 30 % en 2024 après des baisses de rendement liées aux conditions météorologiques en Malaisie, tandis que la production d'huile de coco a été confrontée à des goulets d'étranglement logistiques aux Philippines, faisant conjointement augmenter les coûts de la lauryl bétaïne. Parallèlement, les prix de la n-dodécylamine ont suivi les pics des cours du pétrole brut suite aux tensions géopolitiques au Moyen-Orient, contraignant la trésorerie des fabricants sous contrat liés à des accords à prix fixes. Stepan Company a signalé une compression de sa marge brute en fin d'exercice malgré des hausses de revenus, attribuant cette érosion aux suppléments de fret et à la pénurie d'alcools gras. Ces oscillations compliquent les algorithmes de planification de la production et limitent la visibilité des contrats à long terme. La couverture biosourcée introduit sa propre volatilité : le glucose dérivé du maïs est corrélé à la demande en éthanol, rendant les stratégies à double matière première essentielles mais capitalistiques. Par conséquent, les formulateurs de taille intermédiaire dépourvus d'actifs intégrés en amont subissent l'impact le plus fort sur leur EBITDA, réduisant leur capacité à s'adapter aux pics de demande sur le marché des tensioactifs amphotères.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
évolutions orientées par la performance au sein d'un mix matureLes bétaïnes ont représenté 42,55 % de la part du marché des tensioactifs amphotères en 2025 et ont continué à afficher des gains de volume stables à un chiffre au cours de 2025. La confiance des consommateurs dans la douceur de la cocamidopropyl bétaïne et dans ses antécédents toxicologiques bien documentés sous-tend sa popularité dans les shampoings, les lotions pour le visage et les produits de soin pour bébés. La taille du marché des tensioactifs amphotères associée aux bétaïnes s'est élargie au-delà des produits de toilette, avec les mousses d'extinction d'incendie et les réducteurs de friction pour champs pétrolifères qui s'appuient sur leur nature zwitterionique pour le contrôle de la viscosité. Les exploitants de pipelines apprécient les additifs à base de bétaïne car ils restent efficaces même lorsque les concentrations en sel fluctuent le long du puits, réduisant les temps d'arrêt pour le recalibrage des additifs.
Les hydroxysultaïnes d'amidopropyle amphotères répondent aux exigences strictes en matière de viscosité dans les dégraissants professionnels pour cuisines, préservant la structure du gel lors des variations de température. Les aminoxydes, bien que de niche, offrent une stabilité oxydative dans les nettoyants enrichis au chlore utilisés dans les lignes de nettoyage des laiteries et des brasseries, constituant un flux de revenus résilient à l'abri des pressions sur les prix de détail. Des innovateurs comme Daicel combinent des squelettes polyglycérine avec des têtes amphotères pour créer des tensioactifs transparents à faible mousse, adaptés aux fluides de travail des métaux à base d'eau, ouvrant de nouveaux corridors industriels. Ces développements suggèrent que le marché des tensioactifs amphotères sera de plus en plus segmenté selon la fonctionnalité plutôt que selon la classe moléculaire brute, les dérivés sur mesure affichant des prix premium.


Par origine :
l'adoption biosourcée gagne un élan structurelLes variantes synthétiques ont représenté 70,60 % de la taille du marché des tensioactifs amphotères en 2025, ancrées par des flux de raffinerie rentables produisant des intermédiaires d'amine grasse et d'acide chloroacétique. Des réseaux mondiaux établis garantissent des spécifications constantes et facilitent les contrats d'approvisionnement pluriannuels essentiels pour les lancements à grande échelle dans les biens de consommation courante (FMCG). Pourtant, les alternatives biosourcées, en croissance à un TCAC de 5,12 %, s'imposent dans le courant dominant à mesure que les mécanismes de tarification du carbone augmentent le coût réel des produits chimiques d'origine fossile. L'usine de rhamnolipides slovaque d'Evonik valide l'économie de la fermentation sur sol européen, modifiant le calcul des risques pour les multinationales qui débattent entre importation et approvisionnement local.
Les arguments en faveur de la résilience de la chaîne d'approvisionnement favorisent également la diversification des matières premières : si les plantations de palmiers subissent le stress lié à El Niño, les voies synthétiques utilisant l'oxyde d'éthylène s'intègrent en amont aux flux de gaz de schiste, comblant les lacunes d'approvisionnement. Inversement, lorsque les cours du pétrole brut s'envolent, les tensioactifs dérivés de la canne à sucre isolent les marges des produits finis. Les propriétaires de marques utilisent des codes QR sur les emballages pour mettre en avant les économies de CO₂ du berceau à la porte d'usine des voies biosourcées, renforçant la perception des consommateurs et encourageant les rachats. Sur l'horizon de prévision, les analystes s'attendent à ce que le marché des tensioactifs amphotères fonctionne selon un modèle à double matière première, où les achats équilibreront les attributs de coût et de carbone trimestre par trimestre.
Par application :
les produits de grande consommation restent le cœur de marché tandis que la demande pétrolière s'accélèreLes soins personnels ont représenté 52,10 % de la taille du marché des tensioactifs amphotères en 2025, ancrés par l'essor irrésistible des formats liquides. Le resserrement constant des critères d'irritabilité pour les produits sans rinçage maintient les tensioactifs amphotères sous les feux de la reformulation, car ils permettent des allégations sans sulfates tout en maintenant une mousse dense et élastique. Le commerce électronique a amplifié la transparence des ingrédients, et la culture des influenceurs scrute désormais chaque liste INCI, poussant les marques à adopter des composés amphotères multifonctionnels qui réduisent le nombre total de composants et simplifient les récits de beauté propre. Les acteurs régionaux en Indonésie et au Brésil ajoutent des bétaïnes d'origine coco aux gammes de soins capillaires haut de gamme pour revendiquer à la fois une origine naturelle et une parité de performance avec les marques importées, soutenant la hausse des volumes dans les économies émergentes.
Le pétrole et le gaz ont affiché le TCAC le plus rapide à 5,01 %, dynamisé par les compagnies pétrolières nationales qui intensifient leurs projets de récupération assistée du pétrole pour répondre aux objectifs de sécurité énergétique. Des résultats de laboratoire publiés dans Nature ont rapporté une tension interfaciale ultra-faible descendant jusqu'à 10⁻³ mN/m lorsque des mélanges amphotères-anioniques étaient injectés dans des réservoirs carbonatés compacts, améliorant l'efficacité du déplacement de plus de 15 % par rapport aux références de balayage à l'eau. En aval, les mousses d'extinction d'incendie ignifuges s'éloignent des substances per- et polyfluoroalkylées (PFAS) et adoptent des agents moussants amphotères qui restent fluides dans des conditions de piste en dessous de zéro, une exigence vitale pour les aéroports nordiques et canadiens. Le nettoyage institutionnel, bien que mature, bénéficie de la conscience mondiale des agents pathogènes qui maintient des fréquences de nettoyage plus élevées et stimule la demande de composés amphotères à faible rinçage compatibles avec les pulvérisateurs électrostatiques utilisés dans les hôpitaux.
Analyse géographique
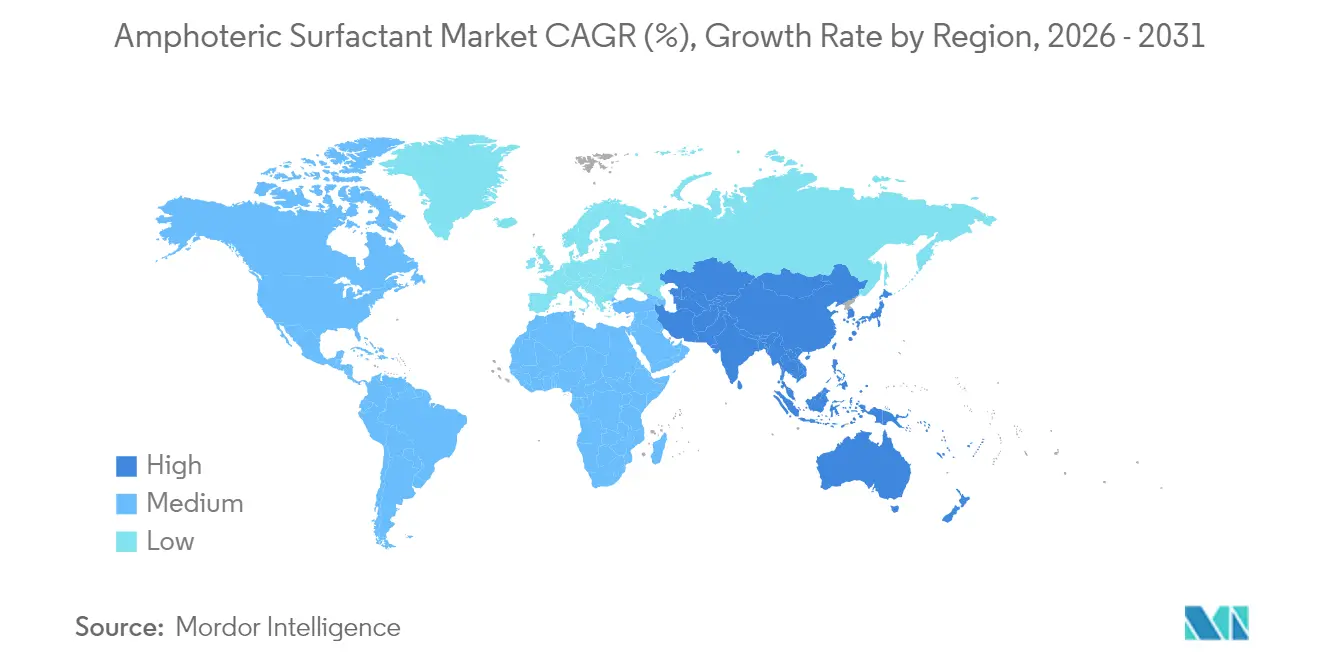
Marché des Tensioactifs Amphotères en Asie-Pacifique
L'Asie-Pacifique a représenté 41,10 % de la part de marché des tensioactifs amphotères en 2025 et devrait progresser à un CAGR de 4,88 % jusqu'en 2031, portée par la demande intérieure en aval et des expansions de capacités agressives dans les clusters de Jiangsu, du Maharashtra et de Chiba. Les gouvernements locaux soutiennent les expansions par voie biologique grâce à des programmes de prêts bonifiés et à des procédures d'autorisation accélérées pour les projets qui se substituent aux importations pétrochimiques. Des taux d'urbanisation élevés se traduisent par une croissance soutenue des nettoyants liquides et des produits d'hygiène des mains, qui stimulent les dépenses discrétionnaires en systèmes amphotères doux. Les startups indiennes de soins personnels s'approvisionnent en bétaïnes d'huile de coco semi-raffinées directement auprès des plantations du sud, réduisant les coûts logistiques et renforçant la transparence de la chaîne d'approvisionnement.
Marché des Tensioactifs Amphotères en Amérique du Nord
Le marché des tensioactifs amphotères en Amérique du Nord fait preuve de maturité tout en continuant à repousser les frontières de l'innovation. Des lignes de sophorolipides certifiées par l'EPA font leur entrée dans les rayons grand public des produits ménagers, signalant la viabilité des solutions biosourcées à grande échelle. Les fournisseurs de produits chimiques pour champs pétrolifères aux États-Unis intègrent des réducteurs de friction amphotères afin de maintenir l'efficacité du forage dans les opérations de schiste caractérisées par une salinité et une température variables. La région constitue également un vivier de brevets pour des mélanges multifonctionnels associant des structures amphotères à des polymères cationiques afin de former des agents conditionneurs hybrides pour des gammes de soins capillaires positionnées sur des segments de prix premium.
Marché des Tensioactifs Amphotères en Europe
L'Europe reste à l'avant-garde de la réglementation et de la transparence du cycle de vie, faisant de la région un incubateur pour les grades de haute pureté. Les portefeuilles d'enregistrement REACH incluent de plus en plus des substituts « drop-in » à base amphotère pour les amines éthoxylées traditionnelles, reflétant des seuils de toxicité chronique plus stricts. Les marques de détergents communiquent sur des systèmes de tensioactifs à 100 % de carbone renouvelable, tirant parti du passeport numérique de produit de l'UE qui transmet aux consommateurs des indicateurs environnementaux du berceau au tombeau via des scans de smartphone. Les installations d'Europe de l'Est approvisionnent les propriétaires de marques occidentales dans le cadre d'accords de façonnage, compensant des coûts énergétiques plus élevés grâce à la proximité des matières premières issues de la betterave sucrière utilisées dans les voies biotechnologiques.
Marché des Tensioactifs Amphotères en Amérique du Sud et en Afrique et Moyen-Orient
L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des poches de demande en émergence rapide mais fragmentées. Les producteurs de soja brésiliens adoptent des adjuvants amphotères conformément aux certifications d'agriculture durable, tandis que les pays du Conseil de Coopération du Golfe (CCG) exploitent les flux de saumure des usines de dessalement pour produire des matières premières destinées à la synthèse de bétaïne, réduisant ainsi la dépendance aux matières premières importées. Bien que les volumes absolus restent modestes, des taux de croissance élevés signifient que ces régions contribueront à des tonnages supplémentaires qui maintiennent l'équilibre de la demande mondiale.

Paysage réglementaire
La conformité réglementaire pour les tensioactifs amphotères se durcit en matière de biodégradabilité, de notification chimique et d'exigences d'information produit dans les principales régions consommatrices. Dans l'Union européenne, le règlement (UE) 2026/405 relatif aux détergents et tensioactifs a été adopté en février 2026 et est entré en vigueur le 23 mars 2026, abrogeant le précédent règlement sur les détergents (CE) n° 648/2004 et formalisant des obligations élargies telles que l'étiquetage numérique et les flux d'informations de type passeport numérique de produit pour les tensioactifs mis sur le marché.
Aux États-Unis, l'EPA a finalisé en décembre 2024 des modifications aux réglementations régissant les examens des nouvelles substances chimiques au titre du TSCA, maintenant l'accent sur l'exhaustivité des dossiers et les voies d'examen pour les nouvelles chimies amphotères. Dans le cadre du règlement REACH de l'UE, l'examen par l'ECHA des enregistrements de tensioactifs continue de mettre l'accent sur la robustesse du read-across et la documentation technique justificative, ce qui affecte les calendriers de développement et le choix de familles de molécules bien caractérisées et conformes dans les formulations de soins personnels et de nettoyage.
Analyse de la chaîne de valeur
La chaîne de valeur des tensioactifs amphotères commence par les matières premières et intermédiaires qui se répartissent entre les filières oléochimique et pétrochimique. Les principales matières naturelles incluent l'huile de coco et l'huile de palmiste (et leurs dérivés hydrogénés), tandis que les intermédiaires essentiels comprennent la diméthylaminopropylamine (DMAPA) et le monochloroacétate de sodium (SMCA). Ces intrants alimentent des fabricants de spécialités chimiques qui produisent des bétaïnes, des amphoacétates et d'autres amphotères connexes pour les soins personnels, l'entretien domestique et les applications industrielles, soit pour un usage captif au sein de groupes intégrés, soit pour la vente via des distributeurs et des façonniers/mélangeurs à contrat.
La fabrication suit souvent une voie en deux étapes pour les produits de type bétaïne de cocamidopropyle (CAPB), commençant par l'amidation d'acides gras ou d'huiles avec de la DMAPA pour former une amidoamine, suivie d'une quaternisation ou d'une carboxyméthylation avec du SMCA. Les sites de production utilisent généralement des réacteurs agités discontinus pour l'amidation ainsi que des capacités de réaction et de purification spécialisées, incluant la distillation, de nombreux sites étant situés près des pôles oléochimiques pour réduire les coûts logistiques et gérer la variabilité des matières premières. Les fluctuations de disponibilité des huiles naturelles et des intermédiaires aminés restent des goulots d'étranglement pratiques, ce qui explique pourquoi de nombreux fournisseurs recourent à un approvisionnement double filière et à un sourcing régionalisé afin de maintenir la cohérence des spécifications pour les grands clients des soins personnels et du nettoyage institutionnel.
Paysage concurrentiel
Le marché des tensioactifs amphotères est modérément consolidé avec des acteurs majeurs tels que BASF, Evonik Industries AG, Clariant, Croda International Plc et Kao Corporation. BASF développe son portefeuille EcoBalanced parallèlement à des accords d'approvisionnement renouvelés avec des marques multinationales de soins personnels, lui permettant de verrouiller des contrats à long terme pour les grades biosourcés. Le pôle de fermentation slovaque d'Evonik reflète sa stratégie d'alignement des produits chimiques de spécialité sur les objectifs d'économie circulaire, offrant aux clients européens des chaînes d'approvisionnement courtes et une empreinte carbone réduite. Les entreprises de taille intermédiaire comme Aarti Surfactants et Enaspol font preuve d'agilité régionale, proposant un mélange sur mesure à façon et des délais d'échantillonnage plus rapides, un avantage de service lorsque les grands acteurs mondiaux privilégient les commandes en volume. La sécurité de la chaîne d'approvisionnement reste un impératif stratégique. Les grands acteurs s'intègrent en amont dans la production d'alcools gras ou signent des contrats à long terme sur le sucre pour se prémunir contre la volatilité des prix.
Leaders du secteur des tensioactifs amphotères
Clariant
Kao Corporation
Evonik Industries AG
Croda International Plc
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tensioactifs Amphotères
- Aarti Surfactants
- Alfa Chemistry
- BASF
- Chempri
- Clariant
- Croda International Plc
- Enaspol a.s.
- Evonik Industries AG
- Galaxy
- Innospec Inc.
- Kao Corporation
- NOF Corporation
- Pilot Chemical Company
- Stepan Company

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité clair est le déploiement à grande échelle de plateformes de biotensioactifs bas carbone et sans huile de palme pouvant compléter ou remplacer les systèmes amphotères conventionnels dans les soins personnels doux et le nettoyage domestique. En mai 2026, Kensing a lancé les biotensioactifs Regenyl et Revolis, issus de procédés de fermentation bas carbone en Amérique du Nord, reflétant l'orientation des fournisseurs vers des portefeuilles de carbone renouvelable différenciés et un approvisionnement plus localisé. Les ajouts de capacité dans les chimies amphotères et les tensioactifs doux adjacents indiquent également un espace blanc pour des volumes spécialisés à rotation plus rapide, comme l'illustre l'annonce de Colonial Chemical, Inc. en septembre 2025, selon laquelle elle ajoutera deux nouveaux réacteurs à son site de South Pittsburg, Tennessee, pour augmenter la production de chimies amphotères et à base d'imidazoline.
En Europe, des programmes de R&D financés par des fonds publics élargissent la boîte à outils de matières premières pour les tensioactifs au-delà des huiles de qualité alimentaire. Les projets SURFs UP et SurfToGreen, soutenus par la Commission européenne, développent des biotensioactifs de deuxième génération à partir de sources renouvelables telles que les déchets de transformation du bois et les flux secondaires forestiers, s'alignant sur la mise en œuvre du concept Safe-and-Sustainable-by-Design (SSbD) et sur les exigences de transparence du cycle de vie qui influencent de plus en plus les achats. Au-delà des soins ménagers et personnels, les tensioactifs amphotères jouent aussi un rôle croissant dans les formulations en tant qu'émulsifiants et stabilisants dans les fluides de travail des métaux, où la stabilité du pH, le pouvoir détergent et la protection contre la corrosion sont importants, soutenant la demande pour des qualités de plus haute pureté, adaptées aux applications et dotées d'une documentation de durabilité prête à l'audit.
Recent Industry Developments in Marché des Tensioactifs Amphotères
- Avril 2026 : Clariant a lancé Hostapon CT solid, un tensioactif taurate sans sel destiné aux soins personnels doux et au nettoyage cosmétique. Ce lancement élargit le portefeuille de tensioactifs doux de Clariant et soutient les formulateurs recherchant des profils de performance différenciés, y compris des concepts à faible teneur en sel, dans un contexte de durcissement des exigences de durabilité et d'information produit.
- Novembre 2025 : Clariant a célébré l'agrandissement de ses installations Care Chemicals à Daya Bay, en Chine, incluant un nouveau réacteur d'usine polyvalent destiné à produire des tensioactifs doux pour l'industrie de la beauté, dans le cadre d'un investissement de 80 millions de CHF. Cette empreinte de fabrication régionale supplémentaire améliore la réactivité de l'approvisionnement pour les clients d'Asie-Pacifique et réduit la dépendance aux circuits d'approvisionnement mondiaux plus longs pour les qualités de tensioactifs spécialisés.
- Août 2025 : Kao Corporation a ouvert une nouvelle usine de production d'amines tertiaires à Pasadena, au Texas, d'une capacité annuelle de 20 000 tonnes. En sécurisant un intermédiaire amont clé utilisé dans la fabrication de tensioactifs, Kao a amélioré la stabilité de la chaîne d'approvisionnement américaine pour les systèmes tensioactifs et a renforcé sa capacité à répondre aux besoins de production locale avec une exposition réduite aux contraintes d'importation d'amines.


Marché des Tensioactifs Amphotères Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette méthodologie, le marché des tensioactifs amphotères est défini comme la valeur des chimies de tensioactifs amphotères vendues pour répondre aux besoins de nettoyage et de formulation, la demande étant suivie via des signaux de production industrielle, de commerce et de consommation en usage final, exprimés en valeur.
Exclusions de portée : nous excluons les valeurs de vente au détail des produits finis en aval (comme les shampooings ou les détergents) et ne comptons que la valeur de l'ingrédient tensioactif amphotère échangé et consommé dans la chaîne de valeur.
Aperçu de la segmentation
- Par type
- Bétaïnes
- Amphoacétates
- Aminoxydes
- Autres types (composés amphotères à base d'imidazoline, etc.)
- Par application
- Soins personnels et cosmétiques
- Détergents et agents de nettoyage industriels
- Pétrole et gaz
- Ignifugeants
- Autres applications (produits chimiques agricoles et adjuvants, etc.)
- Par origine
- Synthétique
- Biosourcé / Naturel
- Par géographie
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Pays de l'ASEAN
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Pays nordiques
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire débute par des statistiques publiques et des références techniques expliquant où les tensioactifs amphotères sont utilisés et comment les volumes évoluent par région. Les sources sur lesquelles nous nous appuyons habituellement incluent des statistiques commerciales officielles telles qu'UN Comtrade, les portails douaniers nationaux, et des indicateurs de production chimique provenant d'agences telles que l'USGS et l'US Energy Information Administration (EIA), que nous utilisons comme signaux macroéconomiques et d'activité industrielle liés à la demande de nettoyage industriel et de champs pétrolifères.
Nous utilisons également des références sectorielles et de sécurité qui aident à vérifier les définitions de produits et les schémas d'utilisation, telles que EPA Safer Choice, les pages d'information de l'ECHA, et des revues à comité de lecture sur la chimie des tensioactifs et la performance des formulations. Pour ancrer le panorama des fournisseurs et l'orientation des prix, nous examinons les rapports annuels, les présentations aux investisseurs et les fiches techniques publiques, puis nous recoupons les actions des entreprises via un abonnement payant axé sur les données financières et l'actualité des entreprises. Cette liste est illustrative et non exhaustive, et nous consultons également des sources publiques supplémentaires pour collecter des données, valider des hypothèses et clarifier les lacunes.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour mettre à l'épreuve la vision issue de la recherche documentaire et pour établir des fourchettes réalistes de demande par application, en particulier lorsque les codes commerciaux sont larges et que la nomenclature des produits varie selon les régions. Nous échangeons avec des fournisseurs de matières premières, des formulateurs, des distributeurs et de grands utilisateurs finaux à travers l'APAC, l'EMEA et les Amériques, et nous recontactons les experts lorsque les prix des intrants, les exigences réglementaires ou les taux d'exploitation des usines évoluent, afin que le modèle puisse être rééquilibré.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 33 % | Dirigeants (CXO) : 19 % | APAC : 50 % |
| Rang intermédiaire : 48 % | Responsables fonctionnels/d'unité : 22 % | EMEA : 32 % |
| Acteurs plus petits : 19 % | Managers : 59 % | Amériques : 18 % |
Dimensionnement et prévision du marché
Le dimensionnement du marché est réalisé selon une approche descendante, où les bassins de demande chimique sont reconstitués à partir d'indicateurs régionaux de consommation de tensioactifs, des tendances de production manufacturière et des flux d'importation et d'exportation, puis affinés selon les parts de la chimie amphotère par usage final. Une fois cette première estimation établie, elle est corroborée par des vérifications ascendantes sélectives, telles que des fourchettes de prix par kilogramme échantillonnées, des commentaires sur la capacité et l'utilisation des fournisseurs, et des retours des canaux sur les évolutions de mix, avant l'ajustement des totaux.
Les principales données utilisées dans le modèle incluent la pénétration des amphotères dans les formulations de soins personnels et d'entretien domestique, les tendances de production des détergents et nettoyants industriels, l'évolution des prix des matières premières liées au brut affectant les prix de vente, l'utilisation manufacturière régionale, et les changements de direction commerciale signalant une tension d'approvisionnement. Pour la prévision, une analyse de scénarios est utilisée, puis ancrée au consensus d'experts sur des variables telles que les tendances de douceur des formulations, la pression réglementaire sur l'irritation et la biodégradabilité, et la normalisation attendue des prix après des fluctuations de matières premières. Lorsque les signaux ascendants sont incomplets, par exemple les revenus de fournisseurs privés ou les portefeuilles de produits mixtes, nous utilisons des fourchettes et des hypothèses de conversion validées lors des entretiens, puis appliquées de manière cohérente par région et par application.
Validation des données et cycle de mise à jour
Les résultats sont validés par plusieurs vérifications afin que le chiffre final reste aligné sur les signaux réels du marché. Nous comparons les totaux modélisés à des indicateurs indépendants tels que l'orientation de la production régionale de tensioactifs, les évolutions de la balance commerciale et les marqueurs de croissance des applications, et nous examinons les valeurs aberrantes pour détecter des erreurs d'unité, un double comptage ou une conversion de devise mal synchronisée.
Avant validation finale, le jeu de données et les hypothèses passent par des revues d'analystes étape par étape, et tout écart important déclenche un suivi auprès des acteurs du marché pour confirmer ce qui a changé. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants surviennent, tels que des ajouts majeurs de capacité, des changements réglementaires ou de fortes variations des prix des matières premières. Juste avant la livraison, une dernière révision est effectuée afin que les clients disposent de la vision la plus actuelle possible.
Comparaison de l'estimation de Mordor Intelligence pour le marché des tensioactifs amphotères avec d'autres estimations publiées
Les valeurs de marché publiées pour les tensioactifs amphotères peuvent différer même lorsque le nom du sujet semble identique, car le périmètre n'est pas défini de la même manière et les hypothèses de prix font évoluer rapidement le total. Les différences proviennent également de l'année utilisée comme point de départ, de la manière dont la devise régionale est convertie en USD, et du fait que les signaux de commerce et de production soient réconciliés ou traités séparément.
Dans cette étude, les principaux facteurs d'écart se situent généralement autour de ce qui est comptabilisé comme chimie amphotère par rapport aux tensioactifs spécialisés adjacents, de la manière dont les variantes biosourcées sont traitées, et du fait que la demande en usage final soit rattachée à l'utilisation en formulation ou estimée principalement à partir des répartitions de revenus des fournisseurs. Lorsque la tarification est modélisée en utilisant des fluctuations à court terme des matières premières, les totaux peuvent être élevés, tandis qu'une trajectoire de prix plus normalisée paraîtra plus basse, et ces choix modifient également le TCAC implicite.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,87 milliards USD (2026) | |
| Éditeur sectoriel A | 3,12 milliards USD (2024) | Utilise une année de référence antérieure et peut appliquer un périmètre d'inclusion plus restreint pour les chimies amphotères, ce qui peut sous-estimer les portefeuilles mixtes vendus comme mélanges spécialisés, et il est moins explicite sur la manière dont la normalisation des prix est traitée selon les régions. |
| Éditeur sectoriel B | 3,28 milliards USD (2025) | S'ancre sur une année de référence différente et une trajectoire de croissance plus élevée, et l'estimation peut évoluer si la cartographie des applications est réalisée principalement à partir de parts globales plutôt que d'être réconciliée avec l'orientation commerciale et les vérifications de consommation régionale. |
L'écart présenté dans le tableau s'explique principalement par le choix de l'année et par ce qui est considéré comme amphotère par rapport aux tensioactifs spécialisés adjacents, ces choix modifiant également les hypothèses de prix appliquées à chaque région. En rattachant le modèle de valeur à des signaux de demande au niveau des applications, puis en revérifiant les totaux à l'aide de marqueurs de commerce et d'utilisation, on obtient un chiffre plus clair et reproductible, ce qui correspond à l'approche appliquée par Mordor Intelligence.


Questions clés traitées dans le rapport
Quelle est la taille actuelle du marché des tensioactifs amphotères ?
La taille du marché des tensioactifs amphotères est valorisée à 3,87 milliards USD en 2026 et devrait atteindre 4,73 milliards USD d'ici 2031.
Quelle région domine la consommation mondiale de tensioactifs amphotères ?
L'Asie-Pacifique détient la première position avec une part de 41,10 % en 2025 et devrait croître à un TCAC de 4,88 % jusqu'en 2031.
Pourquoi les bétaïnes sont-elles importantes dans les formulations de soins personnels ?
Les bétaïnes combinent douceur, stabilité de la mousse et large acceptation réglementaire, leur conférant 42,55 % de la part du marché des tensioactifs amphotères en 2025.
À quelle vitesse les tensioactifs amphotères biosourcés croissent-ils ?
Les variantes biosourcées progressent à un TCAC de 5,12 % jusqu'en 2031, à mesure que les marques et les régulateurs favorisent les matières premières renouvelables.
Quel segment d'application se développe le plus rapidement ?
Les applications pétrole et gaz mènent la croissance avec un TCAC de 5,01 %, portées par des projets de récupération assistée du pétrole nécessitant des tensioactifs adaptatifs au pH.
Dernière mise à jour de la page le:



