
Taille et part du marché des amines grasses
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Growth Rate | 4.98 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des amines grasses par Mordor Intelligence
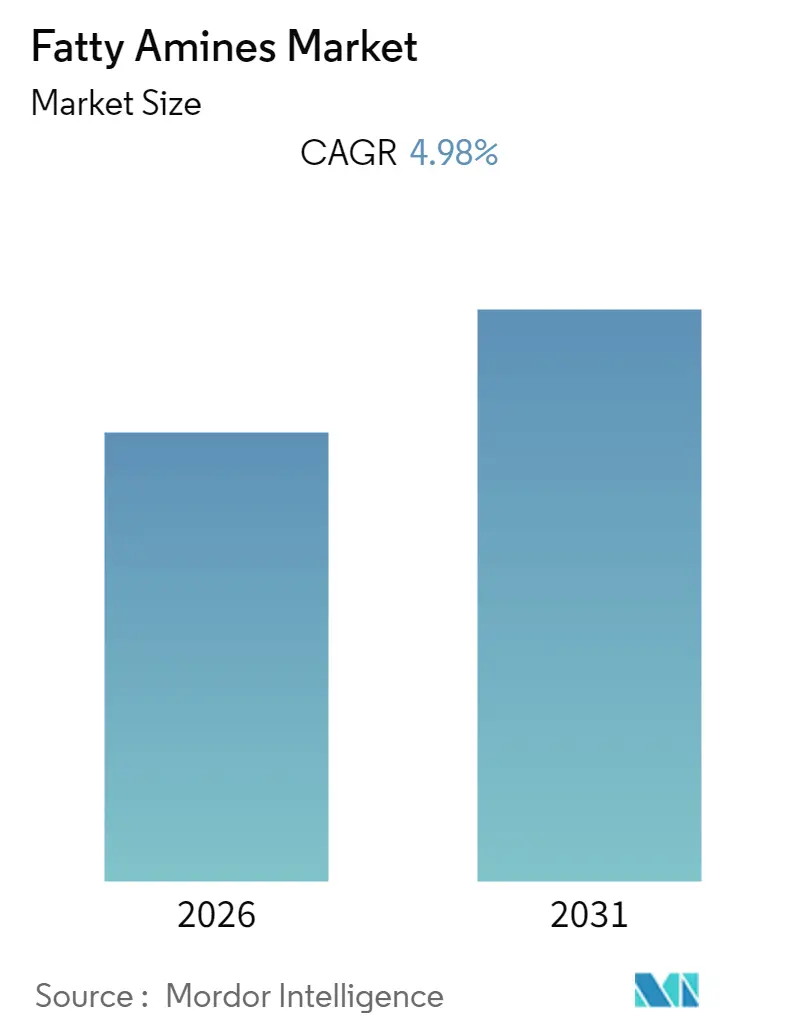
La taille du marché des amines grasses devrait enregistrer un CAGR supérieur à 4,98 % au cours de la période de prévision (2026-2031).
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché mondial des amines grasses
Demande croissante du segment du traitement de l'eau
- Les amines grasses sont des dérivés azotés d'acides gras, d'oléfines ou d'alcools, préparés à partir de sources naturelles, de graisses et d'huiles, ou de matières premières pétrochimiques. Les amines grasses disponibles dans le commerce sont préparées soit par distillation d'acides gras, soit par réaction d'alcools gras avec de l'ammoniac ou des amines primaires et secondaires.
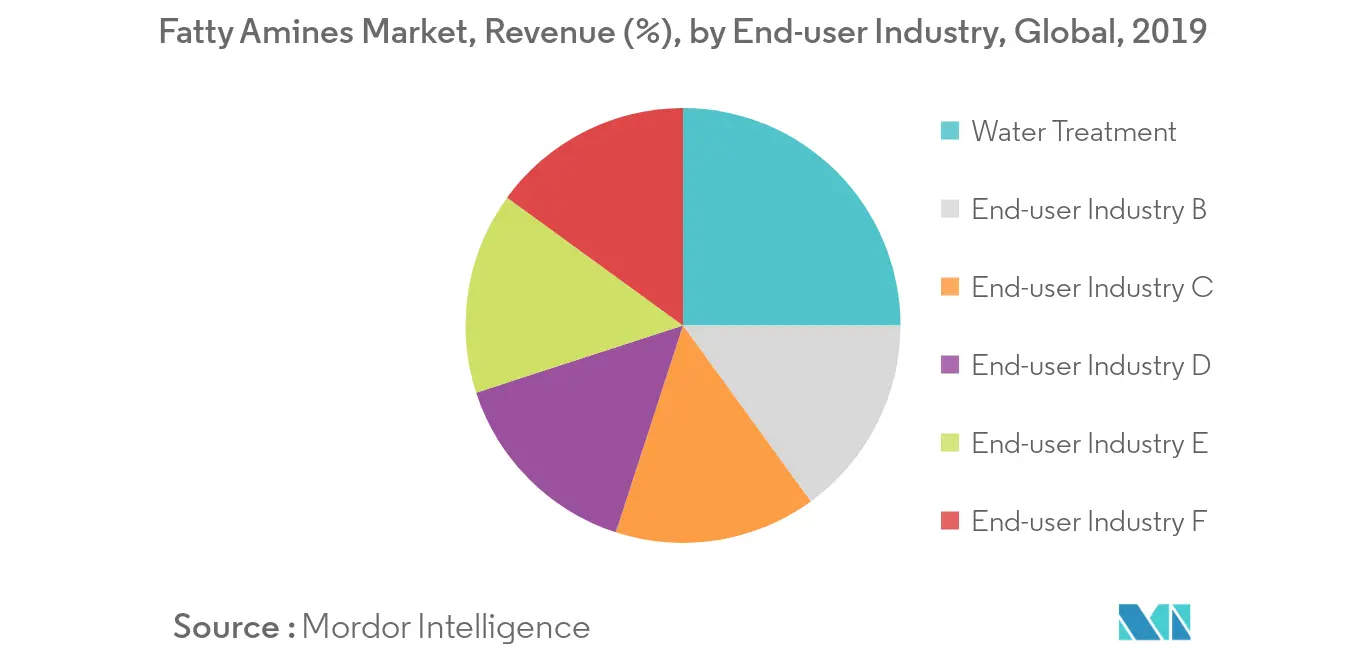
- Le secteur du traitement de l'eau est le principal secteur d'utilisation final des amines grasses, représentant plus d'un cinquième de la part de marché mondiale totale des amines grasses.
- L'un des principaux facteurs qui stimulent le marché est la forte demande d'amines grasses en tant qu'adoucissants d'eau, inhibiteurs de corrosion et dispersants de tartre.
- Diverses installations industrielles, raffineries et industries manufacturières utilisent des amines grasses pour le traitement des eaux usées, ce qui a conduit à une demande croissante dans le secteur du traitement de l'eau.
- Les ressources en eau ont subi une pression considérable au cours des dernières années, en raison de l'augmentation de la population mondiale, du besoin croissant d'eau propre dans les applications industrielles et de l'impact du changement climatique, qui a entraîné une pénurie d'eau à travers le monde, rendant ainsi les activités de traitement de l'eau indispensables.
- Ces facteurs stimulent à leur tour la demande d'amines grasses.
L'Asie-Pacifique pour dominer le marché
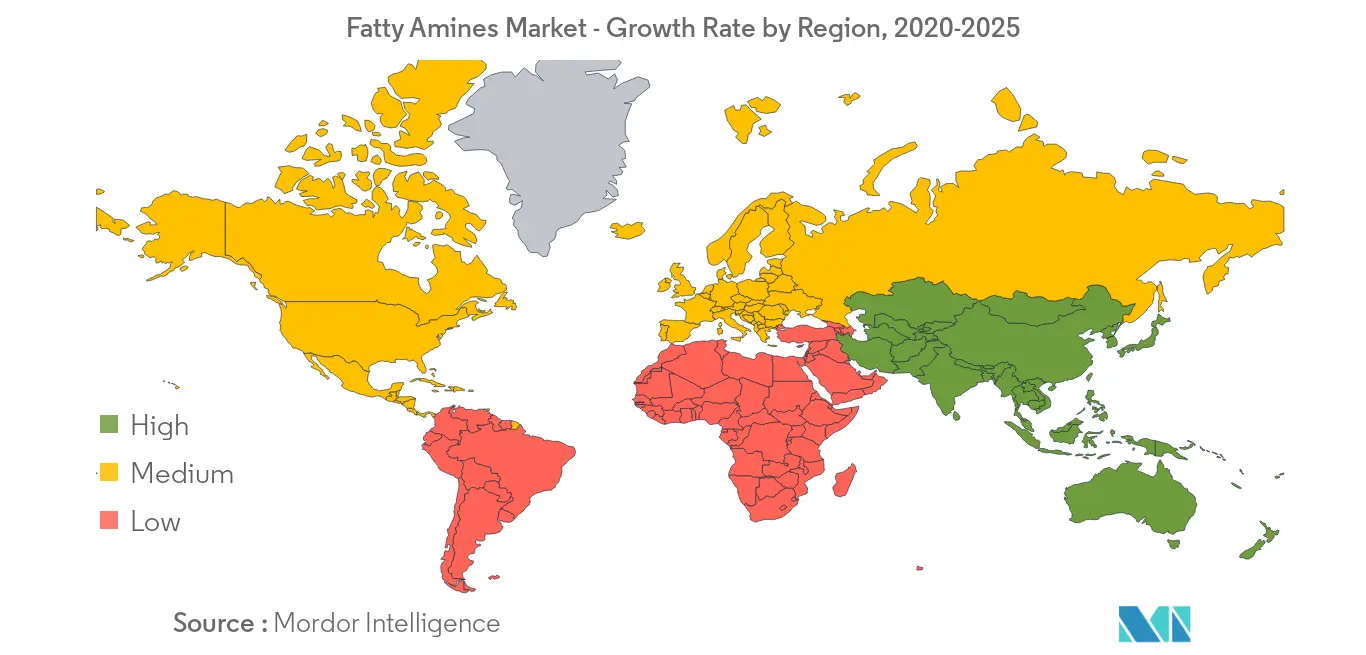
- La région Asie-Pacifique a dominé le marché au cours de la période de prévision, principalement en raison de la demande croissante des secteurs de l'agriculture et du traitement de l'eau.
- La Chine, l'Inde et le Japon sont les principaux contributeurs à la demande croissante d'amines grasses dans la région ainsi qu'à l'échelle mondiale.
- L'intensification des activités de traitement de l'eau dans la région, principalement liées à la production d'énergie et aux activités pétrolières et gazières, stimule la demande sur le marché.
- Par ailleurs, l'agriculture constitue le pilier de nombreux pays d'Asie-Pacifique et la demande en eau traitée ne cesse d'augmenter.
- Ce scénario devrait se poursuivre au cours de la période de prévision et constituer un facteur de stimulation important pour le marché des amines grasses.
Paysage concurrentiel
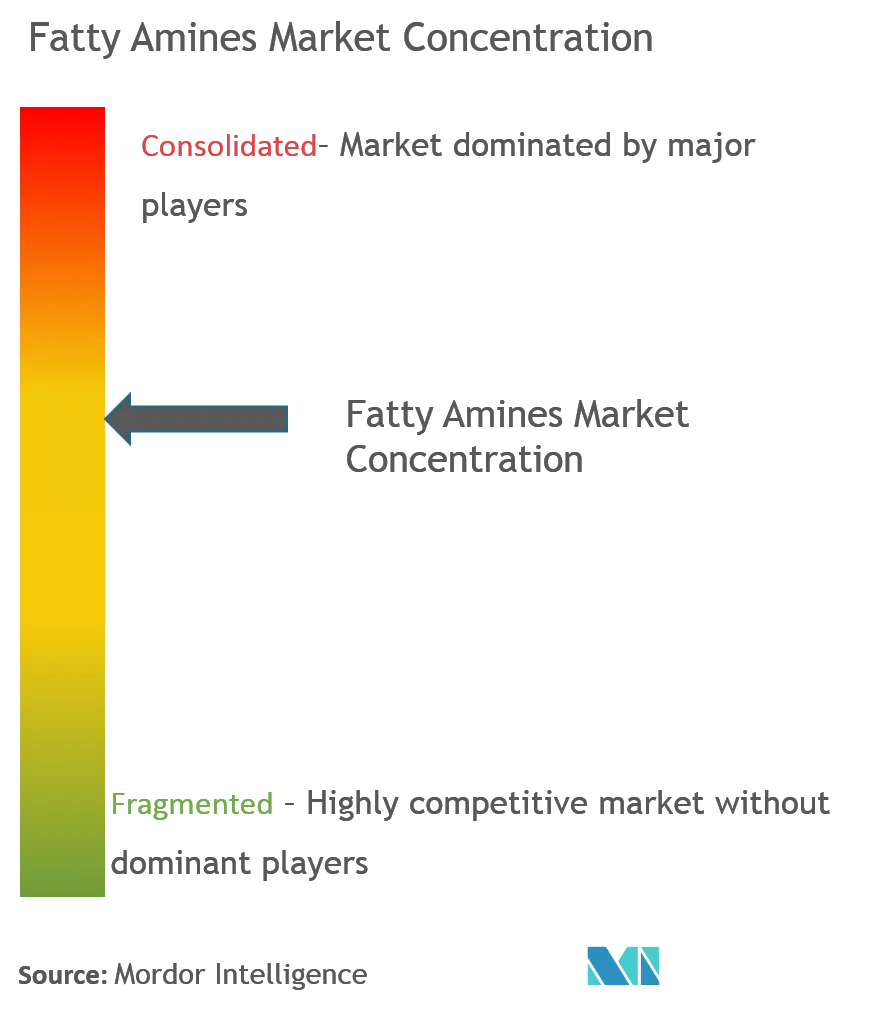
Le marché des amines grasses est partiellement consolidé entre quelques acteurs. Les principaux acteurs du marché comprennent Evonik Industries AG, Huntsman International LLC, Nouryon et Solvay, entre autres.
Leaders du secteur des amines grasses
Nouryon
Solvay
Huntsman International LLC
Evonik Industries AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Le traitement de l'eau est le plus grand utilisateur final des amines grasses, représentant plus d'un cinquième de la demande mondiale dans le contexte du rapport. Avec des exigences opérationnelles plus strictes dans les systèmes industriels de traitement de l'eau et des eaux usées, la demande augmente pour les inhibiteurs de corrosion, les dispersants d'incrustation et les chimies d'adoucissement capables de réduire le dosage et de maintenir la performance malgré une qualité d'eau variable.
L'Asie-Pacifique continue d'ancrer la consommation en volume, et les mouvements de fabrication dans la région soulignent la demande en capacité et en qualification. Par exemple, Evonik a démarré l'exploitation d'une production élargie d'amines spéciales à Nanjing, en Chine, en avril 2026, ce qui renforce l'argument en faveur des fournisseurs pour réduire les délais et qualifier les grades localement pour le traitement de l'eau, les additifs liés aux infrastructures et les formulations connexes. L'approvisionnement lié à la durabilité constitue une seconde piste, en particulier lorsque les amines grasses alimentent les tensioactifs, les soins personnels et les formulations spéciales via des programmes de bilan massique et de certification. Kemira a également lancé des polyamines à bilan de biomasse certifiées ISCC PLUS en février 2024, tandis que Kao a inauguré une usine d'amines tertiaires à Pasadena, au Texas, en août 2025, avec une capacité de 20 000 tonnes par an, mettant en lumière l'investissement continu dans un approvisionnement régionalisé pour les intermédiaires aminés.
Développements récents du secteur
- Mai 2026 : le gouvernement régional du Kalimantan oriental a introduit un projet d'investissement prêt à être proposé (IPRO) pour une usine industrielle d'amines grasses à Bontang, en Indonésie, visant 20 000 tonnes par an d'amines grasses et 4 000 tonnes par an de glycérol. La proposition met en avant la proximité des matières premières en Indonésie comme levier pour de nouvelles extensions de capacité et un moyen de renforcer les chaînes d'approvisionnement locales et régionales pour les dérivés oléochimiques.
- Mars 2026 : Nouryon a annoncé la certification halal pour certains ingrédients fabriqués dans son usine de Boxing, en Chine, qui produit des amines grasses et des composés d'ammonium quaternaire. Cette certification élargit l'admissibilité de l'approvisionnement vers les canaux de soins personnels et de nettoyage sensibles au halal, favorisant une différenciation des produits au-delà d'un positionnement de matière première.
- Août 2025 : Kao Corporation a inauguré une nouvelle usine de production d'amines tertiaires à Pasadena, au Texas, avec une capacité annuelle de 20 000 tonnes. Cette capacité supplémentaire aux États-Unis soutient un approvisionnement plus localisé en amines tertiaires pour les formulations en aval et réduit la dépendance des clients à des expéditions interrégionales plus longues en Amérique du Nord.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette étude, le marché des amines grasses couvre les revenus provenant de la vente commerciale d'amines grasses utilisées comme ingrédients fonctionnels dans des produits formulés, pour des usages industriels et grand public. Les revenus sont comptabilisés au point de vente par les fabricants et les distributeurs.
Exclusions du périmètre : sont exclus les transferts captifs internes au sein de complexes chimiques intégrés, ainsi que les amines non grasses qui ne sont pas dérivées de matières premières grasses.
Aperçu de la segmentation
- Type
- Amines primaires
- Amines secondaires
- Amines tertiaires
- Application
- Adoucissant d'eau
- Émulsifiant
- Inhibiteur de corrosion
- Additifs pour asphalte
- Anti-agglomérant
- Autres applications
- Secteur d'utilisation final
- Traitement de l'eau
- Agriculture
- Pétrole et gaz
- Infrastructure
- Soins personnels
- Autres secteurs d'utilisation final
- Géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Afrique du Sud
- Arabie saoudite
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour cartographier la chaîne de valeur, valider la traction de la demande finale et construire des hypothèses initiales concernant les volumes et les prix. Nous nous référons à des sources publiques telles que l'USGS et d'autres statistiques géologiques et industrielles nationales, les flux commerciaux d'UN Comtrade pour les intermédiaires pertinents, les notes réglementaires et les registres chimiques de l'EPA et de l'ECHA, ainsi que des revues à comité de lecture couvrant les tensioactifs et les produits chimiques spéciaux.
En parallèle, nous examinons les rapports annuels des fournisseurs, les présentations aux investisseurs, les fiches techniques et les publications sectorielles et associatives réputées qui traitent d'applications telles que le traitement de l'eau, les formulations agricoles et les additifs pour asphalte. Le cas échéant, des abonnements payants pour les données financières et de renseignement d'entreprises, des bases de données de brevets et des données d'importation et d'exportation au niveau des expéditions sont utilisés pour recouper les signaux de capacité et le sens des échanges. Cette liste est purement illustrative, et d'autres sources ont également été utilisées au cours du travail de collecte, de validation et de clarification des données.
Entretiens et enquêtes primaires
Le travail primaire est réalisé au moyen d'entretiens avec des experts et d'enquêtes structurées auprès de fabricants, de distributeurs, de formulateurs et d'utilisateurs en aval dans les principales régions consommatrices. Les réponses des participants aident à confirmer la répartition par application, la progression typique des prix selon la longueur de chaîne et la pureté, ainsi que la manière dont la demande évolue avec les cycles agricoles, les dépenses de traitement de l'eau et l'activité pétrolière et gazière.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Dirigeants (CXO) : 15 % | APAC : 43 % |
| Rang intermédiaire : 47 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 31 % |
| Petits acteurs : 22 % | Managers : 46 % | Amériques : 26 % |
Dimensionnement du marché et prévisions
Le dimensionnement commence par une approche descendante où la production, les signaux commerciaux et les indicateurs de consommation en aval sont utilisés pour reconstituer le bassin de demande adressable pour les amines grasses par région. Le modèle est ensuite soumis à des tests de résistance par des vérifications ascendantes sélectives, telles que l'agrégation d'un échantillon de revenus de fournisseurs, l'application des taux d'utilisation observés aux capacités connues, et la validation des prix de vente moyens implicites par rapport aux devis des distributeurs et à l'évolution des indices contractuels.
Les principaux intrants comprennent les tendances des matières premières oléochimiques qui influencent la répercussion des coûts, les taux d'utilisation et les expansions prévues de la capacité en amines, l'activité régionale de formulation d'engrais et de produits phytosanitaires (là où les fonctions anti-agglomérantes et connexes comptent), la consommation de produits chimiques pour le traitement de l'eau, et l'activité de forage et de production pétrolière et gazière qui stimule la demande d'inhibiteurs de corrosion. Les prévisions sont élaborées à l'aide d'une analyse de scénarios appuyée par des avis d'experts, de sorte que les scénarios haussiers et baissiers reflètent différentes trajectoires de prix des matières premières et taux de croissance des usages finaux. Lorsque la couverture primaire est limitée dans une géographie ou une application de niche, les lacunes sont comblées à l'aide d'indicateurs de substitution tels que l'intensité commerciale, les indices de production en aval et les prix régionaux comparables, puis revérifiées lors d'entretiens de suivi.
Validation des données et cycle de mise à jour
La validation est effectuée en comparant les résultats à des signaux indépendants, tels que les annonces de capacité, les balances commerciales régionales et les évolutions des principaux indices de production des usages finaux, puis en vérifiant que les mouvements de prix et de volumes restent cohérents entre eux. Si une région affiche un saut inhabituel, les hypothèses sont revues, et les experts concernés sont contactés à nouveau pour confirmer si un événement réel s'est produit ou si une donnée d'entrée doit être corrigée.
Avant validation finale, le modèle et le document passent par plusieurs relectures d'analystes afin que les étapes de calcul et les définitions restent cohérentes d'une année à l'autre. Les rapports sont actualisés annuellement, avec des ajustements intermédiaires en cas d'événements significatifs tels que d'importants ajouts de capacité, des changements réglementaires ou des chocs marqués sur les matières premières. Juste avant la livraison, un dernier passage de données est effectué afin que les clients reçoivent la vue la plus actuelle disponible.
Taille du marché des amines grasses de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les amines grasses peuvent différer sensiblement même lorsque le sujet semble identique, car les cabinets ne s'alignent pas nécessairement sur ce qui est comptabilisé, le point de prix utilisé et les hypothèses de taux de change de l'année de base. Les différences peuvent également provenir de l'agressivité avec laquelle la croissance est projetée lorsque les prix des matières premières et la demande agricole évoluent rapidement.
Le tableau de référence montre un écart notable, et dans le modèle de Mordor Intelligence, le total est construit autour des ventes marchandes d'amines grasses selon les applications indiquées. La logique de tarification est vérifiée par rapport aux fourchettes de devis régionales observées, plutôt que d'y intégrer des catégories d'amines adjacentes ou une valeur plus large de tensioactifs.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,66 milliards USD (2024) | |
| Éditeur mondial de recherche A | 2,86 milliards USD (2025) | Utilise une année de base plus récente et semble appliquer un périmètre comptabilisé plus étroit, ce qui peut sous-estimer les grades industriels utilisés dans le pétrole et le gaz, les infrastructures et le traitement de l'eau. Il peut également appliquer des hypothèses de progression des prix plus conservatrices. |
| Éditeur de recherche sectorielle B | 4,91 milliards USD (2025) | Rapporte une valeur plus élevée en partie en raison du calendrier de l'année de base et de l'inclusion potentielle d'une valeur chimique formulée plus large ou de points de prix différents dans la chaîne d'approvisionnement, ce qui peut augmenter le total des revenus par rapport à la simple comptabilisation des amines grasses telles que vendues. |
En comparant les trois chiffres, l'écart s'explique principalement par les limites de périmètre et la manière dont les prix et le point de revenu comptabilisé sont fixés pour chaque application. En maintenant les intrants liés à la capacité observable, au sens des échanges et aux indicateurs de traction des usages finaux, le chiffre obtenu reste traçable à des variables claires et à des étapes reproductibles, ce qui aide les décideurs à réconcilier rapidement les différences.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des amines grasses ?
Le marché des amines grasses devrait enregistrer un CAGR de 4,98 % au cours de la période de prévision (2026-2031)
Quels sont les principaux acteurs du marché des amines grasses ?
Nouryon, Solvay, Huntsman International LLC et Evonik Industries AG sont les principales entreprises opérant sur le marché des amines grasses.
Quelle est la région à la croissance la plus rapide sur le marché des amines grasses ?
L'Asie-Pacifique devrait afficher le CAGR le plus élevé au cours de la période de prévision (2026-2031).
Quelle région détient la plus grande part du marché des amines grasses ?
En 2025, l'Asie-Pacifique représente la plus grande part de marché sur le marché des amines grasses.
Quelles années ce rapport sur le marché des amines grasses couvre-t-il ?
Le rapport couvre la taille historique du marché des amines grasses pour les années : 2019, 2020, 2021, 2022, 2023, 2024 et 2025. Le rapport prévoit également la taille du marché des amines grasses pour les années : 2026, 2027, 2028, 2029, 2030 et 2031.
Dernière mise à jour de la page le:



