
Taille et part du marché des éthanolaminés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 4.02 Milliards de dollars |
| Taille du Marché (2031) | 4.93 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.16 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
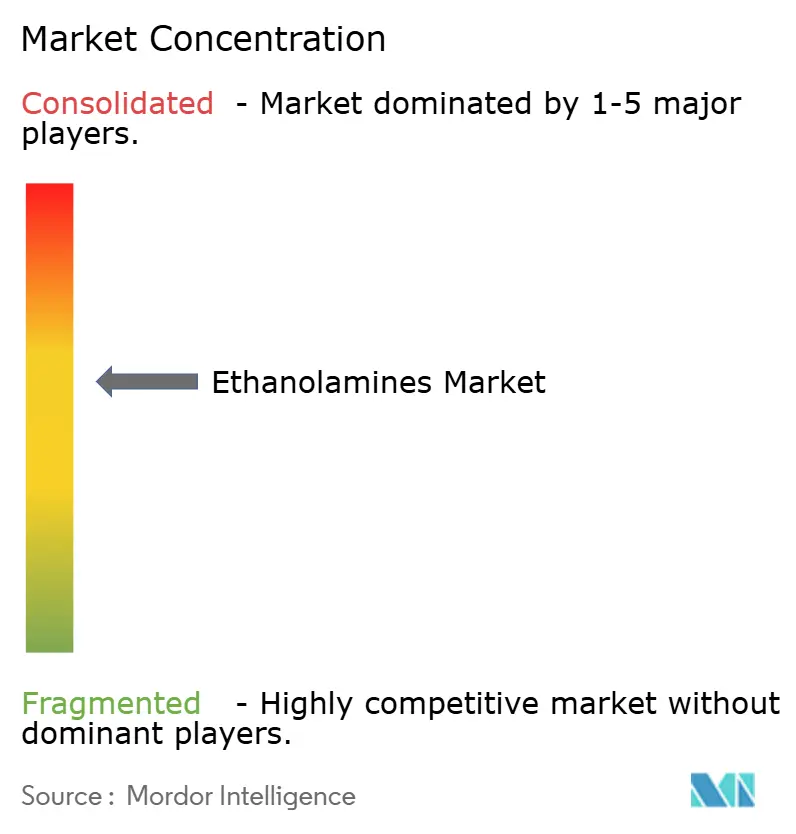
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des éthanolaminés par Mordor Intelligence
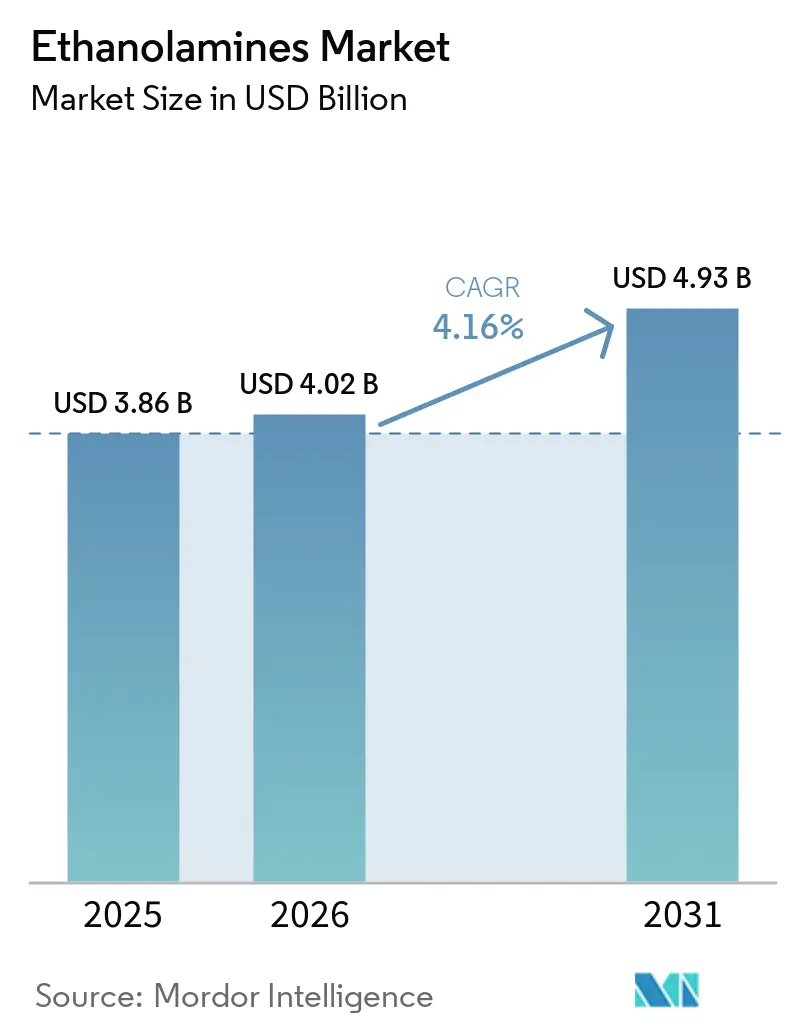
La taille du marché des éthanolaminés en 2026 est estimée à 4,02 milliards USD, en progression par rapport à la valeur de 2025 de 3,86 milliards USD, avec des projections pour 2031 indiquant 4,93 milliards USD, soit une croissance à un TCAC de 4,16 % sur la période 2026-2031. La demande soutenue provenant du traitement du gaz, des détergents, des agrochimiques et de la fabrication avancée maintient les volumes stables, même si les producteurs font face à des réglementations plus strictes en matière de sécurité et d'environnement. Les opérations d'intégration en amont des matières premières, telles que l'acquisition par INEOS des actifs d'oxyde d'éthylène et de dérivés de LyondellBasell, illustrent la manière dont les principaux fournisseurs sécurisent des avantages en termes de coûts tout en garantissant la sécurité de l'approvisionnement. Les évolutions réglementaires — notamment les règles relatives aux nouvelles utilisations significatives de l'Agence de protection de l'environnement des États-Unis concernant les éthanolaminés entrant en vigueur en août 2025 — encouragent les investissements dans les voies biosourcées sans éroder la consommation à court terme dans les applications conventionnelles. Par ailleurs, les expansions de capacité progressives réalisées par des acteurs établis comme BASF à Anvers et Nouryon en Suède positionnent le marché des éthanolaminés pour répondre aux exigences croissantes en matière de durabilité tout en préservant la sécurité de l'approvisionnement régional.
Principaux enseignements du rapport
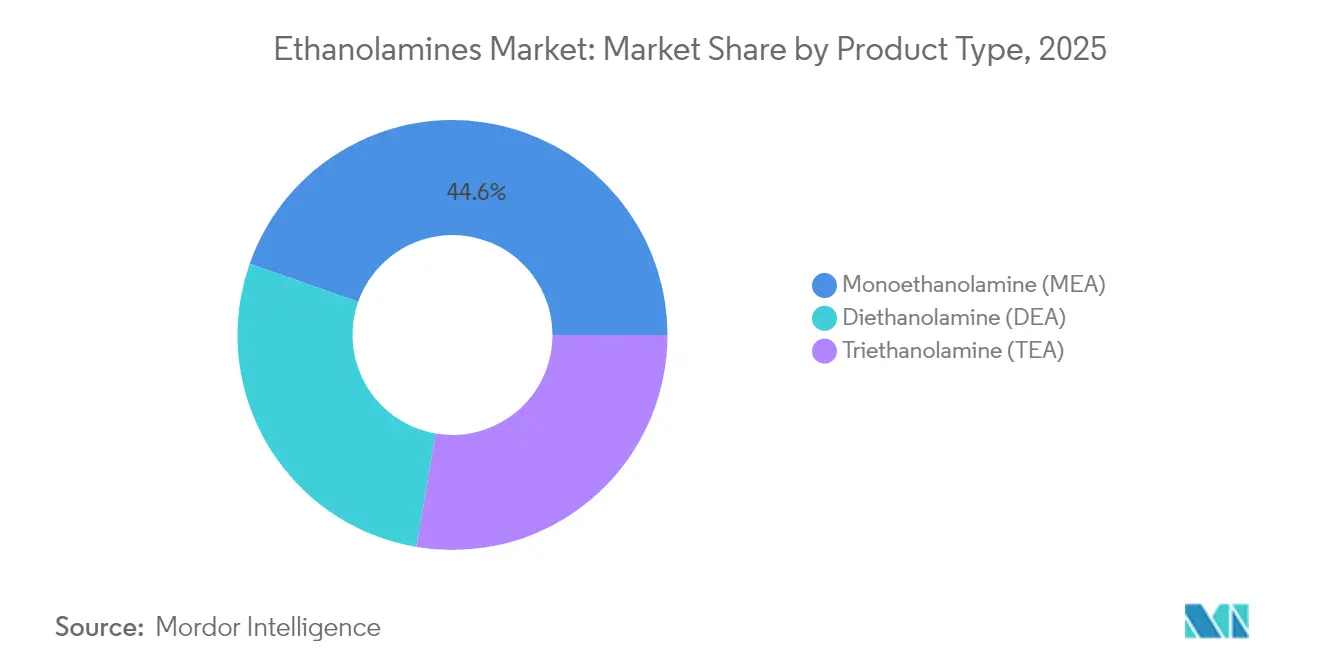
- Par type de produit, la monoéthanolamine a dominé avec une part de marché des éthanolaminés de 44,62 % en 2025, tandis que la diéthanolamine affiche les perspectives de TCAC les plus élevées à 6,62 % jusqu'en 2031.
- Par technologie, la voie oxyde d'éthylène représentait 91,75 % de la taille du marché des éthanolaminés en 2025, tandis que la voie bio-éthanol devrait se développer à un TCAC de 7,12 % jusqu'en 2031.
- Par application, les tensioactifs détenaient une part de revenus de 42,63 % en 2025 ; les herbicides devraient enregistrer la croissance la plus rapide avec un TCAC de 6,29 % jusqu'en 2031.
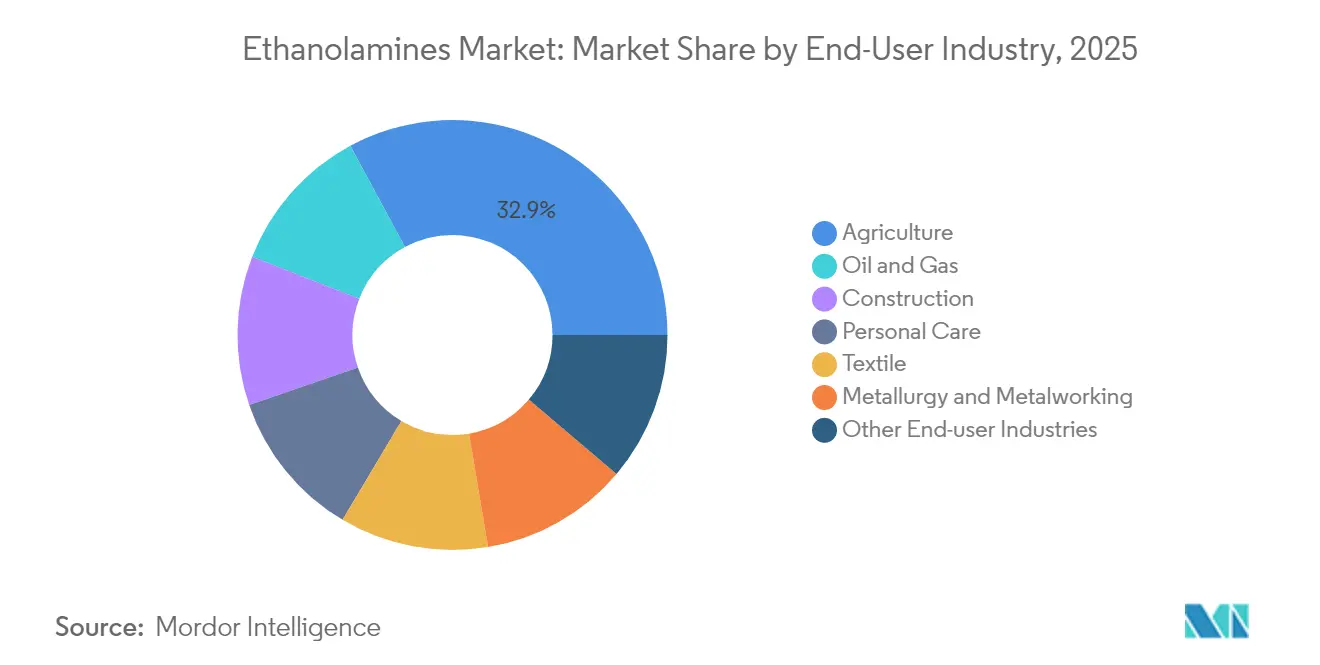
- Par utilisateur final, l'agriculture représentait 32,88 % du marché des éthanolaminés en 2025, avec une croissance continue de 5,69 % de TCAC anticipée jusqu'en 2031.
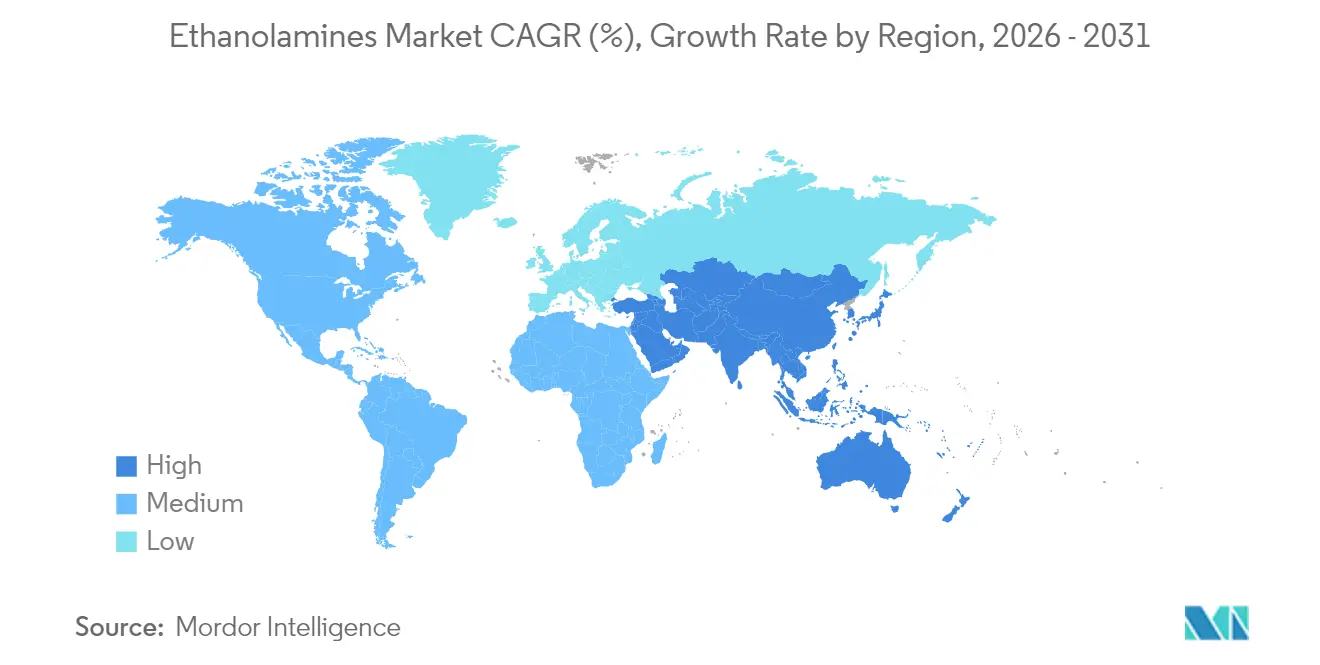
- Par géographie, l'Asie-Pacifique dominait avec une part de 46,35 % en 2025 et devrait enregistrer le TCAC régional le plus élevé de 5,06 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Industrialisation rapide dans les économies émergentes | +0.8% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Essor de la production de glyphosate pour les cultures tolérantes aux herbicides | +0.6% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande croissante de fluides de travail des métaux à base d'eau dans la fabrication de véhicules électriques | +0.5% | Mondial, porté par l'Amérique du Nord et l'Europe | Moyen terme (2-4 ans) |
| Utilisation croissante dans le secteur agrochimique | +0.4% | Mondial | Long terme (≥ 4 ans) |
| Croissance de la formulation de tensioactifs biosourcés dans les soins personnels | +0.3% | Amérique du Nord et Union européenne, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Industrialisation rapide dans les économies émergentes
L'essor des investissements en actifs fixes en Chine, en Inde, en Indonésie et au Vietnam stimule une nouvelle consommation d'éthanolaminés pour l'adoucissement du gaz, les additifs pour ciment et les produits chimiques de procédé. Les programmes politiques chinois ciblant les matières premières pour batteries avancées augmentent directement les prélèvements de monoéthanolamine pour les projets de purification d'électrolytes. La capacité croissante de bio-éthanol en Inde renforce la disponibilité future des matières premières pour les installations d'éthanolaminés renouvelables, réduisant la dépendance aux importations tout en soutenant les clusters de produits chimiques de spécialité orientés vers l'exportation. L'expansion des programmes de construction en Asie du Sud-Est stimule la demande de triéthanolamine pour les auxiliaires de broyage du ciment, tandis que les services publics régionaux déploient la capture de CO₂ à base d'amines pour décarboner les centrales au charbon et au gaz. L'urbanisation libère des achats per capita plus élevés de détergents et de produits de soins personnels, ancrant une demande structurelle pour les éthanolaminés de qualité tensioactive. Collectivement, ces tendances ancrent une hausse générale à moyen terme du marché des éthanolaminés.
Essor de la production de glyphosate pour les cultures tolérantes aux herbicides
Même si les débats sur la résistance aux herbicides s'intensifient, les superficies ensemencées en variétés de soja et de maïs tolérantes aux herbicides continuent de s'étendre au Brésil, en Argentine et aux États-Unis, soutenant d'importants volumes de synthèse pour le glyphosate qui reposent sur des étapes de neutralisation aux éthanolaminés[1]. Les formulateurs multinationaux relocalisent leur production vers des pôles asiatiques compétitifs en termes de coûts, ouvrant de nouveaux corridors de demande pour le marché des éthanolaminés sans modifier les totaux de consommation mondiale. Dans les économies en développement, les campagnes de mécanisation agricole augmentent l'utilisation du glyphosate car les herbicides permettant d'économiser de la main-d'œuvre restent moins coûteux que le désherbage manuel. Les nouveaux programmes à double action qui associent le glyphosate à des matières actives complémentaires augmentent souvent les besoins totaux en amines par hectare. Bien que les régulateurs de l'Union européenne poussent à réduire les charges synthétiques, ces restrictions déplacent généralement la fabrication vers des juridictions plus favorables plutôt que de réduire le tonnage absolu. Par conséquent, la dynamique à court terme du glyphosate maintient un facteur d'impulsion positif pour la croissance du marché des éthanolaminés.
Demande croissante de fluides de travail des métaux à base d'eau dans la fabrication de véhicules électriques
Les usines d'assemblage de véhicules électriques à batterie préfèrent les liquides de refroidissement à base d'eau pour les opérations de fraisage, de perçage et de finition en raison d'un risque d'incendie plus faible et d'un traitement des eaux usées plus aisé. Les éthanolaminés fonctionnent comme stabilisateurs de pH et inhibiteurs de corrosion dans ces fluides, garantissant la durée de vie des outils et la précision dimensionnelle[2]. Les alliages d'aluminium plus légers et les rotors en cuivre utilisés dans les véhicules électriques nécessitent des packages d'additifs qui contrôlent la corrosion galvanique, augmentant encore les taux d'incorporation de triéthanolamine. Les tableaux de bord de durabilité des équipementiers automobiles mesurent le CO₂ incorporé ; les lubrifiants à base d'eau rendus possibles par les éthanolaminés réduisent les empreintes de gaz à effet de serre jusqu'à 30 % par rapport aux systèmes à huile pure. Les principaux formulateurs de fluides qualifient la monoéthanolamine biosourcée pour renforcer les revendications de contenu recyclé, ajoutant une couche premium aux négociations avec les fournisseurs. Les montées en cadence soutenues de la capacité de production de véhicules électriques aux États-Unis, en Chine et en Allemagne constituent donc un levier de croissance à moyen terme pour le marché des éthanolaminés.
Utilisation croissante dans le secteur agrochimique
Au-delà du glyphosate, les éthanolaminés stabilisent le pH, facilitent la solubilisation et améliorent l'adhérence foliaire dans les fongicides, insecticides et formulations de micronutriments. Les équipements de pulvérisation de précision s'appuient sur des spectres de gouttelettes adaptés que de nombreux tensioactifs à base d'éthanolamine peuvent atteindre, maintenant une efficacité de distribution élevée tout en réduisant la dérive. Alors que les gouvernements restreignent les anciens systèmes de solvants, les formulateurs se tournent vers des produits à base d'eau neutralisés aux amines pour respecter des limites d'exposition professionnelle plus strictes. Les développeurs de biostimulants utilisent également les éthanolaminés comme agents de compatibilité, permettant des mélanges en cuve combinés qui simplifient la logistique agricole. Il en résulte une contribution durable à long terme à l'expansion du marché des éthanolaminés, notamment en Amérique du Sud et en Asie du Sud-Est où l'intensité de la protection des cultures augmente parallèlement aux ambitions de cultures d'exportation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de la matière première oxyde d'éthylène | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Résistance croissante aux herbicides susceptible d'affaiblir la demande de glyphosate | -0.4% | Amérique du Nord et Union européenne principalement | Moyen terme (2-4 ans) |
| Émergence de bio-solvants plus écologiques concurrençant les éthanolaminés | -0.3% | Mondial, porté par les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix de la matière première oxyde d'éthylène
Les cotations au comptant de l'oxyde d'éthylène restent très sensibles aux fluctuations du naphta et du gaz naturel, comprimant les marges des producteurs d'éthanolaminés indépendants lors des cycles de hausse soudaine. Plusieurs vapocraqueurs sud-coréens ont été mis à l'arrêt début 2025 en raison de marges oléfiniques négatives rendant les opérations non rentables, resserrant l'offre d'oxyde d'éthylène dans le bassin Asie-Pacifique au sens large[3]. Les grands groupes intégrés tels que BASF et Dow résistent mieux à la volatilité en réaffectant les flux d'oxyde vers les dérivés à marge la plus élevée, soulignant les avantages structurels qui renforcent la concentration du marché. Les perturbations du fret via les canaux de Suez et de Panama ajoutent une imprévisibilité supplémentaire aux flux d'arbitrage des matières premières. Les formulateurs de plus petite taille réagissent en réduisant les taux de marche ou en répercutant des surcharges, mais des chocs de prix prolongés risquent de détruire la demande dans les applications sensibles aux prix comme les détergents de grande consommation. L'impact net est un frein à court terme sur le marché des éthanolaminés jusqu'à la normalisation des tendances des matières premières.
Résistance croissante aux herbicides susceptible d'affaiblir la demande de glyphosate
Les cas confirmés d'espèces d'Amaranthus et de Lolium tolérantes au glyphosate continuent d'augmenter dans la Corn Belt et dans certaines parties de l'Europe, incitant les agronomes à recommander des programmes herbicides diversifiés. Alors que les marges à la ferme sont sous pression, les agriculteurs adoptent des cartes d'application à taux variable qui réduisent le total de litres de glyphosate par hectare, grignotant subtilement la consommation d'éthanolamine. Les incitations politiques en faveur de l'agriculture régénérative dans l'Union européenne poussent les agriculteurs vers le désherbage mécanique, les cultures de couverture et les traitements de précision localisés qui réduisent encore davantage les volumes chimiques. Les géants de l'agrochimie allouent des budgets de R&D plus importants à de nouveaux modes d'action, dont certains reposent sur des intermédiaires aminés alternatifs ou n'en utilisent pas du tout. Combinés, ces vents contraires agronomiques et réglementaires exercent un effet modérateur à moyen terme sur les perspectives du marché des éthanolaminés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la dominance de la MEA soutient la stabilité des volumesLa monoéthanolamine a représenté 44,62 % des revenus de 2025, soutenue par des opérations stables de désulfuration du gaz, des projets pilotes en plein essor de captage du carbone et une utilisation étendue dans les détergents. Le segment devrait afficher un CAGR de 6,32 % d'ici 2031, renforçant son rôle d'ancrage sur le marché des éthanolamines. La haute réactivité de la monoéthanolamine permet aux formulateurs d'ajuster un large spectre de pH, maintenant ainsi une pertinence intersectorielle. Par ailleurs, la diéthanolamine conserve une niche solide dans les fluides de travail des métaux et la neutralisation des herbicides, avec une valorisation des coproduits grâce à l'amélioration des performances d'inhibition de la corrosion. La triéthanolamine progresse dans les auxiliaires de broyage du ciment, offrant des gains de résistance à la compression allant jusqu'à 5 MPa qui réduisent les temps de durcissement sur les grands projets d'infrastructure.
La diversification entre trois grades principaux protège les fournisseurs des fluctuations de la demande dans un secteur aval donné. Les modernisations de captage du carbone dans les raffineries et les aciéries pourraient fortement augmenter les appels de monoéthanolamine, tandis que la premiumisation des soins personnels soutient la résilience des marges de la triéthanolamine. Ensemble, ces dynamiques maintiennent le marché des éthanolamines bien équilibré au niveau des produits.

Par technologie :
la voie oxyde d'éthylène maintient son avantage d'échelleLe procédé historique à l'oxyde d'éthylène représentait 91,75 % du débit mondial en 2025, reflétant des décennies d'optimisation et des avantages liés aux capitaux immobilisés. Néanmoins, la voie bio-éthanol devrait s'accélérer à un TCAC de 7,12 %, portée par les mandats de contenu renouvelable et les objectifs de neutralité carbone des entreprises. Les premières usines commerciales en Thaïlande et au Brésil démontrent que le bio-éthylène dérivé de résidus agricoles peut s'intégrer de manière transparente dans les trains d'amination existants, réduisant les obstacles à la qualification en aval. Les mécanismes d'ajustement carbone aux frontières en Europe resserrent l'écart de coût en valorisant les émissions incorporées, orientant les dépenses futures vers les voies bas-carbone.
Les efforts d'intensification des procédés — systèmes de réaction en continu, séparations par membrane et réarrangements catalysés — maintiennent la compétitivité de la technologie historique sur le coût de trésorerie. Néanmoins, les propriétaires de marques prêts à payer des primes pour des molécules certifiées bas-carbone accordent aux fournisseurs biosourcés une position attractive. Le cadre à double voie qui en résulte garantit une offre abondante tout en catalysant les mises à niveau technologiques sur l'ensemble du marché des éthanolaminés.
Par application :
les tensioactifs restent le principal moteur de volumeLa fabrication de tensioactifs et de détergents a absorbé 42,63 % des volumes totaux en 2025, une position soutenue par les formulations non ioniques pour les nettoyants ménagers et les dégraissants industriels. Les profils à haute mousse et faible irritation maintiennent la popularité des alcoxylates d'éthanolamine dans les produits de grande consommation, générant une demande de base stable. Les formulations d'herbicides, bien que plus modestes aujourd'hui, devraient croître à un TCAC de 6,29 % grâce à l'expansion des superficies en Amérique latine et en Afrique. Le traitement du gaz conserve un rôle stratégique pour les raffineries et les usines d'exportation de GNL, accordant à la monoéthanolamine des ventes récurrentes à longue durée de vie liées aux retrofits de transition énergétique.
La diversification des empreintes en aval s'étend aux additifs pour ciment qui raccourcissent les cycles de durcissement et réduisent le facteur clinker, aux fluides de travail des métaux à base d'eau adaptés aux assemblages à entraînement électrique et aux utilisations de tampon pharmaceutique de niche. Cette large matrice d'applications protège le marché des éthanolaminés des chocs dans tout segment d'utilisation finale unique.
Par secteur d'utilisation finale :
l'agriculture maintient son leadership malgré la volatilitéL'agriculture détenait 32,88 % de la demande de 2025, reflétant la domination continue du glyphosate et le déploiement de nouveaux herbicides post-levée contenant des sels d'éthanolamine. Bien que la résistance aux herbicides et le contrôle réglementaire introduisent de l'incertitude, la croissance des superficies et l'intensification des intrants agricoles maintiennent des perspectives positives à moyen terme. Le traitement du gaz dans le secteur pétrole & gaz reste un débouché essentiel car l'adoucissement du gaz à base d'amines garantit la qualité du gaz naturel pour les pipelines. La construction apporte une plus-value progressive grâce aux améliorants pour ciment et béton, notamment dans le boom des infrastructures en Asie du Sud-Est. Les producteurs de soins personnels exploitent les éthanolaminés certifiés renouvelables pour s'aligner sur les objectifs carbone des entreprises et les attentes des consommateurs en matière de durabilité.
Cette exposition multisectorielle équilibre les fluctuations cycliques, consolidant le marché des éthanolaminés comme une plateforme chimique résiliente qui satisfait de manière flexible les exigences tant de grande consommation que de spécialité.
Analyse géographique
Marché des Éthanolamines en Asie-Pacifique
L'Asie-Pacifique a dominé avec une part de revenus de 46,35 % en 2025, portée par des complexes pétrochimiques intégrés, une main-d'œuvre compétitive et l'expansion des pôles de fabrication en aval. Les raffineurs chinois déboulonnent continuellement les lignes de monoéthanolamine pour servir les clients nationaux dans les secteurs des détergents et des produits chimiques électroniques, tandis que l'essor du bioéthanol en Inde positionne le sous-continent comme une future base d'exportation d'éthanolamines renouvelables. Les formulateurs agrochimiques d'Asie du Sud-Est, concentrés en Thaïlande et au Vietnam, offrent une demande supplémentaire à mesure que les dépenses régionales en matière de protection des cultures augmentent.
Marché des Éthanolamines en Amérique du Nord
L'Amérique du Nord conserve une solide infrastructure de production ancrée par les clusters de dérivés d'oxyde du Texas et de la Louisiane. L'acquisition par INEOS de l'installation de LyondellBasell pour 700 millions USD sécurise l'approvisionnement en matières premières pour des contrats de fourniture à long terme avec les titulaires de licences de désulfuration du gaz. L'expansion E-GRADE de Huntsman à The Woodlands cible les niches de purification pour semi-conducteurs, offrant à la région une couverture à valeur ajoutée contre les cycles de marges sur les produits de base.
Marché des Éthanolamines en Europe
Le programme carbone strict de l'Europe oriente les investissements vers des unités à faibles émissions, comme en témoigne la mise à niveau de 140 000 tonnes de BASF à Anvers. L'accréditation ISCC PLUS de Nouryon à Stenungsund stimule la demande dans le secteur des soins personnels en permettant une traçabilité du contenu renouvelable. La tarification du mécanisme d'ajustement carbone aux frontières devrait augmenter les primes à l'importation sur les éthanolamines à fortes émissions, favorisant indirectement la production européenne certifiée. Collectivement, ces dynamiques régionales maintiennent un réseau mondial équilibré qui soutient des flux stables sur le marché des éthanolamines.
Analyse de la chaîne de valeur
La chaîne de valeur des éthanolamines commence par des intrants en amont issus des hydrocarbures et du gaz de synthèse, qui déterminent le plancher de coût de l'éthylène et de l'ammoniac. L'oxyde d'éthylène (EO), produit à partir de l'éthylène, et l'ammoniac (procédé Haber-Bosch) constituent les matières premières critiques, et leur intensité énergétique maintient les coûts sensibles au pétrole, au gaz naturel et aux prix des services publics régionaux. La plupart des éthanolamines commerciales sont fabriquées via la filière établie d'amination de l'EO, suivie d'un stripage et d'une évaporation, puis d'une distillation multi-étapes permettant de séparer la monoéthanolamine, la diéthanolamine et la triéthanolamine en coupes marchandes et sur mesure. Les producteurs disposant de capacités avancées de purification et de fractionnement sont mieux positionnés pour répondre aux exigences de pureté élevée dans le nettoyage électronique et les niches similaires.
La structure médiane favorise les producteurs intégrés en amont qui contrôlent les flux d'EO et de dérivés, renforçant les avantages d'échelle pour les grands acteurs intégrés tels que BASF, Dow, INEOS Oxide, SABIC, Huntsman et Nouryon, ainsi que les fournisseurs régionaux tels que Amines and Plasticizers Limited et Sintez OKA Group. La logistique et la distribution passent généralement par des terminaux en vrac et des distributeurs chimiques vers des pôles de formulation pour les détergents et surfactants, les agrochimiques, les additifs pour ciment, le traitement des gaz et les fluides de coupe pour le travail des métaux. La proximité des grands pôles industriels favorise la fiabilité du service pour les consommateurs à fort volume. La volatilité de la disponibilité de l'EO et les perturbations du fret peuvent tendre l'offre spot, et des actions de fournisseurs telles que les ajustements d'INEOS sur les prix de son portefeuille nord-américain d'éthanolamines montrent la rapidité avec laquelle les signaux de coût et de disponibilité peuvent se propager des marchés amont de l'EO et de l'énergie vers les formulateurs en aval.
Paysage concurrentiel
Le marché des éthanolaminés présente une consolidation modérée, les grands groupes intégrés verticalement s'appuyant sur un accès structurel aux matières premières et une expertise réglementaire pour défendre leurs parts. L'acquisition sécurisant les matières premières réalisée par INEOS verrouille les intermédiaires d'oxyde à un coût avantageux et illustre la stratégie de contrôle de la chaîne d'approvisionnement que poursuivent les acteurs de premier plan.
La différenciation tourne de plus en plus autour des références en matière de durabilité. La certification ISCC PLUS de Nouryon permet de répercuter les primes vertes sur les propriétaires de marques de soins à domicile et personnels qui recherchent des intrants bas-carbone vérifiables. Les nouveaux entrants se concentrent sur les voies bio-éthanol et les additifs de performance de niche, mais l'intensité capitalistique significative, les réglementations strictes sur les limites d'exposition et les relations clients bien établies élèvent la barrière à un déplacement rapide.
L'intensité concurrentielle dépend donc du calendrier d'expansion des capacités, de la capacité de couverture des matières premières et de l'étendue du portefeuille entre les grades de grande consommation et de spécialité — autant d'éléments qui façonnent les trajectoires de marges sur le marché des éthanolaminés.
Leaders du secteur des éthanolaminés
-
Dow
-
SABIC
-
BASF
-
Huntsman Corporation
-
INEOS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Éthanolamines
- Amines & Plasticizers ltd.
- BASF
- Dow
- Huntsman Corporation
- INEOS
- NIPPON SHOKUBAI CO., LTD.
- Nouryon
- OUCC
- SABIC
- Sintez OKA Group
- Thai Ethanolamines Co.
- Tosoh Corp.
Opportunités de marché et perspectives d'avenir
Un axe de développement clé provient de la demande des clients recherchant des contenus à plus faible teneur en carbone ou traçables, ce qui pousse les portefeuilles d'éthanolamines vers des matières premières certifiées et des offres intégrées de bilan massique dans les surfactants, les soins personnels et les formulations industrielles. Les producteurs qui combinent l'échelle avec des capacités de purification, de traçabilité et de documentation améliorées se différencient au-delà des qualités de base, en particulier lorsque les utilisateurs finaux exigent un contrôle plus strict des impuretés, y compris des qualités de pureté supérieure utilisées dans les chaînes d'approvisionnement de la fabrication avancée. Le marché offre également une marge de manœuvre pour des stratégies de sécurité d'approvisionnement régionales, la volatilité de l'EO et les contraintes logistiques accroissant la valeur d'un approvisionnement local ou intégré.
Les investissements en capacité et en capacités techniques constituent une preuve tangible de ce glissement d'une concurrence purement volumétrique vers des molécules spécialisées et certifiées. BASF a inauguré une nouvelle usine de production à l'échelle mondiale pour les alkyl éthanolamines sur son site Verbund d'Anvers en septembre 2024, augmentant la capacité annuelle mondiale d'alkyl éthanolamines (y compris DMEOA et MDEOA) de près de 30 % pour atteindre plus de 140 000 tonnes métriques. Cette expansion soutient l'approvisionnement pour le traitement des gaz et les usages industriels qui privilégient de plus en plus les critères de performance et de durabilité. Dans le même temps, les corridors de demande en aval pour les fluides de coupe à base aqueuse destinés à la fabrication de véhicules électriques et pour les projets pilotes de traitement des gaz et de captage du carbone à base d'amines continuent de s'élargir, créant des opportunités pour les fournisseurs capables de maintenir des spécifications stables face à des exigences accrues en matière de sécurité, d'émissions et d'audit client.
Recent Industry Developments in Marché des Éthanolamines
- Juillet 2026 : Eastman a annoncé une augmentation de prix pour ses amines Amietol (y compris des produits positionnés autour de la MDEA et des qualités connexes) en Amérique du Nord, à effet du 15 juillet 2026. Cette annonce souligne la pression persistante sur les coûts dans les chaînes de valeur des amines et met en évidence le rôle des matières premières intégrées et de la flexibilité opérationnelle pour les fournisseurs desservant les marchés du traitement des gaz industriels et de la formulation.
- Mars 2026 : BASF a annoncé des hausses de prix allant jusqu'à 30 % pour son portefeuille d'amines standard en Europe, y compris les éthanolamines et les éthylèneamines, à effet immédiat. La mise à jour cite des coûts plus élevés en énergie, matières premières et logistique, montrant à quelle vitesse les chocs de coûts d'origine géopolitique et liés aux services publics peuvent se propager dans les stratégies de tarification et d'approvisionnement des amines à travers l'Europe.
- Septembre 2024 : BASF a inauguré une nouvelle usine de production à l'échelle mondiale pour les alkyl éthanolamines sur son site Verbund d'Anvers, en Belgique. Le projet a augmenté la capacité annuelle mondiale d'alkyl éthanolamines (y compris DMEOA et MDEOA) de près de 30 % pour dépasser 140 000 tonnes métriques, soutenant la disponibilité de l'approvisionnement pour le traitement des gaz et d'autres formulations en aval qui dépendent d'amines fiables et conformes aux spécifications.
Marché des Éthanolamines Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette étude, le marché des éthanolamines désigne la valeur des produits chimiques à base d'éthanolamine vendus à des fins industrielles, comptabilisée au point de vente par les producteurs et leurs canaux de distribution, et exprimée en USD pour une vision annuelle cohérente.
Exclusions du périmètre : nous ne comptabilisons pas les produits de consommation formulés en aval qui n'utilisent les éthanolamines qu'en tant qu'ingrédient, et nous évitons également le double comptage des transferts internes au sein d'un producteur intégré.
Aperçu de la segmentation
- Par type de produit
- Monoéthanolamine (MEA)
- Diéthanolamine (DEA)
- Triéthanolamine (TEA)
- Par technologie
- Voie oxyde d'éthylène
- Voie bio-éthanol
- Par application
- Traitement du gaz
- Herbicides (glyphosate)
- Tensioactifs et détergents
- Additifs pour ciment et béton
- Formulations de soins personnels
- Fluides de travail des métaux
- Autres applications
- Par secteur d'utilisation finale
- Pétrole et gaz
- Agriculture
- Construction
- Soins personnels
- Textile
- Métallurgie et travail des métaux
- Autres secteurs d'utilisation finale
- Par géographie
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Reste de l'Europe
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a permis de délimiter les frontières du marché et d'obtenir les signaux sectoriels de base nécessaires à un modèle de marché chimique. Nous avons utilisé des données publiques et des documents de référence tels que les publications de l'USGS sur les produits chimiques et les minéraux, les statistiques commerciales du Bureau du recensement des États-Unis, les outils de données de la Commission américaine du commerce international, les tableaux commerciaux d'Eurostat et UN Comtrade pour les mouvements transfrontaliers des principaux produits dérivés des amines.
Nous avons également examiné les rapports annuels des entreprises, les présentations aux investisseurs, les publications sur le développement durable et les documents techniques sur les produits afin de comprendre les évolutions de capacité, les mix d'utilisations finales typiques et les tendances tarifaires. Le cas échéant, des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les bases de données de brevets et les vues des importations et exportations au niveau des expéditions ont été utilisés pour vérifier les chronologies et combler les lacunes mineures dans les données. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques et documents de référence ont été utilisés pour la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les travaux primaires ont été utilisés pour tester ce que nous avions construit à partir des signaux publics, notamment en ce qui concerne la demande tirée par l'utilisation finale, le comportement régional des prix et la rapidité avec laquelle les clients changent de grades et de fournisseurs. Nous avons échangé avec des producteurs, des distributeurs et de grands utilisateurs industriels en Asie-Pacifique, en EMEA et dans les Amériques afin que les hypothèses relatives au taux d'utilisation, à la dépendance aux flux commerciaux et aux prix de vente moyens soient vérifiées sous plusieurs angles.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 36 % | Directeurs généraux : 16 % | Asie-Pacifique : 41 % |
| Niveau intermédiaire : 48 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 32 % |
| Acteurs de moindre envergure : 16 % | Responsables : 49 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement a débuté par une construction descendante qui reconstitue le bassin de demande à l'aide d'indicateurs de production chimique et de mouvements commerciaux, puis alloue la valeur aux éthanolamines sur la base de parts d'application étayées par des entretiens. Pour maintenir des totaux réalistes, nous avons corroboré les résultats par des approximations ascendantes sélectives, telles que l'échantillonnage des réalisations des fournisseurs et l'application de fourchettes de prix à la tonne aux volumes de consommation estimés dans les principales régions consommatrices.
Les principaux intrants utilisés dans le modèle comprenaient la capacité installée et la direction du taux d'utilisation, l'intensité des importations et des exportations par région, les écarts de prix typiques entre les types et grades de produits, les indicateurs de demande d'utilisation finale liés aux détergents et aux intermédiaires de soins personnels, ainsi que les schémas de consommation liés au traitement du gaz. Pour les prévisions, une analyse de scénarios a été appliquée autour d'un cas de base, avec les hypothèses relatives aux moteurs de la demande et à la progression des prix ajustées en fonction des attentes des répondants concernant les ajouts de capacité, la répercussion des coûts des matières premières et les équilibres commerciaux régionaux. Lorsque les informations ascendantes étaient incomplètes pour les pays de moindre taille, nous avons utilisé des ratios de référence issus de marchés similaires, puis validé l'utilisation implicite par habitant ou par secteur avec des experts avant de finaliser.
Cycle de validation des données et de mise à jour
Avant la finalisation des chiffres, nous effectuons des contrôles de cohérence entre le modèle de valeur et des signaux indépendants tels que la direction des échanges commerciaux, les évolutions de capacité et les fourchettes de prix raisonnables, puis les valeurs aberrantes sont signalées pour examen. Tout écart important déclenche une vérification des hypothèses et, si nécessaire, des appels de suivi afin de ne pas imposer un scénario de croissance que les signaux d'offre et de demande ne soutiennent pas.
Un second examen par un analyste est effectué pour les calculs clés et les conversions d'unités, suivi d'une passe de validation finale axée sur les écarts entre les régions et entre les indicateurs de demande. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs surviennent, tels que des annonces majeures de capacité ou des perturbations commerciales soudaines. Juste avant la livraison, nous effectuons une dernière passe de mise à jour rapide afin que les clients reçoivent la vue la plus récente.
Estimation du marché des Éthanolamines par Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les éthanolamines peuvent sembler différentes car les choix de périmètre ne sont pas toujours alignés, ce qui modifie ce qui est comptabilisé et ce qui est exclu. Les différences proviennent également de l'année utilisée comme point de départ, de la base de prix utilisée pour la conversion en USD et du niveau de validation terrain utilisé pour confirmer les hypothèses de demande et de prix.
La direction des flux commerciaux issue des statistiques douanières, les évolutions visibles de capacité et les fourchettes de prix validées par entretiens sont les contrôles qui maintiennent l'estimation 2026 de Mordor Intelligence ancrée dans le bassin de demande réel et adressable en éthanolamines, plutôt que dans un chiffre de dépenses plus large sur les amines ou les produits formulés. Par ailleurs, certains éditeurs utilisent une année de base antérieure et projettent ensuite vers l'avenir avec une hypothèse de hausse des prix plus élevée, ce qui peut élargir l'écart rapporté même lorsque la croissance des volumes est similaire.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 4,02 milliards USD (2026) | |
| Éditeur sectoriel A | 3,13 milliards USD (2024) | Utilise une année de base différente et applique généralement un CAGR global unique sans montrer clairement comment les échanges commerciaux régionaux, le taux d'utilisation des capacités et les prix par type de produit ont été réconciliés en une seule valeur. |
| Éditeur sectoriel B | 3,75 milliards USD (2024) | Utilise un cadrage éthanolamine et une tarification d'année antérieure, et la progression de la valeur peut évoluer si les prix de vente moyens sont supposés augmenter uniformément au lieu d'être vérifiés par rapport aux écarts de grade et de région. |
En comparant les trois valeurs, l'écart s'explique principalement par le choix de l'année de base et la manière dont les prix sont projetés vers l'avenir, puis par la question de savoir si un périmètre adjacent est intégré dans le calcul. En maintenant les variables visibles et en les vérifiant par rapport aux signaux externes, le chiffre final reste traçable selon des étapes reproductibles qu'un lecteur peut suivre.
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des éthanolaminés ?
La taille du marché des éthanolaminés a atteint 4,02 milliards USD en 2026 et devrait atteindre 4,93 milliards USD d'ici 2031, progressant à un TCAC de 4,16 %.
Quel grade de produit domine la demande mondiale ?
La monoéthanolamine domine, détenant une part de revenus de 44,62 % en 2025 et bénéficiant d'un TCAC de 6,32 % jusqu'en 2031.
À quelle vitesse la voie de production bio-éthanol se développe-t-elle ?
La technologie biosourcée devrait se développer à un TCAC de 7,12 % jusqu'en 2031, à mesure que les marques et les régulateurs poussent en faveur du contenu renouvelable.
Pourquoi l'Asie-Pacifique détient-elle la plus grande part régionale ?
Les pôles pétrochimiques intégrés, les grandes industries de détergents et d'herbicides et l'industrialisation rapide ont donné à l'Asie-Pacifique 46,35 % des ventes mondiales en 2025.