
Taille et part de marché des systèmes de contrôle des passagers aéroportuaires
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.11 Milliards de dollars |
| Taille du Marché (2031) | 4.92 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.61 % |
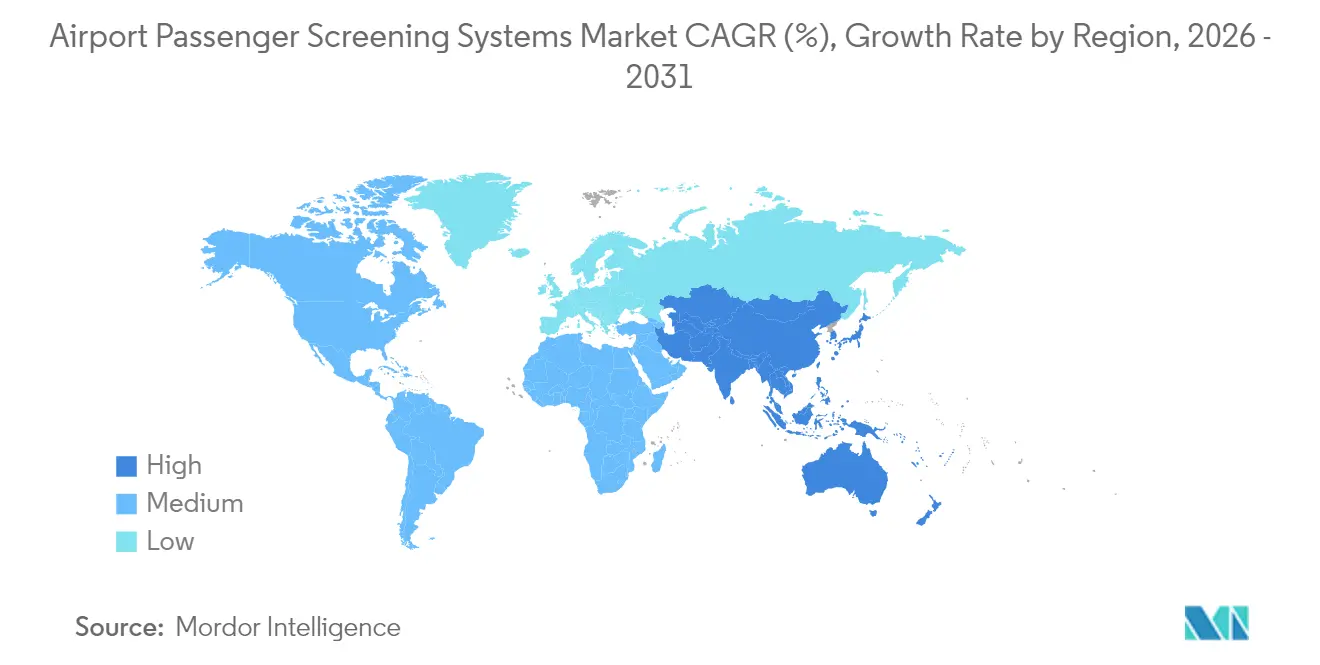
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
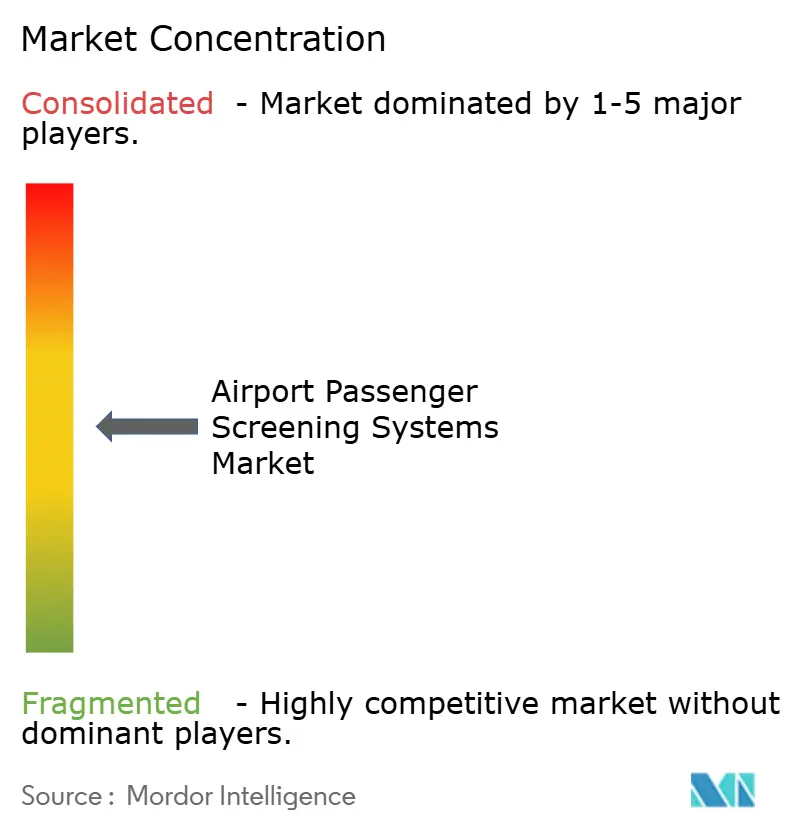
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de contrôle des passagers aéroportuaires par Mordor Intelligence
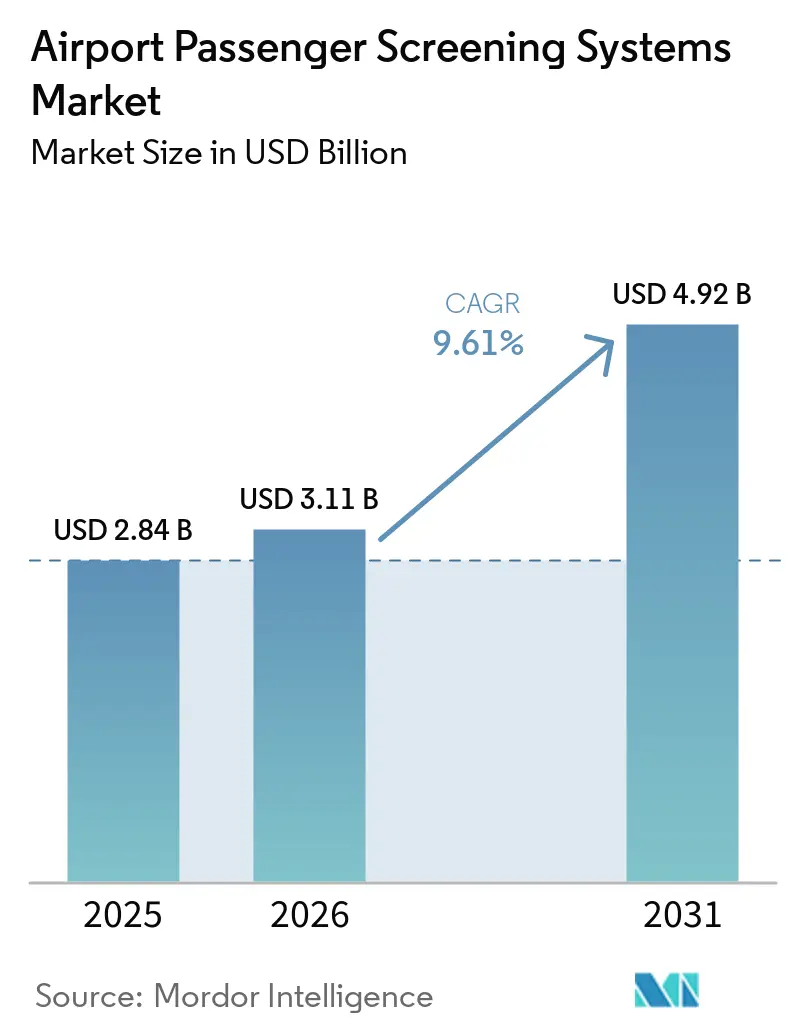
La taille du marché des systèmes de contrôle des passagers aéroportuaires en 2026 est estimée à 3,11 milliards USD, en progression par rapport à la valeur de 2025 de 2,84 milliards USD, avec des projections pour 2031 affichant 4,92 milliards USD, croissant à un TCAC de 9,61 % sur la période 2026-2031. Les dépenses d'investissement soutenues dans les postes de contrôle à tomographie assistée par ordinateur (CT), la hausse des volumes de passagers approchant les niveaux d'avant 2019 et les mandats de modernisation intégrant des fonctions biométriques et d'intelligence artificielle (IA) propulsent cette expansion. Des programmes réglementaires tels que le plan d'investissement de 10,7 milliards USD de la Transportation Security Administration (TSA) pour 2025-2029 et les exigences C3 CT de l'Europe accélèrent les cycles de renouvellement technologique. Le matériel continue de capter la majeure partie des dépenses, mais les analyses pilotées par logiciel et la maintenance prédictive connaissent la croissance la plus rapide, car les aéroports recherchent une évaluation des menaces en temps réel et des coûts totaux de possession réduits. Sur le plan régional, l'Amérique du Nord reste le plus grand acheteur, tandis que l'Asie-Pacifique, soutenue par des développements d'infrastructures au service de plus de 3 milliards de voyageurs annuels, constitue le secteur à la croissance la plus rapide. La différenciation concurrentielle repose sur la solidité du carnet de commandes et les partenariats en matière d'IA, les acteurs établis élargissant leurs portefeuilles tandis que des spécialistes de plus petite taille commercialisent des innovations adaptées à la modernisation ou au contrôle des employés.
Points clés du rapport
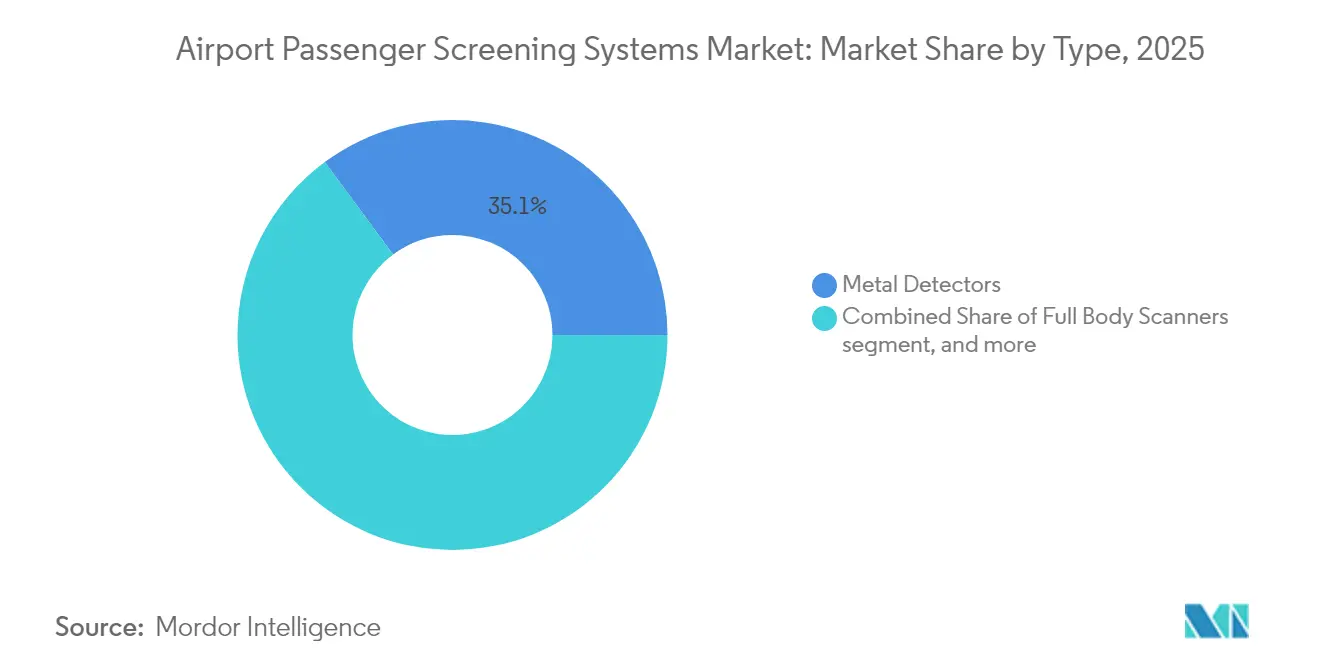
- Par type, les détecteurs de métaux ont dominé le marché des systèmes de contrôle des passagers aéroportuaires avec 35,12 % de part en 2025 ; la technologie d'imagerie avancée devrait se développer à un TCAC de 9,78 % d'ici 2031.
- Par composant, le matériel représentait 71,60 % de la taille du marché des systèmes de contrôle des passagers aéroportuaires en 2025, tandis que le logiciel devrait croître à un TCAC de 10,05 % entre 2026 et 2031.
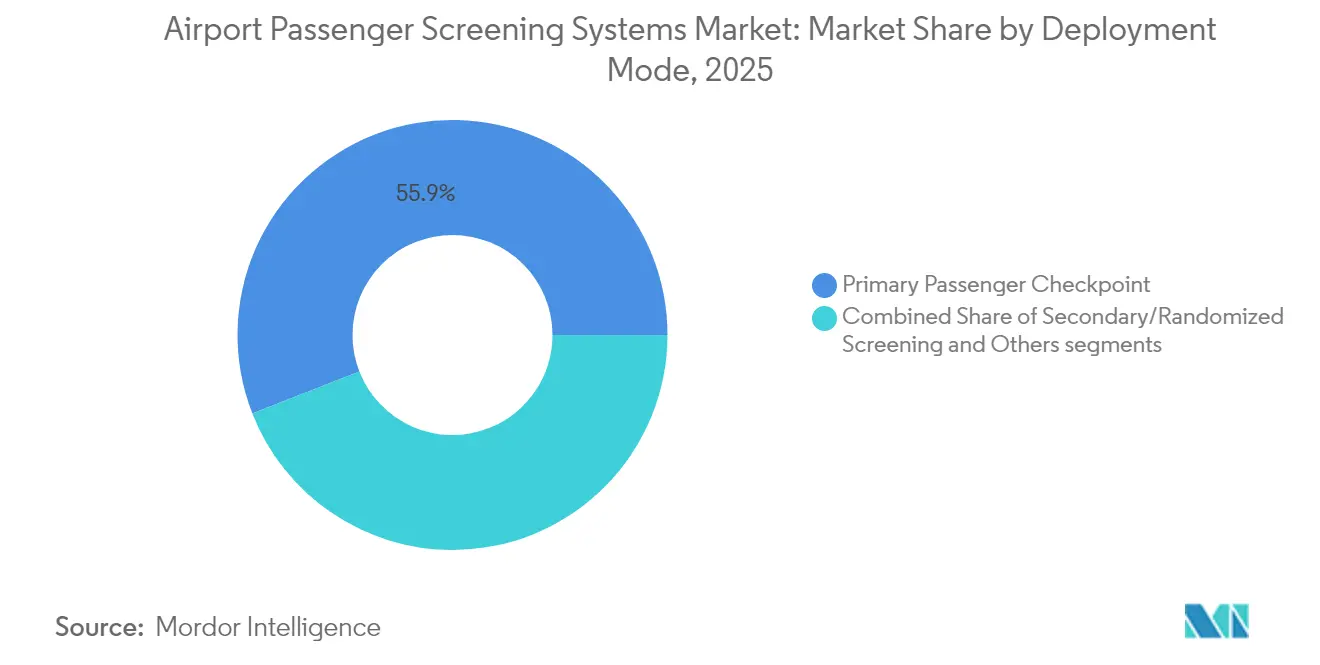
- Par mode de déploiement, les postes de contrôle principaux des passagers représentaient 55,94 % de la part de revenus en 2025 ; les applications de contrôle secondaire et de contrôle des employés devraient progresser à un TCAC de 9,71 % d'ici 2031.
- Par taille de hub aéroportuaire, les grands hubs détenaient 51,88 % de la taille du marché des systèmes de contrôle des passagers aéroportuaires en 2025 ; les petits aéroports devraient se développer à un TCAC de 10,32 % d'ici 2031.
- Par géographie, l'Amérique du Nord a capturé 33,10 % de la part de revenus en 2025, tandis que l'Asie-Pacifique devrait afficher le TCAC le plus rapide de 10,28 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Croissance du trafic aérien mondial de passagers augmentant la demande de technologies de contrôle avancées | +2.1% | Asie-Pacifique, Moyen-Orient, Mondial | Moyen terme (2 à 4 ans) |
| Mise en œuvre de mandats réglementaires favorisant l'adoption de systèmes à tomographie assistée par ordinateur (CT) | +1.8% | Amérique du Nord, Europe s'étendant à l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Initiatives de modernisation favorisant le déploiement de solutions avancées d'authentification d'identité | +1.2% | Amérique du Nord, Europe, Mondial | Moyen terme (2 à 4 ans) |
| Émergence de technologies adaptées à la modernisation réduisant les coûts de mise à niveau des infrastructures | +0.9% | Mondial, petits aéroports | Long terme (≥ 4 ans) |
| Intégration de l'IA dans les systèmes à ondes millimétriques (mmWave) améliorant les capacités de détection des menaces en temps réel | 0.8% | Amérique du Nord et Europe, avec répercussions sur l'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Extension des protocoles de sécurité aéroportuaire pour inclure les opérations de contrôle des employés | 0.7% | Mondial, avec adoption précoce en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse du trafic de passagers stimulant la demande de systèmes à haut débit
Les aéroports d'Asie-Pacifique ont traité plus de 3 milliards de passagers en 2024, dépassant le débit de 2019 et intensifiant le besoin d'équipements capables de contrôler plus de 300 voyageurs par heure tout en maintenant des normes de détection rigoureuses.[1] Les mégaprojets du Moyen-Orient d'une valeur proche de 1 000 milliards USD intègrent des couloirs intelligents fusionnant la biométrie avec la détection par IA, illustrant comment la croissance du trafic se convertit directement en commandes d'investissement pour des scanners CT et mmWave avancés. Les aéroports des marchés émergents privilégient des plateformes évolutives et améliorables par logiciel pour suivre le rythme d'une croissance à deux chiffres du nombre de passagers, tandis que les hubs matures d'Amérique du Nord se concentrent sur l'optimisation des flux de travail. Le lien direct entre volume et investissement en matière de sécurité s'est renforcé depuis 2024, les exploitants mesurant les performances des postes de contrôle selon des indicateurs d'atténuation des risques et de temps d'attente. En conséquence, le marché des systèmes de contrôle des passagers aéroportuaires récompense de plus en plus les fournisseurs capables de démontrer des gains de débit parallèlement à leurs accréditations de conformité.
Mandats réglementaires pour le déploiement de la CT
La TSA impose aux postes de contrôle de catégorie X de passer à la CT d'ici 2026 et a réservé 2,8 milliards USD exclusivement pour l'acquisition et l'installation, garantissant ainsi un pipeline d'approvisionnement pluriannuel. La réimposition par la Commission européenne, en septembre 2024, des restrictions sur les liquides dans les aéroports dépourvus de CT C3 a accéléré les déploiements dans l'UE. Le Plan mondial de sûreté de l'aviation 2024 de l'OACI approuve la CT comme norme de référence pour ses 193 États membres. Ces mandats s'étendent au contrôle des employés dans le cadre du programme Rap Back de la TSA, générant une demande secondaire au-delà des couloirs principaux. Les pénalités en cas de non-conformité imposent des appels d'offres rapides, orientant les parts vers les fournisseurs disposant de solutions certifiées et d'un soutien mondial. En conséquence, le marché des systèmes de contrôle des passagers aéroportuaires connaît des hausses prévisibles juste avant chaque échéance réglementaire.
Programmes de modernisation intégrant l'identité biométrique
La technologie d'authentification des titres de voyage (CAT) de la TSA couvre plus de 280 aéroports américains et effectue désormais plus de 3 millions de vérifications d'identité par mois. Les portiques intelligents de Dubaï traitent 95 % des passagers éligibles sans vérification manuelle, illustrant comment les flux sans contact restent une priorité post-pandémique. L'adoption de la biométrie suscite un examen minutieux en matière de protection des données ; le Privacy and Civil Liberties Oversight Board souligne les défis liés au consentement et à la conformité en matière de conservation dans son examen 2024. Le financement via des subventions d'amélioration des aéroports compense le coût initial, mais le rythme de déploiement dépend des infrastructures informatiques existantes. Les aéroports valorisent la liaison fluide entre identité et contrôle, et les fournisseurs capables de regrouper la CAT, la reconnaissance faciale et les scanners CT se positionnent pour des contrats groupés sur le marché des systèmes de contrôle des passagers aéroportuaires.
Technologies adaptées à la modernisation réduisant les coûts de mise à niveau
L'imagerie avancée nécessitait autrefois entre 146 000 et 159 000 USD de réaménagement des postes de contrôle par unité, dissuadant les aéroports plus petits. La CT modulaire s'intègre désormais dans les empreintes au sol existantes, réduisant les budgets de génie civil jusqu'à 40 % tout en conservant la certification TSA. Les unités portables ou semi-portables soutiennent les portes temporaires, les opérations de secours en cas de catastrophe et les salons VIP éphémères, élargissant ainsi les cas d'utilisation. Les plateformes définies par logiciel permettent aux exploitants d'ajouter des analyses sans remplacer le matériel coûteux, prolongeant la durée de vie et améliorant le retour sur investissement. Ces innovations démocratisent le marché des systèmes de contrôle des passagers aéroportuaires, permettant aux installations accueillant moins de 5 millions de passagers annuels d'adopter une technologie autrefois réservée aux hubs.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Limitations physiques et infrastructurelles des aéroports entravant le déploiement des technologies | -0.6% | Anciens aéroports en Europe, Amérique du Nord, Mondial | Court terme (≤ 2 ans) |
| Hausse des coûts de cybersécurité et de conformité des données impactant l'intégration des systèmes biométriques | -0.4% | Europe, Amérique du Nord, Mondial | Moyen terme (2 à 4 ans) |
| Préoccupations du public concernant la vie privée et les risques sanitaires associés à certaines technologies de contrôle | -0.5% | Amérique du Nord et Europe, avec répercussions sur les marchés développés d'Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Escalade des coûts des composants affectant l'accessibilité des systèmes de contrôle de nouvelle génération | -0.4% | Mondial, avec impact disproportionné sur les marchés émergents et les petits aéroports | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Infrastructures héritées limitant l'espace, l'alimentation électrique et la capacité de charge
Environ 40 % des principaux aéroports internationaux ont ouvert avant 1980 et manquent d'espace au sol, de capacité électrique ou de résistance structurelle pour accueillir des équipements CT occupant 15 à 20 % de superficie supplémentaire et consommant trois fois plus d'énergie que les unités radiographiques traditionnelles. Les modifications de terminal peuvent dépasser 500 000 USD par voie et entraîner des pertes de perturbation quotidiennes dépassant 100 000 USD dans les hubs de pointe. Les limites de charge dans les postes de contrôle surélevés compliquent davantage les installations, en particulier dans les terminaux européens et asiatiques à plusieurs niveaux. Ces contraintes retardent les déploiements et tempèrent le potentiel de croissance du marché des systèmes de contrôle des passagers aéroportuaires jusqu'à ce que les budgets de modernisation ou les projets de construction neufs rattrapent leur retard.
Hausse des coûts de cybersécurité et de conformité en matière de protection des données
Les déploiements biométriques doivent satisfaire au RGPD, aux directives cybernétiques fédérales américaines et aux règles de partage de codes des compagnies aériennes, ajoutant entre 200 000 et 400 000 USD à chaque projet pour le chiffrement, la surveillance des intrusions et les examens juridiques.[2] Les procédures de retrait du consentement, la minimisation du stockage et les exigences de notification des violations prolongent les délais et favorisent les fournisseurs disposant de solutions cloud sécurisées ou sur site déjà validées par les régulateurs. Les aéroports plus petits peinent à financer ces mesures de protection, ralentissant l'adoption de la biométrie même si la demande des passagers pour des voyages sans contact augmente. Le risque cybernétique persistant réduit donc les perspectives de croissance du marché des systèmes de contrôle des passagers aéroportuaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la tomographie assistée par ordinateur sous-tend le bond en matière de détectionLa taille du marché des systèmes de contrôle des passagers dans les aéroports pour les détecteurs de métaux a atteint une part de 35,12 % en 2025, tandis que la technologie d'imagerie avancée basée sur la tomodensitométrie est positionnée pour afficher le CAGR le plus élevé, soit 9,78 %, d'ici 2031. Les gestionnaires d'aéroports se tournent vers la tomodensitométrie pour son imagerie 3D permettant de contrôler les liquides et les appareils électroniques sans déballage, augmentant le débit des couloirs jusqu'à 20 %. Les scanners d'aéroport, y compris les systèmes à ondes millimétriques pour l'inspection corporelle intégrale, ont atteint un niveau de saturation dans de nombreux grands hubs, mais la reconnaissance de formes assistée par intelligence artificielle améliore la précision de détection et réduit les fausses alarmes. L'approbation de la tomodensitométrie par l'OACI en tant que bonne pratique consolide son rôle, tandis que les unités rétroinstallables élargissent l'accès aux aéroports de taille intermédiaire. Les mises à niveau logicielles continues permettent aux opérateurs d'affiner les bibliothèques de menaces sans remplacer le matériel, préservant ainsi la valeur du cycle de vie au sein du marché des systèmes de contrôle des passagers dans les aéroports.
L'écart de coût de la tomodensitométrie se réduit à mesure que la production monte en échelle et que les régulateurs financent les achats. Parallèlement, les portiques de détection de métaux traditionnels conservent leur pertinence pour les contrôles périmètriques, les entrées du personnel et les terminaux à budget limité. Les configurations de couloirs hybrides associant la détection de métaux à des équipements de tomodensitométrie ou à ondes millimétriques maximisent la capacité et s'adaptent aux niveaux de risque. Ainsi, les fournisseurs proposant des portefeuilles multi-technologies captent des parts de budget plus larges à travers les différentes étapes de croissance des aéroports.

Par composant :
l'intelligence logicielle libère le potentiel latent du matérielLe matériel représentait 71,60 % du chiffre d'affaires en 2025, les scanners, convoyeurs et câblages nécessitant la majeure partie des dépenses d'investissement. Pourtant, les revenus des logiciels s'étendent à un TCAC de 10,05 %, les algorithmes soutenant l'analyse prédictive des menaces, l'interprétation automatique des images et la maintenance basée sur l'état. La taille du marché des systèmes de contrôle des passagers aéroportuaires attribuée à l'analytique est également portée par des licences par abonnement offrant des mises à niveau en temps réel et des correctifs de cybersécurité.
Le traitement en périphérie supprime la dépendance aux allers-retours vers le cloud, respectant les règles de souveraineté des données tout en réduisant la latence à quelques millisecondes - essentiel pour les voies de plus de 250 passagers par heure. Les performances des algorithmes dépendent d'une abondance de données opérationnelles, donnant aux acteurs établis disposant de décennies de numérisations un avantage concurrentiel sur les nouveaux entrants. Les subventions de 27,55 millions USD accordées par le DHS Science & Technology pour la recherche en détection quantique et en IA soulignent l'appétit du gouvernement pour des percées en matière de détection pilotées par logiciel. Les fournisseurs de matériel qui ouvrent des API aux éditeurs de logiciels indépendants multiplient l'innovation, mais doivent préserver l'intégrité de la certification pour maintenir la confiance des aéroports.
Par mode de déploiement :
les applications secondaires et de contrôle des employés gagnent en vitesseLes voies principales de contrôle des passagers ont conservé une part de 55,94 % en 2025, car chaque voyageur doit les emprunter. Néanmoins, les contrôles secondaires, le filtrage aléatoire et la vérification des employés devraient croître de 9,71 % par an d'ici 2031. La surveillance continue Rap Back de la TSA et les incidents de menaces internes de grande envergure ont poussé les aéroports à installer des portiques mmWave à passage aux entrées du personnel. Les évaluations du système passif de Thruvision à San Diego illustrent les premiers succès et la moindre perturbation du débit.
Les zones d'inspection secondaire exploitent des scanners mobiles et des analyses ciblées pour résoudre les alarmes sans renvoyer les passagers vers la file principale, préservant ainsi le débit. Les portes latérales cargo, les couloirs VIP et les portiques d'événements éphémères élargissent la base adressable pour des solutions adaptables au sein du marché des systèmes de contrôle des passagers aéroportuaires. Les tableaux de bord de commandement intégrés qui agrègent les données des passagers, des bagages et des employés offrent une conscience situationnelle globale appréciée des responsables de la sécurité.
Par taille de hub aéroportuaire :
démocratisation de la sécurité de haute qualitéLes grands hubs ont représenté 51,88 % du chiffre d'affaires de 2025, reflétant les économies d'échelle et la surveillance réglementaire. Pourtant, les petits aéroports sont en passe d'afficher le TCAC le plus élevé de 10,32 % à mesure que la CT adaptée à la modernisation, les ondes millimétriques compactes et l'analytique native cloud réduisent le coût d'entrée. Le marché des systèmes de contrôle des passagers aéroportuaires se déplace ainsi d'une niche vers le grand public parmi les terminaux accueillant moins de 2 millions de passagers.
Les hubs moyens servent de pont dans cette transition, adoptant des voies modulaires pouvant ajouter des capacités de manière incrémentale. Les fournisseurs commercialisent de plus en plus des formules ' poste de contrôle en tant que service ' regroupant équipements, logiciels et maintenance pluriannuelle en un seul forfait, s'alignant sur les budgets municipaux limités. En conséquence, la normalisation de la sécurité progresse dans l'ensemble du réseau aérien, réduisant la vulnérabilité des maillons faibles.
Analyse géographique
Marché des systèmes de contrôle des passagers dans les aéroports en Amérique du Nord
L'Amérique du Nord a généré 33,10 % des revenus mondiaux en 2025, grâce au programme de modernisation de la TSA d'un montant de 10,7 milliards USD et à une infrastructure mature faisant l'objet de cycles de renouvellement systématiques. La technologie d'identification CAT analyse désormais plus de 3 millions de pièces d'identité par mois, et les voies CT s'étendent des grands hubs aux aéroports régionaux secondaires. Le Canada et le Mexique alignent leurs réglementations sur les normes américaines, créant un espace d'approvisionnement nord-américain intégré qui bénéficie aux fournisseurs certifiés par la TSA.
Marché des systèmes de contrôle des passagers dans les aéroports en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus élevé, à 10,28 %, porté par les programmes de construction aéroportuaire de la Chine et de l'Inde. D'ici 2024, le nombre total de passagers atteindra déjà 103 % des niveaux de référence de 2019. Les terminaux construits sur de nouveaux sites intègrent dès leur conception la tomodensitométrie CT, la biométrie et l'intelligence artificielle, s'affranchissant ainsi des contraintes héritées des systèmes existants. Les plans de stimulation gouvernementaux dans le cadre des projets de villes intelligentes apportent des financements supplémentaires pour l'analytique en périphérie et les tableaux de bord en nuage, élargissant ainsi le marché des systèmes de contrôle des passagers dans les aéroports. Les marchés matures tels que le Japon et l'Australie poursuivent des mises à niveau intégrant des bibliothèques de menaces basées sur l'intelligence artificielle et des dispositifs de protection de la vie privée.
Marché des systèmes de contrôle des passagers dans les aéroports en EMEA
L'Europe maintient une croissance à un chiffre moyen sous l'effet des règles harmonisées de l'ECAC et du rétablissement en 2024 des restrictions sur les liquides pour les aéroports ne disposant pas de tomodensitomètres CT de type C3. Le RGPD encadre le déploiement des solutions biométriques, favorisant les solutions sur site et les flux de consentement explicite. Par ailleurs, le Moyen-Orient et l'Afrique s'appuient sur 1 000 milliards USD de capacités planifiées pour mettre en avant des portiques intelligents combinant biométrie et intelligence artificielle, permettant à 95 % des voyageurs de passer sans intervention manuelle. La diversité des cadences réglementaires exige des fournisseurs des stratégies de certification flexibles pour capter des parts de marché à l'échelle mondiale.
Paysage réglementaire
Les exigences relatives aux systèmes de contrôle des passagers dans les aéroports s'appuient sur les régulateurs nationaux de sécurité aérienne et sur les normes mondiales pilotées par l'OACI. Aux États-Unis, la Transportation Security Administration (TSA) pilote l'éligibilité des équipements et la préparation des sites via des orientations d'acceptation des capacités et de planification, et continue de formaliser les voies d'accès pour les nouvelles technologies via le processus de qualification de la liste des produits qualifiés (QPL) pour la technologie d'imagerie avancée (AIT) (avis spécial publié en avril 2026). Cette approche déterminée quels systèmes corporels complets et connexes peuvent être déployés aux points de contrôle fédéralisés.
En Europe, la mise en œuvre de la sécurité aérienne est renforcée par des règlements de l'UE et des pratiques d'évaluation alignées sur l'ECAC qui déterminent l'acceptation des équipements et les procédures opérationnelles. Le règlement d'exécution (UE) 2026/449 de la Commission (adopté en février 2026) a mis à jour les exigences affectant les procédures de contrôle pour les fournitures aéroportuaires et en vol avec une fenêtre de conformité définie, ajoutant des transitions opérationnelles parallèlement à la modernisation des points de contrôle des passagers. Des actions politiques parallèles aux États-Unis, notamment l'introduction en mai 2026 du SAFEGUARDS Act au sein de la Commission de la sécurité intérieure de la Chambre des représentants des États-Unis, ont maintenu le financement et la modernisation des programmes technologiques de la TSA au premier plan pour les aéroports et les fournisseurs planifiant des acquisitions pluriannuelles.
Analyse de la chaîne de valeur
La chaîne de valeur couvre les fournisseurs de composants (détecteurs, sous-systèmes à rayons X/CT, informatique et matériel de cybersécurité), les fabricants d'équipement d'origine (OEM) qui intègrent des plateformes de contrôle et d'imagerie certifiées, ainsi que les fournisseurs de logiciels proposant des algorithmes de détection automatisée, d'authentification d'identité et d'analyse de l'état de la flotte. En aval, les intégrateurs de systèmes et les entrepreneurs aéroportuaires gèrent l'aménagement des points de contrôle, les travaux de génie civil, les mises à niveau électriques et réseau, et la mise en service, tandis que les organismes de test tiers et les programmes d'évaluation gouvernementaux conditionnent l'accès au marché par la validation des performances et de la conformité. Aux États-Unis, les programmes d'approvisionnement et de déploiement de la TSA pour la technologie d'authentification des identifiants (CAT) montrent comment les écosystèmes d'identité et de contrôle coévoluent par des mises à niveau échelonnées (mises à niveau CAT-1 sur le terrain via des kits de mise à niveau CAT-2 et déploiements CAT-2 en nouvelle production à partir de l'exercice 2025).
La mise sur le marché s'organise de plus en plus autour de dispositifs de contrats publics, d'offres de services intégrés et de modèles d'exploitation public-privé, plutôt qu'autour de ventes d'équipement ponctuelles. Les initiatives de la TSA visant à trouver des solutions du secteur privé pour améliorer l'efficacité des points de contrôle (juillet 2025) et le partenariat public-privé eGate avec CLEAR (août 2025) montrent comment la capture d'identité, la biométrie et le matériel des voies sont regroupés avec les opérations et les flux de travail numériques. En Europe, les efforts d'harmonisation, notamment les travaux de l'ECAC en 2025 sur une pièce d'essai standard de qualité d'image 3D pour les tests d'équipement de sécurité, réduisent les charges de validation régionale redondantes et poussent les OEM vers des configurations normalisées, prêtes pour l'audit, pouvant être déployées dans plusieurs aéroports avec moins de réingénierie.
Paysage concurrentiel
Le marché des systèmes de contrôle des passagers aéroportuaires reste modérément fragmenté, bien que les principaux fournisseurs approfondissent leurs avantages concurrentiels grâce à des alliances en matière d'IA, des portefeuilles de services et l'importance de leurs carnets de commandes. OSI Systems a déclaré un carnet de commandes de 1,8 milliard USD et une croissance de 16 % de sa division Sécurité au cours de l'exercice 2025, soulignant sa capacité à financer la R&D continue et le soutien mondial. Le pacte d'avril 2025 entre Smiths Detection et BigBear.ai vise une réduction de 25 à 30 % des faux positifs, illustrant comment l'apprentissage automatique constitue la nouvelle frontière concurrentielle.
La capacité d'intégration est primordiale ; les aéroports préfèrent des contrats uniques regroupant scanners, logiciels, installation et support pluriannuel. Les spécialistes de la modernisation proposant des produits portables ou orientés vers les employés transforment la fragmentation en avantage en s'associant à des contractants principaux pour combler des niches vacantes. La complexité du régime de certification protège les acteurs établis, mais les tendances à l'architecture ouverte invitent les jeunes entreprises axées sur les superpositions analytiques. La consolidation du marché via des cessions d'actifs, des scissions et des groupes de tests coopératifs tels que le Groupe de test de sécurité 2025 de la CEAC façonne davantage la dynamique de la concurrence.
Leaders de l'industrie des systèmes de contrôle des passagers aéroportuaires
-
Analogic Corporation
-
Garrett Electronics Inc.
-
Smiths Group plc
-
Leidos, Inc.
-
OSI Systems, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Contrôle des Passagers dans les Aéroports Entreprises couvertes dans ce rapport
- Smiths Group plc
- OSI Systems, Inc.
- Analogic Corporation
- Garrett Electronics Inc.
- CEIA S.p.A.
- Nuctech Technology Co., Ltd.
- Leidos, Inc.
- Rohde & Schwarz GmbH & Co. KG
- Liberty Defense Holdings Ltd.
- Astrophysics, Inc.
- Tek84, Inc.
- Vanderlande Industries B.V.
- Thales Group
- Autoclear LLC
- Kromek Group plc
Opportunités de marché et perspectives d'avenir
Les programmes de modernisation créent des espaces vierges pour des points de contrôle intégrés reliant le contrôle basé sur la tomographie (CT), l'interprétation automatisée des images et l'identité numérique en un seul flux opérationnel. L'activité de la TSA autour des eGates biométriques, y compris la journée de l'industrie du Bureau de l'innovation en mai 2026, indique un intérêt d'approvisionnement pour des couches de vérification d'identité automatisées pouvant être connectées aux contrôles primaires et secondaires. Côté contrôle, le déplacement du parc installé vers la tomographie continue d'élargir le marché adressable pour les logiciels, la maintenance et les kits de mise à niveau ; la TSA a signalé 1 162 installations de scanners CT dans 296 aéroports en juillet 2026, soutenant une demande récurrente pour les services de cycle de vie, le renforcement de la cybersécurité et l'optimisation des performances.
L'Europe constitue également un second axe d'opportunités grâce aux approbations et aux déploiements financés par les aéroports qui accélèrent l'adoption de la tomographie à haut débit et des analyses associées. L'approbation par le ministère britannique des Transports du CT Smiths Detection SDX 10080 SCT (juin 2026) élargit la gamme de plateformes CT déployables pour les cas d'usage aéroportuaires et de fret, offrant une flexibilité d'approvisionnement pour les opérateurs qui standardisent leurs solutions de sécurité passagers et logistique. Les investissements pilotés par les aéroports montrent également une conversion à court terme, l'aéroport de Vienne ayant achevé l'installation de nouveaux scanners CT dans tous ses terminaux grâce à un investissement de 25 millions d'EUR (juillet 2026). Ces initiatives soutiennent les opportunités pour les fournisseurs capables de proposer des déploiements adaptés à la rénovation, des intégrations interopérables entre identité et contrôle, et une automatisation certifiée qui réduit les contrôles manuels des bagages et les fausses alertes.
Développements industriels récents dans Marché des Systèmes de Contrôle des Passagers dans les Aéroports
- Avril 2026 : Leidos Security Enterprise Solutions et Analogic ont annoncé une coentreprise avec Altaris visant à combiner Leidos Security Enterprise Solutions avec Analogic sous la marque Analogic. Cette opération consolide le développement de produits et les capacités de livraison mondiale à travers les portefeuilles de contrôle des passagers et des bagages. Elle soutient l'échelle nécessaire pour les programmes de modernisation aéroportuaire favorisant les fournisseurs intégrés et multi-technologies.
- Mai 2025 : Smiths Detection a obtenu un contrat de Dubai Aviation Engineering Projects pour fournir des solutions de contrôle des points de passage pour l'aéroport international de Dubaï (DXB). Cette attribution renforce la demande des grands hubs pour les mises à niveau des points de contrôle équipés de tomographie. Elle soutient également le positionnement des fournisseurs au Moyen-Orient, où les aéroports associent l'amélioration du débit de sécurité aux objectifs d'expérience passager.
- Novembre 2024 : Fraport a attribué à Rohde & Schwarz un contrat pour installer 100 scanners de sécurité à l'aéroport de Francfort, couvrant les points de contrôle existants et l'intégration dans les futures installations de contrôle. Ce déploiement témoigne d'un investissement européen soutenu dans les cycles de renouvellement des points de contrôle. Il génère également des besoins ultérieurs en intégration, formation et support de service pluriannuel à travers une infrastructure de terminaux en expansion.
Marché des Systèmes de Contrôle des Passagers dans les Aéroports Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les équipements installés aux points de contrôle de sécurité des aéroports pour le contrôle des passagers à la recherche de menaces dissimulées, mesuré en valeur des systèmes vendus et déployés pour l'inspection des passagers.
Exclusions du périmètre : les systèmes de contrôle des bagages, du fret et des véhicules sont exclus, même lorsqu'ils sont acquis dans le cadre du même programme de mise à niveau de la sécurité aéroportuaire.
Aperçu de la segmentation
- Par type
- Détecteurs de métaux
- Scanners corporels intégraux
- Technologie d'imagerie avancée
- Par composant
- Matériel
- Logiciel
- Par mode de déploiement
- Poste de contrôle principal des passagers
- Contrôle secondaire/aléatoire
- Autres
- Par taille de hub aéroportuaire
- Grand
- Moyen
- Petit
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base de faits sur le trafic de passagers aériens, les règles de sécurité et les cycles de mise à niveau des systèmes de contrôle aéroportuaires, qui constitue ensuite la couche d'entrée du modèle. À cette fin, nous nous référons à des sources publiques telles que les statistiques de l'OACI et de l'IATA sur l'aviation, les orientations de la TSA et d'autres régulateurs nationaux de la sécurité aérienne, les rapports annuels des opérateurs aéroportuaires et les documents budgétaires.
Afin d'ancrer les chiffres à la réalité des processus d'approvisionnement, les signaux relatifs aux achats et au parc installé sont également examinés à travers des sources telles que les portails d'appels d'offres et de contrats gouvernementaux, les statistiques douanières et commerciales pour les catégories d'équipements de contrôle concernées, ainsi que des travaux de recherche évalués par des pairs traitant des performances de contrôle et des évolutions technologiques. Les dépôts de documents d'entreprises, les présentations aux investisseurs et la couverture presse de référence permettent de recouper les délais d'expédition et les succès commerciaux ; un abonnement payant aux données financières d'entreprises ainsi qu'une base de données de brevets payante distincte sont utilisés de manière sélective pour vérifier l'exposition aux revenus et l'orientation technologique. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources ont également été utilisées pour collecter des données, valider des hypothèses et clarifier les questions ouvertes au cours de la recherche.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve ce que les sources documentaires ne peuvent pas expliquer entièrement, notamment les cycles de remplacement, l'évolution du prix de vente moyen, et ce qui est réellement comptabilisé comme une mise à niveau de couloir passager par rapport à un projet de point de contrôle plus large. Nous nous entretenons avec des parties prenantes de la sécurité et des opérations aéroportuaires, des intégrateurs de systèmes, des distributeurs et des experts côté composants dans les principales régions, afin d'aligner les signaux de demande, le calendrier d'adoption et les déploiements pilotés par la réglementation avec le modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 17 % | APAC : 46 % |
| Niveau intermédiaire : 45 % | Responsables fonctionnels/d'unité : 24 % | EMEA : 29 % |
| Acteurs de plus petite taille : 17 % | Managers : 59 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante dans laquelle le débit de passagers et les besoins en couloirs de points de contrôle sont reconstitués par région, puis traduits en demande de systèmes à l'aide des taux de mise à niveau et de remplacement discutés avec les acteurs du secteur. Une fois le volume de demande constitué, il est converti en valeur en appliquant des prix de vente moyens réalistes par type de système et par configuration type, suivis des schémas d'installation et de mise en service le cas échéant.
Afin d'ancrer les totaux, les résultats sont corroborés par des approximations ascendantes sélectives, notamment des calendriers d'expédition échantillonnés à partir d'appels d'offres, des vérifications de l'exposition aux revenus des fournisseurs, et des retours des canaux de distribution sur les volumes unitaires et les prix. Les principales données utilisées dans le modèle comprennent la croissance du trafic de passagers aériens, les pipelines d'expansion des capacités aéroportuaires, les calendriers réglementaires de sécurité pour les mises à niveau des points de contrôle, les cycles de remplacement des détecteurs de métaux et des scanners corporels, l'adoption des technologies d'imagerie avancée, et la progression des prix par classe de système, y compris les hypothèses de maintenance et d'étalonnage lorsqu'elles font partie de la vente du système.
Les prévisions sont réalisées à l'aide d'une analyse de scénarios étayée par des attentes au niveau des variables recueillies lors des entretiens, car les programmes de sécurité aéroportuaire peuvent évoluer plus rapidement ou plus lentement selon l'application des politiques et les cycles de dépenses d'investissement. Lorsqu'une vue ascendante est incomplète dans les pays de plus petite taille, les lacunes sont comblées en appliquant des fourchettes de pénétration et de densité de couloirs ancrées à des catégories d'aéroports similaires, puis revérifiées auprès d'experts régionaux.
Validation des données et cycle de mise à jour
Les résultats sont triangulés en comparant la valeur de marché modélisée avec des signaux indépendants tels que les plans de dépenses d'investissement des aéroports, les volumes d'attribution d'appels d'offres et le rythme des programmes de modernisation des points de contrôle dans les principaux hubs. Les valeurs aberrantes sont signalées, puis examinées par un autre analyste ; si l'écart ne peut être expliqué par des questions de calendrier ou de périmètre, des appels de suivi sont déclenchés pour revalider l'ensemble des hypothèses.
Les rapports sont actualisés annuellement, et les événements significatifs tels que les mandats de sécurité majeurs, les retards de programme ou les variations soudaines du trafic sont intégrés via des vérifications intermédiaires. Avant la livraison, une passe finale est effectuée afin que les chiffres du marché reflètent les dernières informations publiques et les retours primaires les plus récents.
Taille du marché des systèmes de contrôle des passagers dans les aéroports selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les systèmes de contrôle des passagers dans les aéroports peuvent varier considérablement, même lorsqu'elles semblent se référer à la même catégorie. Les principales raisons tiennent généralement à ce qui est comptabilisé dans le marché, à l'année retenue comme base et à la manière dont les prix et le calendrier de remplacement sont traités.
Les équipements de contrôle des bagages et du fret se situent en dehors du périmètre de Mordor Intelligence ici, ce qui constitue une raison concrète pour laquelle ce total peut paraître inférieur aux estimations qui regroupent l'ensemble des programmes de points de contrôle et de bagages en soute en un seul chiffre. Des différences apparaissent également lorsque certains éditeurs incluent des modules d'identité ou biométriques à forte composante logicielle comme partie intégrante des dépenses de contrôle, ou lorsqu'ils supposent des hausses de prix de vente moyen plus rapides sans les recouper avec les résultats des appels d'offres et les cycles budgétaires des aéroports. Le calendrier de conversion des devises et la fréquence d'actualisation du modèle peuvent encore creuser l'écart, notamment lorsque les attributions de programmes se déplacent d'un trimestre à l'autre.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 3,11 milliards USD (2026) | |
| Éditeur de recherche sectorielle A | 2,59 milliards USD (2024) | Utilise une année de base antérieure et décrit également des applications incluant le contrôle des bagages et du fret, ce qui peut modifier ce qui est comptabilisé et la façon dont la demande est répartie dans le temps au cours du cycle. |
| Cabinet de conseil mondial B | 3,60 milliards USD (2024) | Indique un total plus large pour le contrôle des passagers en 2024 avec peu de détails publics sur les types de systèmes inclus et la construction des prix, ce qui peut conduire à des totaux plus élevés si des éléments adjacents de points de contrôle sont implicitement inclus. |
L'écart dans le tableau s'explique principalement par l'empilement des périmètres et le choix de l'année de base, puis est amplifié par des hypothèses différentes sur le calendrier de mise à niveau et les prix. En ancrant le modèle au débit de passagers, aux besoins en couloirs et aux signaux d'approvisionnement au niveau des programmes, l'estimation reste traçable selon des étapes reproductibles qui peuvent être vérifiées et mises à jour à mesure que les plans de dépenses en matière de sécurité aéroportuaire évoluent.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de contrôle des passagers aéroportuaires en 2026 ?
La taille du marché des systèmes de contrôle des passagers aéroportuaires a atteint 3,11 milliards USD en 2026, avec un TCAC prévu de 9,61 % jusqu'en 2031.
Quel segment technologique connaît la croissance la plus rapide ?
La technologie d'imagerie avancée, principalement les scanners CT, devrait se développer à un TCAC de 9,78 % d'ici 2031, les régulateurs imposant la détection tridimensionnelle.
Pourquoi l'Asie-Pacifique est-elle considérée comme l'opportunité régionale la plus attractive ?
Le nombre de passagers en Asie-Pacifique a dépassé 3 milliards en 2024, et la construction substantielle d'aéroports de construction neuve stimule un TCAC régional de 10,28 % pour les nouveaux investissements en matière de contrôle.
Quel rôle joue le logiciel dans les futures mises à niveau des postes de contrôle ?
Le logiciel offre une reconnaissance des menaces basée sur l'IA, la maintenance prédictive et les mises à jour de cybersécurité, soutenant un TCAC de 10,05 % pour ce composant jusqu'en 2031.
Comment les exigences de contrôle des employés font-elles évoluer les schémas de demande ?
Les révisions des réglementations de la TSA et les stratégies d'atténuation des menaces internes alimentent une croissance annuelle d'environ 9,71 % dans les déploiements de contrôle secondaire et de contrôle de la main-d'œuvre.